

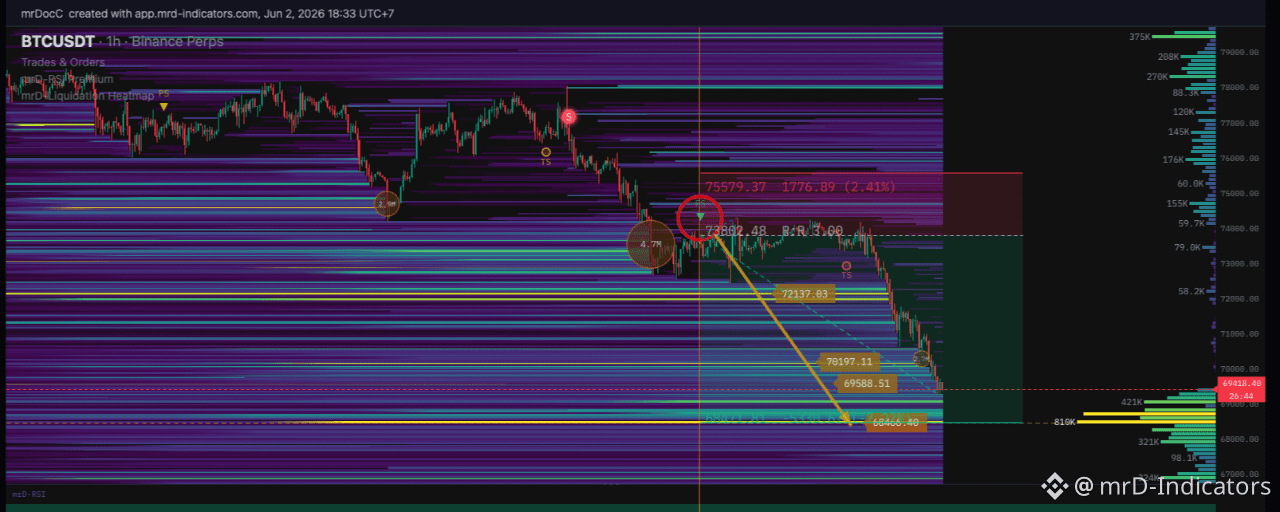
大半の清算ヒートマップの紹介は、価格が集まった流動性に引き寄せられ、タップして反転するマグネットとして教えています — だからそのタップをフェードするんです。その説明は間違ってはいませんが、不完全です。そして、数週間の波を乗りこなそうとしているトレーダーにとって、それはしばしばあまり利益の出ない側面です。このガイドでは、もう一方の側面を真剣に取り扱います。清算クラスターを静的なサポートやレジスタンスではなく、優勢なトレンドの燃料として捉え、RSIと組み合わせて — モメンタムレジームのツールとして読み取り — 長期的な波を定義し、乗りこなします。
役割分担こそがこの全体の考え方だ。RSIは今どの波にいるのかを教え(レジームとその方向)、清算ヒートマップはその波の次の衝動波を駆動する燃料がどこにあるかを教える。一方がバイアスを、もう一方が目標と加速剤を供給する。
これはメジャーだけでなく市場全体に当てはまる。mrDの清算ヒートマップはBinanceの500超の永久先物ペアをカバーしているため、読みはアルトコイン市場全体にスケールする。アルトコインは実効レバレッジが高く板が薄いので、サイズに対して最も大きな連鎖を生みやすく、それこそがきれいな長期波を生む原動力だ。
ここでのトーンは学習主導だ。用語を正確に定義し、仕組みがなぜそのように働くのかを説明し、関連文献を引用し、そのうえでエントリーと無効化に落とし込む。目標は、清算ダイナミクスの試験に合格できるだけでなく、このツールで規律あるスイングトレードを実行できる読者だ。

清算ヒートマップとは実際には何か
清算ヒートマップは、レバレッジポジションが強制決済されやすい場所を推定したモデルベースの図で、ローソク足と同じ時間軸・価格軸上に描かれる。明るいクラスターは、清算しやすいポジションが高密度にあると推定される価格水準を示し、暗い領域は少ないことを示す。
その定義で効いている言葉は2つだけで、初心者の多くはそこを飛ばす:
モデルベース。取引所は各トレーダーの清算価格リストを公表しない。ヒートマップは公開市場データと、レバレッジが通常どう使われるかに関する一連の仮定から分布を推定する。ツールによって仮定が異なるため、同じ市場の清算ヒートマップでも食い違うことがある。単一のヒートマップは板そのものではなく、1つの推定として扱うこと。
推定。推論されたものなので、クラスターは確認済みのストップ注文の山ではなく、確率密度だ。正しいメンタルモデルは天気予報に近い。方向性には役立つが、時に外れ、空そのものと混同してはならない。
私たちは、クラスターを生み出す内部式――レバレッジ仮定、重み付け、減衰――は意図的に説明しない。これらは実装詳細であり、取引上の優位性はそれを知っているかに依存しない。トレードで重要なのは、ヒートマップが示す水準の挙動であり、その挙動は市場マイクロストラクチャから直接導かれる。そこは公開情報から十分に推論できる。
対象: Binanceのアルトコイン500+ペア
清算ヒートマップは、実際にトレンドする市場で使えるときにだけスイングトレードに有用だ。mrDの清算ヒートマップはBinanceの500超のパーペチュアルペアで計算されており、BTCとETHだけでなく、最もきれいな数週間波が現れやすいアルトコインの長い尾まで含む。
ここでアルトコインがメジャーより重要な2つの理由:
より高い実効レバレッジ。アルトコインのパーペチュアル取引では平均レバレッジが高く、そのため清算価格が互いに近づき、コインの建玉残高に対してクラスターがより密になる。群衆が密集しているほど、燃料も多い。
板が薄い。強制成行注文を吸収する待機流動性が少ないため、アルトコインの連鎖は1ドルあたりの清算でより大きく価格を動かす。同じクラスターでも、BTCを少し押す程度が、アルトコインの次の衝動波を発火させることがある。
全ペアで読みが同じだから、市場全体をスキャンして同じセットアップ――強いRSIレジームと、トレンド方向の十分に積まれたクラスター――を探し、メジャーに無理に合わせるのではなく、最も合う場所で取引できる。
そのメカニズムは: 清算とは市場成行注文であり
これはこの記事で最も重要な一文なので、独立した節にしている。
レバレッジをかけたポジションが強制清算されると、取引所の清算エンジンは丁寧に約定を頼んだりしない。ポジションを閉じるために市場成行注文を出す。清算されたロングは板に対して売りで閉じられ、清算されたショートは板から買い戻して閉じられる。注文は価格非感応的で、執行しなければならない。そのため待機流動性を消費し、清算を引き起こした方向へさらに価格を押す。
その非対称性こそが全てだ:
価格の下にあるロング清算のクラスターは、潜在的な売り圧力だ。価格がそこに達すれば、強制売りが下方向への動きを加速させる。
価格の上にあるショート清算のクラスターは、潜在的な買い圧力だ。価格がそこに達すれば、強制買いが上方向への動きを加速させる――典型的なショートスクイーズだ。
だから清算クラスターは、価格が跳ね返る壁ではない。そこに到達したとき、価格がすでに進んでいる方向に発火する、あらかじめコミットされた方向固定の市場成行注文のタンクだ。だから、確立したトレンドでは、価格の先にあるクラスターは障壁ではなく加速剤として読むのが最善なのだ。

リフレクシビティとデレバレッジのスパイラル
メカニズムは複利的に働く。各清算が価格を次のクラスターへ押し、そのクラスターがさらに清算を誘発し、それがまた価格を押す。この正のフィードバックループが清算連鎖であり、自己強化的、つまりリフレクシブなプロセスの教科書的な例だ。
ここでの学術的な骨格はすでに確立している。BrunnermeierとPedersenの "Market Liquidity and Funding Liquidity"(Review of Financial Studies, 2009)は証拠金スパイラルを形式化している。価格が下がると証拠金要件が上がり、レバレッジ解消を迫り、それがさらに価格を押し下げる。ShleiferとVishnyの投げ売り(fire sales)に関する研究(Journal of Finance, 1992; および "The Limits of Arbitrage", 1997)は、資産価格の側から同じダイナミクスを描く。強制売り手は薄い買い手層にぶつかり、価格はファンダメンタルズを行き過ぎる。George Sorosのリフレクシビティ(『金融の錬金術』, 1987)は概念上の包括概念だ。市場価格とそれを駆動する条件は独立に動くのではなく、互いにフィードバックし合う。
暗号資産のパーペチュアル先物は、これらの考えを試す最も純粋な現場の実験室だと言ってよい。レバレッジが高く、清算は自動で、そのフローが観測可能だからだ。実証研究も増えている。たとえば Qin, Zhou, Gervais の "An Empirical Study of DeFi Liquidations"(IMC 2021)はオンチェーン融資における連鎖ダイナミクスを示しており、同じ形は中央集権型パーペチュアル市場でも繰り返し現れる。
証拠: 連鎖は বাস্ত在で、大きい
歴史的記録は、清算フローが短期的に価格を支配しうることを明確に示している:
2020年3月12日(「ブラックサーズデー」)。COVIDをきっかけにした売りで、暗号デリバティブ全体にレバレッジ解消の連鎖が発生した。BitMEXだけで約10億ドルの清算があったと広く報じられており、短時間の取引所障害が、さらに進む前にスパイラルを中断したとされることも多い。
2021年5月19日。清算アグリゲーターによると、1日で取引所全体の清算額は推定約80億ドルに達した。記録上最大級の強制レバレッジ解消日で、下落を助長したのはロング側が大半だった。
2022年6月。大規模レバレッジファンドと貸し手の巻き戻しにより、ポジションが下落相場に向けて清算され、数日間にわたる持続的な強制売りが生じた。
正確な数字はアグリゲーターや手法で異なる(清算データは推定であることを再確認させる)が、これらの事象の方向はすべて上のメカニズムと一致している。強制フローが、すでに進んでいた方向へ価格をさらに押したのだ。これが、連鎖の前に立つのではなく、連鎖と一緒に取引することの実証的な根拠だ。

2つの学派、そしてなぜ継続が波を勝ち取るのか
清算ヒートマップの使い方には一貫した2つの方法がある。どちらも有効で、使う場面が異なる。
マグネット/反転派は、価格が集積した流動性へ引き寄せられ、そこをタップして反転すると言う。だからタップを逆張りし、そのクラスターをサポート/レジスタンスとして扱う。真実の一部はこうだ。マーケットメイカーや積極的参加者は、しばしば明白な流動性の中に価格を押し込み、それを刈り取る。そして燃料が尽きたあとに反転が続くことがある。
連鎖/継続派は、クラスターは既存トレンドの燃料だと言う。したがって、期待値が高いのは、トレンド方向にクラスターを突き抜ける加速に備えてポジションを取ることだ。
ここでの整理と、このガイドが継続を強く重視する理由は次のとおりだ:
清算クラスターは、その燃料が消費されるまでは価格を反転させない。中に向かう途中では、支配的な効果は加速だ。反転――もし起きるなら――は外へ出る途中、強制フローが尽きて新しい攻め手がいなくなったあとに起きる。
したがって反転トレードは、遅く、失速依存のトレードだ。つまり、タンクが今空だと賭ける。継続トレードは、早く、メカニズム整合型のトレードだ。つまり、タンクがまさに発火するところだと賭ける。長期波では、あらゆる失速を正確に測ることを望まず、またそれを毎回行う能力もないのだから、メカニズムに合わせる方が再現性の高い優位性になる。反転は波の終盤を取る専門家の仕事であり、継続は波の本体を取る働き者だ。
長期波のためのヒートマップとRSIの組み合わせ
清算ヒートマップには一つ盲点がある。それは、その波がどちらに進んでいるかを決して教えてくれないことだ。どこに強制的な燃料があるかは示すが、方向については沈黙する。まさにその隙間を埋めるのがRSIであり、両者が冗長ではなく補完的である理由だ。
RSIは付属ガイドで展開している通りに使う――買われすぎ/売られすぎのトリガーではなく、モメンタム・レジームの道具として。3つの性質が働く(詳細は『RSI as a Momentum Instrument』参照):
レジーム(Cardwellのレンジルール)。強気波ではRSIはおおむね40〜80の帯で推移し、40〜50をサポートとして使う。弱気波では20〜60にあり、50〜60をレジスタンスとして使う。RSIが占めるレンジが、その波を定義する。これがあなたのバイアスであり、ステップ1でやるべき同じ仕事だ。
50ライン。50より上を維持すれば強気レジームを確認し、50より下を維持すれば弱気レジームを確認する。上位時間軸で50を明確かつ持続的に跨ぐのは、波が変わりつつある最初の兆候であり、新しいレジームがはっきりするまで様子見すべき理由でもある。
ダイバージェンス。価格が新しい波の極値をつけているのにRSIがつけないなら、それは典型的な失速のサインだ。価格が燃料クラスターに達した瞬間に読むと、RSIダイバージェンスは連鎖が最後の燃料を使い切っている合図になる。買い増しではなく、利確の合図だ。
このフレームワークへの対応は明快だ。RSIレジーム=方向(ステップ1)、清算クラスター=目標/燃料(ステップ2)、レンジサポートへのRSI押し目=エントリーのタイミング(ステップ3)、クラスターでのRSIダイバージェンス=失速退出(ステップ4)。ヒートマップとRSIを一緒に読めば、各ステップに担当がいる。
RSIは時間軸相対なので、マルチタイムフレームで使う。週足/日足RSIが波のレジーム(バイアス)を決め、4時間足RSIが押し目のエントリーを計る。ロングが有効なのは、日足レジームが強気で、かつ4時間足が40〜50のサポートまで押し戻されて上向きに転じているときだけだ。
トレンドフォローのフレームワーク
4つのステップ。各ステップはフィルターであり、1つでも失敗すれば取引はない。
ステップ1 — RSIで波を定義する(バイアス)
ヒートマップは強制フローがどこで待っているかは教えるが、市場がどちらへ行きたがっているかは決して教えない。方向は、より高い時間軸でのRSIレジーム+構造から与える:
強気波 ― 日足/週足RSIが40〜80帯にあり、50超を維持し、40〜50をサポートとして尊重する。価格は高値切り上げ・安値切り上げ。→ ロングバイアス。
弱気波 ― 日足/週足RSIが20〜60帯にあり、50未満を維持し、50〜60レジスタンスから跳ね返される。高値切り下げ・安値切り下げ。→ ショートバイアス。
レンジ/レジームが流動的 ― RSIが自由に50を跨ぎ、両極端に到達し、尊重される境界がない → バイアスなし、取引なし。レンジではクラスターはマグネット/反転の振る舞いに戻る――別の戦略だ。
マルチタイムフレームで使う。週足/日足RSIが波(バイアス)を決め、4時間足RSIはステップ3のタイミング専用にする。保有期間に構造の時間軸を合わせる――長期波なら、数週間保有する日足(または週足)レジームということだ。
ステップ2 — トレンド方向の燃料クラスターを見つける
ロングバイアスなら、注目すべきは価格の上にある最も近い高密度のショート清算クラスター、つまり買いの燃料だ。ショートバイアスなら、価格の下にある最も近い高密度のロング清算クラスター、つまり売りの燃料だ。
クラスターの質が重要だ:
密度――明るく広いほど燃料が多い。
距離――トレード期間内に現実的に届く近さであり、かつ動きの前にエントリーする余地がある遠さ。
孤立――現在価格とクラスターの間に薄い「隙間」があるクラスターは、途中の流動性が少なく接近を遅らせないため、よりきれいで速い走りを生みやすい(深さヒートマップ上の流動性真空と同じ理屈だ)。
長期波のためのヒートマップとRSIの組み合わせ
清算ヒートマップには一つ盲点がある。それは、その波がどちらに進んでいるかを決して教えてくれないことだ。どこに強制的な燃料があるかは示すが、方向については沈黙する。まさにその隙間を埋めるのがRSIであり、両者が重複ではなく補完関係にある理由でもある。
RSIは付属ガイドで展開している通りに使う――買われすぎ/売られすぎのトリガーではなく、モメンタム・レジームの道具として。3つの性質が働く(詳細は『RSI as a Momentum Instrument』参照):
レジーム(Cardwellのレンジルール)。強気波ではRSIはおおむね40〜80の帯で推移し、40〜50をサポートとして使う。弱気波では20〜60にあり、50〜60をレジスタンスとして使う。RSIが占めるレンジが、その波を定義する。これがあなたのバイアスであり、ステップ1でやるべき同じ仕事だ。
50ライン。50より上を維持すれば強気レジームを確認し、50より下を維持すれば弱気レジームを確認する。上位時間軸で50を明確かつ持続的に跨ぐのは、波が変わりつつある最初の兆候であり、新しいレジームがはっきりするまで様子見すべき理由でもある。
ダイバージェンス。価格が新しい波の極値をつけているのにRSIがつけないなら、それは典型的な失速のサインだ。価格が燃料クラスターに達した瞬間に読むと、RSIダイバージェンスは連鎖が最後の燃料を使い切っている合図になる。買い増しではなく、利確の合図だ。
このフレームワークへの対応は明快だ。RSIレジーム=方向(ステップ1)、清算クラスター=目標/燃料(ステップ2)、レンジサポートへのRSI押し目=エントリーのタイミング(ステップ3)、クラスターでのRSIダイバージェンス=失速退出(ステップ4)。ヒートマップとRSIを一緒に読めば、各ステップに担当がいる。
RSIは時間軸相対なので、マルチタイムフレームで使う。週足/日足RSIが波のレジーム(バイアス)を決め、4時間足RSIが押し目のエントリーを計る。ロングが有効なのは、日足レジームが強気で、かつ4時間足が40〜50のサポートまで押し戻されて上向きに転じているときだけだ。
トレンドフォローのフレームワーク
4つのステップ。各ステップはフィルターであり、1つでも失敗すれば取引はない。
ステップ1 — RSIで波を定義する(バイアス)
ヒートマップは強制フローがどこで待っているかは教えるが、市場がどちらへ行きたがっているかは決して教えない。方向は、より高い時間軸でのRSIレジーム+構造から与える:
強気波 ― 日足/週足RSIが40〜80帯にあり、50超を維持し、40〜50をサポートとして尊重する。価格は高値切り上げ・安値切り上げ。→ ロングバイアス。
弱気波 ― 日足/週足RSIが20〜60帯にあり、50未満を維持し、50〜60レジスタンスから跳ね返される。高値切り下げ・安値切り下げ。→ ショートバイアス。
レンジ/レジームが流動的 ― RSIが自由に50を跨ぎ、両極端に到達し、尊重される境界がない → バイアスなし、取引なし。レンジではクラスターはマグネット/反転の振る舞いに戻る――別の戦略だ。
マルチタイムフレームで使う。週足/日足RSIが波(バイアス)を決め、4時間足RSIはステップ3のタイミング専用にする。保有期間に構造の時間軸を合わせる――長期波なら、数週間保有する日足(または週足)レジームということだ。
ステップ2 — トレンド方向の燃料クラスターを見つける
ロングバイアスなら、注目すべきは価格の上にある最も近い高密度のショート清算クラスター、つまり買いの燃料だ。ショートバイアスなら、価格の下にある最も近い高密度のロング清算クラスター、つまり売りの燃料だ。
クラスターの質が重要だ:
密度――明るく広いほど燃料が多い。
距離――トレード期間内に現実的に届く近さであり、かつ動きの前にエントリーする余地がある遠さ。
孤立――現在価格とクラスターの間に薄い「隙間」があるクラスターは、途中の流動性が少なく接近を遅らせないため、よりきれいで速い走りを生みやすい(深さヒートマップ上の流動性真空と同じ理屈だ)。

ステップ3 — RSI押し目でエントリーのタイミングを取る
ヒートマップだけで入らず、伸び切った波を追いかけないこと。クラスターは注目領域であり、トリガーはレンジサポートへのRSI押し目が波の方向に再開することだ:
ロング: 4時間足RSIが上位時間軸で50を失わずに40〜50のサポートゾーンまで押し戻され、その後再び上向きになるのを待つ。これは、壊れていない強気波の中の押し目であり、上のクラスターへの上昇に向けて最も低リスクな位置だ。
ショート: 4時間足RSIが50〜60のレジスタンスゾーンまで戻してからロールオーバーし、上位時間軸レジームがまだ50未満にあるのを待つ。
理想的な順序は、日足レジームが維持される → 4時間足RSIがレンジサポートまで押し戻される → RSIが波に沿って反転する → エントリーする、その先に燃料クラスターがトレンド方向に控えている。クラスターを追うのではなく、波の中の押し目を買う。
これは意図的にオーダーフロートリガーではない。建玉残高、CVD、フットプリントのタイミングは強力だが、付属のオーダーフローガイドの領分だ。長期波では、RSIの押し目がよりきれいで、より遅く、より堅牢なトリガーになる。
ステップ4 — 目標、無効化、RSIダイバージェンス退出
この仮説は「価格がクラスターに届き、加速する」というものだ。波の構造が崩れるか、RSIがレジームを反転した瞬間に、それは間違いになる。
損切り: 取引に逆らう最後の構造上のスイングを越えたところ(ロングならスイング安値、ショートならスイング高値)。さらに、上位時間軸RSIが50ラインを明確に逆方向へ跨いだら、レジーム失敗の退出として扱う。波そのものが終わっているなら、燃料仮説は無効だ。
目標: 最初の分割利確は燃料クラスターの遠い端、次にトレンド方向の次のクラスター。連鎖はクラスターからクラスターへつながる。最初で一部利確し、2つ目にランナーを残し、上位時間軸構造の後ろでトレールする。
失速退出(RSIダイバージェンス)。価格がクラスターの遠い側に到達し、RSIがダイバージェンス――新しいRSI極値を伴わない新しい価格極値――を示したら、連鎖は最後の燃料を使っている。ランナーは利確する。そのダイバージェンスは、偶然ではなく反転専門家にとってのエントリーシグナルだが、あなたにとっては退出であり、反転に乗り換える理由ではない。
再現可能な2つのセットアップ
具体的で、トレンド専用、RSIでタイミングを取る、数週間保有向けに作られている。
セットアップA — ロング清算継続(ショートスイング)
コンテキスト: 日足RSIが確認済みの弱気レジーム(20〜60帯、50未満を維持し、50〜60レジスタンスから跳ね返される)。価格は高値切り下げ / 安値切り下げ。
マップ: 比較的薄い接近を伴う密なロング清算クラスターが、日足ヒートマップ上で価格の下にある。
トリガー: 4時間足RSIが50〜60のレジスタンスゾーンまで戻る――日足が50を奪回していない状態で――そしてロールオーバーする。
計画:
エントリー: 4時間足RSIがレジスタンスからロールオーバーし、クラスターの上で反転するところ。
損切り: 下位の高値を形成した構造上のスイング高値の上。日足RSIが50を明確に奪回したら見送る。
目標1: ロング清算クラスターの遠い端(連鎖はそこを行き過ぎる傾向がある)。
目標2: その下にある次のロング清算クラスター。
管理: 日足の構造の後ろをトレールする。RSIが価格のクラスター到達時に強気ダイバージェンスを示したら、ランナーを手仕舞う。

セットアップB — スクイーズ継続(ロングスイング)
Aの鏡像。コンテキスト: 日足RSIが強気レジーム(40〜80帯、50超、40〜50サポートを尊重)。マップ: 日足ヒートマップ上で価格の上に密なショート清算クラスター、接近は薄い。トリガー: 日足が50超を維持する中、4時間足RSIが40〜50サポートまで押し戻され、その後上向く。計画: RSIの上向き反転でロング、構造上のスイング安値の下に損切り(そして日足RSIが50を明確に失ったら退出)、目標はクラスターの遠い端、次にその上の次クラスター、ランナーはクラスターでの弱気RSIダイバージェンスで退出。
両方のセットアップが同じ骨格を共有するのは、同じエンジンを共有しているからだ。RSIが波を定義し、ヒートマップが燃料を示し、トレンド方向のRSI押し目で入って、RSIがダイバージェンスを示し燃料が尽きたら退く。
確信を高めるコンフルエンス
長期波では、RSIとヒートマップの核の上に自然に2つの確認が乗る。
RSIのマルチタイムフレーム整合(主要)。最も強いスイングは、週足と日足RSIがレジームに同意し、4時間足の押し目が同じ方向に発火するときに起こる。3つの時間軸のRSIが同じ方向を向き、十分に積まれたクラスターへ向かっているなら、それが高確信の波だ。単一時間軸のRSI読みは、サイズを落とせば取引可能だ。
ファンディングレート。持続的にプラスのファンディングはロング過密を意味し、下のロング清算クラスターはより厚く、弱気波が始まったときにより危険になる。持続的にマイナスのファンディングはショート過密を意味し、上のショート清算クラスターがスクイーズの燃料になる。ファンディングはヒートマップのどちら側に荷が乗っているかを教え、RSIは波がどちらへ進むかを教える。両者は補完関係にある。
残りのオーダーフロー確認――建玉残高、CVD、板の厚み――はここでは意図的に対象外だ。これらはより速い日中の読みを報い、付属のオーダーフローヒートマップガイドで扱う。数週間単位の波なら、RSIレジーム+荷の乗ったクラスター+整合したファンディングだけで、すでに完全で堅牢な仮説になる。

よくあるミス
クラスターを固定的なサポート/レジスタンスとして扱うこと。ヒートマップは動的であり、ポジションの建て/解消に伴ってクラスターは形成され、解消され、移動する。1時間前に荷重されていた水準が今は空かもしれない。古いスクリーンショットに固定されず、読み直すこと。
連鎖に向かって逆張りすること。トリガーされたクラスターの前に立って反転を捕まえようとするのは、初心者の最も高くつくミスだ。反転は失速のあとに来るのであって、向かっている途中ではない。RSIが実際にダイバージェンスを示すまでは、あなたは強制成行注文に逆らっているだけだ。
それを推定値だと忘れること。クラスターは推論されたものなので、ときには燃料が実際にはなく、価格が明るい帯で理由もなく失速することがある。無効化(ステップ4)はまさにそのためにある。モデルが間違うことはあるが、こちらは気にしていられない。
レンジでクラスターを取引する。これは波専用のフレームワークだ。RSIが自由に50を跨ぎ、両極端に到達するなら、レジームもなく、燃料を加速させる支配的方向もない。そのときはマグネット/反転の振る舞いが再び支配する。ステップ1で明確なRSIレジームを求めるのは任意ではない。
RSI押し目を待たずに追いかけること。走り込みつつある価格で入るのであって、その前にあるRSI押し目で入らないと、リスク/リワードは崩れる。優位性は、波の中の押し目を買うこと(RSIがレンジサポートへ入ること)であって、衝動を追うことではない。
ファンディングを無視すること。これがなければ、燃料がどこにあるかは読めても、群衆がその側に荷重されているかは分からない。価格の上にショート清算クラスターがあるという事実は、ファンディングが大きくマイナス(ショートが混雑)なときほどはるかに意味が大きい。
トレード前チェックリスト
すべてのエントリーの前に実行する。1つでも「いいえ」があれば見送り。
日足/週足RSIは明確なレジームにあるか(強気なら40〜80で50超、弱気なら20〜60で50未満)――50を自由に跨いでいないか?
燃料クラスターは波の方向にあるか(ロングなら上のショート、ショートなら下のロング)?
クラスターまでの接近は比較的薄いか(走る余地があるか)?
4時間足RSIはレンジサポートまで押し戻され、波の方向へ反転したか(エントリートリガー)?
ファンディングは荷の乗っている側を確認しているか(スクイーズのロングならマイナス、ロング清算ショートならプラス)?
無効化は、クラスターの手前にある本当のスイング水準か、上位時間軸RSIの50クロス失敗をフェイルセーフとしているか?
リスク/リワードは手数料後で、クラスターの遠い端まで少なくとも2:1あるか?
ポジションサイズは1トレードあたりのリスク上限内か?
すべて「はい」――実行。そしてRSIがクラスターでダイバージェンスを示した瞬間、継続トレードは終了だ。
参考文献とさらに読む
Brunnermeier, M. K. & Pedersen, L. H. (2009). Market Liquidity and Funding Liquidity. Review of Financial Studies, 22(6) — 証拠金/資金調達スパイラル。
Shleifer, A. & Vishny, R. W. (1992). Liquidation Values and Debt Capacity: A Market Equilibrium Approach. Journal of Finance, 47(4); および (1997) The Limits of Arbitrage. Journal of Finance, 52(1) — 投げ売りダイナミクス。
Soros, G. (1987). The Alchemy of Finance — 市場原理としてのリフレクシビティ。
Qin, K., Zhou, L., Gervais, A. et al. (2021). An Empirical Study of DeFi Liquidations. ACM Internet Measurement Conference — レバレッジ市場における連鎖ダイナミクス。
清算アグリゲーター(例: Coinglass, Coinalyze)は、上記の歴史的事象の図表出典。推定値はプロバイダーごとに異なる点に注意。
この記事は教育目的であり、金融助言ではない。清算ヒートマップは推定であって、実際の注文記録ではない。取引にはリスクがあり、失ってもよい金額以上の資金を決してリスクにさらしてはならない。