

グローバルマクロの状況は、エネルギー主導の体制に移行し、原油、インフレ期待、長期債利回りがほぼすべての主要資産クラスの動きを左右しています。最近の週で、クリプト市場は急激なボラティリティを経験しましたが、その裏では市場の構造が重要なことを示唆しています:これはシステミックな崩壊ではありません。むしろ、デジタル資産は、主にマクロ経済の圧力によって形作られた防御的な統合フェーズを経ています。
物語の中心には原油がある。
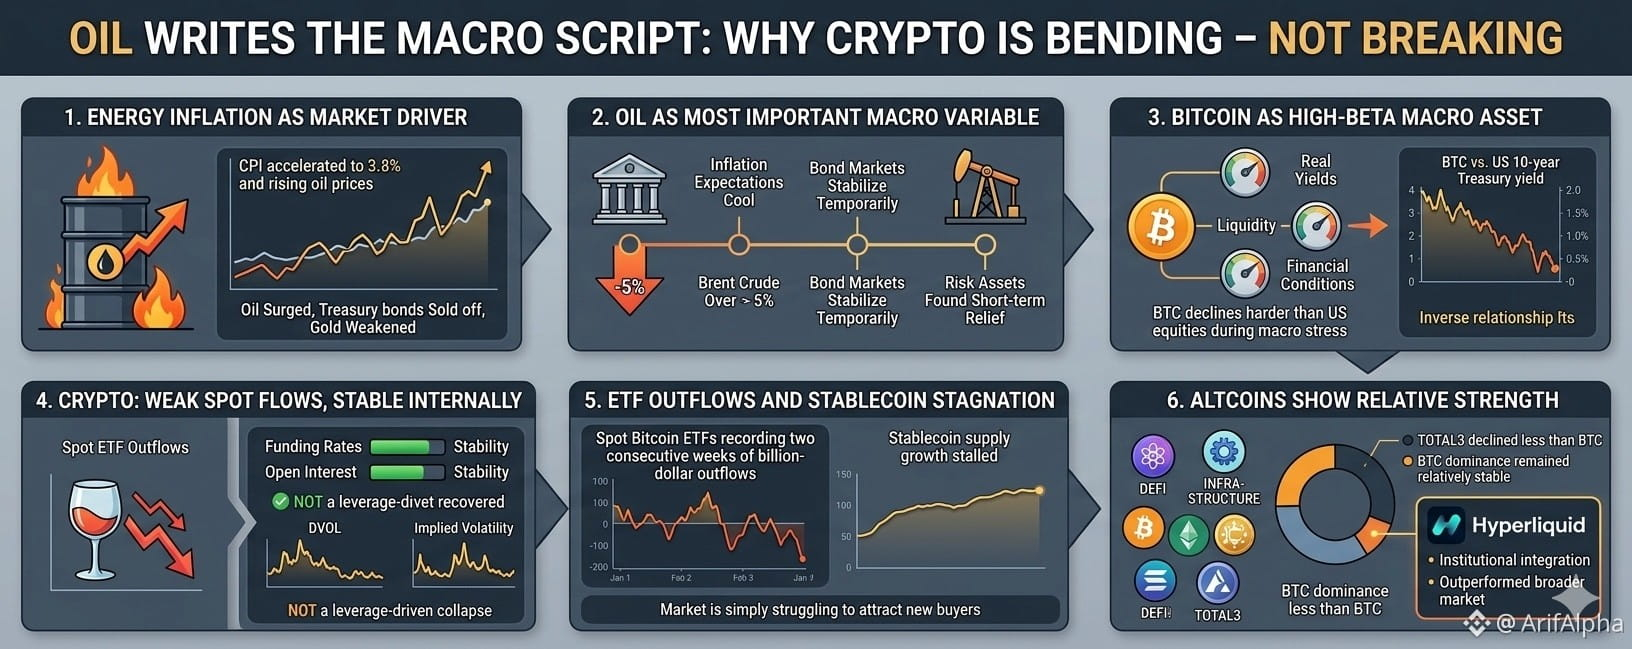
1. エネルギーインフレが市場の主要なドライバーとなった
リスク資産全体にわたる現在の売りは、従来の地政学的パニックのようには振る舞っていない。通常、地政学的緊張が急激に高まると、投資家は米国債や金などの安全資産に積極的にシフトする。しかし、今回は何か異常なことが起こった:
■ 原油が急上昇した
■ 国債が売られた
■ ゴールドが弱くなった
■ 長期金利が急上昇した
この組み合わせは市場ストレスの真の源を明らかにする。
問題は恐れそのものではなく、インフレだ。
ホルムズ海峡を巡る混乱はエネルギー流を著しくタイトにし、日々約2000万バレルの原油と石油製品が物流のストレスに直面している。市場は即座に将来のエネルギーコストの上昇を織り込み、そのコストは急速にインフレ期待に変わった。
4月のCPIは3.8%に加速し、ほぼ3年ぶりの高水準に達した。同時に、連邦準備制度理事会の新議長であるケビン・ウォーシュは金融緩和が遅れるとの期待を強化した。
その結果:
■ 米国10年物国債金利が4.5%を突破した
■ 実質金利が急上昇した
■ 利下げ期待が低く再評価された
■ リスク資産が流動性サポートを失った
これが株式、暗号、成長に敏感な資産が同時に弱くなった理由を説明する。
2. 原油が今や最も重要なマクロ変数だ
市場は実質的に原油価格を将来の金融政策の先行指標として扱っている。
最近の米国-イラン交渉の進展は、期待の急激な変化を引き起こした。外交的合意に向けた進展を示唆する報告は、イランの輸送とホルムズ海峡の通過に対する制限が徐々に緩和される可能性を示唆した。
反応は即座だった:
■ ブレント原油が1回のセッションで5%以上下落した
■ インフレ期待が冷却した
■ 債券市場が一時的に安定した
■ リスク資産が短期的な緩和を見つけた
これはエネルギーインフレが直接的に影響を与えるため重要だ:
ヘッドラインCPI
輸送コスト
製造コスト
消費者インフレ期待
中央銀行の政策
もし原油が安定して低下し続けるなら、全体のマクロチェーンが緩み始める:
原油 ↓ → インフレ期待 ↓ → 実質金利 ↓ → リスク志向 ↑
この流れは現在、暗号市場を理解するための最も重要な枠組みとなっている。
しかし、調整プロセスはおそらく遅いままである。物理的な原油市場は遅延伝送効果で動作する。湾岸の貨物輸送は、最終市場の在庫と価格構造に完全に影響を与えるまで数週間かかることがある。
これは市場が原油がすでにピークに達していてもボラティリティのままである可能性を意味する。
3. ビットコインは高ベータのマクロ資産として取引を続けている
最近の価格行動からの明確な結論の一つは、ビットコインが防御的なヘッジではなく、主に高ベータの流動性に敏感な資産として振る舞い続けていることだ。
最近のマクロストレス期間中:
■ BTCは米国株式よりも大きく下落した
■ スポットETFのフローが急激にネガティブになった
■ リスク資本が投機的資産から回転した
■ 機関参加が弱まった
これは現在のサイクルの重要な現実を強化する:
ビットコインの最も強いラリーは通常、次の時に発生する:
実質金利が低下する
流動性が拡大する
金融条件が緩和される
リスク志向が改善する
実質金利が急激に上昇すると、ビットコインは struggling する。なぜなら、利息がつかない資産を保持する機会コストが増加するからだ。
これは必ずしもビットコインの長期的な仮説を無効にするものではない。単に短期から中期にかけて、マクロ流動性条件が価格行動を支配し続けることを確認するだけだ。
4. 暗号はスポットフローで弱いが、内部では安定している
市場の修正にもかかわらず、暗号デリバティブデータは重要な区別を明らかにしている:
これはレバレッジ主導の崩壊ではない。
いくつかの内部指標は比較的安定している:
資金調達レート
資金調達が深刻なマイナスから回復し、パニックポジショニングが緩和されたことを示唆している。
オープン・インタレスト
レバレッジは急激に低下していないため、システミックな解消は発生していないことを示している。
ボラティリティ構造
DVOLと暗示的ボラティリティは、真のキャピチュレーションイベントと比較して抑制されている。
オプションポジショニング
プット保護は依然として高水準だが、投機的コール需要は完全には消えていない。
これらの信号は、市場全体の崩壊ではなく、防御的な統合を指し示す。
現在の最大の問題は過剰なレバレッジではない。
真の問題は新しい資本流入の欠如だ。
5. ETFの流出とステーブルコインの停滞が暗号に圧力をかけている
機関の需要は最近数週間でかなり弱まった。
スポットビットコインETFは2週連続で10億ドルの流出を記録し、ステーブルコインの成長はほぼ完全に停滞した。
これは重要で、ステーブルコインが暗号の内部流動性エンジンとして機能するからだ。
ステーブルコインの供給が拡大すると:
購入力が増加する
リスク志向が改善する
アルトコインの活動が加速する
ステーブルコインの成長が停滞すると:
流動性が枯渇する
市場の深さが弱まる
モメンタムが薄れる
これが最近の暗号の反発が確信を欠いている理由を説明する。
市場は強制売却の下で崩壊していない。
単に新しい買い手を引き寄せるのに苦労しているだけだ。
6. アルトコインが静かに相対的な強さを示した
最近の修正中に過小評価された発展は、アルトコインがビットコインの支配に完全には屈服しなかったことだ。
歴史的に、真のパニック局面では:
■ ビットコインのドミナンスが急上昇した
■ アルトコインが不均衡に崩壊した
■ 流動性が投機的セクターから逃げた
しかし、今回は:
■ TOTAL3はBTCよりも少ない下落を示した
■ BTCのドミナンスは比較的安定していた
■ 選択されたアルトセクターがメジャーを上回った
これは投資家が暗号内でリスクエクスポージャーを完全に放棄していないことを示唆している。
際立ったパフォーマーはハイパーリキッドだった。
プロジェクトは次のように恩恵を受けた:
■ 機関投資家のステーブルコイン統合
■ 拡大するUSDCエコシステムの整合性
■ ETF関連の可視性
■ 強力なオンチェーンの流動性フロー
同時に、プラットフォームは主要な市場メーカーが従来のデリバティブ取引所に関連した圧力の後で一時的にエクスポージャーを減らしたため、規制関連の流動性圧力に直面した。
それでも、このトークンは広範な市場の弱さを大きく上回り、機関投資家の興味が集中している場所を強調している:高収益なインフラ志向の暗号エコシステム。
7. 次はどうなる?
暗号およびグローバル市場における次の大きな動きは、恐らく3つの変数に依存する:
A. 原油の安定化
もし原油が冷却し続けるなら、インフレ圧力は緩和されるべきだ。
B. 長期金利
市場は持続的なリスク志向が戻る前に米国債の金利が安定する必要がある。
C. 流動性フロー
暗号は意味のある上昇継続を促進するために、新たなETF流入とステーブルコインの拡大を必要としている。
これらの条件が改善されるまで、市場は緩和ラリーと防御的統合の間で振動し続ける可能性がある。
最終的な結論
現在の環境はクラシックな金融パニックではない。
これはエネルギー市場によって主に駆動されるインフレと金利のショックである。
暗号はちょうど高ベータの流動性に敏感な資産クラスのように反応している:
スポット需要は弱い
機関投資家のフローが慎重だ
実質金利は制約的なままだ
しかし、レバレッジストレス、清算のカスケード、およびシステミックな不安定性の欠如は、市場が曲がっているが壊れていないことを示唆している。
マクロの脚本はまだ原油によって書かれている。
そして、エネルギーインフレが決定的に冷却されるまで、すべての主要な暗号ラリーは実質金利、流動性条件、およびグローバルマクロ政策期待に非常に敏感なままである。