

深夜にチャートを眺めていると、ほとんどのトレーダーが一度は考える問題がある:下がった、逃げるべきか、それとも買い増しすべきか?
この質問には標準的な答えはない。しかし、問題の本質は答えそのものではなく、私たちが質問する仕方にある。私たちは市場を二つの選択肢に単純化することに慣れている:強気市場の継続か、弱気市場の始まりか。しかし、現実世界は決してシンプルではない。ただ一歩一歩、予測不能な足跡を刻みながら進んでいる。
最近、世界の市場は自らの足音で語っている。金は3500ドルに挑戦したものの失敗し、高値圏での整理に入っている。米国株の内部構造は激しく分化し始めている——テクノロジーの巨人は停滞し、小型株はすでに後れを取っている。一方、原油は80ドル前後で迷っている。ビットコインは独自の軌道を描いている:金に完全に連動せず、ナスダックにも完全に連動せず、自らのストーリーを探している子供のようだ。
現在はね$BTC 7,7272(24h -0.43%)、$ETH 2,124(24h -0.27%)、BTCのドミナンスは58.1%—市場は分化期において最も強い対象に信頼を集中させている。
なぜ私たちは常に下落をピークや後退として解釈しようとするのか?
下落時に投資家が最もよく尋ねる質問は:これは牛市の中継か、それとも熊市の始まりか?
この質問自体は非常に興味深い。なぜなら、それは前提を設定しているからだ—市場には2つの状態しかない:上がるか下がるか。しかし、実際の市場は潮のようで、上昇と下降があり、急激であったり緩やかであったりするが、大多数の人は潮が引くときだけ慌てる。
哲学者ハイデッガーは「沈滞」という言葉を持っている—人は日常の些細なことに巻き込まれ、実際に重要なことを忘れやすい。市場では、この沈滞は、下落を見て逃げるべきかと問うこと、上昇を見て追いかけられるかと問うこととして現れる。価格に引きずられて感情が動く人は、実際には自分が元々なぜ購入したのかを一時的に忘れてしまっている。
牛市のピークと後退しているこの2つの言葉は、恐怖と貪欲に理性的な外衣を着せている。前者は空売り者に「見て、私はどれだけ賢いか」と感じさせ、後者は保有者に「大丈夫、これはチャンスだ」と感じさせる。しかし、両者は本質的には物語であり、不確実な時に脳が意味を見出そうとする本能的な反応である。
この金の上昇を支える論理—利下げ期待、避難買い、中央銀行の金購入—はすでに揺らいでいるのか?これはより難しい質問だが、本当に真剣に考えるべき問題である。
10年の比較:ゴールドとビットコイン、それぞれがどのような道を歩んできたのか?
もし過去10年間の富の移転を代表する2つの資産を選ぶとしたら、一つはゴールド、もう一つは必ずビットコインだ。
ゴールドは5000年の人類の記憶である。それは錆びず、腐らず、いかなる政府によっても創造されることはない。過去10年間、ゴールドは約,200から約,300に上昇し、年率約8%である。この数字は驚くべきものではないが、ゴールドにはキャッシュフローがなく、複利成長もできず、2020年のコロナ暴落や2022年のFRBの急激な利上げという2つの重大な衝撃を経験したことを考えると、この結果は実際には相当安定している。
一方、ビットコインはわずか15年で、ほとんど知られていなかった技術のホワイトペーパーから、時価総額約.5兆ドルの資産に変わった。彼は4回の半減期を経験した—マイニング報酬が4年ごとに半分になり、供給側の収縮効果は歴史的に毎回顕著な上昇サイクルを生み出してきた。
現在、両者は微妙な関係を呈している:2024年には相関性が0.3以下の低位に低下し、彼らの動きが分化し始めたことを示している。しかし、流動性危機が訪れると、両者の相関性は瞬時に0.8以上に急上昇し、嵐の中で岸に寄り添う2隻の船のように、同じアンカーポイントに向かう。
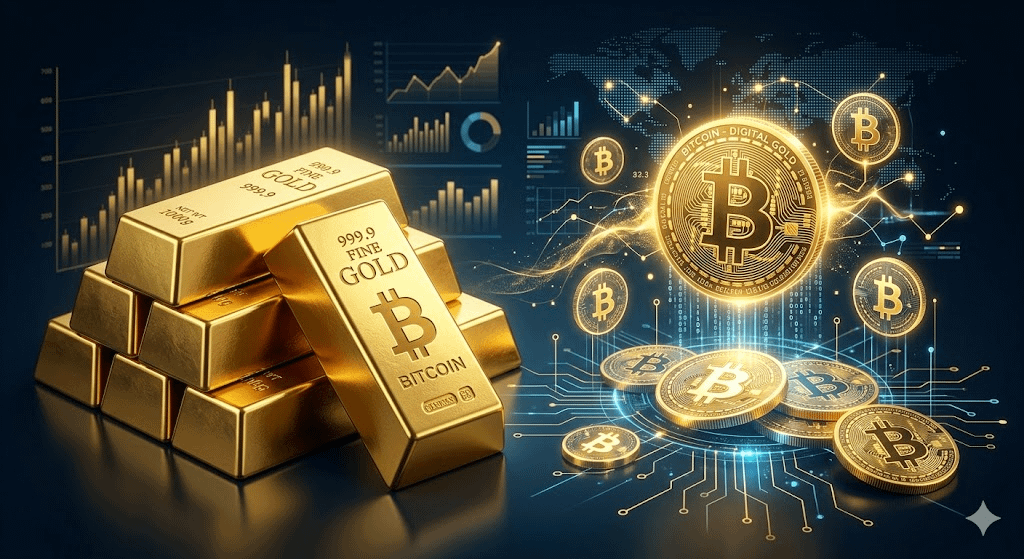
これは一つの重要な真実を明らかにする:ビットコインとゴールドは本質的に似たニーズに応えている—法定通貨の信用の不確実性をヘッジし、流動性リスクをヘッジするが、異なる人々と異なる時代の記憶に応えている。ゴールドは祖母の持参金であり、ビットコインはエンジニアの年金である。彼らは競争関係ではなく、一つのスペクトルの両端に存在する。
なぜ私は単純にこれを後退していると言いたくないのか?
よくある主張がある:これは牛市の正常な調整であり、各調整は後退しているチャンスである。
この言い方は安心感を与えるが、私はそれに警戒している。それが必ずしも間違っているからではなく、あまりにも安心させるからだ。あまりにも安心できる結論は、十分な批判的な検討を欠くことが多い。
現在直面している三重の圧力を正直に見てみよう:
第一の圧力は流動性の収縮だ。FRBの利下げ期待は2025年初めに明らかに圧縮された。市場は元々年間3-4回の利下げを予期していたが、今は1-2回に圧縮されている。これは、過去2年間にすべてのリスク資産の上昇を支えてきた緩和の仮定が再評価されていることを意味する。
第二の圧力は評価の修正だ。ビットコインは1年足らずで倍増し、この速度は暗号市場の歴史においても非常に速い。価格の上昇はファンダメンタルズの追随を必要とする—ETF資金の持続的な純流入と、オンチェーンの活動度の伴いが必要だ。これらが伴わなければ、価格は待つ必要がある。待つ方法は、通常20-30%の調整の一回となる。
第三の圧力は物語の再構築だ。過去3年間、世界のリスク資産の上昇を支えてきた三重の物語—中国の再開、FRBの緩和への転換、AI技術革命—はすでに十分展開されており、特にいくつかの面では期待が過剰になっている兆候が見られる。
三重の圧力が同時に重なる環境において、単純に後退しているというのは過度な単純化の慰めである。同様に、単純に牛市がピークに達したと言うのも過度な恐怖の投影である。真実は両者の間にある—あるいは、私たちは移行期にいる、古い物語が完全に退場していない間に、新しい物語がまだ明確に出ていない隙間にいる。
私たちは何を言えるのか、何を言えないのか?
確実に言えるのは、ゴールドのファンダメンタル支援要因は現在も根本的に逆転していないということだ。世界の中央銀行の金購入のトレンド、ドル離れの長期的な物語、地政学的リスクの常態化—これらの論理は数ヶ月で消えることはない。7%の調整は歴史的に見て、正常なボラティリティの範囲に属し、牛市の終わりを判断するには至らない。ビットコインの機関投資の進行は続いており、現物ETFの資金流入は2025年まで続くこれはデータに裏付けられた事実だ。
確率に基づく推論はこうだ:ゴールドは今後12ヶ月の間、単一のトレンドではなく広範囲な振動にある可能性が高い。後退している確率は牛市のピークを越えているが、この後退はV字反転ではなく、長い底の確認となる可能性がある。ビットコインのリスクとリターンは依然として非対称であり、長期的な資産配置の観点から、現在の価格は3年以上保有計画を持つ投資家にとって魅力的だ。
正直に言うと、私が知らないことは:FRBは2025年に再び利下げを始めるのか?この質問の答えは、ゴールドとビットコインの年間の動向に深刻な影響を与えるが、それはアメリカのインフレが持続的に低下するか、雇用市場が著しく悪化するかどうかに依存している—この2つの変数については、私は全く予測の自信がない。
最も重要なこと
最後に、相場とは関係ないことを少し話したい。
投資において、最も過小評価されるのは分析能力ではなく、心理的耐性だ。
2022年にビットコイン6,000で損切りを余儀なくされた人は、00,000までしっかり持ち続けた別の人と、同じ分析手法を使っているかもしれない。違いはしばしば認識にあるのではなく、そのお金が本当に3年間使わずに置いておけるのか、暴落の夜に相場ソフトを見て眠れないかどうかにある。
本当の恐怖と理性的判断の頂点を区別する最良の方法は、より精密なマクロ分析ではなく、よりシンプルな質問だ:もし市場が明日さらに20%大暴落したら、私は眠れるだろうか?
もし眠れるなら、ポジションは適切だ。眠れないなら、ポジションが重すぎるか、保有期間が短すぎるか、感情が相場に引きずられていることを示している。どんな場合でも、問題の根源は市場にはなく、自分自身にある。
だからこそ、ボラティリティが高まる今、無理に天井を予測するよりも、自分にもっと根本的な質問を真剣にする方がいい:このお金の投資期間は何か?どれくらいの損失を耐えられるか出て行かずにいられるか?この資産配置の目的は何か—法定通貨の信用をヘッジするためか、それとも短期的な利益を追求するためか?
これらの質問に答えられる人はいない。しかし、自分に真剣に問いかければ、市場の短期的な上下動はそれほど重要ではなくなる。
最後に書く
ゴールドとビットコイン、それらの真の価値は価格にあるのではなく、一つの共通した思想にある。この法定通貨の信用がどんどん薄まる世界では、常に一つの権力の中心から支配されない資産が必要であり、それが人類のハードバリューへの記憶を守るのだ。
この意味で、市場の参加者である我々は、実際には自分の資金を使ってある信念に投票している。
問題は、あなたが自分の票をどんな未来に投じたいのかということだ。