
最近市場對 Michael Saylor / 戦略が部分的に BTC を売るかもしれないという議論が多いですが、この件はタイトルだけで見るべきではありません。
邦妮ブロックチェーンのこの動画の文脈から見ると、ポイントは「Saylor が自分を打ち負かし、もはや HODL しない」ということではなく、MSTR という会社は本質的に単なる BTC ホルダー企業ではなく、BTC、株式、優先株、信用ツールをパッケージにして運用する資本市場のマシンになっているということです。
本当に注目すべきは「BTC を売っているかどうか」ではなく、三つの質問です:
第一に、MSTR は BTC の純売り手なのか?
もし会社が少量の BTC を売却するのは、STRC 配当を維持し、信用ツールを安定させるためで、最後に融資を通じてさらに多くの BTC を買い戻すのであれば、それは伝統的な意味での倒貨とは言えません。
Saylorのロジックは次のように近い:企業ガバナンスは資産を決して売らないことを約束できないが、戦略的には長期的にBTCの純買い手になることを望んでいる。
したがって、市場が注目すべきは純変化であり、単発の売却ではない。
第二に、MSTRのフライホイールはまだ回るのか?
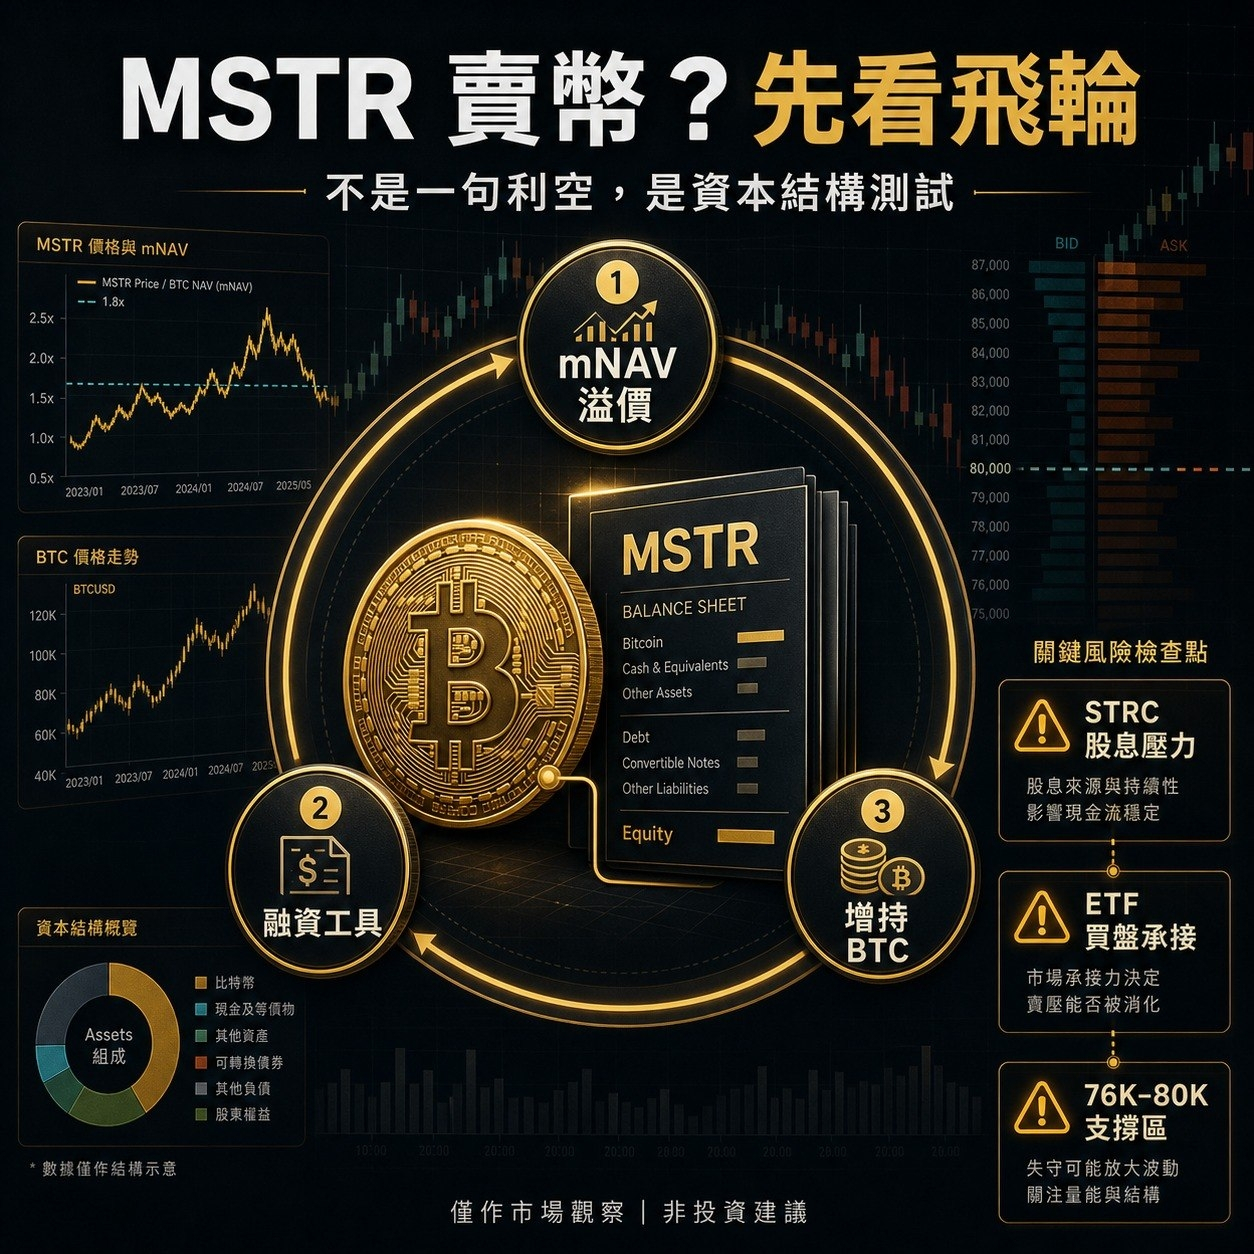
MSTRのコアフライホイールは:
株価にはmNAVのプレミアムがある
→ 株式または信用ツールを発行する
→ 資金を調達してBTCを購入する
→ BTCのポジションが増加する
→ 市場は引き続きMSTRにプレミアムを付ける
このモデルはブル市場では非常に強力だが、弱点も明確である:mNAVが圧縮され、STRCの需要が減少し、融資コストが上昇すると、フライホイールは遅くなる。
したがって、「BTCを売る」こと自体が最大のリスクではなく、最大のリスクは市場がもはや高いプレミアムでMSTRに融資することを望まないことである。
第三に、STRCの配当圧力がパッシブな売りを引き起こすかどうか?
STRCのような優先株/信用ツールは、本質的に安定した配当支払いを必要とする。資本市場がMSTRの新発行を受け入れる限り、プレッシャーは大きくない。しかし、BTCが下落し、MSTRのプレミアムが消失し、信用ツールが重要な価格帯を下回ると、BTCを売ることは「アクティブな資産配分」から「パッシブな流動性需要」に変わる可能性がある。
これが市場が本当に警戒する必要があるところだ。
私の判断は:
短期的には、MSTRのコインを売るというタイトルが感情を圧迫するだろう、特にBTCが76K-80Kの範囲でサポートをテストしているとき、ETFの資金流入はまだ完全には回復していない。
しかし、中期的には、この事態を「Saylorが市場を崩す」と単純化することはできない。より合理的な見解は、MSTRのBTCのストーリーが、単なるコインの蓄積から、より複雑なバランスシート管理の段階に入っているということだ。
次に注視すべき4つの指標:
MSTRのmNAVにはまだプレミアムがあるか?
STRCは合理的な価格帯に安定しているか
BTC ETFの資金流入は再び強くなることができるか
BTCは76K-80Kの構造的領域を守ることができるか
もしこの4つが安定していれば、MSTRが少量のBTCを売ることは必ずしもシステマティックなネガティブではない。
もしこの4つが同時に弱くなれば、市場は「長期的にBTCを強気」とだけ自分を慰めることはできない。
タイトルが刺激的であればあるほど、メカニズムに戻る必要がある。
MSTRのリスクは「コインを売るか売らないか」だけでなく、資本市場のフライホイールが動き続けるかどうかにある。
#BTC #MSTR #Bitcoin #MichaelSaylor
投資のアドバイスではなく、市場観察のみ。