


原文タイトル:(IOSG Weekly Brief|$PUMP評価分析:オンチェーンデータが「ボリューム取引」論を反証、真のディスカウントはどこから来るのか?)
原文著者:Max Wong、IOSG Ventures
イントロダクション
Pump.funは2024年初頭にSolana上の無許可のMeme Launchpadとして立ち上がり、誰でもBonding Curveメカニズムを通じて数秒でトークンを作成し取引できるようにしました。プロジェクトは初めはニッチな実験でしたが、すぐに公共ブロックチェーン上で収益が最も高いアプリケーションの1つとなりました。
2024年から2025年にかけて、Pump.funの平均協定収入はHyperliquidと同等を維持し、時には超えました。Meme市場は自然に強い周期性を持ち、この数字をさらに注目すべきものにしています。ネイティブトークン$PUMPは、6億ドルのICOで$0.004で発行され、FDVは40億ドルです。
過去数ヶ月、収入は歴史的な最高を記録し、トークンの価値は倍増しましたが、$PUMPの現在の価格は約$0.0019で、$0.086の歴史的高値(FDV 86億ドルに相当)から約80%下落しました。現在の時価総額は約6.79億ドルで、FDVは19億ドルです。収入トレンドと評価の間のギャップは明らかです。
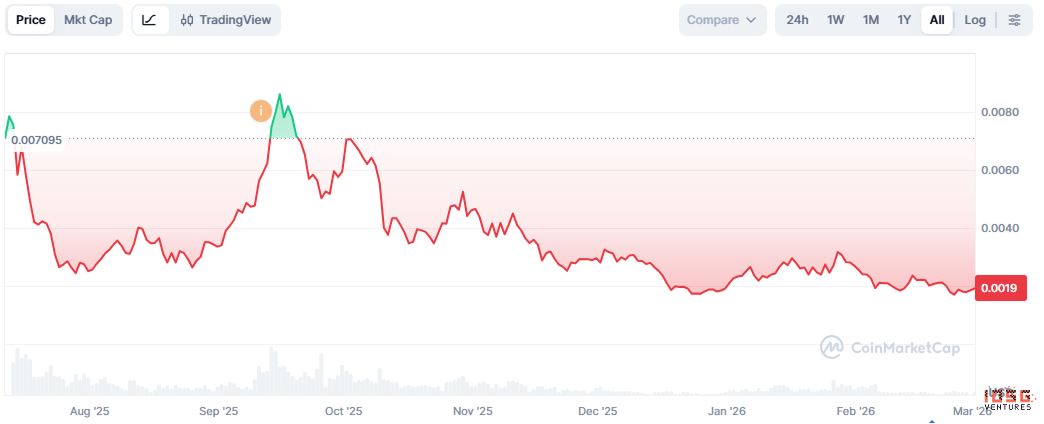
本レポートは、Pump.funの製品進化とエコシステム戦略を整理し、その収入に水分があるかどうかをストレステストし、現在の評価が価格設定の偏差なのか、実際のリスクの合理的なディスカウントであるのかを判断します。
製品ポートフォリオ
Pump.funはもはや単なるLaunchpadではありません。2024年末以降、周辺ビジネスに拡大し、収入源を広げ、オンチェーンの投機的流量に対するコントロールを深めています。
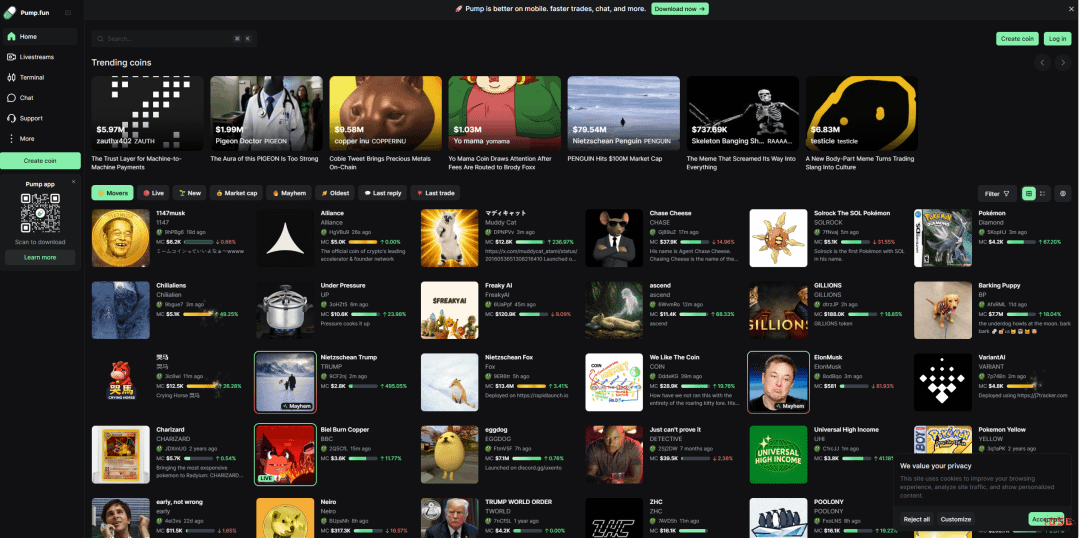
Launchpad(核心製品)
最初の製品であり、ブランド認知の起点です。誰でも少額の料金を支払ってトークンを展開できます。
PumpSwap
PumpSwapはPump.funが独自に構築したAMM DEXで、2025年3月に立ち上がり、目的は非常に明確です:以前にRaydiumに流れていた卒業費を取り戻すことです(Raydiumは各卒業トークンに6 SOLを請求します)。2025年5月の料金更新後、プロトコルは各取引から0.05%を抽出し、LPは0.20%、トークン発行者は0.05%を受け取ります。
機能には、任意のトークンの流動性プールを無料で作成する、既存のプールに流動性を注入する、取引プラットフォームにPumpSwap上場のトークンがあります。
Padre / Pump Terminal
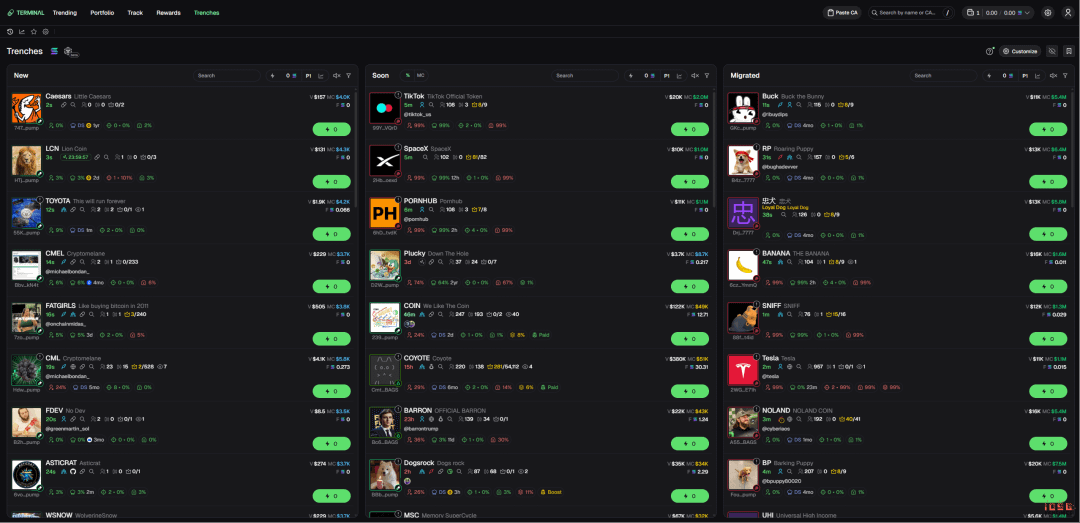
PadreがPump.funに買収された後、Terminalに改名され、専門的な取引端末として位置づけられ、現在はSolana、BNB、Base、ETHをサポートしています。
機能は同様の端末と似ています:Trenches(新しい移行/移行予定のトークンを確認)、カスタムインターフェース、急騰と即時購入、多ウォレット戦略、バンドルディテクター。
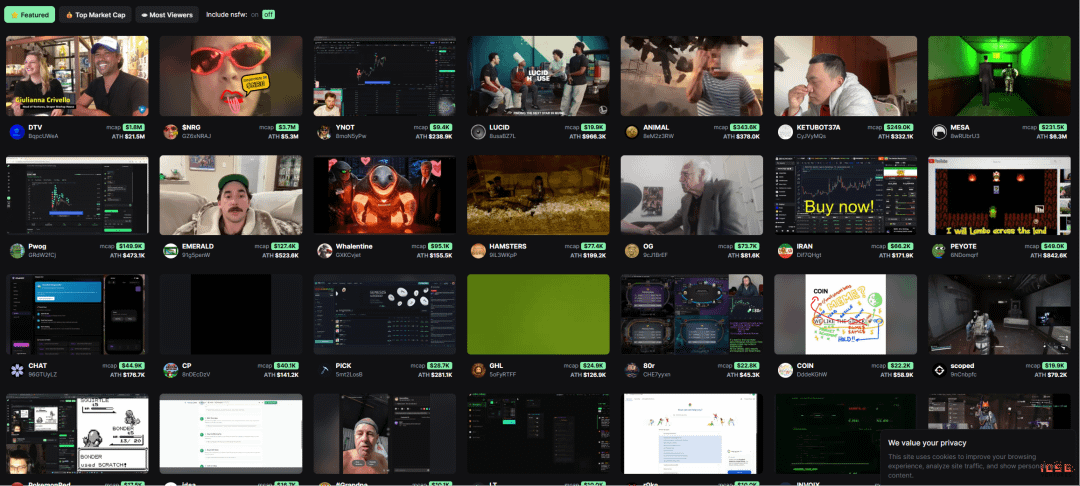
Pumplive
Pumpliveはプラットフォーム内のライブ機能で、ホストがライブ配信を作成する際にトークンを関連付けることができます。
論理は「発行者が取引プラットフォームである」というもので、PartiやKick/stake.comのモデルに似ています:ホストは取引量を促進したいと考えており、なぜなら彼らは総手数料の一部を得るからです;トークン保有者はより多くの取引量と購入圧力を望みます。ホストが多くの取引を行うほど、トークンはより活発になり、取引量は増加します。
エコシステムの施策
TGE以来、Pump.funは約10億ドルの現金準備を持ち続け、新しい製品ラインを継続的に推進しています(Padreの買収がその一例です)。同時にいくつかのことを行っています:
Pumpfund
2026年1月19日に開始される300万ドルのBiP(Build in Public)ハッカソン。1000万ドルの評価を基準に、12のプロジェクトに各25万ドルの助成金を提供します。選定基準は一般の関心を駆動した市場化の選考に偏っており、従来のVC審査ルートには従いません。
Glass Full Foundation
GFFは2025年8月に開始された流動性注入プログラムです。5つの透明なウォレットを介して、10のトークン(Tokabu 21.3%、House 20.6%、USDUC、NEET、MASK、FARTなど)に約170万ドル(2,022 SOL)が配布され、コミュニティ参加度が高いプロジェクトが選定されました。
Project Ascend
2025年に開始されるクリエイターインセンティブプログラムの核心は、動的階層クリエイター手数料(0.95%から0.05%)で、目標はクリエイターの収益を10倍にし、同時にCTO(コミュニティ取得)申請プロセスを加速することです。
総合指標(すべての製品)
下表は3つの製品ラインをまとめています。2025年は実際のデータ、2026年は予想運用率です。
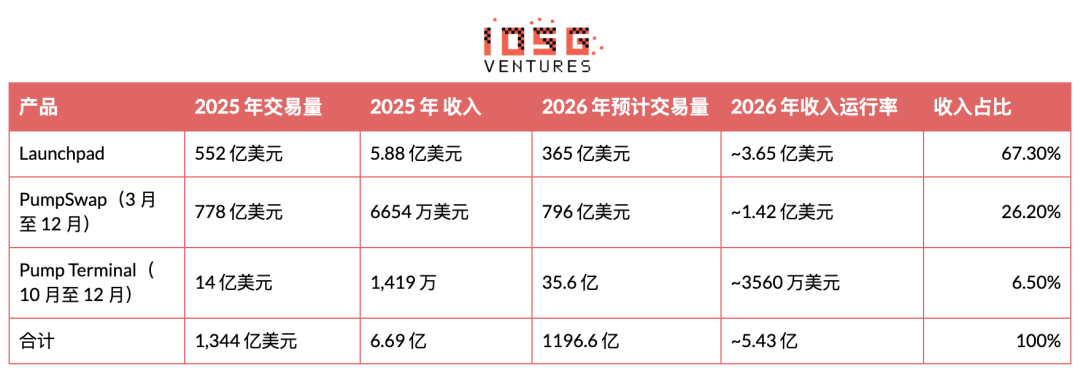
現在約32.7%の総収入は非Launchpad製品から来ており、収入の多様化がすでに効果を見せ始めています。
現在、このプラットフォームの約32.7%の総収入は非Launchpad製品から来ており、収入の多様化を実現し、他の分野での成長を目指して初期の成功を収めていることが明らかです。
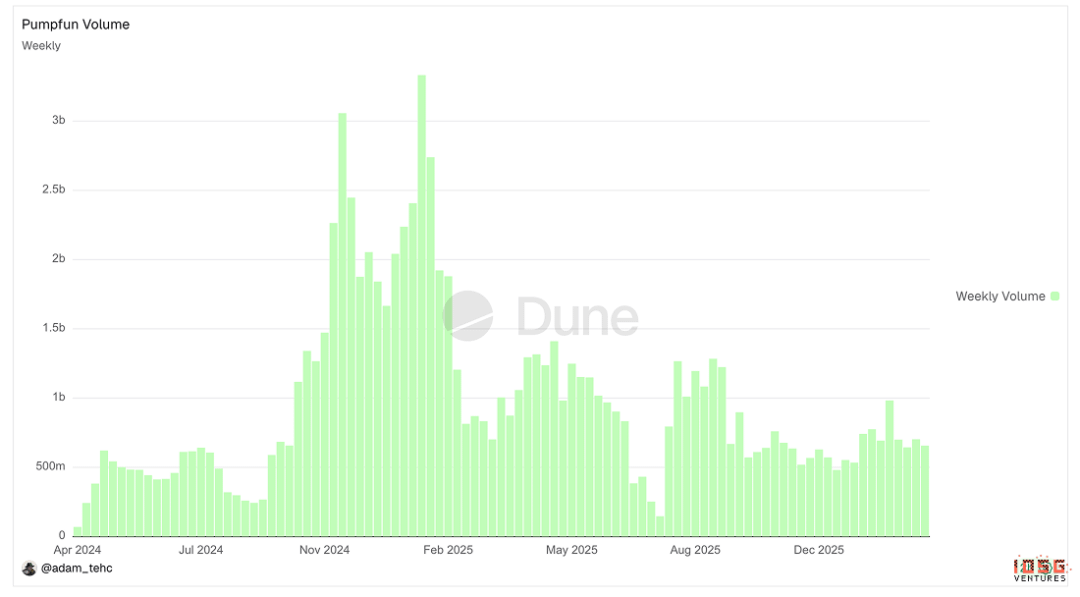
▲ Pumpfun 取引量グラフ
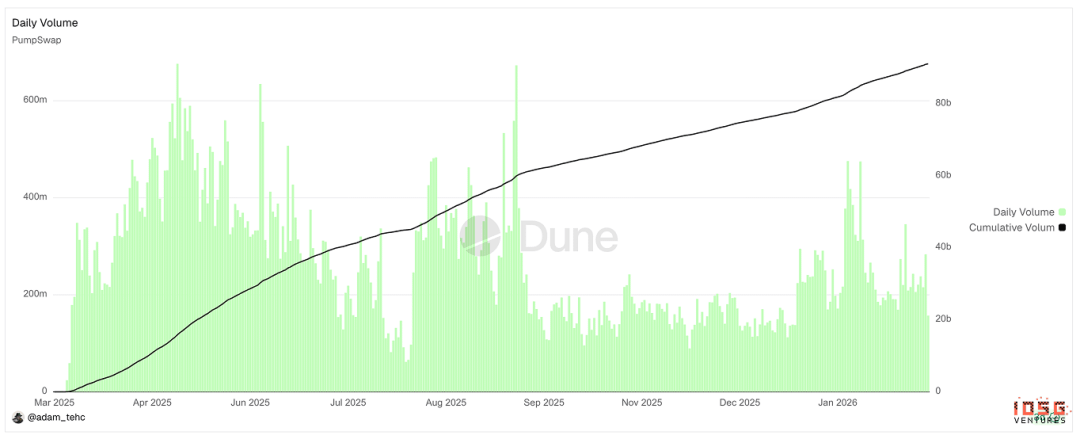
▲ Pumpswap 取引量グラフ
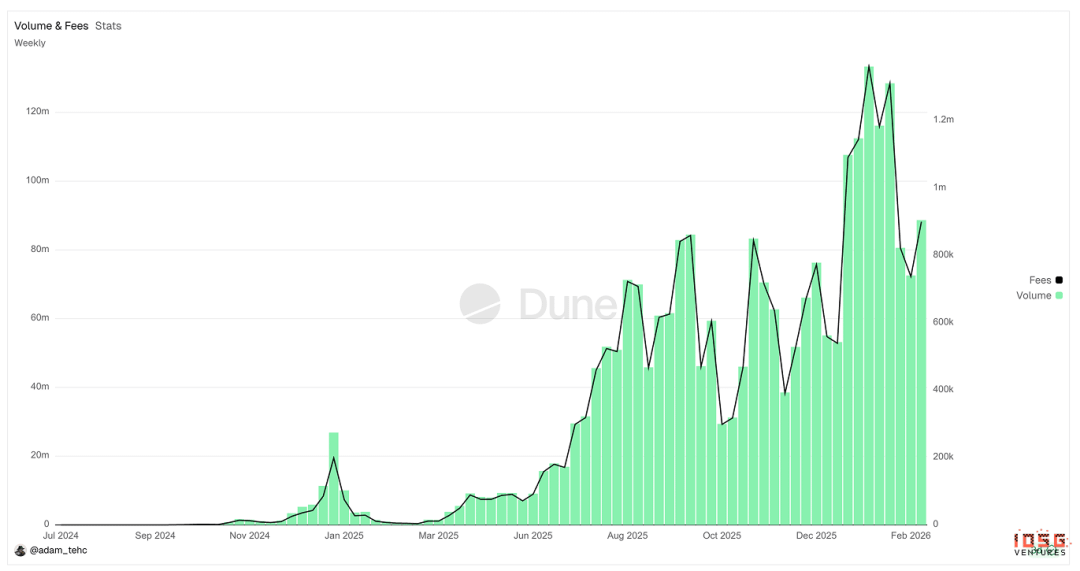
▲ Padre/Pump Terminal 取引量グラフ
Pump.funは取引のボリュームを操作していますか?
$PUMPの表面的な基本面は非常に強いように見えますが、核心的な問題は取引量が実際の経済活動を反映しているのか、それともユーザーとボットによって操作されているのかということです?
取引量の相関分析
論理は非常にシンプルです:自然市場において、LaunchpadとPumpSwapの取引量は正の相関関係を持ち、時間的な遅延があります。Launchpadの活発さは、実際の投機的関心が高いことを意味し、一部の資金は卒業メカニズムを通じてPumpSwapに流入し、上場後の取引を支えます。
深刻な洗盤取引が存在する場合、この関係は断裂します。Launchpadの取引量は人為的に押し上げられ、トークンは偽の曲線活動に基づいて卒業し、PumpSwapに入るときには実際の買い手がいません。その結果、Launchpadの量は急増し、PumpSwapの量は横ばいまたは減少し、相関関係はゼロまたは負に転じます。
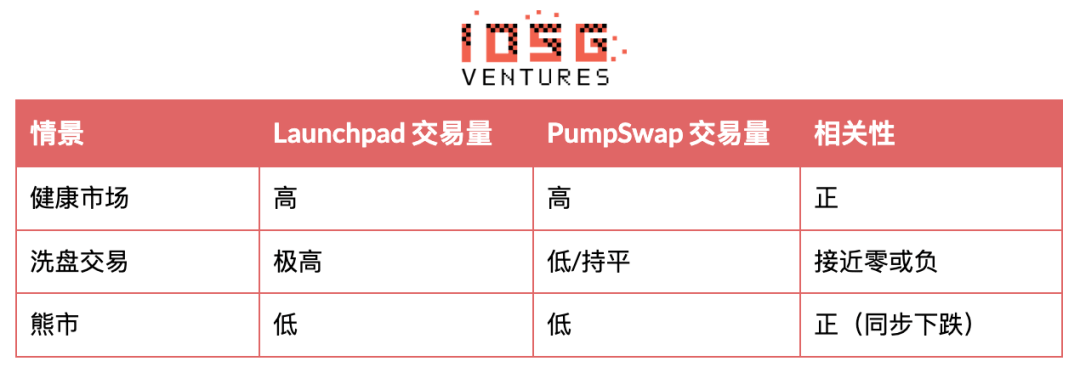
問題を最もよく示す信号の組み合わせ:卒業率の急上昇(より多くのトークンが人為的に曲線の閾値に達する)、同時に単一トークンのPumpSwapでの取引量は低位で急速に減少し、PumpSwapの流動性深度は卒業トークンの数量と同時に増加していません。
2026年1月以降のデータ:
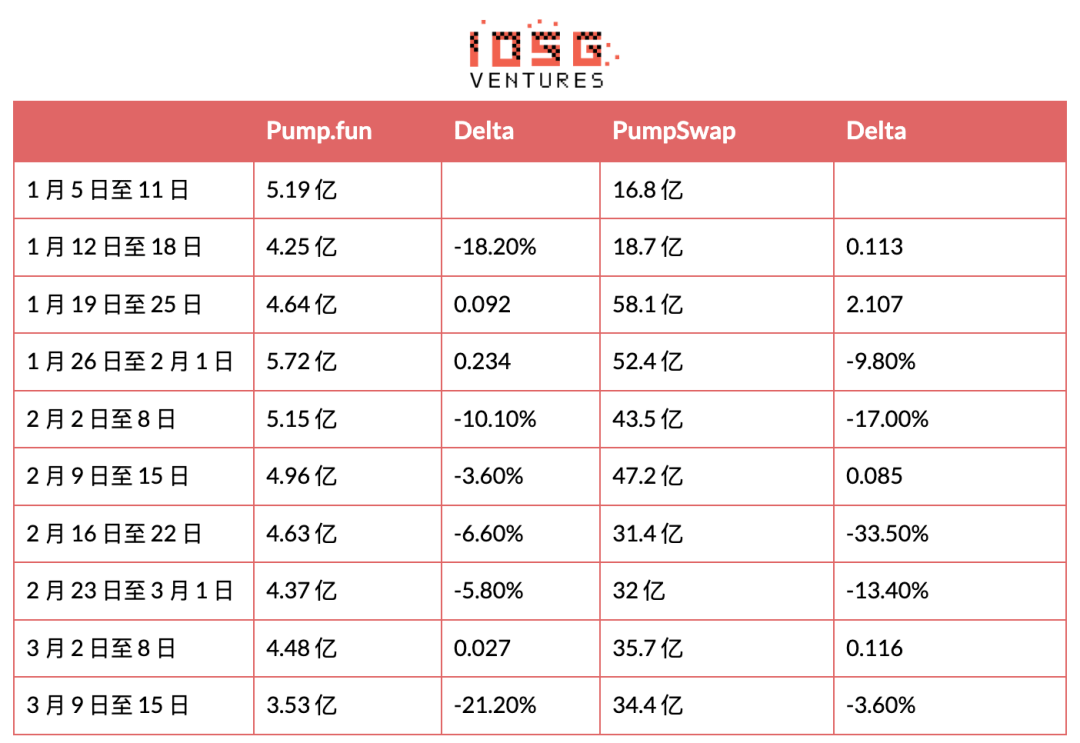
(最初の2つのデータポイントはPumpSwapの手数料とマーケットメーカーの政策調整に起因する異常であり、相関分析には含まれていません)
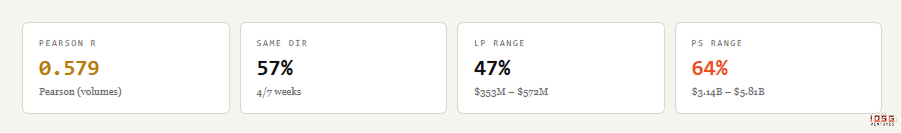
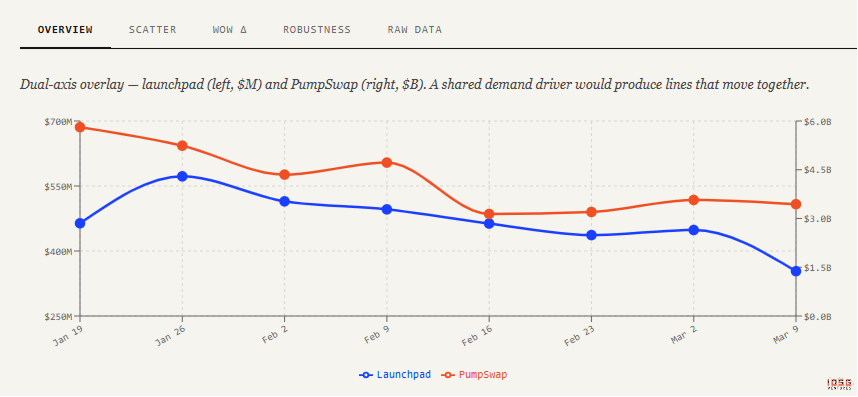
発見:
Launchpadの取引量は非常に安定しており、8週間で4億ドルから5.7億ドルの間で変動しています(約40%の幅)。大量のバンドラーとボリュームユーザーが取引量の底線を維持していることを考えると、これは驚くべきことではありません。
PumpSwapはより大きな変動を示し、同時期に35億から58億ドルの間で(約60%の幅)変動しています。主に1月中旬のMeme取引需要の急増とチームの追加インセンティブによって推進されましたが、Launchpadでは対応する量の増加は見られませんでした。
r = 0.579、中度の正の相関があります。サンプルサイズn=8の場合、p<0.05はr>0.63が必要であり、有意性の閾値には達していませんが、方向と強度は有機的成長仮説と一致しています。
ピザ大学論文
ピザ大学の研究者はPump.fun Launchpadに関する包括的なオンチェーン分析を行い、2025年9月から10月に発行された655,770種類のトークンのすべての取引をカバーし、Solanaの取引ログメタデータを通じてボットと人工取引を区別しました。
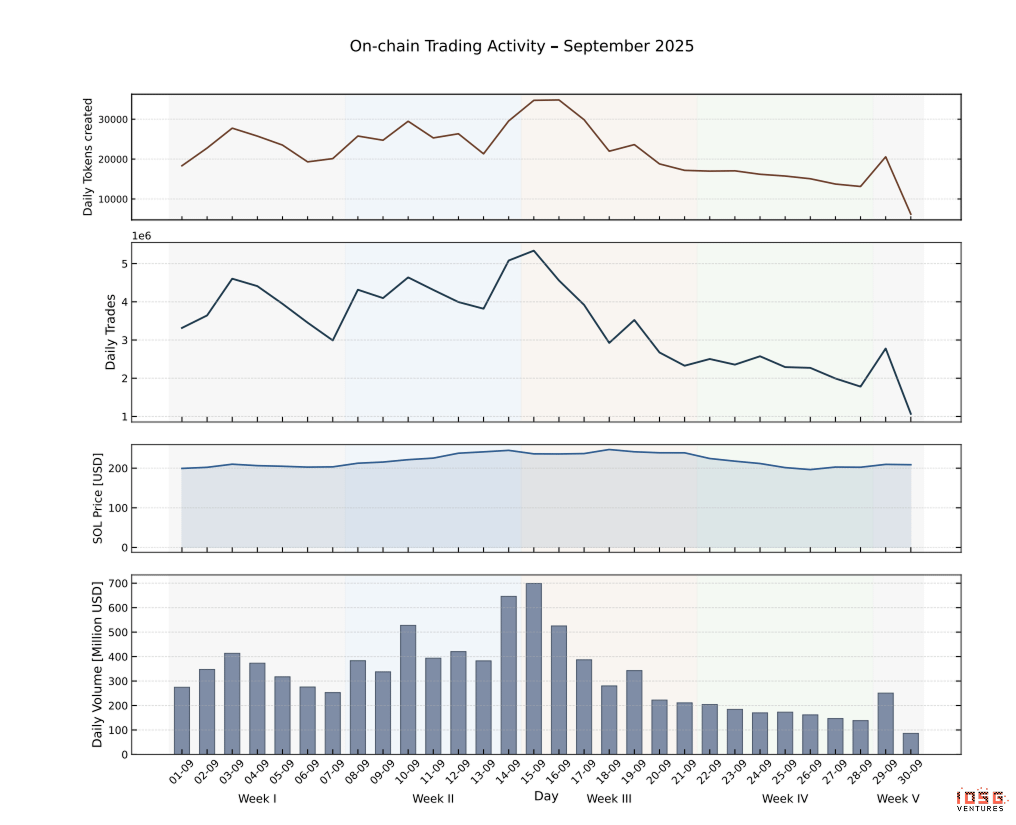
その中で4つの発見が虚偽の取引問題に直接関係しています。
大規模な人工買いは卒業の最強の予測指標です。
卒業の最強の予測信号は、少数の大規模な取引を通じてSOLを迅速に蓄積することです。成功した卒業の中央値は約457回で、トークンの作成から卒業まで約4.4分かかります。このモデル(異なるウォレットからの大規模かつ低頻度の資金投入)は、調整的な人為的投機(Telegramグループの買い煽り、KOLの炒作)や連続的な価格引き上げと一致しており、高頻度のボリューム取引ボットによるものではありません。逆に、ボットが主導するトークンは多数の小規模な取引を蓄積し、その後卒業前に停滞します。
ボット活動は実際には卒業を抑制しています。
初期の曲線段階の後、ボットが活発なトークンの卒業確率は体系的に低くなります。その時、卒業要件は曲線上で約85 SOLを蓄積することでした。ボットがボリュームを駆使して卒業する場合、ボットが活発なトークンの卒業率は高くなるはずですが、データは逆です。
理由は構造的です:卒業時、Bonding Curveは仮想準備金から本物のAMM準備金に移行し、有効な流動性深度は離散的に減少します。卒業前(仮想準備金が支持する深度の下)で売却する方が、卒業後に売却するよりも利益が大きいのです。
研究は、2025年9月に上位10のトークン発行者がそれぞれ単月に2000種類以上のトークンを発行し、各トークンが卒業閾値に達する前にウォレットクラスターによって引き起こされた統計的異常売却系列が観察できることを発見しました。バンドルトレーダーとスナイパーは、曲線の上昇によって引き寄せられた小口投資家の需要に対して売却するためにポジションを事前に構築しました。
論文の結論:プラットフォーム上の大多数のボットは先行者であり、参加および退出時に人間の対戦相手から価値を奪っています。彼らは卒業閾値をクリアするための洗浄取引者ではなく、大量供給を購入/蓄積し、卒業時に小口投資家に売却します。これはボリューム取引とは異なります。
SOLの純流入は持続的に正であり、構造的にボリューム取引とは互換性がありません。
論文は、完全なデータセットのSOLの純流入量を計算しました(曲線のSOLの総額から売却抽出されたSOLの総額を引いたもの)。単月の観測期間内で、エコシステムは約16万SOLの純保存を累積しました(2025年9月の価格で約3200万ドル相当)。
これはボリューム取引のハードテストです:関連ウォレット間の循環取引量は、純資本流入をゼロに近づける可能性があります。3200万ドルの純保存と大規模な循環取引量は構造的に互換性がなく、実際の外部小口資本が引き続きLaunchpadに流入していることを示しています。各取引は1.25%の手数料を支払い、損失を生じ、プロトコルの収入を提供します。
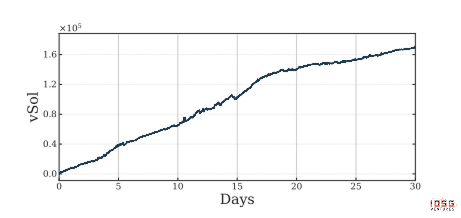
論文は私たちの取引量相関分析の結論と一致しています:Launchpad上の大量の取引量は、バンドルトレーダーとスナイパーによって引き起こされ、取引量の底線を形成しますが、ボリューム取引ではありません。違いは重要です:ボリューム取引が生成する純プロトコル収入はゼロ(関連ウォレット間の費用が相殺される)ですが、出荷を引き上げることは各取引において実際の費用を生み出します(プラットフォームに支払う実際の小口投資家取引相手からの)。約3.9億ドルのARRは、プラットフォームが出荷を引き上げるエコシステムを通じて実際の小売取引量を収益化していることを証明しています。
トークン経済
買い戻し
現在、Pump財団はすべての製品ラインの100%の収入を公開市場での$PUMPの買い戻しに使用しています。2025年7月15日に100%の収入買い戻しを発表して以来、8ヶ月間:
流通量の27%を買い戻し、総供給量の9.6%をクリアしました。
比較:Hyperliquidは2024年11月から買い戻しを開始して以来、総供給量の4.1%(流通量の約12.3%)しか焼却していません。
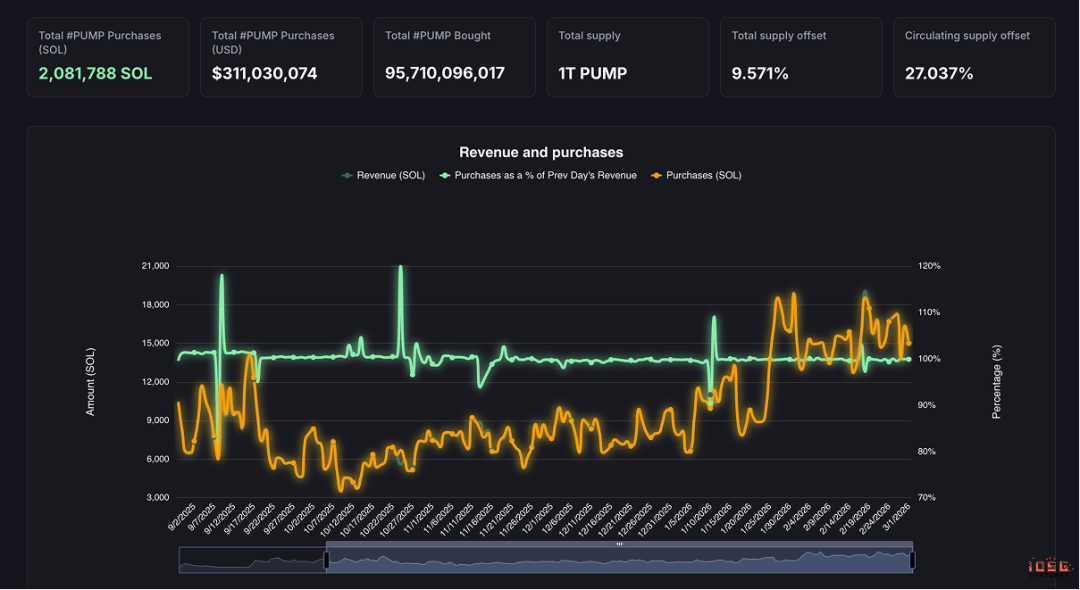
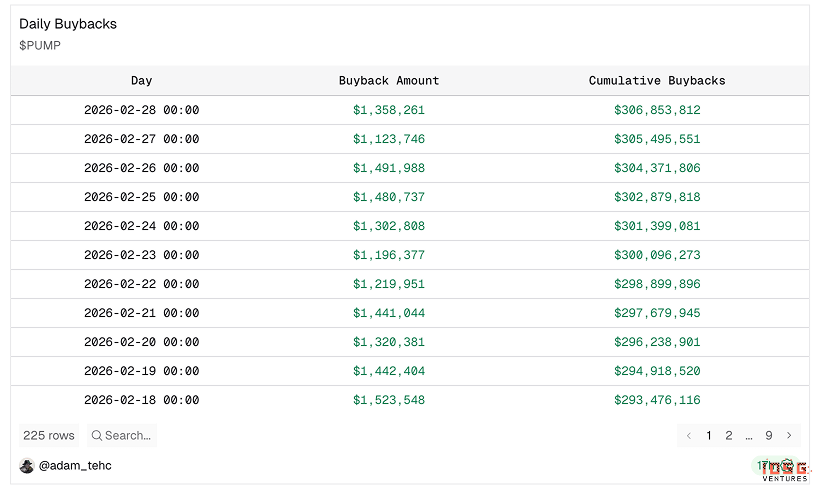
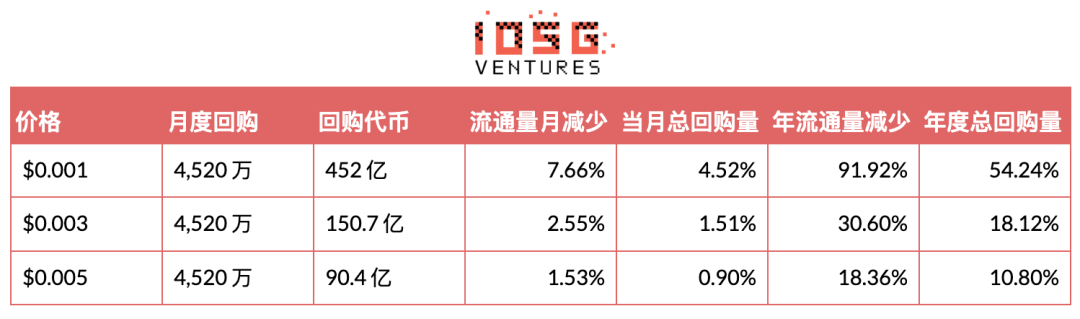
現在の価格と収入に基づいて、年率流通量清算比率は約45%に達しています。
供給構造とアンロック
総供給量:1,000,000,000,000 PUMP
流通量:430,000,000,000(43%)
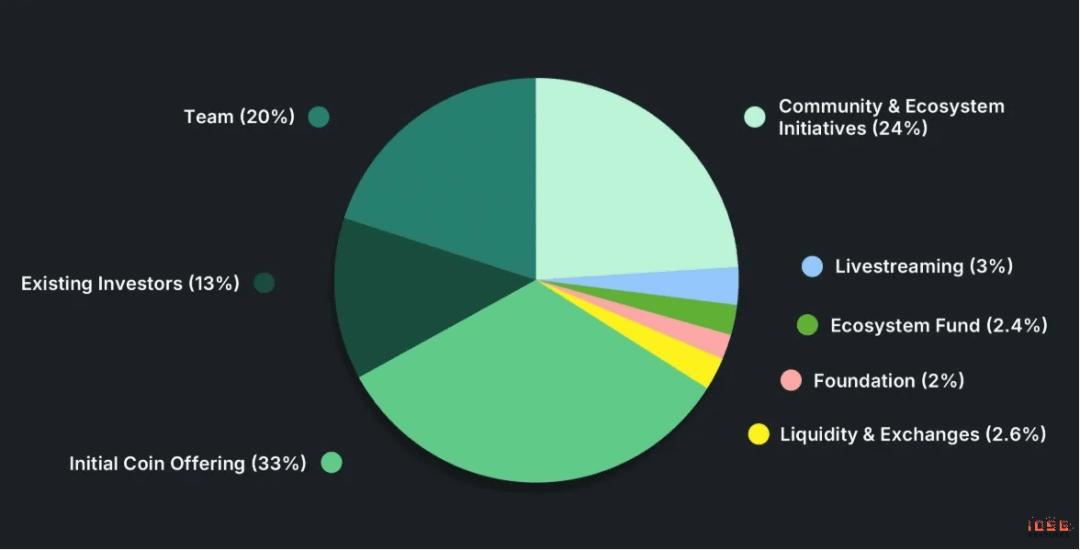
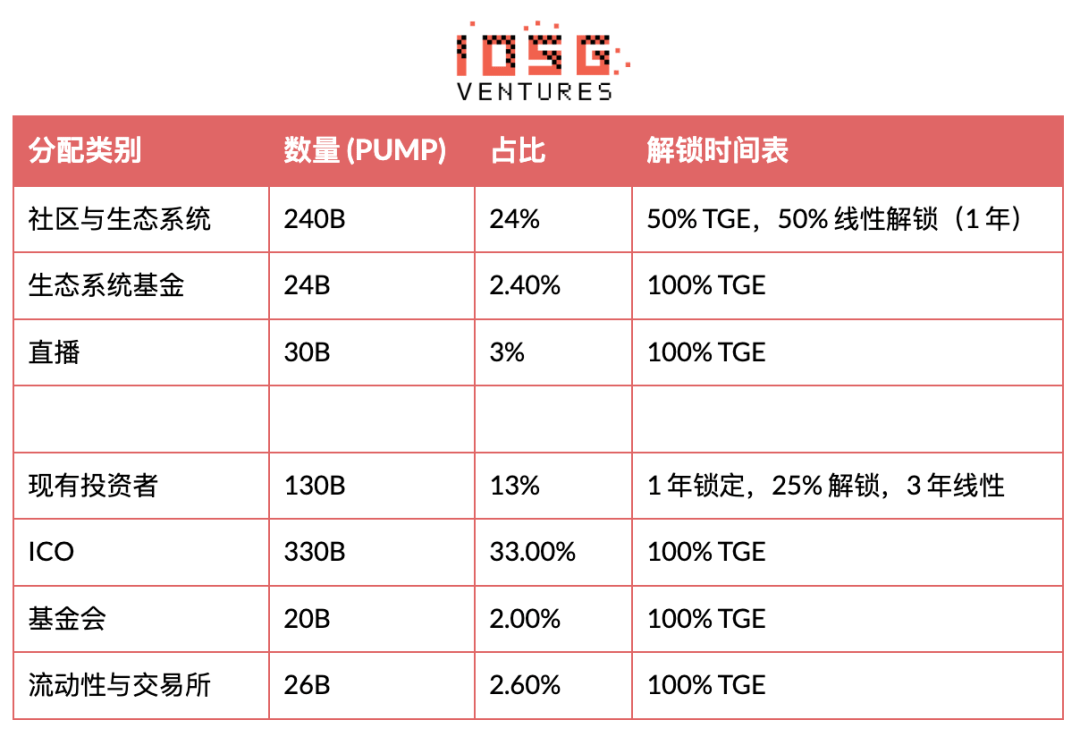
残りのロック:総供給量の約58%
主要なアンロックノード:進行中:12%(7月時点で、毎月2%がコミュニティとインセンティブに使用されます)2026年7月:8.25%アンロック、その後36ヶ月で毎月0.68%
評価分析
ボリューム取引分析が成立する場合、$PUMPは過小評価されており、非対称な上昇スペースが存在します。
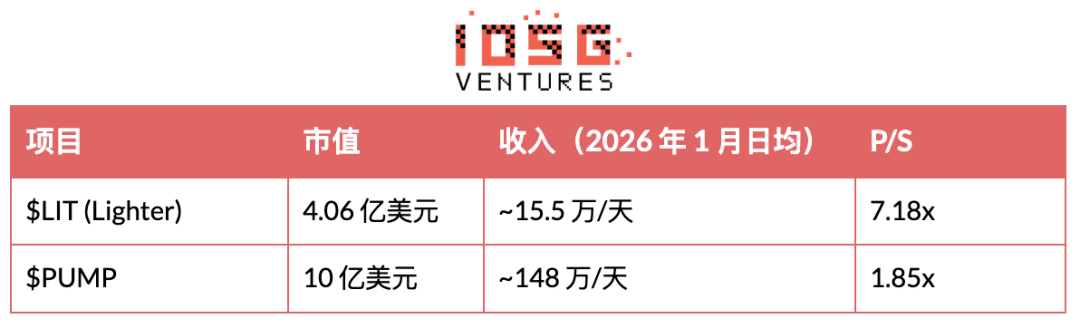
ディスカウントは3つの側面から来ています:
· 市場は収入の持続可能性に疑念を抱いています。
市場はPump.fun全プラットフォームの取引量を投機的かつ周期的であり、短期的なMeme活動と結びついていると考えています。投資家は現在の収益性を一時的なものと見なしています。現在のPERでは、買い戻しは財務的に増厚効果がありますが、評価モデルには含まれておらず、基礎的な仮定は収入が大幅に圧縮されることです。論点は、Pump.funが現在利益を上げているかどうかではなく、24ヶ月後にも利益を上げることができるかどうかです。
· 機関のカバレッジの欠如
私たちは15のTier 1のセカンダリファンドとVCにインタビューし、彼らの$PUMPに対する見解を理解しました。15社のうち1社のみがボトムアップ分析を用いて積極的に$PUMPを追跡しています。ほとんどの機関は新しい製品スイートのモデリングを行っておらず、製品ラインごとに収入を分解しておらず、取引量の持続可能性に対するストレステストも行っていません。
カバレッジの欠如により物語の真空が生じ、価格設定はより市場の認識によって駆動され、財務分析によってではありません。その点で$HYPEはより深い機関支持、より多くの研究カバレッジ、より明確な製品ポジショニングを持ち、高く安定した評価倍率を支えています。
自己強化効果の一例:Memeインフラストラクチャに関連する資産はデフォルトで投機的かつ短命であると分類され、取引行動もそれに続きます。市場はこの認知フレームを更新するために、複数の周期にわたる時間とデータを必要とします。Pumpの収入がより広範な暗号市場の調整の試練に耐えるまでは、また機関のカバレッジが拡大する前は、評価の圧縮が続く可能性があります。現在のキャッシュフローがどうであれ。
経営陣への信頼はまだ確立されていません。
投資家の懸念は、Meme以外の長期ビジョン、資本配分の規律、製品ロードマップの実行、ウイルス的成長から持続可能なプラットフォーム経済への移行に集中しています。
市場は通常、創業者主導の高成長プラットフォームに対して低い評価倍率を与えますが、プラットフォームが市場の変動の中でレジリエンスを示し、成長が持続可能なプラットフォーム経済に変換できることを証明するまで、評価が低いままである可能性が高いです。PumpがPumpSwapやPump Terminalなどの製品を通じて持続的な収入の多様化と堅実な実行を示すまでは、このディスカウントは大いに存在するでしょう。
原文リンク