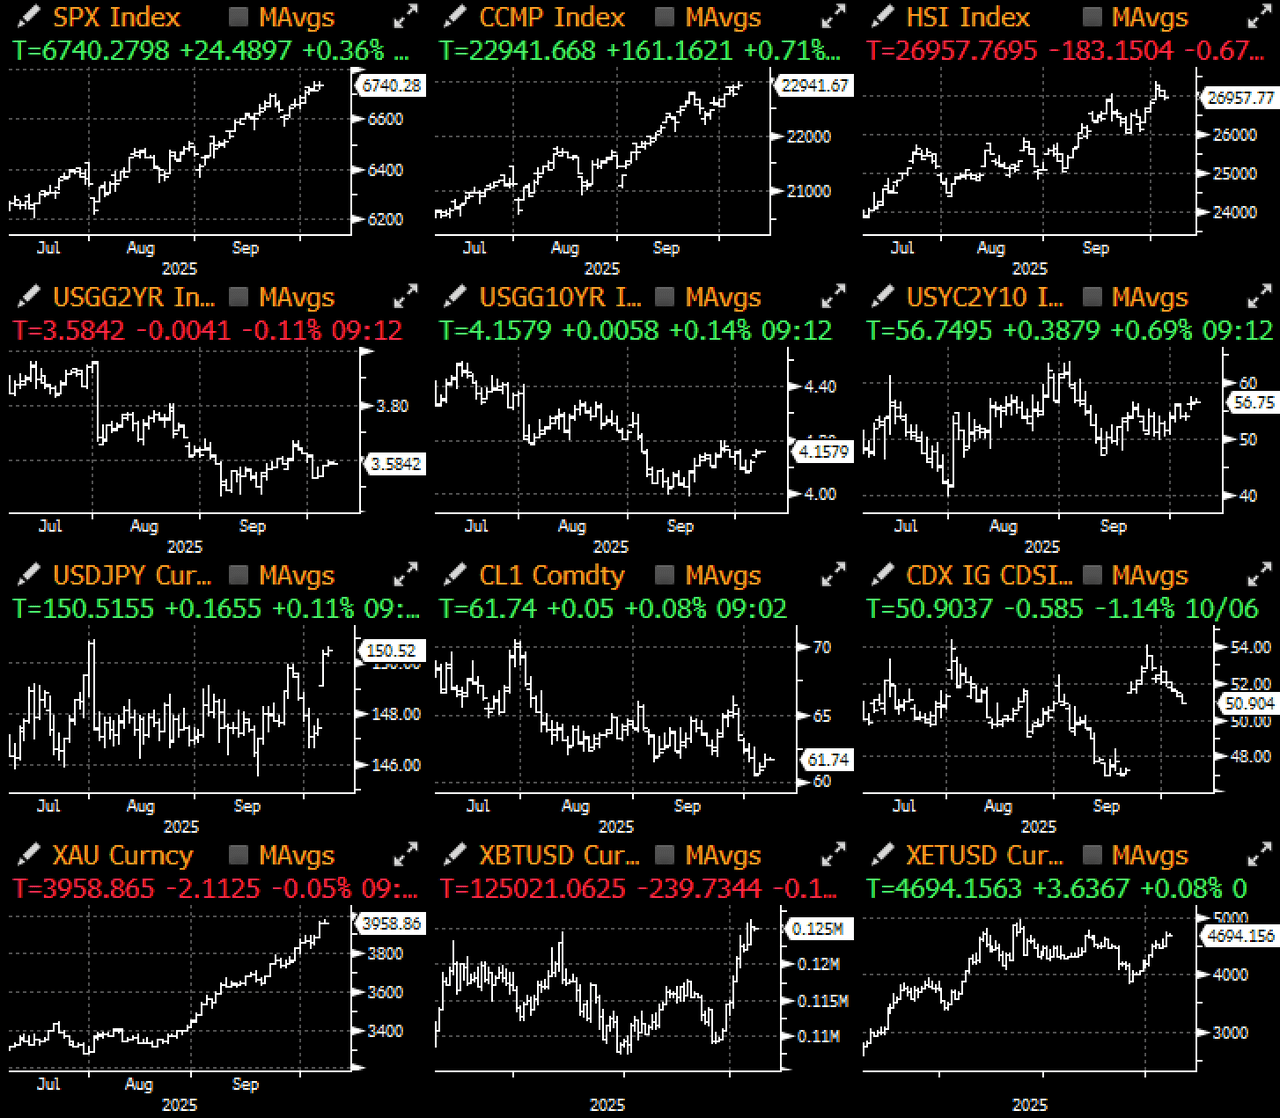
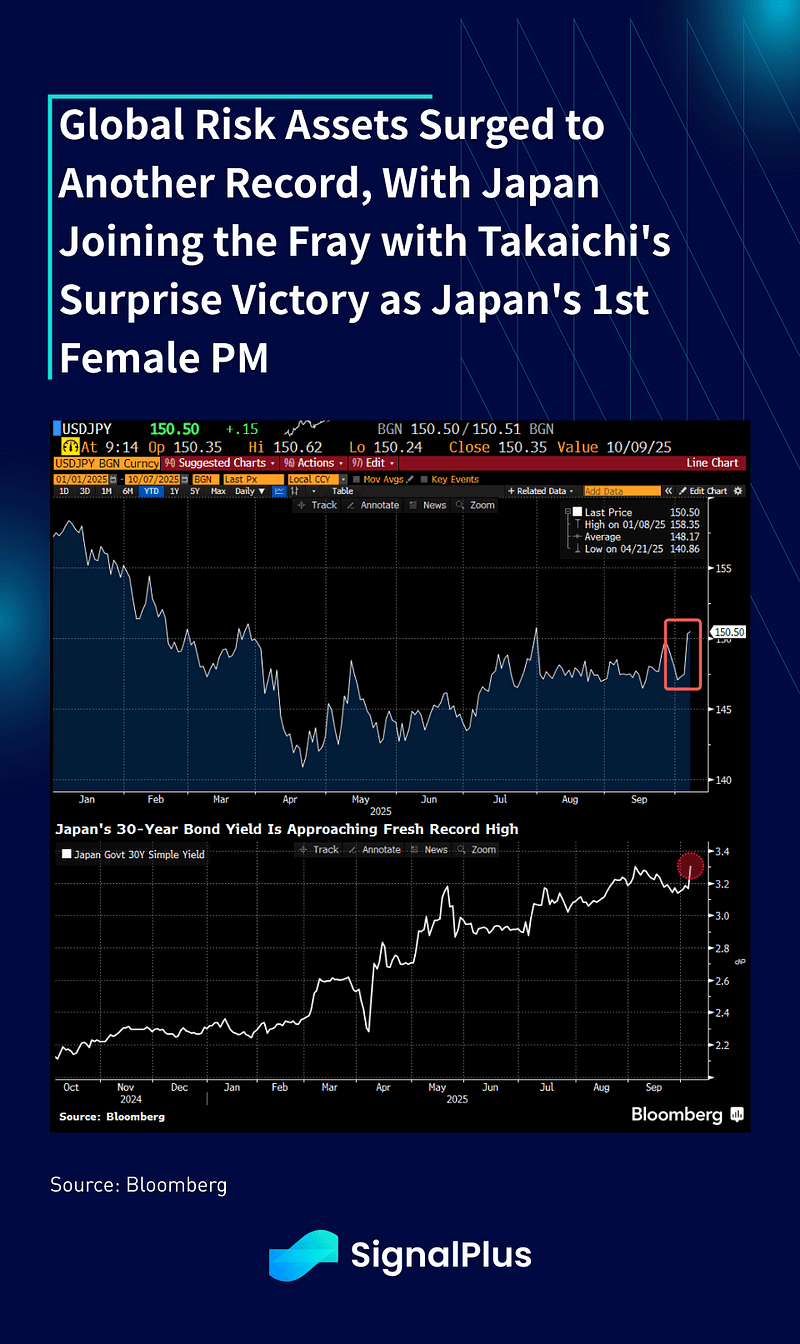
過去数年と同様に、市場はアップトーバーの爆発的なスタートを楽しみ、BTCと株式は新たな ATH へとラリーし、米国株は再び何十億ドルものOpenAI/AMDの取引に支えられ、一方で日本株は高市さんの驚きのリーダーシップ勝利を受けて5%急騰しました (JPY FX -2%)。
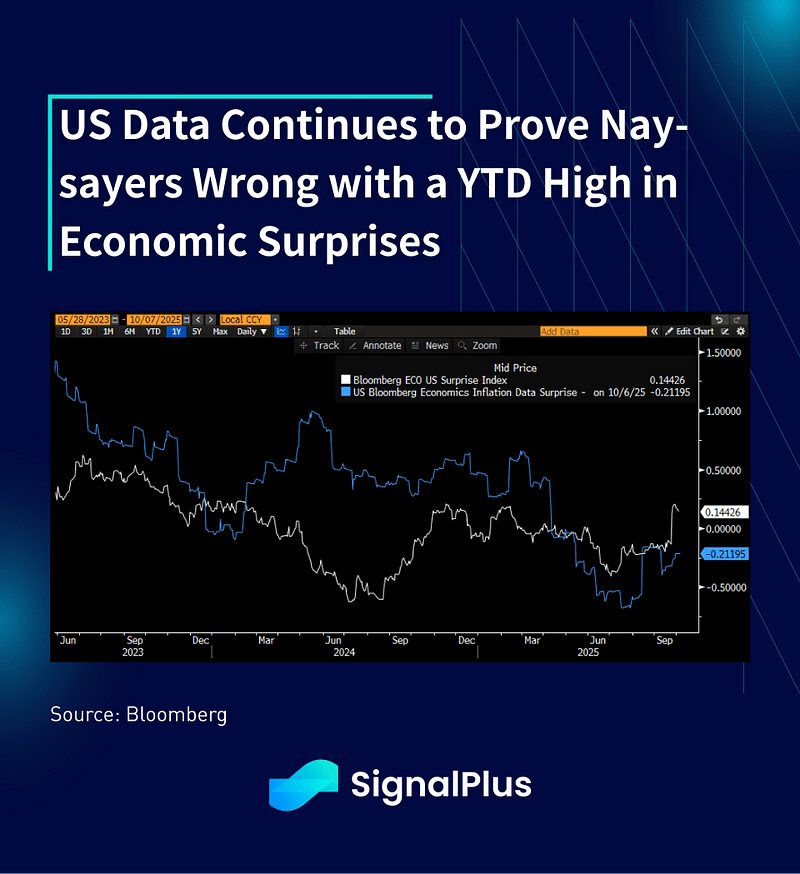
政府の shutdown によるデータのブラックアウトにもかかわらず、半導体 (+4.4%)、バイオテクノロジー (+10%)、および消費財 (+3.6%) に牽引されて、株式のラリーは続きました。先週のデータのいくつかは、低下した期待に対してYTDの高値でサプライズを見せており、堅調な米国経済を示し続けています。米国のGDPは、2026年に向けて大幅な回復を見せる前に、Q4で底を打つと広く期待されています。そして、十分なシステムの流動性とたくましい米国の消費者のおかげです。
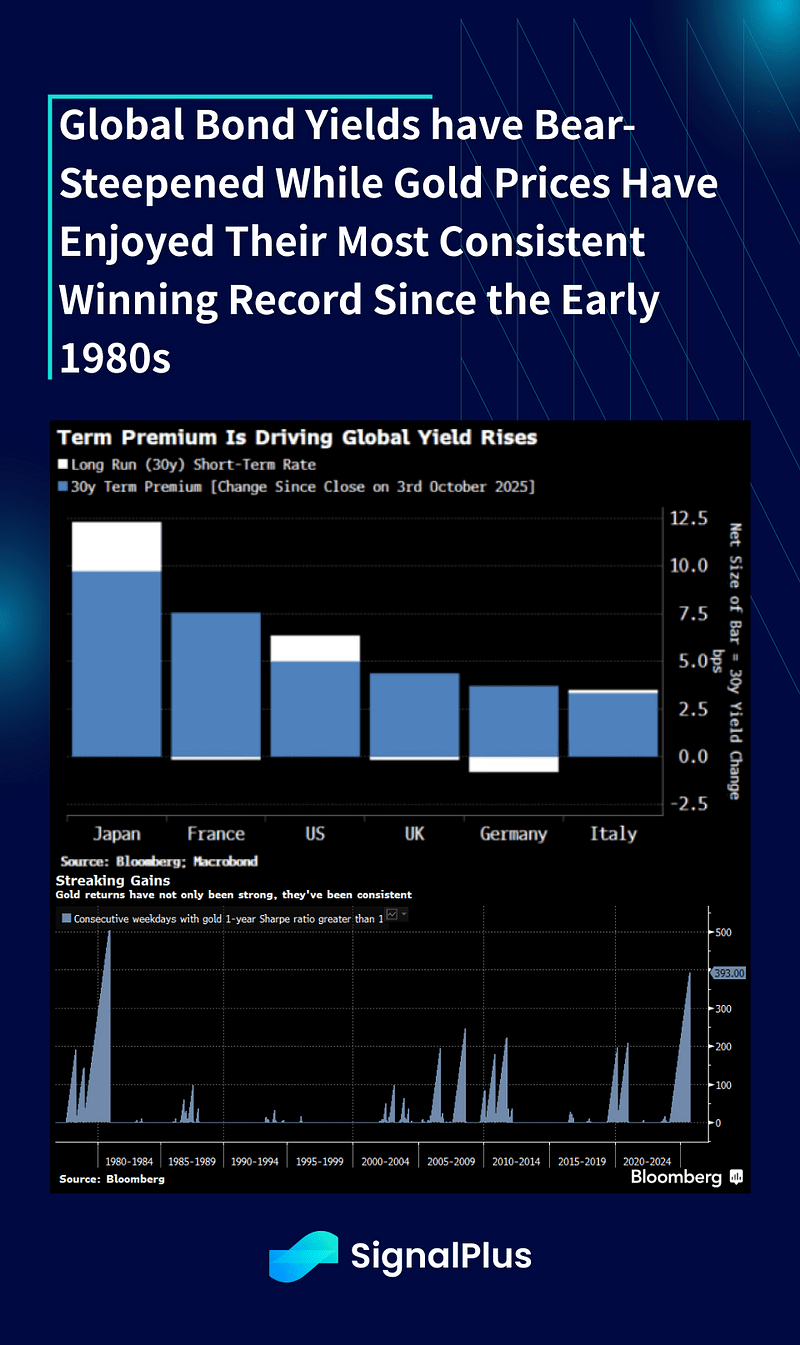
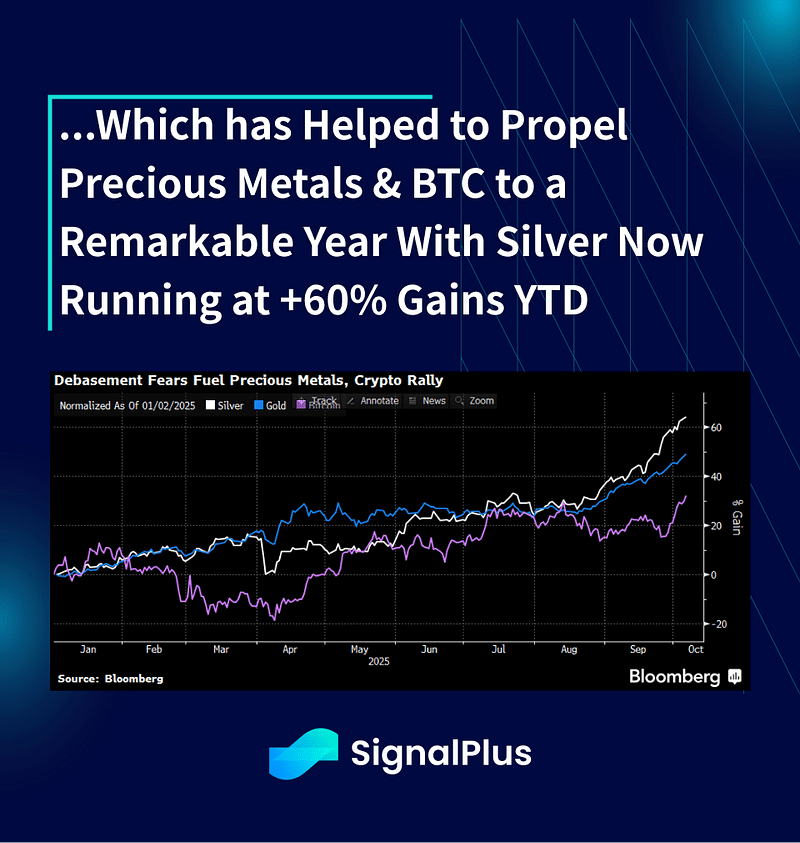
先週の最大の負け組はグローバル債券で、米国、中国、そして今やおそらく日本からの強気な財政支出計画を背景に、利回りの上昇に対する再度のストレスが見られました。これらはすべて、リスク資産がATH(史上最高値)を更新し、インフレ圧力が依然として誰もが最優先で意識している状況で起きています。フランスで突発的な政治危機が表面化(ルクルノ首相の辞任)したことも、債券市場の悩みを増やしましたが、その一方で恩恵を受けているのはゴールドです。ゴールドは1980年代初頭以来で最も良い連勝記録をつないでいます。
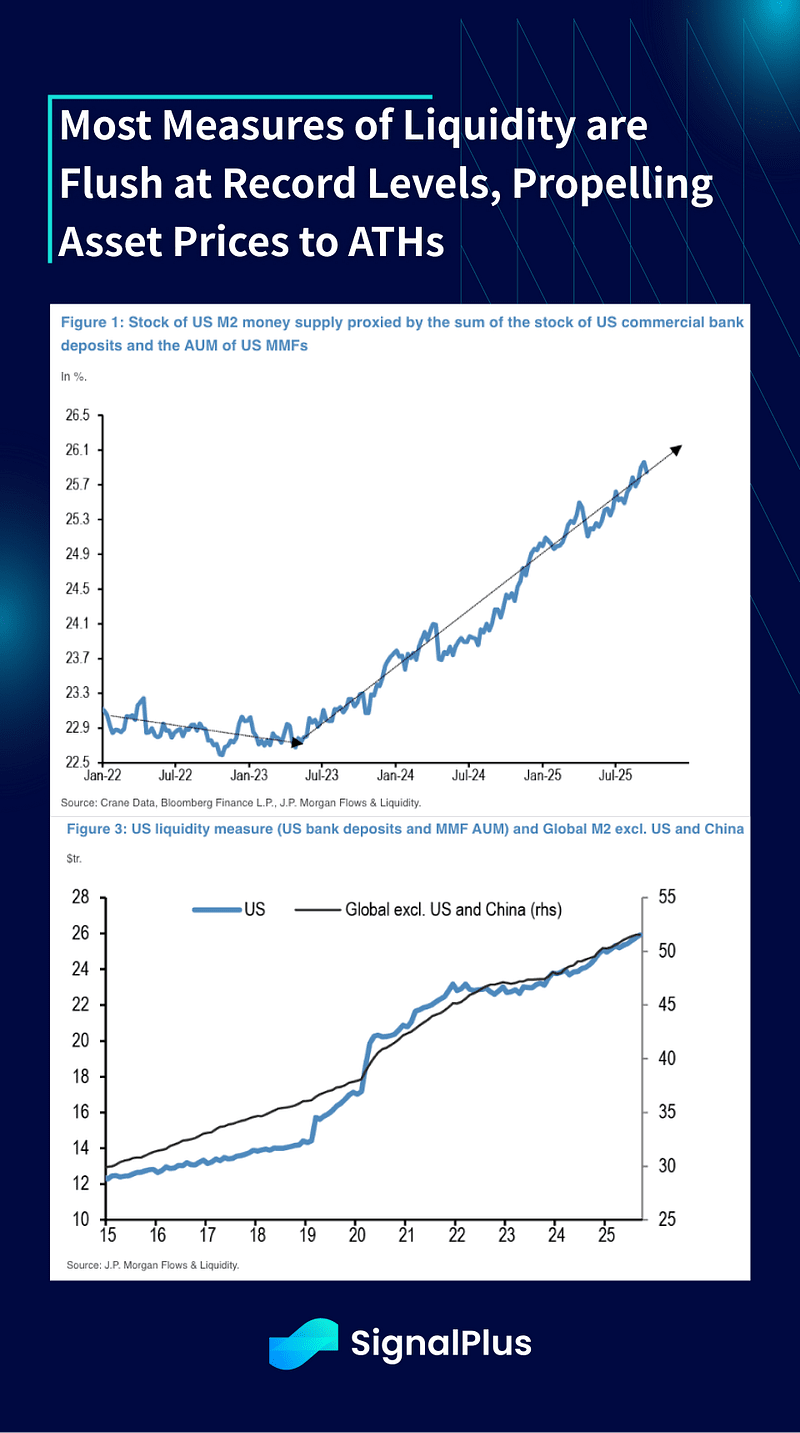
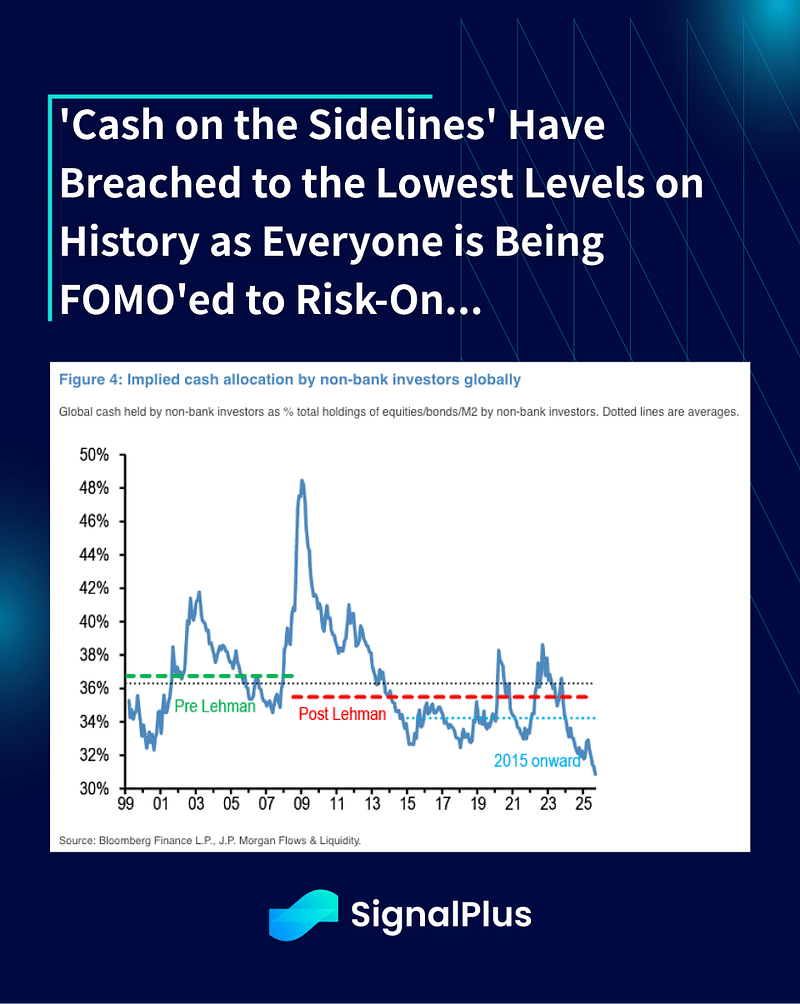
現在の「フィアット切り下げ(通貨の実質価値低下)」というテーマは、止まることなく続いています。M2流動性の大半の指標、貸出供給、そして他の信用供与の利用可能性を示す指標の多くが、記録的な「お金が出やすい(money-easiness)」水準を示しており、その結果、JPMの試算に基づくと、現金の配分は歴史上最も低い水準になっています。
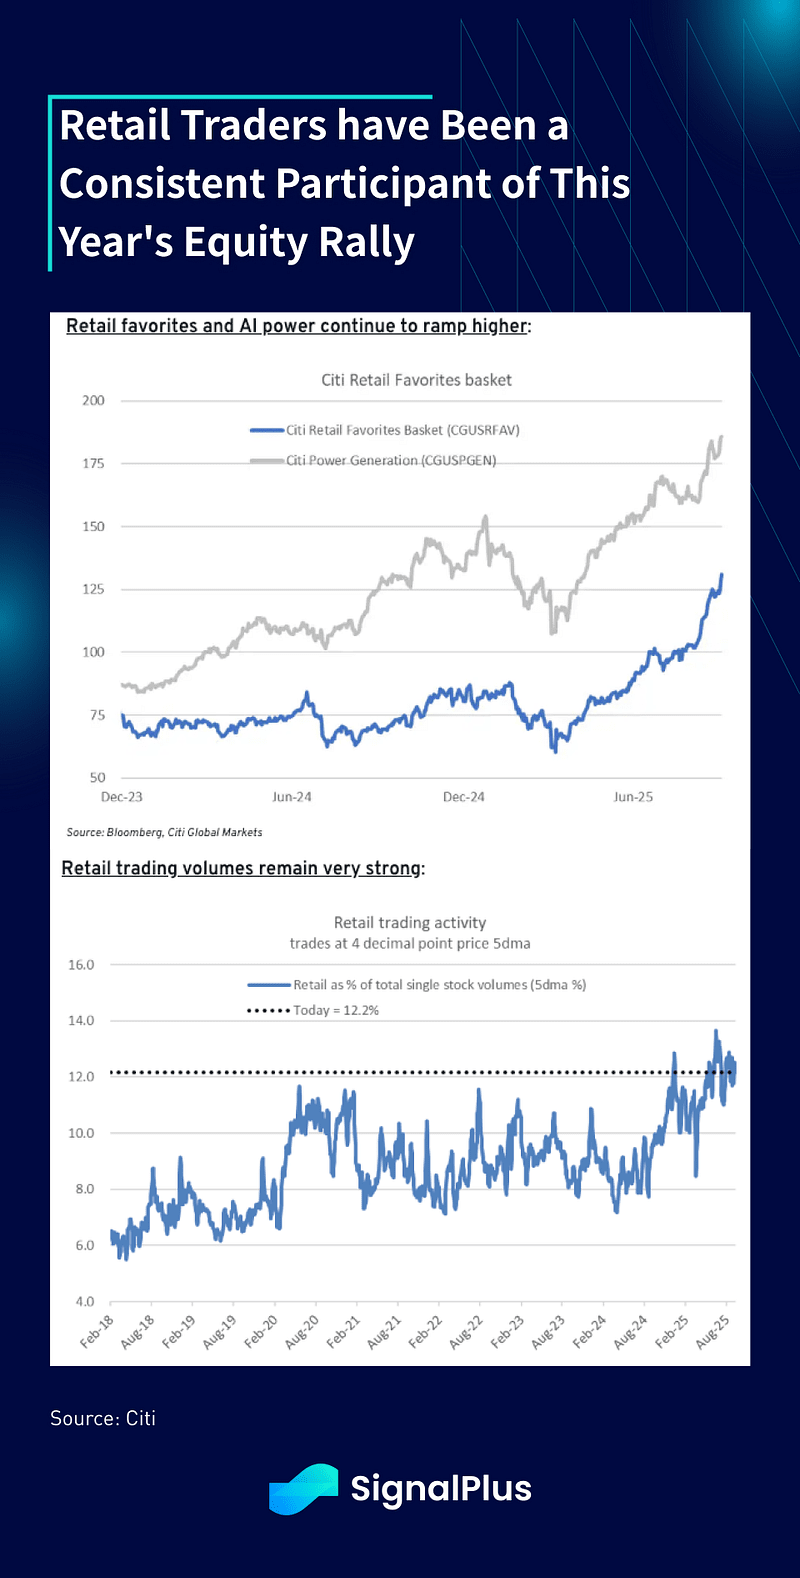
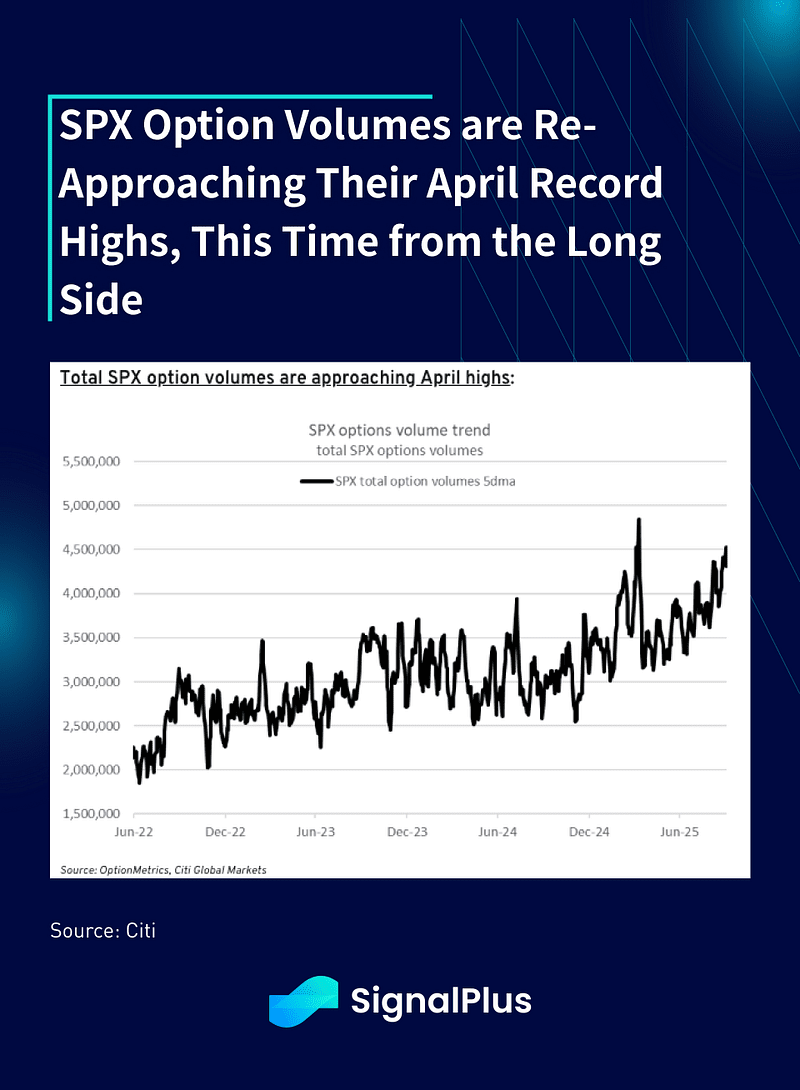
もう一度言うと、リテール(個人)トレーダーは今回の上昇局面から利益を得ています。彼らは今回の動きの主要な参加者であり、単一銘柄の出来高のうち12%以上を占め、SPXオプションの出来高も4月の高値へ再接近しています。トランプ大統領が、プラスの資産効果によって米国経済を「マネタイズ」しようとする取り組みが、意図したとおりに機能しているように見えます。
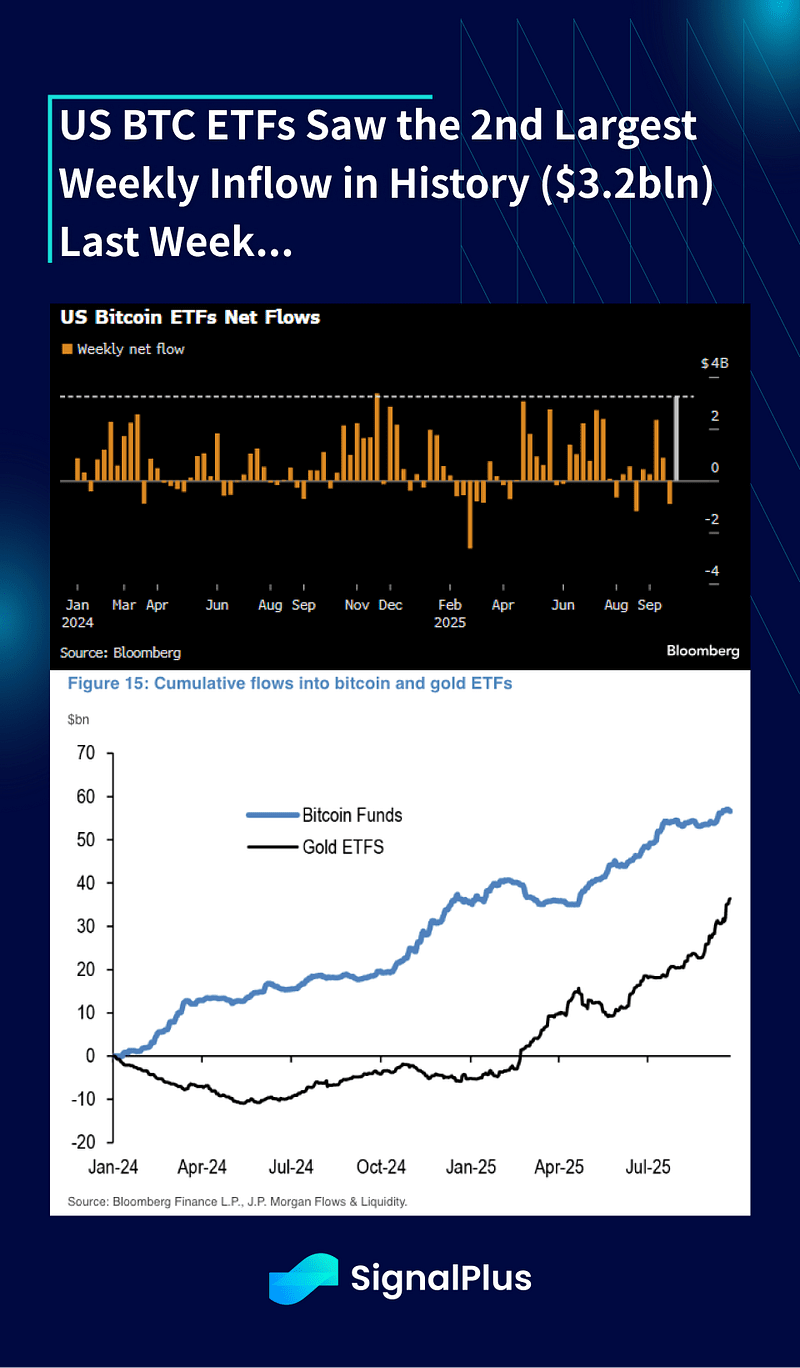
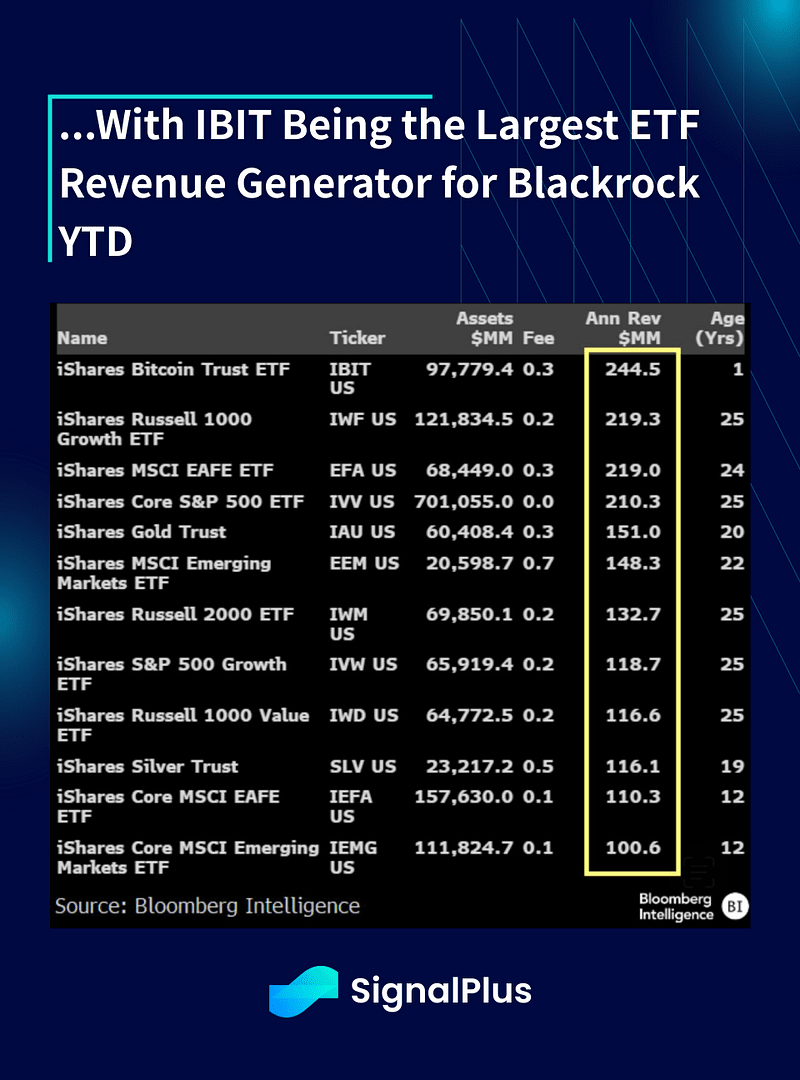
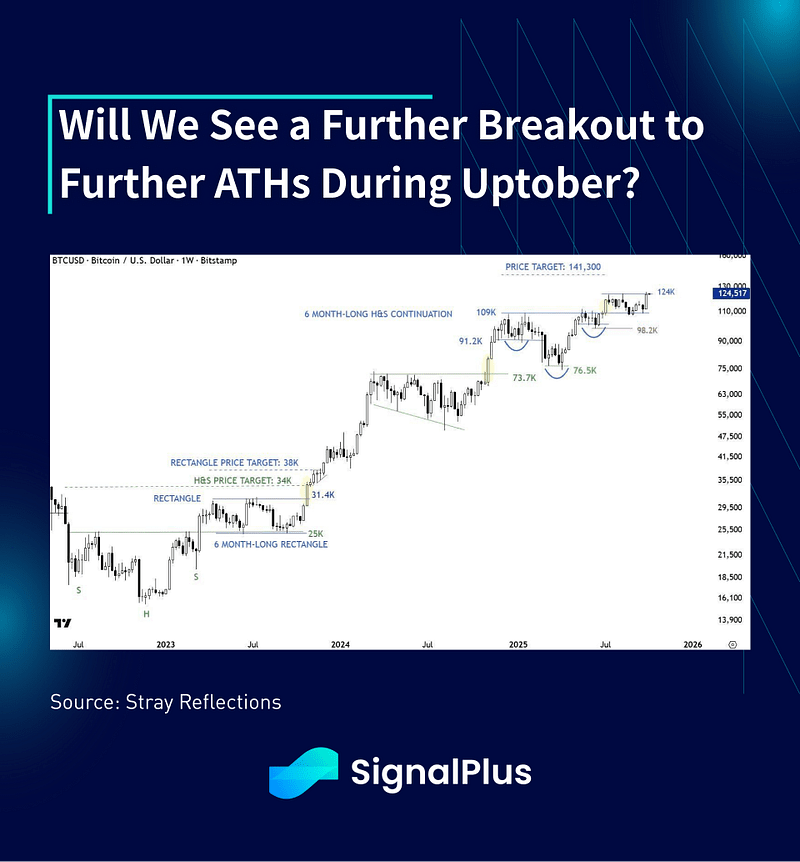
負けじと、BTCもETF買いの再燃を受けて、ATH(新高値)を更新しました(126kドル)。昨年は米国投資家がBTC ETFに32億ドル超を流入させており、史上2番目に大きい週となっています。ブラックロックのIBIT ETFにおけるオープン・インタレストも、金曜時点で過去最高の498億ドルに上昇し、現在ではメガ資産運用会社にとって単一の最大ETF収益源になっています。新規に立ち上がった商品としては、まったく驚異的な快挙です。
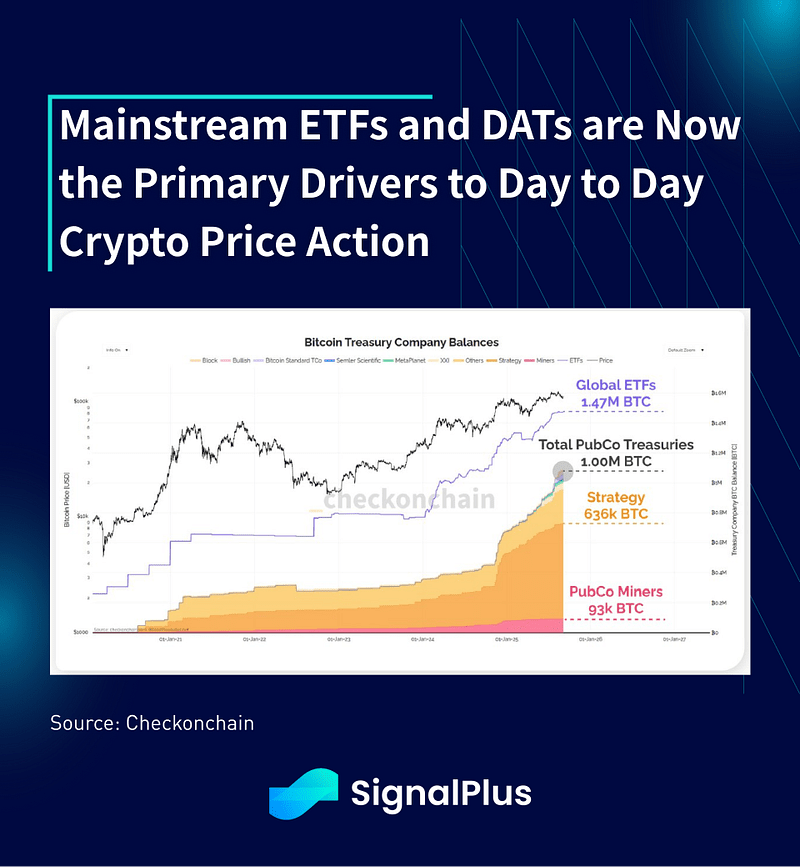
BTC ETFは現在、1.47M BTC超(約90%の米国支配)を保有しており、次いでDATが1M BTC(MSTRが0.63M)です。採掘(マイナー)はわずか93Kにとどまっています。少なくとも日々の値動きを動かすという意味では、暗号資産に対するウォール街の買収が完了したと言っても、おそらく不合理ではないでしょう。
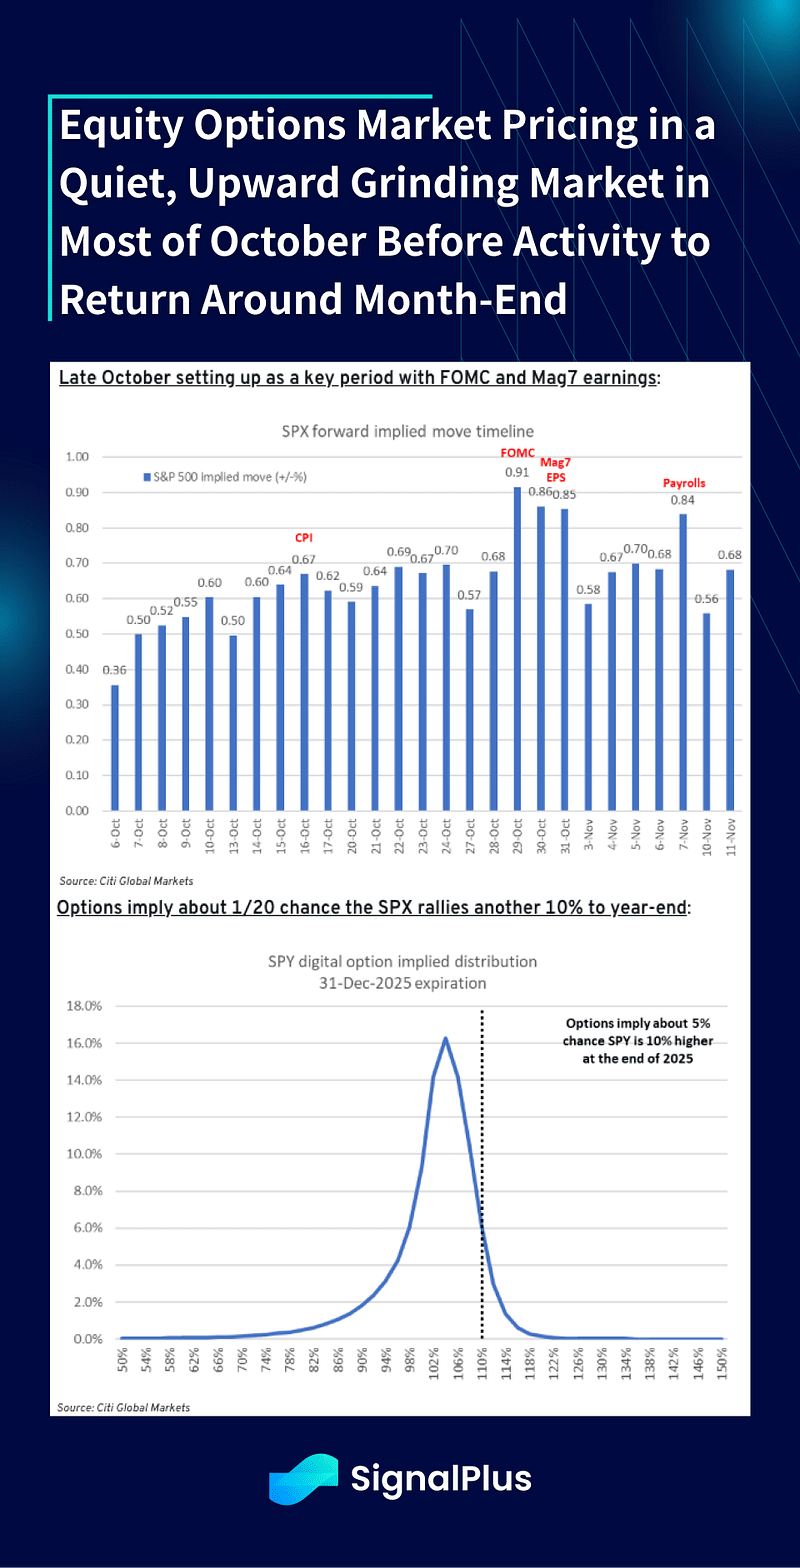
米国政府の一部閉鎖があるため、短期的に注目できるデータはあまり多くありません。状況は10月下旬にかけて、FOMCとマグニフィセント7(Mag-7)の決算で一段と加熱しそうです。オプション市場では、年末に向けてSPXがさらに10%上昇する確率を、荒っぽくも5%と織り込んでいます。そして現時点では、その見方を打ち消すネガティブな材料を見つけるのが、ますます難しくなっています。
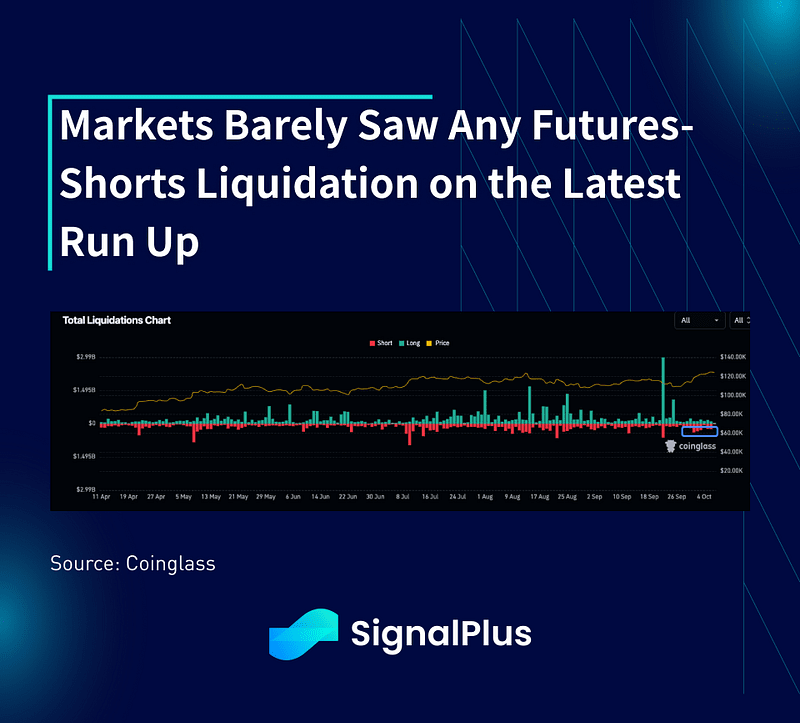
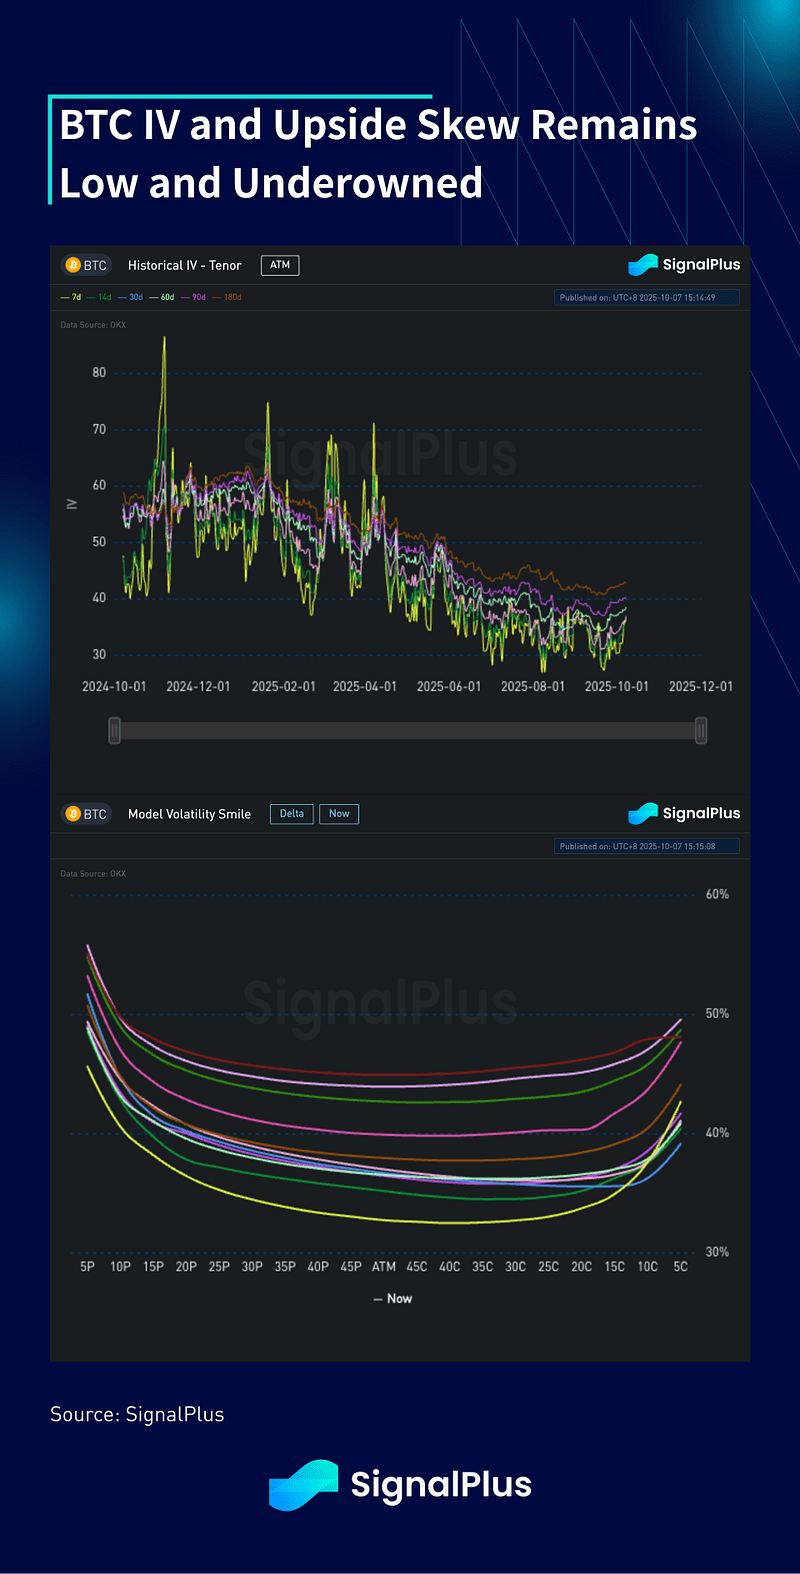
暗号資産では、直近のギャップアップ(ETF買い)に伴うショートの清算はほとんど見られませんでした。これは、参加者が過度に弱気でなく、リスクエクスポージャーが最小であることを示唆します。BTV IVは依然として非常に低いままであり(さらにETH IVとの間のギャップは過去最高)、スキューもほとんどプラスに留まっています。つまり、その間の抵抗の道筋は、Uptoberがその名のとおりに進むのであれば、より高いところにある可能性があります。
いずれにせよ、今後数週間の主要なドライバーは株式のリスク・センチメントであり続けるでしょう。どうぞ良い時間を、そして地域の皆さまにハッピー・ゴールデンウィークを!