


原文タイトル:(解読 Polymarket 昨夜重大更新:手数料拡大、自主管理、新たなインセンティブ)
原文著者:Asher,Odaily 星球日報
先週の土曜日、Polymarket 公式チームメンバー Mustafa が X プラットフォームで発表し、来週の月曜日に重大なニュースを発表する予定です。
Polymarket 公式チームメンバーの先週末の動向
果たして、Polymarket 公式は昨晩から今朝までに多くの重大な動向を発表しており、次に Odaily 星球日報が最初に皆さんに一つ一つ解説します。
市場完全性ルールの更新、反内幕、反操縦
昨晩、Polymarket はその DeFi プラットフォームおよび CFTC 管轄のアメリカ取引プラットフォームの市場完全性ルールを更新し、内幕取引および市場操縦行為の規制要件をさらに明確にしました。
Polymarket の最高法務責任者 Neal Kumar は、「市場の繁栄は透明性に依存します。これらのルールの整備により、私たちは二つのプラットフォームにおけるすべての参加者に対する期待を明確にし、私たちが構築したコンプライアンスインフラを強調します。Polymarket の継続的な発展に伴い、私たちは既存の基盤を強化し、ユーザーと明確にコミュニケーションを取ることで、私たちの市場がその最大の利点を発揮するよう確保します——真実を明らかにすることです。」
新規則は三つの禁止行為を具体化しており、具体的には:
未公開情報を利用して取引を行うこと:もし参加者が対象事象の結果や可能な結果に関する機密情報を把握しており、その情報を使用することが他の人またはエンティティに対する既存の信任または秘密保持義務に違反する場合、参加者は契約の取引を行ってはいけません。
違法な情報源に基づいてポジションを取る:参加者は、他者から提供された機密情報を利用して取引を行うことはできません。この情報が他者に対する以前の信任または秘密保持義務を負っている人から提供された場合、かつ参加者がその情報を提供した人がその情報を利用して取引を行うことが禁止されることを知っているか、またはその理由がある場合、参加者は取引を行ってはなりません。
事象の結果に影響を与える能力を持つ主体が取引に参加すること:もし参加者が対象事象の結果に影響を与える権限や影響力を持つ場合、いかなる契約の取引にも参加してはなりません。
また、プラットフォームは虚偽の取引、対倒取引、及び価格操縦などの行為を明確に禁止しており、ルールを説明し、異常行動の通報チャネルを提供するための専用ページを設けています。さらに、Polymarket はその DeFi プラットフォームを通じて、オンチェーンの透明なメカニズムと多層監視システムを利用してリスクを特定し、アメリカプラットフォームは技術監視と業界規制機関との協力で、違反行為を調査し、処罰しています。
このルールの更新は、Polymarket の市場境界を再定義することに本質がある:どの情報が取引可能で、どの行為が直接除外されるか。内幕情報、情報源、及び事象結果に影響を与える能力を持つかどうかに関して、プラットフォームは元々曖昧なグレーゾーンを「参加不可」の赤線として明確にし、監視と通報メカニズムを導入し、取引行為をより追跡可能なフレームワークに組み込みました。
より重要なのは、これがプラットフォームの位置付けの変化を指し示しているということです。Polymarket は「高リスクギャンブル場」の外部印象から、情報の価格付けと透明性を強調する市場インフラへと転換し、コンプライアンスとルールの表現を強化することで、規制および公衆レベルの信頼を獲得し、将来的により大規模な拡張の基盤を築くことを目指しています。
「大手数料時代」の到来:地政学的な事件を除いて、手数料が課されます。
Polymarket 公式の最新ドキュメントによると、プラットフォームは 2026 年 3 月 30 日から手数料メカニズムを調整し、既存の Crypto、Sports カテゴリーに加え、Finance、Politics、Economics、Culture、Weather などの複数の市場カテゴリをテイカー手数料の収取範囲に追加します。
新手数料率は動的な公式で計算され、価格帯に直接関連しています。全体的に見て、新しい手数料収取は「中間が高く、両端が低い」分布を示します。価格が 50% 確率に近づくと、実際の手数料はピークに達し、0% または 100% の極端な範囲に近づくと、手数料は大幅に低下し、非常に小さな取引では 0 に四捨五入される可能性すらあります。
現在の手数料体系の下で、Crypto 市場のピーク有効手数料は約 1.56%、Sports は約 0.44% です。今後生効する新しい手数料構造では、異なるカテゴリの差がさらに広がります。たとえば、Crypto のピークは約 1.80%、Finance と Politics は約 1.00%、Economics は 1.50% に達する可能性があります。同時に、それぞれのカテゴリに対応するマーケットメーカーリベートの割合も同時に設定されます。たとえば、Finance は最大 50%、他の多くのカテゴリは約 25% です。
手数料の計算方法は統一した公式に基づき、取引シェア、価格、および異なる市場パラメータを考慮して動的に計算されます。費用は USDC で計算されますが、買い注文では「シェア形式」で、売り注文では USDC から差し引かれます。
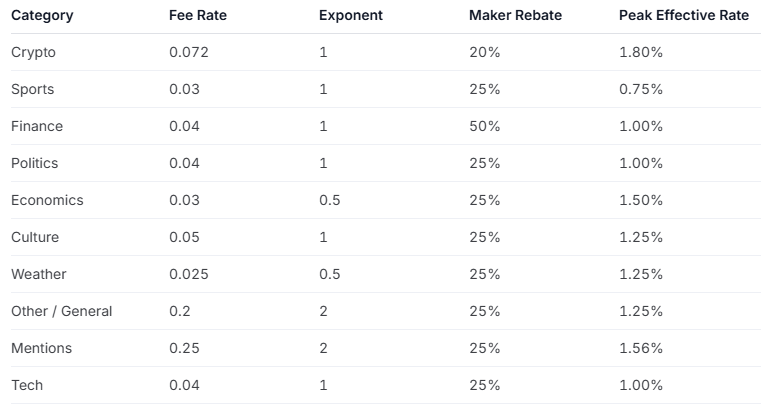
各市場新手数料収取標準
資金調達やトークンエアドロップに関する情報ではなく、オープン推奨プログラムです。
今朝、Polymarket は X プラットフォームで記事を発表し、推奨プログラムが内部テスト段階から取引量が 10,000 米ドルを超えるすべての取引者に拡大されたことを発表しました。条件を満たすユーザーは、その推奨した新ユーザーの取引量に比例した報酬を得ることができます。具体的な招待の詳細は以下の通りです:
· 30% の手数料リベートは直接推奨から、10% の手数料リベートは二次推奨から(報酬はユーザーが Polymarket に登録した後の最初の 180 日間に有効であり、この期間は変更される可能性があることをご了承ください);
· 手数料リベート報酬は毎日(UTC)一度支給されます;
· 報酬は無制限で、推奨したユーザーがプラットフォーム上で取引を行うほど、得られる利益も増えます。
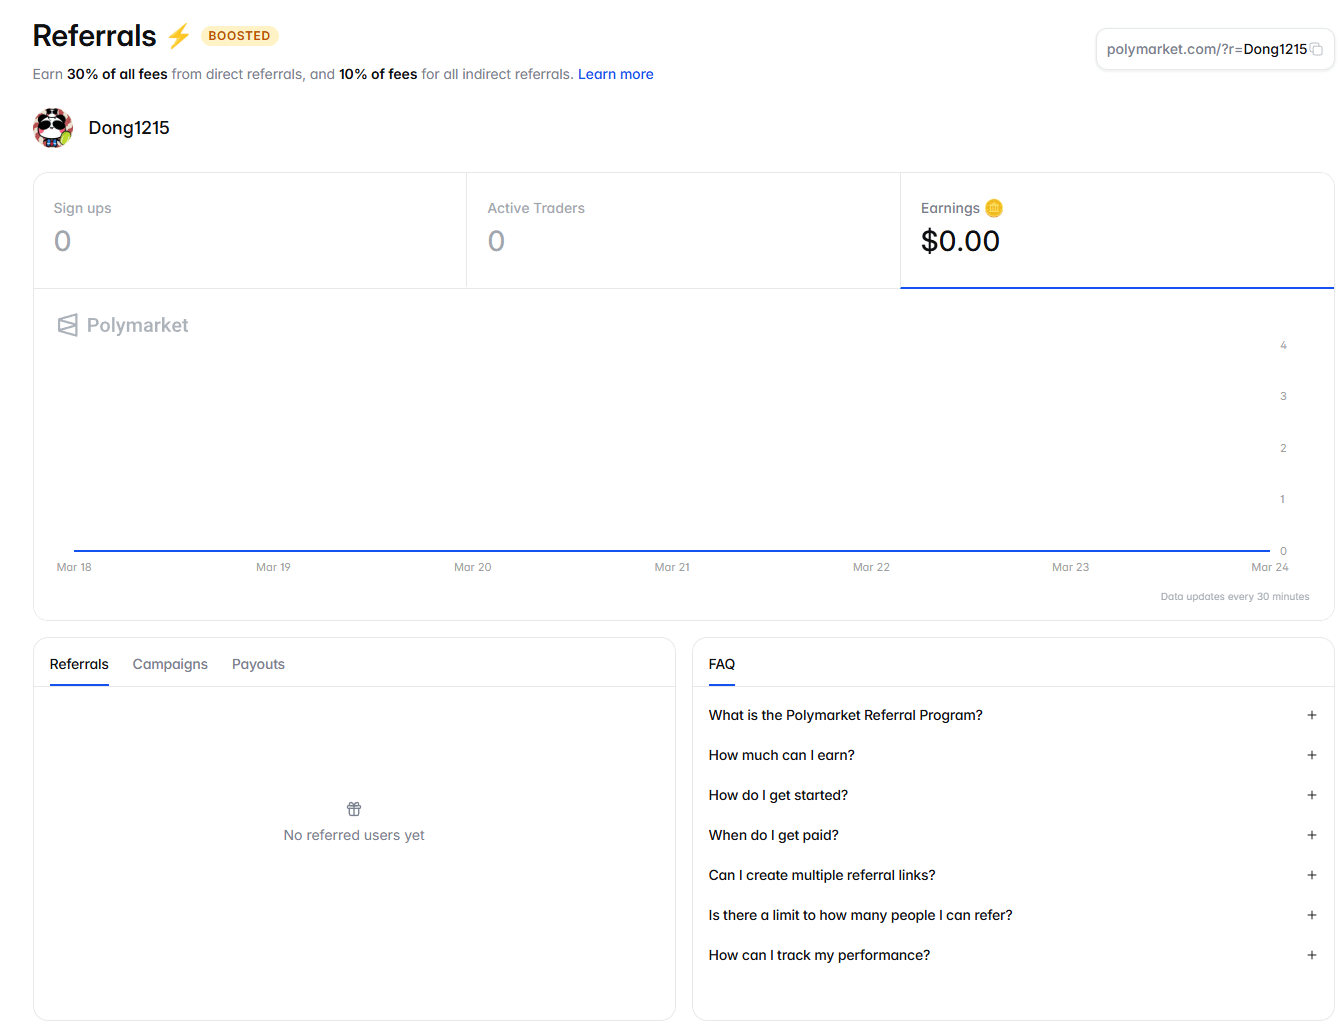
Polymarket 招待画面
マーケットメーカーリベートプログラムの導入
オープン推奨プログラムの他に、インセンティブを持続的かつ競争力のある価格で提供し、すべての取引者により良い取引体験をもたらすために、Polymarket はマーケットメーカーリベートプログラムを導入しました。具体的には、このメカニズムは一部のテイカー手数料を流動性を提供するマーケットメーカーに再配分し、取引コストを市場参加者間で再分配します。
リベートは USDC 形式で日次決済され、成功した注文が成立した流動性のみが配分に参加します。全体の収益は固定値ではなく、実際の取引における流動性貢献の割合に基づいて計算されます。取引が多く、貢献が高いほど、得られるリベートも多くなります。
配分ロジック上、システムは各取引ごとに「手数料等価」を計算し、取引数量、価格、及び異なる市場の手数料パラメータを総合的に考慮し、同一市場内で集計します。最終的なリベートは各マーケットメーカーの貢献比率に基づいて配分されます。これは、競争が取引が成立したかどうかだけでなく、価格帯やそれによってもたらされる費用の貢献にも影響を及ぼすことを意味します。全体的に見て、この部分のリベートはテイカーが支払った手数料から来ており、異なる市場のリベート割合には差異があります。たとえば、Crypto は 20%、Finance は最大 50%、他の多くのカテゴリは約 25% です。
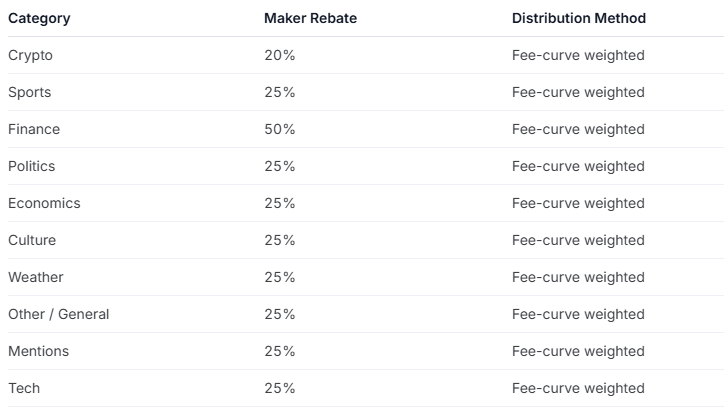
各市場リベート割合の状況
トークンエアドロップに関する情報はありませんが、現在コミュニティの感情は全体的に楽観的です
以前、コミュニティは「重大なニュース」がトークンやエアドロップを指すと予想していましたが、最終的に実現したのは手数料、リベート、及び推奨システムの組み合わせの更新でした。結果から見ると、このメカニズムは一次的なリリース期待ではなく、長期的インセンティブ設計に偏っています。しかし、感情は冷却されず、実際の参加経路が明確になった後、取引コミュニティ全体のフィードバックは積極的な傾向を示しました。
多くのユーザーが推奨プログラムを「間接的なエアドロップの入口」と見なしており、特に流量やコミュニティリソースを持つ KOL たちが明らかにシェアを増やし、さらには長期的な収益として扱う人もいます;マーケットメーカーリベートが開始された後、LP 側のフィードバックも非常に直接的で、より多くの人がマーケットメーカー戦略を再評価し、参加意欲が明らかに高まっています。
相対的に、アービトラージ取引や清算盤のユーザーは少し冷静です。新しい手数料ルールの到来後、一部の元々実行可能なアービトラージのスペースが圧縮され、戦略を再計算する必要があり、取引のリズムも収束し、より細やかな実行とコスト管理に依存するようになります。
ただし、Polymarket と Kalshi が規制に見守られている後、次の期間の評価は政策によって引きずられ消耗することになります。(関連ニュース:アメリカの立法者が Polymarket などの予測市場のスポーツ予測を禁止する二党法案を提出する予定です)
原文リンク