


アメリカは3年をかけて、4つの輸出管理を動員し、24種類の半導体機器と140以上の実体リストを含めて、中国が先進的なAIチップを入手する経路を断とうとしました。しかし、米中経済安全審査委員会(USCC)が3月24日に発表した報告によると、80%のアメリカのAIスタートアップが中国のオープンソースモデルを使用しています。
壁はハードウェア層に構築されています。ドアはソフトウェア層に開いています。
この矛盾のセットは抽象的な政策の議論ではありません。先週、評価額293億ドルのAIプログラミングツールCursorが発見され、そのフラッグシップ機能Composer 2の基盤は月の暗面のKimi K2.5から来ています。ある中国企業のモデルが、アメリカの最前線のAI開発ツールを駆動しています。
その一方で、ペンタゴンは「サプライチェーンリスク」のラベルをアメリカの会社であるAnthropicに貼りました。
規制の方向と実際の依存の方向は、完全に反対です。
2022年10月にBISがA100/H100級チップの輸出を制限し始めて以来、アメリカのチップ制限はさらに強化されてきました。2023年にはH800の穴をふさぎ、性能密度の規制指標を拡大しました。2024年12月にはさらに一回の制限が加えられ、24種類の半導体設備の制限が新たに追加され、140の中国の実体がブラックリストに載せられ、高帯域幅メモリ(HBM)やDRAMも制限の対象に含まれました。2025年1月には、商務省がモデルレベルでグローバルな規制体系を構築しようとする「AI拡散フレームワーク」を発表しましたが、このフレームワークは正式に発効する2日前に自ら撤回されました。2025年12月には、トランプは方向を転換し、H200チップの中国への輸出を許可しました。
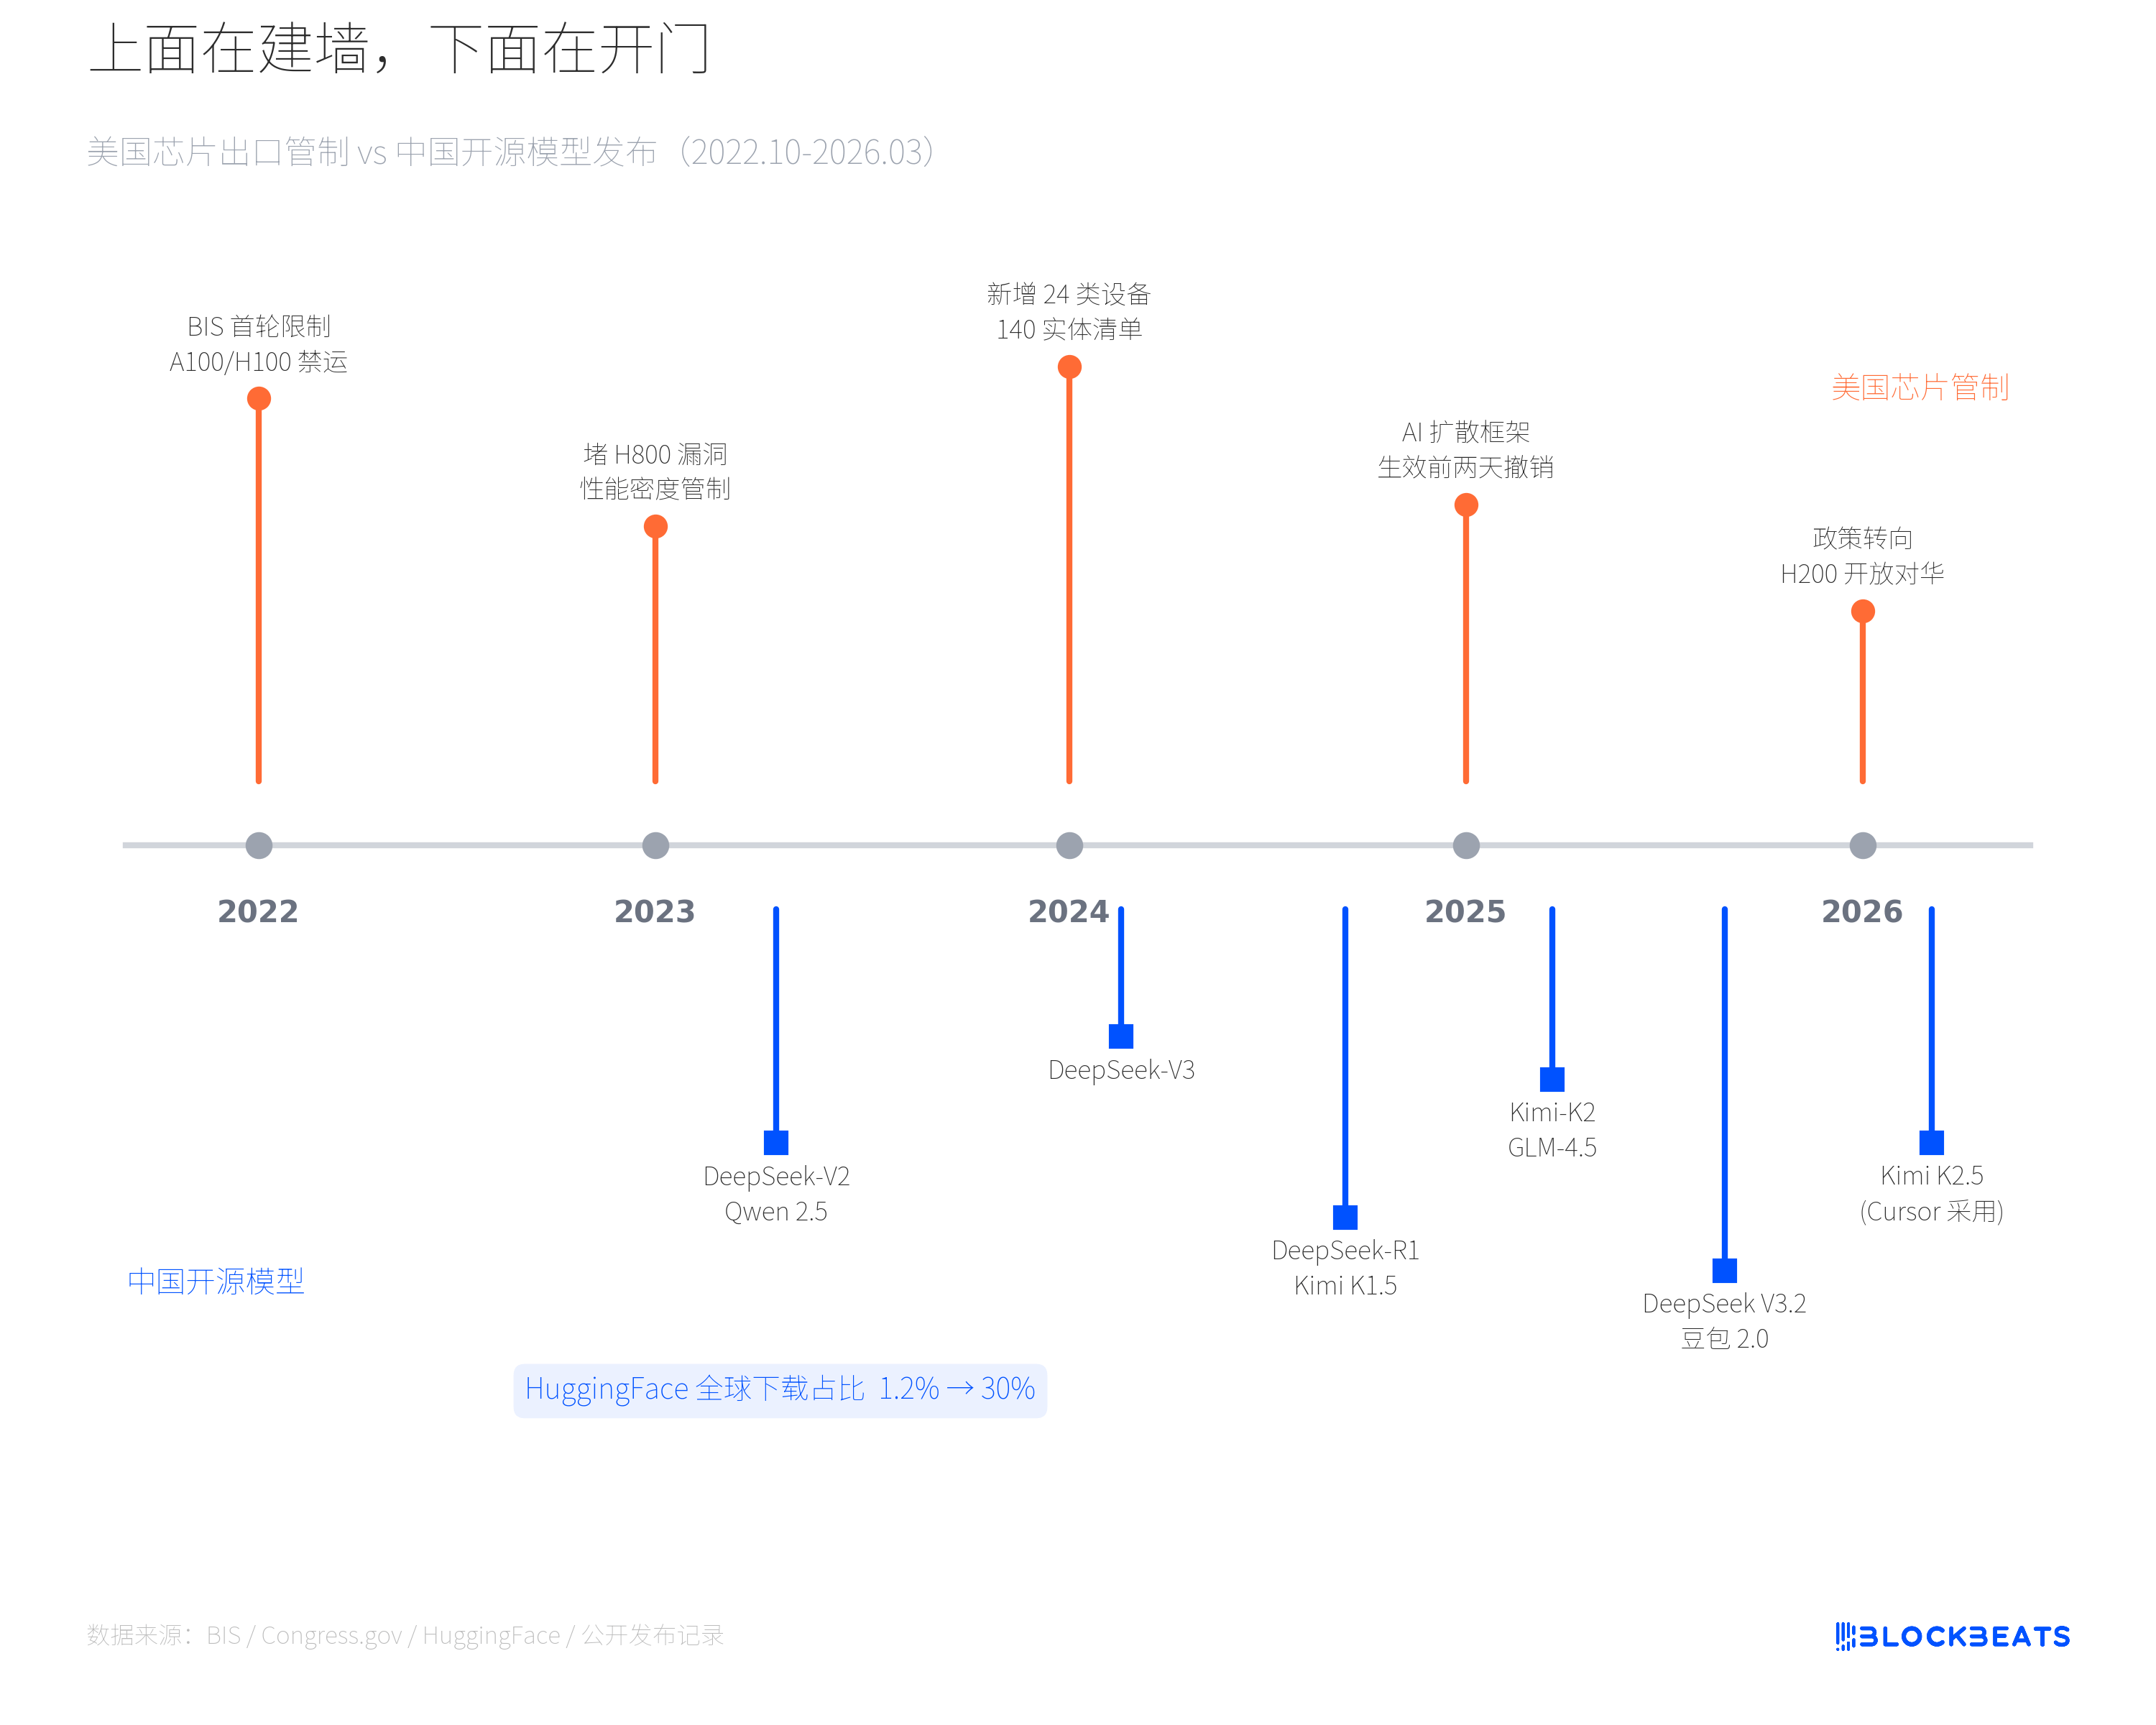
この規制タイムラインの下半分で、中国のオープンソースモデルのリリースペースが加速しています。2024年、DeepSeek-V2とQwen 2.5シリーズが次々とオープンソース化されます。2025年1月20日、DeepSeek-R1とKimi K1.5が同日リリースされ、前者は一時的にアメリカのApp Storeダウンロードランキングのトップに立ち、ChatGPTを超えました。2025年下半期にはKimi-K2とGLM-4.5が続きます。2026年初頭、ByteDanceの豆包2.0は1.55億の週活ユーザーを持ち、Kimi K2.5はCursorに直接採用されました。規制が厳しくなるほど、モデルは増えます。
HuggingFaceの公式データによれば、中国のオープンソースモデルのグローバルダウンロードにおける占有率は、2024年末の約1.2%から2026年初頭の約30%に急上昇しました。アリのQwenシリーズの累積ダウンロード数は2026年1月に7億回を突破し、正式にMetaのLlamaを超えました。チップの規制は中国のAIのソフトウェアの出力を妨げることはなく、むしろオープンソースの路線の戦略的な転換を加速させた可能性があります。
これは偶然のデータの偶然ではありません。USCCの報告は、この現象を「二重循環」という正確な枠組みで説明しています。ハードウェアの循環では、中国はチップ供給のボトルネックに制約されています。ソフトウェアの循環では、中国はオープンソースモデルを介して世界のAIインフラストラクチャに逆に浸透し、下流の依存関係を形成しています。二つの循環の力の方向は逆ですが、互いに強化し合っています。規制は私たちが最高の計算能力を得る能力を制限しましたが、同時により少ない計算能力でより多くのことを成し遂げる技術的なルートを強制しています。DeepSeek-R1は、GPT-4oの推論コストをはるかに下回るコストで最前線の性能を達成することができ、これはこのルートの産物です。
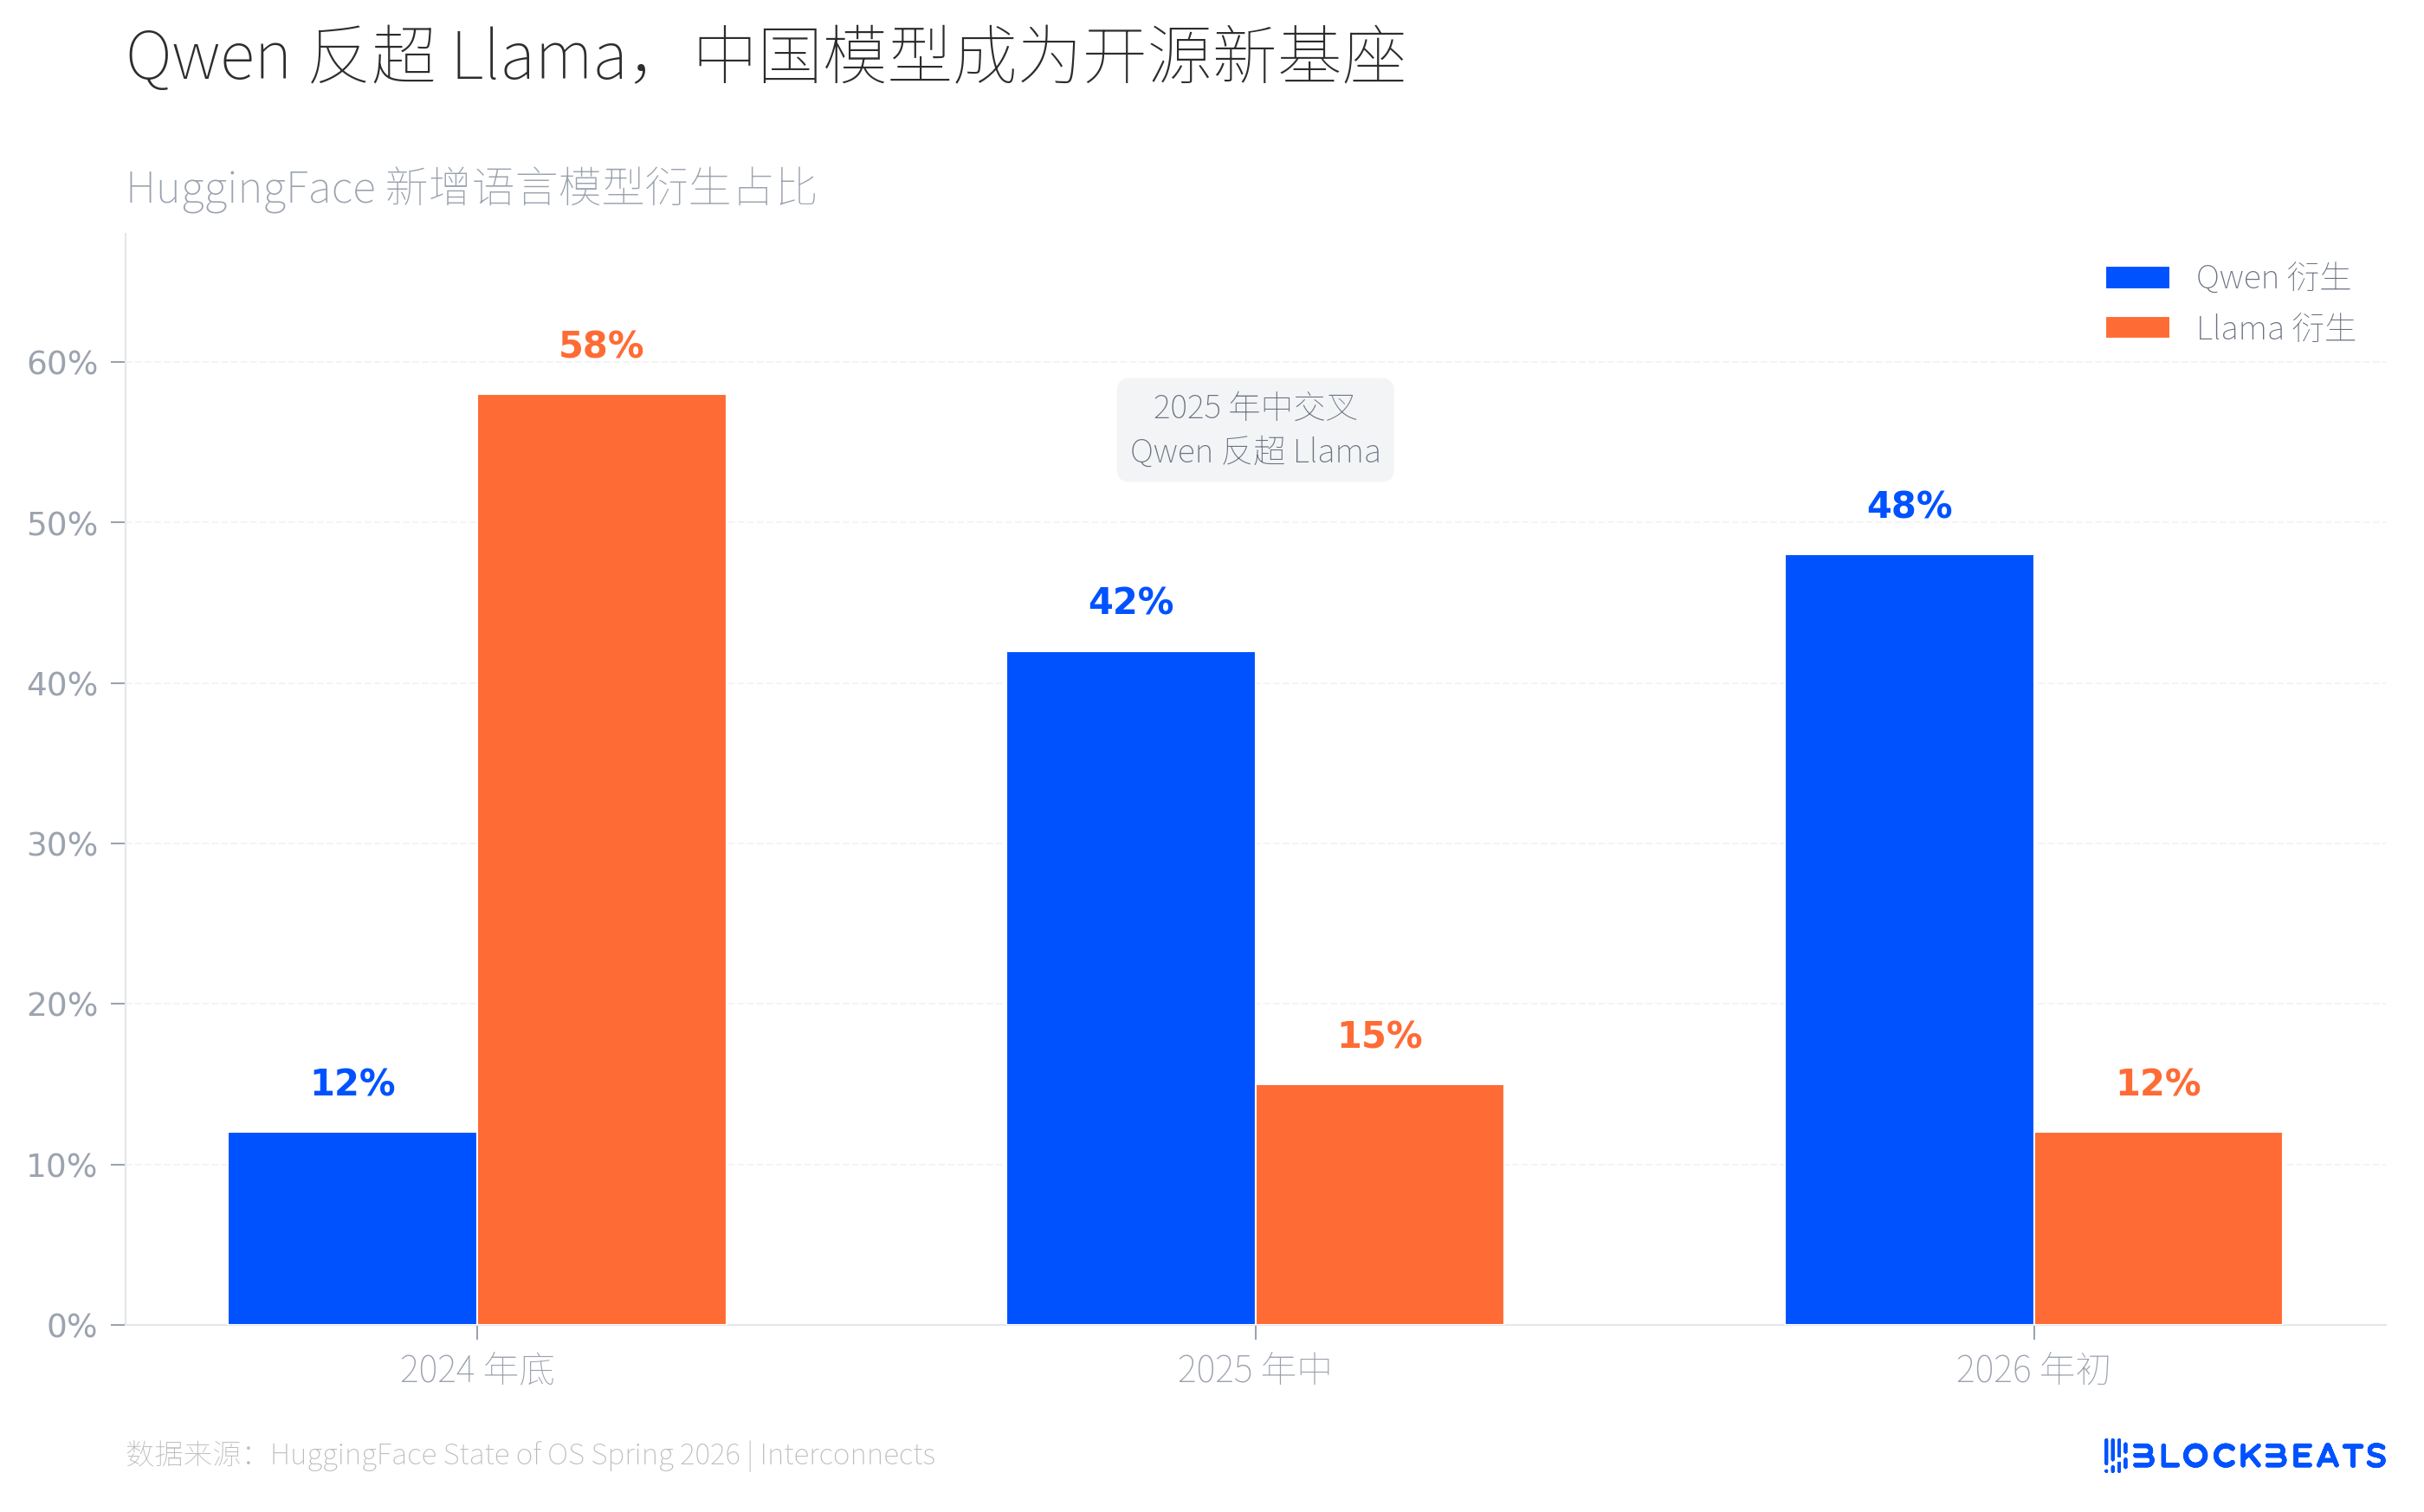
HuggingFaceの変化は目に見える形で現れています。プラットフォームの統計データによると、2024年末にはLlama派生モデルが新しい言語モデルの約60%を占め、Qwenはわずか1割強にとどまっています。2025年中頃には交差点が現れ、HuggingFace公式ブログによれば、Qwen派生モデルの占有率は40%以上に急上昇し、Llamaは約15%に落ち込みました。2026年初頭にはQwen派生がほぼ半数に達し、Llamaは約12%まで収縮を続けています。
この交差の速度は大多数の人々の予想を超えました。2年前、オープンソースAIはほぼMetaのLlamaエコシステムと同義でした。世界中の開発者はLlamaを基に微調整、展開、製品を作っていました。現在、同じことがQwenエコシステムで繰り返されていますが、速度はさらに速く、カバレッジも広がっています。
これは、グローバル開発者がAIアプリケーションを構築する際に、ますます多くの選択肢として中国モデルを基盤として選ぶようになることを意味します。これは政治的立場によるものではなく、性能とオープン度によるものです。Qwen 2.5シリーズは0.5Bから72Bのパラメーターをカバーしており、開発者は自分のハードウェア上で微調整し、展開することができ、OpenAIやAnthropicにAPIを呼び出すための料金を支払う必要がありません。オープンソースはベンダーロックインを排除し、国境も排除します。
注目すべき詳細は、MIT Technology Reviewの2月の記事によれば、中国のAI企業はオープンソース戦略において差別化競争を形成しつつあるということです。DeepSeekは極限のコスト効率のルートを進み、Kimiは長いコンテキストとコード能力に特化し、Qwenは全パラメーターのカバーを追求しています。このような多様なルートを同時に進める状況は、グローバル開発者の選択肢をますます豊かにしています。私たちのオープンソースモデルは、実力でグローバルなAIサプライチェーンを再定義しています。
では、このサプライチェーンの終端はどのようなものなのでしょうか?
3月19日、開発者@fynnsoはCursorコード内でモデルID accounts/anysphere/models/kimi-k2p5-rl-0317-s515-fastを発見しました。Cursorの共同創設者Aman Sangerは、その後Composer 2はKimi K2.5に基づいて構築されていることを認めました。CursorのVPであるLee Robinsonによれば、「ベースモデルは約4分の1の計算量しか寄与せず、残りは私たち自身のトレーニングから来ています。」しかし、ベースモデルはベースモデルです。293億ドルの評価を持つ製品のベースモデルは、アリババと紅杉(HongShan)が投資した中国の会社「月之暗面」から来ています。
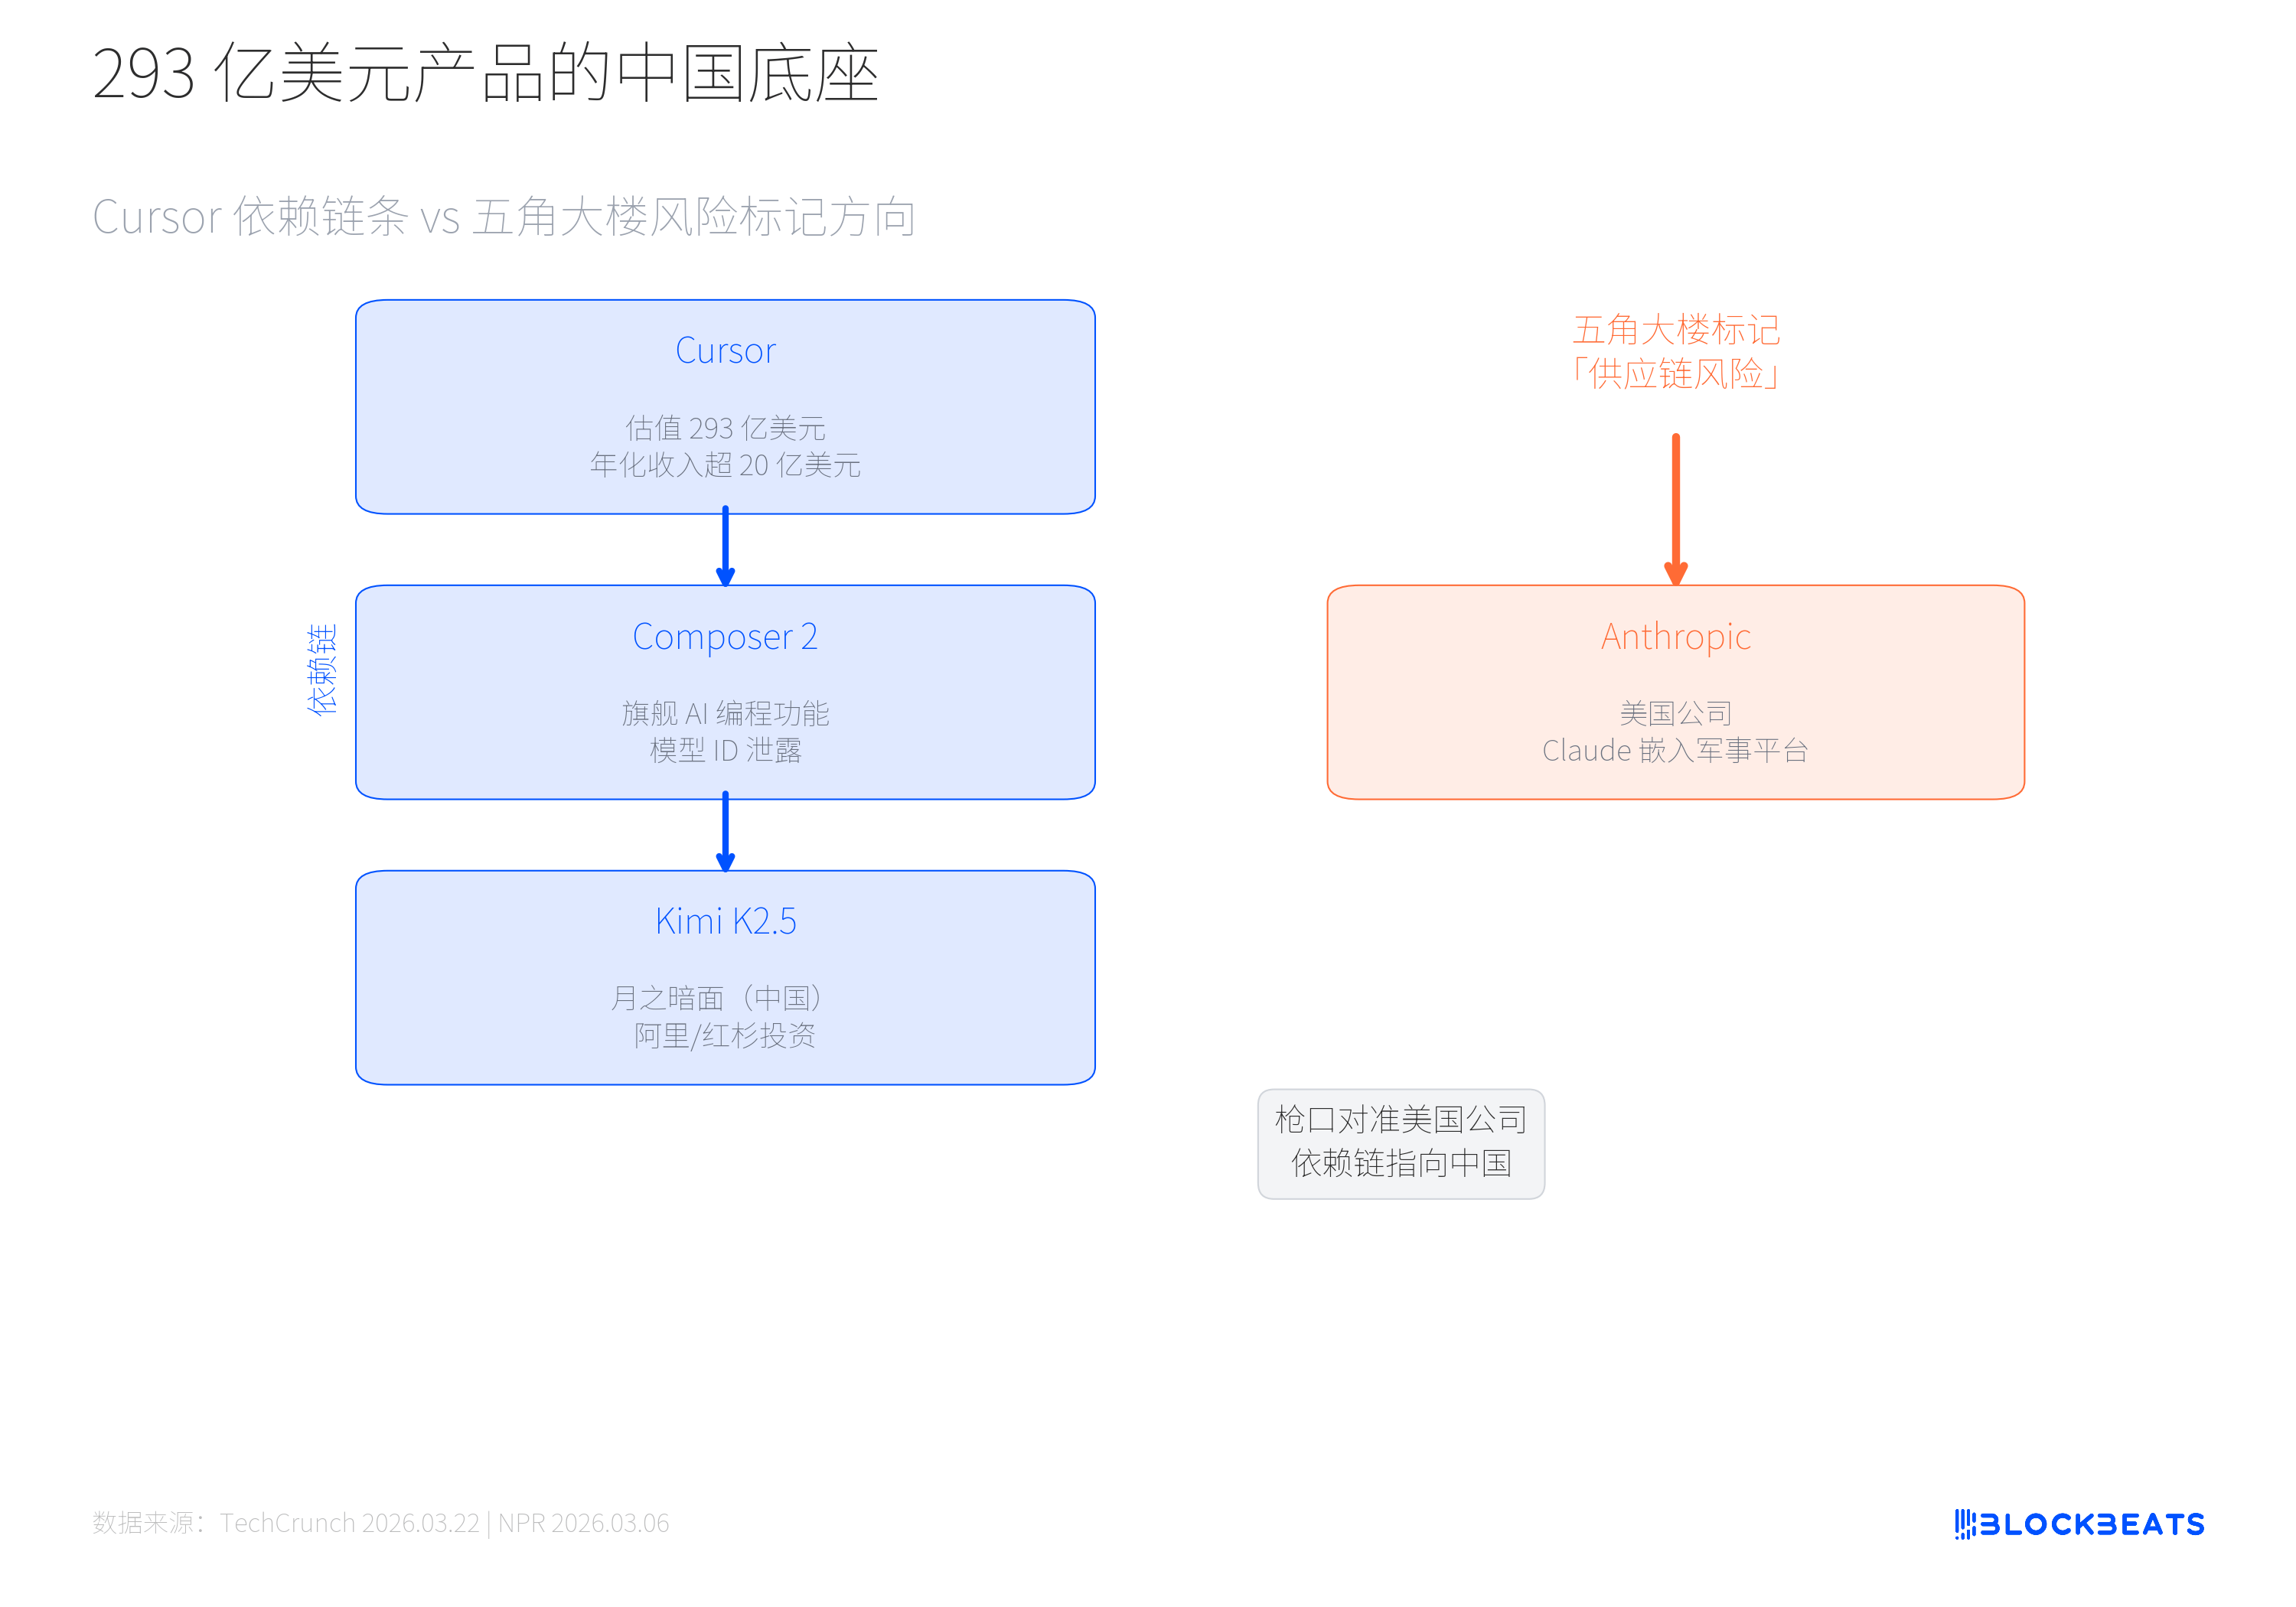
この依存チェーンとペンタゴンの動きを一緒に見ると、荒唐無稽さがより明らかになります。3月5日、ペンタゴンは正式にAnthropicを「サプライチェーンリスク」としてマークしました。NPRの報道によれば、理由はAnthropicのCEOであるDario Amodeiが、自律兵器とアメリカ市民の大規模監視に関する二つの赤線で譲歩を拒否したためです。トランプは軍に6か月の猶予を与えてClaudeを排除させましたが、Claudeはすでに軍事および国家安全プラットフォームに深く組み込まれています。Anthropicはその後、3月9日にペンタゴンを訴えました。
一方で、アメリカ政府は自社に「サプライチェーンリスク」のラベルを貼り、もう一方で80%のアメリカのスタートアップが中国のモデルを使用しています。前者は政治的な駆け引きで、後者は技術的な現実です。両者の間には交差点はありません。
80%のアメリカのスタートアップが中国のモデルを使用し、ペンタゴンのリスクラベルはアメリカの会社に貼られました。規制はハードウェアの層で重なり、依存はソフトウェアの層で静かに成長しています。3年間のチップの壁の向こう側には、形成されつつある新しい事実があります:中国のオープンソースAIはもはや「追跡者」ではなく、世界のAIインフラストラクチャの供給側です。