


今年1月、金は5,589ドルの歴史的な最高値に達しました。その後、2ヶ月も経たないうちに金価格は約4,100ドルに下落し、ピークからの下落率は26.6%に達し、43年ぶりに最も厳しい単月の下落幅を記録しました。
このラウンドの暴落の直接的な伝導チェーンはそれほど複雑ではありません。米伊衝突は3週目に入り、ホルムズ海峡が阻まれ、原油価格は衝突の発生以来40%以上上昇しています。米国労働統計局のデータによると、2月のCPIは昨年の最高値を記録し、高関税の遅延効果が重なり、市場のインフレに対する懸念が急激に高まっています。連邦準備制度理事会は最新の経済予測摘要(SEP)で2026年の利下げ予想を1回に縮小し、事実上最近の緩和サイクルの終焉を宣告しました。ドル指数は100の関門を突破し、貴金属と非鉄金属の価格に全面的な圧力をかけています。
しかし、マクロなストーリーはその半分に過ぎません。Finance Magnatesの分析によると、50日移動平均線(約4,978ドル)の技術的なブレイクが「押し寄せるロングポジション」の集中した踏み上げを引き起こし、ストップロスや追証の指令が次々と発動しました。金は12ヶ月で2,600ドルから5,000ドル以上に急騰し、多くのレバレッジ資金がロング方向に積み上がりました。戦闘が激化して油価格が上昇し、金価格が上昇しない場合、これらの混雑したポジションが最初に売りに出されることになりました。
価格の下落自体は物語ではありません。物語は、「地政学的衝撃がインフレを押し上げ、レバレッジ取引が集中して清算される」というシナリオが、過去46年間で少なくとも3回上演されたということです。
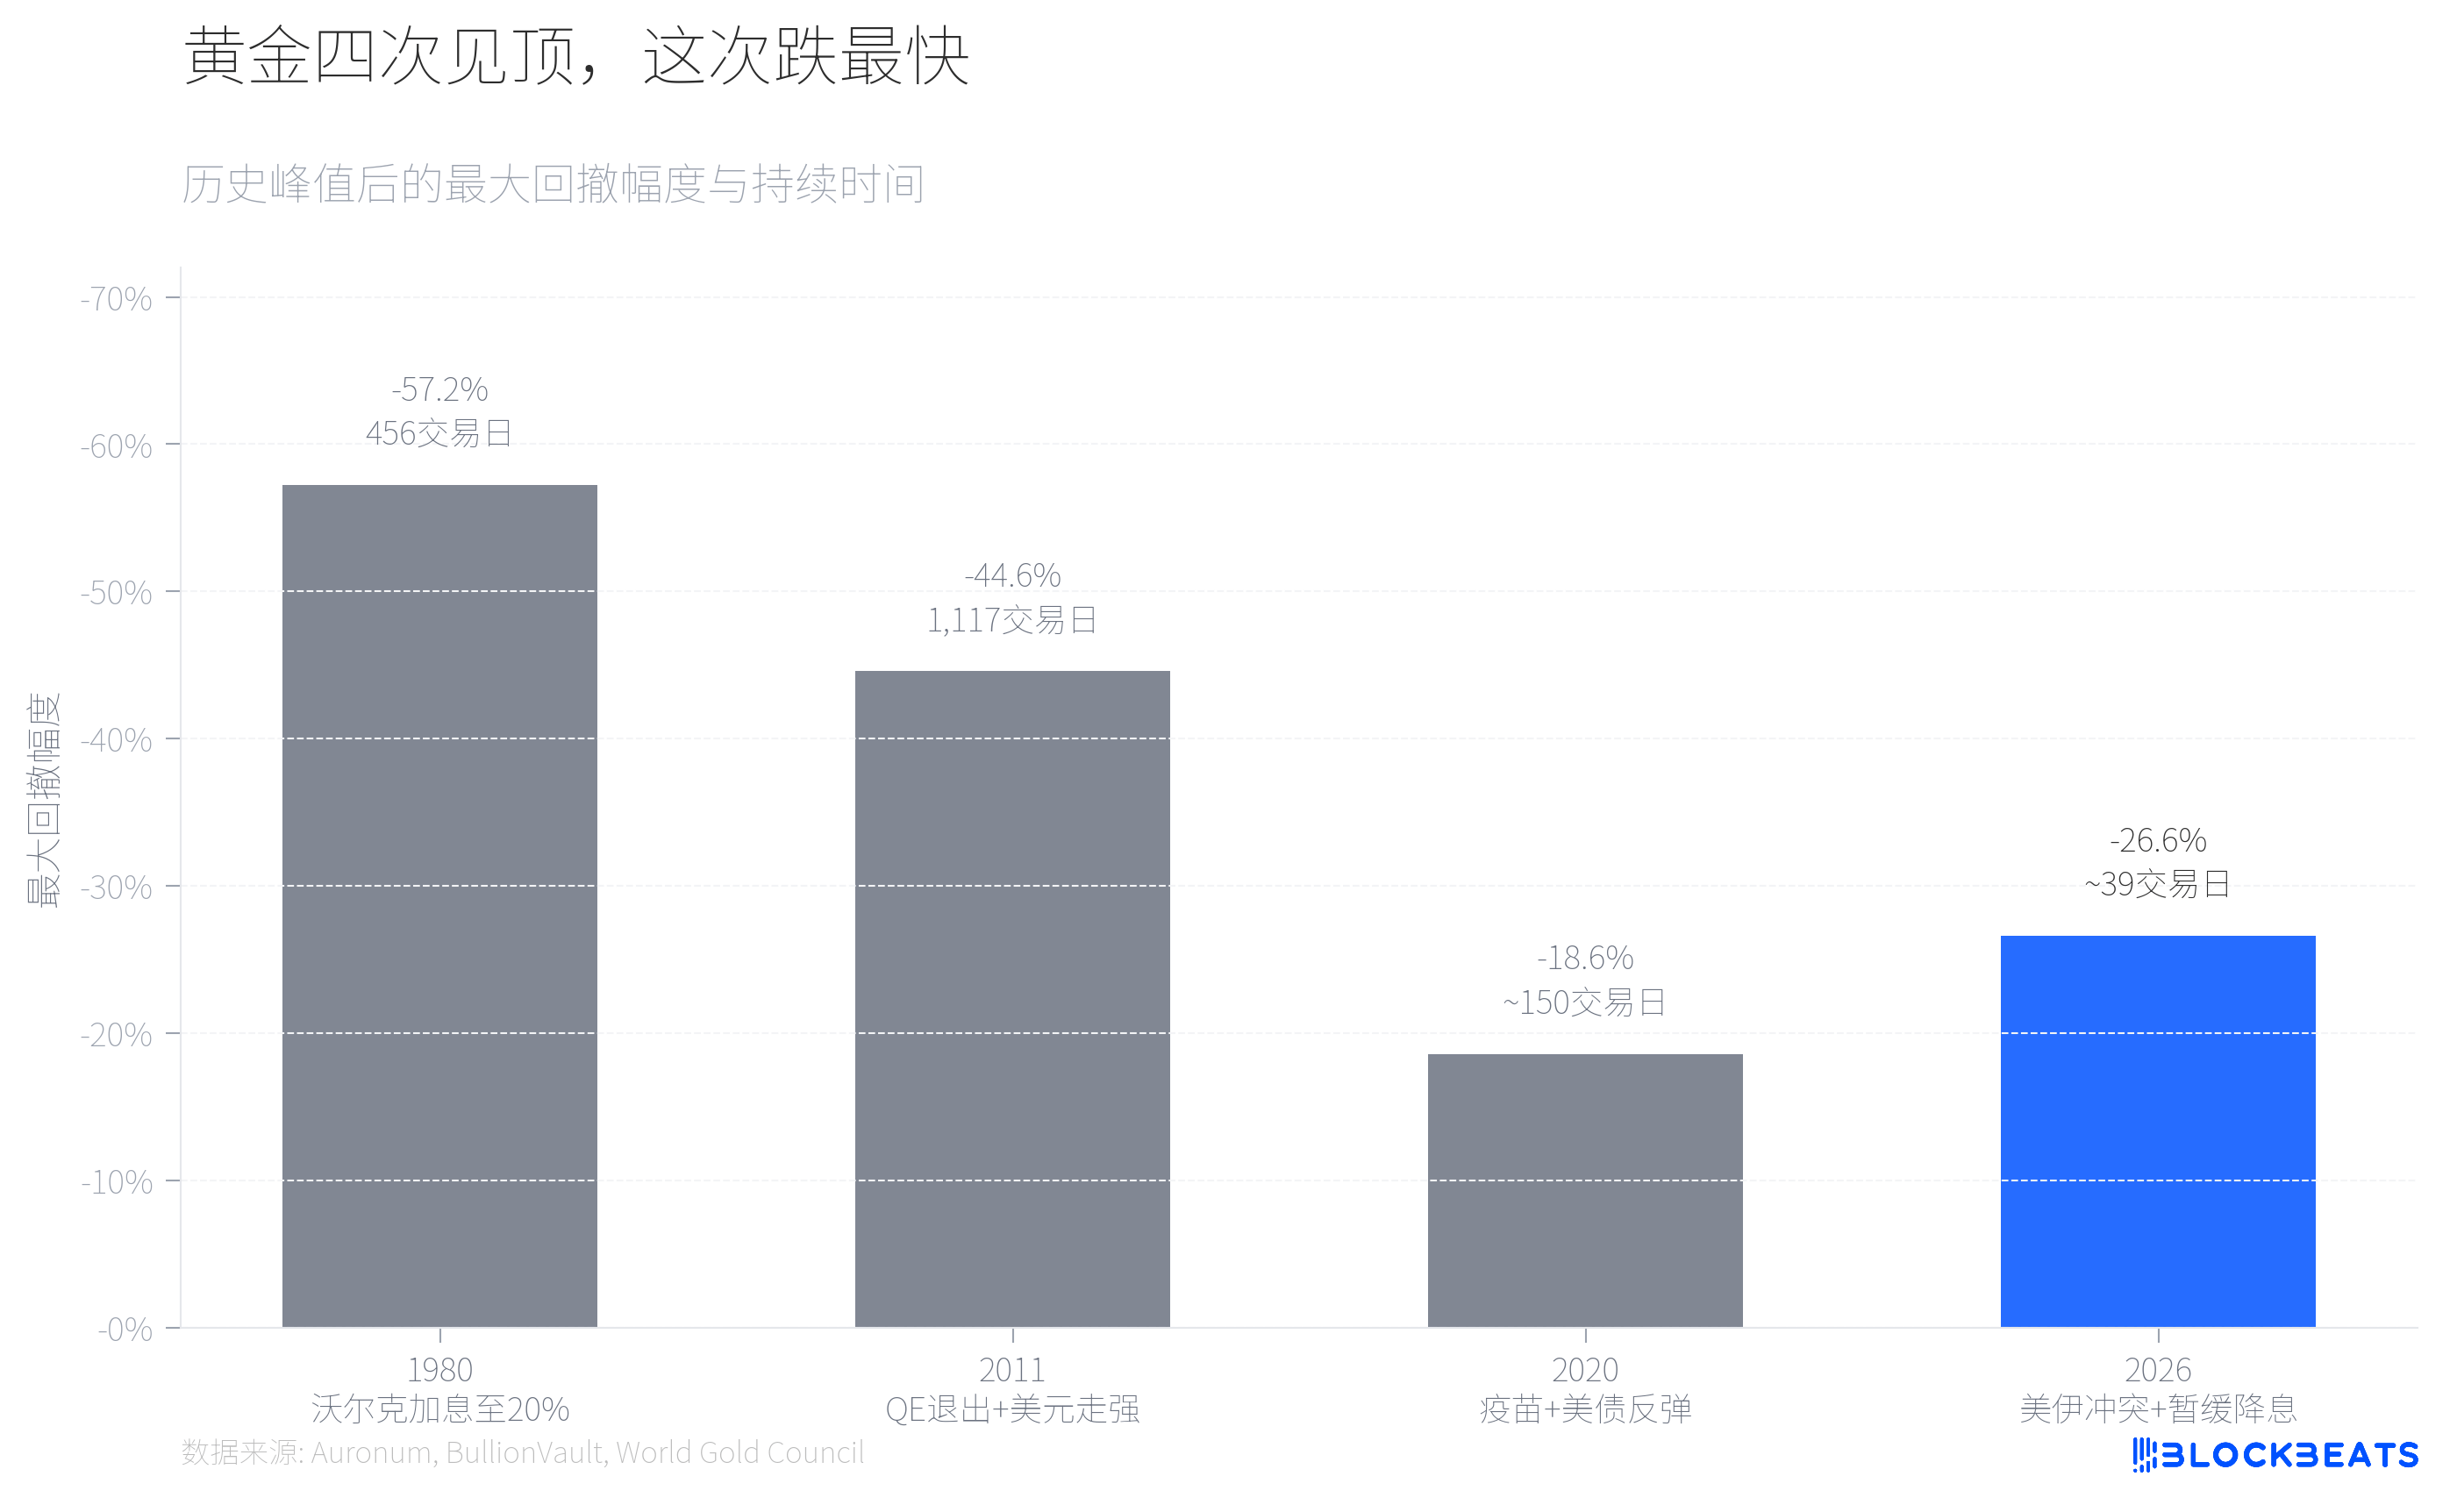
貴金属分析機関Auronumが整理した歴史データによれば、1980年にボルカーが連邦基金金利を20%に引き上げた際、金は711ドルのピークから304ドルにまで下落し、下落率は57.2%、456取引日を要しました。2011年にはQEの終了期待とドル高が重なり、金は1,999ドルから1,049ドルに下落し、下落率は44.6%、4年以上を要しました。2020年の調整は比較的穏やかで、ワクチン接種の進展と米国債の利回り反発により、金価格は2,067ドルのピークから18.6%下落しましたが、7ヶ月後には再び上昇基調を取り戻しました。
2026年の調整は現在、約27%の下落幅で、2020年を超え、2011年に接近しています。しかし、速度を見れば、それは4回の中で最も速いです。
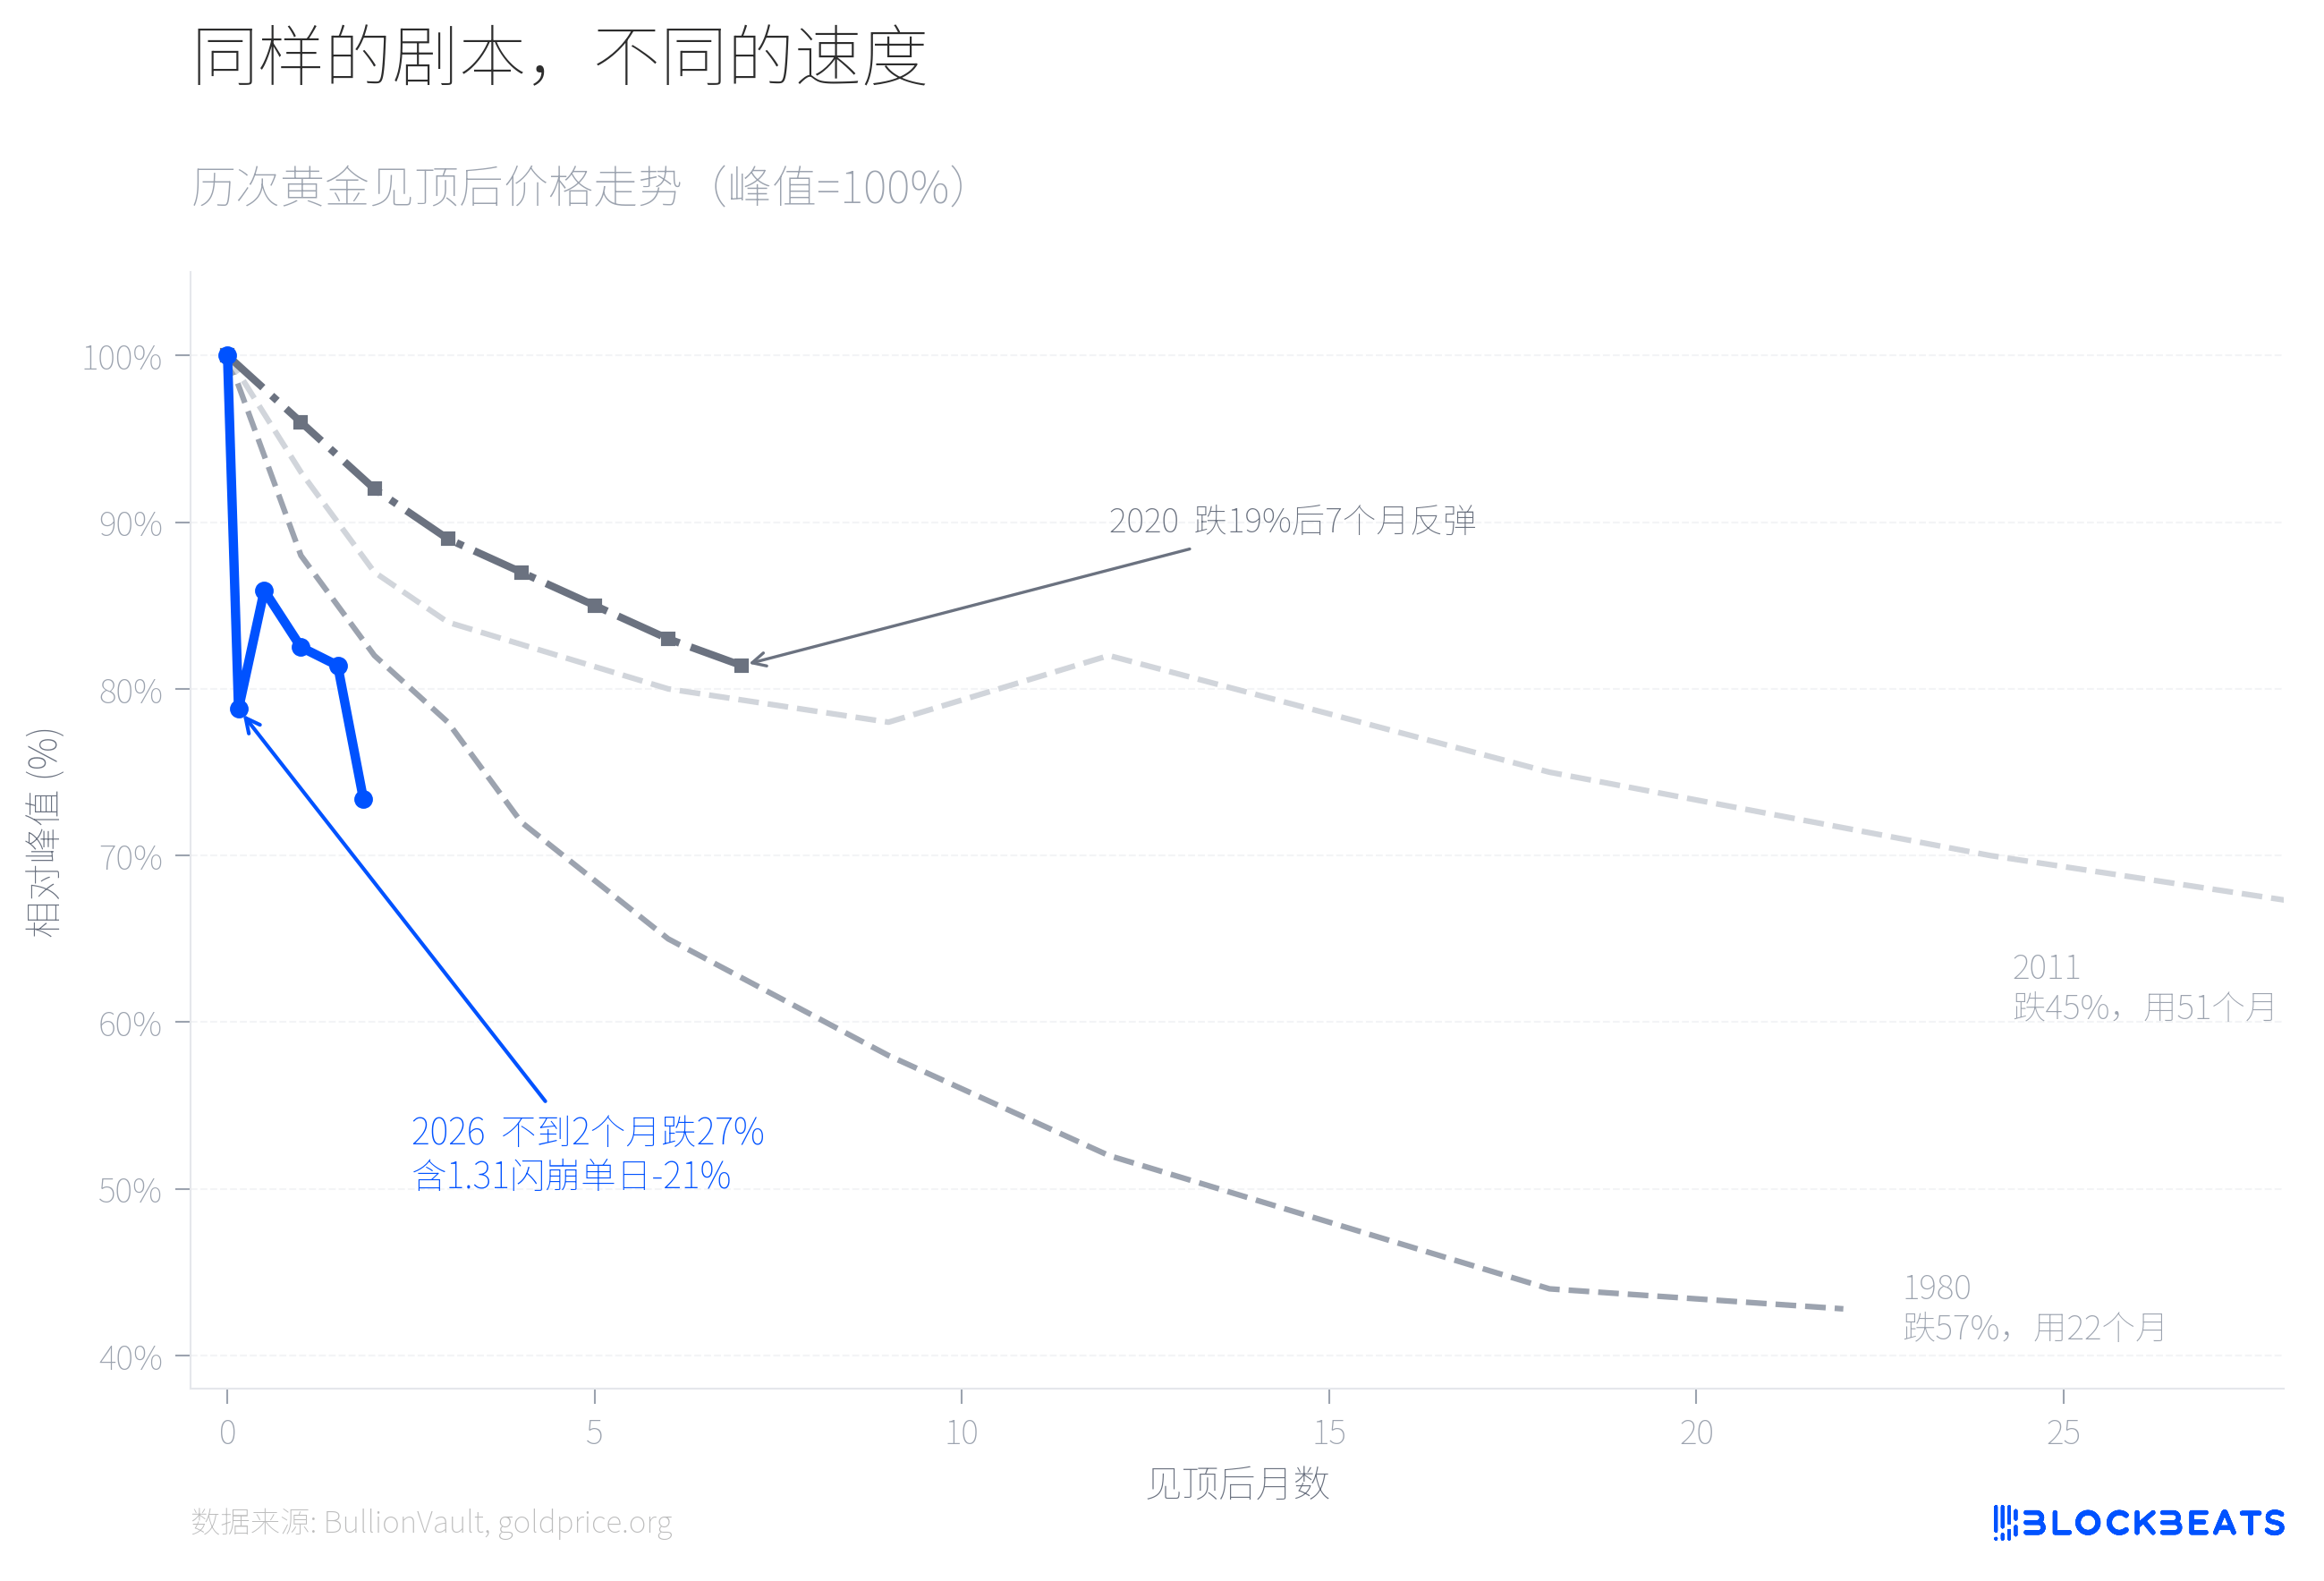
4回の調整の価格動向を重ねて見ると、差異は一目瞭然です。1980年は約2年かけて主要な下落幅を達成し、2011年は4年以上かかりました。2026年の金価格はピークを見た後、5取引日で21%のリトレースメントを達成し、その後一時反発しましたが、3月の第3週には再び加速して4,100ドル付近まで下落し、累計下落幅は27%に拡大しました。1月31日のフラッシュクラッシュは転換点です。世界最大の貴金属取引プラットフォームBullionVaultのデータによれば、金はその日に10%以上下落し、シルバーは13.7%暴落し、iSharesシルバーETF(SLV)は1日の取引高が400億ドルを突破し、米国証券史上で最も取引量の多い1日となりました。前ICBC東京貴金属業務責任者のブルース・イケミズ氏は、「この市場を40年間見てきたが、こんなレベルの変動は見たことがない」と評価しました。
なぜ今回は異常に速いのでしょうか?一つの重要な変数は、CMEが1月13日にCOMEXの保証金制度を固定金額から契約価値のパーセンテージ制に変更したことです。CMEグループのデータによると、金の先物保証金は8%から9%に引き上げられ、シルバーは15%から18%に引き上げられました。急速に上昇する市場では、パーセンテージ制の保証金は価格が高くなるほど必要な保証金が増えるため、これは自己強化的なデレバレッジメカニズムを構成します。goldsilver.comによれば、フラッシュクラッシュの日には6700万オンス以上のシルバーのペーパー契約が数分で強制清算されました。
シルバーのパフォーマンスはこの暴落の中で見落とされている一つの側面です。
2025年4月、金銀比は一度100:1を突破し、シルバーは金に対して著しく遅れを取りました。その後、シルバーは暴騰を開始し、年間の上昇率は147%(同時期の金は67%)に達し、金銀比は縮小し、シルバーが121.67ドル/オンスのピークに達した際には、比率は約46:1に低下し、2013年以来の最低水準となりました。
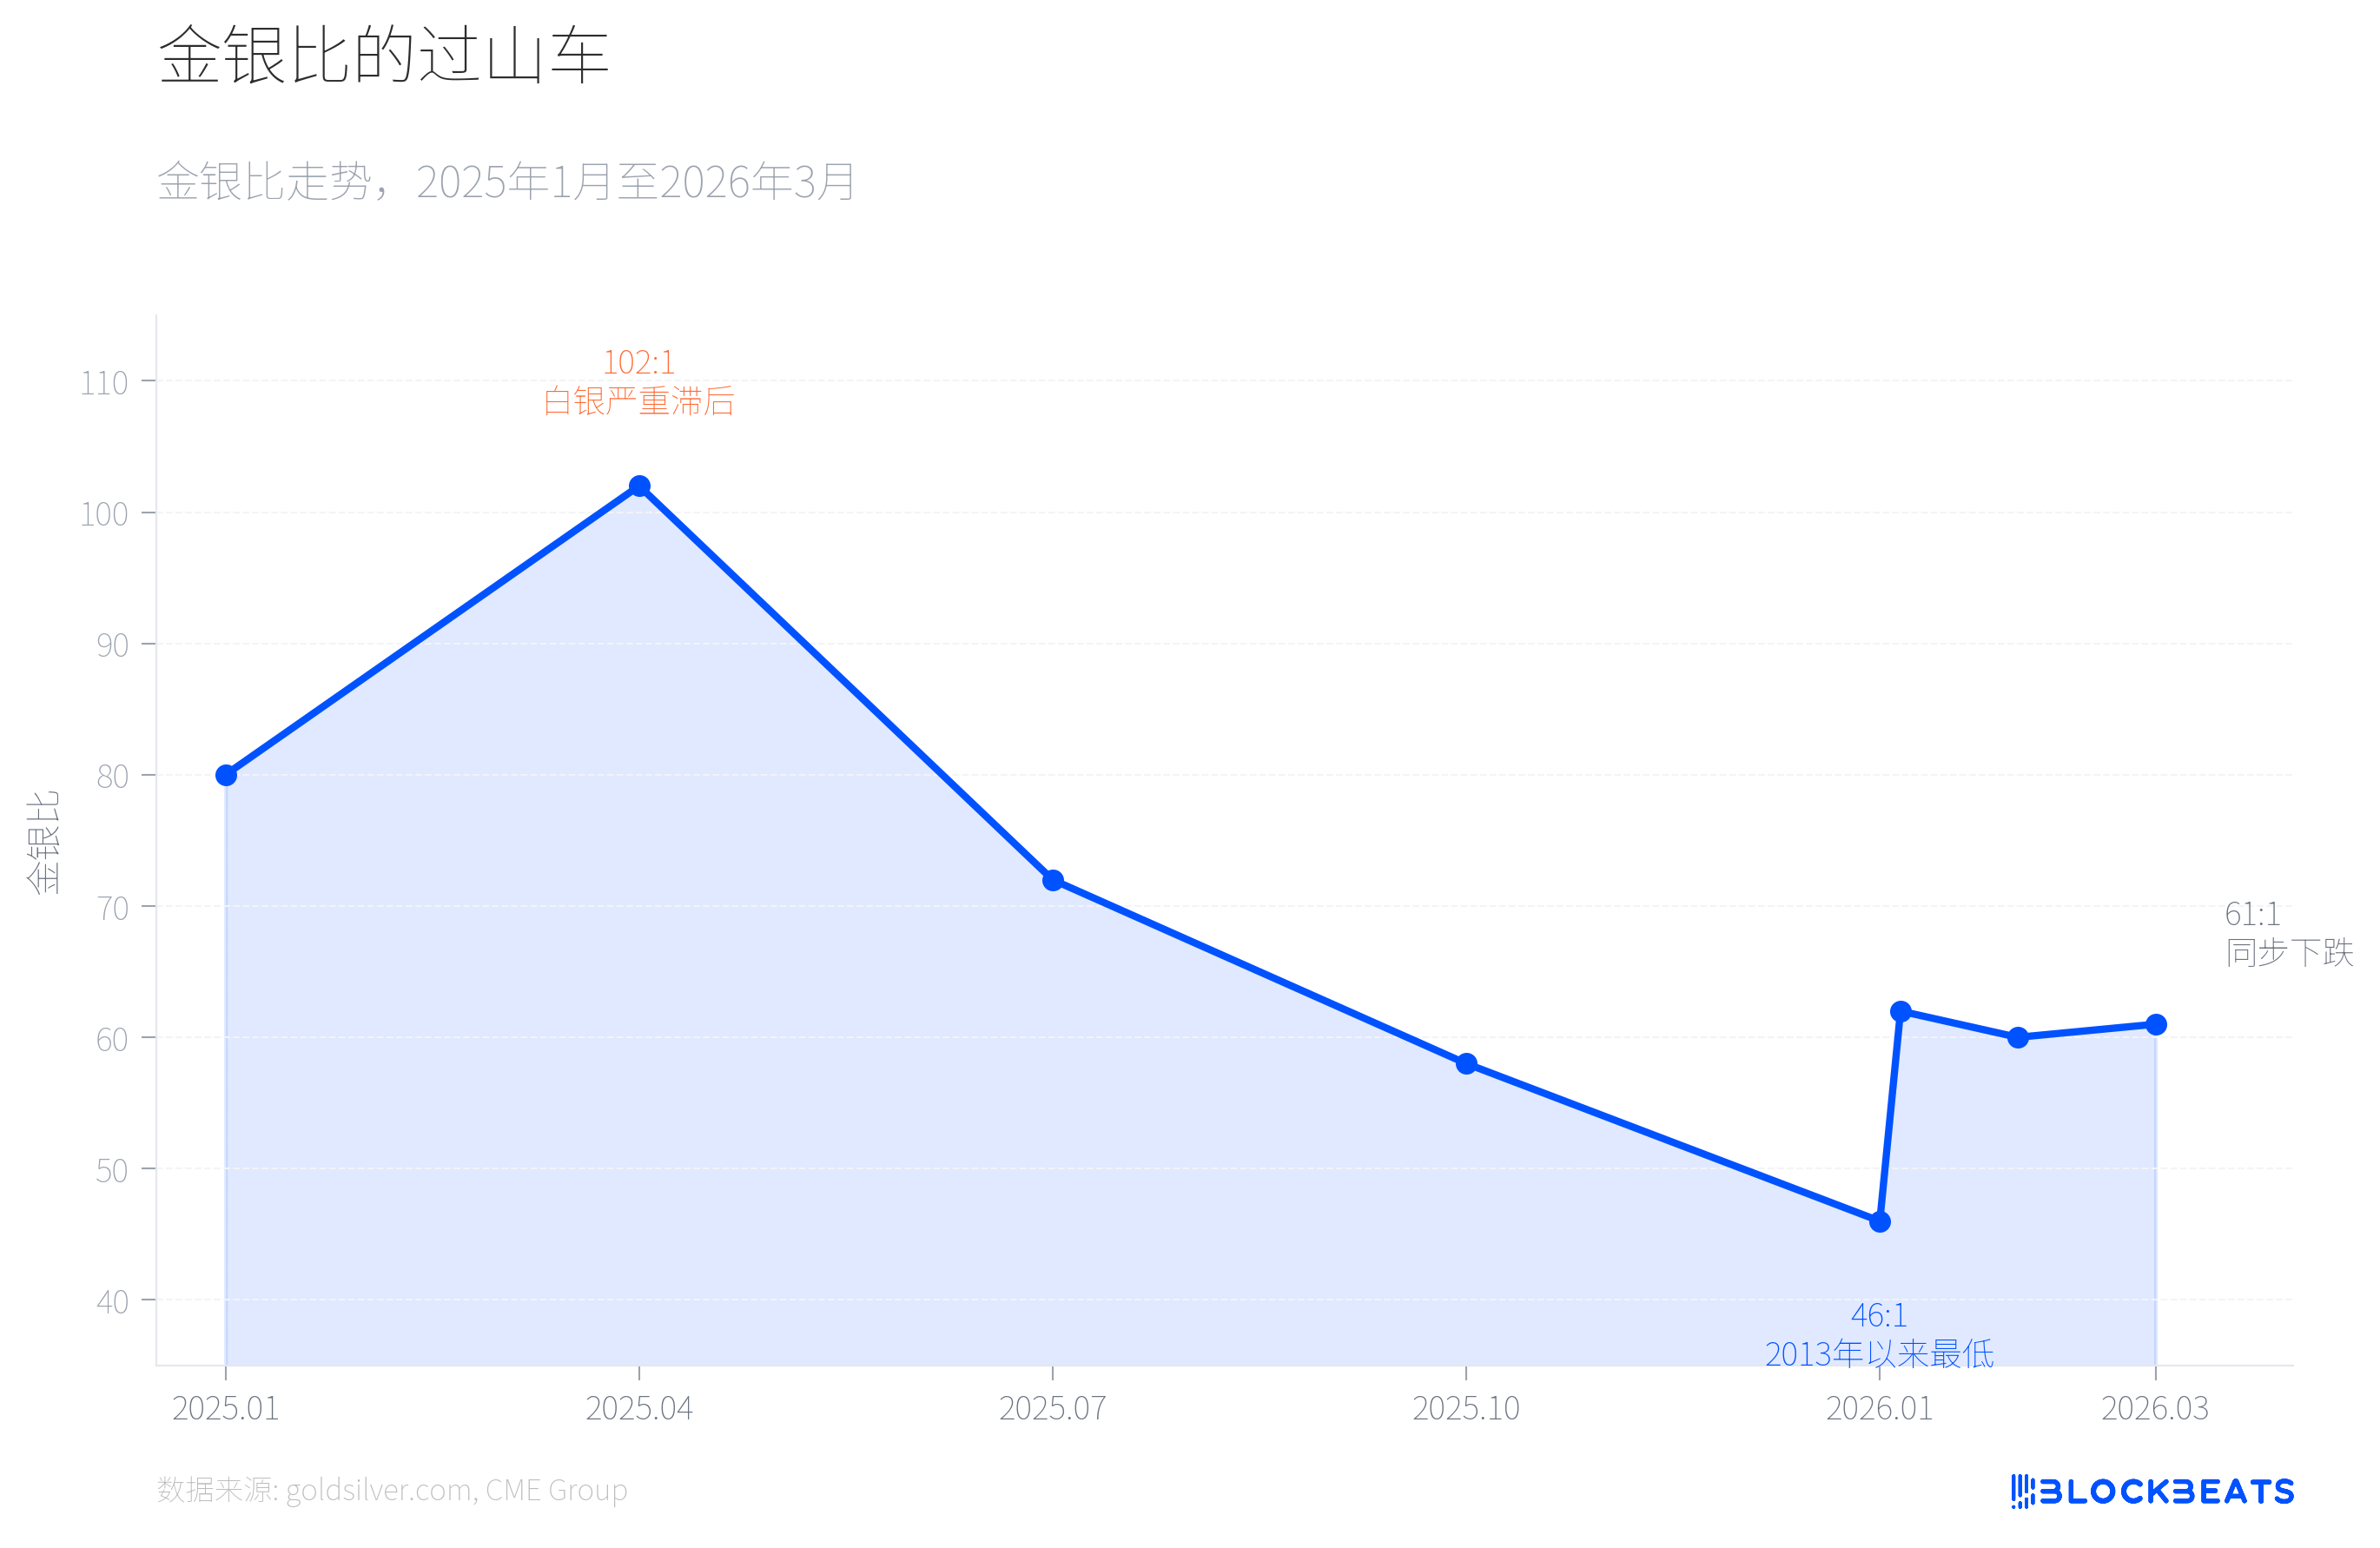
そしてすべては1月31日に逆転しました。このプラットフォームのデータによると、シルバーは1日で13.7%暴落し、121.67ドルのピークからの累計下落率は41.1%に達し、同時期の金の26.6%を大きく上回りました。これは1980年のハンター兄弟事件(「シルバーサーズデー」)以来の稀な貴金属の1日での変動です。3月23日までにシルバーは約67.4ドルで、金銀比は46:1の低水準から約61:1に反発しました。シルバーは9ヶ月かけて上昇した分を、2ヶ月足らずで大半を吐き戻しました。
この非対称の核心的な理由は、シルバーの二重の特性にあります。一方で、CMEグループのレポートによれば、太陽光発電パネルの製造能力は前年比で18%増加し、シルバーの工業需要は依然として構造的に拡大しています。もう一方で、シルバー市場のレバレッジ率は金よりもはるかに高く、CMEが保証金を15%から18%に引き上げたことで大規模な強制清算が直接引き起こされました。工業基本面は変わっていませんが、金融レバレッジが先に崩れました。
最後に注目すべき信号は資金構造の分化です。
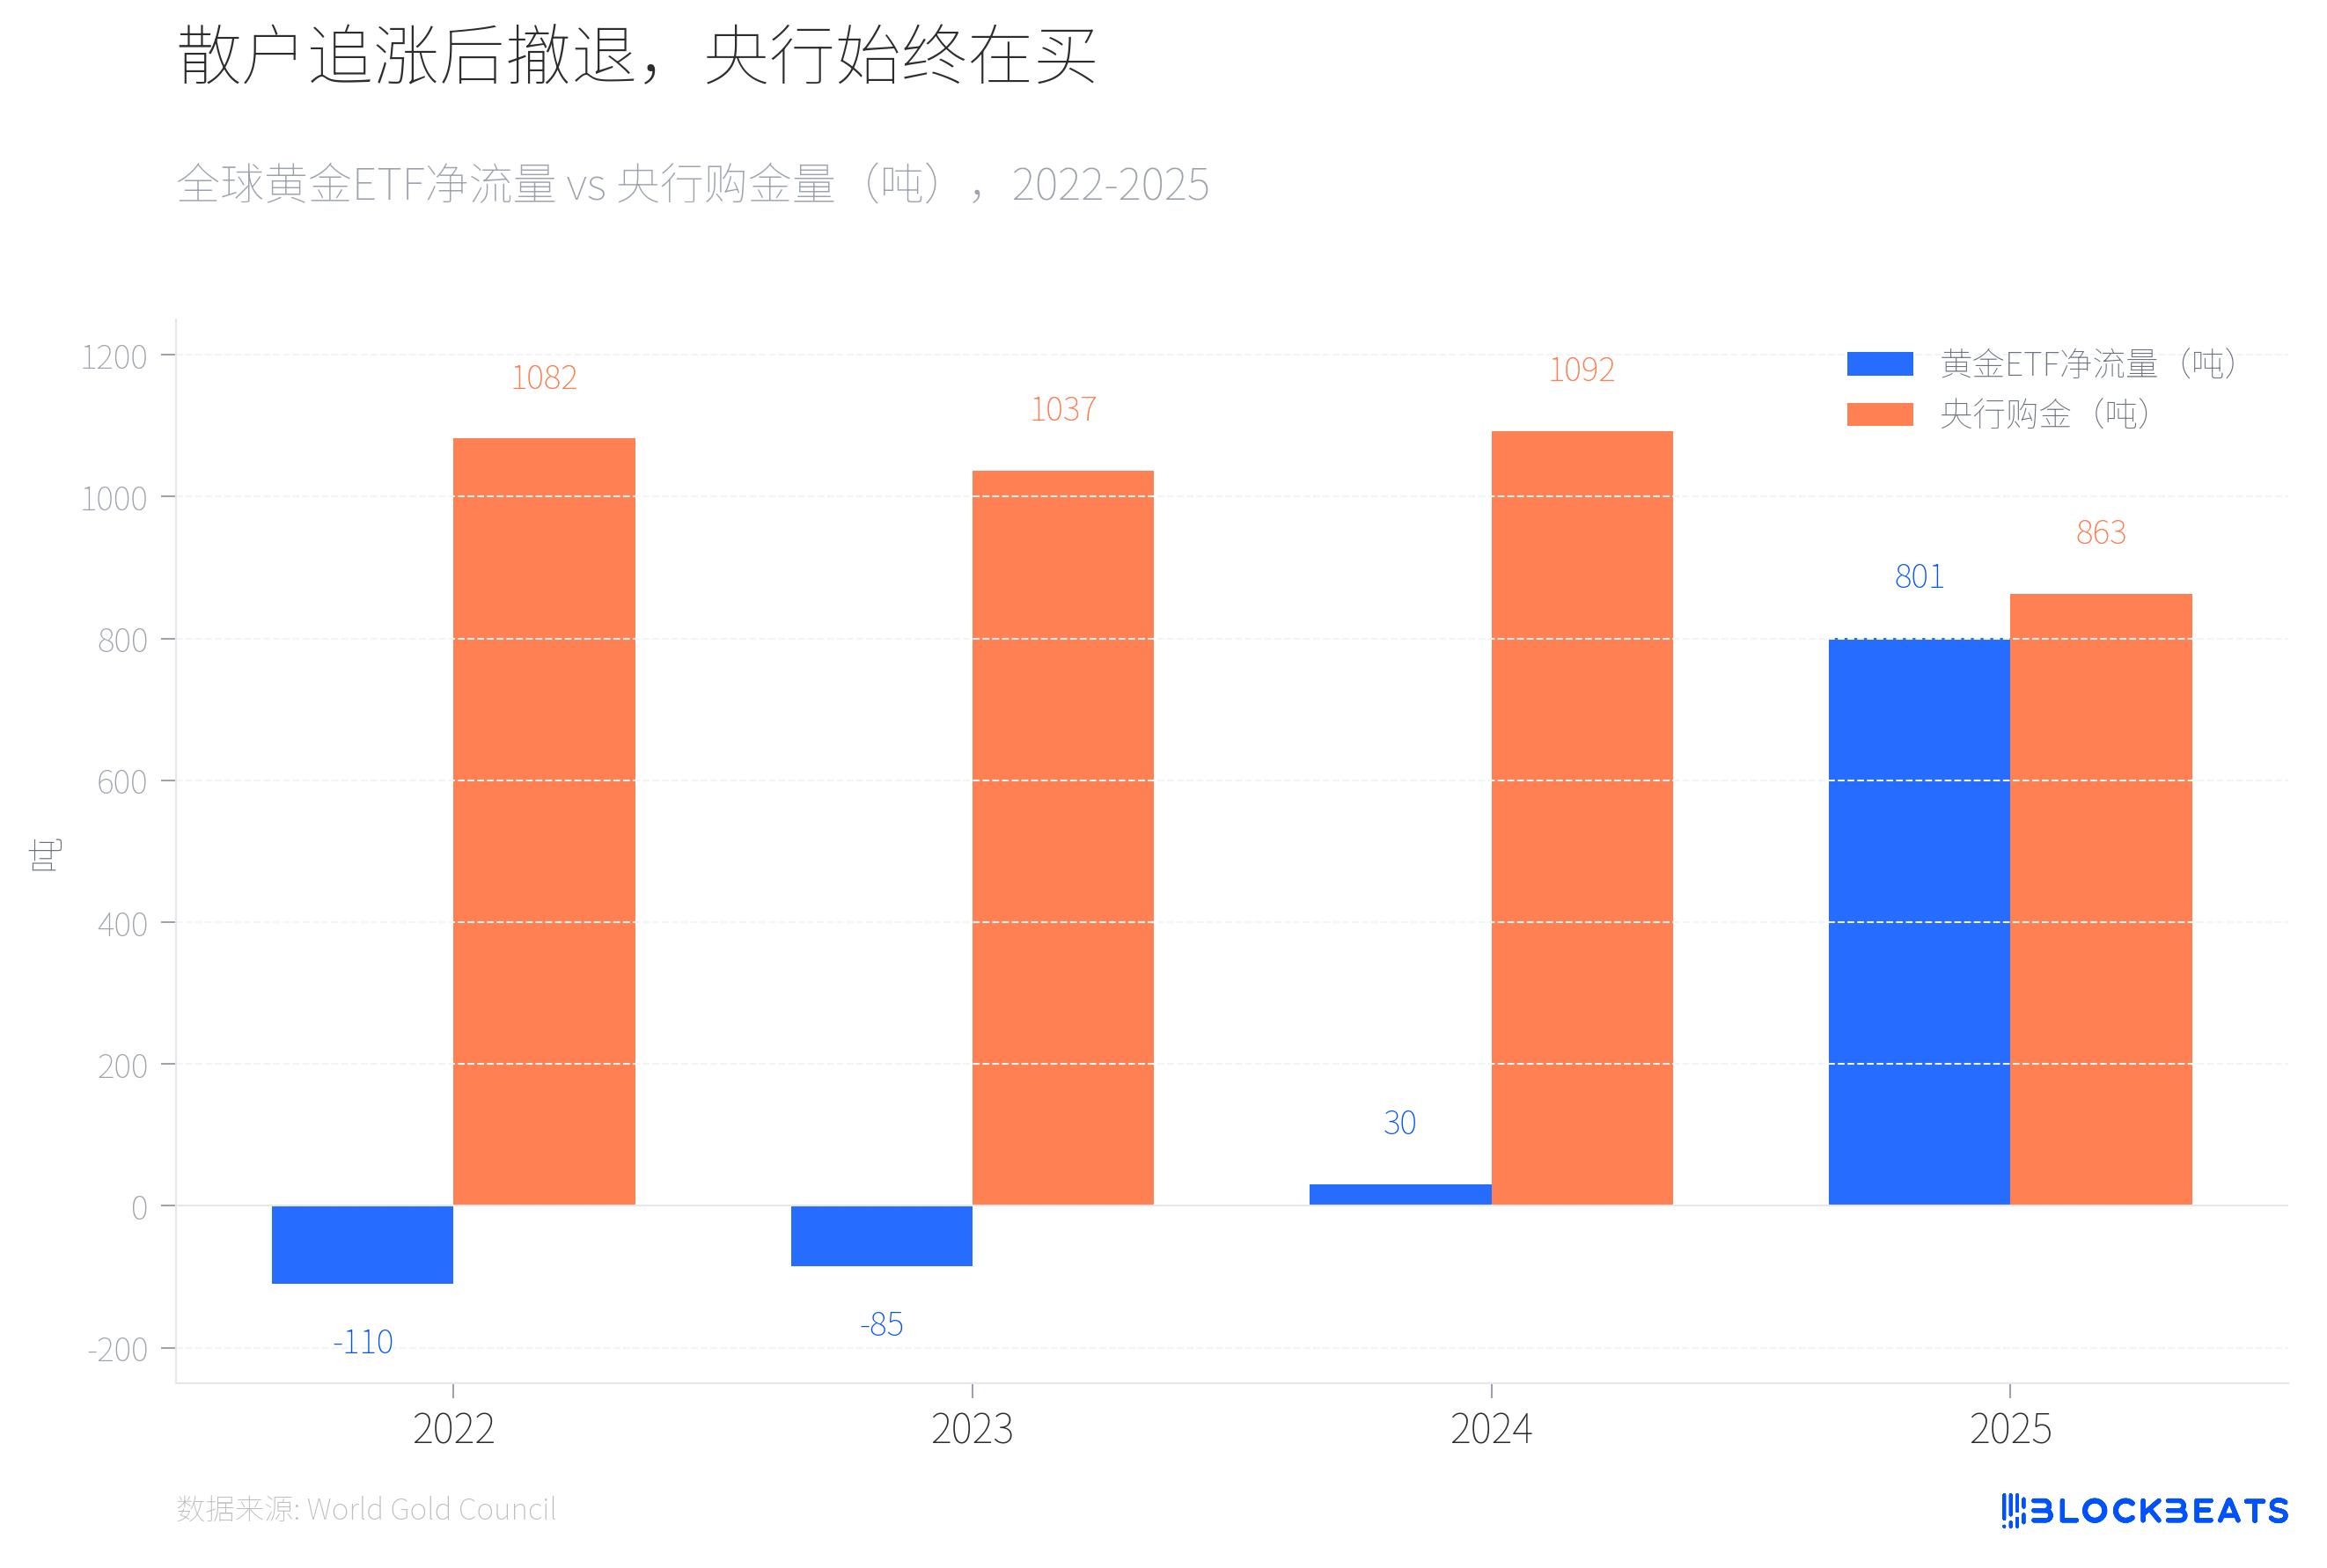
2022年から2023年にかけて、世界の金ETFは連続2年で純流出(それぞれ-110トンと-85トン)がありましたが、中央銀行の金購入は連続2年で1,000トンを超えました。2024年にはETF資金がプラスに転じましたが、その規模は小さく(30トン)、中央銀行は1,092トンという高水準で購入を続けました。2025年には状況が劇的に変化し、World Gold Councilのデータによれば、世界の金ETFは年間純流入801トンを達成し、歴史的な記録を樹立し、資産管理規模は5590億ドルに倍増しました。
そして小口投資家の資金が逃げ始めました。カナダの商業メディアChronicle Journalによると、SPDRゴールドトラスト(GLD)は3月4日に29.1億ドルの純流出を記録し、2016年以来の最大の単日流出を記録しました。7日間で25トンの金が流出しました。一方、この機関の年次報告によれば、2025年には中央銀行が863トンの金を購入する予定ですが、2024年に比べて21%減少するものの、2010年から2021年の平均(473トン)を大きく上回っています。同じ報告書では、ポーランドの中央銀行が102トンの購入量で2年連続で世界最大の買い手となり、カザフスタン(57トン)とブラジル(43トン)が続きました。
摩根・スタンレーの3月のレポートによると、2026年末の金価格目標を6300ドルに据え置きました。しかし、IAEの3月の石油市場レポートによれば、ホルムズ海峡の封鎖により、世界の原油供給が約800万バレル/日減少し、これは世界の需要のほぼ8%に相当します。IAEはこれを「歴史上最大の供給ショック」と称し、加盟国は過去最大規模の4億バレルの戦略備蓄の放出を開始しました。
石油輸入国の中央銀行にとって、油価の衝撃に対処する優先度は金の追加購入を上回る可能性があります。過去3回のピークにおいて、世界の中央銀行は金の純買い手ではありませんでした。2025年には863トンを購入しましたが、2026年の数字はまだ誰も知りません。