


3 月 9 日凌晨,伊朗局势升级。CME 休市,ICE 休市,全球主要期货交易所都关着门。原油价格的下一个官方报价,要等到十几个小时后的周一早盘。
但 Hyperliquid 上的原油合约 CL-USDC 没有等。当天,这个链上永续合约的成交量从日常的 2100 万美元飙升至超过 12 亿美元。交易者在传统市场关门的时间窗口里,用一个链上协议完成了对地缘政治风险的即时定价。
这件事在 crypto 圈被当作 DeFi 的又一次胜利来传播。但很少有人追问一个更基础的问题:当外部市场关门的时候,这个链上交易所的价格从哪里来?
外部の相場提示がないとき、価格はどこから来るのか?
Trade.xyz は Hyperliquid 上で最大の伝統的資産の無期限先物提供者で、HIP-3 プロトコルの上で稼働し、HIP-3 の総建玉の 90% を占めます。S&P 500、ナスダック 100、WTI 原油、金、銀、韓国株の個別銘柄まで、すべて 7 日 24 時間取引できます。しかし無期限契約の価格決定ロジックは現物とは完全に別物です。現物取引所では、価格は売り手と買い手が直接マッチして生まれます。無期限契約では、契約価格を裏付け資産の“実価格”に紐づけるための「アンカー」が必要です。このアンカーがオラクルです。
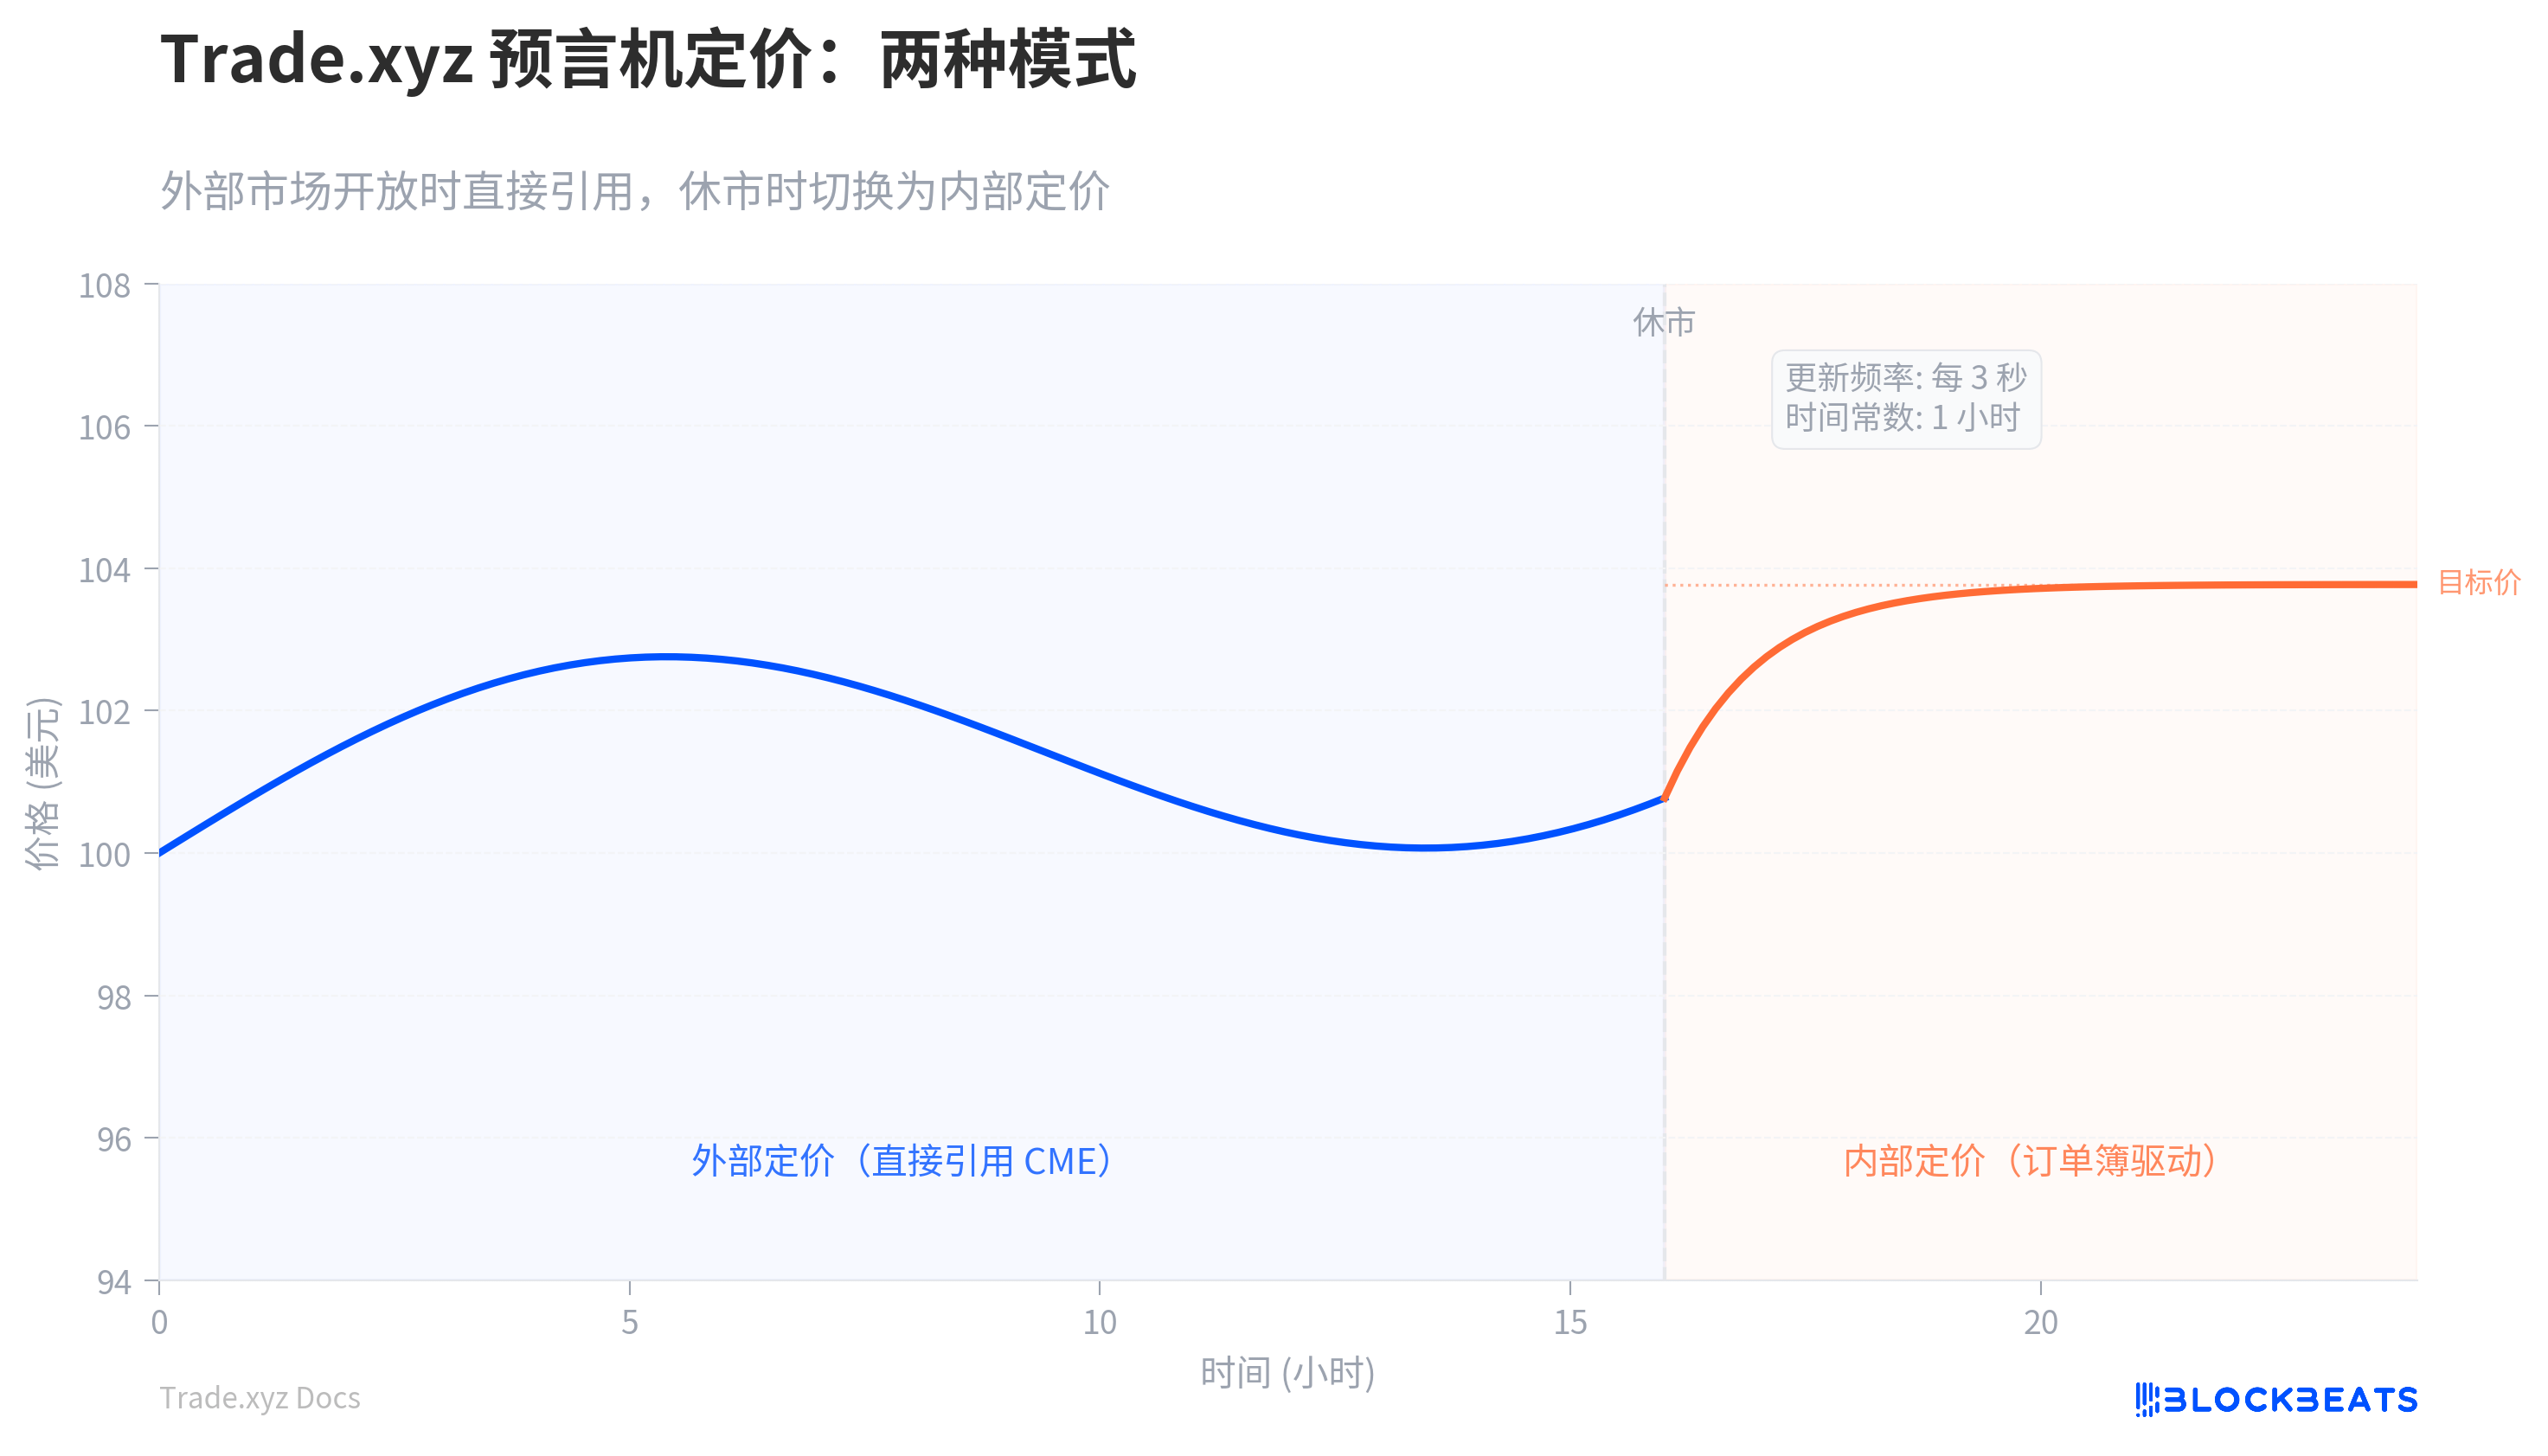
従来の先物市場では、価格付けのアンカーは取引所そのものです。CME の原油先物価格は原油の価格そのもので、追加の参照系は不要です。しかし Trade.xyz の契約は Hyperliquid 上で動いており、シカゴのマッチングエンジンとはまったく直結していません。CME が開いている間は、Trade.xyz のオラクルは CME の提示価格をそのまま引用するだけなので、技術的には大した難題ではありません。本当の難問は CME が閉まってからです。
Trade.xyz の方針は、オラクルが自分の注文板から情報を取り出すことです。システムは「インパクト価格差」を計算します。簡単に言うと、もし今誰かが大きな買い注文を出したら、約定の平均価格は現在価格よりどれだけ高くなるか? 逆に大きな売り注文なら、どれだけ安くなるか? このズレは、注文板における買いと売りの力関係の不均衡を反映しています。オラクルはこのズレを現在価格に加えて「目標価格」を算出し、そこへ向けて現在価格がゆっくり近づくように減衰関数を用います。
キーワードは「ゆっくり」です。オラクルは 3 秒ごとに更新されますが、毎回、現在価格と目標価格の差のごく一部だけを動かします。この移動速度は時間定数によって制御されます。時間定数が大きいほどオラクルは鈍くなり、操作しにくくなりますが、同時に実際の市場の感情も反映しにくくなります。
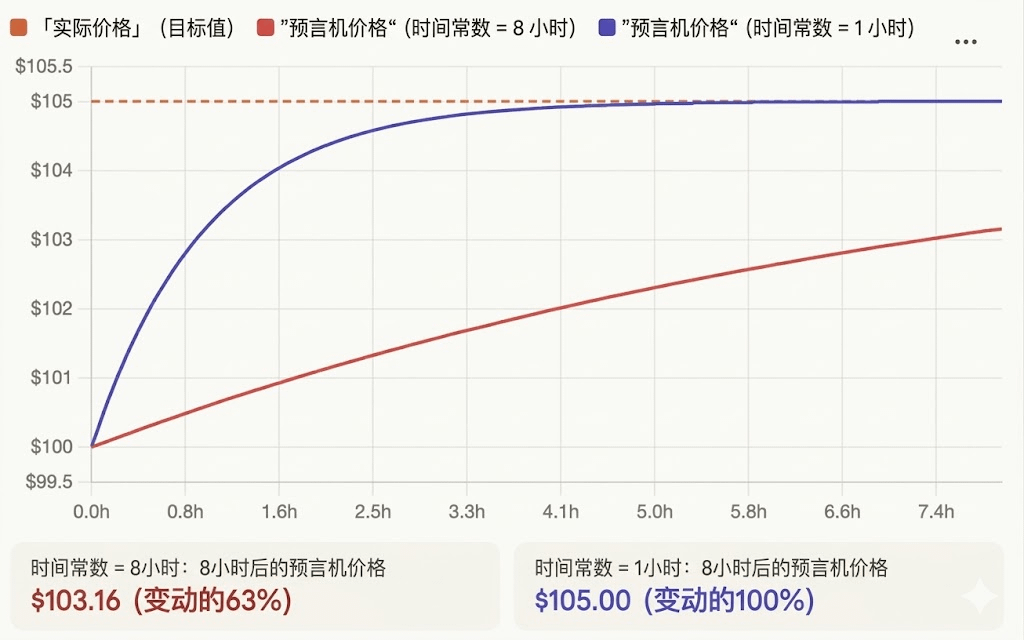
Trade.xyz のローンチ初期、この時間定数は 8 時間に設定されていました。2025 年 11 月には 1 時間へ引き下げられています。引き下げ理由はトレーダーの“実利”に関係しています。Trade.xyz は 1 時間ごとに資金調達率を清算します。オラクルが実価格の追跡が遅すぎると、利益が出ている取引者は資金調達率によって継続的に吸い上げられてしまいます。
下の図の赤線のとおりです。同様に 8 時間かかるとして、もしあなたが原油をロングし方向が正しくても、オラクルが実際の価格に追いつくまでに 8 時間かかった場合、その 8 時間のあいだ価格は(実際の価格である)あなたの目標ラインに一度も到達しません。結果として、あなたの利益は資金調達率によって大量に削られます。
時間定数が 1 時間に下がった後は、わずか 5 時間で(青い線のように)あなたが期待した位置まで価格が到達します。価格がより早くあなたの判断を確認できるため、以前に比べて資金調達費の支払い回数が減ります。
しかし、より速いオラクルにも新しいリスクがあります。オラクルが故障で 6 時間停止した後、突然復旧した場合、式どおりに計算すると目標価格の 99.7% まで一気にジャンプします。この瞬間的な飛びは、大規模な清算を引き起こし得ます。Trade.xyz の解決策は安全弁を追加することです。実際に経過した時間がどれだけ長くても、更新の“有効な時間差”は最大 6 分までしか計上しません。オラクルが停止して復旧しても、価格は小刻みに追随するだけになります。
ケージ、再アンカー、そして月曜のオープン・ギャップ
オラクルの価格付けは、「週末にどう入札するか」という問題を解決します。でも別の問題がすぐに出てきます。価格は自由にどこまで動かせるのか?
Trade.xyz は各契約に「ケージ(檻)」を設計しています。マーク価格は、最後の外部のクローズ価格の上下に一定割合の範囲で制限されます。この割合は最大レバレッジの逆数です。原油契約の最大レバレッジが 20 倍なので、ケージはクローズ価格の上下 5% です。金曜に原油が 100 ドルでクローズしたなら、週末のマーク価格は 95〜105 ドルの範囲でしか動けません。境界に触れれば、即時停止(取引停止)です。
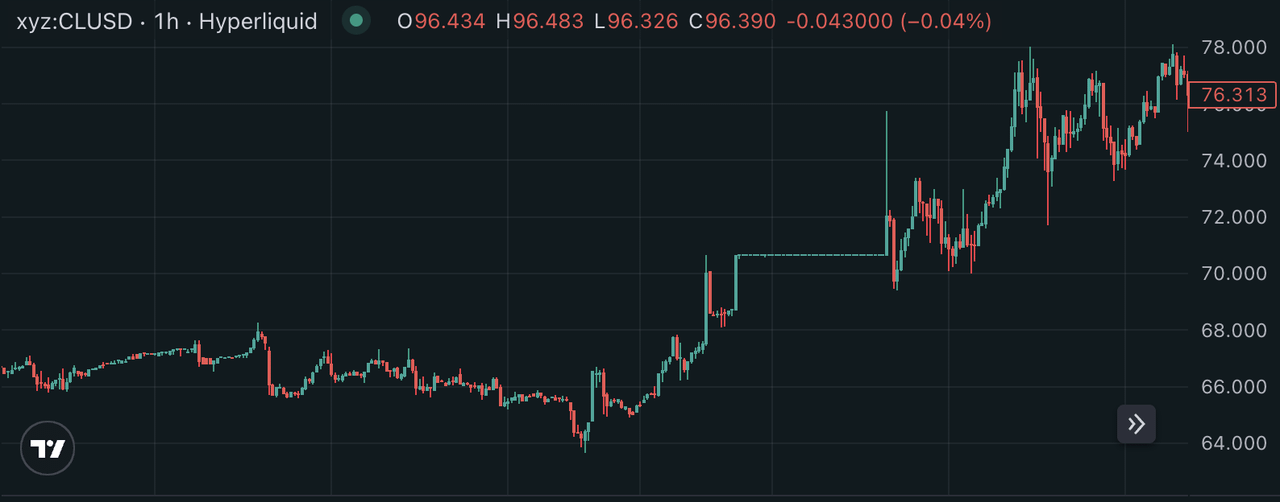 3 月上旬の原油契約の週末停止
通常の週末では、このメカニズムはうまく機能します。5% の余地が、ほとんどの夜間変動を吸収できるからです。しかし 3 月 9 日のようなレベルの地政学イベントは、価格を直接ケージの境界まで押し上げます。すべての市場情報が積み上がり、月曜の CME オープン時に実価格が 8% ジャンプしていれば、大きなギャップが生まれます。ショート側は瞬時に清算され、マーケットメーカーは段階的にヘッジできないため損失を被ります。
2026 年 3 月、Trade.xyz は原油契約に「価格発見の境界 v2」を導入しました。主な変更点:ケージのサイズは不変ですが、ケージは移動できます。オラクル価格が現在の境界の 90% の位置に到達すると、システムはケージの中心を境界値へ再アンカーし、新しいアンカーを中心に同じサイズの新しいケージを描きます。各方向での再アンカーは最大 2 回までです。
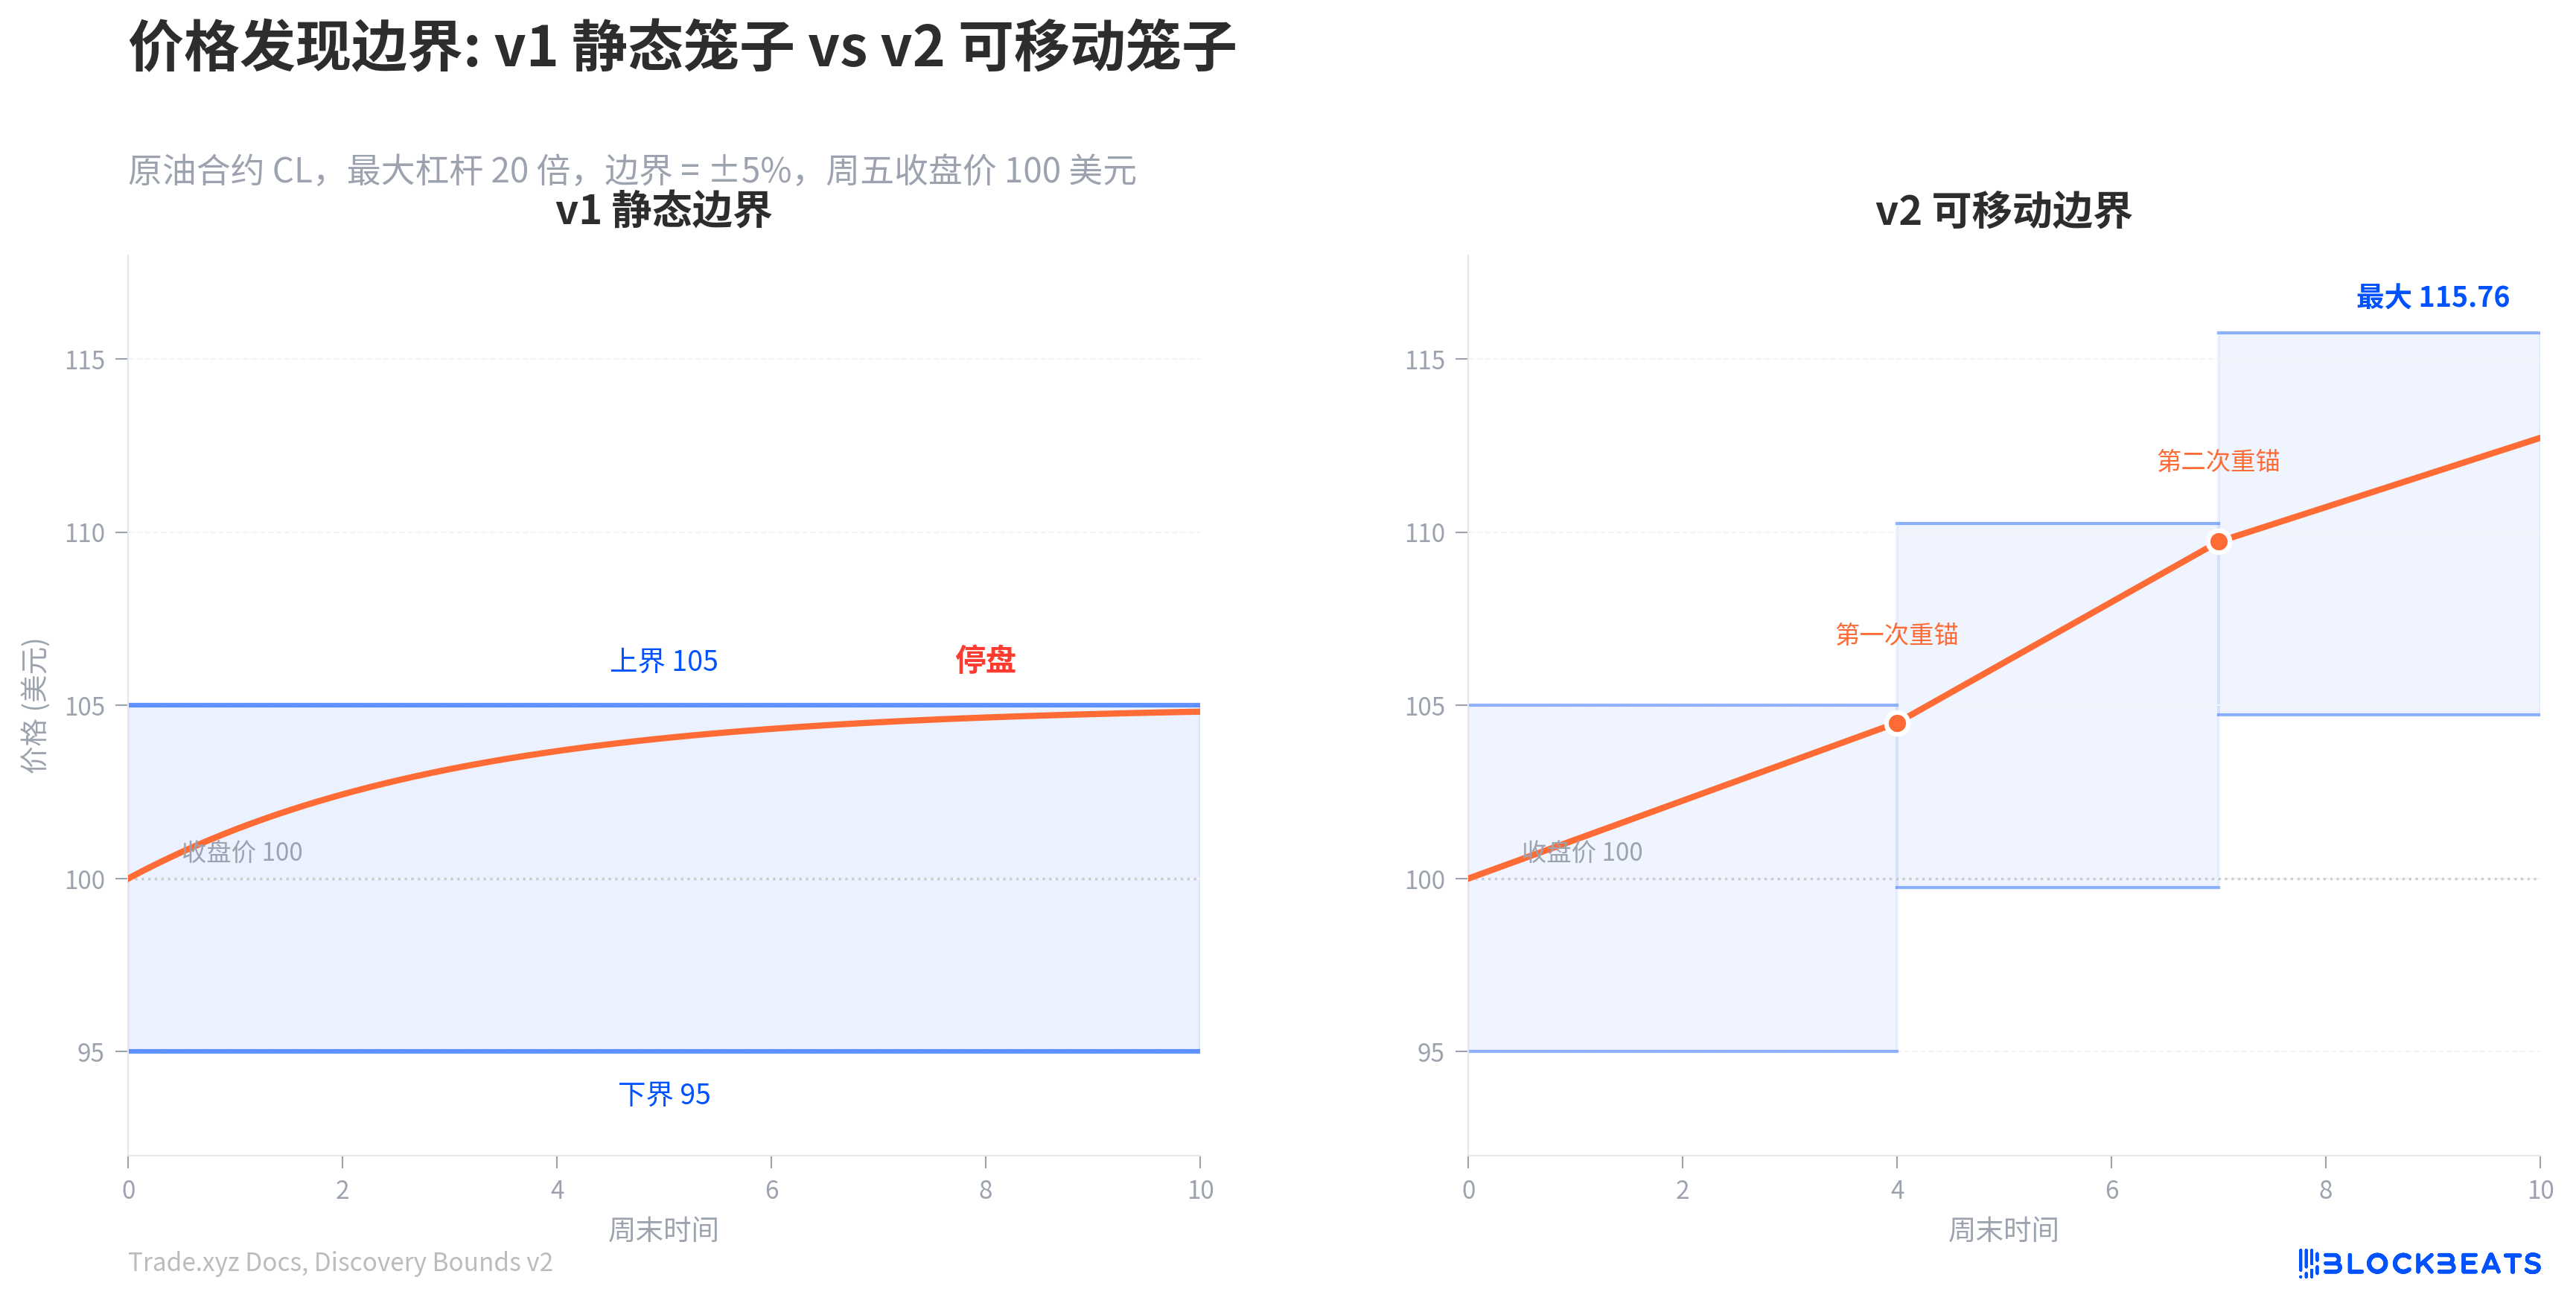
具体的な数字で言うと、初期のケージは 95〜105 ドルです。オラクルが 104.50 まで上がると再アンカーが発動し、新しいケージは 99.75〜110.25 になります。再び発動すると 104.74〜115.76 となり、これが終点です。100 ドルから出発して、最大で発見できる範囲は約 115.76 ドルまで拡大します。
この設計により、あらゆる瞬間の即時ボラティリティ範囲は常に 5% に保たれ、マーケットメーカーのリスクモデルを変える必要がありません。同時に再アンカーにより、システムは「すでに起きた価格変動を認める」ので、月曜のオープン時のギャップ幅が縮みます。しかし代償もはっきりしています。清算価格が -8% のロングポジションは、v1 では(価格が -8% に到達しないため)絶対に安全です。ところが v2 では、1 回の下方向への再アンカーの後に清算ゾーンへ入ってしまう可能性があります。Trade.xyz は 2 つの原油先物契約でまず先に v2 を導入し、効果を観察したうえで展開するかどうかを決めるとしています。
価格決定システムのもう一つの重要な構成要素が資金調達率です。資金調達率は、無期限契約の価格をオラクル価格に“縛り付ける”ゴムバンドのようなものです。マーク価格がオラクル価格より高ければロングがショートへ支払い、低ければショートがロングへ支払います。Trade.xyz の資金調達率の式と大部分の暗号取引所の構造は同じですが、前に 0.5 のスケーリング係数が掛かっています。
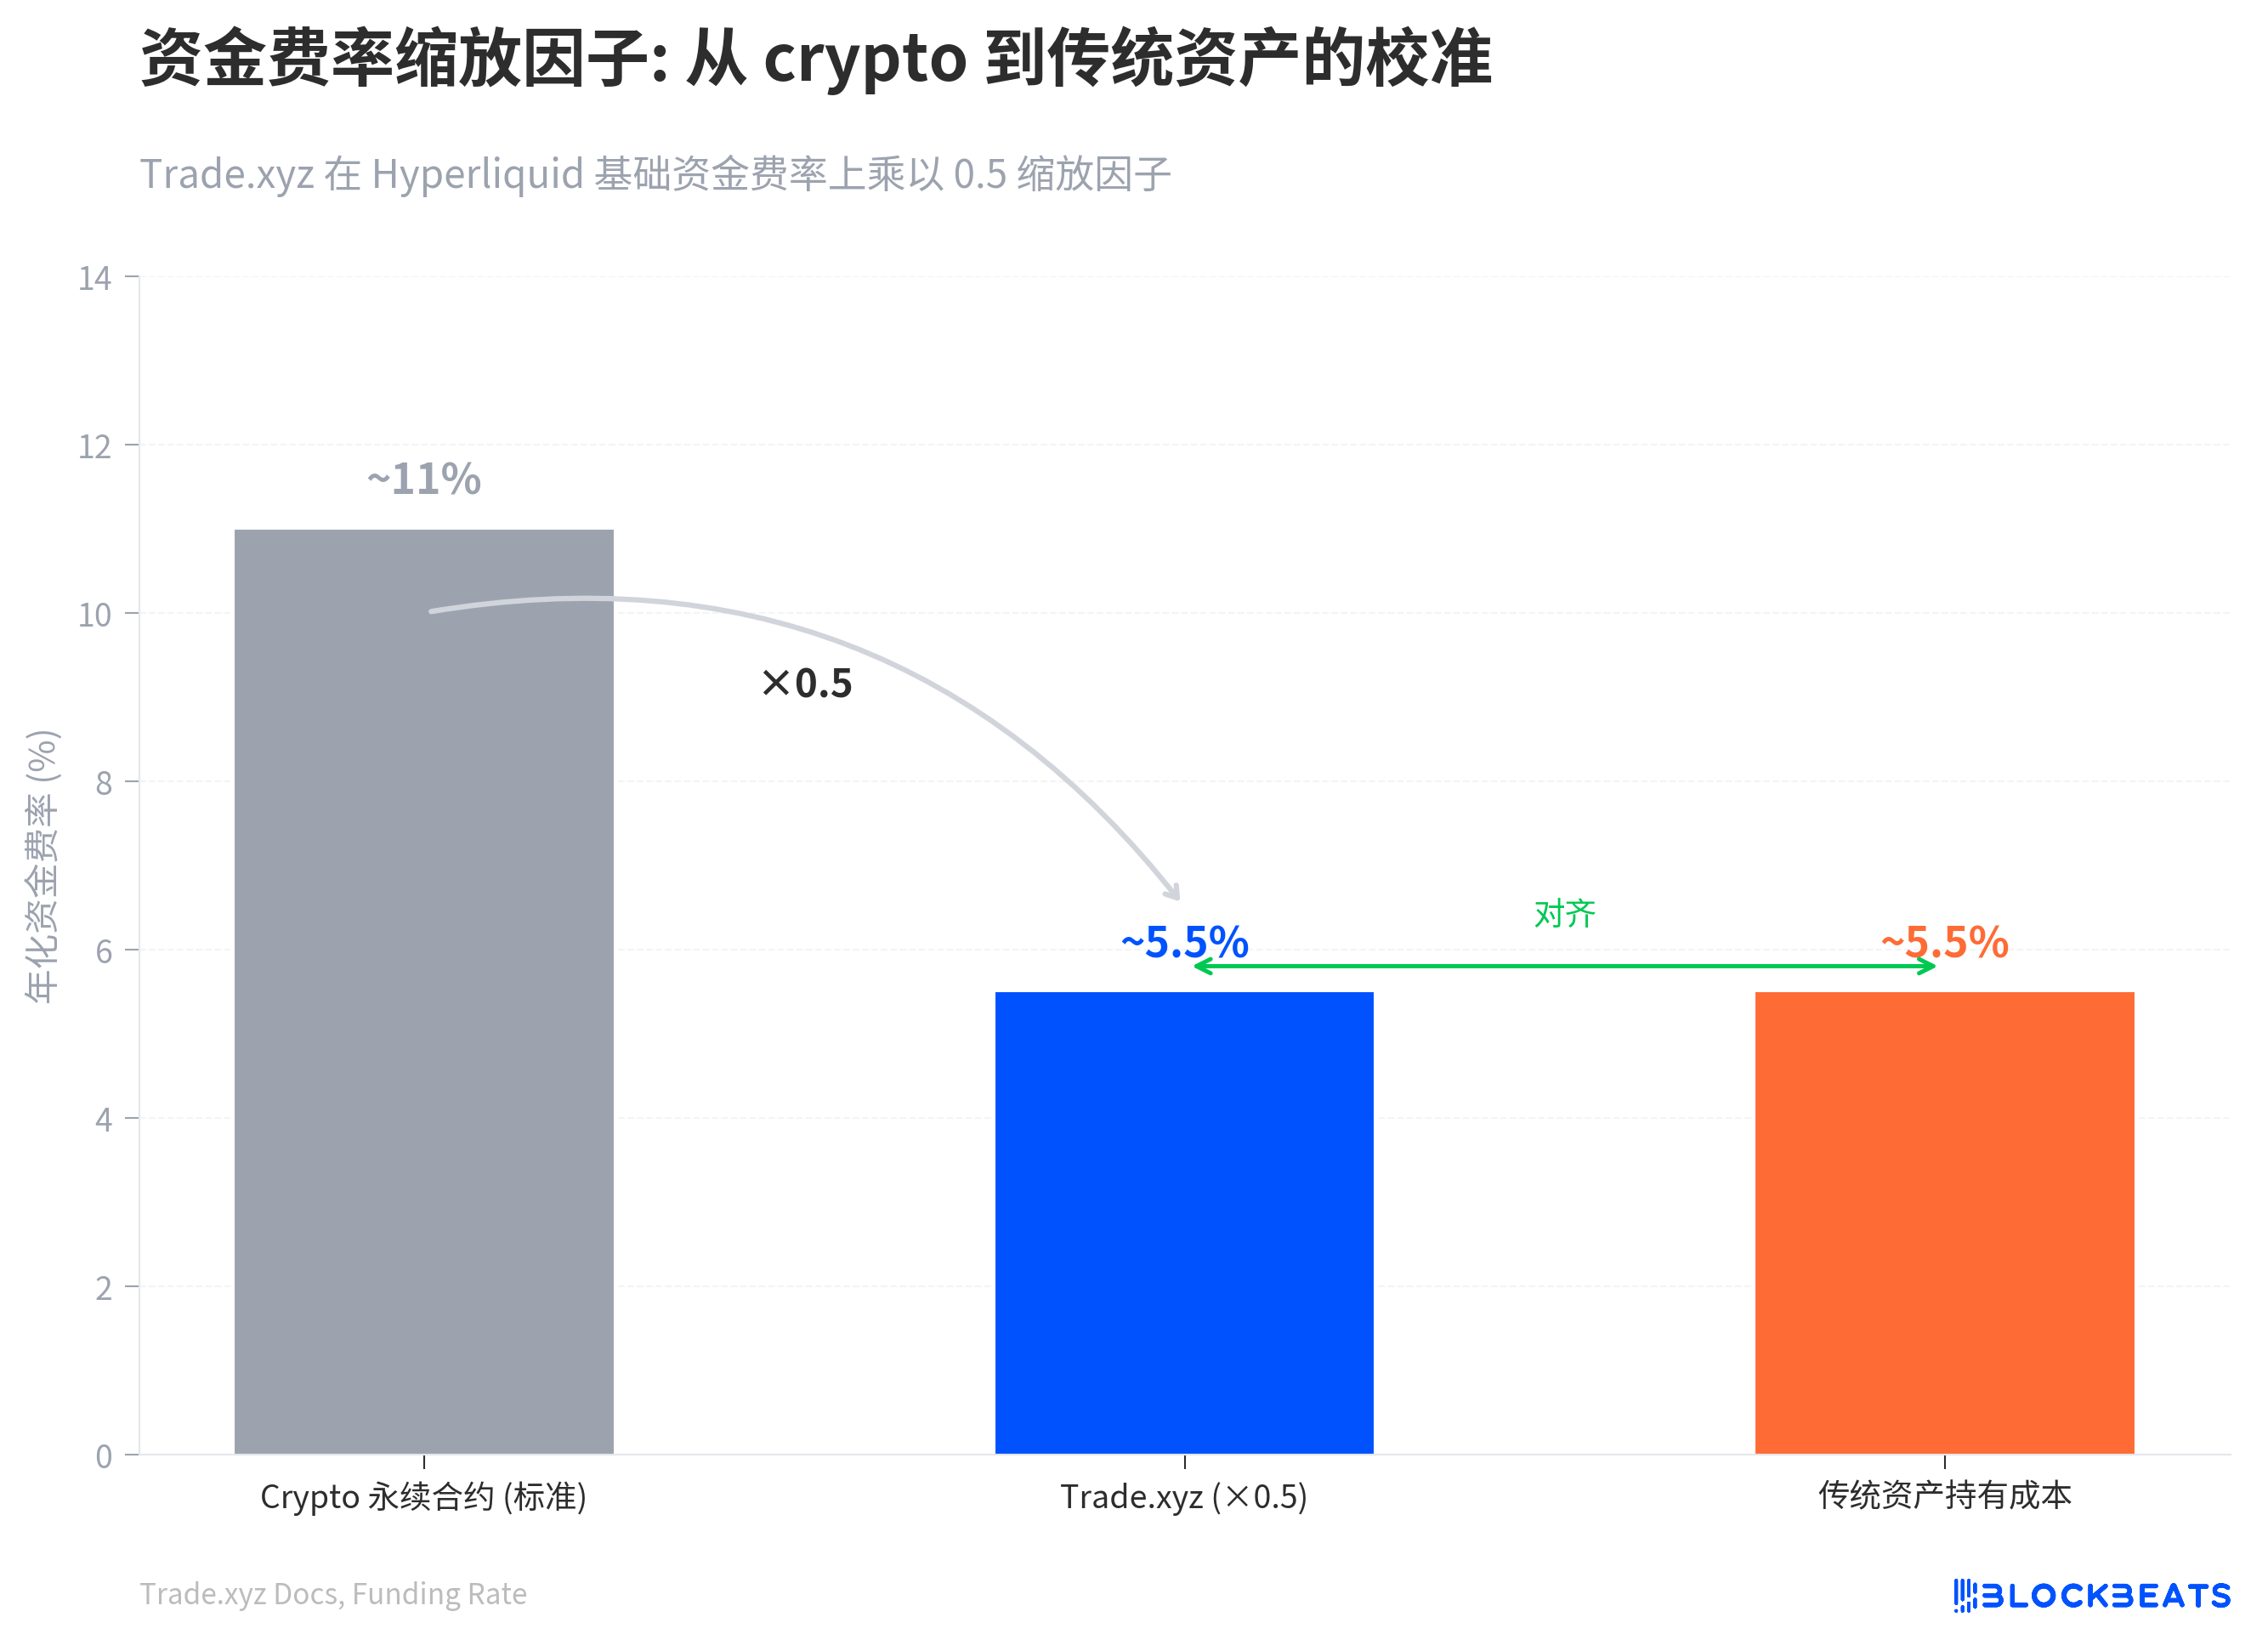
この 0.5 は、伝統的資産に合わせて調整したものです。crypto の無期限契約の基本的な年換算資金調達率は約 11% で、純粋なレバレッジ保有コストを反映しており、配当のないビットコインのような資産では妥当です。しかし株式や商品では、実際の保有コストは SOFR に 1〜2 パーセントポイントほど上乗せされた水準で、約 5%〜6% になります。これに 0.5 を掛けると、基本年換算は 11% から約 5.5% に下がり、伝統的資産に合わせられます。これが週末に特に重要なのは、スケーリング係数が週末の資金調達率を半分にし、さらに 1 時間の時間定数を持つオラクルと組み合わせることで、方向が正しいトレーダーが利益の大部分を維持できるからです。
異なる資産、異なる処理パイプライン
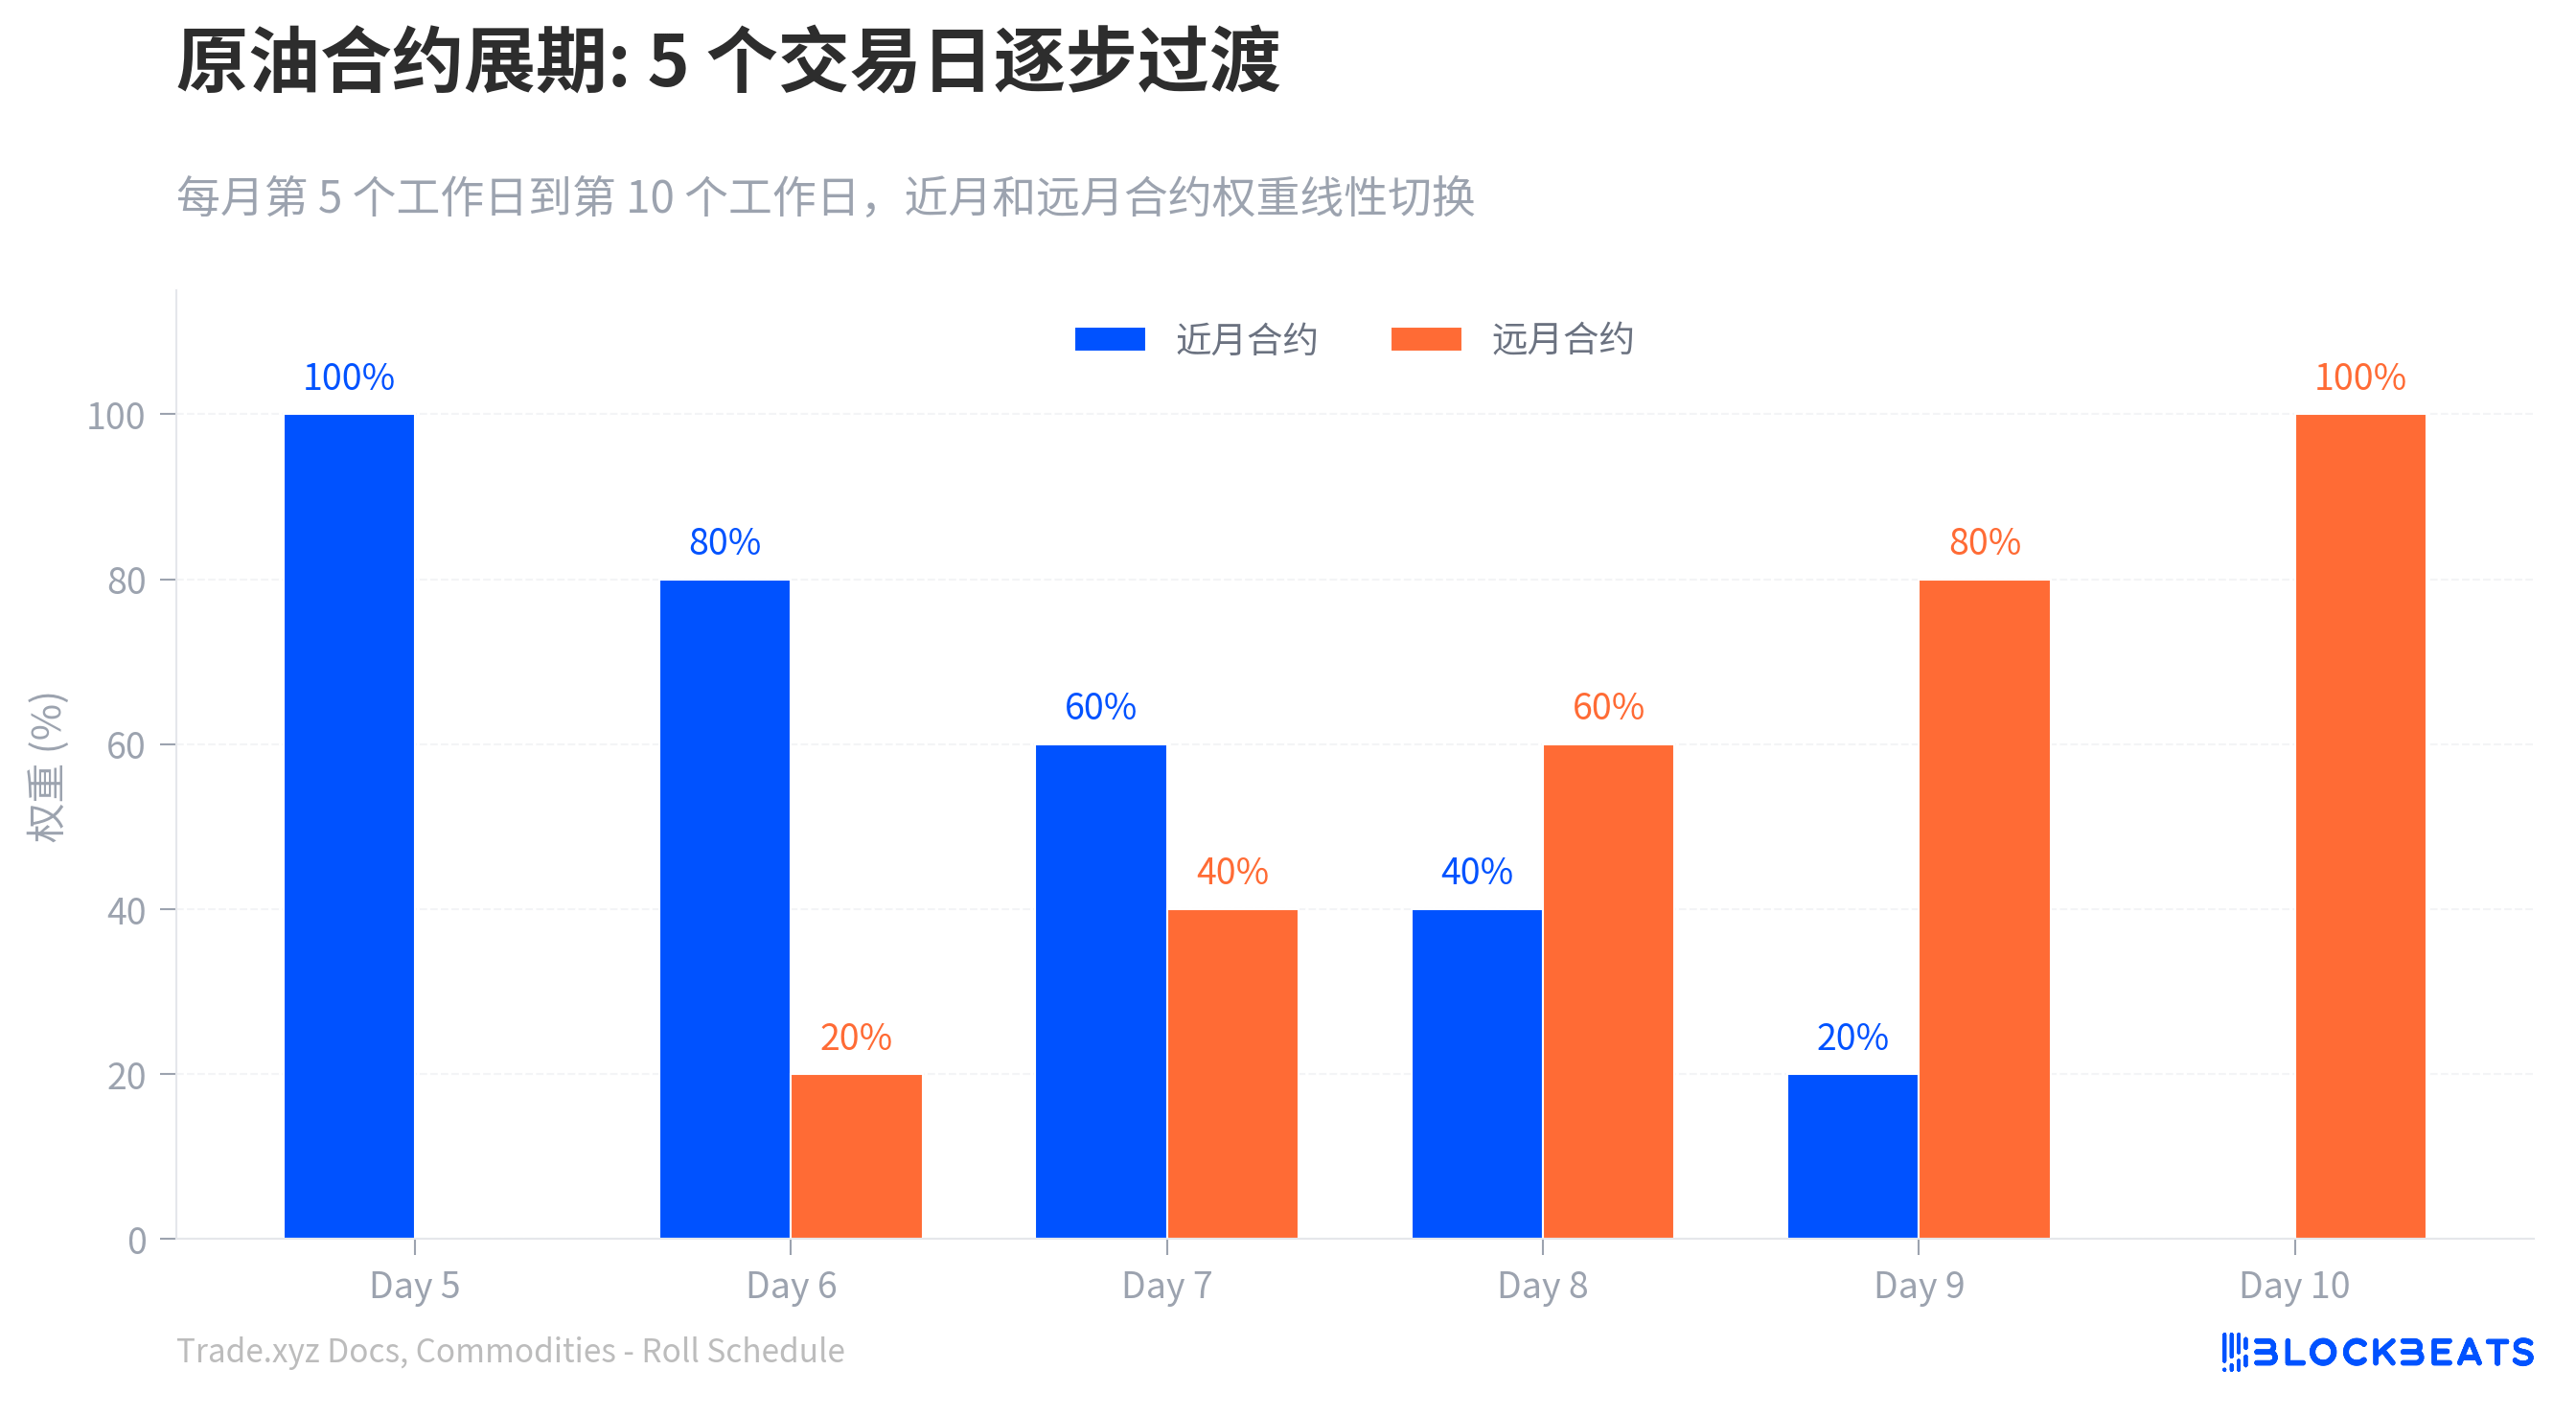
貴金属には活発なグローバル現物市場があります。金、銀、プラチナ、パラジウムの外部価格は現物の提示を直接採用でき、先物のロール(期先への乗り換え)問題はありません。一方、原油や工業金属には統一された現物の参照価格がなく、Trade.xyz は CME の先物契約を価格の土台として使うしかありません。先物には満期日があり、システムは毎月、当月限から翌月限へ切り替えが必要です。問題は、2 つの契約の価格が通常同じではないことです。保管コストや需給予測によって、期先契約の価格は期近より高くなることがあります。切り替え時に価格が跳ねると、保有者の損益に“実態のない”変動が生じ、清算が起きるべきでない場面でも清算を誘発する可能性があります。
Trade.xyz の処理方法は、5 取引日かけて段階的に移行することです。毎月の第 5 営業日から第 10 営業日まで、オラクル価格は期近・期先契約の加重平均で算出され、そのウェイトは日ごとに線形に変化します。
株価指数先物の価格付けは、さらに一段複雑です。XYZ100 は NASDAQ 100 を追跡しますが、CME の NASDAQ 先物はほぼ終日取引(5 日×23 時間)されており、現物より長い時間の価格参照を提供できます。Trade.xyz は当初、先物価格から現物を逆算し、保有コストを切り離すために固定 4% のディスカウント率を設定していました。しかしこの固定値は、米連邦準備制度(FRB)が利上げを行うとずれてしまいます。2026 年 2 月に登場した v2 では、動的計算に変更されました。米株の取引開始時は現物指数値をそのまま使用し、同時に先物と現物のスプレッドから暗黙のディスカウント率を逆算します。取引時間外(アフターマーケット)では、そのディスカウント率でもう一度現物価格を逆算します。
もう一つの特殊ケースは韓国の個別株です。Trade.xyz は Samsung Electronics、SK ハイニックス、現代自動車を上場させており、これらの株は韓国の取引所でウォン建てで提示されます。オラクルは、元の提示に対してさらに USD/韓国ウォンの為替レート変換を重ねる必要があります。保有者の損益は、株価の変動と為替の変動の両方を同時に反映します。
パラメータ選択の結果に誰が責任を負うのか?
これらすべての価格決定メカニズムは、ある前提に基づいています。市場に、継続的に流動性を提供する意思のあるマーケットメーカーが十分にいることです。Hyperliquid の HLP マーケットメイク・リザーブ(金庫)は、ネイティブの BTC・ETH の無期限契約に流動性を提供しますが、HIP-3 上にデプロイされた第三者契約まではカバーしません。Trade.xyz の流動性は、外部のマーケットメーカーが自発的に参加することに完全に依存しています。極端な相場で、清算されるポジションに対する買い手(対手方)が見つからない場合、Hyperliquid のメインサイトのように金庫が後ろ盾になって救済するのではなく、ADL(自動デレバレッジ)を直接発動します。利益が多い順に、最も稼いでいる相手方のポジションから強制的にクローズします。
この価格決定体系の精妙さは、オラクルの追跡速度、価格発見の境界、資金調達率のスケーリング係数という一連の相互に制衡し合うパラメータで、外部の相場提示がない状況でも自己完結できる価格環境を構築している点にあります。3 月 18 日に S&P 500 が Trade.xyz へのライセンスを選んだのは、まさにこの基盤が、実際の地政学的危機の最中でも“走り抜けた”からだと考えられます。
ただし、このシステムにも代償があります。オラクルは注文板から情報を抽出します。つまり流動性が薄い時間帯(たとえば深夜の韓国株の個別銘柄契約)では、少量の注文でもオラクルが大きく動いてしまう可能性があります。価格発見の境界 v2 は、週末の清算可能範囲を拡大します。そのため、レバレッジ取引を行う人は安全余裕を再評価する必要があります。ADL は、判断が正しくても、極端な相場では強制清算され得ることを意味します。
Trade.xyz は、伝統的な取引所とはまったく違う道を選びました。価格決定権を集中型のマッチングエンジンから、オンチェーン上の一連のパラメータシステムへ移したのです。伝統的な取引所が閉まるのは、清算・リスク管理・マーケットメイクが人手の介入を必要とする「窓」があるからです。Trade.xyz は門を閉じられません。オンチェーン・デリバティブには「退勤」という概念が存在しないからです。どの瞬間でも価格を提示し続けなければなりません。3 月 9 日の原油イベントは、この仕組みがストレス下でも動作することを証明しました。しかし同時に、より深い問題も露呈しました。オンチェーンのプロトコルに、従来の金融インフラの“価格決定機能”を担わせたとき、パラメータ選択の結果に誰が責任を負うのか?
時間定数を 8 時間から 1 時間へ調整するのは、Trade.xyz チームのパラメータ決定です。価格発見の境界を v1 から v2 にアップグレードするのも同じくです。これらの判断は、すべての保有者の清算ラインと資金調達率に影響します。従来の取引所では、こうしたルール変更には規制当局の承認と告知期間が必要です。一方、オンチェーンではパラメータ更新を行うだけで済みます。
HLP のような後ろ盾がなく、監督による仲裁もなく、完全にパラメータ設計に頼って秩序を保つシステムでは、これらのパラメータがあなたのポジションにどう影響するかを理解することは、あなたが実際に負うリスクを理解することです。