


原題:今年中にAIを理解できなければ、次の10年は混乱の連続となるでしょう。 原著者:アニッシュ・ムーンカ。翻訳:ペギー(BlockBeats)。
編集者注:AIについて語る際、人々はチャットボット、AIアシスタント、そして様々な新しいアプリケーションといった、目に見える側面にばかり注目しがちです。しかし、これらの製品の背後では、より深い産業構造改革が進行しています。電力やチップからデータセンター、そしてモデルやアプリケーションに至るまで、AIは実際には複数のインフラストラクチャ層から構成される技術スタックであり、資本と利益の流れは表面に見えるよりもはるかに複雑です。
本稿では、「AI五層構造」の観点からバリューチェーンを体系的に概説する。すなわち、なぜ数千億ドルもの資金がエネルギー、チップ、クラウドインフラに流れ込んでいるのか、なぜモデル企業は急速な成長を遂げながらも依然として多額の資金を浪費しているのか、そしてこの技術革命において真の価値が最初に集中する可能性のあるリンクはどこなのかを明らかにする。
著者は、AIを電力革命やインターネットインフラ構築といった歴史的なサイクルと比較することで、重要な問いに答えようと試みている。すなわち、世界の産業構造を再構築する可能性のあるこの技術革新の波の中で、資本はどこに流れているのか、そして一般の人々はどのようにしてこのAIによる富の機会に参加できるのか、という問いである。
以下は原文です。
ほとんどの人は、AIは単なるチャットボットだと考えている。
その気持ちはよく分かります。ChatGPTを開いてメールを編集してもらうと、あっという間に編集が完了します。まるで魔法のようです。それでページを閉じて、AIの仕組みを理解したつもりになる。でもそれは、レストランでVisaのクレジットカードを使って、Visaの収益構造を理解したつもりになるようなものです。あなたはただ製品を使っただけで、その背後にあるシステムを理解していないのです。
昨年の大半、私はAIにおける真の利益がどこにあるのかを突き止めようとしていました。そして、少々恥ずかしい真実を言うと、自分が間違ったレベルに目を向けていたことに気づくのに長い時間がかかってしまったのです。私はChatGPT、Claude、Geminiといった、直接アクセスできるものばかりに注目していました。
一方、7000億ドルもの資金が、私が名前すら知らない別のインフラに静かに流れ込んでいる。聞いたこともないチップ、まるで作り話のようなパッケージング技術の略語、冷却システム、そして発電所。テキサス、アイオワ、ハイデラバードでは、データセンター建設のために膨大な量のコンクリートが流し込まれている。
1年前は、私の周りでこれらのことについて話す人はほとんどいなかった。今では、誰もがこれらのことについて話している。
この記事はかなり長いです。今すぐ読む時間がない場合は、後で読むために保存しておいてください。
データセンターを動かす電力から、あなたのスマートフォンのアプリに至るまで、AIのバリューチェーン全体を網羅した旅にご案内したいと思います。
さらに、上場企業の年次報告書を読んだことがない方でも理解できるよう、分かりやすく説明いたします。専門用語はすべて解説し、あらゆる判断の根拠となる実際のデータを示し、私自身もまだ確信が持てない点があれば、率直にご説明いたします。実際、確信が持てない点もいくつかありますので。
それでは始めましょう。
1. 5段重ねのケーキ(なぜ誰も下の4段について語らないのか?)
AIはインフラだ。インターネットや電気と同じように、工場が必要なのだ。—ジェンセン・ホアン
ほとんどの人は、AIを質問に答える賢いコンピューターだと理解している。
これは、インターネットを「動画を見る場所」と言うようなものだ。技術的には正しいが、本質を全く捉えていない。
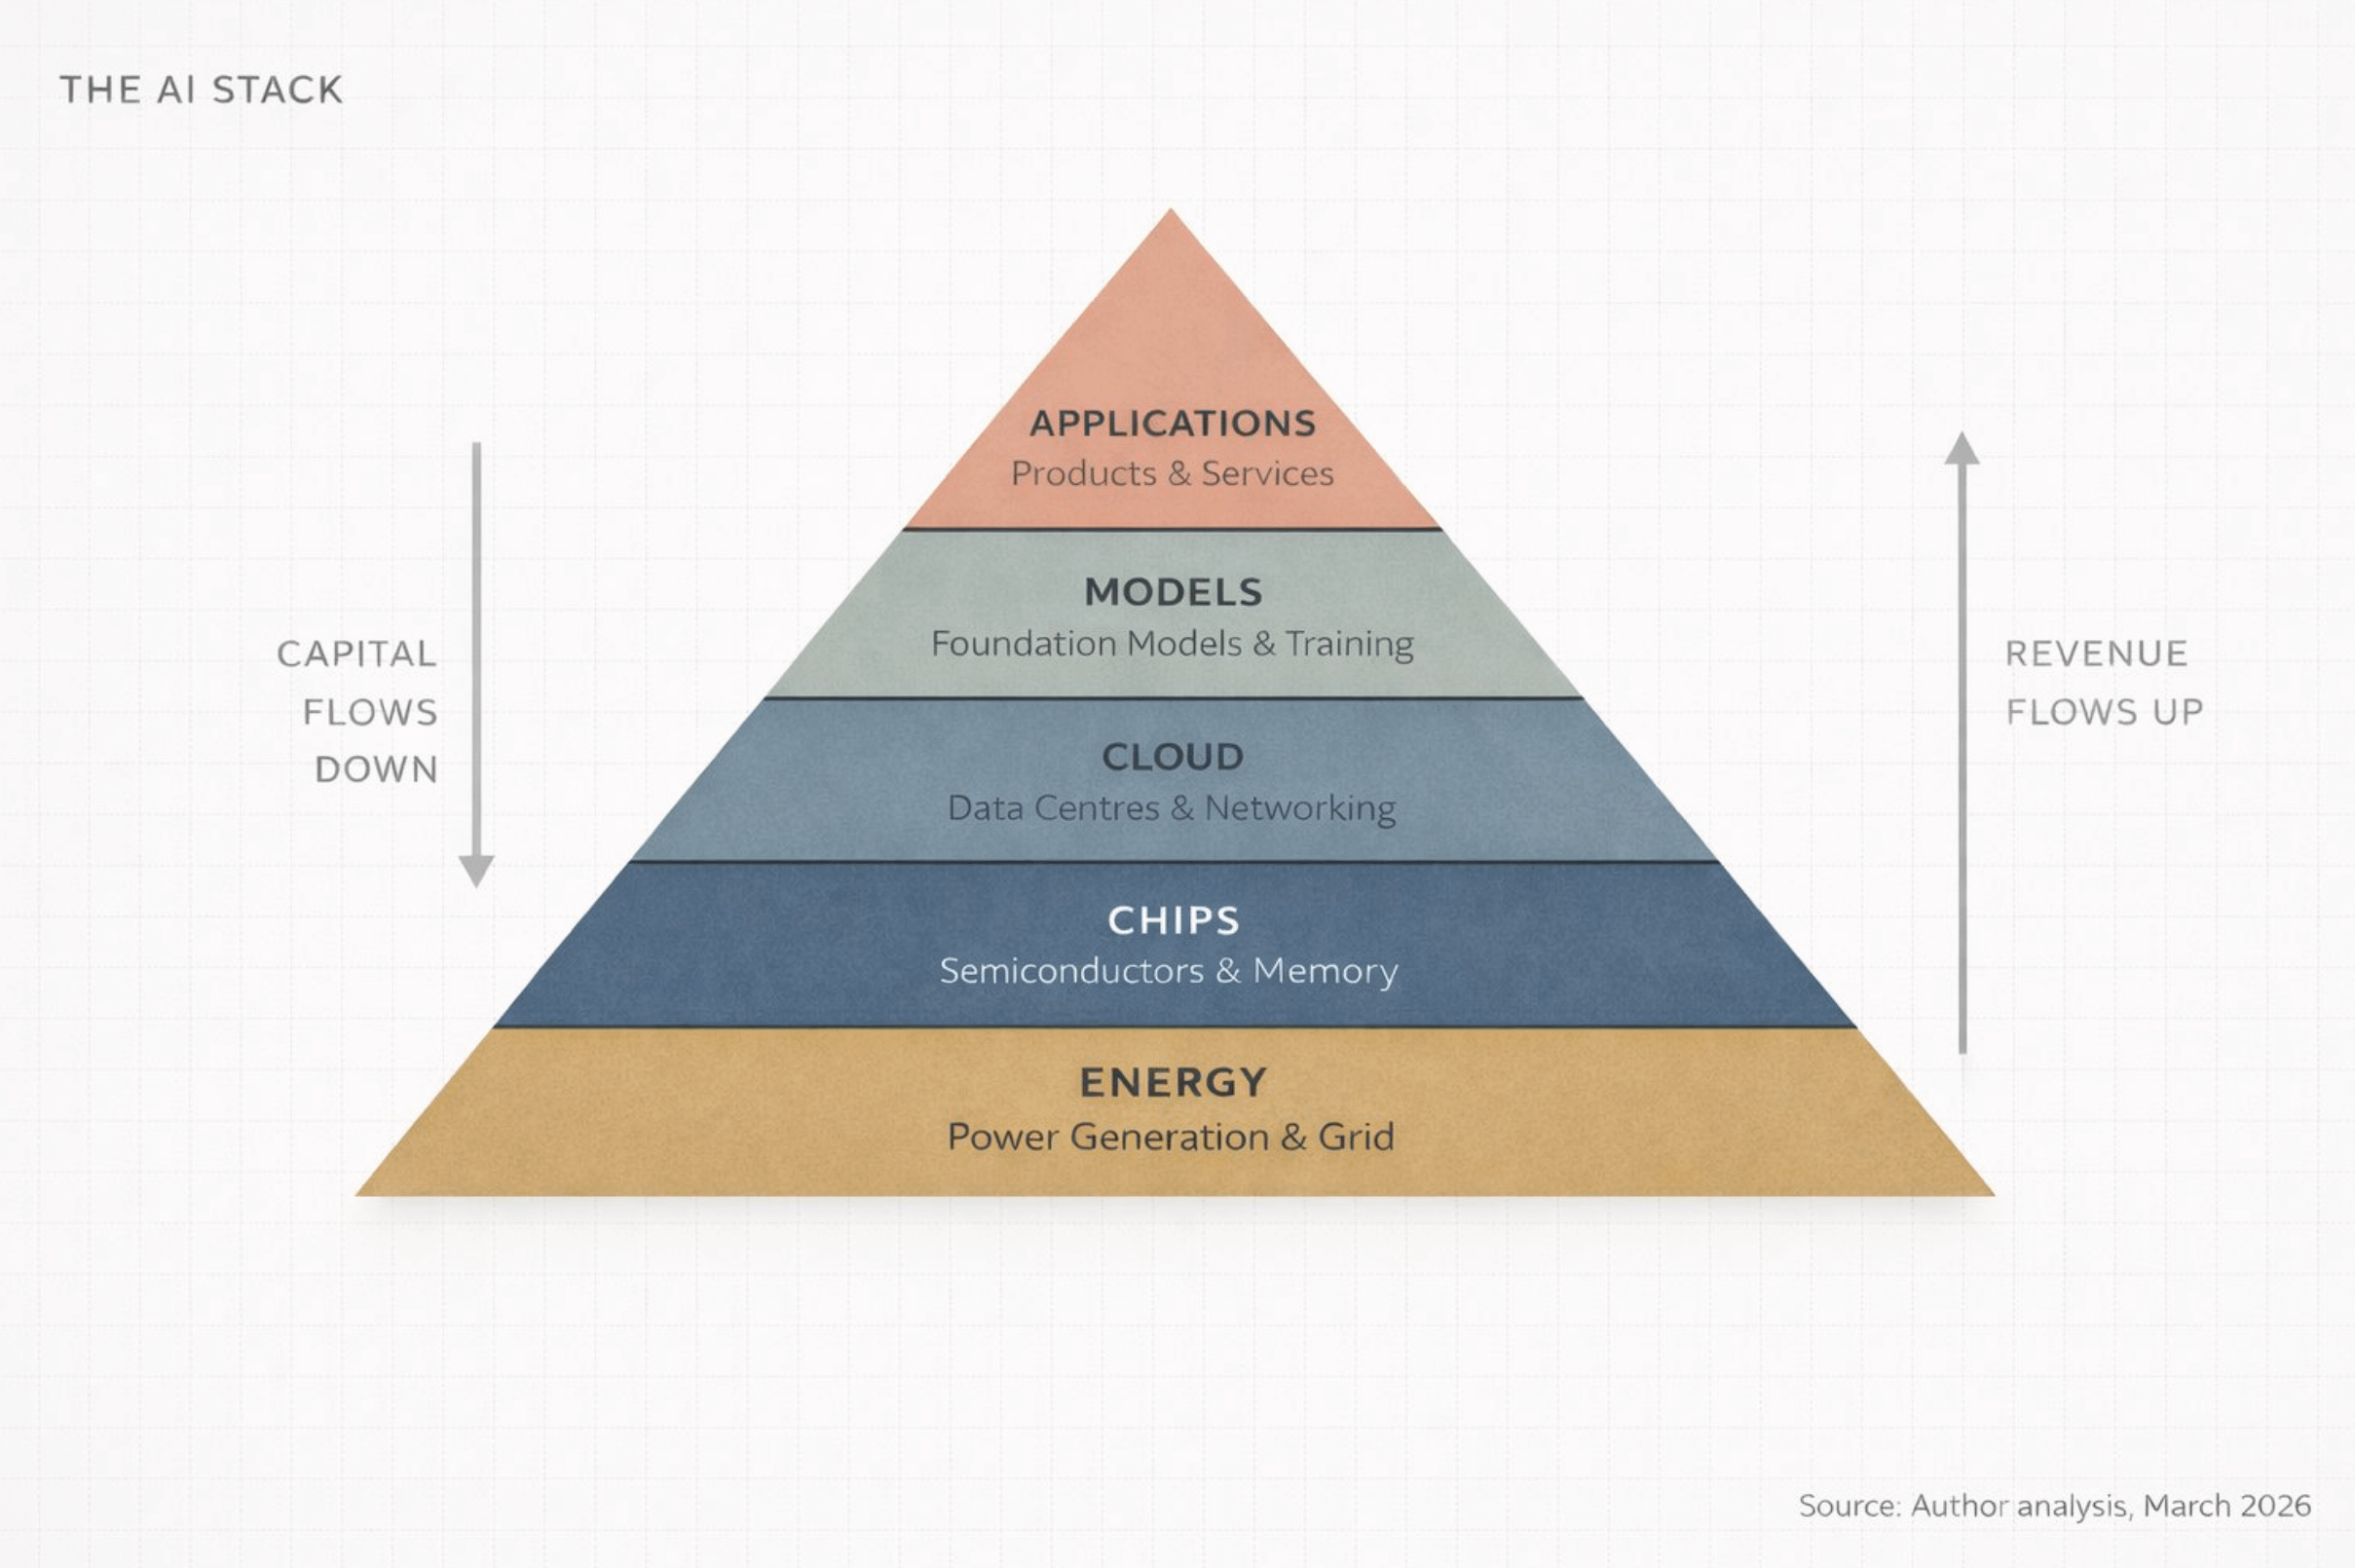
2026年1月の世界経済フォーラムで、ジェンセン・フアン氏はAIを5層構造のシステムとして説明した。
エネルギー
チップス
クラウドコンピューティング
モデル
アプリケーション
彼はこのシステム全体を「人類史上最大のインフラプロジェクト」と呼んだ。
まず、「インフラストラクチャ」という言葉について考えてみましょう。
高速道路、送電網、水道システム。これらは現代文明を支える基盤だが、人々は通常、それらが故障した時だけその存在に気づく。
AIは、目に見えない存在でありながら、不可欠な存在であり、構築には莫大な費用がかかるという、まさに同じものになりつつあります。私はこの構造全体を「AIスタック」と呼んでいます。これは5つの層から構成され、各層が上の層を支え、資金がこれらの層間で双方向に流れる仕組みになっています。
私が説明できる最もシンプルなバージョンは次のとおりです。
エネルギー――コンピューターを動かすには電気が必要であり、しかも大量の電気が必要だ。
チップとは、コンピューティング専用に設計されたプロセッサのことです。これは、あなたのノートパソコンに搭載されているCPUとは異なります。
クラウドには、これらのチップが満載され、超高速ネットワークで接続された巨大な倉庫型データセンターが必要となる。
モデルを構築するには、データからパターンを学習する「知能の頭脳」である、真のAIソフトウェアが必要です。
アプリケーションとは、ChatGPT、Google検索、銀行の不正防止システムなど、人々が実際に使用する製品のことです。
AIに関する議論で、第5層(アプリケーション層)だけに焦点を当てると、現実の80%を見落としてしまうことになります。投資家、起業家、あるいは単に世界の未来の方向性を理解しようとしている人にとって、本当に重要な点は、資金がこれら5つの層に均等に分配されているわけではないということです。資金はごく少数の重要なノードに集中し、指数関数的に増加し、流れ込んでいくのです。
今日、これらの資金は、ほとんどの人が全く知らない場所に集中している。
II.資金の流れの追跡(答えは予想外の場所にある)
人々の関心はほぼ常にアプリケーション層に集中している。ChatGPT、GitHub Copilot、Claude、Perplexityなどがその例だ。
これらはすべて直接使用できる製品なので、AIの物語はおそらくこれらのアプリケーションに関するものだと考えがちです。
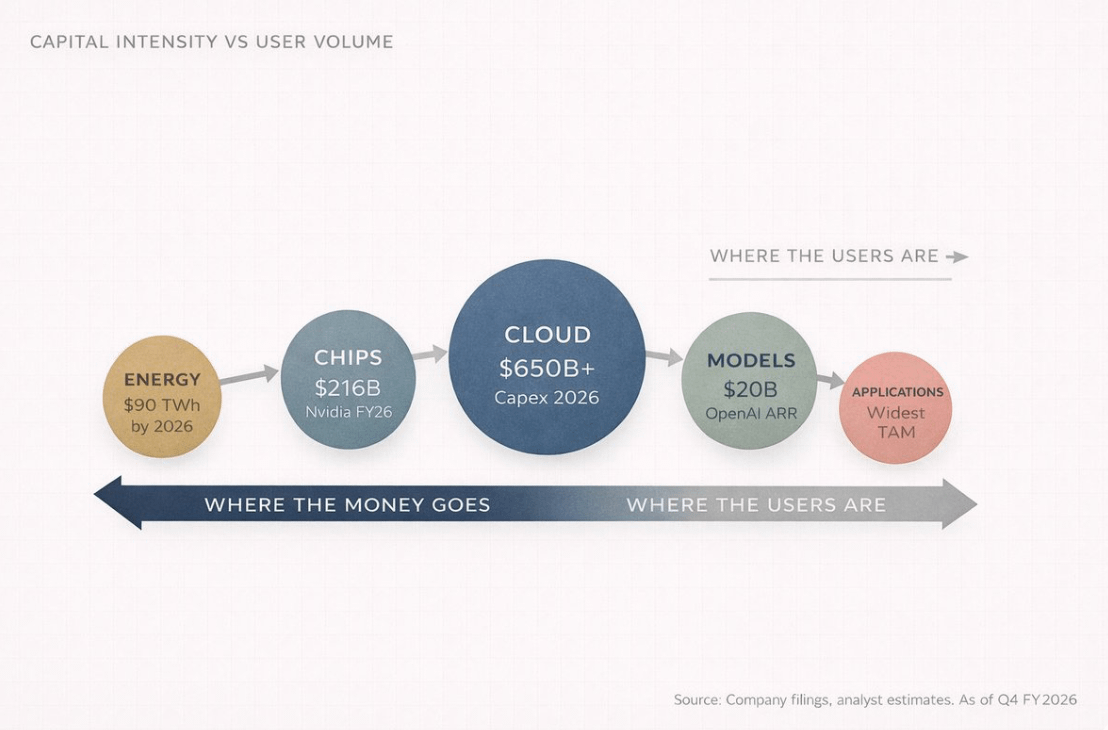
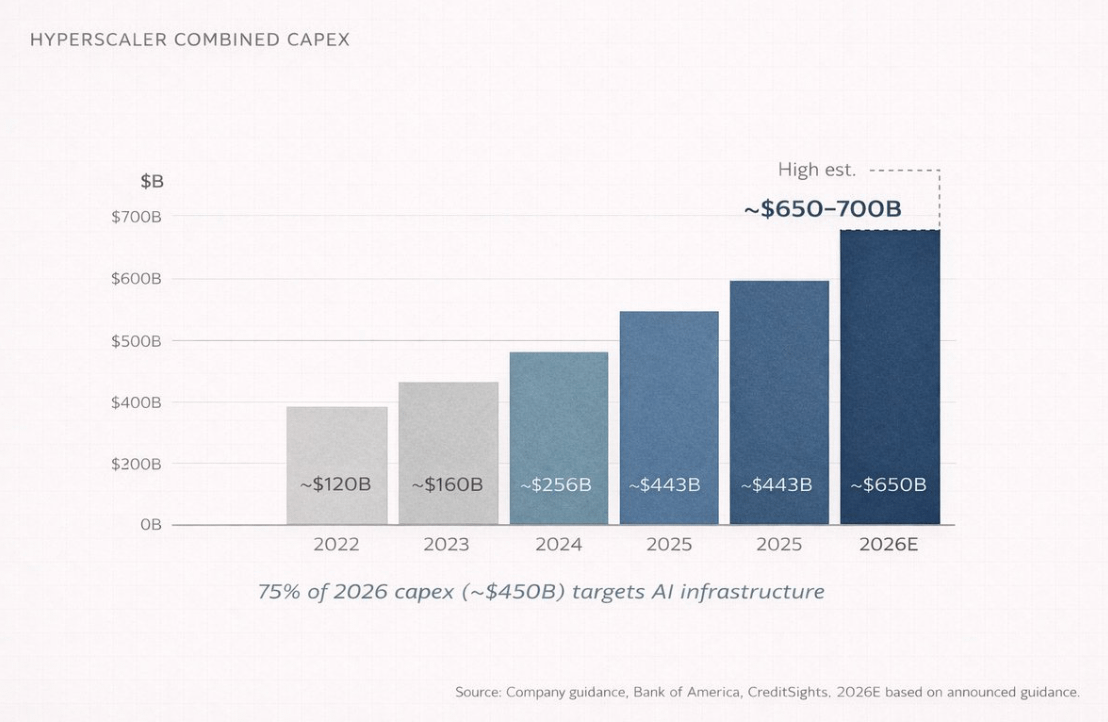
しかし、ほとんどの人が見落としている点が一つある。2026年までに、世界最大のクラウドコンピューティング企業4社(アマゾン、マイクロソフト、グーグル、メタ)の年間設備投資総額は6500億ドルから7000億ドルに達すると予想されている。
今年は合計4社です。
この金額は、スイスの年間GDP総額とほぼ同額である。そのうち約75%、つまり約4500億ドルが、AIインフラに直接投資される予定だ。
チャットボットでもアプリでもない。アーキテクチャ、チップ、光ファイバー、ネットワーク、冷却システム――カクテルパーティーで話題になるようなものではない。つまり、そこに資金が潤沢にあるということだ。
よく考えてみれば、ChatGPTを誰かが利用できるようになるには、まず誰かがやらなければならないことが一つあります。それは、ショッピングモールほどの大きさのデータセンターを建設し、そこに数万個もの専用プロセッサを設置し、それらをほとんどの企業の市場価値をはるかに上回るネットワーク機器で接続し、さらに小さな都市一つを賄えるほどの電力をシステム全体に供給することです。そして、これを毎日行わなければならないのです。
これらは第1層から第3層、すなわちエネルギー、チップ、クラウドインフラストラクチャです。これらは目に見えない層ですが、同時に莫大な資本が実際に投入されている層でもあります。
「OpenAIはどうなんだ?彼らは既に数十億ドルを稼いでいるのではないか?」と疑問に思う人もいるかもしれない。
それは本当だ。
OpenAIの年間経常収益(ARR)は、2025年末までに200億ドルに達する見込みだ。わずか1年前は60億ドル、その前年は20億ドルだった。
2年間で10倍の増加――人類のビジネスの歴史において、これほど急速な収益成長を達成した企業はほとんどない。
しかし、問題はその費用も同様に莫大だということだ。
2025年までに、OpenAIは約90億ドルの現金を使い果たすだろう。
2026年:170億ドルを浪費すると予測されている
これは推論コストのみを指しており、AIに質問した際にシステムがモデルを実行する際の実際のコストのことです。
2025年:84億ドル
2026年の予測値:141億米ドル
現在の予測によると、OpenAIがプラスのキャッシュフローを達成するのは2029年か2030年になると見込まれている。
そこで疑問となるのは、そのお金は一体どこへ消えたのか、ということだ。
答えは、AI技術スタックを下へ流していくことです。
流れの方向:
Microsoft Azure(契約に基づき、OpenAIは2032年までに収益の20%をMicrosoftに支払う義務がある)
Nvidia製GPU
データセンターを建設するエンジニアリング企業
そして電力供給を行うエネルギー企業
このシステムをしばらく見つめていると、ほぼ循環的な構造に気づくでしょう。
マイクロソフトがOpenAIに投資
OpenAIはこの資金を使ってAzureのクラウドサービスを購入した。
Azureは収益を使ってNvidiaのチップを購入する
Nvidiaが過去最高の利益を計上
全員が拍手喝采した
その後、資金は引き続き下方へと流れ込んだ。
AI技術スタックには非常に重要な構造的事実がある。
ユーザーの大多数は最上位層(アプリケーション層)にいます。
利益の大部分は最下層(インフラ層)で発生している。
ユーザーの立場と利益の立場との間のこの不一致こそが、AI投資ロジック全体の核心である。
これがAIバリューチェーンの第一のルールだ。収入は上向きに流れ、資本は下向きに沈んでいく。
III.実は、このシーンは以前にも見たことがあるはずです。
人間の抱える問題はすべて本質的に工学的な問題であり、工学的な問題は最終的には解決できる。—バックミンスター・フラー
AIで何が起こっているのかを真に理解したいのであれば、1880年から1920年にかけての電気革命の歴史を振り返ってみると良いでしょう。
1882年、トーマス・エジソンはニューヨーク州マンハッタンのパールストリートに最初の商業用発電所を建設した。当時、ほとんどの人は電気を単なる目新しいもの、より「進歩した」照明方法としか考えていなかった。ガス灯はすでに十分に機能していたのだから、一体誰がこんなものを必要としていたのだろうか?
しかし、わずか40年の間に、電気は製造業、運輸業、通信業、医療、エンターテインメントなど、ほぼすべての産業を完全に変革した。
この革命の真の勝者は電球の発明者ではなく、インフラを構築した人々、すなわちゼネラル・エレクトリック、ウェスティングハウス・エレクトリック、電力会社、銅鉱山会社、そしてエンジニアリングおよび建設会社であった。
今日、AIは同じパターンを繰り返しているが、その速度は数十年ではなく数年にまで短縮されている。
2つの鎖を比較してみましょう。
AIシステム:AI → データセンター → チップ → 原材料 → エネルギー
電力システム:電力 → 工場 → 機械 → 原材料 → 石炭/水力発電
両者の経路はほぼ同じである。そしてここでもまた、勝者は主にアプリケーション層ではなく、インフラストラクチャ層にある。
私はこの現象を「インフラストラクチャ重力」と呼んでいます。新しいコンピューティングプラットフォームが登場するたびに、最初に富を生み出すのは必ず「シャベル販売者」たちなのです。
このアプリはいずれ競合他社を凌駕し、メディアの注目を一身に集めるだろう。しかし、インフラ整備に利益の大部分が費やされてしまうだろう。
例えば、Nvidiaの2026会計年度(2026年1月期)の売上高は2,159億ドルで、前年比65%増となりました。そのうち、データセンター事業だけで直近四半期に623億ドルの売上高を計上し、前年同期比75%増となりました。この事業は現在、Nvidiaの総売上高の91%を占めています。
言い換えれば、ある四半期に680億ドルの収益を上げ、その90%が同じ事業分野から得られている企業ということだ。
半導体製造を見てみましょう。TSMCは2025年には世界のウェハー製造市場の約70%を占め、売上高は1225億ドルに達すると予測されています。2位のサムスン電子はわずか7.2%です。この独占状態は、かつて圧倒的なシェアを誇ったスタンダード・オイルでさえも霞んでしまうほどです。
インフラ整備は常に最優先される。問題は、この好機がどれくらい続くかということだ。
インターネット革命とは何かと誰かに尋ねれば、誰もがグーグル、アマゾン、フェイスブックと答えるだろう。
しかし、最初に巨額の利益を生み出したのはどこかと問われれば、答えは実は光ファイバーネットワークを敷設したシスコシステムズとコーニングである。
時代が違うだけで、同じ物語だ。
IV. 誰も聞きたがらない部分
株式市場は、せっかちな人から忍耐強い人へお金を移動させる機械だ。—チャーリー・マンガー
正直に言うと、私が投資家としてAIに注目し始めた当初、多くの人と同じ間違いを犯しました。それは、アプリケーション層にばかり注目していたことです。ChatGPTの成長ぶりや、Anthropicが数十億ドルもの資金を調達する様子を見て、「AI企業は成功するだろう。だからAI企業に投資しよう」と思ったのです。
その後、3つの出来事が私の考え方を変え、それらは順番に起こった。
まず第一に、最も成功している企業は資金を浪費している。
ほとんどすべての「AI企業」が、とんでもない勢いで資金を浪費していることに気づきました。OpenAI、Anthropic、Mistral AI、xAIなど、いずれも収益をはるかに上回るペースで資金を消費しています。その理由はビジネスモデルが劣悪なのではなく、コンピューティング能力のコストが構造的に高いことにあるのです。
AIに質問をするたびに、システムは実際の計算を実行する必要があります。計算にはGPUが必要であり、GPUは電力を必要とします。モデルの性能が高くなるほど、必要な計算能力も高くなるため、運用コストは増加する一方です。
言い換えれば、人々がAIの勝者だと考えているのは、実際には最も多くのお金を使っている人たちなのだ。
2つ目は、最も収益性の高い仕事は底辺にあるということです。
インフラ関連企業が莫大な利益を上げていることに気づきました。Nvidiaの粗利益率は75%近くに達しており、TSMCは需要が供給をはるかに上回っているため、生産を拡大しながら価格を引き上げています。
これらの企業にとって、「いつ利益が出るのか」という問題は存在しない。彼らの問題は、単純に生産速度を上げることができないということだ。これらは全く異なる二つの問題である。
3つ目は、「消費者」のように考えないこと(これは最も居心地の悪い考え方でもある)。
私は、自分がAIを消費者の視点で考えていたことに気づいた。
消費者はアプリケーションを見る。エンジニアは技術スタックを見る。技術スタック全体が見えてくると、もはやそれを無視することはできない。
AIのリリースはすべて設備投資(CapEx)の発表となり、モデルのアップグレードはすべて新しいチップの発注となり、新機能の追加はすべて新しいデータセンターのリース契約となる。
業界全体が同心円のような様相を呈し始めた。中心に近づくほど、利益はより集中していったのだ。
あなたは、AIモデルに特化したソフトウェアエンジニア、300ドルでNvidia株を購入した個人投資家、あるいはインドからこの革命を遠くから見守っている人かもしれません(あるいは、これらすべてを同時に兼ね備えているのかもしれません。それが最も興味深い立場でしょう)。
立場に関係なく、原則は同じです。消費者は製品を見ますが、投資家はサプライチェーンを見ます。そして、最も優れた投資家は、製品発売前に既に構築されているサプライチェーンを見抜くのです。
V. 投資家マップ:AIテクノロジースタックのレイヤーごとの詳細な分析
記事がすでにかなり長くなっているので、ペースを上げていきます。
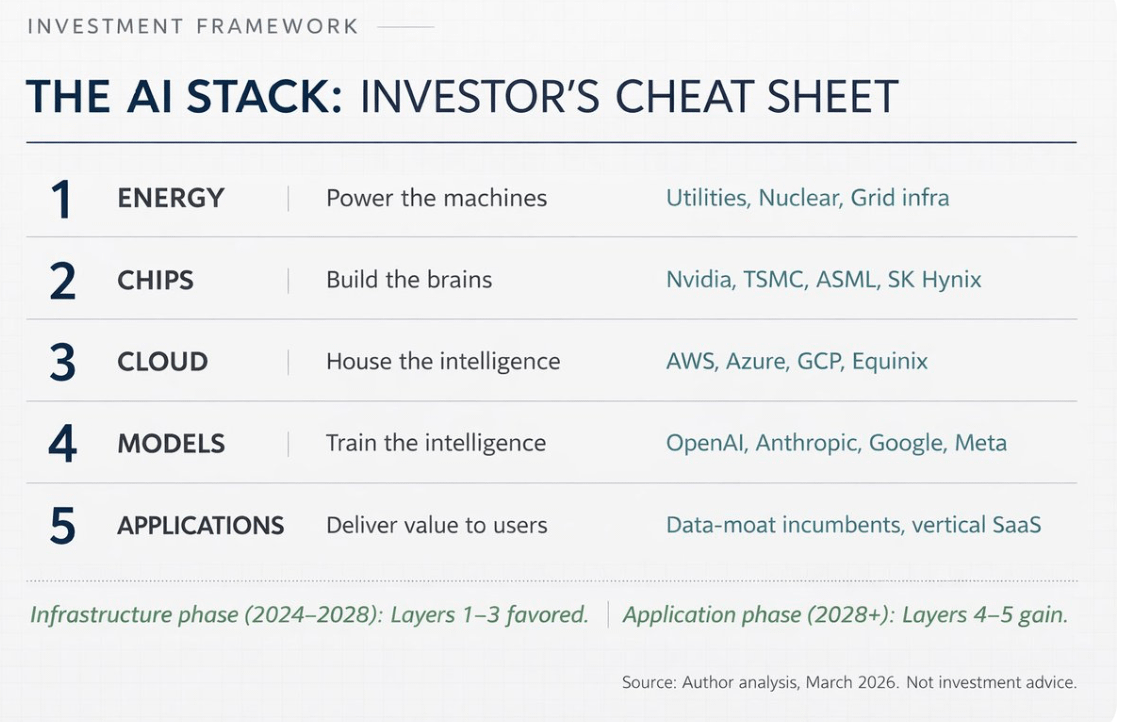
以下に、AIスタックの各レイヤーの構造、主要なプレーヤー、および潜在的な機会を示します。
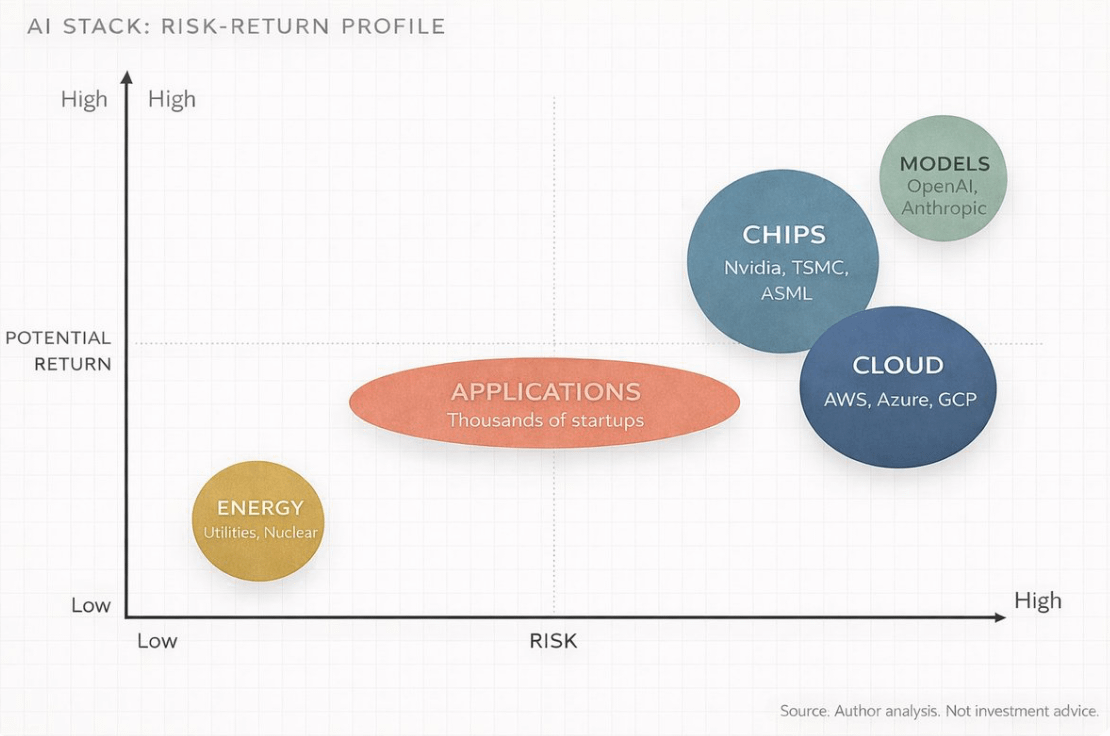
レイヤー1:エネルギー
AIデータセンターは極めて多くの電力を消費する。大規模なモデル学習セッションを1回行うだけで、小さな町の1年間の電力消費量に匹敵する。2026年までに、世界のAIデータセンターは年間約90テラワット時の電力を消費すると予測されており、これは2022年と比較して約10倍の増加となる。
これは非常にシンプルな投資ロジックにつながります。データセンターに安定した電力供給を提供できる企業が利益を得るということです。これには、原子力発電会社、天然ガス会社、再生可能エネルギー会社、送電網会社、そして特にデータセンター集積地の近隣に位置するエネルギー会社が含まれます。
ジェンセン・フアン氏は2025年10月、データセンターは電力網に接続するよりも早く独自の電源を構築できる可能性があると述べた。実際、多くのテクノロジー企業はすでに電力網を迂回して、データセンターのすぐ隣に発電施設を建設している。
これは衝撃的だ。これらのテクノロジー企業は、自ら電力会社になりつつある。
恩恵を受けるのは、電力会社、独立系発電事業者、電力機器メーカー(変圧器、開閉装置など)などである。インドなどのアジア地域では、ハイパースケーラーのデータセンターが拡大するにつれて、電力機器会社や送電会社も恩恵を受けるだろう。
レイヤー2:チップ
これはNvidiaのおかげで一般には最も馴染みのある層ですが、実際にはこの層は単一の企業でまかなえるほど単純なものではありません。
チップ層はさらにいくつかのサブ層に細分化できる。
デザイン会社
Nvidia(GPU)、AMD、Broadcom、Qualcomm
そして、Google TPU、Amazon Trainium、Microsoft Maiaなど、独自のチップを開発するクラウドベンダーが増えている。
製造会社
市場はTSMCがほぼ独占しており、市場シェアは約70%を占め、次いでサムスン電子(7.2%)が続く。インテルはファウンドリ事業の再建を試みているが、これには何年もかかるだろう。
機器会社
チップの製造に使用される装置は、ASML(EUVリソグラフィ装置を製造する唯一の企業)のほか、アプライドマテリアルズ、ラムリサーチ、東京エレクトロンから供給されている。
メモリーカンパニー
AIモデルには大容量の高帯域幅メモリ(HBM)が必要です。主要企業:SKハイニックス、サムスン、マイクロンテクノロジー
包装技術
TSMCのCoWoSなどの高度なパッケージング技術が、新たなボトルネックとなっている。
この層で最も印象的なのは、実はその濃度です。
Nvidia:AI GPU市場シェア約92%
TSMC:ほぼすべてのAIチップを製造
ASML:EUV装置唯一のサプライヤー
設計は1社、製造は1社、製造機械の生産も1社が行う。このような事業集中は、投資機会であると同時に地政学的リスクも伴う。
レイヤー3:クラウドとデータセンター
チップが実際に動作するのはこの部分です。
巨大な倉庫型施設:
数千台のサーバー
高速ネットワーク接続
液体冷却システム(オプションではなく標準装備になりました)
市場は3つの主要なクラウドベンダーによって支配されている。
アマゾンウェブサービス(31%)
マイクロソフトAzure(24%)
Google Cloud(11%)
オラクルも急速に事業を拡大しており、2026年までに500億ドルの設備投資を計画している。しかし、このレイヤーはハイパースケーラーの領域をはるかに超えている。
例えば:
FoxconnがAIサーバーの40%を組み立てる
Arista Networksはネットワーク機器を提供しています。
クレド・テクノロジー(株価は2025年に117%上昇)
Vertivは液冷システムを提供しています
データセンター不動産会社:
エクイニクス
デジタルリアリティ
コンクリート供給業者までもが関わっており、各フロアには完全なサプライチェーンが存在する。
バンク・オブ・アメリカの推計によると、ハイパースケーラーは2026年までに営業キャッシュフローの90%を設備投資に充てるようになる。この割合は2025年時点でも65%にとどまる見込みだ。
モルガン・スタンレーは、これらの企業がデータセンター建設のために今年4000億ドル以上の債券を発行すると予測している。この額は2025年までに1650億ドルに達すると見込まれている。
この数字を初めて見たとき、私は思わず立ち止まった。年間4000億ドルもの負債を抱えて、コンピューターでいっぱいの倉庫をさらに建設しているのだ。
レイヤー4:モデル
この層は「頭脳層」と呼ばれ、実際のAIモデルのトレーニングと構築を担当する企業です。
主なプレーヤーは以下のとおりです。
OpenAI(GPTシリーズ、年間売上高200億ドル以上)
アントロピック(クロード社、2026年初頭までに年間収益約190億ドルに達すると報じられている)
Google DeepMind(ジェミニ)
Meta AI(オープンソースモデルであるLlama)
ミストラルAI
xAI(Grok社開発)
このフロアは、最も人気が高いにもかかわらず、最も収益性が低いという点で、私にとって非常に興味深い。
例えば:
OpenAIの収益成長は前例のないものだが、それでも2026年までに170億ドルの現金を使い果たすと予測されている。
Anthropicも急速に成長しているが、資金調達に大きく依存しており、2026年初頭に予定されている50億ドルの資金調達ラウンドは、企業価値が約1700億ドルに達すると見込まれている。
問題は、このレベルのビジネスモデルに構造的な矛盾が存在することだ。モデルが高度化するにつれて、より多くの計算能力が必要になるが、計算能力のコストは収益よりも速いペースで増加することが多い。
それは、新しい料理を作るたびに高価な食材が必要になるのに、客は値段を変えたくないというレストラン経営に少し似ている。
その結果、利益率は一貫して圧迫されてきた。
いつ状況が変わるのか?よく分からない。おそらく短期間では変わらないだろう。
投資家にとって、この層はハイリスク・ハイリターンを象徴する。問題は、これらの企業のほとんどが依然として非公開企業であるということだ。
したがって、株式市場への投資エクスポージャーは主に2つの経路から生じる。
クラウドコンピューティング企業
例えば、マイクロソフトはOpenAIに相当な出資比率を持ち、Microsoft Azureを通じてOpenAIにコンピューティング能力を提供している。
チップ会社
モデルの学習プロセスは、ハードウェアを大量に消費するからです。
レイヤー5:アプリケーション
これは皆さんが毎日目にしているレイヤーです。例としては、ChatGPT、Geminiを搭載したGoogle検索、Microsoft OfficeのCopilot機能、銀行のAIを活用した不正防止システム、Netflixのレコメンデーションアルゴリズム、携帯電話のAI画像補正などが挙げられます。
アプリケーション層は最も広範で、最も競争の激しい層です。数千ものスタートアップ企業や大企業がこの分野でしのぎを削っています。長期的には、市場規模の面で最大の層となる可能性が高いでしょう。一部の予測では、アプリケーション層市場は2030年代初頭までに2兆ドルを超える可能性があるとされています。
しかし、現段階では、この階層は利益率が最も低く、競争も最も不確実である。
このレベルにおいては、真の差別化要因はデータにある。独自のデータを持つ企業は、永続的な優位性を築くことができるだろう。
例えば:
Salesforce – エンタープライズCRMデータ
ブルームバーグ – 金融市場データ
Epic Systems – 医療記録データ
このデータという堀をうまく活用できる企業は、一般的なチャットボットにはできない、AIモデルを高度に微調整することができる。
投資家にとって、アプリケーション層は最終的に最大の収益の可能性を秘めているかもしれないが、同時に最大の資本損失をもたらす可能性も秘めている。
ほとんどのAIスタートアップは失敗に終わり、指数関数的な複利成長を遂げる生き残りはごくわずかだ。
今後3~5年間における最も有力な投資戦略は、今はインフラに投資し、アプリケーション開発は後回しにするというものだろう。そして、最も賢明な投資家たちは既にこの戦略に基づいて投資を行っている。
レイヤー5で真に勝利を収める企業は、他社が入手できないデータを保有している企業である可能性が高い。
興味深いことに、これらの企業の多くは自らをAI企業とは名乗っていない。
VI. AIのリスク:「これは単なるバブルではないのか?」
投資家にとって最大の敵は、おそらく彼自身だろう。—ベンジャミン・グレアム
最もよくある質問に正面から向き合ってみましょう。「ドットコムバブルはどうだったのか?あれも同じことではないのか?巨額のインフラ投資が行われたのに利益は出ず、皆が過剰に期待していた。」
これは非常に良い質問であり、真剣に答える価値がある。
決定的な違いは、ドットコムバブル期には企業がインフラを構築していたものの、実際の需要はまだ顕在化していなかったという点だ。当時、企業は光ファイバーネットワークを敷設したり、サーバー室を建設したりと必死だったが、実際のインターネットユーザーはまだダイヤルアップ接続を利用していた。
その結果、インフラは整備されたものの、実際に需要が実現するまでには5年から7年を要した。その間、多くの企業が倒産し、清算された。
2026年までに、AIの需要は既に存在しているだろう。Nvidiaのチップは供給不足となり、TSMCの高度なパッケージング能力は完全に売り切れ、クラウドコンピューティングのリース価格は下がるどころか上昇するだろう。一方、OpenAIは2025年3月から10月の間に週次アクティブユーザーを4億人増やすだろう。モデルが活用されるようになるだろう。
コンピューティング能力は消費され、顧客は料金を支払っている。だからといってリスクがないわけではない。実際、リスクは非常に大きく、おそらく私は認めたくないほど頻繁にこの問題について考えている。
特に注目すべき点が3つあります。
資本ミスマッチリスク
2026年までに、テクノロジー企業はデータセンターに6500億ドル以上を費やす見込みだ。
AIサービスの収益成長がこれらの投資を支えるのに不十分であれば、多くの企業は深刻な利益率の低下に直面するだろう。アマゾンでさえ、今年はフリーキャッシュフローがマイナスに転じる可能性がある。
こちらはアマゾン。クラウドコンピューティングというビジネスモデルを事実上創り出した企業です。
サプライチェーン集中リスク
AIのサプライチェーンは高度に集中化している。
TSMCは世界の半導体生産量の約70%を占めている。
ASMLはEUVリソグラフィ装置の唯一の供給元である。
NvidiaはAIデータセンター向けGPUの92%を設計している。
地政学的な出来事、自然災害、競争環境の変化など、あらゆる大きな衝撃は、AI産業チェーン全体に影響を与える可能性がある。
例えば、台湾の新竹で大規模な地震が発生した場合、世界のAI開発は数年遅れる可能性がある。これは不安を掻き立てる事態だ。
DeepSeek変数
2025年1月、中国のAI研究所DeepSeekは、最先端のモデルに匹敵する性能を持ちながら、学習コストは元のモデルのほんの一部に過ぎないモデルを発表した。
これは、より多くのコンピューティング能力を投資すれば、必ずしもより優れたAIが生まれるという根本的な前提に疑問を投げかけるものである。
今後、オープンソースモデルと高効率モデルの間の差が縮まり続ければ、インフラ投資の論理は弱まるだろう。
DeepSeekがAI投資の論理全体を覆したとは思いません。しかし、これまで存在しなかった新たな要素を導入したことは確かです。そして、一度この要素が現れると、消えることはないでしょう。
しかし、私は常に、より大きな枠組みへと立ち返るだろう。
コンサルティング会社は長期的な予測を発表している。マッキンゼー・アンド・カンパニーは、世界のデータセンターへの投資が2030年までに累計6兆7000億ドルに達すると予測している。PwCは、AIが2030年までに世界のGDPに15兆7000億ドル貢献すると予測している。また、国際データコーポレーション(IDC)は、AI関連ソリューションの経済効果が累計22兆3000億ドルに達すると予測している。
たとえこれらの数字が50%過大評価されていたとしても、私たちはインターネット以来最大の技術主導型経済変革に直面していることに変わりはない。問題は方向性ではなく、規模なのだ。
「私はAIに懐疑的だ」という声をよく耳にします。
もちろん。
モデルの性能や開発スケジュールに疑問を呈することはできるが、サプライチェーンの構造を無視してはならない。
これらは全く異なる二つのものです。一つは健全で合理的な懐疑心であり、もう一つは機会を逃す原因となります。
今から5年後には、この選挙サイクルの勝者が誰なのかがはっきりと分かるだろう。
歴史は常にこのパターンをたどる。そして今、このゲームにおける鍵は、他者よりも先にその構造を理解することだ。
VII. 適切なレベルでゲームに参加する
AIを5層構造のビデオゲームだと想像してみてください。各層は異なるレベルを表しています。
レベル1:エネルギー
これは初心者向けのチュートリアルレベルです。重要かつシンプルで、正しくプレイすればほとんど負けることはありません。低リスクで安定した収益が得られます。
まるでゲームのNPCみたいだ。彼らは死なないが、報酬を与え続けてくれる。
レベル2:チップ
これはボス戦だ。権力は最も集中し、利益も最大となる。しかし同時に、技術的、地政学的なリスクも最大となる。
報酬は莫大だが、難易度はハードモードだ。
レベル3:クラウドコンピューティング
これは、すべてのプレイヤーがアクティブなマルチプレイヤーサーバーです。ハイパースケーラーはサーバー管理者のような役割を果たし、すべての取引から手数料を徴収します。
レベル4:モデル
ここはPVPアリーナだ。競争は極めて激しく、技術革新は驚異的なスピードで進む。
ほとんどのプレイヤーは脱落し、最高の装備を持つ者だけが生き残るだろう。
レベル5:応用
これはオープンワールドマップです。可能性は無限大ですが、決まった報酬はありません。クエストは自分で見つけ出す必要があります。
真のメタ戦略はシンプルだ。すべてのレベルをプレイする必要はない。
ほとんどの人は、最も目立つレベル5を目指すでしょう。しかし、現時点では、レベル2とレベル3で経験値を稼ぐのが最も賢明な選択です。なぜなら、この段階ではレベル2とレベル3が最も高いリターンを得られるからです。
あなたが技術スタックの中でどの位置にいるかによって、何に注力すべきかが決まります。
技術に詳しくない人向け
GPUの仕組みを理解する必要はありません。GPUを製造する企業、GPU用のデータセンターを構築する企業、そしてGPUに電力を供給する企業が必要だということを知っておけば十分です。そして、これらの企業はすべて上場企業であり、財務諸表を見れば誰でも確認できます。
技術者向け
モデルの精度が向上していることは既にご存知でしょう。しかし、一つ見落としている点があります。真のボトルネックは、電力、冷却、チップパッケージングといった物理的な領域になりつつあるのです。今後10年間のAI競争は、学術論文におけるモデルアーキテクチャの問題というよりも、むしろエンジニアリングの問題となる可能性が高いでしょう。
投資家向け
AIのバリューチェーンは、実際には5つの異なる取引から成り立っています。それらはリスク、期間、そして勝者においてそれぞれ異なります。AIを一つの産業として捉えることは、1998年に「テクノロジー」を一つの産業として捉えていたのと似ています。内部的な違いは非常に大きいのです。
この状況は永遠には続かない。いずれインフラは成熟し、アプリケーション層は統合され、価値は再び上昇するだろう。
インターネット時代にも同じことが言える。結局のところ、最も利益を上げているのは、光ファイバー会社やサーバーメーカーではなく、アマゾン、グーグル、フェイスブックといった企業なのだ。
しかし、AIはまだその段階には達していません。私たちはまだインフラ整備の段階、つまりシャベルを売る段階にいるのです。
今のところ、シャベルは莫大な利益を生み出している。テクノロジーの全体像を理解している人は、転換点が訪れる前にその兆候を察知するだろう。
他の人々は、そのお金がどこに使われたのかを知って、何度も驚くことになるだろう。
今から10年後には、AI技術スタックを理解することは、貸借対照表を理解することと同じくらい基本的なことになっているだろう。
次の3つの点を覚えておきましょう。テクノロジースタックを理解すること。階層構造を描くこと。資本の流れを追跡すること。
これがゲームだ。
[オリジナルリンク]