

暗号市場が調整していますが、なぜトークン化された米国債が逆風の中で42億ドルの新高値を創出したのでしょうか?この問題の背後には一つのトレンドが隠れています:資金は退出せず、変動資産から収益のある「デジタルドル」へと流れています。
ステーブルコインは決済手段から収益資産へと変わりつつあり、USDTやUSDCを保有することは資金が遊休していることを意味せず、銀行に預けるように利息を得ることができ、利回りはしばしばより高くなります。
では、ステーブルコインはどのようにして決済手段から収益資産への転換を実現しているのでしょうか?
従来の現金のジレンマ:保有することで損失が発生する
ほとんどの経済体において、現金を保有することは機会コストとインフレの侵食を受け入れることを意味します。
米国の大手銀行の普通預金の年化利率は、概ね1%〜3%の範囲です。高利回りの普通預金口座でも、4.3%〜4.5%あたりが多くを占めます。中国、欧州、日本などでは、預金金利は長期的にインフレ率に近い、あるいは下回る状態が続いています。結果として、銀行に預ければ購買力がゆっくりと失われていきます。
さらに、銀行の投資信託(銀行の理財商品)、マネーマーケットファンド、短期債ファンドなどには、最低購入額の設定や償還制限があることが多いです。従来のマネーマーケットファンドは多くがT+1償還で、部分的なT+0(当日償還可)プロダクトは、1日の償還枠が限られています(例:1万元)。少額資金や即時の流動性が必要なユーザーにとって、選べる収益策は多くありません。
こうした環境では、次のような考え方が根深く定着しています。現金は使うためのもので、保存するためのものではない。現金を持つことは「消費を待つ」ための一時的な状態であり、価値を増やせる資産ではない、と見なされてきました。ステーブルコインの登場は、この状況を変えました。
理財(投資)革命:現金に再び価値を持たせる
ステーブルコインは、このロジックを変えました。保有しているだけで利息がつき、しかもその利回りは往々にして銀行より高いのです。
USDT、USDCなどのステーブルコインを保有すると、DeFiプロトコルやRWAプロダクトを通じて収益を得られます。年化利回りは概ね従来の銀行の普通預金より高く、場合によってはマネーマーケットファンドや短期債ファンドと同等、あるいはそれ以上になることもあります。これにより、ステーブルコインは単なる取引手段から、利息のつく収益資産へ進化します。
取引手段から利回り資産へ
ステーブルコインの当初の主な用途は、計価と決済です。取引所では取引ペアの90%以上がステーブルコイン建てであり、決済のシーンでは2025年のステーブルコインのオンチェーン取引量が33.5万億ドルに達し、VisaとMastercardの合計規模をすでに上回っています。しかし決済機能以外にも、ステーブルコインは価値保存や運用(理財)の役割を担い始めています。
収益は3つの方向から生まれます。DeFiの融資利息、流動性マイニングの収益、そしてRWAプロダクトの利息配分です。ユーザーがステーブルコインを預けると、スマートコントラクトが自動で戦略を実行し、頻繁な操作は不要です。
この「プログラマブルな通貨」という形態により、ステーブルコインそのものを保有することが一種の運用(理財)行為になります。まず、利息のつくステーブルコインがどう実現されているのかを見てみましょう。
利息のつくステーブルコインの台頭
Ondo FinanceのUSDY(US Dollar Yield)は典型的な利息付きステーブルコインで、基礎資産は米国の短期国債、短期債ETF、または銀行の普通預金です。公開情報によれば、USDYの年化利回りは約4.5%〜5.3%で、保有するだけで日次の利息が積み上がっていきます。
CircleとHashnoteが共同で発行するUSYC、BlackRockとSecuritizeが共同で発行するBUIDLの本質も同様に、オフチェーンの国債収益をオンチェーンのトークンへ伝達することです。2025年には、利息型ステーブルコインとトークン化国債プロダクトの総規模がすでに200億ドルを突破しています。
市場は「無利子ステーブルコイン」から「安全な利息」モデルへと移行しています。rwa.xyzの研究責任者Bryan Choeは、暗号市場が調整局面に入っている際、トークン化国債の成長速度はステーブルコインより速く、投資家が市場から離れているのではなく、より安全で利回りのある資産をオンチェーン上で求めていることを示していると指摘しています。これは従来市場で、資金が株から国債へ流れる「避難(リスク回避)」のロジックと一致します。
利下RWAの利回りに加えて、オンチェーンのDeFiも安定した収益のチャネルを提供しています。つまり、ステーブルコインはただ寝かせて利息を得るだけでなく、オンチェーンの利回りも享受できるのです。
DeFiエコシステム:6%年化、T+0償還はどこから生まれるのか
6%の年化、T+0の償還(当日引き出し)は、ステーブルコインがマネーマーケットファンドに対して持つ中核的な強みです。ステーブルコインの利回りは主に、分散型金融(DeFi)プロトコルが生み出し、配分します。
融資プロトコル:安定した利息収入
AaveやCompoundなどの融資プロトコルは、ユーザーがステーブルコインを預けることで利息を得られるようにしています。借り手は暗号資産を過剰担保にしてステーブルコインを借り、その利息を支払います。預金者は、その利息収入の一部を分け合います。
TokenDataViewなどのプラットフォームの統計によると、2025年にAaveのUSDCの変動金利の平均は約6.2% APY、Compoundは約5.8% APYです。プロトコルトークンの報酬を計上すると、純利回り(年率換算)は6%〜9%以上に到達し得ます。
従来の銀行の1%〜4.5%の貯蓄利率と比べると、DeFiの融資は収益面で明確な優位性があります。リスク管理は過剰担保に依存します。借り手は借入額よりも価値が高い担保を差し出し、担保率が不足した場合には清算メカニズムが自動的に作動して、預金者の元本を保護します。これが、従来の信用評価を前提としない形でもDeFi融資が機能するメカニズムの土台です。
流動性マイニング:ステーブルコイン・プールの低ボラティリティ収益
Curveなどの分散型取引所では、ステーブルコインの取引ペア(例:USDT/USDC/DAI)の流動性提供者は、取引手数料の取り分とプロトコル報酬を得られます。ステーブルコイン同士は価格が1:1でアンカーされるため、スプレッドは極めて小さく、こうしたプールの「インパーマネント・ロス」(価格乖離による潜在的損失)はほぼ無視できます。収益は比較的予測可能です。
ステーブルコイン・プールの年化利回りは、市場の活況度によって変動し、一般に5%〜15%の範囲です。
収益は2か所から生まれます。取引者の手数料、そしてプロトコルが付与するインセンティブ・トークン(例:CRV)です。
リターン・アグリゲーター:最適戦略を自動で探す
Yearn Financeなどのリターン・アグリゲーターは、資金を自動的にAave、Compound、Curveといったプロトコルへ配分し、その時点で最も利回りが高い戦略をユーザーに見つけてくれ、ワンクリックの入出金にも対応しています。ユーザーは各プロトコルを逐一調べたり、資金移動を手作業で行ったりする必要がなく、ほぼ市場最適に近いステーブルコイン収益を得られます。
こうしたプロダクトは参加のハードルを下げる一方で、プロトコルリスクやスマートコントラクトリスクも新たに取り入れています。
成熟していて監査がしっかり整ったプロジェクトを選ぶことが、DeFiで理財に参加する前提であり続けます。
収益メカニズムの根本ロジック
借り入れ、流動性提供、アグリゲーションのいずれであっても、ステーブルコインの利回りの最終的な源泉は次のものです。借り手の利息負担、取引者の手数料、そして流動性を呼び込むためにプロトコルが発行するインセンティブ。これらの価値はスマートコントラクトによって自動配分され、オンチェーン上の「マネーマーケット」を形成します。
簡単に言うと、ステーブルコインを預けると、オンチェーンのスマートコントラクトが利息を稼いでくれて、ほとんど操作は不要です。
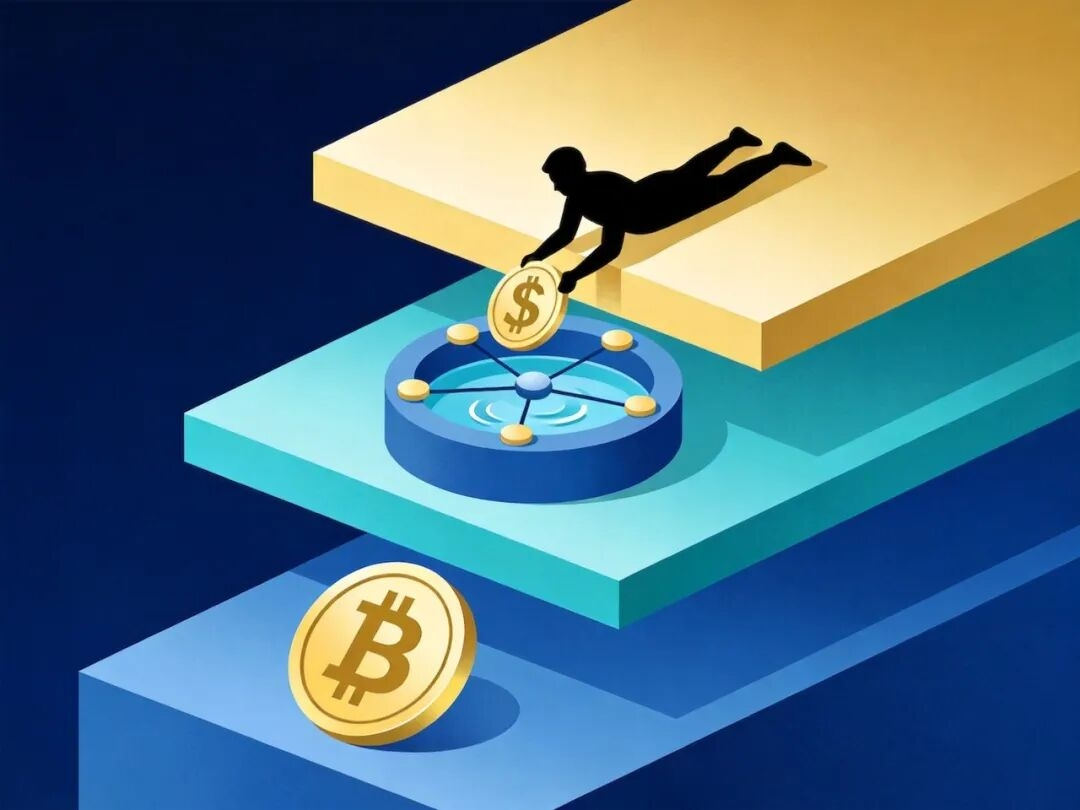
RWA:米国債の利回りをオンチェーンへ、一般の人も買える
オンチェーンの利回りに加えて、もう一つの道があります。米国債などの実物資産をチェーンに載せることです。RWA(Real World Asset、現実世界の資産)は、従来の資産が生む収益をブロックチェーンへ持ち込みます。
言い換えれば、オンチェーンで「利ざやを稼ぐ」ことに加えて、あなたのステーブルコインはオフチェーンの米国債の利回りも買い取って得ることができます。RWAの本質は、米国債やコマーシャルペーパーなどの伝統的資産が生む利息をチェーン上に移し、保有者に分配することです。
RWAとは
RWAとは、従来の金融資産をトークン化し、それをブロックチェーン上で取引・保有でき、収益も生み出せるようにすることです。代表的な資産には、米国債、企業のコマーシャルペーパー、不動産の収益権、コモディティ(商品)などがあります。
トークン化後、これらの資産はオンチェーンで24時間365日いつでも譲渡可能になり、より小さな単位に分割することもできます。また、DeFiプロトコルと組み合わせて使うこともできます。
ステーブルコイン保有者にとって、RWAはもう一つの収益パスを提供します。米国債などの伝統的資産に連動したトークンを保有して、オフチェーンに近い利息収益を得られるのです。
トークン化米国債:現在のRWAの主戦場
米国の国債は信用格付けが高く流動性も良いので、RWAの中で最も成熟したカテゴリです。rwa.xyzのデータによれば、2025年3月にトークン化された米国債の総市場規模が42億ドルを突破し、過去最高を更新しました。
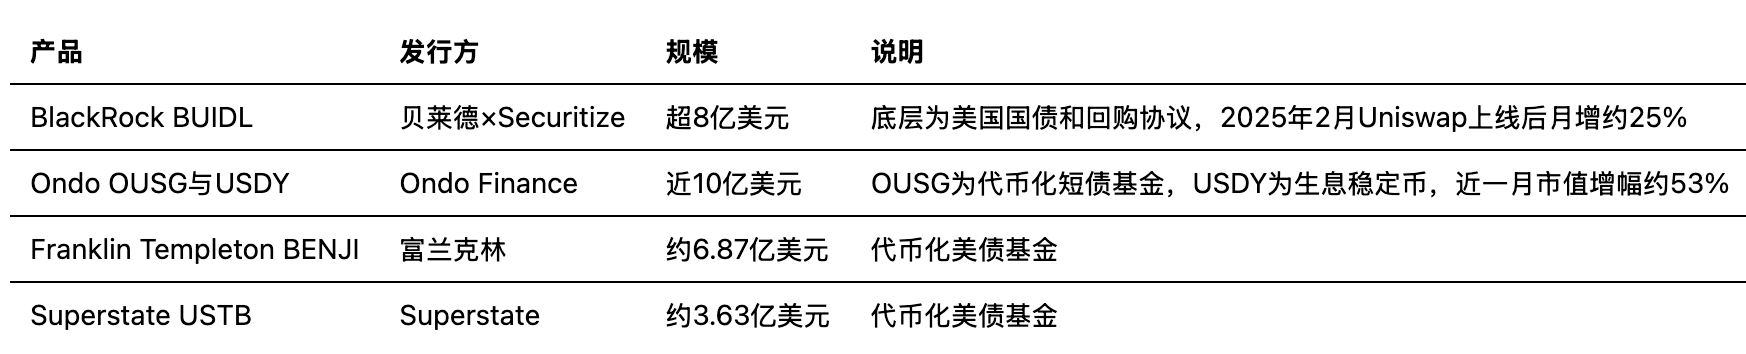
暗号資産市場で調整が入ると、資金は変動の大きい資産から、トークン化された米国債へ移動し、オンチェーン上の「リスク回避」行動が生まれます。
Bryan Choeの比較結果では、強気相場ではステーブルコインの成長率がトークン化国債より高く、弱気相場ではトークン化国債の成長率がステーブルコインを上回ります。これは、投資家がオンチェーンで資産のローテーションを行うトレンドを裏付けています。
RWAがステーブルコインに収益を注入する道筋
ステーブルコインの発行者は、一部の準備金を米国国債やコマーシャルペーパーなどのRWAに投資し、得られた収益をステーブルコイン保有者へ分配できます。たとえば、発行者が米国債を保有して約4%〜5%の年化利回りを得て、それをメカニズム設計によって一部収益として保有者へ伝達することで、ステーブルコインは「デジタル・ドル」から「利回りのあるドル」へアップグレードされます。
Ondo USDY、Circle USYCなどのプロダクトはまさに、国債の利回りとステーブルコイン保有を結び付け、ユーザーに6%年化、T+0(当日償還可)の利息体験を提供します。従来のマネーマーケットファンドは多くがT+1償還であり、部分的なT+0製品には枠の制限があります(例:1万元)。オンチェーンの利息付きステーブルコインなら、即時の交換・送金が可能で、流動性の面で優位です。
要するに、あなたが買っているのは従来の投資信託ではなく、オンチェーンの「利息のつく現金」であり、必要に応じて随時引き出せます。
RWA市場の規模と見通し
バイナンス研究院のレポートによると、2025年上半期のRWA市場規模は年初から260%以上増加し、約86億ドルから約300億ドル近くまで拡大しました。シティバンクは、2030年にはRWA市場規模が2兆〜16兆ドルに達する可能性があると予測しています。ブラックロック、ゴールドマン・サックス、ブラックストーンなどの従来型機関の参入は、資産のトークン化とコンプライアンスのプロセスを加速させています。
簡単に言うと、オフチェーンの資産が大規模に「オンチェーン化」されつつあり、一般の人でもステーブルコインで米国債の利回りを得られるようになったのです。
DeFiにRWAを加え、さらにステーブルコインそのものを組み合わせることで、完全なオンチェーン・ドル・エコシステムが組み上がります。
デジタル・ドル経済システム:ドルの「第二の心臓」が脈打つ
ステーブルコイン、DeFi、RWAの3つを組み合わせることで、従来の銀行口座に依存せずに参加できるオンチェーンのドル・エコシステムがすでに形成されています。
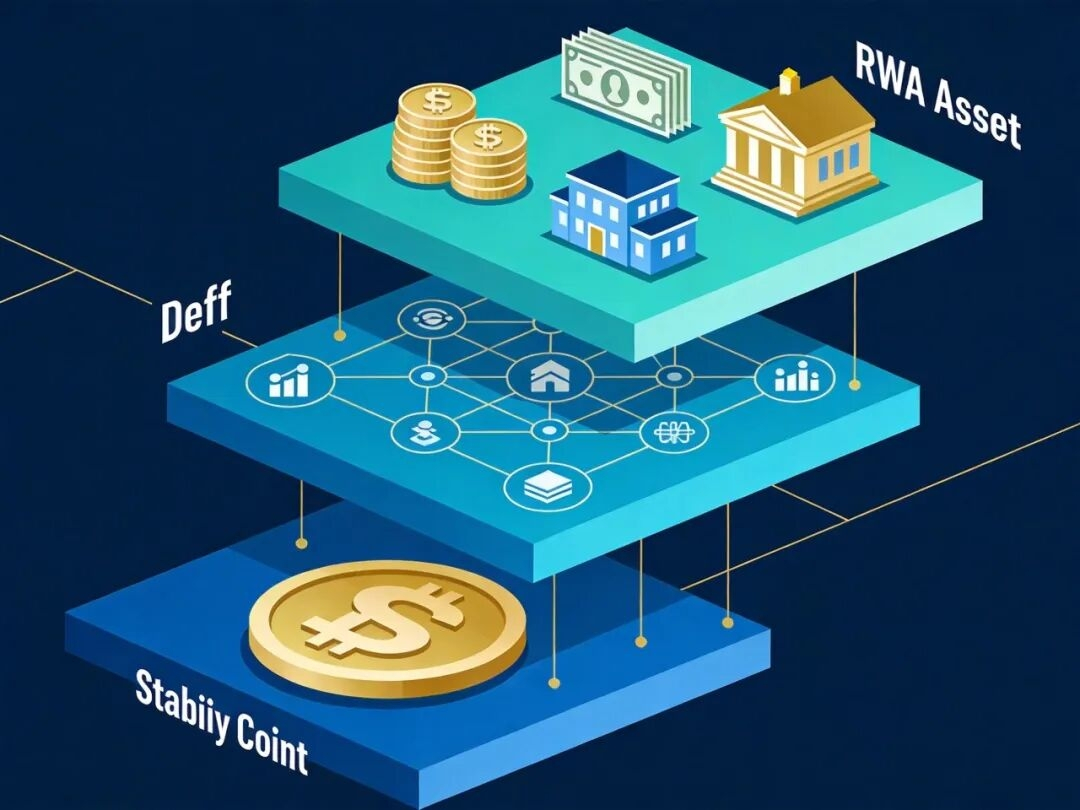
3層構造
ステーブルコイン:基礎通貨レイヤー。USDT、USDCなどが、オンチェーンのドル建て計算と決済単位を提供します。
DeFi:金融サービスレイヤー。融資、取引、アグリゲーションなどのプロトコルが、収益と流動性を提供します。
RWA:資産の利回りレイヤー。米国債、コマーシャルペーパーなどの伝統的な利回り資産をオンチェーンへ接続します。
3つが重なり合うことで、従来の銀行口座に依存せずに参加できる「デジタル・ドル経済システム」が形になります。ユーザーはウォレットさえあれば入出金や利回り獲得、支払いができ、オフラインでの口座開設は不要で、営業時間の制限も受けません。理論上は国境も関係ありません。
2つのシステムが並行する
この仕組みは伝統的な銀行を置き換えるものではなく、並行して存在します。従来の銀行システムは引き続き、ドル信用の第一の柱であり、預金、融資、清算などの中核的な機能を担っています。一方、ステーブルコインとDeFiネットワークは「第二の心臓」を構成し、従来の体制の外側で、別のドルの流動性と価値増加の通路を提供します。
どちらの土台も「ドル信用」にあります。ステーブルコインの価値は最終的に依然としてドルに連動しており、RWAの利回りもドル建ての国債や債券から生まれます。したがって、デジタル・ドル経済システムはドルのデジタル化とネットワーク化の延長であり、ドルから切り離された独立した体系ではありません。
ステーブルコインの運用(理財)の意義
ステーブルコインがもたらす理財革命の本質は、通貨観のアップデートです。現金はもはやデフォルトで「無収益で、消費を待つだけの移行状態」と見なされるものではなく、利息を得て価値が増える資産として参加できるのです。この変化はすでにオンチェーン上で起きており、RWAの規模拡大と規制枠組みの明確化に伴い、さらに加速しています。
結語
ステーブルコインによって「現金」が再び価値を持つようになります。DeFiプロトコルとRWAプロダクトを通じて、ステーブルコインを保有すれば従来の銀行預金より高い利回りを得られる一方で、支払い・送金能力も維持できます。
ステーブルコインは単なる決済ツールではなく、利回りがあり、プログラマブルで、国境を越えた金融口座になりました。これは従来の金融のコピーではなく、市場の選択と技術ドリブンのもとで形成された新しい構造です。ステーブルコイン、DeFi、RWAが共同で構成するデジタル・ドル経済システムは、ドルのエコシステムの中で無視できない一極になりつつあり、将来的には一般の人の現金の理財(運用)の新しい選択肢にもなり得ます。
将来、あなたのウォレットの中にも「預ければ利息がつき、その場で引き出せる」利息付きステーブルコインが入っているかもしれません。試してみたいですか?