

33.5万億ドル。2025年、安定した通貨のブロックチェーン上の決済額は33.5万億ドルに達し、VisaとMastercardの合計規模を持続的に超えています。この数字の背後には、決済基盤が整っており、支払い革命が次のステップであるということがあります。この変化を理解するには、三つの次元から展開する必要があります:ブロックチェーン上の米ドルの規模はどれほど大きいのか?伝統的な国際送金がなぜ挑戦されているのか?実際のシーンはどこにあるのか?
ブロックチェーン上の米ドルは測定可能な金融層です
安定した通貨の規模は無視できないほど大きくなっています。2025年末までに、世界の安定した通貨の総市場価値は3000億ドルを突破し、その中でUSDT(米ドル安定通貨)は約1840億ドルで、27ヶ月連続で増加しています。Artemis、TRM Labsなどの機関データによると、2025年には安定した通貨のブロックチェーン上の決済額は約33.5万億ドルに達し、VisaとMastercardの合計支払い規模を超えています。重要なのは、この中のかなりの部分が取引所間の資金調達、取引決済、DeFiなどから来ており、狭義の支払い(商品やサービスの支払い)ではないということです。安定した通貨は実際の支払いシーン(送金、貿易、日常消費)での割合はまだ小さいですが、増加速度は早く、未来の主戦場です。
より注目すべきは、主権通貨との比較である。安定した通貨の供給量は2024年に約59%増加し、米ドルの供給量に対する割合は年初の0.63%から約1%に上昇し、一部の経済体のM2を超えた。トルコの380億ドルの安定した通貨取引量はGDPの約4.3%に相当する;ラテンアメリカ地域では2023年7月から2024年6月にかけて、受け取った暗号通貨の価値が近く4150億ドルに達し、年成長率は約42.5%である。
ブロックチェーン上のドルはもはや周辺的な実験ではなく、主権通貨の供給量と並行して議論できる金融レイヤーである。
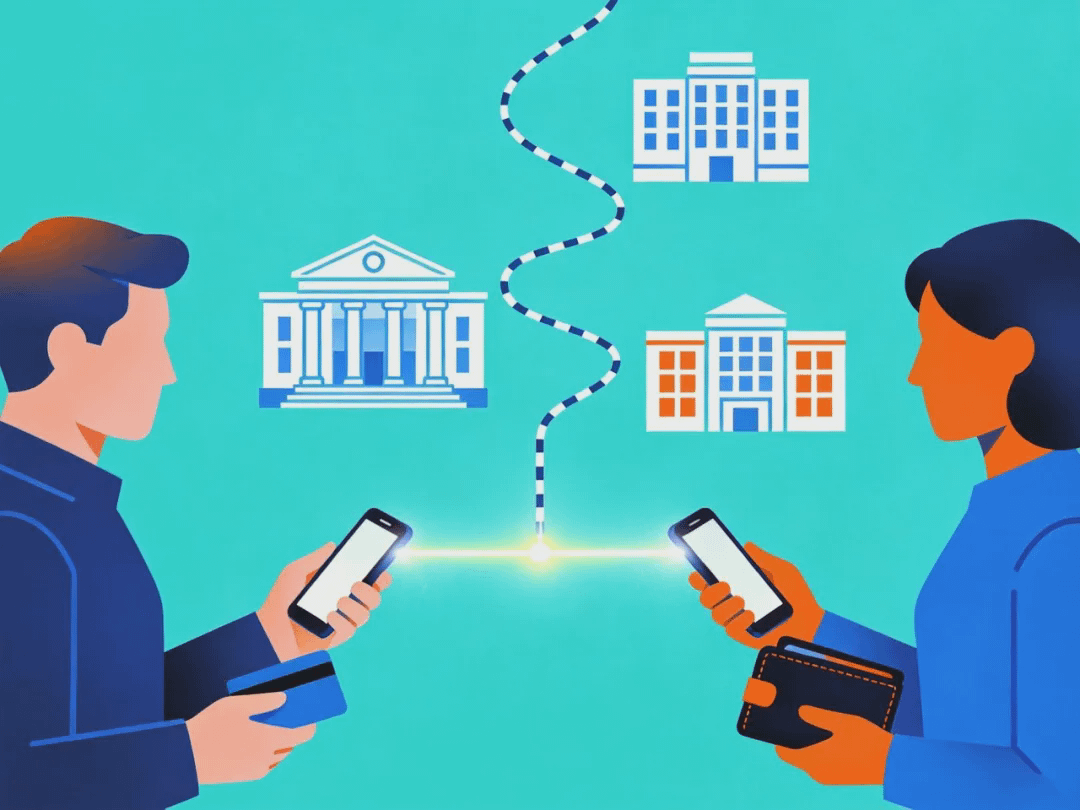
この成長は構造的需要を反映している。安定した通貨は従来の銀行システムを回避し、ピアツーピアの送金を実現する;ユーザーは銀行口座を必要とせず、ウォレットだけで済む;同じ安定した通貨が世界的に流通する。米ドルはデジタル形態でSWIFTの外に現れ、新しい流通ネットワークを形成する。この変化を理解するには、従来のシステムがどのように挑戦されるかをまず見る必要がある。
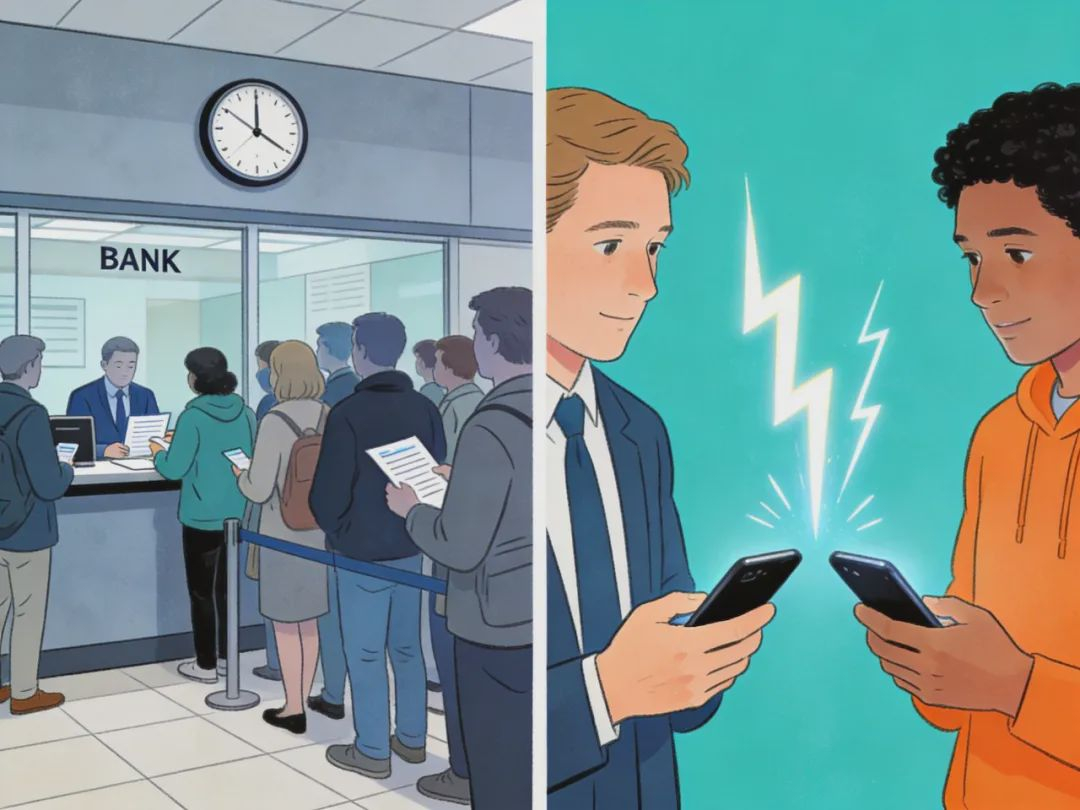
SWIFTからブロックチェーンへ
従来の国際送金には三重の制約がある。
時間コスト:SWIFTの公式データによると、約90%の支払いが1時間以内に目的地の銀行に到着するが、約43%しか同じ時間内に最終顧客の口座に到着しない。主流の米国の銀行が一般的に示す着金時間は1から5営業日であり、人気のあるルートは通常も約2日を要する。銀行の営業時間、規制の遵守、仲介銀行の列が周期を長引かせる。
費用:PayGlocal、Eximpeなどの機関の調査によると、SWIFTの国際送金は多層の手数料が関与し、送金元の銀行は10から50ドル、受取銀行は10から30ドルまたは取引金額の0.5%から2%で、通貨換算には通常2%から5%の追加料金がかかり、仲介銀行の手数料は往々にして不透明である。小額送金の場合、総コストは3%から5%さらにはそれ以上になることもある。
制度と運営の制約:資本規制、制裁、検閲が支払いを直接切断または遅延させる;週末や祝日は処理されず;銀行、清算機関などの多層の仲介に依存し、いずれかの環が問題を抱えると、全体の取引に影響を与える。高インフレ、本国通貨が不安定、銀行サービスが薄弱な地域では、これらの制約が厳しい痛点となり、ユーザーは自然により安く、より早い代替案に移行する。
安定した通貨の決済は、ちょうどこの3つの次元で顕著な差異を提供している。
速度:SolanaやTronなどのネットワーク上では、USDT/USDCの確認時間は通常数秒から数分の間に完了する。ブロックチェーン上の送金は即座に決済され、銀行の調整や清算を待つ必要がなく、24時間運営可能である。
コスト:gasfees.orgやNexssionなどのデータによると、Solana上での単一の安定した通貨送金の費用は約0.00025ドル、Tronチェーン上のUSDT(TRC20標準)は約1から4ドル、Ethereumは混雑時に5から20ドルに達する。たとえ最高の推定に基づいても、従来のSWIFTの多くの費用の合計よりも遥かに低い。
障壁なし:国境がなく、営業時間の制限がなく、ピアツーピアの直接送金が可能で、ブロックチェーン上の記録は確認可能で検証可能である。資金の流れは「銀行からSWIFTを経て銀行へ」から「ウォレットからブロックチェーンを経てウォレットへ」へと変わり、ユーザーは資金の流れを明らかにコントロールできるようになった。まとめると、SWIFTは数日待つ必要があり、コストも高く、営業時間に制約される;安定した通貨は数分で着金し、費用も安く、24時間いつでも利用可能である。
支払い方式はインフラのレベルで変化を遂げた:これは既存のシステム上での小さな修正ではなく、新たな平行の支払い軌道を追加したものである。このインフラが成熟すれば、安定した通貨支払いの普及も支えることになるだろう。
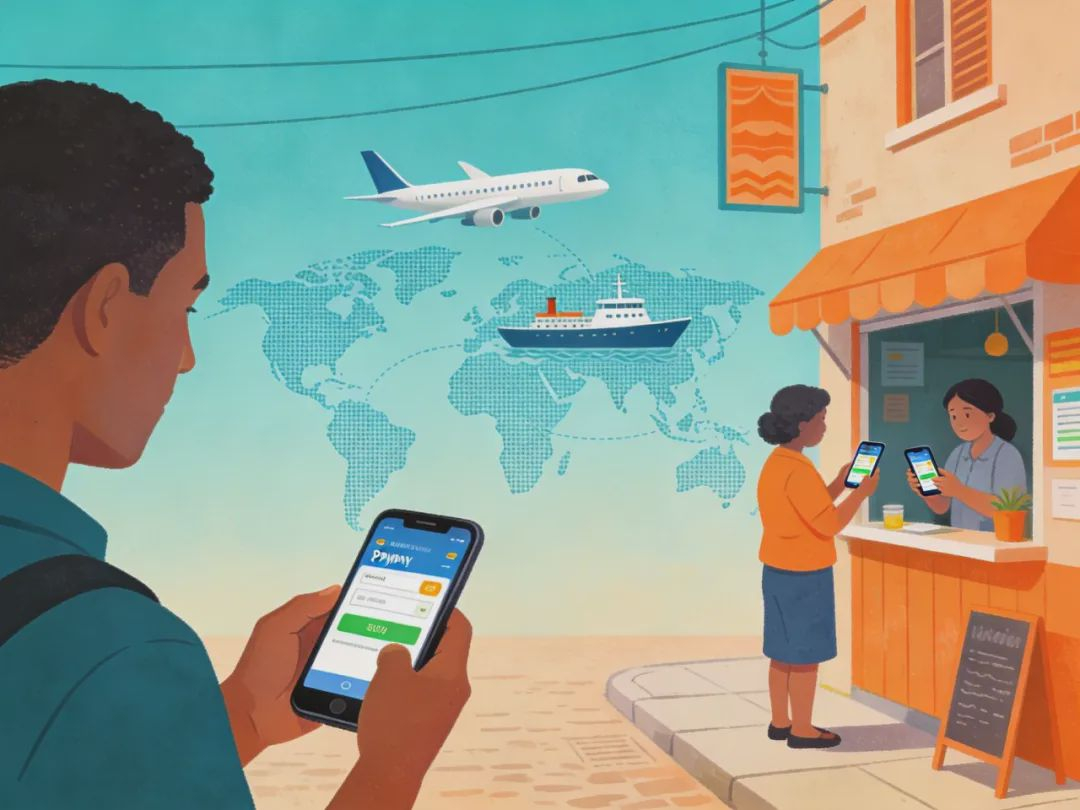
実際のシーンと通貨の代替
この軌道上で、安定した通貨の決済は大規模に運用されており、安定した通貨による支払い(送金、貿易、消費に使用)はまだ始まったばかりだが、実際の経済活動にまで広がっている。
国際貿易。トルコでは、リラが2024年から2025年にかけて数時間で約10%下落し、多くの中小企業が安定した通貨を用いて国際貿易を行うようになった。現地のソフトウェアアウトソーシングは、TransFiなどを通じて世界の請負業者にUSDTを支払っており、従来のSWIFTと比べて約5営業日を節約し、1回の送金損失は約3%減少している。
個人送金。Chainalysisによれば、メキシコは2023年に約633億ドルの安定した通貨送金を受け取っており、ラテンアメリカは安定した通貨送金の成長が最も速い地域の一つとなっている。Bitsoはメキシコの主要な取引所であり、一時は米墨送金経路の約10%の量を処理しており、2022年には暗号送金が超33億ドルを処理した。
日常の貯蓄と支払い。アルゼンチンでは、Bitsoの2024年プラットフォーム上で39%の購入が安定した通貨であり、最も人気のある資産クラスとなっている。ベネズエラでは、制裁と悪性インフレの影響で、銀行の国際送金はほぼ麻痺している;TRM Labsの2025年の報告によると、過去2年間で安定した通貨の使用量は約63%増加し、海外の親族がP2Pやウォレットを通じて国内に資金を送ることが安定した閉ループを形成した。本国通貨が機能しないか、厳しい規制がある地域では、安定した通貨が米ドルのデジタル形態として、必需品のギャップを埋めている。
この拡張は本質的にユーザーによる投票である。トルコ、アルゼンチン、ベネズエラ、ナイジェリアなどの国々の共通点は、本国通貨の高インフレまたは急激な減価、厳しい資本規制、地元の銀行の効率が低く、コストが高く、制約が多いことである。安定した通貨は相対的に効率的で、低コストで、制約が少ない米ドルの通路を提供する。Chainalysisの世界的な採用指数のトップ20には、ブラジル、メキシコ、ベネズエラ、アルゼンチンが含まれている。この選択は通貨主権の希薄化をもたらす。中央銀行は安定した通貨の発行と流通を効果的に管理できず、金融政策の伝達が弱まる;資本流出は安定した通貨の形で行われ、規制の難易度が上がる。しかし、ユーザーは主権の物語に関心を持たず、彼らが気にしているのは購買力を保つことができるか、国際送金をスムーズに完了できるかである。
デジタルドル化は、逆転不可能な技術と習慣の二重駆動を示している:ユーザー体験が形成されると、従来の方法に戻ることは難しい。
結論、ブロックチェーン支払いが到来する
よりマクロな視点から見ると、支払い分野の競争は銀行間から、従来の金融システムとブロックチェーンネットワークの間に移行している。Web3の支払いインフラの特徴は、伝統的な銀行を仲介として必要とせず、ピアツーピアネットワークで清算が完了できることである;ブロックチェーンプロトコルは普遍的な基準として機能し、世界的に統一されている;スマートコントラクトは条件付きの支払いと保管をサポートできる;ユーザーは資産と資金の流れを直接コントロールする権利を持つ。現在、安定した通貨の決済は大規模に運用されている;国際送金、小額送金、オンライン送金、B2B決済などのシーンにおいて、安定した通貨支払いの浸透はまだ始まったばかりであり、従来の方法と並行して、または部分的に代替されることになる。
安定した通貨の決済量は主流のカード組織を超え、ブロックチェーン上のインフラが大規模な資金移動を支えるに足りることが証明された。安定した通貨による支払い(日常消費、国際送金、貿易決済に使用)はまだ始まったばかりだが、次の段階の鍵となるだろう。競争の主体は、銀行間の競争から、従来の金融システムとブロックチェーンネットワークの競争へと移行している。安定した通貨の拡大は米ドルの使用シーンの結果であり、2025年には安定した通貨の決済額が主流のカード組織を超え、ラテンアメリカなどの地域での採用率が急上昇し、Visaなどの伝統的な巨頭が安定した通貨決済に参入することがインフラの成熟を証明している。支払い革命は従来の金融世界の運営方式を徐々に変えていく、これは技術の進化と需要の駆動による自然な結果である。
注目すべき2つの事柄がある:本国通貨が不安定な地域での支払い習慣が急速に変化していること;Visa、PayPalなどの伝統的な巨頭が安定した通貨決済においてどのように展開するかが、次の段階で誰がこの新しい軌道を主導するかを決定することである。このトレンドを理解することは、世界の通貨と支払いの構造が次にどのように進化するかを把握するのに役立つ。