

収入 95% は利息によるものであり、連邦準備制度はまだ利下げを行っていて、Circleの株価は何故20%も大幅に上昇したのか?答えは利益表にはない:市場が価格設定しているのは利息差ではなく、USDCに基づいて構築されたクロスボーダー決済ネットワークと手数料権である。法定通貨とオンチェーンドルの間のこの通路の基準と決済権を握る者が通行料を徴収できる;Circleが賭けているのは、この事である。
2026年2月25日、Circle(NYSE: CRCL)は2025年第4四半期および年間の財務報告を発表した:Q4の収入は7.7億ドルで、その約95%が準備金利息からのものである;年間収入は27億ドルで、前年比64%増加。年末のUSDC流通量は753億ドル、Q4のオンチェーン取引額は11.9万兆ドルで、財務報告発表後、株価は一時20%近く上昇した。
分解すると、Circleの収入の本質は:
ユーザーのドル → 米国債を購入 → 利息を受け取る。
決算報告では、Q4の準備金収入の増加は主に平均USDC流通量が2倍になったことから来ており、部分的には準備金利回りの低下により相殺されています。言い換えれば、増加は規模の拡大によるものであり、単一通貨の利回りの向上によるものではありません。準備の構成を見ると、CircleのUSDC準備金は非常に高い流動性資産に集中しており、その70%以上が米国政府の資産(国債のリポや国債証券など)に関連しています。
本質的に、Circleが行っていることは大規模な貨幣市場ファンドに似ています:チェーン上のドルを使用して、同等の法定通貨を短期米国債や現金類資産に配置し、準備金の収益とユーザーのゼロ利息保持の間で利ザヤを得ます。もし彼らが単なる「米国債代理店」(USDCを発行し、準備を米国債に投資し、利ザヤで生計を立てる)であれば、連邦準備制度が利下げサイクルに入る中、金利の中枢が低下し、準備金の利回りが圧縮される状況では、将来の収益曲線は下向きになる可能性が高く、この部分だけでは現在の評価を支えるのは難しいでしょう。
したがって、株価は当期の利益だけでなく、Circleがステーブルコインの支払いネットワークを構築し、通行料を得るという市場の期待も反映しています。経営陣は決算報告や公の場で繰り返し、発行した通貨から利ザヤを得ることからArcブロックチェーン、Circle Payments Network(CPN)などのインフラに移行し、2026会計年度の1.5〜1.7億ドルの非利息収入指針を示し、市場に対して将来の大きなビジネスはガス費用とネットワーク使用料を収集することであり、利息差ではないと暗示しています。この道は一部のシナリオで銀行決済を書き換えています:ステーブルコインを基盤とするグローバルな支払いネットワークが、伝統的な銀行とSWIFT/代理店を置き換えたり補完したりし始めています。以下では、具体的にどの場所で伝統的な決済の業務を奪ったのか、そしてこのインフラが何であるか、どのように機能し、最終的に料金権が誰の手に落ちる可能性があるのかを説明します。
SWIFTは消えていませんが、この新しい道はすでにその市場を侵食しています。
伝統的な国際送金はSWIFTメッセージ + 代理店清算システムに依存しています:送金銀行はSWIFTを通じて代理店にメッセージを送信し、代理店は複数の代理ネットワークを介して取引を行い、最終的に入金を完了しますが、この間にはいくつかの構造的な問題が存在します。
遅延:発起から入金までに数日を要し、週末や祝日は延長されます。
コスト:仲介を通過するごとに手数料が発生し、さらに隠れた為替手数料が加わるため、国際送金の総コストは数ポイントに達する可能性があります。
時間は制御できません:7×24の決済ができず、リアルタイムで資金を集める必要がある企業や個人にとっては不利です。
不透明性と追跡可能性の不足:資金が複数の銀行の帳簿間で流通し、エンドツーエンドの状態が不透明です。これらの痛点は国際間B2B、送金、企業資金の集約、サブスクリプションおよび給与支払いなどのシナリオで繰り返し拡大されています。
ステーブルコインは情報と決済を統合します。資金がブロックチェーン上で移動することで決済が完了します:原子決済ですでに支払われたが相手側が未入金である中間状態は存在しません。決済はほぼリアルタイムで(チェーンの確認時間に依存し、数秒から数分)、コストは非常に低く(主にチェーン上のガス費用)、24時間365日稼働可能です。したがって、国際間、B2B、高速な時間要求、高コスト感受性、そして伝統的な銀行サービスが不足している地域では、ステーブルコインは事実上伝統的な銀行決済を置き換えたり補完したりしています。SWIFTは消えていませんが、ステーブルコインはその市場を侵食しています。
データが証明できます。Circleは、USDCが2018年以来累計で28兆ドルを超えるチェーン上決済を促進したと発表しています;2025年にはステーブルコインのチェーン上決済規模が数十兆ドルに達し、主要な主権国家の支払い清算システムと比較可能なレベルに達します。伝統的な巨頭はすでに接続しています:Visaは、米国の発行銀行と受領銀行がUSDCを使用してVisaと決済できるようにし、銀行の閉店時間以外でも継続的な決済を実現し、年次の安定したコイン決済量は数十億ドルの規模に達しています。SWIFTを置き換える実践はすでに規模化されています:Conduitなどのプラットフォームは、ステーブルコインのトラックを通じて年に約100億ドルの国際資金を処理し、130以上の市場をカバーし、コンプライアンスと銀行との協力でB2Bおよび送金を行い、ステーブルコインの支払いネットワークが概念ではなく、スケール可能なインフラであることを証明しています。ラテンアメリカなどの地域では、ステーブルコインの活動が国際送金と高度に結びついており(約71%が国際送金に関連)、部分的な置き換えが実際に発生していることを示しています。
強調する必要がありますが、置き換えは部分的なものです。すべての銀行決済を一夜にして置き換えるのではなく、まず国際間、B2B、高速な時効、高コスト感受性、そして伝統的な銀行のカバーが不十分な地域で発生します。伝統的な銀行とステーブルコインは長期的に共存し、そのシェアとシナリオは相互に影響を与えます。置き換えの速度は、ステーブルコインの支払いインフラの充実度、伝統的な機関の接続意欲、および規制がステーブルコインの支払い通路をどの程度認めるかに依存しています。
銀行のお金とチェーン上のお金をどのように接続しますか?
単にステーブルコインがあるだけでは不十分です。ステーブルコインはチェーン上のドルの証明書ですが、ほとんどの企業と個人の資金は依然として銀行口座にあり、法定通貨の形で存在しています。チェーン上のドルをスケーラブルなグローバルな支払いネットワークにするためには、1つの古い問題を解決する必要があります:銀行の法定通貨とチェーン上のステーブルコインをシームレスに変換し、支払いを完了させる方法です。これには支払いインフラが必要です:法定通貨をチェーン上に移動させ(ステーブルコインに変換)、チェーン上のステーブルコインを現地の法定通貨に戻し、さらにコンプライアンス(KYC/AML、Travel Rule、制裁スクリーニングなど)と決済基準を統一することが求められます。このインフラは2つの部分に分けて理解できます。
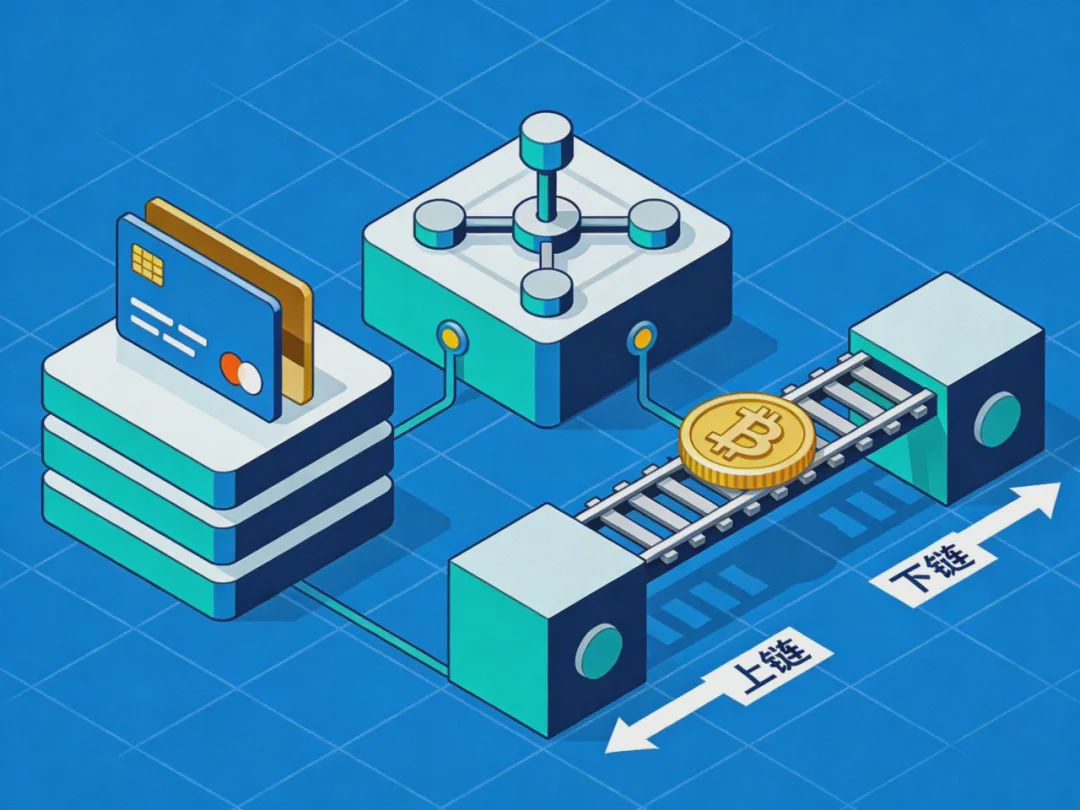
第一の部分:調整層:法定通貨 ↔ チェーン上のステーブルコインの料金所、出入口および物流センター。
簡単に言えば、調整層は「お金をどうやってチェーンに上げるか、どうやって下ろすか」を解決する役割を担っています:誰がどこで法定通貨をステーブルコインに交換し、誰がどこでステーブルコインを法定通貨に戻すのか、中間でどのように照合し、各国の規制要件を満たすのか。典型的な代表はCircle Payments Network(CPN)です。CPNはユーザーの資金を直接管理するわけではなく、APIを通じて各国の銀行や決済機関を1つのネットワークに接続します:一端は顧客から法定通貨を受け取り、USDCなどのステーブルコインに交換する発起機関で、もう一端はステーブルコインを受け取り、現地の法定通貨に交換し、銀行口座やウォレットに送金する受領機関です。決済は公開チェーン上でほぼリアルタイムに完了し、24時間365日稼働し、コンプライアンスチェックなどの企業向け機能を内蔵しています。コンプライアンスに基づく法定通貨 ↔ ステーブルコインの通路を利用したい人、24/7のステーブルコイン決済に接続したい人は、CPNのようなネットワークを通じて接続する必要があります。したがって、CPNはこの道の料金所と出入口のようなものであり、直接通貨を発行するわけではありませんが、誰がどこから乗車し、どこで降車するかを決定します。
第二の部分:決済チェーン:ステーブルコイン専用のトラック。
調整層が出入りを解決し、決済チェーンが道路上でどのようにより速く、より安く、より予測可能に走るかを解決します。伝統的なパブリックチェーン(例えば、イーサリアムのメインネット)のガス費用はネイティブトークンで評価され、価格が大きく変動し、確認が遅く、支払いに優しくありません。ステーブルコイン専用の決済チェーンは、ステーブルコイン自体をガスまたはコア資産として扱い、低料金、安定した評価、秒単位の確認を実現し、大規模な支払いと決済により適しています。CircleのArc、そしてTetherが提供するStableとPlasmaは、本質的にUSDC/USDTのための専用の高速道路を提供し、資金がチェーン上で動くときにコストを削減し、予測可能にし、同時にガス費用を利ザヤとは別の独立したビジネスラインに変えます。調整層は出入口を担当し、決済チェーンはトラックを担当し、両者が重なることで、ステーブルコインは単なる資産からグローバルな支払いネットワークの基盤インフラに変わるチャンスを得ます。
複数国をカバーする支払いネットワーク
このインフラに基づいて、ステーブルコインのグローバルな支払いネットワークはすでに稼働しており、単にホワイトペーパーに書かれているわけではありません。
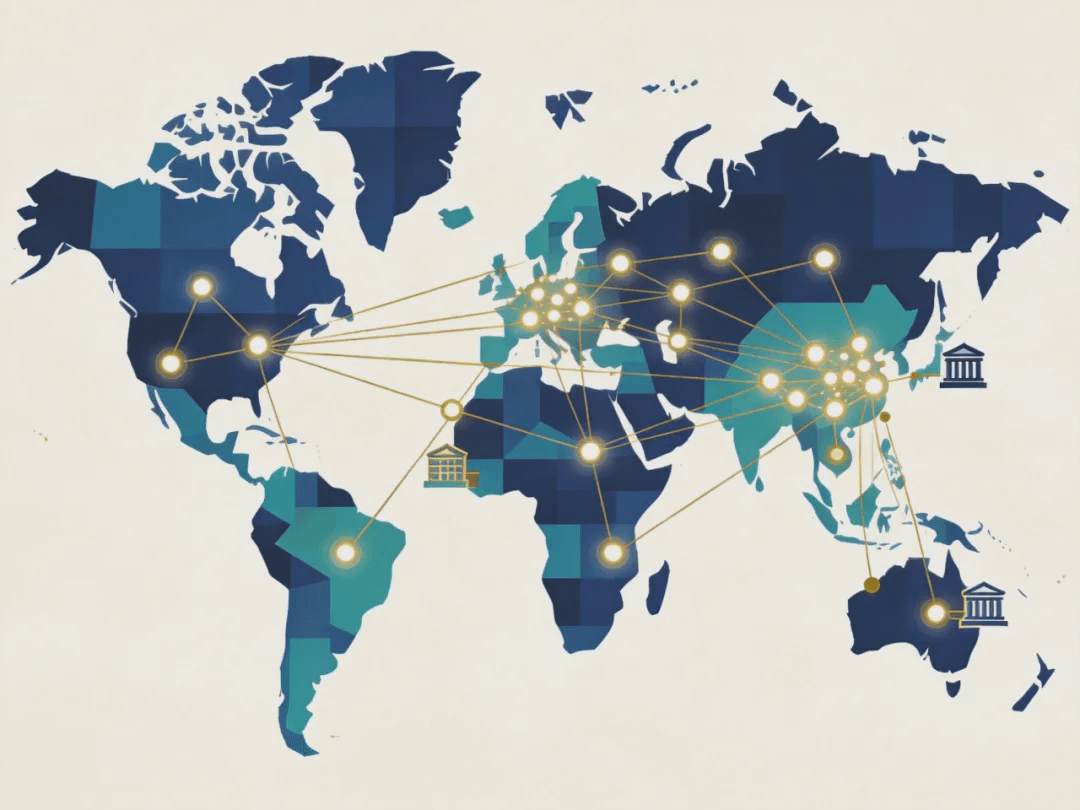
廊下が拡張されています。CPNを通じて、ブラジル、中国、コロンビア、香港、ナイジェリアおよび一部のラテンアメリカ市場はすでにローカル法定通貨の出入りを接続しており、次のステップはインド、フィリピン、シンガポール、アラブ首長国連邦、ヨーロッパなどに拡大します。金融機関にとっては、1つの統一されたAPIとプロトコルを接続するだけで、複数の国の法定通貨の出入りを通じて、各国ごとに異なるローカル決済業者を探す必要がありません。製品能力も前進しています:RFI、自動修正、Travel Ruleの事前検査、自助式コンソール、およびその後のArcとのネイティブ統合により、より多くの支払いプロセスをチェーン上に移し、出入口とトラックを1つのチェーン上で閉じることができます。
規模と事例が語っています。USDCの累計チェーン上決済は28兆ドルを超え、VisaはUSDCを用いて提携銀行と決済し、Conduitは毎年約100億ドルの国際資金を処理しています;CPN上でもAlfred Pay、Tazapay、RedotPay、Conduitなどの機関が実際に取引を行っています。これらのデータは、複数国をカバーする支払いネットワークがすでに形成されていることを示しています:調整層 + 決済チェーンが法定通貨 ↔ ステーブルコイン ↔ 法定通貨の国際的な支払いを繰り返し利用可能なインフラにしています。
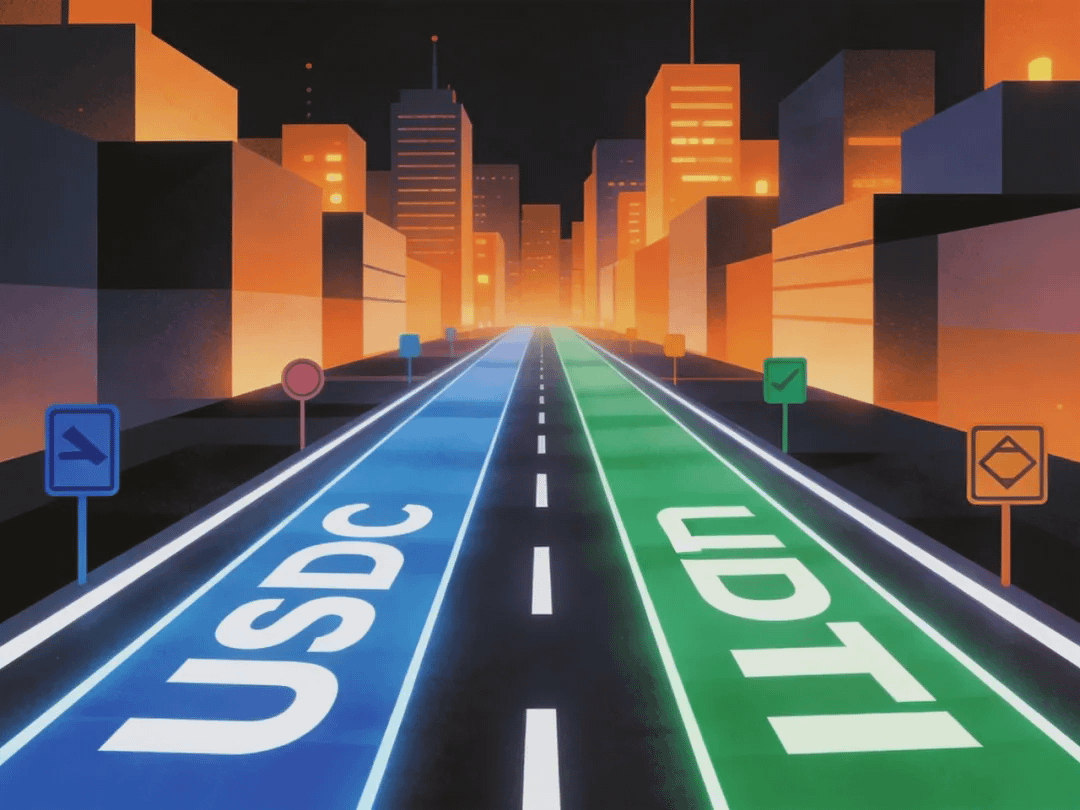
CircleとTetherが奪い合っているのは、同じ道です。
誰がこの道を修理しているのですか?CircleとTetherが奪い合っているのは同じ道です:法定通貨 ↔ チェーン上のドルの支払いインフラです。競争の焦点はもはや誰が多くの通貨を発行するか、誰が高い利息を持っているかではなく、誰が支払いと決済のインフラにおいて立ち位置を確保するか、そして誰が利ザヤの外で長期的に通行料金やガス費用を収集できるかに移っています。
Circle:CPN(調整層) + Arc(決済チェーン)を使用して、オンショア、コンプライアンス、機関および銀行向けのネットワークを構築し、APIを通じて企業、金融機関、各国の銀行を接続し、USDCを国際的な決済と支払いの基盤トラックとして使用します。
Tether:Stable + Plasmaを使用してオフショアおよびマルチチェーンのステーブルコイン専用チェーンを構築し、USDTを国際的な支払い、eコマース、DeFiおよび機関資金の流れの汎用燃料に変えます。
2社の違いはコンプライアンスのルート、サービス対象およびカバー地域にありますが、共通点は両社とも支払いインフラを次の段階の主戦場と見なしていることです。理由は非常に明確です:今日の発行者の収入はまだ主に準備金の利息に依存しており、連邦準備制度による利下げがこの部分のスペースを圧縮します。一方、通行料金、ガス費用、ネットワーク使用料はネットワークの規模や取引量に関連し、利率のサイクルに直接支配されません。誰がこの道を最初に整備するか、誰が利ザヤに依存せずに長期的に収益を上げるビジネスラインを持つことができます。
最終的な目的:この道を修理した者が未来への船票を手に入れます。
ステーブルコインの支払いインフラは、グローバルな支払いネットワークの構築と、伝統的な銀行決済の一部を置き換えるための鍵です。このインフラの上に、ステーブルコインはグローバルな支払いネットワークを形成し、国際間、B2B、24/7などのシナリオで伝統的な銀行とSWIFT/代理店の一部を置き換えています。このインフラを運営する者は、料金所、出入口、物流センターの価格決定権とネットワーク効果を持ちます:通行料金、ガス費用、APIおよびコンプライアンスサービスの料金は運営者に集中します。
観察可能な信号には、廊下が引き続き拡大しているか、Visa/銀行などの伝統的な巨頭が接続を増やしているか、Circleの収入におけるチェーン上の収入比率が上昇しているか、TetherがStable/Plasma上でのチェーン上の収入とエコシステムの規模、そして規制がステーブルコインの支払い通道をどの程度認めているかが含まれます。一般企業や個人にとって、これは将来の国際的な送金・受取や送金のコスト、速度、および予測可能性に直接関係しています。
ステーブルコインの最終的な目的は、誰が多く発行するかだけでなく、誰が先に法定通貨 ↔ チェーン上のドルという支払い高速道路を修理し、料金所に立つかにかかっています。