

USDT今日市値は1860億ドルを超え、安定したコインの総市値の約62%を占め、2025年の年間チェーン上決済量は約13.3兆ドルであり、現在の規模では最大かつ最も広く使用されている「チェーン上ドル」です。
ビジネスモデルから見ると、Tetherは一方でUSDTの発行、回収、そして準備金管理に繋がり、もう一方で大規模なドル資産の配置と利ざやを稼ぐことに繋がります:2025年の純利益は100億ドルを超え、保有する米国債および関連資産のエクスポージャーは約1410億ドルで、すべての米国債を保有する機関の中で世界のトップに位置しています。また、準備金には数十億ドルの実物金が含まれており、近年の金価格の強い上昇の背景の中で、同様にかなりの帳簿利益をもたらしています。これは、全体の業界に基盤通貨を提供する「チェーン上中央銀行」のようであり、同時に非常に高い利益率を持つドル資産管理銀行のようです。元本は主にユーザーのほぼ無利息の負債から来ており、利息収入の大部分は自社の帳簿に残ります。従来の銀行が一般的に用いる評価方法でざっくりと推測すると、これだけの利益と資産規模は世界の主要金融機関の一部と比較するのに十分です。
これがブロックチェーン業界で数少ない、非常に強い閉鎖的なマネーを生み出す機械であるため、USDTはしばしば「最良のビジネスモデル」や「ビジネスの奇跡」と呼ばれます。この歴史を整理する価値があります。それは直接的に三つの質問に結びついています:
安定通貨はなぜ必然的に現れるのか?
USDTはなぜ争いの中でインフラとして成長できたのか?
オンチェーンドルの信頼はどこから来るのか、その境界はどこにあるのか?
以下では、需要がどのように生まれ、USDTが現実の制約の中でどのように今日のように成長せざるを得なかったのか、そしてそれが信頼構造とグローバルな支払いシステムの中でどのような位置にあるのかという観点から、上記の三つの質問に一歩ずつ応答します。
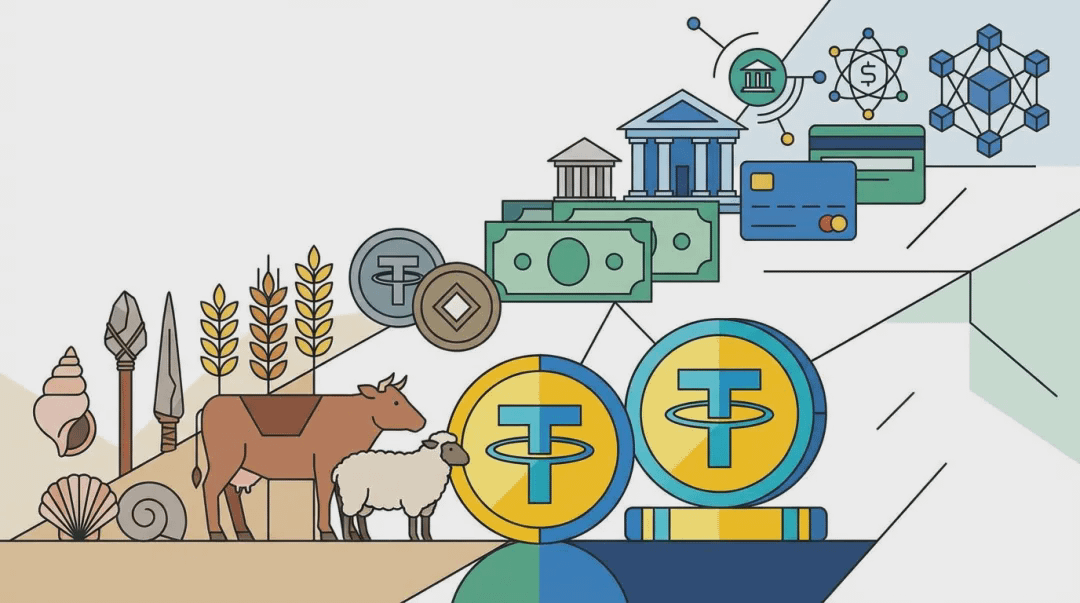
一、起源:ブロックチェーンがなぜ安定通貨を必要とするのか
USDTは無から出現したわけではなく、ある種の強いニーズに応じたものです。ニーズを明確にしなければ、その誕生の動因、銀行の通路が断たれた時の爆発、そして「取引所—マーケットメイカー—マルチチェーン」との深い結びつきを理解することはできません。
貨幣の機能から見ると、ビットコインや大多数の暗号資産は価格の変動が激しく、価値の尺度や計算単位として機能しません。オンチェーン経済が変動資産だけでは、安定した価格設定、貸付、決済、長期契約を形成できません。安定通貨はまさにこの貨幣の閉環を補完するものです:それは暗号経済における価格設定、決済、価値保存の安定したアンカーです。安定通貨がなければ、ブロックチェーン経済には真の価格設定が存在しません。同時に、世界中の暗号通貨取引所(特にオフショアや米国のライセンスを持たない機関)は、長期的に法定通貨の通路が脆弱であるという問題に直面しています。入金や出金は少数の銀行や代理店に依存しており、一度切断されると全体が停止します。市場はこのために強い需要を生じさせました:オンチェーンでドルの等価物が必要で、24時間365日流通し、取引所を越えたアービトラージが行われ、銀行がサービスを提供したくない、またはできない場合に凍結された法定通貨の通路を代替します。
価格のギャップと法定通貨の通路の断絶が重なり合って、USDTの誕生とその後の爆発に支点を提供しました。次に、この需要がどのように製品と構造に変わり、なぜ「ビジネスの奇跡」と呼ばれるのかを見てみましょう。
二、誕生:USDTの導入
2014年前後、オフショア取引所(Bitfinexが代表)ですでに世界的な重要な流動性ノードとなっていましたが、法定通貨への依存は台湾などの銀行からのドル電信に大きく依存していました。銀行や仲介銀行が一度線を切ると、ユーザーの入出金が停止し、取引所の業務は直接麻痺します。Realcoin(後にTetherに改名)の最初の構想は、ブロックチェーン上でドルに固定された資産を作り、「暗号の世界でもドル価格のツールが必要」というニーズを満たすことでした。Bitfinexと結びつき、銀行の通路の問題が露呈した後で、初めてこの痛点を解決するツールになりました。Tether Holdings Limitedは英領バージン諸島に登録され、Bitfinexの幹部は共同創設者です。両社はiFinexシステムに属します。BitfinexはUSDTの最初の使用シーンと主要な出口となりました:取引所は安定通貨で法定通貨の通路を解決する必要があり、Tetherは取引所に配信と再流入を行う必要があり、両者がループを形成しました。2014年に最初のUSDTがOmni(ビットコイン層)で発行され、2015年にBitfinexは正式にUSDTの入金、出金、取引をサポートし、USDTは実験的なものから使用可能なツールになりました。初期設計では明確に:1 USDT = 1 USD、1:1の準備を約束し、いつでも引き換え可能であるとしています。技術的な基盤はOmni Layerで、確認が遅く、手数料が高いです。配布対象は主にBitfinexを通じて法定通貨 ↔ USDTの交換を行う機関と大口顧客で、流通量は数百万から数千万ドルの規模です。
伝統的な銀行が暗号業界にサービスを提供しない時代に、オンチェーンのトークンとオフショアの準備が生硬に「ドル通道」を再構築しました。実際のニーズを先に満たし、争いの中で段階的に進化する道を歩んだのです。規制の許可を得てから手を動かすのではありません。この出発点を理解すれば、なぜ後に銀行が通道を切断するとUSDTが爆発し、アンカーから外れた後でも引き戻されることができるのかが理解できます。
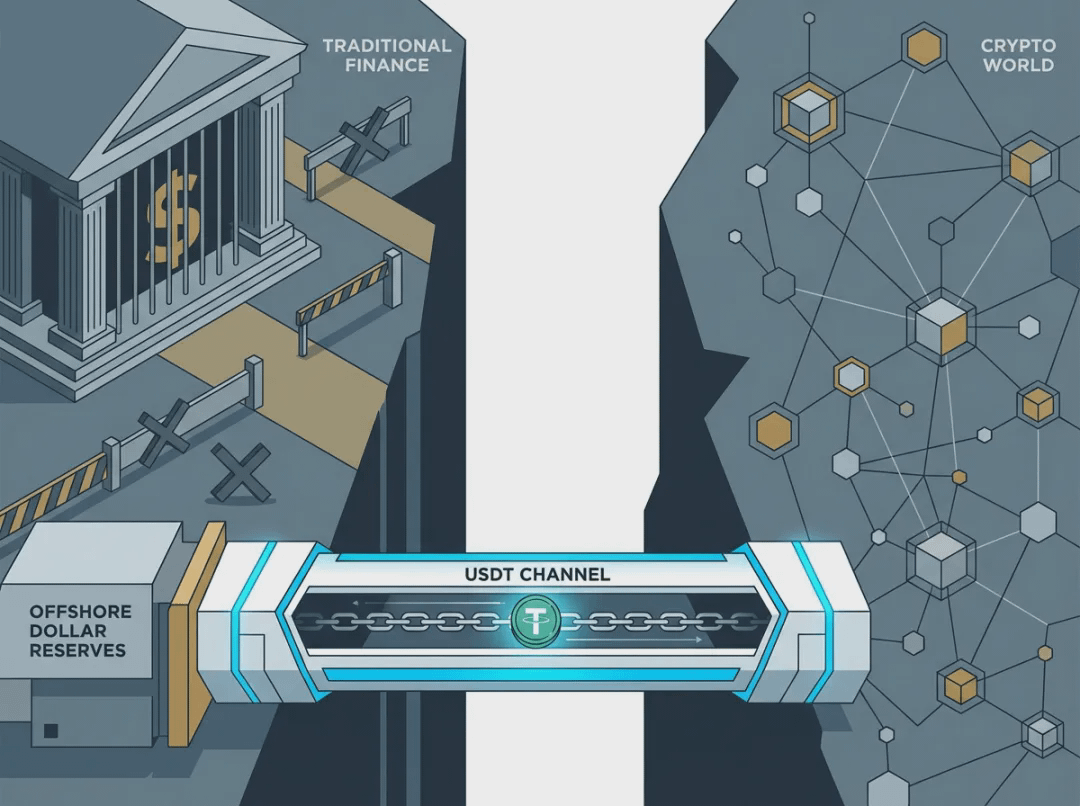
三、成長と制約:四つの段階が何を回答しているのか
この出発点を持つことで、以降の十年は基本的に様々な現実的な制約の下で、USDTがこの需要を繰り返し「磨く」プロセスと見なすことができます。以下では四つの段階を用いて、次のことを分解して見ていきます:生き残ることができるか、法定通貨の通路を代替できるか、規制と透明化の中で存在できるか、そして全球決済層になることができるか。
フェーズ一(2014–2016):生き残ることができるか?
この段階では、USDTが概念を検証することを主にし、流通量は限られていました。2016年にBitfinexがハッカーに約11.97万BTCを盗まれ、取引所はユーザーに約36%の「ヘアカット」を実施し、BFX債転換トークンを発行して帳簿と補償を行いました。この危機のラウンドは主にBFXによって底を支えられたが、USDTではありませんでしたが、その瞬間から外部はTetherとBitfinexの資金の境界と準備の独立性を真剣に問うようになりました。同年TetherはEURTを導入し、製品ラインが「ドルのみ」から拡大しました。この段階の結果はUSDTが生き延びたが、規模は限られていたことです;外部には「100%米ドル準備」とのみ述べ、第三者の監査もなく、資産構成の開示もなく、分配はほぼ全てBitfinexに依存していました。信頼は完全に「約束 + 単一の出口」に基づいており、銀行が通路を断つか、準備が疑問視されると、固定は真っ先に下がることになります。実際、次の段階はこうして引き起こされました。
フェーズ二(2017–2018):法定通貨の通路を代替できるか?
2017年、ウェルズ・ファーゴがBitfinexを介して台湾の複数の銀行のドル電信を断ち、約1.8億ドルの顧客資金が正常に入出金できなくなりました。法定通貨の通路が麻痺した後、USDTは選択肢から事実上のドルの代替通路に変わりました:ユーザーとマーケットメイカーは大量にUSDTを使用してオンチェーンでの送金や取引を行い、流通量は数千万ドルの規模から急速に増加し、2017年末には22億ドルを超えました。ニューヨーク州総検察長(NYAG)のその後の調査によれば、Tetherは当時約6150万ドルの現金を弁護士に保管させており、当時の流通量との間にギャップが存在し、「準備不足」という疑問が長期的に存在しました。同年、ERC-20バージョンのUSDTがイーサリアムに上場し、スマートコントラクトやDeFiに入ることができました。その後、Tetherの国庫はハッカーによって3000万ドルを超えるUSDTが盗まれ、TetherはOmniのハードフォークを通じて凍結機能を導入し、中央集権型の安定通貨として「凍結可能」の先例を作りました。2018年、Tetherは監査機関のFriedmanとの協力を終了し、その後数年間は完全な監査がありませんでした。その後、TronのTRC-20 USDTが上場し、バハマのDeltec銀行との関係を築き、18億ドル以上の準備を公表し、「銀行がない」という世論の圧力を一時的に和らげましたが、BitfinexはTetherのDeltec口座から数億ドルを引き出し、両者の資金の往来は再び規制の焦点となりました。銀行の断絶は業界をUSDTで法定通貨の通路を置き換えさせ、需要が一気に爆発しました;マルチチェーンと凍結メカニズムが実現され、準備の透明性と監査の問題はそれ以降の長期的な主題となり、いくつかの深刻なアンカー外れの伏線を残しました。次に乗り越えるべき関門は、規制と透明性となります。
フェーズ三(2019–2021):規制と透明化の圧力の中で存続できるか?
2019年、Tetherはサービス条項と公式表現を変更しました:「1 USDTは伝統的な通貨によって1:1でサポートされる」とから「100%は準備によってサポートされ、準備には現金等価物、他の資産、及び第三者(関連者を含む)への貸付が含まれる可能性がある」と変更しました。これにより、準備の多様化と関連者間の取引の法律的な空間が開かれました。NYAGはBitfinexとTetherが損失を隠蔽し、資金を混同し、Tetherの準備がBitfinexの約8.5億ドルのギャップを埋めるために使用されたと告発し、調査と禁令を発出しました。2021年、Bitfinex/TetherはNYAGと和解しました:1850万ドルの罰金を支払い、ニューヨーク州のユーザーに対してUSDT取引を提供することを停止し、かつ不当行為を認めません。Tetherは初めて準備構成を公表しました:商業手形が大部分(約65.39%)を占め、現金と銀行預金、国債、リバースレポなどが残りを占めており、業界は初めてUSDTの背後に「銀行預金」だけでないことを見ました。アメリカCFTCはTetherに4100万ドルの罰金を科しました。USDTが完全にドルによってサポートされているという虚偽の主張に対してです。準備は「口頭での1:1現金」から「書面上の現金等価物 + 商業手形 + 他の資産」に変わりました。規制は罰金と和解で終わり、USDTの規模は引き続き拡大しました(2020年の流通量はすでに140億枚を超えています)。透明性と規制の圧力の中で実際に進んでいるのは「進化」であり、「退場」ではありません。
フェーズ四(2022年から現在):デフォルトのグローバル決済層になれるか?
2022年、Tetherは商業手形を完全に清算し、約300億ドルの規模を米国債などに置き換えました。準備の約81%以上は現金および現金等価物であり、米国債へのエクスポージャーは390億ドルを超えました;BDOなどの第三者を四半期ごとに招いて監査し、過剰準備を設け(2025年末には約63億ドル)、信頼の「実力型」を形成しました。2023年から2025年末までに、USDTの時価総額は1000億、1500億を突破し、2025年末には約1860億ドルに達し、安定通貨の総時価総額の約62%を占めました;日々の決済量は常に千億ドル規模に達し、年間で約13.3兆ドルの取引額を処理しました;マルチチェーンは既定の「オンチェーンドル」となり、BRICSおよび新興市場の国境を越えた貿易や送金で広く使用されました。準備は高リスクで高争点の商業手形から低リスクで高流動性の国債および現金等価物にシフトしました;配布は少数の取引所やマーケットメイカーから、グローバルなマルチチェーン、多シーン(CeFi + DeFi + 支払い)に拡大しました;USDTは「争いの中で育つ」から「規模が信頼」であるグローバルな決済層に変貌しました。
この全体の流れは次のように要約できます:需要が形を逼迫し、形が問いを招き、問いが透明性と保守化を促し、透明性と保守化が再び体量と信頼を支えます。準備と分配はこの流れの中で最も敏感な二つの線であり、個別に見る価値があります。信頼はどこから来て、どのノードで疑問視され、再構築されるのか。
四、信頼の二本の足:準備と配布の進化
準備は「お金の引き換えができるか」を回答し、配布は「誰が、どのようにUSDTを取得し、リスクがどのように広がるか」を回答します。これら二つが一緒になって初めて信頼の境界を描くことができます。ここでは、主に信頼がどのように構築され、疑問視され、再構築されたかについて述べます。
準備の進化は非常に明確な軌跡です。
最初(2014–2016):外向きの見解では「100%米ドル準備」、第三者の監査なし、資産構成の開示なし、Bitfinexとの資金の境界が曖昧です。
2017–2018:NYAGは当時流通量とのギャップがある6150万ドルの現金が弁護士に保管されていると公表し、その後Deltecと協力し、2018年には18億ドル以上の口座残高を公開しましたが、依然として資産構成の開示はありませんでした。
2019年の条項は準備に現金等価物、他の資産、第三者(関連者を含む)への貸付が含まれる可能性があると変更されました。
2021年に初めて準備構成が公表され、商業手形の割合が最も高く(約65%)、流動性と透明性に対する業界の懸念を引き起こしました。
2022年商業手形がゼロになり、準備が米国債、マネーマーケットファンド、リバースレポ、およびごく少数の現金に転換されました。2022年末までに約81%が現金および現金等価物で構成され、米国債へのエクスポージャーは390億ドルを超えています。
2025–2026年にBDOの監査によると:米国債が約82%、マネーマーケットファンドが約10%、リバースレポが約5%、現金が約0.5%です;さらにビットコイン(約99億)、金(約129億)などが配置され、金のポジションは最近の金価格の上昇サイクルの中で利益の一つとなっています;過剰準備は約63億ドルで、準備比率は100%を超えています。各回の変化には議論や規制の圧力が伴い、最終的に安全資産を主にした保守的な配置に収束しています。信頼も「約束」から「検証可能な資産構成 + 過剰バッファ」に移行しており、後にアンカー外れについて話すと、準備が一旦検証可能で、引き換え可能であれば、アンカー外れは大半が一時的かつ可逆的です。
分配の進化は「誰がUSDTを入手し、どのように入手するか」というプロセスが単一の出口からマルチチェーン、多シーンに進化することです。
初期(2015–2016):主にBitfinexを通じて、ドルを預けて→OmniでUSDTを発行→ユーザーに送金、引き換えはその逆です。発行メカニズムは今日まで継続しており、四つの段階がAuthorized → Issued(法定通貨または同等の担保を受け取った時点で流通にカウント)→ Redeemed → Destroyedで、制度的に準備のない発行を避けています。
2017年以降、ERC-20、TRC-20が上場し、分配のチェーンがイーサリアム、Tronに拡大しました;マーケットメイカーと取引所はTetherに大量に申請し、再び小口顧客とDeFiに流動性を提供しました。配布対象は「Bitfinex中心」から「多取引所 + 多マーケットメイカー + 多チェーン」へと変わりました。
2020年以降、DeFiが爆発し、USDTは流動性プール、貸付、クロスチェーンブリッジを通じてオンチェーンエコシステムに入りました。Tetherは引き続きマルチチェーンの拡張を続け、配布ロジックはマルチチェーン、多入口、多シーンに変わりました。
現在、公式には15以上のチェーンをサポートしており、約78%のオンチェーン送金がTRC-20を通じて行われ、ERC-20は約3%です。この背後には実際には「チェーンと安定通貨が互いに成就する」典型的な状況が存在します:USDTは実際の支払いと送金のニーズをTronに持ち込み、もともと性能を重視したパブリックチェーンが「USDTルート」になりました;Tronは低手数料と高並列性を使用して、USDTを取引所の内需から国境を越えた送金、小額支払い、C端ウォレットに推進し、逆にUSDTが他のチェーンや資産に対する魅力を高めました。機能的には、Tetherは発行、回収、準備管理を結びつけており、ブロックチェーン業界の「中央銀行」のようです;また、資産の配置、利ざやの獲得、大口顧客との接続も行い、非常に商業銀行の特性を持っています。これが分配と信頼構造で重要かつ議論を呼ぶ理由の一つです。信頼は準備からだけでなく、「任意のチェーン、任意のシーンでUSDTを受け取ることができるか」にも由来します。分配のネットワーク化は規模を大きくするだけでなく、流動性の分布や中央集権的な凍結を信頼の議論の中心に押し上げます。準備と分配が一緒になって「実力型信頼」を支え、それが「アンカー外れ」がどの条件で引き起こされるのかの理由です。
これが次の部分に接続されます:困難とアンカー外れ、つまり信頼の境界がどこでテストされるのかです。
五、困難とアンカー外れ:信頼の境界のテスト
監査、銀行、規制、外部からの衝撃がUSDTに対する圧力を与え、いくつかの深刻なアンカー外れが「信頼の境界」を明確にしました:どのような状況で市場と規制が固定を疑問視し、どのような状況で回復を受け入れるのか。問題は、なぜ今まで不可逆的な取り付け騒ぎが発生しなかったのか、「法定通貨準備型」の信頼の現実的な境界はどこにあるのかということです。
監査、銀行、規制は三本の持続的な圧力線です。準備の透明性と監査の面では:初期には完全な監査がなく、弁護士の保管や口座のスナップショットだけでした;Friedmanとの別れ後、数年間監査がありませんでした;2022年からBDOが四半期ごとに監査し、過剰準備が整い、「議論」から「実力型信頼」に進みました。銀行関係では、ウェルズ・ファーゴが通路を断ち(2017年)、Noble Bankなどとの協力が終了し、Deltecと複数の銀行が共存するオフショア構造が「去銀行化」のリスクを和らげましたが、完全には排除できませんでした。規制や法的な面では、NYAGの調査と2021年の和解、CFTCの罰金が条項と準備の開示を透明に推進しました。外部の衝撃は同じことを繰り返し検証しました:取引所の崩壊(FTXなど)、USTの崩壊などの事件でUSDTは何度か短期的にアンカー外れしましたが、再び引き戻されました;市場は非準備型安定通貨への恐怖がかえってUSDT、USDCへの依存を深め、いくつかの危機が客観的に法定通貨準備型安定通貨の位置を強化しました。
いくつかの深刻なアンカー外れがありましたが、圧力の源はそれぞれ異なりますが、すべて信頼の境界を直接示しました。
2018年:準備の不透明さ、Friedmanとの別れ、銀行関係の緊張が重なり、一部の取引所でUSDTがドルやUSDCに対して一時的に約0.87ドル、さらには約0.5ドルに落ち込むことがありました。これは初めての大規模なアンカー外れでした;システム的な取り付け騒ぎにはならず、TetherはDeltecの準備(その年は18億を超えた)を公表することで一時的に期待を安定させました。背後にある論理は非常に単純です:準備が不透明で銀行に依存していると、固定に直接的な影響を与え、市場は「見える準備」を求めて票を投じます。
2020年:パンデミックの影響で一部取引所のUSDTが一時的に1ドルから乖離しましたが、主に流動性と感情に駆動され、その幅と期間は限られていました。極端な市場状況では、安定通貨が短期的な価格圧力を受けることを示していますが、返済能力が疑問視されない限り、価格はすぐに戻るでしょう。
2022年(FTXの崩壊):FTXの崩壊後、関連のマーケットメイカーがDeFiで大量にUSDTを売却し、一部のプラットフォームの価格が約0.93ドルに落ちました;Tetherは数日内に約7億ドルの引き換えを処理し、引き換えはスムーズで、価格はすぐに0.99ドル以上に戻りました。恐慌時に安定させることができるかどうかは、鍵は準備が十分かどうか、引き換えが追いつくかどうかにかかっています;同時に、DeFiプールでUSDTが異常に高い割合を占めると、短期的な価格差が拡大することが示されます。
2023年(長期的に弱い + 凍結):CurveなどのDeFi流動性、取引所の需給が混ざり合って、USDTは一時的に1ドルを下回り、多くのプラットフォームで割引されました;同年、Tetherは米国の法執行機関の要求に応じて多くのUSDTを凍結しました(人身売買や「殺豚計画」に関連する約2.25億、後に累計約4.35億)、凍結のニュースが出ると、市場は「中央集権的な管理」と流動性に対して懸念を抱き、一時的なアンカー外れが発生しました。見ての通り、準備と引き換えの他に、流動性の分布と中央集権的な凍結も感情的に固定に影響を与えます;アンカー外れの後、すべてが回復したことは、市場が「有効性」と「規制/透明性」の間で、やはり有効性をより認めていることを示しています。
アンカー外れの誘因は主に準備の疑問、銀行/監査の問題、取引所やDeFiの崩壊、大規模な凍結です;回復するためには、引き換え能力、準備の開示、マーケットメイカーのアービトラージに依存します。アンカー外れは不可逆的な取り付け騒ぎにはならず、毎回の回復が「法定通貨準備型安定通貨が危機の中でも引き換え可能である」という認識を強化し、USTなどのアルゴリズム安定通貨の崩壊と対照を形成します。
信頼の現実的な境界は大体次のようなものです:準備が検証可能で、引き換えが実行可能で、流動性の分布と中央集権的な管理が市場によって部分的に受け入れられていること。安定通貨(3)-誰を信じるのか?USDT、USDC、DAI安定通貨時代の通貨秩序では「有効性優先」という論理があります。
六、エコシステムへの影響:価格単位から決済層へ
前のセクションでは、USDTが生き残れるかどうか、信頼を維持できるかどうかを見てきました。このセクションでは、業界で具体的に何が変わったのか、どのように取引所での価格単位から、段階的に今日のグローバルなマルチチェーン、多シーンの決済層に成長したのかを見ることにします。
中央集権型取引所では、ほとんどの暗号通貨取引がUSDTで価格設定され、決済されます;約74%の暗号通貨取引が安定通貨で見積もられ、USDTが大部分を占め、流動性の深さが世界の暗号市場の価格発見とアービトラージを支えています。DeFiでは、USDTは各チェーンの貸付、流動性プール、デリバティブの重要な担保および基準資産です;DEXでのシェアはUSDCに劣るものの、安定通貨取引の約33%を占め、「オンチェーンドル層」の中核的な部分です。銀行サービスが乏しく、自国通貨の変動が大きい地域(ラテンアメリカ、東南アジア、アフリカなど)では、USDTがデジタルドルとして使用されます:送金、貿易決済、価値保存;ラテンアメリカおよびカリブ地域の安定通貨の流動性はGDPの約7.7%であり、約71%のラテンアメリカの安定通貨活動が国境を越えた支払いに関連しており、USDTはすでにドルの信用がオンチェーンおよびオフショアのシーンに広がる延長です。
この三つが一緒になって初めて「決済層」という言葉を支えます:CeFiの価格付けと見積もり、DeFiのオンチェーン信用と流動性、支払いの国境を越えた価値保存。「取引所の価格単位」から「全球決済層」へ、USDTがブロックチェーンと支払いの枠組みに与える実際の影響です。
七、今日の私たちはこの歴史をどのように理解するか
2025年末までに、USDTの時価総額は約1860億ドルで、安定通貨の総時価総額の約62%を占めており、日々の決済量は先行しています。公式には15以上のチェーンをサポートし、準備は主に米国債(約82%)で、過剰準備は約63億ドル、準備比率は100%を超えています。数字は結果ですが、鍵は初めの三つの質問に戻ることです。
安定通貨はなぜ必然的に現れるのか?オンチェーン経済には安定した価値尺度と契約の計算単位が必要であり、取引所とユーザーは単一の銀行に依存しないドルの通路を必要としています。この需要が生み出され、安定通貨の本質とその必然性について語られています。
USDTはなぜ争いの中でインフラとして成長できたのか?銀行が通路を断つと、それが代替通路として立ち上がります。準備と規制の圧力が来ると、条項の緩和、準備の透明化、商業手形の清算、過剰準備を使って、「約束」を少しずつ「検証可能な保守的な配分」に進化させます。いくつかのアンカー外れの中で引き換え能力が検証され、危機は逆に「法定通貨準備型」に対する信頼を強化しました。制約と試練が一緒になって形態を今日のように形成しました。
「オンチェーンドル」の信頼はどこから来るのか、その境界はどこにあるのか?それは、準備が検証可能で、引き換えが実行可能であり、マルチチェーンで多シーンの配布ネットワークから来ています;境界は準備の透明性、流動性の分布、中央集権的な凍結と規制の適合にあります。市場は今でも「有効性」と「適合性」の間でより有効性を認めているため、USDTは最も適合しているわけではありませんが、流動性、ネットワーク効果、マルチチェーンのカバーにおいて最も「有効」なものであり、また安定通貨(3)-誰を信じるのか?USDT、USDC、DAI安定通貨時代の通貨秩序の結論です。
安定通貨の競争は本質的に通貨の信頼モデルの競争です;ビジネスの観点から見ると、「誰がこの信頼モデルを持続可能なキャッシュフローマシンにできるか」ということです。USDTのこの歴史は、実際の需要と制度的な欠如が共存する領域では、先に需要を満たし、その後、争いや規制の圧力の中で透明性と堅実性を少しずつ向上させていくことが、すでに市場で通過した道であることを示しています。
この歴史を再考することは、特定の年や月を覚えるのではなく、「オンチェーンドル」がどのように無から有になり、辺縁からインフラへ成長したのか、そしてドルの信用がどのように安定通貨を通じてデジタル時代に引き続き進んでいるのかを理解することに意義があります。この物語はまだ終わっていません。