


原文タイトル:ビットコインは忙しそうだが、そのユーザーの31%が消え、ETFは2026年に45億ドルの損失を出しています。
原文作者:Oluwapelumi Adejumo、CryptoSlate
原文翻訳:深潮 TechFlow
深潮導読:取引量は崩壊していないが、活発なアドレスは6か月間持続的に減少し、5年ぶりの最低点に達しました。この「表面的な繁栄、内部の空洞」という背離は、牛市の構造的健康の反対信号です。
文章用 Glassnode、Santiment、CryptoQuant 三套データ交差検証、三つの未来シナリオを提案し、現在の BTC の動向を判断するための参考フレームワークとなります。
全文は以下の通り:
ビットコインのネットワークの活発度はすでに6ヶ月間弱まっているが、このトレンドは多くのトレーダーが第一に注目するコア指標には反映されていない。
より明確な信号は取引量ではなく——取引量は基本的に安定している——参加の広がりだ。ネットワークがほぼ同じ数の取引を処理し続けている間、チェーン上のアクティブアドレスの数は減少し続けている。
価格発見がますますETFやデリバティブの市場で行われる中で、この分裂は重要である。これは、ビットコインのチェーン上の痕跡が狭まっている一方で、市場のオープンポジションは他の場所で活発であることを意味する。
熊市の継続に伴い、このトレンドはますます無視できないものとなっている。
Glassnodeのデータによれば、2025年8月中旬、ビットコインのアクティブアドレスの8日間の平均値は約778,680件であった。2月23日にはこの数字が約535,942件に減少し、約31%の減少を示している。
CryptoQuantは6ヶ月連続で低いネットワークの活発度を示し、現在の段階をチェーン上の参加度の持続的な疲労期として描写している。
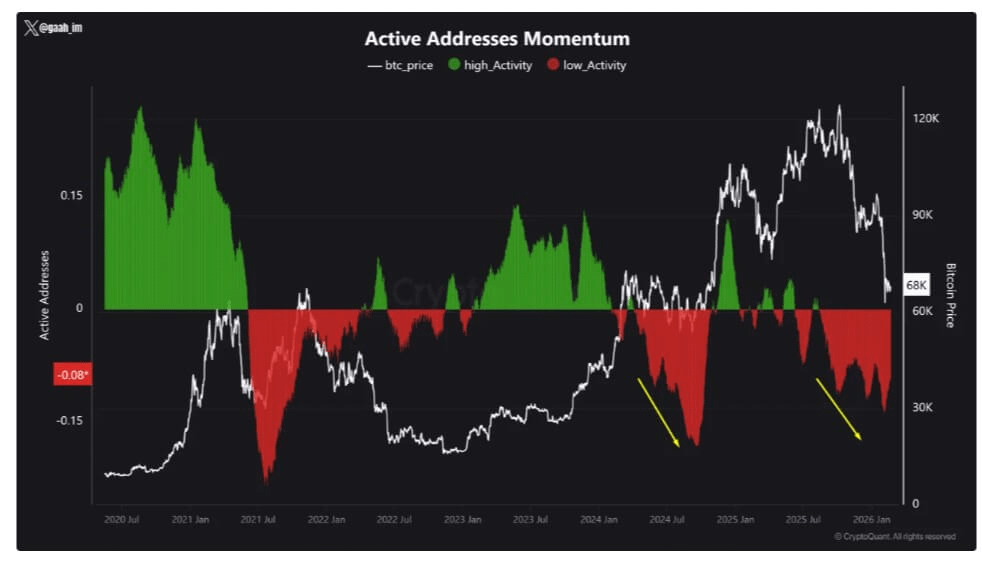
ビットコインアクティブアドレスモメンタム
出典: CryptoQuant
前回市場が類似の形態を示したのは2024年であり、ビットコインはその後約30%の調整を経験した。
これが今すぐに再現されることを意味するわけではないが、それは長期的なネットワークの疲労が市場の信頼の低下の段階と同時に現れるという歴史的な法則を強化している。
広がりは低下しているが、スループットは崩壊していない
ビットコインの取引件数は、アクティブアドレス数の減少に伴って同様に減少していない。
2025年8月中旬、日平均取引件数は約44.4万件であった。Blockchain.comのデータによれば、過去30日間の日平均は約43.9万件である。
日内データには変動があり、約28.9万件から70.2万件まで幅があるが、全体のスループットのトレンドは崩壊していない。
この乖離は、現在の状況を理解するための鍵である。
もし取引量が安定しているのに対してアクティブアドレスが減少しているなら、同等の数のチェーン上の活動を担っている実体が減っていることを示す。
この状況には複数の原因があり、個人投資家の流入を必要としない。取引所やカストディ機関は出金を一括処理できる; 大口は送金を統合できる; 機関資金の流入はより少ない財布を通じて処理できる; 業務活動も取引件数の短期的な爆発を引き起こす可能性があるが、ユーザーの本当の回帰を示すものではない。
結果として、チェーン上は依然として忙しそうに見えるが、基盤となる参加者は減少している。
これが、広がりの低下が元のスループットよりも問題を示す理由だ。取引件数が横ばいであっても、活動はますます繰り返し取引者、大型機関、および運用資金の流れに集中している市場を隠しているかもしれない。
このような状況下で、ビットコインのチェーンは正常に機能しているが、それが代表するユーザー参加の広がりはそれほどリアルではなくなっている。
ブロックチェーン分析機関Santimentは、より長期的な視点からより率直な描写を提供している。
この機関は、2021年2月以来、ビットコインが発起取引を行っている唯一のアドレス数が42%減少し、新たに作成されたアドレス数が47%減少したと述べている。
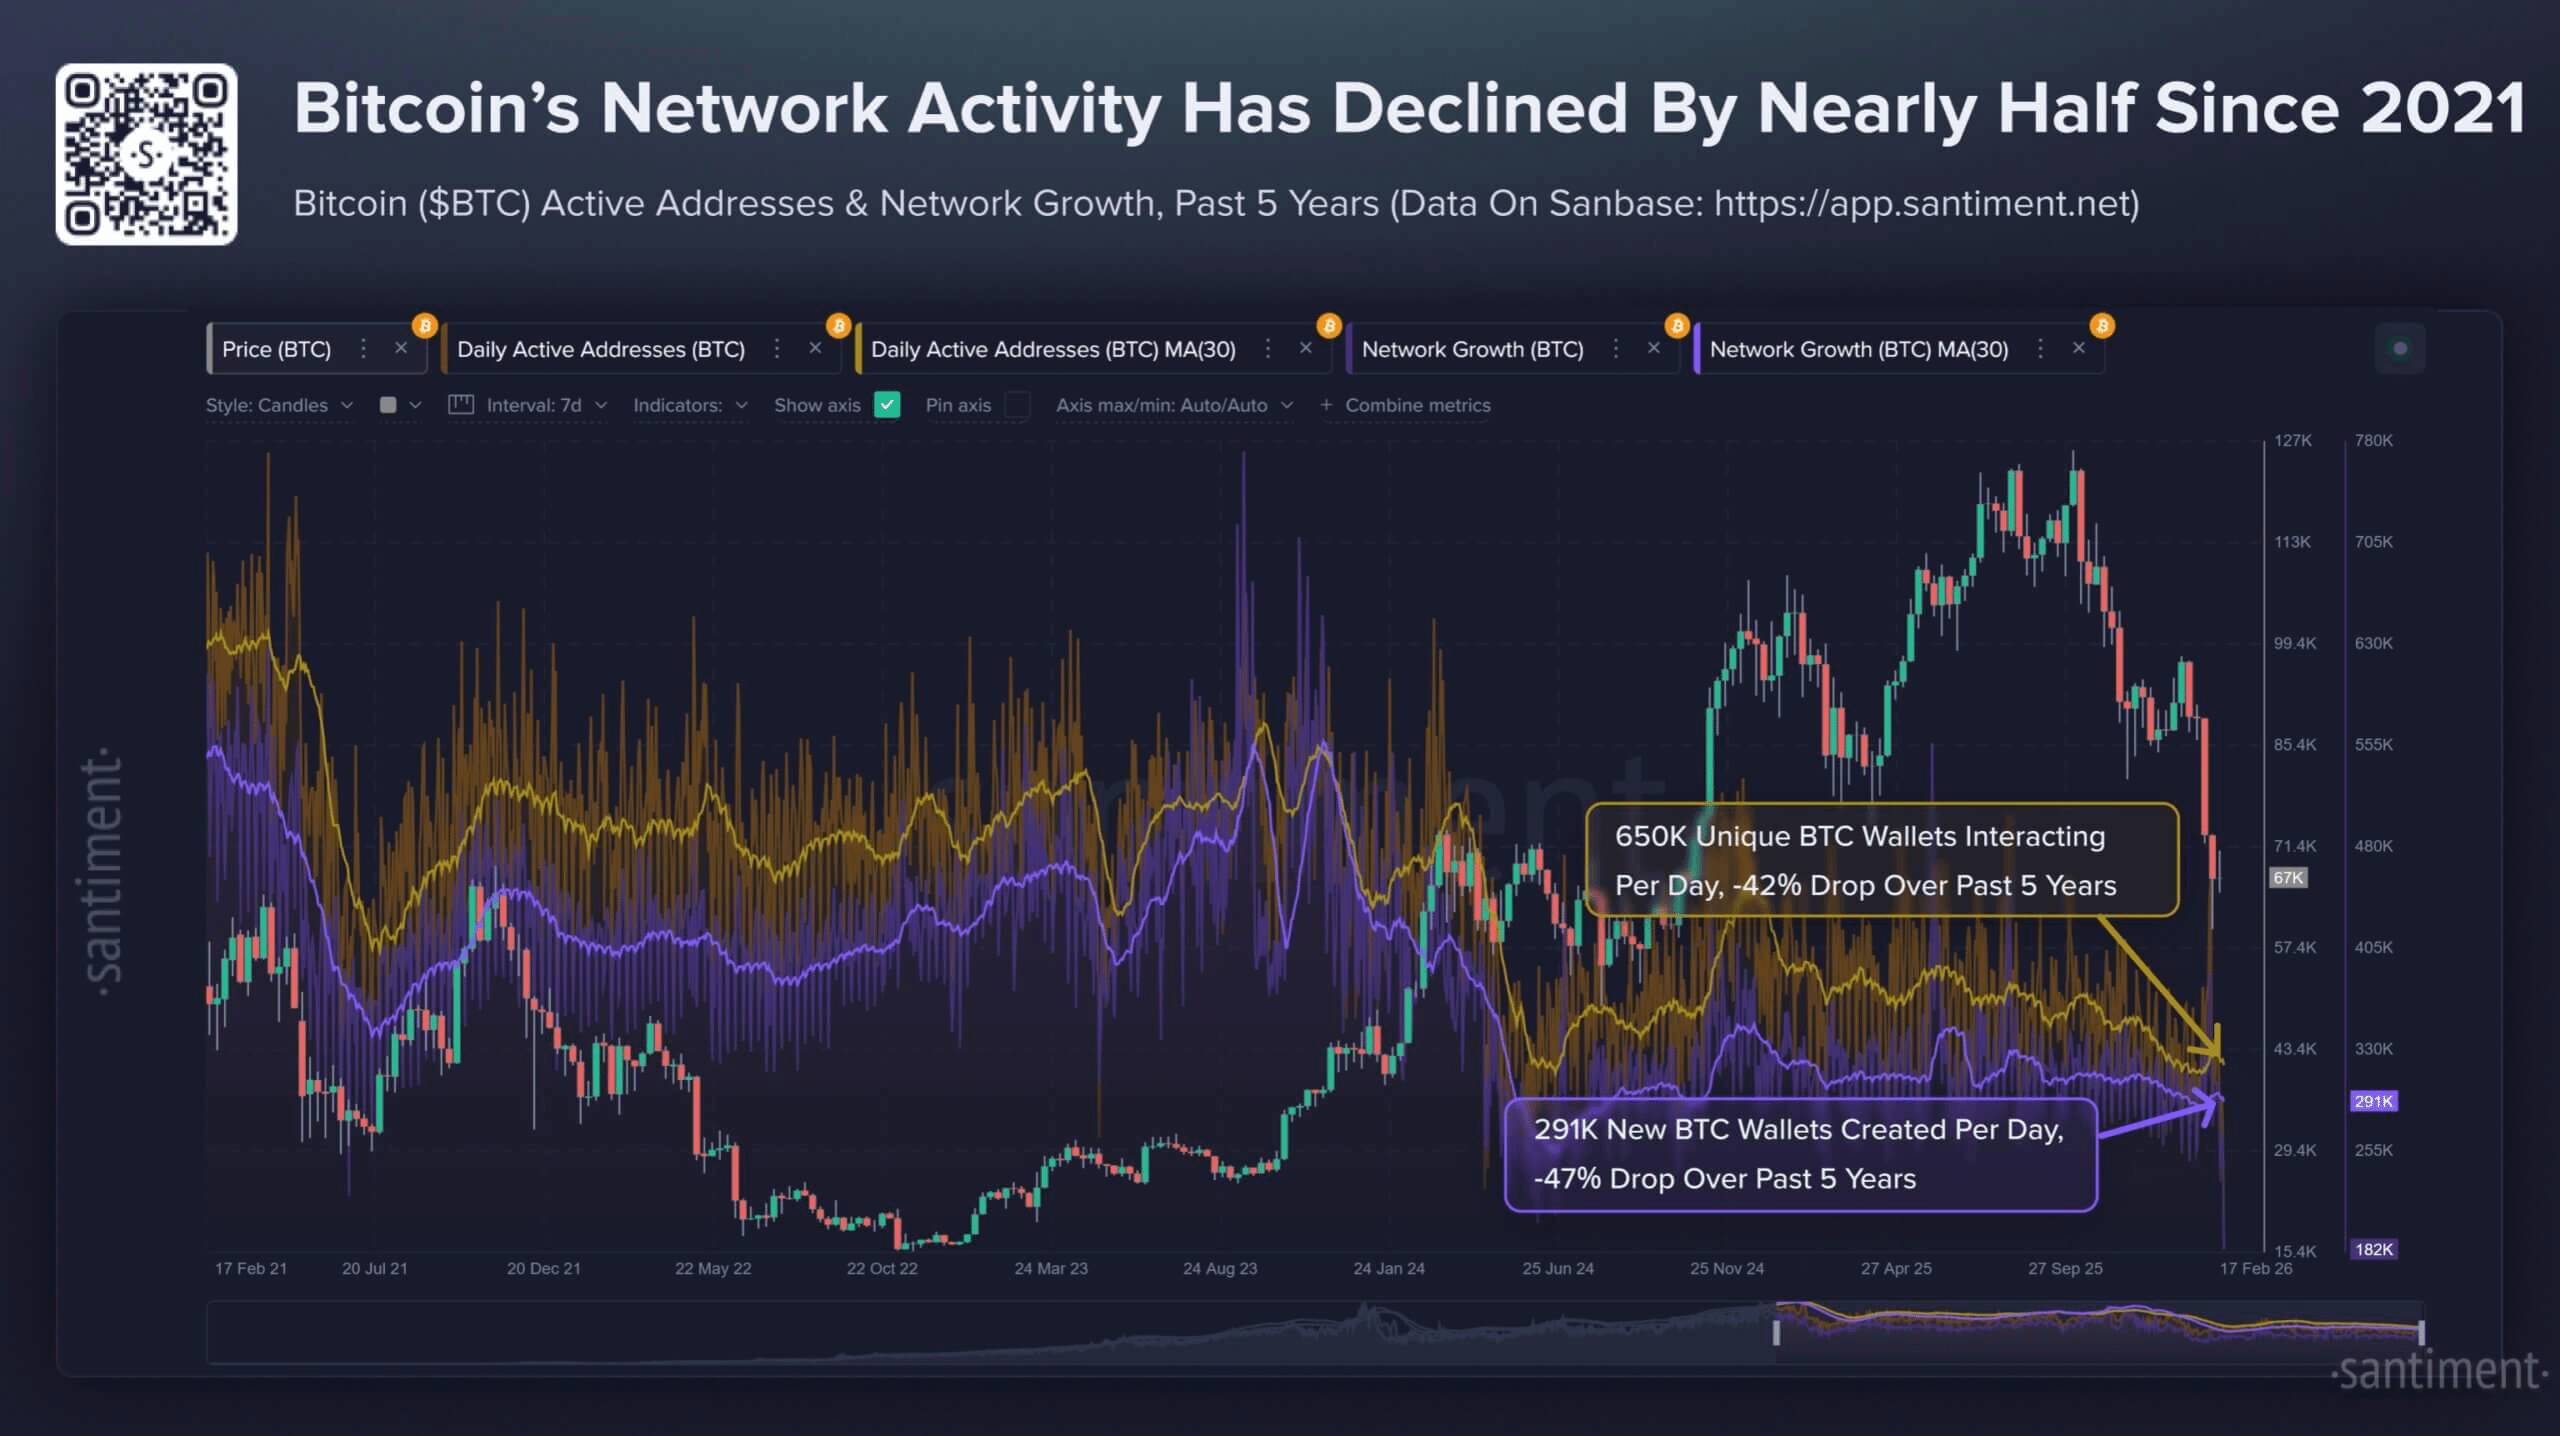
Santimentはこれを暗号が死んでいるとか数年の熊市が確定した証拠とは見なしていないが、2025年を通じての一つのベアディスバランスを描写している——時価総額は上昇しているが、ビットコインの実用性の指標は弱まっている。
この緊張は今や6ヶ月のトレンドに表れている。価格と市場の物語は持続可能かもしれないが、チェーン自体はますます静かになっている。
低手数料はブロックスペースの需要の縮小を示唆する
手数料データは、ビットコインLayer 1が需要の疲れにあることをさらに裏付けている。
mempool.spaceのデータによれば、ネットワークの最近の平均取引手数料は約$0.24で、約1.8 sats/vBである。
これは、過去のサイクルのピーク時に持続的なブロックスペースの競争があったネットワークにとって、低位レベルに該当する。現在の取引ペースを考慮すると、この手数料レベルはネットワークの日々の手数料収入が10万ドル未満であることを意味している。
対照的に、ブロック補助金は現在も毎日約450 BTCであり、手数料収入の割合は非常に小さい。
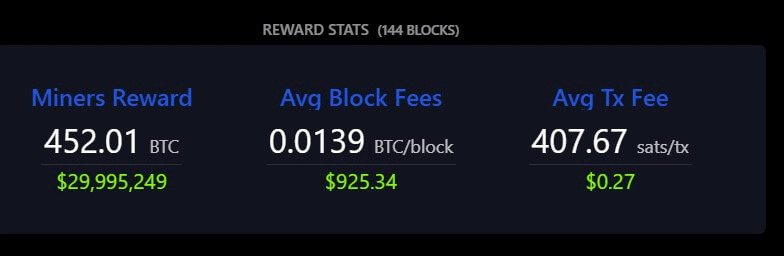
ビットコイン平均ブロック手数料
出典: Mempool.space
これは目の前の安全問題ではなく、ビットコインの安全モデルが最近の圧力に直面していることを意味するものではない。
これはブロック補助金が依然としてマイナーの収入を支配しているためだ。しかし、これはビットコインがこのサイクルの段階でまだ直面していない長期的な現実を指し示している。
手数料支援型の安全予算への移行という話題は各サイクルで再発するが、現在の環境ではこの移行は試されていない——なぜなら手数料の需要自体が非常に弱いからだ。
実際の状況として、現在の静かな手数料市場はこの議論を続けることを遅らせている。
チェーンは持続的な混雑の圧力に直面しておらず、ユーザーもチェーンに参加するために激しく入札していない。この状況は、ボラティリティのイベント、投機の波、または新たな需要の衝撃の中で迅速に変わる可能性があるが、現時点ではまだ発生していない。
現在、ブロックスペースは過去の牛市の段階に比べて明らかに低い使用状態にあり、これは全体の参加の広がりの減少という大背景と一致している。
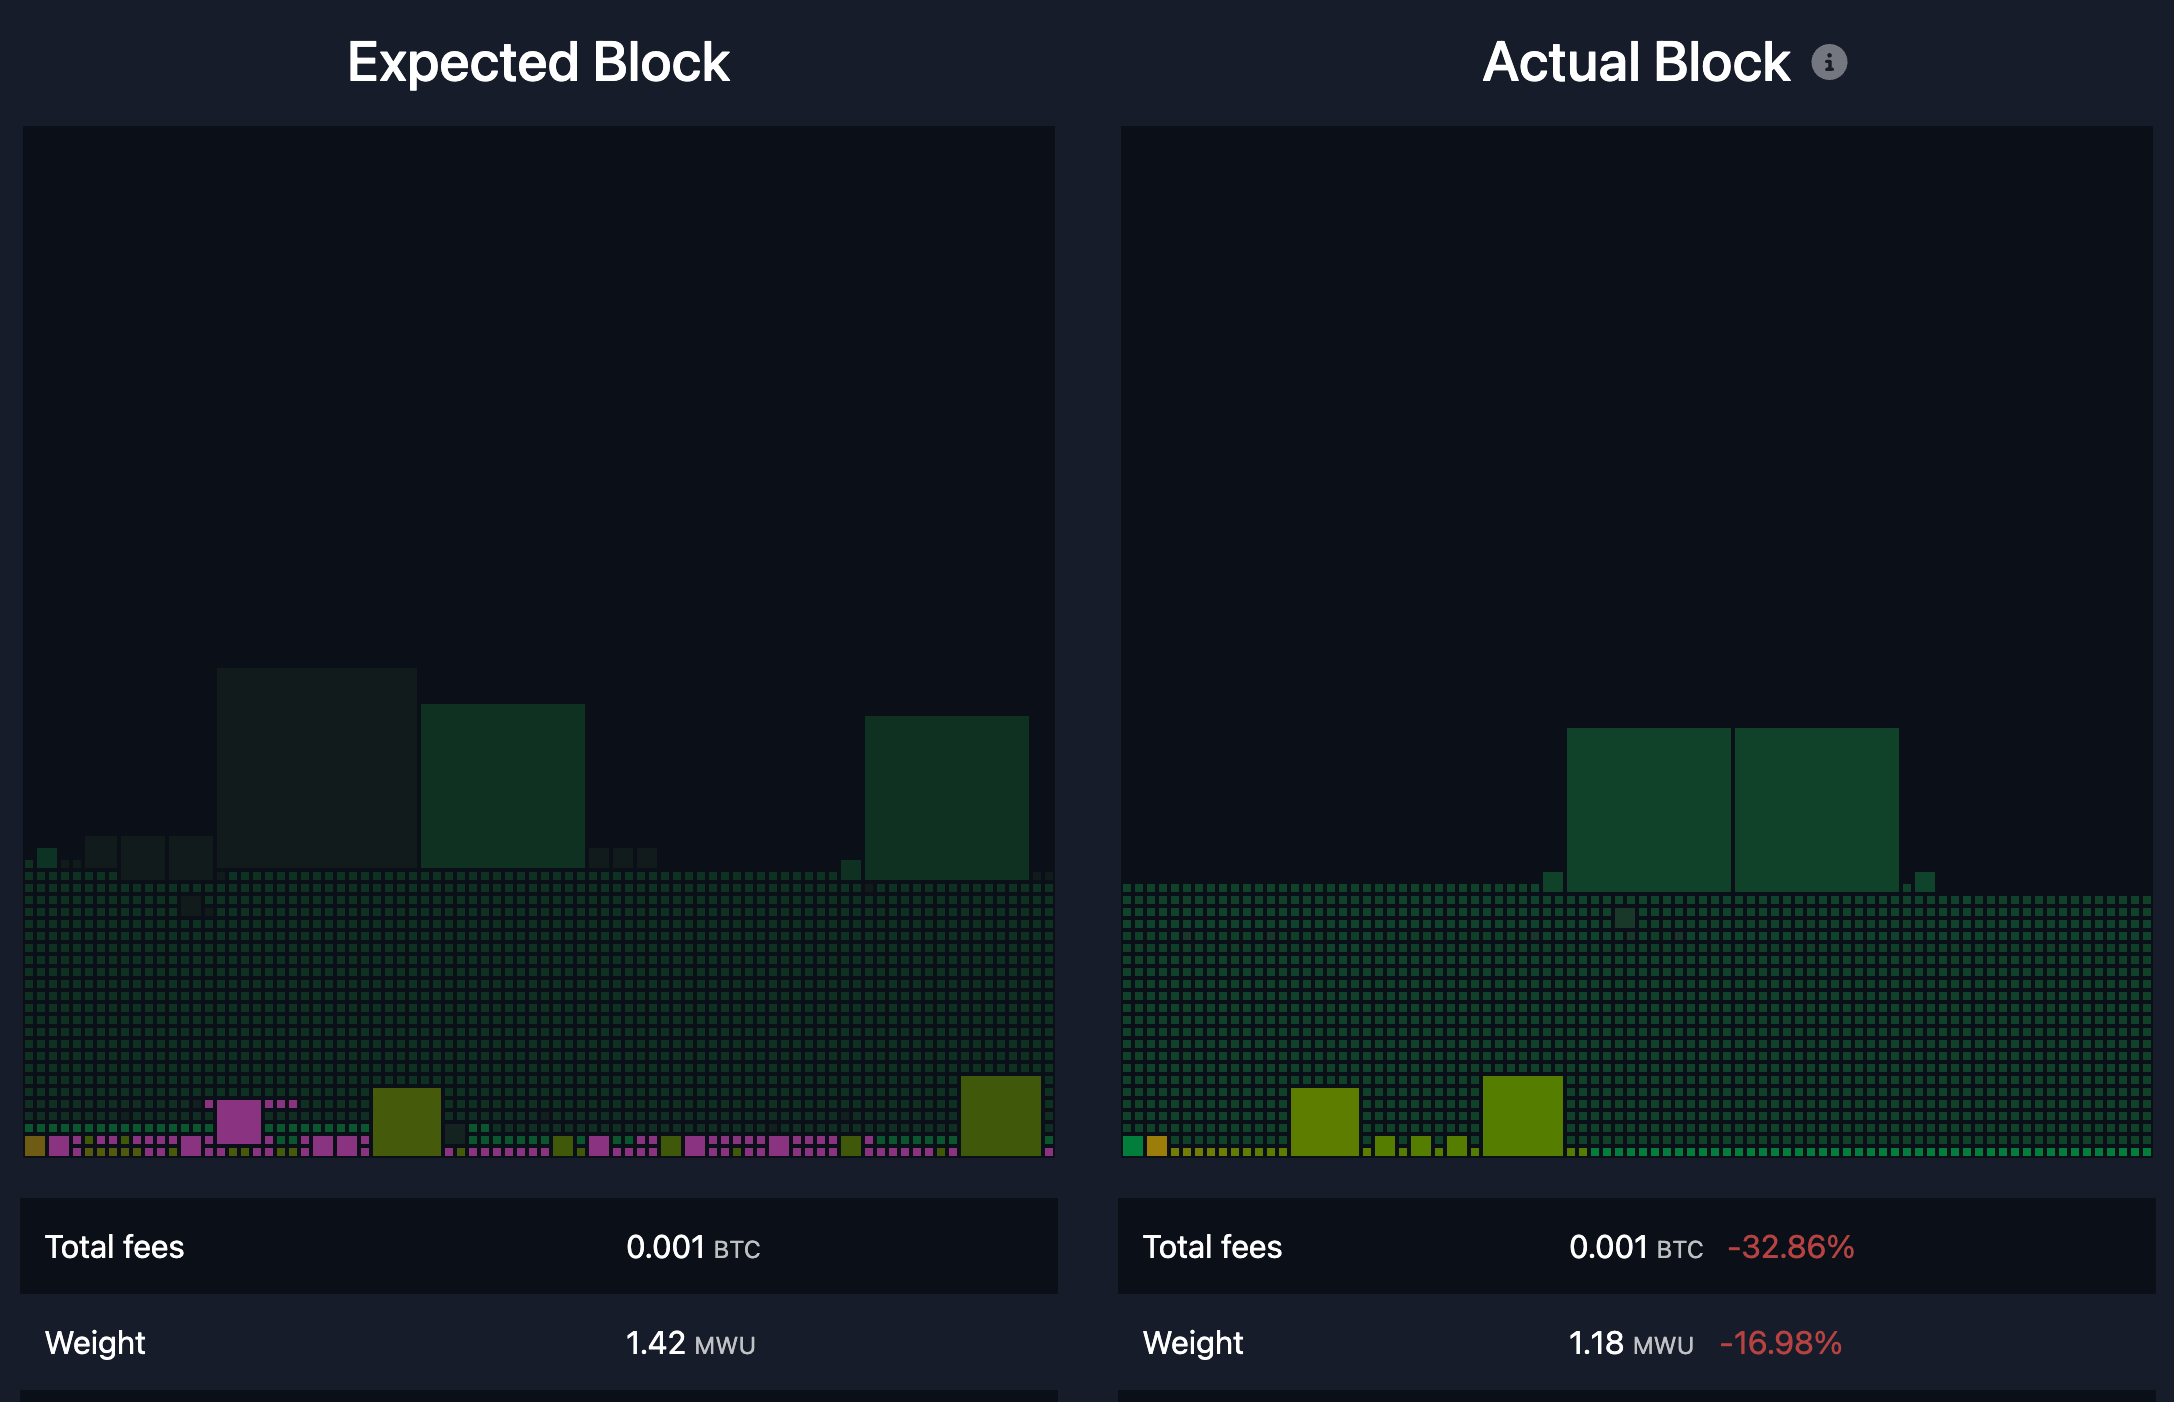
ビットコインの空のメモリプール
出典: Mononaut
CryptoQuantの判断もこの手数料環境に合致している——低いネットワークの活発度は通常、資産への市場の関心の低下や、一般的に損失の時期に関連している。
関心が薄れると、新たな参加者が減少し、自発的に発起された送金が減少し、手数料の圧力が緩和される。
ビットコインは金融資産としては依然として活発に取引されているが、チェーン自体はもはや広範なユーザーの参加を反映していない。
マクロ環境とETF資金の流入がビットコインの取引方法を変えている
マクロの背景は、このトレンドがなぜ持続しているのかを説明するのに役立つ。
ビットコインはますますマクロに敏感な高ベータ資産のようになってきており、特にリスク回避時に際立っている。
過去1年で、アメリカのインフレは緩和し、2026年1月のCPIの前年比増加率は2.4%であった; 米連邦準備制度の目標金利範囲は1月末に3.50%から3.75%として引用された。
よりシンプルな市場環境の中で、インフレの緩和がより明確なリスク資産の反発を支える可能性がある。
しかし、市場の注意は複数のボラティリティの触媒に集中している——関税政策の不確実性を含む。この要因は金利とドルの激しい変動を引き起こし、全体のリスク志向を持続的に不安定にしている。
このような環境下では、個人投資家と機関投資家の両方が操作頻度を減少させることがよくある。個人の参加が減少し、トレーダーの回転率も低下している。機関はオープンポジションを維持できるが、よりチェーン上での移動を必要としない製品を通じてポジションを調整する傾向がある。
これが現物ビットコインETFが重要な物語の主役になっている理由だ。
Coinperpsのデータによれば、アメリカのビットコインETFは数週間連続で純流出しており、過去5週間で約38億ドルが流出し、年初から現在までに約45億ドルが流出している。
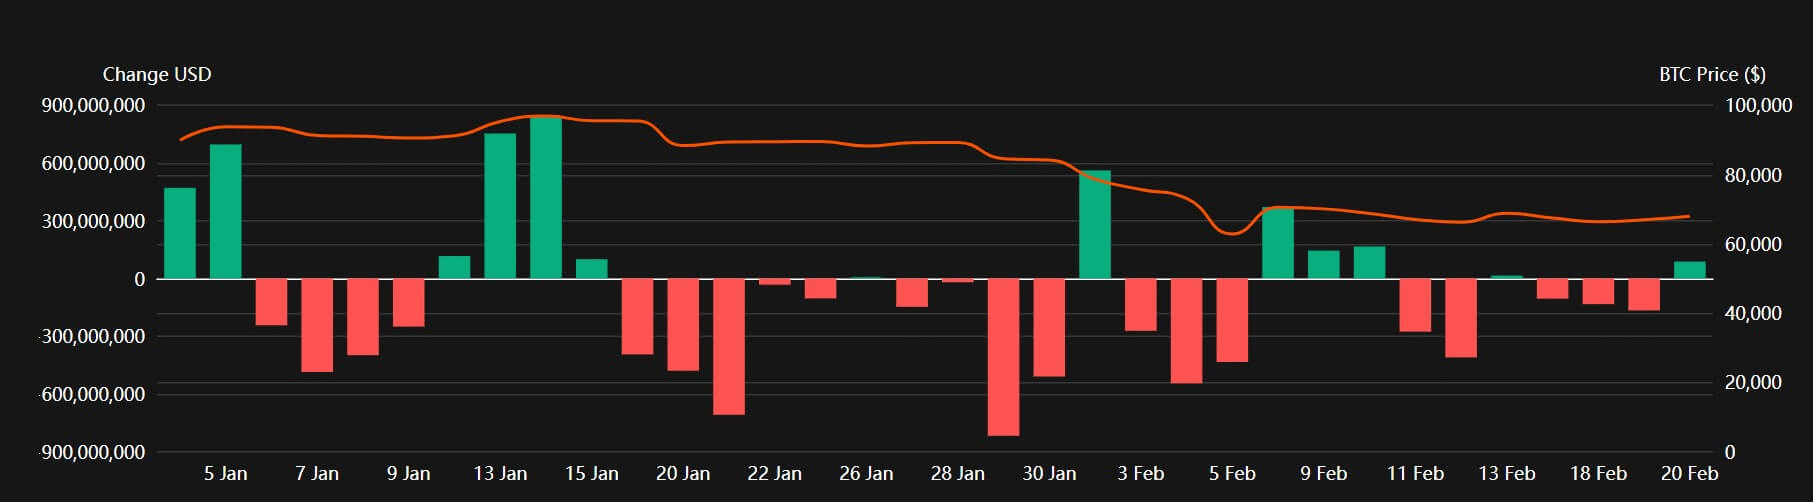
2026年アメリカビットコインETFの日々の資金流入
出典: Coinperps
これは活動が自己保管のウォレットから証券口座に移行したことを意味する。
これも市場が活発である理由を説明しており、チェーンはますます静かになっている。オープンポジションはまだ取引されているが、より多くの取引がチェーン外で行われている。
これはビットコインの役割における重要な変化だ。ビットコインはますます機関の外殻を持つ金融商品に似てきており、Layer 1はより選択的に決済、保存、および周期的な送金に使用されている。
一方で、暗号分野の日常取引エネルギーは他の場所、特にステーブルコインに集中している。
Coin Metricsはステーブルコインをチェーン上の活動のコアドライバーと位置付けており、現在のステーブルコインの総供給量は約3000億ドルに達し、取引量は持続的に増加している。
もし他のチェーン上のステーブルコインがより多くのデイリー決済需要を受け入れれば、ビットコインのLayer 1は機能的に単一化されるだろう。
これ自体はビットコインの投資論理を弱体化させるものではないが、確かにその形を変えている。
今後3〜6ヶ月の3つのシナリオ
現在の6ヶ月のネットワークの広がりの低下は、ビットコインの将来の動向に3つの可能なパスを構築している。
第一のシナリオは無関心の継続であり、これはリスク回避の市場環境では基準シナリオのように見える。
このシナリオでは、アクティブアドレスは低位(45万から60万の範囲)を維持し、取引件数は震荡を保ちながら崩壊せず、手数料は低位を維持し、ETF資金の流入は持続的に安定またはわずかに負の値となる。
ここでは、ビットコインはマクロなヘッドラインによって激しく変動する可能性があるが、チェーン上の参加は広範な回復を確認するものではない。資産の取引論理は、マクロツールのようであり、新たな拡張段階に入ろうとしているネットワークのようではない。
第二のシナリオは流動性の解凍であり、比較的楽観的な道筋だ。
もしインフレが引き続き緩和し、緩和の期待がリスク志向を安定させるなら、ETF資金の流入は純流出から持続的な純流入に変わる可能性がある。このような環境下では、アクティブアドレスの増加が重要な確認信号となるだろう。
65万から80万のアクティブアドレスに回復すれば、参加の広がりが回復していることを意味し、単に価格の勢いが戻っただけではない。これは、価格上昇がチェーン上のユーザー参加の増加によって支えられる、古典的な周期的回復に見える。
第三のシナリオは構造的代替のシナリオで、これは最も注目に値するかもしれない。
このシナリオでは、ビットコインの価格は上昇しているが、チェーン上の広がりは持続的に低迷している。ETF、デリバティブ、およびカストディ決済が引き続き支配しており、ステーブルコインは暗号の他の分野でより多くの取引需要を引き受けている。
ここでビットコインはますますデジタルマクロ資産および決済層のようになってきており、広範な日常の個人活動を持つチェーンではなくなっている。
このシナリオは、ビットコインの役割の進化を示し、数年前と比較して起こった深い変化を反映することになる。
原文リンク