

現在の市場体制では、ほとんどの参加者が上昇のボラティリティの魅力に目がくらみ、テイルリスクの数学的確実性をしばしば無視しています。2014年以降のバックテストを行うと、2016年以降のデータは、日々の平均リターンとポートフォリオの破綻の確率との間に大きな乖離があることを示しています。ビットコインは控えめな日々の平均リターンを提供しますが、その高い標準偏差は「平均的」な日が統計的に不安定であることを示唆しています。

BTCUSDT
無期限
83,090.8
+0.14%
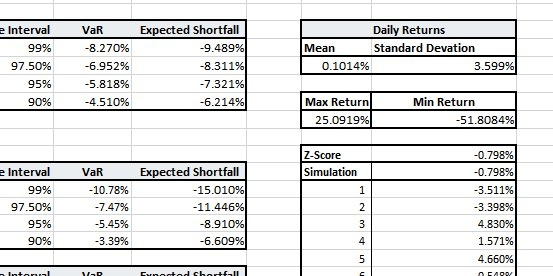
本当の危険は期待ショートフォール(ES)にあります。99%の信頼区間で、私たちのモンテカルロモデルは、極端なイベントの際にETHの平均損失が-20.20%にエスカレートすることを示しています。BTCの歴史的な最小リターンが-51.8%、ETHが-59.8%に達していることから、日中の清算は伝統的なストップロスを容易に回避できることは明らかです。これらのシナリオでは、「ディップを買う」群衆と「弱い手」は、機関アルゴリズムのための生け贄の出口流動性に過ぎません。

ETHUSDT
無期限
2,506.23
-0.03%
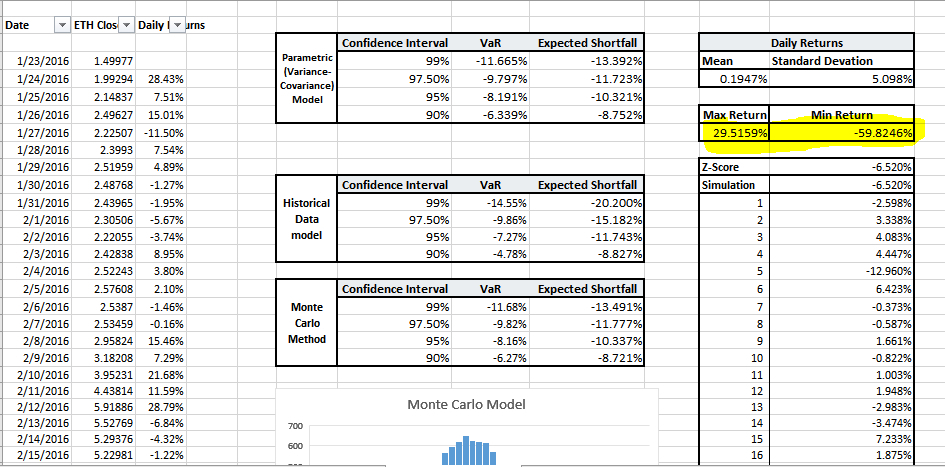
最終的に、29%のポンプと60%のドローダウンの間のギャップは、名目上の利益よりもリスク調整後のリターンの必要性を浮き彫りにしています。2026年に向けて、サバイバルは信念によって決まるのではなく、これらのファットテール分布に対してポートフォリオをストレステストしたのは誰かによって決まります。市場は感情的な「HODL」カルトから冷静でデータ駆動のエリートに富を移転するように設計されています。数学が理解できない場合、あなたがリターンとなります。
#TrumpNewTariffs #MacroAnalysis #BTCVSGOLD #Binance #WriteToEarnUpgrade