

過去十数年、「ドルは終わりだ」という声が時折公論の場に上がります: ブレトンウッズの記憶の反発から、世界的なドル離れの感情の発酵、さらに財政赤字とインフレデータによる心理的衝撃まで、もう一度大危機が来れば、ドルは「一夜に崩壊する」と思われるかもしれません。しかし、もう一つの同様に真実な事実は: 毎回世界的な流動性の緊張や資産の大幅な調整があった際には、米国債とドル資産は依然として世界の機関が最初に戻る安全なポジションであるということです。言い換えれば、ドルは明日消えるわけではありませんが、すでに体系的な断裂に向かう軌道上でゆっくり滑り続けています。
この表面的な矛盾は、二つのシステムが同時に進化していることに起因しています。一つは信用と購買力のアンカーとしての「ドル」、もう一つはインフラと基準としての「アメリカ金融システム」です。前者の魅力は信用、財政、地政学の多重の圧力によって徐々に削られていますが、後者は米国債担保システム、清算ネットワーク、デリバティブ市場、法律と会計ルール、情報基準を通じて、依然としてグローバル金融に「オペレーティングシステム」を提供しています。
より緊張感を持っているのは第三の手がかりです:次世代の金融インフラはおそらくブロックチェーンの上に構築される可能性が高いですが、現在のところ、真正に「オンチェーン清算層」を制度化し、既存の米国債と規制の枠組みと接続できる能力を持つのは依然として主にアメリカです。安定コイン、トークン化された米国債、GENIUSなどのコンプライアンスフレームワークが「オンチェーンドル」を新しい清算層に変え、この新しい経路自体もアメリカ主導のインフラの地図に組み込まれています。
ブレトン・ウッズから石油ドルまで:ドルのルールはどのように何度も書き換えられてきたのか
「徐々に崩壊するドル」がなぜ今まで持ちこたえているのか、そしてなぜ毎回の危機が最終的に「ルールの書き換え+インフラのアップグレード」で終わるのかを理解するためには、ドルのいくつかの重要な制度的転換点を少し振り返る必要があります。
第一ラウンドはブレトン・ウッズ体制です。1944年、ドルは金と1オンス35ドルの価格で連動し、他の主要通貨はドルに連動し、ドルは「唯一金に交換できる通貨」となりました。この取り決めは表面的には金本位の延長ですが、本質的には金の信頼をアメリカの財政と連邦準備制度にアウトソースしたものです。アメリカがベトナム戦争と福祉支出のために赤字に陥り、金の準備が継続的に流出すると、「トリフィンの逆説」が発生しました:世界に十分なドルを供給するために、アメリカは逆差を出さなければならず、逆差が大きくなるほど、他の国々はあなたの手元にある金が十分にあるのか疑いを持つようになります。
1971年の「ニクソンショック」は多くの人にとってドル信用の崩壊の時点と見なされていますが、実際にはルールの書き換えでした:アメリカは一方的に金の窓を閉じることを発表し、ドルは完全に金属のアンカーから独立し、人類の通貨システムは完全に法定通貨の時代に入りました。古いアンカーが消えましたが、次のアンカーを作るためのスペースが生まれました。
第二ラウンドは石油ドル体制です。金のアンカーが外れた後、アメリカは迅速にエネルギーに新しいアンカーを確立しました。サウジアラビアなどの主要産油国と合意を結ぶことによって、すべての石油輸出はドルで価格付けされ、清算され、余剰ドルは米国債を購入するために戻ってきます。その結果:世界が石油を必要とする限り、各国はドルを保有する必要があり、ドルの需要は「国内法的強制」から「グローバルエネルギーの必需品」へと変わりました。そして、米国債市場は石油の余剰とグローバルな準備の共同貯水池となりました。
第三のラウンドは金融のグローバル化と資本勘定のオープン化です。浮動為替相場の時代、アメリカはIMF、世界銀行、さまざまな貿易金融の手配を通じて、ドルを中心とした資本の自由流動システムを推進しました。各国は為替と資本流動の衝撃から防御するために、バランスシート上でより多くのドルと米国債を保有せざるを得なくなり、「ドルの罠」が形成されました:あなたがドルから脱却しようとすればするほど、短期的には逆により多くのドルを保有して自国の金融システムを安定させる必要があります。
この三つのラウンドの進化を繋げてみると、明確な慣性が見えてきます:旧秩序が限界に達するたびに、アメリカはルールの書き換えとインフラのアップグレードを通じてドルシステムを再形成しています。今日、「オンチェーンドル」と安定コインに関する議論は、次のルールの書き換えの前奏曲である可能性が高いです。
「崩壊」を明確に定義する:制度的な断裂であり、終末的な物語ではありません
本稿で言う「ドル崩壊」とは、検証可能な制度状況を指します:財政と地政学の圧力が持続的にドル資産の政治的/信用プレミアムを押し上げ、市場が「ドル=最適な清算と価値保存の組み合わせ」という合意を集中再評価し、ドルの準備、清算、価格設定におけるネットワーク効果が代替経路に分流され、ある段階で加速的に下落することです。
このような断裂は通常、線形外挿の終点ではなく、「財政の脆弱性+信用の希薄化+外部衝撃」が重なった後のジャンプです。
なぜドルは必ず崩壊に向かうのか:信用、財政、地政学の三つの証拠の鎖
信用の観点から見ると、最も直感的な変化は準備のシェアの希薄化と、「安全資産」の定義の微妙な書き換えです。
IMFのCOFER(公式外貨準備通貨構成)は、最も直感的な基準を示しています:ドルが世界の開示外貨準備に占める割合は、1990年代末の70%以上から、2025年第一四半期には57.74%に低下しています。同じデータも示しています:世界の外貨準備総額は12.54兆ドルに達しています。これは、世界が依然として巨額のドル資産を保有していることを意味しますが、「ドルに集中して賭ける」という好みが限界的に減少しています。
より重要な変化は「安全資産」の政治的属性に起こっています。2022年にロシアの外貨準備が凍結された後、新興市場はドル資産を政治リスクのある資産ポートフォリオとして見なすようになり、もはや絶対中立の公共財とは考えられなくなりました。世界金協会(WGC)のデータによると、2024年の世界の中央銀行の純購入金は1045トンで、三年連続で1000トンを超えました。金の購入はドル離れの終点ではありませんが、中央銀行が同じことをしていることを明確に反映しています:一部の準備を「ドル信用」から「非ドル信用資産」に切り替えることです。
見落とされがちな詳細を補足します:ドルのシェアが下がることは直ちに崩壊を意味するわけではなく、「限界買い手」の行動を著しく変えることもあります。一旦限界買い手がより分散されると、ドル信用の安定性は財政および地政学の予測可能性にさらに依存するようになり、「天然の無リスク」の歴史的慣性ではなくなります。
財政の観点から見ると、債務曲線と利息支出がドル信用を逆転できない終局パスに押し込んでいます。CBOは(The Budget and Economic Outlook: 2024 to 2034)で予測しています:公的に保有される連邦債務は2024年末の約99%GDPから、2034年末には116%GDPに上昇し、純利息支出は2034年までに約1.6兆ドルに達し、より長い期間での上昇が続くとしています。赤字に関しては、CBOは2034年の年間赤字を約2.6兆ドル(約6.1%GDP)と予測しています。
利息コストが支出構造の中で「自動成長項」になると、貨幣信用は三つのメカニズムの中から一つを選ばざるを得なくなります:
税負担の上昇(政治的抵抗が大)
インフレ/貨幣化(購買力の希薄化)
金融抑圧(規制と資本制約、「見えない方法」で資金調達コストを下げる)
三つの経路は異なりますが、結果は一致しています:ドルの購買力と信用プレミアムは長期的に希薄化され、「ドル資産の無リスク特性」に対する市場の集中再評価が行われます。言い換えれば、財政の軌道が逆転しない限り、ドル信用の終局は予算制約の中に書かれています。
地政学的な観点から見ると、金融の武器化はシステムの断片化を進め、代替経路を「スローガン」から本当に「道路を修復する」方向へと導いています。ドルシステムの過去の利点の一つは「グローバル公共財」であり、あなたはアメリカを好きでなくてもドルを使うことができました。金融制裁と資産凍結はこの前提を変えました:ドル資産を保有することは政治的リスクのプレミアムを伴うようになり、ドル離れの動機がイデオロギーから戦略的生存へと変わりました。
これにより、世界の支払いと清算は「多軌並行」に推移します。一方はSWIFT/CHIPSのグローバルネットワーク効果、もう一方はCIPS、mBridgeなどの代替経路の技術実験と地域拡張です。短期的には代替者がドルの深い流動性を揺るがすことは難しいものの、「システムの断片化」自体が極端なシナリオでの非線形ジャンプの確率を高めることになります。
なぜ一夜に崩壊しないのか:ネットワーク効果と「12兆ドルの準備慣性」
「必然的な崩壊」を「すぐに崩壊する」と理解するのは不正確です。COFERに対応する外貨準備の規模は12兆ドルの規模であり、これほど巨大なポジションは瞬時に移行できず、世界の資産価格に激しい変動を引き起こします。ドルのネットワーク効果は、貿易、債務、デリバティブがまだ大量にドルで価格付けされている限り、ドルの実用的機能はその信用の相対的な変動と共に存在し続けることを意味します。
したがって、本稿が強調しているのは「即時崩壊」ではなく、「終局は避けられない+経路は遅い+転換点は非線形」です。
崩壊がいつ起こるか:より検証可能な時間ウィンドウを示します
「崩壊」は通常、ジャンプであり、線形の外挿ではありません。CBOの財政曲線とCOFERのシェアのトレンドを考慮すると、より検証可能な判断は:
ベースケースシナリオ:2036年から2045年は高リスクウィンドウ(債務/GDPと利息支出が2030年代後半に敏感な範囲に入るため、信用の再評価がより容易になります)。
前倒しシナリオ:2030年から2035年に「高金利が長く続く+重大な地政学的対立+米国債/ドル資金市場の流動性イベント」の重なりが発生した場合、断裂の可能性は早まります。
後ろ倒しシナリオ:2045年以降、構造的な財政再均衡が発生し、債務曲線が著しく逆転した場合、断裂の時期を遅らせることができますが、その代償は成長と政治的コストです。
予測を検証可能にするため、ここにより具体的な「トリガー条件」のセットを示します(満たすほど、断裂ウィンドウに近づきます):
COFERのドル占比が加速的に50%の心理的ボーダーを下回る
アメリカの純利息支出が引き続き上昇し、財政の余地が利息に飲み込まれる
ドル資産の政治リスクプレミアムが顕著に上昇する(中央銀行の金購入と非ドル清算廊下の加速的拡大)
代替清算経路が「非地域的シナリオ」で規模化される(試験から標準へ)
なぜ金融センターは依然としてアメリカにあるのか:インフラ支配権の五つの柱
「ドル信用」と「アメリカ金融センター」を同一視するのは大きな誤解です。金融センターはオペレーティングシステムに近いものであり、担保、清算、流動性、法的基準が共に決定します。
第一の柱は米国債、この「世界の担保の王」とその背後のリポ市場であり、これは全体のシステムの流動性エンジンです。OFRによるアメリカのリポ市場の取引レベルの推定によれば:2025年の第3四半期、アメリカのリポ市場の日平均オープンポジションは約12.6兆ドルです。世界的な信用拡張は「米国債を担保とする構造」に大きく依存しています。米国債が最も一般的で、最も深く、リスク管理が最も容易な担保である限り、アメリカは流動性の基盤を握り続けます。
第二の柱は清算の総バルブが依然としてアメリカの帳簿に握られていることです。CHIPSはその規模が巨大であり、非常に「流動性を節約」します。CHIPSは世界最大の民間ドルの純額清算システムであり、公開資料や業界研究ではその日平均処理額が約1.9兆ドルと広く引用されています。また、約95%のCHIPS支払いは国境を越えた資金流れに対応するドルです。情報層は多様であり得ます(SWIFT、CIPSなど)が、最終的な清算が依然としてドルの清算層にある限り、アメリカは世界の流動性の「総バルブ」を保持します。さらに重要なのは効率です:The Clearing Houseは、CHIPSの流動性効率が2024年に29:1に達し、つまり1ドルの日内資金が29ドルの清算価値を支えることを公開しました。その流動性節約のアルゴリズムは2024年に約51.4億ドルの経済的節約をもたらしました。インフラ支配権は「規模」だけでなく、「コスト構造」でもあります:誰が世界の銀行にとってより流動性を節約できるかが、最も代替されにくいのです。
第三の柱は、ドルが支払いシステム内でのネットワーク効果を依然として強く持っていることであり、SWIFTのデータから明らかです。SWIFTが開示した支払いシェアは、2025年7月の例で示すと、ドルは世界の支払いの約47.94%を占めています。ユーロ圏内の支払いを除外すると、ドルは国際支払いの約59.59%のシェアを持っています。これは、準備シェアが減少しても、ドルの清算層におけるネットワーク効果は依然として強力であり、代替者は「流動性+清算効率+法的期待」の組み合わせを再構築する必要があることを意味します。
第四の柱はウォール街の流動性とデリバティブの価格決定権であり、依然として世界的なリスク管理のデフォルトセンターです。債券、外国為替、スワップ、オプション、CDSなどのデリバティブエコシステムには、高い資本密度と成熟した法的枠組みが必要です。ニューヨークは単なる取引所であるだけでなく、世界的なリスク価格設定とヘッジのデフォルトセンターでもあります。流動性は自己強化的です:流動性の最も高い場所は資本を引き付け、資本が流動性をさらに強化します。
第五の柱は法律、会計、管理、情報基準から成る「ソフトインフラ」です。ニューヨーク法域、USGAAPの開示ロジック、破産隔離と管理システム、そして指数と格付けのデータ言語がグローバルな機関決定の共通の文法を構成しています。資本が最も恐れているのは変動ではなく、不確実なルールです。
代替経路が困難な理由:スローガンが不足しているのではなく、「オペレーティングシステム」が欠けているからです
代替者は存在しないわけではありませんが、ボトルネックは構造的なレベルにあります:
CIPSは引き続きSWIFTメッセージに大きく依存しています。公開資料や研究では、約80%のCIPS取引がSWIFTメッセージを通じて完了しているとよく引用されています。システムは成長できますが、情報層と標準層が依然として既存のネットワークに依存する限り、代替は難しい閉じ込めを完成させることができません。
mBridgeは急成長していますが、依然として高度に集中しています。公開報道によると、mBridgeは2025年11月時点で累積取引量が約554.9億ドルに達し、その95%以上がe-CNYです。これは、代替経路が特定の廊下で迅速に増加できることを示していますが、グローバルスタンダードになるためには「主権相互信頼+資産の深さ+法的期待」の閾値を超える必要があります。
次世代の金融インフラがなぜブロックチェーン上にある可能性が高いのか、そして依然としてアメリカに存在するのか
ここで重要な逆転が発生しました:ドル信用は弱まっていますが、アメリカは「インフラ支配権」をブロックチェーンに移行する速度を加速しています。
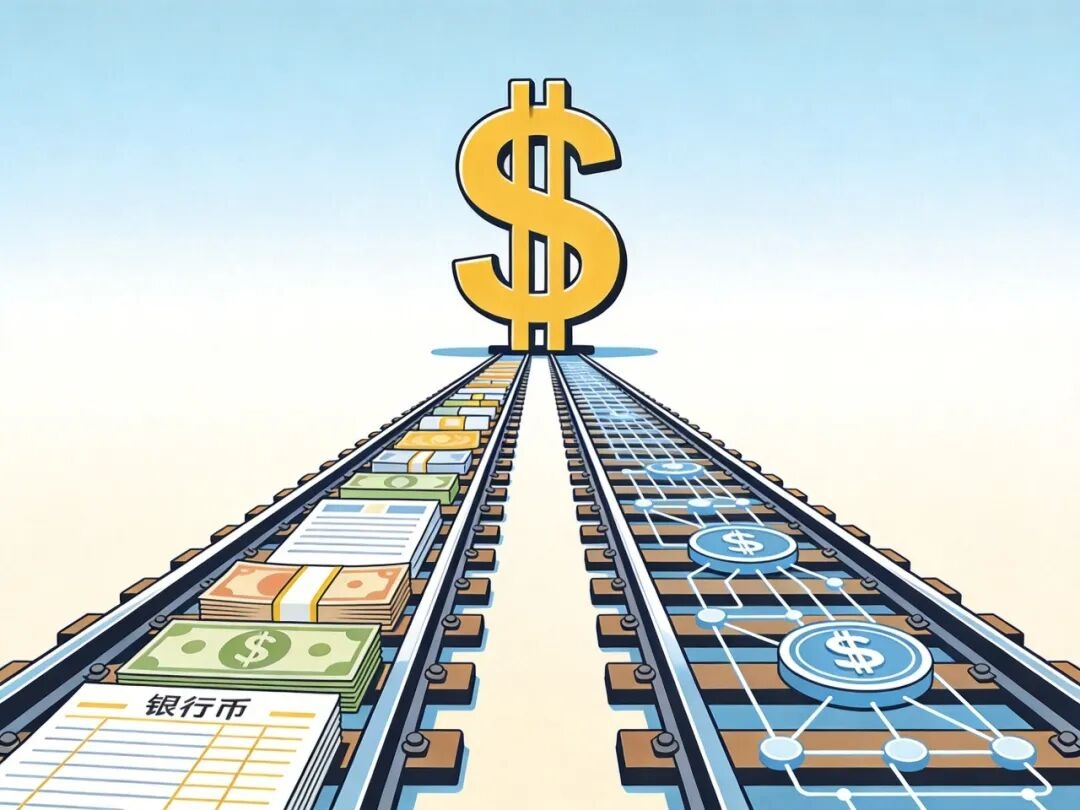
その一、安定コインはドルの清算を「モジュール化」し、支払い層に新しい経路を生み出しています。市場データと研究報告によると、2025年の安定コイン市場規模は約2800億〜3100億ドルの範囲に達し、ドル安定コインが安定コイン市場の絶対多数を占めています。Artemisなどの機関による安定コイン支払いの統計によれば、2025年8月時点で安定コインの支払い年率は約1220億ドルで、その中でB2Bが最大のセグメントです(異なる基準の下で年率約760億ドル;初期の基準でも約360億ドルの水準が見られます)。これらのデータは、安定コインがすでに銀行を代替しているわけではありませんが、より清算層に近い新しい経路が形成されていることを示しており、単なる投機資産の運搬ツールではありません。
その二、重要なのは技術そのものではなく、規制がどのように取り込むかです——GENIUS法は実質的にオンチェーンドルを米国債に再び結びつけました。Web検索で検証できます:GENIUS法は2025年7月18日に署名され、連邦レベルの支払い安定コインの枠組みを確立し、発行者に十分かつ適格な準備資産(現金、短期米国債、米国債で支えられたリポ/逆リポなど)を保持することを要求し、破産時には保有者に準備資産に対する優先的な返済地位を与えることを義務付けています。言い換えれば:すべての合法的なオンチェーンドルは、制度的に「米国債需要」の配布者として結びつけられています。これは「インフラ支配権の継続」の重要なメカニズムです:ドル信用が弱まれば弱まるほど、アメリカは米国債のために限界需要を作り出す必要があります。そして、安定コインはよりグローバルで、よりプログラム可能な需要分配方法を提供します。
その三、RWAとトークン化された米国債は担保そのものをチェーン上に移行させ、チェーン上の担保層を補完します。安定コインがチェーン上の現金層となると、トークン化された米国債とRWAはチェーン上の担保層になります。担保と現金層がともにチェーン上にあると、ブロックチェーンは単なる技術的なツールではなく、金融インフラの一部となります。アメリカの利点は、担保の王(米国債)を有し、かつルールを通じてオンチェーンドルと米国債を結びつけることができることです。
結論:ドルは最終的に崩壊しますが、アメリカは依然として金融の中心です。
もしアメリカの財政の軌道が構造的に逆転しない場合、ドルが単極の信用のアンカーとしての時代は最終的に終わることになり、2030年代後半から2040年代中期にかけて、より集中した制度的な信用の再評価が発生するでしょう。同時に、金融センターの帰属は担保、清算、流動性、ルールネットワークによって決まります。アメリカの利点は「ドル信用」から「ドルインフラのデジタル延長」に移行しています:ますます多くの清算がチェーン上で完了し、オンチェーンドルが米国債とアメリカの法律の枠組みにロックされている限り、アメリカは依然として次世代金融インフラの中心であり得ます。
観測可能な3つのシグナル(自己検証用)
ドルがCOFERの占比で50%に逼迫し、これを下回るのか
コンプライアンス安定コインの準備が短期米国債にさらに集中し、より高いレベルの中央銀行のルートを獲得するのか
トークン化された米国債がリポ/担保システムにおける占比が顕著に上昇しているのか
三者が同時に発生すると、ドル信用の終局とアメリカのインフラ支配の継続が、より近い瞬間に現実となるでしょう。
非常に重要な問いは、もしドルの崩壊が必然であれば、誰がドルの代わりになるのかということです。