


原文タイトル:Report: Is Fintech or DeFi a better financial system? 原文作者:LEX SOKOLIN, MARIO STEFANIDIS, AND JON MA 編訳:Peggy、BlockBeats
編集者の注:長い間、FintechとDeFiは相互に無関係な2つの金融システムと見なされてきました:1つはコンプライアンスがあり、中央集権的で、評価可能であり、もう1つはオープンで、オンチェーンで動作し、公共インフラに近いものです。Fintechは流量を収入に変えるのが得意で、DeFiは効率を極限まで高めるのが得意です。トークン化、ステーブルコイン、オンチェーン取引が従来のシステムに浸透していく中で、融合は不可逆的になっています。では、未来の金融はオープンな道に料金所を設立するのか、それとも料金所が最終的にオープンな道を学ぶのか?
この記事では、収入、規模、ユーザー数、手数料率の4つの次元からFintechとオンチェーンプロトコル(Onchain Protocols)を比較分析し、DeFiが勝つのか、Fintechが勝つのかを考察しています。
以下は原文です:
Gm、Fintechの設計者たち、今日は本当に重要な内容をお届けします。
私たちは分析会社Artemis(「デジタル金融分野のBloomberg端末」として知られる)と協力し、史上初のFintechとDeFiの主要指標(KPI)の比較分析を正式に発表しました。
もしあなたが悩んでいるなら、RobinhoodとUniswapのどちらに投資すべきか、あなたは正しい場所に来ました。
要約
私たちは金融テクノロジーの株式と暗号トークンを同じ「対照表」に配置し、真の意味で同ページで比較しています。
支払い、デジタルバンク、取引、貸付、予測市場など、複数の分野をカバーし、私たちは収入、ユーザー規模、手数料率(take rate)、業界の重要指標、評価指標を比較しました。
結果は相当意外でした:
Hyperliquidの取引量はRobinhoodの50%以上に達しました。
DeFiプロトコルAaveの貸出規模は、先買後付プラットフォームKlarnaを超えています。
ステーブルコインの支払いチャネルの成長速度は、従来の支払いサービスプロバイダーよりもはるかに早いです。
Phantom、MetaMaskなどの財布のユーザー規模は、NubankやRevolutのような新しい銀行と肩を並べています。
私たちは、評価がこの緊張を真に反映していることを発見しました:暗号資産は「未来の収益化」が不明確で大幅に割引されるか、過度に期待されて極端なプレミアムが付けられます。
最終的に、「融合」に関する核心的な問題が提起されます:暗号の世界が料金所(tollbooths)を設立することを学ぶのか、それとも金融テクノロジーが最終的に暗号のオープンな支払いと決済経路(open rails)を採用するのか?
対象者
Block、PayPal、Adyen、Tron、Solana、Coinbase、Robinhood、Uniswap、Aave、Affirm、Klarna、Polymarket、DraftKings
2つの金融システム
長年にわたり、私たちは暗号の世界と金融テクノロジーを2つの並行する宇宙と見なしてきました:1つは規制され、監査され、NASDAQで取引されるもので、もう1つは許可なしに運営され、資産が分散型と集中型の取引所で流通します。
彼らは同じ言語を使用しており、収入、取引量、支払い、貸付、取引を扱っていますが、まったく異なる「アクセント」があります。そして、この構図は変化しています。
StripeがBridgeを買収し、Robinhoodが予測市場を立ち上げ、PayPalが自社のドルステーブルコインを発行し始めるにつれて、2つのシステム間の境界が徐々に曖昧になっています。
本当の問題は、これら2つの世界が実際に出会い、衝突したときに、どのように同じ対照表で比較されるべきかということです。
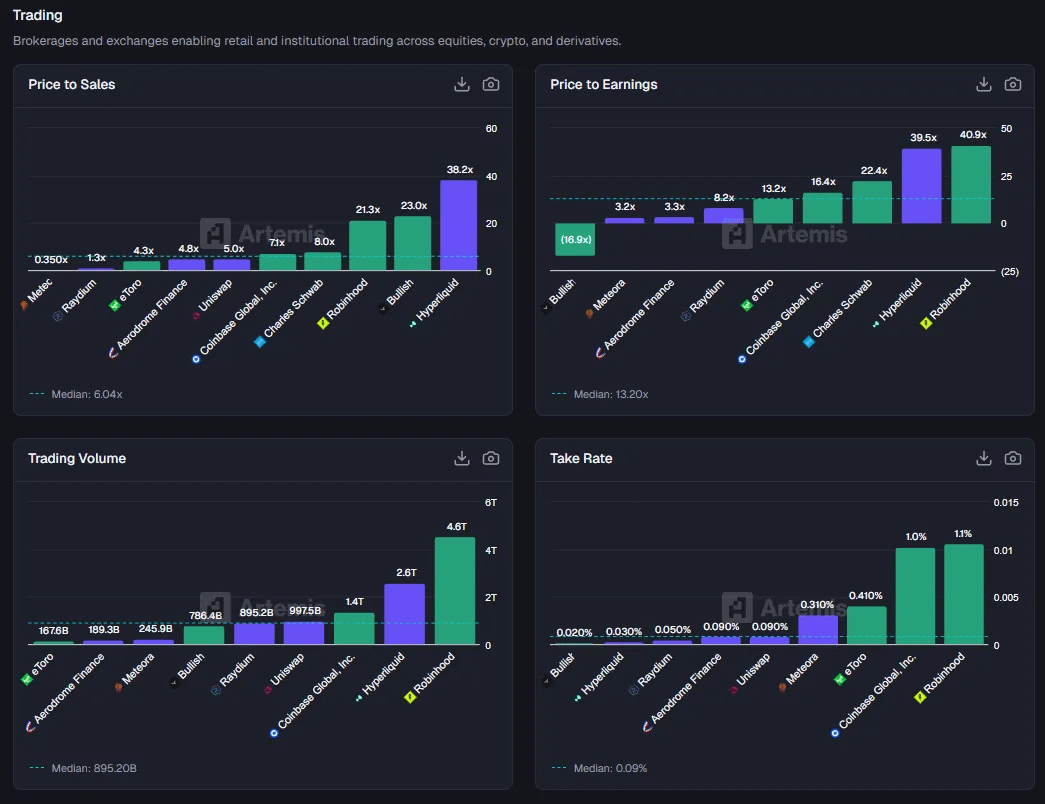
証券会社とDEXを同じ図の中で比較します。紫は暗号資産、緑は株式です。Robinhoodの取引量は第一位ですが、第二位はHyperliquidです……
そこで、私たちは実験を行うことに決めました。
私たちは、あなたが知っている金融テクノロジー企業を選びました——支払い処理業者、デジタルバンク(neobank)、先買後付(BNPL)機関、リテールブローカーを含め、それらを各自のcrypto-native(原生暗号)ライバルと比較しました。
同じグラフの中で、あなたがすでに慣れ親しんでいる金融テクノロジーの指標で比較しています(P/S、ARPU、TPV、ユーザー数など):緑の棒グラフは株式を、紫の棒グラフはトークンを表しています。
これにより、2つの金融システムに関する景観が徐々に浮かび上がります:オンチェーンの金融プロトコルは取引量と資産規模において、しばしば金融テクノロジーの同業者を上回ることができるが、それらが捕獲する経済価値はそのほんの一部だけです;金融テクノロジーの同業者に対して、暗号資産の価格設定は極度にプレミアムされているか、深く割引されているかのいずれかで、「中間地帯」はほとんど存在しません;成長速度においても、両者の間には大きな差が存在します。
支払い:資金の流動の「パイプライン」
まず、金融テクノロジーの中で最大の分野から始めましょう——資金をA地点からB地点に移動させることです。
緑の陣営には本当に大きな巨頭がいます:
PayPal:年間1.76兆ドルの支払い規模を処理します。
Adyen:1.5兆ドルを処理しました。
Fiserv:この「パーティで誰も言及しないインフラ企業」は3200億ドルを処理しています。
Block(旧Square):Cash Appとその商人ネットワークを通じて、2550億ドルの資金流動を促進しています。
これらの企業は伝統的な金融テクノロジーシステムの中で、最も成熟していて、最も安定した「資金パイプライン層」を構成しています。
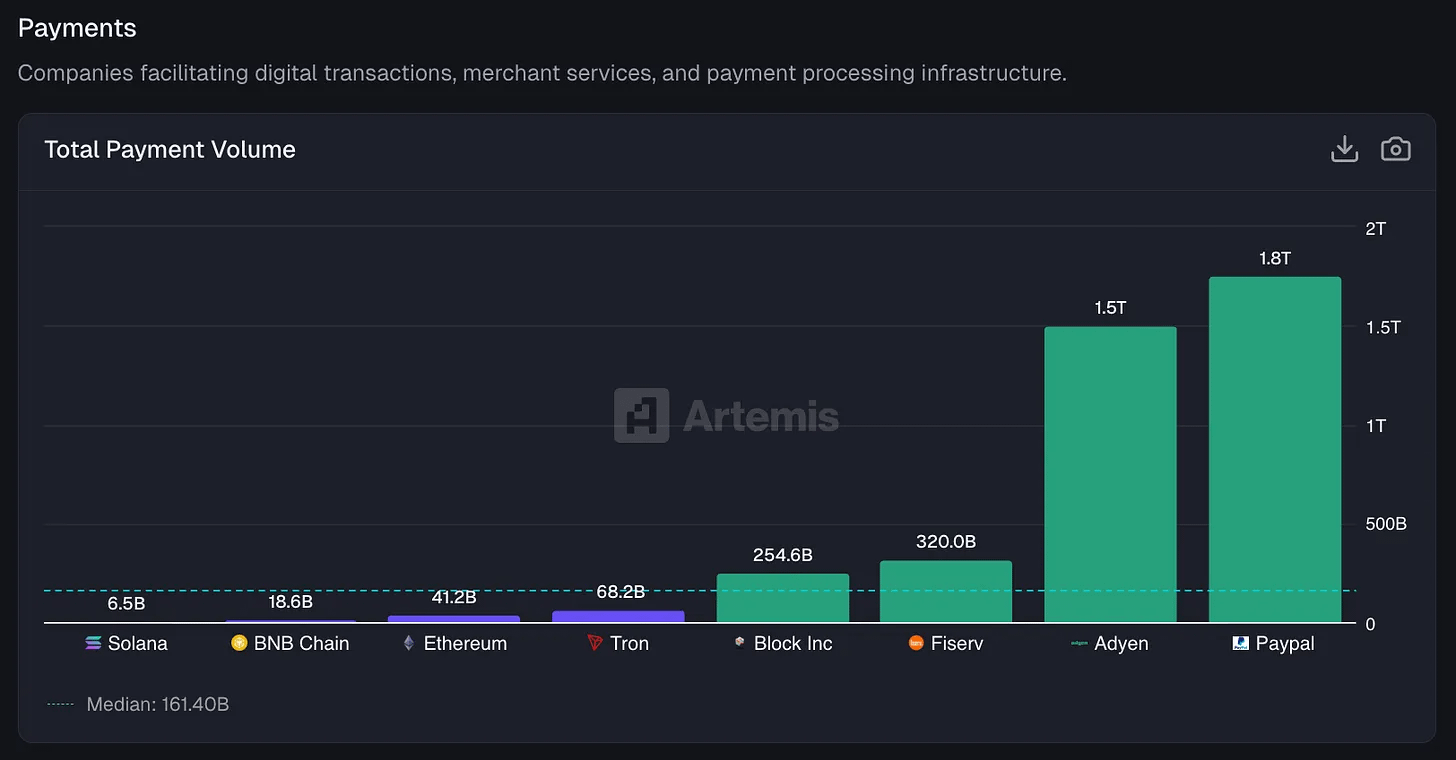
ブロックチェーンと金融テクノロジーの総支払い規模(TPV)の比較。ブロックチェーン部分については、Artemisの研究に基づいてB2B支払い規模を推定しました。上場企業については、Adyen、Fiserv、Blockの公開財務報告からTPVデータを抽出しました。
紫色の陣営では、Artemisのステーブルコインチームが推定した年換算B2B支払い規模があります:
Tron:ステーブルコインの移転規模680億ドル
Ethereum:412億ドル
BNB Chain:186億ドル
Solana:約65億ドル
絶対的な数値から見ると、両者は同じ量級にはありません。すべての主要なパブリックチェーン上のステーブルコインの送金量の合計は、約金融テクノロジーの支払い処理業者の規模の2%に相当します。目を細めてその市場シェアの図を見ると、紫色の柱はほぼ四捨五入の誤差に過ぎません。
しかし、本当に面白いのは成長率です。
PayPalの総支払い規模は昨年わずか6%の成長でした。
Blockは8%成長しました。
Adyenはこのヨーロッパの「愛される企業」で43%の成長を実現しました——金融テクノロジーの基準で見てもかなり強力です。
再びブロックチェーンを見てみましょう:
Tron:493%成長しました。
Ethereum:652%成長しました。
BNB Chain:648%成長しました。
Solana:前年比で755%増、成長が最も早いです。
再度申し上げますが、これらのデータはArtemisのデータチームがマッキンゼーの研究を基に推定したB2B支払い規模に基づいています。
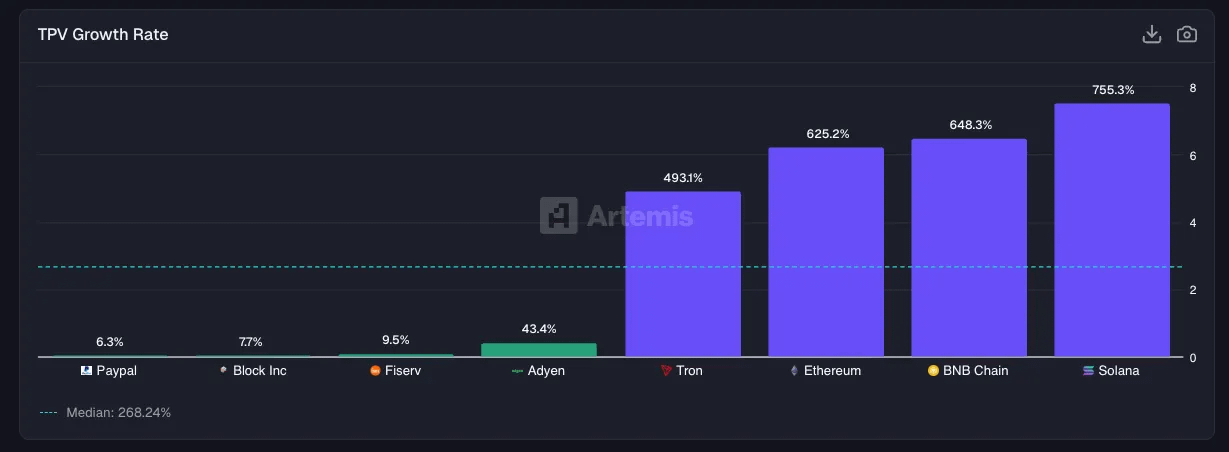
TPV成長率:私たちの計算方法は、過去12ヶ月(LTM)のTPVを用いて、前年同期のLTM TPVで割ることです。
結果は非常に明確です:ステーブルコインの「支払いチャネル(rails)」の成長速度は、従来の金融技術支払いシステムを大きく上回っています。
もちろん、彼らの出発点ははるかに小さい必要があります。
次に、問題は、誰が本当に経済価値を捕獲しているのかということになります。
Fiserv:彼らが扱う毎1ドルから3.16%を引き出します。
Block:2.62%を引き出します。
PayPal:1.68%を引き出します。
Adyen:より低い利益率の企業モデルを採用しているため、わずか15ベーシスポイント(0.15%)を引き出しています。
これらはすべて実在する商業企業であり、彼らの収入は直接的かつ安定して支払い規模に結びついています。
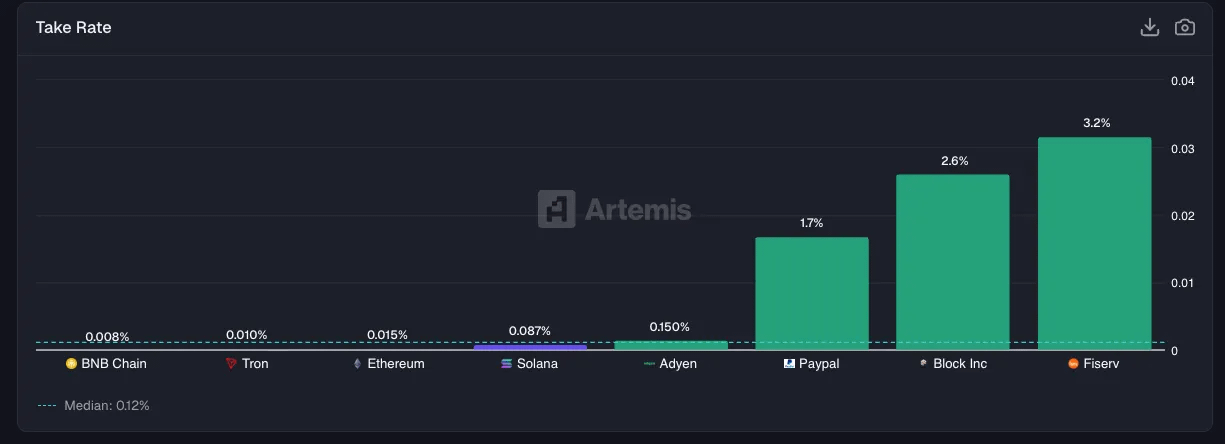
ブロックチェーンに関しては、ステーブルコイン送金およびより広義の資産移転における手数料率ははるかに低く、約1-9ベーシスポイント(bps)です。TronはユーザーからTRXを徴収することでステーブルコイン送金コストをカバーし、Ethereum、BNB Chain、Solanaは最終ユーザーにガス料金や優先料金を徴収します。
これらのパブリックチェーンは、送金を促進し、資産の流動性を推進する上で非常に強力ですが、従来の支払いサービスプロバイダーと比較して、彼らが徴収する割合ははるかに小さいです。交換手数料(interchange)や商業手数料を回避することは、ブロックチェーンが現行の支払いシステムに対して大きな効率的な優位性を主張する重要な理由の一つです。
もちろん、オンチェーンには多くの支払いオーケストレーター(onchain payment orchestrators)が存在し、基礎料金に追加料金を重ねて請求することを楽しんでいます——これはまさに「促進者」がその上に経済的価値を構築する大きな機会を提供します。
デジタルバンク(Neobanks):財布が新しい銀行口座となります。
金融テクノロジーのこの側面では、デジタルバンクの分野には、従来の銀行(または「ライセンスを借りる」銀行)が存在します。たとえば、Revolut、Nubank、SoFi、Chime、Wiseなどです。これらの機関はライセンス、預金保険、コンプライアンス部門を持っています。
暗号の世界では、私たちはMetaMask、Phantom、Ethena、EtherFiのような財布と収益プロトコルを見ています。彼らは確かに「銀行」ではありませんが、数百万の人々がここに資産を保管しています;そして、ますます多くの人々が、ここで自分の貯蓄から利益を得ています。規制の外殻は異なりますが、この機能面での比較は依然として成立します。
ユーザー規模から始めましょう:Nubankは9350万の月間アクティブユーザー(MAU)を持ち、世界最大のデジタル銀行であり、この規模はブラジルにおけるスマートフォンの普及率と、現地の銀行システムの複雑さに基づいています;Revolutはヨーロッパや他の地域で7000万のユーザーを持ち;次にMetaMaskが約3000万ユーザーを持ち——この規模はWise、SoFi、Chimeを超えています。
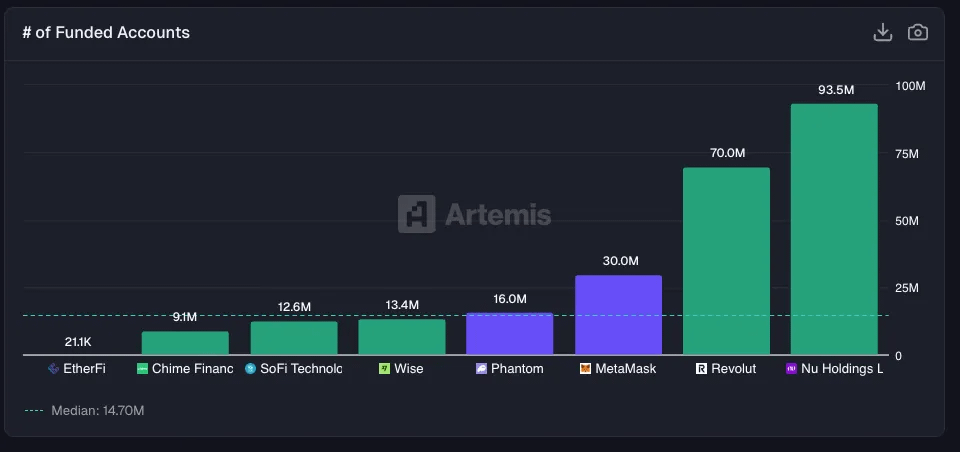
アプリケーション別の月間アクティブユーザー(MAU)。Nu、Wise、SoFi、ChimeのMAUデータは会社の開示資料から;EtherFiのデータはArtemisから;Phantom、MetaMask、Revolutのデータはそれぞれの公開ソースから得ています。
説明が必要なのは、多くのMetaMaskユーザーは家賃を支払うために暗号ウォレットを使用しているのではなく、DEXとインタラクションを行ったり、貸付プロトコルに参加したりしています。もう1つの主要なウォレットであるPhantomは、1600万の月間アクティブユーザーを持っています。Phantomは最初、Solanaエコシステムで最も良い体験を提供するウォレットとして位置づけられましたが、すぐに複数のパブリックチェーンに拡張され、現在は独自のステーブルコイン$CASH、デビットカード、トークン化された株式、予測市場などの製品を展開しています。
では、お金はどこに置かれているのでしょうか?
Revolut:顧客残高408億ドル
Nubank:388億ドル
SoFi:329億ドル
これらはすべて実在する預金であり、機関に純利息収入をもたらします。
暗号の世界には、高度に類似した対応関係も存在します:
Ethena:この2年前には存在しなかった合成ドルプロトコルは、今79億ドルを保有しています。
EtherFi:規模は99億ドルに達しました。
彼らは「預金」ではなく、担保資産や利益をもたらすポジション、またはスマートコントラクトに停められた流動性であり、業界用語ではTVL(Total Value Locked)と呼ばれます。
しかし、ユーザーの視点から見ると、論理に本質的な違いはありません:お金はどこかに置かれ、持続的に利益を生んでいます。
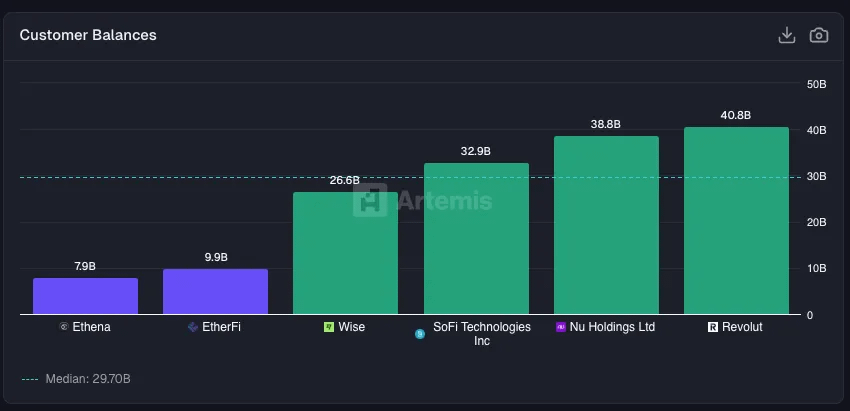
Fintech/Cryptoの顧客資金残高の比較。Wise、SoFi、Nuのデータは会社の財務報告から得ています;Revolutは公開ニュースリリースから;EtherFiとEthenaのデータはArtemisから得ています。
真の違いは、これらのプラットフォームが「ストック資金」をどのように収益化し、ユーザーからいくら稼ぐことができるかです。
SoFi:一人当たり年収264ドル。これは意外ではありません——SoFiは貸付、投資口座、クレジットカードの間で強力なクロスセルを行い、ユーザー群全体の収入が高いからです。
Chime:一人当たり227ドル、収入は主に交換手数料(interchange)から得ています。
Nubank:ブラジルでは一人当たり151ドルで運営されています。
Revolut:ユーザー規模は大きいが、一人当たりわずか60ドルです。
では、EtherFiはどうでしょう?一人当たり256ドルで、ほぼSoFiに匹敵します。
この暗号の新星にとって不利なのは、EtherFiのアクティブユーザーが約2万人しかおらず、SoFiは1260万人です。つまり、このDeFiプロトコルは非常に小さなユーザーベースで、最高のデジタル銀行において大規模なユーザー規模の下で同等の効率の収益化能力を実現しています。
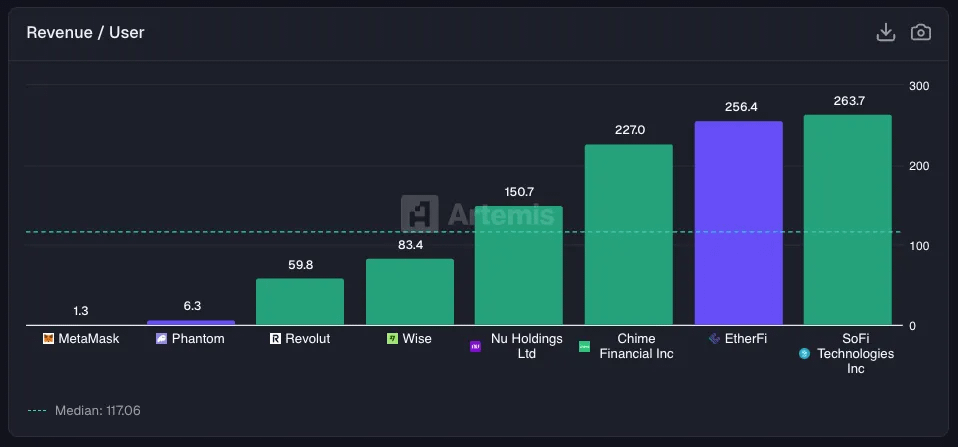
過去12ヶ月(LTM)収入 / 資金口座数。Revolut、Wise、Nu、Chime、SoFiの収入データは公開財務報告から;PhantomとMetaMaskのデータはDuneから得ています。
別の角度から見ると、MetaMaskは昨年約8500万ドルの収入を達成し、ARPUは約3ドルで、Revolutの初期段階のレベルを下回ります。
Ethenaは79億ドルのTVLを持っていますが、そのユーザーリーチの規模はNubankのほんの一部に過ぎません。
評価は、この「成長対収益化能力」の二元的な緊張の直接的な反映です。
Revolutの評価は約18倍の収入であり、この価格設定は市場の位置付けと将来の拡張の「オプション価値」を反映しています;EtherFiの評価は約13倍;Ethenaは約6.3倍で、SoFiやWiseと大体同じレベルです。
少し逆直感的な結論が浮かび上がっています:市場は評価の面で、DeFi/オンチェーン「銀行」と従来の金融テクノロジー銀行を非常に近い方法で扱っています。
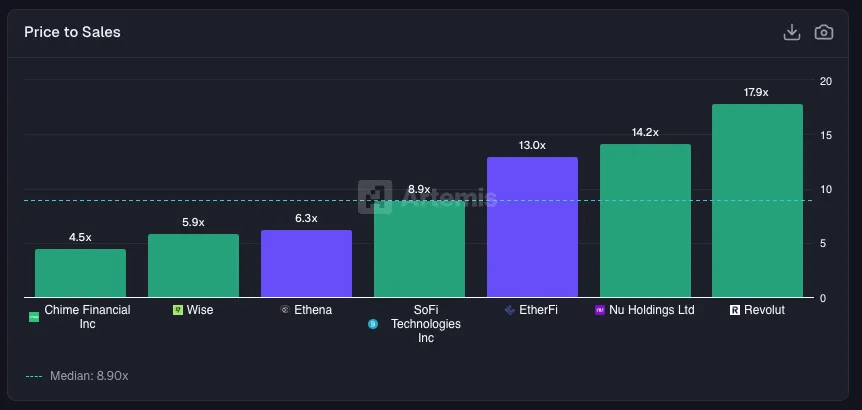
デジタルバンクと暗号「オンチェーンバンク」の時価総額 / 売上(Marketcap / Sales)。トークンの時価総額データはArtemisから、株式の時価総額データはYahoo Financeから得ています。
いわゆる「融合仮説(convergence thesis)」とは、財布が最終的にデジタルバンクに進化することを指します。
私たちはこのトレンドの具体的な具現を見てきました:MetaMaskはデビットカードを導入し、Phantomは法定通貨の出入金チャネルを統合しました。方向性は明確ですが、まだ道の途中です。
しかし、EtherFiのようなオンチェーン「デジタルバンク」の一人当たりの収入がRevolutを上回ったとき、両者の間の差は、物語で語られるほど大きくはありません。
取引:オンチェーンDEXは従来の証券会社に迫っています。
視点を資本市場に切り替えましょう。
本当に驚いたのは、オンチェーン取引所の取引量が、伝統的な証券会社と直接比較できるようになってきていることです。
Robinhoodは過去12ヶ月間に4.6兆ドルの取引量を処理し、主に株式、オプション、暗号資産から来ており、対応する資産規模は約3000億ドル(上下変動)です。
Hyperliquidの現物および永続契約取引量は約2.6兆ドルで、主に暗号取引によって推進されていますが、株式とコモディティもシェアを占め始めています。
Coinbaseの取引量は約1.4兆ドルで、ほぼすべてが暗号資産から来ています。
「古い派」のチャールズ・シュワブは同じ方法で取引量を開示していませんが、11.6兆ドルの資産規模は、新しい資金と古い資金の間の規模の差を示しています——およそRobinhoodの40倍です。
これは明確な対比を描きます:オンチェーン取引は「流量」レベルで主流の証券会社に迫っていますが、「ストック資産」の面では、従来のシステムが依然として圧倒的な優位を占めています。
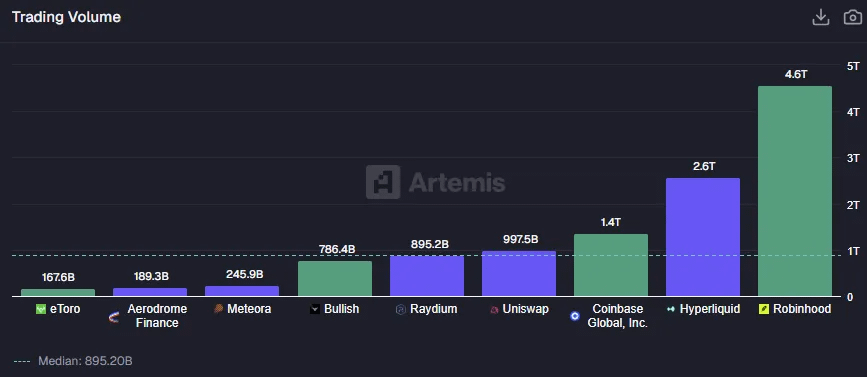
取引量データの出所:eToro、Bullish、Coinbase、Robinhoodの取引量は会社の財務報告から得ています;Hyperliquidの現物+永続契約取引量、Raydium、Uniswap、Meteora、AerodromeなどのDEXの取引量はArtemisから得ています。
他の分散型取引所も無視できません。たとえば、Uniswapは自動化マーケットメーカー(AMM)の実行可能性を証明したプロトコルで、取引量は1兆ドルに近づいています;Raydium(Solanaエコシステムの主要なDEX)は8950億ドルを処理しました;MeteoraとAerodromeは合計で約4350億ドルを貢献しました。
合計で、主要なDEXの処理規模はすでにCoinbaseに匹敵しています。そして3年前には、これはほとんど想像できませんでした。
もちろん、これらの取引量の中で、どれだけが水増しで、どれだけが実際の取引であるかは不明ですが、トレンド自体が重要です。さらに、取引量の「収束」は実際に存在しますが、DEXと従来の証券会社の手数料(テイクレート)には本質的な差があります。
従来の証券会社/中央集権プラットフォーム:
Robinhood:各取引から1.06%を引き出し、主に注文フローペイメント(PFOF)と暗号のスプレッドから得ています。
Coinbase:約1.03%、中央集権取引所では高額な現物手数料が依然として一般的です。
eToro:それでも41ベーシスポイントが必要です。
DEXは全く異なる宇宙で運営されています:
Hyperliquid:3ベーシスポイント
Uniswap:9ベーシスポイント
Aerodrome:9ベーシスポイント
Raydium:5ベーシスポイント
Meteora:31ベーシスポイント(明らかな例外)
分散型取引所は非常に高い取引量を生むことができますが、流動性提供者(LP)や取引者間の競争が異常に激しいため、その手数料率は大幅に引き下げられています。
これは伝統的市場の分業論理に非常に似ています:真の取引所(NASDAQ、インターコンチネンタルエクスチェンジなど)と顧客を取引所に連れてくる証券会社は、本来異なる機能を担っています。
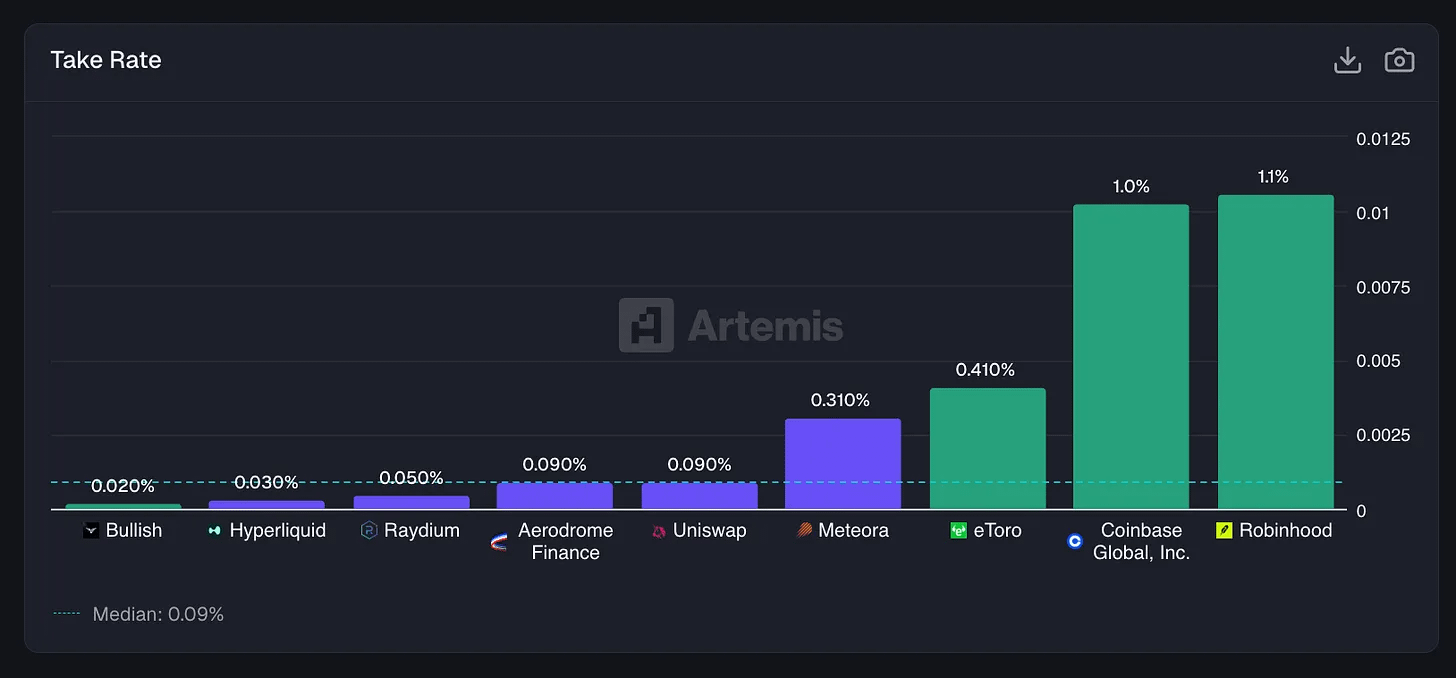
手数料率(Take Rate)= 過去12ヶ月(LTM)収入 / 取引量。eToro、Coinbase、Robinhood、Bullishの収入データは会社の財務報告から;Raydium、Aerodrome、Uniswap、MeteoraのデータはArtemisから得ています。
これがDEXの逆説です。
DEXは、取引量で中央集権取引所と直接競争できる取引インフラを構築しました:24時間営業、ほとんどのダウンタイムなし、KYC不要、誰でも上場可能です。しかし、1兆ドルの取引量では、たとえ9ベーシスポイントの手数料であっても、Uniswapは約9億ドルの手数料、約2900万ドルの収入しか生み出せません;1.4兆ドルの取引量では、1%の手数料率でCoinbaseは140億ドルの収入を生み出しました。
市場評価の上で、この差異は真実に反映されています:
Coinbase:7.1×売上(Sales)
Robinhood:21.3×(証券会社にとっては高めですが、成長性で支えられています)
Charles Schwab:8.0×(成熟したビジネスの成熟倍率)
Uniswap:5.0×手数料(Fees)
Aerodrome:4.8×手数料
Raydium:1.3×手数料
結論は複雑ではありません:市場はこれらのプロトコルを「高成長のテクノロジー企業」として評価しておらず、その重要な理由の1つは、従来の証券会社と比較して手数料率が低いため、捕獲できる経済価値も少ないからです。
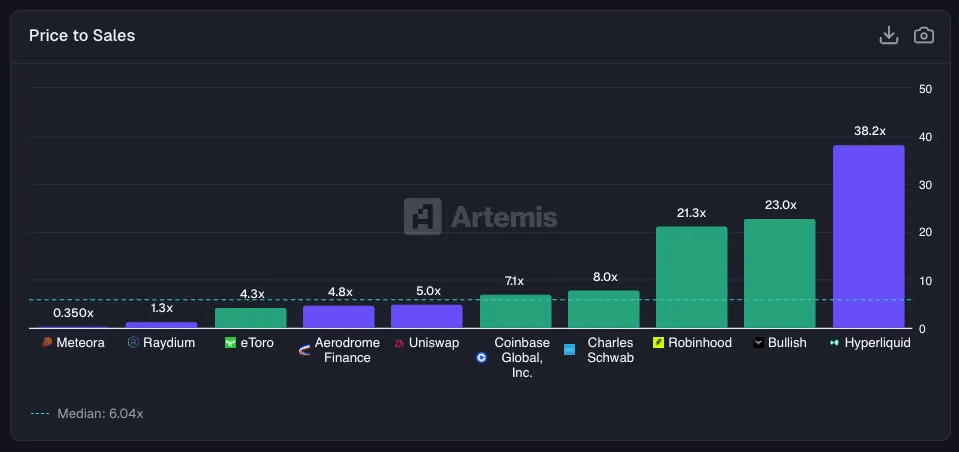
時価総額 / 過去12ヶ月(LTM)収入。上場企業の時価総額データはYahoo Financeから、トークンの時価総額データはArtemisから得ています。
株価パフォーマンスから見ても、市場の感情の流れは一目瞭然です。
Robinhoodは2024年末以来約5.7倍に上昇し、小口投資家の回復と暗号市場の反発から恩恵を受けています;Coinbaseは同時期に約20%上昇しました;一方、「千のDEXフォークを生み出した」このプロトコルのUniswapは、株価(トークン)が40%下落しました。
大量の取引量がこれらのDEXを通過し続けていますが、関連するトークンは同じ程度の価値を捕獲していない。その部分的な理由は、それらが投資ツールとしての「用途」が十分に明確でないことです。
唯一の例外はHyperliquidです。その規模の爆発的な成長により、HyperliquidのパフォーマンスはほぼRobinhoodと同期し、同じ期間に近い上昇を実現しました。
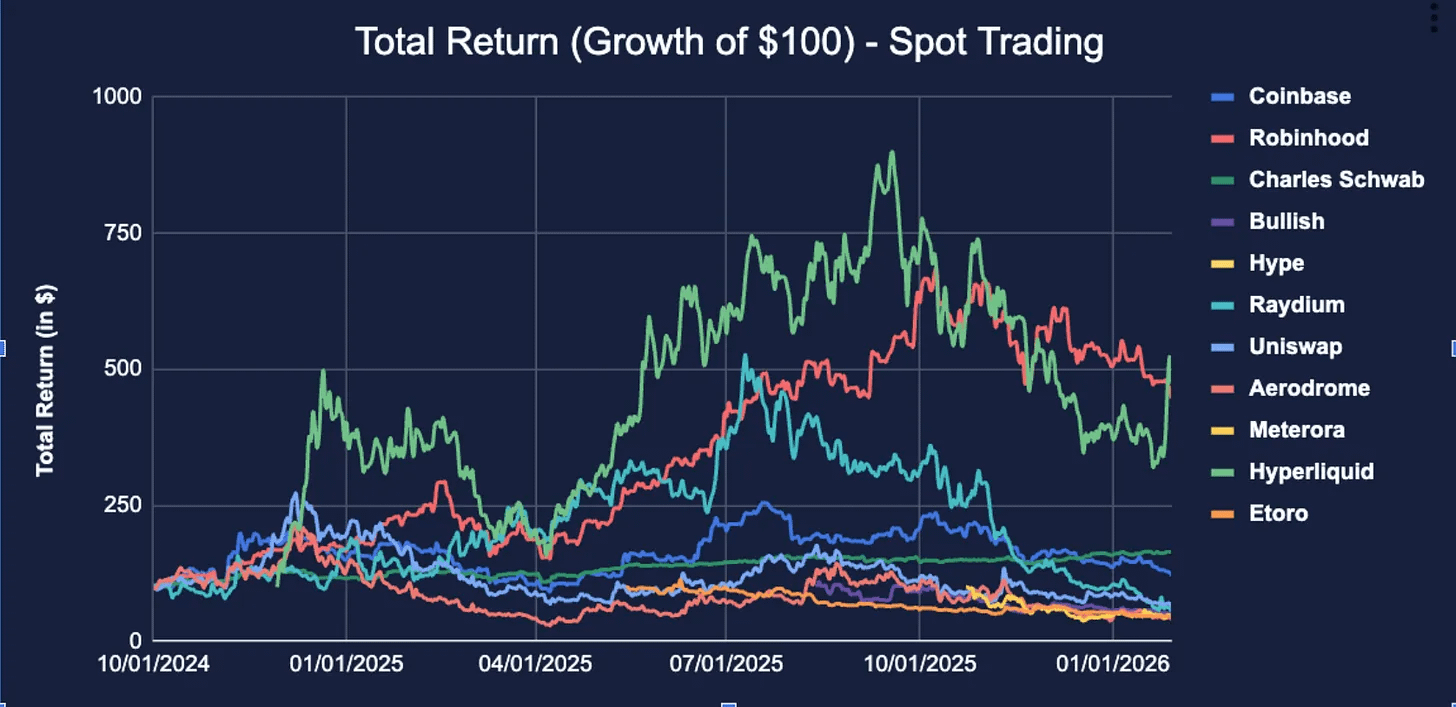
歴史的に見ると、DEXはしばしば価値を捕獲するのが難しく、公共財と見なされてきましたが、Uniswapのようなプロジェクトは、「手数料スイッチ(fee switch)」を開放し始めています——手数料を回収してUNIトークンを買い戻し、焼却するために使用しています。現在、Uniswapの年換算収入は約3200万ドルです。
私たちは未来に楽観的です:より多くの取引量がオンチェーンに移行するにつれて、価値がDEXトークン自体に徐々に戻ってくることが期待されます。Hyperliquidは成功した例です。
しかし、現時点では、トークン保有者がHyperliquidのような明確で直接的な価値捕獲メカニズムを実現する前に、DEXトークンのパフォーマンスは依然として中央集権取引所(CEX)の株式に劣ります。
貸付:次世代金融システムの「保険」
貸付のこの段階では、比較がさらに興味深くなります。
一方、これは金融テクノロジーの核心ビジネス——無担保消費者クレジットです:
Affirm:Pelotonの自転車を4回払いにすることができます。
Klarna:ファストファッションに同じような分割払いを提供します。
LendingClub:かつてP2P貸付モデルを開創し、その後本物の銀行に転型しました。
Funding Circle:中小企業向けの貸付保険を行います。
これらの企業の収益の論理は非常に一致しています:借り手から徴収する金利は預金者に支払うコストを上回り、デフォルト率がこの部分の利ざやを飲み込まないことを祈っています。
もう一方には、担保付きのDeFi貸付があります:Aave、Morpho、Euler。
ここでは、借り手がETHを担保にしてUSDCを借り、アルゴリズムによって決定された金利を支払います;担保価格が危険な水準まで下がると、プロトコルは自動的に清算します——催促電話も、悪化した債権の取り消しもありません。
本質的には、これは全く異なる2つのビジネスモデルであり、「貸付」と呼ばれています。
まず貸付規模について話しましょう。
Aaveの貸出規模は226億ドルです。
これは以下の企業の合計を超えています:
Klarna:101億ドル
Affirm:72億ドル
Funding Circle:28億ドル
LendingClub:26億ドル
最大のDeFi貸付プロトコルの貸付規模は、最大のBNPLプラットフォームを超えました。
少し立ち止まって、この事実を真剣に感じてみてください。
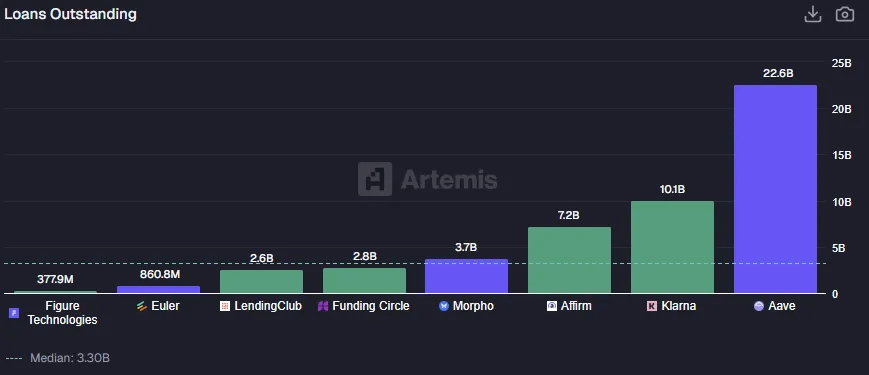
Lending Club、Funding Circle、Affirm、Klarna、Figureの総貸付規模データは会社の財務報告から得ています;Euler、Morpho、Aaveの貸出預金データはArtemisから得ています。
Morphoはさらに37億ドルを追加しました。Eulerは2023年に脆弱性攻撃を受けた後に再起動し、現在の規模は8.61億ドルです。
全体として、DeFiの貸付システムは約4年で、上場デジタル貸付業界全体と競争できる規模に成長しましたが、その経済構造は逆転しています。
従来の金融テクノロジーのこの側面では、Funding Circleの「純利息収益率(net interest margin)」は9.35%(これは彼らのビジネスモデルが私募融資に近いことに関連しています);LendingClubは6.18%;AffirmはBNPL企業であり伝統的な貸付機関ではありませんが、5.25%を得ることができます。
これらはすべてかなり「豊かな」利ざやであり、本質的にはそれらの信用リスクを負い、直接貸付とリスク管理(アンダーライティング)を行うことへの補償です。
しかも暗号の世界では、Aaveの純利息収益率は0.98%、Morphoは1.51%、Eulerは1.30%です。
全体的に見て、DeFiプロトコルは貸付規模が大きくても、得られる利ざやは一般的に金融テクノロジーの貸付機関を下回っています。
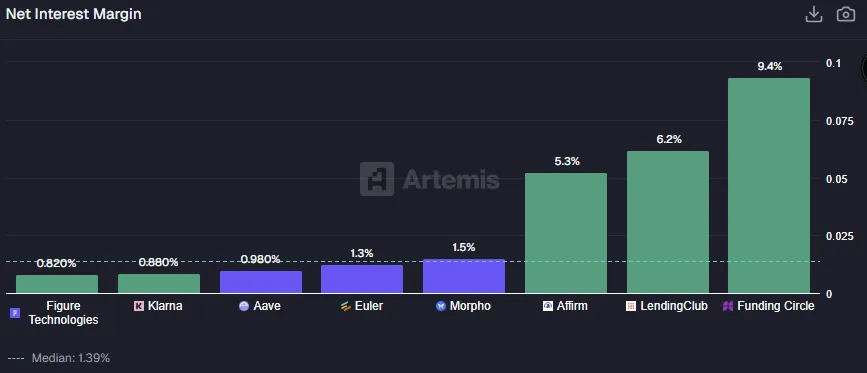
Aave、Euler、Morphoの純利息収益率(Net Interest Margin)の計算方法は、収入 / 貸出預金です;上場企業の純利息収益率はその財務報告から得られます。
DeFiの貸付は、設計上、過剰担保となっています。
Aaveで100ドルを貸し出すには、通常150ドル以上の担保を提供する必要があります。プロトコル自体は信用リスクを負わず、清算リスクを負います——これはまったく別の性質のリスクです。借り手が支払う手数料は、本質的にレバレッジと流動性のために支払うものであり、元々得られなかった信用資格のために支払うものではありません。
金融テクノロジーの貸付機関はまさにその逆です。彼らは消費者に無担保のクレジットを提供し、「先買後付」のニーズを満たしています。利ざやの存在は、返済しない人々を補償するためのものです。
この点は、実際のデフォルトによって引き起こされる損失データに直接反映され、これらのデフォルトリスクを管理することは、信用とリスク管理(アンダーライティング)の中心的な仕事です。
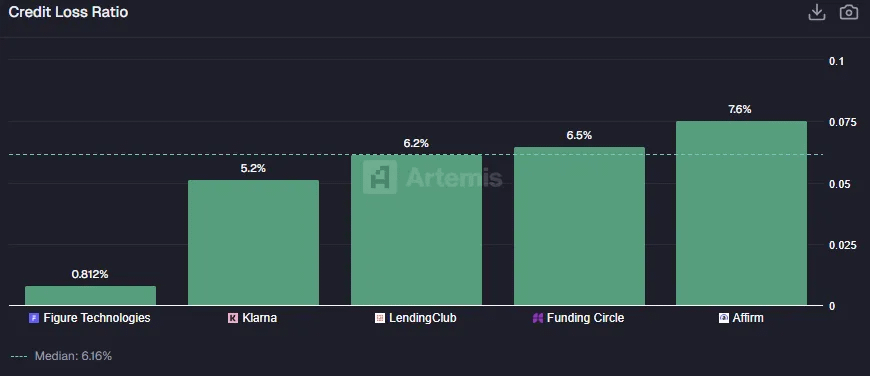
上場企業の信用損失率(Credit Loss Ratio)データは公開財務報告から得ています。
では、どのモデルがより優れているのでしょうか?答えは、あなたが何の目標を最適化したいかによります。
金融テクノロジーの貸付は、今お金がないが先に消費したい借り手にサービスを提供しているため、実際の信用とデフォルトリスクを負う必要があります。これは厳しいビジネスです。最初のデジタル貸付機関(OnDeck、LendingClub、Prosperなど)は、「死の淵」を何度もさまよってきました。たとえAffirmの事業自体がうまく機能していても、その株価は歴史的高値から約60%下落しており、その理由は市場がSaaSの評価論理で信用収入を評価し、将来の避けられない信用損失を十分に考慮していないからです。
DeFiの貸付は本質的にはレバレッジビジネスです。
彼らが対象とするのは「お金のない人」ではなく、すでに資産を保有しているが売却したくなく、流動性を得たいユーザーであり、むしろ保証金口座のようなものです。ここには伝統的な意味での信用決定は存在せず、唯一の判断基準は担保の質です。
このモデルは資本効率が高く、スケーラビリティがあり、大規模な規模で非常に薄い利ざやを稼ぐことができます。しかし、これには明らかな適用の境界があります——すでにオンチェーン上にあり、大量の資産を持ち、資産を売却せずに収益や追加のレバレッジを得たい人にのみ有用です。
予測市場:誰も確実ではない?
最後に、予測市場(Prediction Markets)を見てみましょう。
これはFintechとDeFiの間の最新の戦場であり、最も奇妙なものでもあります。数十年にわたり、それらは学術的意味での「奇妙な存在」と見なされてきました:経済学者はそれらを愛し、規制者は避けてきました。
Iowa Electronic Marketsは小規模に選挙予測を運営していました;Intradeは一時的に繁栄しましたが、その後閉鎖されました;さらに多くのプロジェクトはギャンブルやスポーツ賭博として直接分類されました。
「現実の世界のイベント結果を取引し、これらの市場が世論調査や評論家よりも良い予測を提供できるという考え」——このアイデアは長い間理論的なレベルに留まっています。
これらすべては2024年に変わり、トランプの2期目中に加速しました:Polymarketは10億ドルを超える選挙賭けを処理しました;KalshiはCFTCとの訴訟に勝ち、アメリカのユーザーに政治契約を提供し始めました;Robinhoodは常にトレンドを逃したくないので、迅速にイベント契約を立ち上げました;DraftKingsは毎日ファンタジースポーツを通じて事実上予測市場のようなものを運営していますが、その一方で157億ドルの時価総額と55億ドルの年収を抱えています。
予測市場は、ついに辺境の実験から金融と暗号の中心舞台に進出しました。
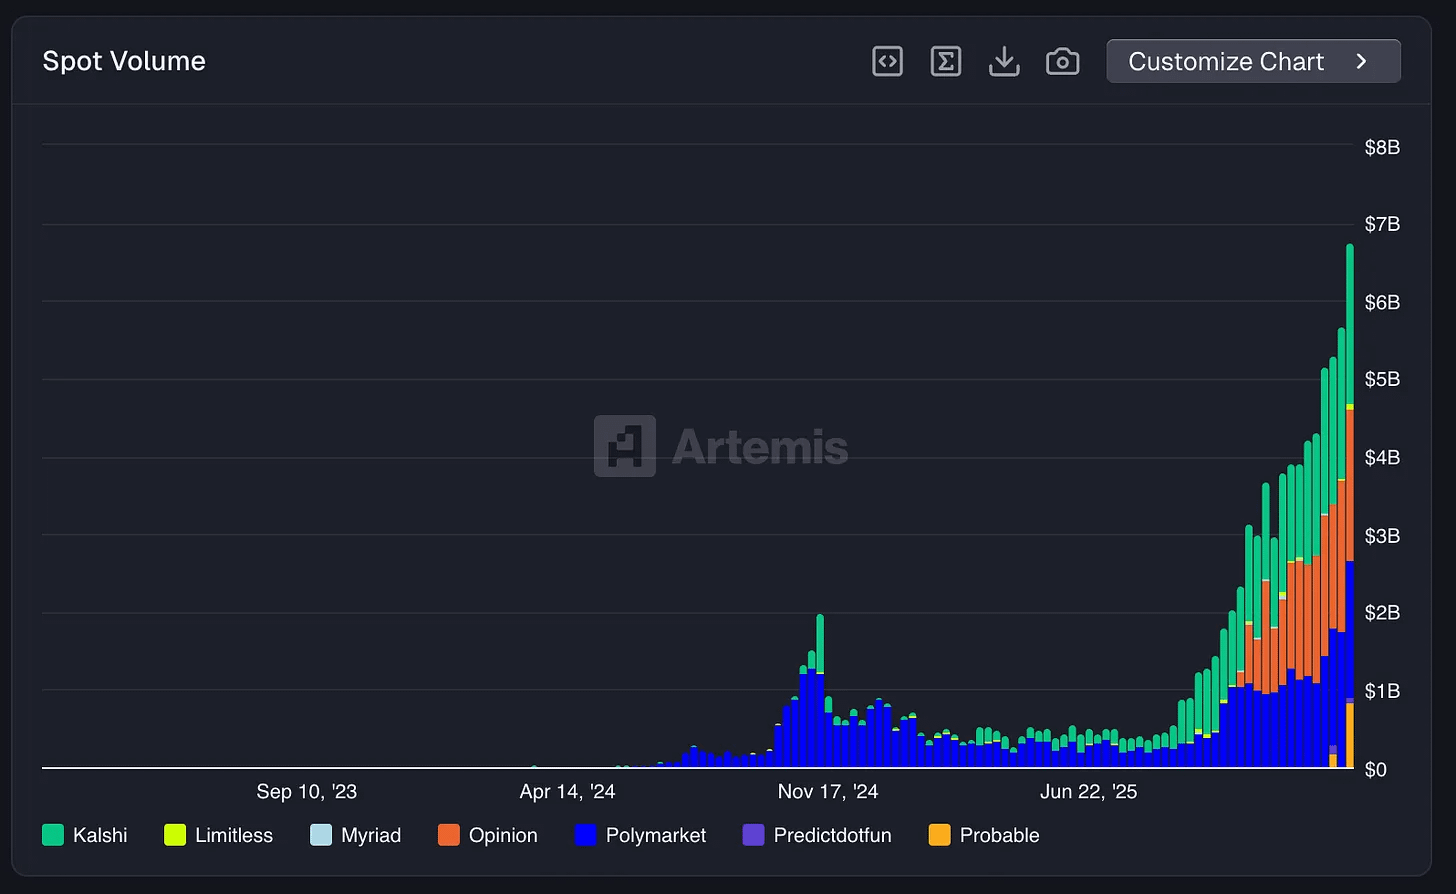
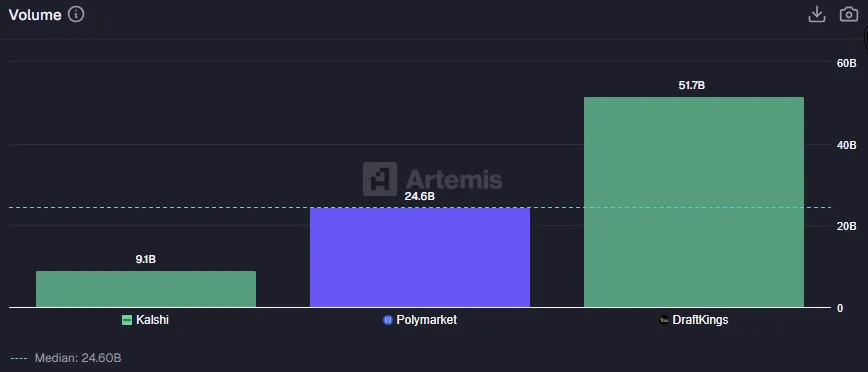
KalshiとPolymarketの現物取引量データはArtemisから得ています;DraftKingsの「取引量」は、彼らのスポーツブックハンドル指標を採用しており、スポーツ賭博製品内で清算されたユーザーベットの総額です。
この分野は約18ヶ月で、ニッチな実験から急速に主流に移行しました——予測市場の週取引量は約70億ドルに達し、歴史的な新高値を記録しました。
DraftKingsは過去12ヶ月間に517億ドルの取引量を記録しました;Polymarketは246億ドルに達し、DraftKingsの約半分であり、まだcrypto-nativeのプロトコルですが、理論的にはアメリカのユーザーは使用できないはずです;Kalshiはコンプライアンスがあるアメリカ本土の代替手段として、取引量は91億ドルです。
取引量だけを見ると、Polymarketはかなりの競争力を持っています。彼らはPolygon上に流動性豊かで世界中を網羅する予測市場を構築しており、一方でKalshiは法廷でのコンプライアンス資格を得るために奔走しています。
しかし、収入に目を向けると、比較が不均衡になります。
DraftKingsは昨年54.6億ドルの収入を達成しました;Kalshiはわずか2.64億ドル;Polymarketは15分間の暗号市場での取引手数料(taker fees)を開放した後、約3800万ドルの年換算収入を実現しました。
これにより、熟知した分野が再び明らかになります:「規模」ではDeFiは追いついてきましたが、「収益化能力」では従来の金融と賭博業者が依然として圧倒的な優位を占めています。
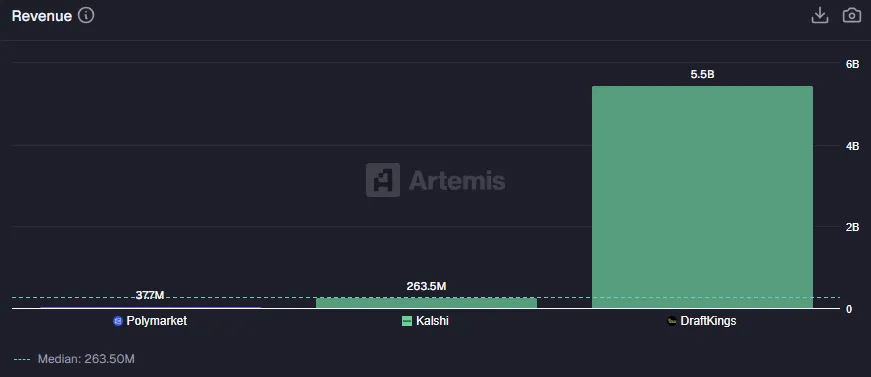
予測市場の収入比較。Polymarketの収入データはArtemisから;Kalshiの収入は公開資料から;DraftKingsのLTM収入は会社の財務報告から得ています。
差の核心は手数料率(take rate)にあります——スポーツ賭博の文脈では、「ホールド」とも呼ばれます。
DraftKings:毎1ドルの賭けから10.57%を徴収します。これは典型的なスポーツ賭博モデルであり、ブックメーカーは価格を設定し、オッズを提供し、リスクを管理し、そこからかなりの分け前を得ます。
Kalshi:手数料率2.91%、金融化された取引所モデルとして、このレベルはより低く、よりその位置に適しています。
Polymarket:わずか0.15%。246億ドルの取引量に対して、現在捕獲できる収入は非常に限られています。
結論は非常に直接です:予測市場の分化は「規模」ではなく「手数料構造」にあります。
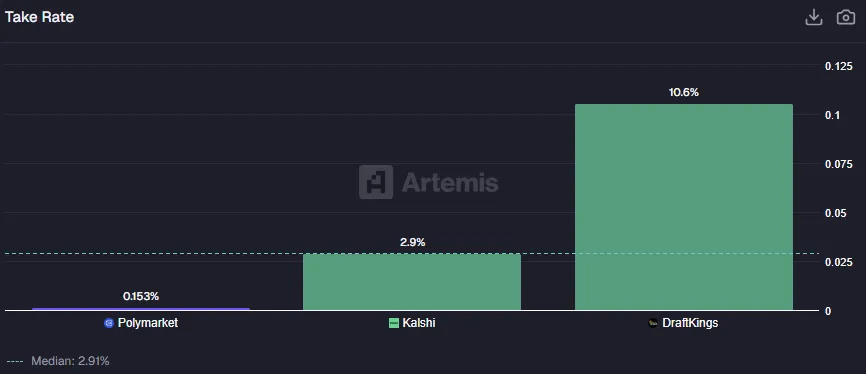
手数料率(Take Rate)= 過去12ヶ月(LTM)収入 / 取引量。
これはほぼDEXの論理が再演されることです。
Polymarketは価値捕獲に重点を置かず、予測市場にインフラを提供することに集中しています:売買双方を撮合し、オンチェーンで契約を決済します。彼らはオッズ制定者を雇用せず、バランスシートを管理せず、あなたの賭けの対戦相手にもなりません。効率は確かに驚異的ですが、収益化は現在の核心目標ではありません。
ただし、投資家は明らかにPolymarketが最終的に収益化されると信じており、Polymarketの評価は約900億ドルで、240倍の売上倍率(Sales Multiple)に相当します。
Kalshiは110億ドルの評価で、2.64億ドルの収入を取引しており、約42倍です;
DraftKingsの時価総額倍率はわずか2.9倍です。
リスク投資機関はこれらのプラットフォームに資金を注ぎ続けており、一方でDraftKingsやFlutter Entertainment(その傘下のFanDuel)といった「伝統的なプレイヤー」の株価は圧力を受け続けています。
これはまた、資本が「将来の収益化の可能性」にプレミアムを支払っていることを証明していますが、現在の利益には支払っていないのです。
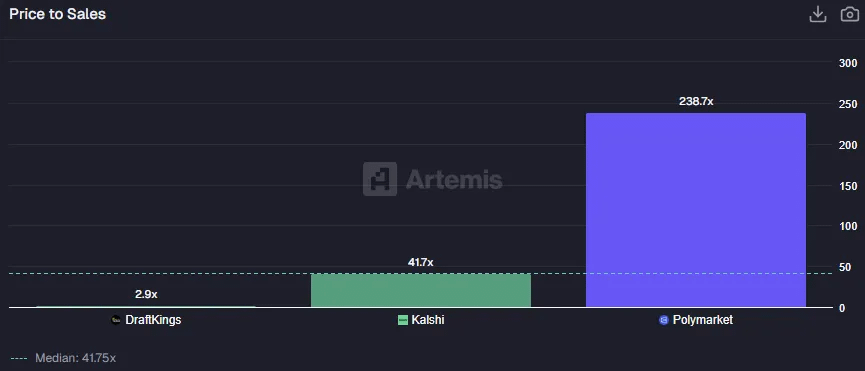
KalshiとPolymarketの時価総額は最新のプライベート評価を使用;DraftKingsの時価総額はYahoo Financeからです。
Polymarketの評価は、将来的に大規模に収益化のスイッチを入れるか、単なる「予測市場」以上の大きなものに進化するかのいずれかの可能性を暗示しています。200倍以上の収入倍数で、あなたが購入するのは成熟した企業ではなく、新たな金融原則に対するコールオプションです。
もしかしたら、Polymarketは現実世界のイベントをヘッジするためのデフォルトの取引所になるかもしれません;もしかしたら、スポーツ、財務報告、天候、または任意の二項結果のイベントをカバーするかもしれません;もしかしたら、手数料を0.15%からより高い水準に引き上げることで、収入は一夜にして数十億ドルに急増するかもしれません。
これが「融合問題」の最も純粋な形態です:未来は明確な手数料率とコンプライアンス部門を持つ規制された取引所に属するのか、それとも許可なしに、誰でもどこでも任意のイベントに賭けられ、「ブックメーカーがほとんど水を引かない」プロトコルに属するのか?
融合(The Convergence)
数年前、私たちはDeFiとFintechを同じテーブルに置いて直接比較することができませんでした。しかし今、私たちはここに立っています。
暗号の世界は、取引量、ユーザー規模、資産規模において金融テクノロジーと肩を並べる金融インフラを構築しました:ステーブルコインチャネルのグローバル化の程度は、従来の支払い機関を超えています;Aaveの貸付規模はKlarnaを超えています;Polymarketの取引量はDraftKingsに匹敵します。
技術は実行可能で、製品は十分なユーザー群を見つけました。しかし、問題は価値捕獲にあります。
私たちが調査した各カテゴリでの結論は非常に一致しています:従来の金融テクノロジーと比較して、暗号システムの手数料率は低く、したがって捕獲される経済価値も少ないです。
暗号は最も効率的で最もオープンなインフラを構築していますが、その代償は価値をより広範囲に分散させることです。
これはバグか機能か、あなたの立場によります:もし金融サービスが最終的に商品化された公共事業に進化すると信じているなら、暗号はこの避けられないプロセスを加速したに過ぎません;もし企業が生き残るために収入に依存する必要があると考えるなら、大多数のトークンは価値の獲得において依然として厳しい課題に直面しています。
いずれにせよ、融合はすでに進行中です:銀行はトークン化された預金の試験運用を開始し、ニューヨーク証券取引所はトークン化された株式取引を研究しています;ステーブルコインの総供給量は3000億ドル以上の新高値を更新しました。
金融テクノロジーの既存の巨頭はトレンドを見抜いています——彼らはそれを無視するのではなく、吸収します。
次の10年の問題は非常にシンプルです:暗号は料金所を修正することを学ぶのか、それとも金融テクノロジーが暗号の道を歩むことを学ぶのか?
私たちの判断は、両方が起こるということです。
[原文リンク]