

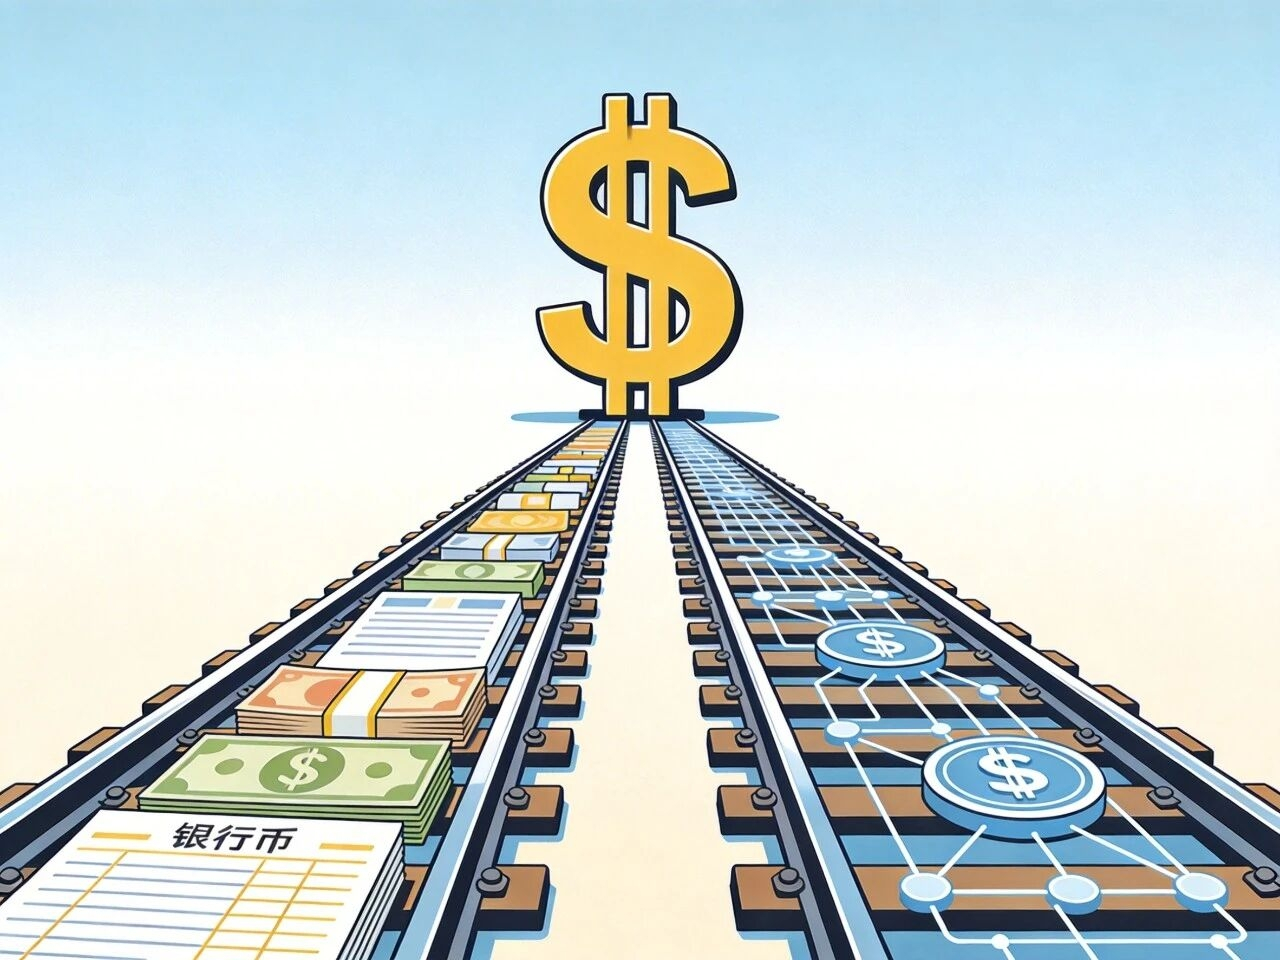
米ドルの覇権の物語は、かつてはSWIFTメッセージ、石油契約、軍艦の航跡の中にありました。今日、それは新たな軌道を持つようになりました:ブロックチェーン上で7*24時間流れるコードの一連です。
米ドルは世界的な準備通貨として、既存の決済ネットワーク、石油価格の設定、軍事的政治的抑止力によって支えられ続けてきました。ステーブルコインは新しい通貨を発明したわけではなく、米ドルの債権を24時間ブロックチェーン上で流通するデジタル証明書に変換しただけです。紙幣と銀行口座内の数字は、誰でも保有し、移転できるブロックチェーン資産に変わりました——これにより、米ドルは初めてほとんど伝統的な商業銀行を経由せず、主権の境界に貼り付かない形で、ほぼ国境を超えた流通を実現しました。覇権が弱まったというより、米ドルにもう一つの軌道が加わり、デジタル化のアップグレードを完了したと言えるでしょう。
前安定通貨時代:流動性の孤島と「パッチ」型革新
安定通貨はトップダウンの設計の結果ではなく、初期の取引所が銀行と規制からの二重の圧力の下で強いられて生み出された産物です。
2014年前後、取引所は構造的な困難に直面しました:ユーザーは安定した価格とボラティリティのヘッジを必要としましたが、銀行は一般的に暗号業務を拒否し、法定通貨のチャネルはいつでも切断される可能性がありました。法人アカウントの開設は難しく、資金の出入りはグレーの第三者やオフショアチャネルに依存せざるを得ませんでした。Bitfinexと関連会社iFinexは規制と銀行からの二重の圧力を受けていました。2017年、Wells Fargoなどの代理行がBitfinexとその台湾の提携銀行との関係を断った後、市場は法定通貨の流動性危機に陥りました——この年、安定通貨は「オプション」から「必需品」に変わり、USDTの時価総額は10億ドルを突破し、その後千億ドル規模に拡大しました。
技術的な基盤は早くから整備されていました。2012年、J.R. WillettのMastercoinホワイトペーパーは、ビットコインプロトコルの上に二次プロトコルを構築して新しい資産を発行することを初めて提案しました;2014年、Brock Pierce、Reeve Collins、Craig Sellarsはこれに基づいてOmni Layer(ビットコインネットワークに基づく二次プロトコル)上でRealcoinを発表し、後にTether (USDT)に改名しました。2015年、BitfinexはUSDTをローンチし、プラットフォームの法定通貨チャネルへの依存を解消しました;2017年には、BTC/USDTがBTC/USDに取って代わり、BinanceやOKExなどが次々と追随しました。
USDTの設計は非常に明確です:一つの機関が発行し、米ドル1:1で担保し、ブロックチェーン上で自由に流通します。信頼は完全にユーザーがTetherが銀行に同等の米ドルを保有し、換金能力を持っていると信じるかどうかに依存しています。初期には透明な報告も独立した監査もありませんでしたが、市場は足を使って投票し、USDTを暗号世界の決済単位として確立しました。本質的には中央集権型機関と分散型技術の融合です:ブロックチェーン上で検証可能な発行と流通を担当し、信頼は依然として発行者にあります;準備金と透明性には長期的に議論がありますが、規制にはアービトラージの余地があり、市場は完璧なコンプライアンスよりも利用可能性と流動性を重視しています。技術的な側面では、安定通貨は「商業銀行の決済ごとに遅延」を回避し、数日かかる必要がある銀行間、国際的な決済を数分のブロック確認に短縮しました。
信用の基盤の変遷:企業の約束から米国債へ
規模が百万単位から千億単位に跳ね上がった後、「企業の約束」だけでは規制と市場の検証を通過できなくなりました。準備金は高リスクの商業手形や銀行預金から、米国債などの高品質流動資産(HQLA)に徐々に移行しました;安定通貨のリスク属性はそれに伴い変化し、米国の主権債市場と深く結びつきました。
TetherとCircleは二つの異なる道を選びました。2025年第3四半期、Tetherの準備には短期の米国債が65.7%を占め、合計で約1,124億ドルのエクスポージャーがあります;逆回転約12%、マネーマーケットファンド約4.5%、金やビットコインなど約9%、残りは担保付きローンなど——後の二つは市場が注目するリスクポイントです。CircleのUSDCはより保守的です:大部分の準備をブラックロックが管理するCircle Reserve Fund (USDXX)、SECが規制する2a-7マネーマーケットファンドに預け入れ;直接保有は約30.8%、約69.2%はそのファンドを通じて逆回転などを行っています。
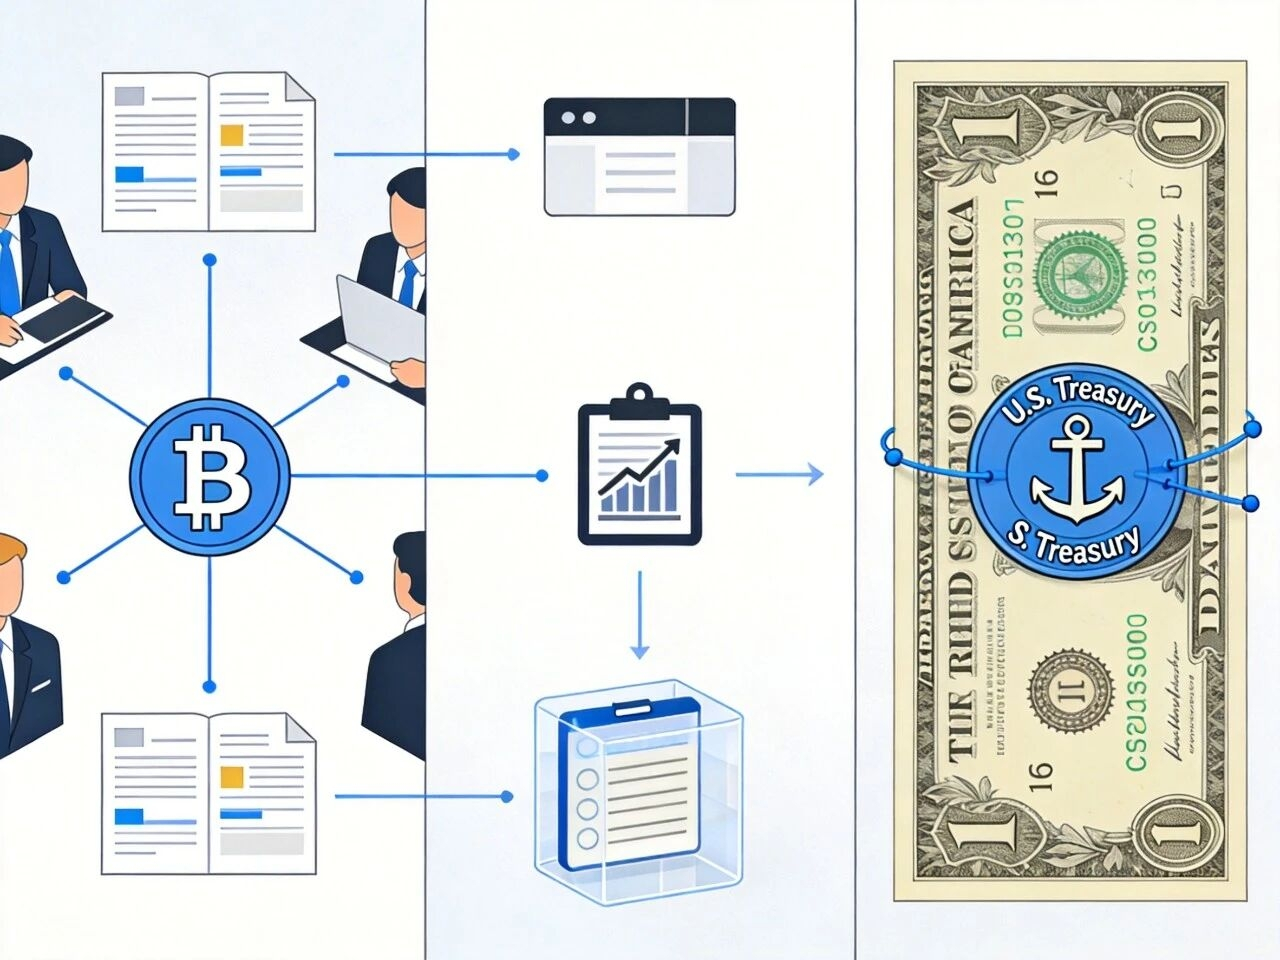
マクロ的には二つの効果を示しています。一つはクラウドファンディング型の債券購入:BISとブルッキングス研究所は、前十大安定通貨発行者が保有する米国債がドイツやアラブ首長国連邦などの主権保有量を超えたことを指摘しています;個人投資家が保有するUSDT/USDCは発行者によって国債に転換され、これは米国政府が安定通貨というデジタルチャネルを通じて、元々アクセスが難しい個人資金を間接的に獲得し赤字を支えることを意味します。二つ目は短期金利の抑制:発行者がいつでも換金要求に応えるために、93日以内のT-Billsを大量に保有し、特定の期間に集中した買いが短期金利を押し下げることになります;BISは、安定通貨が35億ドル流入するごとに、3か月もの国債利回りが約2.5〜3.5ベーシスポイント下がり、債務上限など供給が厳しい時期にはその効果が5〜8ベーシスポイントに拡大するとの試算を示しています。これにより、安定通貨の「信用」は一企業の約束から、米国債と米ドル決済システムへと移行しました。
法の境界の設定:2025年GENIUSとMiCA
2025年は安定通貨が「未開」から「法治」に移行する元年となります。米国とEUは相次いで立法を通過させ、デジタル米ドルの軌道を長い腕の管轄に組み込みます。
2025年7月18日、米国は(国家革新アメリカ安定通貨法案を指導し、設立する)(GENIUS Act)に署名しました。基調はそれを合法化し、米ドル化することであり、禁止するのではありません。「許可された支払い安定通貨発行者」(PPSIs)が米国で運営することのみを許可し、発行者は預金機関の子会社、連邦適格発行者、または州規制適格発行者のいずれかである必要があります;準備は100%現金または高流動性資産でなければならず、アルゴリズム安定通貨は支払いツールとして使用できません。破産隔離が法律に盛り込まれ、発行者が破産した場合、保有者は基盤資産に優先的に弁済され、資産は破産財産にカウントされません。合格の支払い安定通貨は明確に証券でも大宗商品でもなく、銀行の接続に関するコンプライアンス障害が取り除かれました。
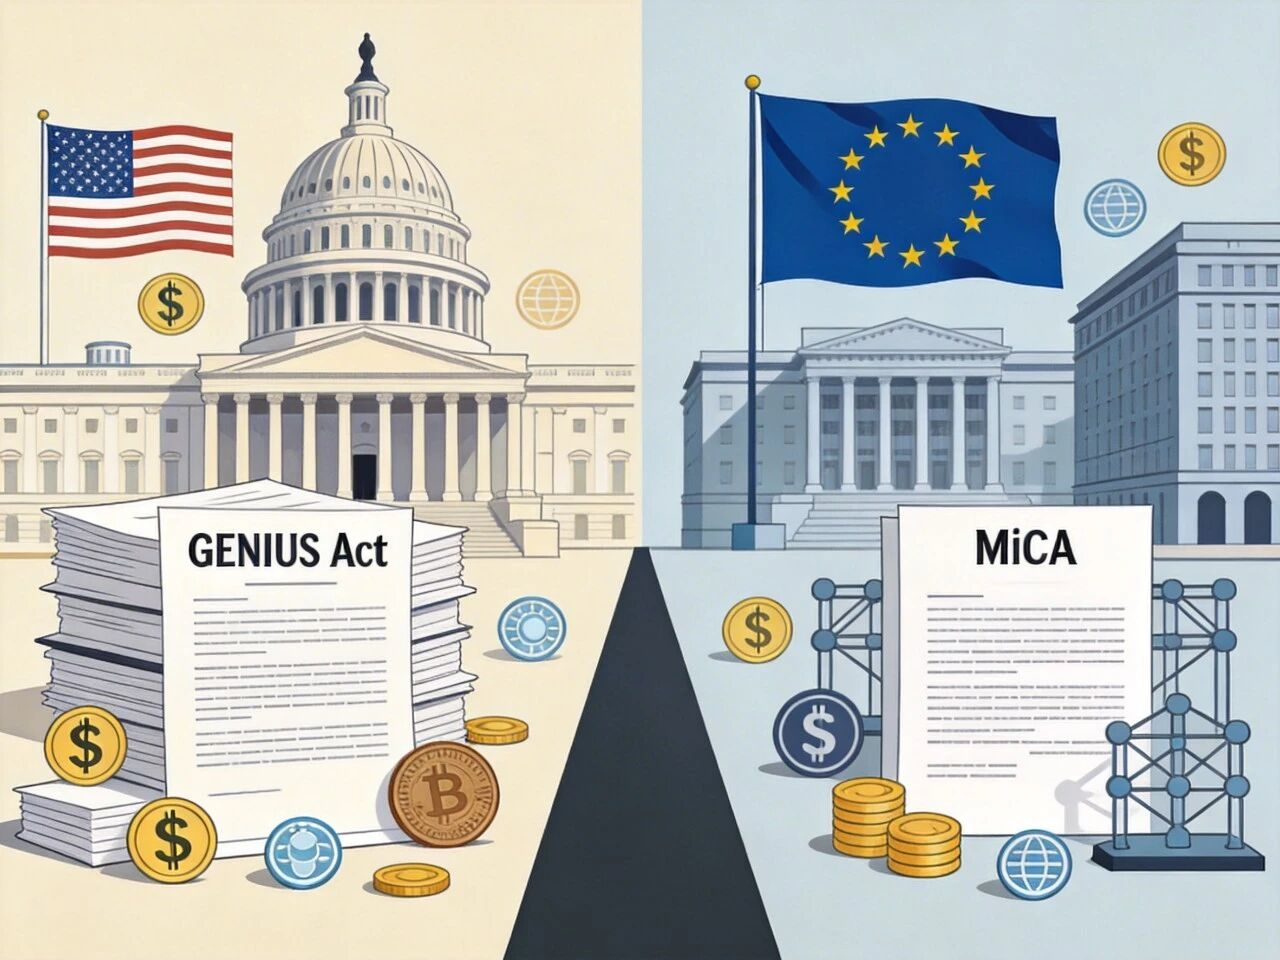
EUのMiCAはより地元を保護します:EU内で安定通貨を販売するにはEU電子貨幣機関のライセンスが必要であり、準備の少なくとも1/3は銀行預金でなければならず、米国の現金+国債+リポートを含む広義の基準とは異なります。2025年初頭、TetherがまだMiCAの許可を得ていないため、CoinbaseやCrypto.comなどは欧州ユーザーにUSDT取引を制限せざるを得なくなりました;CircleはフランスのEMIライセンスを取得し、迅速に欧州市場を攻略し、そのユーロ安定通貨EURCは合規の第一選択肢となりました。MiCAはまた、非ユーロ安定通貨の毎日の取引額が2億ユーロを超えないように規定しており、規制の競争の結果、米ドル安定通貨は米国で「編入」され、欧州で「制限」され、地政学的な境界がコード上で再定義されました。
決済軌道の革命:安定通貨vsSWIFT
従来、SWIFTは「誰が誰に、いくら支払ったか」という情報のみを伝え、本物のお金の決済はCHIPS、Fedwire、中央銀行で行われ、数時間から数日かかります。安定通貨は情報と決済を一つに統合し、ブロックチェーン上で「即時決済」を実現します:送金が完了すれば決済が完了したとみなし、銀行の調整を待つ必要はありません。
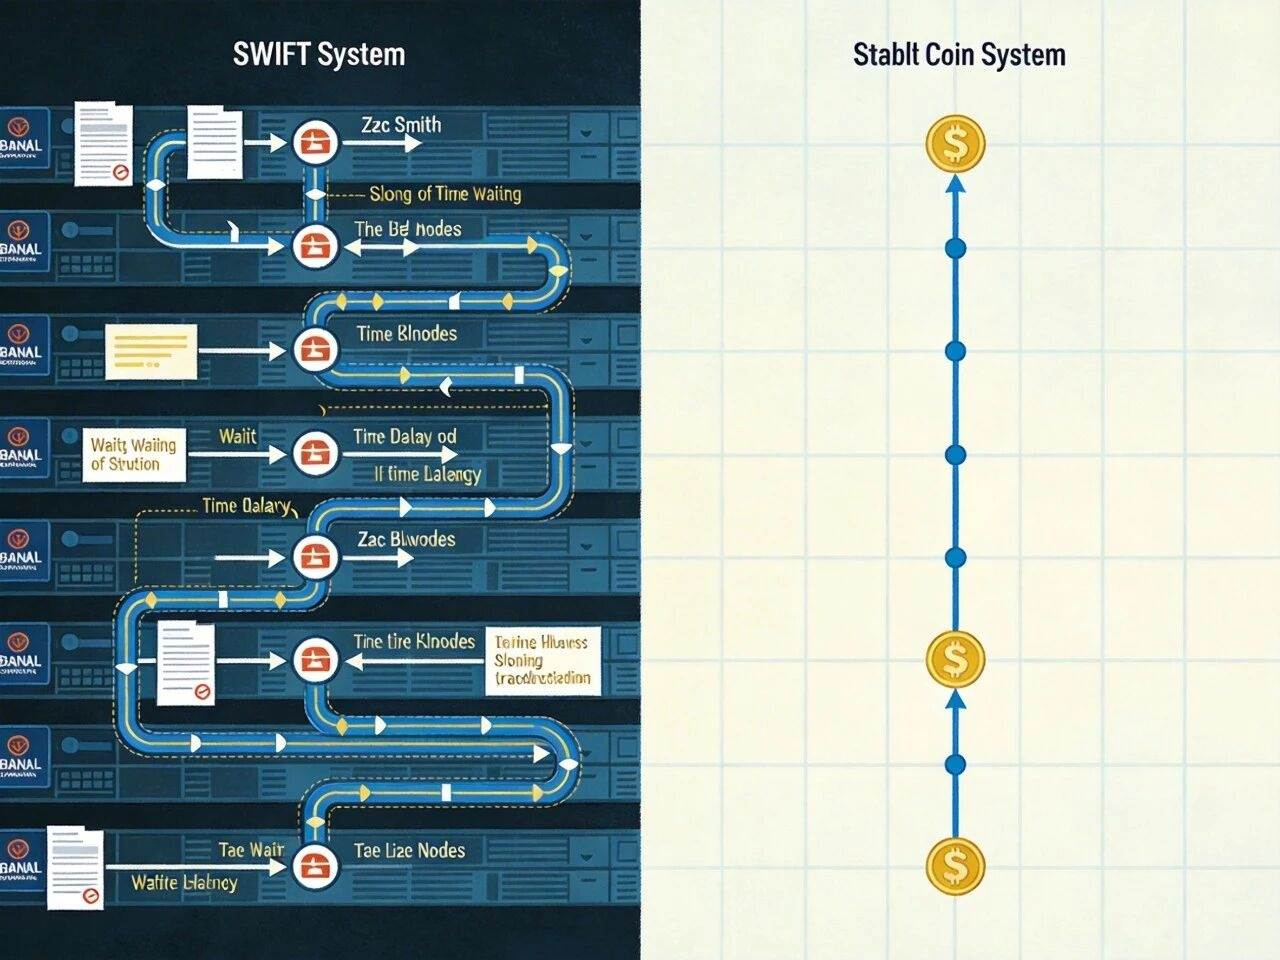
2025年、Visaは米国でUSDCをコア決済フローに取り入れ、商人はSolanaまたはイーサリアムL2でお金を受け取ることができ、銀行の夜間待ちを必要としません。年末までにその年換算の安定通貨決済量は35億ドルを超えました。その利点は速度だけではありません:24時間運営され、銀行の営業時間に制約されず;数分単位の決済により、機関は決済遅延に対応するために大量の前払金を維持する必要がなくなり、運転資金を解放します。SWIFT GPIと比較すると、あちらは平均30分から24時間、1件あたり20〜100ドル(中継を含む)、為替レートは0.5%〜5%の加点がかかります;安定通貨のこの経路(Solana/L2)は15秒から5分で、ネットワーク手数料のほとんどが0.1ドル未満、為替レートはほぼリアルタイムで、スマートコントラクトの保管や条件付き支払いにも対応できます。これはSWIFTの隣に米国の法律を覆い、民間企業が運営する高速決済層を敷くことを意味します。この軌道が開かれた後、規模も増大しました:2024年から2025年にかけて、世界の安定通貨の総時価総額は1,500〜1,600億ドルに達し、多くの国のM2を超え、USDTやUSDCなどの米ドル安定通貨が大部分を占め、ブロックチェーン上の米ドルは主権通貨の供給量と一緒に比較可能な量になっています。
地政学的効果:誰がこの軌道を利用しているか
最も集中的に使用されているのは、自国通貨が機能しなくなり、資本規制が厳しい地域です——安定通貨はそこで事実上の「影の米ドル」となります。
アルゼンチン:安定通貨は投機的な工具から日常的な基盤に変わりました。現地の「暗号ドル」の為替レートは24/7の経済感情のバロメーターとなり、公式為替レートと黒市場との間の亀裂により、家庭はBinanceやBeloなどを通じてペソをUSDTやUSDCに交換し、年率100%を超えるインフレに対抗しています。ベネズエラでは、制裁と悪性インフレの二重の圧力の下、銀行の国際送金はほぼ麻痺状態になっています;TRM Labsの2025年の報告書によれば、過去2年間でベネズエラの安定通貨の使用量は約63%増加し、海外の親族がスマートフォンやP2Pを通じて国内に生存資金を送る閉じた循環が形成されています。トルコは支払いツールから貿易決済へと進化しました:リラは2024年から2025年にかけて数時間で約10%下落し、多くの中小企業は国際貿易に安定通貨を使用しています;ある事例では、現地のソフトウェアアウトソーシングがTransFiなどを通じて世界の請負業者にUSDTを支払っており、従来のSWIFTよりも約5営業日短縮され、1件あたりの為替損失は約3%少なくなっています;2025年中には、トルコの暗号通貨受け入れ量は地域で第一位となり、年取引額は約2,000億ドルに達しました。
オフショア口座を開設するよりもハードルが低く(携帯電話と財布があれば十分)、規制の抜け穴が従来の為替よりも大きいので、数分で国境を越えることができます。現地中央銀行にとっては、自国通貨が置き換えられ、金融政策が弱体化し、資本流出がデジタル化され、管理がさらに難しくなります——ChainalysisやTRM Labsがラテンアメリカや中東での追跡を証明しています。米ドルにとっては、利用シーンと浸透深度が増加し、覇権が強化され、弱まることはありません。
システミックリスク:取り付け騒ぎ、オフショア、アルゴリズム安定通貨
安定通貨は米ドルをさらに遠くに押しやり、新たな脆弱性ももたらしました。
取り付け騒ぎは第一のリスクです。GENIUSは1:1の準備を要求していますが、大規模な償還時には影の銀行に似た状況になります:発行者は二次市場で数百億の短期国債を売却せざるを得ず、火の効果が生じます——売り圧力が短期金利を押し上げ、米ドルの借入コストを引き上げます。ブルッキングス研究所は、単日のデリンクが3%を超えると、連鎖反応を引き起こす可能性があると指摘しました。第二のリスクは国境を越えた規制アービトラージです:発行者は規制が緩い法域に登録できます。Tetherは長年にわたり英領バージン諸島に登録されており、完全な監査を受けていません;オフショアで非PPSIの安定通貨が引き続き主導的な地位を占めると、その流通は完全にコンプライアンスのゲートウェイを回避し、米財務省が制裁手段を通じて影響を及ぼす効果は薄れるでしょう。第三のリスクはアルゴリズム安定通貨です:2022年にTerra/Lunaが崩壊した後、GENIUSの下では合法的な支払いツールとして使用できなくなりましたが、EthenaのUSDeなどはベース戦略に依存し、2025年には130億ドル以上の規模に達する見込みで、従来の準備フレームワークの制約を受けず、システミックな圧力の下で新たなリスク源となる可能性があります。
このデジタル米ドルの軌道は効率を高めると同時に、各方面が規制と金融安定性を再評価するよう促しています。
結論:パッチから巨大な存在へ、米ドル覇権のデジタル再編
安定通貨の成長は、最初は取引所が「安定した価格単位」を欠いていたためであり、次は市場が「ブロックチェーン上の米ドル」を集団的に選択したからです。2014年には銀行チャネルの中断に対する一時的な措置に過ぎず、2026年には年取引額33兆ドル、保有債務規模は主権国家に匹敵する金融インフラとなっています。これは米ドルシステムからの逸脱ではなく、効率とアクセス可能性が徐々に既存のシステムに組み込まれているのです。
米ドルをブロックチェーンに移行することで、米国は既存の決済ネットワーク、石油価格の設定、軍事的威圧の他に新たな層を追加したことになります:信用の浸透(個人投資家が安定通貨を通じて間接的に国債を保有し、米ドルが高インフレ地域で事実上の基軸通貨となること)、軌道の変換(SWIFTの外で、米国法に基づいて監視されるプライベート機関が運営する高速決済ネットワークが形成されること)、プログラミング権力(米ドルの流れがコードやスマートコントラクトに書き込まれ、規制とマネーロンダリング対策がより詳細に行えること)。安定通貨のこの歴史は、米ドルが「銀行口座の数字」から「協定のコード」へと進化することを意味します——信用の基盤は変わらず、媒体が変わることでより広がりやすく、単一の主権によって完全に切断されることが難しくなります。
したがって、安定通貨を理解するには、単なる資産の追加として見るべきではありません。これは米ドル覇権のアップグレード版です:支配者は変わらず、ただ新たな軌道が追加されたに過ぎません。デジタル化が始まることで、コードと法律、アルゴリズムと準備、主権と市場がますます密接に絡み合い、世界の金融秩序はよりフラットで効率的、そしてより複雑になります。