
ところでこう言いますよね――「クリプト界は高利に貪欲で、元本は煙灰に変わる。債券市場は図が安定して見えても、100年も腰を折られる。世界の“鎌”は一つの家族で、分かっていない人だけを刈り取る。」
家族のみなさん、みなさんおはよう、昼も夜もこんにちは。私は薬剤師です。 「年利率%がいくら」と聞くと、多くの人が頭の中で勝手にこう変換してしまいます――「寝ているだけで稼げる」。でも市場の最も残酷な本当の話は――利息は永遠に元本を救えない、ということです。コイン価格が一度下落し始めると、利息は高々“痛み止め”にすぎず、“蘇生用の鎧”では絶対にありません。ゼロになる筋書きなんて、LUNA/USTで見たことがあり、あらゆる高利回り案件で見てきました。今日は、暗号資産の高利回りステーキングと、ウォール街の100年物長期国債を並べて話します。そうすると分かるはずです。これは、まったく同じ“罠”の仕組みなんだと。
第1幕:ウォール街の“100年の悲劇”——下落率70%の国債
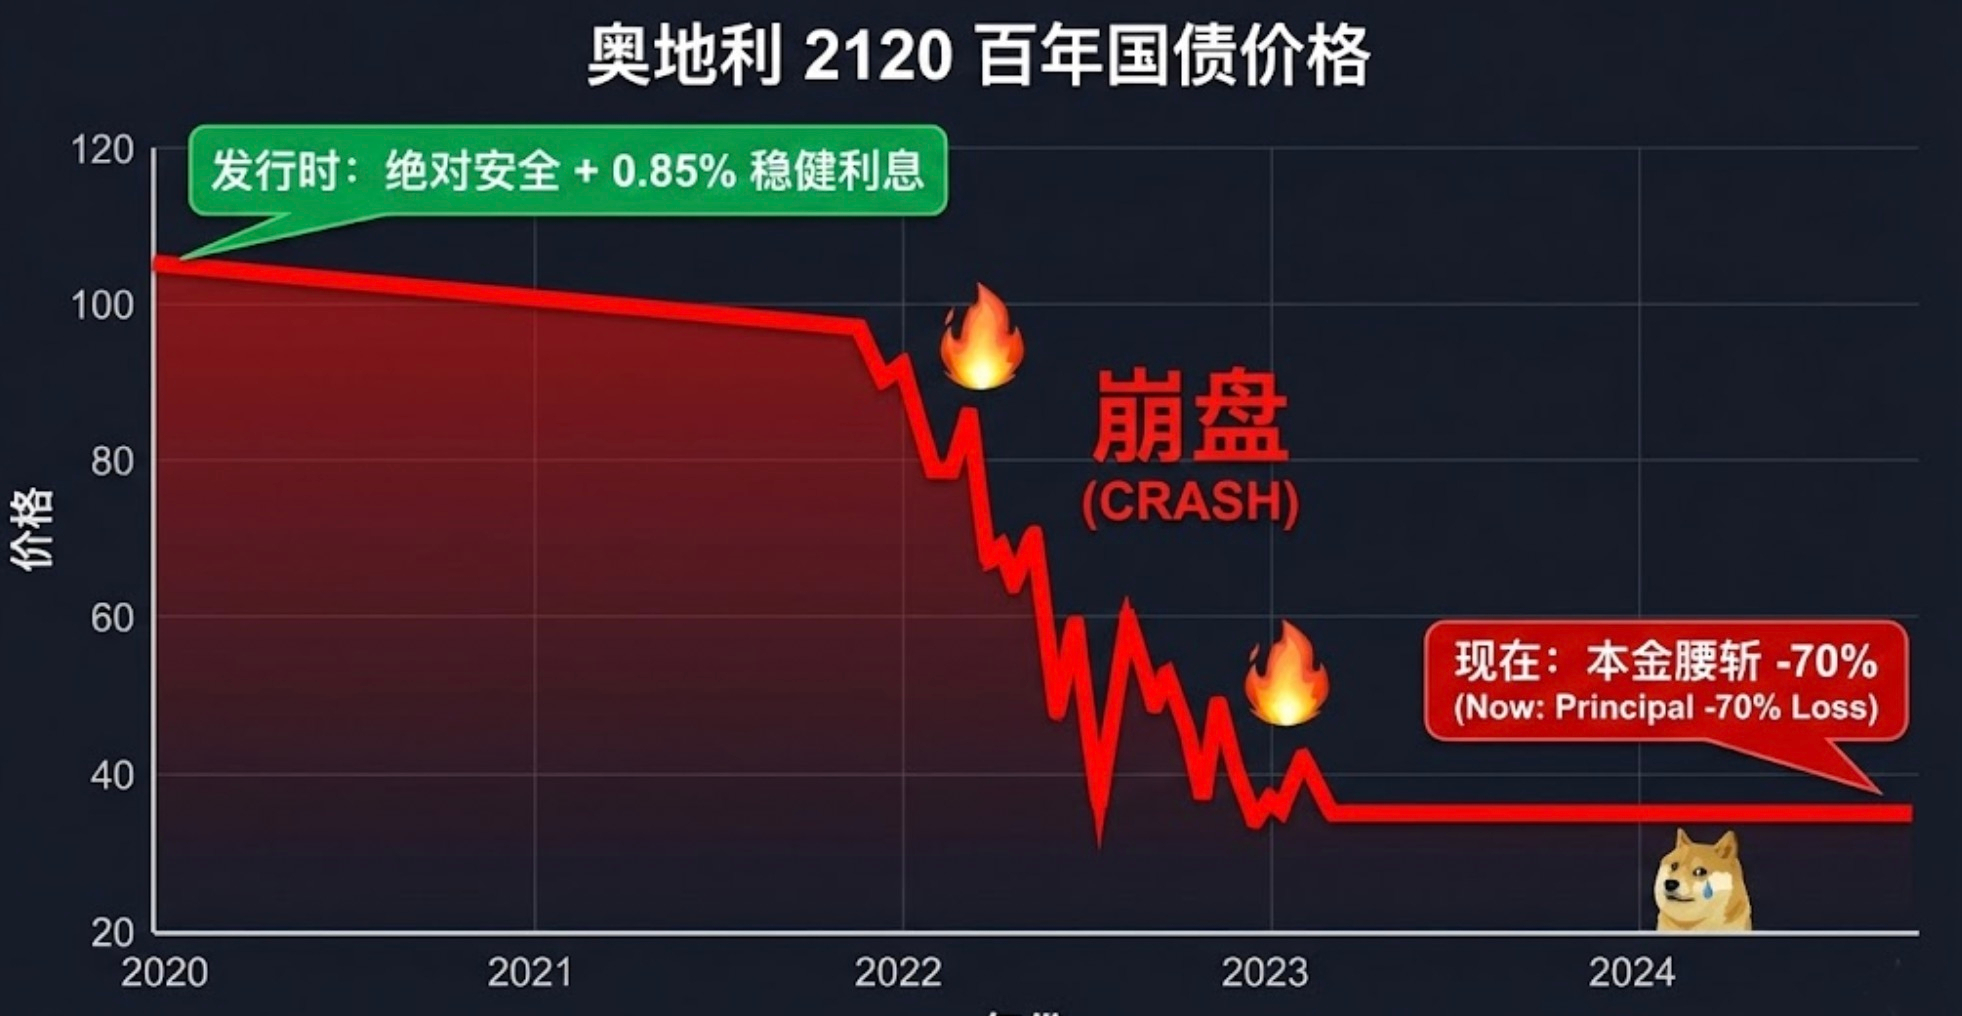
まず大きなニュースを見よう。最近ウォール街では、グーグルとオーストリアの「百年債券」についてみんなが議論している。 オーストリア政府は2020年(低金利時代)に、100年後に満期を迎える国債を発行した。
• 当時のセールスポイント: 国家の信用が保証で、絶対に安全。利息は0.85%。
• 今の結末: たった4年が過ぎただけで、これが「紙くず」になった。 今の取引価格は額面の30%程度にまで下がっている。
• 何が起きた? あなたが100元を投じた。あの数十銭の利息を稼ぐために、本来はまず元本が70元分減った。
これが“デュレーション殺し”: 期限が長いほどレバレッジが大きくなる。金利が少し上がるだけで、価格は雪崩のように崩れる。固定の小さな利息を持ちつつ、背負わされているのは株式、いや土狗レベルの変動リスクだ。
第2幕:コイン市場実戦—— UXLINK と Dusk の血と涙の物語
この台本、見覚えあるだろ? これこそが、我々がコイン市場で“やり尽くしてきた”やつだ。 まず概念を正そう。ステーキングは銀行預金ではない。本質は方向性のあるポジションだ。 エントリーの位置が違えば、年化利回りがどれだけ高くても、高値で立ち尽くすだけの勤務(飯の支給)に過ぎない。
事例1:UXLINKの高利息トラップ UXLINKのような高年化利回りの場面が最も典型だ。 当時多くの人が高値で突っ込んで、「365% APY」に血が上って熱狂した。 で、結果は? 価格が一度下がったら帳尓を計算してみる: 利息は確かに毎日発生している。けれど元本の下落速度は、利息を出す速度の10倍も速い。 最後に分かるのはこうだ。 小さな利息で、今まさに落下していく大きな鎌をヘッジするのは勝ち目がない。 ヤギを刈っているつもりでも、実は元本でプロジェクト側の排出(放出)の支払いを肩代わりしているだけだ。
事例2:Duskの運用戦略 同じコインでも、稼ぐ人と損する人がいる。違いは戦略だ。 本当にできる人は、感情が最も熱い位置で「長期ステーキング」を賭けない。 例えばDuskでは、私は0.22付近で先に売った。 この時点ではリスクとリターンの比が極めて悪いからだ。 上に行ける余地が不確実で、下に叩き落されると一気に急落する。 0.08〜0.1のように受け入れ可能な範囲まで戻ってきたら、再度つなぎ直してステーキングする。 :まずコストを引き下げ、ステーキングで時間的価値を搾り取る。さもないと高値で立ち尽くすだけで、年率で給料を払うように慰めてくれるだけだ。
薬師の心得: ステーキングはリスク管理のラインが下がることではない。必ず事前にルールを書いておけ:「ブレイクで撤退」「ファンダメンタルが悪化したら撤退」「排出(放出)が異常なら撤退」。もしロックしていて撤退できないなら、先物でショートしてヘッジする。 そうしないと相場が悪化したとき、あなたは最も危険な自己麻酔に陥る:「大丈夫、年率があるから」。目が覚める頃には、たいてい「年率を取り切った結果、元本が半分にまで割れる」。
第3幕:家庭防衛戦——家の年寄りに長期債を買わないよう説得
最後に、この論理を現実へ持ち帰ろう。 先日、国内で発行された30年・50年の特別国債が、多くのおじいちゃん・おばあちゃんに大人気で奪い合いになった。 高齢者たちは「国債=預金」だと思っている。 必ず家族に伝えてくれ、特にお年寄りに。絶対にこのような超長期の国債は買わないで!
1. それは預金ではない: 預金はいつでも引き出せるが、長期債を現金化するには市場で売る必要がある。
2. 大暴落する: 今国内の金利は低いが、将来金利がアメリカのように上がってきたら、この30年物国債の価格はオーストリアの債券と同じように暴落する。
◦ 想像してみて: お年寄りが急いでお金を必要として病院に行く。銀行で売ろうとして、元本100元が70元しか残っていないと分かったらどうする? お年寄りの体は持ちこたえられるのか?
3. インフレは見えない殺し屋: 西側の政治家たちは、借金を返すために、インフレを容認して債務を目減りさせることが多い。あなたは30年の“死んだ”利息を固定して、30年後にはそのお金の価値などとっくにありません。
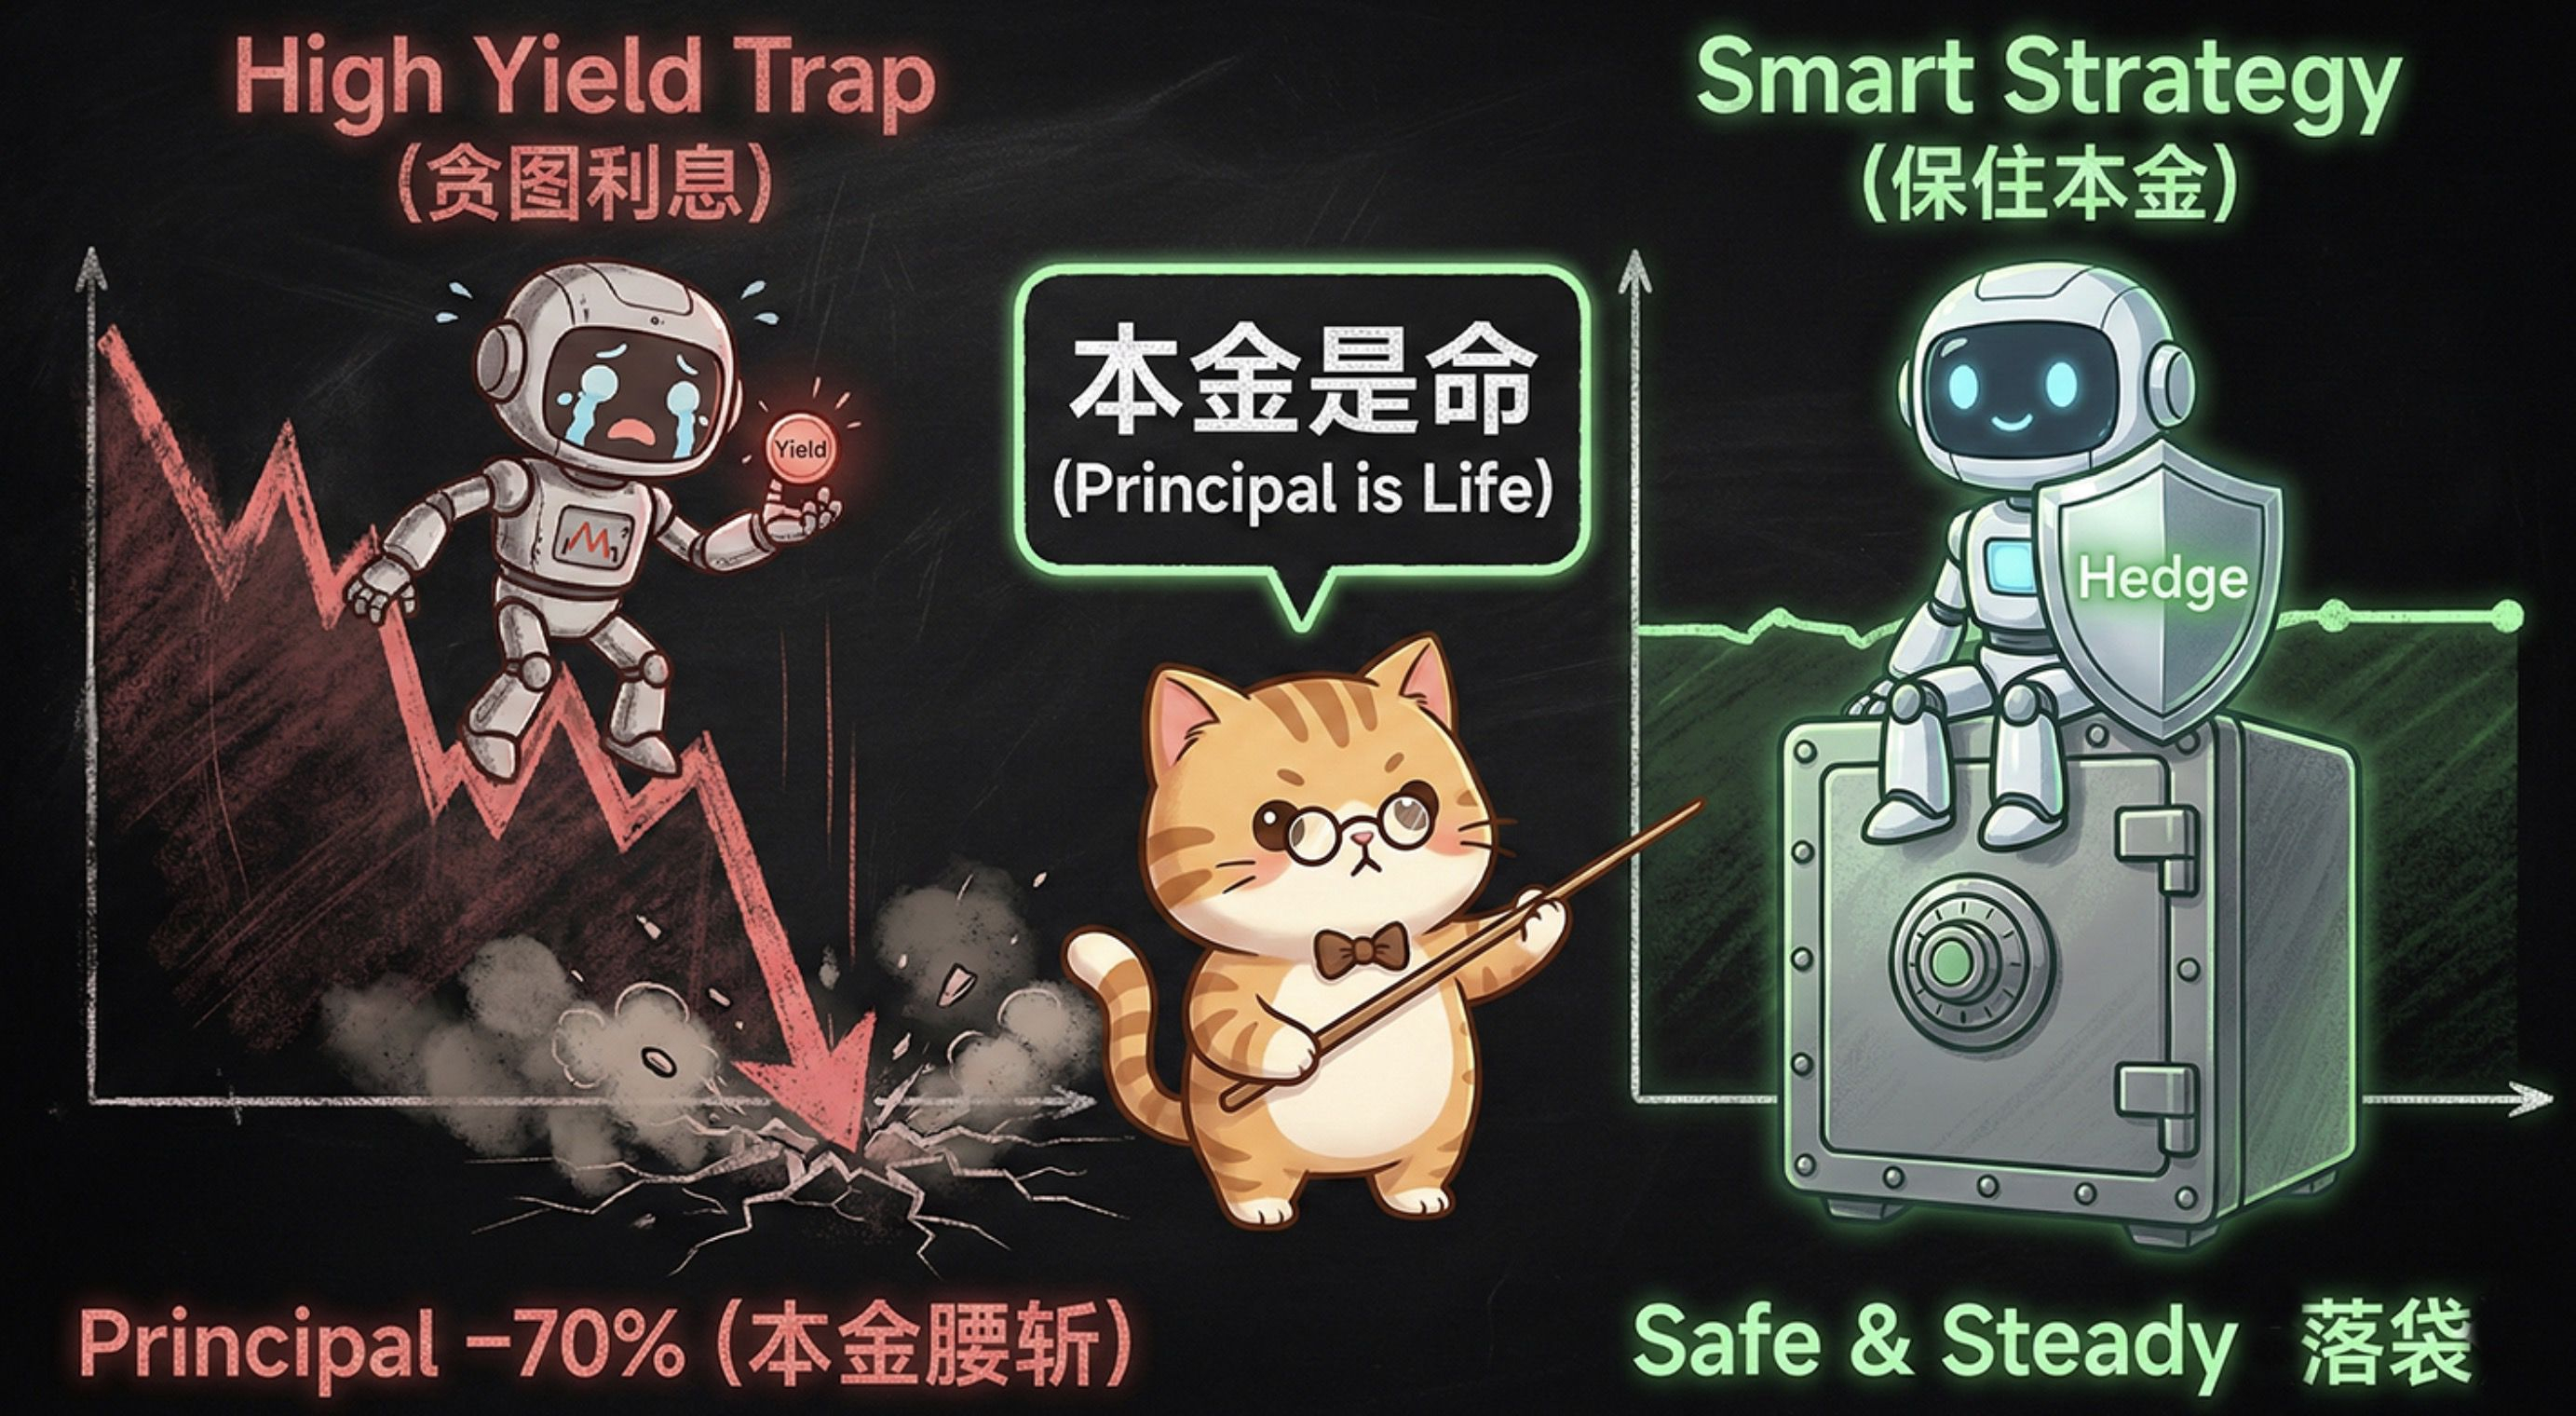
「戦略なしで高利息のステーキングに触るな。ヘッジなしで百年物の長期債を買うな。」
• コイン市場: 利息は護身符ではない。あなたを救えるのは次の3つだけ: ポイント(エントリー位置)、ルール、ヘッジ。
• 家庭: 両親に言っておいて。国債は短期のものだけ買う(3年/5年)。何十年もあるものは保険会社の帳簿のためで、一般の人の老後のためではない。