


原文著者:Alex Liu、Foresight News
転載:Oliver、火星财经
「ステーブルコイン」はEthenaの外衣に過ぎません。今、外衣を脱ぎ捨てましょう:
あなたは資金を取引会社に送金しました。この会社にはこのようなヘッジファンドがあります:リスク中立(資産価格の変動によって損失を被ることはありません)、提供される年率の収益は最大10%で、資金容量も大きいです。このファンド製品の発行時の純資産価値は1ドルで、純資産価値が更新されると収益が蓄積されます。あなたはいつでも購入できますが、公式チャネルで売却するには7日間待つ必要があります。
この取引会社の名前はEthenaです。あなたが1ドルの資金を預け入れるたびに、1つのUSDeが預金証明書として発行されます。ファンド製品はsUSDeと呼ばれ、現在46億以上が発行されており、各sUSDeの純資産価値は1.19ドルです。
すべての顧客のUSDeとsUSDeをチェーン上のウォレットに送信し、ブロックチェーンに登録することで、取引会社は「チェーン上のプロトコル」に変身しました。USDeは合成ドルステーブルコインになりました。
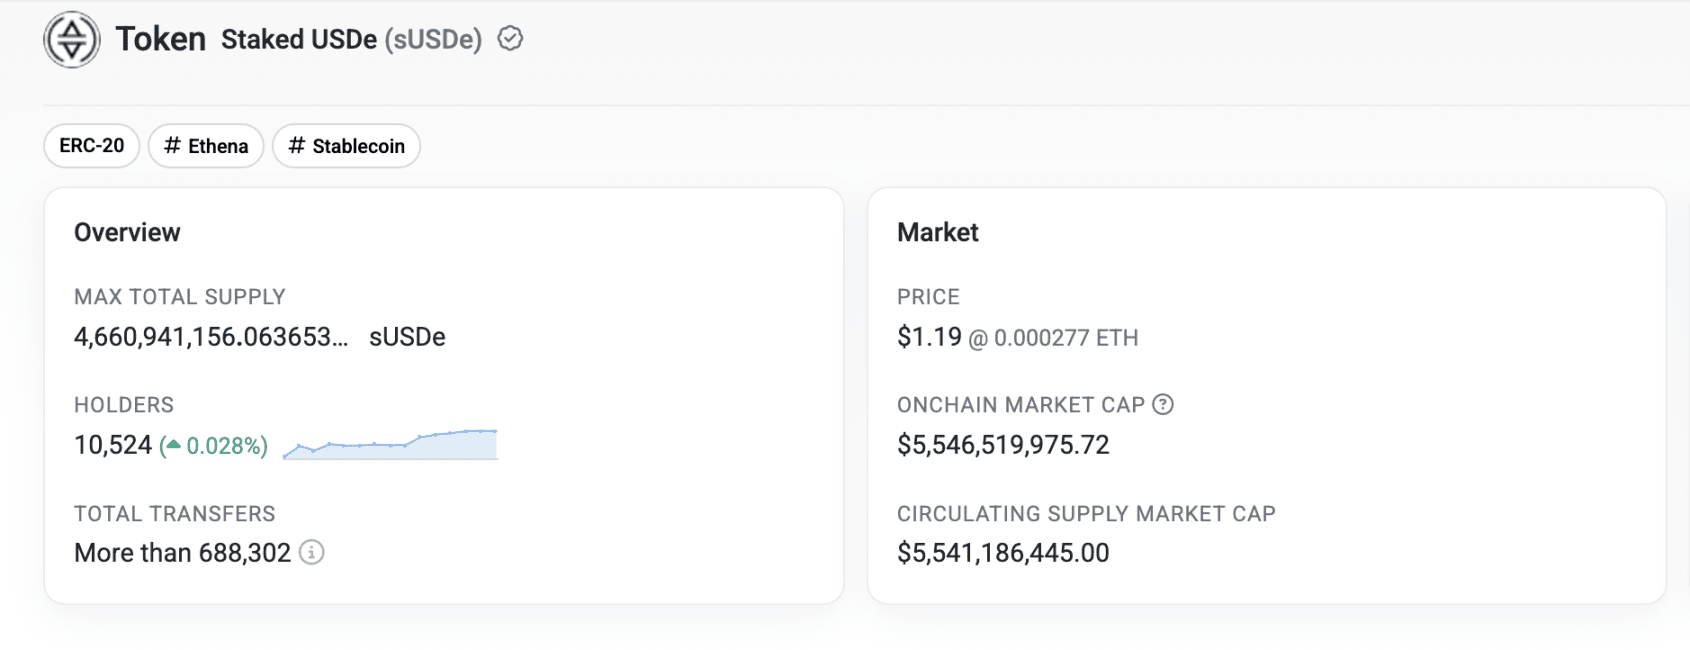
イーサリアムメインネット上のsUSDeトークン
現在、「ステーブルコイン」の物語が熱を帯びている中で、これらの安定コインを外見に持つが実際にはリスクの高い取引戦略を運営している会社が増えており、その製品はしばしば「デリバティブで担保されたステーブルコイン」(Stablecoins backed by derivatives)と呼ばれます。
しかし実際には、短期国債に基づくステーブルコインと比較して、これらのステーブルコインのリスクは比較にならず、果たして本当に「安定」しているのかには大きな疑問がつきます。たとえば、Ethenaの取引戦略(後述)は、永続的契約取引所に資金を展開する必要があります。以前、中央集権取引所のBybitは10億ドル以上のETH資金が盗まれたことがあり、EthenaはBybitに大量の資金を持っています。取引所に資金の欠陥が発生し、出金を停止すれば、USDeの背後にある担保も実際には資産を維持できなくなるのです。
米国債は最も安全な投資と見なされており、市場はほぼ「ゼロリスク」と仮定しています。
では、なぜEthenaはこれほどのリスクを冒して、取引戦略をブロックチェーンでパッケージ化してステーブルコインにするのか、その操作にはどのような利点があるのか?
まず「暗号圏の高評価」ということです。もし取引会社の視点からEthenaを見れば、その評価は「高すぎる」となります。
高すぎる評価?
Ethenaはあらゆる面で「ヘッジファンド」のモデルに合致しており、その収益モデルも同様です。
収益モデル
Ethenaの主な収益源は「資金費用アービトラージ」です。たとえば、Ethenaは一部のユーザーが預け入れたステーブルコインをETHに購入してステーキングし、取引所で同額のショートポジションを開きます。現物と契約の損益が相互に相殺され、デルタニュートラル(リスク中立、利益は資産価格の変動に依存しない)を実現します。
これにより、現物ETHポジションは年率約3%のステーキング収益を得ることができ、ニュートラルまたは上昇傾向の感情の中でショートの契約ポジションは継続的にロング側が支払う資金費用を得ることになります。遊休のステーブルコインはSkyのようなプロトコルに展開されて収益を得られます。多重な収益重ね合わせにより、2024年には18%の年率収益がもたらされるでしょう。7月18日時点で、Ethenaの2025年の収益率は7.1%です。
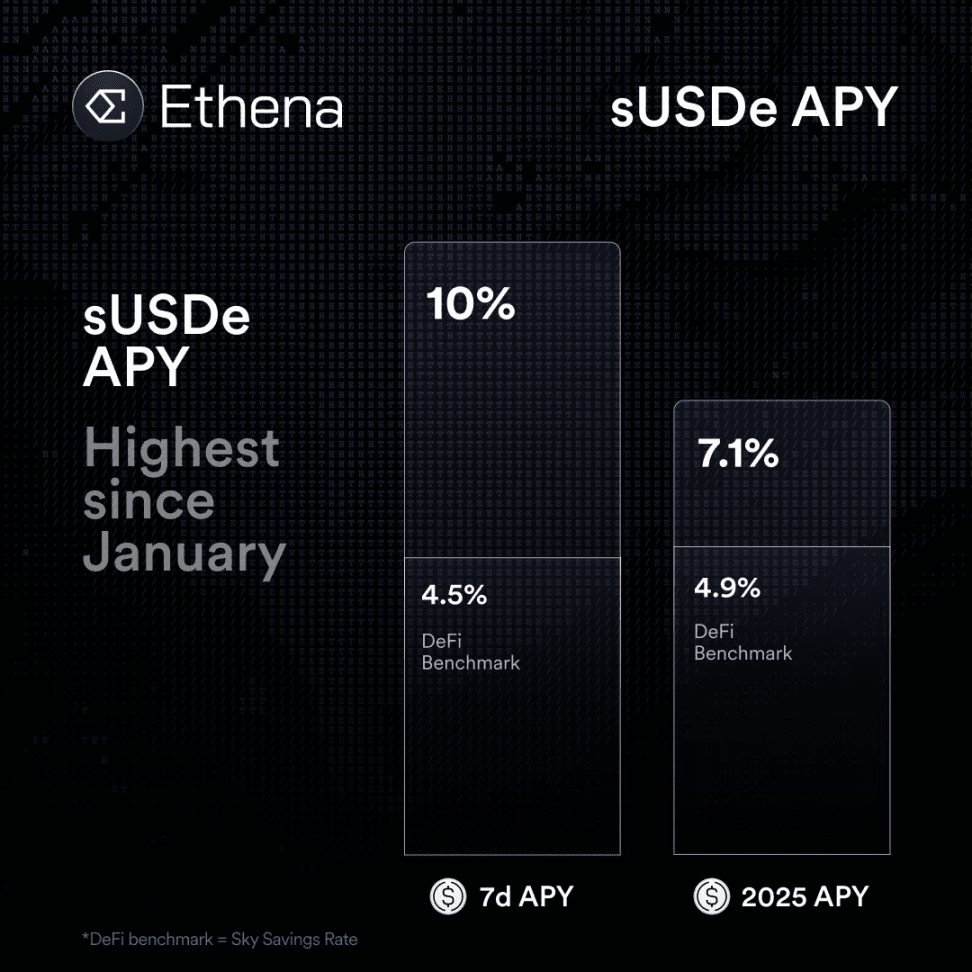
Ethenaは、戦略収益の20%をプロトコル手数料として、残りの80%をsUSDeの利益として、つまり20%のパフォーマンスフィーを徴収しています。これはプライベートヘッジファンドでは非常に一般的です。このモデルで評価すると、Ethenaはいくらになるのでしょうか?
伝統的な評価モデル
プライベートヘッジファンド会社(未上場、Citadel、Two Sigmaなど)の評価モデルは通常、純収入の5–15倍を基準としており、倍数の高低は資金の安定性や戦略の再現性に依存します。実際の評価プロセスでは、投資家は主にいくつかの核心要素に注目します。
まず、容量、つまりファンドが資産管理規模(AUM)を拡大する余地があるかどうか。次に、安定性、つまり安定した年率のリターンを持続できるかどうか。さらに、投資家の粘着性、資金のロック期間と長期留保率を含みます。Ethenaの年率リターンは市場環境の影響を受け、現在は安定していません。
具体的な分割では、管理費関連収益(Fee-related Earnings, FRE)は通常安定しており、予測可能であるため、10–15倍の高評価倍率を提供できます。一方、業績分配(Performance Fees)は変動が大きいため、一般的に2–5倍の低倍率しか与えられません。最終的な評価は通常、混合モデルを用いて計算されます。たとえば、「FRE × 10 + Performance Fees × 3」の方法です。Ethenaの現在の収益モデルには業績分配のみがあり、管理費の収入はありません。
さらに、ファンドが急速に拡大している段階にある場合、たとえばAUMが毎年倍増する場合、評価に成長プレミアム(Growth Premium)が加算され、全体の評価レベルがさらに引き上げられることになります。Ethenaは最近TVLが急増し、それがプラス要素となっています。しかし、その基盤戦略には資金の容量制限があり(暗号資産の時価総額と対応する永続契約の資金容量に制限されます)、そのヘッジ戦略の成長性には過度な楽観を抱くべきではありません。
Ethenaの現在の総ロック価値(TVL)は130億ドルで、AUMは130億ドルに相当します。業界内での買収や投資の際、ファンドマネジメント会社の評価は通常AUMの2%–6%で計算されます。しかし、たとえ10%で計算しても、評価は130億ドルのみに過ぎませんが、Ethenaは取引会社であり、資産管理会社ではないため、この指標は適用されません。
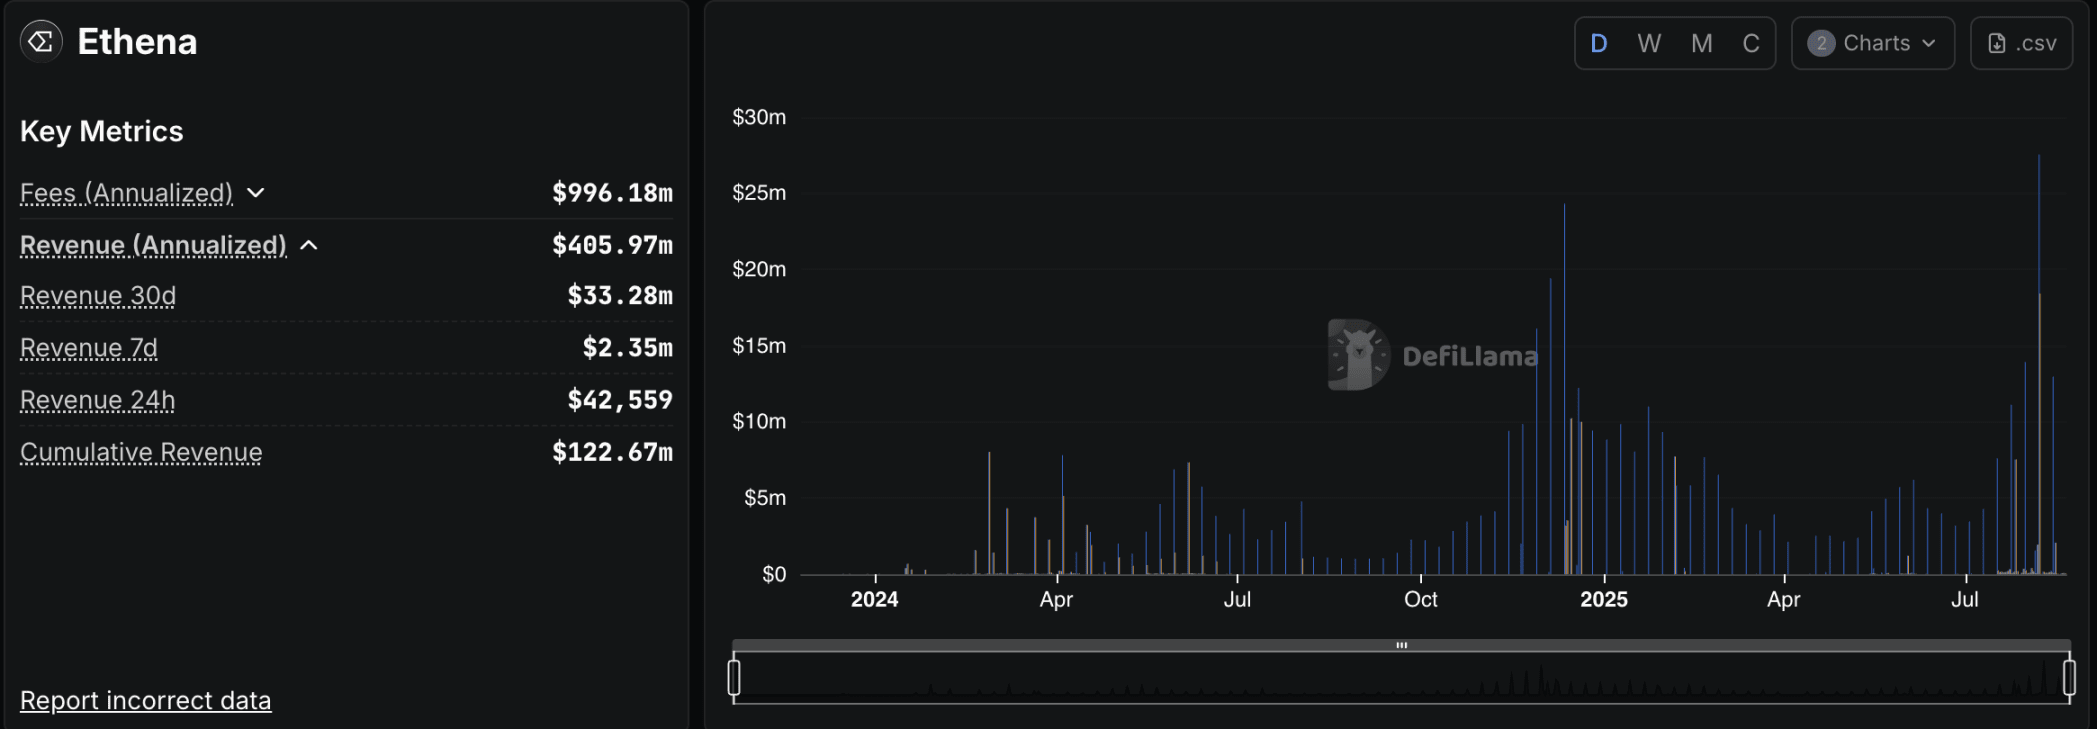
Ethenaの年化収入は約4億ドルです。データ:DeFiLlama
過去30日の収益を基に推計すると、Ethenaの年化収益は4億ドルであり、高めの15倍で計算すると、評価は60億ドルとなります。ここで使用されているデータは保守的ではなく、Ethenaは現在の年化収益と成長曲線を維持できるとは限りません。
現在、EthenaトークンENAの完全流通時価総額は97億ドルで、上記の計算よりも60%のプレミアムがあります。さらに、高すぎる評価とされるのは、トークンが現在実質的な「パワー」を持っていないからです。
トークンの価値捕獲
Ethenaは現在「Fee Switch、費用スイッチ」を開いていないため、現在Ethenaプロトコルのすべての収益はENA保有者に関係ありません。
では、ENAは今どのように使われているのでしょうか?
ENAトークンをステーキングするとsENAトークンを得られます(ステーキング解除には7日間必要)。ステーキング自体からの年率に関する収益は無視できる程度ですが、sENAトークンはEthena自身のポイント報酬と多くのエコシステムプロジェクトのポイント報酬を得られます。これらのプロジェクトは、sENAトークンのステーキング者に対して一定の自身のトークンをコミットすることを約束しています。これにはEthereal(15%)、Derive(5%)、Echelon(5%)、Terminal(10%)、Strata(7.5%)が含まれ、後述のいくつかのプロジェクトが紹介されます。

sENAは自らEthenaポイントを得るだけでなく、USDeから得られるEthenaポイントにボーナスを提供し、基本的にポイントを中心に機能します。そして最終的に、ポイントはEthenaの次の季節のエアドロップ時にsENAトークンに交換されることになります。これは「自分で掘る」ということです。しかし、トークンの総量は限られており、エアドロップゲームは永遠に続けられず、基盤価値の欠如はENAが直面しなければならない問題です。
ただし、Ethenaは「料金スイッチ」を開けて、プロトコル収益をトークン保有者と共有することを考慮していないわけではありませんが、以下の条件を提示しました。
USDeの流通供給量は60億ドルを超えました。
累積プロトコル収入は2.5億ドルを超えました。
デリバティブ取引量ランキングの上位5つの中央集権取引所の中で、少なくとも4社がUSDeをCEXプラットフォームに統合しています。
準備金はUSDe供給量の1%またはそれ以上に増加します。
sUSDe APYと競合ベンチマーク(例えばAaveのUSDC)との収益率差を拡大します。
現時点で、上述の一部指標は実現されています。残る課題は、準備金基金の規模を増やし、相対的な年率利差を向上させ、sUSDeの他の収益製品に対する競争力を強化することです。
しかし、取引所がUSDeを統合する条件も隠された謎があり、現在デリバティブ取引量ランキングの上位5つの中央集権取引所には、OKXとBinanceがUSDeを統合していません。Binance自身がリリースしたBFUSDはEthenaと類似のヘッジ戦略を採用しており、直接競合製品に該当し、USDeの統合の可能性を減少させています。また、OKXはENAトークンの現物取引さえも開始していないため、Ethenaに対する態度は必ずしも友好的ではないかもしれません。
こう見ると、ENAの費用スイッチは一部の人々が予想するように「目の前にある」わけではありません。たとえ費用スイッチが開かれても、ENAのステーキング者にどれほどの収益をもたらすことができるのでしょうか?
sENAの潜在的な収益率
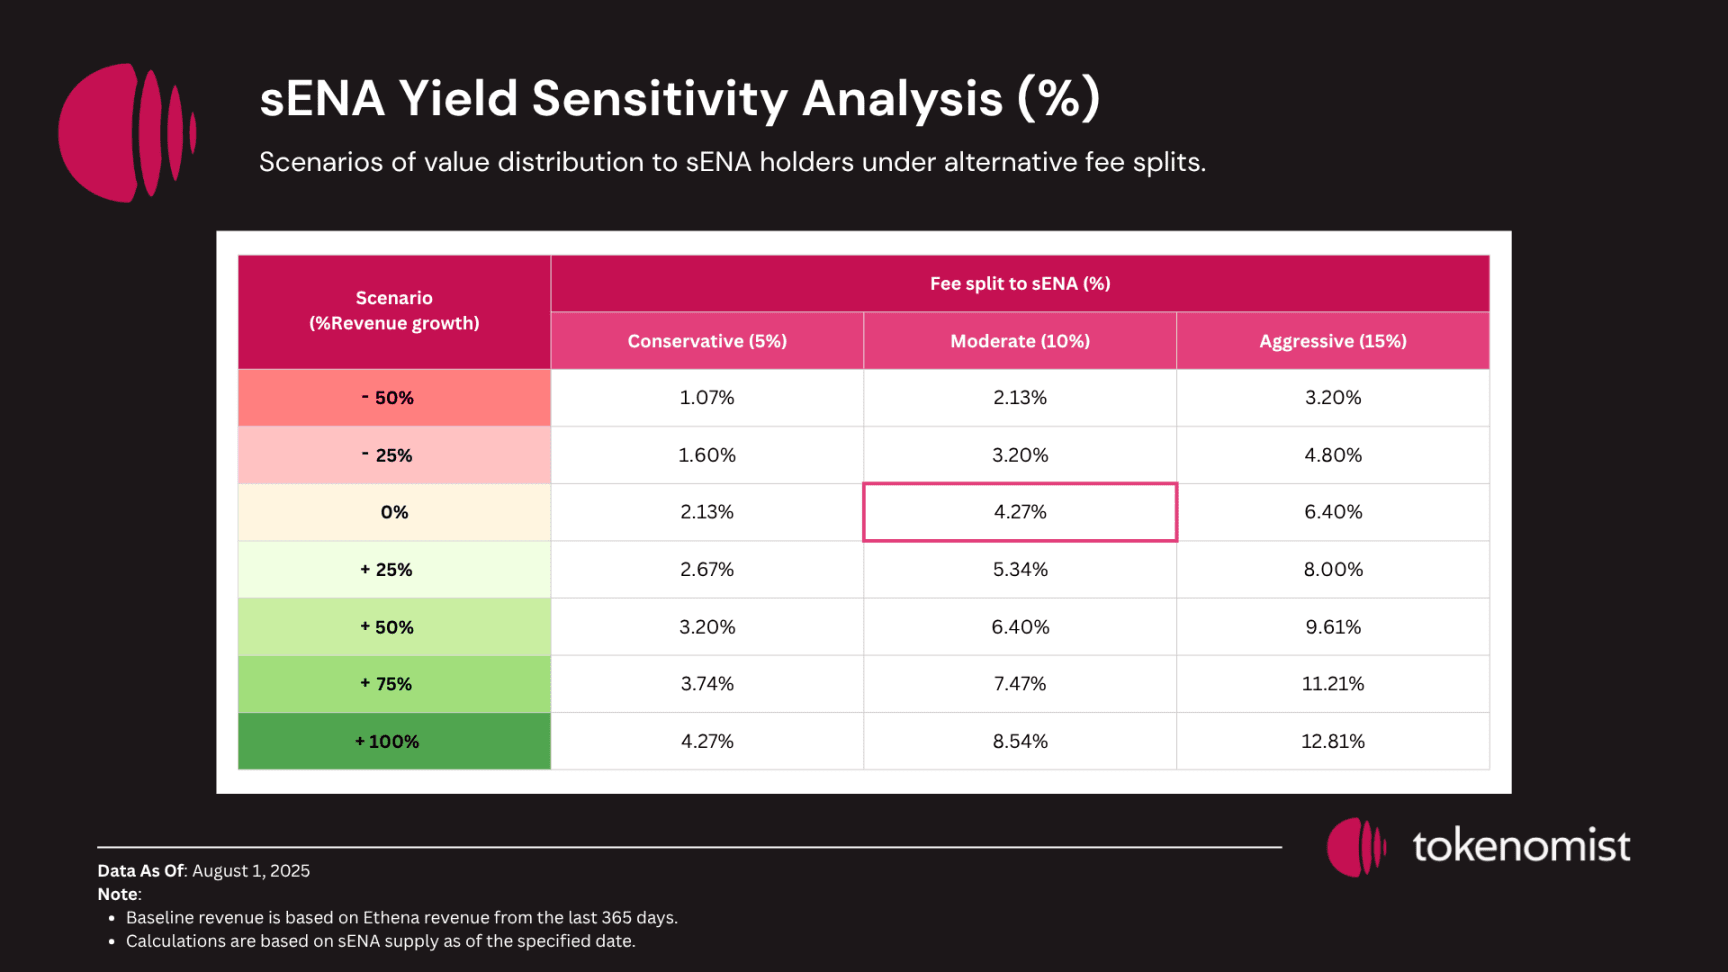
sENAの潜在的な収益率は、Ethenaの収益成長状況と実際の分配比率に影響されます。tokenomistの計算によれば、最悪のシナリオで1.07%、最適なシナリオで12.81%の収益率が見込まれます。
もし配当の観点から1.07% ~ 12.81%の収益率を見た場合、この数字は実際に満足のいくものです。なぜENAの評価が高すぎると言われるのでしょうか?それはこのような収益率が大量のENAトークンがまだロックされておらず、ステーキングされていないことに基づいているからです。
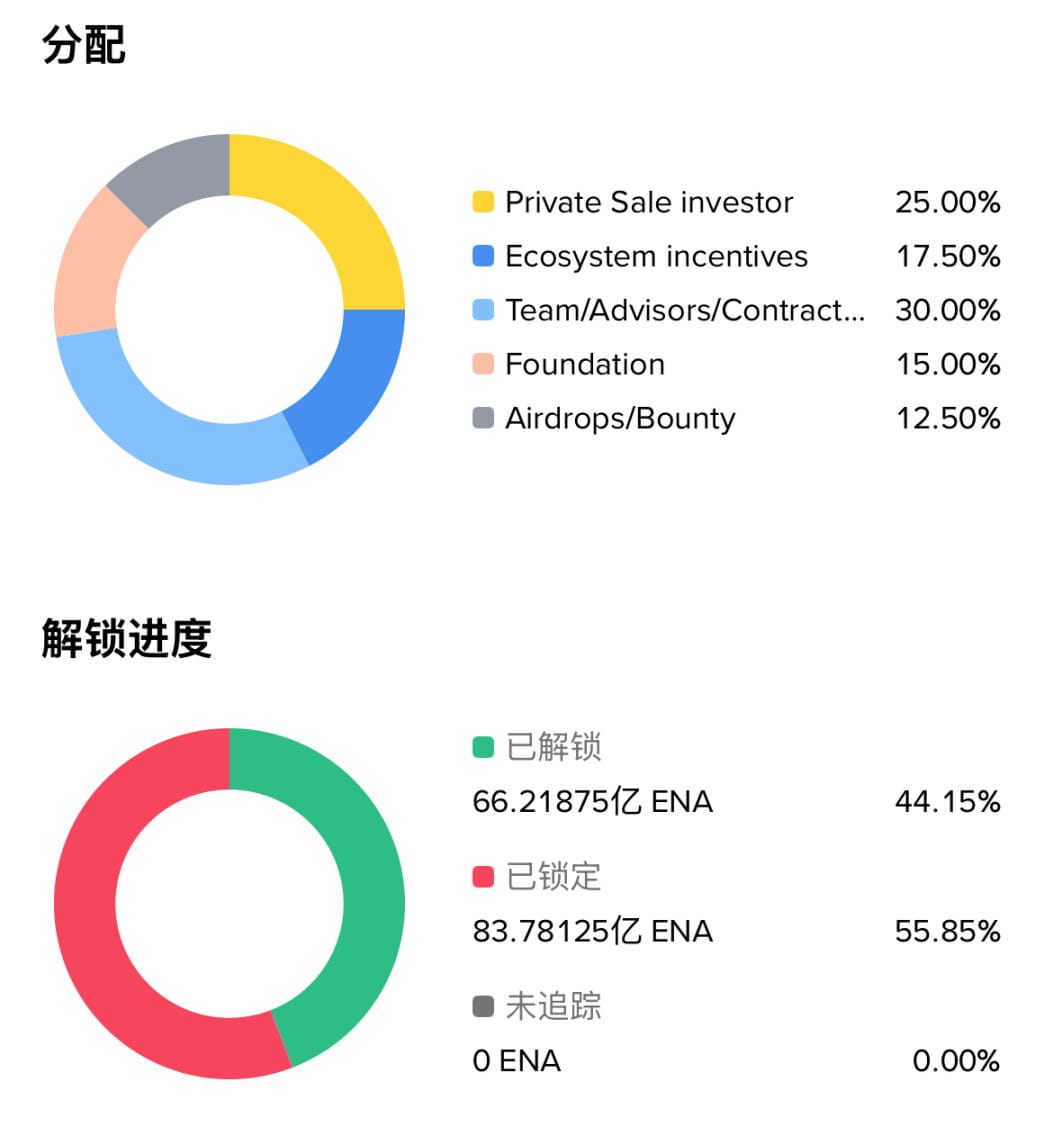
ENAトークンの総量は150億枚で、そのうち約66億枚がロック解除されていますが、sENAの現在の流通量はわずか9.1億枚です。潜在的な収益率が希薄化する以外にも、ここにはENAのもう一つの問題、すなわちロック解除による売却圧力が引き起こされています。
ロック解除リスク
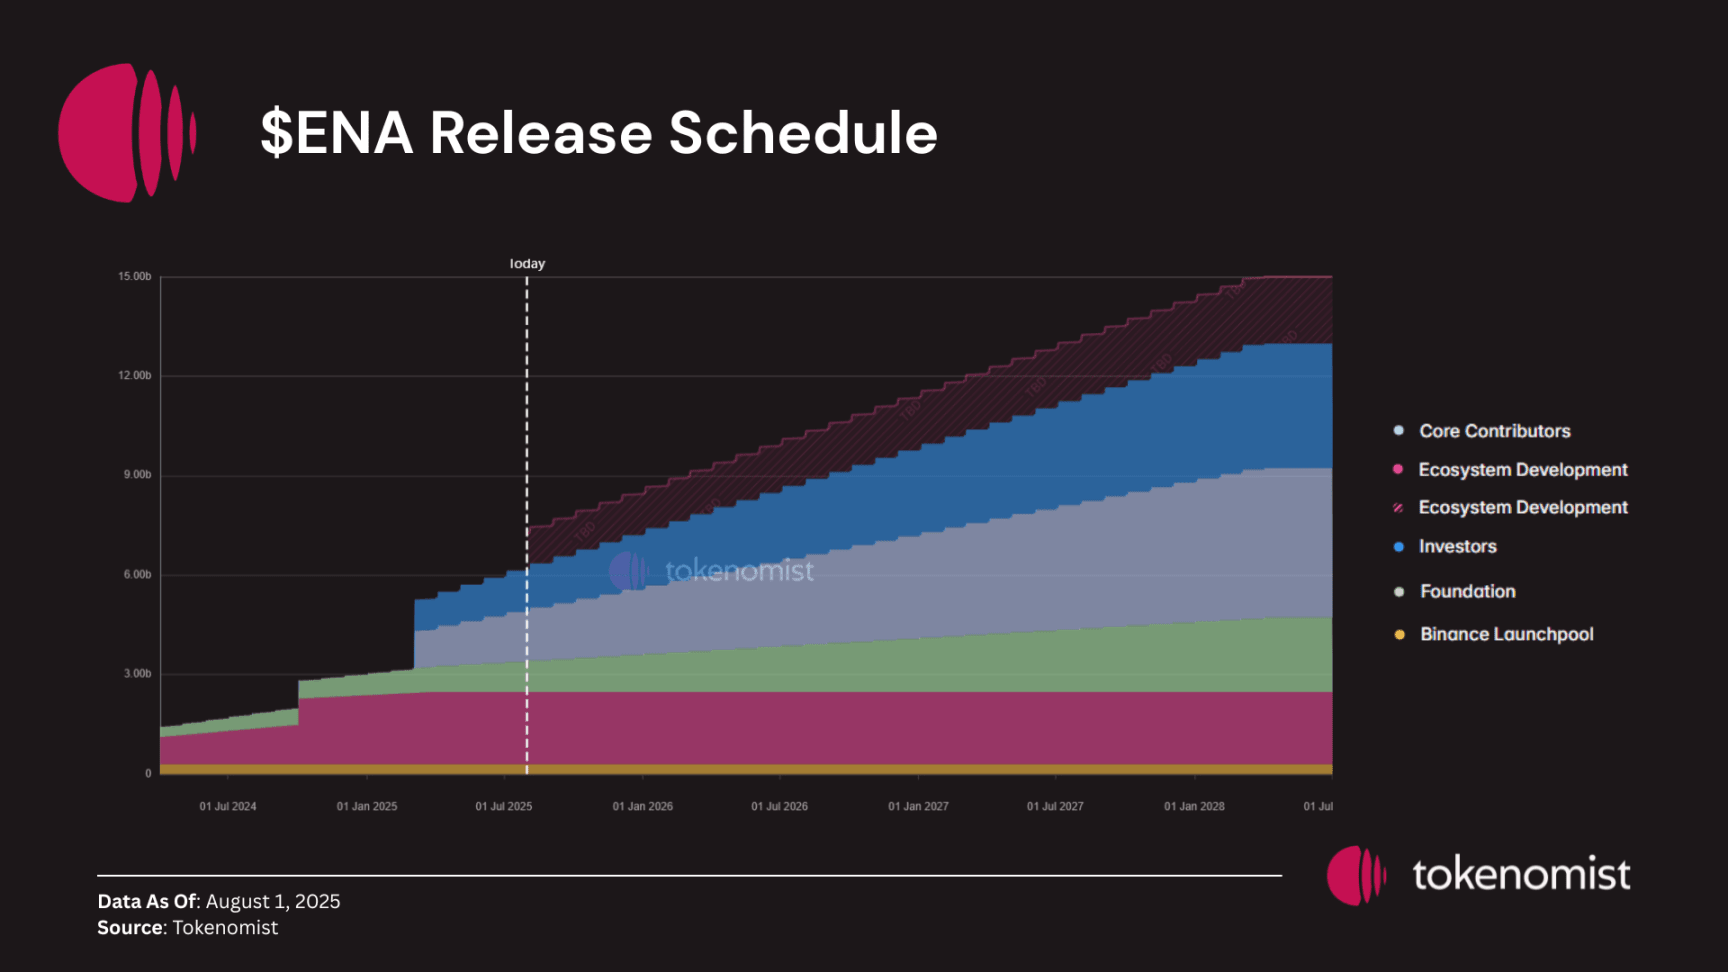
今後12ヶ月以内に、5億ドル以上のトークンがプライベート投資家にロック解除される予定であり、約6.5億ドルのトークンが創業チームと初期貢献者に配分される予定です。
同時に、Ethenaの巨大なエコシステムの発展分配は、依然として大部分が未確定です。現在、エアドロップ活動の第4シーズン(2025年3月に始まる)が進行中で、Ethenaは最初の3シーズンで22.5億枚のENAトークンを配布しました。各シーズンで7.5億枚です。第4シーズンの進行に伴い、総供給量の13.5%は将来のエコシステム発展に使用され、Ethenaは10億ドル以上の配分不確実性に直面しています。
ロック解除は流通トークンの潜在的な希薄化を意味します。新トークンのロック解除速度は収益発生速度よりも遥かに速く、価格に対する影響は、どんな費用スイッチや買い戻しメカニズムの影響をも圧倒する可能性があります。
しかし、EthenaのENA財庫会社がもたらす買い圧力は、供給量の衝撃を緩和するかもしれません。篇幅の理由から、これ以上は続けません。
では、Ethenaはブロックチェーンの概念を借りてトークンを発行し、評価プレミアムを得るヘッジファンドなのでしょうか?それは陽の下のバブルであり、未来に一触即発の状態になるのでしょうか?
いいえ。Ethenaが目指しているのは、実際には大規模なCeDeFiエコシステムの構築です。(CeDeFi、中央集権金融と分散型金融の融合。)
アプリケーションからエコシステムへ
sUSDeはユーザーに認知されているアプリケーションであり、PMF(製品市場適合度)を持っていますが、発展の上限があります。Ethenaはこの点に気づき、このコアアプリケーションを中心に、さらに大規模なエコシステムを構築し、より大きな物語を語ろうとしています。
Ethenaは「アプリケーションからエコシステム」への道を歩む唯一のプロジェクトではありません。類似の例として、Hyperliquidがあります。これは、最も成功した分散型永続契約取引アプリケーションHyperCoreを持った後、L1公链コンポーネントHyperEVMをリリースし、多くの優れたチームをエコシステムに引き込みました。
Ethenaの2025年のロードマップはConvergenceと呼ばれ、この言葉は交差、集結、融合、一致を意味します。その後、Convergeは彼らとSecruritizeが協力してリリースした公链の名前になりました。Ethenaの野心は非常に大きいです:CeDeFiを実現すること、すなわちCeFi(中央集権金融)とDeFi(分散型金融)の橋渡しを行い、万億ドル規模のTradFi(伝統金融)をブロックチェーン上に移行することです。
Convergeは、その配置の第一歩です。
Converge
Convergeは、Ethenaと資産トークン化プラットフォームSecuritizeが発表した、機関投資家向けに特別に設計されたブロックチェーンネットワークであり、プロジェクトのポジショニングは「伝統的金融とデジタルドルの決済層」であり、伝統的金融機関に対して厳格なコンプライアンス要求を満たしつつ、技術的性能を犠牲にしないインフラプラットフォームを提供することを目指しています。
Ethenaはそのエコシステム全体を新しいチェーンに移行し、プラットフォーム上でネイティブステーブルコインUSDe、BlackRockのBUIDLファンドがサポートするUSDtb、資産管理機関向けに特別に設計されたiUSDeを発行する計画です。また、SecuritizeはConvergeにおいてその完全なトークン化証券の発行と管理システムを展開し、株式、債券、不動産などの多様な資産カテゴリをカバーし、チェーン上での株式取引などの新しいアプリケーションシナリオを積極的に探求しています。
Convergeネットワークは、二つの並行運営モデルをサポートします。一方は完全に許可不要なDeFiアプリケーションの自由な発展を保証し、もう一方は伝統的金融機関向けにコンプライアンス製品を構築します。たとえば、Securitizeが発行するトークン化証券は、カスタマイズされた貨幣市場に参加するためのチェーン上の担保品として機能するだけでなく、その背後のコンプライアンス設計は機関投資家に信頼できるアクセスの入口を提供します。
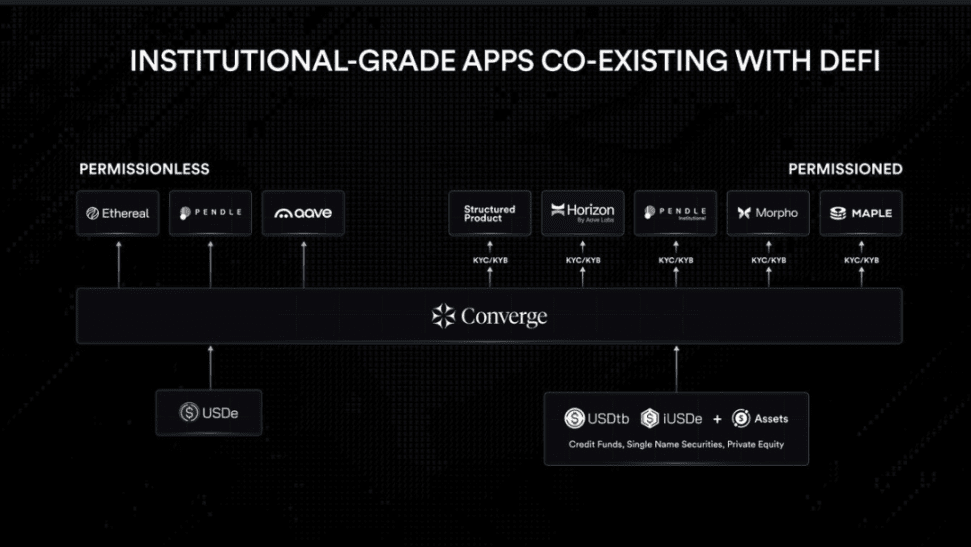
ConvergeはKYC/KYB検証、機関レベルのカストディサービス(Anchorage、Fireblocksなどの機関が提供)および許可検証ノードなどの厳格なコンプライアンス措置を導入しています。ネットワークの検証者はEthenaガバナンストークンENAをステーキングする必要があります(ENAにパワーを与え、単なるアプリケーションから公链トークンに転換します)。さらに、USDeとUSDtbはネットワークのネイティブガス代トークンとして機能します。
公链は単なる出発点であり、Ethenaは自らの分散型取引所、すなわちEtherealを構築する準備をしています。
Ethereal
Etherealは分散型取引所であり、USDeを中心資産として、現物取引所、永続契約取引所、借入および預金、RWA(現実世界資産)など一連の機能を構築し、「オールインワン」のスーパープロダクトとしてDeFiの断片的な体験を軽減します(上記の機能を実現するために複数のアプリを介する必要があります)。Etherealは、取引中にマージンを使用して収益を得ることを許可し、USDeをマージンとして開くことでUSDeの使用例を増やし、Ethenaの成長を助けます。
展開の面で、EtherealはConverge上でL3アプリケーションチェーンとして機能することを選択しました(ConvergeはArbitrumのL2スタックで構築され、Celestiaにデータの可用性を提供することを選択しましたが、それをL2として公に宣伝することはありませんでした)そしてこれは技術的な流行を追求する決定ではなく、製品自身がこの技術的ソリューションを必要としているため、最適なパフォーマンスとコンポーザビリティ、および取引所が必要とする専用のブロックスペースを提供します。
自ら構築したコンプライアンス公链上でエコシステムの独自取引所を用いてEthenaのヘッジ戦略を実行することで、取引場所による資金安全性のリスクをある程度軽減できます。Ethereal上でUSDeを使用することは、Ethenaが資金効率を向上させ、取引損失を減少させるのに役立ちます。
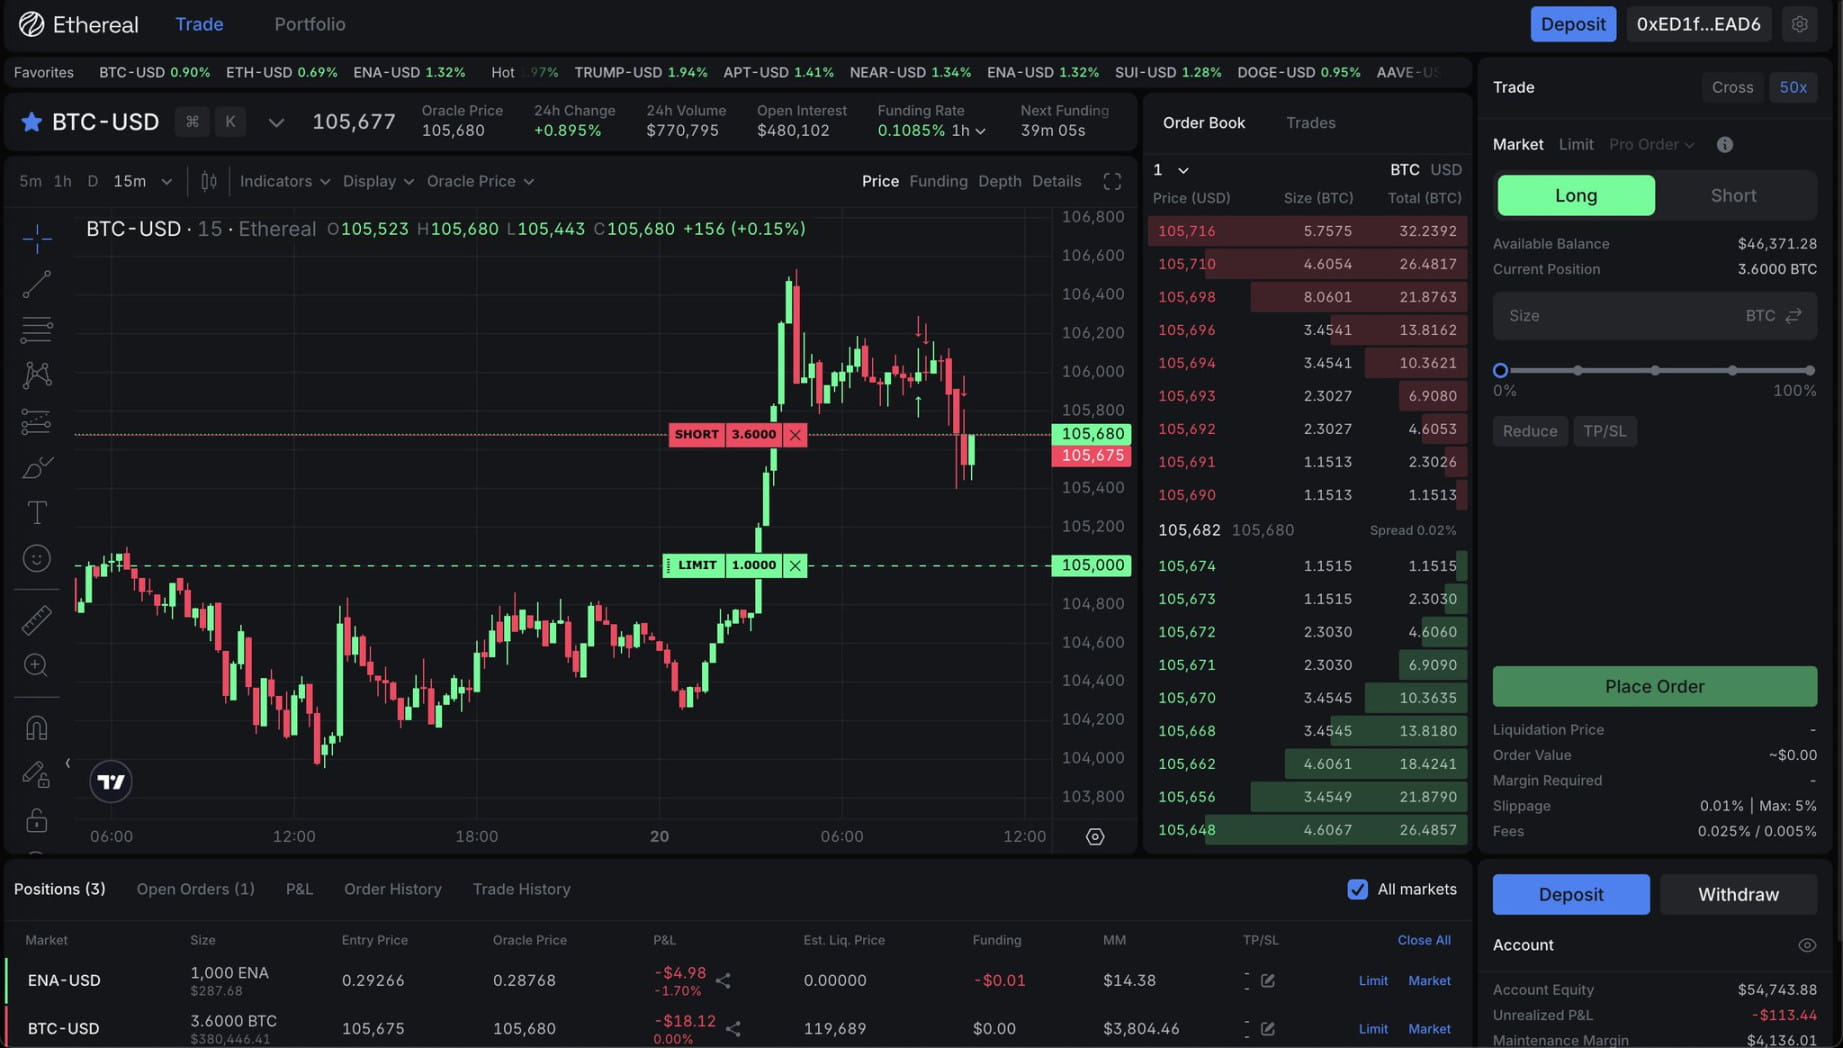
Etherealは現在テストネット段階にあり、以前に預け入れを開始しました。USDeを預け入れることで、Ethereal自身およびEthenaのエアドロップポイントを得ることができ、TVL(総ロック価値)は一時12.5億ドルに達しましたが、現在はPendleの池が期限を迎え、第0シーズンが終了し、ポイントのスナップショットを撮り、第1シーズンが開始されるなどの理由により3億ドルに戻っています。
ただし、EtherealはConverge上の唯一の取引所ではなく、別の競争者であるTerminalが別のトラックを狙っています。
Terminal
Etherealが「スーパーモバイルなDeFi総合プラットフォーム」に焦点を当てるのとは異なり、Terminal Financeは機関市場により関心を持っています。そのポジショニングは、Convergeエコシステムの流動性ハブであり、機関資産とデジタルドルの取引に特化しています。
Terminalが提起した問題は、現在sUSDeを代表とする「利回り付きステーブルコイン」が効率的な二次市場を欠いており、大口取引に流動性不足の問題が存在するということです。そのため、TerminalはsUSDeを中心とした現物DEXを構築し、ステーブルコインと機関資産との間の効率的な取引経路を提供することを目指しています。
製品の面では、Terminalは二つの部分に分かれます:
一つは完全にオープンな分散型取引プラットフォームであり、誰でも取引および流動性を提供できます。
二つは機関向けの許可型取引プラットフォームで、コンプライアンス要件とRWA(現実世界資産)のトークン化取引をサポートします。
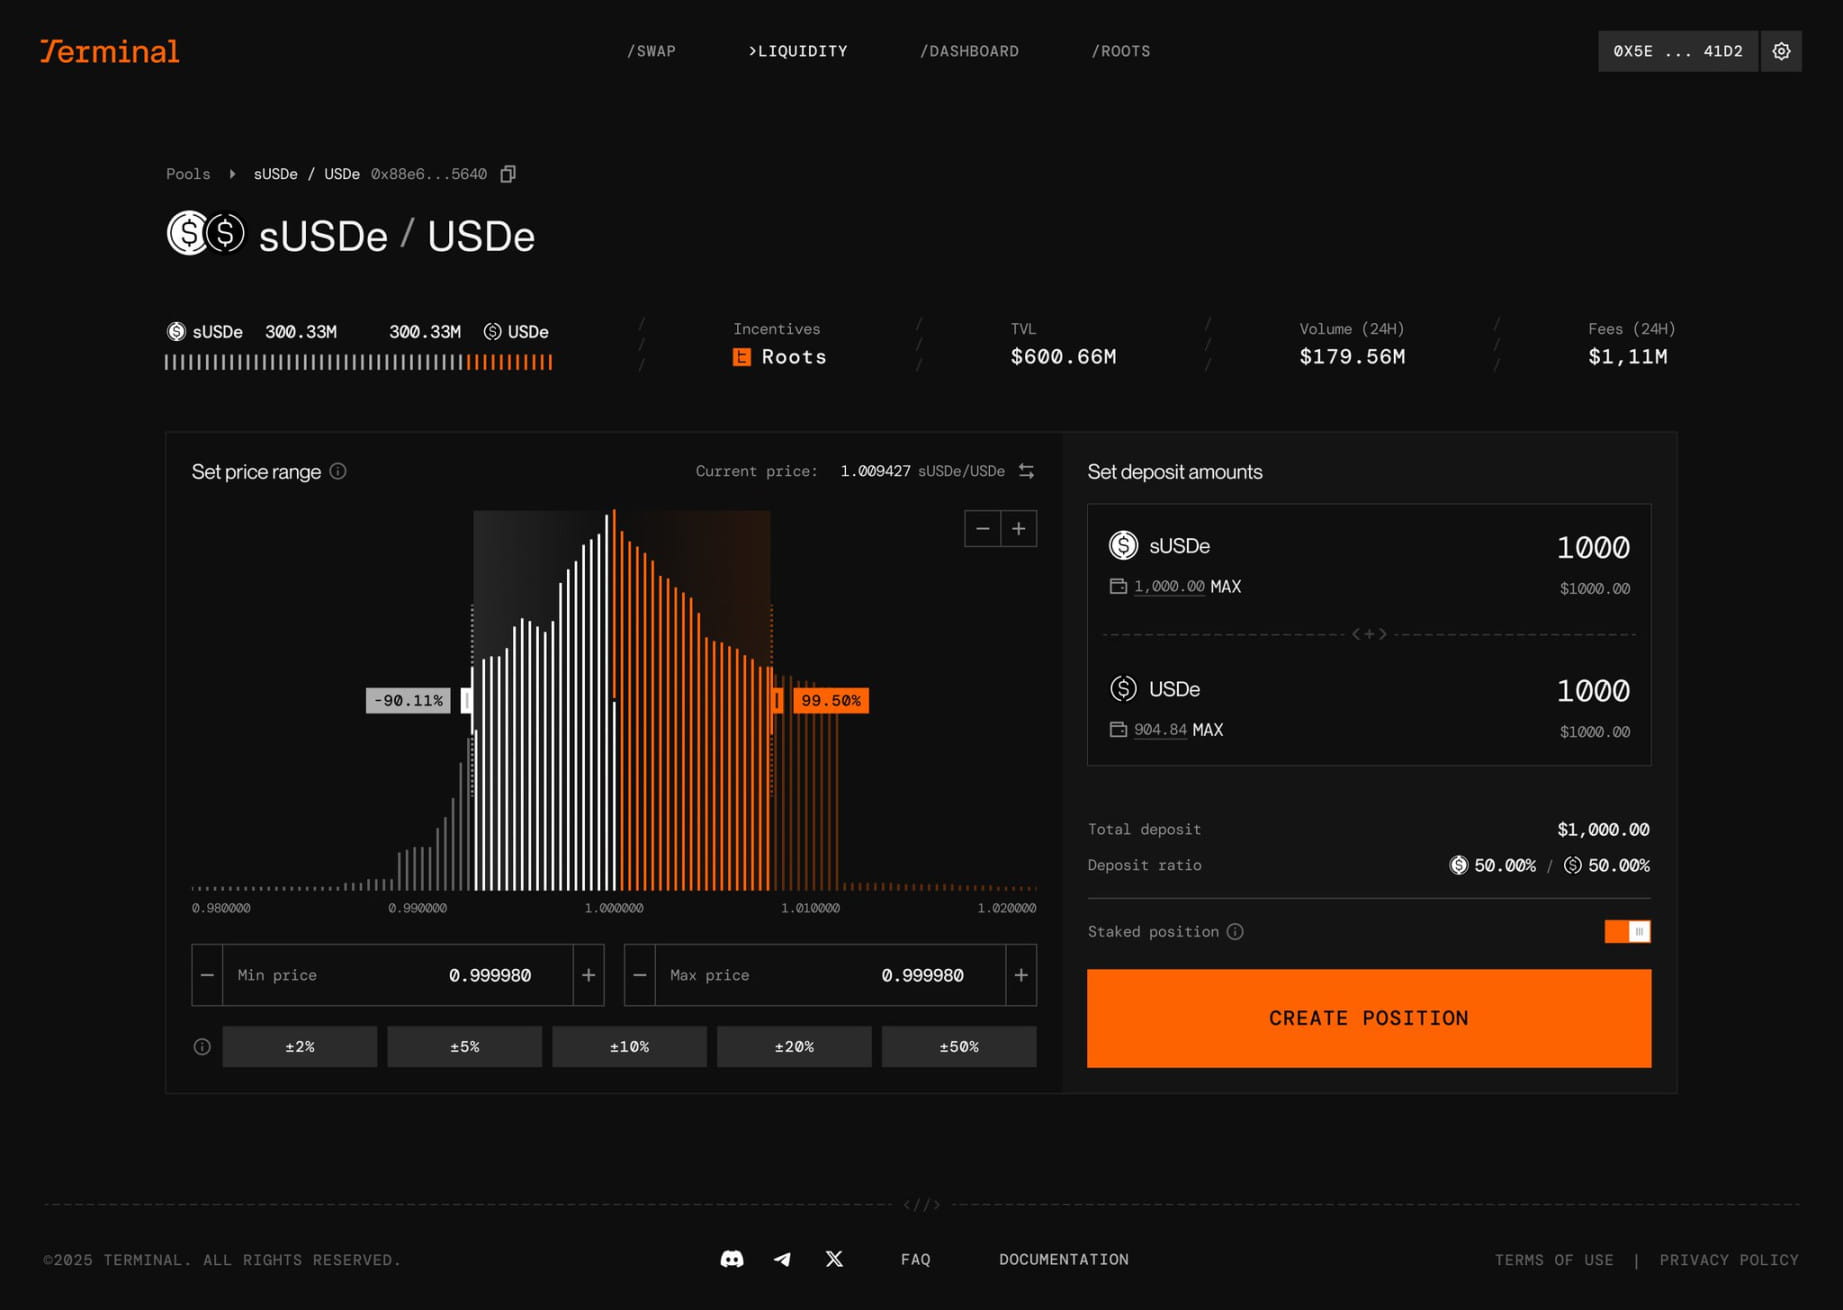
メカニズム設計の面で、Terminalは可赎回の「収益パッケージ資産」モデルを採用しています。sUSDeを例にとると、その収益は抽出(skimmed)され、ドルの安定性を維持しつつ、プロトコルの基盤通貨として信頼性のある流通を提供します。
Terminalの預け入れも進行中で、USDeを預け入れることで、Ethenaのエアドロップポイントを獲得でき、WETHを預け入れることで自身とether.fiのポイントを得られ、WBTCを預け入れることでTerminal自身のポイントを獲得できます。
Strata
Ethenaは非常に成功しており、それを模倣するプロジェクトが次々と現れています。一部のプロジェクトはEthenaのメカニズムに基づき、「マイクロイノベーション」を行い、自ら一定の市場シェアを獲得しています。たとえば、Resolv Labs(USR発行者)です。Ethenaのメカニズムはすでに成熟しており、直接的な変更は適切ではありませんが、エコシステムプロジェクトを通じてこれらの革新をUSDeに持ち帰ることができます。たとえば、StrataのメカニズムはResolvに類似しています。
StrataはEthenaに基づくリスク階層(risk tranching)プロトコルであり、構造化製品を通じてUSDeなどの利回り付きステーブルコインのリターンを再パッケージ化し、異なるリスク許容度を持つ投資家のニーズを満たすことを目的としています。これはConverge上で運営されます。
具体的には、StrataはUSDeの収益を二種類のトークンに分割します。
Strata USDe(stUSDe):優先課題(シニア)製品として、より安定したリターンと元本保護を提供し、保守的な投資家に適しています。その収益はsUSDeから得られ、最低APYを保証し、ある程度の上昇の可能性を持ちます。
Strata Junior Liquidity Pool(stJLP):次級(ジュニア)製品として、追加のリスクを負い、sUSDeの変動を吸収しますが、より高い収益リターンを得られ、リスクを取ることを好むユーザーに適しています。
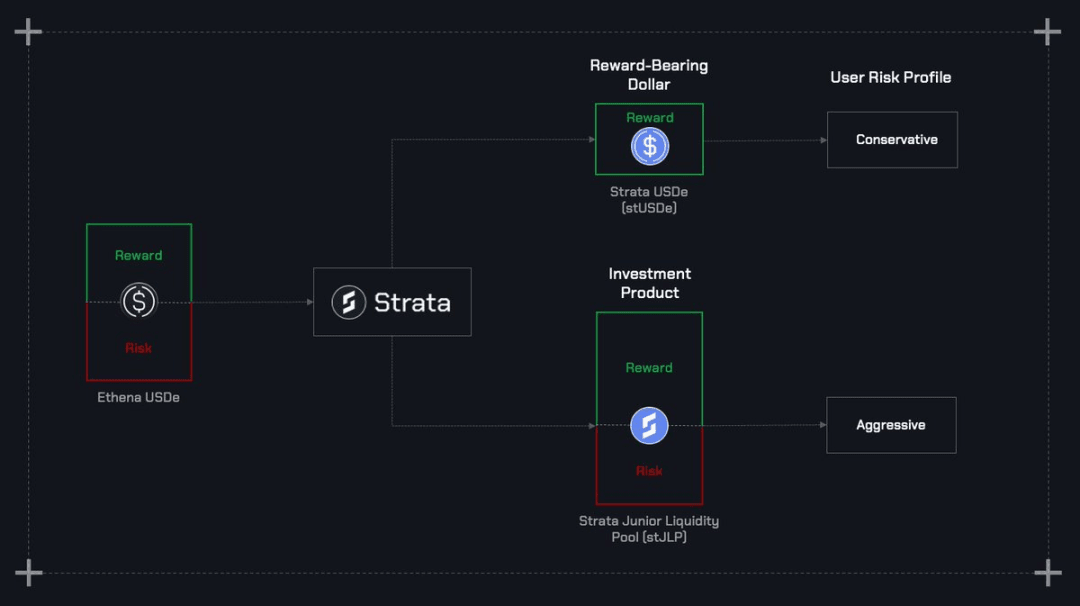
このモデルは、伝統金融における構造化金融に類似しており、収益とリスクを明確に層分けすることで、機関投資家と個人投資家に選択可能なリスクエクスポージャーを提供します。
保守的な資金にとって、StrataのstUSDeは予測可能で伝統的な金利に弱く関連した安定した収益を提供します。一方、リスクを好む投資家には、stJLPがレバレッジをかけた収益の可能性を提供します。EtherealとTerminalが取引と流動性の問題を解決するなら、Strataはさらに「リスク管理」のパズルを補完しました。
DeFiとTradFiの融合の背景の下で、Strataの登場は「機関化製品設計」の空白を埋めました。伝統的な金融がDeFiに入る際は、しばしばリスク調整後の収益(リスク調整後リターン)を強調しますが、Strataはトークン化された構造化製品でこの要求を満たしました。
StrataのエアドロップシーズンSeason 0が進行中で、預け入れたUSDe/eUSDe(Etherealに預け入れたUSDe)は、Ethenaのエアドロップポイントを獲得できるだけでなく、同時にEtherealのエアドロップポイントも得られるという一石二鳥のチャンスです。これらの3つのEthenaエコシステムプロトコルはすでにPendleやEuler、MorphoなどのDeFiプロトコルと統合されており、LP、YTレバレッジでポイントを獲得、PT循環貸出などの多様なプレイがあり、読者に自ら探索することをお勧めします。
モデル革新
Ethenaの物語は本当に素晴らしく語られています。それが現在構築している大規模なエコシステムを理解すると、単にその行動を「暗号圏」の外套での評価プレミアム獲得として単純に見ることは難しくなり、むしろ、このプレイが本当に「モデル革新」と見なされるのではないかと考えさせられます。
筆者自身にとって、答えは肯定的です。
CeDeFi
Ethenaは顧客の残高、ヘッジファンドのシェア(USDe、sUSDe)をブロックチェーンに登録する際、確かにCeFiから「CeDeFi」に変身しました。DeFiの固有の利点を持ち、Permissionless(許可不要)という特性を持つため、一般的なプライベートヘッジファンドは通常、機関や高ネットワースユーザーに開放され、ハードルは百万ドルにも達し、さまざまな身分証明書を提供する必要がありますが、チェーン上では身分確認は不要で、ガス代さえあれば、10ドル、100ドル、1000ドル… どんな金額でもDEXで自由に購入できます。誰の同意も必要ありません。
DeFiのアクセス性は、伝統的金融の外に隔離されていた多くの人々に恩恵をもたらします。南アフリカの不安定な国の市民は、信頼できる銀行すら周囲に存在しないかもしれませんが、インターネットと暗号財布ソフトウェアがあれば、資産は最高のヘッジ機関が提供する収益増加を享受できるのです。
これらのDeFiの固有の利点は、CeFiと比較してモデル革新です。なぜなら、多くの個人投資家にとって、これは無から有への投資機会であり、ブロックチェーンは高度な金融を一般に普及させ、個人投資家により多くの投資選択肢を提供します。
つまり、EthenaトークンENAの現在のパワーはエアドロップの増幅器であり、「自分で掘る」モデルは常に悪点でしょうか?実際には別の側面もあります。
トークンマーケティング
トークンインセンティブ(エアドロップ)を通じてプロトコルの成長を促進することも、製品配布上のモデル革新かもしれません。なぜなら、それは確かに効果を発揮し、USDeは史上最速で100億供給量に達した「ドル資産」であり、4四半期のENAエアドロップの効果が大きかったからです。
ここで注意が必要なのは、sUSDe自体がPMF(製品市場適合度)を持つ実用製品であり、もともと収益ニーズがあり、エアドロップポイントを加えることで一石二鳥を狙えるということです。そのため、トークンマーケティングによって成長が加速されましたが、インセンティブが終了すると、sUSDeの成長トレンドは逆転する可能性も低いでしょう。
高速で成長している会社や製品に対しては、配当を出さずに資金を将来の発展に備えることは非常に普通のことです。NASDAQに上場している多くのテクノロジー株はすべてこのようにしています。
製品が成熟すれば、トークンには常にパワーが伴います。何千年もの間、ガバナンスメームトークンUNIは費用スイッチを開くための道を開いてきました。買い戻しメカニズムであれ、収益共有であれ、パワーを持つトークンは背後の製品に対する一定の「所有権」を表し、Web2の世界における株式に相当します。株式でユーザーに製品を使用させる?これは伝統的金融の中ではあり得ないことですが、ブロックチェーンによってそれが可能になったのです。
製品をユーザーに渡すことが、Web3の基本理念であり、所有権の分配の「モデル革新」です。
Ethenaはブロックチェーンのモデル革新を拡大する製品であり、ある意味で非常に大きなCeDeFiエコシステムに成長する可能性があります。
声明:この記事の著者はENAトークンを保有しており、価値は開示基準に達しています。