
📉 二つの物語の四半期
2025年第2四半期は、対照的な傾向をもたらしました。第1四半期の強い終わりの後、第2四半期の資金調達は減少しましたが、現在の水準は驚くほど堅調です。
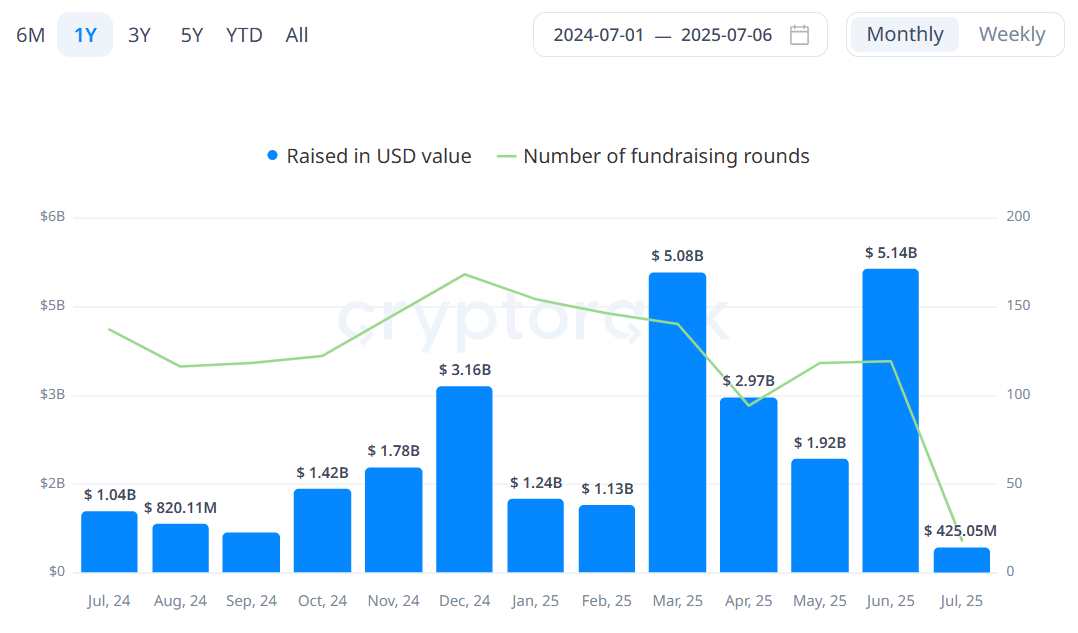
4月と5月は冷え込みました:
4月には約12.9億ドルが調達されました。
5月は約6億2400万ドルに急落しました—2021年初頭以来、最も少ない月間取引で、資金調達ラウンドは62件のみでした。
6月は急回復しました:
投資家は25億ドルを投入し、6月は2025年の第2位の月となりました(3月に次いで)。
最終結果:
第2四半期の総投資額は約45億ドルで、第1四半期の約60億ドルから約22%減少しました。
ただしこれは、2024年Q2における調達額の2倍に相当し、年初来の資金調達額は103億ドルに達しており、すでに2024年通年の96億ドル(cryptorank.io)を上回っています。
💸 大型ラウンド、取引数はより少なく
21 Capitalが先頭に立ち、巨額の5億8,500万ユーロの調達を主導しました。
当四半期の他の主要ラウンドには、Eigen Labs(7,000万ドル)、Hypernative(4,000万ドル)、Symbiotic(2,900万ドル)などが含まれていました。
取引数は減ったものの、中央値のラウンド規模は1,000万ドル超を維持しており、投資家が後期段階のインフラ重視の企業を好むことを示しています。
🧩 セクター&地域の注目点
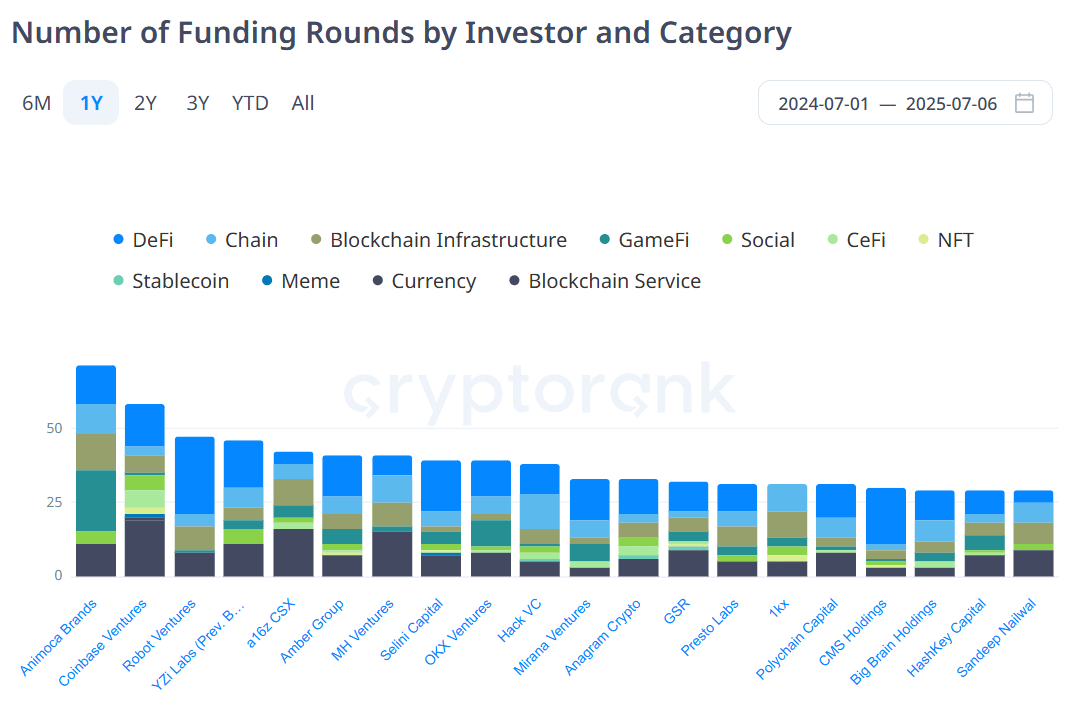
注目された投資テーマ:DeFiインフラ, リステーキング, および AI連動のミドルウェア—基盤づくりの技術へとシフトしていることを示しています。
北米は大型のシリーズB+ラウンドで主導的な動きを見せ、アジアと中東ではより初期段階の、トークン化されたシード案件が増えました。
🔮 市場にとっての意味
慎重に成熟する
投資家は 量より質, 実証済みのチームやインフラを、投機的な賭けではなく選好しています。機関投資家の信頼が続く
マクロ経済の不確実性の中でも、大きな資金は流入し続けています。とりわけ、ETFやトークン化のような安定した裏付けを通じてです。市場タイミングの遅れ
資金調達は、より広い市場のセンチメントから1〜2四半期遅れて推移することがよくあります。Q2の落ち込みは、より早い段階での慎重さを反映しており、一方で6月の反発は楽観が再燃している兆しを示しています。未来をつくる
インフラ、DeFi、そしてAIへの再びの重点が高まる中、市場は持続可能で長期的な成長のための土台を築いています。
🔑 結論
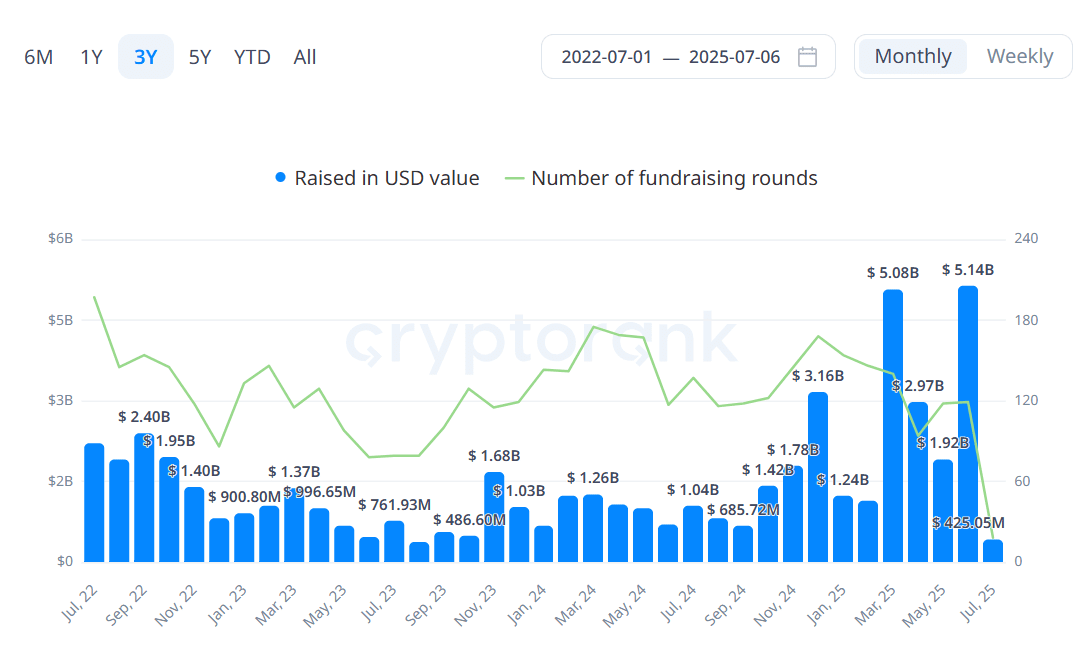
2025年Q2は二つの局面からなる物語でした。慎重な前半に続いて、後半は力強い着地に。全体として資金調達は減少したものの、投資の質と長期的な視点が強化されています。
これは退潮ではなく、進化の途上にあるセクターであることを示しています。機関投資家の支援が、より成熟し、強靭な暗号資産エコシステムの形成に役立っているのです。こうした流れが続くなら、2025年の中盤から後半にかけての見通しは有望です。