


ビットメックスの共同創設者アーサー・ヘイズは水曜日に日本銀行に対して最新の債券購入撤退について批判し、中央銀行が危機に向かっていると警告しました。
「BOJはマイク・タイソンにやられそうだ」とアーサーはXに投稿しました。「すべての中央銀行のウィンカーは金利を上げる計画を持っていますが、債券市場が彼らの顔を殴るまで。」
ブルームバーグによると、警告は日本の債券市場が数年で最も変動の激しい週を迎え、オークションが不調で利回りが急騰し、大規模な機関投資家が傍観している中で届いた。
影響は、BOJが再び債券購入を減らしたときに始まり、市場は増加する供給を飲み込まざるを得なくなりました。火曜日に行われた20年債のオークションは、10年以上で最も弱い需要を集めました。
これは、中央銀行の役員が銀行、仲介業者、投資家との2日間の非公開会議を開始した直後に起こります。適切なペースについての明確な合意はなく、物事はすでに崩れ始めています。
石破茂首相は公に、日本の財政状況が政策の失策が続くとギリシャのようになる可能性があると述べました。債券市場はそれを真剣に受け止め、投資家も同様でした。
需要が減少する中で利回りが上昇する
痛みの最悪の部分は曲線の長期部分に襲いかかりました。通常は超長期債の大口購入者である生命保険会社は大きく撤退しました。ロンドンを拠点とするUBSのマクロストラテジスト、ジェームズ・マルコムは火曜日のオークション後に「曲線の後半ではほぼ買い手のストライキが発生しています。それに加えて、政治的状況は脆弱であり、財政支出に対する圧力が高まっています」と述べました。
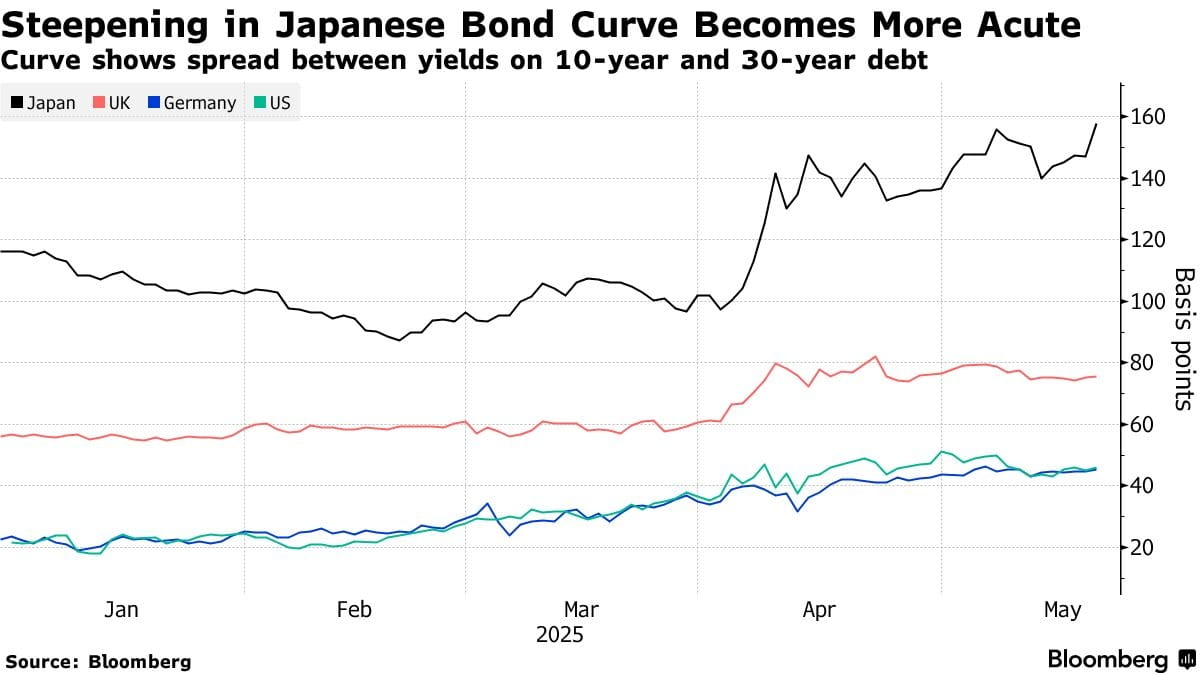 日本の債券曲線 | 出典: ブルームバーグ
東京の20年債の利回りは15ベーシスポイント上昇し、2000年以来の最高水準に達しました。30年および40年の利回りもさらに上昇し、新たな記録を打ち立てました。
BOJの長期にわたる債券購入キャンペーンは、日本の政府債務の半分以上を保有する結果となり、今やその後ろに下がると、その債務はどこかに行かなければなりません。
しかし、市場はそれに備えていません。ブルームバーグは、償還およびBOJの購入を考慮した純債券供給が2010年以降の最高点に達していると報じました。
一方、日本の財務省は5月28日に40年債を発行する計画を依然として進めています。問題は、トレーダーたちが上昇する米国債利回りを注視していることで、これが日本の市場にも影響を与えています。
これらすべてが、6月17日に予定されている次の大規模な政策会議を前にBOJに圧力をかけています。投資家は、現在のテーパリングのペースが続くなら、中央銀行が利回り曲線全体を完全に制御できなくなるかもしれないと言っています。
株式の側でも、トレーダーたちが反応しています。フィリップ証券ジャパンのリサーチヘッド、佐々木和宏は火曜日に「石破首相は予算を資金調達するために債券を追加発行することは受け入れられないと言いましたが、経済対策に関してはコンセンサスがないようです」と述べました。
経済状況はかなり不確実です。」国外からも問題が来ています。ドナルド・トランプの「解放の日」関税はまだ施行中であり、日本は米国との貿易交渉で関税の撤廃を目指しています。
BOJはテーパリング計画が市場を分断する中で混合した意見を聞いています
BOJの債券購入を四半期ごとに4000億円(28億ドル)削減する計画は、2026年初頭には月間購入額を約2.9兆円にまで減少させることになります。しかし、そのタイムラインは現在揺らいでいるようです。
今週の会議では、市場参加者がBOJに対して非常に異なるフィードバックを提供しました。一部、特に大規模な債券ポジションを持つ地方銀行や保険会社は、より遅いペースを求めました。他の一部のメガバンクは、BOJにもっと早く撤退するよう求めました。
その分断は水曜日にBOJが資産運用会社を招いて別の話し合いを行った際に完全に表れました。参加者によると、最大手の保険会社や年金基金のいくつかは、超長期利回りの急上昇について直接的な懸念を表明しました。彼らは今、行動を求めています。
背景は緊張しています。国内最大手の銀行は、金利上昇による貸出マージンの拡大のおかげで、3月に終了した会計年度で過去最高の利益を上げました。しかし、彼らさえもBOJが次に何をすべきかについて意見が一致していません。中央銀行は、上昇する市場のストレス、財政戦略に関する政治的分裂、そして第一四半期に再び縮小した経済を管理しようとしています。
KEY Difference Wireは、暗号ブランドが迅速に突破し、ヘッドラインを支配するのを助けます。