


作者:A Fox in Web3,加密KOL
编译:Felix, PANews(本文有所删减)
去中心化金融 (DeFi) 常被用来与传统金融 (TradFi) 进行比较,其已成为 Web3 中一个庞大且呈指数级增长的领域。DeFi 的目标与在加密领域常听到的“为没有银行账户的人提供银行服务”这一说法高度契合。
銀行なしで世界的な金融サービスを提供するという約束は崇高な目標であり、Web3 の魅力は大いにここから来ていると言えます。本稿は、現在の視点から過去一年間の DeFi の発展を振り返ることを目的としています。
概要

総ロック価値 (TVL) は 946 億ドルに達しました:すべての DeFi プロトコルで、ロックされている資金の量は膨大です。しかし、現在の暗号市場の時価総額は約 2.8 兆ドルであり、まだ約 3.3% に過ぎないため、成長の余地が大いにあります。昨年から、TVL は約 1.5 倍増加し、約 654 億ドルですが、暗号市場における割合はかなり安定しており、以前は 3.5% でした。
DeFiLlama のグラフは 2018 年 6 月から始まり、今から 7 年未満であり、DeFi がまだ芽生えの段階にあることを十分に示しています。しかし、2021 年 11 月には DeFi TVL が歴史的なピークに達し、1760 億ドルとなりました。再び TVL がこのピークに達することを期待しています。
Aave と Lido の TVL は 356 億ドル:現在の DeFi TVL の 37% 以上が Aave と Lido にステーキングされた ETH です。これは Aave と Lido がいずれも主導的な地位を占めていることを示しています。昨年、Lido はリードしていましたが、その後 Aave が先頭に立ちました。さらに、ほとんどの DeFi はイーサリアム上で発生しており、イーサリアムは依然として最も重要なブロックチェーンです。
安定コインの時価総額は 2360 億ドルに達しました:安定コインは 2.8 兆ドルの暗号市場の中で 8.3% 以上のシェアを占め、DeFi の 2 倍以上です。安定コインの増加率は DeFi TVL を超え続けており、実際に製品市場の適合を達成したことを示しています。
DeFiLlama のデータは非常に豊富で、手を付けるのが難しいです。以下では、その中のいくつかのカテゴリをさらに探求し、重要なポイントを分析します。
トップブロックチェーン

現在、イーサリアムは依然として DeFi の主要な参加者であり、TVL の 52% を占めていますが、昨年の 58.3% からは減少しています。Solana は 8% の TVL で第 2 の競争者となりましたが、依然としてイーサリアムの 6 倍以上小さいです。
Solana 和 BSC 分别取代 Tron 成为第二和第三大公链,将 Tron 从第二位挤到第四位。这三者的活跃地址数都远超以太坊,Solana 拥有超 430 万个地址,而以太坊只有 44.2 万个。
イーサリアムには最も多くの DeFi プロトコルがあり、現在 1320 以上あります。これは昨年の 960 以上から増加しています。
ビットコインネットワークには 58 の記録された DeFi プロトコルがあり、昨年の 12 から増加しています。ビットコインはスマートコントラクト用に設計されていないことを考慮すると、それでもすべての DeFi TVL の 4% 以上を占めており、約 38 億ドルです。
トッププロトコル
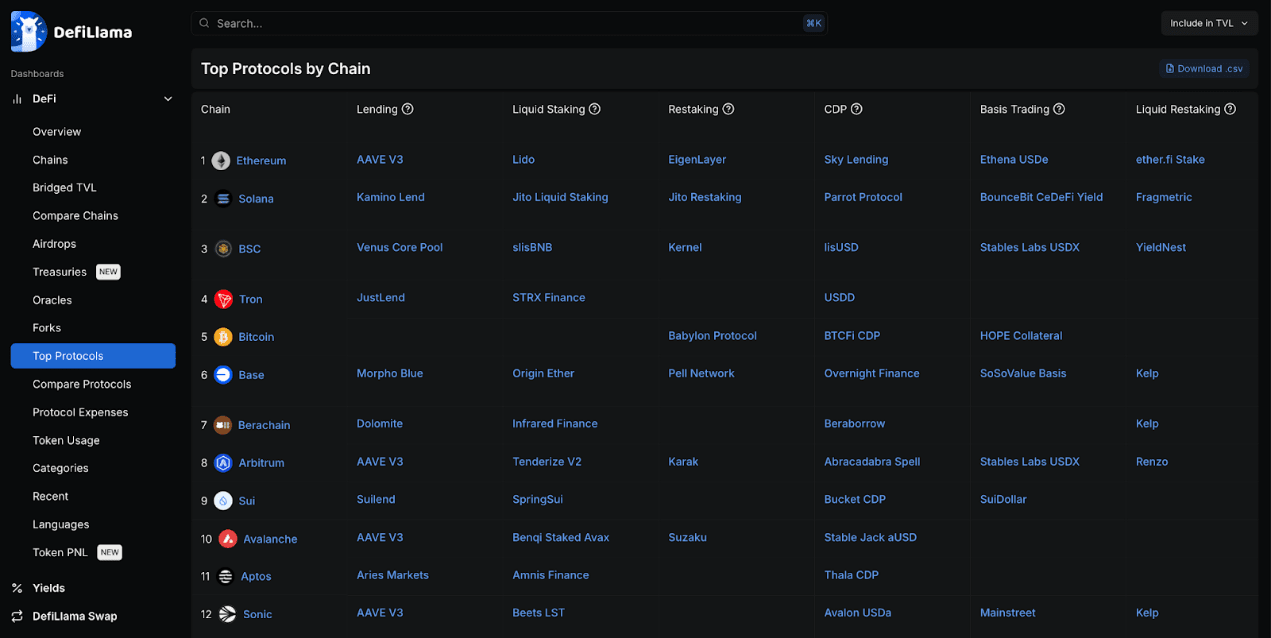
疑いなく、イーサリアム、Sonic、Avalanche、Arbitrum などのいくつかの EVM チェーンの中で、Aave はトップの貸出プロトコルですが、Morpho は Base で主導的な地位を占めています。
ほとんどのブロックチェーンには独自の貸出および安定コインプロジェクトがあります。多くの主流ブロックチェーンが独自のプロトコルを持つ中で、再ステーキングも進化し続けており、最大の参加者は Eigen Layer ですが、Pell Network のカバレッジが最も広範です。
Stargate は TVL におけるクロスチェーンの主要なクロスチェーンプロトコルです。
イーサリアム上のプロトコルは、イーサリアム DeFi の膨大な取引量のおかげで、同種のプロトコルの中で主導的な地位を占めています。
プロトコルの種類

貸出、クロスチェーンブリッジ、流動的なステーキングの TVL が最も高く、これらの間の差は比較的小さく、420 億ドルから 370 億ドルの間です。昨年、流動的なステーキングは遥かにリードしていましたが、その差は縮小しており、貸出とクロスチェーンブリッジが追いついてきています。
Aave はすべての貸出の 44% を占め、Lido はすべての流動的なステーキングの 43% を占めており、これらの2つのプロトコルは現在までの DeFi 分野で最も高い TVL を持つプロトコルです。
DEX 的 TVL 要少得多,约 180 亿美元,其中头部协议是 Uniswap、Curve 和 PancakeSwap,它们各自运行在 9 个以上的 EVM 链上。即使 TVL 较低,这也是最赚钱的部分,过去 24 小时内的交易费用达 590 万美元。如此的赚钱效应,DEX 总共有超过 1600 个协议也就不足为奇了。
クロスチェーンブリッジのカテゴリは、主に WBTC や Binance Bitcoin などの包装されたビットコインの等価物が支配しています。
財団と財務省

イーサリアム財団が保有する金庫の規模は、前年の半分以上であり、大幅に減少しています。一方、Mantle は大規模な金庫を持っていますが、主に独自のトークンで評価されています。
いくつかのイーサリアム関連プロジェクトも金庫の総額で主導的な地位を占めており、例えば Aave、ENS、Lido、Sky などです。しかし、彼らもほとんどが独自のトークンを保有しています。
自社トークンを除外すると、ランキングはさらにばらつきがあります。しかし、安定コインを主に扱う金庫はほとんどないため、市場の変動の影響を受けやすいです。
収益率
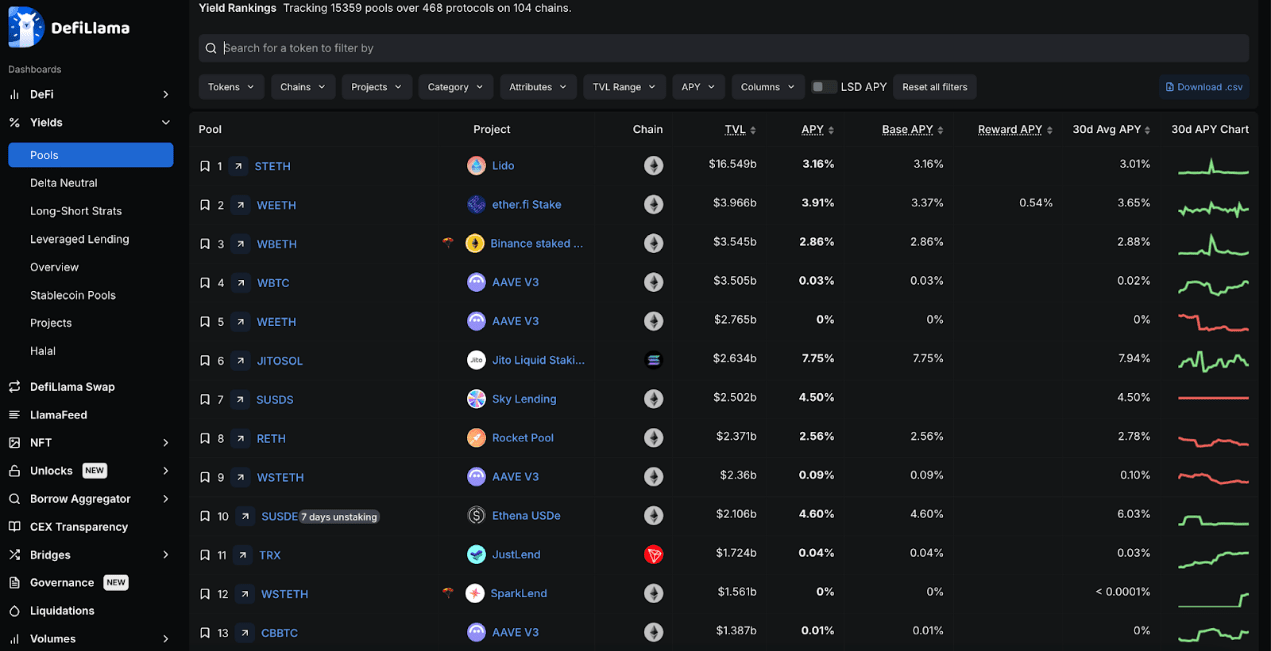
大多数のプレイヤーは Lido に資金を預けて収益を得ており、これは大多数の人が ETH を長期的な価値保存の手段として信頼しているためかもしれません。また、Lido は流動的なステーキングにおいても主導的な地位を占めています。他の ETH ベースの流動的なステーキングプロトコルも主導的な地位を占めており、例えば ether.fi などです。
JitoSOL のステーキング SOL 収益率は 7.75% に達し、すべての他のトップ収益率製品を上回っています。Marinade と Jupiter の SOL 年利率はさらに高く、約 9% です。
Sky Lending 是 TVL 排名第一的低风险稳定币选择,其 SUSDS 稳定币持有超 25 亿美元,收益率为 4.5%。
DeFiLlama は 104 のブロックチェーン上で 468 のプロトコルの中で 1.5 万以上の流動性プールを追跡しました。
手数料

Tether と Circle のそれぞれの安定コインは、暗号分野でこれまで最大の手数料を生み出すビジネスです。Tether だけで、過去一年で 58 億ドル以上の収益を上げました。
過去一年間、イーサリアム上のガスは手数料支出の最も大きな方法の一つであり、その手数料の総額はサークルとほぼ同じで、13 億ドルと 16 億ドルです。しかし、イーサリアムの手数料は急速に減少しており、過去 30 日間は、前 15 位には入っていません。しかし、イーサリアムに基づくプロトコルである Lido と Uniswap は依然として高額な手数料を稼いでいます。
Solana 的手续费生态在过去一年增长最快,Jito、Raydium 和 Pump.fun 都赚取了巨额手续费。这很可能主要得益于 Solana 上 memecoin 的大幅增长。
昨年から、ビットコインの手数料は約半分に減少しており、費用市場で多くの他の競合他社が台頭する中、ビットコインのランキングは第 2 位から第 14 位に下がりました。
安定コイン

安定コインの総時価総額はほぼ倍増し、昨年の 1360 億ドルから現在の 2350 億ドルに増加しました。しかし、USDT と USDC は依然として主導的な地位を占めており、それぞれ 62% と 26% を占め、合計で市場全体の 88% を占めています。
占比增长最大的是 Ethena 的 USDe,尽管其一年前尚未推出,但现在已成为第三大稳定币,占据 2% 的市场份额。
Sky は USDS トークンを発行し、DAI の主導的地位を打破しました。しかし、DAI と USDS の時価総額を合併すると、Sky は 3.5% の市場シェアを持ち、依然として第 3 の市場参加者です。
USDT、USDC、DAI/USDS 和 USDe 合计占稳定币市场约 93%,市值超过 2200 亿美元。
ブラックロックの BUIDL ファンドは新規参入者を代表し、TradFi もこの市場で一杯のスープを分け合いたいと考えていることを示しています。
資金調達

DeFi 领域已筹集超 1130 亿美元的融资,总融资轮次达 6129 轮。融资额在 2021 年末至 2022 年初达到最高,但目前增长迅速,仅上个月就已超 35 亿美元。
FTX 和 Celsius 是 DeFi 领域融资额最大的项目之一,分别筹集了 9 亿美元和 7.5 亿美元,同时也是该领域最大的失败项目之一。EOS 的情况也类似,其 40 亿美元的融资几乎未能兑现。
ハッキング

DeFi 领域已遭受超 112 亿美元的黑客攻击,其中 25% 来自跨链桥,其余来自其他 DeFi 公司和协议。
今年 2 月 ByBit 遭受黑客攻击,是加密历史上最大的单次黑客攻击,损失超 14 亿美元。而第二大黑客攻击发生在 2022 年,针对 Ronin 网络的攻击导致 6.24 亿美元损失。
北朝鮮の組織である Lazarus がこれらの 2 回のハッキング攻撃に責任を負い、暗号分野で最大のハッカー組織となりました。
ほとんどの大規模なハッキング攻撃はイーサリアムエコシステム内で発生しており、これは DeFi の大部分の流動性がイーサリアムエコシステムに集中している可能性があります。
まとめ
总体而言,DeFi 的交易量仍主要由以太坊及其 EVM 生态系统(拥有众多的 L2)主导,而 DeFi 正是从此崛起。
Solana 在过去一年中实现了大幅增长,正迎头赶上,而比特币也出人意料地开始发展自己的 DeFi 生态系统,尽管其并非旨在成为一个智能合约平台。波场生态系统似乎已经落后于其他生态系统,但波场仍是稳定币活动的重要枢纽。
関連記事:エージェント法案の廃止、CAKE ガバナンス攻撃......最近の DeFi に関する 10 の思考