


現実世界の資産はオフチェーンに存在し、資産所有者はそこから期待される利益を得ることができ、関連する所有権の利益は法制度によって規制されており、社会契約に根ざしています。 「Code is Law」のオンチェーンDeFiにとって、仮想通貨資本がオフチェーン資産を安全かつコンプライアンスに準拠して取得できるようにオフチェーンのガバナンスシステムと法的構造をどのように適応させるかは、現在検討し解決する必要がある問題です。
以前にCentrifugeを介したオフチェーン資産からチェーンへのパスを整理した後、この記事では、MakerDAOのDeFiの観点を通じてオフチェーン資産をキャプチャするためのガバナンスシステム、法的構造、および分散型オンチェーンプロトコルの実際的なパスを整理します。 RWA に携わるプロジェクト関係者やビルダーの参考になれば幸いです。いつでもご連絡ください。
この記事の内容では、New Silver Restructuring、BlockTower Credit、BlockTower Andremeda、Montalis Clydesdale などの MakerDAO のより成熟した RWA プロジェクト、および Centrifuge for Aave によって提供されるトランザクション構造について説明します。
1. DeFi がオフチェーンの現実世界の資産を取得する必要がある理由
RWA の物語は MakerDAO の DeFi の物語とも言えます。DeFi 世界における RWA の重要性を MakerDAO の観点から見ることが非常に必要です。
MakerDAO は、イーサリアム上で実行される Maker プロトコルを管理するために設計された分散型自律組織 (DAO) です。このプロトコルは、初の分散型基本安定通貨 $DAI (イーサリアムでは単純に米ドルとして理解できます) と一連のデリバティブ金融システムを提供します。 2017 年の設立以来、$DAI は常に米ドルに固定され続けています。
2021年のDeFi夏には、多くの持続不可能なDeFi利回り商品が登場し、仮想通貨市場の崩壊とクレジットデフォルトの伝染をエコシステムの隅々までもたらしました。暗号ネイティブ資産は DeFi の重要な要素であり、長期的な価値の差別化要因ですが、現在の実際のニーズは長期的な開発価値に匹敵するものではありません。
暗号通貨市場はボラティリティが高いため、単一の担保資産に依存すると大規模な清算につながる可能性があります。 MakerDAO のような巨大な融資プロトコルの場合、重要な考慮事項は、担保の価値が安定していることです。 MakerDAOの以前の担保には、価値が不安定な暗号通貨が含まれていたことがわかりました。この不安定で不安定な要因により、融資のリスクが生じ、MakerDAOの開発スペースが大幅に制限されました。
したがって、MakerDAOまたはDeFiは、暗号世界における安定通貨$DAIの大規模採用をサポートし、持続可能でスケーラブルな道を構築するために、より安定したベースレイヤーレベルの担保を緊急に必要としています。
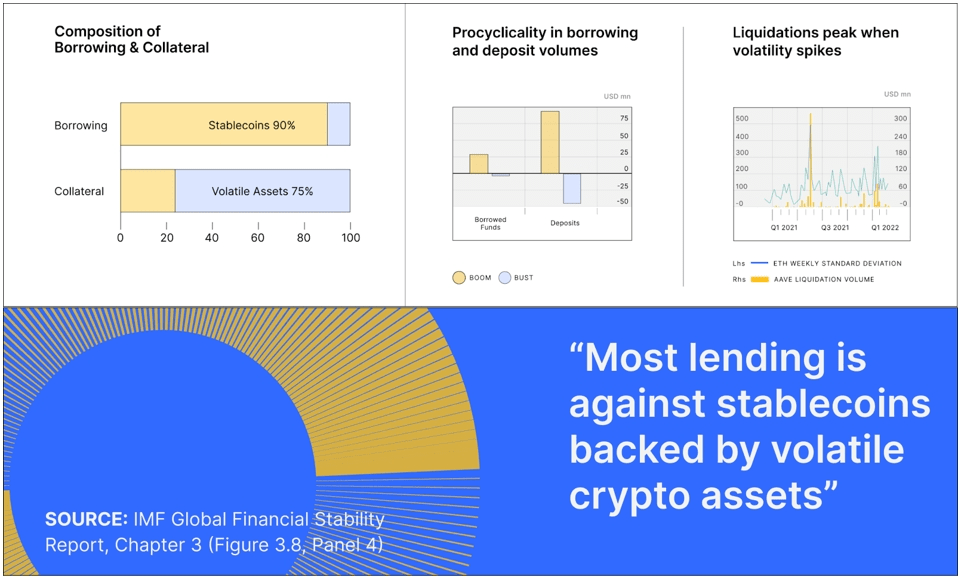 画像出典: Web3 Xiaolu Centrifuge & Maker: 現実世界の資産に対するパートナーの視点
RWA は MakerDAO の最も重要な問題の 1 つとしてコミュニティによって常に議論および検証されており、重要なソリューションとみなされています。 2022年5月にMakerDAOが発表したEndgame計画では、分散型安定通貨を構築するMakerDAOの重要な部分の1つはRWAを担保として使用することであることも強調された。
RWA の利点は次のとおりです。
市場リスクと資産利用に関する透明性を高める。
DeFi の構成可能性を提供します。
銀行口座を持たない人々や銀行口座を持たない人々へのアクセスを改善する。
大規模で安定した従来の金融市場から価値を獲得します。
MakerDAO にとって、RWA には安定性とスケールという 2 つの重要な特性があります。さらに、$DAI は、特に暗号資産の利回りが低く米国債券の利回りが高い今日の市場環境において、暗号資産の変動リスクがなく、安定した利息が得られ、拡張性のある資産を固定することにより、その利用範囲を拡大することができます。 RWA の価値獲得を通じて、MakerDAO は弱気市場において拡大と成長を続け、次の強気市場サイクルに向けて完全に備えることができます。
最も重要なことは、RWA は MakerDAO がその壮大なビジョンを実現するのに役立つということです。つまり、信用中立の分散型チャネルで人々の日常生活や企業の開発ニーズに実用性を加えることができるということです。オープンチェーン、コミュニティ主導、プログラム可能、分散型プロトコルを通じて、新しいオープンなDeFi金融市場が実現します。
ただし、現実世界の資産をチェーンに組み込むのは簡単ではありません。これには、新しい製品アーキテクチャ設計の課題、財務、法的遵守、技術的なリスク、さらには未知の要素が伴います。
2. DeFi がオフチェーンの現実世界の資産をどのように取得するか
現実世界の資産を取得するためのDeFiの必要性を明確にした後、オンチェーンプロトコルまたはDAO組織に適したガバナンスシステムと法的構造を構築する必要があります。もちろん、この操作は必要なく、第三者が発行したトークン化された米国債券を直接購入すれば十分であり、時間と労力を節約できるという人もいるでしょう。
たとえば、市場で非常に成功を収めているオンチェーン ファンド プロジェクトである Solv Protocol は、V3 バージョンで 2 つの RWA ファンドを立ち上げ、Solv RWA がファンド マネージャーであり、現在合計 200 万米ドルの TVL 資産を管理していることがわかりました。 KYC を通じて、/AML の資格のあるユーザーはステーブルコインを入金し、米国国債のメリットを享受できます。プレスリリースによると、RWAファンドの原資産はレッド・シダー・デジタル社が提供するトークン化された米国債券である。
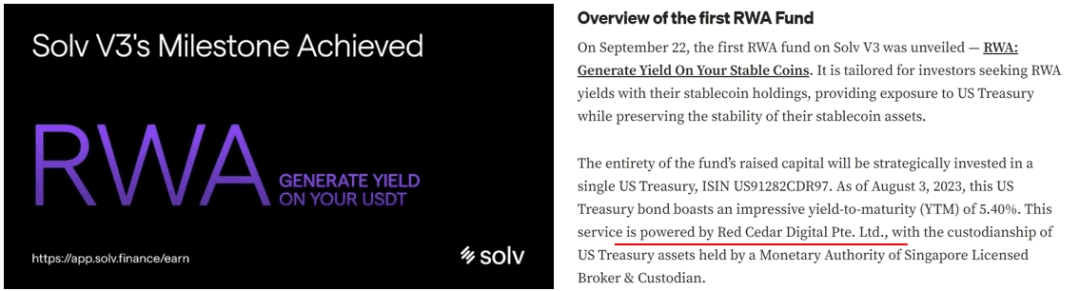 画像出典: Web3 Xiaolu Solv V3 のマイルストーン達成: 史上初の RWA ファンド立ち上げ
資本金が少なく、リスクがコントロール可能で手頃な価格であることを前提としたプロジェクトの場合、第三者が提供するトークン化された米国債券を直接購入しても問題ありません。しかし、まだいくつかの疑問について考える必要があります。
原資産を提供する取引相手(Red Cedar Digital. Ltd.)が倒産・逃亡しないようにするにはどうすればよいでしょうか? FTX がピークに達していた頃のことを思い出してください。
さらに、取引相手が破産した後、このような法人格のないオンチェーン契約が債権者として裁判所に訴えられ、資産の清算/再編に参加することができるのでしょうか?
DeFiプロジェクトが独自のガバナンスシステムと法的構造を構築するにはコストがかかるかもしれませんが、これはリスクに対するヘッジです。いずれにせよ、これは私たちに適した選択をするために、市場で成功した RWA の事例を調査および研究することを妨げるものではありません。
2.1 DeFiの法的パッケージ化の必要性
数十億ドル規模の RWA ファンドとして、MakerDAO は、ファンドのセキュリティの観点と法人の資格レベルの両方の観点から、現在特定可能なリスクを考慮しています。これらのリスクは次のことに起因します。
カウンターパーティのリスク: カウンターパーティが破産または逃亡した場合を想像してください。MakerDAO が保証する必要があるのは、第三者 (ファンド管理会社/投資コンサルタントを含む) がその巨大な資金を直接管理、支配、または譲渡する能力を持たないことです。
対象資格証明: オンチェーン プロトコルまたは DAO 組織は、資産を合法的に保持するために必要な顧客本人確認 (KYC/AML) を完了できず、その結果、オフチェーン資産を合法的に購入および保持できなくなります。同様に、自分自身の IP 資産を保持することはできません。
破産および清算の資格: 契約違反、破産、またはオフチェーン資産の清算が発生すると、オンチェーン契約または DAO は法的主題ではないため、現実の裁判所や清算機関と直ちにやり取りすることはできません。世界。次に、ガバナンスシステムと法的構造を通じて、MakerDAOがオフチェーン資産をタイムリーに処分する権利を行使できることを保証する必要があります。
したがって、法的ラッパーを通じてオンチェーンプロトコルまたはDAO組織のガバナンスシステムと法的構造を構築することが非常に必要であり、DAOガバナンスと法人ガバナンスシステムの接続を通じて、DeFiはオフチェーン資産のガバナンス制御を制御できます。
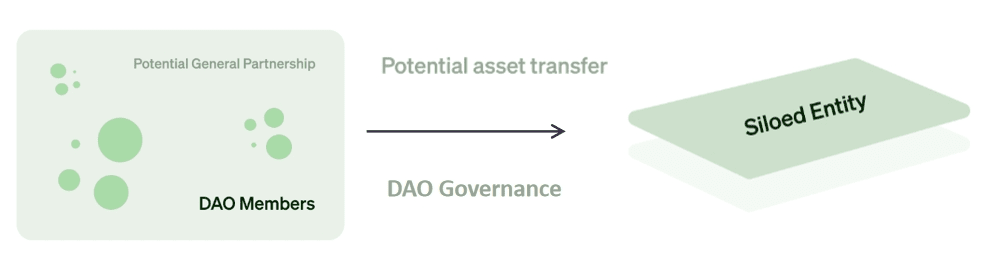 ソース:Web3 小法 DAO の法的ラッパーとそれが必要な理由
2.2 DeFiが法的パッケージをどのように実行するか
Legal Wrapper は、特にオンチェーン プロトコルまたは DAO 組織を対象とした一連の法的構造または法人であり、オンチェーン プロトコルまたは DAO 組織に関連する法域で認められた法的地位を提供します。その本質は、オンチェーン契約または DAO 組織を法的構造内に「パッケージ化」するか、法的構造を「従属」させ、それによって現実世界の相互作用を接続し、オンチェーン契約または DAO 組織が従来の組織と相互作用できるようにすることです。法制度を接続します。
法的パッケージは吸収または置き換えられません。オンチェーン契約または DAO 組織は、その機能と責任の一部を DAO の法人に移管するだけで、関連する管轄区域から法的保護を受けることができます。 、税金や規制上の義務を管理し、契約書に署名し、資産を所有し、法的な支払いを行い、現実世界の交流に参加します。 DAO とマルチシグネチャ ウォレットは、スマート コントラクト、ボールト、およびあらゆるオンチェーン資産を直接制御し、必要な場合にのみ法的にラップされたエンティティに資金を提供します。
このことから、RWAの観点から、オフチェーン資産の価値を取得するために、特にオンチェーンプロトコルまたはDAO組織の特別な目的のために、対応する法人を「設立」できます。
2.3 DeFiがオフチェーン法人をどのように管理するか
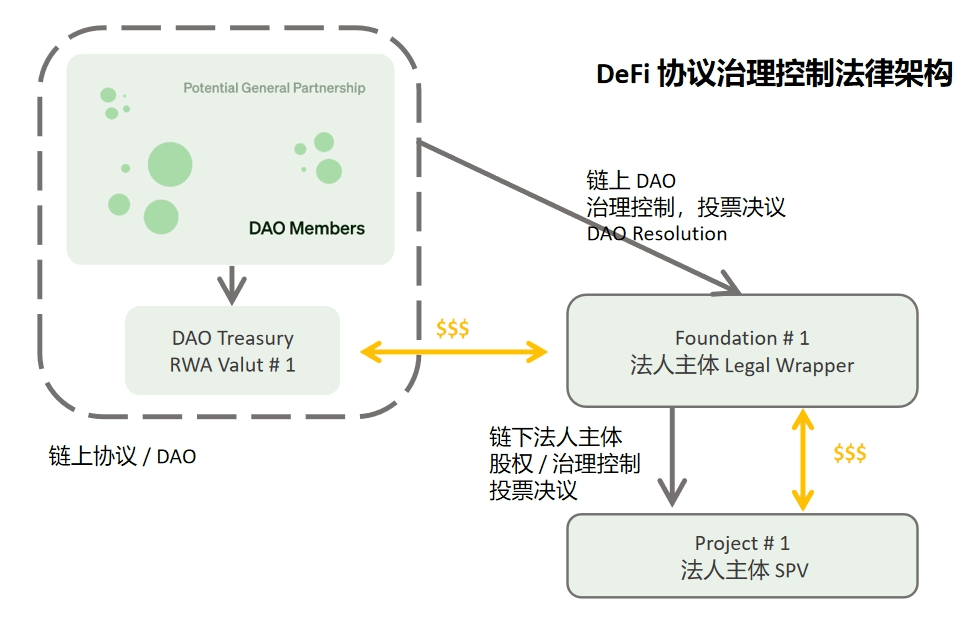 画像出典:Web3 Xiaolu
現在最もRWAのアセット量が多いMakerDAOの実践を用いてさらに説明していきます。
上の図は、MakerDAO MIP-58 提案に基づいて RWA プロジェクトのために特別に設立された財団 + SPV の構造を示しています。これは、財団の法人のガバナンス管理を通じて基礎となる RWA 資産の価値の獲得を実現することを目的としています。
まず、MakerDAO は、ケイマン諸島の法的枠組み (2017 年ケイマン諸島財団会社法) に基づいて RWA Foundation#1財団を設立しました。この財団は、オンチェーン プロトコルまたは DAO 組織に柔軟なガバナンス構造を提供できます。
法人として、財団は内部で登録資本や株主/メンバーの役割を必要とせず、財団を単一目的の独立した孤児法人とし、MakerDAO またはそのメンバーを受益者として指定する信託と同様にすることもできます。受益者); 同時に、MakerDAO または財団「Go Dark」が相互に影響を及ぼさない場合でも、財団は破産隔離(破産リモート)を達成することもできます。
法人として、財団は対外的に次のことを達成できます。
契約への署名、サービスの提供など、オフチェーンエンティティとの対話。
KYC/AMLを通じてオフチェーン資産と知的財産を合法的に保持します。
DAO メンバーの限定的責任を保護します。
DAO の決議に従って、一連のオフチェーン操作が DAO に代わって実行されます。
第二に、財団法人は、定款や会社登記証明書(定款)などの組織文書に基づいてMakerDAOのガバナンスシステムを調整することができます。たとえば、定款には、定められた決議のみを履行することを規定しています。 MakerDAO によって決定され、独自に決定を下すことはありません。MakerDAO が受託者責任 (受託者責任) を負うように任命した監督者および理事は、財団の組織文書および付与された権限 (委任状) に従って管理されます。 MakerDAO は法人のガバナンスレベルで完全な制御を達成できるということです。
最後に、MakerDAO の決議に従って、Foundation#1は独立した孤児持株会社として、下位の SPV#1法人の持分を保有します。 SPV#1は、オフチェーン資産の属性に基づいて地元の管轄区域に設立され、財団の投資によってオフチェーン資産を取得します。たとえば、オフチェーン資産が米国にある場合、オフチェーン資産を保持するための SPV として Delaware LLC を設立できます。その資金は、Foundation#1と MakerDAO の間で署名された融資契約から得られます。
SPV + 他のプロジェクトにおける信頼のガバナンス システムと法的構造も確認できますが、全体的な原則は次のとおりです。
オンチェーンプロトコルまたはDAO組織のガバナンス制御を確保します。
DAO 組織とトークン所有者が受益者です。
包装法人は資産を合法的、効率的かつ迅速に処分できます。
3. MakerDAOのRWA実践事例
MakerDAO は Solar Capture に参加して以来、トランザクション構造は変わりません。
以下は、New Silver Restructuring、BlockTower Credit、BlockTower Andremeda、Montalis Clydesdale、および Centrifuge for Aave によって提供されるトランザクション構造を含む、MakerDAO のより成功した RWA プロジェクトのいくつかを参照用に示しています。
3.1 MakerDAO——新しいシルバーの再構築(クレジット資産RWA)
New Silverは、2021年に設立され、負債限度額は2,000万ドルで、New Sliverが資金を調達して発行された住宅ローン資産です。 Centrifuge トークン化プラットフォーム上で。
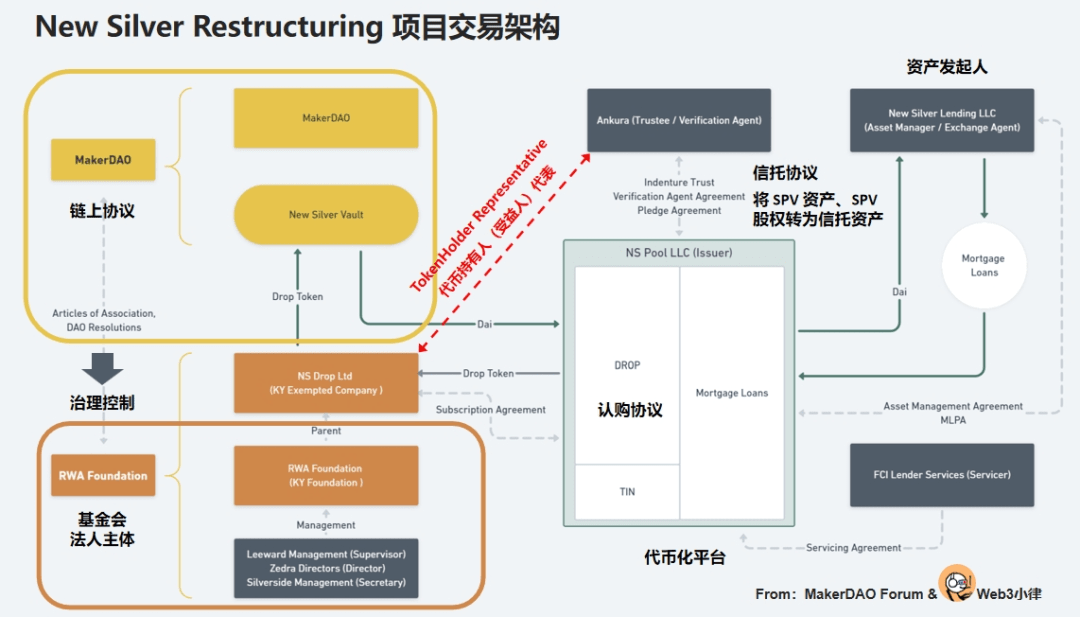
コミュニティは、2022年11月に2021年ニューシルバープロジェクトのアップグレードと再編成を提案しました。このアップグレードと再編成は、教科書的な実践と言える、前述の財団+SPVトランザクション構造を完全に採用しました。
 画像出典:Web3 Xiaolu
New Silver Restructuring のアップグレードと再編の取引構造には、主な参加者が含まれます。
2021 年に設立され、以前の HunTINgdon Valley Bank (HVB) プロジェクトを運営していた RWA 財団は、MakerDAO のガバナンスによって管理されています。ガバナンス文書では、財団理事が MakerDAO に従ってあらゆる決議を行ったり、権利を行使したりする必要があることが合意されています。決議。したがって、MakerDAOのオンチェーンガバナンス+基盤オフチェーンガバナンスのシステムを通じて、MakerDAOが法人ガバナンスのレベルで完全な制御を達成できることが保証されます。
RWA財団の完全子会社として、NS DROP Ltdは本取引の実行主体であり、Centtifugeが開始したDROPトークンのサブスクリプションに出資者として参加し、トークン保有者(DROP/TIN)の代表として資金を提供します。 、行使 MakerDAO Resolutions は当該権利を信託し、信託契約等に基づき受託者であるアンクラ信託に一連の資産運用を指示します。
アンクラトラストは、発行者SPVの資産の独立性とMakerDAOファンドの安全性を確保することを目的としており、発行者SPVと信託会社との間の信託契約により、SPVクレジット資産の抵当権とSPV株式の質権について合意されています。 MakerDAOの資産の完全性と不履行の適時かつ適切な解決を保証するため、処分額はMakerDAO資金の安全性を保証します。
3.2 MakerDAO——BlockTower Credit (クレジット資産 RWA)
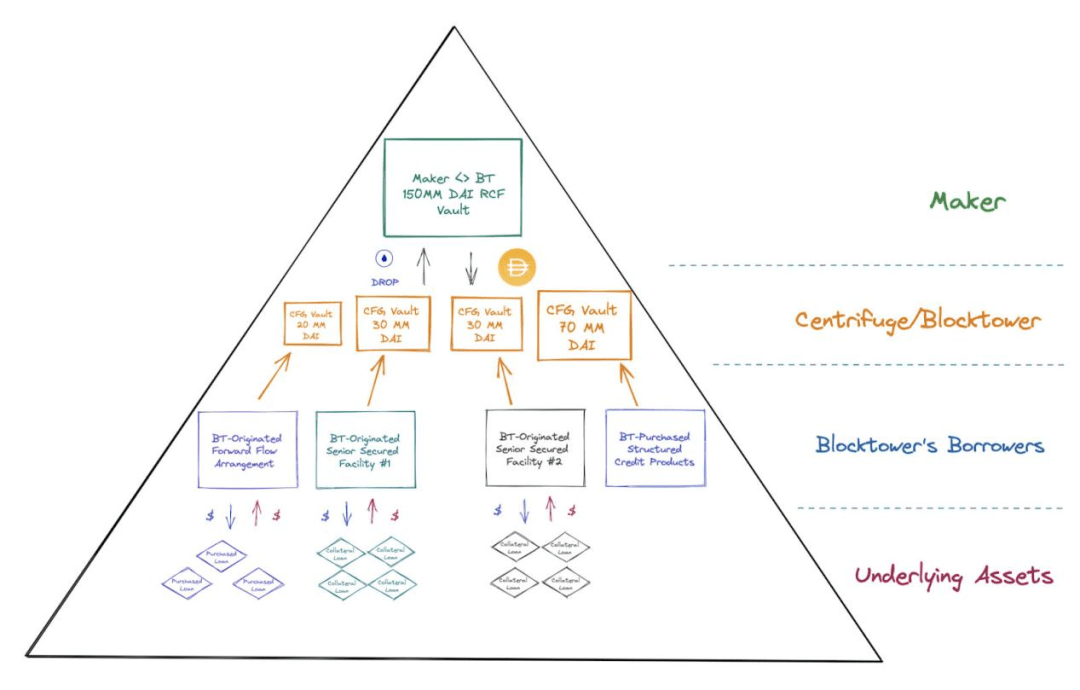
BlockTower Credit は、BlockTower Capital が開始したクレジット資産のトークン化プロジェクトで、2022 年 11 月に実施される予定です。プロジェクト全体の債務上限は 1 億 5,000 万米ドルで、4 つの資産プールに分割されています。 BlockTower Credit は資産イニシエーターとして、提携発行会社 SPV を通じて Centrifuge トークン化プラットフォームで資金を調達します。
 出典: Web3 Xiaolu BlockTower Credit - 商業的および法的リスク評価 - パート I
 画像出典:Web3 Xiaolu
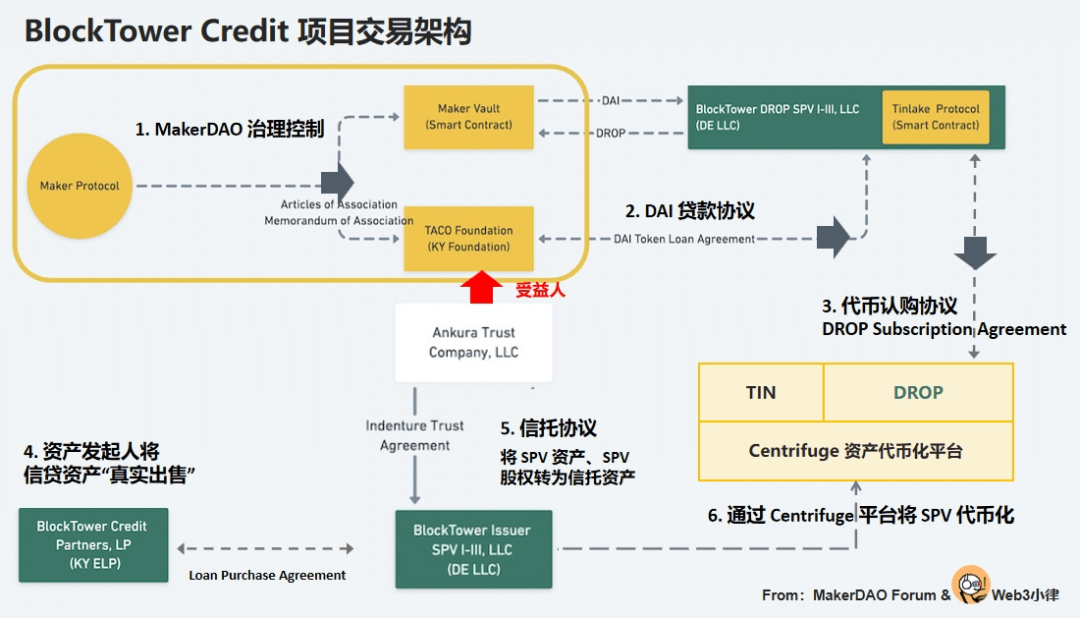
BlockTower Credit のトランザクション構造は New Silver Restructuring と似ていますが、その 1 つは資本側の操作、つまりチェーン上の資産を安全かつコンプライアンスを遵守してオフチェーンに変換する方法です。それを MakerDAO の手に委ね、残りの部分は資産側、つまりオフチェーン資産をトークン化し、MakerDAO から資金を取得する方法です。
MakerDAOのDeFiの観点から:
MakerDAO は、まずガバナンスを通じて TACO Foundation の制御を実現します (TACO Foundation は、RWA Foundation と同様に MakerDAO ガバナンスによって制御されます)。
TACO Foundation と Blocktower DROP SPV の間で締結された融資契約を通じて、DROP トークンを担保として MakerDAO の $DAI 資金が提供されます。
資金のこの部分は、Blocktower の原資産を保有する発行者 SPV によって発行される、Centrifuge プラットフォーム上の $DROP トークンを購読するために使用されます。
資産ファイナンスの観点から:
BlockTower Credit Partners は資産オリジネーターとして、「実際の販売」を通じてクレジット資産を発行者の SPV にロードします。
発行者SPVの資産の独立性とMakerDAO資金の安全性を確保するために、発行者SPVはアンクラ・トラスト信託会社と信託契約を締結し、SPVの信用資産の抵当権とSPVの株式の質権を規定します。受益者は $DROP および $TIN トークンの所有者であり、MakerDAO の資産の完全性と不履行の適時かつ完全な処理を保証し、MakerDAO 資金の安全性を保証します。
発行者 SPV は、Centrifuge 資産トークン化プラットフォームを通じて、$DROP と $TIN の 2 つのトークンを発行します。$DROP は、上記のチャネルを通じて TACO によって購読される優先トークンであり、$TIN トークンは、BlockTower Credit Partners によって購読されます。 。
3.3 MakerDAO——BlockTower Andremeda(美債RWA)
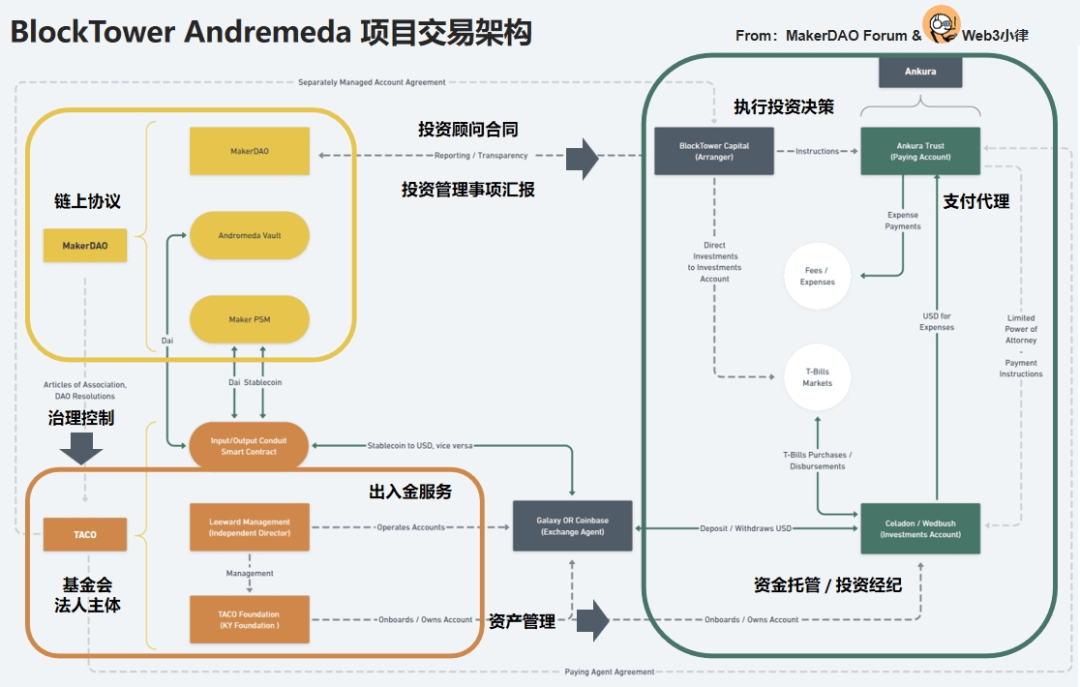
BlockTower Andremeda は現在 MakerDAO で最大の RWA プロジェクトの 1 つであり、債務上限は 12 億 8,000 万米ドル、現在の資産規模は 10 億米ドルを超えています。これは、BlockTower Capitalが開始し、TACO財団を通じて実施される米国債券RWAプロジェクトで、財務資金を多様化し、オフチェーンの米国債券に投資することを目的としています。
 画像出典:Web3 Xiaolu
BlockTower Andremeda のプロジェクト構造には、主な参加者が含まれます。
2022 年に設立された TACO ケイマン財団は、以前の資産管理規模制限が 1 億 5,000 万米ドルで、BlockTower S3/S4 クレジット資産 RWA プロジェクトを運営していました。 RWA財団と同様に、財団はMakerDAOガバナンスによって管理されており、財団憲章(定款)の第4.16条によれば、財団理事はMakerDAOのガバナンス投票(MakerDAO決議)に基づいて決議を行うか、権利を行使する必要があります。
このプロジェクトの投資アドバイザーとして、BlockTower Capital は TACO Foundation と投資顧問契約を締結し、TACO Foundation の各口座の資金を管理し、Coinbase と Galaxy Digital が入出金サービスプロバイダーとしての役割を果たします。グループは投資顧問の投資決定を実行し、アンクラ・トラストが支払代理人として機能します。
この構造では、MakerDAO はオフチェーン投資関連事項を実行する法人として TACO Foundation を使用し、リスク管理とコンプライアンスを達成するために従来の金融における投資意思決定と資産保管を分離します。
BlockTower Credit プロジェクトを比較すると、同じ点がわかります。DAO ガバナンス レベルでは、MakerDAO オンチェーン ガバナンス + 基盤オフチェーン ガバナンス システムが、MakerDAO が法人ガバナンス レベルで完全な制御を確実に達成できるようにするために使用されています。
違いは、原資産価値の獲得のレベルでは、アンドレメダは入出金、投資コンサルタント、投資ブローカー、資金保管、決済エージェントを通じて米国の債券資産に資金を直接投資し、これをTACO財団を通じて実行するのに対し、ブロックタワー・デューはこれを実行する。さまざまな原資産に対して、S3/S4 プロジェクトは財団と SPV の構造に加わりました。SPV は、Centrifuge プラットフォームを通じてトークン化された原資産を取得するために特に使用されます。
3.4 MakerDAO——Monetalis Clydesdale(美債RWA)
いくつかの Blocktower プロジェクトが MakerDAO 上で非常にうまく運営されているのを見てきましたが、一部のメンバーは、たとえば、Blocktower がプロジェクト内で投資コンサルタントや資産スポンサーなどの複数の重要な役割を果たしていることに依然として懸念を表明しています。
したがって、Monetalis の創設者 Allan Pedersen によって開始された Monetalis Clydesdale プロジェクトは、より安全な RWA の道を探ることを目的としています。このプロジェクトは2022年1月に提案され、2022年10月に採択され、実施された。プロジェクトの当初の債務限度額は5億米ドルであったが、2023年5月に債務限度額は12億5,000万米ドルに増額され、資産は米国債券ETFに投資された。
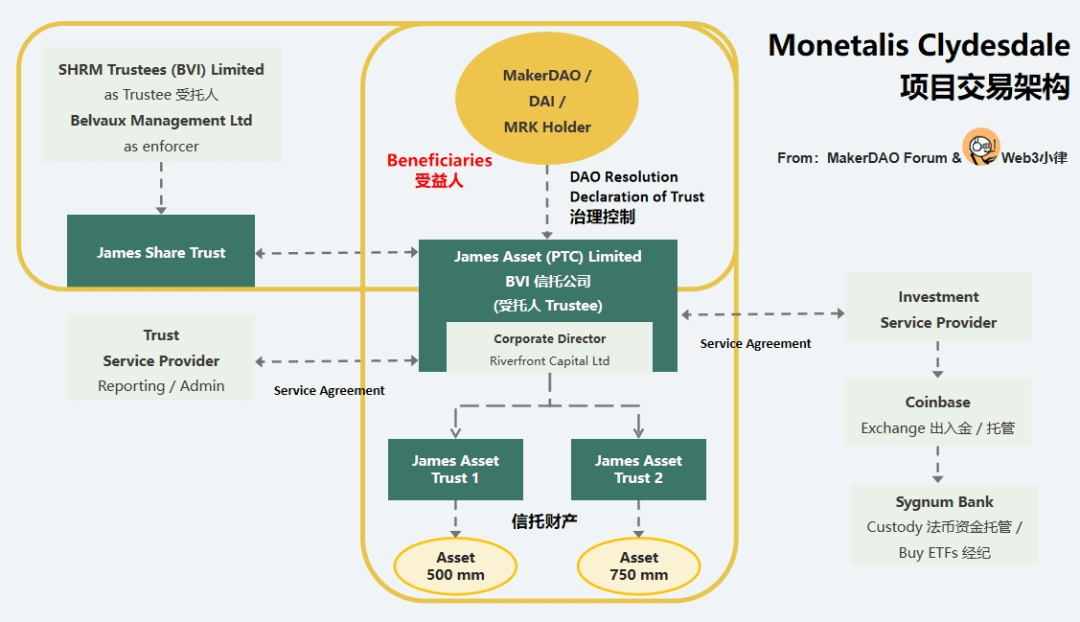 画像出典:Web3 Xiaolu
Monetalis Clydesdale のトランザクション構造では、資本側の運用にとって重要です。つまり、オンチェーンの資産をオフチェーンのセキュリティとコンプライアンスに変換し、それらを MakerDAO の管理下で管理する方法です。
財産信託の設立: まず、JAL という BVI 信託会社が設立され、信託宣言を通じてジェームス アセット トラストが設立されます。 JALは受託者として、MakerDAOが提供する$DAIおよびETF信託資産を保有し、MakerDAO MKRトークン保有者が受益者となり、信託ガバナンス文書を通じて受託者を管理し、信託資産の購入と処分を指示します。
MakerDAO のガバナンス管理: 信託宣言によれば、受託者 JAL は MakerDAO 決議に基づいてあらゆる行動をとらなければならず、実行される行動は MakerDAO 決議に関して取引管理者によって承認され、同意されなければなりません。 MakerDAO Resolution に関係のないアクション。
株式信託の設定:受託者JALの信託財産に対するMakerDAOのガバナンス管理を行った後、受託者JALの株式を信託財産とするジェームス・アセット・シェア・トラストを、受託者としてSHRM Trustees (BVI) Limited、受託者としてBelvaux Management Ltdを設立する必要があります。執行者として、MakerDAO MKR トークン所有者が受益者となります。
この結果、MakerDAOは、一方でJALの信託財産(MakerDAOが提供する$DAI信託財産に相当)の支配権を獲得するとともに、他方でJALの株式支配(受託者JALに相当)も達成しました。この場合、あらゆる操作は MakerDAO Resolution を通過/検証する必要があり、資金の流れは第三者 (MakerDAO Vault - JAL Trust Property Custody Account - Sygnum Bank Cstody Account) によって制御されません。
このようなトランザクション構造の下で、MakerDAO は次のことを実現します。
カウンターパーティリスクがほとんどまたはまったくありません。つまり、第三者または投資マネージャーは法的条件を変更することができず、関連ファンドにアクセスできません。
バリアフリーのオンチェーンおよびオフチェーンのガバナンス構造。
信頼保護を通じて、MakerDAO $MKR トークン所有者は、原資産のデフォルト救済および清算リスクに迅速に対処することができます。
資金の目的が明確であり、流用の危険がないこと。
次に、受託者JALの資産投資はCoinbaseを通じて$DAIを$USDに引き出し、シグナム銀行を通じて資金保管とETF取引を行うのが比較的簡単です。
3.5 遠心分離機—RWA ロードマップ(美債 RWA)
Centrifuge は、前述の New Silver Restructuring や BlockTower Credit など、初期段階で MakerDAO の以前の複数のクレジット資産 RWA プロジェクトに参加してきました。具体的なプロセスについてはここでは詳しく説明しませんので、興味のある方は、RWA の本質から分散型資産融資プロトコルである Centrifuge を分析する前回の記事をご覧ください。
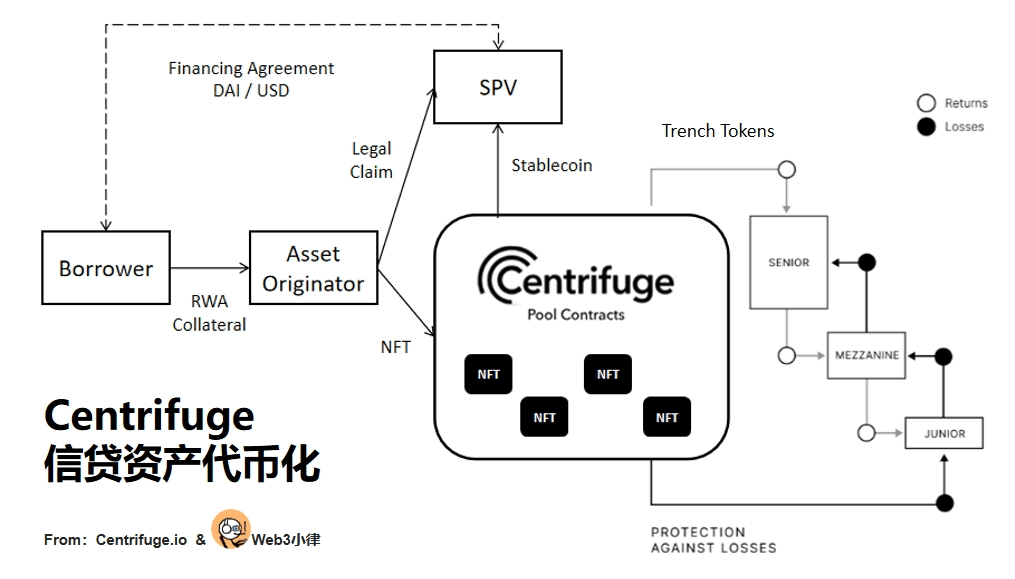 画像出典:Web3 Xiaolu
ここでさらにお話ししたいのは、Centrifuge Prime サービスについてです。このサービスは、暗号資産、DeFi プロトコル、DAO 財務省が現実世界の資産の収益価値 (米国債券のリスクフリー収益など) を取得できるように設計されています。以前、Aave コミュニティは、2023 年 8 月 8 日に、Centrifuge との協力を通じて、Aave 保管庫内のステーブルコインを RWA 資産に投資することで、米国債券 RWA に基づいて 5% のリスクフリー リターンを獲得することを提案しました。
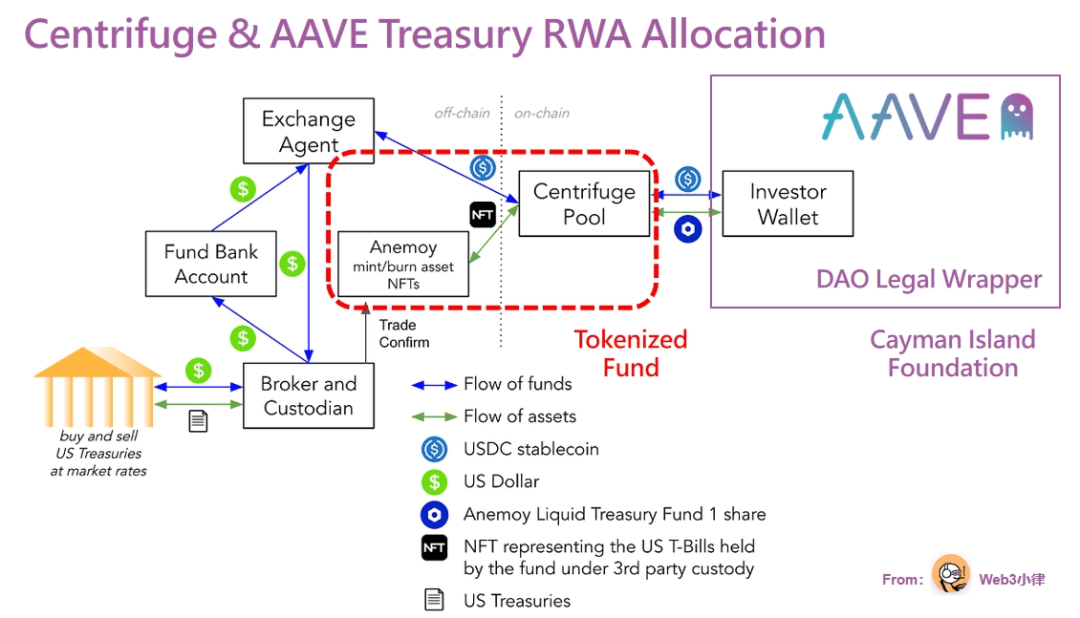 出典: Web3 Xiaolu POP: Anemoy Liquid Treasury Fund 1
上図の Centrifuge Prime サービスは 2 つの部分に分かれています。
最初のステップ: Aave の特別な法人であるケイマン財団を設立するなど、チェーン上の DeFi プロトコルに対して Legal Wrapper を実行する必要があります。この法的主題は、一方では DAO メンバーの無限責任に代わることができますが、他方では、RWA 価値獲得を実装するための独立した主体として機能することもでき、Aave コミュニティによって管理および管理され、橋渡しの役割を果たします。 DeFiとTradiFiの間。
ステップ 2: Centrifuge は、Anemoy Liquid Treasury Fund 1 の専用資産プールを設定します。以前の資産プールの原資産(資産をSPVにロードし、NFTを生成し、対応するCentrifuge資産プールに抵当に入れる)の原資産とは異なり、今回のAnemoy Liquid Treasury Fund 1資産プールの原資産は米国債であり、あなたは米国債を保有する必要がある アネモイLTFファンドの資産は直接トークン化されています。
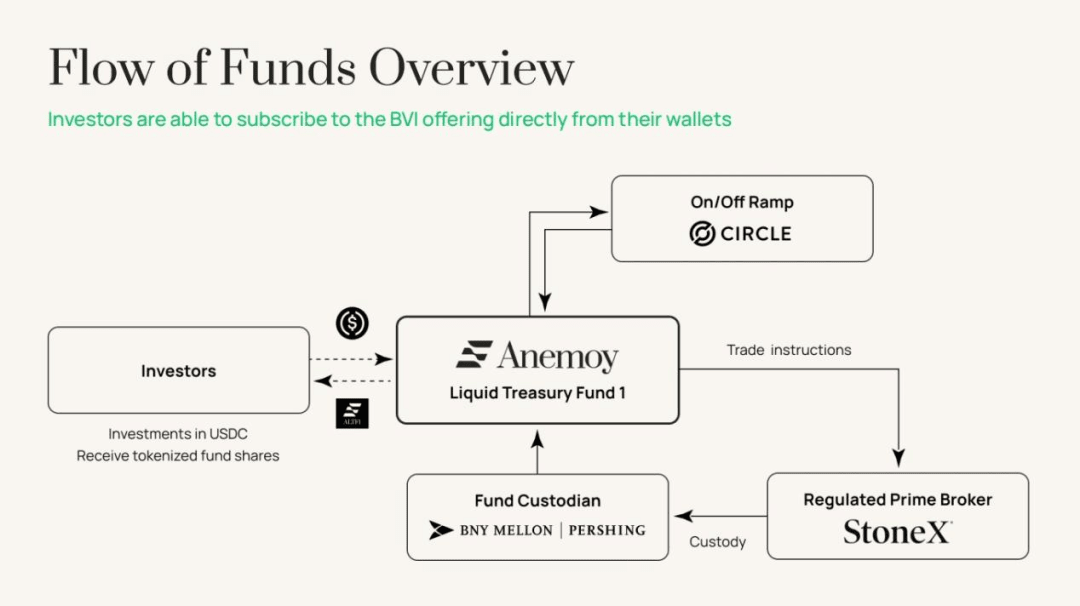 出典: Web3 Xiaolu Anemoy Liquid Treasury Fund 1
Anemoy LTF は、BVI に登録されたファンドです。まず、ファンドは Centrifuge プロトコルを通じてトークン化され、Aave は、Anemoy LTF に対応する Centrifuge 資産プールに資金を投資し、その後、Centrifuge 資産を生成します。プールは、協定を通じてAave金庫によって投資された資産をアネモイLTFファンドに割り当て、最終的に、アネモイLTFファンドは、米国国債をチェーン上で返済するために、入出金、保管、ブローカーを通じて米国国債を購入します。
同様に、Centrifuge は、ステーブルコイン プロジェクト Frax Finance の 2,000 万ドルを支援し、上記の方法を通じてオフチェーン資産の収益を獲得しました。
4. RWAとDeFiの組み合わせには許可は必要ありません
この記事で取り上げたプロジェクトや市場に出回っているほとんどの RWA プロジェクトを含め、それらは単一の限られた資金提供者のみ、または適格な投資家のみを対象としており、個人投資家は参加できないことがわかりました。これは、規制遵守と現地証券法の要件により、個人投資家が参加すると IPO と同じ発行コストがかかるためです。したがって、アセットをチェーンに追加した後、すべての RWA プラットフォームがすべてのユーザーに公開されるわけではありません。
以前の調査レポート「RWA Ten Thousand Words Research Report: RWAの現在の実装経路を解体し、将来のRWA-Fiの開発ロジックを探る」では、依然としてDeFiと組み合わせることで勝手に活路を見出せるプロジェクトがあることがわかります。個人投資家が参加するためのパス。
たとえば、Ondo Finance & Flux Financ、Matrixdock & T プロトコルの DeFi 融資パスは、DeFi 融資プールを設定するための担保として適格投資家が必要とする制限付きトークンを使用し、個人投資家は DeFi 融資プールにステーブルコインを預けて収入を得ることができます。貸出金利から。さらに、Ondo & USDY、MatrixDock & USDV の有利子ステーブルコイン パスがあり、適格投資家が要求する制限付きトークンを担保としてステーブルコイン発行に使用し、個人投資家は利子付きステーブルコインと引き換えにステーブルコインを預けることができます。
DeFiの構成可能性は自明です。また、ペンドルが金利スワップを達成するためにRWA資産にアクセスしているのを見てきました。また、RWAとDeFiの組み合わせも積極的に検討しており、現在、RWAの無限の可能性を探るために米国債券RWAプラットフォームを構築中です。
5.最後に書く
現在、市場で見られるプロジェクトはRWAバージョン1.0と呼ぶことができ、これはオフチェーン資産側の資金調達ニーズ(セキュリティトークンの提供または住宅ローン融資を通じて)とオンチェーン資本側の投資ニーズをさらに解決します。 (リスクが低く、安定した利息が得られ、スケーラブルで、暗号通貨の変動に依存しない現実世界の資産をどのように取得するかが鍵となります)。
RWA は、近い将来、現実世界とより統合されたバージョン 2.0 および 3.0 も開発する予定です。その前に、事前に計画を立ててください。
この記事は「MarsBit」の許可を得て転載しています。
原作者:Web3 Xiaolu