


著者:思考が変わる
まず、Bittensorは公式に自らを「公平なマイニング」のプロジェクトと称していますが、実際には基盤となるSubtensorはPoW公開チェーンでもPoS公開チェーンでもありません。むしろ、Opentensor Foundation(Bittensorの財団)が担当する単一のチェーンであり、メカニズムは非常にブラックボックスです。
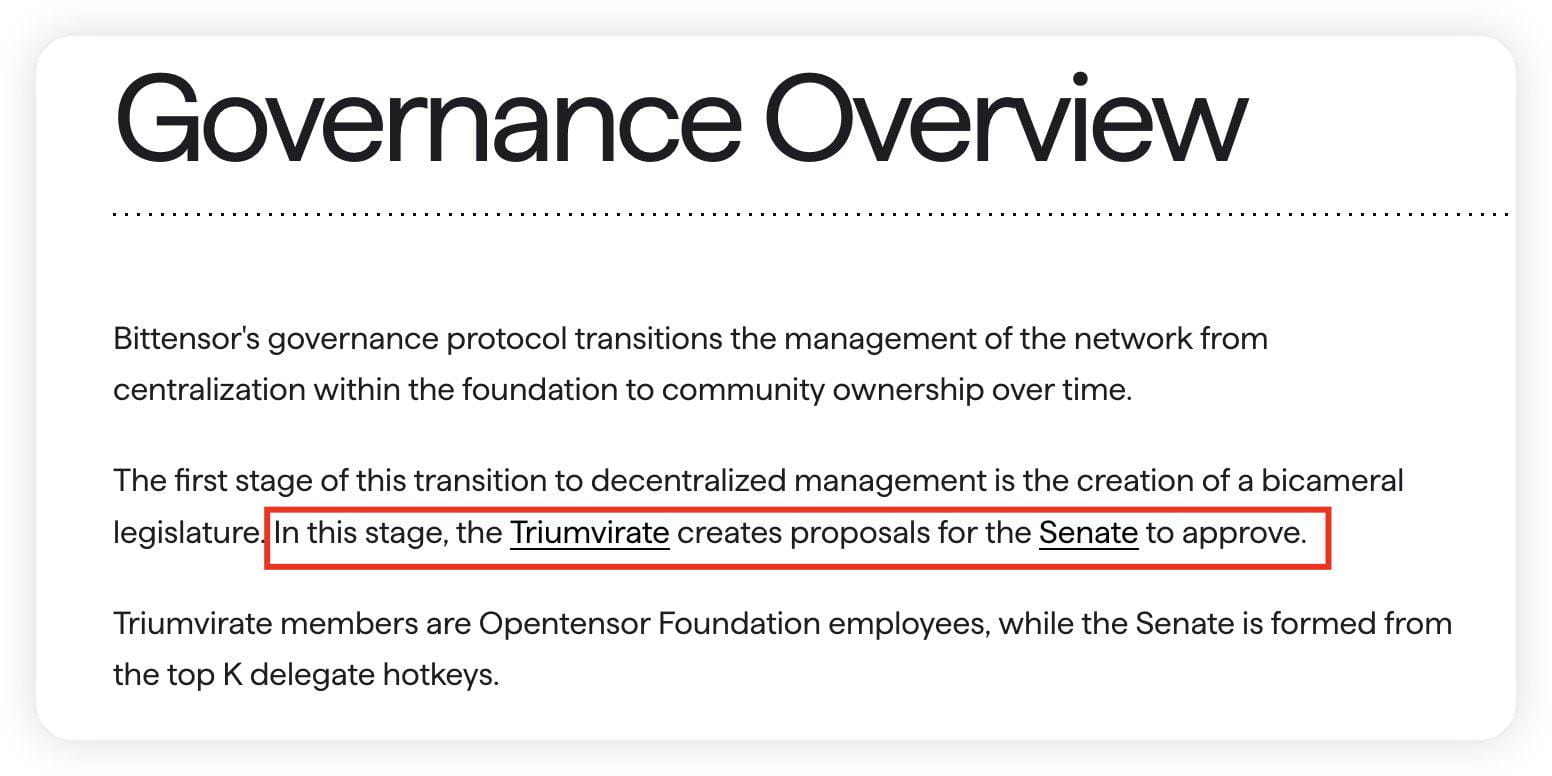
いわゆる「三巨頭+上院」の二元治理構造についてですが、三巨頭はOpentensor Foundationの三人のスタッフであり、上院は上位12の検証ノードで構成されており、すべてが自分たちの人間または利益関係者です。

次に、2021年1月3日に「Kusanagi」がリリースされ、Bittensorネットワークの活性化を示し、マイナーと検証者が最初のTAO報酬を得ることを許可しました。ネットワークの活性化から2023年10月2日までの2年9ヶ月で、Bittensorは合計538万枚のTAOを掘り出しました。しかし、2021年1月3日から2023年10月2日までの間に生成されたトークンがどのように分配され、最終的にどこに流れたのかを示す文書や資料はありません。
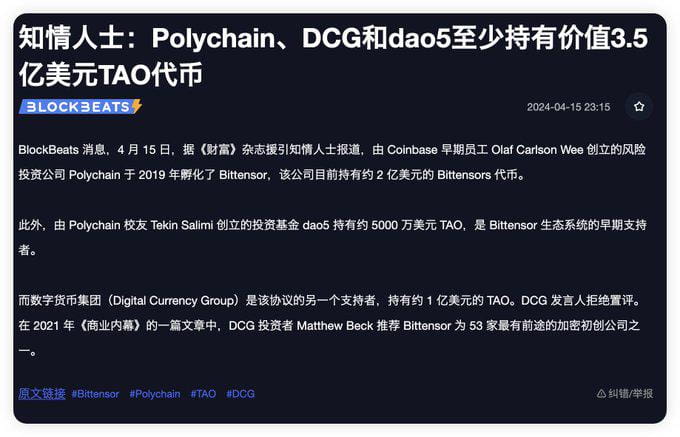
このトークンの一部が内部メンバーと利益団体に分配されていると合理的に推測できます。なぜなら、Bittensorはビットコインとは異なり、VCによって孵化され、投資されているからです。
このトークンの一部を現在の発行量861万で割ると、少なくとも62.5%のTAOが内部メンバーと利益団体の手にあることがわかります。また、Opentensor Foundationといくつかの投資VCもBittensor上で検証ノードの事業を運営しているため、彼らの手元にあるトークンの割合は62.5%よりも多いでしょう。
数日前に崩壊したOMと同じように、あなたがなぜそのプロジェクトの時価総額がそんなに高いのかわからない場合、それらの異常な時価総額はしばしば貧弱な流通量によってもたらされます。
数十億の時価総額が貧弱な流動性に支えられています。
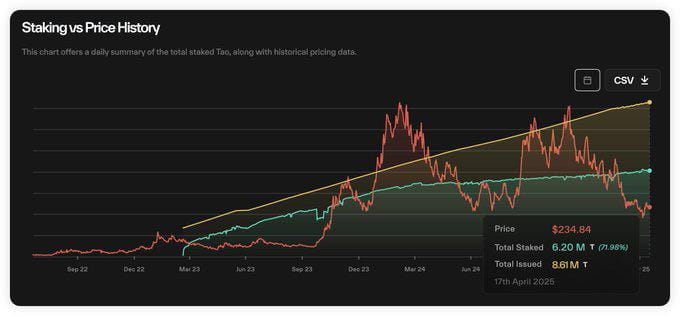
下の図はTAOの歴史的なステーキング状況を示しており、決して騙されないでください。TAOのステーキング率が低から高へと徐々に増加していると思ってはいけません。このように描かれているのは、TAOが激しいインフレに見舞われているからです。
実際、TAOのステーキング率は70%を下回ったことがなく、最高時には90%に近づいていました。現在のTAOの時価総額20億ドルに基づくと、少なくとも14億ドルのTAOは流通に参加したことがありません。TAOの実際の時価総額は6億ドルであり、対応するFDVは50億ドルに達し、典型的な低流通・高時価総額プロジェクトです。
いわゆる時価総額第一のAIプロジェクトが、どのようにしてメインプレーヤーによって膨らまされたのか、ぜひ吟味してください。
最後に、いわゆるdTAOのアップグレードは、実際にはOGに流動性を提供する機会を与えるようなものです。あなたが高い倍率のサブネットトークンを購入するために、利益団体の手にあるTAOを引き受けるのです。
三盤理論によれば、Bittensorの今年2月のdTAOアップグレードは、「配当盤」が持続不可能な状況で、新しいポンジスキームモデル「分割盤」と「相互助け盤」を導入せざるを得なかったのです。核心的な目的は、古い物語が弱まり、外部流動性が急速に枯渇する中で、新しい物語を作り出して外部流動性を引き続き吸収することです。
最初は「分割盤」です:すべてのサブネットがトークンを発行することで、TAOはすべてのBittensorサブネットトークンの基礎通貨として成功裏に位置付けられ、その価値は数十の(さらに増える可能性のある)サブネットのトークンによって支えられています。
取引プールの深さが不足しているため、サブネットトークンはしばしば驚くべき価格上昇を示します。これにより、Bittensorは外部に対して高ROI機会を提供するエコシステムの仮面を示しています。一方、サブネットのAlphaトークンが提供する誇張された名目ROIは、TAOに対して大きな買圧を生み出し、根ネットワークの検証ノードがTAOを売却するための隠れ蓑となっています。
残念ながら、Bittensorの閉鎖的なエコシステムと牛から熊への市場環境により、dTAOのアップグレードは十分な外部流動性を引き付けることができず、内部流動性(根ネットワークにステーキングされているTAO)も十分に動員されていません。
同時に、サブネットの参入障壁が低下し、数量に上限がないため、過剰かつ急速なトークン発行がBittensorエコシステムの流動性をさらに希薄化させました。
次に「相互助け盤」です。残念ながら、Bittensorのサブネットトークンの発行は、SolanaのPump.funのように資金が高度に流通できる相互助け盤モデルを確立できません。なぜなら、Bittensorのネットワーク基盤は非常に劣悪であり、異なるサブネットトークン間で交換できず、サブネットトークンの参加者が異なるサブネット間で流動性を移動するのが非常に難しいからです。これにより、高い分割率がもたらす流動性の希薄化問題が悪化し、資金が場内に留まり続けて投機に参加することができません。
根ネットワークのステーキング大口が集団で逃げ出し始めると、場内外の流動性は急速に枯渇します。
あなたが売却する瞬間、ゲームオーバーです。
それでは、大口投資家たちは逃げていますか?答えは「彼らは逃げている」です!
dTAOの提供以来:
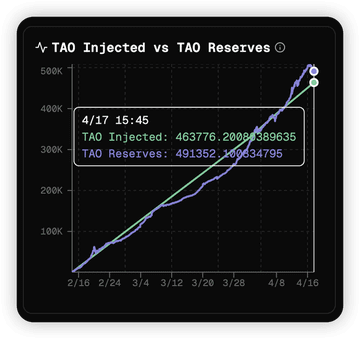
➤ Bittensorプロトコルがサブネットプールに45万枚のTAOを注入しました。
➤ 15万枚のTAO(33%)が「自動売却」のメカニズムを通じて根ネットワークの検証ノードに流れました。
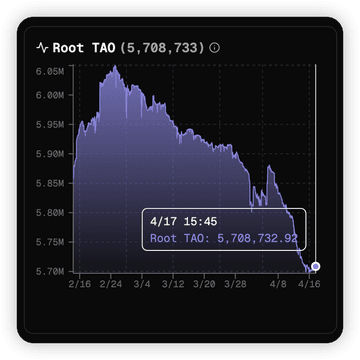
➤ 根ネットワークのステーキング量(τ₀)が15万枚(586万→571万)減少しました。
これは意味します:
30万枚のTAO(約7000万ドル)が根ネットワークから成功裏に逃げ出し、CEXで清算される可能性があります。
さらに、以前のBittensorの基盤はサブネットとマイナーでした。Bittensorの以前のモデルはVCのように、プロジェクトに資金を提供し、彼らが価値のあるビジネスモデルを構築することに専念できるようにし、すぐに収益を上げて収支を均衡させる心配をする必要がなかった。これは、プロジェクトがBittensorでサブネットを構築する核心的な理由です。
プロジェクトはBittensorに計算能力(Bittensorの言葉で言うと「知性」)を提供するマイナーを引き付けており、この「皆が良い」という状況がBittensorが最大の時価総額を持つ暗号AIプロジェクトになる核心的な理由です。
しかし、dTAOのアップグレード後、サブネットプロジェクト、マイナー、検証ノードの利益はもはや一致せず、以前の「皆が良い」状態は存在しません。dTAOモデルはサブネットプロジェクトにとって何の利益もなく、経済モデルの崩壊がBittensorの現在最大かつ根本的な問題です。
BittensorのdTAOモデルでは、サブネットのAlphaトークンは、サブネットでTAOをステーキングすることで得られる「証券」であり、一般的な意味で流通可能なトークンではありません。
これにより、サブネットプロジェクトはこれらのトークンの有効なトークノミクスを考案するのが非常に難しくなります。これらのAlphaトークンは、より多くのAlphaトークンを生み出すことはできても、小口投資家にとっては何の役にも立ちません。
私の観察によれば、サブネットプロジェクトは通貨価格を引き上げるため、現在最も一般的な方法はプロジェクトの収入を使ってAlphaトークンを買い戻すことを発表することです。例としてChutes(SN64)があります。
しかし、サブネットオーナーがこの方法でしかAlphaトークンに力を与えられないのなら、面白いことが起こります。dTAOがサブネットプロジェクトに分配した18%のAlphaトークンは、永遠にプロジェクト自身の手に留まることになります。プロジェクトの収入を使って買い戻すと宣言しているのに、なぜ自分のトークンを売るのでしょうか?
売却と買い戻しは矛盾しています。
したがって、サブネットオーナーはdTAOモデルから何の収入も得られず、さらにはそれを補填せざるを得ないのです:外部収入を創出し、それを彼らのサブネットのAlphaトークンに注入することが求められます。
これはつまり、サブネットプロジェクトとマイナーは本質的に検証ノードのために働いているということです。
検証ノードはBittensorネットワークの特権階級として、何か価値のあることをすることはできず、dTAOのアップグレードが始まって以来、サブネットのAlphaトークンを継続的に売却でき、根ネットワークに流入するTAOは毎日排出される量の最大1/3に達します。
Bittensorが他のプロジェクトを引き付けてサブネットを構築させることができるのは、以前のTAOの排出が収入のない新興プロジェクトにとって非常に良い補助メカニズムであり、これらのプロジェクトが実行するビジネスモデルに集中できるからです。
もしこの補助メカニズムが消滅するだけでなく、逆に働くとしたら、サブネットプロジェクトはなぜBittensorにサブネットを設立するのでしょうか?
直接単独で行動し、収入はすべて自分のものになる、これは魅力的ではありませんか?
したがって、dTAOモデルは利益団体の出荷手段として、Bittensorのこれまでの基盤を傷つけています。
Bittensorエコシステムのほとんどのサブネットのビジネスモデルが見られないほどひどいものであっても、それらがなければBittensorは最後の隠れ蓑を失うことになります。
この記事の参考資料:
1. Bittensor公式文書:docs.bittensor.com
2. @harry_xymeng先生の研究報告(Bittensor:音楽はいつ止まるのか):prism-pancake-61a.notion.site/Bittensor-432c
3. @thecryptoskanda先生の(三盤理論——ポンジ構築の究極ガイド):https://x.com/thecryptoskanda/status/1872193691479351519