作者:ジェイコブ・チャオ
最近の暗号市場は乏しい成果が続いており、保守的で安定した収益が再び市場の需要となっています。そこで、近年の投資の経験と昨年末のステーブルコイン分野に関する集中研究の成果を基に、古くも新しいテーマであるステーブルコインの収益について考察します。
現在の暗号市場におけるステーブルコインの種類は主に以下の大きなカテゴリーに分かれます:
· 条件付きで合規だが市場シェアが最も高いUSDT:応用シーンが十分に広い(取引所通貨ペア、暗号業界の給与支払い、実際の国際貿易およびオフライン決済シーン)。ユーザーは大きすぎて倒産しないこと、及びテザーが底支え能力を持つことに期待しています。
· 法定通貨に1:1でペッグされた合規ステーブルコイン:USDCは最も多くのチェーンと応用シーンをサポートし、真のオンチェーン米ドルであり、PayPal USD、BlackRock USDなど他の合規ステーブルコインは応用シーンに一定の制限があります。
· 過剰担保ステーブルコイン:MakerDAOのDAIおよびそのアップグレード後のSky ProtocolのUSDSが主です;LiquityのLUSDは0担保貸出利率と110%の低質担保率のマイクロイノベーションにより競合製品の一つとなっています。
· 合成資産ステーブルコイン:今回のサイクルでは、現象的なEthenaのUSDeが最も代表的です。その資金費率アービトラージによる収益獲得モデルも、この記事で後ほど重点的に分析するステーブルコイン収益モデルの一つです。
· 基礎資産が米国債のRWAプロジェクトステーブルコイン:今回のサイクルではUsualのUSD0とOndoのUSDYが最も代表的です。UsualのUSD0++は米国債に流動性を提供し、LidoがETHステーキングにおいて革新性を持つのに似ています。
· アルゴリズムステーブルコイン:TerraのUSTの崩壊後、この分野は基本的に証明されました。Lunaは真の価値支援を欠いているため、トークン価格は激しい変動にさらされ、暴落、再暴落する死の螺旋の後にデカップリングし最終的に崩壊しました。FRAXはアルゴリズムステーブルコインと過剰担保モデルを組み合わせてまだいくつかの応用シーンがありますが、他のアルゴリズムステーブルコインは市場への影響力を失っています。
· 非米ドルステーブルコイン:ユーロステーブルコイン(CircleのEURC、TetherのEURTなど)と他の法定通貨ステーブルコイン(BRZ、ZCHF、円貨HKDRなど)は現在、米ドル主導のステーブルコイン市場に対する影響は微々たるもので、著者が以前投資した非米ドル過剰担保ステーブルコインプロジェクトはほぼゼロに近づいており、非米ドルステーブルコインの唯一の道は合規制御フレームワーク下の決済業務にあり、原生暗号コミュニティへの応用ではありません。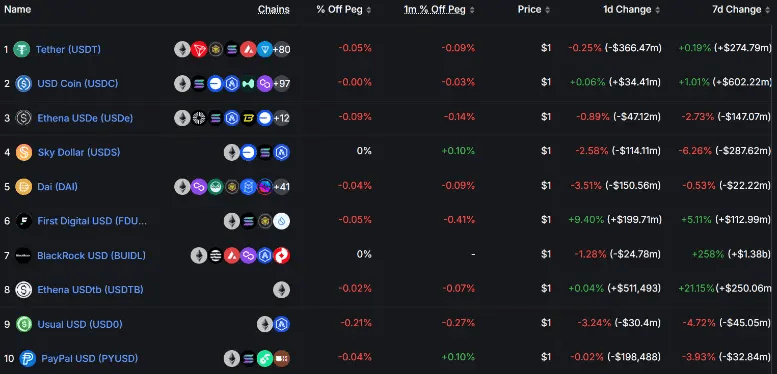 ステーブルコイン時価総額ランキング
データソース: https://defillama.com/stablecoins
現在、ステーブルコインを通じて収益を得るモデルのカテゴリーは主に以下の大きなカテゴリーに分かれ、この記事では各カテゴリーの収益をさらに詳細に分析します: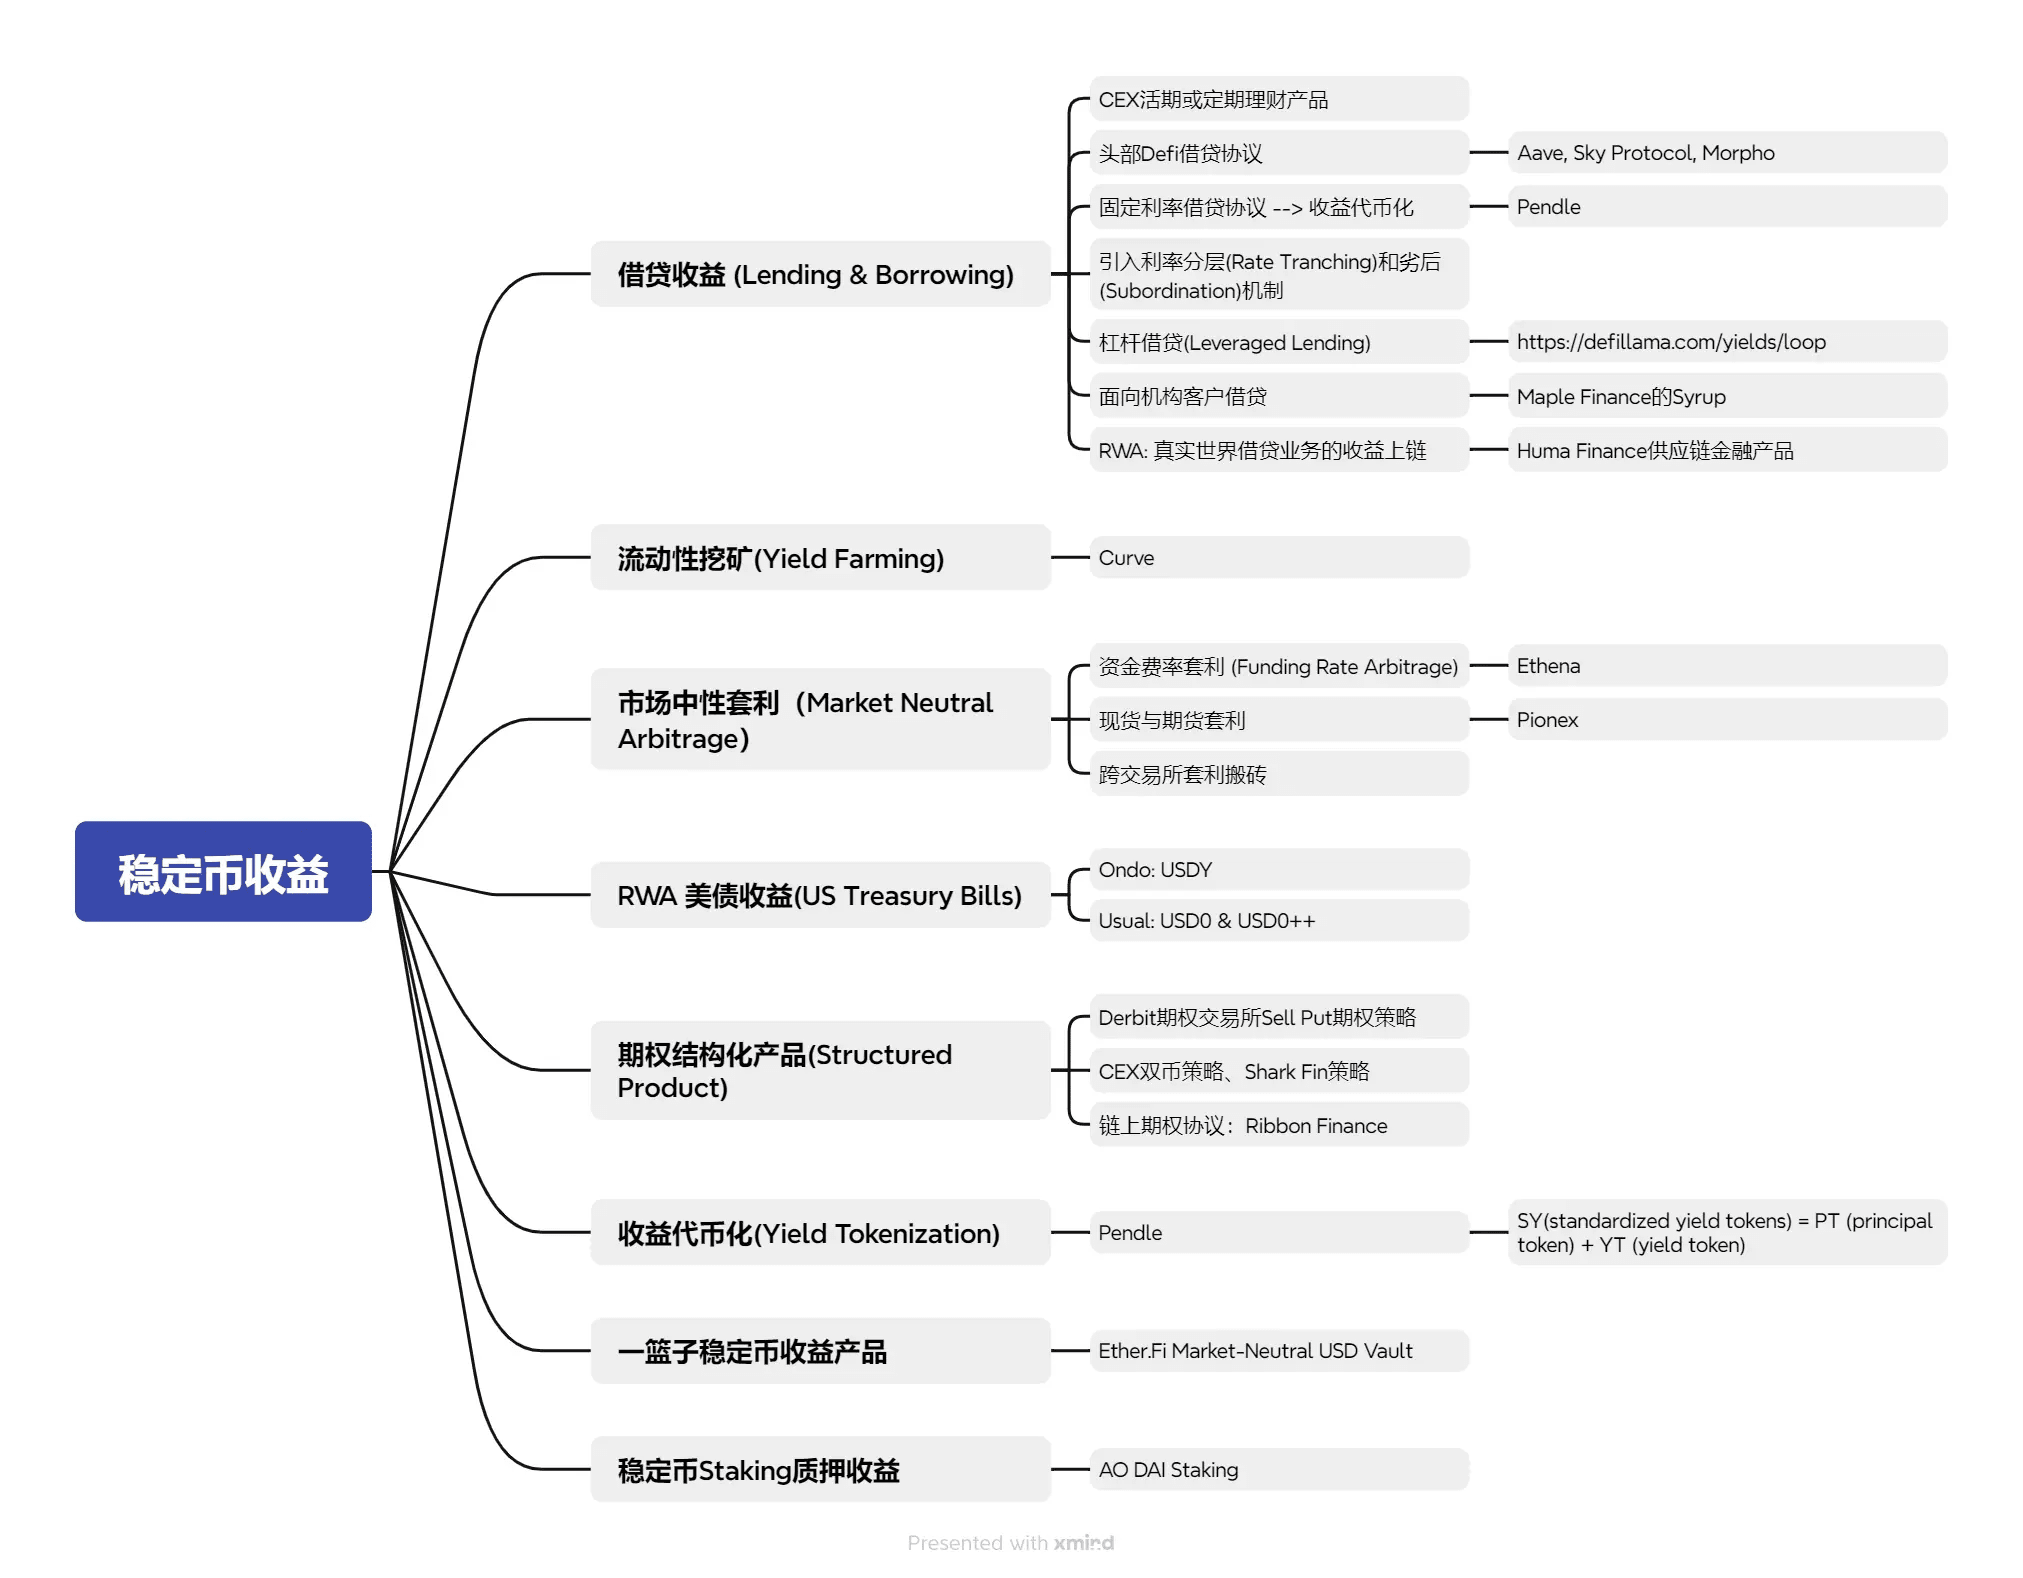
一、ステーブルコイン貸出(Lending & Borrowing):
貸出は最も伝統的な金融収益モデルであり、その収益の本質は借り手が支払う利息に由来します。プラットフォームやプロトコルの安全性、借り手のデフォルト確率、収益の安定性を考慮する必要があります。現在市場に出ているステーブルコイン貸出製品:
· Cefiプラットフォームは主要取引所(Binance、Coinbase、OKX、Bybit)の流動的な財務商品が中心です。
· 主要なDefiプロトコルはAave、Sky Protocol(MakerDAOアップグレード後のブランド)、Morpho Blueなどが主です。
サイクルの試練を経た主要取引所のプラットフォームの安全性と主要Defiプロトコルの安全性は高く、相場が上昇する時期には貸出需要が旺盛でUの流動的な収益が20%を超えることが容易ですが、相場が静かになる時期には一般的に収益は低く2%-4%で維持されるため、流動的な貸出利率(Flexible Interest)も非常に直感的な市場活発度の指標です。固定利率(Fixed Interest)貸出は流動性を犠牲にするため大部分の時間収益は流動的なものより高いですが、市場が活発な時期にも流動的な収益の急上昇を捉えることはできません。
さらに、全体のステーブルコイン貸出市場にはいくつかのマイクロイノベーションが存在します:
· 固定利率貸出Defiプロトコル:今回のサイクルで非常に代表的なPendleプロトコルは、固定利率貸出から始まり、收益トークン化に至りました。この記事では後ほど詳しく紹介します;Notional Finance、Element Financeなどの初期の固定利率Defiプロジェクトは成功を収めていませんが、その設計理念は参考にする価値があります。
· 貸出に利率分層メカニズム(Rate Tranching)と劣後(Subordination)メカニズムを導入;
· レバレッジ貸出(Leveraged Lending)を提供するDefiプロトコル;
· 機関顧客向けのDefi貸出プロトコル、例えばMaple FinanceのSyrupは機関貸出から収益を得ています。
· RWAは現実世界の貸出業務の収益をブロックチェーン上に載せる、例えばHuma Financeのチェーン上供給チェーン金融製品。
要するに、貸出業務は最も伝統的な金融収益モデルであり、理解しやすく、最大の資金量を担うことから、引き続き最も重要なステーブルコイン収益モデルとなるでしょう。
二、流動性マイニング(Yield Farming)収益:
Curveを代表とし、その収益はAMM取引からLPに分配される手数料およびトークン報酬に由来します。CurveはステーブルコインDEXプラットフォームの聖杯であり、Curveプールでサポートされるステーブルコインになることは新しいステーブルコインの業界採用度を測る重要な指標です。Curveマイニングの利点は非常に高い安全性であり、その不足は収益が低すぎて魅力に欠ける(0-2%)ことです。大口でなく長期的な資金がCurveの流動性マイニングに参加する場合、収益が取引のGas Feeをカバーできない可能性があります。
一方、Uniswapのステーブルコインプール取引ペアは同様の問題に直面しており、Uniswapの非ステーブルコイン取引ペアは流動性マイニングの損失の可能性があります。他の規模の小さいDEXのステーブルコインプール取引ペアは収益が高くてもRug Pullの懸念があり、すべてがステーブルコインの投資における慎重で安定した原則に合致していません。現在のDefiステーブルコインプールは依然として貸出モデルが主流であり、Curveの最も古典的な3Pool(DAI USDT USDC)はTVLで20位以内に入っています。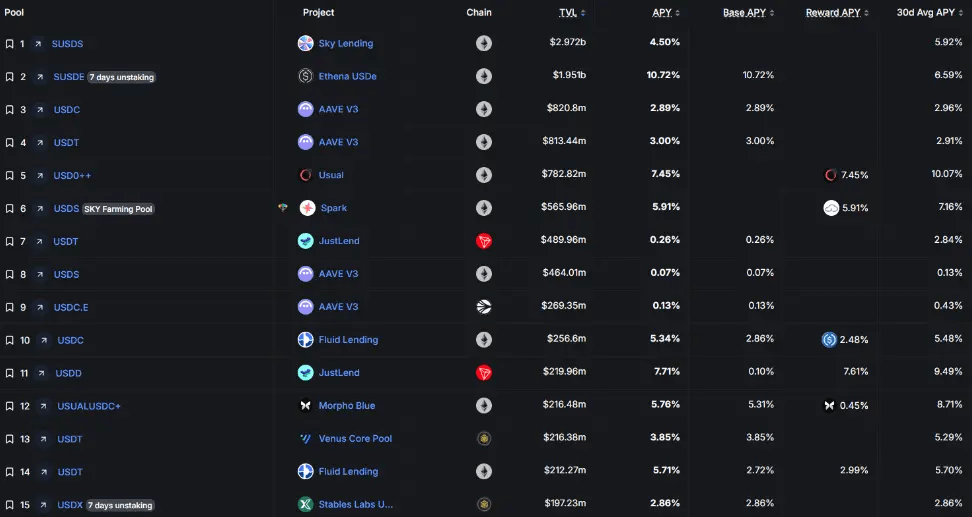
ステーブルコインプールTVLランキング
出典: https://defillama.com/yields?token=ALL_USD_STABLES
三、市場中立アービトラージ収益:
市場中立のアービトラージ戦略は、専門の取引機関で長期にわたって広く応用されています。ロングとショートポジションを同時に保有することで、投資ポートフォリオのネット市場エクスポージャーをほぼゼロにすることができます。具体的にはCryptoでは主に以下のようになります:
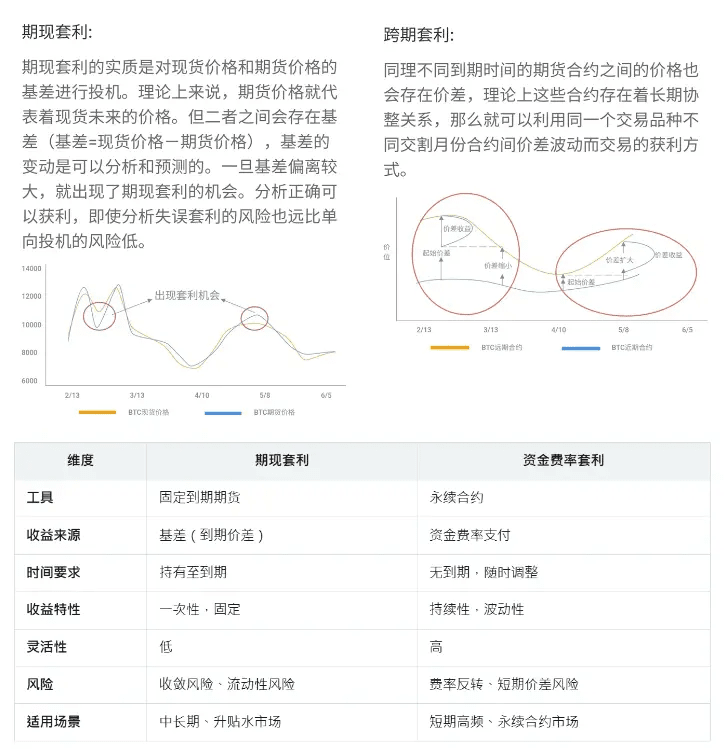
· 資金費率アービトラージ(Funding Rate Arbitrage):永続契約(Perpetual Futures)には満期日がなく、その価格は資金費率(Funding Rate)メカニズムを通じて現物価格と一致します。資金費率は定期的に支払う必要があり、現物と永続契約の短期価格差を縮小します。
· 永続契約の価格が現物価格より高い場合(プレミアム)、ロングがショートに支払い、資金費率は正です。
· 永続契約の価格が現物価格より低い場合(ディスカウント)、ショートがロングに支払い、資金費率は負です。
· 過去の戻りデータによると、資金費率が正の確率は長期的に見て負の確率よりも高いです。したがって、収益は主に正の資金費率の場合に現物を購入し、永続契約をショートして、ロングが支払う費用を徴収することから得られます。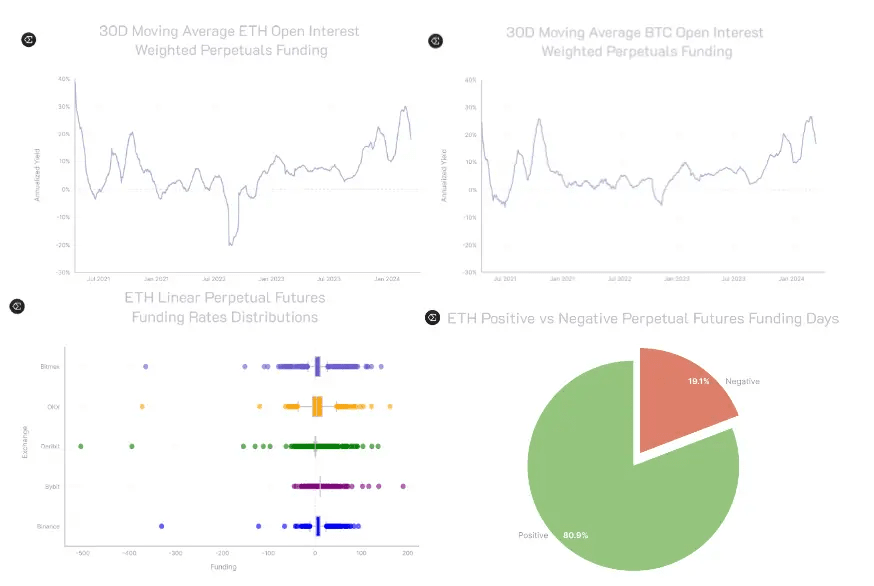 · 現物と先物のアービトラージ(Cash-and-Carry Arbitrage):先物アービトラージは、現物市場(Spot)と満期先物市場(Futures)間の価格差を利用し、ヘッジポジションを通じて利益をロックします。核心概念は「ベーシス」(Basis)であり、満期先物価格と現物価格の差です。通常、プレミアム(Contango、先物価格が現物より高い)またはディスカウント(Backwardation、先物価格が現物より低い)市場で操作されます。先物アービトラージは資金量が大きく、ロック期間を受け入れ、ベーシスの収束を期待する投資家に適しています。これは伝統的な金融思考を持つトレーダーに一般的です。
· 取引所間のアービトラージ:異なる取引所間で価格差を利用して中立ポジションを構築することは、Crypto業界の初期主要なアービトラージ手法でしたが、現在主要な取引ペア間の価格差は非常に低くなっており、自動アービトラージスクリプトに依存する必要があり、より高いボラティリティ市場および小規模のコインに適しています。個人投資家にとって参与のハードルが高く、Hummingbotプラットフォームを参考にすることができます。
さらに、市場には三角アービトラージ、クロスチェーンアービトラージ、プール間アービトラージなどのアービトラージモデルが存在しますが、この記事では追加の展開は行いません。
市場中立のアービトラージ戦略は、その専門性が非常に高いため、大部分の受け手は専門的な投資者に限られています。今回のサイクルでEthenaの登場により、「資金費率アービトラージ(Funding Rate Arbitrage)」という成熟したモデルがオンチェーンに移行し、一般の小売ユーザーが参加できるようになりました。
ユーザーがEthenaプロトコルにstETHを預けると、同等のUSDeトークンをミントし、同時に中央集権取引所で同等のショートポジションを開設して正の資金費率を得ます。歴史的な統計データによれば、80%以上の時間が正の資金費率となっており、負の資金費率のシナリオではEthenaが準備金を通じて損失を補填します。Ethenaプロトコルの65%以上の収益は資金費率をヘッジし、さらに一部はイーサリアムのステーキング、オンチェーンまたは取引所の貸出収益(35%)を補完的な収益として提供しています。さらに、ユーザー資産は第三者の保管機関OES(Off Exchange Settlement)に預けられ、定期的に監査報告書が発行されており、取引所プラットフォームのリスクを効果的に隔離しています。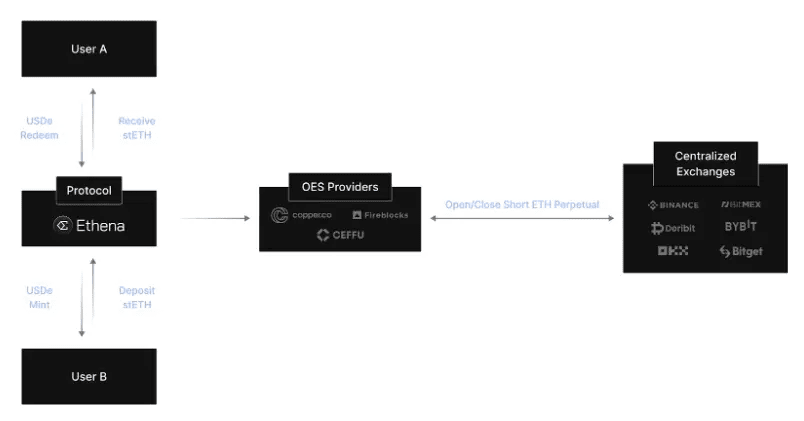 Ethenaのリスクに関する考察として、取引所プラットフォームと保管機関の事故、スマートコントラクトの安全問題、またはペッグ資産のデカップリングなどのプロジェクト側の制御不能な要因を除くと、より重要な核心点は「長期的な負の資金費率シナリオでの損失と、プロトコルが予約した資金がカバーできないこと」です。過去のデータの戻りを考慮すると、確率は低いと理解できます。たとえ発生しても、それは業界全体に適用される「資金費率アービトラージ」の取引戦略が無効になることを意味します。したがって、チームが悪意を持たない限り、EthenaプロトコルはTerraアルゴリズムステーブルコインの死の螺旋モデルを引き起こすことはなく、代わりにトークン補助による高い収益率が徐々に正常なアービトラージ収益範囲に戻ることが考えられます。
同時に、私たちはEthenaが最大限のデータ透明性を確保していることを認めざるを得ません。公式ウェブサイトでは、歴史的な収益、資金費率、異なる取引所のポジション、および毎月の保管監査報告書を明確に確認することができ、市場の他の資金費率アービトラージ製品を上回っています。
Ethenaの「資金費率アービトラージ」モデルに加えて、Pionex取引所にも「期限アービトラージ」モデルのステーブルコイン投資製品があります。残念ながら、Ethenaを除いて、現在市場において小売顧客が低いハードルで参加できる市場中立アービトラージ製品はあまり見られません。
四、米国債収益RWAプロジェクト(US Treasury Bills)
米連邦準備制度の2022-2023年の利上げサイクルにより、米ドル金利は5%を超えました。現在は徐々に利下げに転じていますが、4%以上の米ドル金利は伝統的金融業界において、非常に安全性と高い収益性を兼ね備えた資産の標的です。RWAビジネスは高い合規要求と運営モデルを持ち、米国債は高い取引量の標準化された資産であり、数少ないビジネスロジックが成立するRWA製品です。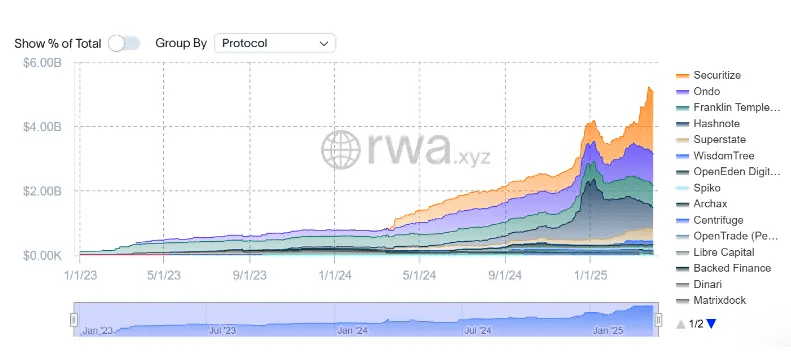 米国債を基礎資産とするOndoのUSDYは米国以外の一般小売顧客向け、OUSGは米国の機関適格顧客向けであり、収益は共に4.25%です。多くのチェーンサポートとエコシステムアプリケーションでRWAトラックのリーダーですが、Franklin Templetonが提供するFOBXXやBlackRockのBUIDLに比べて規制合規の面では若干の不足があります。一方、今回のサイクルで急成長したUsualプロトコルは、一籃子の米国債を基礎資産とするUSD0の上に流動性トークンUSD0++を追加しました。これはLidoがイーサリアムのステーキングにおいて果たしている役割に似ており、4年間ロックされた米国債に流動性を提供し、ステーブルコイン流動性マイニングまたは貸出プールに参加して追加収益を得ることができます。
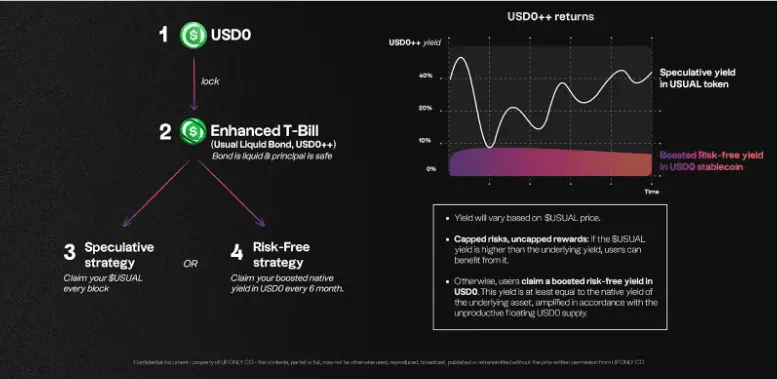 特に指摘すべきは、大部分の米国債RWAプロジェクトの収益は約4%で安定しているのに対し、Usualのステーブルコインプールの高収益は主にUsualトークン補助、Pills(Point)インセンティブ、流動性マイニングなどの投機的な追加収益によるもので、持続可能性には欠けています。Defiエコシステムと最も充実した米国債RWAプロジェクトとして、今後も収益が緩やかに減少するリスクがあるが、暴落には至らないでしょう。
2025年初頭のUSD0++の償還メカニズム調整による価格のデカップリングと売却事件の根源は、その債券特性と市場期待のずれ、加えてガバナンスの失敗にありますが、その流動性デザインメカニズムは業界の革新として他の米国債RWAプロジェクトにとって依然として参考にされる価値があります。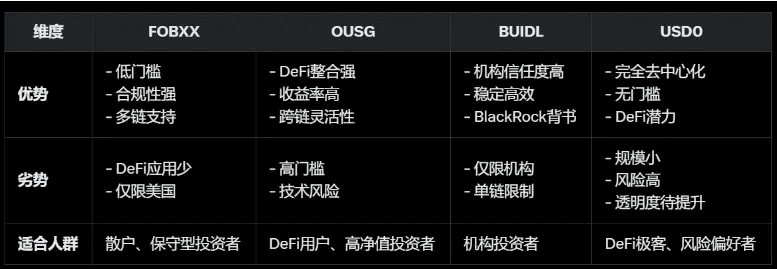 五、オプション構造化製品(Structured Product)
現在、大部分の中央集権取引所で流行している構造化製品や二通貨戦略は、オプション取引における「オプションを売ってプレミアムを得る」Sell PutまたはSell Call戦略に由来します。U本位のステーブルコインは主にSell Put戦略で、収益はオプション購入者が支払うオプション料に由来します。すなわち、安定したUSDTオプション料を得るか、より低い目標価格でBTCまたはETHを購入することになります。
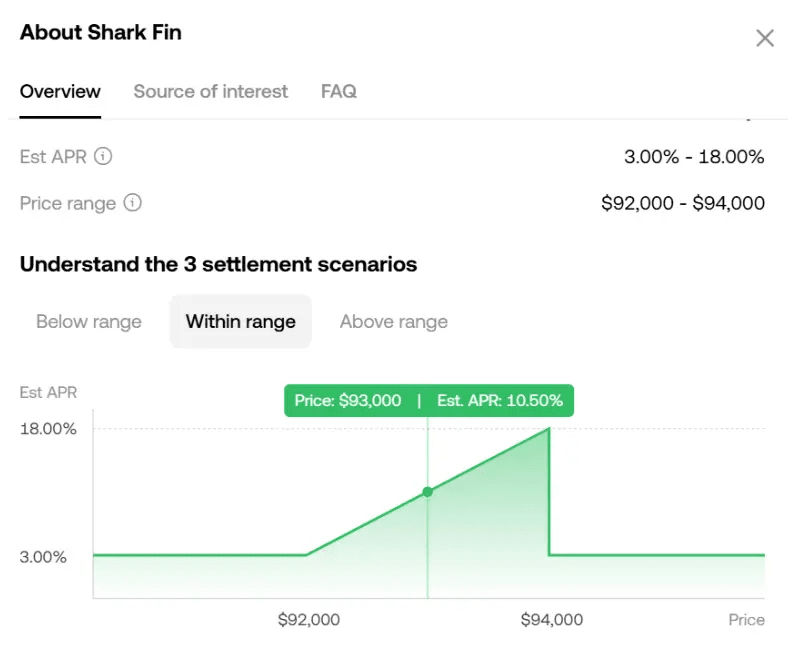
実際の操作実践において、売りオプション戦略はレンジ相場により適しており、Sell Putの目標価格はレンジの下限、Sell Callの目標価格はレンジの上限です;単純な上昇相場ではオプション料の収益は限られており、空振りの可能性が高いため、Buy Callを選ぶ方が適切です;単純な下落相場では、Sell Putは半山腰で購入した後に損失を続ける状態になりやすいです。売りオプション取引の初心者は、短期的な「高オプション料収益」を追求する罠に陥りやすく、価格の大幅下落によるリスクエクスポージャーを無視しますが、目標価格を過度に低く設定すると、オプション料の収益率は十分な魅力を欠きます。著者の長年のオプション取引を考慮すると、Sell Put戦略は市場が下落する恐怖感が広がる時に、より低い購入目標価格を設定して高いオプション料収益を得るために操作し、市場が上昇する時には取引所の流動的な貸出収益率がより見込みがあります。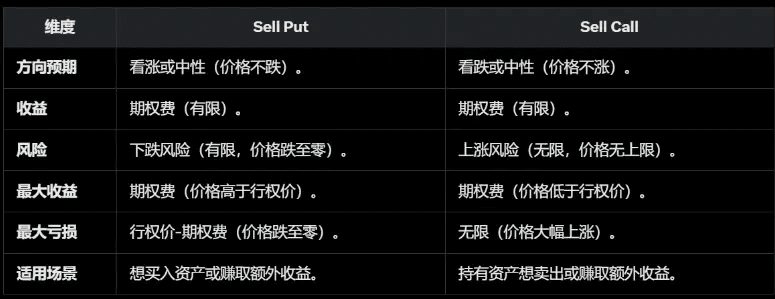 最近のOKXなどの取引所で流行しているShark Fin元本保護戦略は、Bear Call Spread戦略(Sell Callでオプション料を受け取り、より高い行使価格でBuy Callで上昇幅を制限)+ Bull Put Spread(Sell Putでオプション料を受け取り、より低い行使価格でBuy Putで下落幅を制限)を採用しており、全体のオプションポートフォリオがレンジ内でオプション料収益を得ることができます。レンジ外ではオプションを相互にヘッジし、追加の収益はありません。元本の安全を重視し、オプション料や通貨本位の収益最大化を追求しないユーザーには適切なU本位の投資方案です。
 オンチェーンオプションの成熟度は開発が待たれています。Ribbon Financeは前回のサイクルで最も主要なオプション金庫プロトコルとなり、OpynやLyra Financeなどの主要なオンチェーンオプション取引プラットフォームも手動でオプション金戦略を取引できますが、現在はかつての栄光を失っています。
六、収益トークン化(Yield Tokenization)
今回のサイクルで非常に代表的なPendleプロトコルは、2020年の固定利率貸出から始まり、2024年の収益トークン化に至りました。収益資産を異なる構成部分に分解することにより、ユーザーが固定収益をロックし、未来の収益を投機したり、収益リスクをヘッジしたりできるようにします。
· 標準化収益トークンSY(standardized yield tokens)は主体トークンPTと収益トークンYTに分けることができます。
· PT(Principal Token):基礎資産の元本部分を代表し、満期時に1:1で基礎資産を償還できます。
· YT(Yield Token):未来の収益部分を代表し、時間とともに減少し、満期後に価値がゼロになります。
Pendleの取引戦略は主に以下の通りです:
· 固定収益:PTを満期まで保持することで固定収益を得ることができ、リスク回避者に適しています。
· 収益投機:YTを購入して未来の収益上昇に賭けることができ、リスクを取ることを好む者に適しています。
· リスクヘッジ:YTを売却して現在の収益をロックし、市場の下落リスクを回避します。
· 流動性提供:ユーザーはPTとYTを流動性プールに預け、取引手数料とPENDLE報酬を得ることができます。
現在、主に推奨されているステーブルコインプールは、基礎資産の元生収益に加え、YTの投機収益、LP収益、Pendleトークンインセンティブ、Pointsなどのインセンティブ措置が重なり、全体の収益率が顕著です。ただし、Pendleの高収益プールは一般的に中短期の期間が多く、ステーキングや流動性マイニング、貸出プールのように一度の操作で完了することはできず、定期的にオンチェーン操作を行って収益プールを変更する必要があります。
七、一籃子ステーブルコイン収益製品:
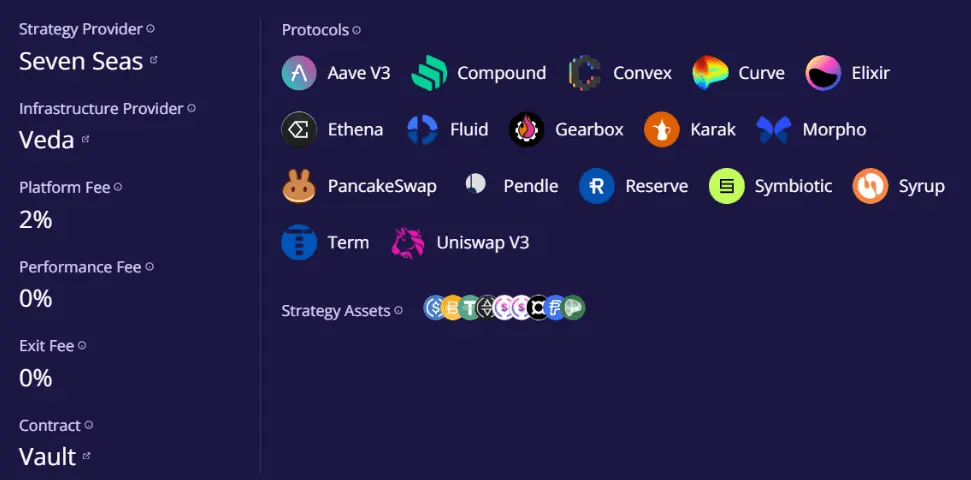
Ether.FiはLiquid Restakingの主要プロトコルとして、Restakingトラックが飽和し下降トレンドに入った後、積極的に変化し、BTC、ETH、ステーブルコインの多くの収益製品を展開し、全Defi業界のリーダーシップを維持しています。
そのステーブルコインMarket-Neutral USDプールでは、ユーザーに貸出利息(Syrup、Morpho、Aave)、流動性マイニング(Curve)、資金費率アービトラージ(Ethena)、収益トークン化(Pendle)などの一籃子ステーブルコイン収益製品を提供しています。安定したオンチェーン収益を求め、資金体量が不足していて頻繁に操作したくないユーザーにとって、高収益とリスク分散を兼ね備えた方法です。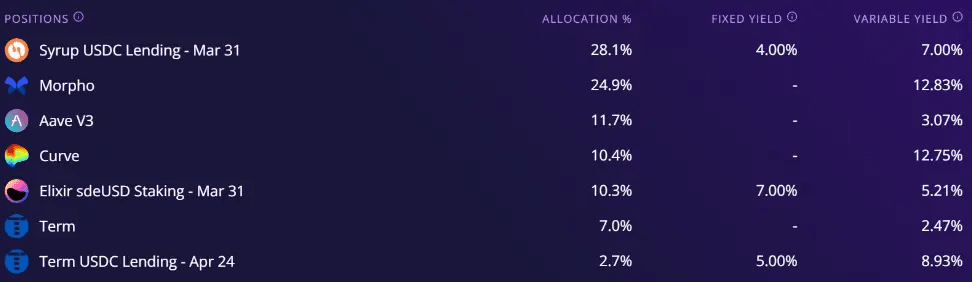
 八、ステーブルコインStaking質権収益:
ステーブルコイン資産はETHなどのPOS公チェーンのStaking属性を持っていませんが、Arweaveチームが立ち上げたAOネットワークはトークンFair Launch発行モデルにおいてstETHとDAIのオンチェーン質権を受け入れ、DAIの質権は最高のAO収益資金効率を持っています。このようなステーブルコイン質権モデルは代替的なステーブルコイン収益モデルに分類でき、DAI資産の安全を確保しつつ、AOトークンの追加報酬を得ることで小額で大きな利益を狙うことができ、その核心リスクはAOネットワークの発展とトークン価格の不確実性にあります。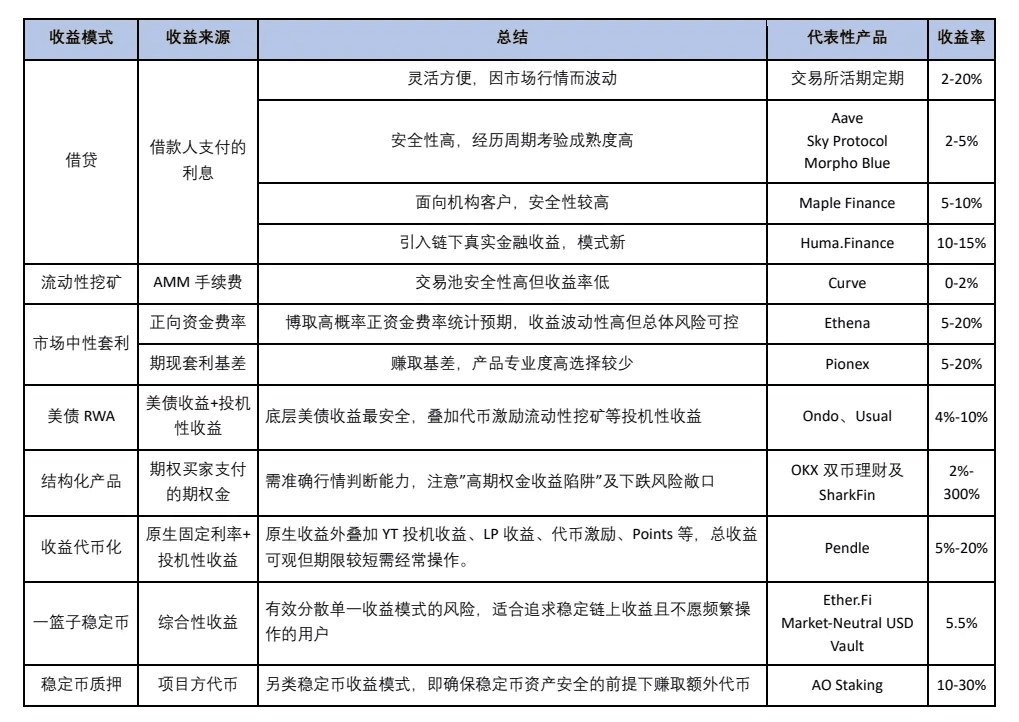 以上のように、現在の暗号市場で主流のステーブルコイン収益モデルを上表にまとめました。ステーブルコイン資産は暗号市場の業者が最もよく知っているが最も見落としやすい市場であり、ステーブルコインの収益源を理解し、合理的に配置することで、財務の基盤が堅実な上で、より余裕を持って暗号市場の不確実性リスクに対処することができます。

記事
研究:ステーブルコイン収益ガイド 8種類のうちどれが最適か?


--