


著者:ChandlerZ、Foresight News
2025年4月、暗号市場は再び血風の嵐に見舞われました。トランプ政権は再び関税の大棒を振りかざし、世界の金融市場の感情は急変しました。ビットコインは2日間で10%以上の下落を記録し、イーサリアムは一時20%も急落し、24時間内の爆倉金額は16億ドルに達しました。過去の数回の歴史的な暴落と同様に、この場面は再び集団的な不安を引き起こしました:「これは終点なのか、それとも新たな崩壊の始まりなのか?」
しかし、暗号市場の歴史を振り返ると、これは「これで終わりだ」と誰もが感じた初めてのことではないことに気付くでしょう。実際、極度の恐怖の毎回は、この資産曲線の中で独特な波紋に過ぎません。「312」から「519」、2020年の国際金融恐慌からFTXの信用崩壊による「暗号レーマン時刻」、そして今回の関税危機に至るまで。
市場のシナリオは繰り返され続けますが、投資家の記憶は常に短命です。
この記事では、実データに基づいて、これまでの4回の歴史的な暴落の「市場現場」を再構築し、下落幅、感情指標、マクロ背景などの次元を比較し、これらの極端な瞬間から回顧と予測のための規則的な手がかりを抽出しようとしています:リスクが迫ったとき、暗号市場はどのように圧力に耐えるのか?それはどのようにしてシステムの衝撃の中で自らの物語を再構築するのか?
歴史的な暴落の概要:お馴染みのシナリオ、異なるトリガー
過去5年間で、暗号市場は少なくとも4回のシステム的な暴落を経験しました。それぞれの引き金となる背景は異なりますが、いずれも激しい価格調整とオンチェーン/オフチェーンの連鎖反応を引き起こしました。
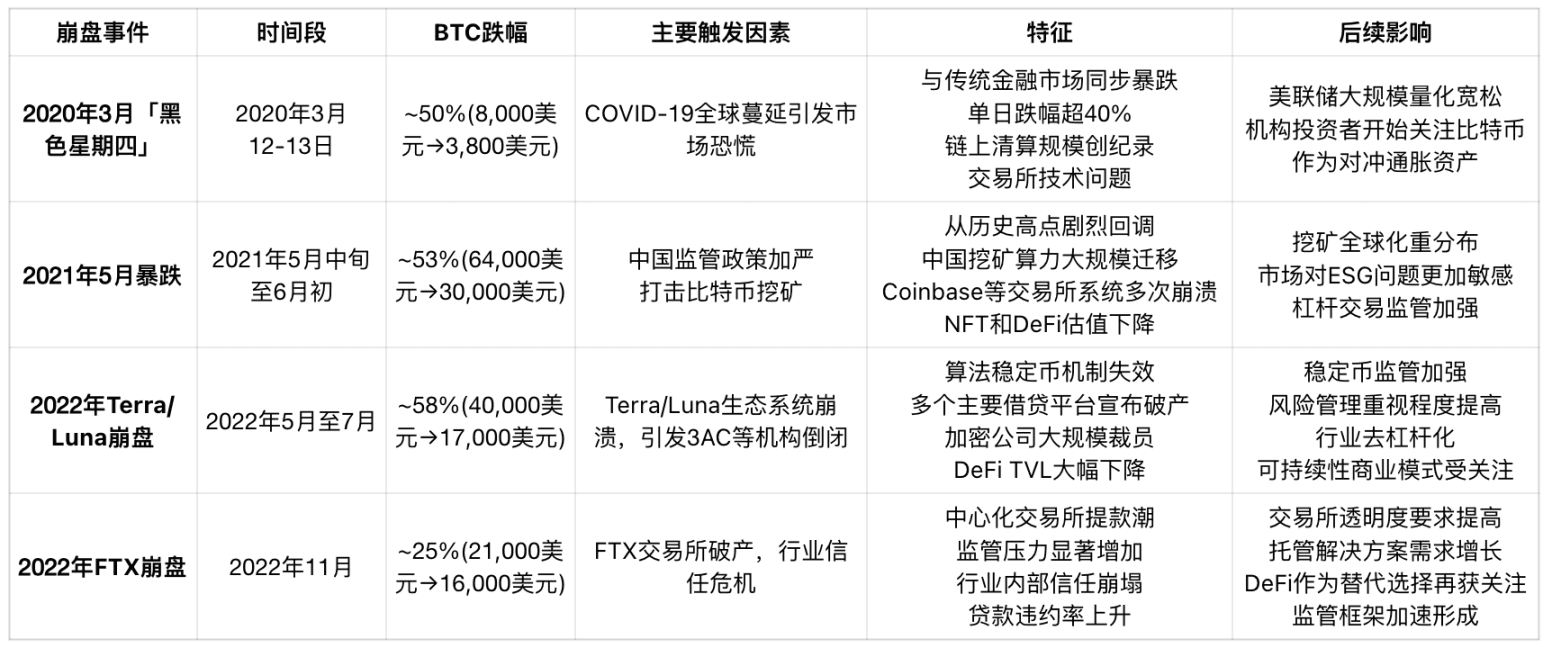
データから見ると、「312」は依然として歴史上最も過酷なものであり、BTCとETHは当日50%以上の下落幅を記録しました。当時の全ネットワークでの爆倉金額は29.3億ドルに達し、10万人以上が爆倉に遭い、最大単一爆倉の価値は5832万ドルでした。この規模の清算は、当時市場参加者が広く高いレバレッジ(10倍以上)を使用していたことを示しており、価格が急速に下落した際に強制清算メカニズムが作動し、さらに売却圧力を増幅し、悪循環を形成しました。
同時に、BitMEXの「ネットワークを引き抜く」取引停止の劇的な操作は、市場の流動性の脆弱性を露呈しました。当時、他の取引プラットフォームも混乱しており、ビットコインのプラットフォーム間価格差は一時1000ドルに達し、アービトラージボットは取引の遅延やAPIの過負荷により機能しませんでした。この流動性危機は市場の深さを急速に縮小させ、買い注文はほとんど消失し、売り圧力が完全に局面を支配しました。
BitMEXは当時、空売りポジションの最大のプラットフォームであり、その取引の停止は実際にはビットコイン価格が完全にゼロにならないための「救命稲妻」となりました。もしBitMEXが取引を中断しなければ、その深さが尽きることで価格が瞬時にゼロに近づき、他のプラットフォームの連鎖的な崩壊をさらに引き起こした可能性があります。
黒い白鳥の下のドミノ効果
「312」は暗号市場に孤立した現象ではなく、2020年初頭の世界金融システム危機の縮図です。
世界の株式市場の恐慌的な崩壊
2020年2月19日、ナスダック指数が9838ポイントの歴史的な高値を記録した後、新型コロナウイルスのパンデミックが世界中に広がると、市場の感情は急激に後退しました。3月に入ると、米国株は珍しいサーキットブレーカーを連続で発動し、3月9日、12日、16日の3回にわたりサーキットブレーカーが発動され、その中で3月12日にはS&P 500指数が9.5%の下落を記録し、1987年の「ブラックマンデー」以来の最大の単日下落幅となり、VIX恐怖指数は歴史的な高値の75.47に急上昇しました。同時に、ヨーロッパの3大株価指数(ドイツ、イギリス、フランス)とアジア太平洋市場(日経、恒指)も同時にテクニカルなベアマーケットに突入し、少なくとも10カ国の株価指数が20%以上下落しました。
グローバル資本市場のシステミックな売却がすぐにすべてのリスク資産に広がり、ビットコインやイーサリアムなどの暗号資産もこの背景の中で無差別に売却され、市場のリスク選好が急落し、暗号通貨と伝統的資産の高度な同期の「金融化共鳴」が形成されました。
商品市場の血洗
伝統商品市場もこの危機の中で全面的に崩壊しました。2020年3月6日、OPECとロシアは減産協定で合意できず、サウジアラビアはすぐに価格戦争を開始し、生産を増やし、原油価格を引き下げることを発表し、世界のエネルギー市場は暴落しました。3月9日、米原油(WTI)は26%暴落し、1991年の湾岸戦争以来の最大の下落幅を記録しました;3月18日、WTIは20ドル以下にまで下落しました。原油という「世界経済の血液」が制御を失い暴落し、投資者の世界経済が深刻な不況に陥る懸念を一層強めました。
さらに、金、銅、銀などの商品も同時に急落し、「伝統的な避難資産」が危機の初期に市場の下落をヘッジすることが困難であることを示しています。流動性の恐慌は徐々にエスカレートしています。
ドル流動性危機と避難資産のパラドックス
世界中の資産価格が集団的に下落する中、ドル流動性危機が急速に明らかになりました。投資家はさまざまな資産を売却してドル現金を手に入れようとし、ドル指数(DXY)は3月中旬に94.5から急激に103.0に上昇し、3年ぶりの新高値を記録しました。この「現金が王様」という現象は、すべてのリスク資産が無差別に売却されることを意味し、ビットコインも例外ではありませんでした。
これは流動性の収縮、信用の解体、感情の踏みつけが重なった危機であり、伝統市場と暗号市場の境界がこの瞬間に完全に打破されました。
政策の重圧:2021年5月の中国の圧力嵐
2021年5月、暗号市場は重傷を負いました。5月初めに64000ドルの歴史的高値を記録した後、ビットコインの価格はわずか3週間で30000ドルに半減し、最大下落幅は53%を超えました。この暴落は、オンチェーンのシステム的な故障から生じたものではなく、マクロ経済サイクルの直接的な影響を受けたものでもなく、その主な原因は中国政府が連続して発表した一連の高圧的な規制政策です。
5月18日、中国国務院金融安定発展委員会は「ビットコインのマイニングと取引行為を打撃する」と明言し、翌日、いくつかの省が内モンゴル、青海、四川などの主要な算力集積地域を含む特定のマイニング整備措置を次々に発表しました。多数の鉱場が強制的に閉鎖され、算力は急速に世界のネットワークから撤退し、ビットコイン全体の算力は2ヶ月以内にほぼ50%減少しました。
同時に、国内取引プラットフォームの銀行口座インターフェースが調査され、OTCルートが狭まり、資金の回帰圧力が引き起こされました。主流の取引所はすでに2017年から中国市場から次々と撤退していますが、「政策の高圧」は依然として世界の投資家の避難情緒を引き起こしました。
オンチェーンのレベルでは、マイナーのブロック生成間隔が大幅に増加し、単一ブロックの確認時間は10分から20分以上にまで増加し、ネットワークの混雑がトランザクション手数料の急騰を引き起こしました。同時に、市場の感情指標は急激に低下し、暗号恐慌と貪欲の指数は「極度の恐慌」の範囲に入っており、政策の継続的な強化に対する投資家の懸念が短期的な主導力となっています。
この一連の暴落は、暗号市場が初めて「国家レベルの圧力」に直面し、信頼の再構築プロセスを引き起こした結果です。そして長期的には、算力の移転が北米地域の算力シェアの上昇を意外にも促進し、ビットコインのマイニング地理のパターン転換の重要な転換点となりました。
システミックな連鎖崩壊:Terra/LunaとDeFiの信頼危機
2022年5月、Terraエコシステムのアルゴリズム安定通貨USTがペッグを外れ、分散型金融の世界で「レーマン時刻」を引き起こしました。その時、ビットコインはすでに年初の4万ドルから徐々に3万ドル近くに落ち込んでいましたが、USTのメカニズムが機能しなくなると、Lunaの価格は数日内にゼロになり、DeFiエコシステムは急速に不均衡となり、BTCの価格はさらに17000ドルに暴落しました。調整期間は7月まで続き、最大の下落幅は58%に達しました。
USTは元々暗号世界で最大の時価総額を持つアルゴリズム安定通貨であり、その安定メカニズムはLunaを貨幣発行の担保資産として依存していました。市場がUSTの安定性に疑問を抱き始めると、恐慌が急速に広がりました。5月9日から12日まで、USTは持続的にペッグを外れ、Lunaの価格は一時80ドルから0.0001ドル以下に暴落し、エコシステム全体が5日間で崩壊しました。
Luna Foundation Guardが以前に10億ドル以上のビットコインをUSTの為替レート安定のために使用していましたが、最終的には崩壊を防げませんでした。この部分のBTC資産は市場の売却の中でさらに圧力を強めました。一方、Terraエコシステム内の多くのDeFiプロジェクト(Anchor、Mirror)のオンチェーンTVLはゼロになり、ユーザーの資金は大きな損失を被りました。
この崩壊は連鎖反応を引き起こしました:大規模な暗号ヘッジファンドであるThree Arrows Capital(3AC)は大量のUSTおよびLuna関連のポジションを持っており、暴雷後に資金の鎖が断裂しました。その後、Celsius、Voyager、BlockFiなどの多くのCeFi貸出プラットフォームも引き出しの波乱に見舞われ、最終的に破産手続きに入りました。
オンチェーンのパフォーマンスでは、ETHとBTCの送金量が急激に増加し、投資家はすべての高リスクDeFiプロトコルから撤退しようとして、複数のオンチェーン流動性プールの深さが急減し、DEXのスリッページが急上昇しました。市場全体が極端な恐怖状態に入り、恐怖と貪欲の指数は近年の最低値に達しました。
これは暗号エコシステム内部の信頼モデルの「グローバルな調整」であり、「アルゴリズム安定通貨」が金融の中心としての実行可能性の期待を揺るがし、同時に規制当局に「安定通貨」のリスク範囲を再定義させることを促進しました。その後、USDC、DAIなどの安定通貨は、担保の透明性と監査メカニズムを強調し、マーケットの好みも「収益刺激」から「担保の安全性」への明確なシフトを示しました。
信頼の崩壊:FTXの暴落が引き起こしたオフチェーンの信用危機
2022年11月、いわゆる「機関の信頼のアンカー」とされる中央集権取引所FTXは一夜にして崩壊し、Mt.Goxに次いで暗号の歴史で最も衝撃的な「黒い白鳥」事件の一つとなりました。これは内部の信頼メカニズムの崩壊であり、暗号金融エコシステム全体の信用基盤に直接的な打撃を与えました。
事件は流出したAlamedaの資産負債表から始まり、自社プラットフォームの通貨FTTを担保資産として大量に保有していることが明らかになり、市場は資産の質と返済能力に対する一般的な疑念を抱くことになりました。11月6日、バイナンスのCEOであるジャオ・チャンペンがFTTポジションを売却すると公に発表し、FTTの価格は急落し、オフチェーンのユーザーによる恐慌的な引き出しが引き起こされました。48時間も経たないうちに、FTXプラットフォームは引き出し危機に陥り、顧客の資金を返済できず、最終的に破産保護を申請しました。
FTXの暴落はビットコインの価格を直接引き下げ、2.1万ドルから1.6万ドルにまで落ち、7日間で23%以上の下落を記録しました;イーサリアムは1600ドル近くから1100ドルを下回りました。24時間内の爆倉金額は7億ドルを超え、「312」の規模には及ばないものの、今回はオフチェーンで発生し、複数の主要プラットフォームに影響を及ぼしたため、信頼の損失は単一の価格暴落が反映できる表面をはるかに超えました。
オンチェーンのレベルでは、USDTとUSDCの交換量が急激に増加し、ユーザーは取引所から撤退し、自分の管理するウォレットに資産を移しました。コールドウォレットのアクティブアドレスは歴史的な新高値を記録し、「あなたの鍵がなければ、あなたのコインではない」という言葉がソーシャルメディアの主旋律となりました。同時に、DeFiエコシステムは今回の危機の中で比較的安定しており、Aave、Compound、MakerDAOなどのオンチェーンプロトコルは、清算メカニズムの透明性と資産担保の充実を前提にシステミックなリスクが発生しなかったことを示し、分散型構造の圧力耐性の初期検証を反映しています。
より深遠な意義は、FTXの崩壊が世界の規制当局に暗号市場のシステミックリスクの再検討を引き起こしたことです。アメリカのSEC、CFTCおよび多国の金融規制機関が次々に調査や聴聞手続きを開始し、「取引所の透明性」「準備証明」「オフチェーン資産監査」などのコンプライアンス問題が主流の議題となることを促進しました。
この危機は「価格層面の変動」ではなく、「信頼の杖」の全面的な移譲に関するものです。それは暗号業界に表面的な価格楽観から、基本的なリスク管理と透明なガバナンスに戻ることを強制しました。
2025年の関税危機が引き起こすシステミックな外圧
FTXの暴落などの暗号業界内部の危機とは異なり、最近トランプが「最低基準関税」を引き上げることによって引き起こされた市場の暴落は、「312」時期のグローバルな特徴を再現しました。それは特定のプラットフォームの崩壊や特定の資産の制御不能によるものではなく、マクロレベルの地政学的対立、グローバル貿易構造の急変、通貨政策の不確実性が共同で引き起こしたシステミックな金融恐慌です。
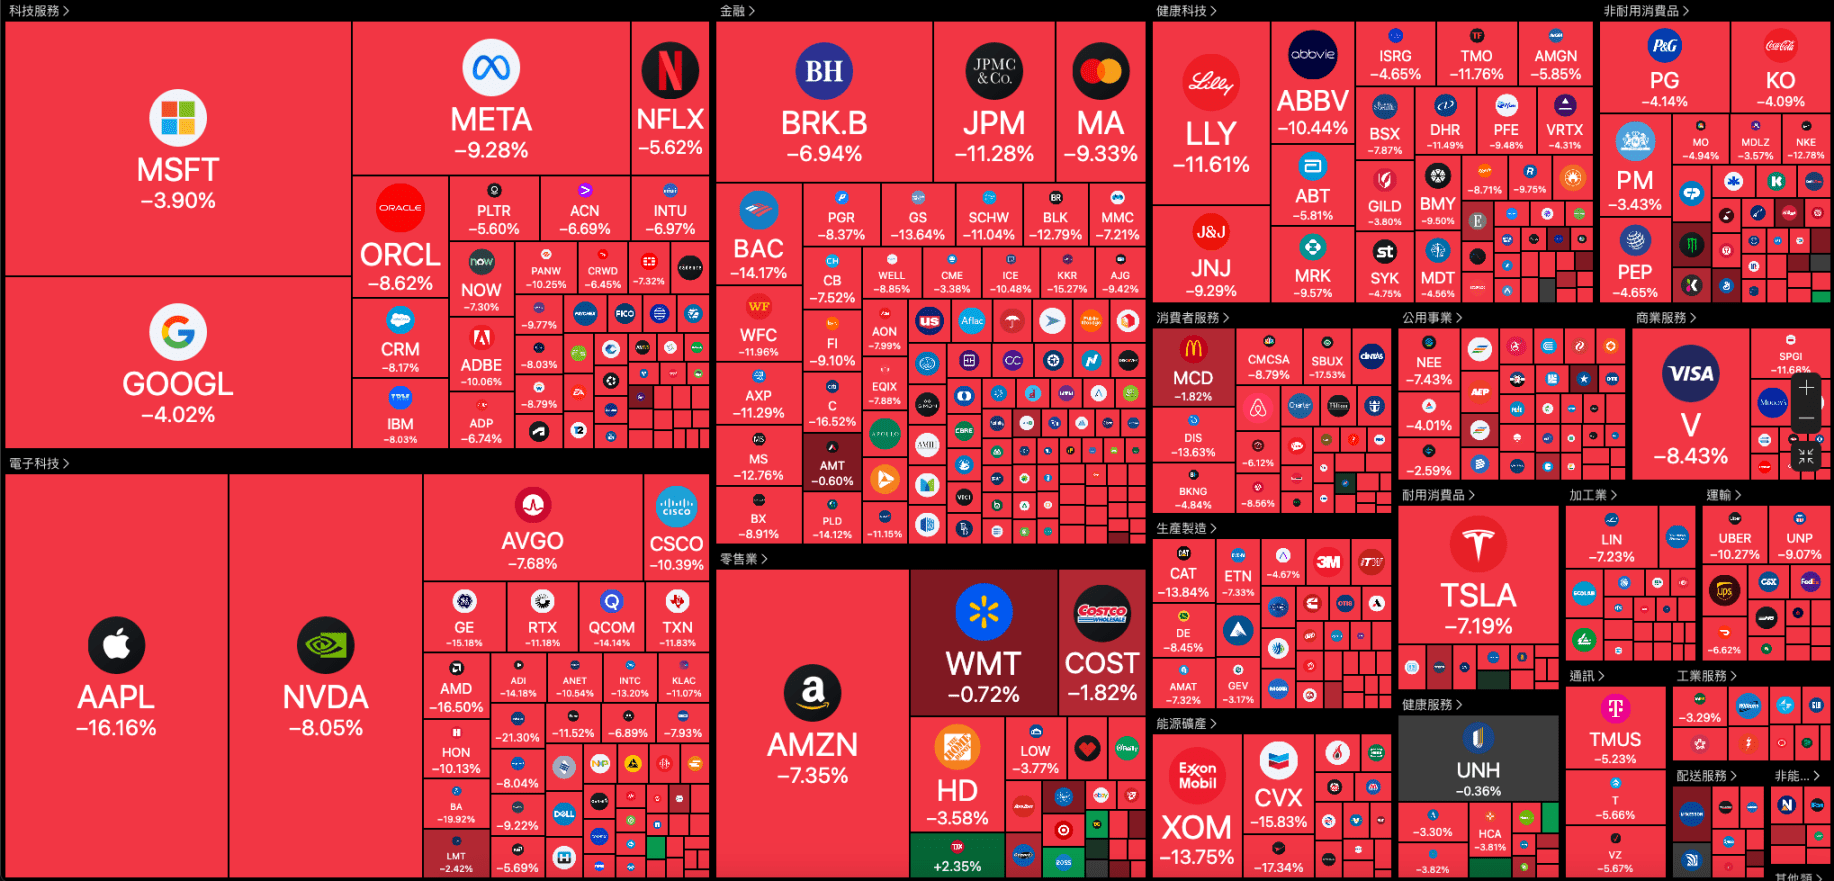
4月7日、米国株は引き続き低開し、米国のテクノロジー株や半導体株は急落し、NVIDIAは7%以上、テスラはほぼ7%、アップルは6%を超え、アマゾン、AMDは5%を超え、インテル、ASMLは3%以上の下落を記録しました。ブロックチェーン関連株も全体的に下落し、Coinbaseは約9%、嘉楠科技は約9%の下落を記録しました。
興味深いことに、市場でトランプが一部の国に90日間の関税を停止することを検討しているという報道が出た後、S&P 500指数は開始時に4.7%以上下落した後に近く3.9%上昇し、ダウは開始時に4.4%以上下落した後に2.3%以上上昇し、ナスダックは開始時に近く5.2%下落した後に4.5%以上上昇し、BTCは81000ドルを突破しました。
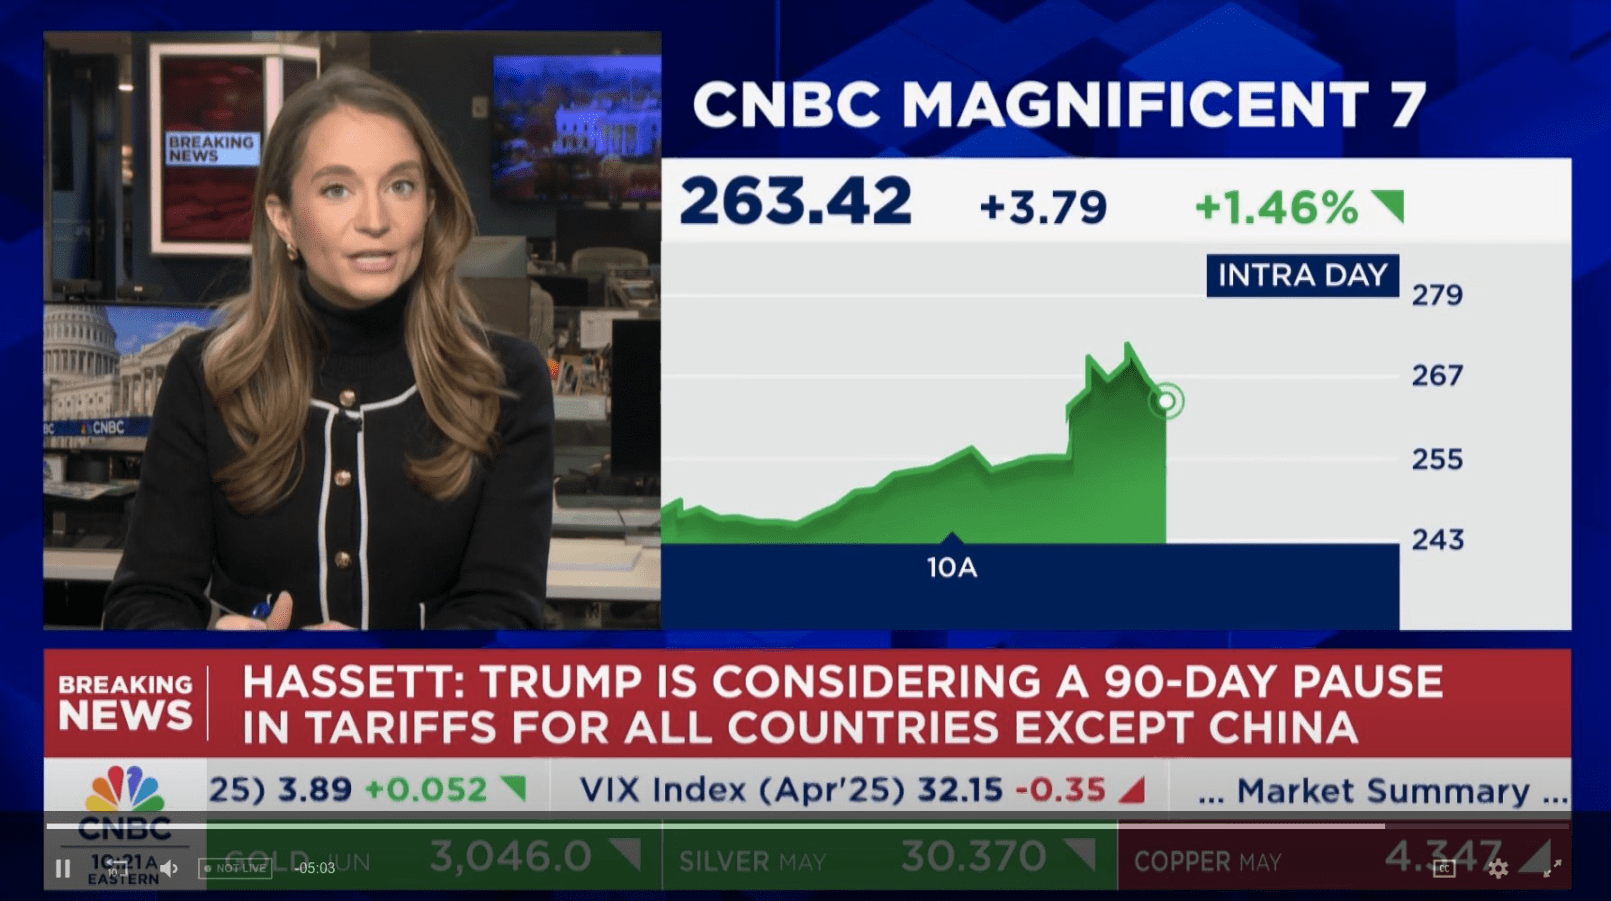
その後、ホワイトハウスはCNBCに対し、「関税を90日間停止する」という噂は「偽ニュース」であると述べ、グローバル資本市場は再び下落しました。これはトランプ政権の関税政策がグローバル金融市場に与えた圧力の大きさを示しています。
複数の崩壊を超えて:リスクの原因、伝達経路、市場の記憶
「312」から「関税戦争」まで、暗号市場のいくつかの重要な暴落事件は、それぞれこの新興資産クラスが直面する異なるタイプのシステミックな圧力を描き出しています。これらの崩壊は「下落幅」の差異だけではなく、流動性構造、信用モデル、マクロ結合、政策感応度などの次元における暗号市場の進化の軌跡を反映しています。
その核心的な違いは、リスク源の「階層」の変化にあります。
2020年の312と2025年の関税危機は、いずれも「外部のシステミックリスク」が主導する崩壊であり、市場は「現金が王様」という感情によって駆動され、オンチェーンとオフチェーンの資産が集団で売却され、グローバル金融市場の連動の極致を示しています。
FTX、Terra/Luna事件は「内部信用/メカニズム崩壊」の危機を反映し、中央集権およびアルゴリズムシステムの下での構造的な脆弱性を露呈しました。中国の政策圧力は地政学的な圧力の集中した現れであり、主権レベルの力に直面した際に暗号ネットワークがどのように受動的に対応するかを示しています。
これらの違いの他にも、いくつかの注目すべき共通点があります:
第一に、暗号市場の「感情レバレッジ」は非常に高いです。価格の調整は、ソーシャルメディア、レバレッジ市場、オンチェーンの恐慌行動を通じて急速に増幅され、踏みつけを形成します。
第二に、オンチェーンとオフチェーンの間のリスクの伝播がますます密接になっています。FTXの暴落から2025年のクジラのオンチェーン清算まで、オフチェーンの信用事件はもはや「取引所の問題」に限定されず、オンチェーンに伝播し、逆もまた然りです。
第三に、市場の適応力は強化されているが、構造的な不安も増加している。DeFiはFTX危機の中で弾力性を示したが、Terra/Luna崩壊の中では論理的な欠陥が露呈した;オンチェーンデータはますます公開され透明性を増しているが、大規模な清算やクジラの操縦は依然として激しい変動を引き起こすことが多い。
最後に、毎回の崩壊は暗号市場の「成熟」を促進します。それはより安定したものではなく、より複雑なものです。より高いレバレッジツール、よりスマートな清算モデル、より複雑なゲームの役割は、将来の暴落が減少することを意味するのではなく、それを理解する方法はより深くなければならないことを意味します。
注目すべきは、毎回の崩壊が暗号市場を終わらせるのではなく、むしろ市場の構造と制度のより深いレベルでの再構築を促進することです。これは市場がより安定することを意味するわけではなく、逆に複雑性の増加は将来の暴落が減少しないことを意味することが多いです。しかし、このような資産価格の激しい変動を理解する方法は、より深く、よりシステム的であり、「クロスシステムの衝撃」と「内部メカニズムの不均衡」の二重の次元をより適合させる必要があります。
これらの危機が私たちに教えているのは、「暗号市場は最終的に失敗する」ということではなく、グローバル金融秩序、分散化の理念、リスクのゲームメカニズムの間で、常に自らの位置を見つける方法を模索し続けなければならないということです。