


原文タイトル:(流動性の真実:2024 取引プラットフォーム上場効果研究報告)
原文出典:Klein Labs
1. 研究紹介
1.1 研究背景
今年に入ってから、高い完全希薄化評価(FDV)だが低い流通時価総額(MC)の VC トークンに関して市場で広範な議論が巻き起こっています。2024 年に新たに発行されるトークンとともに、MC/FDV 比率は過去 3 年間の最低水準に低下しており、これは将来大量のトークンが市場に解放されることを示唆しています。初期の流通量が低いにもかかわらず、市場は短期間で需要の増加により価格が上昇する可能性がありますが、この上昇は持続性に欠けます。大量のトークンが解放され市場に出回ると、供給過剰のリスクが高まり、投資家はこの市場構造が価格の上昇を持続的に支えることができないのではないかと懸念し始めます。
そのため、多くの投資家の関心がこれらの VC トークンからミームコインに移り始めています。ミームコインの特徴は、大部分のトークンが TGE の時点で完全にロック解除されており、流通率が高く、将来のロック解除による売却圧力がないことです。この構造は市場の供給圧力を軽減し、投資家により多くの自信を与えます。多くのミームコインは、発行時の MC/FDV 比率が 1 に近く、これは保有者がトークンのさらなる発行によって希薄化を経験しないことを意味し、比較的安定した市場環境を提供しています。大規模なトークンのロック解除リスクに対する認識が深まるにつれて、投資家の関心は次第に流動性が高く、インフレ率が低いミームコインにシフトしていますが、これらのトークンは実際の利用シーンを欠いている可能性があります。
現在の市場構造では、投資家はトークンを選択する際により慎重でなければならないことを要求されています。しかし、投資家はトークンを選ぶ際に各プロジェクトの価値や潜在能力を独立して評価することが難しい場合が多く、その時に取引プラットフォームの選別メカニズムが重要になります。トークン資産を直接ユーザーに推進する「ガードマン」として、中央集権型取引プラットフォームはトークンのコンプライアンスと市場の潜在能力を検証するのを助けるだけでなく、優れたプロジェクトを選別する役割も果たします。市場には別の見解もありますが、すなわちオンチェーン取引が CEX の取引を超えることになるだろう。しかし、Klein Labs は、中央集権型取引プラットフォームの市場シェアはオンチェーン取引に奪われないと考えています。CEX の取引の滑らかさ、中央集権的な責任資産の保管、ユーザーの習慣とメンタリティの確立、流動性の障壁、グローバルな規制のコンプライアンス傾向などの要因により、CEX 内の取引シェアは長期にわたり持続的にオンチェーン取引のシェアを上回ることになります。
では、次の問題は、中央集権的な取引プラットフォームが多くのプロジェクトの中からどのように選別し、上場を決定するかです?過去 1 年間に上場したコインの全体的なパフォーマンスはどうでしたか?これらの上場トークンのパフォーマンスと選択された取引プラットフォームには関連がありますか?
市場が関心を持つこれらの問題に答えるために、本研究は各取引プラットフォームの上場状況を探求し、そのトークン市場パフォーマンスへの実際の影響を分析することを目的とし、上場後の取引量の変化と価格変動の特徴に重点を置いて、異なる取引プラットフォームがトークンの上場後の市場パフォーマンスに与える影響を特定します。
1.2 研究方法
1.2.1 研究対象
私たちは取引プラットフォームを地域と市場の対象に基づいて、主にこの 3 つのカテゴリーに分けます。
· 中国人によって設立され、世界を対象に:バイナンス、バイビット、OKX、Bitget、KuCoin、Gate など。主に中国人によって設立された有名な取引プラットフォームであり、世界市場をターゲットとしています。中国系取引プラットフォームは多数存在し、研究を容易にするために、選択した取引プラットフォームは異なる発展の特徴を持っており、選択されなかった取引プラットフォームもそれぞれの利点を持っています。
· 韓国で設立され、国内市場を対象に:Bithumb、UPbit など。主に韓国国内市場を対象としています。
· アメリカで設立され、欧米向け:コインベース、クラーケンなど。アメリカの取引プラットフォームは、主に欧米市場を対象としており、通常、SEC、CFTC などの厳しい規制を受けています。
ラテンアメリカ、インド、アフリカなどの他の地域の取引プラットフォームは、取引量や流動性が全体的に 5% 未満であるため、本研究では詳細な分析を行いません。
私たちは、上記の 10 の取引プラットフォームを選び、その上場のパフォーマンスを分析し、上場イベントの数およびその後の市場への影響を含めました。
1.2.2 時間範囲
主にトークン TGE 後の 1 日目、最初の 7 日間、最初の 30 日間の価格変動に関心を持ち、そのトレンド、変動パターン、市場反応を分析します。その理由は以下の通りです。
· TGE の初日に新しい資産が発行され、取引量が非常に活発であり、市場の即時受容度を反映しています。買い占めや FOMO の感情の影響を大きく受けており、市場の初期価格設定の重要な段階です。
· TGE 後の最初の 7 日間の価格変動は、新しいトークンに対する市場の短期的な感情とプロジェクトの基本的な認識を測定し、市場の熱意の持続性を評価し、プロジェクトの合理的な初期価格に戻ることができます。
· TGE 後の最初の 30 日間はトークンの長期的な支えを観察し、短期的な投機が冷却し、投機者が徐々に退出し、トークンの価格と取引量が維持されるかどうかが市場の認識の重要な参考となります。
1.2.3 データ処理
本研究では、分析の科学性を確保するために体系的なデータ処理手法を採用しています。市場で一般的な研究手法に比べて、本研究はより直感的で、簡潔で、高効率です。
本研究のデータは主に TradingView から得られており、2024 年の各取引プラットフォームで新たに上場したトークンの価格データを含んでいます。これには上場初期価格、さまざまな時点での市場価格、取引量などのデータが含まれます。サンプル数が多いため、この大規模なデータ分析は、単一の異常データが全体のトレンドに与える影響を低減し、統計結果の信頼性を高めるのに役立ちます。
(I)多変量概要上場活動
本研究では、多変量分析手法を採用し、市場の状況、取引の深さ、流動性などの要因を総合的に考慮して、結果の包括性と科学性を確保します。異なる取引プラットフォームの新しいコインの平均上昇幅を比較し、取引プラットフォームの市場の位置付け(ユーザーベース、流動性、上場戦略など)と組み合わせて深く分析します。
(II)平均値による全体的なパフォーマンスの判断
トークンの市場パフォーマンスを測定するために、上場初期価格に対するパーセンテージ変化(Percentage Change)を計算しました。計算式は以下の通りです。
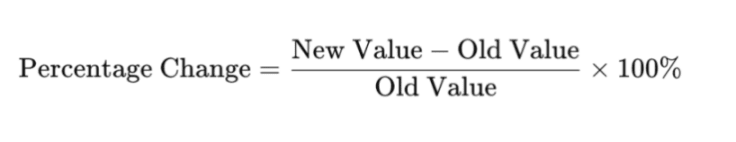
市場の極端な状況が全体のデータトレンドに影響を与える可能性があるため、前 10% と後 10% の極端な異常値を除外して、偶発的な市場イベント(例えば、突発的な良いニュース、市場操作、流動性の異常)による統計結果への干渉を減らしました。この処理方法により、計算結果がより代表的になり、異なる取引プラットフォームにおける新しいコインの真の市場パフォーマンスをより正確に反映できるようになります。その後、各取引プラットフォームの新しいコインの上昇幅の平均を計算し、異なるプラットフォームの新しいコイン市場の全体的なパフォーマンスを測定します。
(III)変異係数による安定性の判断
変異係数(Coefficient of Variation, CV)は、データの相対的な変動性を測定する指標であり、その計算式は以下の通りです:
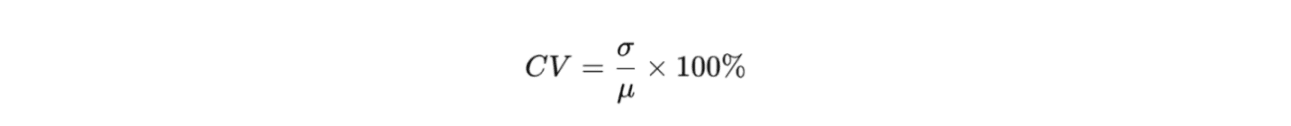
ここで、σ は標準偏差、μ は平均値です。変異係数は無次元指標であり、データ単位の影響を受けず、異なるデータセットの変動性比較に適しています。市場分析において、CV は主に価格または収益の相対的な変動性を測定するために使用されます。取引プラットフォームやトークン価格の分析においては、CV は異なる市場の相対的な安定性を反映し、投資家にリスク評価の基準を提供します。ここでは、標準偏差ではなく変異係数を使用しています。変異係数は標準偏差よりも高い適用性を持っています。
2. 上場活動の概要
2.1 取引プラットフォーム間の比較
2.1.1 上場トークンの数と FDV の好み
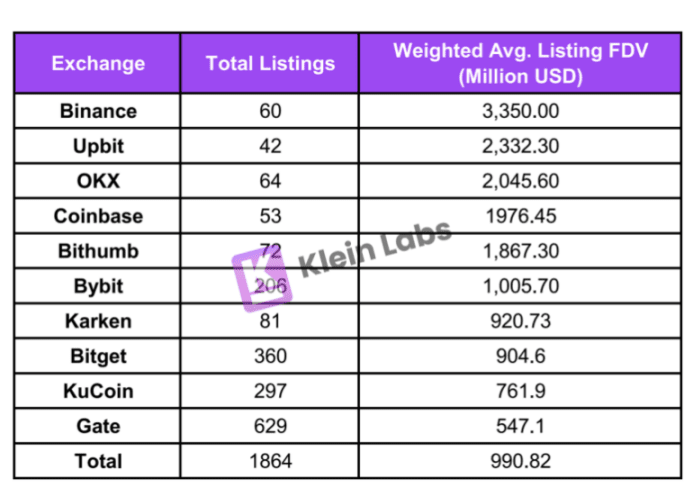 2024 年上場イベントの概要
私たちは、全体的なデータから見ると、トップ取引プラットフォーム(バイナンス、UPbit、コインベース)の上場数は他の取引プラットフォームよりも一般的に少ないことを発見しました。これは、取引所の立場の違いが上場スタイルに影響を与えていることを反映しています。
上場数の観点から見ると、バイナンス、OKX、UPbit、コインベースなどの取引プラットフォームは上場ルールがより厳格で、上場数は少ないが規模は大きいです。一方、Gate などの取引プラットフォームは、新たな資産をより頻繁に上場させ、より多くの取引機会を提供しています。データによると、上場数と FDV は概ね負の相関関係にあり、高い FDV プロジェクトを多く上場する取引プラットフォームは通常、上場数は少ないです。
CEX は上場の優先順位を決定するために異なる戦略を採用し、異なる完全希薄化評価(FDV)レベルに重点を置いています。ここでは、プロジェクトの FDV の違いに基づいて分類し、取引プラットフォームの上場基準をより良く理解できるようにします。トークンの評価では、MC と FDV の両方を考慮することが多く、これらはトークンの評価、市場規模、流動性を共同で反映します。
· MC は現在の流通トークンの総価値のみを計算し、将来のロック解除トークンを考慮していないため、プロジェクトの真の評価を過小評価する可能性があり、特に大部分のトークンがまだロック解除されていない場合、誤解を招く可能性が高いです。
· FDV はすべてのトークンの総量に基づいて計算され、プロジェクトの潜在的な評価をより包括的に反映し、投資家が将来の売却圧力リスクや長期的な価値を評価するのに役立ちます。低 MC/FDV プロジェクトにとっては、FDV の短期的な参考意義は限られており、より長期的な参考が期待されます。
したがって、新たに上場したトークンを分析する際には、FDV が市場キャップよりも参考価値が高いです。ここでは FDV を基準として選択します。
さらに、初発プロジェクトに対する態度から見ると、通常、大多数の取引プラットフォームはバランスのとれた戦略を採用しており、初発と非初発プロジェクトの両方を考慮していますが、非初発プロジェクトに対する要求は通常高く、初発プロジェクトから新しいユーザーがより多く得られるためです。さらに、韓国の二つの取引プラットフォームである UPbit と Bithumb は、主に非初発の上場に特化しています。初発に比べて、非初発の上場は選別リスクを低減し、初期の市場変動や流動性不足の問題を回避することができます。同時に、プロジェクト側にとっても、初発に比べて、過度な市場プロモーションや流動性管理のプレッシャーを負う必要がなく、非初発の上場は既存の市場の認知度を活用して成長を促進します。
2.1.2 トラックの好み
バイナンス
2024 年、ミームコインの数は依然として最も多く、インフラと DeFi プロジェクトの割合も大きいです。RWA と DePIN トラックではバイナンスの上場数は比較的少ないが、全体的なパフォーマンスは良好です。その中で、USUAL 現物の最高上昇幅は 7081% に達しました。バイナンスはこれらの分野での上場選択が比較的慎重ですが、一旦上場すれば市場の反応は通常非常にポジティブです。下半期には、バイナンスの AI トラックでの上場の好みが明らかに AI エージェントトークンにシフトしており、その割合は AI プロジェクトの中で最高です。
2024 年、バイナンスは BNB エコシステムを比較的好みます。例えば、BANANA や CGPT などのプロジェクトの上場は、バイナンスが自社のチェーンエコシステムのサポートを強化していることを示しています。
OKX
OKX の上場数は同様にミームの数が最も多く、割合は約 25% です。他の取引プラットフォームと比較して、パブリックチェーンやインフラストラクチャトラックでの上場がより多く、合計で 34% に達しており、これは相対的に、OKX が 2024 年により基盤技術の革新、拡張性の最適化、ブロックチェーンエコシステムの持続可能な発展に注目していることを示しています。
新興トラックで、OKX は DMAIL と GPT を含む 4 種類の AI トークンのみを上場させ、RWA トラックでは 3 種類の新しいトークンを上場させ、DePIN トラックでは 3 種類しかありません。これは、OKX が相対的に新興トラックでのレイアウトを慎重に行っていることを反映しています。
UPbit
UPbit の 2024 年の上場最大の特徴は、トラックのカバレッジが広く、トークンのパフォーマンスが全般的に良好であることです。2024 年には、DEX トラックに UNI と BNT が上場しました。これは、UPbit が人気資産の上場において依然として大きな潜在能力と発展の余地を持っていることを示しており、多くの主流または高市値のトークンがまだ上場されておらず、将来的にさらなるサポートが拡大する可能性があることを示しています。同時に、これは UPbit が上場審査を厳格に行っており、長期的な潜在能力を持つ資産を慎重に選別する傾向があることを反映しています。
UPbit では、各トラックのトークンの上昇幅が非常に顕著です。PEPE(ミーム)、AGLD(ゲーム)、DRIFT (DeFi)、SAFE (インフラ)などのトラックのトークンは、短期間で顕著な上昇を示し、最大で 100% さらには 150% を超えることもあります。UNI は、上場の 30 日後と 1 日後を比較すると、上昇幅が 93.5% に達しました。これは、韓国のユーザーが UPbit 上のプロジェクトに非常に高い認識を持っていることを反映しています。
さらに、パブリックチェーンエコシステムの観点から見ると、Solana、TON などのパブリックチェーンエコシステムが好まれています。
また、取引プラットフォームは徐々に自社のブロックチェーンエコシステムのサポートを強化していることも観察されます。例えば、バイナンスに関連する BSC や opBNB チェーンは、そのチェーン上のエコシステムの支援を継続的に強化しています。同様に、コインベースが導入した Base もその重点支援対象となり、2024 年の新たに上場したすべてのコインの中で Base プロジェクトの割合は約 40% に達しています。OKX は X Layer エコシステムのレイアウトにも力を入れています。さらに、クラーケンが計画している L2 ネットワーク Ink は、トップ取引プラットフォームが積極的にオンチェーンインフラの構築を進めていることを示しています。
このトレンドの背後には、取引プラットフォームが「オフチェーン」から「オンチェーン」への転換を探求していることがあり、ビジネス範囲を拡大するだけでなく、DeFi 分野での競争力を強化しています。取引プラットフォームは、自社のチェーン上のプロジェクトをサポートすることで、エコシステムの発展を促進し、ユーザーの粘着性を向上させ、新しい資産の発行と取引の過程でより高い利益を得ることができます。これは、将来的に取引プラットフォームの上場戦略が自社のエコシステム内のプロジェクトにより傾くことを意味し、そのブロックチェーンネットワークの活性化と市場への影響力を強化することを示しています。
2.2 時間の次元分析
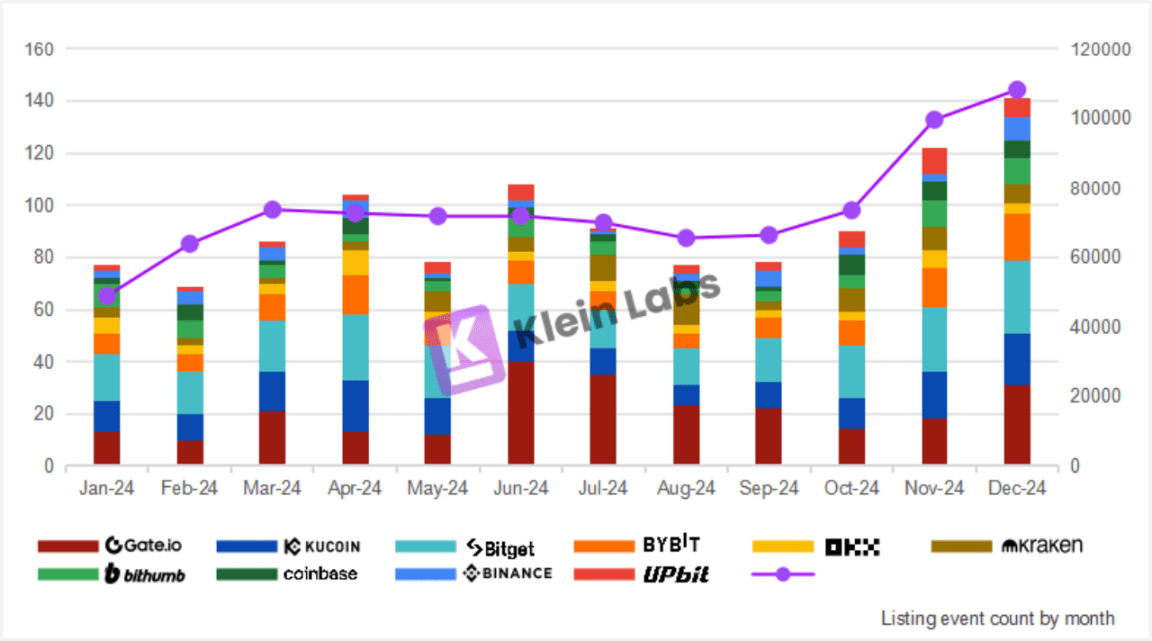
異なる取引プラットフォームの毎月の上場数の状況
· 上場イベントの数の増減トレンドは BTC 価格の上昇と下降と高度に一致しています。BTC 上昇期間(2 月から 3 月、8 月から 12 月)には上場イベントが多く、BTC が横ばいまたは下落している期間(4 月から 7 月)には上場イベントの数が明らかに減少しています。
· トップ取引プラットフォーム(バイナンス、UPbit)の上場活動は、ベアマーケットの期間中に影響を受けにくく、その上場シェアはこの期間中にむしろ拡大しており、より強い市場主導力とサイクル耐性を示しています。
· Bitget の上場数は比較的安定しており、市場の変動の影響を受けにくいですが、他の取引プラットフォームの上場リズムは変動が大きいです。これは、そのより均衡の取れた上場戦略に関連している可能性があります。
· Gate と KuCoin はより高い上場頻度を持っていますが、上場数は市場の状況によって大きく変動しており、これらの取引プラットフォームは牛市時の新プロジェクトの高い流動性に依存してユーザーを引き付けようとしている可能性があります。
3. 取引量分析
3.1 異なる取引プラットフォームの取引量の全体的な状況
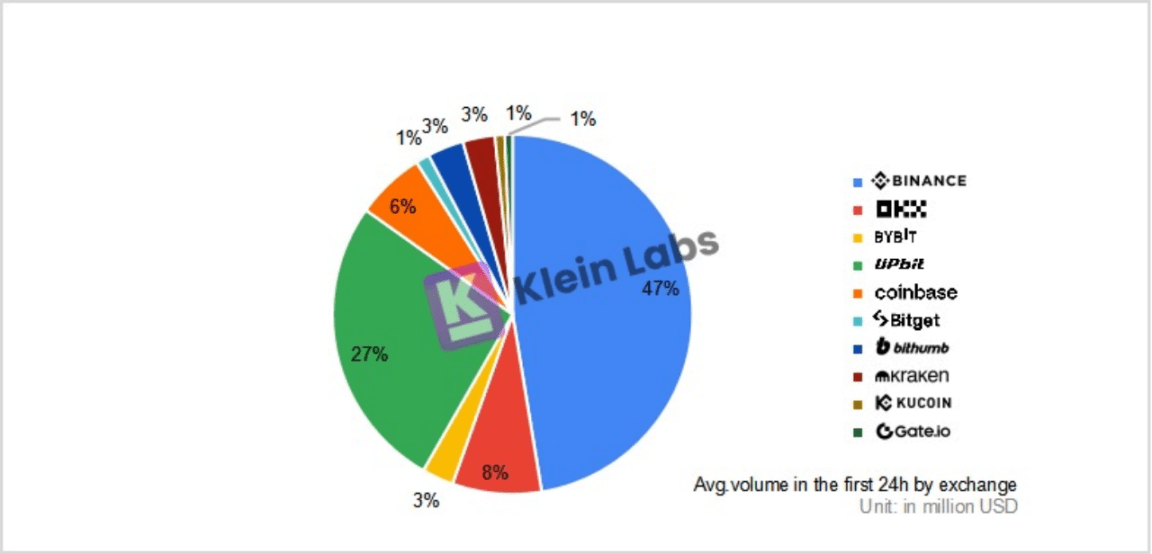
2024 年各取引プラットフォームプロジェクト TGE 後 24 時間の平均取引量
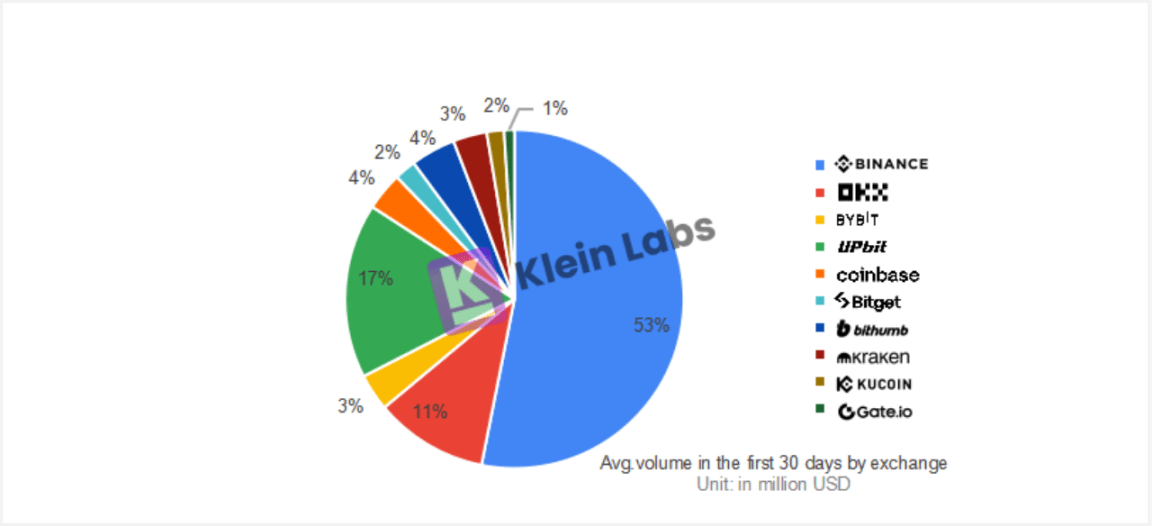
2024 年各取引プラットフォームのプロジェクト TGE 後 30 日間の平均取引量
· UPbit では、コインの上場 24 時間以内の取引量の割合が非常に高く、バイナンスの半分を超えることさえあり、短期間の市場での強力な引き付けを示し、流動性の流入が顕著です。30 日後の割合はわずかに減少しますが、依然として高い市場シェアを維持しており、OKX、コインベース、バイビットの三つのトップ取引プラットフォームのシェアの合計に近い割合を示しており、UPbit が上場市場で非常に重要な地位を占めていることを示しています。
· バイナンスと OKX の取引量は安定して増加しており、30 日後の市場シェアは依然としてリードしており、強力な市場の認知度と流動性の深さを示しています。バイナンスは 24 時間で 47% を占め、30 日後には 53% に増加し、その長期的な市場主導地位を表しています。OKX も 30 日後に高いシェアを維持しています。
· Bybit は短期と長期の取引量の両方で良好なパフォーマンスを示し、比較的安定しています。一方、Bithumb の市場シェアは 30 日後にわずかに上昇し、初期の取引量を保持できるだけでなく、さらなる流動性を引き寄せることができることを示しています。これは、Bithumb の上場市場における競争力が向上したことを示しています。
韓国の取引プラットフォームは非初発プロジェクトを好むことで知られていますが、上記のデータが示すように、これらのプロジェクトは依然として非常に強力な取引量を生み出すことができます。韓国の取引プラットフォームの非初発プロジェクトがこれほど大規模な取引量を生み出す核心的な理由は、その独特な市場環境にあります。
韓国取引市場の閉鎖性と流動性集中
· 市場の閉鎖:韓国の KYC ポリシーは非常に厳格で、海外のユーザーは基本的に韓国の取引プラットフォームを直接使用できません。この地域の隔離により、韓国市場は比較的閉鎖的な取引エコシステムを形成しています。多くの地元ユーザーは韓国の取引プラットフォームで売買を行うことに慣れています。このため、韓国市場の内部流動性はより集中しています。
· 取引プラットフォームの独占:韓国の暗号市場は高度に独占的な構造を呈しており、UPbit は現在、韓国暗号市場の 70% ~ 80% のシェアを占めており、業界のリーダーとして定着しています。2021 年に UPbit が先導的な地位を確立した後、Bithumb の元のトップの地位は置き換えられ、市場シェアは 15% ~ 20% に低下しました。韓国の取引量と流動性はトッププラットフォームに集中しており、強力な資金集積効果を示しています。
したがって、あるトークンが世界市場で初めて上場されたわけではなくても、韓国市場での取引状況は「初発」の効果に似たものを示し、大量の市場の注目と資金流入を引き起こすことがあります。
韓国の暗号市場の高い保有率と資本優位性
· 暗号資産の高い浸透率:韓国の投資家は暗号通貨の保有比率が非常に高く、他の主要市場を大きく上回っています。2024 年 11 月の統計によると、韓国の取引プラットフォームで暗号通貨を保有している人の数は 1559 万人を超え、韓国の総人口の 30% を超えています。多くの韓国人はすでに大量の暗号資産を保有しており、投資選択においてもデジタル資産を好む傾向があります。韓国は世界の 0.6% の人口で、世界の 30% の暗号通貨取引量を占めています。
· 社会資本が充実している:加えて、韓国は GDP が高い先進国であり、全体的に社会資本が豊富で、投資可能資金が膨大であるため、暗号市場に充分な流動性があります。
· 伝統的な業界の若者の生存空間は狭い:韓国は財閥独占の資本主義国家であり、若者は大きな雇用と生活の圧力に直面しており、階層の固定化が富の増加チャンネルへの渇望を悪化させています。約 308 万人の 20 ~ 39 歳の若者が仮想通貨取引に参加しており、この年齢層の総人口の 23% を占めています。
2024 年 11 月までに、韓国の人々の暗号通貨の総保有量は 1026 兆ウォン(約 6976.8 億ドル)に増加し、日平均取引額も 14.9 兆ウォン(約 101.32 億ドル)に上昇しました。UPbit は 2024 年第 4 四半期に取引量が最も急成長している CEX となり、1355 億ドルから 5619 億ドルに増加し、前月比で 314.8% の成長を示しました。この成長は、韓国市場の暗号資産に対する強い需要を反映しており、非初発プロジェクトにおける韓国取引プラットフォームの高取引量トレンドをさらに証明しています。
4. 価格パフォーマンス分析
4.1 取引プラットフォームによる価格パフォーマンスの比較
4.1.1 各取引プラットフォームの上場価格の全体的なパフォーマンス
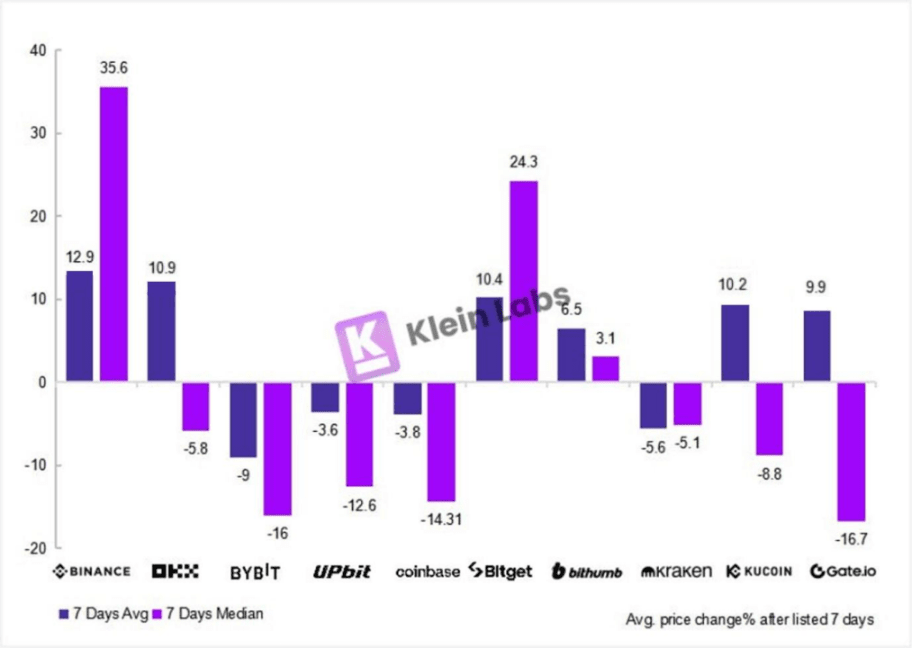 各取引プラットフォーム TGE 後の 7 日間の取引量価格の平均と中央値の比較
· バイナンスのパフォーマンスが最も優れており、平均値と中央値がともに顕著です。平均値のランキングは、バイナンス、OKX、Bitget の順で、OKX は平均値がプラスであるものの、中央値はマイナスであり、上昇トークンの価格変動が大きく、短期的な価格変動が非常に激しいことを示しています。Bitget は特に目立ったパフォーマンスを示しており、他の取引プラットフォームの中で二大トッププラットフォームに最も近いです。同時に、中央値の上昇幅はすべての取引所で第二位であり、バイナンスに次いで高い正の値を示しており、Bitget 上のトークンの価格全体が力強く、前向きな上昇トレンドを示していることを示しています。
· 中型取引プラットフォームの中で、Bithumb、Gate、KuCoin の三者は良好なパフォーマンスを示しています。その中で、Bithumb は価格パフォーマンスが比較的均衡しており、絶対値と中央値の差が最小であることを示しており、価格変動が小さく、安定したパフォーマンスを示しています。しかし、その中で KuCoin と Gate の中央値は負であり、さらに絶対値が高いため、トークンの勝率が低く、上昇異常値が多く発生している可能性があります。
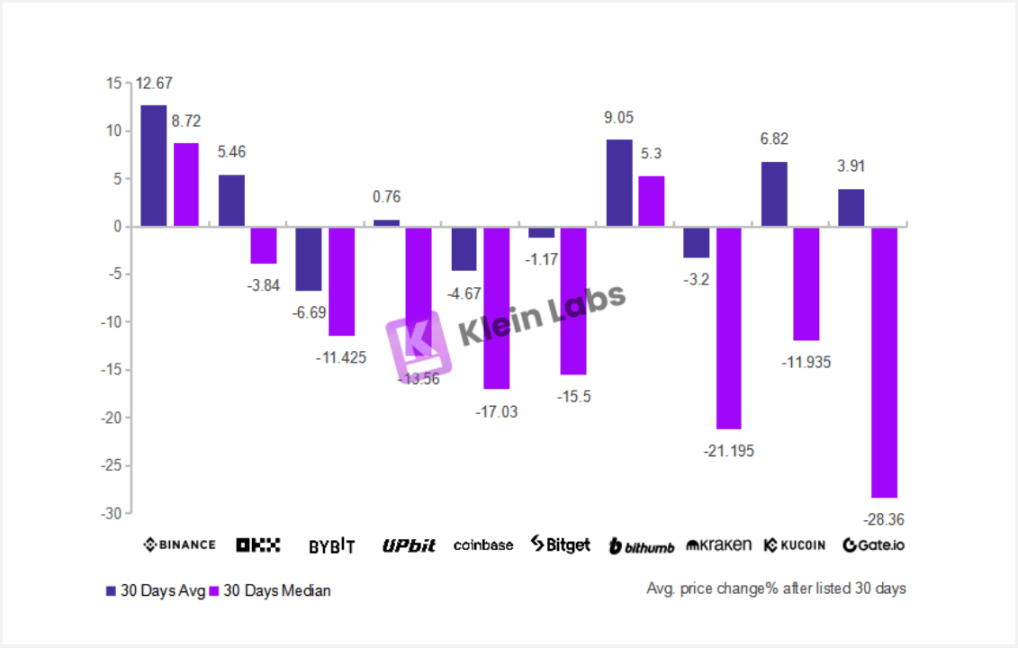 各取引プラットフォーム TGE 後の 30 日間の取引量価格の平均と中央値の比較
· 30 日後には全体的に中央値が下落し、これは 30 日後、特に流動性が低いトークンに対して、市場の一部の投機資金が多く撤退し、売り圧力が増し、買い圧力が不足して価格が下落することを示しています。Gate は上場数が多すぎるため、新しいコイン市場の変動が大きく、流動性が不足している可能性があります。これは、プラットフォームが十分な安定資金流入を引き付けることができておらず、トークンの選択が多すぎて流動性が分散し、売り手と買い手のバランスが崩れ、価格が大幅に下落する原因となっていることを示しています。
· バイナンスは影響を受けにくく、平均値はわずかに減少し、30 日後の上場トークンは依然として強力な市場サポートと安定した取引量を維持しており、一部のトークンにはまだ上昇の余地があります。バイナンスはトップ取引プラットフォームとして、その巨大な市場流動性と広範なユーザーベースを活用し、30 日後に新しいコイン市場全体が下落しても、そのプラットフォーム上のトークン価格は依然として高い水準を維持できます。
· 中型取引プラットフォームの中で、Bithumb は唯一 30 日後に上昇した取引プラットフォームであり、7 日間の上昇幅と中央値も正です。これは、Bithumb が良好な市場流動性と安定性を持ち、資金を成功裏に引きつけ、強い下落抵抗力と市場の魅力を示していることを示しています。おそらく、Bithumb の上場量の少なさが流動性を集中させ、強い市場の活発さを維持できるため、新しく上場したトークンが価格の面でより良いパフォーマンスを示すことができるのです。
4.1.2 各取引プラットフォームの毎月の上場価格パフォーマンス
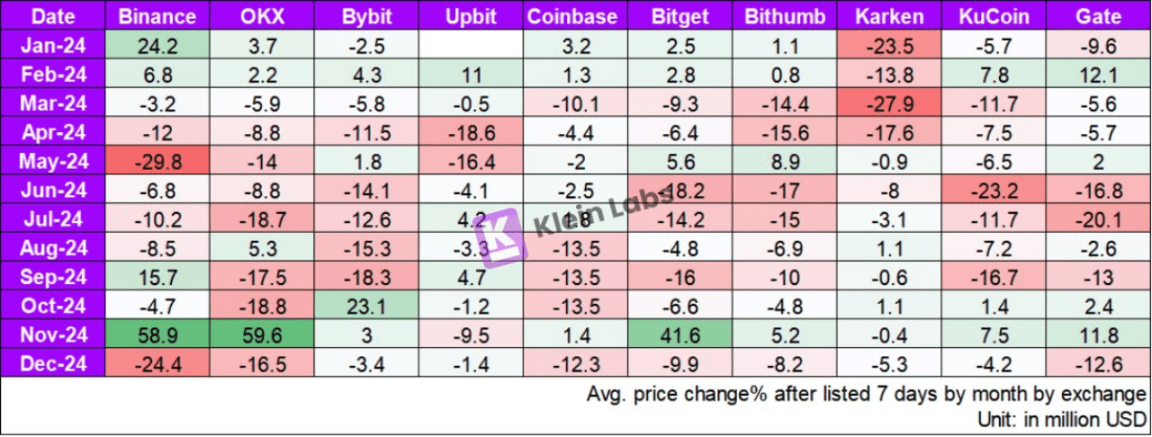
各取引プラットフォーム TGE から 7 日後の毎月の価格変動状況
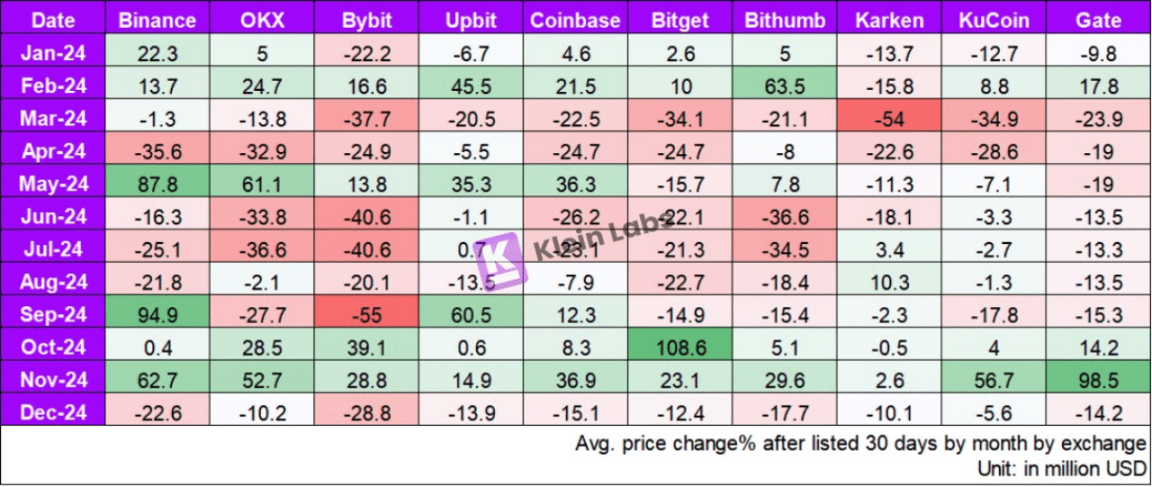
各取引プラットフォーム TGE から 30 日後の毎月の価格変動状況
· バイナンスと UPbit は価格の優位性が明らかで、市場の感情に大きく影響されます。バイナンスと UPbit の上場は市場の状況が好調な時に際立ったパフォーマンスを示します。例えば、5 月と 9 月には、バイナンスはそれぞれ 30 日間で 87.8% と 94.9% の上昇を示し、UPbit は 9 月に 60.5% の上昇を示し、強力な価格の優位性を示しますが、変動性は大きく、4 月と 7 月には明らかな下落幅が見られ、市場の感情がその影響を強く受けています。
· 市場全体の状況はトークンの動向に明らかに影響を与え、トップ取引プラットフォームの上場はブルマーケットの時により大きな上昇を見せますが、中型取引プラットフォームは市場が低迷している時に大きな下落をすることが容易です。例えば、Bybit と OKX は 7 月にそれぞれ -40.6% と -36.6% の下落を示し、クラーケンとクーコインは 7 日後の全体的なパフォーマンスも弱く、特にクラーケンは 1 月と 3 月にそれぞれ -23.5% と -27.9% の下落を示しました。
4.2 上昇幅の変動状況
前の部分では、平均値を用いて全体の上昇と下降の幅を反映しました。次に、変異係数を用いて、サンプルデータが上記の平均上昇幅の周りでどのように変動しているかを反映します。変異係数が小さい場合、データの分布が比較的集中しており、大多数のトークンの上昇幅が平均に近いことを示し、市場のパフォーマンスが比較的安定しており、取引プラットフォームでの上場後の価格変動の予測可能性が高いです。一方、取引プラットフォームでの上場後の価格動向がより不確実である場合もあります。
次に、1 日目と 30 日目の価格をそれぞれ分析します:
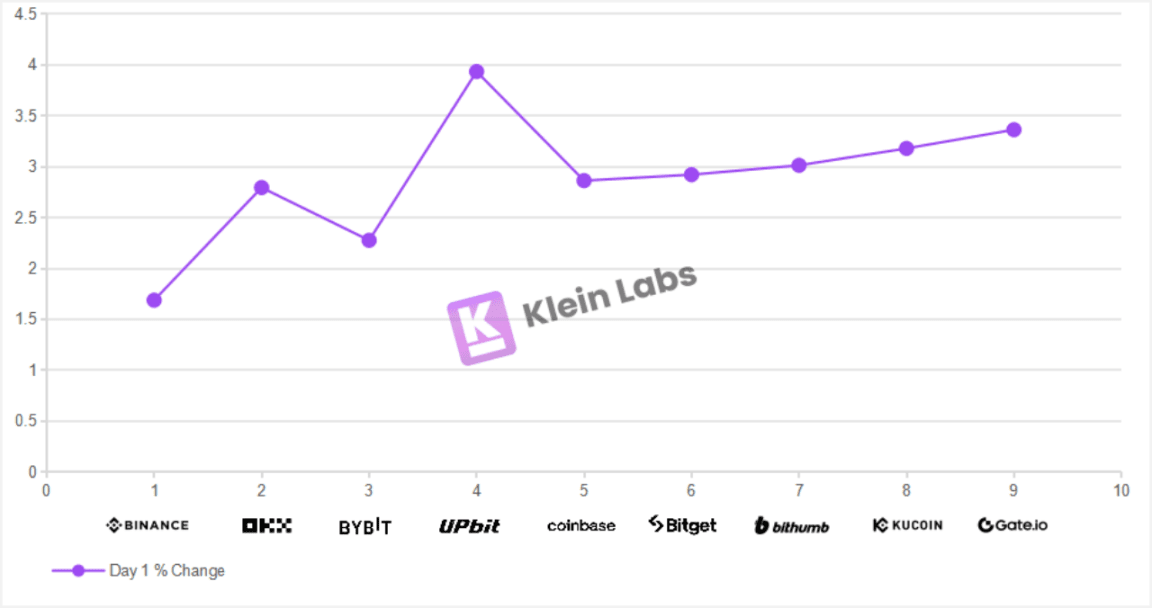
TGE 後の 1 日目の変異係数の変化状況
· バイナンスは変異係数が最低であり、その上場トークンの初日の上昇幅の変動が比較的小さいことを示しており、市場パフォーマンスが最も安定しています。UPbit は変異係数が最高であり、初日の変動が大きいですが、前述の平均値分析と組み合わせると、その市場が全体的に上昇トレンドを示す可能性が高いと推定されます。
· 中型取引プラットフォーム(横軸に沿って左から右へ)において、変異係数は線形の増加傾向を示しています。変異係数が最も低い Bitget から、最も高い Gate まで。これは、これらの取引プラットフォームの上場市場パフォーマンスが比較的安定から、より高い不確実性に向かっていることを示しており、短期的な投資リスクが比較的低いから徐々に高まっていることを示しています。
· Bybit の変異係数は比較的低く、バイナンスに最も近いことを示しており、その市場の変動性も比較的制御可能であることを示しています。しかし、Bybit の上場数が多いことを考慮すると、依然として低い変異係数を維持できていることから、その上場プロジェクトの全体的な質が高いことを示しており、大規模な高変動のコインが発生していないことを示しています。さらに、これは Bybit が上場選別戦略において、より安定性の高いトークンを選好する傾向があることを反映しており、短期的な市場の激しい変動を低減しています。
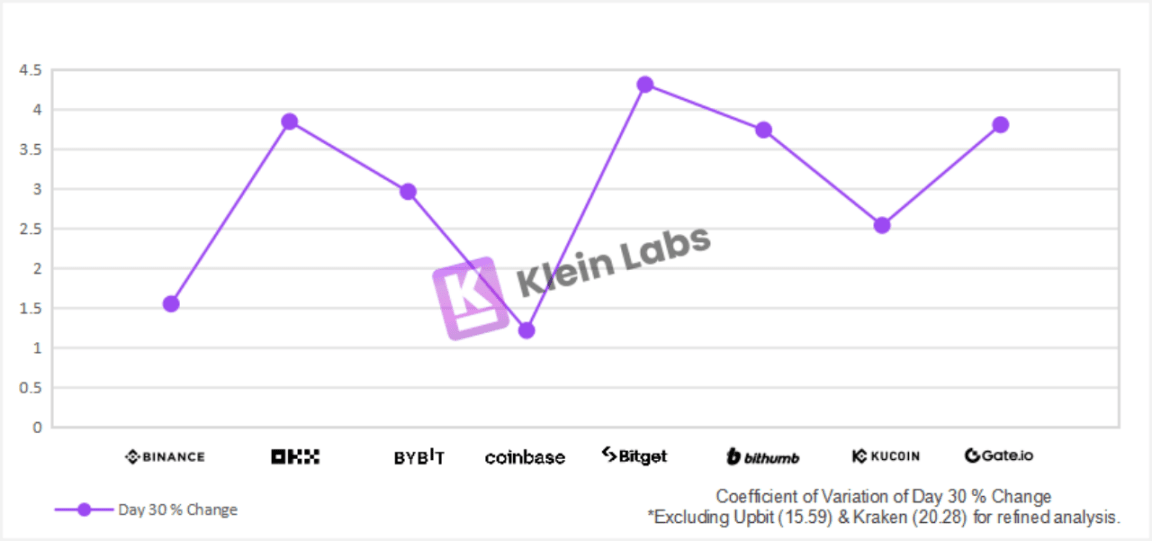 変異係数は TGE 後の 30 日間の変化状況
· Day 30 の変異係数を見ると、UPbit は 7 日間および 30 日後にも高い変異係数を維持しており、その取引価格の変動が顕著であり、市場流動性が高いことを示しています。平均値を観察すると、UPbit の取引価格の平均値は正であり、価格の下降が比較的緩やかであることを示しており、市場の売買が活発であり、流動性の深さが十分に強力であり、全体的な市場が健全であることを示しています。変異係数の観点から見ると、UPbit はこの点において他の取引プラットフォームに対して大きな優位性を持っています。
· バイナンスとコインベースは依然として比較的安定した取引プラットフォームであり、バイナンスは全体的に安定した上昇幅を示し、コインベースは 7 日から 30 日の間での変動が安定していることを示しており、そのトークン市場は短期的な激しい変動ではなく、長期的な安定した成長に傾いています。
· 中型取引プラットフォーム(例えば Bitget、Bithumb、Gate、KuCoin)では、30 日目の変異係数が大幅に上昇しており、短期的なアービトラージ資金が撤退した後、流動性が低下し、価格の変動が激化することを示しています。市場は依然として短期資金が主流で、長期資金の占有率は低く、全体的な安定性が弱いです。特に Bitget は高い活発度を示していますが、変動リスクが高くなっています。
5. ハイライトのまとめ
5.1 データ結論
上記の研究とデータをもとに、以下の結論を得ました:
5.1.1 取引プラットフォームの上場選択が上場パフォーマンスに与える影響は顕著
一般的に、上場が少なく、比較的厳格な取引プラットフォームでは、極端な異常値を除外した後の価格パフォーマンスが通常良好です。しかし、全体的なビットコインの動向、地域市場の環境、ユーザーの特性も上場パフォーマンスに影響を与える可能性があります。
上場数が多い取引プラットフォームは、確かに短期の平均値パフォーマンスが相対的に目立ちますが、長期的には上場数が多いことで流動性がより分散し、30 日後に大きな回復がある可能性があり、価格の安定性が低くなる可能性があります。
5.1.2 トップ取引プラットフォームは市場の状況が良い時に、一般的に中型取引プラットフォームと比較してより大きな上昇幅の利点を持っています。
しかし、別の指標から見ると、上昇幅の平均値において、各主要取引プラットフォームの 7 日間と 30 日間の上昇幅は異なりますが、全体的にはプラスです。バイナンスはすべての価格指標において最も良好なフィードバックを示しています。OKX は中長期的に見ると変動が大きいです。トップの取引プラットフォームの中で、UPbit のパフォーマンスは最も安定しています。これは流動性の深さが大きいためかもしれません。また、UPbit は実際にトークンの上場初日に非常に高い上昇幅を達成することができます。しかし、この研究では初日の最終終値を統計しているため、これらの突出したパフォーマンスを記録していない可能性があります。中型取引プラットフォームの中で、Bitget と Bithumb のパフォーマンスは目立ちます。その中で、Bitget は安定したパフォーマンスを示し、Bithumb はいくつかの価格指標で目立ったパフォーマンスを示しています。
5.1.3 韓国市場の優位性と上場効果
韓国市場は独特の市場環境を持ち、取引量が高く、流動性が良好で、トークンの上場後に資金を迅速に引き寄せることができます。初期の価格変動は大きいですが、全体的には上昇トレンドを示しています。また、7 日後、30 日後の価格変動も依然として激しいです。これは、韓国市場でトークンが上場されると、より長い発展サイクルとより高い関心を得ることを示しています。
5.1.4 取引プラットフォームの選別プロセスがトークンのパフォーマンスと市場の安定性に与える影響
データ処理の過程で、特定の取引プラットフォームにおいて異常値が明らかに多いことがわかりました。これは、トークンの選別と審査プロセスが上場後のパフォーマンスにとって重要であることを示しています。異常値は通常、トークンの価格が予想から逸脱していることを示し、市場操作やプロジェクトリスクなどの要因の影響を受ける可能性があります。異常値が頻繁に発生する取引プラットフォームは、選別プロセスが比較的緩く、安定しないトークンが市場に流入し、価格変動リスクが増加する可能性があります。したがって、取引所のトークン選別プロセスは、トークンの市場パフォーマンスと全体的な市場の安定性に直接影響を与えます。
5.2 取引プラットフォームのパフォーマンス
5.2.1 バイナンス & OKX
すべての指標で優れたパフォーマンスを示していますが、長期的に見ると、バイナンスは安定性において優位性があります。バイナンスの市場パフォーマンスは比較的安定しており、持続的な成長を維持でき、変動性も低いです。それに対して、OKX は市場の変動性がバイナンスよりも大きいですが、複数の指標でバイナンスとほぼ同等です。
5.2.2 Upbit & Bithumb
Upbit と Bithumb は韓国の二大主要な暗号通貨取引プラットフォームであり、全体的に比較的優れたパフォーマンスを示しています。Upbit は世界の取引プラットフォームの中で常に高いランキングを維持しています。Bithumb は韓国で最も古い取引所の一つであり、いくつかのトークンにおいて非常に優れたパフォーマンスを示しています。韓国市場の非常に高い投機熱が、多くの資本を国内取引プラットフォームに引き寄せ、高い流動性と取引量をもたらしました。流動性の深さが高く、韓国の小口投資家が多く資金を分散しているため、価格変動は中長期的なスケールではそれほど顕著ではありません。しかし、より短期的な時間スケールでの取引に焦点を当てると、韓国の取引量と価格変動は他の同じレベルの取引所を上回ります。この研究は主にトークン上場後の 1 日、7 日、30 日の価格変動を研究しているため、韓国取引所の突出したパフォーマンスを十分に反映できていない可能性があります。
注目すべきは、Upbit と Bithumb が明らかに「キムチプレミアム」という地域的優位性を持っていることです。特定のトークンは韓国の取引プラットフォームに上場した後、短期間で価格が通常他の世界的取引所よりも高くなる傾向があり、これが Upbit と Bithumb に他の世界の取引プラットフォームにはない優位性をもたらしています。
5.2.3 Bybit
トップ取引所の一つとして、強力な流動性の深さと豊富な上場経験を持ち、安定した取引環境を提供できます。Bybit は 2025 年初頭に大規模な盗難事件を経験しましたが、タイムリーで効果的な広報対応と安全対策により、大取引所としての対応能力を示しました。それに対して、多くの小型取引所はこのような課題に対処する能力がしばしば不足しています。Bybit のリスク管理と広報対応の戦略も非常に適切であり、特に財務資金面で十分に確保し、ユーザーの信頼を迅速に回復し、市場での競争力を維持しています。
5.2.4 Bitget
中型取引所の中で特に目立っており、成長が早いです。Bitget は一線の取引所に向かう転換期にあり、より厳しい上場メカニズムの実施に傾いています。プラットフォームは多くの新しいコインを上場させ、投資家により広範な選択肢を提供しています。同時に、データの平均によると、すでに上場したトークンは全体的に良好なパフォーマンスを示し、コインの正の価格変動のパフォーマンスは同じレベルのプラットフォームを大きく上回っています。優れたプロジェクトに対する Bitget の好みは徐々に明らかになり、プラットフォームはプロジェクト選別に慎重を期し、双方向のインセンティブメカニズムを通じてより正確に優れたプロジェクトを選び出しています。全体として、Bitget の市場パフォーマンスはトップ取引所と中型取引所の平均レベルの間に位置しており、良好な価格パフォーマンスと市場の認知度を示しています。同じクラスの取引所と比較して、Bitget 上のトークンの価格変動は比較的安定しており、市場が変動する際に高度な弾力性を示し、強い市場競争力とユーザーの信頼を維持しています。
5.2.5 Gate
急速に台頭しています。上場トークンの数が高い割合を占め、革新的な上場戦略を持つ Gate は、2024 年のデータパフォーマンスが非常に優れています。取引量は徐々に増加し、トークンの価格上昇も顕著です。Gate は大量の新興プロジェクトを成功裏に引き付け、市場競争力を大幅に向上させ、暗号市場での影響力を拡大しています。Gate はミームトークンの分野で目立ったパフォーマンスを示し、新たに上場するトークンに特別なセクションを提供する革新エリアを設けました。鋭い市場の洞察力によって、複数の人気トークンを成功裏に立ち上げ、多くの投資家を惹きつけました。その革新的な上場戦略と精密なプロジェクト選別は、プラットフォームのエコシステムを迅速に拡大し、ユーザーの粘着性を向上させ、取引量と流動性の増加を促進しました。
5.2.6 KuCoin
本報告書で重点的に研究された上場の他に、KuCoin はコンプライアンスにおいて顕著な進展を遂げており、KuCoin はアメリカ司法省(DOJ)と和解に達し、この結果は KuCoin とその新しいリーダーチームの将来の発展への道を開くものとなりました。KuCoin はまた、特にオーストラリア、インドにおいて関連ライセンスの取得に積極的に取り組んでおり、欧州、トルコなどの地域でも積極的にレイアウトを行っています。KuCoin は KuCoin EU Exchange GmbH を通じてオーストリアで (暗号資産市場規制)(MiCAR)に適合するライセンスを申請しています。同時に、KuCoin はインドで最初の金融情報機関(FIU)の規定に適合したグローバルな暗号通貨取引プラットフォームでもあります。コンプライアンスや地域の拡大を進めることにより、KuCoin はより多くの潜在的なユーザーを引き付け、取引量と価格の成長を促進し、その将来の持続的な成長のための有利な条件を創出することが期待されます。
5.2.7 コインベース & クラーケン
アメリカ最大の取引所として、強力な流動性と深い市場を有しています。コインベースの慎重な上場戦略とアメリカの厳しい暗号通貨規制政策が重なり、プラットフォームの上場数は比較的少ないですが、高い安全性と安定性を持っています。これは、コインベースが新しいプロジェクト、特にミームコインなどの高リスク資産に対して保守的な上場戦略を採用していることを示しています。しかし、価格パフォーマンスの観点から見ると、安定を追求し長期的な発展を選択する中で、多くの上昇機会を逃していることもあります。クラーケンはその安全性で知られ、厳しい規制により他の取引所に比べて製品サービスが相対的に少なくなっています。
参考資料
1. Animoca Brands の 2024 年上場レポートに関する研究
https://research.animocabrands.com/post/cm71o17u2t6f107mlc6v09ujq
2.低フロート & 高 FDV:私たちはどうやってここに来たのか?
https://www.binance.com/en/research/analysis/low-float-and-high-FDV-how-did-we-get-here
2. CoinGecko 2024 年年次暗号産業レポート
https://www.coingecko.com/research/publications/2024-annual-crypto-report
4.国内コイン取引所の投資者数が1500万人を突破…11月に60万人増加
https://www.yna.co.kr/view/AKR20241224079900002
この記事は投稿からのものであり、BlockBeats の見解を代表するものではありません。