


仮想通貨仲間たち、今日はカレンダースプレッド戦略の適用について話しましょう。カレンダースプレッド(Calendar Spread)は、ボラティリティの期間構造(Volatility Term Structure)がある程度傾斜している市場環境に適した一般的なオプションアービトラージ戦略です。これは、ボラティリティのアービトラージに主に使用され、遠期の暗黙のボラティリティ(IV)が近期の暗黙のボラティリティを上回る特性を利用して取引を行います。
ボラティリティの期間構造とカレンダースプレッドアービトラージ
ボラティリティの期間構造は、異なる満期日のオプションの暗黙のボラティリティ(IV)間の関係を示しています。通常、
正の期間構造(Contango):遠期IVが近期IVより高いことは、市場が将来のボラティリティの上昇を予期していることを意味します。
逆の期間構造(Backwardation):遠期IVが近期IVより低いことは、市場が将来のボラティリティの低下を予期していることを意味します。
カレンダースプレッド戦略は、このボラティリティの違いを利用してアービトラージを行い、主にロングカレンダースプレッド(Long Calendar Spread)とショートカレンダースプレッド(Short Calendar Spread)の2種類に分かれます。
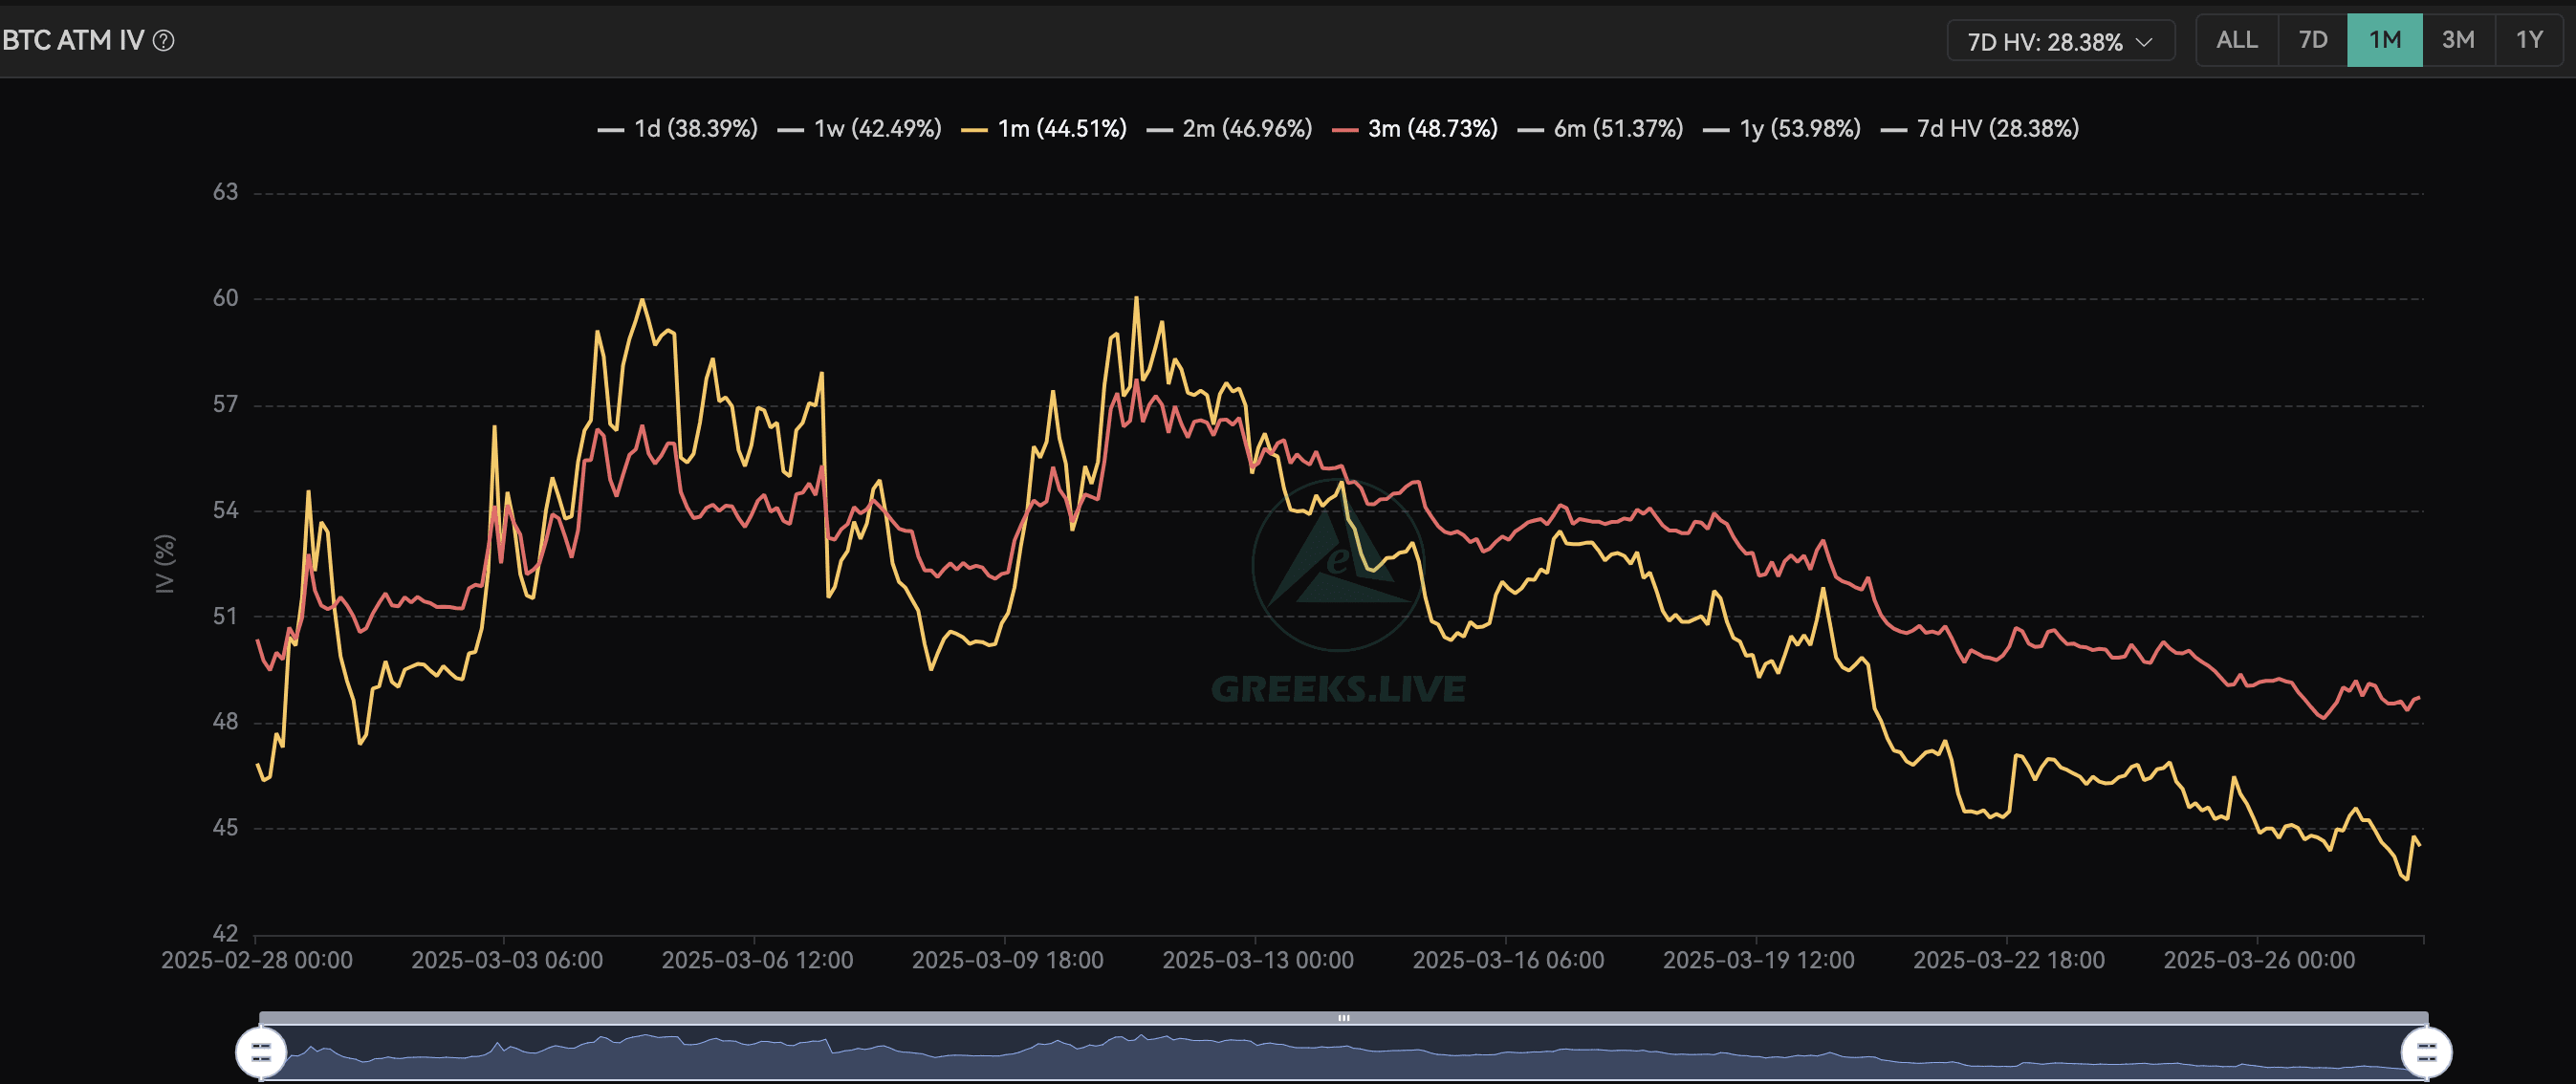
カレンダースプレッドをロングする(Long Calendar Spread)——正の期間構造に適しています
取引ロジック:
遠期満期のオプションを購入する(IV高)
近期満期の同一行使価格のオプションを売却する(IV低)
正の期間構造(Contango)に適しており、遠期IVが近期IVより高いことを意味します。
アービトラージの原理:
近くの満期のオプションは、時間価値の減少(Theta Decay)の下でより早く価値が減少します。
遠期IVが高いということは、市場のボラティリティが低下した場合、長期オプションが遅れて価値が減少する可能性があり、さらには上昇する場合があります。
利益の方法:
市場のボラティリティが上昇した場合:長期オプションのIVは上昇し、短期オプションは満期または急速に価値が減少し、戦略が利益を上げる。
市場が停滞または緩やかに変動した場合:近月オプションの時間価値が急速に失われ、長期オプションは価値を保持し、戦略が利益を上げる。
カレンダースプレッドをショートする(Short Calendar Spread)——逆の期間構造に適しています
取引ロジック:
遠期満期のオプションを売却する(IV低)
近期満期の同一行使価格のオプションを購入する(IV高)
逆の期間構造(Backwardation)に適しており、遠期IVが近期IVより低いことを意味します。
アービトラージの原理:
近期オプションのIVが高いのは、短期的なイベント(財務報告、CPIデータ、FOMC会議など)がボラティリティを上昇させるためです。
遠期IVが相対的に低いことは、長期的なボラティリティが正常に回復し、市場が将来のボラティリティの低下を予期していることを意味します。
利益の方法:
市場のボラティリティが低下した場合:近期オプションのIVは低下し、遠期オプションのIVは変わらずまたはわずかに上昇し、戦略が利益を上げる。
市場が安定している場合:時間価値の減少が遠期オプションに与える影響は小さく、戦略が利益を上げる。
カレンダースプレッドアービトラージのリスク要因
ガンマリスク:短期オプションのガンマは高く、市場価格が急激に変動すると損失が発生する可能性があります。
ボラティリティリスク:暗黙のボラティリティが必ずしも予想通りに変化するわけではなく、たとえば遠期IVが上昇しなかったり、短期IVが上昇したりすることがあります。
流動性リスク:深さが不足している市場は、大きなスリッページを引き起こし、アービトラージの利益に影響を与える可能性があります。
イベントリスク:財務報告、マクロデータの発表などは、短期的にボラティリティが異常に上昇する可能性があり、戦略のパフォーマンスに影響を与えることがあります。
実戦例
現在SPX指数が4500ポイントで取引されていると仮定し、ボラティリティの期間構造が正である場合:
近月(1か月)IV = 15%
遠月(3か月)IV = 20%
あなたはカレンダースプレッドをロングすることができます:
SPX 4500コールを購入、3か月満期(IV = 20%)
SPX 4500コールを売却、1か月満期(IV = 15%)
市場が安定しているか、遠期IVが上昇している場合、あなたのポジションは利益を上げるでしょう。
まとめ
カレンダースプレッドをロングする(近月を売り、遠月を買う)は、正の期間構造に適しており、遠期IVの上昇または市場の安定を賭けています。
カレンダースプレッドをショートする(遠月を売り、近月を買う)は、逆の期間構造に適しており、短期IVの低下またはボラティリティの低下を賭けています。
取引時には、ガンマ、セータ、ベガ、及び重要なイベントのリスク管理に注意を払う必要があります。
この戦略に興味がある場合は、具体的な基礎資産(例:SPX、ビットコインオプション)を組み合わせてバックテストおよび実際の分析を行うことができます。