



執筆者: Jay Jo、Yoon Lee、Tiger Research
編集者: Aiying アイイン
日本のステーブルコイン市場の安定は、主に明確な規制枠組みの確立によるものです。政府の支援と与党自民党の政策により、Web3 業界の成長はさらに加速しました。日本の前向きでオープンな姿勢は、ステーブルコインに対する多くの国の不確実または制限的な姿勢とは対照的です。したがって、人々は日本の Web3 市場の将来に対して楽観的な期待に満ちています。この記事では、日本におけるステーブルコイン規制の現状を調査し、円裏付けのステーブルコインの潜在的な影響を分析します。
1. 規制が日本のステーブルコイン市場の成長を促す
2022年6月、日本はステーブルコインの発行と仲介のための規制枠組みを確立するための決済サービス法(PSA)改正の基礎を整えた。これらの修正は2023年6月に正式に施行され、ステーブルコインの発行が正式に開始される予定です。新法はステーブルコインの詳細な定義を定め、発行主体を明確にし、関連事業に必要なライセンスを規定している。
1. ステーブルコインの定義
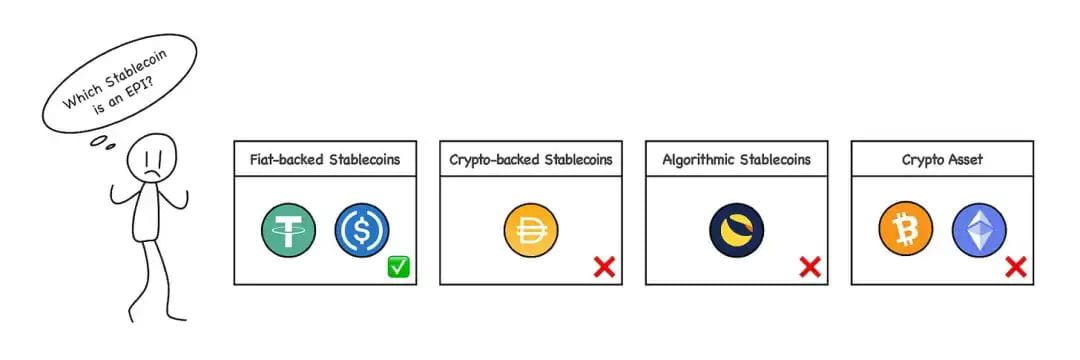
改正案(資金決済法)によれば、ステーブルコインは「電子決済手段」(EPI)に分類され、不特定多数の対象に対する商品やサービスの支払いに使用できるようになる。
ただし、すべてのステーブルコインがこのカテゴリに分類されるわけではありません。改訂された PSA の第 2 条(5)(1) によれば、その価値が法定通貨によって裏付けられているステーブルコインのみが電子決済手段とみなされることができます。これは、暗号通貨 (ビットコインやイーサリアムなど) に基づくステーブルコイン (MakerDAO の DAI など) は電子決済手段とみなされないことを意味します。この区別は、日本の規制枠組みの重要な特徴です。
(出典: タイガーリサーチ)
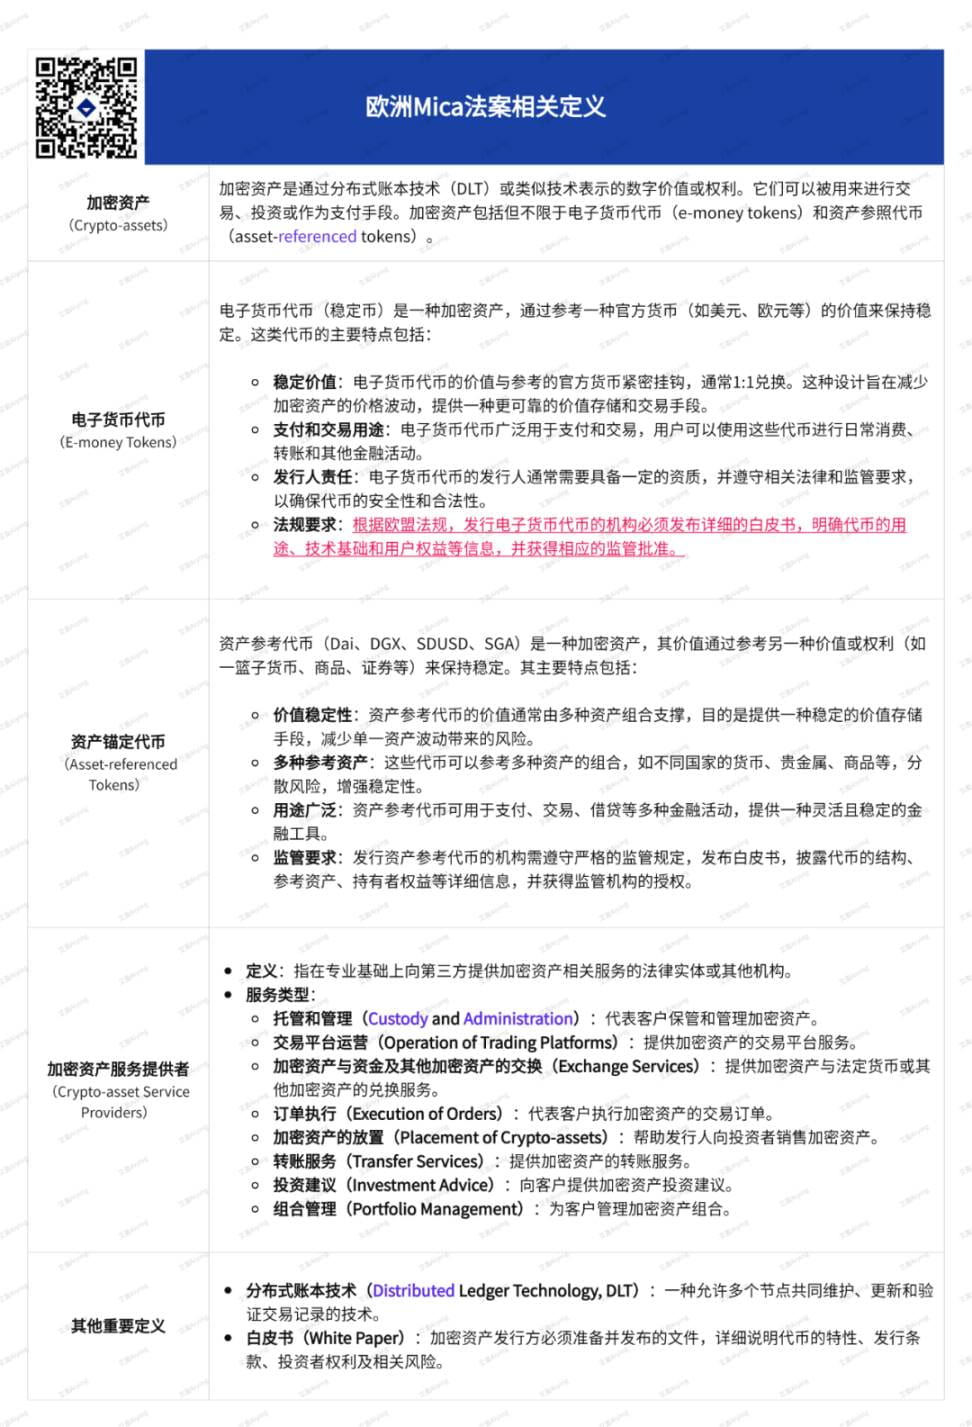
Aiying氏はさらに、「日本のステーブルコインの分類は欧州のMICA法に似ている」と述べ、法定通貨に裏付けされたステーブルコインはMICA法では「電子マネートークン」に分類されているが、DAIのこのタイプの資産に固定されたステーブルコインは「資産参照型トークン」であると付け加えた。詳細については、「欧州 MiCA 法案 1 万語調査報告書: Web3 業界、DeFi、ステーブルコイン、およびICO プロジェクトの広範囲にわたる影響)
2. 安定通貨発行体
改訂された PSA では、ステーブルコインは次の 3 種類の主体によってのみ発行できます。
銀行、
送金サービスプロバイダー
信託会社
各主体が発行するステーブルコインには、送金制限や受取人制限などの機能の違いがあります。
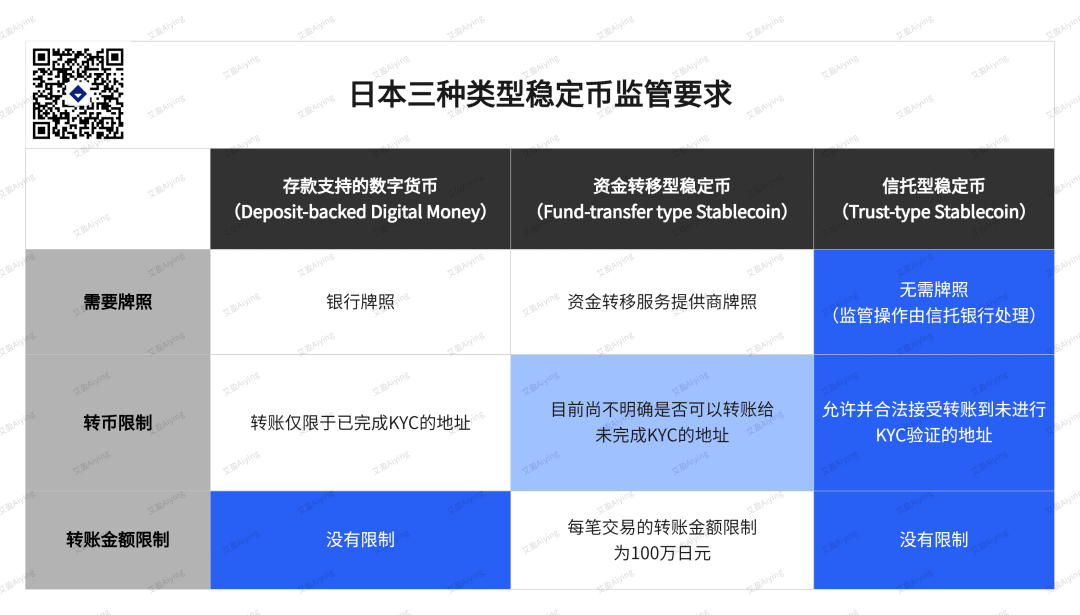
中でも、信託会社が発行する信託型ステーブルコインは、現在の日本の規制環境に最も適合すると期待されており、USDTやUSDCといった一般的なステーブルコインと性質が非常に似ているため、最も注目に値します。
銀行が発行するステーブルコインにはいくつかの制限が適用されます。銀行は金融システムの安定を維持する必要があるため、規制当局は、銀行が発行するステーブルコインについては慎重に検討する必要があり、さらなる立法が必要になる可能性があると述べている。
資金移動サービスプロバイダーにもいくつかの制限があり、1回の取引につき送金額の上限は100万円に制限されており、KYC(顧客確認)なしで送金できるかどうかは不透明だ。したがって、そのようなステーブルコインにはさらなる規制の更新が必要になる可能性があります。これらの条件に基づくと、ステーブルコインの最も可能性の高い形式は、信託会社が発行するステーブルコインです。
3. 安定通貨関連ライセンス
日本でステーブルコイン関連のビジネスを行うには、電子決済手段サービスプロバイダー(EPISP)として登録し、関連ライセンスを取得する必要があります。この要件は、2023 年 6 月の資金決済法改正に伴い導入されました。安定通貨関連ビジネスには、安定通貨の購入、販売、交換、仲介または代理店などの活動が含まれます。たとえば、ステーブルコイン取引をサポートする仮想資産取引所や、他者のためにステーブルコインを管理するカストディアルウォレットサービスは登録する必要があります。さらに、これらの企業はユーザー保護とマネーロンダリング防止 (AML) のコンプライアンス要件を満たさなければなりません。
2. 日本円を裏付けとするステーブルコイン
日本のステーブルコインの規制枠組みが改善されるにつれ、複数のプロジェクトが円建てステーブルコインの研究とテストを積極的に行っています。以下では、日本円ステーブルコインエコシステムの現状と特徴を理解するために、日本の主要なステーブルコインプロジェクトをいくつか紹介します。
1. JPYC: 前払式支払手段
JPYCは2021年1月に設立された日本初の円ペッペッグデジタルアセット発行会社です。ただし、JPYCは現在、改正法(資金決済法)で定義されている電子決済手段ではなく、前払い決済手段に分類されており、安定通貨とはみなされていません。 JPYC は、法定通貨から JPYC への変換(上場)のみに対応しており、リチャージカードに相当する法定通貨への再変換はできないなど、利用シーンが限定されています。
しかし、JPYC は、新法の要件に適合したステーブルコインの発行に積極的に取り組んでおり、資金移動ライセンスを取得して資金移動ステーブルコインを発行し、北國銀行が発行するトーチカとの交換など、その用途を拡大する予定である。
さらに、JPYCはステーブルコイン事業を運営するためにEPISPとして登録する予定です。同社は長期的には、現金や銀行預金に関連する事業活動をサポートするために、Progmat Coinをベースとした信託ベースのステーブルコインを発行・運用することも計画している。
2 トーチカ:預金担保型デジタル通貨
トチツカは、石川県の北國銀行が2024年に発行した、銀行預金を裏付けとした日本初のデジタル通貨です。とちつかは銀行預金を裏付けとしており、「とちつか」アプリから簡単にアクセスでき、石川県内の提携加盟店でご利用いただけます。
とちつかはシンプルで使いやすいのが特徴で、加盟店手数料はわずか0.5%です。ただし、現時点では石川県内のみの利用となっており、無料出金機会は月に1回のみとなっており、出金回数を超えると110トチツカ(110円相当)の手数料が発生する。さらに、Tochka はプライベート ブロックチェーン上で実行され、使用範囲が制限されています。
将来的に、Tochka は、他の金融機関との口座のリンク、地理的範囲の拡大、ピアツーピア送金機能の導入など、サービスを拡大する予定です。
3 GYEN: オフショア ステーブルコイン
GYENは、日本のGMOインターネットグループのニューヨーク拠点であるGMOトラストが発行する日本円のステーブルコインです。これはニューヨーク州金融サービス局によって規制されており、州のグリーンリストに登録されています。 GYENは日本円と1対1でペッグされていますが、日本の信託会社を通じて発行されていないため、日本国内で流通することはできません。
ただし、GYEN は将来的に日本の規制枠組みに組み込まれ、準拠したステーブルコインの一部となる可能性があります。
ステーブルコインビジネスは本当に成り立つのか?
ステーブルコインが法的に可決されてから1年以上が経過しているが、日本のステーブルコインプロジェクトの進展は限られている。 USDTやUSDCのようなステーブルコインプロジェクトは日本市場ではまだ希少であり、EPISP登録を完了した企業もまだありません。
さらに、ステーブルコインの発行者は、すべての準備金を要求払預金として管理する必要があり、これが事業運営に重大な制約をもたらします。要求払預金はいつでも引き出すことができ、利益も乏しいため、ステーブルコイン事業に収益をもたらすのは難しい。日銀は最近金利を0%から引き上げたが、短期金利は0.25%と依然として低く、ステーブルコイン事業の収益性を損なっている。その結果、日本国債などの他の資産を裏付けとした競合するステーブルコインに対する市場の需要が増加しました。
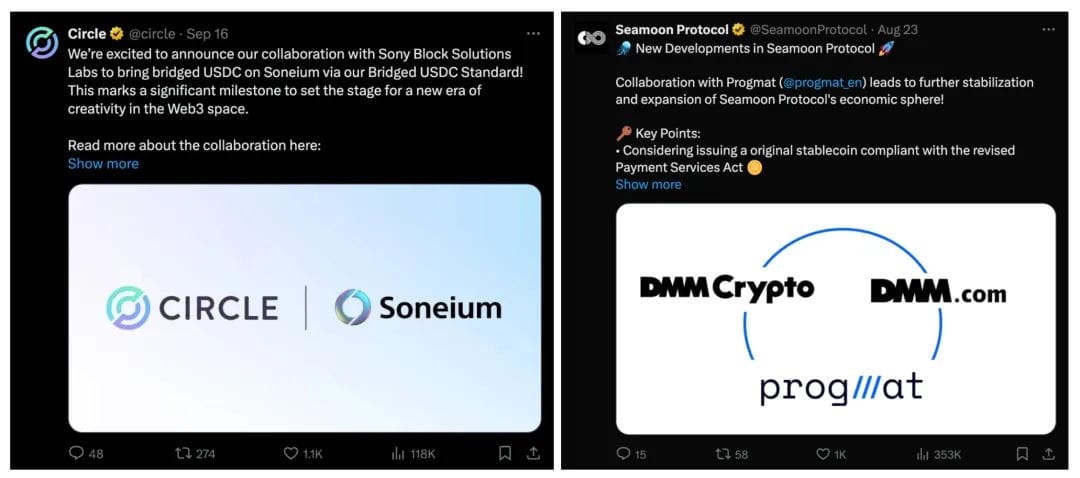
こうした課題にもかかわらず、日本の大手金融機関や複合企業はステーブルコイン事業に積極的に取り組んでいる。三菱UFJ銀行(MUFG)、みずほ銀行、三井住友銀行(SMBC)などの大手銀行をはじめ、ソニーやDMMグループなどの企業も含まれます。
結論
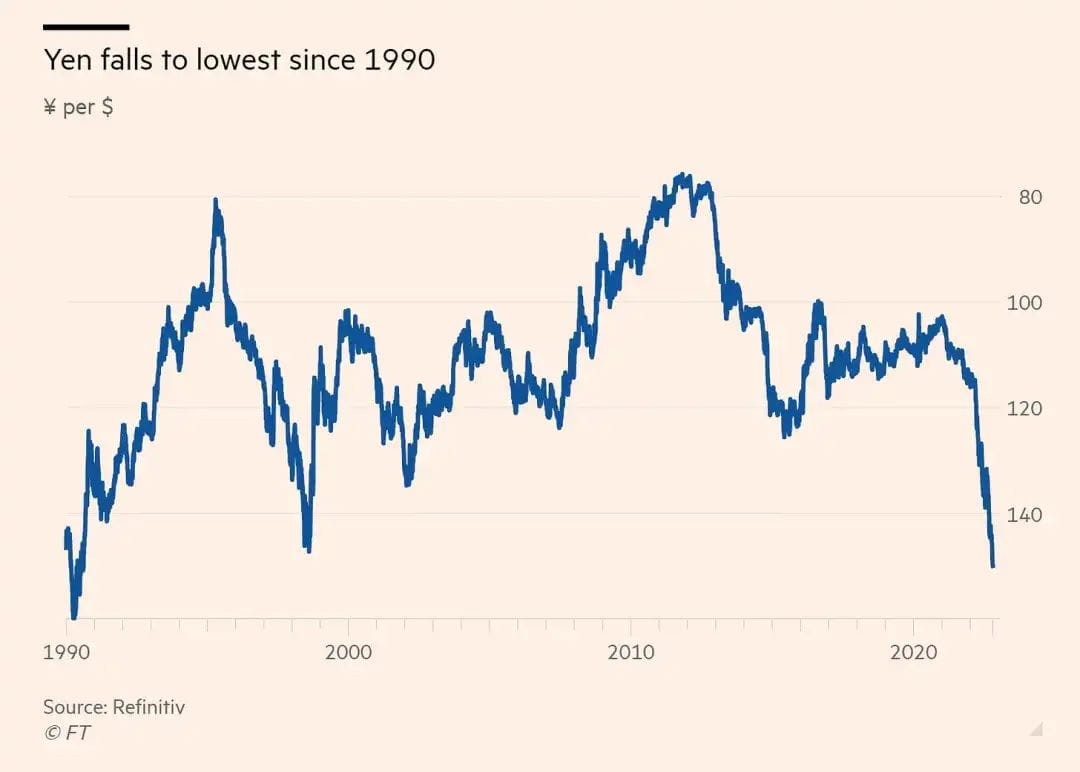
出典: フィナンシャル・タイムズ、リフィニティブ
近年、日本は円安に直面しており、競争力を強化するためにさまざまな戦略を講じています。ステーブルコインは円の規模と競争力を高める試みとしてその一環です。先進的なステーブルコインを導入することで、日本は国内での適用だけでなく、世界の決済分野での新たな適用シナリオを展開できることが期待され、それは日本が国際金融市場で影響力を拡大する新たな機会となるだろう。
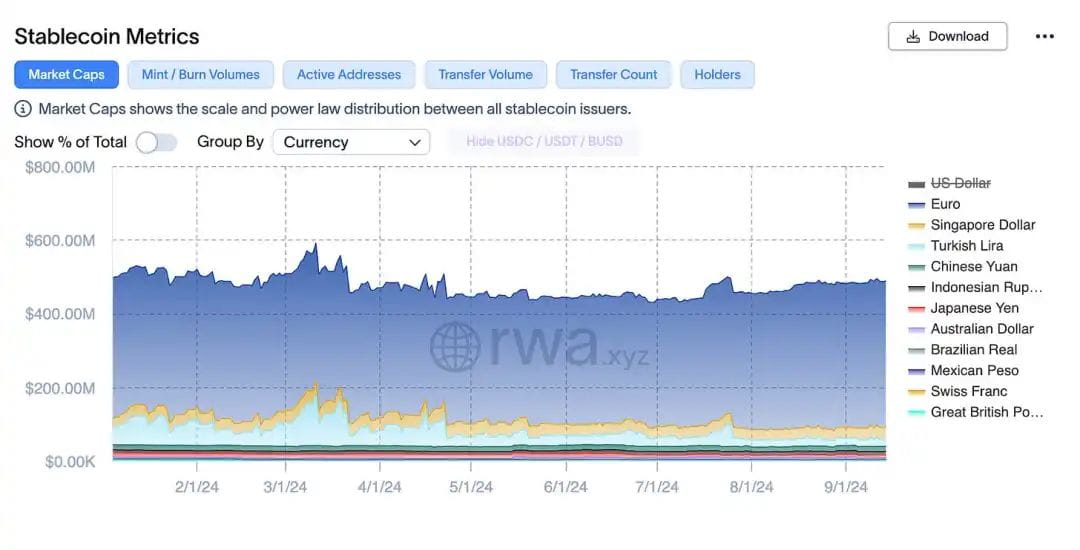
出典: rwa.xyz
ステーブルコインに対する規制の枠組みは確立されてからしばらく経ちますが、ステーブルコイン市場における円の影響力は依然として限定的です。ステーブルコインの実用化事例は少なく、まだEPISP登録を完了した企業はない。岸田内閣や自民党の支持率低下も、Web3関連の強力な政策推進を困難にしている。それにもかかわらず、規制の枠組みを確立することは有意義な前進です。進歩は遅いかもしれないが、それによってもたらされる変化は楽しみに値する。