
市場概況
過去 2 週間で世界中の主要株式市場が下落し、隔週上昇を記録したのはナスダックだけです。

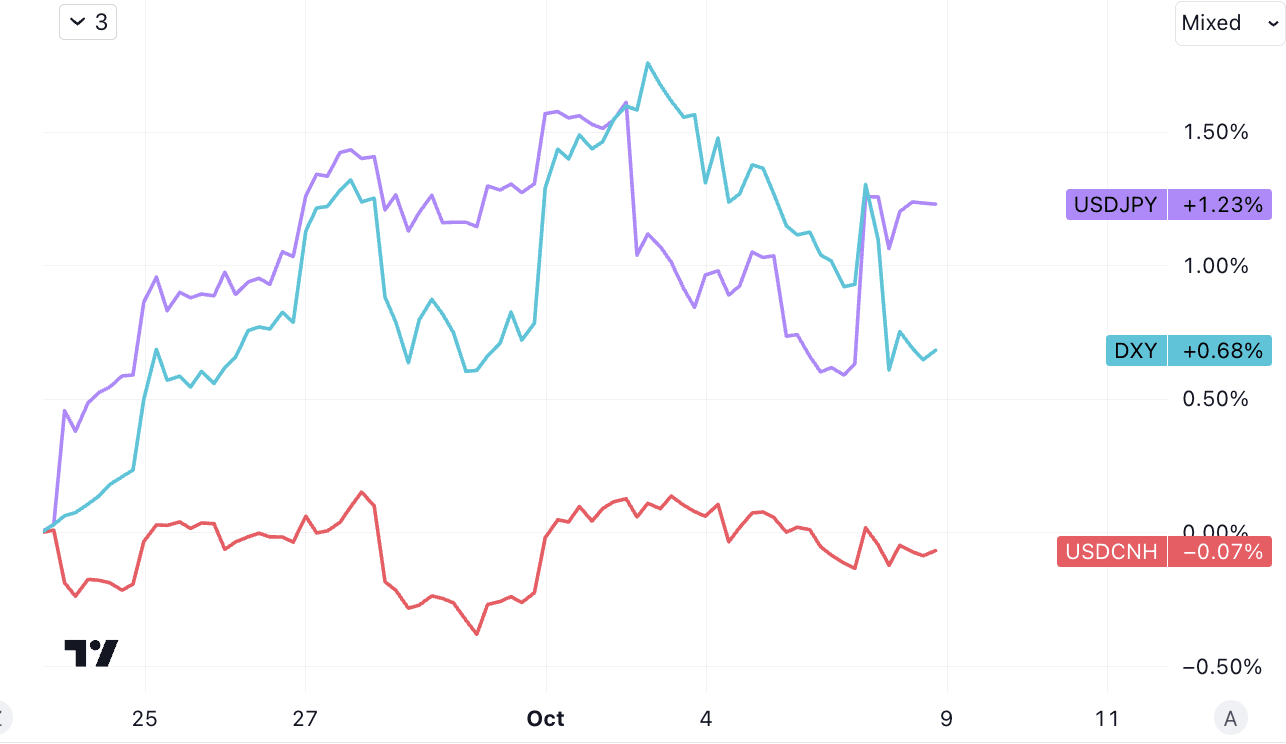
米ドルは引き続き高く、日本円はやや安くなり、オフショア人民元は横ばいです。
仮想通貨が上昇する一方、エネルギーと金属は下落した。特に注目すべきは、サウジアラビアが「米国・サウジ相互防衛協定」を推進するために米国に石油増産の意向を表明したことで、原油価格が急落したことである。 7%だが、今週のパレスチナ・イスラエル紛争で原油価格が勢いを取り戻し、勢いがもたらされる可能性がある:
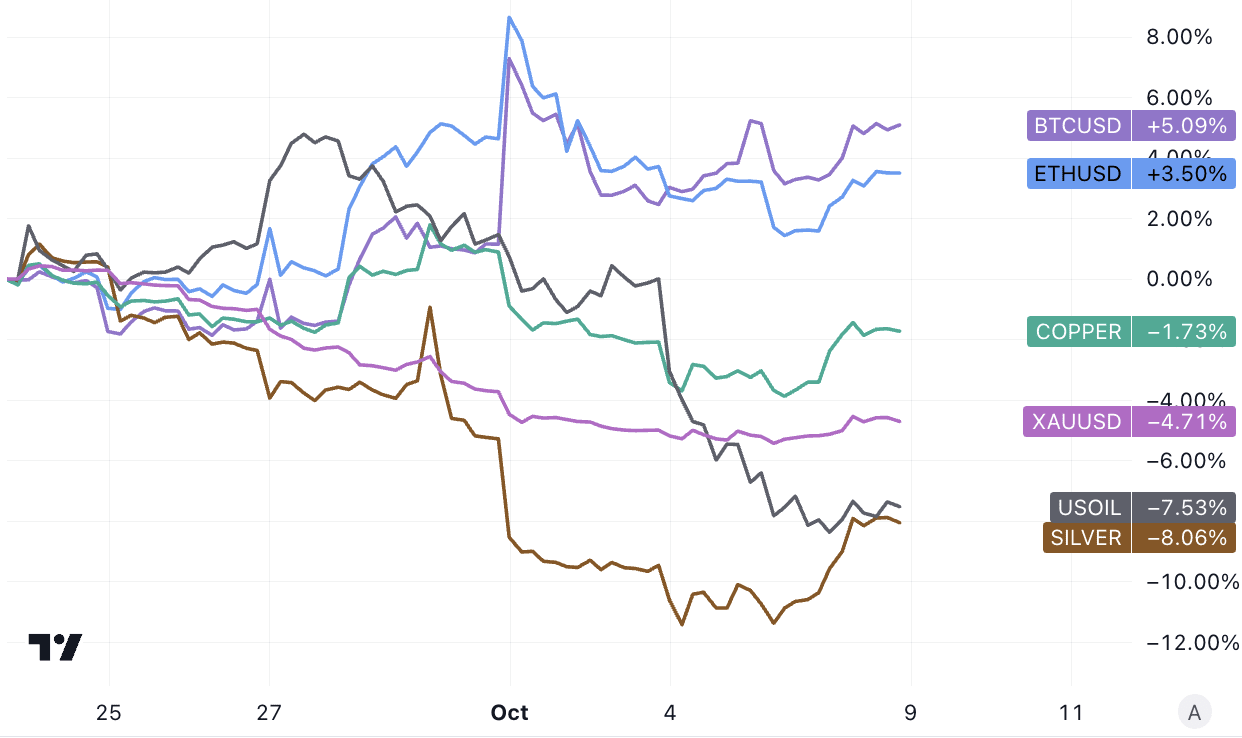
サイクルと防御カテゴリーの強さと弱さには変更はありません。

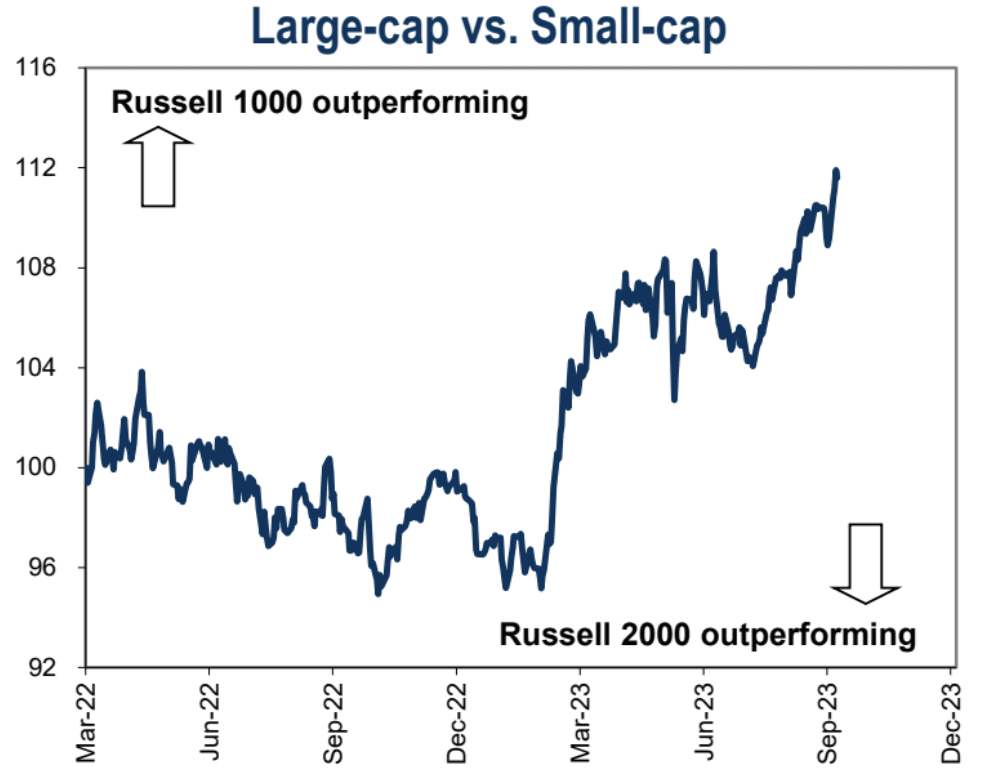
大型株は引き続き小型株をアウトパフォームしています。
この一週間で最も重要な出来事は間違いなく、先週金曜日に米国政府が発表した9月の雇用統計で、雇用者数は皆の予想を大幅に上回ったため、市場の最初の反応はパニックとなった。 10年米国債の価格は2%近く下落し、株式市場は下落に向かっているように見え、CMEのフェデラル・ファンド金利予測ツールは11月の利上げ確率が10%ポイント上昇したことを示した。しかし、最後の秋には変化はなく、依然として27%でした。
しかし状況はすぐに逆転し、S&P500指数は寄り付きから30分で底値を付け、1.2%上昇して取引を終えた。 10年米国債は午前10時50分ごろに底値を付け、損失の約3分の1を取り戻した。利上げの可能性もこの日の早い段階で瀬戸際から後退した。
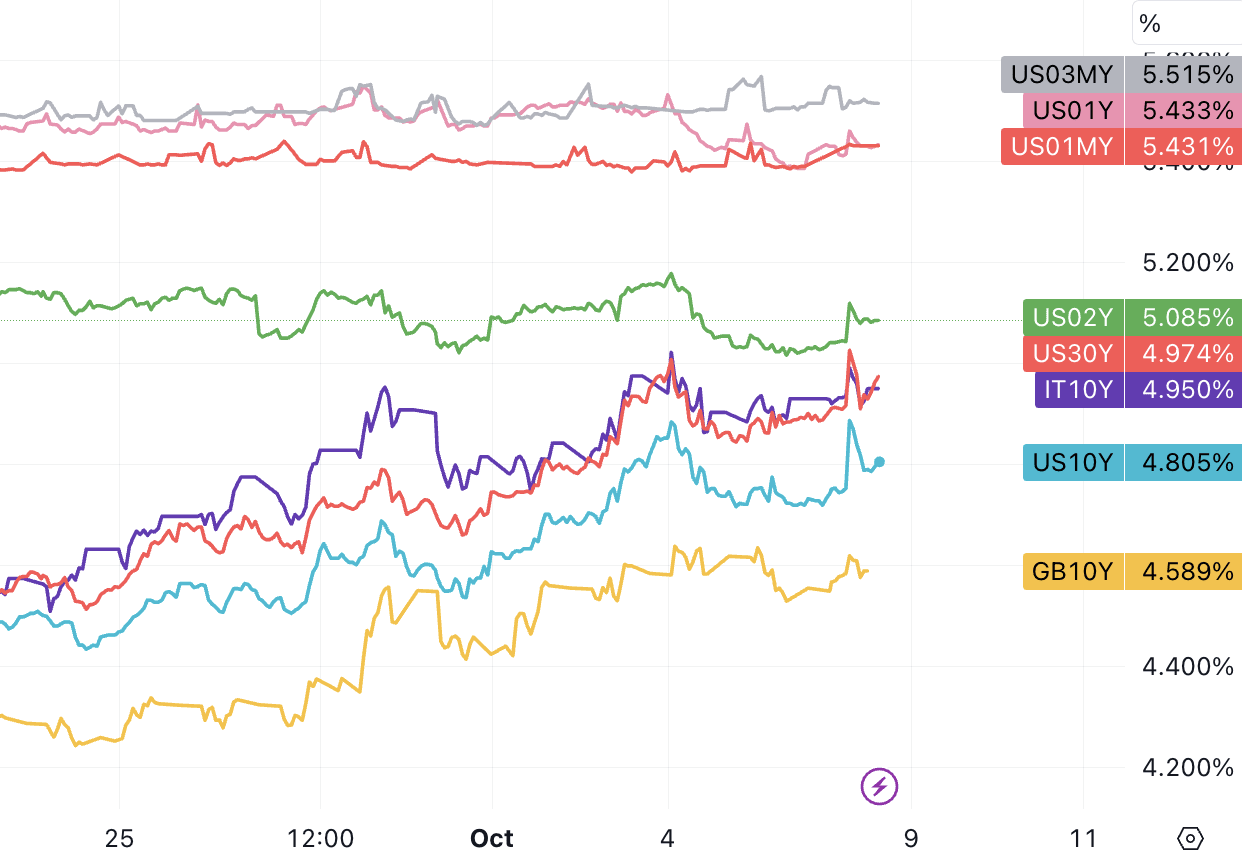
金曜日、10年米国債利回りは4.88%に上昇し、2007年以来の高水準となった。金曜日の終値は約4.8%で、半年前の3.3%から上昇した。金曜朝、30年米国債利回りは一時5.00%を超えたが、その基準値を下回り、最終的には4.97%で取引を終えた。
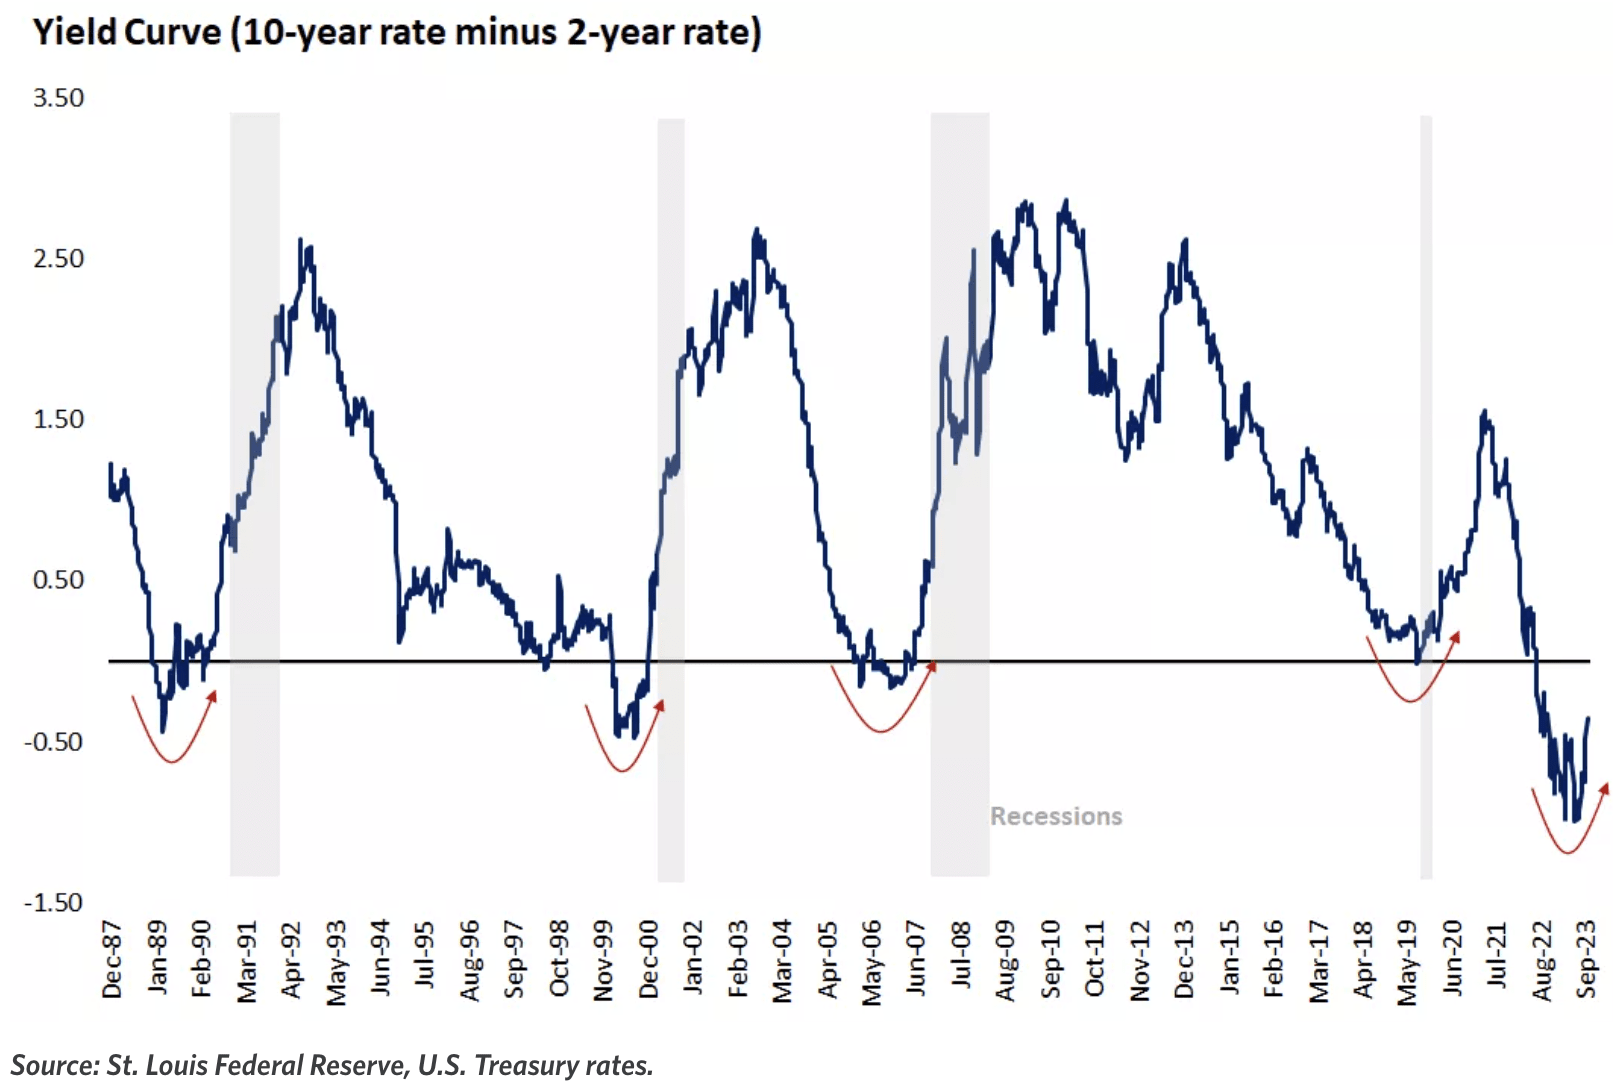
最近、長期金利の上昇が加速しており、逆イールドは大幅に改善しているが、現在の10-02年の逆イールドは30bpに過ぎないが、02年が正常な曲線に戻るまでにはまだ長い道のりがある。現在の5.08%の水準を維持しており、10年は6%を超えて上昇した場合にのみ正常に戻ったとみなせる。
これは主に、一時的なパニックの後、賃金の伸びが2021年6月以来最小の伸びとなり、連邦準備制度理事会の2%のインフレ目標に沿った水準に近いという事実に市場がより注目したためである。これは重要な兆候である。労働市場の緩和。少なくとも労働市場はFRBによるさらなる大幅な利上げを必要としないことを意味する。
9 月の非農業報告の要約: 経済の主要部門における雇用は引き続き回復しているが、賃金の伸びは鈍化している。これにより、FRBには経済成長を深刻に損なうことなく引き締め政策を継続する余地が与えられると我々は考えている(余地はさらにあるが、必ずしも実行されるわけではない)。市場への影響という点では、この報告書は概ね中立的であり、雇用の増加が賃金の伸びの低下によって相殺されている。
9月の非農業部門雇用者数は33万6,000人増と大幅に増加し、予想を上回り、月間としては今年最大の増加となった。最初の2カ月のデータも上方修正され、合計11万9000件となった。これは労働市場が引き続き堅調であることを示唆している。
雇用の伸びは引き続き、教育、医療、レジャー、接客業など、人との高度な接触を必要とするサービス産業に集中している。これらの産業は9月に17万人の雇用を追加し、2023年の非農業部門雇用者数全体の伸びの55%を占める。
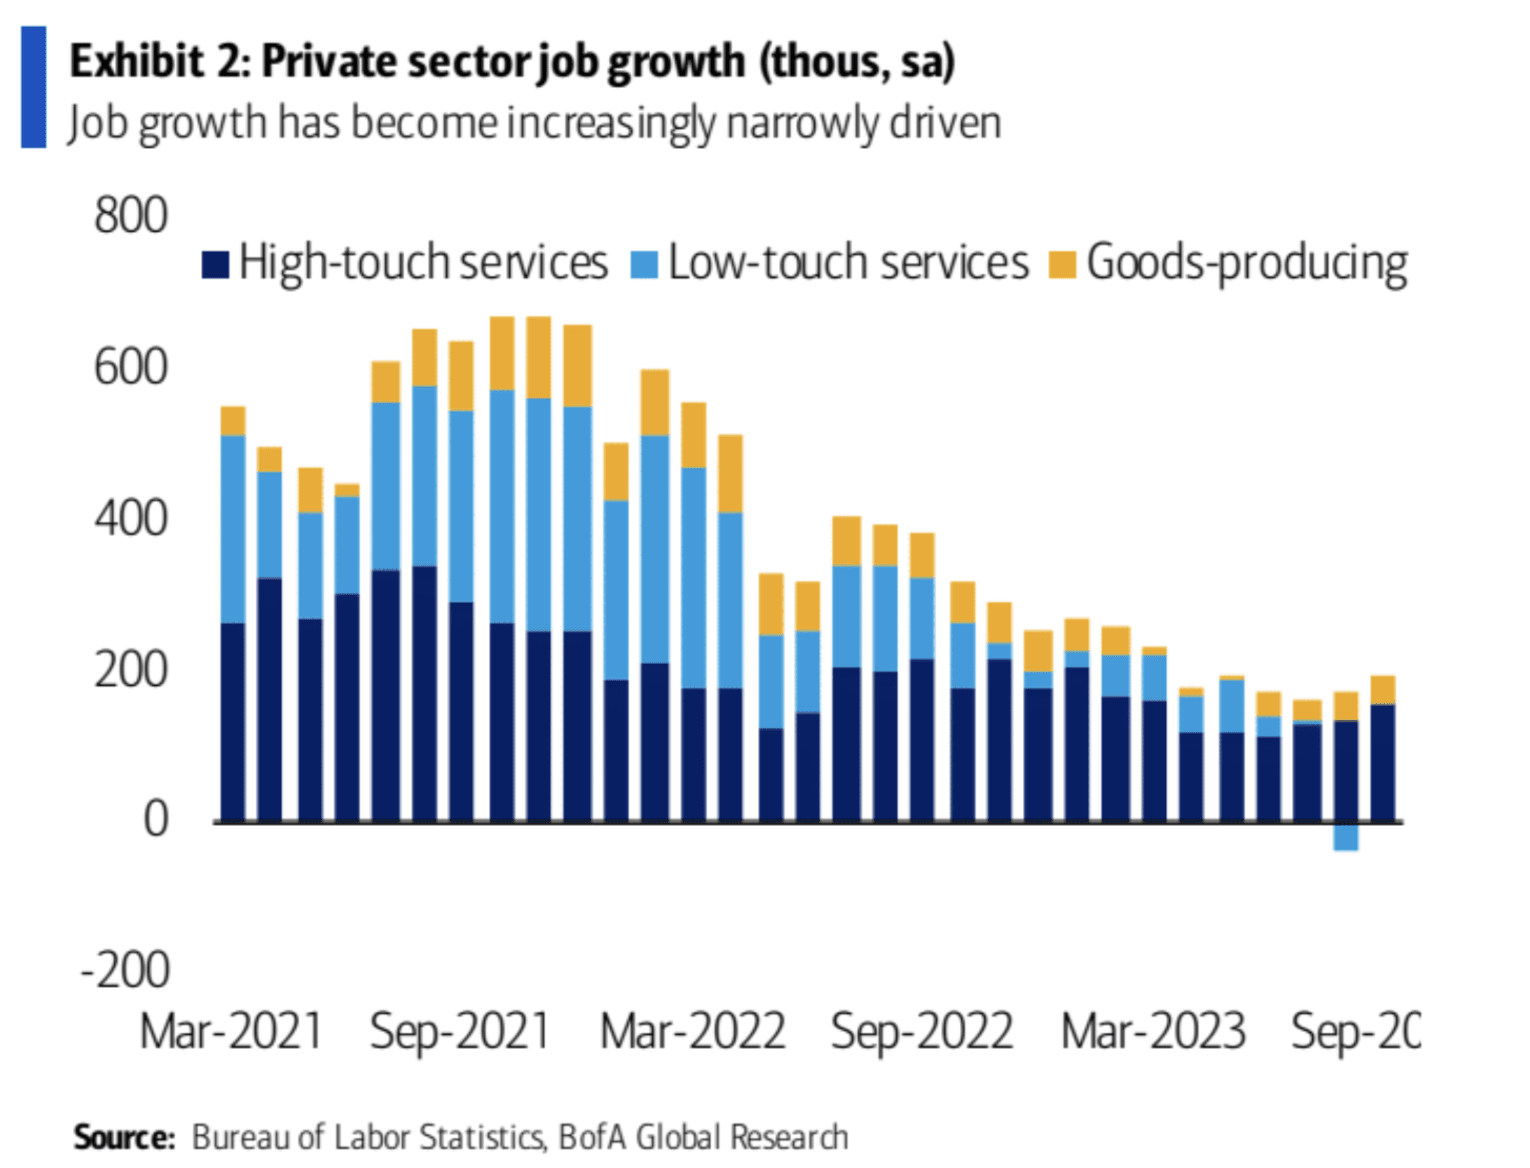
同時に、賃金の伸びは比較的弱く、平均時給の伸びは前年比4.2%と予想を下回って鈍化した。過去3カ月の平均時給伸び率はわずか3.4%にとどまった。さまざまな調査によると、企業の賃金引き上げ意欲も冷え込んでおり、需要と供給のバランスが改善しており、これがFRBとインフレにとって有益であることが示されている。
雇用市場の逼迫と賃金の伸び鈍化という組み合わせが、米連邦準備制度理事会(FRB)が11月に利上げする根拠となっている。報告書は総じて、労働市場は依然として堅調だがインフレ圧力は緩和していることを示した。
この報告書を受けて強気派も弱気派も理由を見つけることができたが、市場の反応も分かれ、米国債利回りは全体として最高値を更新したが、米国株は上昇して取引を終え、一般的にはマイナス傾向を示す傾向にある。このような報道は株式市場の反発の根拠にはならないだろうし、金曜日の反発はよりテクニカルなものだった。弱気相場はまだ終わっておらず、景気後退や信用イベントが政策変更につながるまでは、株式市場は幅を持って変動する可能性があり、反発を維持するのは困難になるだろう。
超低金利環境では、投資家は利益成長よりも企業評価を重視します。しかし、金利が上昇している現在、投資家は利益成長に対する要求をさらに高めることになるだろう。金利の上昇は企業の借入コストを増加させ、成長を抑制する可能性があります。金利とインフレが利益に及ぼすプラスとマイナスの影響が将来どのように相殺されるかによって、株価が引き続き回復できるかどうかが決まります。理想的な状況は、インフレ低下による利益率への影響が弱まり、利益が回復しないことです。原材料費と人件費の高騰が原因で、スペースが大幅に圧迫されています。投入コスト圧力の緩和と経済の勢いの継続が利益率の上昇につながる可能性があるが、賃金上昇の回復力と金利と税金の上昇を考慮すると、大幅な利益率の増加は考えにくいと思われる。
その他の懸念される経済事象
FRB当局者の大半は一般に、高金利環境は長期間維持される必要があると考えており、「タカ派」のボウマン議員とメスター議員は11月に追加利上げを行う可能性を排除していない。
8月の米国のPCE価格指数は前年比3.5%まで回復したが、コアPCEは前年比3.9%に減速した。
9月の米国マークイット製造業PMI最終値は49.8に上方修正され、サービス業PMI最終値は下方修正された。
8月の米耐久財受注の前月比伸び率は0.1%に下方修正された。
最新の失業給付申請者数は20万7000人に増加した。
10月7日時点で、アトランタ連銀のGDPNowモデルによる最新予測は、米国の第3四半期GDP年率が4.9%で、これは9月29日の予測と同じだ。
日銀の9月金利決定会合の議事要旨には「タカ派」の見方が示され、ある「タカ派」当局者は、インフレ目標はほぼ達成されており、金融政策の正常化もそう遠くないかもしれないと述べた。
米国株式市場の第 3 四半期レポートが間もなく発表されます
2023年第3四半期の財務報告シーズンが今週始まり、最初の報告企業はペプシコ、JPM、シティグループ、ウェルズ・ファーゴ、ブラックロックなどで、金融株は強気だ。決算シーズンは早くてもS&P500採用企業の80%が財務報告を発表する11月3日まで消化されない。
市場は、S&P 500 企業の第 3 四半期の全体利益が前年同期比で 0 増加すると予想しています。これは、エネルギー業界を除くと、2022 年の第 4 四半期以来のアナリストの最も楽観的な予想です。 5% の成長が見込まれており、これは 2022 年の第 1 四半期以来の最高です。;個別銘柄の予想 EPS 成長率の中央値は 2% です。
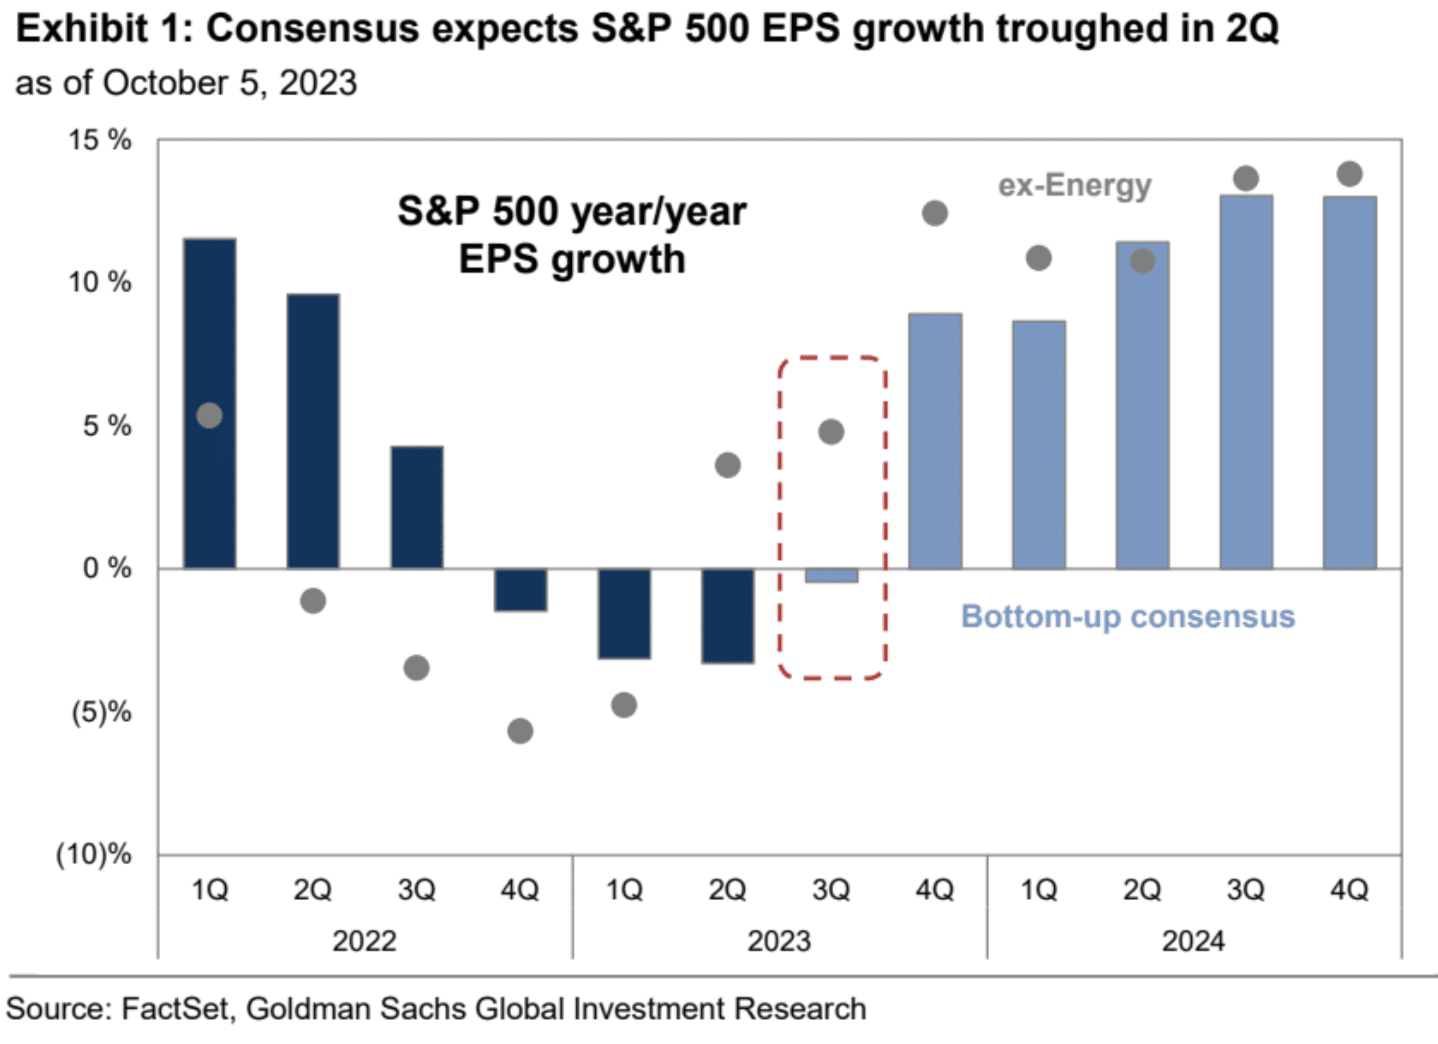
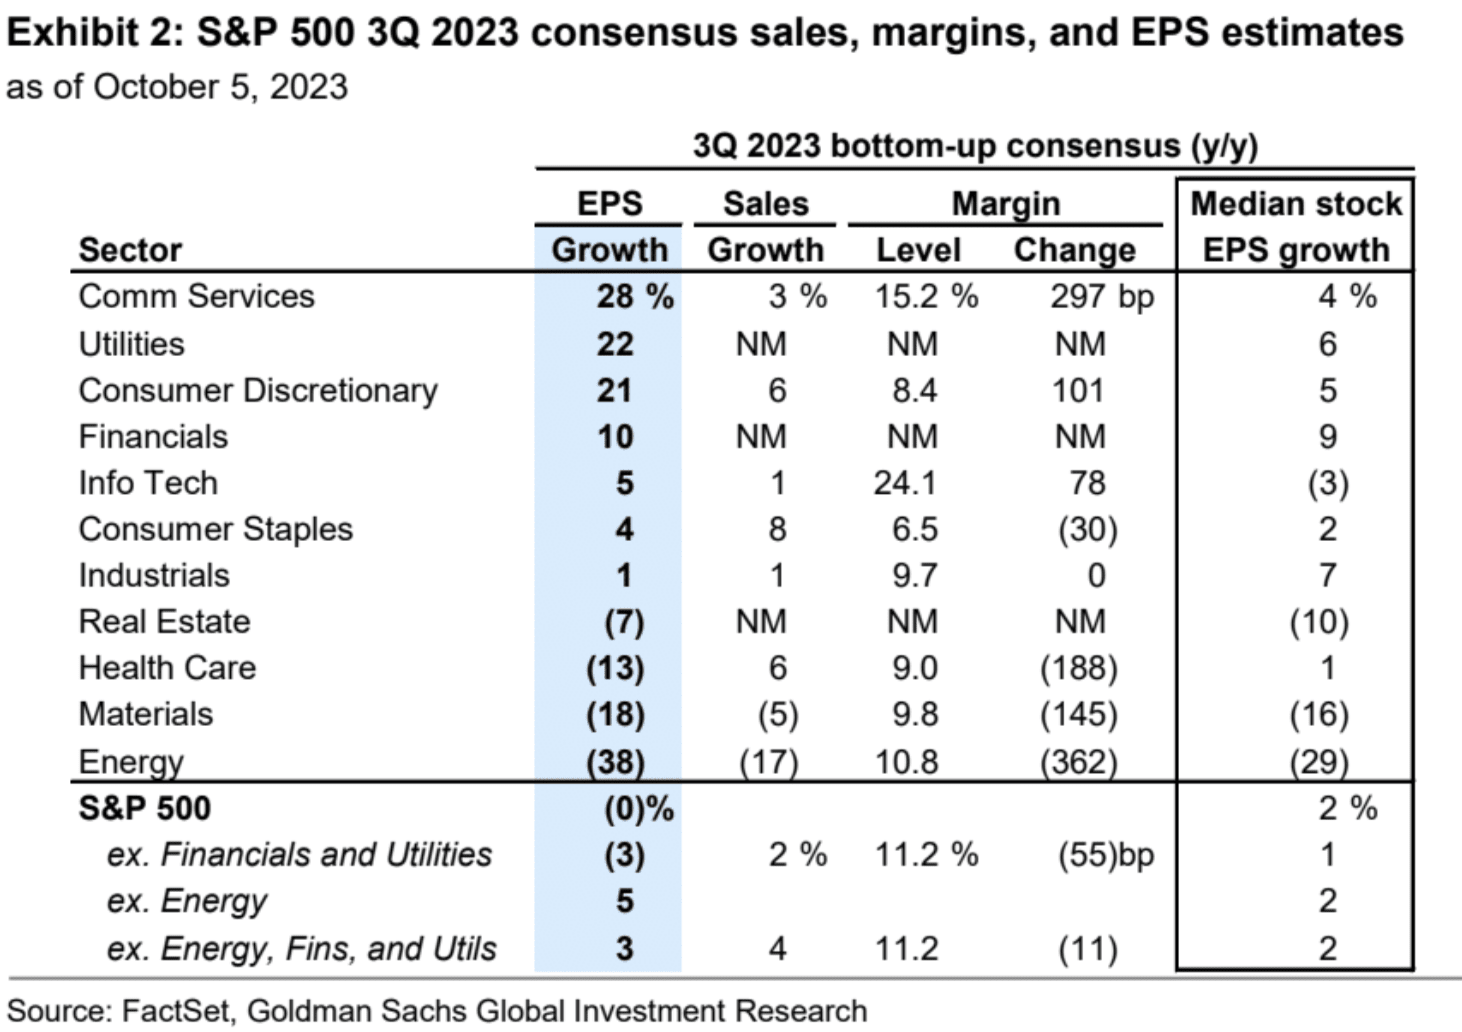
セクター別の観点から見ると、EPS 成長率については通信サービス業界 (+28%) が最も楽観的であり、エネルギー業界は EPS 成長率 (-38%) について最も悲観的であるというのがコンセンサスです。ブレント原油価格は第3・四半期に27%上昇したが、平均価格は依然として前年同期比12%安だった。エネルギーセクターを除くと、S&P 500種のEPSは5%増加すると予想されています。
GSの推計によると、情報技術は2024年と2025年のS&P 500種のEPS推計に最も大きく寄与しており、年間寄与度は2パーセントポイント増加している。 2022年の低迷の後、通信サービスと消費者裁量利益は底を打ち、METAとアマゾンが経費管理と収益性に注力するため、2024年と2025年の成長に合わせて約3パーセントポイント貢献すると予想されている。ただし、企業が AI に投資する必要があるため、これらの分野の利益成長が制限される可能性があります。
S&P500指数の売上高と利益に占める巨大テクノロジー企業のシェア集中はリスクを伴い、これらの企業が期待を達成できなければ指数全体に影響を与えるだろう。 2022年には、上位7銘柄(Apple、Amazon、Google、META、Microsoft、NVIDIA、Tesla)がS&P 500の売上高の12%、利益の17%を占める。市場では、2025年までに巨大テクノロジーがS&P500種の売上高の15%、利益の24%に寄与すると予想されている。最近アップル、アマゾン、グーグルの市場慣行を対象とした訴訟が発表されており、規制当局による独占禁止法の監視はグループ株式の将来の売上高と利益の伸びにとって潜在的な逆風となっている。これまでのケーススタディでは、AT&T、Microsoft、IBM がそれぞれの独占禁止法訴訟の解決後、歴史的に売上の伸びが鈍化していることが示されています。
今期の利益は過去最高益を更新する見込みであり、歴史的に見ても、過熱していた強気心理の緩和と好業績への期待を背景に株式市場全体にとって決算シーズンは好調であったため、過度に悲観的になるべきではない。次の四半期の市場の見通し。鍵となるのは、米国債のボラティリティを緩和できるか、つまり利回りが一方的な上昇に歯止めをかけてレンジ内に収まるかどうかだ。
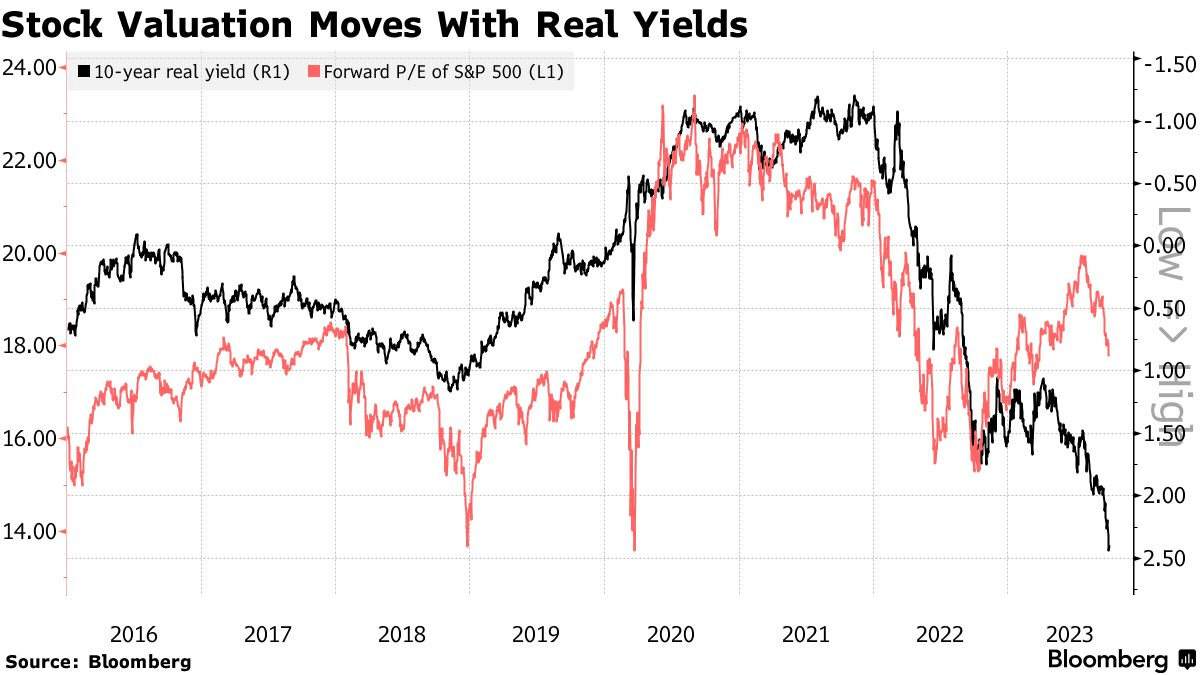
ベテランの債券王ビル・グロス氏によると、通常の状況であれば、これほど実質利回りが大幅に上昇すれば、S&P500種の予想株価収益率(PER)は現在の18倍から12倍に低下するだろう。しかし、人工知能の画期的な可能性に対する興奮と巨額の政府支出により、その影響は弱まっています。しかしそれでも、「人工知能と将来の2兆ドルの財政赤字は『今回は違う』と証明できるだろうか?」と彼は書いている。 "私はそれを疑う。"
戦争の影響
イスラム過激派組織ハマスは今週末に奇襲攻撃を開始し、これまでにイスラエル人600人以上が死亡した。土曜日は、パレスチナ人とイスラエル人の間の暴力激化が数ヶ月続いた後、イスラエルにとってここ数十年で最も死者数が多い日となった。長期にわたる紛争は今や未知の危険な新たな領域に入った。イスラエルは日曜日にハマスに対して正式に宣戦布告し、これに応じて人口密集地のガザ地区で空爆を開始した。ベンヤミン・ネタニヤフ首相は報復を明言し、イスラエルは「強力な報復」をし、「長く困難な戦争」に備えるだろうと警告した。パレスチナ保健省は、土曜日以降、ガザ地区で少なくとも413人のパレスチナ人が殺害されたと発表した。
さらに、ハマスはイスラエル占領地への攻撃を開始し、アメリカ人やフランス人を含む外国人数人が死亡した。主要先進国はイスラエルへの支持を表明しており、米国はフォード空母打撃群をイスラエルに近づけた。
先週末、国家金融市場は閉鎖され、関連する戦争ニュースは、前回の大規模な戦争やロシアの本格的なウクライナ侵攻から判断すると、引き続き低迷し不安定な傾向を示した。時点は2022年2月で、その月のS&P 500、金、デジタル通貨はすべて上昇して終了しましたが、その後3か月連続で下落しました。しかし、連邦準備制度による継続的な利上げに直面しました。
ポジションと資金の流れ
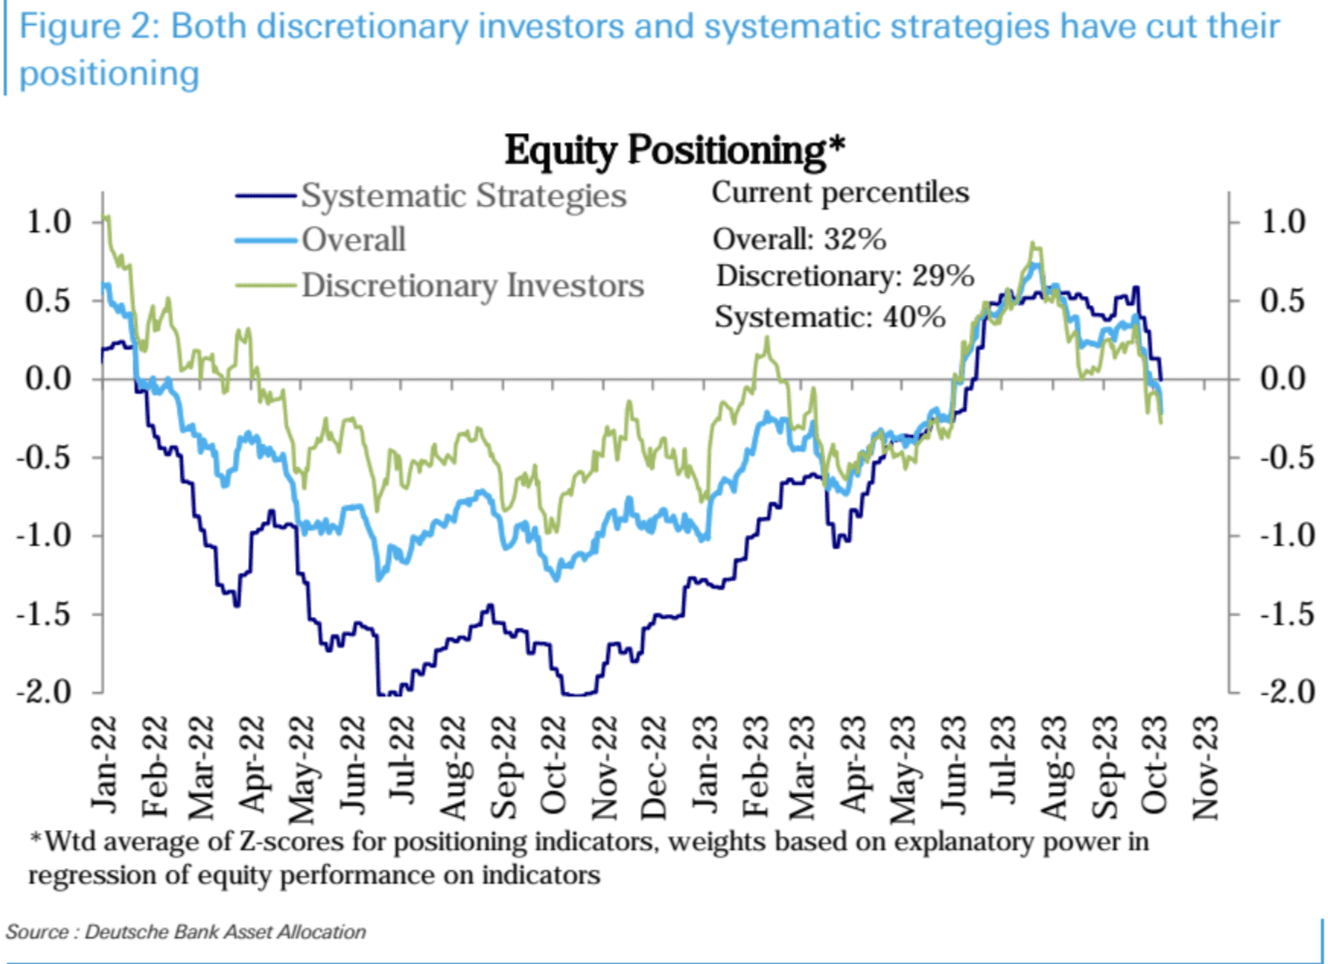
株式市場の投資家ポジション指標の多くが再び低下し、投資家の全体的な弱気心理が一段と強まっていることを示している。
システマティック戦略ポートフォリオのポジションは、歴史上 40 パーセンタイルに相当する中立レベルまで大幅に低下しました (下図の濃い青の線) 主観的投資家のポジション (すでにアンダーウエート範囲にあります) もさらに低下しました。今年 5 月のレベル、これは史上 29 パーセンタイルです (下の緑の線)。
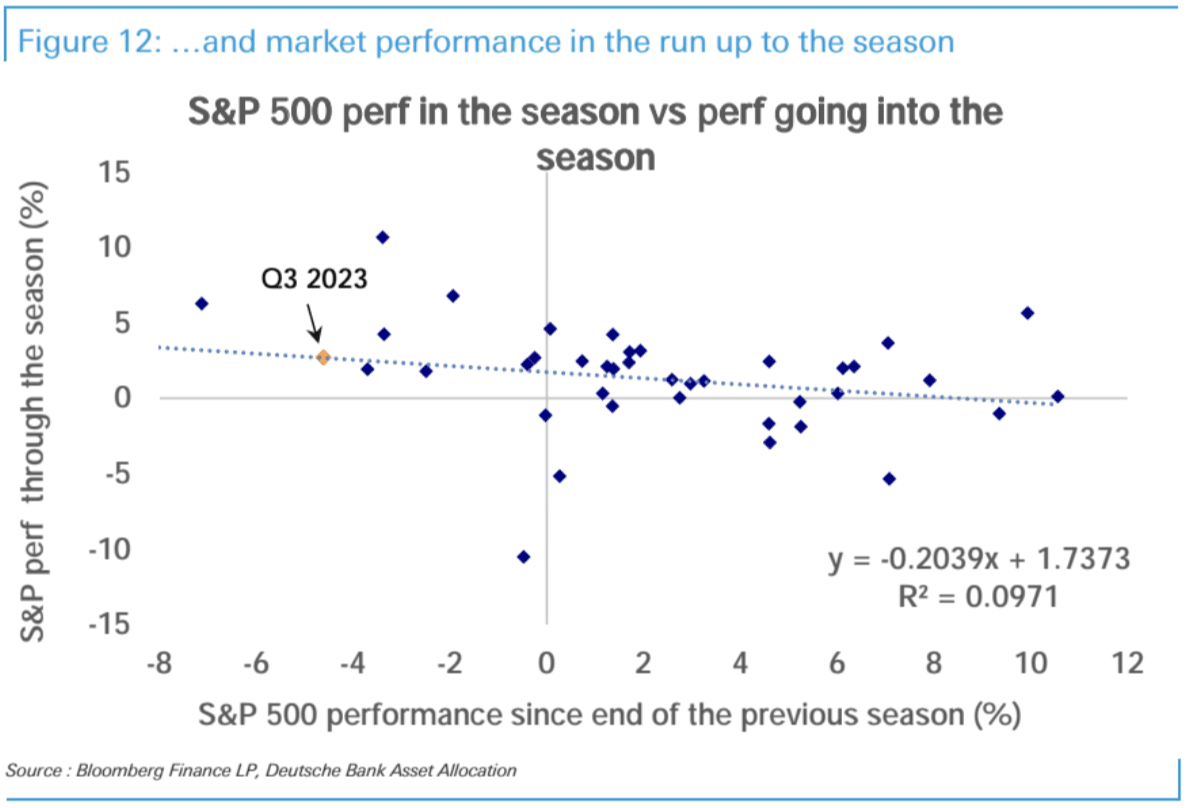
ドイツ銀行の分析では、決算シーズンにおける株式市場の上昇は決算シーズン初めの株式市場のポジションとマイナスの関係があり、ポジションが軽いほど上昇幅は大きくなる。

CTA (モメンタム戦略) の全体的な株式ポジションは先週から大幅に減少しており、現在は歴史的に見て 25 パーセンタイルにあり、ポジションは低くなります。

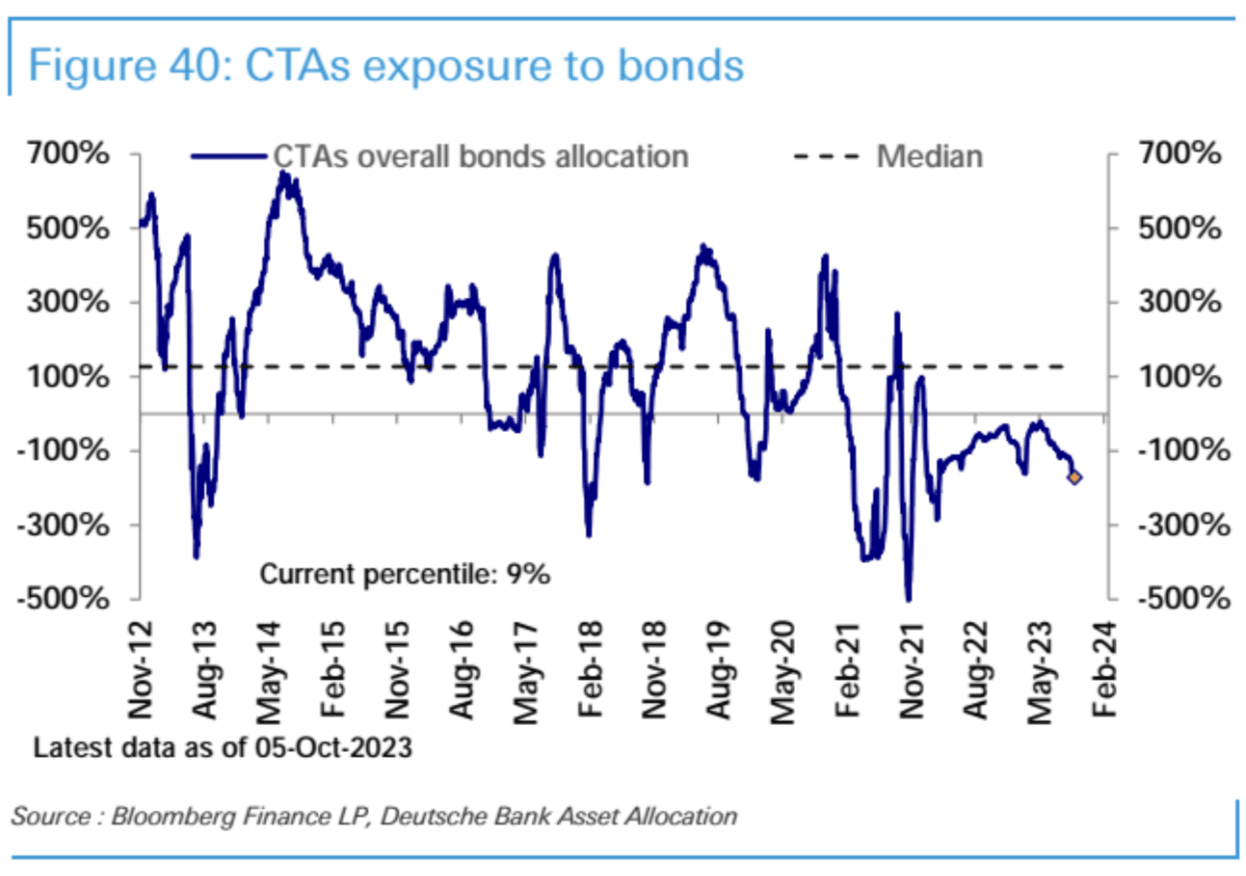
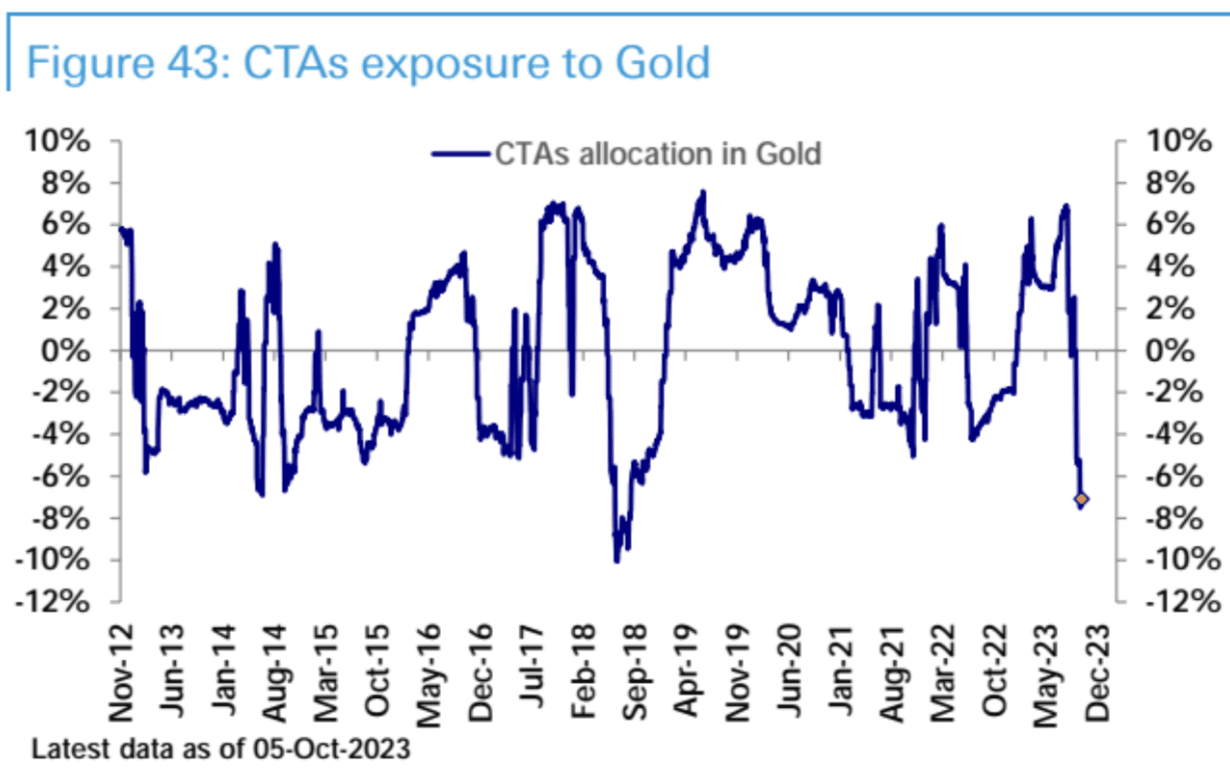
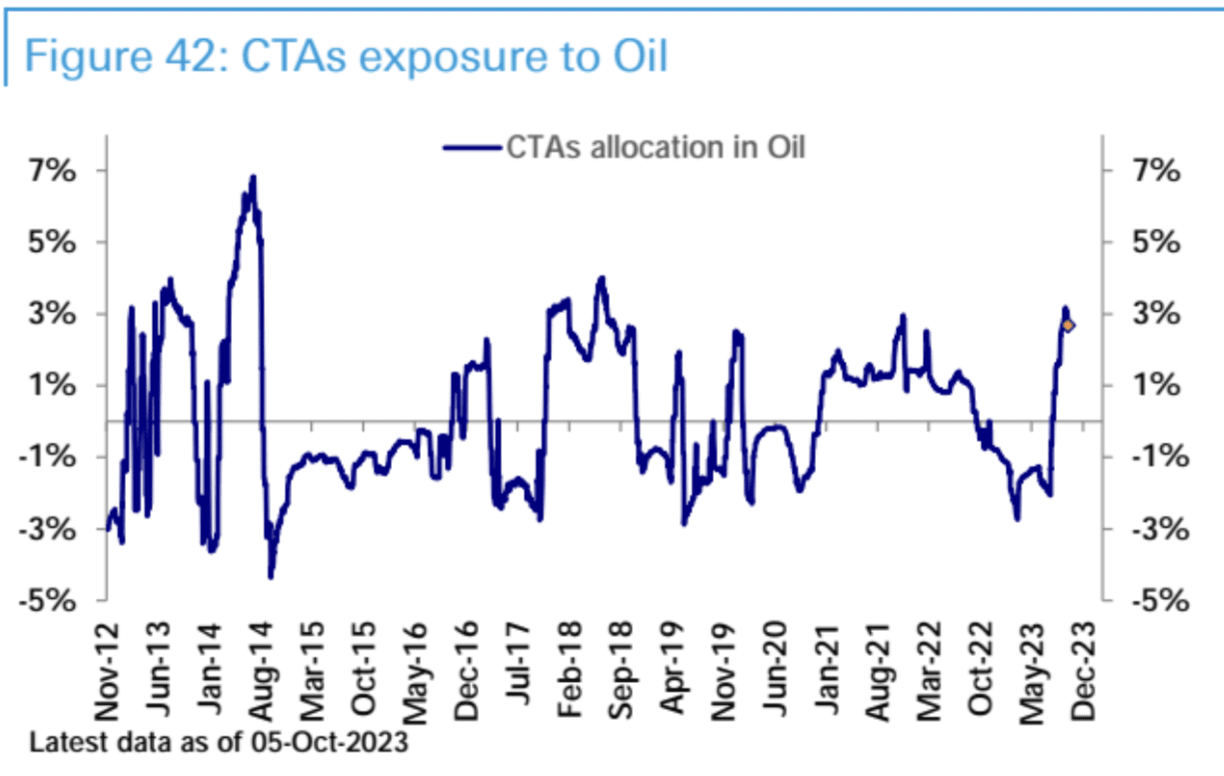
同時に、CTA は債券に対しては明らかに弱気、米ドルに対しては極めて強気、金に対しては極めて弱気、原油に対しては極めて強気となっており、この構造は極めて明確であり、反転に近づいています。

米国株のコールオプションの出来高からプットオプションの出来高を引いた額は急激に減少し続け、9カ月ぶりの低水準に落ち、史上まれなマイナス水準(わずか1パーセンタイル)に留まった。

株式ファンド(ETFと投資信託)は2週目に純流入(33億ドル)を記録したが、規模は前週から鈍化した。米国(39億ドル)とアジア(12億ドル)では純流入が鈍化し、新興国市場(2億ドル)ではわずかな純流入を記録した。欧州からの純流出(18億ドル)は30週間続いている。債券ファンドは第2週に純償還(25億ドル)を記録したが、これは主に社債や新興国債券からの流出によるもので、国債は継続的な流入を維持した。

マネーマーケットファンド(708億ドル)は3カ月で最高の純流入を記録し、過去2週間の純償還が終了した。
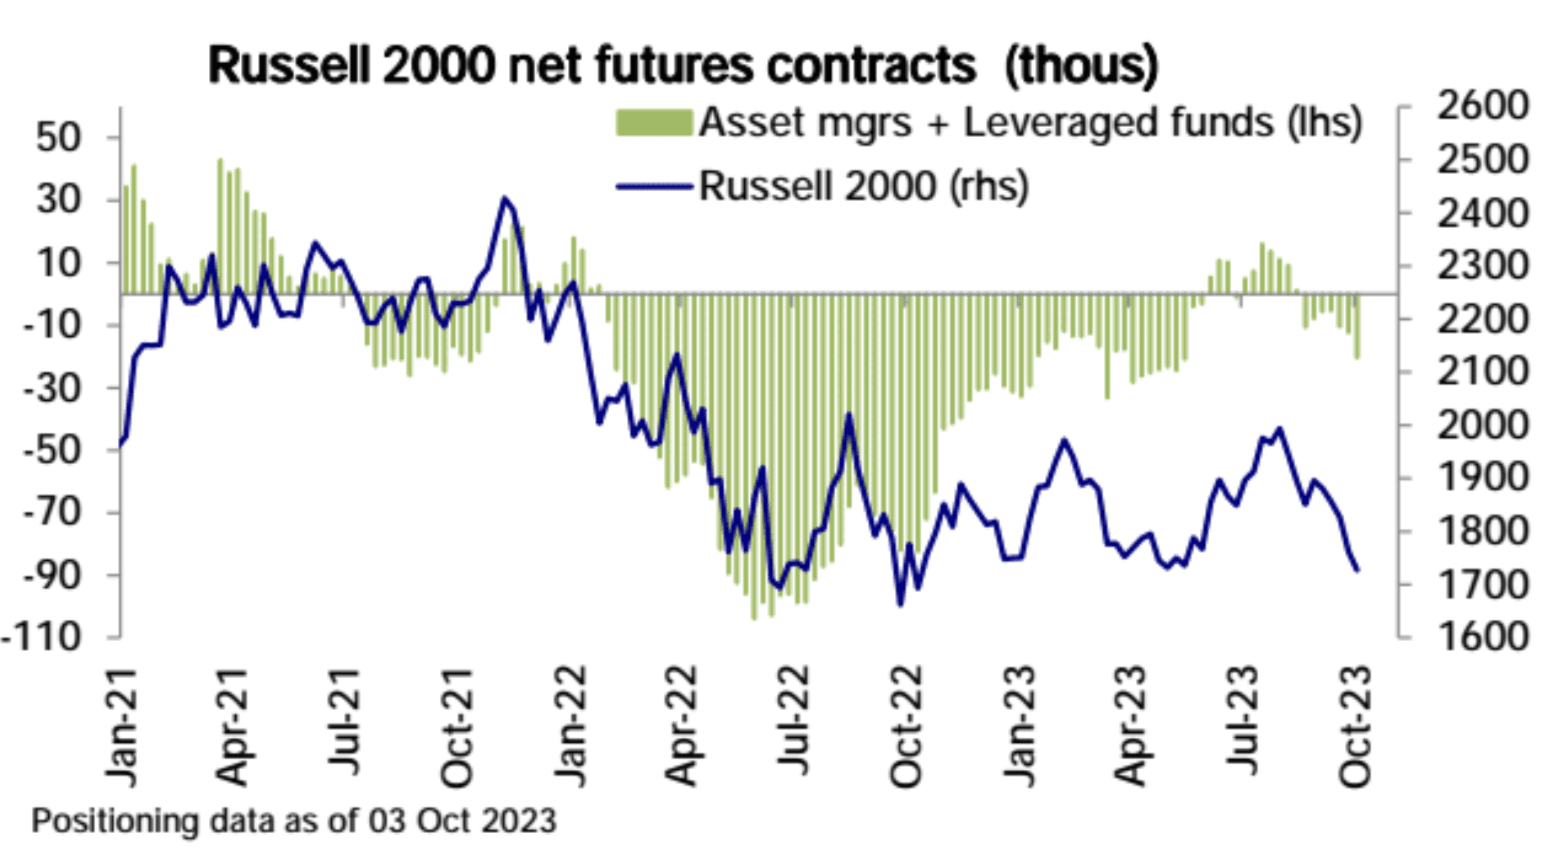
CFTCの最新データによると、米国株先物全体のポジションは再び下落し、S&P 500種の買い越し額が減少し、ラッセル2000種の買い越し額が増加した。ナスダック 100 の買い越しポジションは横ばいで、ダウ アセット マネジメント + レバレッジ ファンドの買い越しポジションはポジション全体の 20% を超えています。



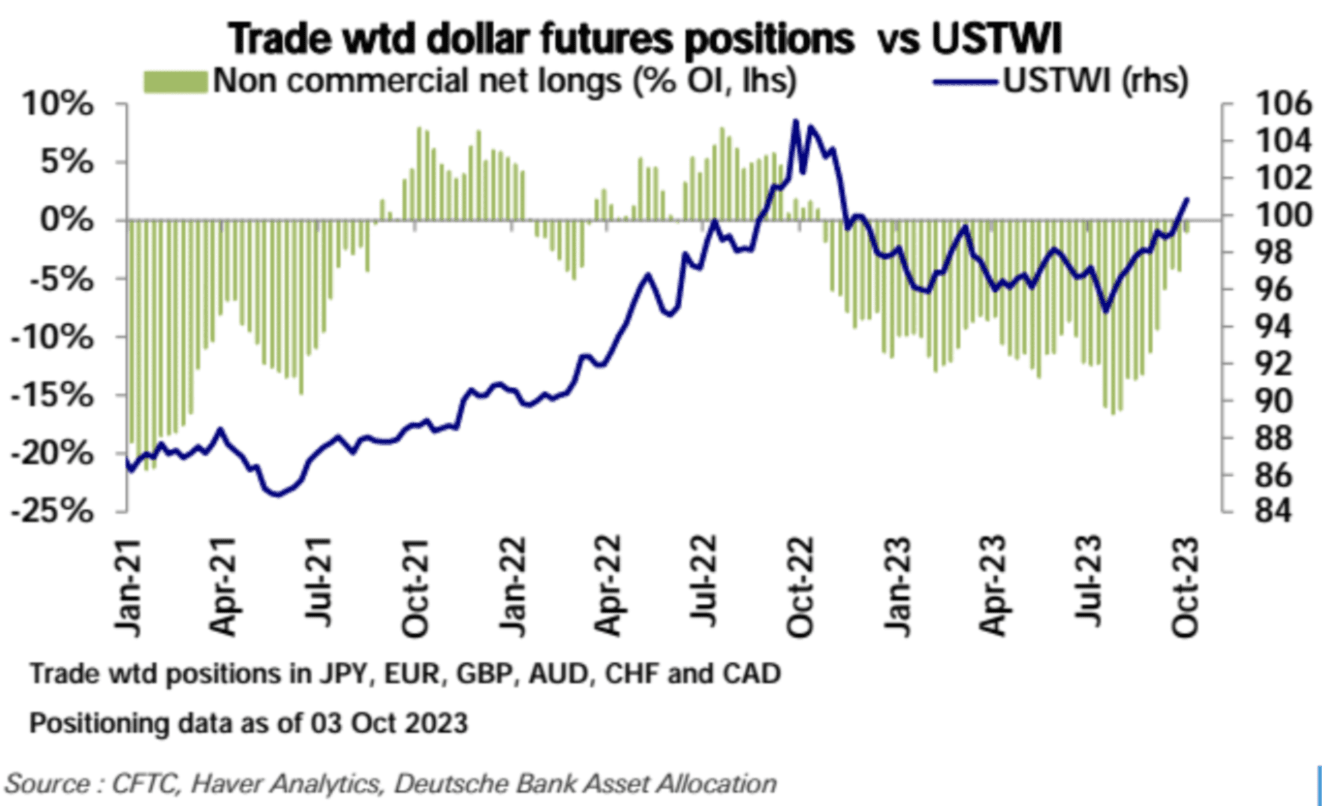
米ドルの反発により、米ドルの純ショートポジションは過去 3 か月間継続的に減少し、ほぼゼロに戻りました。
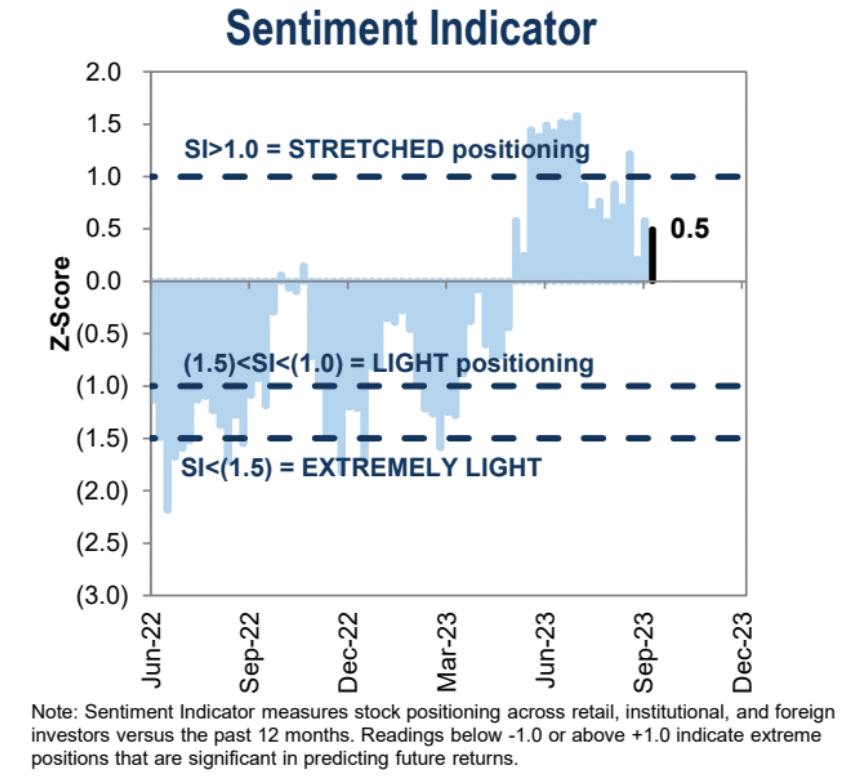
感情指標
ゴールドマン・サックスのセンチメント指標は現在 0.5 で、これは中立からプラスの範囲です。
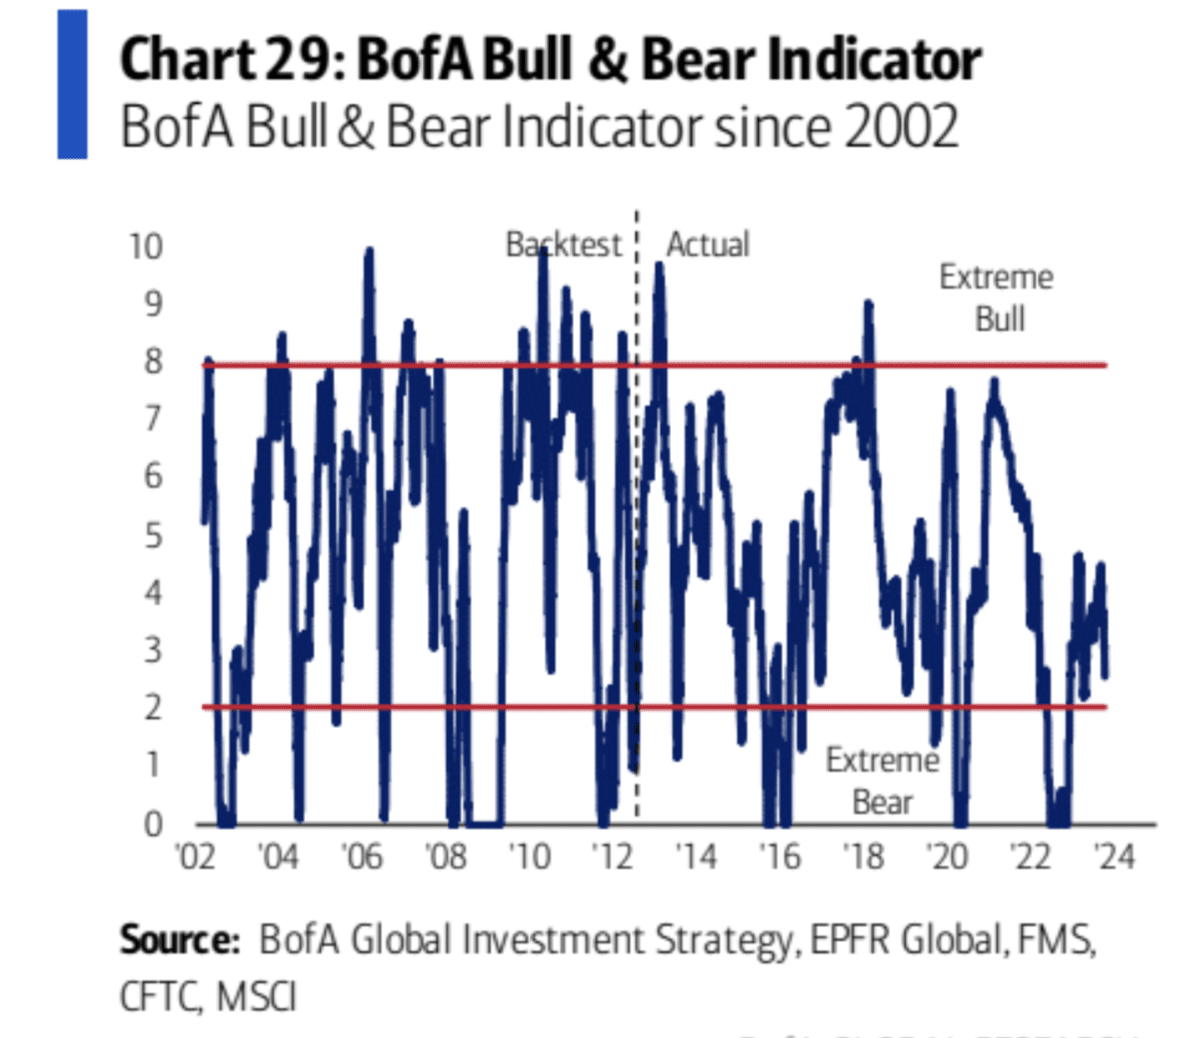
バンク・オブ・アメリカのセンチメント指標は急激に低下し、現在は弱気の領域にある
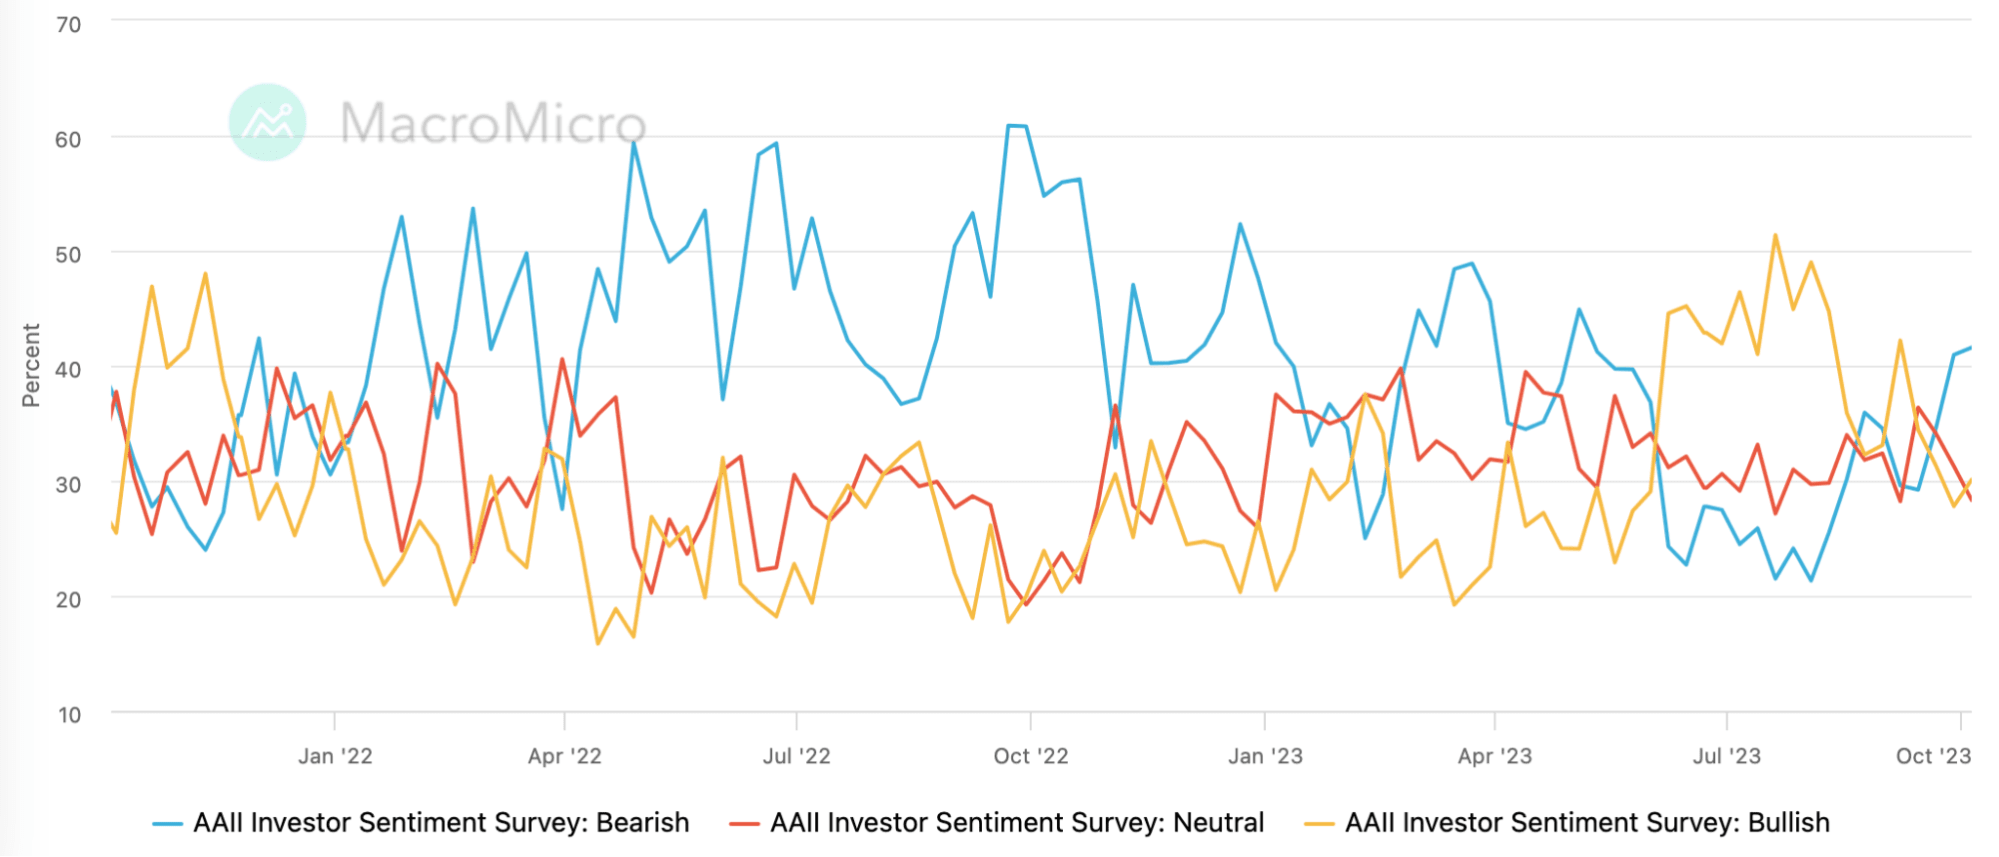
AAII投資家心理指標の弱気の割合は41.58%に上昇し、5月初旬以来の高水準となったが、強気の割合もわずかに回復し、中立的な見方は大幅に低下し、ロングショートゲームが再び始まることを示している。
CNNの恐怖と貪欲指数は先週17.58まで低下し、昨年10月以来最大のパニック状況となったが、その後の3日間で回復した。

視点の共有
【バンク・オブ・アメリカの視点:構造的な取引機会に注目】
資本コストの上昇によるレバレッジ解消が続いているため、景気後退が到来する可能性が高く、その後市場が底を打って回復する時期が来るでしょう。現在、私たちはさまざまな資産と資産の相対的な価値に注目する必要があります。絶対値だけを見るのではなく、セクターを調べます。
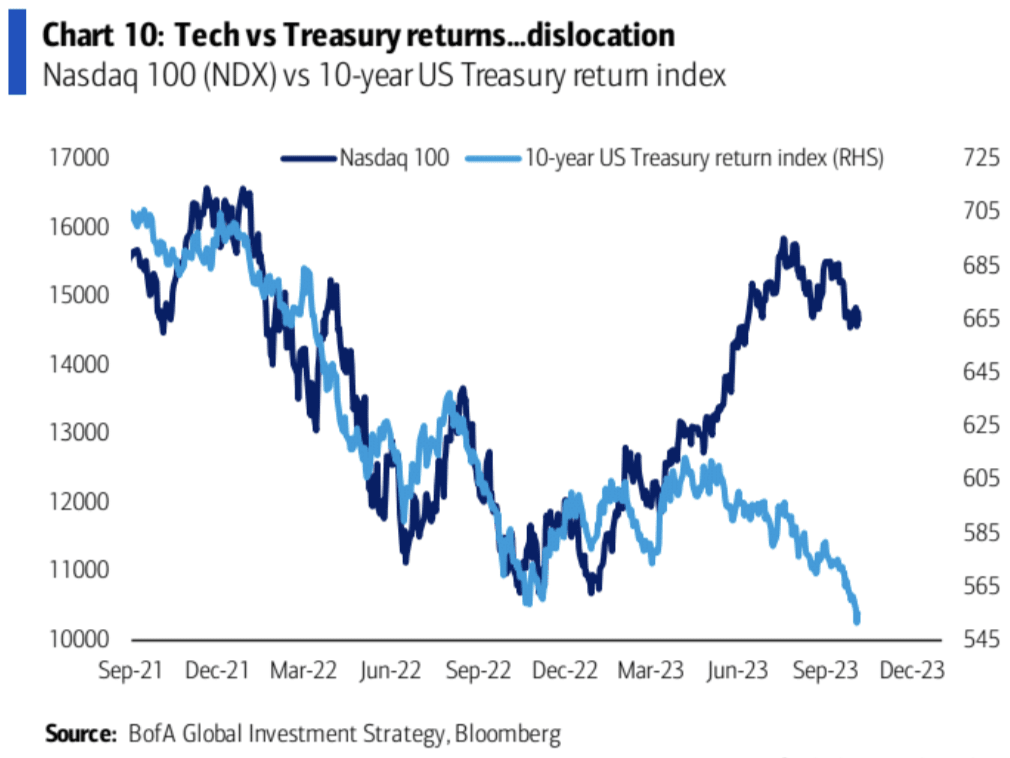
バンク・オブ・アメリカは10月5日のレポートで、次のような明らかなミスマッチの機会を数多く挙げている。
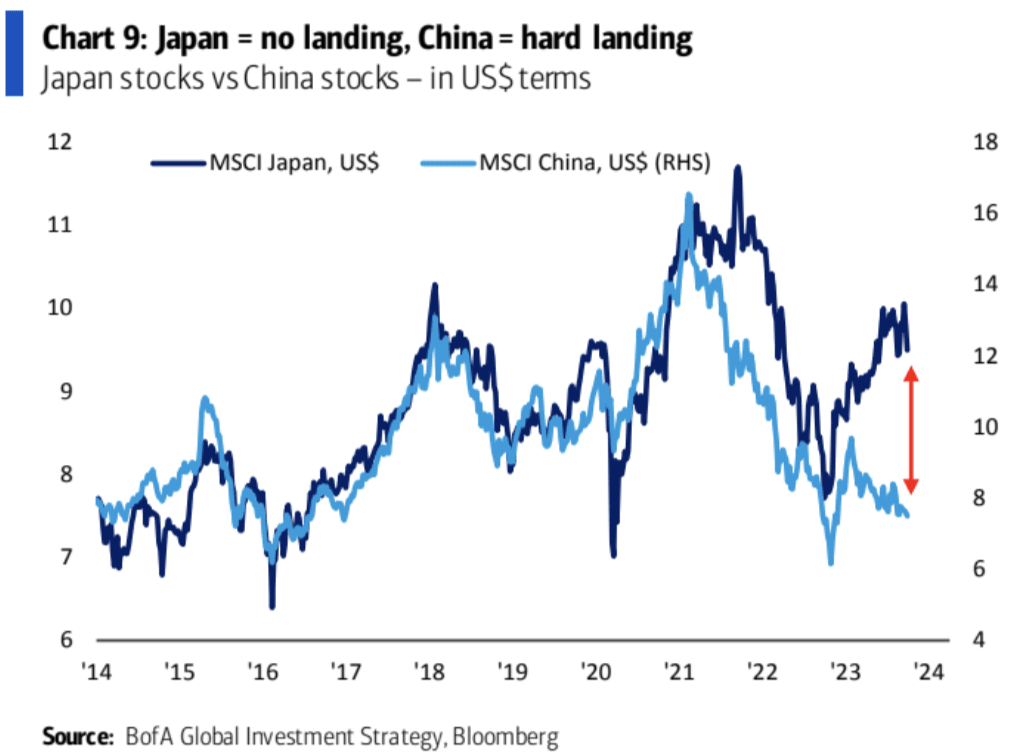
日本は「ハードランディングなし」の概念を表し、中国は「ハードランディングあり」の概念を表す
銀行株は「ハードランディング」を表すが、証券株は「ハードランディングではない」を表す

運輸株は「ハードランディングなし」を表しており、小売株は後者の下落に追いつき始めている。
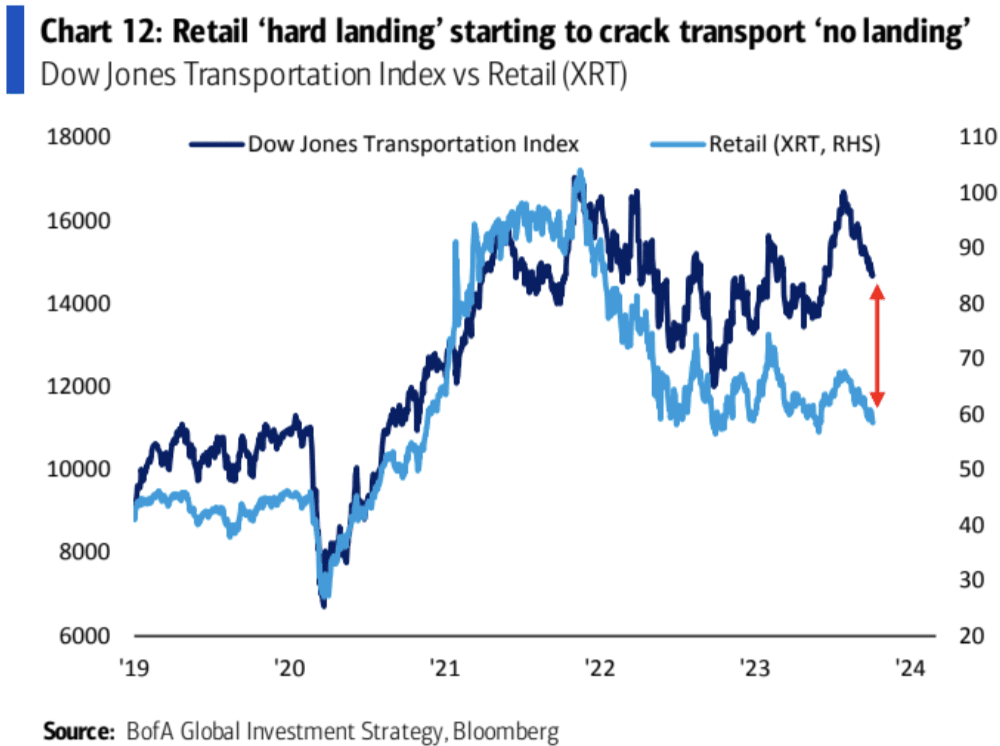
小型株は米国の景気後退シグナルを発しており、景気後退が確認されれば「ハードランディングなし」の概念を積極的に売り、「ハードランディング」の概念を買う必要がある。
景気後退を待つ間は、個々の株やセクターの絶対価値だけを見るのではなく、こうしたミスマッチの取引機会に焦点を当てることがより重要です。
[ダリオ氏は米国は債務危機に陥るだろうと述べた]
「この国は債務危機に陥るだろう」とヘッジファンド、ブリッジウォーター・アソシエイツの創設者はCNBCに語った。2人はマネージドファンド協会の囲炉裏での会話で語った。 「それがどれだけ早く起こるかは、需要と供給の問題に依存すると思うので、私はそれを注意深く見守っています。」
ダリオ氏は、経済が直面している逆風は高水準の債務水準を超えていると懸念し、成長率がゼロかプラスマイナス1%か2%に低下する可能性があると述べた。
ダリオ氏は「経済は大幅に減速すると思う」と述べた。
【債券市場の主力は誰? 】
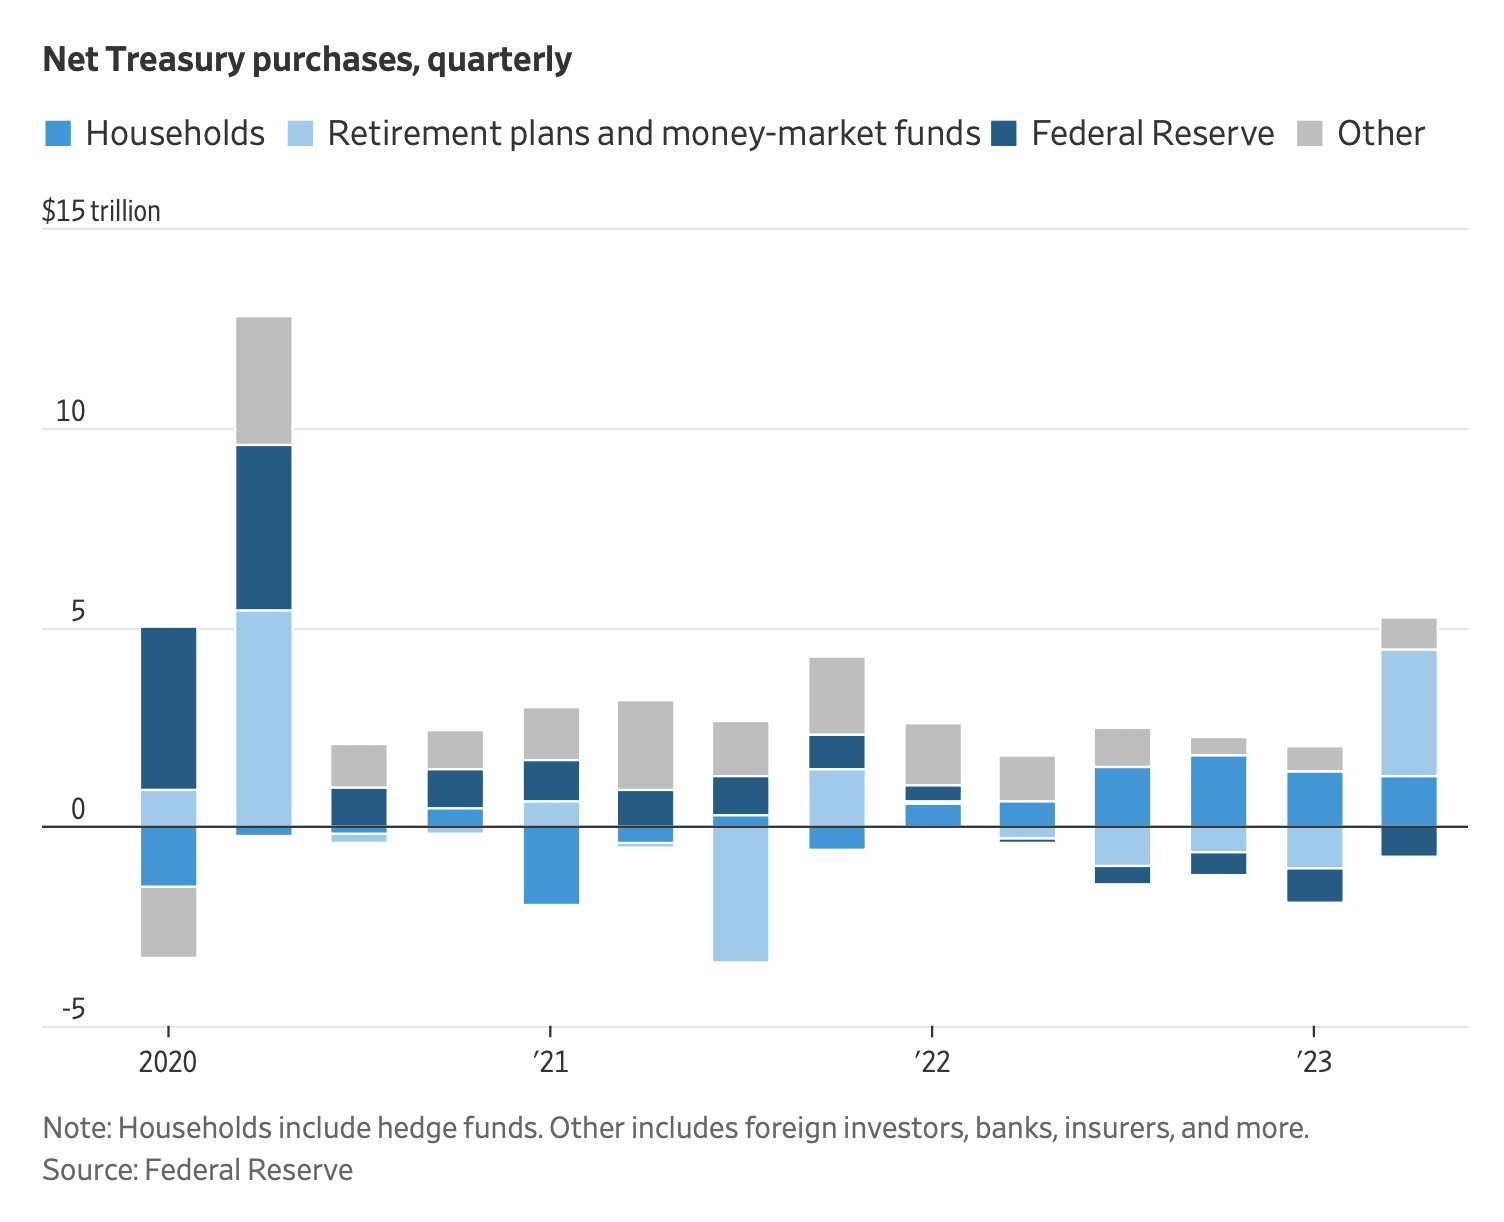
米国債利回りは供給増加と需要構造の変化の影響を受け、高水準で推移するとみられる。これは、FRBが買い入れを停止し、商業銀行からの需要が減少し、機関投資家が債券に対するリスク選好度を低下させていることによる政府発行の増加(過去3カ月間で1兆ドル増加)を背景としている。これらの要因は、買い手を引き付けるために米国債がより高い利回りを提供する必要があり、10年米国債利回りが大幅に低下することが困難であることを意味している。
[楽観主義者のための証拠]
楽観主義者は、インフレ率が低下しており、最終的には流通市場での金利上昇を抑制するのに役立つと考えている。 1980 年代初頭、インフレがピークに達し 10 年債利回りを下回ったとき、10 年金利もピークに達し、下落しましたが、その遅れは約 1 年でした。


【消費熱は高まっている】
米国の高頻度消費データは過去 2 週間で前年比 1.8% に急回復し、燃料を除くと 2.0% 増加しました。総消費量から燃料消費を除外すると、消費量の増加がより明白であることがわかります。これは、エネルギー価格が上昇しているにもかかわらず、消費者が他の商品やサービスへの支出を増やすことを妨げていないことを意味している可能性があります。

【カーニバルの値段】
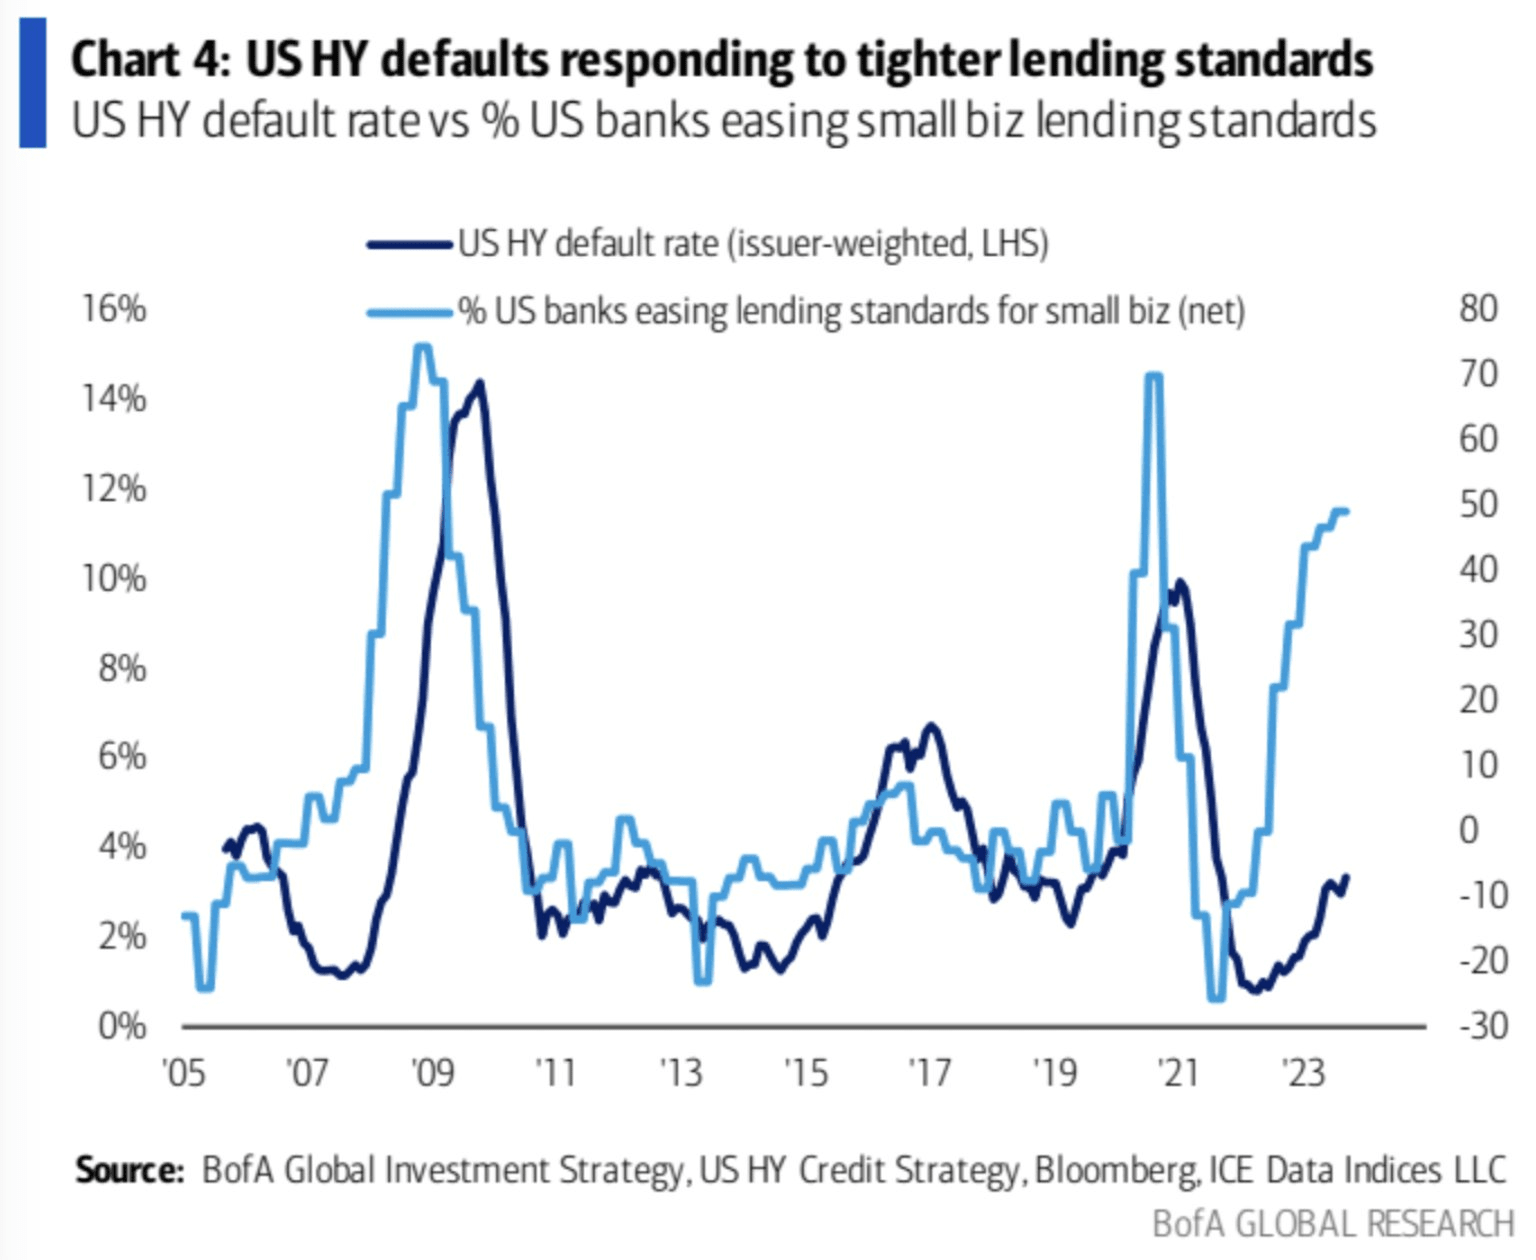
水色の線は、2022年以降、銀行の企業向け融資基準が大幅に緩和されたことを示しています。歴史的に見て、基準緩和の波はデフォルト率の上昇をもたらしましたが、今回は非常に困難になるのではないかと懸念しています。ダークブルーを好む高利回り債券の反発が加速した。