


元のソース: Anony、BTCStudy
ビットコインを批判する人々の主張の一つは、「ビットコインの供給は上限に達すると増加しない。このような供給の非弾力性は通貨としての使用に適さない」というものである。なぜなら、それはビットコインの価値観をターゲットにしているからです。ビットコインは供給上限がある通貨であり、そのため多くの人がビットコインを愛し、価値があると考えています。
さらに、この見解は 2 つの議論を提起します。 (1) 特定の状況下 (特に経済活動が低迷サイクルに入った場合) には、同様に、お金の量を増やすことで経済活動を刺激し、経済に活力を取り戻すことができます。場合によっては、通貨の量を減らすことが有益です。(2) 人々は日常生活の中でほぼ必然的に通貨を忘れたり、紛失したりするため、流通および創造できる通貨の量は継続的に減少します。通貨の不足は市場取引に有利ではありません[1]。
私の意見では、これらの議論は支持できません。しかし、これらの考えを分析するには、まず通貨自体を理解する必要があります。本質的に、通貨も独自の市場と価格を持つ商品でもあります。
通貨市場と価格
要約すると、お金には購買力と金利という 2 つの価格があります。
購買力とは、交換時の通貨と他の商品の比率を指し、これを「価格水準」と呼ぶ人もいます。特定の通貨単位 (たとえば、金 1 グラムあたり 100 米ドル/円) はいくらで購入されますか?これがお金の購買力です。
金利とは、異なる期間における同じ通貨の現金の交換比率を指します。今日の 100 元は来年の今日にいくら相当しますか?他の人に 100 ドルを貸した場合、どのくらいの利息がかかりますか?このような貸し出し現象では、異なる期間(現在、1年後)での現金(または現金に類似したもの)の交換が行われ、この交換には必ず利息が伴います。理由は単純で、「手にある鳥は藪の中の二羽の価値がある」という現金そのものが有効だからだ。人々が通貨を交換するには、一定の対価を支払わなければなりません。
通貨の価格には4種類あり、残りの2つは「平価」と「為替レート」であるという見方もあります[2]。前者は、同一の異なる種類の通貨間の交換比率を指します。たとえば、現金と銀行預金の交換比率は、一般に 1:1 である必要があります。後者は、異なる通貨間の交換比率を指します。これらの概念は特定のシナリオで役立ちますが、ここではまだ説明する必要はありません。
購買力と金利は、他の商品の価格と同様に、(1) 市場取引で生成されます。(2) 地域によって異なります。(3) 変化し続けます。
貨幣の購買力は消費者の価格比較、交渉、取引に現れ、同様に貨幣の金利も通貨貯蓄の供給側と需要側の継続的な一致によって生成されます。通貨の購買力も地域によって異なります。同じ通貨単位であっても、場所によって購入できるものが異なり、品質も異なる場合があります。現実では、これら 2 つの価格のリアルタイムの一定の変化は観察されません。これは、価格の調整にもリソースと時間が必要となるためです。これは、これら 2 つの価格が決して変わらないという意味ではありません。
他の商品の価格と同様、通貨の価格も、人々のさまざまなニーズを満たすために、さまざまなグループ間およびさまざまな時期におけるお金の分配を調整するものです。つまり、現金を使って商品やサービスを購入したり、日用品を入手したり、長期計画をサポートするためにお金を節約し、リスクと闘い、売上高のニーズを満たすためにお金を節約します。かつて、金属貨幣の時代には、貨幣の価格が新しい貨幣の生産を導くこともありました。
それでは、貨幣の量の変化は貨幣の価格にどのような影響を与えるのでしょうか?まずは購買力から始めましょう。
フィッシャー方程式
金融科学でよく引用される数式を出発点として考えてみましょう。
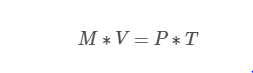
ここで、M は通貨の量を表し、V は通貨の速度を表し、T は取引される商品の量を表します。この方程式は一種の「トートロジー」 (「トートロジー」とも呼ばれます) を表現しているため、真である必要があります。これは、同じプロセス (市場取引) の 2 つの側面を説明しています。
式の右辺は市場における取引量を表します。 「価格水準」などというものは人間によって抽象化された概念ではなく、抽象化のプロセスは単に市場の取引量を商品の量で割るだけなので、それに商品の量を掛けると市場となります。取引量。方程式の左側は、まさに取引プロセスの反対側です。取引額がどれほど大きくても、人々は同じ数の通貨単位を交換します。ただし、取引後に通貨が消えることはありません。必然的に循環に参加し続けることになるため、流速を掛ける必要があります。
経済学者は、「お金の量」の増加の結果を説明するためにこの公式をよく使用します - この概念の厳密な意味、何がお金としてカウントされ、何がそうでないかについては心配しないでください -: V と T が変化しないと仮定すると、その結果、Pの増加、つまり貨幣の購買力の減少が起こります。
この議論は有益です。貨幣の量の変化を引き起こすものが貨幣の速度の反対の変化を引き起こさないと仮定すると、貨幣の量の増加は貨幣の購買力の減少を引き起こすことを示しています。交換される商品の数量。ただし、これは完璧ではありません。これら 2 つの要素が逆方向に動かないという保証はありません。
次に、別の古い理論ですが、実際にはより深い理論を見ていきます。
カンティヨン効果
Cantillon[3] は 18 世紀初頭に生きた実業家で、通貨が増加しても、誰もが同時に新しく発行された通貨を受け取るわけではないという現象を鋭く観察しました。これはまた、誰もがお金の価値を知っているわけではないことを意味します。同時に減少し、新たに生成されたお金は、水に投げ込まれた小石のように波紋を生み出し、最初にこれらの通貨を入手した人の経済活動とともに徐々に外側に広がり、最終的にはより早くすべての人々に広がります。通貨を取得する人ほど、新しい通貨から得られる利益は大きくなります。なぜなら、彼らは比較的減価されていない購買力に応じてこれらの通貨を使うことができるからです。一方で、これらの新しい通貨を取得するのが遅い人ほど、より多くの苦しみを味わうことになります。この状況は「カンティヨン効果」と呼ばれます。
カンティヨンの観察は、フィッシャーの方程式よりも奥深いものです。なぜなら、カンティヨンの観察は、経済には構造があり、人々は時間の経過の中で独自の活動を実行し、通貨の増加によって全員が既存の貨幣量に応じて分配されるわけではないことを認識しているからです。新しい通貨は平等に取得され、全員の手にある通貨の価値が即座に切り下げられることはありません。むしろ、それは経済の構造に沿って外側に広がり、広がるにつれてますます明確になっていきます。 (上で述べたことを覚えていますか?お金の購買力には地域差もあります。)
これが通貨発行と購買力減退に関する真実です。誰がこのプロセスの利益を主張しても、これらの利益は誰もが平等に享受できるわけではありません。多くを得る人もいれば、何も得られない人もいます。そして、それは明らかに富裕層と貧困層を区別する原因となるでしょう。
金属通貨の時代では、金属の採掘にはコストがかかり、通貨生産会社の規模と利益も市場自体によって制限されることになります。お金を稼ぐ利益率が他の産業の利益率よりも高ければ、他の産業の人材や資本が通貨製造産業に引き寄せられ、通貨の生産(価値の切り下げ)が加速する一方で、業界の利益率は低下します。このプロセスにより、追加通貨の発行量が制御されます。しかし、紙幣の時代になると、そのような仕組みはなくなりました。市場の規律が欠如しているということは、紙幣の枚数が通貨発行当局の気分に完全に依存しており、紙幣は発行当局が望むだけの数が存在する可能性があることを意味します。これが、購買力の崩壊につながる貨幣の過剰発行現象(「ハイパーインフレ」)が金属通貨よりも紙幣(元時代の中国、国民党時代の中国、現在のジンバブエやベネズエラ)でより多く観察される理由である。 。
「ハイパーインフレ」という用語は非常に巧妙で、ある程度のインフレ[4]は良いことであることを暗示しているようです。しかし、この言葉は実際には、毒のあるワインが喉の渇きを潤すことができると言っているのと同じです。
次に、お金の量の変化が別のお金の価格、つまり金利とその市場に与える影響を検討します。
金利、貯蓄、生産
金利は、融資市場の供給者(余剰現金を持っており、現金を貸したい人)と消費者との間のコミュニケーションに使用されます。供給者と需要者にとって、通貨のさまざまな効用について異なる評価があるかもしれないが、これらの効用の性質は両者にとって同じであり、通貨は市場の他の商品と交換できることを指摘しておく必要がある。供給者にとって、現金を貸すということは、現金がもたらすメリット、つまりリスクに対抗する能力を失うことを意味する一方、消費者にとっては、必要なものやサービスなどをすぐに手に入れることができるという現金がもたらすメリットを得るということを意味します。医療、生産設備、債務支払い能力など。
ここで問題となるのは、「名目金利」と「実質金利」の分離、もう1つは金利と生産の関係という2つの現象です。
貸主と貸主との間の契約では、金利のみが規定されており、これは、つまり、「今、100 単位を貸します。1 年後に、100 * (1 + i) 単位を返してください」ということになります。この金利 i を「名目金利」といいます。ただし、供給者が取得する/貸し手が負担する「実質金利」は、(1 + i) * (1 + d) - 1 でなければなりません。ここで、d は貨幣の購買力の変化を指します。なぜなら、貸し手による返済の困難を決定するのは、合意した名目金利だけではなく、お金そのものの購買力の変化でもあるからです。つまり、お金の入手が困難になっている場合(お金の購買力が上昇している場合、d > 0) では、ローン 借り手の負担は名目よりも大きくなりますが、お金がより容易に利用できるようになると、貸し手の負担は小さくなります。
契約を交渉する際、貸主と貸主の両方が独自の d の見積もりを持っていることは間違いありません (これはまだ現実化していないため、推定することしかできません)。この推定は i にも反映されます。貸し手が通貨の購買力の低下を予想した場合、当然、それを補うためにそれに応じて名目金利が上昇します。しかし、見積もりは単なる見積もりにすぎません。融資期間中の d の実際のパフォーマンスが両当事者の期待から乖離した場合、契約から得られる利益も両当事者の期待から乖離することになります。
以前にも述べたように、要約すると、d に影響を与える力は 2 つあります: (1) 貨幣量の変化 (2) 供給条件の変化。技術の進歩、インフラの改善、知識の蓄積、国際貿易関係の改善はいずれも生産能力を増大させ、商品を安くする、つまり貨幣の購買力を高めることを意味します。こうした状況の悪化は、貨幣の購買力の低下につながる可能性があります。
貨幣の量が増加すると貨幣の購買力が低下し、債権者の収入が減少します。これが、通貨の追加発行は債権者にとって良くない、と私たちがよく言う理由であり、歴史上の王たちが金属通貨の品質を非常に薄めることを好む理由です - 追加通貨の発行は彼らの債務負担も薄めることになります。その結果、債権者の収入は増えますが、債務者にとっては不利益となります。
しかし、いずれにせよ、dによって引き起こされる不確実性が大きければ大きいほど、融資市場の抵抗も大きくなります。これが、ミルトン・フリードマンが固定金利の金融政策を提唱した理由です。通貨を定期的に発行すると、通貨の購買力に対する金融要因の影響を最小限に抑えることができ、それによって融資市場の抵抗が軽減されます。供給が非弾力的な通貨にもこの利点があります。
一方で、金利は生産活動の拡大にも影響を及ぼします。例を挙げて説明しましょう。
A は起業家であり、現在、名目金利 i で X 単位を借りることができ、融資期間は Y で、生産を増やすために X 通貨を使用できることがわかりました。 X * (1 - c) ^ Y + Z > 収入が新しい設備の減価償却とローンの利子をカバーするのに十分であれば、彼はお金を借りてそれを変換します。生産設備に組み込んで生産量を増やします。
この例は、資本財 (ある製品の生産専用の一連のリソース) の生成プロセスの一般的な例として機能します。 A が自分の貯蓄通貨を使用する場合、彼は自分の貸し手であると考えることができます。生産増加の利益は、A を生産増加計画の実行に引き付けるために通貨を貯蓄する利益よりも大きくなります。
通貨の量
私たちは、お金の量とは何なのかという答えのない疑問を残しました。紙幣を使うとして、紙幣の発行枚数はその通貨の数量なのでしょうか?
つまり、貨幣の量の変化がどのような形で上記の効果(貨幣の購買力の低下)をもたらすのか、ということです。
これは私たちが今日尋ねている質問でも、フィッシャー方程式の出現後に提起された質問でもありません。結局のところ、人々はお金の量の増加がその価値の下落につながることをずっと前から知っていました。
19世紀のイギリスでは、金が通貨として使われる時代でしたが、同時に大手銀行も独自の紙幣(紙幣)を発行し、銀行に預けられた金を償還することができました。私たちと同じように、人々も「お金とは正確には何なのか?」と議論しています。金だけが通貨とみなされますか?流通が容易で、金との交換に使用できるこの種の紙幣は、通貨とはみなされないのでしょうか?
この問題を議論することは政策上の関心の一部でもあります。もしこれらの紙幣が通貨とみなされるのであれば、法律はこれらの紙幣の発行も規制すべきなのでしょうか[5]。しかし一方で、それは学問の進歩に必要な条件でもあります。
今日、理論的に言えば、通貨の識別基準の重要性はそれ自体ではなく、それに関連する他の事柄にあることがわかっています。私たちが本当に知りたいのは、私たちが知っている通貨現金本体に加えて、金属であるということです。中央銀行によって刻印された硬貨や紙幣に加えて、それらの派生形態の量の変化も、現金の量の変化と同じまたは同様の影響を及ぼしますか?
答えはもちろんです。現在、銀行に預けられている即時流通可能な預金も通貨であることを否定する人はいないでしょうし、レベル(通貨)は異なりますが、即時流通できない定期預金や貨幣も通貨とみなされます。銀行に預けられた預金は、必ずしも 100% の現物通貨によって裏付けられているわけではありません。銀行は、(銀行が許可する範囲内で)預金額の一定割合を保証として提供するだけで済みます。法)証拠金の額を減らすと決めた場合、証拠金の増加を引き起こし、金額を増やす効果もありますが、強さが異なります。
ここで、非弾力的な貨幣に対する議論に戻りましょう。
生産性を刺激するか、ミスを刺激するか
経済を「規制」するための貨幣の使用を支持する人々は、貨幣の量の変化が貨幣の購買力と金利に影響を与えることを否定していませんが、逆に、この影響を自分たちに有利に利用できると信じています。たとえば、経済が景気後退に入ると、通貨の追加発行により商品の価格が上昇する可能性があり(貨幣の購買力が低下し、商品の名目価格が上昇したため)、この価格の上昇により人々はそれは有益だと考えるので、人々は生産を再開したり増産したりするが、同時に貨幣の膨張によって名目金利が低下すると、リスクを取る活動のコストも高くなることに気づくだろう。より低くなると、生産量を増やすために自然に彼らを引きつけるでしょう。
どちらの主張も魅力的に聞こえますし、いくつかの観察可能な現象さえもそれらと一致しますが、実際には両方とも支持できません。
前者の場合、これは実質的に、これらの生産者の会計上の意味での収益性が、実際には通貨の切り下げに完全に依存していることを意味します。つまり、通貨が減価しない限り、生産活動に従事することによる金銭的利益が投入した資源の金銭的価値よりも大きくなるということを彼らが観察することは不可能です。期末の利益を計算するときに、通貨自体の購買力の減価を考慮すると、利益がないだけでなく、実際には損失を出していることがわかるかもしれません。 、しない方が良いです。ここで、通貨の切り下げは実際に幻想を生み出し、市場活動に情報ノイズを加え、人々が新たな条件の下で新たな生産消費構造を形成することを妨げます。いわゆる景気後退は、実際には人々が自発的にこの新しい構造に向かって動いていることです。
追加通貨発行操作を通じて市場の名目金利を下げる場合も同様です。法定紙幣システムでは、お金の量を増やすのが簡単で、それによって貸し借りの名目金利を下げることができます。しかし人々は、生産拡大を支えることができるのはお金の量ではなく、実質資源の節約であることを忘れています。資本財の形成中、これらの半製品は実際には人々に利益をもたらすことはできず、真に生産的なものになるためには人々が資源を追加し続ける必要もあります。人為的に低い名目金利はこれとは全く逆です。名目金利が低くなると、人々は貨幣貯蓄の恩恵が減少したと考えるため、消費、つまり現在の完成品の消費が増加します。したがって、一方では人々が消費を増やし、生産者に人々がすぐに必要とするものを生産することを要求する一方で、資本財を増やすことは生産者に将来役立つもの、つまり将来に役立つものを生産することを要求します。人々に必要のない消費財を組み立てる。金利市場自体の役割は、両者の間の生産を調整することですが、今日、意図的に低い名目金利は誤ったシグナルを送っています。消費財の需要と資本財の需要の同時拡大は矛盾しています。ある日、投資計画を立てる人は、必要な資源の価格が急速に高騰しているか、実質的な貯蓄がそれほど多くないことに気づくでしょう。利用可能 - これにより、投資を完了することができなくなります。しかし、完了できない投資は意味がありません。それは投資計画の完全な破綻を意味する。
この景気刺激理論の唯一の裏付けは、誤りを見つけるのが統計的に難しいと思われること、つまり金融拡大は実際に総生産(GDPなど)の統計的に有意な増加をもたらす可能性が高いということです。これは、フィッシャー方程式からわかります。方程式の右側は、統計における「総生産」の概念に似ています。つまり、特定の期間および特定の地域 (またはグループ) 内に発生した市場取引所の取引量です。しかし、GDP は単なる数字であり、人々が市場から得ている利益の尺度ではありません。この種の利益は測定できません。人々がブドウの房を取引するのに 10 元を持っているとき、市場からどれだけのお金が得られるのかは誰も知りません。ブドウの房。10元を超えるとどれだけの幸せが得られるか。 GDPの数値が安定したからといって国民が恩恵を受けているわけではないし、合理的な生産消費構造が形成されているわけでもない。おそらく、これは危機を解消するのではなく、危機の発生を遅らせただけかもしれません。
金融収縮を求める理論にも同じ問題が存在する。
「要求に応じて」金額を変更する必要があるすべてのアイデアは、すべての市場参加者に対する恣意的な権限を要求しており、それによって他人の富が恣意的に希薄化され、責任を負うことなく人々の自発的な取引に障害が生じる可能性があります。
お金の漏洩
これについては特に話す必要はありません。金属通貨の以前の通貨に対する利点は、より簡単に分割できるため、より小さな通貨単位を取得しやすくなることです。ビットコインも同じ性質を持っています。さらに、通貨の流通速度を加速することで人々の現金ニーズを満たすことができます。これはテクノロジーの進歩によって可能です。
要約する
「供給が弾力的」な通貨が本当に人々に利益をもたらすのか、貨幣量の変化の影響を分析しました。結論としては、少なくとも現時点では、供給の弾力化の側の人々が提唱する議論、特に「景気刺激理論」は成り立たないということだ。それだけではなく、多くの問題も引き起こします。これらの問題は、柔軟なお金の支持者が提案する利点よりも現実的で有害です。
通貨漏洩による「不足」の問題があったとしても、それを軽減することは可能です。現在ビットコインの世界で登場しているさまざまな「スケーラビリティ」ソリューションがこの問題を解決していると考えてよいでしょう。
一部の人にとってはビットコインの金融政策は大胆ですが、他の人にとっては金融問題に関する何世紀にもわたる人類の思考の集大成を反映しています。
元のリンク