
#rddt
rddt
閲覧回数 23,372
175人が討論中
注目
最新

市場最悪の出来高の契約、ショートはゼロまで継続
余計な話なし、分析へ直行。
★ $RDDT #RDDT [Main]
エントリー: $189.13でショート、損切り10%($208.05)
現在 $157.61、24時間変化 -1.23%
24時間出来高は$2.06Mのみ、市場の最下層
→ 出来高下落 46.7%、リバウンドは維持不能、ショートは0へ
揺らぐファンド、明確なリバウンドシグナルなし
他にも良いショートのエントリー:
---
$SKR
現在 $0.019019、24時間変化 +7.66%
エントリー: $0.022823でショート、損切り10%($0.025105)
---
$VTHO
現在 $0.000672、24時間変化 -0.07%
エントリー: $0.000807でショート、損切り10%($0.000888)
---
テストは少額のみ、損切りは厳格に、リスク管理なしで決して取引しない
#Trading
市場最悪の出来高の契約、ショートはゼロまで継続
余計な話なし、分析へ直行。
★ $RDDT #RDDT [Main]
エントリー: $189.13でショート、損切り10%($208.05)
現在 $157.61、24時間変化 -1.23%
24時間出来高は$2.06Mのみ、市場の最下層
→ 出来高下落 46.7%、リバウンドは維持不能、ショートは0へ
揺らぐファンド、明確なリバウンドシグナルなし
他にも良いショートのエントリー:
---
$SKR
現在 $0.019019、24時間変化 +7.66%
エントリー: $0.022823でショート、損切り10%($0.025105)
---
$VTHO
現在 $0.000672、24時間変化 -0.07%
エントリー: $0.000807でショート、損切り10%($0.000888)
---
テストは少額のみ、損切りは厳格に、リスク管理なしで決して取引しない
#Trading
余計な話なし、分析へ直行。
★ $RDDT #RDDT [Main]
エントリー: $189.13でショート、損切り10%($208.05)
現在 $157.61、24時間変化 -1.23%
24時間出来高は$2.06Mのみ、市場の最下層
→ 出来高下落 46.7%、リバウンドは維持不能、ショートは0へ
揺らぐファンド、明確なリバウンドシグナルなし
他にも良いショートのエントリー:
---
$SKR
現在 $0.019019、24時間変化 +7.66%
エントリー: $0.022823でショート、損切り10%($0.025105)
---
$VTHO
現在 $0.000672、24時間変化 -0.07%
エントリー: $0.000807でショート、損切り10%($0.000888)
---
テストは少額のみ、損切りは厳格に、リスク管理なしで決して取引しない
#Trading
1
出来高が縮み続けている、RDDTのショートを維持
データはここにある、見てみてください。
💥 RDDT #RDDT [Main]
現在158.57、24時間変化 -0.68%
24時間出来高はわずか$1.79M、市場の底
→ 出来高は53.2%急落、買い側が枯渇、ショート継続で0まで
底でのもみ合い、明確なリバウンドのシグナルなし
エントリー: 190.28でショート、損切りは10%(209.31)
他にも良いショートのエントリー:
····
ZEC
現在1360.00、24時間変化 +15.16%
エントリー: 1632.00でショート、損切りは10%(1795.20)
····
ARB
現在0.164690、24時間変化 +6.84%
エントリー: 0.197628でショート、損切りは10%(0.217391)
····
小ロットのテストのみ、厳格な損切り、リスク管理なしで取引しないこと
#ContractTrading
出来高が縮み続けている、RDDTのショートを維持
データはここにある、見てみてください。
💥 RDDT #RDDT [Main]
現在158.57、24時間変化 -0.68%
24時間出来高はわずか$1.79M、市場の底
→ 出来高は53.2%急落、買い側が枯渇、ショート継続で0まで
底でのもみ合い、明確なリバウンドのシグナルなし
エントリー: 190.28でショート、損切りは10%(209.31)
他にも良いショートのエントリー:
····
ZEC
現在1360.00、24時間変化 +15.16%
エントリー: 1632.00でショート、損切りは10%(1795.20)
····
ARB
現在0.164690、24時間変化 +6.84%
エントリー: 0.197628でショート、損切りは10%(0.217391)
····
小ロットのテストのみ、厳格な損切り、リスク管理なしで取引しないこと
#ContractTrading
データはここにある、見てみてください。
💥 RDDT #RDDT [Main]
現在158.57、24時間変化 -0.68%
24時間出来高はわずか$1.79M、市場の底
→ 出来高は53.2%急落、買い側が枯渇、ショート継続で0まで
底でのもみ合い、明確なリバウンドのシグナルなし
エントリー: 190.28でショート、損切りは10%(209.31)
他にも良いショートのエントリー:
····
ZEC
現在1360.00、24時間変化 +15.16%
エントリー: 1632.00でショート、損切りは10%(1795.20)
····
ARB
現在0.164690、24時間変化 +6.84%
エントリー: 0.197628でショート、損切りは10%(0.217391)
····
小ロットのテストのみ、厳格な損切り、リスク管理なしで取引しないこと
#ContractTrading
RDDT 成交額が最下位、空売りを持ち続けて0まで
ニュースはさておき、出来高と価格がすべてを物語っています。
🔻 RDDT #RDDT 【主】
空売りしたい人は、戻り(リバウンド)で 189.78 まで待て。ストップは 208.76 に設定
現在 158.15、24h 上昇率 -0.54%
24h の出来高はわずか $168.5 万。全市場で最下位
→ 出来高は 58.1% 縮小、買い注文は尽きたため、空売りを 0 まで継続
低位でのレンジ推移で、反発の勢いが不足
このあたりも空売りの良いタイミング:
····
USELESS
現在 0.243290、24h 上昇率 +9.66%
エントリーのタイミング:0.291948 で空売り指値、損切りは 10%(0.321143)
····
ZEC
現在 1379.03、24h 上昇率 +23.02%
エントリーのタイミング:1654.84 で空売り指値、損切りは 10%(1820.32)
····
⚠️ 少額で試して、厳格に損切り。無風控の取引はしない
#量化取引
RDDT 成交額が最下位、空売りを持ち続けて0まで
ニュースはさておき、出来高と価格がすべてを物語っています。
🔻 RDDT #RDDT 【主】
空売りしたい人は、戻り(リバウンド)で 189.78 まで待て。ストップは 208.76 に設定
現在 158.15、24h 上昇率 -0.54%
24h の出来高はわずか $168.5 万。全市場で最下位
→ 出来高は 58.1% 縮小、買い注文は尽きたため、空売りを 0 まで継続
低位でのレンジ推移で、反発の勢いが不足
このあたりも空売りの良いタイミング:
····
USELESS
現在 0.243290、24h 上昇率 +9.66%
エントリーのタイミング:0.291948 で空売り指値、損切りは 10%(0.321143)
····
ZEC
現在 1379.03、24h 上昇率 +23.02%
エントリーのタイミング:1654.84 で空売り指値、損切りは 10%(1820.32)
····
⚠️ 少額で試して、厳格に損切り。無風控の取引はしない
#量化取引
ニュースはさておき、出来高と価格がすべてを物語っています。
🔻 RDDT #RDDT 【主】
空売りしたい人は、戻り(リバウンド)で 189.78 まで待て。ストップは 208.76 に設定
現在 158.15、24h 上昇率 -0.54%
24h の出来高はわずか $168.5 万。全市場で最下位
→ 出来高は 58.1% 縮小、買い注文は尽きたため、空売りを 0 まで継続
低位でのレンジ推移で、反発の勢いが不足
このあたりも空売りの良いタイミング:
····
USELESS
現在 0.243290、24h 上昇率 +9.66%
エントリーのタイミング:0.291948 で空売り指値、損切りは 10%(0.321143)
····
ZEC
現在 1379.03、24h 上昇率 +23.02%
エントリーのタイミング:1654.84 で空売り指値、損切りは 10%(1820.32)
····
⚠️ 少額で試して、厳格に損切り。無風控の取引はしない
#量化取引
302
ボリュームが縮み続けている、RDDTではショートを維持。
データはここにある、見れば分かる。
★ RDDT #RDDT [Main]
エントリー: 190.86 でショート、損切り 10% (209.95)
現在 159.05、24時間変化 -0.16%
24時間の出来高はわずか $1.54M、マーケットの底
→ 出来高 -25.0%、確認が必要。0までショート継続
期待できる反発なし、沈んだまま
こちらも良いショートのエントリー:
AIN
現在 0.024250、24時間変化 -86.03%
エントリー: 0.029100 でショート、損切り 10% (0.032010)
FLOCK
現在 0.063920、24時間変化 -6.51%
エントリー: 0.076704 でショート、損切り 10% (0.084374)
小ロットでのテストのみ。厳格な損切り。リスク管理なしで取引しない。
#TechnicalAnalysis
ボリュームが縮み続けている、RDDTではショートを維持。
データはここにある、見れば分かる。
★ RDDT #RDDT [Main]
エントリー: 190.86 でショート、損切り 10% (209.95)
現在 159.05、24時間変化 -0.16%
24時間の出来高はわずか $1.54M、マーケットの底
→ 出来高 -25.0%、確認が必要。0までショート継続
期待できる反発なし、沈んだまま
こちらも良いショートのエントリー:
AIN
現在 0.024250、24時間変化 -86.03%
エントリー: 0.029100 でショート、損切り 10% (0.032010)
FLOCK
現在 0.063920、24時間変化 -6.51%
エントリー: 0.076704 でショート、損切り 10% (0.084374)
小ロットでのテストのみ。厳格な損切り。リスク管理なしで取引しない。
#TechnicalAnalysis
データはここにある、見れば分かる。
★ RDDT #RDDT [Main]
エントリー: 190.86 でショート、損切り 10% (209.95)
現在 159.05、24時間変化 -0.16%
24時間の出来高はわずか $1.54M、マーケットの底
→ 出来高 -25.0%、確認が必要。0までショート継続
期待できる反発なし、沈んだまま
こちらも良いショートのエントリー:
AIN
現在 0.024250、24時間変化 -86.03%
エントリー: 0.029100 でショート、損切り 10% (0.032010)
FLOCK
現在 0.063920、24時間変化 -6.51%
エントリー: 0.076704 でショート、損切り 10% (0.084374)
小ロットでのテストのみ。厳格な損切り。リスク管理なしで取引しない。
#TechnicalAnalysis
220
·
--
$RDDT / トークン化株式——見出しではなく、オンチェーンの公式データを見よう。
トークン: RDDTon | 基礎株: RDDT
オンチェーン価格: $162.51(24h +4.46%)
保有アドレス数: 239 | 米国株の時価総額: $31,237,497,364
PER: 34.85 | 配当利回り: 0.00%
52週レンジ: $119.27 - $282.95
Status: paused (Paused for session transition)
私の見解:トークン化株式は、実際の株をオンチェーンに包んでいる。カストディ証明書(保管証憑)がタイムリーに更新されていれば、オンチェーン価格と基礎の株とのプレミアム/ディスカウントは非常に小さくなる——これがこの仕組みの意味だと思う。私はオンチェーン価格が株価に追随しているかを注視するつもりだ。
株のトークン化は良いと思う?それとも、やはりただの投機(煽り)だと思う?👇
#RDDT
$RDDT / トークン化株式——見出しではなく、オンチェーンの公式データを見よう。
トークン: RDDTon | 基礎株: RDDT
オンチェーン価格: $162.51(24h +4.46%)
保有アドレス数: 239 | 米国株の時価総額: $31,237,497,364
PER: 34.85 | 配当利回り: 0.00%
52週レンジ: $119.27 - $282.95
Status: paused (Paused for session transition)
私の見解:トークン化株式は、実際の株をオンチェーンに包んでいる。カストディ証明書(保管証憑)がタイムリーに更新されていれば、オンチェーン価格と基礎の株とのプレミアム/ディスカウントは非常に小さくなる——これがこの仕組みの意味だと思う。私はオンチェーン価格が株価に追随しているかを注視するつもりだ。
株のトークン化は良いと思う?それとも、やはりただの投機(煽り)だと思う?👇
#RDDT
トークン: RDDTon | 基礎株: RDDT
オンチェーン価格: $162.51(24h +4.46%)
保有アドレス数: 239 | 米国株の時価総額: $31,237,497,364
PER: 34.85 | 配当利回り: 0.00%
52週レンジ: $119.27 - $282.95
Status: paused (Paused for session transition)
私の見解:トークン化株式は、実際の株をオンチェーンに包んでいる。カストディ証明書(保管証憑)がタイムリーに更新されていれば、オンチェーン価格と基礎の株とのプレミアム/ディスカウントは非常に小さくなる——これがこの仕組みの意味だと思う。私はオンチェーン価格が株価に追随しているかを注視するつもりだ。
株のトークン化は良いと思う?それとも、やはりただの投機(煽り)だと思う?👇
#RDDT
79

·
--
老狗扫了眼 $RDDT 的盘面,24小时拉了6.189%,价格挂在165.58。資金調達率は0.00000000のままで、数字としてはちょっと面白い。つまりロングとショートの資金コストが一時的に引き分けで、誰も追加で誰かにお金を払っていないということだ。
角度はM2_semiに掛けてあり、これはこの銘柄が半導体/AIチェーンに分類されていることを意味する。でも、今日のsecondary memeセクターの対照リストは空で、兄弟セクターとの価格比較データがない。だから老狗は$RDDT自身だけを見る。重要なデータの1つは未決済建玉(Open Interest)が3945.46件しかないこと。現在価格換算でざっと65万ドル強ほど。一方、24時間の出来高(取引額)は約158万。これは日中の回転率が高いことを示すが、夜間まで持ち越すような厚いベースポジションは多くなさそうだ。価格は上がっていてOIも増えているが、OIの増え方は価格上昇の幅に見合っていない。単一シグナル内での薄めの追随で、いわゆる主力資金がドカンと建てに来たような勢いではない。
老狗の見立てはこうだ。$RDDTの上昇は、トレンド性の資金が初動で開拓に来たというより、高回転による短期のパルスに近い。資金調達率がゼロなのは、現時点で価格がロングとショートの強い意見対立を生んでいないことを示している。上方の抵抗は当面大きくないが、ショートスクイーズやロングの踏み上げを引き起こすような劇的な燃料も欠けている。この構造では、値動きが増幅されやすい一方で、持続性は疑わしい。つまり、市場は「上がっていいはず」と思っているものの、ずっと上がり続けることに重い賭けをする人は多くない、ということだ。
最も強い反証は自分自身の建て玉構造から来る。もし今後、価格が上がるのと同時にOIがガスを注いだみたいに急増し、それでも資金調達率が横ばいのまま、あるいはマイナス方向に転じるなら、逆にショートを踏ませるための本物のお金が逆行して押し潰していることになり、いまの「軽めのパルス」という判断を覆す。逆に、価格が横ばいでOIだけがゆっくり減っていくなら、これは通りすがりの資金だった、ということが確定する。
次の一手として、もし$RDDTが165の上を素早く確実に固め、かつOIが目立って増えなければ、短期の追随組はすぐに利益確定に動き、価格の押し戻し圧力が強くなる。需給(流動性)は追いかけ買いのモードから様子見モードへ切り替わる。現時点での自分のアクションは観察で、買い増しはしない。価格が出来高を伴って170を上抜き、かつOIの増加幅が10%を超えるなら、軽めに追随も検討する。もし価格が160を割り込めば、この銘柄は完全に見切る。最小限の上昇構造すら守れないからだ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
老狗扫了眼 $RDDT 的盘面,24小时拉了6.189%,价格挂在165.58。資金調達率は0.00000000のままで、数字としてはちょっと面白い。つまりロングとショートの資金コストが一時的に引き分けで、誰も追加で誰かにお金を払っていないということだ。
角度はM2_semiに掛けてあり、これはこの銘柄が半導体/AIチェーンに分類されていることを意味する。でも、今日のsecondary memeセクターの対照リストは空で、兄弟セクターとの価格比較データがない。だから老狗は$RDDT 自身だけを見る。重要なデータの1つは未決済建玉(Open Interest)が3945.46件しかないこと。現在価格換算でざっと65万ドル強ほど。一方、24時間の出来高(取引額)は約158万。これは日中の回転率が高いことを示すが、夜間まで持ち越すような厚いベースポジションは多くなさそうだ。価格は上がっていてOIも増えているが、OIの増え方は価格上昇の幅に見合っていない。単一シグナル内での薄めの追随で、いわゆる主力資金がドカンと建てに来たような勢いではない。
老狗の見立てはこうだ。$RDDT の上昇は、トレンド性の資金が初動で開拓に来たというより、高回転による短期のパルスに近い。資金調達率がゼロなのは、現時点で価格がロングとショートの強い意見対立を生んでいないことを示している。上方の抵抗は当面大きくないが、ショートスクイーズやロングの踏み上げを引き起こすような劇的な燃料も欠けている。この構造では、値動きが増幅されやすい一方で、持続性は疑わしい。つまり、市場は「上がっていいはず」と思っているものの、ずっと上がり続けることに重い賭けをする人は多くない、ということだ。
最も強い反証は自分自身の建て玉構造から来る。もし今後、価格が上がるのと同時にOIがガスを注いだみたいに急増し、それでも資金調達率が横ばいのまま、あるいはマイナス方向に転じるなら、逆にショートを踏ませるための本物のお金が逆行して押し潰していることになり、いまの「軽めのパルス」という判断を覆す。逆に、価格が横ばいでOIだけがゆっくり減っていくなら、これは通りすがりの資金だった、ということが確定する。
次の一手として、もし$RDDT が165の上を素早く確実に固め、かつOIが目立って増えなければ、短期の追随組はすぐに利益確定に動き、価格の押し戻し圧力が強くなる。需給(流動性)は追いかけ買いのモードから様子見モードへ切り替わる。現時点での自分のアクションは観察で、買い増しはしない。価格が出来高を伴って170を上抜き、かつOIの増加幅が10%を超えるなら、軽めに追随も検討する。もし価格が160を割り込めば、この銘柄は完全に見切る。最小限の上昇構造すら守れないからだ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
角度はM2_semiに掛けてあり、これはこの銘柄が半導体/AIチェーンに分類されていることを意味する。でも、今日のsecondary memeセクターの対照リストは空で、兄弟セクターとの価格比較データがない。だから老狗は$RDDT 自身だけを見る。重要なデータの1つは未決済建玉(Open Interest)が3945.46件しかないこと。現在価格換算でざっと65万ドル強ほど。一方、24時間の出来高(取引額)は約158万。これは日中の回転率が高いことを示すが、夜間まで持ち越すような厚いベースポジションは多くなさそうだ。価格は上がっていてOIも増えているが、OIの増え方は価格上昇の幅に見合っていない。単一シグナル内での薄めの追随で、いわゆる主力資金がドカンと建てに来たような勢いではない。
老狗の見立てはこうだ。$RDDT の上昇は、トレンド性の資金が初動で開拓に来たというより、高回転による短期のパルスに近い。資金調達率がゼロなのは、現時点で価格がロングとショートの強い意見対立を生んでいないことを示している。上方の抵抗は当面大きくないが、ショートスクイーズやロングの踏み上げを引き起こすような劇的な燃料も欠けている。この構造では、値動きが増幅されやすい一方で、持続性は疑わしい。つまり、市場は「上がっていいはず」と思っているものの、ずっと上がり続けることに重い賭けをする人は多くない、ということだ。
最も強い反証は自分自身の建て玉構造から来る。もし今後、価格が上がるのと同時にOIがガスを注いだみたいに急増し、それでも資金調達率が横ばいのまま、あるいはマイナス方向に転じるなら、逆にショートを踏ませるための本物のお金が逆行して押し潰していることになり、いまの「軽めのパルス」という判断を覆す。逆に、価格が横ばいでOIだけがゆっくり減っていくなら、これは通りすがりの資金だった、ということが確定する。
次の一手として、もし$RDDT が165の上を素早く確実に固め、かつOIが目立って増えなければ、短期の追随組はすぐに利益確定に動き、価格の押し戻し圧力が強くなる。需給(流動性)は追いかけ買いのモードから様子見モードへ切り替わる。現時点での自分のアクションは観察で、買い増しはしない。価格が出来高を伴って170を上抜き、かつOIの増加幅が10%を超えるなら、軽めに追随も検討する。もし価格が160を割り込めば、この銘柄は完全に見切る。最小限の上昇構造すら守れないからだ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
18

·
--
RDDTは24時間で5.706%下げ、価格は155.79、資金調達率はゼロのまま、保有量は3435.87。価格が上に跳ねたのに、資金調達率がまったく動かない。この組み合わせはちょっと面白い。市場は政治イベント、たとえば選挙の話題や規制の方向性を賭けている。だが資金調達率がゼロなので、ロングもショートも重く賭けていない。純粋な感情が押している。反共識から見ると、この上昇はかなり怪しい。政治的な追い風は裏取りがなく、ニュースが曖昧な瞬間にロング勢はすぐ撤退する。二次的な影響として、高値追いした人は自分で下落局面の調整を受け止める。ショート勢は爆発(強制決済)を待って待機している。失敗条件:資金調達率がプラスに転じて160を上回ったら、損を認めて決済する。アクション:現在値155.8でショートを試し、損切り160、利確145、ポジションは2割。政治の思惑が外れることに賭ける。
取引タグ:#TradFi #链上美股 #RDDT
あなたは、この判断が最も間違う可能性が高いのはどこだと思う?
RDDTは24時間で5.706%下げ、価格は155.79、資金調達率はゼロのまま、保有量は3435.87。価格が上に跳ねたのに、資金調達率がまったく動かない。この組み合わせはちょっと面白い。市場は政治イベント、たとえば選挙の話題や規制の方向性を賭けている。だが資金調達率がゼロなので、ロングもショートも重く賭けていない。純粋な感情が押している。反共識から見ると、この上昇はかなり怪しい。政治的な追い風は裏取りがなく、ニュースが曖昧な瞬間にロング勢はすぐ撤退する。二次的な影響として、高値追いした人は自分で下落局面の調整を受け止める。ショート勢は爆発(強制決済)を待って待機している。失敗条件:資金調達率がプラスに転じて160を上回ったら、損を認めて決済する。アクション:現在値155.8でショートを試し、損切り160、利確145、ポジションは2割。政治の思惑が外れることに賭ける。
取引タグ:#TradFi #链上美股 #RDDT
あなたは、この判断が最も間違う可能性が高いのはどこだと思う?
取引タグ:#TradFi #链上美股 #RDDT
あなたは、この判断が最も間違う可能性が高いのはどこだと思う?
1
13

·
--
24時間以内に、$RDDT が5.851%上昇、現在の価格は155.58です。異常なデータとして、価格が上がっているにもかかわらず、無期限先物の資金調達率(fundingRate)が0.00000000のまま安定しています。この構造は、多くの先物通貨で「上昇するとfundingがプラスになる」という傾向と異なり、現在のレバレッジ市場におけるロング/ショートの力関係が、まれでしかも正確な均衡点にあることを示唆しています。
価格は上方にブレイクしたのに、デリバティブ市場はそれに見合う強気プレミアムを付けていません。これは単一のシグナルとして判断材料になります。資金調達率がゼロということは、契約側ではポジションを持つ当事者のいずれも、追加コストを支払う必要がないという意味です。これは通常、次の2段階で起こります。1つ目は、トレンドの初期段階で、現物の資金が先に配置する一方、レバレッジのポジションがまだ追随していないケース。2つ目は、価格が重要な水準で膠着し、ロングもショートも先に賭けに出たくないケースです。現在の5.851%の上昇を踏まえると、より可能性が高いのは前者です。現物の買いが一時的に方向性を主導している一方で、レバレッジの資金は様子見で、追随して買うというコンセンサスが形成されていません。
これが私の中核判断です。$RDDT の短期的な値動きは、現在、完全に現物市場によって駆動されています。先物市場のゼロ資金調達率と、3556.88枚の未決済建玉(OI)から、レバレッジのポジションが混雑しておらず、かつ活発でもないことが分かります。つまり、上昇はレバレッジ資金による裏付けや推進を得ていないのです。このような乖離は持続できません。今後の道筋は次の2つだけです。現物の買いが枯渇して価格が下落し、ショートが参入して資金調達率がマイナスに転じるか、あるいは現物の上昇がレバレッジ・ロングを呼び込み、資金調達率が急速にプラスへ転換し、OIが増加して次の上昇エネルギーが生まれるかです。
反対側の最も強い論拠はこうです。資金調達率がゼロであること自体が、ロングとショートの間で意見が極端に割れている状態の表れでもある。方向が決まった瞬間、どちらに振れても、低コストで賭けられるポジション(対賭)によってボラティリティが増幅されます。現在の均衡点は非常に脆いのです。もし価格が下向きに反転すれば、コストゼロのショート先物が急速に積み上がり、下落が加速します。判断が無効になる条件は、価格が155.58付近で長時間レンジを形成し、かつOIが明確に増加することです。これはレバレッジ資金が新しい方向にポジションを組み立てており、ゼロ資金調達の均衡が崩れることを意味します。
二次的な影響としては、現時点でロングの現物を保有しているトレーダーは有利な立場にいます。しかし、レバレッジ資金による追いの接力がなければ、利益の確定には対手(売り方)側が必要で、その受け皿が不足する可能性があります。一方、ショートのトレーダーは現時点で先物側にコストがほぼなく、現物の買いの力が尽きるというシグナルを待っているのです。
取引タグ:#TradFi #链上美股 #RDDT
この一連の判断が最も間違いやすいのは、どこだと思いますか?
24時間以内に、$RDDT が5.851%上昇、現在の価格は155.58です。異常なデータとして、価格が上がっているにもかかわらず、無期限先物の資金調達率(fundingRate)が0.00000000のまま安定しています。この構造は、多くの先物通貨で「上昇するとfundingがプラスになる」という傾向と異なり、現在のレバレッジ市場におけるロング/ショートの力関係が、まれでしかも正確な均衡点にあることを示唆しています。
価格は上方にブレイクしたのに、デリバティブ市場はそれに見合う強気プレミアムを付けていません。これは単一のシグナルとして判断材料になります。資金調達率がゼロということは、契約側ではポジションを持つ当事者のいずれも、追加コストを支払う必要がないという意味です。これは通常、次の2段階で起こります。1つ目は、トレンドの初期段階で、現物の資金が先に配置する一方、レバレッジのポジションがまだ追随していないケース。2つ目は、価格が重要な水準で膠着し、ロングもショートも先に賭けに出たくないケースです。現在の5.851%の上昇を踏まえると、より可能性が高いのは前者です。現物の買いが一時的に方向性を主導している一方で、レバレッジの資金は様子見で、追随して買うというコンセンサスが形成されていません。
これが私の中核判断です。$RDDT の短期的な値動きは、現在、完全に現物市場によって駆動されています。先物市場のゼロ資金調達率と、3556.88枚の未決済建玉(OI)から、レバレッジのポジションが混雑しておらず、かつ活発でもないことが分かります。つまり、上昇はレバレッジ資金による裏付けや推進を得ていないのです。このような乖離は持続できません。今後の道筋は次の2つだけです。現物の買いが枯渇して価格が下落し、ショートが参入して資金調達率がマイナスに転じるか、あるいは現物の上昇がレバレッジ・ロングを呼び込み、資金調達率が急速にプラスへ転換し、OIが増加して次の上昇エネルギーが生まれるかです。
反対側の最も強い論拠はこうです。資金調達率がゼロであること自体が、ロングとショートの間で意見が極端に割れている状態の表れでもある。方向が決まった瞬間、どちらに振れても、低コストで賭けられるポジション(対賭)によってボラティリティが増幅されます。現在の均衡点は非常に脆いのです。もし価格が下向きに反転すれば、コストゼロのショート先物が急速に積み上がり、下落が加速します。判断が無効になる条件は、価格が155.58付近で長時間レンジを形成し、かつOIが明確に増加することです。これはレバレッジ資金が新しい方向にポジションを組み立てており、ゼロ資金調達の均衡が崩れることを意味します。
二次的な影響としては、現時点でロングの現物を保有しているトレーダーは有利な立場にいます。しかし、レバレッジ資金による追いの接力がなければ、利益の確定には対手(売り方)側が必要で、その受け皿が不足する可能性があります。一方、ショートのトレーダーは現時点で先物側にコストがほぼなく、現物の買いの力が尽きるというシグナルを待っているのです。
取引タグ:#TradFi #链上美股 #RDDT
この一連の判断が最も間違いやすいのは、どこだと思いますか?
価格は上方にブレイクしたのに、デリバティブ市場はそれに見合う強気プレミアムを付けていません。これは単一のシグナルとして判断材料になります。資金調達率がゼロということは、契約側ではポジションを持つ当事者のいずれも、追加コストを支払う必要がないという意味です。これは通常、次の2段階で起こります。1つ目は、トレンドの初期段階で、現物の資金が先に配置する一方、レバレッジのポジションがまだ追随していないケース。2つ目は、価格が重要な水準で膠着し、ロングもショートも先に賭けに出たくないケースです。現在の5.851%の上昇を踏まえると、より可能性が高いのは前者です。現物の買いが一時的に方向性を主導している一方で、レバレッジの資金は様子見で、追随して買うというコンセンサスが形成されていません。
これが私の中核判断です。$RDDT の短期的な値動きは、現在、完全に現物市場によって駆動されています。先物市場のゼロ資金調達率と、3556.88枚の未決済建玉(OI)から、レバレッジのポジションが混雑しておらず、かつ活発でもないことが分かります。つまり、上昇はレバレッジ資金による裏付けや推進を得ていないのです。このような乖離は持続できません。今後の道筋は次の2つだけです。現物の買いが枯渇して価格が下落し、ショートが参入して資金調達率がマイナスに転じるか、あるいは現物の上昇がレバレッジ・ロングを呼び込み、資金調達率が急速にプラスへ転換し、OIが増加して次の上昇エネルギーが生まれるかです。
反対側の最も強い論拠はこうです。資金調達率がゼロであること自体が、ロングとショートの間で意見が極端に割れている状態の表れでもある。方向が決まった瞬間、どちらに振れても、低コストで賭けられるポジション(対賭)によってボラティリティが増幅されます。現在の均衡点は非常に脆いのです。もし価格が下向きに反転すれば、コストゼロのショート先物が急速に積み上がり、下落が加速します。判断が無効になる条件は、価格が155.58付近で長時間レンジを形成し、かつOIが明確に増加することです。これはレバレッジ資金が新しい方向にポジションを組み立てており、ゼロ資金調達の均衡が崩れることを意味します。
二次的な影響としては、現時点でロングの現物を保有しているトレーダーは有利な立場にいます。しかし、レバレッジ資金による追いの接力がなければ、利益の確定には対手(売り方)側が必要で、その受け皿が不足する可能性があります。一方、ショートのトレーダーは現時点で先物側にコストがほぼなく、現物の買いの力が尽きるというシグナルを待っているのです。
取引タグ:#TradFi #链上美股 #RDDT
この一連の判断が最も間違いやすいのは、どこだと思いますか?
43

·
--
🚨 $RDDT RECLAIMS $156 ゾーン、次の急騰に向けて布石完了!📈
エントリー:155-157 ⚡
ターゲット:159/162/165 🚀
ストップロス:152 ⚠️
📊 $156の需要ブロックが強い売り(売り手側)の圧力を吸収し、スマートマネーの集積ゾーンを示唆しています。🦈 新たな強気のローソク足が、機関投資家の流動性が一掃され、その後は買い手の支配下にあることを裏付けました。📌 もし価格が155-156のリテストを尊重するなら、$159-$165の次のレジスタンス帯は、過去のスイング・ハイと一致し、上方向への「きれいな段階的な上げ(ラダー)」が得られます。
💡 リスク・リワードが1:2を十分に上回っているため、このセットアップはリテスト期間内での規律あるエントリーに報います。💬 取り戻した勢いに乗る準備はできていますか?それとも次の流動性テスト待ちですか?👇
⚠️ 金融アドバイスではありません。必ず自己のリスク管理を行ってください。🛡️
🏷️ #RDDT #LongSetup #Bullish #Crypto
🔥 💎
🚨 $RDDT RECLAIMS $156 ゾーン、次の急騰に向けて布石完了!📈
エントリー:155-157 ⚡
ターゲット:159/162/165 🚀
ストップロス:152 ⚠️
📊 $156の需要ブロックが強い売り(売り手側)の圧力を吸収し、スマートマネーの集積ゾーンを示唆しています。🦈 新たな強気のローソク足が、機関投資家の流動性が一掃され、その後は買い手の支配下にあることを裏付けました。📌 もし価格が155-156のリテストを尊重するなら、$159-$165の次のレジスタンス帯は、過去のスイング・ハイと一致し、上方向への「きれいな段階的な上げ(ラダー)」が得られます。
💡 リスク・リワードが1:2を十分に上回っているため、このセットアップはリテスト期間内での規律あるエントリーに報います。💬 取り戻した勢いに乗る準備はできていますか?それとも次の流動性テスト待ちですか?👇
⚠️ 金融アドバイスではありません。必ず自己のリスク管理を行ってください。🛡️
🏷️ #RDDT #LongSetup #Bullish #Crypto
🔥 💎
エントリー:155-157 ⚡
ターゲット:159/162/165 🚀
ストップロス:152 ⚠️
📊 $156の需要ブロックが強い売り(売り手側)の圧力を吸収し、スマートマネーの集積ゾーンを示唆しています。🦈 新たな強気のローソク足が、機関投資家の流動性が一掃され、その後は買い手の支配下にあることを裏付けました。📌 もし価格が155-156のリテストを尊重するなら、$159-$165の次のレジスタンス帯は、過去のスイング・ハイと一致し、上方向への「きれいな段階的な上げ(ラダー)」が得られます。
💡 リスク・リワードが1:2を十分に上回っているため、このセットアップはリテスト期間内での規律あるエントリーに報います。💬 取り戻した勢いに乗る準備はできていますか?それとも次の流動性テスト待ちですか?👇
⚠️ 金融アドバイスではありません。必ず自己のリスク管理を行ってください。🛡️
🏷️ #RDDT #LongSetup #Bullish #Crypto
🔥 💎

24

·
--
🚀 $RDDT 156ドルを超えて急騰、次のレジスタンスを追いかける準備完了!🟢
エントリー:155-157 ⚡
目標:159 🚀
目標:162 🚀
目標:165 🚀
損切り:152 ⚠️
📊 買い手が145ドルのフロアを引き裂き、ファイヤーのようなキャンドルで156ドルの需要ゾーンを奪還。売り注文をフラッシュアウトし、クジラが155〜156のゾーンで再チャージする流れになりました。🦈 リテストが維持されれば、159〜165ドルの次のレジスタンス回廊が点灯。4時間足チャートで出来高が膨らみ、強気のRSIの反発に裏打ちされます。⚡
💬 リテストで飛び込む準備はできていますか?それとも次の流動性スイープ待ちですか?👇
⚠️ 投資助言ではありません。必ずリスク管理をしてください。🛡️
🏷️ #RDDT #LongSetup #Bullish #Crypto
🔥 💎
🚀 $RDDT 156ドルを超えて急騰、次のレジスタンスを追いかける準備完了!🟢
エントリー:155-157 ⚡
目標:159 🚀
目標:162 🚀
目標:165 🚀
損切り:152 ⚠️
📊 買い手が145ドルのフロアを引き裂き、ファイヤーのようなキャンドルで156ドルの需要ゾーンを奪還。売り注文をフラッシュアウトし、クジラが155〜156のゾーンで再チャージする流れになりました。🦈 リテストが維持されれば、159〜165ドルの次のレジスタンス回廊が点灯。4時間足チャートで出来高が膨らみ、強気のRSIの反発に裏打ちされます。⚡
💬 リテストで飛び込む準備はできていますか?それとも次の流動性スイープ待ちですか?👇
⚠️ 投資助言ではありません。必ずリスク管理をしてください。🛡️
🏷️ #RDDT #LongSetup #Bullish #Crypto
🔥 💎
エントリー:155-157 ⚡
目標:159 🚀
目標:162 🚀
目標:165 🚀
損切り:152 ⚠️
📊 買い手が145ドルのフロアを引き裂き、ファイヤーのようなキャンドルで156ドルの需要ゾーンを奪還。売り注文をフラッシュアウトし、クジラが155〜156のゾーンで再チャージする流れになりました。🦈 リテストが維持されれば、159〜165ドルの次のレジスタンス回廊が点灯。4時間足チャートで出来高が膨らみ、強気のRSIの反発に裏打ちされます。⚡
💬 リテストで飛び込む準備はできていますか?それとも次の流動性スイープ待ちですか?👇
⚠️ 投資助言ではありません。必ずリスク管理をしてください。🛡️
🏷️ #RDDT #LongSetup #Bullish #Crypto
🔥 💎

28

·
--
ブリッシュ
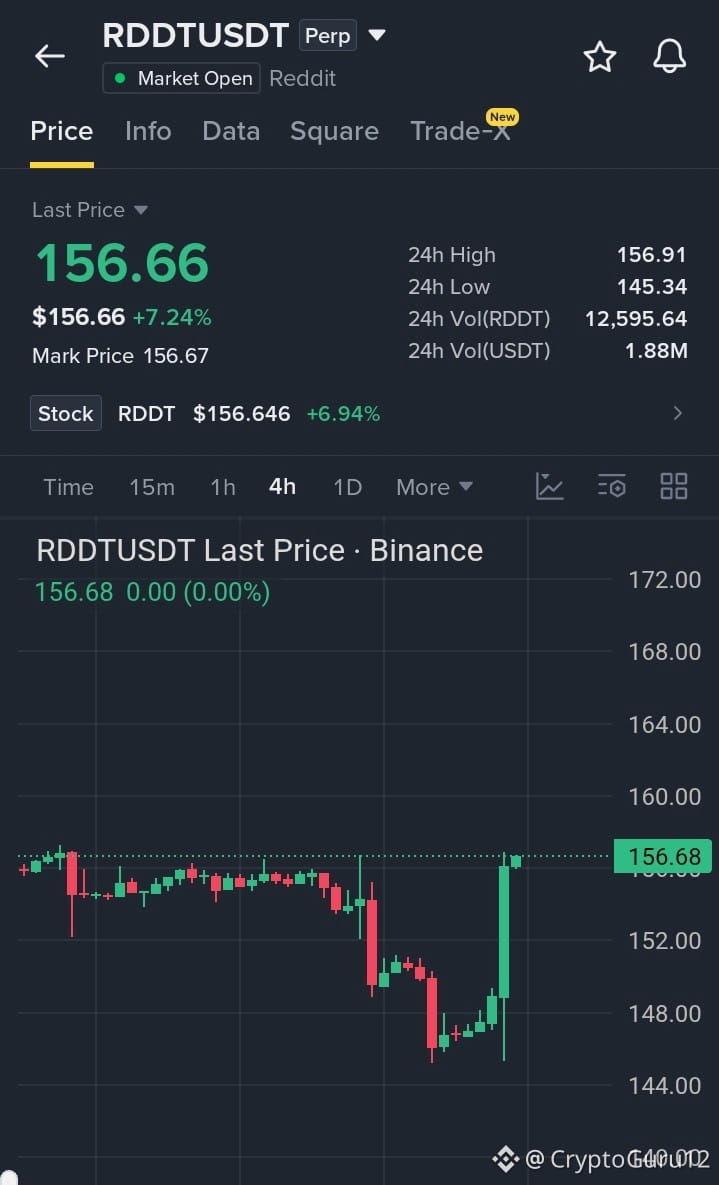
$RDDT LONG SETUP ..... 買い手が戻って強いリカバリー
#RDDT は$145のサポートエリアから鋭く反発し、強いブルキャンドルで$156のゾーンを回復しました。買い手が新たな勢いを見せており、価格が$156を上回って維持されれば、次のレジスタンス水準へ向かう動きが続く可能性があります。
取引セットアップ
エントリー:$155.0–$157.0
TP1:$159.0
TP2:$162.0
TP3:$165.0
損切り:$152.0
リスク管理:エントリーする前に、$155–$156のゾーンでの成功したリテストを待ちます。
売りと取引
{future}(RDDTUSDT)
$ZEC
{future}(ZECUSDT)
$BTR
{future}(BTRUSDT)
$RDDT LONG SETUP ..... 買い手が戻って強いリカバリー
#RDDT は$145のサポートエリアから鋭く反発し、強いブルキャンドルで$156のゾーンを回復しました。買い手が新たな勢いを見せており、価格が$156を上回って維持されれば、次のレジスタンス水準へ向かう動きが続く可能性があります。
取引セットアップ
エントリー:$155.0–$157.0
TP1:$159.0
TP2:$162.0
TP3:$165.0
損切り:$152.0
リスク管理:エントリーする前に、$155–$156のゾーンでの成功したリテストを待ちます。
売りと取引
$ZEC
$BTR
#RDDT は$145のサポートエリアから鋭く反発し、強いブルキャンドルで$156のゾーンを回復しました。買い手が新たな勢いを見せており、価格が$156を上回って維持されれば、次のレジスタンス水準へ向かう動きが続く可能性があります。
取引セットアップ
エントリー:$155.0–$157.0
TP1:$159.0
TP2:$162.0
TP3:$165.0
損切り:$152.0
リスク管理:エントリーする前に、$155–$156のゾーンでの成功したリテストを待ちます。
売りと取引
$ZEC
$BTR
1
534

🚀 $RDDT ブレイクアウト!抵抗を突き破れ! 💥
エントリー: 155.0-156.0 ⚡
目標: 158.0 🚀
目標: 160.0 🚀
目標: 162.0 🚀
損切り: 152.5 ⚠️
🦈 賢い資金が最後の売り壁を突破し、155周辺のオーダーブロックは強気の買い注文の磁石になっています。 📊 15分足の出来高スパイクは、流動性のスイープ(清算)によって上方向にエネルギーが供給されていることを裏付けています。 ⚡ 利益ゾーンが3段積みで、リスクリワードのバランスは“きれいなスイング”そのもの。 💡 次の波は、市場が押し目で一息つく前に、新たな買い圧力を固めるかもしれません。
💬 次の急騰に向けて$RDDT を仕込んでいますか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理をしてください。 🛡️
🏷️ #RDDT #Breakout #LongSetup #Crypto
🚀 💎
🚀 $RDDT ブレイクアウト!抵抗を突き破れ! 💥
エントリー: 155.0-156.0 ⚡
目標: 158.0 🚀
目標: 160.0 🚀
目標: 162.0 🚀
損切り: 152.5 ⚠️
🦈 賢い資金が最後の売り壁を突破し、155周辺のオーダーブロックは強気の買い注文の磁石になっています。 📊 15分足の出来高スパイクは、流動性のスイープ(清算)によって上方向にエネルギーが供給されていることを裏付けています。 ⚡ 利益ゾーンが3段積みで、リスクリワードのバランスは“きれいなスイング”そのもの。 💡 次の波は、市場が押し目で一息つく前に、新たな買い圧力を固めるかもしれません。
💬 次の急騰に向けて$RDDT を仕込んでいますか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理をしてください。 🛡️
🏷️ #RDDT #Breakout #LongSetup #Crypto
🚀 💎
エントリー: 155.0-156.0 ⚡
目標: 158.0 🚀
目標: 160.0 🚀
目標: 162.0 🚀
損切り: 152.5 ⚠️
🦈 賢い資金が最後の売り壁を突破し、155周辺のオーダーブロックは強気の買い注文の磁石になっています。 📊 15分足の出来高スパイクは、流動性のスイープ(清算)によって上方向にエネルギーが供給されていることを裏付けています。 ⚡ 利益ゾーンが3段積みで、リスクリワードのバランスは“きれいなスイング”そのもの。 💡 次の波は、市場が押し目で一息つく前に、新たな買い圧力を固めるかもしれません。
💬 次の急騰に向けて$RDDT を仕込んでいますか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理をしてください。 🛡️
🏷️ #RDDT #Breakout #LongSetup #Crypto
🚀 💎

11
·
--
$RDDT これ24時間で6.8%上昇、価格は156.56にタッチしたが、資金調達率はゼロ。出来高は180万枚の先物、未決済建玉は3787枚。数字は大きくないが、ゼロの調達率で上げを演出する板が付く組み合わせは珍しい。要するに、上昇したがロング側がショート側に支払いをしていない。
この上げ局面は、ロングが過度に群がった「混雑(拥挤)」の確認が欠けていると判断している。通常、価格上昇は資金調達率を押し上げる。ところが今回は、調達率がまったく動かない。つまり、ロングの建玉がまだ十分に上がってきていないか、あるいはショート側も同時に増やしてヘッジしていて、当面は双方の力が拮抗しているということだ。この均衡は脆い。いったん価格が横ばい(停滞)になれば、費用ゼロのロングは撤退のスピードが非常に速い。
反対派の最強の理由は、ゼロ調達率は「上昇が健全で、レバレッジの踏み倒しがない」と解釈できる点だ。しかし老狗の見立てでは、健全な上昇には建玉(持ち高)の増加を伴って拡大する必要がある。現状はOIの変化が小さく、むしろ既存資金の中での綱引きに見える。次のステップとして、価格が156.56を上回って定着し、かつ直近高値を突破したのに資金調達率が上がらず、むしろマイナスに転じるなら――それこそがショートによるガチホを示す典型的なショートスクイーズのサインだ。その時、流動性が素早くロング側へ流れ込む。
私のアクションは「待つ」。現状は追加も空売りもしない。追加(買い増し)のトリガー条件は、価格が出来高を伴って前高をブレイクし、さらに資金調達率も同時にマイナスへ転じること。これはショート側が、平残を迫られ始めていることを意味する。
取引ラベル:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
$RDDT これ24時間で6.8%上昇、価格は156.56にタッチしたが、資金調達率はゼロ。出来高は180万枚の先物、未決済建玉は3787枚。数字は大きくないが、ゼロの調達率で上げを演出する板が付く組み合わせは珍しい。要するに、上昇したがロング側がショート側に支払いをしていない。
この上げ局面は、ロングが過度に群がった「混雑(拥挤)」の確認が欠けていると判断している。通常、価格上昇は資金調達率を押し上げる。ところが今回は、調達率がまったく動かない。つまり、ロングの建玉がまだ十分に上がってきていないか、あるいはショート側も同時に増やしてヘッジしていて、当面は双方の力が拮抗しているということだ。この均衡は脆い。いったん価格が横ばい(停滞)になれば、費用ゼロのロングは撤退のスピードが非常に速い。
反対派の最強の理由は、ゼロ調達率は「上昇が健全で、レバレッジの踏み倒しがない」と解釈できる点だ。しかし老狗の見立てでは、健全な上昇には建玉(持ち高)の増加を伴って拡大する必要がある。現状はOIの変化が小さく、むしろ既存資金の中での綱引きに見える。次のステップとして、価格が156.56を上回って定着し、かつ直近高値を突破したのに資金調達率が上がらず、むしろマイナスに転じるなら――それこそがショートによるガチホを示す典型的なショートスクイーズのサインだ。その時、流動性が素早くロング側へ流れ込む。
私のアクションは「待つ」。現状は追加も空売りもしない。追加(買い増し)のトリガー条件は、価格が出来高を伴って前高をブレイクし、さらに資金調達率も同時にマイナスへ転じること。これはショート側が、平残を迫られ始めていることを意味する。
取引ラベル:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
この上げ局面は、ロングが過度に群がった「混雑(拥挤)」の確認が欠けていると判断している。通常、価格上昇は資金調達率を押し上げる。ところが今回は、調達率がまったく動かない。つまり、ロングの建玉がまだ十分に上がってきていないか、あるいはショート側も同時に増やしてヘッジしていて、当面は双方の力が拮抗しているということだ。この均衡は脆い。いったん価格が横ばい(停滞)になれば、費用ゼロのロングは撤退のスピードが非常に速い。
反対派の最強の理由は、ゼロ調達率は「上昇が健全で、レバレッジの踏み倒しがない」と解釈できる点だ。しかし老狗の見立てでは、健全な上昇には建玉(持ち高)の増加を伴って拡大する必要がある。現状はOIの変化が小さく、むしろ既存資金の中での綱引きに見える。次のステップとして、価格が156.56を上回って定着し、かつ直近高値を突破したのに資金調達率が上がらず、むしろマイナスに転じるなら――それこそがショートによるガチホを示す典型的なショートスクイーズのサインだ。その時、流動性が素早くロング側へ流れ込む。
私のアクションは「待つ」。現状は追加も空売りもしない。追加(買い増し)のトリガー条件は、価格が出来高を伴って前高をブレイクし、さらに資金調達率も同時にマイナスへ転じること。これはショート側が、平残を迫られ始めていることを意味する。
取引ラベル:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
10
·
--
$RDDT この動きはほぼ9%上昇し、価格は157ドル付近から上がり、出来高は166万ドルだった。だが、老犬が無期限先物のデータをざっと見たところ、資金調達率は横ばい、ゼロだった。24時間でほぼ9%急騰しているのに、資金調達率がまったく動かない。この事実自体が注目に値する。
資金調達率がゼロということは、ロングがショートに資金を払う必要がないという意味で、無期限先物では買いと売りの力が一時的に均衡している、あるいはもっと率直に言えば、ショート側がほとんど抵抗に参加していないということだ。未決済建玉は2094.98で、この上昇幅と出来高に対して、建玉が爆発的に増えている様子は見られない。この組み合わせから見える可能性はひとつ。今回の上昇は、ショートの素早い撤退による受動的な押し上げか、あるいは現物の買いが主導し、先物市場が追随していないかのどちらかだ。無期限先物は過熱のサインを何も示していない。
だから私の判断では、資金調達率がすぐにプラスへ転じない限り、この上昇の燃料はまだ尽きていない可能性がある。価格が157を上回った今、次に見るべきは特定の価格水準ではなく、資金調達率の方向転換だ。もしレートが突然0.01%以上まで上がり、なおかつ価格が伸び悩み始めたら、それがロングが混み始めた最初の警告になる。それまでは、ポジションは様子見で、安易に買い増しせず、急いでショートもしないつもりだ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
$RDDT この動きはほぼ9%上昇し、価格は157ドル付近から上がり、出来高は166万ドルだった。だが、老犬が無期限先物のデータをざっと見たところ、資金調達率は横ばい、ゼロだった。24時間でほぼ9%急騰しているのに、資金調達率がまったく動かない。この事実自体が注目に値する。
資金調達率がゼロということは、ロングがショートに資金を払う必要がないという意味で、無期限先物では買いと売りの力が一時的に均衡している、あるいはもっと率直に言えば、ショート側がほとんど抵抗に参加していないということだ。未決済建玉は2094.98で、この上昇幅と出来高に対して、建玉が爆発的に増えている様子は見られない。この組み合わせから見える可能性はひとつ。今回の上昇は、ショートの素早い撤退による受動的な押し上げか、あるいは現物の買いが主導し、先物市場が追随していないかのどちらかだ。無期限先物は過熱のサインを何も示していない。
だから私の判断では、資金調達率がすぐにプラスへ転じない限り、この上昇の燃料はまだ尽きていない可能性がある。価格が157を上回った今、次に見るべきは特定の価格水準ではなく、資金調達率の方向転換だ。もしレートが突然0.01%以上まで上がり、なおかつ価格が伸び悩み始めたら、それがロングが混み始めた最初の警告になる。それまでは、ポジションは様子見で、安易に買い増しせず、急いでショートもしないつもりだ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
資金調達率がゼロということは、ロングがショートに資金を払う必要がないという意味で、無期限先物では買いと売りの力が一時的に均衡している、あるいはもっと率直に言えば、ショート側がほとんど抵抗に参加していないということだ。未決済建玉は2094.98で、この上昇幅と出来高に対して、建玉が爆発的に増えている様子は見られない。この組み合わせから見える可能性はひとつ。今回の上昇は、ショートの素早い撤退による受動的な押し上げか、あるいは現物の買いが主導し、先物市場が追随していないかのどちらかだ。無期限先物は過熱のサインを何も示していない。
だから私の判断では、資金調達率がすぐにプラスへ転じない限り、この上昇の燃料はまだ尽きていない可能性がある。価格が157を上回った今、次に見るべきは特定の価格水準ではなく、資金調達率の方向転換だ。もしレートが突然0.01%以上まで上がり、なおかつ価格が伸び悩み始めたら、それがロングが混み始めた最初の警告になる。それまでは、ポジションは様子見で、安易に買い増しせず、急いでショートもしないつもりだ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
6
·
--
$RDDT 24は8.65%上昇して157.42まで上がり、資金調達率はゼロ、建玉は2125。
トランプ取引で米国株上昇への期待はあるが、レバレッジ資金はまったく動いていない。資金調達率がゼロということは、買いも売りも熱狂していないことを示す。この上昇は、個人投資家のセンチメントに押されたもの、あるいはレバレッジ指標にまだ反映されていないイベントがあるだけかもしれない。
過去と比べると、トランプ関連の話題が熱いときは、まず資金調達率がプラスに傾いてから上昇することが多い。今回はゼロ金利のほうがむしろ安全だが、同時にコンセンサスがないことも意味する。
反対意見:もしトランプ政策がテクノロジー株に追い風なら、$RDDT はソーシャルプラットフォームとして160を直接突破する可能性がある。ただし具体的な材料がない今の段階では、あくまで推測にすぎない。
二次的影響:価格がさらに上昇すると、空売り勢が損切りし始め、建玉が少なく流動性も低いため、急騰しやすい。ただし現時点では資金調達率がゼロで、買い手も売り手も偏っていない。
無効条件:価格が150を下回る、またはトランプに関するネガティブニュースが出た場合、この見立ては無効。
アクション:様子見。価格が160を上回り、資金調達率が0.0001以上のプラスに転じたらロングを試し、損切りは155。今は手を出さない。
取引タグ:#TradFi #链上美股 #RDDT
この判断で最も外れやすい点はどこだと思いますか?
$RDDT 24は8.65%上昇して157.42まで上がり、資金調達率はゼロ、建玉は2125。
トランプ取引で米国株上昇への期待はあるが、レバレッジ資金はまったく動いていない。資金調達率がゼロということは、買いも売りも熱狂していないことを示す。この上昇は、個人投資家のセンチメントに押されたもの、あるいはレバレッジ指標にまだ反映されていないイベントがあるだけかもしれない。
過去と比べると、トランプ関連の話題が熱いときは、まず資金調達率がプラスに傾いてから上昇することが多い。今回はゼロ金利のほうがむしろ安全だが、同時にコンセンサスがないことも意味する。
反対意見:もしトランプ政策がテクノロジー株に追い風なら、$RDDT はソーシャルプラットフォームとして160を直接突破する可能性がある。ただし具体的な材料がない今の段階では、あくまで推測にすぎない。
二次的影響:価格がさらに上昇すると、空売り勢が損切りし始め、建玉が少なく流動性も低いため、急騰しやすい。ただし現時点では資金調達率がゼロで、買い手も売り手も偏っていない。
無効条件:価格が150を下回る、またはトランプに関するネガティブニュースが出た場合、この見立ては無効。
アクション:様子見。価格が160を上回り、資金調達率が0.0001以上のプラスに転じたらロングを試し、損切りは155。今は手を出さない。
取引タグ:#TradFi #链上美股 #RDDT
この判断で最も外れやすい点はどこだと思いますか?
トランプ取引で米国株上昇への期待はあるが、レバレッジ資金はまったく動いていない。資金調達率がゼロということは、買いも売りも熱狂していないことを示す。この上昇は、個人投資家のセンチメントに押されたもの、あるいはレバレッジ指標にまだ反映されていないイベントがあるだけかもしれない。
過去と比べると、トランプ関連の話題が熱いときは、まず資金調達率がプラスに傾いてから上昇することが多い。今回はゼロ金利のほうがむしろ安全だが、同時にコンセンサスがないことも意味する。
反対意見:もしトランプ政策がテクノロジー株に追い風なら、$RDDT はソーシャルプラットフォームとして160を直接突破する可能性がある。ただし具体的な材料がない今の段階では、あくまで推測にすぎない。
二次的影響:価格がさらに上昇すると、空売り勢が損切りし始め、建玉が少なく流動性も低いため、急騰しやすい。ただし現時点では資金調達率がゼロで、買い手も売り手も偏っていない。
無効条件:価格が150を下回る、またはトランプに関するネガティブニュースが出た場合、この見立ては無効。
アクション:様子見。価格が160を上回り、資金調達率が0.0001以上のプラスに転じたらロングを試し、損切りは155。今は手を出さない。
取引タグ:#TradFi #链上美股 #RDDT
この判断で最も外れやすい点はどこだと思いますか?
12
·
--
$RDDT 24時間で8.655%上昇して157.42になったが、契約の資金調達率はゼロに戻った。
このシグナルはかなり妙だ。これだけ上がっているのに、ロングもショートも相手にお金を払っていない。つまり、押し目買い勢も空売り勢も冷静に様子見しているということだ。単一の視点で見ると、ロングの過熱もショートの踏み上げも起きていない。価格上昇の裏には契約市場での強い賭けがあるわけではなく、むしろ現物のセンチメントやイベント主導の一過性の脈動に近い。
最も強い反論:これはトランプ関連テーマの先行織り込みで、資金調達率がゼロなのは、政策が実現する前にロングもショートも大きく張れないからだ、という見方もある。だが二次的な影響として、もし今後実質的な好材料が続かなければ、この様子見ポジションはすぐに手仕舞い圧力へ変わる。保有コストがゼロなので、逃げるときの負担がないからだ。
無効化条件:前日安値を割ること。もし価格が反落してこの陽線を飲み込むなら、脈動は失敗であり、様子見の買いも売りも一斉に退場する。
今すぐショートするのは攻めすぎだ。資金調達率がショート側のコストを示していないからだ。私は次の高値圏で少量の試し売りを待つ。157を上回ったところで、損切りは160.5に置く。狙いはイベント取引後の反落だ。
取引タグ:#TradFi #链上美股 #RDDT
この見立てで、いちばん間違っている可能性が高いのはどこだと思う?
$RDDT 24時間で8.655%上昇して157.42になったが、契約の資金調達率はゼロに戻った。
このシグナルはかなり妙だ。これだけ上がっているのに、ロングもショートも相手にお金を払っていない。つまり、押し目買い勢も空売り勢も冷静に様子見しているということだ。単一の視点で見ると、ロングの過熱もショートの踏み上げも起きていない。価格上昇の裏には契約市場での強い賭けがあるわけではなく、むしろ現物のセンチメントやイベント主導の一過性の脈動に近い。
最も強い反論:これはトランプ関連テーマの先行織り込みで、資金調達率がゼロなのは、政策が実現する前にロングもショートも大きく張れないからだ、という見方もある。だが二次的な影響として、もし今後実質的な好材料が続かなければ、この様子見ポジションはすぐに手仕舞い圧力へ変わる。保有コストがゼロなので、逃げるときの負担がないからだ。
無効化条件:前日安値を割ること。もし価格が反落してこの陽線を飲み込むなら、脈動は失敗であり、様子見の買いも売りも一斉に退場する。
今すぐショートするのは攻めすぎだ。資金調達率がショート側のコストを示していないからだ。私は次の高値圏で少量の試し売りを待つ。157を上回ったところで、損切りは160.5に置く。狙いはイベント取引後の反落だ。
取引タグ:#TradFi #链上美股 #RDDT
この見立てで、いちばん間違っている可能性が高いのはどこだと思う?
このシグナルはかなり妙だ。これだけ上がっているのに、ロングもショートも相手にお金を払っていない。つまり、押し目買い勢も空売り勢も冷静に様子見しているということだ。単一の視点で見ると、ロングの過熱もショートの踏み上げも起きていない。価格上昇の裏には契約市場での強い賭けがあるわけではなく、むしろ現物のセンチメントやイベント主導の一過性の脈動に近い。
最も強い反論:これはトランプ関連テーマの先行織り込みで、資金調達率がゼロなのは、政策が実現する前にロングもショートも大きく張れないからだ、という見方もある。だが二次的な影響として、もし今後実質的な好材料が続かなければ、この様子見ポジションはすぐに手仕舞い圧力へ変わる。保有コストがゼロなので、逃げるときの負担がないからだ。
無効化条件:前日安値を割ること。もし価格が反落してこの陽線を飲み込むなら、脈動は失敗であり、様子見の買いも売りも一斉に退場する。
今すぐショートするのは攻めすぎだ。資金調達率がショート側のコストを示していないからだ。私は次の高値圏で少量の試し売りを待つ。157を上回ったところで、損切りは160.5に置く。狙いはイベント取引後の反落だ。
取引タグ:#TradFi #链上美股 #RDDT
この見立てで、いちばん間違っている可能性が高いのはどこだと思う?
6
·
--
$RDDT 24時間で8.655%上昇して157.42、資金調達率は0に固定され、建玉はたった2125枚の契約しかない。
この動きは、トランプ取引が米国株市場で示す典型的な写し鏡だ。彼がSNSに関する投稿を1本するだけでRDDTを押し上げられる。でも先物市場はあまりにも冷えていて、資金調達率がゼロということは、レバレッジを効かせた買いも売りも入っていないということだ。上昇は現物のセンチメントだけで支えられている。建玉がこれほど少ないと、いったん売り圧力が出れば受け止める余地がまったくない。
最強の反証は、トランプが突然方向転換してテック株を激しく叩き始めることだ。その場合、RDDTは上げ幅をそのまま吐き出すだろう。今追いかけて買っている人たちは、実際にはトランプが引き続き口撃を続けることに賭けている。これはイベントドリブンの片方向ベットだ。二次的な影響として、もし価格が160を突破すれば、いくつかの損切り注文を誘発してボラティリティを押し上げるが、資金調達率が依然としてゼロなら、その後の上昇は現物資金が強引に買い支えるしかない。
無効条件は単純で、価格が155を割れたら私は負けを認めて手仕舞う。現在の構造は現物が強く先物が弱い。私は156に軽いロングを置き、損切りは厳格に154に設定する。トランプが永遠に友好的だとは賭けず、このイベント・プレミアムの局面だけを取る。
取引タグ:#TradFi #链上美股 #RDDT
この判断で最も間違っている可能性が高いのはどこだと思う?
$RDDT 24時間で8.655%上昇して157.42、資金調達率は0に固定され、建玉はたった2125枚の契約しかない。
この動きは、トランプ取引が米国株市場で示す典型的な写し鏡だ。彼がSNSに関する投稿を1本するだけでRDDTを押し上げられる。でも先物市場はあまりにも冷えていて、資金調達率がゼロということは、レバレッジを効かせた買いも売りも入っていないということだ。上昇は現物のセンチメントだけで支えられている。建玉がこれほど少ないと、いったん売り圧力が出れば受け止める余地がまったくない。
最強の反証は、トランプが突然方向転換してテック株を激しく叩き始めることだ。その場合、RDDTは上げ幅をそのまま吐き出すだろう。今追いかけて買っている人たちは、実際にはトランプが引き続き口撃を続けることに賭けている。これはイベントドリブンの片方向ベットだ。二次的な影響として、もし価格が160を突破すれば、いくつかの損切り注文を誘発してボラティリティを押し上げるが、資金調達率が依然としてゼロなら、その後の上昇は現物資金が強引に買い支えるしかない。
無効条件は単純で、価格が155を割れたら私は負けを認めて手仕舞う。現在の構造は現物が強く先物が弱い。私は156に軽いロングを置き、損切りは厳格に154に設定する。トランプが永遠に友好的だとは賭けず、このイベント・プレミアムの局面だけを取る。
取引タグ:#TradFi #链上美股 #RDDT
この判断で最も間違っている可能性が高いのはどこだと思う?
この動きは、トランプ取引が米国株市場で示す典型的な写し鏡だ。彼がSNSに関する投稿を1本するだけでRDDTを押し上げられる。でも先物市場はあまりにも冷えていて、資金調達率がゼロということは、レバレッジを効かせた買いも売りも入っていないということだ。上昇は現物のセンチメントだけで支えられている。建玉がこれほど少ないと、いったん売り圧力が出れば受け止める余地がまったくない。
最強の反証は、トランプが突然方向転換してテック株を激しく叩き始めることだ。その場合、RDDTは上げ幅をそのまま吐き出すだろう。今追いかけて買っている人たちは、実際にはトランプが引き続き口撃を続けることに賭けている。これはイベントドリブンの片方向ベットだ。二次的な影響として、もし価格が160を突破すれば、いくつかの損切り注文を誘発してボラティリティを押し上げるが、資金調達率が依然としてゼロなら、その後の上昇は現物資金が強引に買い支えるしかない。
無効条件は単純で、価格が155を割れたら私は負けを認めて手仕舞う。現在の構造は現物が強く先物が弱い。私は156に軽いロングを置き、損切りは厳格に154に設定する。トランプが永遠に友好的だとは賭けず、このイベント・プレミアムの局面だけを取る。
取引タグ:#TradFi #链上美股 #RDDT
この判断で最も間違っている可能性が高いのはどこだと思う?
10
·
--
24時間で9.248%上昇し、価格は158.3で止まっている。この値幅は米国株のパーペチュアルではかなり目立つ部類だ。だが、老犬が資金調達率を見たところ、0.00001302しかなく、1万分の1にも届かない。さらに建玉量を見ると、2023.09。これだけ強く上がっているのに、調達率と建玉の変化がこんなにも抑制的なのは、どうも匂いが違う。
核心判断:1日で約1割の上昇に、相場で最も低い部類のプラス資金調達率が伴っている。これは、多頭の熱狂で押し上げられた混雑した上げではなく、ショートの買い戻し、あるいはある節目手前での流動性の空白における急速な上昇に近い。価格は上がっているのに調達率がついてこないということは、新規ロングの建て意欲が強くないか、既存ショートが受動的に退却しているかのどちらかだ。建玉量の数字自体は、24時間前の変化量と比較できないので解釈しきれない。数値として見るしかなく、価格・調達率との組み合わせで判断する。価格上昇、プラスの調達率、そして建玉の絶対値が小さい。この3つは、同じ一つのあまり安定していない構造を示している。つまり、上昇には積極的な新規資金の上乗せが欠けている。
だから老犬の見立ては、この上昇の持続性には疑問があるということだ。市場では$RDDTは好材料が出尽くしたので調整するはずだと言うが、私はその見方に反対だ。なぜなら、そもそも伝統的な意味での好材料の積み上がりを経験していないからだ。今回の上昇は、感情や資金のコンセンサスではなく、むしろテクニカルな出来事に近い。資金調達率がゼロ近辺ということは、売りと買いのどちらも相手に金を払っていないということだ。この上昇ではロングが余計なコストを負っておらず、したがって刈り取るべきロングの利益も積み上がっていない。逆に言えば、価格は動いているのに調達率が動かないのだから、ショート勢は相対的に弱いか、すでに降参した可能性が高い。ここから先、価格が150以上で踏みとどまれれば、途中で降りたショートや様子見のロングが再評価に回り、新たな買い手になるだろう。コストを負担するのは、今の上昇を見てFOMOで入る新規ロングだ。彼らの飛び乗りポイントは、おそらく今の流動性の位置そのものになる。
私の行動は明確だ。価格が150を上回って推移するなら、観察目的の小さなポジションを維持し、増やしもしないし減らしもしない。本当に動くのは、価格が出来高を伴って160の節目を上抜けできるかどうかだ。もし突破すれば、今の低調達率の上昇がトレンド化する可能性があるので、買い増しを検討する。逆に価格が反転して150を割り込めば、私はすぐ撤退する。なぜなら、9%の上昇は単なるショートカバーによるテクニカル反発であり、支えがないことを示すからだ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
24時間で9.248%上昇し、価格は158.3で止まっている。この値幅は米国株のパーペチュアルではかなり目立つ部類だ。だが、老犬が資金調達率を見たところ、0.00001302しかなく、1万分の1にも届かない。さらに建玉量を見ると、2023.09。これだけ強く上がっているのに、調達率と建玉の変化がこんなにも抑制的なのは、どうも匂いが違う。
核心判断:1日で約1割の上昇に、相場で最も低い部類のプラス資金調達率が伴っている。これは、多頭の熱狂で押し上げられた混雑した上げではなく、ショートの買い戻し、あるいはある節目手前での流動性の空白における急速な上昇に近い。価格は上がっているのに調達率がついてこないということは、新規ロングの建て意欲が強くないか、既存ショートが受動的に退却しているかのどちらかだ。建玉量の数字自体は、24時間前の変化量と比較できないので解釈しきれない。数値として見るしかなく、価格・調達率との組み合わせで判断する。価格上昇、プラスの調達率、そして建玉の絶対値が小さい。この3つは、同じ一つのあまり安定していない構造を示している。つまり、上昇には積極的な新規資金の上乗せが欠けている。
だから老犬の見立ては、この上昇の持続性には疑問があるということだ。市場では$RDDT は好材料が出尽くしたので調整するはずだと言うが、私はその見方に反対だ。なぜなら、そもそも伝統的な意味での好材料の積み上がりを経験していないからだ。今回の上昇は、感情や資金のコンセンサスではなく、むしろテクニカルな出来事に近い。資金調達率がゼロ近辺ということは、売りと買いのどちらも相手に金を払っていないということだ。この上昇ではロングが余計なコストを負っておらず、したがって刈り取るべきロングの利益も積み上がっていない。逆に言えば、価格は動いているのに調達率が動かないのだから、ショート勢は相対的に弱いか、すでに降参した可能性が高い。ここから先、価格が150以上で踏みとどまれれば、途中で降りたショートや様子見のロングが再評価に回り、新たな買い手になるだろう。コストを負担するのは、今の上昇を見てFOMOで入る新規ロングだ。彼らの飛び乗りポイントは、おそらく今の流動性の位置そのものになる。
私の行動は明確だ。価格が150を上回って推移するなら、観察目的の小さなポジションを維持し、増やしもしないし減らしもしない。本当に動くのは、価格が出来高を伴って160の節目を上抜けできるかどうかだ。もし突破すれば、今の低調達率の上昇がトレンド化する可能性があるので、買い増しを検討する。逆に価格が反転して150を割り込めば、私はすぐ撤退する。なぜなら、9%の上昇は単なるショートカバーによるテクニカル反発であり、支えがないことを示すからだ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
核心判断:1日で約1割の上昇に、相場で最も低い部類のプラス資金調達率が伴っている。これは、多頭の熱狂で押し上げられた混雑した上げではなく、ショートの買い戻し、あるいはある節目手前での流動性の空白における急速な上昇に近い。価格は上がっているのに調達率がついてこないということは、新規ロングの建て意欲が強くないか、既存ショートが受動的に退却しているかのどちらかだ。建玉量の数字自体は、24時間前の変化量と比較できないので解釈しきれない。数値として見るしかなく、価格・調達率との組み合わせで判断する。価格上昇、プラスの調達率、そして建玉の絶対値が小さい。この3つは、同じ一つのあまり安定していない構造を示している。つまり、上昇には積極的な新規資金の上乗せが欠けている。
だから老犬の見立ては、この上昇の持続性には疑問があるということだ。市場では$RDDT は好材料が出尽くしたので調整するはずだと言うが、私はその見方に反対だ。なぜなら、そもそも伝統的な意味での好材料の積み上がりを経験していないからだ。今回の上昇は、感情や資金のコンセンサスではなく、むしろテクニカルな出来事に近い。資金調達率がゼロ近辺ということは、売りと買いのどちらも相手に金を払っていないということだ。この上昇ではロングが余計なコストを負っておらず、したがって刈り取るべきロングの利益も積み上がっていない。逆に言えば、価格は動いているのに調達率が動かないのだから、ショート勢は相対的に弱いか、すでに降参した可能性が高い。ここから先、価格が150以上で踏みとどまれれば、途中で降りたショートや様子見のロングが再評価に回り、新たな買い手になるだろう。コストを負担するのは、今の上昇を見てFOMOで入る新規ロングだ。彼らの飛び乗りポイントは、おそらく今の流動性の位置そのものになる。
私の行動は明確だ。価格が150を上回って推移するなら、観察目的の小さなポジションを維持し、増やしもしないし減らしもしない。本当に動くのは、価格が出来高を伴って160の節目を上抜けできるかどうかだ。もし突破すれば、今の低調達率の上昇がトレンド化する可能性があるので、買い増しを検討する。逆に価格が反転して150を割り込めば、私はすぐ撤退する。なぜなら、9%の上昇は単なるショートカバーによるテクニカル反発であり、支えがないことを示すからだ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
30
·
--
老犬が $RDDT の板をざっと見たところ、24時間で 8.362% 上昇し、現在価格は 157.45、資金調達率は 0.00059829、建玉は 2087.67。今回の上昇率に正の資金調達率が重なっているので、ロングがショートに支払いをしているのはほぼ確実で、場内のロングポジションがかなり混み合っていることを示している。
視点は M4_mover。24時間の異常変動を見るなら、核心は資金調達率と建玉の変化を追うことだ。資金調達率 0.00059829 という数字は、方向性の鉄則にそのまま当てはまる。率がプラスなら、ロングがショートに資金を払っているということになり、通常はロングのレバレッジ買いが集中しすぎていることを意味する。価格が上に伸びるときに皆が競ってロングを入れるため、資金調達率が押し上げられる。いま価格は8ポイント超上昇しているのに、資金調達率はまだプラス圏だ。この2つのシグナルが重なると、老犬の判断では短期上昇の燃料は少し使い切っており、ロングは感情と資金で押し上げられた状態だ。今後、買いがついてこなければ、利益確定売りや逆方向の踏み上げ圧力が起きやすい。建玉 2087.67 は単体では比較しにくいが、現在価格と出来高 1402480 を合わせて見ると、場内にはポジションを抱えて耐えている参加者がいると感じられる。価格変動が大きくなれば、こうした建玉の緩みがそのまま売り圧力を強める。
私の見立ては明確だ。今からロングを追いかけるのは期待値が低すぎる。トリガー条件としては、価格が 155 を下回る、あるいは資金調達率がさらに上昇して 0.001 付近まで行くなら、私はロングの半分を自発的に減らして利益を確保する。逆張りのポイントは、多くの人がこうした連続上昇を見て勢いが強いと感じるところだが、私は正の資金調達率の下ではロングが詰まりすぎており、むしろ調整の引き金になりやすいと見ている。高値掴みした側がそのコストを負担する形だ。ポジションは、老犬自身はいま半分だけ持って様子見で、新規建てはしない。押し目を待つ。
この判断が最も外れるとしたらどこか? 市場心理が急変し、新たな買いが入って価格が 160 を明確に突破し、かつ資金調達率が 0.0005 未満まで素早く低下、さらに建玉が大幅に増えるなら、ロング過密は新規資金で吸収されたことになる。その場合、トレンド継続の可能性が高くなり、私の短期天井の見立ては崩れる。逆に、価格が 157 付近で持ち合っているのに、資金調達率だけがじわじわ上がるなら、それはさらに危険なサインだ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
老犬が $RDDT の板をざっと見たところ、24時間で 8.362% 上昇し、現在価格は 157.45、資金調達率は 0.00059829、建玉は 2087.67。今回の上昇率に正の資金調達率が重なっているので、ロングがショートに支払いをしているのはほぼ確実で、場内のロングポジションがかなり混み合っていることを示している。
視点は M4_mover。24時間の異常変動を見るなら、核心は資金調達率と建玉の変化を追うことだ。資金調達率 0.00059829 という数字は、方向性の鉄則にそのまま当てはまる。率がプラスなら、ロングがショートに資金を払っているということになり、通常はロングのレバレッジ買いが集中しすぎていることを意味する。価格が上に伸びるときに皆が競ってロングを入れるため、資金調達率が押し上げられる。いま価格は8ポイント超上昇しているのに、資金調達率はまだプラス圏だ。この2つのシグナルが重なると、老犬の判断では短期上昇の燃料は少し使い切っており、ロングは感情と資金で押し上げられた状態だ。今後、買いがついてこなければ、利益確定売りや逆方向の踏み上げ圧力が起きやすい。建玉 2087.67 は単体では比較しにくいが、現在価格と出来高 1402480 を合わせて見ると、場内にはポジションを抱えて耐えている参加者がいると感じられる。価格変動が大きくなれば、こうした建玉の緩みがそのまま売り圧力を強める。
私の見立ては明確だ。今からロングを追いかけるのは期待値が低すぎる。トリガー条件としては、価格が 155 を下回る、あるいは資金調達率がさらに上昇して 0.001 付近まで行くなら、私はロングの半分を自発的に減らして利益を確保する。逆張りのポイントは、多くの人がこうした連続上昇を見て勢いが強いと感じるところだが、私は正の資金調達率の下ではロングが詰まりすぎており、むしろ調整の引き金になりやすいと見ている。高値掴みした側がそのコストを負担する形だ。ポジションは、老犬自身はいま半分だけ持って様子見で、新規建てはしない。押し目を待つ。
この判断が最も外れるとしたらどこか? 市場心理が急変し、新たな買いが入って価格が 160 を明確に突破し、かつ資金調達率が 0.0005 未満まで素早く低下、さらに建玉が大幅に増えるなら、ロング過密は新規資金で吸収されたことになる。その場合、トレンド継続の可能性が高くなり、私の短期天井の見立ては崩れる。逆に、価格が 157 付近で持ち合っているのに、資金調達率だけがじわじわ上がるなら、それはさらに危険なサインだ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
視点は M4_mover。24時間の異常変動を見るなら、核心は資金調達率と建玉の変化を追うことだ。資金調達率 0.00059829 という数字は、方向性の鉄則にそのまま当てはまる。率がプラスなら、ロングがショートに資金を払っているということになり、通常はロングのレバレッジ買いが集中しすぎていることを意味する。価格が上に伸びるときに皆が競ってロングを入れるため、資金調達率が押し上げられる。いま価格は8ポイント超上昇しているのに、資金調達率はまだプラス圏だ。この2つのシグナルが重なると、老犬の判断では短期上昇の燃料は少し使い切っており、ロングは感情と資金で押し上げられた状態だ。今後、買いがついてこなければ、利益確定売りや逆方向の踏み上げ圧力が起きやすい。建玉 2087.67 は単体では比較しにくいが、現在価格と出来高 1402480 を合わせて見ると、場内にはポジションを抱えて耐えている参加者がいると感じられる。価格変動が大きくなれば、こうした建玉の緩みがそのまま売り圧力を強める。
私の見立ては明確だ。今からロングを追いかけるのは期待値が低すぎる。トリガー条件としては、価格が 155 を下回る、あるいは資金調達率がさらに上昇して 0.001 付近まで行くなら、私はロングの半分を自発的に減らして利益を確保する。逆張りのポイントは、多くの人がこうした連続上昇を見て勢いが強いと感じるところだが、私は正の資金調達率の下ではロングが詰まりすぎており、むしろ調整の引き金になりやすいと見ている。高値掴みした側がそのコストを負担する形だ。ポジションは、老犬自身はいま半分だけ持って様子見で、新規建てはしない。押し目を待つ。
この判断が最も外れるとしたらどこか? 市場心理が急変し、新たな買いが入って価格が 160 を明確に突破し、かつ資金調達率が 0.0005 未満まで素早く低下、さらに建玉が大幅に増えるなら、ロング過密は新規資金で吸収されたことになる。その場合、トレンド継続の可能性が高くなり、私の短期天井の見立ては崩れる。逆に、価格が 157 付近で持ち合っているのに、資金調達率だけがじわじわ上がるなら、それはさらに危険なサインだ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
54
·
--
$RDDT 24時間で8.488%上昇し、スポット価格は157.47。今回の急変動の裏では、資金調達率はプラスの0.00036337で、鉄則どおりならロングがショートに支払っている形だ。価格が上がり、fundingもプラスということは、ロングポジションがやや混み合っている可能性がある一方、買いが主体的に押し上げていることも意味する。OIは2124.03。同業種の比較対象となる銘柄はないが、この増加資金のセンチメントがやや強気なのは事実だ。
私の判断では、ロングには短期的な勢いがまだあるが、fundingがプラスなのはすでに黄信号だ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
$RDDT 24時間で8.488%上昇し、スポット価格は157.47。今回の急変動の裏では、資金調達率はプラスの0.00036337で、鉄則どおりならロングがショートに支払っている形だ。価格が上がり、fundingもプラスということは、ロングポジションがやや混み合っている可能性がある一方、買いが主体的に押し上げていることも意味する。OIは2124.03。同業種の比較対象となる銘柄はないが、この増加資金のセンチメントがやや強気なのは事実だ。
私の判断では、ロングには短期的な勢いがまだあるが、fundingがプラスなのはすでに黄信号だ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
私の判断では、ロングには短期的な勢いがまだあるが、fundingがプラスなのはすでに黄信号だ。
取引タグ:#BinanceFutures #TradFi #USDⓈM #RDDT #RDDTUSDT $RDDT
31
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#StellarActivatesProtocol28At211TPS
閲覧回数 4,121
155人が討論中
2
#SECGrantsInnovationExemptionForTokenizedStocks
閲覧回数 3,162
144人が討論中
3
#XRPGains3%AsRippleAddsMPPSupport
閲覧回数 1,743
98人が討論中
4
#SPGlobalToAcquireOpenZeppelin
閲覧回数 1,260
70人が討論中
5
#WorldLaunchesSelfCustodyAppIn150Countries
閲覧回数 203
11人が討論中
6
#BitcoinSurpasses$77000
閲覧回数 19,947
235人が討論中
7
#ParadigmDisclosesZECHolding
閲覧回数 84,748
1,193人が討論中
8
#BitcoinETFsShed$450M
閲覧回数 28,269
223人が討論中
9
#USWeeklyJoblessClaimsFallTo196K
閲覧回数 46,600
684人が討論中
10
#ArkhamSaysBlackRockBuys$1.5BInETH
閲覧回数 7,636
74人が討論中