

#precio
precio
閲覧回数 131,198
78人が討論中
注目
最新
·
--
ブリッシュ
157
·
--
記事
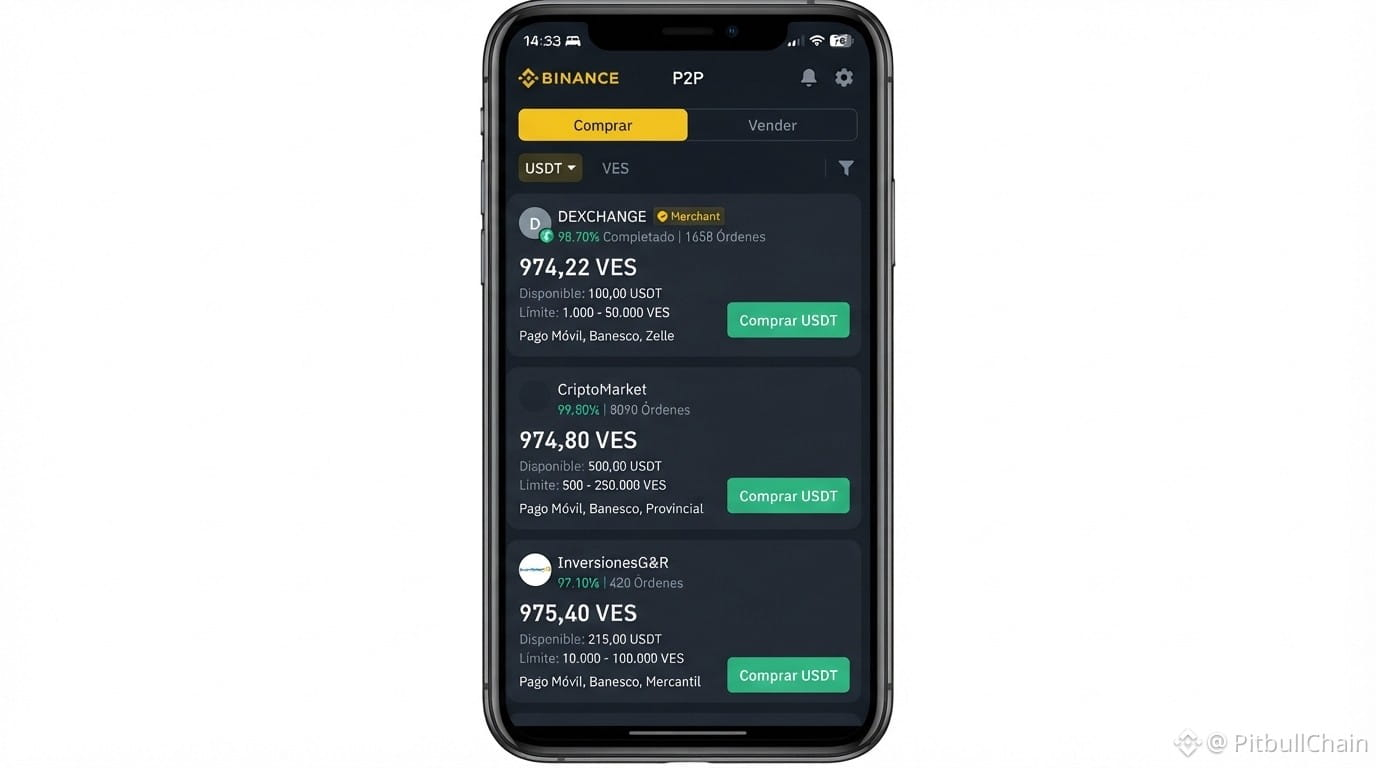
Order book P2P:USDTの需要がBCVに対するプレミアムを押し上げるベネズエラにおける暗号資産のオーバー・ザ・カウンター(OTC)市場、特にUSDTは、明確な買い圧力のもとで取引されている。Radar P2Pのデータによると、USDTの買値は992,59ボリバルに達しており、BCV(814,69 VES)の公式為替レートに対して21,84%の上乗せ(プレミアム)に相当する。この記事では、この需給の不均衡の背景を理解するために、オーダーブックの構造、スプレッドの幅、そして銀行ごとの差異を分析する。
オーダーブックのレントゲン:需要が供給の3倍
2026年9月8日午前10:00のキャプチャ時点で、USDT/VESのP2Pオーダーブックは、買い注文の出来高が379.129,78 USDTであるのに対し、売り注文は87.372,10 USDTにとどまっていた。この不均衡は62,54%に達する。つまり、買い手はステーブルコインを手に入れるために攻撃的に競り合っている一方で、売り手は同じ強さで応じていない市場だ。ブックの最深部では、962ボリバルでUSDTを取得する意思のある買い手(他のプラットフォームでは119.062 USDTの注文)が見られる。これに対して売り側は、より小さな金額で972ボリバルからの提示が中心となっている。この非対称性が、プレミアムが維持される理由を説明している。供給よりも需要のほうが厚いのだ。
BCVに対する21,8%のプレミアム:事実上のドル化の反映
BCVの公式ドルは814,69ボリバルだったのに対し、P2PにおけるUSDTの平均買値は992,59ボリバルで、ここから21,84%のプレミアムが残る。このギャップは並行(パラレル)ドル(970,25ボリバル)よりもさらに大きい。つまり、USDTはボリバルの価値下落に対するヘッジのための最優先資産になっていることを示唆している。
プレミアムは新しい現象ではないことも重要だ。ここ数カ月は、外貨の供給と政治ニュースによって15%〜25%の範囲で上下してきた。しかし現在の水準は、裏付けとなるだけの対抗(カウンターパート)が十分に見つからない、持続的な需要を反映している。
スプレッドが広い:需給が崩れた市場の摩擦
USDTを「買う」と「売る」の平均スプレッドは63,76ボリバルで、6,86%に相当した。このマージンは、オーダーブック上で最良の売り(972)と最良の買い(969)の間に見られる技術的スプレッド(3ボリバル)よりもかなり大きい。なぜこれほど差があるのか?答えは価格の分散にある。ある売り手はUSDTを973で提示する一方で、他の売り手は支払い方法や急ぎ具合によって1000で提示している。
たとえば、他のプラットフォームで「Pago Móvil」のUSDT売り広告は平均996,79ボリバルだが、Binanceで「Banco de Venezuela」経由だと975,50で取引されている。この20ボリバル超の差は、プラットフォーム間で比較しない買い手が最終的に支払ってしまうものだ。
銀行:どこにより良い流動性とより小さいスプレッドがあるか
銀行別の分析からは、すべてのチャネルが同じ条件を提供しているわけではないことがわかる。Banco de VenezuelaおよびBANKではスプレッドが最も小さい(0,85%)。買いも売りも近い価格で掲載された広告があるためだ。BNCもスプレッドは低い(0,47%)が、広告は2件のみだ。逆に、Pago Móvilおよび「Otro método(その他の方法)」は7%以上のスプレッドを示しており、最終的な利用者にとってよりコストの高い市場であることを反映している。
流動性の観点では、「Otro método」が注文全体の30,2%を集めており、次いでPago Móvil(20,8%)、Banesco(19,5%)となっている。Banescoは、適度なスプレッド2,95%を提示しており、利用可能性とコストのバランスが取れた選択肢になっている。
P2Pで取引する人への示唆
現状のシナリオは、実行前に価格比較を徹底するよう促している。あるユーザーがUSDTを売る場合、銀行によって925〜967ボリバルを得られる。一方、USDTを買う側は972〜1000を支払う必要がある。この7%の差は小さくなく、適切なチャネルを選べば節約につながり得る。
Radar P2Pで利用できるP2P計算機や銀行比較ツールのような手段を使い、リアルタイムで最良の条件を確認することを推奨する。さらに、取引相手の評判と取引上限(制限)を必ず検証することが重要だ。オーダーブックは、引き続き市場の圧力を測る主要な温度計である。USDTに対する需要が供給を上回る状態が続けば、BCVに対するプレミアムは高水準を維持しやすく、スプレッドがカウンターパートのリスクを相殺する形で残り続ける可能性が高い。
Order book P2P:USDTの需要がBCVに対するプレミアムを押し上げる
ベネズエラにおける暗号資産のオーバー・ザ・カウンター(OTC)市場、特にUSDTは、明確な買い圧力のもとで取引されている。Radar P2Pのデータによると、USDTの買値は992,59ボリバルに達しており、BCV(814,69 VES)の公式為替レートに対して21,84%の上乗せ(プレミアム)に相当する。この記事では、この需給の不均衡の背景を理解するために、オーダーブックの構造、スプレッドの幅、そして銀行ごとの差異を分析する。
オーダーブックのレントゲン:需要が供給の3倍
2026年9月8日午前10:00のキャプチャ時点で、USDT/VESのP2Pオーダーブックは、買い注文の出来高が379.129,78 USDTであるのに対し、売り注文は87.372,10 USDTにとどまっていた。この不均衡は62,54%に達する。つまり、買い手はステーブルコインを手に入れるために攻撃的に競り合っている一方で、売り手は同じ強さで応じていない市場だ。ブックの最深部では、962ボリバルでUSDTを取得する意思のある買い手(他のプラットフォームでは119.062 USDTの注文)が見られる。これに対して売り側は、より小さな金額で972ボリバルからの提示が中心となっている。この非対称性が、プレミアムが維持される理由を説明している。供給よりも需要のほうが厚いのだ。
BCVに対する21,8%のプレミアム:事実上のドル化の反映
BCVの公式ドルは814,69ボリバルだったのに対し、P2PにおけるUSDTの平均買値は992,59ボリバルで、ここから21,84%のプレミアムが残る。このギャップは並行(パラレル)ドル(970,25ボリバル)よりもさらに大きい。つまり、USDTはボリバルの価値下落に対するヘッジのための最優先資産になっていることを示唆している。
プレミアムは新しい現象ではないことも重要だ。ここ数カ月は、外貨の供給と政治ニュースによって15%〜25%の範囲で上下してきた。しかし現在の水準は、裏付けとなるだけの対抗(カウンターパート)が十分に見つからない、持続的な需要を反映している。
スプレッドが広い:需給が崩れた市場の摩擦
USDTを「買う」と「売る」の平均スプレッドは63,76ボリバルで、6,86%に相当した。このマージンは、オーダーブック上で最良の売り(972)と最良の買い(969)の間に見られる技術的スプレッド(3ボリバル)よりもかなり大きい。なぜこれほど差があるのか?答えは価格の分散にある。ある売り手はUSDTを973で提示する一方で、他の売り手は支払い方法や急ぎ具合によって1000で提示している。
たとえば、他のプラットフォームで「Pago Móvil」のUSDT売り広告は平均996,79ボリバルだが、Binanceで「Banco de Venezuela」経由だと975,50で取引されている。この20ボリバル超の差は、プラットフォーム間で比較しない買い手が最終的に支払ってしまうものだ。
銀行:どこにより良い流動性とより小さいスプレッドがあるか
銀行別の分析からは、すべてのチャネルが同じ条件を提供しているわけではないことがわかる。Banco de VenezuelaおよびBANKではスプレッドが最も小さい(0,85%)。買いも売りも近い価格で掲載された広告があるためだ。BNCもスプレッドは低い(0,47%)が、広告は2件のみだ。逆に、Pago Móvilおよび「Otro método(その他の方法)」は7%以上のスプレッドを示しており、最終的な利用者にとってよりコストの高い市場であることを反映している。
流動性の観点では、「Otro método」が注文全体の30,2%を集めており、次いでPago Móvil(20,8%)、Banesco(19,5%)となっている。Banescoは、適度なスプレッド2,95%を提示しており、利用可能性とコストのバランスが取れた選択肢になっている。
P2Pで取引する人への示唆
現状のシナリオは、実行前に価格比較を徹底するよう促している。あるユーザーがUSDTを売る場合、銀行によって925〜967ボリバルを得られる。一方、USDTを買う側は972〜1000を支払う必要がある。この7%の差は小さくなく、適切なチャネルを選べば節約につながり得る。
Radar P2Pで利用できるP2P計算機や銀行比較ツールのような手段を使い、リアルタイムで最良の条件を確認することを推奨する。さらに、取引相手の評判と取引上限(制限)を必ず検証することが重要だ。オーダーブックは、引き続き市場の圧力を測る主要な温度計である。USDTに対する需要が供給を上回る状態が続けば、BCVに対するプレミアムは高水準を維持しやすく、スプレッドがカウンターパートのリスクを相殺する形で残り続ける可能性が高い。
11



·
--
ブリッシュ
🔥アメリカの消費者物価指数(CPI)が予想以上に下落、ビットコインが後退👀
最近、アメリカの労働統計局(BLS)が#precio の消費者物価指数(CPI)に関する報告書を発表し、#inflación が9月にわずかに増加したことが示されました。これを受けて、#bitcoin は一時的に上昇しましたが、その後後退しました。
最新のデータによると、アメリカの9月のCPIは前年同月比で約3%で、予想の3.1%を下回り、前月の2.9%を上回っており、連邦準備制度理事会(#Fed )による利下げの可能性に関する賭けはそのまま残っています。
その間、ビットコインの価格は発表後に$112,000まで上昇し、その後$110,000の水準まで後退しました。連邦準備制度理事会は10月29日に次回の会議を開き、金利に関する新しい政策が決定されます。
ビットコインは今後どのように動くのでしょうか?
#cpi
👉暗号通貨の最新情報をもっと ...
共有してフォローしてください👈😎
$BTC
{spot}(BTCUSDT)
🔥アメリカの消費者物価指数(CPI)が予想以上に下落、ビットコインが後退👀
最近、アメリカの労働統計局(BLS)が#precio の消費者物価指数(CPI)に関する報告書を発表し、#inflación が9月にわずかに増加したことが示されました。これを受けて、#bitcoin は一時的に上昇しましたが、その後後退しました。
最新のデータによると、アメリカの9月のCPIは前年同月比で約3%で、予想の3.1%を下回り、前月の2.9%を上回っており、連邦準備制度理事会(#Fed )による利下げの可能性に関する賭けはそのまま残っています。
その間、ビットコインの価格は発表後に$112,000まで上昇し、その後$110,000の水準まで後退しました。連邦準備制度理事会は10月29日に次回の会議を開き、金利に関する新しい政策が決定されます。
ビットコインは今後どのように動くのでしょうか?
#cpi
👉暗号通貨の最新情報をもっと ...
共有してフォローしてください👈😎
$BTC
4
838
·
--
ブリッシュ
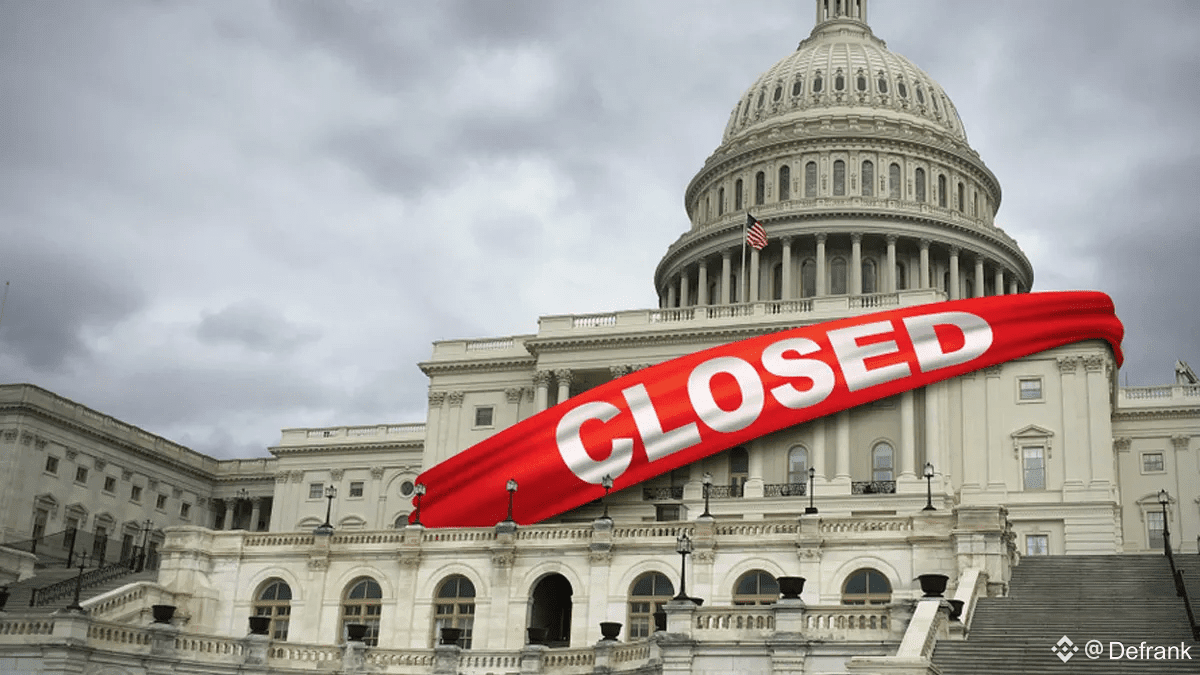
🔥ビットコインの価格が政府閉鎖の終息に反応
今週はポジティブなイベントで始まり、多くのメディアが「政府閉鎖」を終わらせることを発表しました。これは40日後のことで、#inversores の金融不確実性を減少させました。これに対して、#bitcoin の#precio はポジティブに反応し、約106,600ドルまで上昇しました。
ビットコインの価格や他の#Criptomonedas は、月曜日が近づくにつれて大幅な上昇を経験しました。投資家たちは、アメリカ合衆国の上院が政府閉鎖を終わらせるというニュースを消化していました。一部のアナリストは、これはポジティブなことだと考えています。なぜなら、投資家は政府閉鎖によって公表が止まっていた重要な経済データのより明確な見通しを持つことができるからです。
再開される可能性のある別のイベントは、政府閉鎖の影響でレビューと承認を待っている暗号通貨の現物ETFの問題です。
このニュースでビットコインの価格が再び上昇すると思いますか?それとも「フェイクポンプ」でビットコインは100k以下の新しい安値を目指すでしょうか?
#USGovShutdownEnd?
👉暗号の最新情報 ...
共有してフォローしてください 👈😎
$BTC
{spot}(BTCUSDT)
🔥ビットコインの価格が政府閉鎖の終息に反応
今週はポジティブなイベントで始まり、多くのメディアが「政府閉鎖」を終わらせることを発表しました。これは40日後のことで、#inversores の金融不確実性を減少させました。これに対して、#bitcoin の#precio はポジティブに反応し、約106,600ドルまで上昇しました。
ビットコインの価格や他の#Criptomonedas は、月曜日が近づくにつれて大幅な上昇を経験しました。投資家たちは、アメリカ合衆国の上院が政府閉鎖を終わらせるというニュースを消化していました。一部のアナリストは、これはポジティブなことだと考えています。なぜなら、投資家は政府閉鎖によって公表が止まっていた重要な経済データのより明確な見通しを持つことができるからです。
再開される可能性のある別のイベントは、政府閉鎖の影響でレビューと承認を待っている暗号通貨の現物ETFの問題です。
このニュースでビットコインの価格が再び上昇すると思いますか?それとも「フェイクポンプ」でビットコインは100k以下の新しい安値を目指すでしょうか?
#USGovShutdownEnd?
👉暗号の最新情報 ...
共有してフォローしてください 👈😎
$BTC
2
16
18.9k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BTCFallsBelow$83000
閲覧回数 1,029
45人が討論中
2
#FedProposesPaymentStablecoinRules
閲覧回数 9,329
231人が討論中
3
#ChinaMayLetAlibabaByteDanceBuyNvidiaChips
閲覧回数 11,993
299人が討論中
4
#USChinaRelease$30BTariffCutProductLists
閲覧回数 2,072
37人が討論中
5
#SKoreaFSCConsidersVirtualAssetMarketMaker
閲覧回数 9,676
250人が討論中
6
#ChinaIndustrialProfitGrowthSlowsFourthMonth
閲覧回数 10,394
254人が討論中
7
#BitwiseFilesFinalNEARSpotETFProspectus
閲覧回数 125,376
1,812人が討論中
8
#BitgetHackerMoves$83MStolenXRP
閲覧回数 41,067
178人が討論中
9
#SOLSpotETFWeeklyInflow$188M
閲覧回数 25,723
141人が討論中
10
#DogecoinETFsPostBiggestWeekSinceLaunch
閲覧回数 71,093
1,146人が討論中