

#pmi
pmi
閲覧回数 121,575
387人が討論中
注目
最新

·
--
翻訳参照
美国PMI回落,利率却反升:23日两年期美债收益率从前日4.65%升至4.69%。
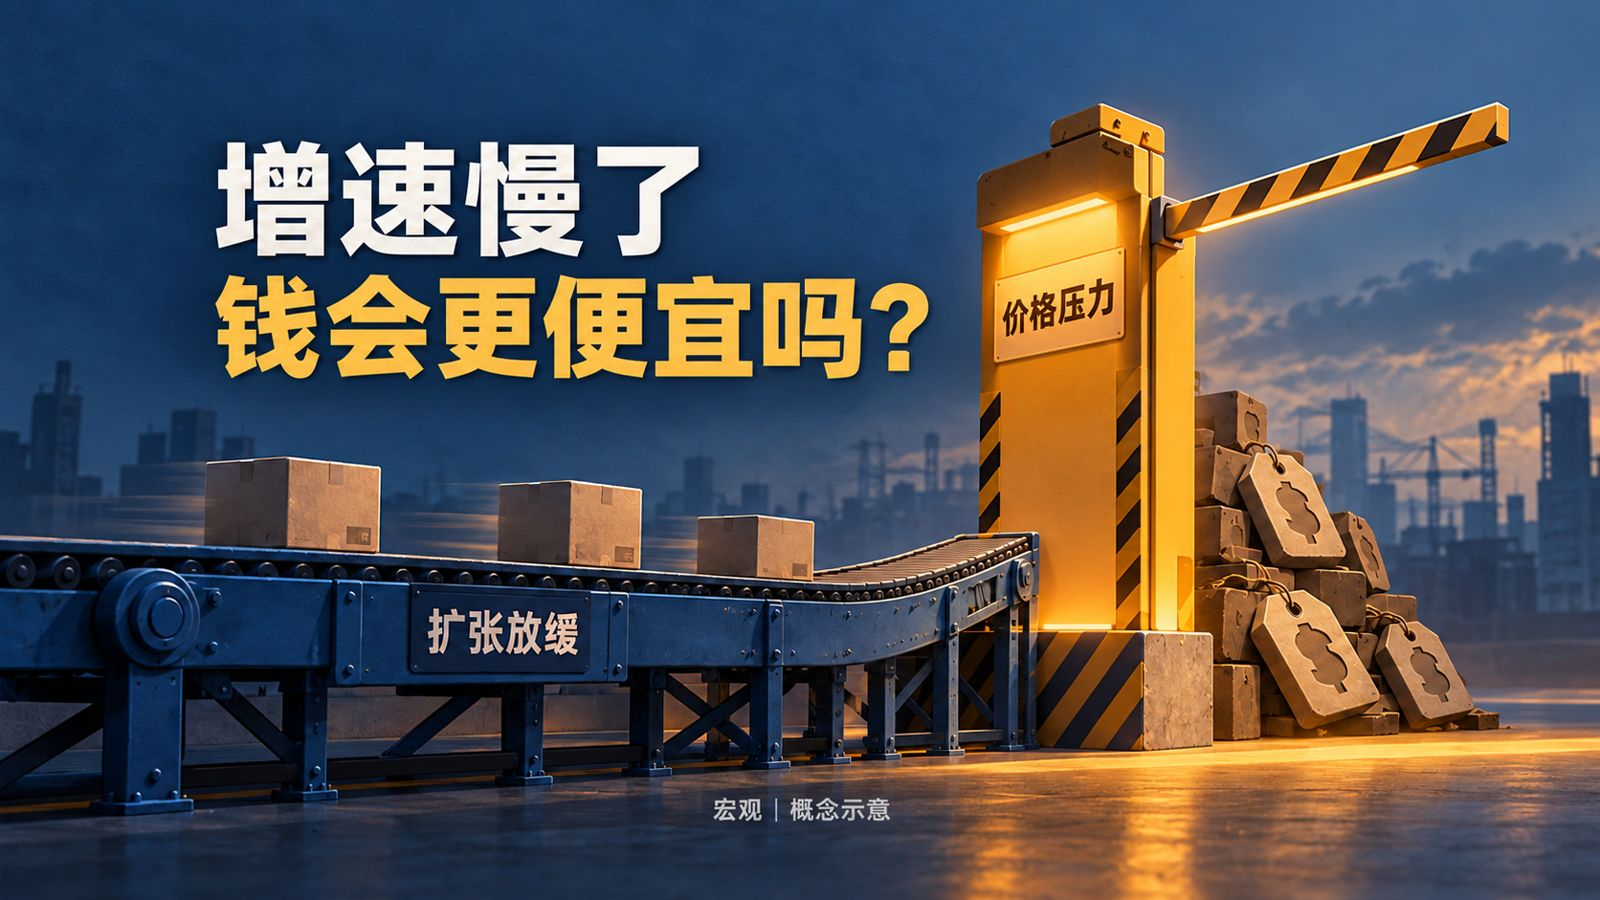
盼着经济降温、融资能便宜些,看到数据回落难免期待宽松。这次要分清:扩张放慢了,企业提价却在加快。
标普全球23日公布,10月综合PMI从9月58.4降至57.6,仍明显高于50的扩张线;企业销售价格涨速却是2022年8月以来最快。需求仍强、价格压力未退,增速回落还不能直接换成通胀降温的判断。
两年期收益率22日曾降16基点,23日回升4基点,尚非单向走势。这是国债报价,不是合约资金费率;同日变动也不能全归因于PMI。
依赖便宜融资的风险仓位,宽松晚到意味着更长的续持成本。后续若企业提价放缓、短端收益率也持续回落,融资压力缓解的依据才更完整。只押PMI标题,就承担了两者尚未兑现的时间差。
本内容参与币安广场内容挖矿,作者可能获得平台佣金及互动奖励。
#宏观 #PMI #利率
53

·
--
米国10月速報PMI:出荷価格の上昇ペースが4年ぶり高水準、来週のFOMCで緩和は一段と難しく
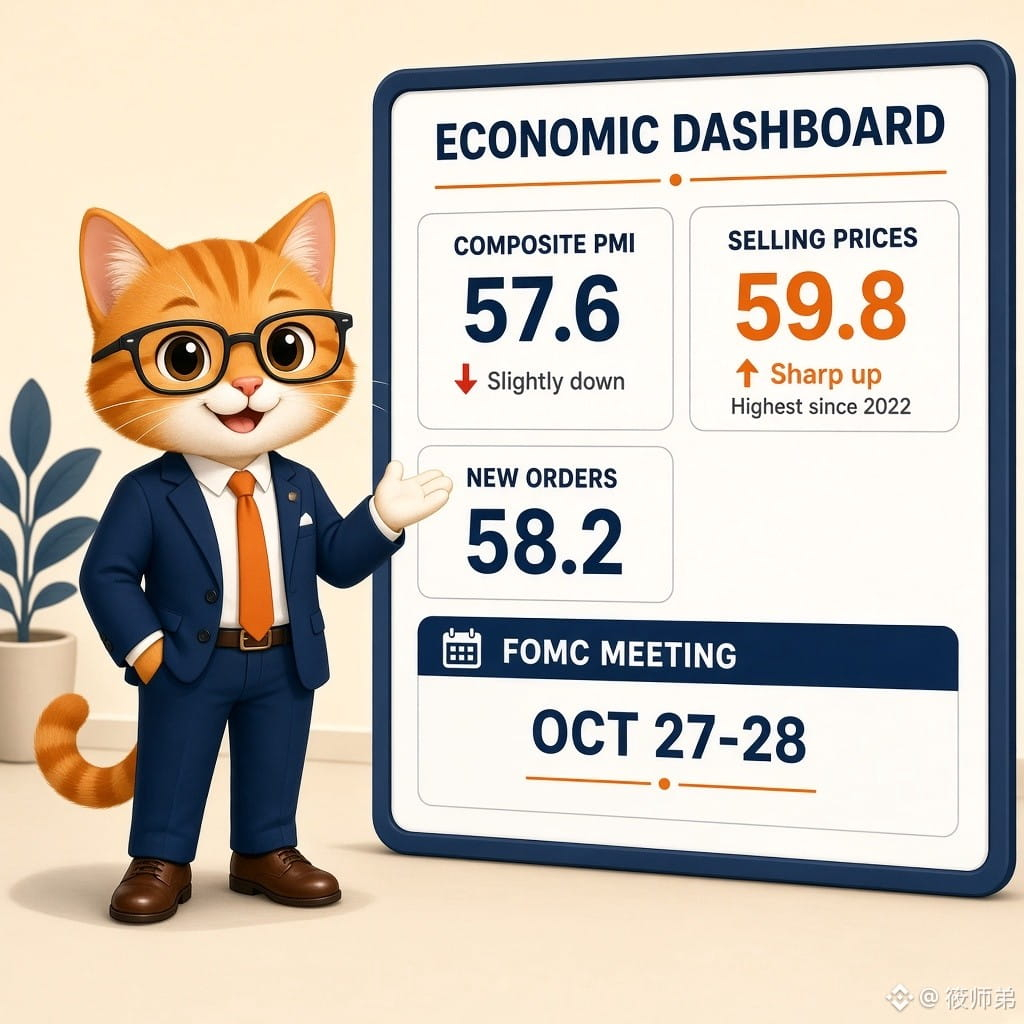
S&P Globalが金曜日に発表した10月の米国総合PMI速報値は57.6(9月は58.4で、5年ぶり高水準から低下)となり、引き続き拡大圏を維持した。新規受注は58.2と2022年3月以来の高水準。出荷価格指数は59.8で、2022年8月以来最も速い上昇ペースを記録した。サプライヤー納期指数は38.1に低下し、4年超ぶりの低水準となった。製造業の雇用は2012年3月以来の速いペースで増加した。(ロイター/S&P Global)
【見解】
成長は崩れておらず、価格決定力も回復している――これは来週のFOMCにとって引き締め寄りのシグナルだ。経済は依然として過熱気味で、原油価格のショックを受け、企業はコストを顧客に転嫁している。市場は現時点で今週の金利据え置きを織り込み、12月利上げの確率を約8割と見ている。この「価格は上がっても、数量は崩れない」PMIは、12月利上げのシナリオにさらに弾みをつける材料と言えそうだ。
【機会/リスク】
水曜日のFOMC声明と記者会見で、インフレの粘着性が強調されるかを注視したい。12月利上げを示唆すれば、リスク資産は圧迫され、$BTCは約8万~8.15万ドルのETF取得コスト帯を維持できるかが焦点となる。利上げ観測を薄める内容なら、短期的な反発の機会となる可能性がある。あわせて、来週発表のGDP速報値や大手ハイパースケーラーの決算が、AI支出をめぐる見方に与える影響にも注目したい。
この「価格は上がっても、数量は崩れない」PMIを受けて、FRBは12月により利上げしやすくなると思いますか。それとも、大統領選を前にした政治的制約に縛られるでしょうか?
#宏观经济 #美联储 #PMI $BTC $ETH
参考情報であり、投資助言を構成するものではありません。
米国10月速報PMI:出荷価格の上昇ペースが4年ぶり高水準、来週のFOMCで緩和は一段と難しく
S&P Globalが金曜日に発表した10月の米国総合PMI速報値は57.6(9月は58.4で、5年ぶり高水準から低下)となり、引き続き拡大圏を維持した。新規受注は58.2と2022年3月以来の高水準。出荷価格指数は59.8で、2022年8月以来最も速い上昇ペースを記録した。サプライヤー納期指数は38.1に低下し、4年超ぶりの低水準となった。製造業の雇用は2012年3月以来の速いペースで増加した。(ロイター/S&P Global)
【見解】
成長は崩れておらず、価格決定力も回復している――これは来週のFOMCにとって引き締め寄りのシグナルだ。経済は依然として過熱気味で、原油価格のショックを受け、企業はコストを顧客に転嫁している。市場は現時点で今週の金利据え置きを織り込み、12月利上げの確率を約8割と見ている。この「価格は上がっても、数量は崩れない」PMIは、12月利上げのシナリオにさらに弾みをつける材料と言えそうだ。
【機会/リスク】
水曜日のFOMC声明と記者会見で、インフレの粘着性が強調されるかを注視したい。12月利上げを示唆すれば、リスク資産は圧迫され、$BTC は約8万~8.15万ドルのETF取得コスト帯を維持できるかが焦点となる。利上げ観測を薄める内容なら、短期的な反発の機会となる可能性がある。あわせて、来週発表のGDP速報値や大手ハイパースケーラーの決算が、AI支出をめぐる見方に与える影響にも注目したい。
この「価格は上がっても、数量は崩れない」PMIを受けて、FRBは12月により利上げしやすくなると思いますか。それとも、大統領選を前にした政治的制約に縛られるでしょうか?
#宏观经济 #美联储 #PMI $BTC $ETH
参考情報であり、投資助言を構成するものではありません。
248

S&Pグローバルは本日、米国の10月購買担当者景気指数(PMI)速報値を発表しました。米国の10月製造業PMI速報値は56となり、市場予想の55.5と前回値の55.9を大きく上回り、約53カ月ぶりの高水準を記録しました。一方、サービス業PMI速報値は57.9と、予想の58.0および前回値の58.8をわずかに下回ったものの、総合PMIは依然として57.6と高い拡大圏を維持しました。
製造業活動の大幅な反発は、米国の実体経済が依然として強い底堅さを保っていることを示す一方、インフレの粘着性に対する見方をさらに強めました。インフレへの懸念が払拭されていないなか、予想を上回る力強い生産データは、金融政策が速やかに緩和へ転じるとの市場の見方を直接弱め、利下げを見込んだ取引は厳しい再評価を迫られています。
こうした影響を受け、伝統的な金融市場ではリスク選好が明らかに圧迫され、米国株のS&P500種指数とナスダック総合指数はともに約5週間ぶりの安値まで下落し、日中にそれぞれ0.4%、0.2%下げました。同時に、経済の底堅さを背景にドル指数と米国債利回りは高水準で推移し、リスク資産のバリュエーションを継続的に圧迫しています。
暗号資産市場にとっては、短期的にマクロ流動性環境が実質的な緩和に向かうのは難しく、値動きの大きい資産を求める資金の意欲も弱まっています。景気過熱を受けて中央銀行がタカ派姿勢を維持すれば、$BTC は流動性引き締めに伴うバリュエーション調整圧力に直面する恐れがあります。投資家は十分な警戒を保ち、二番底のリスクに備える必要があります。📉
#PMI #USMarket #MacroEconomics
28

S&Pグローバル(S&P Global)は本日、米国の10月PMI速報値を正式に発表しました。発表によると、米国の10月製造業PMI速報値は56.0となり、市場予想の55.5と前回の55.9を上回っただけでなく、約53カ月ぶりの高水準を記録しました。総合PMI速報値も57.6と予想の57.4を上回り、サービス業PMI速報値は57.9となりました。
製造業のデータは、予想を大幅に上回る力強い拡大を示し、景気の勢いが徐々に鈍化しているという市場の懸念を払拭しました。製造業指数が大きく反発して56.0に達したことを受け、マクロ経済の基礎的条件全体は極めて高い耐性を示し、ハードランディングのリスクを巡るテクニカルな懸念も和らぎました。
力強い実体経済のデータは、リスク資産に堅固な下支えをもたらしています。米国株式市場全体では最近、緩やかなテクニカル調整が見られるものの、フィラデルフィア半導体株指数は日中に0.5%反発し、下げ止まりました。これは、強気派の大口資金が重要なサポート水準で積極的に買い支えていることを示しており、市場のリスク選好度も徐々に回復しています。
暗号資産市場にとって、ファンダメンタルズの底堅さは高ベータ資産にとって良好な流動性環境を築きます。マクロ経済の景気後退懸念が後退するなか、$BTC および主要暗号資産は重要なサポートゾーンで買い支えが大幅に強まり、今後はリスク選好度の回復に追随してテクニカルな反発を見せる可能性があります。📈
#MacroData #PMI #CryptoMarket
112

S&P Globalは本日、米国の10月PMI速報値を発表し、経済セクター間で顕著な乖離が示されました。製造業PMIは予想の55.5を上回り、予想外に56.0へ上昇。53カ月ぶりの高水準となりました。一方、サービス業PMIは前回の58.8から57.9へ低下し、予想の58.0も下回ったため、総合PMIは57.6となりました。
製造業の活動が53カ月ぶりの高水準に達したことは、金融引き締めが続くなかでも、産業の基礎的な底堅さが強いことを示しています。ただし、サービス業のわずかな減速は、消費者需要が落ち着きつつあることを示唆しています。これらの指標が示す経済の状況は、成長の勢いを注視する米連邦準備制度理事会(FRB)にとって、強弱入り交じるものとなっています。
発表後、伝統的な金融市場は慎重な反応を示しました。S&P 500とナスダックはいずれも5週間ぶりの安値まで下落し、それぞれ0.4%、0.2%下げました。一方、債券利回りは、株式市場でリスク回避の動きが広がるなか、製造業の底堅さが続いていることを消化しました。
デジタル資産市場では、堅調な製造業データが金融緩和の積極化に対する当面の期待を抑え、リスク選好が制約されています。$BTC を含む暗号資産市場全体では、底堅い経済指標と軟化するテクノロジー株のバリュエーションを投資家が見極めるなか、短期的なもみ合いが続く可能性があります。📊
#PMI #USData #MacroEconomics #米連邦準備制度
56

·
--
S&P Globalは米国の10月速報PMIを発表し、経済の健全性を多角的に示しました。特に注目されるのは、製造業PMIが予想の55.5を大きく上回る56ポイントへと予想外に上昇し、53カ月ぶりの高水準に達したことです。一方、サービス業PMIは小幅に低下して57.9ポイントとなり、総合PMIは57.6ポイントでした。
製造業の力強い回復は、新規受注と産業サプライチェーンが非常に好調に持ち直していることを示しています。しかし、すべての指数が景気拡大の目安である50ポイントをしっかり上回っていることから、インフレ再燃への懸念も高まっています。市場は、金融引き締め姿勢が予想より長く維持される可能性を改めて考慮せざるを得なくなっています。
堅調な経済指標を受け、債券利回りと米ドルは底堅く推移し、株式市場に直接的な圧力をかけました。S&P 500やナスダックなどの米株価指数は売りに押され、5週間ぶりの安値をつけました。大口資金は、マクロ経済の不確実性を前に慎重姿勢を強めています。
暗号資産市場では、短期的な慎重ムードにより、$BTC やリスク資産への投機資金の流入が鈍る可能性があります。しかし、米国経済が景気後退に陥らず成長を維持していることは、長期的な市場構造を支える前向きなマクロ要因です。
#PMI #MacroEconomics #CryptoAnalysis
193

今夜21:45と22:00、2つの経済指標がビットコインの週末の行方を左右する。
まずは意外な話から。今回の指標は、良くても悪くても暗号資産市場にとって逆風になる可能性がある。PMIが予想を上回り、消費者信頼感が回復→景気に問題なし→12月の利上げがほぼ確実となり、ビットコインはまず一撃を食らう。指標が予想外に悪い→景気後退のシナリオ→リスク資産が売られ、ビットコインも一撃を食らう。どちらに転んでも厳しい。
トレーダーたちはすでにポジションを取り始めている。$BTCは現在81600付近で身動きが取れず、8万が生死を分けるライン。割れれば一気に7.2万〜7.5万を目指す展開に。8.29万を超えて初めて、含み損から抜け出せる。金曜は週足の確定日で、週末は流動性も薄い。値動きはさらに増幅されるはずだ。
コメント欄で予想をどうぞ:A 今夜の指標発表後に押し目買い、B まずは逃げて、結果が出るのを待つ。
#PMI #美联储 #ビットコイン
$BTC $ETH $SOL
今夜21:45と22:00、2つの経済指標がビットコインの週末の行方を左右する。
まずは意外な話から。今回の指標は、良くても悪くても暗号資産市場にとって逆風になる可能性がある。PMIが予想を上回り、消費者信頼感が回復→景気に問題なし→12月の利上げがほぼ確実となり、ビットコインはまず一撃を食らう。指標が予想外に悪い→景気後退のシナリオ→リスク資産が売られ、ビットコインも一撃を食らう。どちらに転んでも厳しい。
トレーダーたちはすでにポジションを取り始めている。$BTC は現在81600付近で身動きが取れず、8万が生死を分けるライン。割れれば一気に7.2万〜7.5万を目指す展開に。8.29万を超えて初めて、含み損から抜け出せる。金曜は週足の確定日で、週末は流動性も薄い。値動きはさらに増幅されるはずだ。
コメント欄で予想をどうぞ:A 今夜の指標発表後に押し目買い、B まずは逃げて、結果が出るのを待つ。
#PMI #美联储 #ビットコイン
$BTC $ETH $SOL
63
S&Pグローバルは本日、フランスの10月購買担当者景気指数(PMI)速報値を発表しました。データによると、フランスの10月製造業PMI速報値は49.3となり、景気の拡大・縮小の節目である50を大きく下回りました。市場予想の50.5、前回値の50.6も大幅に下回っています。サービス業PMIも前回値の51.2から48.4へ急落し、総合PMI速報値は48.4にとどまりました。
ユーロ圏第2の経済大国であるフランスでは、主要PMIがそろって縮小圏に落ち込みました。この深刻な悪化により、欧州経済が安定して回復に向かうという、これまでの市場の穏やかな見通しは大きく崩れました。このシグナルは、金融引き締め政策と外需の低迷という二重の圧力を受け、欧州の主要経済国で景気後退リスクが急速に顕在化していることを明確に示しています。欧州中央銀行による今後の利下げをめぐる市場の思惑も、再び強まりそうです。
マクロ金融市場では、発表後にユーロは対ドルで短期的に下落し、1.12ドルの節目を割り込みました。日中の下落率は0.12%に達しています。景気の勢いが急速に失われれば、欧州債券利回りには下押し圧力がかかる可能性があります。同時に、マクロ環境の逆風下でドル資産が相対的な安全資産として持つ底堅さも浮き彫りになり、世界の外国為替市場とソブリン債市場では、新たな見通しの見直しが迫られています。
暗号資産市場にとって、欧州経済指標の全面的な悪化は、世界的なマクロ経済の成長停滞に対する懸念をさらに強めています。流動性とファンダメンタルズの両面で圧力がかかるなか、投資家のリスク選好は明らかに抑制されており、資金は様子見を続けるか、確実性の高い資産へ回帰する傾向を強めています。BTCに代表されるリスク資産は、短期的に流動性の圧迫が続き、値動きの荒い展開を試される可能性があります。
#MacroEconomics #PMI #Europe #CryptoLiquidity
70
·
--
本日発表されたS&P Globalの9月サービス業PMIは58.8となり、前月の58.7を上回りました。米国の総合的な企業活動は5年以上ぶりの高水準に向けて加速しており、総合PMIも堅調な58.4を維持しています。
明るさを増す経済指標を受け、米国の第3四半期GDP成長率が4%に達する可能性があるとの見通しが強まっています。成長を牽引しているのは、テクノロジー業界とAIの急成長です。しかし、投入コストのインフレ率が4年ぶりの高水準に上昇し、インフレ抑制を目指すFRBにさらなる圧力をかけるなか、景気過熱のリスクが再び高まっています。
こうした過熱気味の成長を受け、市場では金融政策の引き締めが予想以上に長期化するとの懸念が広がっています。米国債利回りとドルインデックスは高い水準で推移し、今後の金融緩和への期待を後退させています。
暗号資産市場では、インフレ長期化への懸念から資金が伝統的な安全資産へ流れ、短期的には慎重な心理が強まる可能性があります。一方、テクノロジーやAIのインフラ拡大をめぐるテーマは、中期的には関連するナラティブを市場で支える要因となり続けるでしょう。$BTC
#PMI #USData #MacroEconomy
389

·
--
【BTC、今週は再び4つのマクロ経済の試練に直面?FRBがカギ🔥】
[🔥 宏观消息面解读进群聊](https://app.binance.com/uni-qr/MwYFhLo4)
ビットコインは反発したばかりですが、今週は再びマクロ経済指標の発表が控えています。
今回最も重要なのは、ある指標の結果が良いか悪いかだけではありません。FRBが「利上げ」のシグナルを出し続けるかどうかです。
今週の注目ポイントは4つです。
1つ目は、米国のサービス業PMI。
サービス業が引き続き好調なら、経済に底堅さがあることを示し、市場は金利が高水準にとどまる可能性を改めて懸念するかもしれません。
2つ目は、FRBの議事録。
今週最も重要なポイントです。市場は、前回の利上げ後にFRB内部でどれほどタカ派の意見が強かったのか、また今年さらに利上げする可能性があるのかを知りたがっています。
3つ目は、米国の新規失業保険申請件数。
先週の非農業部門雇用者数は2万9,000人増にとどまり、予想を大きく下回りました。市場は今、労働市場が本当に減速し始めたのかを見極めようとしています。
4つ目は、米国の消費者信頼感。
この指標の影響は比較的小さいものの、消費者信頼感が大きく悪化すれば、市場は米国経済の状況を改めて評価することになるでしょう。
簡単に言えば、今のBTCが直面している核心的な問題は、
米国経済は本当に「減速」しているのか、それとも一時的にペースが鈍っているだけなのか?
経済が減速し、雇用も引き続き弱まれば、市場は追加利上げの見通しを引き下げる可能性があり、BTCにとってはむしろ追い風です。
一方で、経済やインフレに依然として底堅さがあり、FRBがタカ派姿勢を続ければ、ドルや米国債利回りが再びリスク資産の重荷になる可能性があります。
📌 つまり今週本当に注目すべきなのは、BTCの値動きだけではありません。サービス業や雇用のデータ、そしてFRBの議事録が、次回の金融政策決定に対する市場の見通しをさらに変えるかどうかです。
#美联储10月加息概率降至17% #PMI
【BTC、今週は再び4つのマクロ経済の試練に直面?FRBがカギ🔥】
🔥 宏观消息面解读进群聊
ビットコインは反発したばかりですが、今週は再びマクロ経済指標の発表が控えています。
今回最も重要なのは、ある指標の結果が良いか悪いかだけではありません。FRBが「利上げ」のシグナルを出し続けるかどうかです。
今週の注目ポイントは4つです。
1つ目は、米国のサービス業PMI。
サービス業が引き続き好調なら、経済に底堅さがあることを示し、市場は金利が高水準にとどまる可能性を改めて懸念するかもしれません。
2つ目は、FRBの議事録。
今週最も重要なポイントです。市場は、前回の利上げ後にFRB内部でどれほどタカ派の意見が強かったのか、また今年さらに利上げする可能性があるのかを知りたがっています。
3つ目は、米国の新規失業保険申請件数。
先週の非農業部門雇用者数は2万9,000人増にとどまり、予想を大きく下回りました。市場は今、労働市場が本当に減速し始めたのかを見極めようとしています。
4つ目は、米国の消費者信頼感。
この指標の影響は比較的小さいものの、消費者信頼感が大きく悪化すれば、市場は米国経済の状況を改めて評価することになるでしょう。
簡単に言えば、今のBTCが直面している核心的な問題は、
米国経済は本当に「減速」しているのか、それとも一時的にペースが鈍っているだけなのか?
経済が減速し、雇用も引き続き弱まれば、市場は追加利上げの見通しを引き下げる可能性があり、BTCにとってはむしろ追い風です。
一方で、経済やインフレに依然として底堅さがあり、FRBがタカ派姿勢を続ければ、ドルや米国債利回りが再びリスク資産の重荷になる可能性があります。
📌 つまり今週本当に注目すべきなのは、BTCの値動きだけではありません。サービス業や雇用のデータ、そしてFRBの議事録が、次回の金融政策決定に対する市場の見通しをさらに変えるかどうかです。
#美联储10月加息概率降至17% #PMI
394
·
--
🔥米国ISM製造業PMIが反映!1本でわかる金銀+BTC/ETHの値動きロジック!
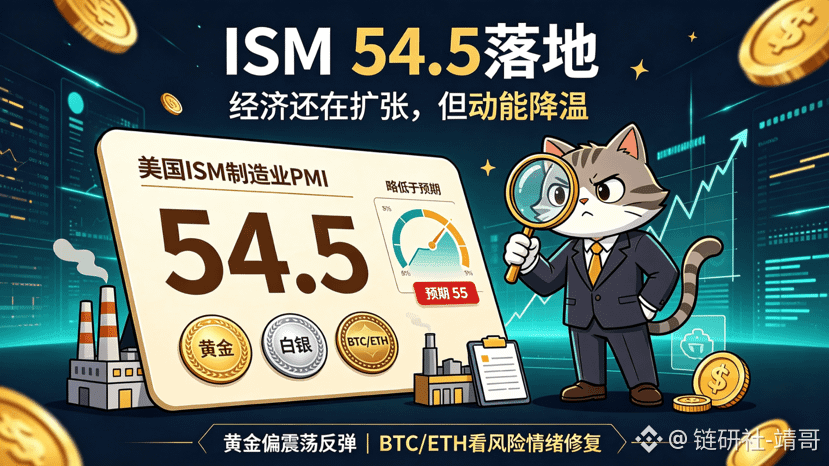
主要データ:9月ISM製造業PMI 54.5、予想55を下回り、前回54.6。依然として50の景気の分岐点(拡大/縮小ライン)を上回って推移。
一言まとめ:経済の粘り強さはまだあるが、拡大の勢いはやや減速。『悪くないが強くもない』という中立寄りの利多サイン。
✨ゴールド&シルバー
データは予想に届かず、市場の「米連邦準備制度が高金利を継続する」との見方がわずかに後退。米国債利回りが重くなり、金銀に短期の反発チャンスが生まれている。
👉戦略:ゴールドはサポートを軸に少量で試し買い。上方の圧力を見て段階的に利確;シルバーは値動きがより大きく、ボラティリティも高くなりやすいので、厳格に資金管理(控えめに)を徹底。
⚠️注意:データが景気の分岐点を割り込んでいないため、“景気後退の強い利多”ではない。反発はあくまでレンジ相場で、追いかけ買いはしないこと!
✨BTC&ETH
暗号資産はリスク資産。このデータは米国経済に「急落(ハードランディング)」のリスクがないことを示しているため、パニック的な急落は引き起こさない。ただし、大相場(強い上昇トレンド)を爆発的に始動させるほどの材料でもなく、だいたいはレンジでの値動きが続く可能性が高い。
👉戦略:追いかけて厚く買わない。BTC・ETHの保有分は引き続き保有してよいが、高値圏では段階的に減らす。ノーポジは、押し目で重要なサポートを確認してから低吸いを検討。特に今後の注目は、雇用統計(非農業部門)とPCE(インフレ)データ。
💡まとめ:このデータはあくまで“予熱”。本番は次の非農業+PCE!現状はレンジ中心なので、いきなり全力投入(ワンパン勝負)せず、レバレッジは必ず低く。
今夜、ゴールドは先に上げ(上方向への突っ込み)か、それとも先に押し目か?コメント欄で話そう!
⚠️リスク警告:本日の相場に関する見解は行情分析であり、いかなる投資助言でもない。レバレッジ取引のリスクは非常に高い。#ISM #PMI $BTC $ETH $XAU
{future}(XAUUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
🔥米国ISM製造業PMIが反映!1本でわかる金銀+BTC/ETHの値動きロジック!
主要データ:9月ISM製造業PMI 54.5、予想55を下回り、前回54.6。依然として50の景気の分岐点(拡大/縮小ライン)を上回って推移。
一言まとめ:経済の粘り強さはまだあるが、拡大の勢いはやや減速。『悪くないが強くもない』という中立寄りの利多サイン。
✨ゴールド&シルバー
データは予想に届かず、市場の「米連邦準備制度が高金利を継続する」との見方がわずかに後退。米国債利回りが重くなり、金銀に短期の反発チャンスが生まれている。
👉戦略:ゴールドはサポートを軸に少量で試し買い。上方の圧力を見て段階的に利確;シルバーは値動きがより大きく、ボラティリティも高くなりやすいので、厳格に資金管理(控えめに)を徹底。
⚠️注意:データが景気の分岐点を割り込んでいないため、“景気後退の強い利多”ではない。反発はあくまでレンジ相場で、追いかけ買いはしないこと!
✨BTC&ETH
暗号資産はリスク資産。このデータは米国経済に「急落(ハードランディング)」のリスクがないことを示しているため、パニック的な急落は引き起こさない。ただし、大相場(強い上昇トレンド)を爆発的に始動させるほどの材料でもなく、だいたいはレンジでの値動きが続く可能性が高い。
👉戦略:追いかけて厚く買わない。BTC・ETHの保有分は引き続き保有してよいが、高値圏では段階的に減らす。ノーポジは、押し目で重要なサポートを確認してから低吸いを検討。特に今後の注目は、雇用統計(非農業部門)とPCE(インフレ)データ。
💡まとめ:このデータはあくまで“予熱”。本番は次の非農業+PCE!現状はレンジ中心なので、いきなり全力投入(ワンパン勝負)せず、レバレッジは必ず低く。
今夜、ゴールドは先に上げ(上方向への突っ込み)か、それとも先に押し目か?コメント欄で話そう!
⚠️リスク警告:本日の相場に関する見解は行情分析であり、いかなる投資助言でもない。レバレッジ取引のリスクは非常に高い。#ISM #PMI $BTC $ETH $XAU
499
·
--
米国のISM製造業PMIは、予想の54,8に対し54,5を達成しました。
米国経済は引き続き拡大局面にあります。
#PMI
米国のISM製造業PMIは、予想の54,8に対し54,5を達成しました。
米国経済は引き続き拡大局面にあります。
#PMI
米国経済は引き続き拡大局面にあります。
#PMI
111
S&Pグローバル(S&P Global)は最新で、米国の9月の製造業購買担当者景気指数(PMI)の確報値を公表しました。データによると、この指標は最終的に55.9となり、前回値の57を下回っただけでなく、米国の製造業の拡張の勢いがわずかに鈍化し始めている兆候も反映しています。
データはいまだに50の景況判断の分岐点を上回る拡張エリアにあるものの、拡張速度の目立つ減速は見過ごせません。FRBが最近、再び引き締め政策の軌道に戻った状況下で、実体の製造分野が負担するコストや金利の圧力が徐々に表面化しており、市場の景気成長の粘り強さに対する評価は見直しが必要になる可能性があります。
マクロ金融市場の反応は防御的です。景気の減速を示すサインは短期的にドル指数に下押し圧力をかける可能性がある一方で、米国債利回り曲線は変動に直面しています。市場全体のリスク回避姿勢が強まれば、大口商品や従来型のリスク資産の上昇余地は制限されるかもしれません。
暗号資産市場に関しては、マクロのファンダメンタルズの弱さは単純な利下げの追い風とは限らず、むしろ流動性が縮小する局面におけるスタグフレーション懸念を強める可能性があります。強い追加資金が流入していない状況では、$BTC などの主要資産は短期的に、より大きなボラティリティと調整圧力に見舞われる可能性があり、投資家はムードの後退による下落リスクに注意が必要です。📉
#MacroEconomics #PMI #CryptoMarket
104
·
--
わあ、中国の製造業PMIが50を回復したら、アジアの株式市場はオープンと同時に跳ね上がった!
9月の公式製造業PMIは50.1まで上昇し、8月は49.8、6月以来初めて拡大(景気拡張)ゾーンに戻った。北京はその日のうちにコンボを繰り出した:資金調達コストの引き下げ、そして中央銀行の貸し出し拡大。日経は寄り付きで一気に跳ねて647ポイント高の66,128円に。TSMCは250.5台湾ドルにタッチ。フィラデルフィアの半導体指数も前日夜間で1.3%上昇した。一方でハンセン指数はかえって0.53%下落。国慶節(10月の連休)前に資金が先に利確へ向かった。
この相場には追い風のマクロ要因がある:リスク選好が戻ってきた。BTCは83,430ドルで0.57%高、さらに「山赛」の機関投資家向け銘柄も続けて回転。ゴールドマンはかなりストレートにこう言っている:今回の動きは、即効性のある強刺激というより、政策シグナルにより近い。
中国のPMIが好不況の分かれ目(景気の拡大・縮小の境目)を上回り、アジアの買いがそのまま作業を続行。今夜、米国のPCEが発表される前はあまり動かない。
#宏观 #PMI
$BTC $ETH
1
63
公式最新発表のデータによると、中国の9月の公的製造業PMIは50.1を記録しました。市場予想に沿うだけでなく、好不況の分かれ目となる50をうまく上回り、拡大局面へ再び戻しました。前回の49.8よりも上回っています。同時に、オーストラリアが発表した8月の未季調CPIは前年比で4%上昇と、前回の3.5%を上回ったものの、市場予想の4.1%には届きませんでした。
製造業が拡大局面に再突入したことは、実体経済の勢いが底打ちし、回復に向かっていることを裏付けます。世界のマクロ流動性に対しても、揺るぎない下支えとなっています。オーストラリアのインフレ指標が予想を下回ったことも、APAC(アジア太平洋)各国の中央銀行がさらに金融引き締めを進めることへの懸念を効果的に和らげ、ファンダメンタル面の追い風が徐々に蓄積されています。
為替市場では、データ発表後にAUD/USDが短期的に約20ポイント下落し、0.6975近辺でテクニカルな調整に入っています。全体として、経済の先行指標の修復がリスク志向を大幅に押し上げ、非米通貨やコモディティは底打ちの構造が完成した後、より強い移動平均のゴールデンクロス(多頭の整列)に向けて追い風を受ける見通しです。
暗号資産市場にとっては、マクロのファンダメンタルが実質的に改善したことで、$BTCなどのリスク資産にとって健全なロング(買い)環境が整っています。流動性の見通しが改善し、パニック心理が後退するにつれ、資金の回帰の兆しがはっきり見えてきました。重要なレジスタンスを突破して新たな上昇の波に入る確度が、引き続き高まっています。📊
#MacroEconomics #PMI #CryptoTrading
公式最新発表のデータによると、中国の9月の公的製造業PMIは50.1を記録しました。市場予想に沿うだけでなく、好不況の分かれ目となる50をうまく上回り、拡大局面へ再び戻しました。前回の49.8よりも上回っています。同時に、オーストラリアが発表した8月の未季調CPIは前年比で4%上昇と、前回の3.5%を上回ったものの、市場予想の4.1%には届きませんでした。
製造業が拡大局面に再突入したことは、実体経済の勢いが底打ちし、回復に向かっていることを裏付けます。世界のマクロ流動性に対しても、揺るぎない下支えとなっています。オーストラリアのインフレ指標が予想を下回ったことも、APAC(アジア太平洋)各国の中央銀行がさらに金融引き締めを進めることへの懸念を効果的に和らげ、ファンダメンタル面の追い風が徐々に蓄積されています。
為替市場では、データ発表後にAUD/USDが短期的に約20ポイント下落し、0.6975近辺でテクニカルな調整に入っています。全体として、経済の先行指標の修復がリスク志向を大幅に押し上げ、非米通貨やコモディティは底打ちの構造が完成した後、より強い移動平均のゴールデンクロス(多頭の整列)に向けて追い風を受ける見通しです。
暗号資産市場にとっては、マクロのファンダメンタルが実質的に改善したことで、$BTC などのリスク資産にとって健全なロング(買い)環境が整っています。流動性の見通しが改善し、パニック心理が後退するにつれ、資金の回帰の兆しがはっきり見えてきました。重要なレジスタンスを突破して新たな上昇の波に入る確度が、引き続き高まっています。📊
#MacroEconomics #PMI #CryptoTrading
113
·
--
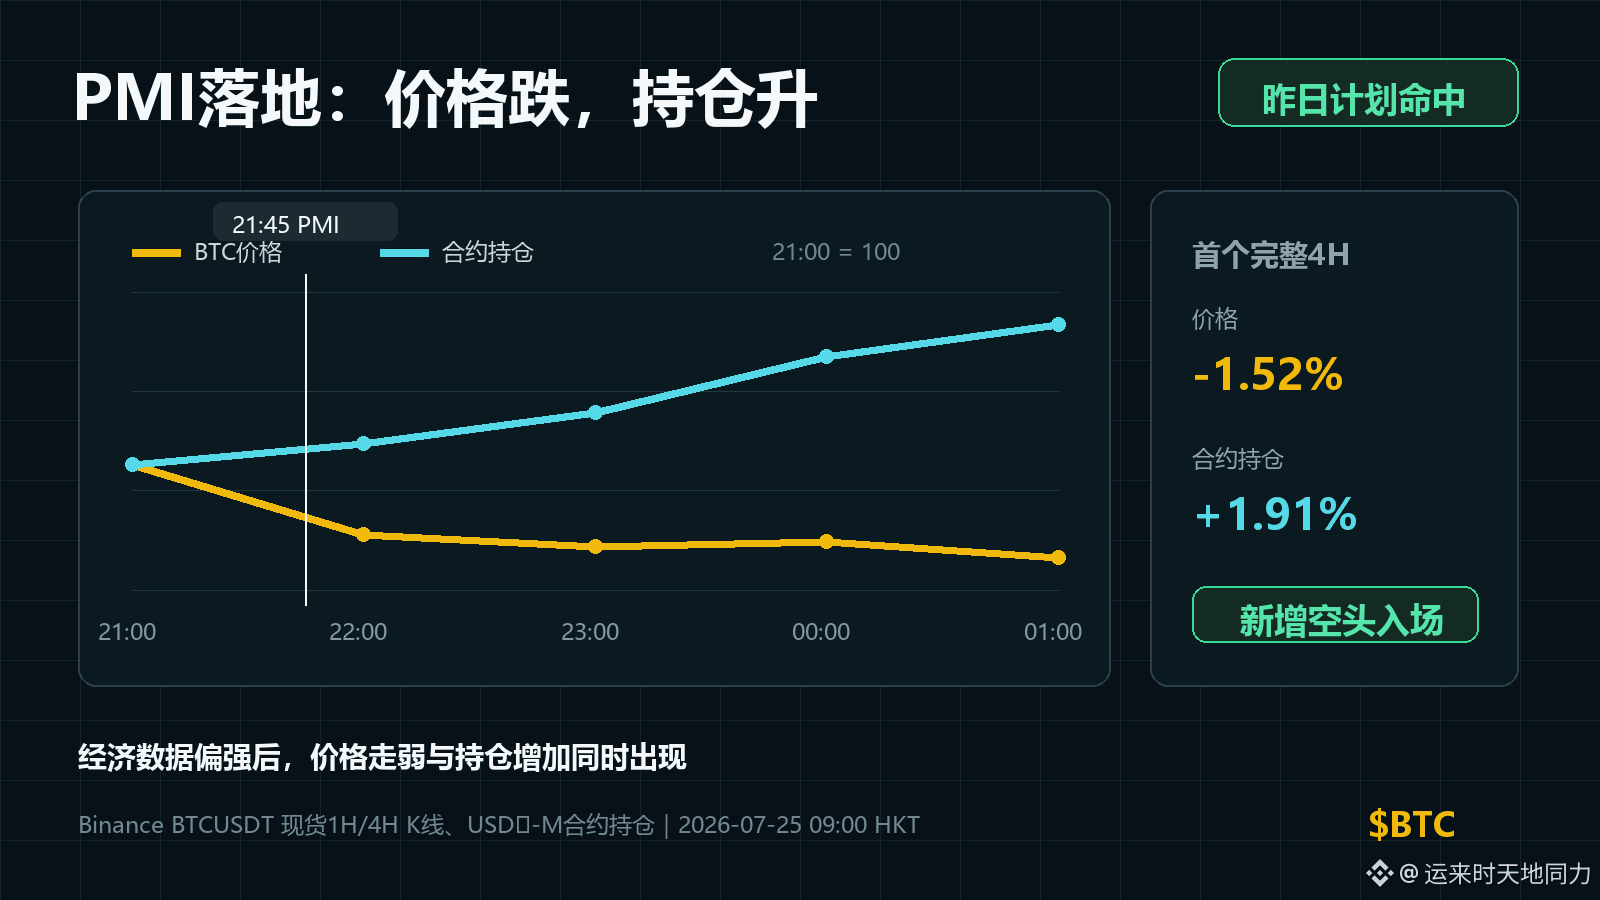
$BTC 昨晩PMIが発表された後、価格は下落し、建玉は増加。昨日予定していた弱気分岐が的中した。昨日21:45に待っていたのは米国の7月PMIで、総合指数は51.9から53.6へ上昇。経済活動は前月よりも強く、企業の値上げのスピードも加速している。
ニュースが出た直後の最初のフル4Hで、BTCは65,083から64,094へ下落したが、先物の建玉は逆に1.91%増えた。これは下落局面で誰かが自発的にさらにショートを積み増しており、買い方が受動的に手仕舞いしただけではないことを示している。したがって、昨日事前に設定した条件が成り立った。
その後、価格は明確なリカバリーを見せず、建玉も戻っていない。次は新たなショートが引き続き残るかを確認する。価格が下げ止まり、建玉が減少すれば、ショート勢が利益確定して離脱していることになる。価格がさらに弱含み、建玉が再び増えれば、自発的なショート建てがなお増えていることを意味する。
#BTC #交易复盘 #PMI
173
·
--
記事
マクロ経済 ウィークリー見通し 2026年8月31日〜9月6週$BTC マクロ経済 ウィークリー見通し☕️
週間バイアス:🟩 強気 | ADXが強さを裏付け、強い強気トレンドは維持。RSIは82から72へクールダウン、依然として買われ過ぎだが健全な押し目。TDシーケンシャルは3 Downで、調整がそろそろ底打ちに近づいている可能性。今週の主な材料:中国PMI、ISM製造業、JOLTS、ADP、失業保険申請件数、そしてすべてのデータの母—金曜日のNFP。
月曜日、31 8月:🟩 グリーン。中国製造業PMI予想が49.5(前回49.2)で、わずかな回復。中国非製造業PMIは49.5(前回49.0)。15:45 UTCのシカゴPMIは57.8(前回57.6)を予想、わずかに上振れ。23:50 UTCの日本設備投資は-0.2%(前回0.0%)を予想。
マクロ経済 ウィークリー見通し 2026年8月31日〜9月6週
$BTC マクロ経済 ウィークリー見通し☕️
週間バイアス:🟩 強気 | ADXが強さを裏付け、強い強気トレンドは維持。RSIは82から72へクールダウン、依然として買われ過ぎだが健全な押し目。TDシーケンシャルは3 Downで、調整がそろそろ底打ちに近づいている可能性。今週の主な材料:中国PMI、ISM製造業、JOLTS、ADP、失業保険申請件数、そしてすべてのデータの母—金曜日のNFP。
月曜日、31 8月:🟩 グリーン。中国製造業PMI予想が49.5(前回49.2)で、わずかな回復。中国非製造業PMIは49.5(前回49.0)。15:45 UTCのシカゴPMIは57.8(前回57.6)を予想、わずかに上振れ。23:50 UTCの日本設備投資は-0.2%(前回0.0%)を予想。
1
134
S&Pグローバル(S&P Global)の経済担当ディレクター、ティム・ムーア(Tim Moore)は、最新公表の英国8月購買担当者景気指数(PMI)報告で、英国の8月サービス業PMIの確定値が7月の52.1から52.5へ持ち直し、今年4月以来の最高の伸びを記録したことを明らかにした。英国経済の中核を担うサービス業が2か月連続で拡大を示し、企業と消費者の支出は、いったん落ち込んだ後に一定の粘り強さを見せている。とはいえ、確定値は市場で一般的に見込まれていた52.8をわずかに下回った。より重要なのは、報告が、コスト上昇に直面している企業の数が大幅に増えていることを明確に指摘しており、インフレ圧力が上向きに出てきている兆しがある点だ。
マクロの観点では、一見穏やかな拡大の結果に見えるこの内容は、実はスタグフレーション懸念の火種をはらんでいる。サービス業はコア・インフレの主要な発生源であり、そのコストと価格の圧力が再び高まっていることは、これまでの「インフレが着実に鈍化する」という楽観シナリオを直撃し、市場の見方を揺るがす。イングランド銀行にとっては、粘着性のあるコストサイドの圧力に直面する中で、過度に早い、または過激な利下げを行えば、インフレが再び反発する可能性がある。今回のデータは、当局が迅速に金融緩和へ転換するという幻想を打ち破るだけでなく、むしろ金利はより長い期間高止まりを維持するという政策ロジックを一段と強めるものとなっている。
従来の金融市場では、こうした継続的なコスト圧力と粘着性の高いインフレが、国債利回りの上昇を直接支えるため、利回りカーブの正常化プロセスが先送りされる。英ポンドは、利下げ観測がやや後退することで一時的に下支えされる可能性があるものの、これは生産性による強さではなくコスト主導の粘り強さだ。実態として企業の中長期の利益見通しを侵食し、ひいては株式などのリスク資産のバリュエーションに対して暗黙の下押し圧力となるため、世界の資本市場におけるリスク選好はさらに縮小する局面に直面している。
暗号資産市場に関しては、海外の主要な中央銀行が、インフレの粘着性のために流動性放出を先送りしていることを意味する。つまり、短期的にはマクロの流動性環境が追加の追い風となりにくい。実質金利が高止まりし、かつ地政学情勢の不確実性が重なるという二重の挟み撃ちの中で、ビットコインをはじめとするリスク資産は、流動性が制約されるディフェンシブな局面が続くだろう。投資家は、利下げ観測が繰り返し外れることによって生じうる資産価格の調整リスクに、より一層注意を払う必要がある。
#英国经济 #PMI #通胀
38
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinancePick
閲覧回数 2.9M
151,120人が討論中
2
#EarningsSeason
閲覧回数 5.2M
25,724人が討論中
3
#AnthropicTTMRevenueGrewAbout1200%
閲覧回数 15,167
305人が討論中
4
#AnthropicS1ExpectedToday
閲覧回数 17,702
278人が討論中
5
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
閲覧回数 23,698
406人が討論中
6
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
閲覧回数 31,263
502人が討論中
7
#StrategyMSTRSurpassesNasdaqInMarketCap
閲覧回数 24,226
362人が討論中
8
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
閲覧回数 1,118
34人が討論中
9
#ElectrumWalletBugLetRogueServersStealFunds
閲覧回数 26,291
442人が討論中
10
#ArgentineCourtDismissesLIBRACaseAgainstMilei
閲覧回数 40,053
547人が討論中