
#moneybasics
moneybasics
閲覧回数 1,022
5人が討論中
注目
最新

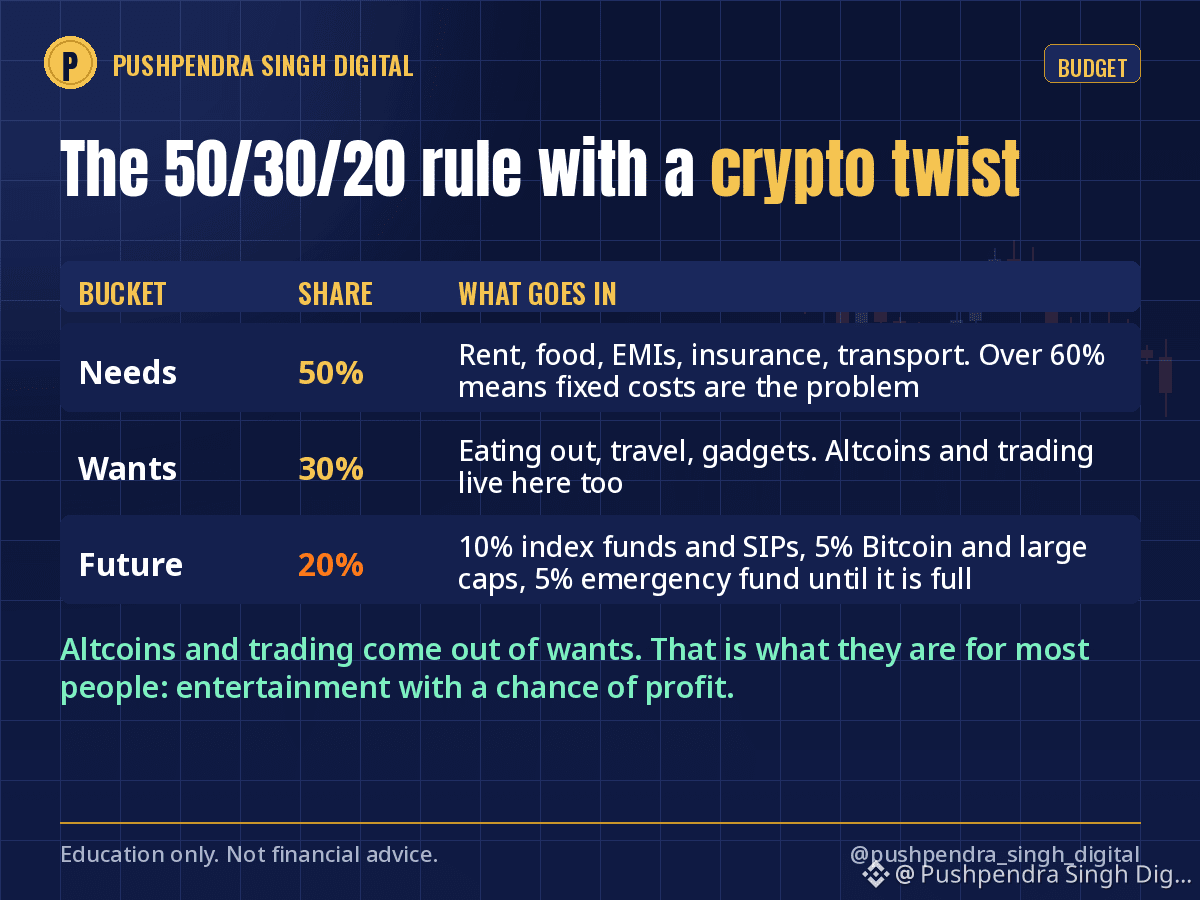
50/30/20ルールは、私が知る中で最もシンプルな家計予算の立て方です。暗号資産も保有している人向けに、どうアレンジするかをご紹介します。
50%は必要な支出:家賃、食費、ローン返済、保険、交通費。これが60%を超えるなら、問題は投資ではなく固定費です。
30%は欲しいもの:外食、旅行、ガジェット、サブスクリプション。予算の範囲内に収まるなら、罪悪感を持つ必要はありません。
20%は将来のため:ここにひと工夫あります。
この20%は、次のように分けます。
10%は地道に複利で増やす資産に:インデックスファンド、EPFまたはPPF、SIP。
5%はビットコインと大型株に:タイミングを計らず、毎月購入。
5%は緊急資金に:生活費6か月分に達するまでは積み立て、その後は必要な項目に回します。
アルトコインやトレードには、予算枠を設けません。多くの人にとって、それらは利益が出る可能性もある娯楽だから、30%の「欲しいもの」から出します。
厳しすぎるかもしれません。でも、たった一度の苦しい月のせいで、人生を築くためのお金に手をつけずに済みます。
今のあなたの配分はどんな感じですか?正直に教えてください。
教育目的のみであり、金融アドバイスではありません。
$BTC #PersonalFinance #Budgeting #MoneyBasics
50/30/20ルールは、私が知る中で最もシンプルな家計予算の立て方です。暗号資産も保有している人向けに、どうアレンジするかをご紹介します。
50%は必要な支出:家賃、食費、ローン返済、保険、交通費。これが60%を超えるなら、問題は投資ではなく固定費です。
30%は欲しいもの:外食、旅行、ガジェット、サブスクリプション。予算の範囲内に収まるなら、罪悪感を持つ必要はありません。
20%は将来のため:ここにひと工夫あります。
この20%は、次のように分けます。
10%は地道に複利で増やす資産に:インデックスファンド、EPFまたはPPF、SIP。
5%はビットコインと大型株に:タイミングを計らず、毎月購入。
5%は緊急資金に:生活費6か月分に達するまでは積み立て、その後は必要な項目に回します。
アルトコインやトレードには、予算枠を設けません。多くの人にとって、それらは利益が出る可能性もある娯楽だから、30%の「欲しいもの」から出します。
厳しすぎるかもしれません。でも、たった一度の苦しい月のせいで、人生を築くためのお金に手をつけずに済みます。
今のあなたの配分はどんな感じですか?正直に教えてください。
教育目的のみであり、金融アドバイスではありません。
$BTC #PersonalFinance #Budgeting #MoneyBasics
50%は必要な支出:家賃、食費、ローン返済、保険、交通費。これが60%を超えるなら、問題は投資ではなく固定費です。
30%は欲しいもの:外食、旅行、ガジェット、サブスクリプション。予算の範囲内に収まるなら、罪悪感を持つ必要はありません。
20%は将来のため:ここにひと工夫あります。
この20%は、次のように分けます。
10%は地道に複利で増やす資産に:インデックスファンド、EPFまたはPPF、SIP。
5%はビットコインと大型株に:タイミングを計らず、毎月購入。
5%は緊急資金に:生活費6か月分に達するまでは積み立て、その後は必要な項目に回します。
アルトコインやトレードには、予算枠を設けません。多くの人にとって、それらは利益が出る可能性もある娯楽だから、30%の「欲しいもの」から出します。
厳しすぎるかもしれません。でも、たった一度の苦しい月のせいで、人生を築くためのお金に手をつけずに済みます。
今のあなたの配分はどんな感じですか?正直に教えてください。
教育目的のみであり、金融アドバイスではありません。
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
244
次にコインや株を買う前に、あなたのお金に「居場所」があるか確認しましょう。
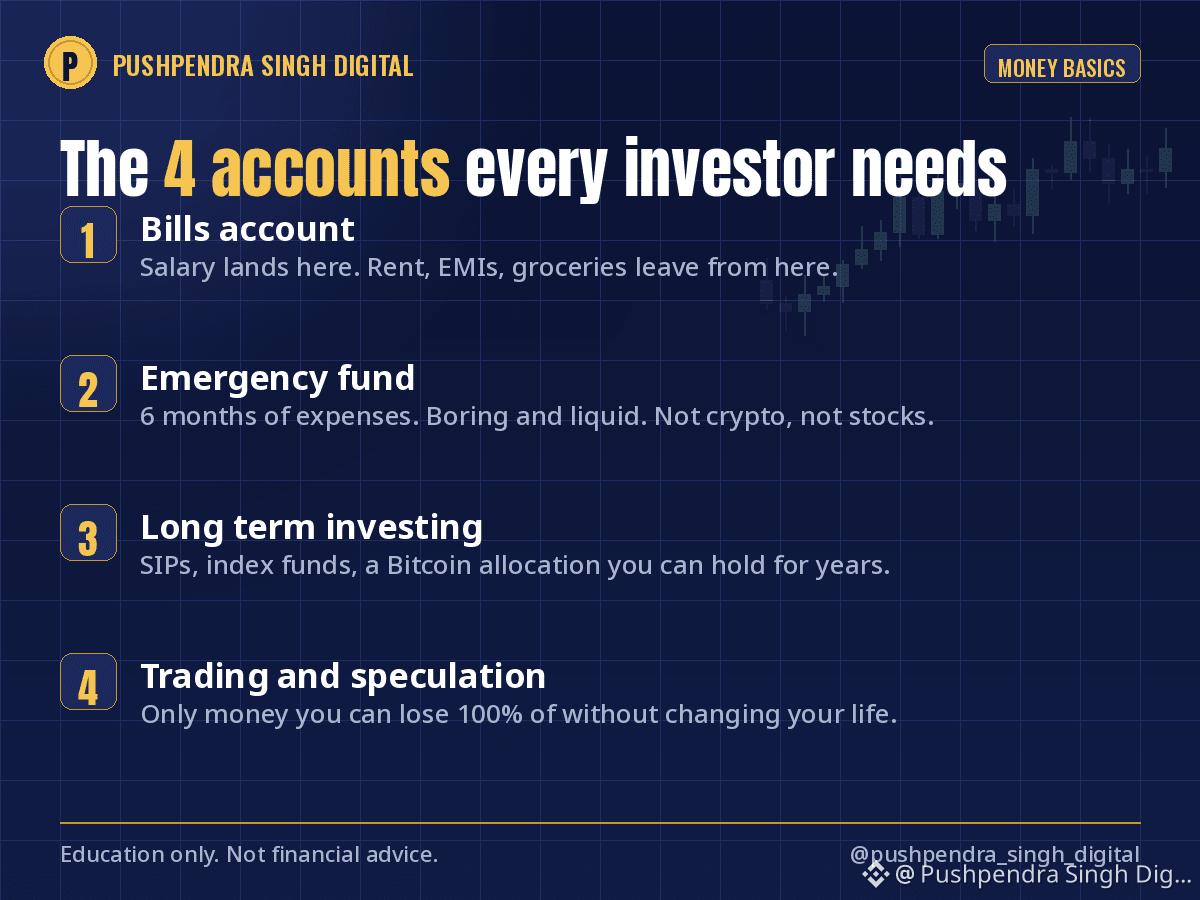
ここに、私がすべての初心者に共有しているシンプルな構造があります:
1. 請求書口座(Bills account):家賃、ローン返済(EMIs)、食費。給料はここに入ってきて、固定費はここから出ていきます。
2. 緊急資金:生活費の6か月分。退屈なくらい現金性が高く、すぐ使える状態で保管します。クリプトにも、株にも入れません。
3. 長期投資:SIP(積立投資)、インデックスファンド、そして何年も保有できるビットコインの割り当て。
4. 取引と投機:あなたの生活を変えずに、100%失ってもいいお金。
ほとんどの人はステップ2を飛ばして、いきなりステップ4へ進みます。すると、ある悪い月が来たことで、最悪のタイミングで「良いポジション」を売らされることになります。
この4つのうち、今のあなたのセットアップに欠けているのはどれですか?正直に答えてください。私はすべてのコメントを読みます。
教育目的のみで、金融アドバイスではありません。
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
次にコインや株を買う前に、あなたのお金に「居場所」があるか確認しましょう。
ここに、私がすべての初心者に共有しているシンプルな構造があります:
1. 請求書口座(Bills account):家賃、ローン返済(EMIs)、食費。給料はここに入ってきて、固定費はここから出ていきます。
2. 緊急資金:生活費の6か月分。退屈なくらい現金性が高く、すぐ使える状態で保管します。クリプトにも、株にも入れません。
3. 長期投資:SIP(積立投資)、インデックスファンド、そして何年も保有できるビットコインの割り当て。
4. 取引と投機:あなたの生活を変えずに、100%失ってもいいお金。
ほとんどの人はステップ2を飛ばして、いきなりステップ4へ進みます。すると、ある悪い月が来たことで、最悪のタイミングで「良いポジション」を売らされることになります。
この4つのうち、今のあなたのセットアップに欠けているのはどれですか?正直に答えてください。私はすべてのコメントを読みます。
教育目的のみで、金融アドバイスではありません。
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
ここに、私がすべての初心者に共有しているシンプルな構造があります:
1. 請求書口座(Bills account):家賃、ローン返済(EMIs)、食費。給料はここに入ってきて、固定費はここから出ていきます。
2. 緊急資金:生活費の6か月分。退屈なくらい現金性が高く、すぐ使える状態で保管します。クリプトにも、株にも入れません。
3. 長期投資:SIP(積立投資)、インデックスファンド、そして何年も保有できるビットコインの割り当て。
4. 取引と投機:あなたの生活を変えずに、100%失ってもいいお金。
ほとんどの人はステップ2を飛ばして、いきなりステップ4へ進みます。すると、ある悪い月が来たことで、最悪のタイミングで「良いポジション」を売らされることになります。
この4つのうち、今のあなたのセットアップに欠けているのはどれですか?正直に答えてください。私はすべてのコメントを読みます。
教育目的のみで、金融アドバイスではありません。
$BTC #PersonalFinance #CryptoEducation #MoneyBasics
2
2
848
緊急資金は、個人のお金の管理でいちばん退屈なものです。でも、事故(クラッシュ)に遭って生き残る人とそうでない人を分ける理由でもあります。
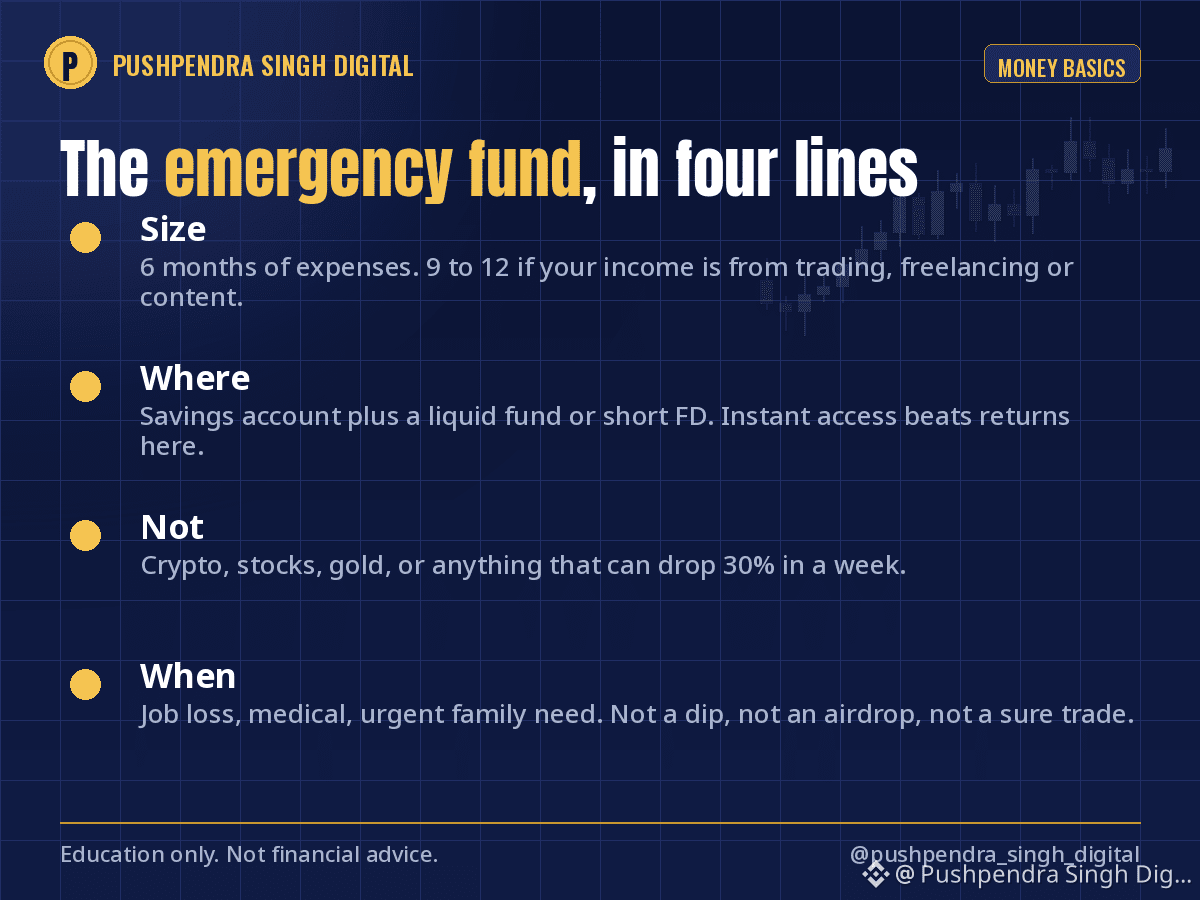
私が守っているルール:
規模:生活費の6か月分。収入がトレーディング、フリーランス、またはコンテンツによるものなら、9〜12か月にします。
場所:普通預金口座と、流動性のあるファンド、または短期の定期(短期FD)に分けます。利回りよりも即時に引き出せることが重要です。
対象:暗号資産、株式、金、そして1週間で30%下落し得るものは使いません。
使うタイミング:失職、医療費、緊急の家族の用事。ディップ(下落局面)やエアドロップ、「確実」な取引のためではありません。
緊急資金が満額になったら、市場の恐怖に基づく判断をやめられます。家賃はそれに依存していないので、赤字の月が来ても持ちこたえられます。
あなたは今日、生活費の何か月分を確保できていますか?正直に答えてください。ここでは判断しません。
#EmergencyFund #PersonalFinance #MoneyBasics
緊急資金は、個人のお金の管理でいちばん退屈なものです。でも、事故(クラッシュ)に遭って生き残る人とそうでない人を分ける理由でもあります。
私が守っているルール:
規模:生活費の6か月分。収入がトレーディング、フリーランス、またはコンテンツによるものなら、9〜12か月にします。
場所:普通預金口座と、流動性のあるファンド、または短期の定期(短期FD)に分けます。利回りよりも即時に引き出せることが重要です。
対象:暗号資産、株式、金、そして1週間で30%下落し得るものは使いません。
使うタイミング:失職、医療費、緊急の家族の用事。ディップ(下落局面)やエアドロップ、「確実」な取引のためではありません。
緊急資金が満額になったら、市場の恐怖に基づく判断をやめられます。家賃はそれに依存していないので、赤字の月が来ても持ちこたえられます。
あなたは今日、生活費の何か月分を確保できていますか?正直に答えてください。ここでは判断しません。
#EmergencyFund #PersonalFinance #MoneyBasics
私が守っているルール:
規模:生活費の6か月分。収入がトレーディング、フリーランス、またはコンテンツによるものなら、9〜12か月にします。
場所:普通預金口座と、流動性のあるファンド、または短期の定期(短期FD)に分けます。利回りよりも即時に引き出せることが重要です。
対象:暗号資産、株式、金、そして1週間で30%下落し得るものは使いません。
使うタイミング:失職、医療費、緊急の家族の用事。ディップ(下落局面)やエアドロップ、「確実」な取引のためではありません。
緊急資金が満額になったら、市場の恐怖に基づく判断をやめられます。家賃はそれに依存していないので、赤字の月が来ても持ちこたえられます。
あなたは今日、生活費の何か月分を確保できていますか?正直に答えてください。ここでは判断しません。
#EmergencyFund #PersonalFinance #MoneyBasics
1
850
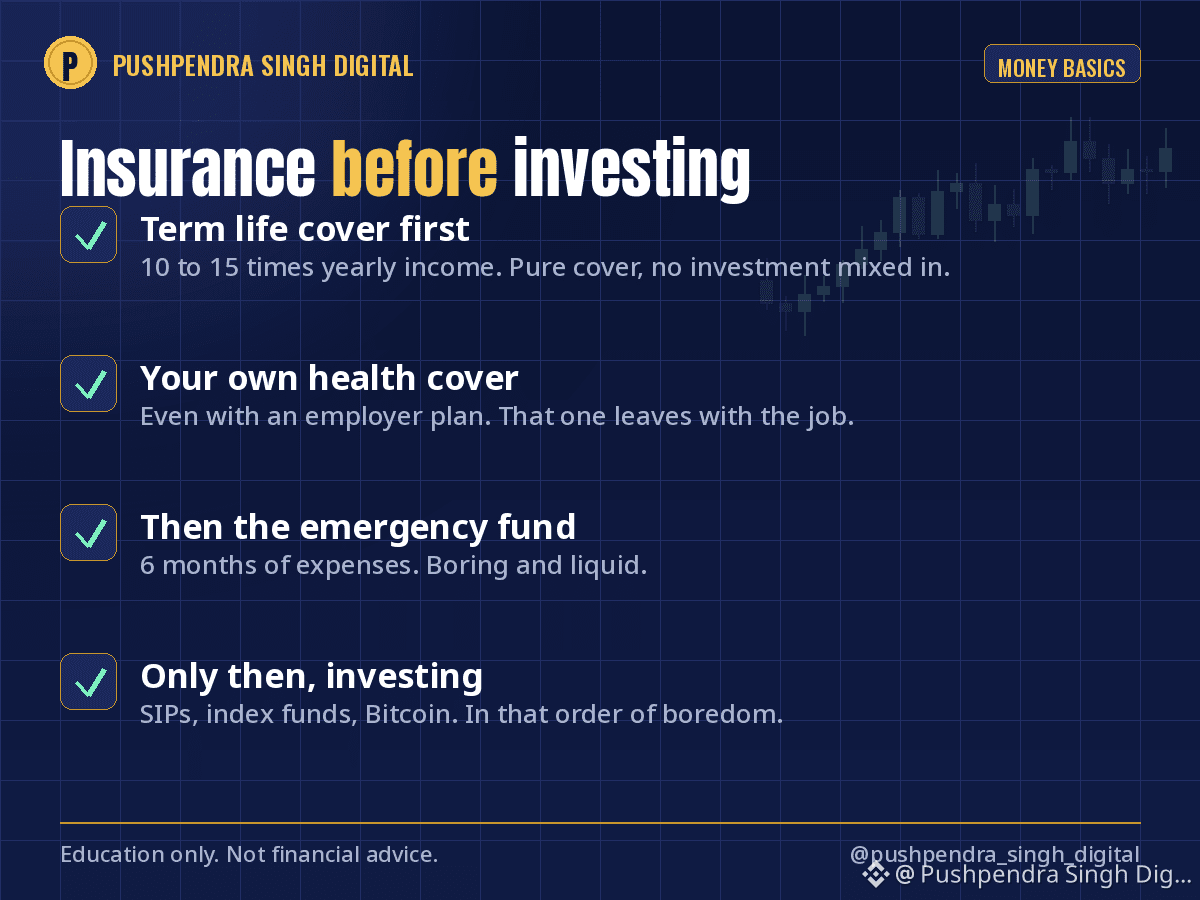
初めてのSIPを始める前に、初めてビットコインを買う前に、まず済ませておくべきことが2つあります。どちらもお金を増やしてくれるものではありませんが、投資を続けられるかどうかを左右します。
定期生命保険。投資と組み合わせない、純粋な保障です。目安は年収の10〜15倍で、扶養家族があなたに頼らなくなるまで保障が続くものです。健康な30歳なら、月にレストランで2回食事をする程度の保険料で、通常は1 croreの保障を得られます。
医療保険。勤務先から提供されていても、自分自身の保険に入りましょう。勤務先の保険は、退職すると失われるからです。家族向けなら、10 lakhの基本保障に上乗せ保障を付けるのが一般的な出発点で、費用も多くの人が思うよりずっと安く済みます。
なぜ最初なのか。保障がない状態で病院の請求書を払うと、預金口座からではなく、投資資産からお金を出すことになります。その日の市場価格がどうであれ、です。病院代を払うために、ビットコインが底値のときに売る人を見てきました。保険があれば、そうした売却を防げます。
保険と投資を組み合わせた商品は避けましょう。2つの役割を分ければ、どちらもうまく機能します。
自分自身の医療保険に入っていますか?それとも勤務先の保険だけですか?
本内容は教育目的のみであり、金融または保険に関するアドバイスではありません。
$BTC #Insurance #PersonalFinance #MoneyBasics
初めてのSIPを始める前に、初めてビットコインを買う前に、まず済ませておくべきことが2つあります。どちらもお金を増やしてくれるものではありませんが、投資を続けられるかどうかを左右します。
定期生命保険。投資と組み合わせない、純粋な保障です。目安は年収の10〜15倍で、扶養家族があなたに頼らなくなるまで保障が続くものです。健康な30歳なら、月にレストランで2回食事をする程度の保険料で、通常は1 croreの保障を得られます。
医療保険。勤務先から提供されていても、自分自身の保険に入りましょう。勤務先の保険は、退職すると失われるからです。家族向けなら、10 lakhの基本保障に上乗せ保障を付けるのが一般的な出発点で、費用も多くの人が思うよりずっと安く済みます。
なぜ最初なのか。保障がない状態で病院の請求書を払うと、預金口座からではなく、投資資産からお金を出すことになります。その日の市場価格がどうであれ、です。病院代を払うために、ビットコインが底値のときに売る人を見てきました。保険があれば、そうした売却を防げます。
保険と投資を組み合わせた商品は避けましょう。2つの役割を分ければ、どちらもうまく機能します。
自分自身の医療保険に入っていますか?それとも勤務先の保険だけですか?
本内容は教育目的のみであり、金融または保険に関するアドバイスではありません。
$BTC #Insurance #PersonalFinance #MoneyBasics
定期生命保険。投資と組み合わせない、純粋な保障です。目安は年収の10〜15倍で、扶養家族があなたに頼らなくなるまで保障が続くものです。健康な30歳なら、月にレストランで2回食事をする程度の保険料で、通常は1 croreの保障を得られます。
医療保険。勤務先から提供されていても、自分自身の保険に入りましょう。勤務先の保険は、退職すると失われるからです。家族向けなら、10 lakhの基本保障に上乗せ保障を付けるのが一般的な出発点で、費用も多くの人が思うよりずっと安く済みます。
なぜ最初なのか。保障がない状態で病院の請求書を払うと、預金口座からではなく、投資資産からお金を出すことになります。その日の市場価格がどうであれ、です。病院代を払うために、ビットコインが底値のときに売る人を見てきました。保険があれば、そうした売却を防げます。
保険と投資を組み合わせた商品は避けましょう。2つの役割を分ければ、どちらもうまく機能します。
自分自身の医療保険に入っていますか?それとも勤務先の保険だけですか?
本内容は教育目的のみであり、金融または保険に関するアドバイスではありません。
$BTC #Insurance #PersonalFinance #MoneyBasics
443
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#WhoWillSucceedJensenHuangatNvidia?
閲覧回数 34,469
487人が討論中
2
#WhatWillDriveCryptoandStocks’NextRebound?
閲覧回数 344,061
2,454人が討論中
3
#USPPIMissMayEaseBTCPressure
閲覧回数 156,527
1,718人が討論中
4
#TONStrategyReports$23.97MQ3NetLoss
閲覧回数 1,173
24人が討論中
5
#PolkadotCommunityApprovesNewStrategyWith97%Vote
閲覧回数 6,746
120人が討論中
6
#dYdXPlansV9.9UpgradeToShiftUSDCToInjective
閲覧回数 3,193
102人が討論中
7
#TradFiForBeginners
閲覧回数 673,345
4,375人が討論中
8
#MANTRAPausesUnstakingFor7DaysAfterKeplrSecurityIncident
閲覧回数 2,861
43人が討論中
9
#BitcoinCoreDisclosesTorTrafficVulnerability
閲覧回数 69,116
943人が討論中
10
#BitcoinBreaksBelow200WeekMovingAverage
閲覧回数 157,311
974人が討論中