[M1_mag7]
老狗がオンチェーンの米国株先物(合約)のデータを確認したところ、
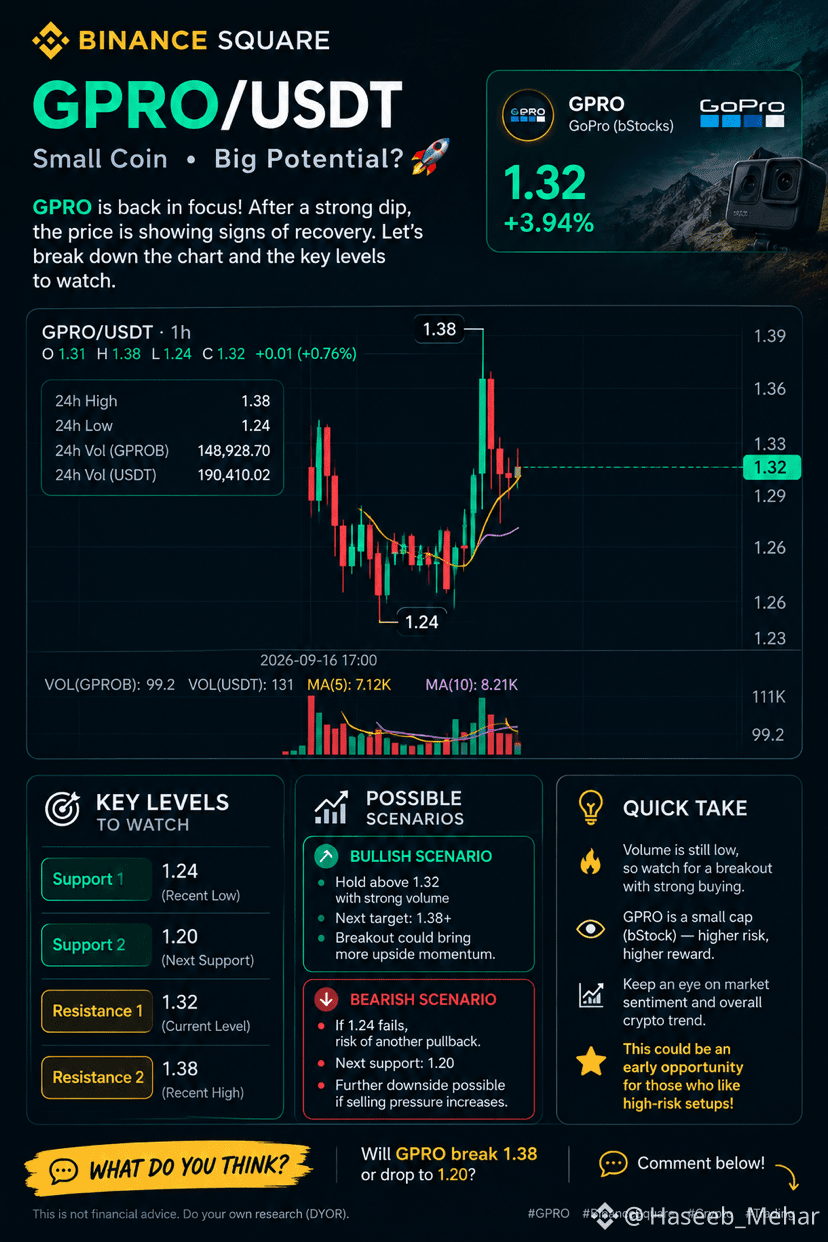
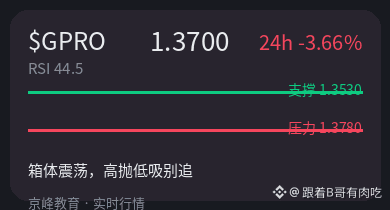
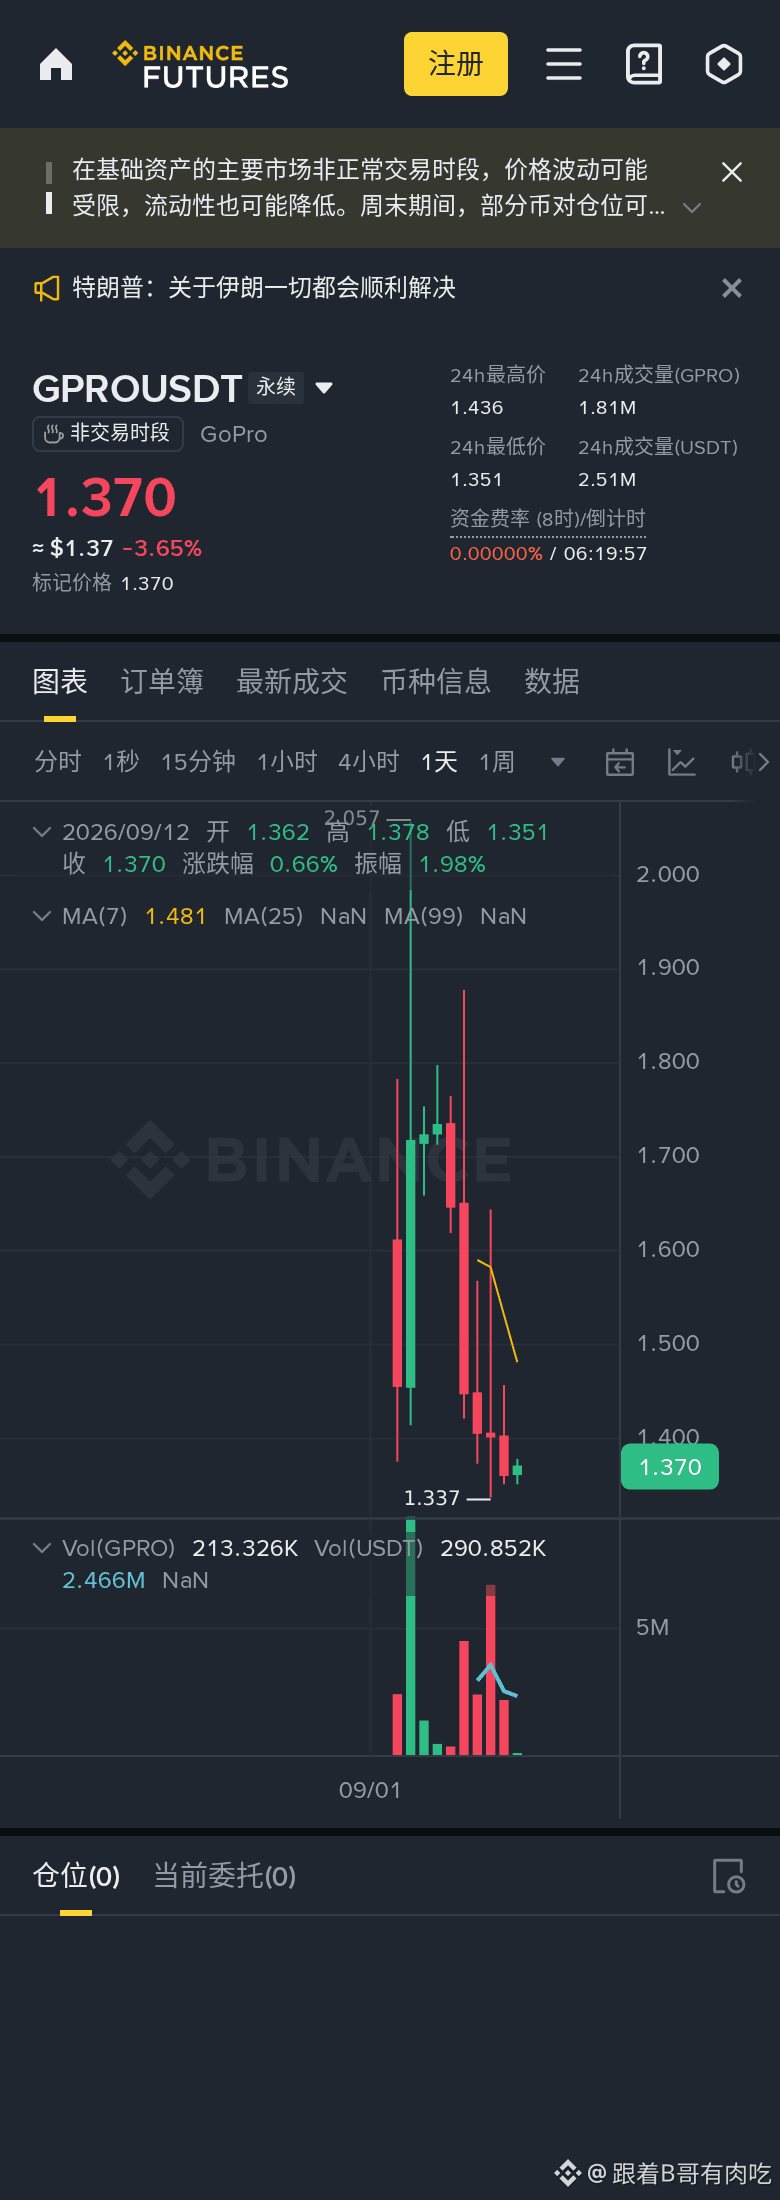
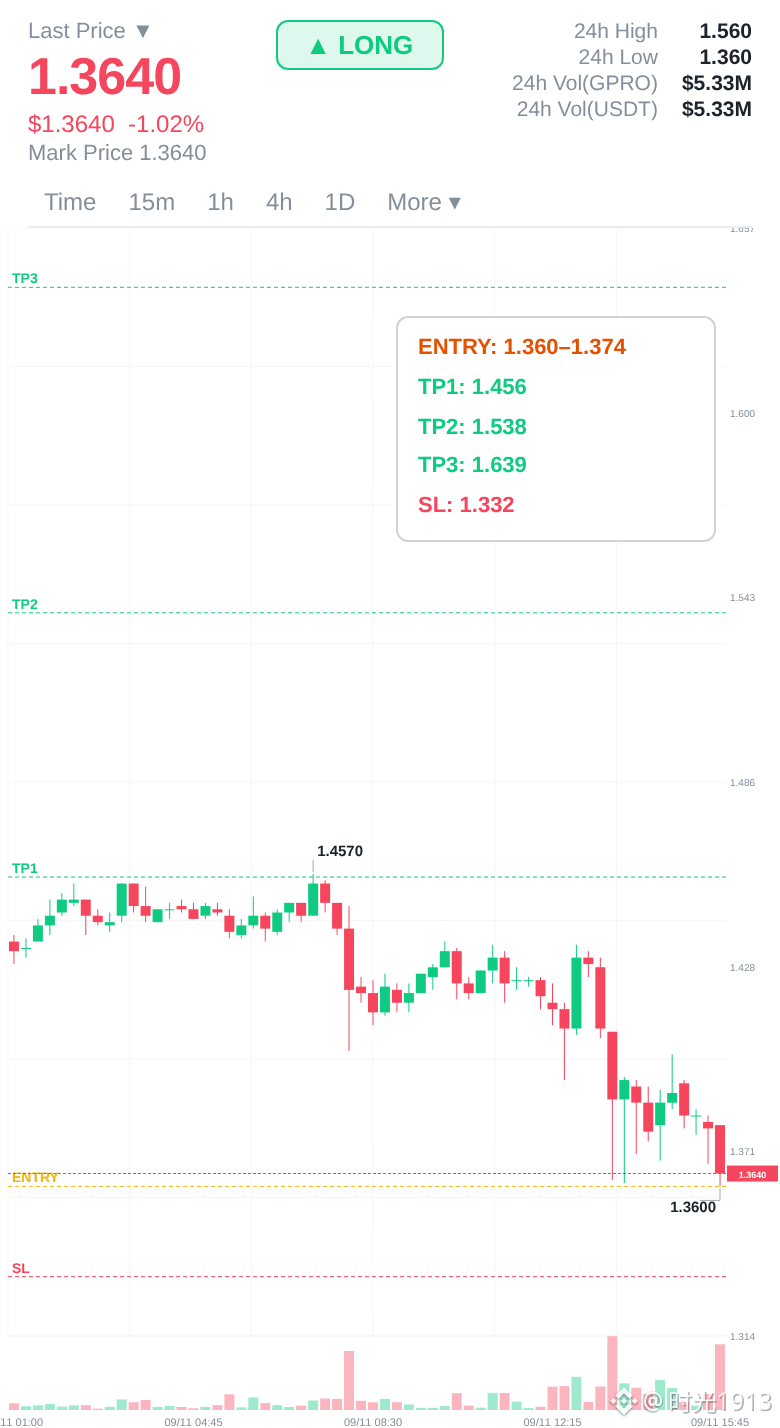
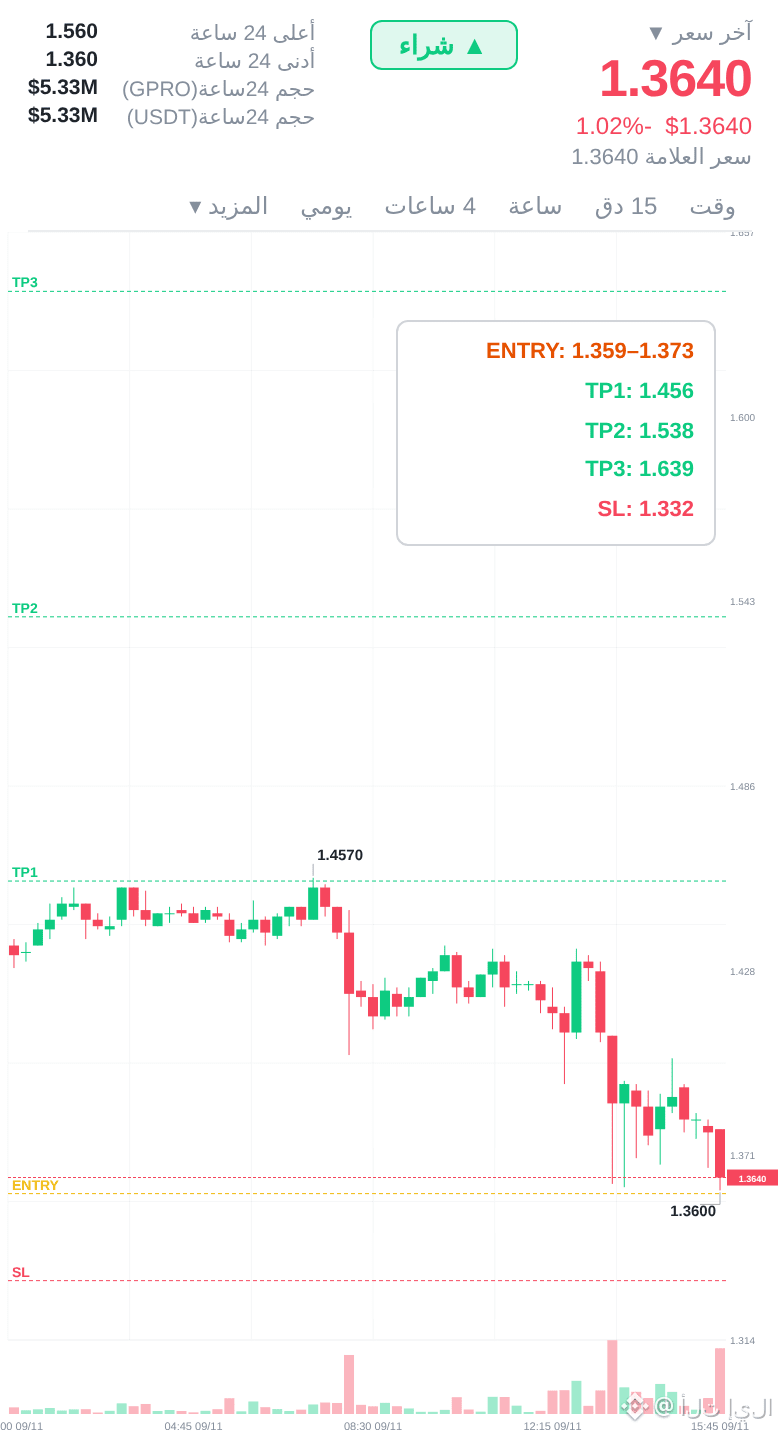
$GPRO は過去24時間で11.5%下落し、現在値は1.393だ。この下落幅はどんな資産に対しても急激だが、より目を引くのはその資金調達率(ファンディングレート)だ。0.000487と報告されており、ゼロを大きく上回っている。価格は一方的に下がっているのに、ファンディングレートは高止まりしている。これは健全な状態ではない。
チャート上のロジックを分解すると、
$GPRO はEquity(株式)カテゴリで、Binanceのオンチェーン無期限合約として上場している。つまり、その価格発見と流動性の深さは、自然と伝統的な市場における裏付けとなる対象(実体の株式)のパフォーマンスに連動しやすい。SPYやQQQのような大型指数が調整すると、合約を通じた売り圧力が先にオンチェーンで放出され、
$GPRO の下落は往々にして増幅効果を伴う。β(ベータ)値も高めになりやすい。
ただ、今回の下落で少し不自然なのは、ファンディングレートがそれに連れて下がっていない点だ。資金調達率がゼロより大きいということは、ロングがショートに支払う状況であり、ロングポジションが依然として混雑していることを示す。価格が下がっているのに、ロングは加え続けるか、あるいは強いられて証拠金を補填している。これは典型的な“含み損(もしくは損失)を抱えたポジションの巻き返し”による増し建ての形で、清算(爆発的なロスカット)リスクが積み上がっている。具体的な保有集中度のデータは見ていないが、高いファンディングレートと急速な下落が重なっているというシグナルからすると、合約上のロングレバレッジが一段の“掃除(リセット)”局面に入っている可能性がある。
私の見立てでは、これは基本面だけが原因というよりも、オンチェーン合約の流動性が米国株のセンチメントに対して過剰反応しているように見える。市場は
$GPRO を純粋なβ(ベータ)商品として取引しているが、合約そのもののレバレッジ構造が既に悪化している点を見落としている。短期的には、合約でヘッジや投機を行っている資金は、二重の圧力に直面している:①対象(米国株の大型指数)の方向性が不確実であること、②合約内部の高いファンディングレートが生むポジションコスト。
次に、下落局面でコストをならそうとしていたが資金の厚みが足りない中小のロング勢が、やむなく減らすことになる可能性が高い。彼らのクローズはさらに価格とOpen Interest(現在OIは67.3万)を押し下げるだろう。流動性は、こうした混雑したロングポジションから放出され、より安定した方向へ移るか、あるいは当面は様子見になる。
具体的なアクションとして、私は今のところ軽めの観察スタンスで、決して“ナイフを掴みに行く(落ち続けるナイフを掴む)”ことはしない。もし
$GPRO が直近安値の1.3を割り込み、かつ出来高が増大するようなら、残っているロングポジションはすべて手仕舞いする。
取引タグ:
#BinanceFutures #TradFi #USDⓈM
#GPRO #GPROUSDT $GPRO