
#crclb
crclb
閲覧回数 72,288
1,164人が討論中
注目
最新

·
--
$CRCLB +1.64% | $GAL +1.48% | $SPCXB +1.44%
#CRCLB は74.35ドルまで小幅に上昇し、取引高1,380万ドルで+1.64%。静かな市場の中、堅調な値動きです。
#GAL は2.54ドルまで上昇し、取引高130万ドルで+1.48%。小型株の動きのため、さらなる上昇は不安定になる可能性があります。
#SPCXB は139.77ドルまで上昇し、取引高4,360万ドルで+1.44%。大きな資金の流れは、単なる一時的な値動きを超えた幅広い関心を示唆しています。
👀 SPCXBの大商いが続くか注目しましょう。変化があれば、次のセクター上昇の兆しとなるかもしれません。
#Write2Earn #Binance
$CRCLB +1.64% | $GAL +1.48% | $SPCXB +1.44%
#CRCLB は74.35ドルまで小幅に上昇し、取引高1,380万ドルで+1.64%。静かな市場の中、堅調な値動きです。
#GAL は2.54ドルまで上昇し、取引高130万ドルで+1.48%。小型株の動きのため、さらなる上昇は不安定になる可能性があります。
#SPCXB は139.77ドルまで上昇し、取引高4,360万ドルで+1.44%。大きな資金の流れは、単なる一時的な値動きを超えた幅広い関心を示唆しています。
👀 SPCXBの大商いが続くか注目しましょう。変化があれば、次のセクター上昇の兆しとなるかもしれません。
#Write2Earn #Binance
#CRCLB は74.35ドルまで小幅に上昇し、取引高1,380万ドルで+1.64%。静かな市場の中、堅調な値動きです。
#GAL は2.54ドルまで上昇し、取引高130万ドルで+1.48%。小型株の動きのため、さらなる上昇は不安定になる可能性があります。
#SPCXB は139.77ドルまで上昇し、取引高4,360万ドルで+1.44%。大きな資金の流れは、単なる一時的な値動きを超えた幅広い関心を示唆しています。
👀 SPCXBの大商いが続くか注目しましょう。変化があれば、次のセクター上昇の兆しとなるかもしれません。
#Write2Earn #Binance
9

·
--
翻訳参照
$CRCLB +2.73% | $STX +2.68% | $RNDR +2.58%
#CRCLB is trading at $75.22, up +2.73% with $13.2 M of volume behind the move.
#STX sits at $0.3295, climbing +2.68% on $2.1 M volume; the Stacks platform adds Apps and Smart Contracts to Bitcoin.
#RNDR holds $7.03, gaining +2.58% and seeing $1.6 M in daily trades.
👀 The disparity in volume suggests CRCLB’s rally may be more robust than the lighter‑handed pushes in STX and RNDR.
#Write2Earn #Binance
$CRCLB +2.73% | $STX +2.68% | $RNDR +2.58%
#CRCLB is trading at $75.22, up +2.73% with $13.2 M of volume behind the move.
#STX sits at $0.3295, climbing +2.68% on $2.1 M volume; the Stacks platform adds Apps and Smart Contracts to Bitcoin.
#RNDR holds $7.03, gaining +2.58% and seeing $1.6 M in daily trades.
👀 The disparity in volume suggests CRCLB’s rally may be more robust than the lighter‑handed pushes in STX and RNDR.
#Write2Earn #Binance
#CRCLB is trading at $75.22, up +2.73% with $13.2 M of volume behind the move.
#STX sits at $0.3295, climbing +2.68% on $2.1 M volume; the Stacks platform adds Apps and Smart Contracts to Bitcoin.
#RNDR holds $7.03, gaining +2.58% and seeing $1.6 M in daily trades.
👀 The disparity in volume suggests CRCLB’s rally may be more robust than the lighter‑handed pushes in STX and RNDR.
#Write2Earn #Binance
3
·
--
翻訳参照
$CRCLB +2.81% | $STX +2.67% | $RNDR +2.58%
#CRCLB is trading at $75.25, up +2.81% on $13.2 M of volume. The price lift comes with a relatively strong turnover, hinting at renewed interest.
#STX sits at $0.3301, gaining +2.67% while seeing $2.1 M in trades. Momentum is modest but the uptick aligns with the broader market rise.
#RNDR moves to $7.03, up +2.58% on $1.6 M of volume. The advance is steady, though the lower volume suggests a cautious buying pattern.
👀 Keep an eye on whether the volume gaps between these gainers narrow, as that could signal a more coordinated rally.
#Write2Earn #Binance
$CRCLB +2.81% | $STX +2.67% | $RNDR +2.58%
#CRCLB is trading at $75.25, up +2.81% on $13.2 M of volume. The price lift comes with a relatively strong turnover, hinting at renewed interest.
#STX sits at $0.3301, gaining +2.67% while seeing $2.1 M in trades. Momentum is modest but the uptick aligns with the broader market rise.
#RNDR moves to $7.03, up +2.58% on $1.6 M of volume. The advance is steady, though the lower volume suggests a cautious buying pattern.
👀 Keep an eye on whether the volume gaps between these gainers narrow, as that could signal a more coordinated rally.
#Write2Earn #Binance
#CRCLB is trading at $75.25, up +2.81% on $13.2 M of volume. The price lift comes with a relatively strong turnover, hinting at renewed interest.
#STX sits at $0.3301, gaining +2.67% while seeing $2.1 M in trades. Momentum is modest but the uptick aligns with the broader market rise.
#RNDR moves to $7.03, up +2.58% on $1.6 M of volume. The advance is steady, though the lower volume suggests a cautious buying pattern.
👀 Keep an eye on whether the volume gaps between these gainers narrow, as that could signal a more coordinated rally.
#Write2Earn #Binance
2

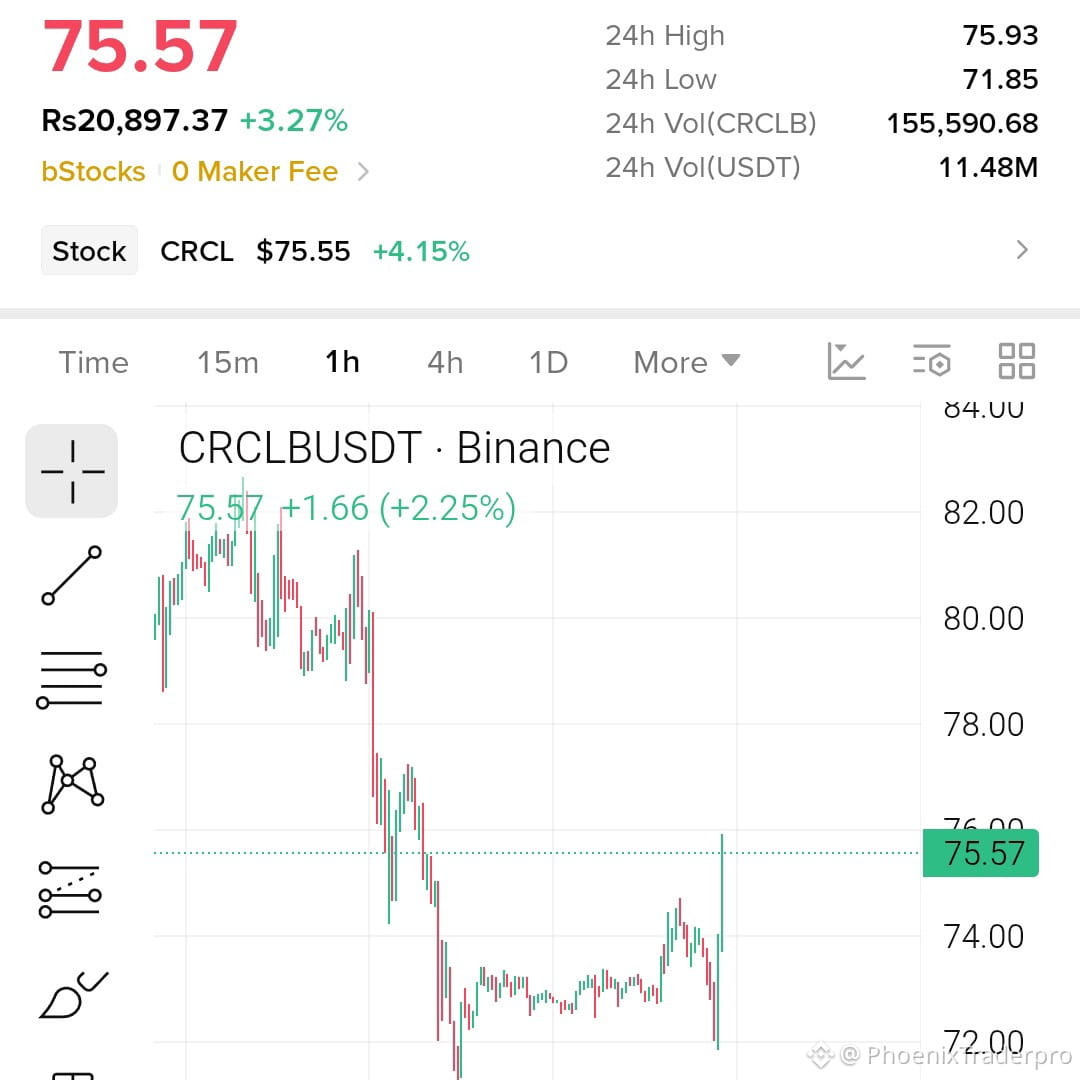
🚀🦈 $CRCLB クジラ主導の買いで24時間高値へ急騰!
エントリー:74.50-75.57 ⚡
目標:75.93、77.50、80.00 🚀
損切り:72.00 ⚠️
📊 74〜75の価格帯の下で、スマートマネーが流動性を一掃し、売り手に投げ売りを強いています。24時間高値の75.93は新たな需要の急増を裏付け、4時間足の出来高急増も典型的なクジラ主導の上昇を示しています。💡 上昇するたびにオーダーブロックが引き締まり、80付近へのブレイクアウトの可能性が高まっています。👇 強気派が勢いを強めるなか、次の買い注文はいくらにしますか?
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。 🛡️
🏷️ #CRCLB #LongSetup #Breakout #Crypto
🔥 💎
🚀🦈 $CRCLB クジラ主導の買いで24時間高値へ急騰!
エントリー:74.50-75.57 ⚡
目標:75.93、77.50、80.00 🚀
損切り:72.00 ⚠️
📊 74〜75の価格帯の下で、スマートマネーが流動性を一掃し、売り手に投げ売りを強いています。24時間高値の75.93は新たな需要の急増を裏付け、4時間足の出来高急増も典型的なクジラ主導の上昇を示しています。💡 上昇するたびにオーダーブロックが引き締まり、80付近へのブレイクアウトの可能性が高まっています。👇 強気派が勢いを強めるなか、次の買い注文はいくらにしますか?
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。 🛡️
🏷️ #CRCLB #LongSetup #Breakout #Crypto
🔥 💎
エントリー:74.50-75.57 ⚡
目標:75.93、77.50、80.00 🚀
損切り:72.00 ⚠️
📊 74〜75の価格帯の下で、スマートマネーが流動性を一掃し、売り手に投げ売りを強いています。24時間高値の75.93は新たな需要の急増を裏付け、4時間足の出来高急増も典型的なクジラ主導の上昇を示しています。💡 上昇するたびにオーダーブロックが引き締まり、80付近へのブレイクアウトの可能性が高まっています。👇 強気派が勢いを強めるなか、次の買い注文はいくらにしますか?
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。 🛡️
🏷️ #CRCLB #LongSetup #Breakout #Crypto
🔥 💎
4

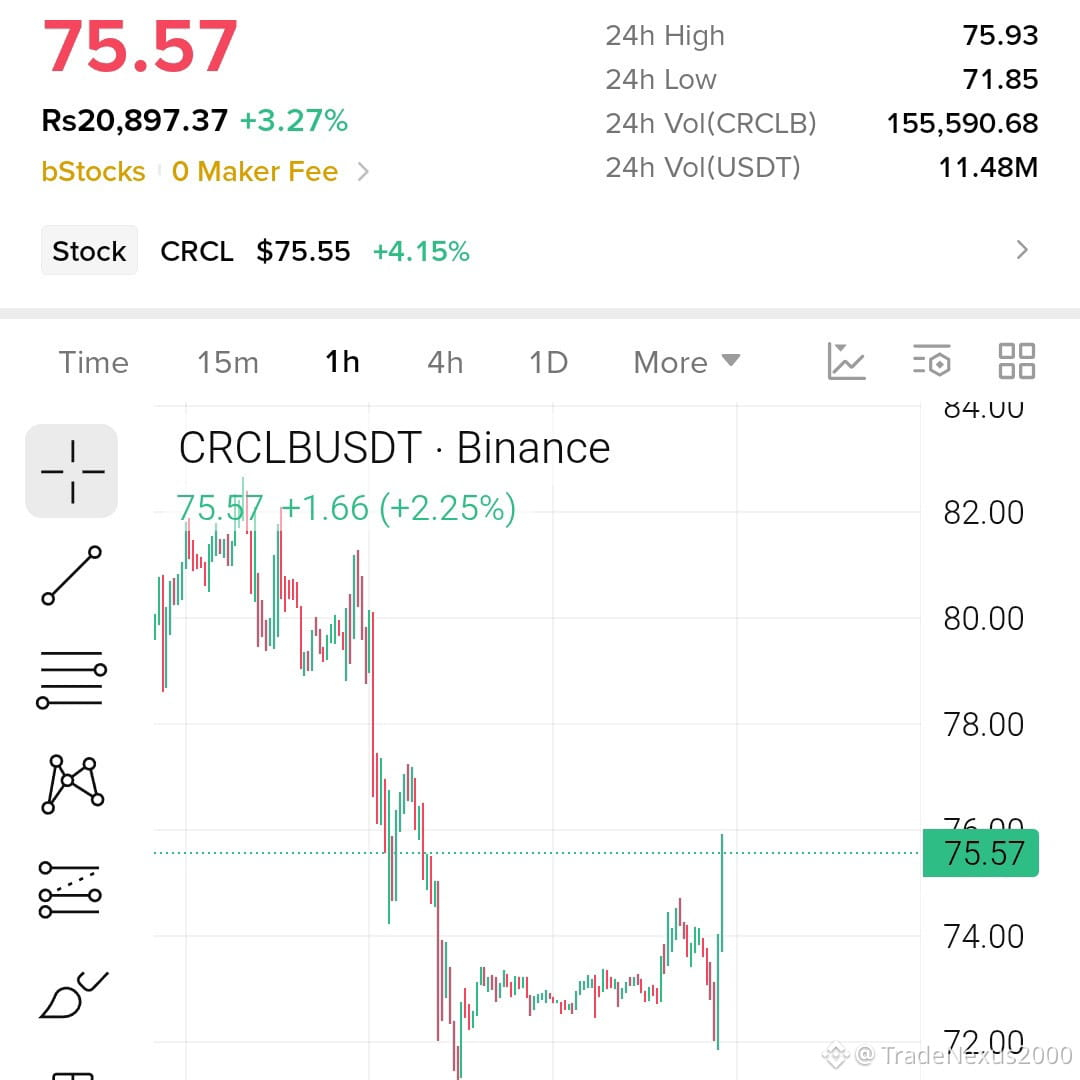
🚨 $CRCLB が24時間高値ゾーンへ急上昇—流動性スイープが迫る!📈
エントリー:74.50-75.57 ⚡
目標:75.93、77.50、80.00 🚀
損切り:72.00 ⚠️
📊 74.50〜75.57の需要ブロックは3度の売り圧力を吸収し、機関投資家の買い集めを示唆しています。📌 4時間足チャートの出来高急増は、買い手が売り手を上回るなかでの積極的な再エントリーを裏付けています。
⚡ 24時間高値の75.93を最初の利益目標とする一方、オーダーブロックの上昇圧力は77.50、さらに流動性プールを追う80.00への上昇を狙います。🌊 このセットアップは、規律あるトレーダーに明確なリスクリワードを提供します。
💬 次の流動性スイープに向けて、どのようにポジションを取りますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #CRCLB #LongSetup #LiquiditySweep #Crypto
🔥 💎
🚨 $CRCLB が24時間高値ゾーンへ急上昇—流動性スイープが迫る!📈
エントリー:74.50-75.57 ⚡
目標:75.93、77.50、80.00 🚀
損切り:72.00 ⚠️
📊 74.50〜75.57の需要ブロックは3度の売り圧力を吸収し、機関投資家の買い集めを示唆しています。📌 4時間足チャートの出来高急増は、買い手が売り手を上回るなかでの積極的な再エントリーを裏付けています。
⚡ 24時間高値の75.93を最初の利益目標とする一方、オーダーブロックの上昇圧力は77.50、さらに流動性プールを追う80.00への上昇を狙います。🌊 このセットアップは、規律あるトレーダーに明確なリスクリワードを提供します。
💬 次の流動性スイープに向けて、どのようにポジションを取りますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #CRCLB #LongSetup #LiquiditySweep #Crypto
🔥 💎
エントリー:74.50-75.57 ⚡
目標:75.93、77.50、80.00 🚀
損切り:72.00 ⚠️
📊 74.50〜75.57の需要ブロックは3度の売り圧力を吸収し、機関投資家の買い集めを示唆しています。📌 4時間足チャートの出来高急増は、買い手が売り手を上回るなかでの積極的な再エントリーを裏付けています。
⚡ 24時間高値の75.93を最初の利益目標とする一方、オーダーブロックの上昇圧力は77.50、さらに流動性プールを追う80.00への上昇を狙います。🌊 このセットアップは、規律あるトレーダーに明確なリスクリワードを提供します。
💬 次の流動性スイープに向けて、どのようにポジションを取りますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #CRCLB #LongSetup #LiquiditySweep #Crypto
🔥 💎
16
翻訳参照
🚀 $CRCLB LONG SETUP 🟢
📍 Entry: $74.50–$75.57
🎯 TP1: $75.93
🎯 TP2: $77.50
🎯 TP3: $80.00
🛑 SL: $72.00
🔥 Bulls targeting higher levels! Watch the breakout and wait for confirmation.
⚠️ Always manage risk and use a stop-loss.
#CRCLB #TradingSignals #CryptoTrading #BinanceSquare
{spot}(CRCLBUSDT)
🚀 $CRCLB LONG SETUP 🟢
📍 Entry: $74.50–$75.57
🎯 TP1: $75.93
🎯 TP2: $77.50
🎯 TP3: $80.00
🛑 SL: $72.00
🔥 Bulls targeting higher levels! Watch the breakout and wait for confirmation.
⚠️ Always manage risk and use a stop-loss.
#CRCLB #TradingSignals #CryptoTrading #BinanceSquare
📍 Entry: $74.50–$75.57
🎯 TP1: $75.93
🎯 TP2: $77.50
🎯 TP3: $80.00
🛑 SL: $72.00
🔥 Bulls targeting higher levels! Watch the breakout and wait for confirmation.
⚠️ Always manage risk and use a stop-loss.
#CRCLB #TradingSignals #CryptoTrading #BinanceSquare
54
·
--
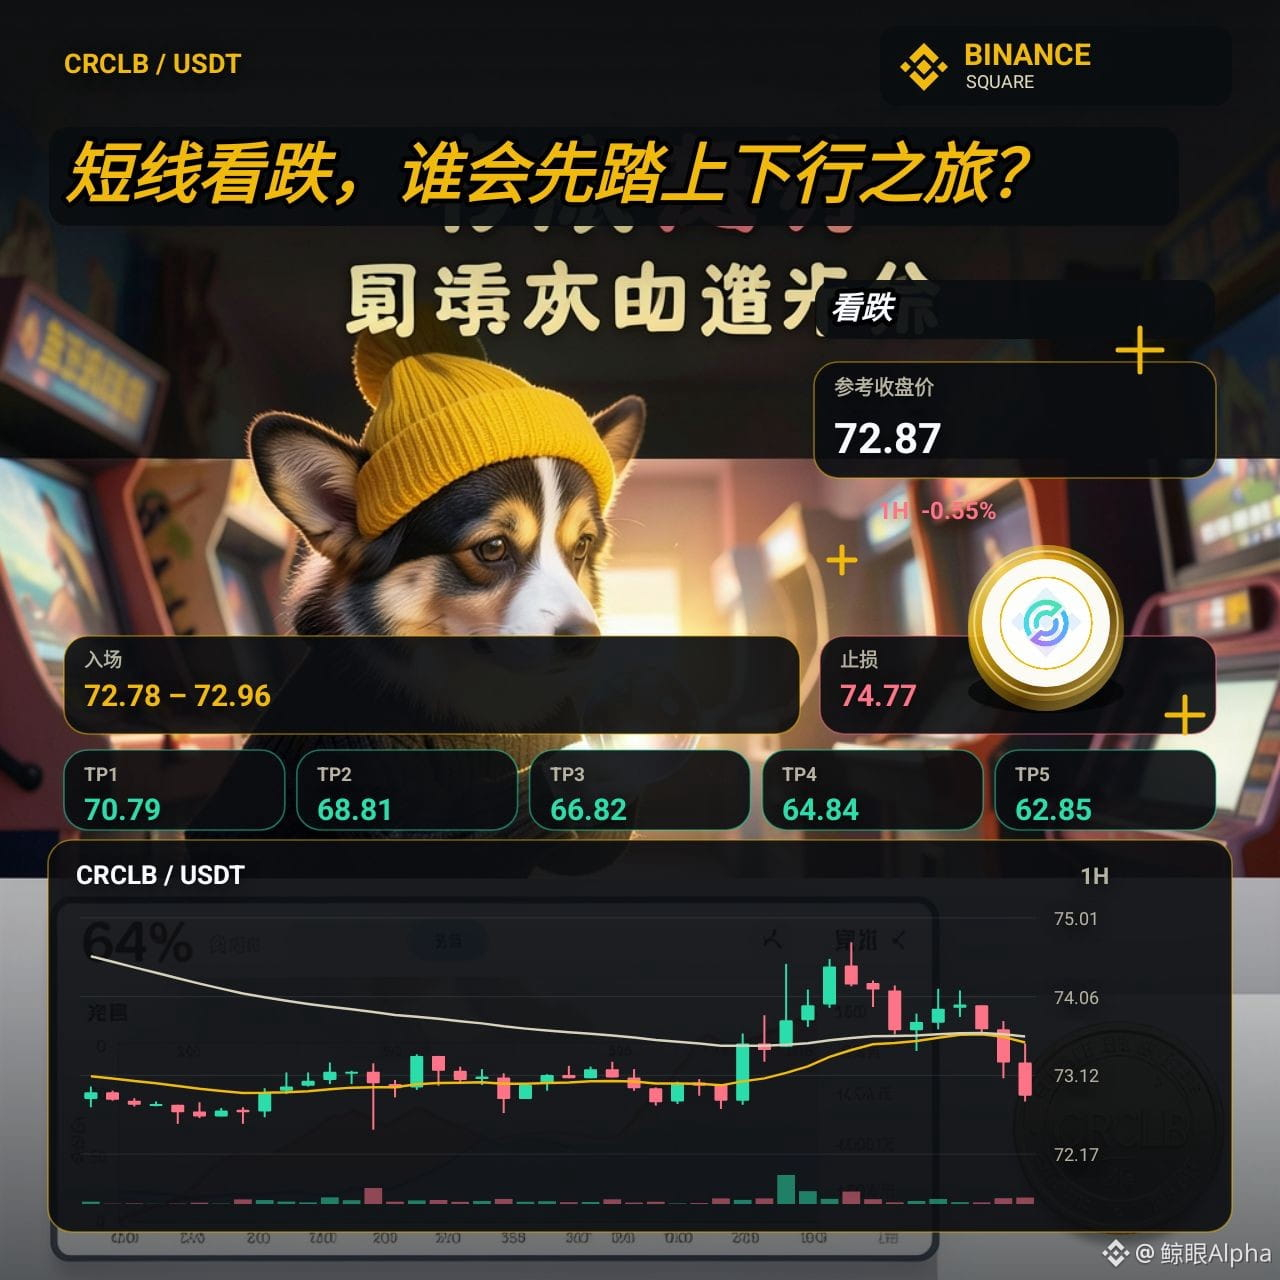
$CRCLB 短期売りシグナル:RSI 65は買われ過ぎ、価格はボリンジャーバンド上限75.030に到達、上値抵抗は75.930、急騰後の反落に注意、損切り76.334。テクニカル分析上の見解であり、投資助言ではありません。#CRCLB #売り
$CRCLB 短期売りシグナル:RSI 65は買われ過ぎ、価格はボリンジャーバンド上限75.030に到達、上値抵抗は75.930、急騰後の反落に注意、損切り76.334。テクニカル分析上の見解であり、投資助言ではありません。#CRCLB #売り

·
--
翻訳参照
Your stop on $CRCLB is probably in the wrong place and here is where it actually belongs
Most traders pick a random percentage loss instead of looking at the chart
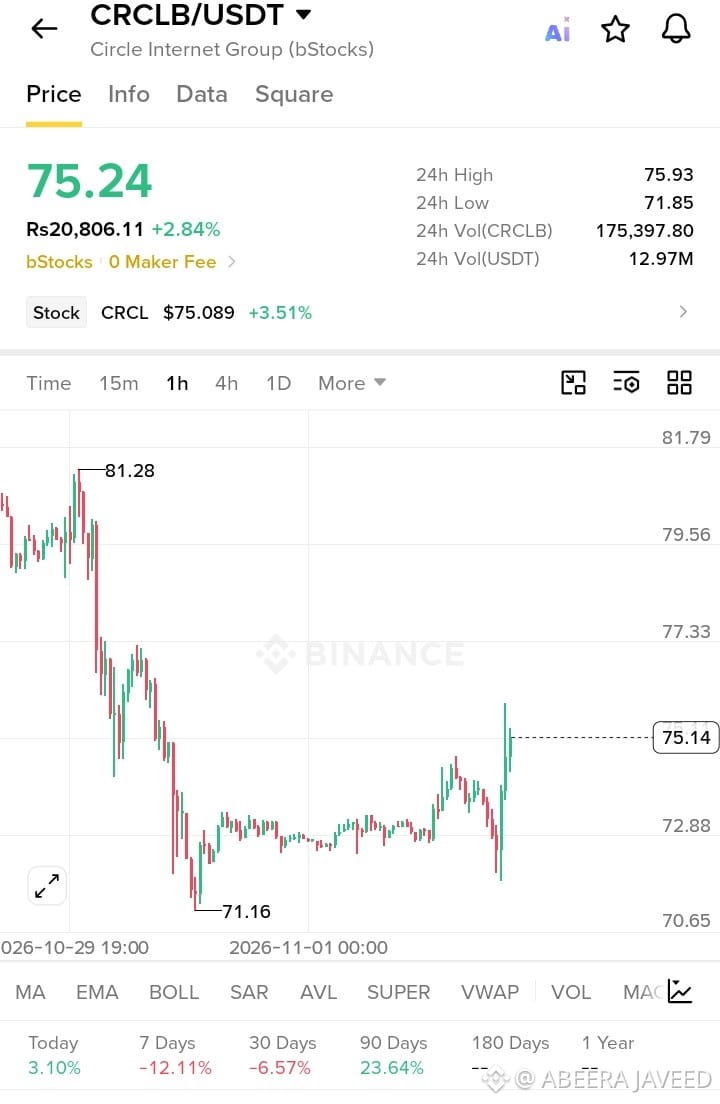
Price is sitting at 75.4100 right now up 3.1 percent on the day
The last 24h swing low sits at 71.8500 right below us
The hourly ATR is 1.0 percent which is just normal market noise
If you put your stop tighter than that noise you get wicked out before the move starts
A real stop goes below the level that proves your idea is dead wrong
Do not take my word for it, tap $CRCLB and look at the candles
Where do you normally set your risk on a chart like this
#CRCLB #TradingTips
Your stop on $CRCLB is probably in the wrong place and here is where it actually belongs
Most traders pick a random percentage loss instead of looking at the chart
Price is sitting at 75.4100 right now up 3.1 percent on the day
The last 24h swing low sits at 71.8500 right below us
The hourly ATR is 1.0 percent which is just normal market noise
If you put your stop tighter than that noise you get wicked out before the move starts
A real stop goes below the level that proves your idea is dead wrong
Do not take my word for it, tap $CRCLB and look at the candles
Where do you normally set your risk on a chart like this
#CRCLB #TradingTips
Most traders pick a random percentage loss instead of looking at the chart
Price is sitting at 75.4100 right now up 3.1 percent on the day
The last 24h swing low sits at 71.8500 right below us
The hourly ATR is 1.0 percent which is just normal market noise
If you put your stop tighter than that noise you get wicked out before the move starts
A real stop goes below the level that proves your idea is dead wrong
Do not take my word for it, tap $CRCLB and look at the candles
Where do you normally set your risk on a chart like this
#CRCLB #TradingTips
3
·
--
08:33に見かけた投稿:CircleのAIエージェント用ウォレットの支出上限は回避可能だと研究で判明
悪材料が出た後は、ニュースそのものより資金流出が続くかどうかのほうが重要だ。今後数時間の相場の反応に注目したい。
$CRCLB 。
#CRCLB
08:33に見かけた投稿:CircleのAIエージェント用ウォレットの支出上限は回避可能だと研究で判明
悪材料が出た後は、ニュースそのものより資金流出が続くかどうかのほうが重要だ。今後数時間の相場の反応に注目したい。
$CRCLB 。
#CRCLB
悪材料が出た後は、ニュースそのものより資金流出が続くかどうかのほうが重要だ。今後数時間の相場の反応に注目したい。
$CRCLB 。
#CRCLB
2
92
·
--
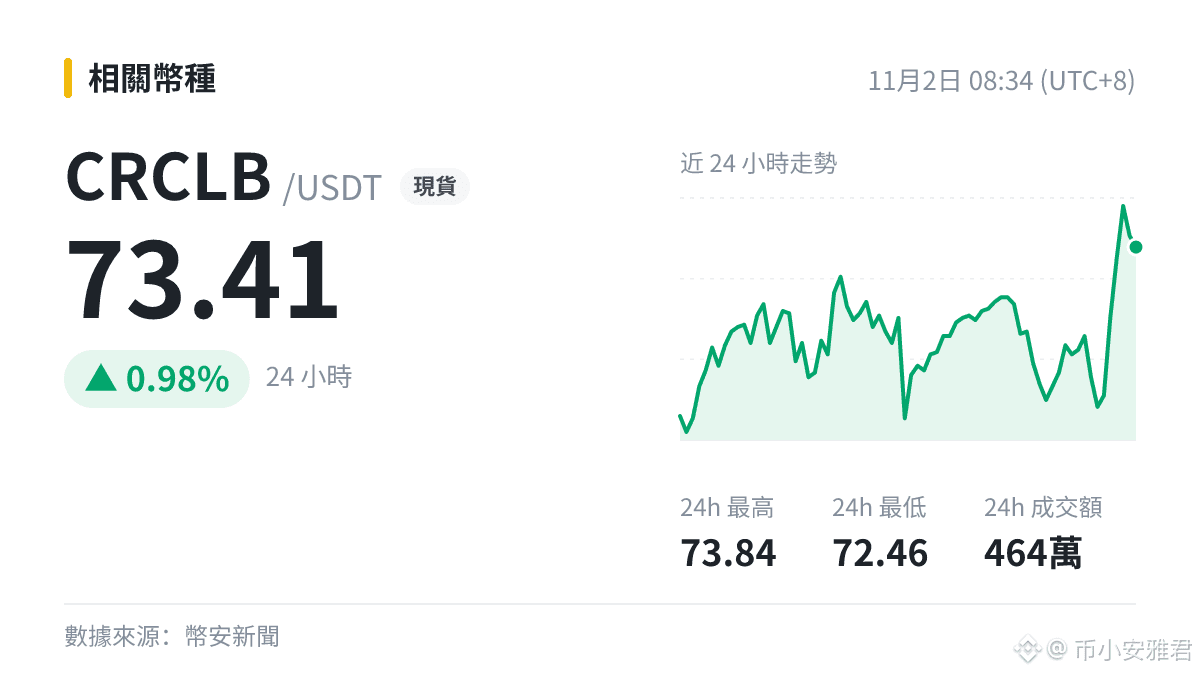
速報!調査により、Circle AIエージェントウォレットの支出上限を回避できることが判明
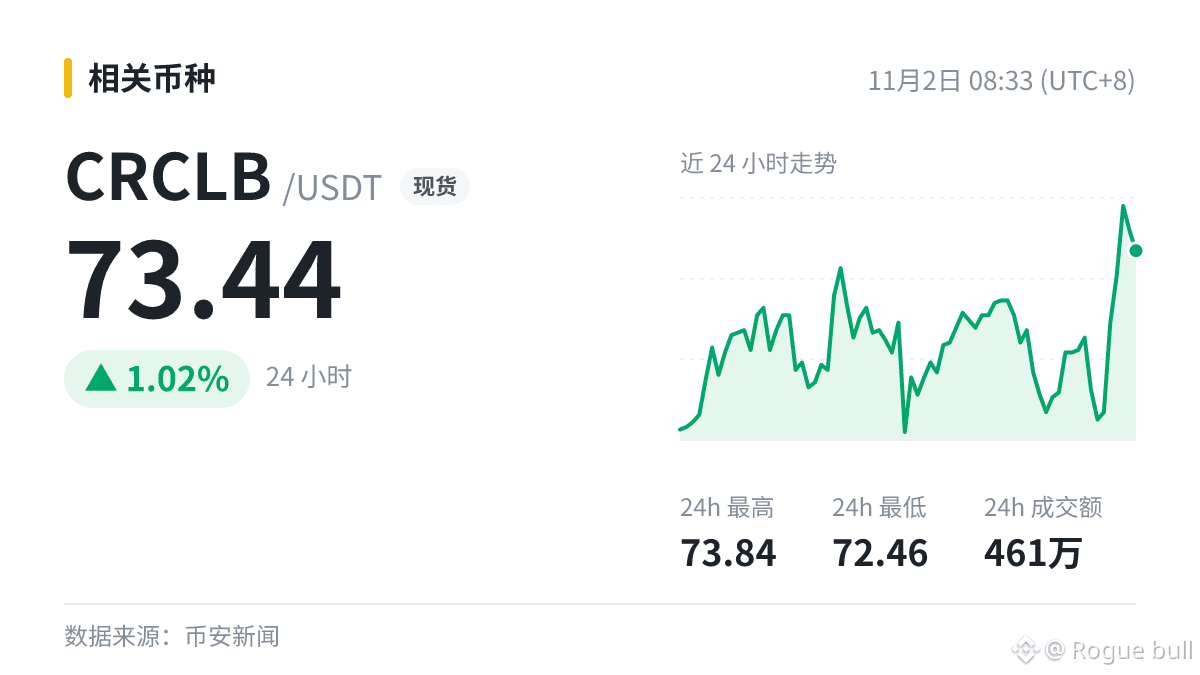
$CRCLB は現在73.41、24時間で+0.98%。
プロジェクトにネガティブなニュースが出ました。単独のニュースでトレンドを変えるのは難しいものの、変動を拡大させる可能性があります。ニュース発表後の値動きに注目です。
#CRCLB
速報!調査により、Circle AIエージェントウォレットの支出上限を回避できることが判明
$CRCLB は現在73.41、24時間で+0.98%。
プロジェクトにネガティブなニュースが出ました。単独のニュースでトレンドを変えるのは難しいものの、変動を拡大させる可能性があります。ニュース発表後の値動きに注目です。
#CRCLB
$CRCLB は現在73.41、24時間で+0.98%。
プロジェクトにネガティブなニュースが出ました。単独のニュースでトレンドを変えるのは難しいものの、変動を拡大させる可能性があります。ニュース発表後の値動きに注目です。
#CRCLB
72

·
--
翻訳参照
CRCLB 现报 80.900,24 小时涨 0.77%,7 日仍跌 7.39%,日内区间 78.600–82.660,振幅 5.2%。
【盘面】
CRCLB 近期周线幅度 7.39%,单边情绪已经不轻了。
但单日 0.77% 的涨幅配上 5.2% 的振幅,市场不喜欢单边贪婪。
CRCLB 在 78.600–82.660 之间窄幅整理,短线没有明显的资金撤离迹象。
下方 78.600 支撑经过两轮测试都站住了。
对比 BTC 的 +1.13%,CRCLB 涨 0.77% 的强度不算突出,落后于市场平均水位。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
洗盘只为甩不坚定的人,调整是蓄力,不是终局。
周线 7.39% 的坑还没填平,24 小时 0.77% 的反弹暂时谈不上趋势扭转。
站稳 78.600 上方,空间才真正打开。
需要留意大盘如果转头回调,CRCLB 的高位筹码随时可能松动。
$CRCLB #CRCLB
CRCLB 现报 80.900,24 小时涨 0.77%,7 日仍跌 7.39%,日内区间 78.600–82.660,振幅 5.2%。
【盘面】
CRCLB 近期周线幅度 7.39%,单边情绪已经不轻了。
但单日 0.77% 的涨幅配上 5.2% 的振幅,市场不喜欢单边贪婪。
CRCLB 在 78.600–82.660 之间窄幅整理,短线没有明显的资金撤离迹象。
下方 78.600 支撑经过两轮测试都站住了。
对比 BTC 的 +1.13%,CRCLB 涨 0.77% 的强度不算突出,落后于市场平均水位。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
洗盘只为甩不坚定的人,调整是蓄力,不是终局。
周线 7.39% 的坑还没填平,24 小时 0.77% 的反弹暂时谈不上趋势扭转。
站稳 78.600 上方,空间才真正打开。
需要留意大盘如果转头回调,CRCLB 的高位筹码随时可能松动。
$CRCLB #CRCLB
【盘面】
CRCLB 近期周线幅度 7.39%,单边情绪已经不轻了。
但单日 0.77% 的涨幅配上 5.2% 的振幅,市场不喜欢单边贪婪。
CRCLB 在 78.600–82.660 之间窄幅整理,短线没有明显的资金撤离迹象。
下方 78.600 支撑经过两轮测试都站住了。
对比 BTC 的 +1.13%,CRCLB 涨 0.77% 的强度不算突出,落后于市场平均水位。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。
短期偏向看涨。
【看涨理由】
洗盘只为甩不坚定的人,调整是蓄力,不是终局。
周线 7.39% 的坑还没填平,24 小时 0.77% 的反弹暂时谈不上趋势扭转。
站稳 78.600 上方,空间才真正打开。
需要留意大盘如果转头回调,CRCLB 的高位筹码随时可能松动。
$CRCLB #CRCLB
6

USDCの7日間の流通量は約8億ドル純減し、総供給量は700億ドル近辺まで減少した。この2つの数字を合わせて見ることが重要だ。丸2日間語られてきた「資金がオンチェーンに移り、安全資産に逃避している」という動きは、ステーブルコインの総供給量にはほとんど跡を残していない。
ステーブルコインの総供給量は、オンチェーン流動性の貯水池だ。本当の逃避資金が流入する場合、通常はまずUSDC/USDTの総量が増え、その後BTCやETHに流れていく。ところが今は、貯水池そのものが縮小している。8億ドルを700億ドルで割ると、1週間で約1.1%の純償還だ。変動が極めて小さいステーブルコインという負債側で見れば、少額とは言えない。資金は市場内で持ち替えているだけではなく、実際に流出していることを示している。
🔹 償還圧力が最初に影響するのは収益基盤
Circleの収益構造では、準備資産の利息収入が大きな割合を占め、その規模が収益の基盤となる。流通量が1週間で1%規模縮小すれば、減るのはオンチェーンのアクティビティではなく、利息収入の基盤だ。「USDCの利用場面が増える」という話より、こちらの伝播経路のほうがずっと直接的で、反映も速い。エコシステムのデータによる検証を待つ必要はなく、来週の流通量が答えを示す。連動銘柄であるCRCLBは、連続取引の段階ですでにこの点を先取りして織り込んでいる。典型的な「現物株の取引開始前に、トークン側が先に思惑を取引する」動きだ。
🔹 センチメントと検証可能なデータが衝突
広場で盛り上がっている議論は、うわさや不確かな見方に集中している。こうした議論と実際の価格への影響は別物だ。ストーリーは柔らかく、償還は硬い。短期の相場は通常、まず検証可能なデータに反応する。うわさ自体は確認できなくても、市場は不確実性に対して割引を求める。その割引は、うわさが晴れるまでは自発的に消えることはない。
🔹 逆の仮説も残しておく必要がある
1週間で8億ドルの減少だけでは、トレンドとは言えない。月末の納税、四半期末の機関投資家のリバランス、マーケットメーカーのレバレッジ解消などが、短期的な純償還に見える動きを生むこともある。より重要なのは内訳だ。今回の縮小が「USDCからUSDTへの乗り換え」によるシェア移動なら、USDT側も同時に膨らむはずで、総量は必ずしも減らない。両方が同時に縮小しているなら、それこそ本当の資金流出だ。この2つではCRCLBへの意味合いがまったく逆になる。方向を見誤れば、タイミングも逆になる。
🔹 今後注目するのは2点
1つ目はUSDCの週次流通量が下げ止まるかどうか。2つ目は、Circleの現物株の取引開始後にCRCLBとの価格差が縮小するかどうかだ。現物株の取引開始後にディスカウントが急速に解消されるなら、今回の動きはセンチメントによる一時的な急騰だ。ディスカウントが続く、あるいはさらに拡大するなら、誰かが実際の資金を投じて償還圧力を織り込んでいることになる。週次データが反転するまでは、このディスカウントを拾うつもりはない。
こうした連動銘柄は流動性も価格差も非常に脆弱だ。方向を判断することより、ポジション管理のほうが重要となる。
#BINANCE #Crypto #CRCLB
USDCの7日間の流通量は約8億ドル純減し、総供給量は700億ドル近辺まで減少した。この2つの数字を合わせて見ることが重要だ。丸2日間語られてきた「資金がオンチェーンに移り、安全資産に逃避している」という動きは、ステーブルコインの総供給量にはほとんど跡を残していない。
ステーブルコインの総供給量は、オンチェーン流動性の貯水池だ。本当の逃避資金が流入する場合、通常はまずUSDC/USDTの総量が増え、その後BTCやETHに流れていく。ところが今は、貯水池そのものが縮小している。8億ドルを700億ドルで割ると、1週間で約1.1%の純償還だ。変動が極めて小さいステーブルコインという負債側で見れば、少額とは言えない。資金は市場内で持ち替えているだけではなく、実際に流出していることを示している。
🔹 償還圧力が最初に影響するのは収益基盤
Circleの収益構造では、準備資産の利息収入が大きな割合を占め、その規模が収益の基盤となる。流通量が1週間で1%規模縮小すれば、減るのはオンチェーンのアクティビティではなく、利息収入の基盤だ。「USDCの利用場面が増える」という話より、こちらの伝播経路のほうがずっと直接的で、反映も速い。エコシステムのデータによる検証を待つ必要はなく、来週の流通量が答えを示す。連動銘柄であるCRCLBは、連続取引の段階ですでにこの点を先取りして織り込んでいる。典型的な「現物株の取引開始前に、トークン側が先に思惑を取引する」動きだ。
🔹 センチメントと検証可能なデータが衝突
広場で盛り上がっている議論は、うわさや不確かな見方に集中している。こうした議論と実際の価格への影響は別物だ。ストーリーは柔らかく、償還は硬い。短期の相場は通常、まず検証可能なデータに反応する。うわさ自体は確認できなくても、市場は不確実性に対して割引を求める。その割引は、うわさが晴れるまでは自発的に消えることはない。
🔹 逆の仮説も残しておく必要がある
1週間で8億ドルの減少だけでは、トレンドとは言えない。月末の納税、四半期末の機関投資家のリバランス、マーケットメーカーのレバレッジ解消などが、短期的な純償還に見える動きを生むこともある。より重要なのは内訳だ。今回の縮小が「USDCからUSDTへの乗り換え」によるシェア移動なら、USDT側も同時に膨らむはずで、総量は必ずしも減らない。両方が同時に縮小しているなら、それこそ本当の資金流出だ。この2つではCRCLBへの意味合いがまったく逆になる。方向を見誤れば、タイミングも逆になる。
🔹 今後注目するのは2点
1つ目はUSDCの週次流通量が下げ止まるかどうか。2つ目は、Circleの現物株の取引開始後にCRCLBとの価格差が縮小するかどうかだ。現物株の取引開始後にディスカウントが急速に解消されるなら、今回の動きはセンチメントによる一時的な急騰だ。ディスカウントが続く、あるいはさらに拡大するなら、誰かが実際の資金を投じて償還圧力を織り込んでいることになる。週次データが反転するまでは、このディスカウントを拾うつもりはない。
こうした連動銘柄は流動性も価格差も非常に脆弱だ。方向を判断することより、ポジション管理のほうが重要となる。
#BINANCE #Crypto #CRCLB
ステーブルコインの総供給量は、オンチェーン流動性の貯水池だ。本当の逃避資金が流入する場合、通常はまずUSDC/USDTの総量が増え、その後BTCやETHに流れていく。ところが今は、貯水池そのものが縮小している。8億ドルを700億ドルで割ると、1週間で約1.1%の純償還だ。変動が極めて小さいステーブルコインという負債側で見れば、少額とは言えない。資金は市場内で持ち替えているだけではなく、実際に流出していることを示している。
🔹 償還圧力が最初に影響するのは収益基盤
Circleの収益構造では、準備資産の利息収入が大きな割合を占め、その規模が収益の基盤となる。流通量が1週間で1%規模縮小すれば、減るのはオンチェーンのアクティビティではなく、利息収入の基盤だ。「USDCの利用場面が増える」という話より、こちらの伝播経路のほうがずっと直接的で、反映も速い。エコシステムのデータによる検証を待つ必要はなく、来週の流通量が答えを示す。連動銘柄であるCRCLBは、連続取引の段階ですでにこの点を先取りして織り込んでいる。典型的な「現物株の取引開始前に、トークン側が先に思惑を取引する」動きだ。
🔹 センチメントと検証可能なデータが衝突
広場で盛り上がっている議論は、うわさや不確かな見方に集中している。こうした議論と実際の価格への影響は別物だ。ストーリーは柔らかく、償還は硬い。短期の相場は通常、まず検証可能なデータに反応する。うわさ自体は確認できなくても、市場は不確実性に対して割引を求める。その割引は、うわさが晴れるまでは自発的に消えることはない。
🔹 逆の仮説も残しておく必要がある
1週間で8億ドルの減少だけでは、トレンドとは言えない。月末の納税、四半期末の機関投資家のリバランス、マーケットメーカーのレバレッジ解消などが、短期的な純償還に見える動きを生むこともある。より重要なのは内訳だ。今回の縮小が「USDCからUSDTへの乗り換え」によるシェア移動なら、USDT側も同時に膨らむはずで、総量は必ずしも減らない。両方が同時に縮小しているなら、それこそ本当の資金流出だ。この2つではCRCLBへの意味合いがまったく逆になる。方向を見誤れば、タイミングも逆になる。
🔹 今後注目するのは2点
1つ目はUSDCの週次流通量が下げ止まるかどうか。2つ目は、Circleの現物株の取引開始後にCRCLBとの価格差が縮小するかどうかだ。現物株の取引開始後にディスカウントが急速に解消されるなら、今回の動きはセンチメントによる一時的な急騰だ。ディスカウントが続く、あるいはさらに拡大するなら、誰かが実際の資金を投じて償還圧力を織り込んでいることになる。週次データが反転するまでは、このディスカウントを拾うつもりはない。
こうした連動銘柄は流動性も価格差も非常に脆弱だ。方向を判断することより、ポジション管理のほうが重要となる。
#BINANCE #Crypto #CRCLB
14

·
--
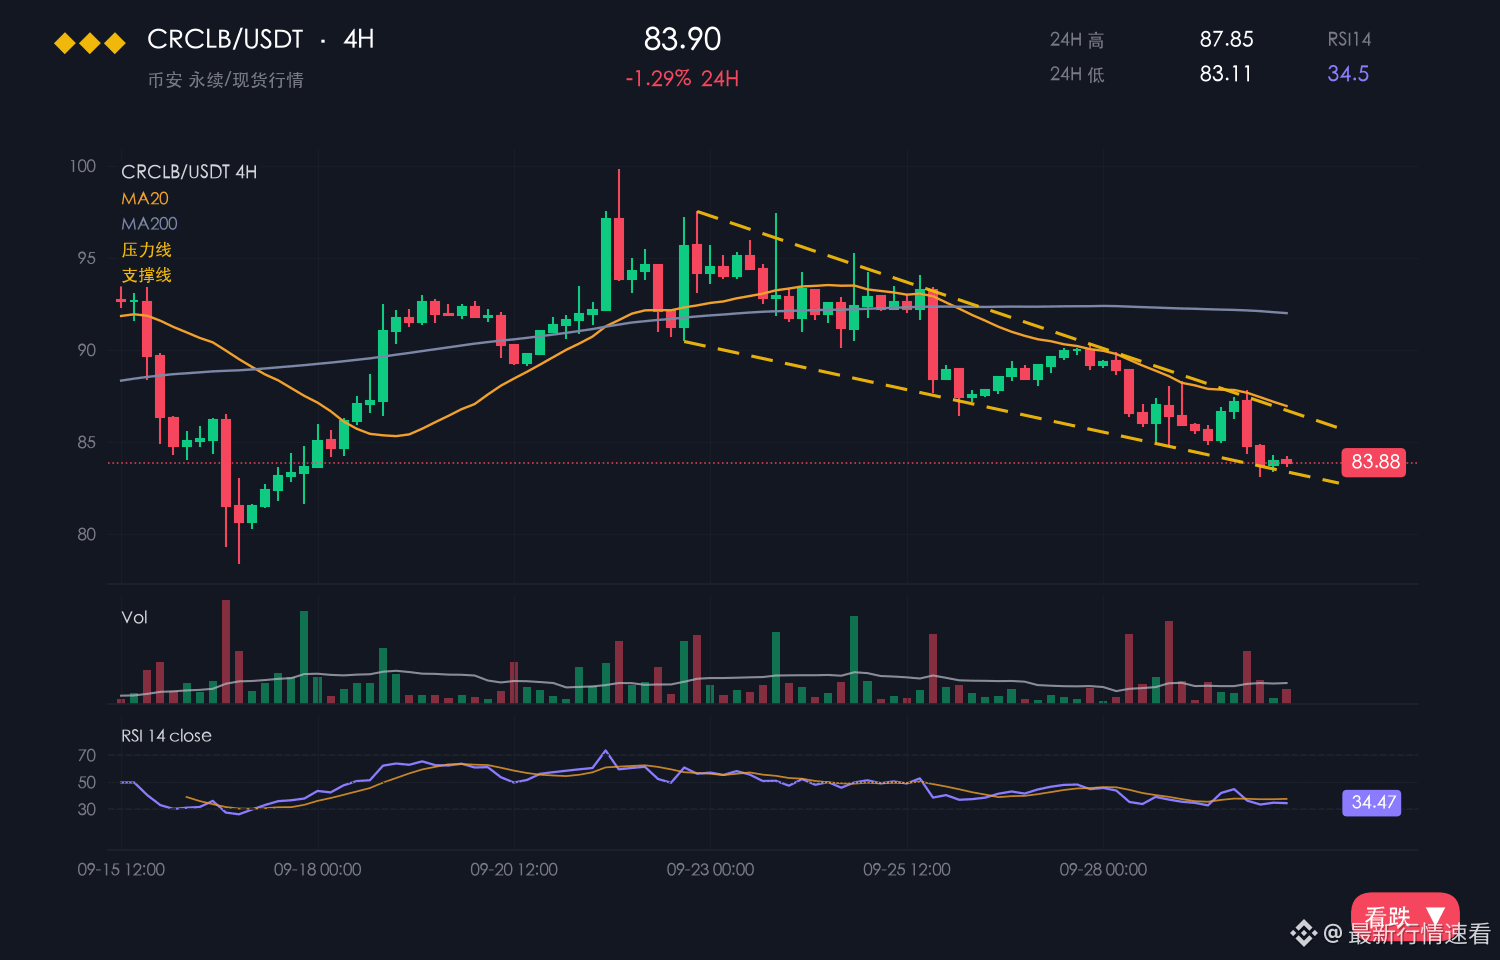
$CRCLB は、2,626万ドルの出来高を伴い5.29%下落して73.05ドルとなりました。
直近の時間足終値は72.80ドルで、出来高は23時間平均の0.17倍と平均を下回っています。価格は広いレンジの71.16~77.25ドルの範囲内にあり、積極的な売りというより、勢いが冷え込んでいることを示唆しています。
買い手が出来高の増加を伴って上値の境界である77.25ドルを回復すれば、さらに上のレンジを試す展開が有効なシナリオとなります。反対に、下値の境界である71.16ドルを割り込めば、この見通しは無効となり、さらなる下落リスクを示します。
77.25ドルを回復したことが確認されるまで待ちますか?それとも、71.16ドルを下回れば、先にご自身のリスク許容範囲を超えるでしょうか?
ライブチャートを見るには$CRCLB をタップしてください。#CRCLB #BinanceSquare
$CRCLB は、2,626万ドルの出来高を伴い5.29%下落して73.05ドルとなりました。
直近の時間足終値は72.80ドルで、出来高は23時間平均の0.17倍と平均を下回っています。価格は広いレンジの71.16~77.25ドルの範囲内にあり、積極的な売りというより、勢いが冷え込んでいることを示唆しています。
買い手が出来高の増加を伴って上値の境界である77.25ドルを回復すれば、さらに上のレンジを試す展開が有効なシナリオとなります。反対に、下値の境界である71.16ドルを割り込めば、この見通しは無効となり、さらなる下落リスクを示します。
77.25ドルを回復したことが確認されるまで待ちますか?それとも、71.16ドルを下回れば、先にご自身のリスク許容範囲を超えるでしょうか?
ライブチャートを見るには$CRCLB をタップしてください。#CRCLB #BinanceSquare
直近の時間足終値は72.80ドルで、出来高は23時間平均の0.17倍と平均を下回っています。価格は広いレンジの71.16~77.25ドルの範囲内にあり、積極的な売りというより、勢いが冷え込んでいることを示唆しています。
買い手が出来高の増加を伴って上値の境界である77.25ドルを回復すれば、さらに上のレンジを試す展開が有効なシナリオとなります。反対に、下値の境界である71.16ドルを割り込めば、この見通しは無効となり、さらなる下落リスクを示します。
77.25ドルを回復したことが確認されるまで待ちますか?それとも、71.16ドルを下回れば、先にご自身のリスク許容範囲を超えるでしょうか?
ライブチャートを見るには$CRCLB をタップしてください。#CRCLB #BinanceSquare
3
·
--
3,581万ドルの出来高で6.09%下落し、勢いが大きく冷え込んでいることが明らかになりました。
$CRCLB は、23時間の高値77.35ドル、安値71.16ドルを試した後、72.52ドルで推移しています。1時間あたりの出来高は直近の平均の0.07倍まで落ち込み、激しい売りではなく、売り圧力が弱まっていることを示しています。
買い手が74ドルの水準を取り戻せば、勢いが再びレンジ上限に向かう可能性があります。ただし、71.16ドルの安値を下回ると、回復シナリオは無効になります。
買い手は71.16ドルを上回る水準で参入し、レンジを守るのでしょうか。それとも、出来高の減少がさらなる下落につながるのでしょうか?
ライブチャートを見るには$CRCLB をタップしてください。#CRCLB #BinanceSquare
3,581万ドルの出来高で6.09%下落し、勢いが大きく冷え込んでいることが明らかになりました。
$CRCLB は、23時間の高値77.35ドル、安値71.16ドルを試した後、72.52ドルで推移しています。1時間あたりの出来高は直近の平均の0.07倍まで落ち込み、激しい売りではなく、売り圧力が弱まっていることを示しています。
買い手が74ドルの水準を取り戻せば、勢いが再びレンジ上限に向かう可能性があります。ただし、71.16ドルの安値を下回ると、回復シナリオは無効になります。
買い手は71.16ドルを上回る水準で参入し、レンジを守るのでしょうか。それとも、出来高の減少がさらなる下落につながるのでしょうか?
ライブチャートを見るには$CRCLB をタップしてください。#CRCLB #BinanceSquare
$CRCLB は、23時間の高値77.35ドル、安値71.16ドルを試した後、72.52ドルで推移しています。1時間あたりの出来高は直近の平均の0.07倍まで落ち込み、激しい売りではなく、売り圧力が弱まっていることを示しています。
買い手が74ドルの水準を取り戻せば、勢いが再びレンジ上限に向かう可能性があります。ただし、71.16ドルの安値を下回ると、回復シナリオは無効になります。
買い手は71.16ドルを上回る水準で参入し、レンジを守るのでしょうか。それとも、出来高の減少がさらなる下落につながるのでしょうか?
ライブチャートを見るには$CRCLB をタップしてください。#CRCLB #BinanceSquare
2
Circleがプロジェクト側に向けて、第三者のERC-20トークンをCCTPに接続する方法を説明したドキュメントを公開した。多くの人は技術アップデートとして読み流したが、これは本質的に、CCTPがUSDC専用のチャネルから汎用決済レイヤーへと一歩踏み出したことを意味する。
この変化は、CRCLBのバリュエーションのストーリーを直接変える。
第一に、評価の基準が「利息」から「通行料」に変わる。これまで市場がCircleを評価するロジックは単純だった。準備金の規模 × 短期金利。これは利下げサイクルに伴って自然に目減りする倍率であり、金利が下がれば分母も縮小する。ところがCCTPが外部に開放されれば、バリュエーションモデルに組み込めるのは別の曲線、つまりクロスチェーン決済の件数と手数料率だ。前者はストック、後者はフローであり、両者の評価倍率はまったく異なる。これは当期利益の改善ではなく、ナラティブのギアチェンジだ。
第二に、市場はこの変化をまったく織り込んでいない。広場での反応を見れば分かる。「米国側に横取りされるかもしれない」という噂を伝える投稿は「いいね」4件、コメント9件。CCTPの接続ガイドをきちんと報じた情報投稿は「いいね」4件、コメント0件。感情的な投稿の反応数は、情報投稿の2倍以上だ。注目は真偽を確かめられない噂に集まり、本当の変数には誰も反応していない。このようなズレは通常、ニュースがまだ価格に織り込まれていないことを意味する。
第三に、値動きで見るべきなのはローソク足ではなく、資金調達率と建玉だ。「ファンダメンタルズの評価軸が変わる」類のニュースは、最初の段階では板に反映されにくい。CRCLBの流動性は限られた時間帯に集中しており、マーケットメイクの板も薄いため、陽線1本では何も判断できない。本当に情報量があるのは、その後24〜48時間だ。資金調達率がマイナスからプラスに転じて定着するか、建玉が同時に増えるかを確認したい。資金調達率がマイナスのままなのに価格が下がらないなら、空売り勢が継続的にコストを支払っているということで、典型的なポジションの入れ替わりだ。逆に、価格が上がって建玉が減るなら、単なるショートカバーであり、上昇の継続性はない。
第四に、リスクは明確にしておく必要がある。一つ目はコンプライアンスだ。Circleはライセンスを持つ事業者であり、この種のトークン化された銘柄は規制当局の見解に極めて敏感だ。「横取り」の噂は本質的にはノイズだが、ノイズそのものが売りを招くこともある。二つ目は規模だ。決済ネットワークの手数料収入は、短期的には準備金の利息収入と同じ規模ではない。評価軸の変更はバリュエーションの想像上の余地であって、決算上の数字ではない。三つ目は、第三者トークンの接続によってCCTPのコントラクトの攻撃対象領域が広がることだ。チャネルが汎用化するほど、問題が起きた際の連帯責任を切り分けるのは難しくなる。
私の見立てでは、このニュースは「3か月後に振り返って、あれが転換点だったと気づく」タイプだ。短期的には高値を追わず、急落時に観察用のポジションを作り始めてもよい。核心となる変数は二つだけだ。規制当局の見解と金利の道筋。どちらか一方でも想定外のことが起きれば、評価基準は元に戻される。「ステーブルコイン版Visa」と見なしてポジションを取るべきではない。
#稳定币 #Crypto #CRCLB
Circleがプロジェクト側に向けて、第三者のERC-20トークンをCCTPに接続する方法を説明したドキュメントを公開した。多くの人は技術アップデートとして読み流したが、これは本質的に、CCTPがUSDC専用のチャネルから汎用決済レイヤーへと一歩踏み出したことを意味する。
この変化は、CRCLBのバリュエーションのストーリーを直接変える。
第一に、評価の基準が「利息」から「通行料」に変わる。これまで市場がCircleを評価するロジックは単純だった。準備金の規模 × 短期金利。これは利下げサイクルに伴って自然に目減りする倍率であり、金利が下がれば分母も縮小する。ところがCCTPが外部に開放されれば、バリュエーションモデルに組み込めるのは別の曲線、つまりクロスチェーン決済の件数と手数料率だ。前者はストック、後者はフローであり、両者の評価倍率はまったく異なる。これは当期利益の改善ではなく、ナラティブのギアチェンジだ。
第二に、市場はこの変化をまったく織り込んでいない。広場での反応を見れば分かる。「米国側に横取りされるかもしれない」という噂を伝える投稿は「いいね」4件、コメント9件。CCTPの接続ガイドをきちんと報じた情報投稿は「いいね」4件、コメント0件。感情的な投稿の反応数は、情報投稿の2倍以上だ。注目は真偽を確かめられない噂に集まり、本当の変数には誰も反応していない。このようなズレは通常、ニュースがまだ価格に織り込まれていないことを意味する。
第三に、値動きで見るべきなのはローソク足ではなく、資金調達率と建玉だ。「ファンダメンタルズの評価軸が変わる」類のニュースは、最初の段階では板に反映されにくい。CRCLBの流動性は限られた時間帯に集中しており、マーケットメイクの板も薄いため、陽線1本では何も判断できない。本当に情報量があるのは、その後24〜48時間だ。資金調達率がマイナスからプラスに転じて定着するか、建玉が同時に増えるかを確認したい。資金調達率がマイナスのままなのに価格が下がらないなら、空売り勢が継続的にコストを支払っているということで、典型的なポジションの入れ替わりだ。逆に、価格が上がって建玉が減るなら、単なるショートカバーであり、上昇の継続性はない。
第四に、リスクは明確にしておく必要がある。一つ目はコンプライアンスだ。Circleはライセンスを持つ事業者であり、この種のトークン化された銘柄は規制当局の見解に極めて敏感だ。「横取り」の噂は本質的にはノイズだが、ノイズそのものが売りを招くこともある。二つ目は規模だ。決済ネットワークの手数料収入は、短期的には準備金の利息収入と同じ規模ではない。評価軸の変更はバリュエーションの想像上の余地であって、決算上の数字ではない。三つ目は、第三者トークンの接続によってCCTPのコントラクトの攻撃対象領域が広がることだ。チャネルが汎用化するほど、問題が起きた際の連帯責任を切り分けるのは難しくなる。
私の見立てでは、このニュースは「3か月後に振り返って、あれが転換点だったと気づく」タイプだ。短期的には高値を追わず、急落時に観察用のポジションを作り始めてもよい。核心となる変数は二つだけだ。規制当局の見解と金利の道筋。どちらか一方でも想定外のことが起きれば、評価基準は元に戻される。「ステーブルコイン版Visa」と見なしてポジションを取るべきではない。
#稳定币 #Crypto #CRCLB
この変化は、CRCLBのバリュエーションのストーリーを直接変える。
第一に、評価の基準が「利息」から「通行料」に変わる。これまで市場がCircleを評価するロジックは単純だった。準備金の規模 × 短期金利。これは利下げサイクルに伴って自然に目減りする倍率であり、金利が下がれば分母も縮小する。ところがCCTPが外部に開放されれば、バリュエーションモデルに組み込めるのは別の曲線、つまりクロスチェーン決済の件数と手数料率だ。前者はストック、後者はフローであり、両者の評価倍率はまったく異なる。これは当期利益の改善ではなく、ナラティブのギアチェンジだ。
第二に、市場はこの変化をまったく織り込んでいない。広場での反応を見れば分かる。「米国側に横取りされるかもしれない」という噂を伝える投稿は「いいね」4件、コメント9件。CCTPの接続ガイドをきちんと報じた情報投稿は「いいね」4件、コメント0件。感情的な投稿の反応数は、情報投稿の2倍以上だ。注目は真偽を確かめられない噂に集まり、本当の変数には誰も反応していない。このようなズレは通常、ニュースがまだ価格に織り込まれていないことを意味する。
第三に、値動きで見るべきなのはローソク足ではなく、資金調達率と建玉だ。「ファンダメンタルズの評価軸が変わる」類のニュースは、最初の段階では板に反映されにくい。CRCLBの流動性は限られた時間帯に集中しており、マーケットメイクの板も薄いため、陽線1本では何も判断できない。本当に情報量があるのは、その後24〜48時間だ。資金調達率がマイナスからプラスに転じて定着するか、建玉が同時に増えるかを確認したい。資金調達率がマイナスのままなのに価格が下がらないなら、空売り勢が継続的にコストを支払っているということで、典型的なポジションの入れ替わりだ。逆に、価格が上がって建玉が減るなら、単なるショートカバーであり、上昇の継続性はない。
第四に、リスクは明確にしておく必要がある。一つ目はコンプライアンスだ。Circleはライセンスを持つ事業者であり、この種のトークン化された銘柄は規制当局の見解に極めて敏感だ。「横取り」の噂は本質的にはノイズだが、ノイズそのものが売りを招くこともある。二つ目は規模だ。決済ネットワークの手数料収入は、短期的には準備金の利息収入と同じ規模ではない。評価軸の変更はバリュエーションの想像上の余地であって、決算上の数字ではない。三つ目は、第三者トークンの接続によってCCTPのコントラクトの攻撃対象領域が広がることだ。チャネルが汎用化するほど、問題が起きた際の連帯責任を切り分けるのは難しくなる。
私の見立てでは、このニュースは「3か月後に振り返って、あれが転換点だったと気づく」タイプだ。短期的には高値を追わず、急落時に観察用のポジションを作り始めてもよい。核心となる変数は二つだけだ。規制当局の見解と金利の道筋。どちらか一方でも想定外のことが起きれば、評価基準は元に戻される。「ステーブルコイン版Visa」と見なしてポジションを取るべきではない。
#稳定币 #Crypto #CRCLB
13
·
--
翻訳参照
MARKET PULSE / RANGE CHECK / ALTCOIN RADAR / $CRCLB
$CRCLB is 0% of the way from its 24h low $71.74 to its high $80.70. The latest price is 12.5% below that high.
Would you watch the range high, or the way price behaves around the midpoint?
#RangeWatch #CRCLB
MARKET PULSE / RANGE CHECK / ALTCOIN RADAR / $CRCLB
$CRCLB is 0% of the way from its 24h low $71.74 to its high $80.70. The latest price is 12.5% below that high.
Would you watch the range high, or the way price behaves around the midpoint?
#RangeWatch #CRCLB
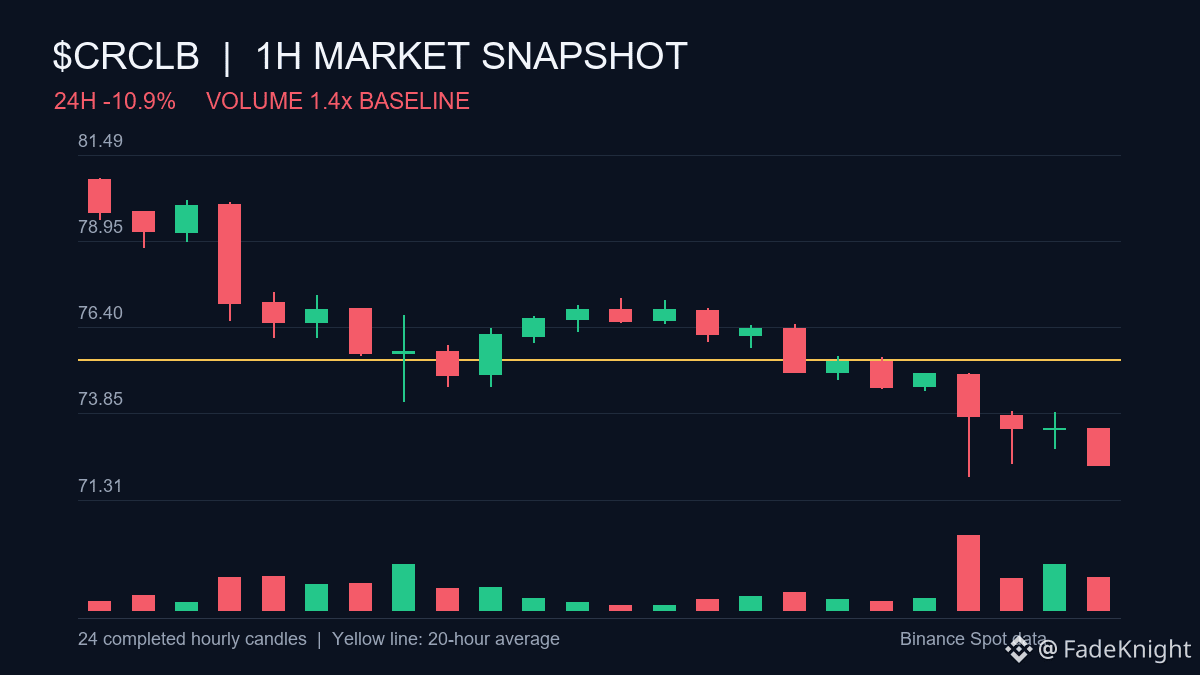
$CRCLB is 0% of the way from its 24h low $71.74 to its high $80.70. The latest price is 12.5% below that high.
Would you watch the range high, or the way price behaves around the midpoint?
#RangeWatch #CRCLB
33
·
--
翻訳参照
$CRCLB
🔻 $CRCLB SHORT SETUP 🔴 Sellers are stepping in — here's the setup. ⚡
$CRCLB is showing significant bearish momentum with a sharp 9.54% decline over the last 24 hours. The price is currently trading near the $72.98 support zone, and high sell-side volume indicates persistent downward pressure.
📊 24h: -9.54% | Vol: $38,674,505.47
📉 TRADE PLAN
🔹 Entry: 72.90
🛑 Stop Loss: 73.80
🎯 TP1: 71.55
🎯 TP2: 70.80
🎯 TP3: 69.90
⚖️ Risk:Reward (TP1): 1:1.50
🔔 Trigger: A confirmed hourly close below the $72.80 support level will strengthen the bearish case for further downside.
⚠️ Risk Note: High volatility is expected; ensure proper position sizing to account for sudden price swings.
Always wait for clear market confirmation and price action to align before executing your trades.
Click below 👇🏻 to trade
$CRCLB
Follow @T4_TZX for more updates...
#CRCLB #CryptoTrading #MarketAnalysis #BinanceSquare
$CRCLB
🔻 $CRCLB SHORT SETUP 🔴 Sellers are stepping in — here's the setup. ⚡
$CRCLB is showing significant bearish momentum with a sharp 9.54% decline over the last 24 hours. The price is currently trading near the $72.98 support zone, and high sell-side volume indicates persistent downward pressure.
📊 24h: -9.54% | Vol: $38,674,505.47
📉 TRADE PLAN
🔹 Entry: 72.90
🛑 Stop Loss: 73.80
🎯 TP1: 71.55
🎯 TP2: 70.80
🎯 TP3: 69.90
⚖️ Risk:Reward (TP1): 1:1.50
🔔 Trigger: A confirmed hourly close below the $72.80 support level will strengthen the bearish case for further downside.
⚠️ Risk Note: High volatility is expected; ensure proper position sizing to account for sudden price swings.
Always wait for clear market confirmation and price action to align before executing your trades.
Click below 👇🏻 to trade
$CRCLB
Follow @T4_TZX for more updates...
#CRCLB #CryptoTrading #MarketAnalysis #BinanceSquare
🔻 $CRCLB SHORT SETUP 🔴 Sellers are stepping in — here's the setup. ⚡
$CRCLB is showing significant bearish momentum with a sharp 9.54% decline over the last 24 hours. The price is currently trading near the $72.98 support zone, and high sell-side volume indicates persistent downward pressure.
📊 24h: -9.54% | Vol: $38,674,505.47
📉 TRADE PLAN
🔹 Entry: 72.90
🛑 Stop Loss: 73.80
🎯 TP1: 71.55
🎯 TP2: 70.80
🎯 TP3: 69.90
⚖️ Risk:Reward (TP1): 1:1.50
🔔 Trigger: A confirmed hourly close below the $72.80 support level will strengthen the bearish case for further downside.
⚠️ Risk Note: High volatility is expected; ensure proper position sizing to account for sudden price swings.
Always wait for clear market confirmation and price action to align before executing your trades.
Click below 👇🏻 to trade
$CRCLB
Follow @T4_TZX for more updates...
#CRCLB #CryptoTrading #MarketAnalysis #BinanceSquare
2
·
--
フィンテック注目:Binance Spotの$CRCLB スライド 📉
Circle Internet Groupのトークン化株式は、Binance SpotでCRCLB/USDTとして取引されています。$CRCLB は現在73.78ドルで、過去24時間で7.31%下落しました。この下落は、第3四半期決算シーズンを前にしたフィンテック株全般への圧力を反映しており、セクターのセンチメントを浮き彫りにしています。
値動き – $CRCLB はBinance Spotで73.78ドルとなり、過去1日で7.31%下落しました。出来高は引き続き控えめで、暗号資産市場の中立的なセンチメントと一致しています。
主な水準 – 目先のサポートは71.00ドル付近で、次の強固な下値支持は68.50ドル付近です。レジスタンスは77.00ドル付近にあり、中間レンジのピボットは73.00ドルです。
見通し – 慎重。最近の下落は行き過ぎているように見え、反発の前に71ドルのサポートゾーンまで下げる可能性があります。トレーダーは値動きを注視して安定化の兆候を探り、追加投資を行う前に決算に関する手掛かりを待つべきです。
#CRCLB #bStocks #BinanceSquare
フィンテック注目:Binance Spotの$CRCLB スライド 📉
Circle Internet Groupのトークン化株式は、Binance SpotでCRCLB/USDTとして取引されています。$CRCLB は現在73.78ドルで、過去24時間で7.31%下落しました。この下落は、第3四半期決算シーズンを前にしたフィンテック株全般への圧力を反映しており、セクターのセンチメントを浮き彫りにしています。
値動き – $CRCLB はBinance Spotで73.78ドルとなり、過去1日で7.31%下落しました。出来高は引き続き控えめで、暗号資産市場の中立的なセンチメントと一致しています。
主な水準 – 目先のサポートは71.00ドル付近で、次の強固な下値支持は68.50ドル付近です。レジスタンスは77.00ドル付近にあり、中間レンジのピボットは73.00ドルです。
見通し – 慎重。最近の下落は行き過ぎているように見え、反発の前に71ドルのサポートゾーンまで下げる可能性があります。トレーダーは値動きを注視して安定化の兆候を探り、追加投資を行う前に決算に関する手掛かりを待つべきです。
#CRCLB #bStocks #BinanceSquare
Circle Internet Groupのトークン化株式は、Binance SpotでCRCLB/USDTとして取引されています。$CRCLB は現在73.78ドルで、過去24時間で7.31%下落しました。この下落は、第3四半期決算シーズンを前にしたフィンテック株全般への圧力を反映しており、セクターのセンチメントを浮き彫りにしています。
値動き – $CRCLB はBinance Spotで73.78ドルとなり、過去1日で7.31%下落しました。出来高は引き続き控えめで、暗号資産市場の中立的なセンチメントと一致しています。
主な水準 – 目先のサポートは71.00ドル付近で、次の強固な下値支持は68.50ドル付近です。レジスタンスは77.00ドル付近にあり、中間レンジのピボットは73.00ドルです。
見通し – 慎重。最近の下落は行き過ぎているように見え、反発の前に71ドルのサポートゾーンまで下げる可能性があります。トレーダーは値動きを注視して安定化の兆候を探り、追加投資を行う前に決算に関する手掛かりを待つべきです。
#CRCLB #bStocks #BinanceSquare
1
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinanceReopensWithdrawalsForMoreAssets
閲覧回数 450
64人が討論中
2
#AppleReportsMixedResults
閲覧回数 1,587
110人が討論中
3
#BinanceWithdrawalScamWarning
閲覧回数 73,632
912人が討論中
4
#USMidtermElections
閲覧回数 655,491
3,474人が討論中
5
#USOctoberNFP-AreRateCutsStillPossible
閲覧回数 77,371
702人が討論中
6
#Verify1to1BinanceReserves
閲覧回数 66,634
530人が討論中
7
#BinanceRestores28FiatWithdrawals
閲覧回数 202,608
1,187人が討論中
8
#BitMineAdds8573ETHTotalHoldingsReach6.06M
閲覧回数 47
6人が討論中
9
#HKSFCEyesTokenizedGoldETFPilot
閲覧回数 47
8人が討論中
10
#SouthKoreaRulingPartyToRecommendDelayingVirtualAssetTax
閲覧回数 0
0人が討論中