
#coherent
coherent
閲覧回数 928
21人が討論中
注目
最新
·
--
COHR、金曜日に6%急落:決算は予想超え、200億ドルの大型受注を抱えるも、株価は半値に
金曜日の終値は218.15ドル(-6.00%)。取引時間中の安値は207.69ドルで、時間外取引ではさらに2.5%下落し、212.68ドルとなった。ただし、この1日だけを見てはいけない。今週のCOHRは実際には28.5%上昇している。急騰してから急落する、その値動きの激しさこそ、この銘柄の常態だ。
業績は実際のところ非常に良好だ。11月4日に発表された2027年度第1四半期決算では、売上高が過去最高の23億7,000万ドルとなり、前年同期比56%増(プロフォーマベース)。non-GAAP EPSは2.09ドルで、前年同期比80%増となり、売上高、利益ともに市場予想を上回った。データセンター・通信部門の売上高は19億5,000万ドルで、前年同期比79%増、総売上高の82%を占めた。非GAAP粗利益率は40.6%で、前年同期から184ベーシスポイント上昇した。
さらに大きな材料は受注だ。同社は、ある大手AI顧客と5年間で約200億ドル規模のPhotonLink長期契約を締結。売上高への本格的な寄与は2028年初めから始まる見込みだ。PhotonLinkの売上高は、来年3月期に1億ドルを突破し、2027年末までに四半期あたり2億5,000万ドルを超えると予想されている。経営陣は2027年度通期の売上高成長率見通しを60%超に引き上げ、年度末までに四半期売上高30億ドル、2028年度には同40億ドルを初めて達成する目標を掲げた。次四半期の売上高見通しは25億5,000万~27億5,000万ドル、EPS見通しは2.28~2.48ドル。
それでも市場は評価していない。株価は6月3日に付けた52週高値の440ドルから半値(-50.4%)となり、50日移動平均線の265.27ドルと200日移動平均線の296.81ドルを下回った。1カ月で-12.95%、半年で-42.96%となっている。
理由は難しくない。業績は「過去の実績」だが、株価の評価基準は「将来の割引現在価値」だ。光通信は今回のAI相場で最も大きく上昇したセクターの一つで、COHRも過去1年で56.6%上昇している。ベータ値2.22は、上昇局面では勢いよく上がり、下落局面では大きく下げることを意味する。金曜日の下落は同社固有の問題ではなく、AI光学セクター全体の調整だった。同業のLITEも4.49%下落して596.62ドルとなり、1カ月では-31.39%、高値の1,143ドルから47.8%下落している。
一方、前向きなシグナルもある。CEOは11月9日、自身の資金で約99万7,000ドル分を買い増し、取締役も約22万3,000ドル分を追加購入した。アナリストの目標株価中央値は380ドル(26人、現値から+74%)。ただし、目標株価は「将来」を見据えたものであり、短期的な下げ止まりを意味するわけではない。
私の見方では、ファンダメンタルズと株価は一時的に乖離している。短期的には、金曜日の安値207.69ドルを維持できるかが焦点だ。割り込めば、まずは節目の200ドルを試す展開となる。中期的には、PhotonLinkの売上拡大と、セクターの下げ止まり・安定という2つの実現を待つ必要がある。底値拾いを急がず、出来高と移動平均線が落ち着いてから判断したい。
リスクに関する注意:ベータ値の高い銘柄は値動きが非常に激しく、決算が予想を上回った翌日にも株価が10%超下落することがある。200億ドルの大型受注による売上拡大は2028年まで本格化せず、目先の問題を解決するには時間がかかる。AI設備投資への期待がさらに冷え込めば、光学セクターではバリュエーション調整がもう一段進む可能性がある。
個人による調査であり、投資助言を構成するものではありません。
$COHR $LITE
#Coherent #光通信 #AIインフラ
COHR、金曜日に6%急落:決算は予想超え、200億ドルの大型受注を抱えるも、株価は半値に
金曜日の終値は218.15ドル(-6.00%)。取引時間中の安値は207.69ドルで、時間外取引ではさらに2.5%下落し、212.68ドルとなった。ただし、この1日だけを見てはいけない。今週のCOHRは実際には28.5%上昇している。急騰してから急落する、その値動きの激しさこそ、この銘柄の常態だ。
業績は実際のところ非常に良好だ。11月4日に発表された2027年度第1四半期決算では、売上高が過去最高の23億7,000万ドルとなり、前年同期比56%増(プロフォーマベース)。non-GAAP EPSは2.09ドルで、前年同期比80%増となり、売上高、利益ともに市場予想を上回った。データセンター・通信部門の売上高は19億5,000万ドルで、前年同期比79%増、総売上高の82%を占めた。非GAAP粗利益率は40.6%で、前年同期から184ベーシスポイント上昇した。
さらに大きな材料は受注だ。同社は、ある大手AI顧客と5年間で約200億ドル規模のPhotonLink長期契約を締結。売上高への本格的な寄与は2028年初めから始まる見込みだ。PhotonLinkの売上高は、来年3月期に1億ドルを突破し、2027年末までに四半期あたり2億5,000万ドルを超えると予想されている。経営陣は2027年度通期の売上高成長率見通しを60%超に引き上げ、年度末までに四半期売上高30億ドル、2028年度には同40億ドルを初めて達成する目標を掲げた。次四半期の売上高見通しは25億5,000万~27億5,000万ドル、EPS見通しは2.28~2.48ドル。
それでも市場は評価していない。株価は6月3日に付けた52週高値の440ドルから半値(-50.4%)となり、50日移動平均線の265.27ドルと200日移動平均線の296.81ドルを下回った。1カ月で-12.95%、半年で-42.96%となっている。
理由は難しくない。業績は「過去の実績」だが、株価の評価基準は「将来の割引現在価値」だ。光通信は今回のAI相場で最も大きく上昇したセクターの一つで、COHRも過去1年で56.6%上昇している。ベータ値2.22は、上昇局面では勢いよく上がり、下落局面では大きく下げることを意味する。金曜日の下落は同社固有の問題ではなく、AI光学セクター全体の調整だった。同業のLITEも4.49%下落して596.62ドルとなり、1カ月では-31.39%、高値の1,143ドルから47.8%下落している。
一方、前向きなシグナルもある。CEOは11月9日、自身の資金で約99万7,000ドル分を買い増し、取締役も約22万3,000ドル分を追加購入した。アナリストの目標株価中央値は380ドル(26人、現値から+74%)。ただし、目標株価は「将来」を見据えたものであり、短期的な下げ止まりを意味するわけではない。
私の見方では、ファンダメンタルズと株価は一時的に乖離している。短期的には、金曜日の安値207.69ドルを維持できるかが焦点だ。割り込めば、まずは節目の200ドルを試す展開となる。中期的には、PhotonLinkの売上拡大と、セクターの下げ止まり・安定という2つの実現を待つ必要がある。底値拾いを急がず、出来高と移動平均線が落ち着いてから判断したい。
リスクに関する注意:ベータ値の高い銘柄は値動きが非常に激しく、決算が予想を上回った翌日にも株価が10%超下落することがある。200億ドルの大型受注による売上拡大は2028年まで本格化せず、目先の問題を解決するには時間がかかる。AI設備投資への期待がさらに冷え込めば、光学セクターではバリュエーション調整がもう一段進む可能性がある。
個人による調査であり、投資助言を構成するものではありません。
$COHR $LITE
#Coherent #光通信 #AIインフラ
金曜日の終値は218.15ドル(-6.00%)。取引時間中の安値は207.69ドルで、時間外取引ではさらに2.5%下落し、212.68ドルとなった。ただし、この1日だけを見てはいけない。今週のCOHRは実際には28.5%上昇している。急騰してから急落する、その値動きの激しさこそ、この銘柄の常態だ。
業績は実際のところ非常に良好だ。11月4日に発表された2027年度第1四半期決算では、売上高が過去最高の23億7,000万ドルとなり、前年同期比56%増(プロフォーマベース)。non-GAAP EPSは2.09ドルで、前年同期比80%増となり、売上高、利益ともに市場予想を上回った。データセンター・通信部門の売上高は19億5,000万ドルで、前年同期比79%増、総売上高の82%を占めた。非GAAP粗利益率は40.6%で、前年同期から184ベーシスポイント上昇した。
さらに大きな材料は受注だ。同社は、ある大手AI顧客と5年間で約200億ドル規模のPhotonLink長期契約を締結。売上高への本格的な寄与は2028年初めから始まる見込みだ。PhotonLinkの売上高は、来年3月期に1億ドルを突破し、2027年末までに四半期あたり2億5,000万ドルを超えると予想されている。経営陣は2027年度通期の売上高成長率見通しを60%超に引き上げ、年度末までに四半期売上高30億ドル、2028年度には同40億ドルを初めて達成する目標を掲げた。次四半期の売上高見通しは25億5,000万~27億5,000万ドル、EPS見通しは2.28~2.48ドル。
それでも市場は評価していない。株価は6月3日に付けた52週高値の440ドルから半値(-50.4%)となり、50日移動平均線の265.27ドルと200日移動平均線の296.81ドルを下回った。1カ月で-12.95%、半年で-42.96%となっている。
理由は難しくない。業績は「過去の実績」だが、株価の評価基準は「将来の割引現在価値」だ。光通信は今回のAI相場で最も大きく上昇したセクターの一つで、COHRも過去1年で56.6%上昇している。ベータ値2.22は、上昇局面では勢いよく上がり、下落局面では大きく下げることを意味する。金曜日の下落は同社固有の問題ではなく、AI光学セクター全体の調整だった。同業のLITEも4.49%下落して596.62ドルとなり、1カ月では-31.39%、高値の1,143ドルから47.8%下落している。
一方、前向きなシグナルもある。CEOは11月9日、自身の資金で約99万7,000ドル分を買い増し、取締役も約22万3,000ドル分を追加購入した。アナリストの目標株価中央値は380ドル(26人、現値から+74%)。ただし、目標株価は「将来」を見据えたものであり、短期的な下げ止まりを意味するわけではない。
私の見方では、ファンダメンタルズと株価は一時的に乖離している。短期的には、金曜日の安値207.69ドルを維持できるかが焦点だ。割り込めば、まずは節目の200ドルを試す展開となる。中期的には、PhotonLinkの売上拡大と、セクターの下げ止まり・安定という2つの実現を待つ必要がある。底値拾いを急がず、出来高と移動平均線が落ち着いてから判断したい。
リスクに関する注意:ベータ値の高い銘柄は値動きが非常に激しく、決算が予想を上回った翌日にも株価が10%超下落することがある。200億ドルの大型受注による売上拡大は2028年まで本格化せず、目先の問題を解決するには時間がかかる。AI設備投資への期待がさらに冷え込めば、光学セクターではバリュエーション調整がもう一段進む可能性がある。
個人による調査であり、投資助言を構成するものではありません。
$COHR $LITE
#Coherent #光通信 #AIインフラ
175

·
--
COHR Q3 売上高は23.7億ドル、前年同期比で急伸!AI光学大手Coherent($COHR)が21%急騰し、225ドルを突破!
本日、ファンダメンタルズが最も盤石なAIハードウェア・光学RWA大手!フォトニクスとAIデータセンターのリーダー、Coherentのトークン化株式(COHR)が21.59%上昇し、225.24ドルを記録!
盤石なファンダメンタルズを分析:
1. 決算は予想を大幅に上回る:最新の公式決算によると、四半期売上高は23.7億ドルに達し、前年同期比で大幅な力強い成長を示した。
2. AIハードウェアの受注:世界のAIデータセンターにおける高速光モジュールやフォトニクスデバイスへの需要急増を受け、米国株の現物株は上昇を続けている。
結論:株価の動きは、盤石な決算とAI光学関連の受注に強く後押しされている!これは標準的な株式無期限先物契約であり、取引は米国株の現物株の値動きとAIハードウェア市場全体の動向に完全に左右される。
#COHR #Coherent
$COHR
{future}(COHRUSDT)
COHR Q3 売上高は23.7億ドル、前年同期比で急伸!AI光学大手Coherent($COHR )が21%急騰し、225ドルを突破!
本日、ファンダメンタルズが最も盤石なAIハードウェア・光学RWA大手!フォトニクスとAIデータセンターのリーダー、Coherentのトークン化株式(COHR)が21.59%上昇し、225.24ドルを記録!
盤石なファンダメンタルズを分析:
1. 決算は予想を大幅に上回る:最新の公式決算によると、四半期売上高は23.7億ドルに達し、前年同期比で大幅な力強い成長を示した。
2. AIハードウェアの受注:世界のAIデータセンターにおける高速光モジュールやフォトニクスデバイスへの需要急増を受け、米国株の現物株は上昇を続けている。
結論:株価の動きは、盤石な決算とAI光学関連の受注に強く後押しされている!これは標準的な株式無期限先物契約であり、取引は米国株の現物株の値動きとAIハードウェア市場全体の動向に完全に左右される。
#COHR #Coherent
$COHR
本日、ファンダメンタルズが最も盤石なAIハードウェア・光学RWA大手!フォトニクスとAIデータセンターのリーダー、Coherentのトークン化株式(COHR)が21.59%上昇し、225.24ドルを記録!
盤石なファンダメンタルズを分析:
1. 決算は予想を大幅に上回る:最新の公式決算によると、四半期売上高は23.7億ドルに達し、前年同期比で大幅な力強い成長を示した。
2. AIハードウェアの受注:世界のAIデータセンターにおける高速光モジュールやフォトニクスデバイスへの需要急増を受け、米国株の現物株は上昇を続けている。
結論:株価の動きは、盤石な決算とAI光学関連の受注に強く後押しされている!これは標準的な株式無期限先物契約であり、取引は米国株の現物株の値動きとAIハードウェア市場全体の動向に完全に左右される。
#COHR #Coherent
$COHR
166

⚡ コヒーレント株が16.79%急騰:光接続はAIの次なる大勝者となるのか?🏹
コヒーレントは、2027年度第1四半期に好調な業績を報告し、16.79%上昇して225.19ドルとなりました。売上高は50%増の23億7,000万ドル、帰属純利益は70%増の3億8,500万ドルでした。また経営陣は、2027年度のプロフォーマ売上高が60%を超える成長を見込んでいます。
{spot}(COHRBUSDT)
{stock_us}(COHR.US)
より大きな注目点は、AIデータセンターで銅線から光接続への移行が進んでいることです。コヒーレントのフォトニクス技術と製造規模は、増大する帯域幅とエネルギー効率への需要から恩恵を受ける可能性があります。この上昇に持続可能なファンダメンタルズが伴っているかどうかを見極めるため、投資家は受注の伸び、利益率、導入動向に注目するでしょう。
$COHRB $COHR $COHR.US #CoinVahini #Coherent #AIInfrastructure #Photonics
⚡ コヒーレント株が16.79%急騰:光接続はAIの次なる大勝者となるのか?🏹
コヒーレントは、2027年度第1四半期に好調な業績を報告し、16.79%上昇して225.19ドルとなりました。売上高は50%増の23億7,000万ドル、帰属純利益は70%増の3億8,500万ドルでした。また経営陣は、2027年度のプロフォーマ売上高が60%を超える成長を見込んでいます。
より大きな注目点は、AIデータセンターで銅線から光接続への移行が進んでいることです。コヒーレントのフォトニクス技術と製造規模は、増大する帯域幅とエネルギー効率への需要から恩恵を受ける可能性があります。この上昇に持続可能なファンダメンタルズが伴っているかどうかを見極めるため、投資家は受注の伸び、利益率、導入動向に注目するでしょう。
$COHRB $COHR $COHR .US #CoinVahini #Coherent #AIInfrastructure #Photonics
コヒーレントは、2027年度第1四半期に好調な業績を報告し、16.79%上昇して225.19ドルとなりました。売上高は50%増の23億7,000万ドル、帰属純利益は70%増の3億8,500万ドルでした。また経営陣は、2027年度のプロフォーマ売上高が60%を超える成長を見込んでいます。
より大きな注目点は、AIデータセンターで銅線から光接続への移行が進んでいることです。コヒーレントのフォトニクス技術と製造規模は、増大する帯域幅とエネルギー効率への需要から恩恵を受ける可能性があります。この上昇に持続可能なファンダメンタルズが伴っているかどうかを見極めるため、投資家は受注の伸び、利益率、導入動向に注目するでしょう。
$COHRB $COHR $COHR .US #CoinVahini #Coherent #AIInfrastructure #Photonics
45
·
--
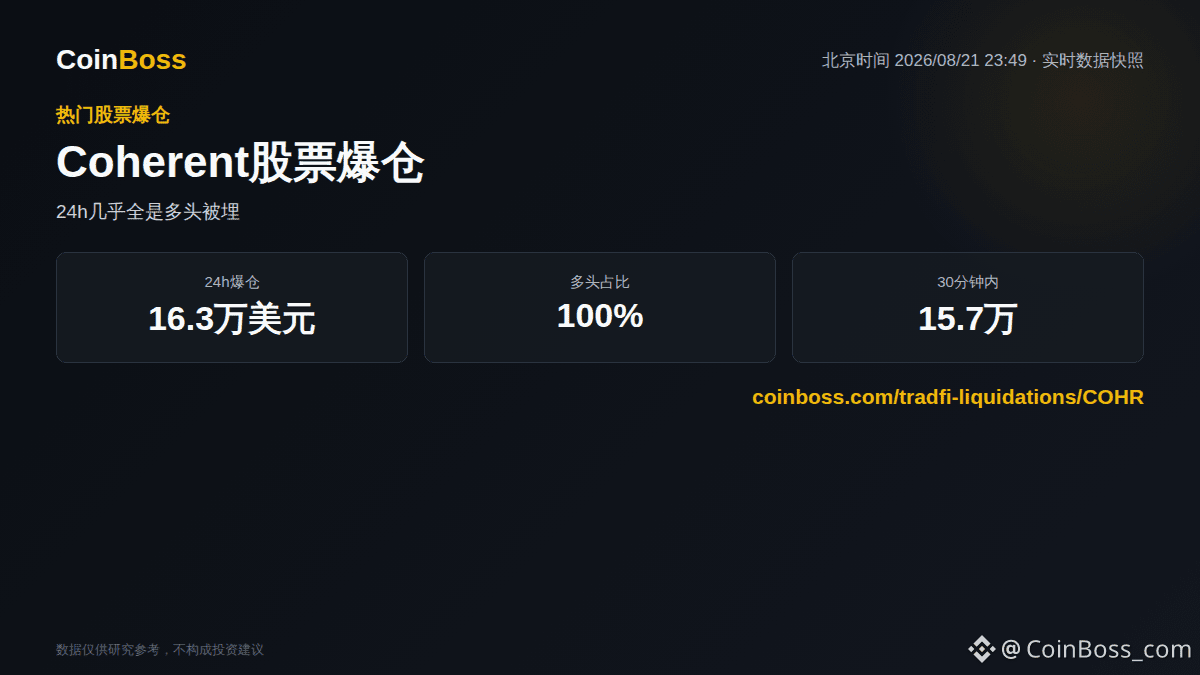
Coherent(COHR)というこの光通信チップ銘柄株は、取引約定板(コントラクト盤)で今日かなり不穏な動きになっています。過去24時間で全ネットワークが強制清算(爆倉)したのは16.3万ドルで、そのうち16.29万ドルはロング(買い)側、比率はほぼ100%です。ショート(売り)側はほとんどゼロです。
分解して見ると、16.3万ドルのうち15.7万ドルが北京時間22:20〜22:54のわずか34分間に集中しています。価格は291から281付近まで一気に下げ、下落率は約3.4%。単発の最大爆倉は9.8万ドルで、282を割った瞬間に発生しました。バイナンス(Binance)一社だけで、この株の爆倉総量の94%を占めています。
7日間に引き延ばして見ると、Coherentの累計爆倉は206万ドルで、ロングが204万ドル、ショートはわずか4.7万ドル。30日間の累計爆倉は389万ドルで、ロングが83%を占めています。この銘柄の先物・デリバティブ市場はほぼ全面的にロングがレバレッジを背負っており、短期で一本の陰線が出るだけで基本的に片側に埋め注文が入る形になっています。
リアルタイムデータ:https://www.coinboss.com/tradfi-liquidations/COHR
$COHR #股票爆仓 #Coherent
Coherent(COHR)というこの光通信チップ銘柄株は、取引約定板(コントラクト盤)で今日かなり不穏な動きになっています。過去24時間で全ネットワークが強制清算(爆倉)したのは16.3万ドルで、そのうち16.29万ドルはロング(買い)側、比率はほぼ100%です。ショート(売り)側はほとんどゼロです。
分解して見ると、16.3万ドルのうち15.7万ドルが北京時間22:20〜22:54のわずか34分間に集中しています。価格は291から281付近まで一気に下げ、下落率は約3.4%。単発の最大爆倉は9.8万ドルで、282を割った瞬間に発生しました。バイナンス(Binance)一社だけで、この株の爆倉総量の94%を占めています。
7日間に引き延ばして見ると、Coherentの累計爆倉は206万ドルで、ロングが204万ドル、ショートはわずか4.7万ドル。30日間の累計爆倉は389万ドルで、ロングが83%を占めています。この銘柄の先物・デリバティブ市場はほぼ全面的にロングがレバレッジを背負っており、短期で一本の陰線が出るだけで基本的に片側に埋め注文が入る形になっています。
リアルタイムデータ:https://www.coinboss.com/tradfi-liquidations/COHR
$COHR #股票爆仓 #Coherent
分解して見ると、16.3万ドルのうち15.7万ドルが北京時間22:20〜22:54のわずか34分間に集中しています。価格は291から281付近まで一気に下げ、下落率は約3.4%。単発の最大爆倉は9.8万ドルで、282を割った瞬間に発生しました。バイナンス(Binance)一社だけで、この株の爆倉総量の94%を占めています。
7日間に引き延ばして見ると、Coherentの累計爆倉は206万ドルで、ロングが204万ドル、ショートはわずか4.7万ドル。30日間の累計爆倉は389万ドルで、ロングが83%を占めています。この銘柄の先物・デリバティブ市場はほぼ全面的にロングがレバレッジを背負っており、短期で一本の陰線が出るだけで基本的に片側に埋め注文が入る形になっています。
リアルタイムデータ:https://www.coinboss.com/tradfi-liquidations/COHR
$COHR #股票爆仓 #Coherent
343
·
--
ブリッシュ
先物取引を通じた新しい取引チャンス:$COHRB /USDT 🔥
推奨:買い(LONG)🟢 推奨レバレッジ:3X - 5X
取引を開く($COHRB )今すぐ
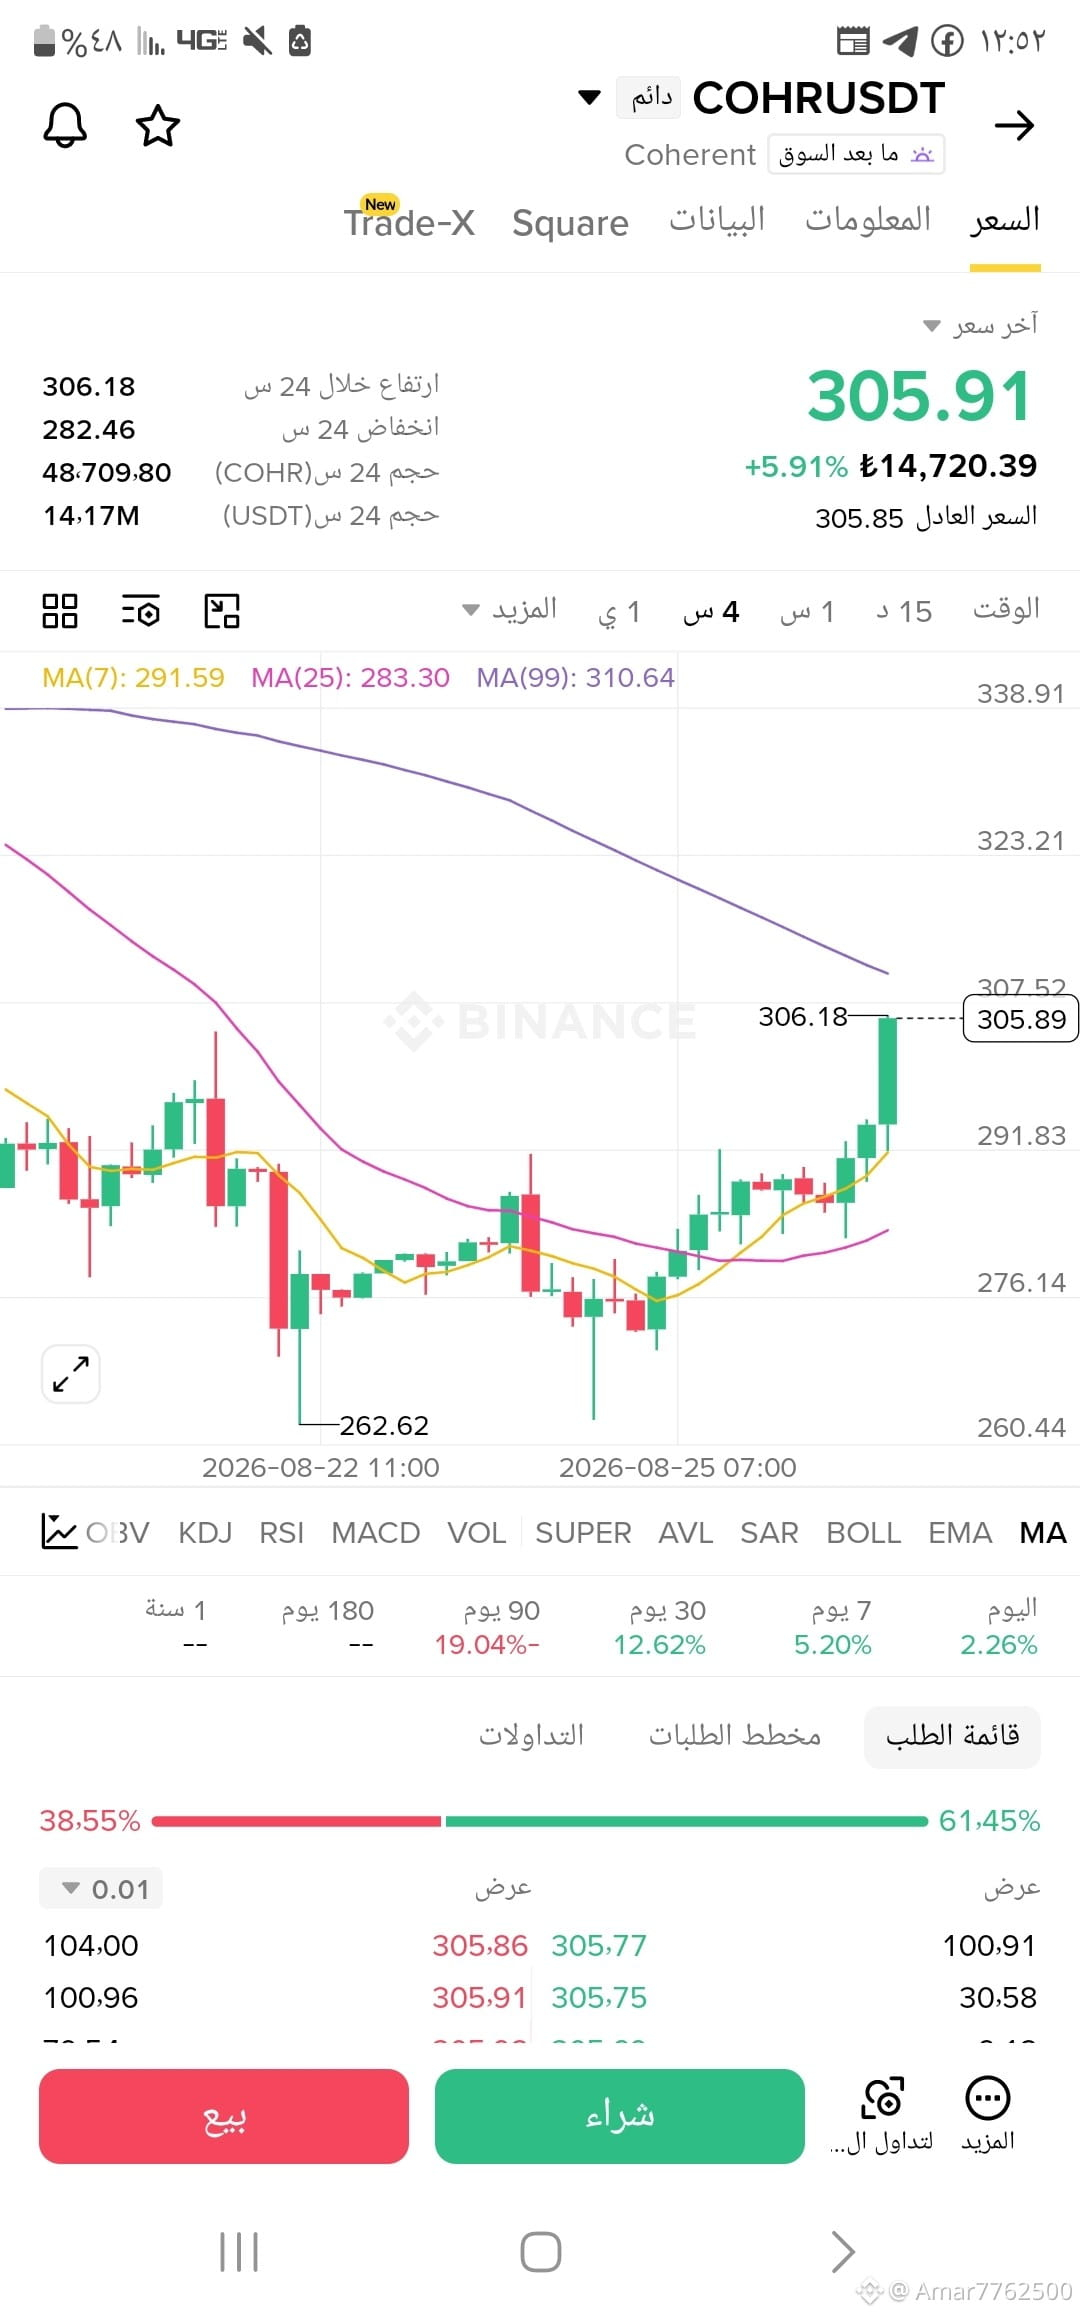
エントリー:300.00 - 306.00 第一目標:318.00 第二目標:332.00 損切り:288.00
{future}(COHRUSDT)
💡 テクニカル分析とエントリーの根拠:
強い上昇ブレイク(強気モメンタム):コインは262.62の底から力強く発進し、買い手が発注の奥深くで61.45%を超える大きな優勢を示す中、継続的に上昇しています。
移動平均のクロス:短期の移動平均MA(7)がMA(25)を上抜けし、価格もそれらの上で推移しており、買いの勢いが支配していること、上昇の継続と、約310.64に位置するMA(99)ラインのブレイクの可能性を示しています。
目標:最初の目標として318.00で今後のレジスタンス帯の再テストを狙い、その後332.00の水準へと伸びることを第二目標とします。
⚠️ リスク管理:
口座総額の2%〜3%を超えない範囲でリスクを守る。
利益の一部を確保し、第一目標が達成されたら損切りをエントリーポイントへ移動する。
#Binance #COHR #Coherent #crypto #Futures #TradingSignals
先物取引を通じた新しい取引チャンス:$COHRB /USDT 🔥
推奨:買い(LONG)🟢 推奨レバレッジ:3X - 5X
取引を開く($COHRB )今すぐ
エントリー:300.00 - 306.00 第一目標:318.00 第二目標:332.00 損切り:288.00
💡 テクニカル分析とエントリーの根拠:
強い上昇ブレイク(強気モメンタム):コインは262.62の底から力強く発進し、買い手が発注の奥深くで61.45%を超える大きな優勢を示す中、継続的に上昇しています。
移動平均のクロス:短期の移動平均MA(7)がMA(25)を上抜けし、価格もそれらの上で推移しており、買いの勢いが支配していること、上昇の継続と、約310.64に位置するMA(99)ラインのブレイクの可能性を示しています。
目標:最初の目標として318.00で今後のレジスタンス帯の再テストを狙い、その後332.00の水準へと伸びることを第二目標とします。
⚠️ リスク管理:
口座総額の2%〜3%を超えない範囲でリスクを守る。
利益の一部を確保し、第一目標が達成されたら損切りをエントリーポイントへ移動する。
#Binance #COHR #Coherent #crypto #Futures #TradingSignals
推奨:買い(LONG)🟢 推奨レバレッジ:3X - 5X
取引を開く($COHRB )今すぐ
エントリー:300.00 - 306.00 第一目標:318.00 第二目標:332.00 損切り:288.00
💡 テクニカル分析とエントリーの根拠:
強い上昇ブレイク(強気モメンタム):コインは262.62の底から力強く発進し、買い手が発注の奥深くで61.45%を超える大きな優勢を示す中、継続的に上昇しています。
移動平均のクロス:短期の移動平均MA(7)がMA(25)を上抜けし、価格もそれらの上で推移しており、買いの勢いが支配していること、上昇の継続と、約310.64に位置するMA(99)ラインのブレイクの可能性を示しています。
目標:最初の目標として318.00で今後のレジスタンス帯の再テストを狙い、その後332.00の水準へと伸びることを第二目標とします。
⚠️ リスク管理:
口座総額の2%〜3%を超えない範囲でリスクを守る。
利益の一部を確保し、第一目標が達成されたら損切りをエントリーポイントへ移動する。
#Binance #COHR #Coherent #crypto #Futures #TradingSignals
2
39

·
--
コヒーレント社のAAOIリン化インジウムレーザーは優先的に自社用としており、
基本的に外部へはほとんど供給していません。外部レーザー源の供給は非常に逼迫しています。
生産能力のボトルネックは組立・テストではなく、詰まりどころは上流の光チップです。
A株のリン化インジウムについては、光チップの国産代替が感情(ムード)を加速させる要因になっていますが、業績についてはなお時間をかけて検証が必要です。
#Coherent
コヒーレント社のAAOIリン化インジウムレーザーは優先的に自社用としており、
基本的に外部へはほとんど供給していません。外部レーザー源の供給は非常に逼迫しています。
生産能力のボトルネックは組立・テストではなく、詰まりどころは上流の光チップです。
A株のリン化インジウムについては、光チップの国産代替が感情(ムード)を加速させる要因になっていますが、業績についてはなお時間をかけて検証が必要です。
#Coherent
基本的に外部へはほとんど供給していません。外部レーザー源の供給は非常に逼迫しています。
生産能力のボトルネックは組立・テストではなく、詰まりどころは上流の光チップです。
A株のリン化インジウムについては、光チップの国産代替が感情(ムード)を加速させる要因になっていますが、業績についてはなお時間をかけて検証が必要です。
#Coherent
484

·
--
記事
【Coherent FY2026 Q4決算】1枚でわかる:売上20.5億ドルで前年比34%増、次の新財季のガイダンスも引き続き予想上回り$COHR このFY2026 Q4の決算は、表面的には業績とガイダンスの双方が予想を上回っており、「期待以上」と言えます。ですが、注目すべき本質は、AIデータセンター向けの光インターコネクト需要が、売上・利益率・次の四半期見通しのすべてを同時に押し上げている点です。一方で、株価が先回りして大きく上昇した後では、市場が「期待以上」を求める水準も明らかに上がっています。
まずはコアデータから確認
2026年6月30日までのFY2026 Q4において、Coherentの売上高は20.5億ドルで前年比34%増となりました。調整後EPSは1.74ドルで前年比74%増、市場予想を上回っています。GAAPベースのEPSは1.19ドルで、前年同期は0.83ドルの赤字でした。損益計算書だけ見ても、成長と収益力が同時に改善した決算です。
【Coherent FY2026 Q4決算】1枚でわかる:売上20.5億ドルで前年比34%増、次の新財季のガイダンスも引き続き予想上回り
$COHR このFY2026 Q4の決算は、表面的には業績とガイダンスの双方が予想を上回っており、「期待以上」と言えます。ですが、注目すべき本質は、AIデータセンター向けの光インターコネクト需要が、売上・利益率・次の四半期見通しのすべてを同時に押し上げている点です。一方で、株価が先回りして大きく上昇した後では、市場が「期待以上」を求める水準も明らかに上がっています。
まずはコアデータから確認
2026年6月30日までのFY2026 Q4において、Coherentの売上高は20.5億ドルで前年比34%増となりました。調整後EPSは1.74ドルで前年比74%増、市場予想を上回っています。GAAPベースのEPSは1.19ドルで、前年同期は0.83ドルの赤字でした。損益計算書だけ見ても、成長と収益力が同時に改善した決算です。
まずはコアデータから確認
2026年6月30日までのFY2026 Q4において、Coherentの売上高は20.5億ドルで前年比34%増となりました。調整後EPSは1.74ドルで前年比74%増、市場予想を上回っています。GAAPベースのEPSは1.19ドルで、前年同期は0.83ドルの赤字でした。損益計算書だけ見ても、成長と収益力が同時に改善した決算です。
216
·
--
$COHRB WATCHING THIS ONE CLOSELY
$COHRB はまだ強いボラティリティを示しており、短期トレーダーにとっては興味深い一方で、追いかけるのはリスクがあります。
これは新しくローンチされたトークン化アセットであり、流動性と急激な価格変動には真剣に対処する必要があります。
私の方針:急なポンプを追うのではなく、確認を待つことです。
あなたは$COHRB を取引していますか?それともただ見ていますか?👇
#COHRB #Coherent #cryptotrading #BinanceSquare
$COHRB WATCHING THIS ONE CLOSELY
$COHRB はまだ強いボラティリティを示しており、短期トレーダーにとっては興味深い一方で、追いかけるのはリスクがあります。
これは新しくローンチされたトークン化アセットであり、流動性と急激な価格変動には真剣に対処する必要があります。
私の方針:急なポンプを追うのではなく、確認を待つことです。
あなたは$COHRB を取引していますか?それともただ見ていますか?👇
#COHRB #Coherent #cryptotrading #BinanceSquare
$COHRB はまだ強いボラティリティを示しており、短期トレーダーにとっては興味深い一方で、追いかけるのはリスクがあります。
これは新しくローンチされたトークン化アセットであり、流動性と急激な価格変動には真剣に対処する必要があります。
私の方針:急なポンプを追うのではなく、確認を待つことです。
あなたは$COHRB を取引していますか?それともただ見ていますか?👇
#COHRB #Coherent #cryptotrading #BinanceSquare
18
106
·
--
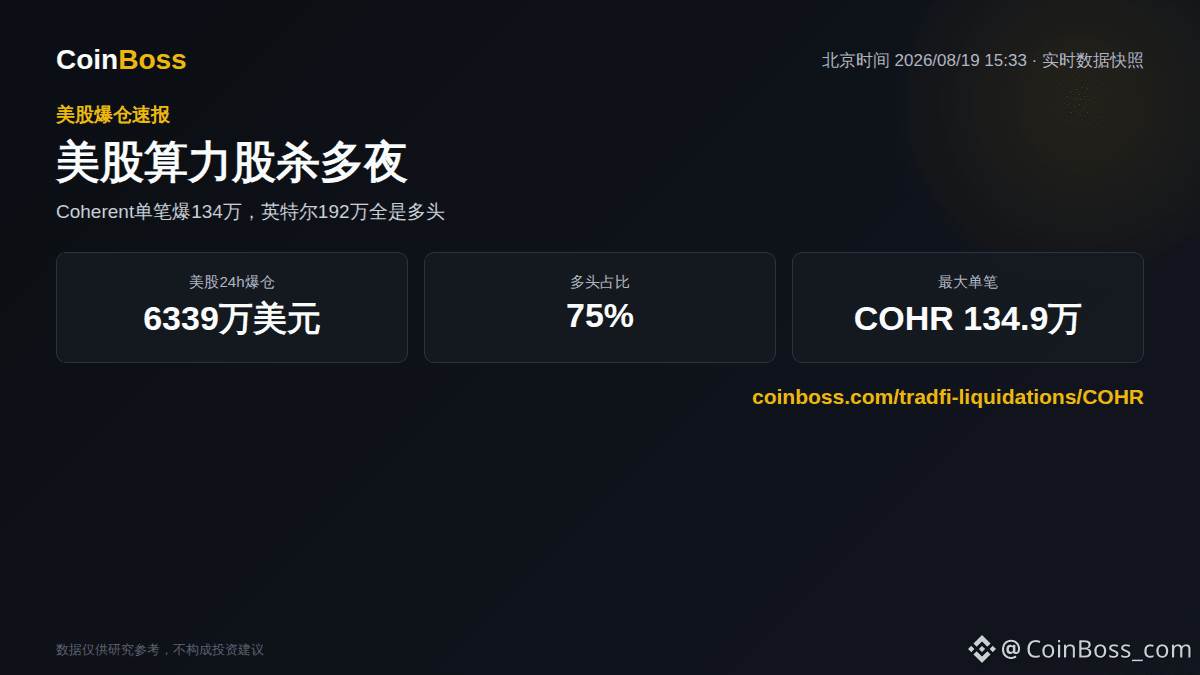
昨夜の米株爆破(強制清算)は、計算(算力)関連株に集中した。全ネットで24時間の爆破額は6,339万ドルで、多頭は75%、空頭は4分の1だけだった。
最大の単発はCoherentで、1回の134.9万ドルのロングポジションが、306.75ドルで直接強制清算された。インテルはさらに極端で、24時間の192万ドルの爆破のうち空頭はほぼゼロ、225件すべてが多頭の買い注文だ。
闪迪(SanDisk)は2,053万ドルで全ネット1位。SKハイニックス(SK海力士)491万ドル、マイクロン(美光)204万ドル、Lumentum 180万ドルが続く。ストレージと光モジュールが、今回の「殺多」の中心だ。
詳細:coinboss.com/tradfi-liquidations/COHR
#美股 #爆仓 #英特尔 #Coherent
昨夜の米株爆破(強制清算)は、計算(算力)関連株に集中した。全ネットで24時間の爆破額は6,339万ドルで、多頭は75%、空頭は4分の1だけだった。
最大の単発はCoherentで、1回の134.9万ドルのロングポジションが、306.75ドルで直接強制清算された。インテルはさらに極端で、24時間の192万ドルの爆破のうち空頭はほぼゼロ、225件すべてが多頭の買い注文だ。
闪迪(SanDisk)は2,053万ドルで全ネット1位。SKハイニックス(SK海力士)491万ドル、マイクロン(美光)204万ドル、Lumentum 180万ドルが続く。ストレージと光モジュールが、今回の「殺多」の中心だ。
詳細:coinboss.com/tradfi-liquidations/COHR
#美股 #爆仓 #英特尔 #Coherent
最大の単発はCoherentで、1回の134.9万ドルのロングポジションが、306.75ドルで直接強制清算された。インテルはさらに極端で、24時間の192万ドルの爆破のうち空頭はほぼゼロ、225件すべてが多頭の買い注文だ。
闪迪(SanDisk)は2,053万ドルで全ネット1位。SKハイニックス(SK海力士)491万ドル、マイクロン(美光)204万ドル、Lumentum 180万ドルが続く。ストレージと光モジュールが、今回の「殺多」の中心だ。
詳細:coinboss.com/tradfi-liquidations/COHR
#美股 #爆仓 #英特尔 #Coherent
42
·
--
🚀 $COHRB – VIP取引セットアップ
🟢 エントリー: $190 – $195
🎯 TP1:$200
🎯 TP2:$210
🎯 TP3:$220
🔴 損切り: $184
🔥 COHRBに回復の可能性が見られます!強気の確認となる$195の水準を注意深く見守りましょう。
⚡ 慎重に取引し、リスクを管理しましょう!
{spot}(COHRBUSDT)
#COHRB #Coherent #TokenizedStocks #CryptoTrading #BinanceSquare
🚀 $COHRB – VIP取引セットアップ
🟢 エントリー: $190 – $195
🎯 TP1:$200
🎯 TP2:$210
🎯 TP3:$220
🔴 損切り: $184
🔥 COHRBに回復の可能性が見られます!強気の確認となる$195の水準を注意深く見守りましょう。
⚡ 慎重に取引し、リスクを管理しましょう!
#COHRB #Coherent #TokenizedStocks #CryptoTrading #BinanceSquare
🟢 エントリー: $190 – $195
🎯 TP1:$200
🎯 TP2:$210
🎯 TP3:$220
🔴 損切り: $184
🔥 COHRBに回復の可能性が見られます!強気の確認となる$195の水準を注意深く見守りましょう。
⚡ 慎重に取引し、リスクを管理しましょう!
#COHRB #Coherent #TokenizedStocks #CryptoTrading #BinanceSquare
2
55

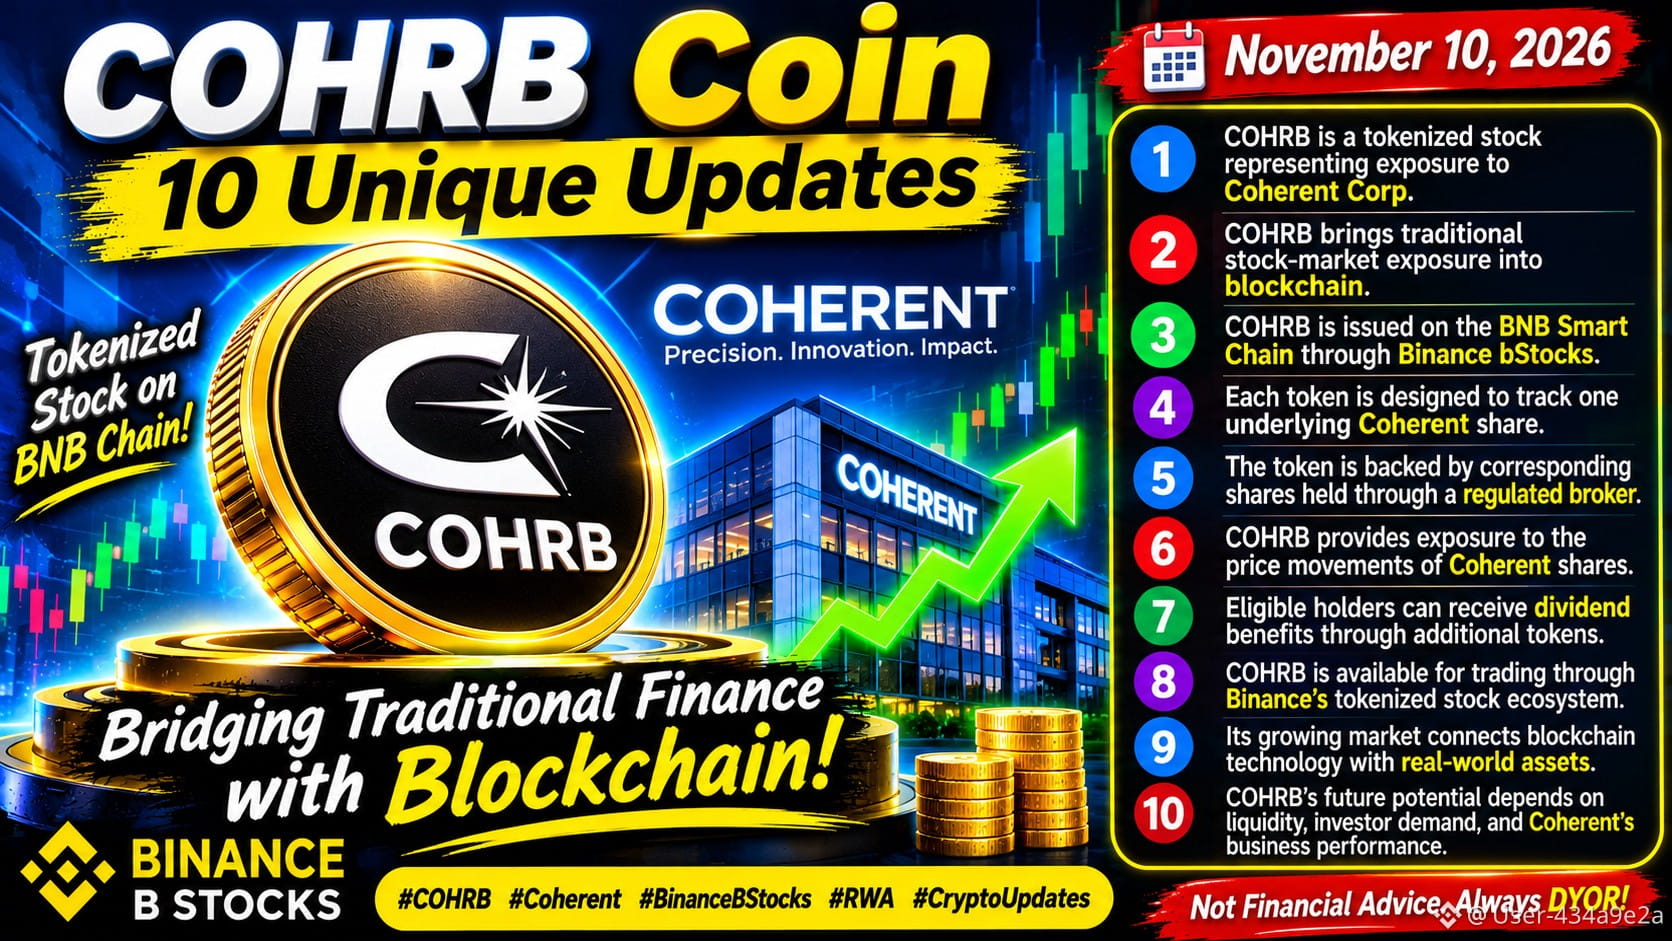
6.$COHRB は、Coherent株の価格変動へのエクスポージャーを提供します。
7. 対象となる保有者は、追加トークンを通じて配当の恩恵を受けることができます。
8. COHRBは、Binanceのトークン化株式エコシステムを通じて取引できます。
9. 拡大する同市場は、ブロックチェーン技術と現実世界の金融資産を結びつけています。
10. $COHRB の将来性は、流動性、投資家の需要、Coherentの業績によって左右されます。
🔥 ハッシュタグ5選
#COHRB #Coherent #BinanceBStocks #RWA #CryptoUpdates
{spot}(COHRBUSDT)
6.$COHRB は、Coherent株の価格変動へのエクスポージャーを提供します。
7. 対象となる保有者は、追加トークンを通じて配当の恩恵を受けることができます。
8. COHRBは、Binanceのトークン化株式エコシステムを通じて取引できます。
9. 拡大する同市場は、ブロックチェーン技術と現実世界の金融資産を結びつけています。
10. $COHRB の将来性は、流動性、投資家の需要、Coherentの業績によって左右されます。
🔥 ハッシュタグ5選
#COHRB #Coherent #BinanceBStocks #RWA #CryptoUpdates
7. 対象となる保有者は、追加トークンを通じて配当の恩恵を受けることができます。
8. COHRBは、Binanceのトークン化株式エコシステムを通じて取引できます。
9. 拡大する同市場は、ブロックチェーン技術と現実世界の金融資産を結びつけています。
10. $COHRB の将来性は、流動性、投資家の需要、Coherentの業績によって左右されます。
🔥 ハッシュタグ5選
#COHRB #Coherent #BinanceBStocks #RWA #CryptoUpdates
43

·
--
ブリッシュ
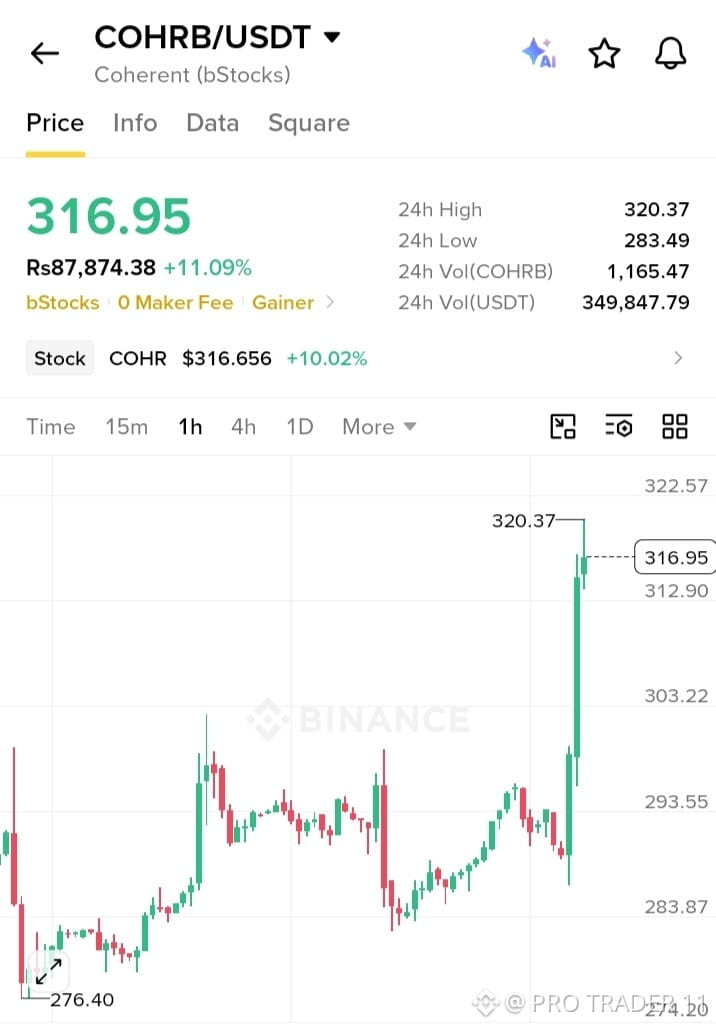
🚀 $COHRB /USDT +11.09% PUMP!*
*コヒーレント(bStocks) - bStocks / 0 Maker Fee / Gainer*
💰 $316.95 | Rs87,874.38
📊 高値: $320.37 | 安値: $283.49 | 売買高: $349,847.79 | 売買高(COHRB): 1,165.47
📈 株価: COHR $316.656 +10.02%
📈 $276.40から$320.37へ - 大幅 +15.9% ブレイクアウト!
🟢 エントリー: $312.90 - $316.95
🎯 TP1: $320.37(24H高値)
🎯 TP2: $322.57(チャート目標)
🎯 TP3: $330.00
🛑 SL: $303.22
🔥 bStocksランナー!実株COHRが+10%で連動 - トークン化された株の勢いが強烈に加速中!
#COHRB #Coherent #bStocks #BinanceGainer #CryptoPump
{future}(COHRUSDT)
🚀 $COHRB /USDT +11.09% PUMP!*
*コヒーレント(bStocks) - bStocks / 0 Maker Fee / Gainer*
💰 $316.95 | Rs87,874.38
📊 高値: $320.37 | 安値: $283.49 | 売買高: $349,847.79 | 売買高(COHRB): 1,165.47
📈 株価: COHR $316.656 +10.02%
📈 $276.40から$320.37へ - 大幅 +15.9% ブレイクアウト!
🟢 エントリー: $312.90 - $316.95
🎯 TP1: $320.37(24H高値)
🎯 TP2: $322.57(チャート目標)
🎯 TP3: $330.00
🛑 SL: $303.22
🔥 bStocksランナー!実株COHRが+10%で連動 - トークン化された株の勢いが強烈に加速中!
#COHRB #Coherent #bStocks #BinanceGainer #CryptoPump
*コヒーレント(bStocks) - bStocks / 0 Maker Fee / Gainer*
💰 $316.95 | Rs87,874.38
📊 高値: $320.37 | 安値: $283.49 | 売買高: $349,847.79 | 売買高(COHRB): 1,165.47
📈 株価: COHR $316.656 +10.02%
📈 $276.40から$320.37へ - 大幅 +15.9% ブレイクアウト!
🟢 エントリー: $312.90 - $316.95
🎯 TP1: $320.37(24H高値)
🎯 TP2: $322.57(チャート目標)
🎯 TP3: $330.00
🛑 SL: $303.22
🔥 bStocksランナー!実株COHRが+10%で連動 - トークン化された株の勢いが強烈に加速中!
#COHRB #Coherent #bStocks #BinanceGainer #CryptoPump
1
23
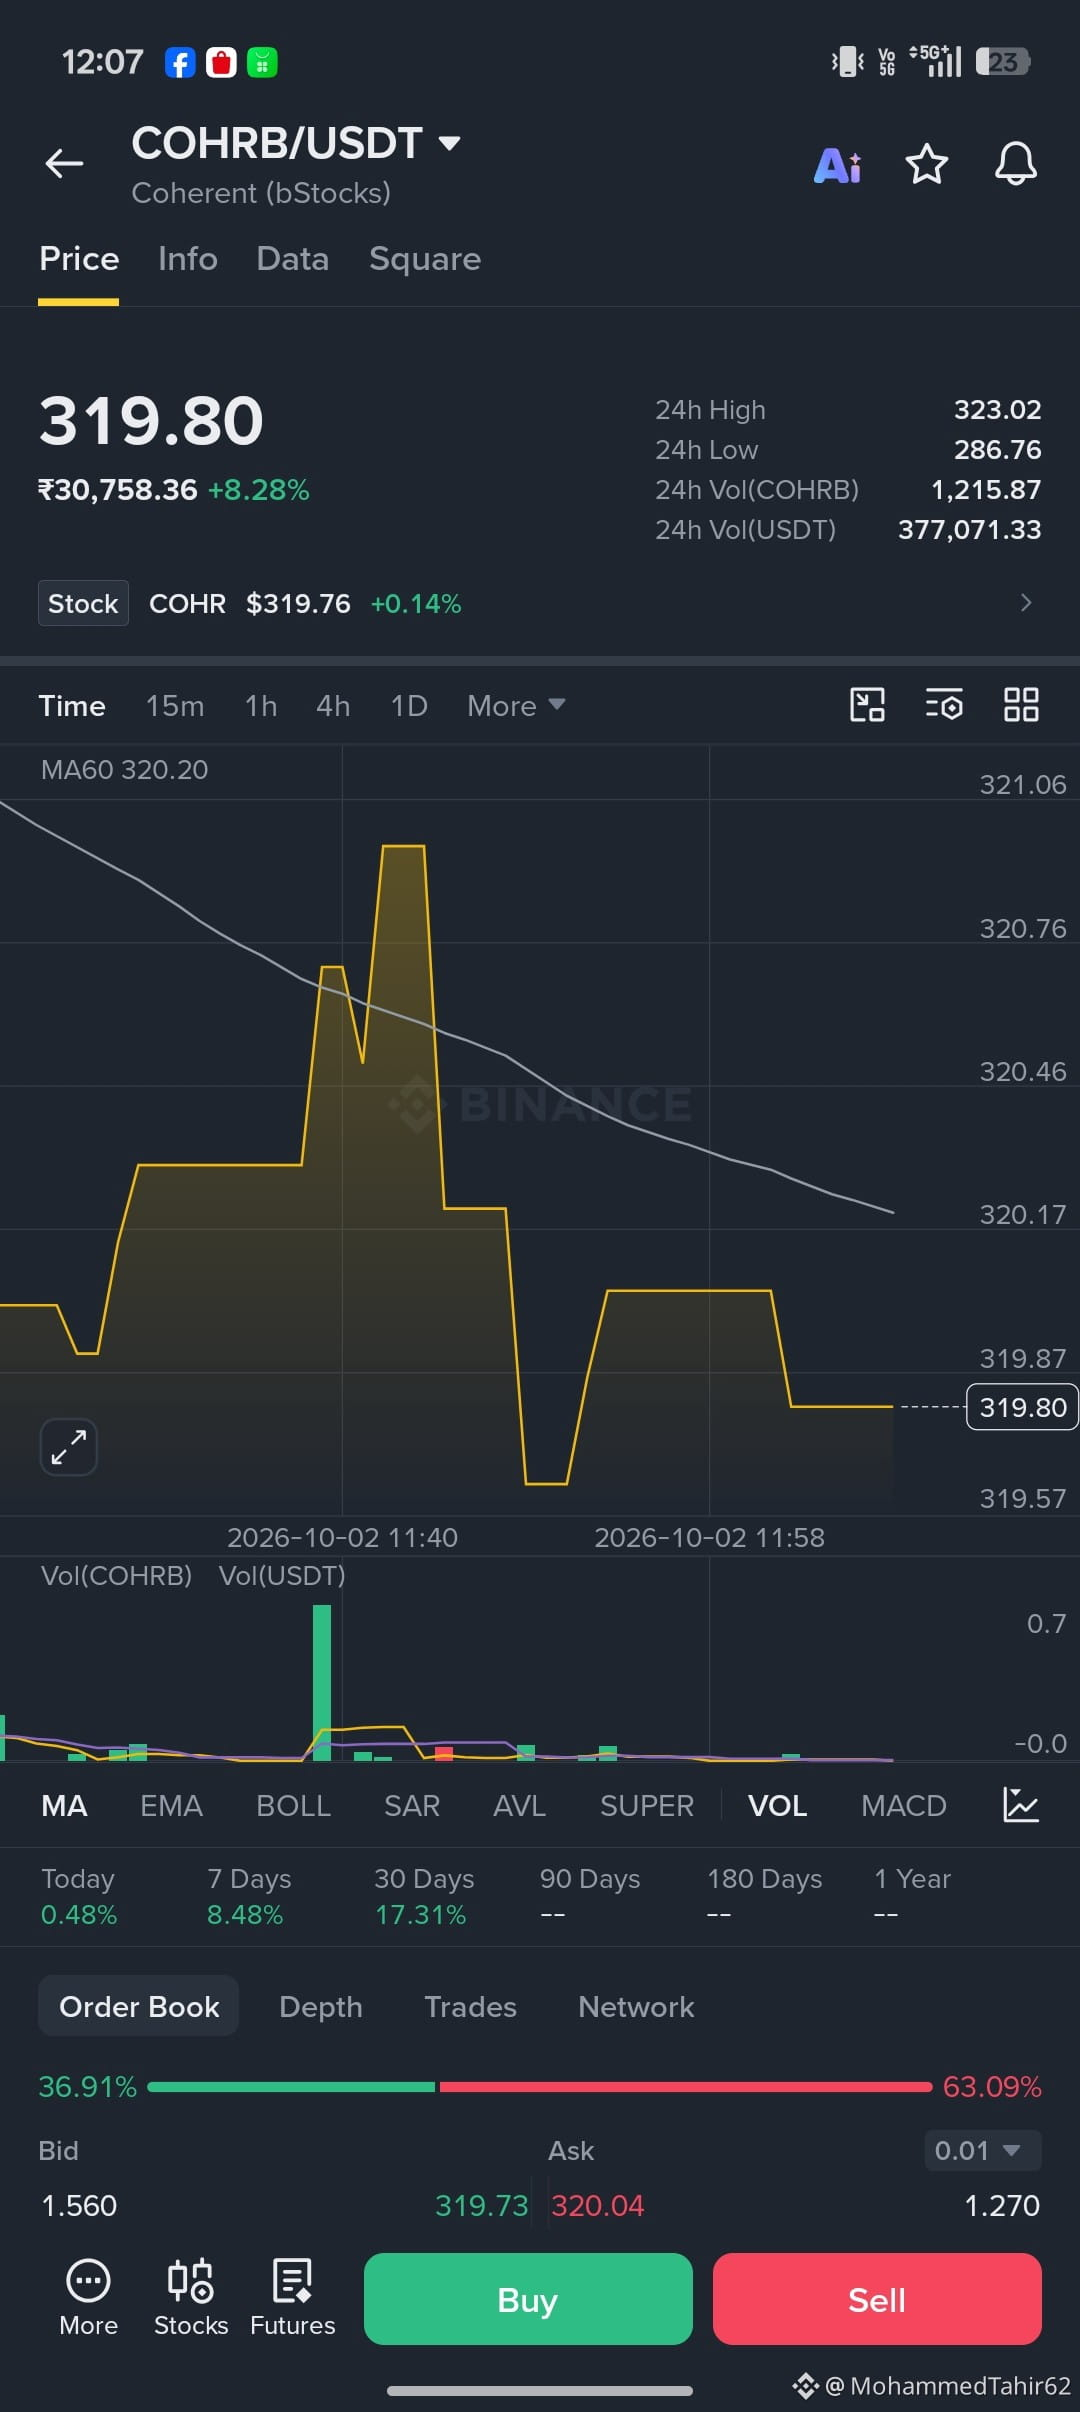
🚀 COHRB — 光学テック&AIインフラをクローズアップ!👀
Coherentは、AI・データセンター・光通信の分野で注目を集めています。📡🤖 トレーダーは、その価格変動・出来高・モメンタムを注意深く見ています。
⚡ AIインフラ
📊 出来高&価格の値動きをチェック
🎯 重要なサポート/レジスタンス
⚠️ 市場のボラティリティは高くなり得ます
COHRBは次の動きに注目すべき銘柄かもしれませんか?👀🔥
DYOR(自己調査)• 責任ある取引を • 利益が保証されるものではありません
#COHRB #Coherent #AI #DataCenters #TechStockIndexInclusion
🚀 COHRB — 光学テック&AIインフラをクローズアップ!👀
Coherentは、AI・データセンター・光通信の分野で注目を集めています。📡🤖 トレーダーは、その価格変動・出来高・モメンタムを注意深く見ています。
⚡ AIインフラ
📊 出来高&価格の値動きをチェック
🎯 重要なサポート/レジスタンス
⚠️ 市場のボラティリティは高くなり得ます
COHRBは次の動きに注目すべき銘柄かもしれませんか?👀🔥
DYOR(自己調査)• 責任ある取引を • 利益が保証されるものではありません
#COHRB #Coherent #AI #DataCenters #TechStockIndexInclusion
Coherentは、AI・データセンター・光通信の分野で注目を集めています。📡🤖 トレーダーは、その価格変動・出来高・モメンタムを注意深く見ています。
⚡ AIインフラ
📊 出来高&価格の値動きをチェック
🎯 重要なサポート/レジスタンス
⚠️ 市場のボラティリティは高くなり得ます
COHRBは次の動きに注目すべき銘柄かもしれませんか?👀🔥
DYOR(自己調査)• 責任ある取引を • 利益が保証されるものではありません
#COHRB #Coherent #AI #DataCenters #TechStockIndexInclusion
1
21
·
--
ブリッシュ
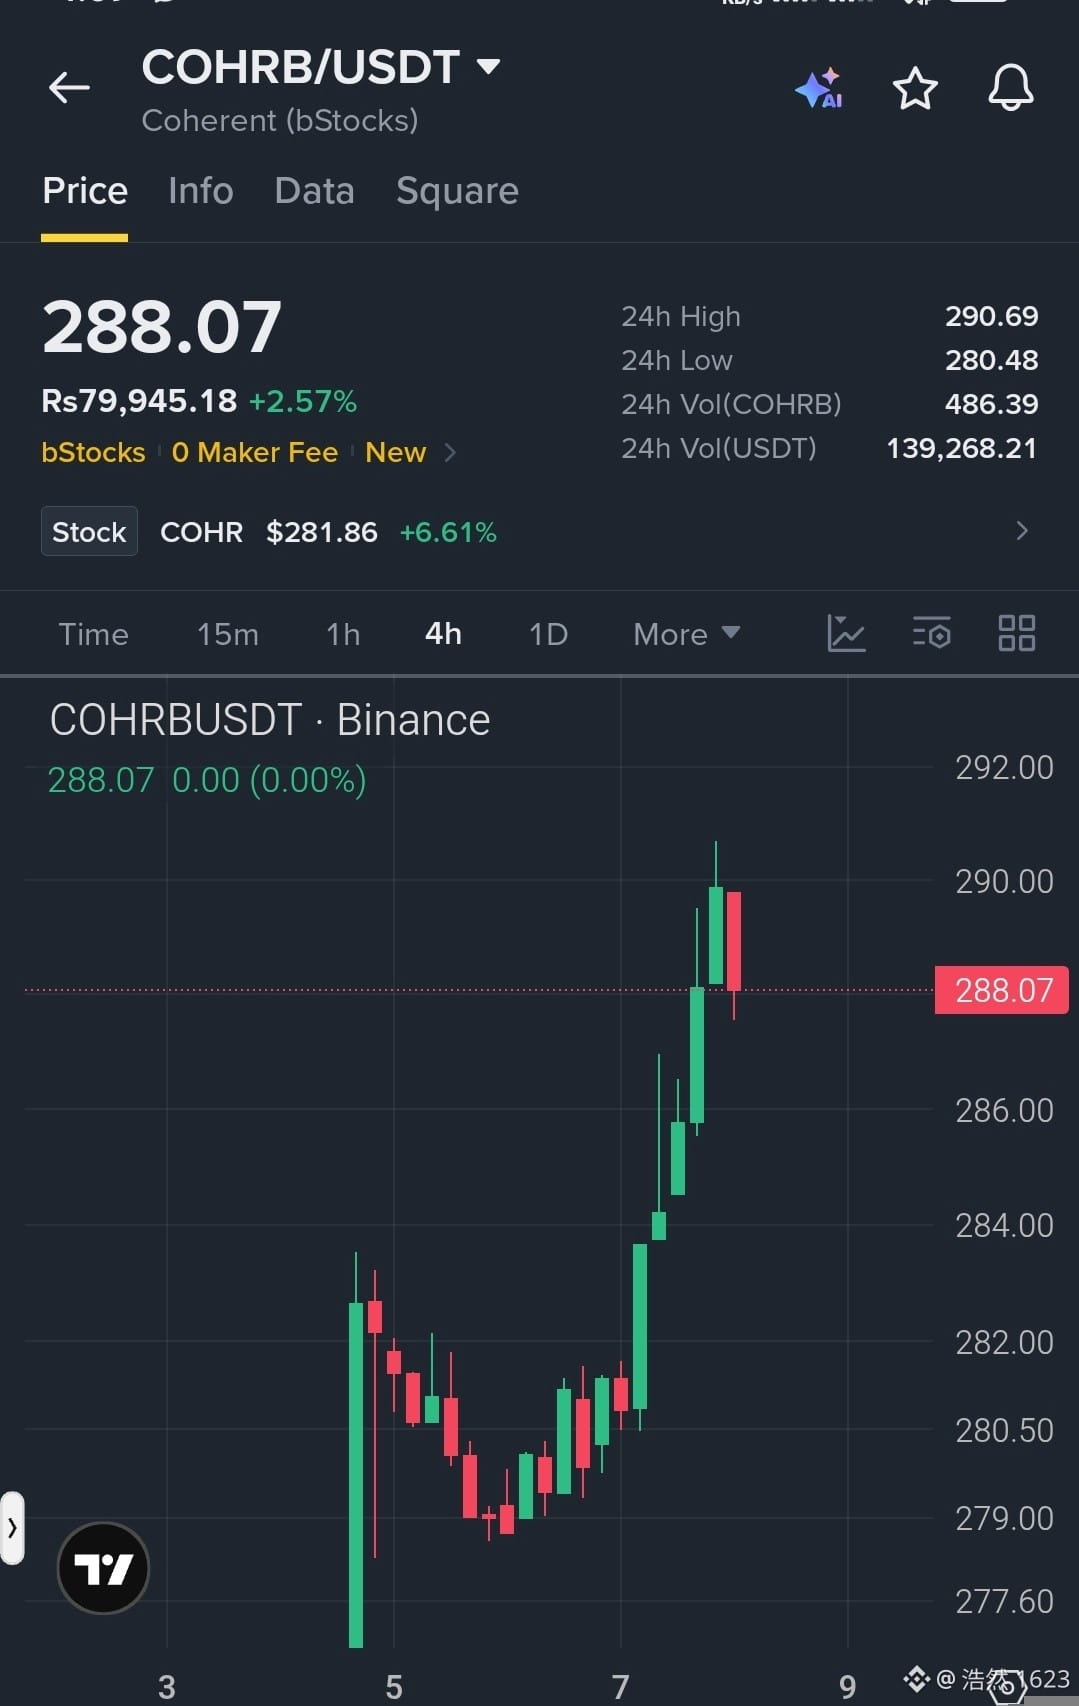
$COHRB は、279.00付近のローカルサポートからの確かなリバウンドを受けて、4時間足チャートで強い上昇モメンタムを示しています。資産は鋭い強気のラリーへとブレイクしており、290.69付近のレジスタンスを最近テストした後、軽い調整(コンソリデーション)を経験しました。価格が直近の需要ゾーンである284.00周辺を上回って推移する限り、買い手は依然として主導権を握っており、過去の重要な流動性ゾーンへのさらなる上昇継続が見込まれます。
目標1: 290.70 目標2: 292.50 目標3: 295.00
#COHRB #Coherent #CryptoAnalysis #TradingSetup
$ZEC
{future}(ZECUSDT)
{spot}(COHRBUSDT)
$TUT
{future}(TUTUSDT)
$COHRB は、279.00付近のローカルサポートからの確かなリバウンドを受けて、4時間足チャートで強い上昇モメンタムを示しています。資産は鋭い強気のラリーへとブレイクしており、290.69付近のレジスタンスを最近テストした後、軽い調整(コンソリデーション)を経験しました。価格が直近の需要ゾーンである284.00周辺を上回って推移する限り、買い手は依然として主導権を握っており、過去の重要な流動性ゾーンへのさらなる上昇継続が見込まれます。
目標1: 290.70 目標2: 292.50 目標3: 295.00
#COHRB #Coherent #CryptoAnalysis #TradingSetup
$ZEC
$TUT
目標1: 290.70 目標2: 292.50 目標3: 295.00
#COHRB #Coherent #CryptoAnalysis #TradingSetup
$ZEC
$TUT
1
456
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#A Packed Week of Earnings and Data Tests Markets
閲覧回数 2,184
43人が討論中
2
#HuangReportedlyConsidersReturnToNvidia
閲覧回数 13,697
216人が討論中
3
#CryptoSelloffTriggersMultipleWhaleLiquidations
閲覧回数 268,965
2,255人が討論中
4
#BitcoinSpotETFsPost$1.065BOutflowsForThirdStraightWeek
閲覧回数 1,011
25人が討論中
5
#About64000BitcoinMiningMachinesReportedlyHijacked
閲覧回数 12,894
179人が討論中
6
#USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
閲覧回数 216,917
1,794人が討論中
7
#WillFOMCMinutesReinforceRateHikeExpectations?
閲覧回数 82,123
922人が討論中
8
#BitcoinActiveSupplyInProfitDropsBelow45%
閲覧回数 290,828
2,032人が討論中
9
#TONStrategyReports$23.97MQ3NetLoss
閲覧回数 24,203
161人が討論中
10
#KavaSaysAbnormalActivityLimitedToKavaLend
閲覧回数 191,601
1,166人が討論中