

#bncb
bncb
閲覧回数 77,629
700人が討論中
注目
最新
·
--
BNCB:有望なストーリーだが、市場はまだ方向性を決めていない。
市場の動向
5.41 | 24時間 -7.68%
4時間足の構造:レンジ
1時間足の確認:弱気
相対出来高:0.79x
ストーリー
CEA Industries(BNCBトークン化株)は、トークン化資産、BNB Chainエコシステム、トークン化株式を軸に位置づけられています。これらが、このトークンのエコシステムをめぐるストーリーの中核テーマです。
私の見解 — 中立
中立。ストーリーは注目を集める可能性がありますが、価格構造からはまだ、どちらが主導権を握っているか判断できません。
確認のポイント
テクニカル面での確認材料は乏しい状況です。明確な結論を出す前に、より明瞭な値動きの構造と、より強い市場参加を待ちましょう。
これはストーリーの分析であり、売買シグナルではありません。行動を起こす前に、最新の市場データとプロジェクトの主張を確認してください。
#BNCB #Crypto #MarketStructure
Binanceで#BNCB のプロジェクトをフォローしていますか?🟡✨
BNB Standard Corporation(BNCB)は、進化する暗号資産エコシステムにおいて、ソリューションと直接的な連携を提供し、デジタル資産分野の注目を集めているプロジェクトの一つです。
長期投資を計画している方も、ポートフォリオの分散機会を探している方も、時価総額が安定しているプロジェクトをチェックすることは、意識の高いトレーダーにとって欠かせないステップです。
💡ぜひご意見をお聞かせください:
$BNCB は、今後、新たな成長段階に入ると思いますか?また、この通貨について現在どのような戦略を立てていますか?👇
注意:これは個人的な分析であり、金融アドバイスではありません。
BNB Standard Corporation(BNCB)は、進化する暗号資産エコシステムにおいて、ソリューションと直接的な連携を提供し、デジタル資産分野の注目を集めているプロジェクトの一つです。
長期投資を計画している方も、ポートフォリオの分散機会を探している方も、時価総額が安定しているプロジェクトをチェックすることは、意識の高いトレーダーにとって欠かせないステップです。
💡ぜひご意見をお聞かせください:
$BNCB は、今後、新たな成長段階に入ると思いますか?また、この通貨について現在どのような戦略を立てていますか?👇
注意:これは個人的な分析であり、金融アドバイスではありません。
1
79
·
--
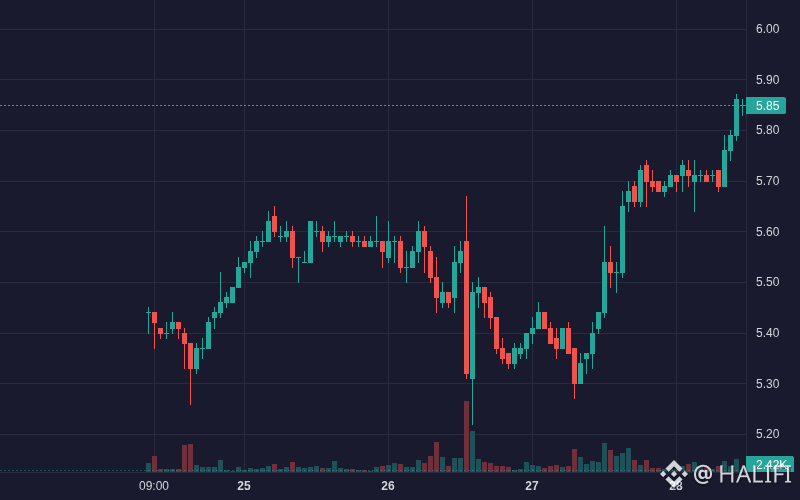
$BNCB BNCBは強気の動きを見せています:7.75%(暗号資産)。
出来高:3.56M | 直近価格:$5.84
主なシグナル:強いモメンタム、高いボラティリティ。
日足バイアス:強気 🟢 | 週足:強気 🟢
BNCBは、機関投資家向けの上場マイルストーンと現物市場への資金流入を追い風に、24時間で$5.40から$5.79へ7.2%上昇しました。
**機関投資家向けの材料と上場(高)**:BNB Standard CorporationがティッカーBNCでナスダックのオープニングベルセレモニーを実施し、間接的なBNBトレジャリー運用手段としての認知度が高まりました → 買い需要を促進
- **エコシステムとの統合(中)**:BNB ChainのDeFiプラットフォーム全体で、BNCBが基軸となる取引流動性として採用される動きが広がり、オンチェーンでの実用性が向上
- **大口注文による蓄積(中)**:相当規模のクジラによる買い(約$146Kの大規模資金流入の急増)により資金流入がピークに達し、価格は主要なEMAの水準を上回って強気トレンドに入りました
#BNCB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
26

翻訳参照
$BNCB: BNCB: Hourly Moves vs Peer Signals
The primary asset $BNCB shows an hourly direction up with volume above baseline. This suggests momentum, but the strength of that move depends on how well the price holds above its recent resistance.
Peer observations add context. $ETH (ETH) is moving down hourly and its volume stays near the normal level, indicating limited buying pressure. In contrast, $TUT (TUT) is up hourly with volume above baseline, echoing the pattern seen in $BNCB.
The shared upward direction of $BNCB and $TUT does not prove a common driver. It merely reflects that both assets are experiencing bullish pressure in the same venue. The difference lies in the volume backdrop: $BNCB's volume rise is modestly above baseline, while $TUT's surge is more pronounced. This contrast limits how far we can infer that the moves will behave similarly.
What matters more is not just the direction but the durability of the price hold. A price that stays above resistance while volume gradually recedes may signal a false breakout, whereas sustained volume can reinforce the move.
To reassess, watch the next hourly candle for $BNCB: if the price retests the resistance level and volume remains elevated, the bullish bias gains credibility; if volume fades, caution is warranted. 📊
Probabilistic market research, not a recommendation or guaranteed return.
The comparison to keep in mind: $ETH has hourly direction down and volume not above its baseline; $TUT has hourly direction up and volume above its baseline. This alone does not establish correlation.
Which matters more in this comparison: direction or how the move holds?
#BNCB
$BNCB : BNCB: Hourly Moves vs Peer Signals
The primary asset $BNCB shows an hourly direction up with volume above baseline. This suggests momentum, but the strength of that move depends on how well the price holds above its recent resistance.
Peer observations add context. $ETH (ETH) is moving down hourly and its volume stays near the normal level, indicating limited buying pressure. In contrast, $TUT (TUT) is up hourly with volume above baseline, echoing the pattern seen in $BNCB .
The shared upward direction of $BNCB and $TUT does not prove a common driver. It merely reflects that both assets are experiencing bullish pressure in the same venue. The difference lies in the volume backdrop: $BNCB 's volume rise is modestly above baseline, while $TUT 's surge is more pronounced. This contrast limits how far we can infer that the moves will behave similarly.
What matters more is not just the direction but the durability of the price hold. A price that stays above resistance while volume gradually recedes may signal a false breakout, whereas sustained volume can reinforce the move.
To reassess, watch the next hourly candle for $BNCB : if the price retests the resistance level and volume remains elevated, the bullish bias gains credibility; if volume fades, caution is warranted. 📊
Probabilistic market research, not a recommendation or guaranteed return.
The comparison to keep in mind: $ETH has hourly direction down and volume not above its baseline; $TUT has hourly direction up and volume above its baseline. This alone does not establish correlation.
Which matters more in this comparison: direction or how the move holds?
#BNCB
45
·
--
$BCH +8.06% | $BNCB +8.02% | $BEB +7.67%
ビットコインキャッシュは上昇し、304.40ドルに。1,250万ドルの取引高で+8.06%となりました。最近のプロトコルアップグレードが反発を後押ししている可能性がありますが、市場全体のセンチメントも依然として重要です。
#BNCB は5.79ドルまで上昇し、350万ドルの取引高で+8.02%となりました。流入は控えめながら関心が高まりつつあることを示していますが、この上昇は脆弱かもしれません。
#BEB は223.91ドルまで上昇し、400万ドルの取引高で+7.67%となりました。価格の急騰は注目に値しますが、#BCH と比べて取引高が少なく、板の厚みは限定的とみられます。
👀 出来高と価格の動きの乖離に注目しましょう。出来高で優位に立つ銘柄がこの勢いを維持すれば、ほかの銘柄の流れを決める可能性があります。
#Write2Earn #Binance
8
·
--
翻訳参照
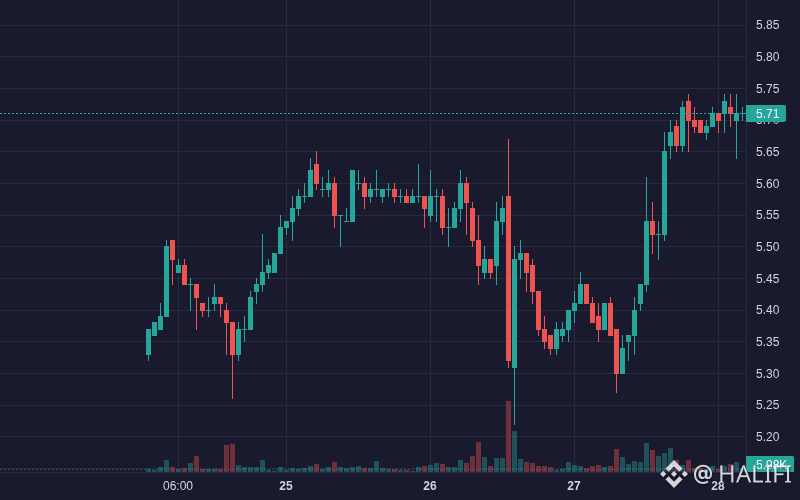
$BNCB BNCB is showing bullish movement: 5.54% (Crypto).
Volume: 3.93M | Last: $5.71
Key signals: strong momentum, high volatility.
Bias Daily: BULLISH 🟢 | Weekly: BULLISH 🟢
BNCB rose 6.3% over 24 hours driven by corporate rebranding milestones and expanding decentralized exchange liquidity integrations.
**Corporate rebrand & treasury visibility (High)**: Nasdaq opening bell rebrand ceremony and disclosure of 515,000 BNB treasury reserves → catalyzed institutional buyer interest
- **DeFi liquidity adoption (Medium)**: BNB Chain launchpads integrated BNCB into primary liquidity pools → broadened on-chain utility and ecosystem absorption
- **Spot inflows & breakout (Medium)**: Successive large buy inflows topping $280K sparked bullish momentum above the 25-EMA and 99-EMA
#BNCB #BinanceSquare #EarningsSeason #CanGoogleDefindItsCore #Crypto
14
·
--
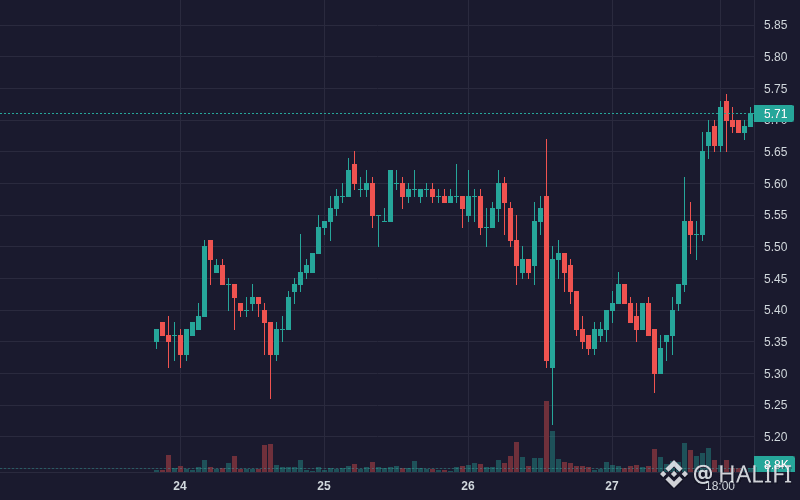
$BNCB BNCBは強気の動きを示しています:6.53%(暗号資産)。
出来高:3.89M | 現在値:$5.71
主なシグナル:強いモメンタム、高いボラティリティ。
日足の見通し:強気 🟢 | 週足:強気 🟢
BNCBは、Nasdaqの企業としての節目や機関投資家の資金流入を受け、24時間で5.37%上昇して$5.69となりました。
**Nasdaqでのブランド変更とバリデーター拡大(高)**:BNCへの企業ブランド変更、515,000 BNB超の準備金、バリデーターノードの計画が、強い買いの勢いを生みました。
- **大口投資家と大規模な資金流入(高)**:$130K~$146Kを超える大規模な資金流入が繰り返し発生し、$5.60を上抜けて急速に上昇しました。
- **テクニカル面での強気ブレイクアウト(中)**:MACDヒストグラムの拡大を伴って価格がEMA 7/25/99を上抜け、24時間の高値は$5.72に達しました。
#BNCB #CryptoCommunity #BinanceSquare #altcoins #Crypto
15
·
--
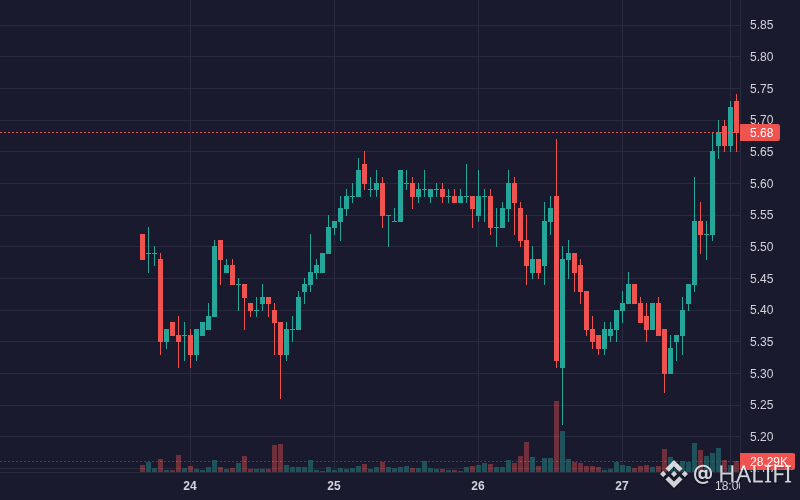
$BNCB BNCBは強気の値動きを示しています:6.17%(暗号資産)。
出来高:3.91M | 現在値:$5.68
主なシグナル:強いモメンタム、高いボラティリティ。
日足の見通し:強気 🟢 | 週足:強気 🟢
ナスダックの開場ベルイベントとDeFi担保統合を受け、BNCBは過去24時間で6.9%上昇し、$5.72となりました。
**ナスダックの開場ベルイベントとブランド刷新(高)**:515K BNB超を保有する機関投資家向けの財務運用手段として企業の認知度が高まり、市場の信頼が再び強まりました
- **DeFiでの実用性拡大(中)**:融資プロトコル(Lista Lending)で担保として利用できるようになり、トークンの実用性が向上しました
- **強気のブレイクアウトと大規模な資金流入(中)**:価格がEMA-7/25/99を上回り、1時間あたり140Kドル超の大規模な資金流入により、RSI-6は82.8まで上昇しました
#BNCB #EarningsSeason #CryptoCommunity #altcoins #Crypto
16
·
--
$BNCB +6.54% | $BEB +6.39% | $HFT +6.28%
#BNCB は5.70ドルまで上昇し、取引高390万ドルで6.54%高となりました。
#BEB は218.98ドルまで上昇し、取引高510万ドルで6.39%高となりました。
#HFT は0.00711000ドルまで値を上げ、取引高230万ドルで6.28%高となりました。
各銘柄の上昇率がほぼ同じことは、市場全体でリスク選好が強まっていることを示唆します。一方、取引高の差は、基礎的なモメンタムに違いがある可能性を示しています。
#Write2Earn #Binance
$BNCB +6.54% | $BEB +6.39% | $HFT +6.28%
#BNCB は5.70ドルまで上昇し、取引高390万ドルで6.54%高となりました。
#BEB は218.98ドルまで上昇し、取引高510万ドルで6.39%高となりました。
#HFT は0.00711000ドルまで値を上げ、取引高230万ドルで6.28%高となりました。
各銘柄の上昇率がほぼ同じことは、市場全体でリスク選好が強まっていることを示唆します。一方、取引高の差は、基礎的なモメンタムに違いがある可能性を示しています。
#Write2Earn #Binance
#BNCB は5.70ドルまで上昇し、取引高390万ドルで6.54%高となりました。
#BEB は218.98ドルまで上昇し、取引高510万ドルで6.39%高となりました。
#HFT は0.00711000ドルまで値を上げ、取引高230万ドルで6.28%高となりました。
各銘柄の上昇率がほぼ同じことは、市場全体でリスク選好が強まっていることを示唆します。一方、取引高の差は、基礎的なモメンタムに違いがある可能性を示しています。
#Write2Earn #Binance
4
·
--
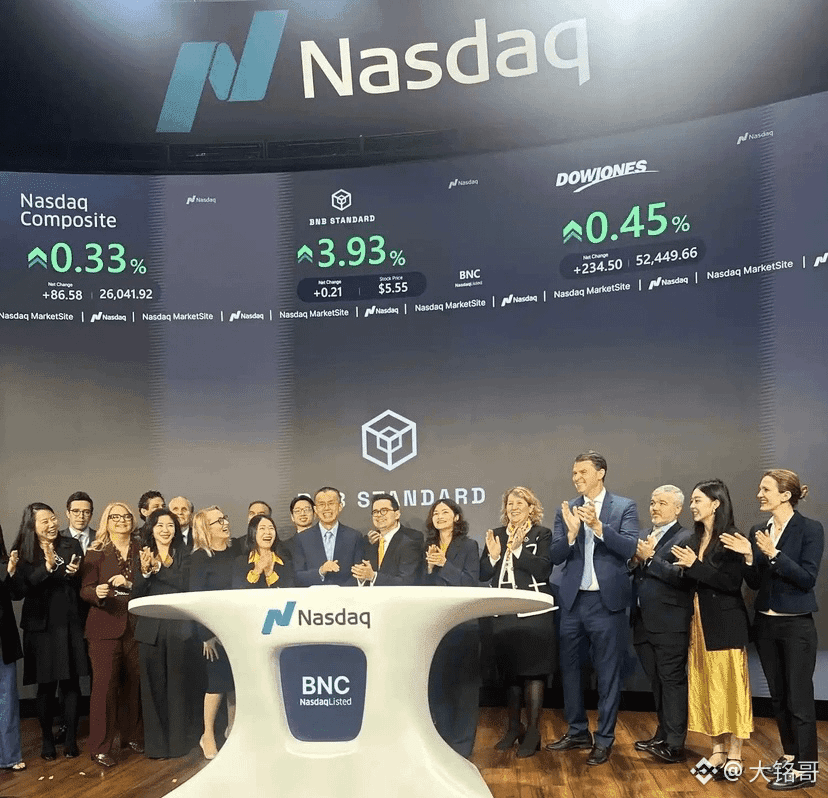
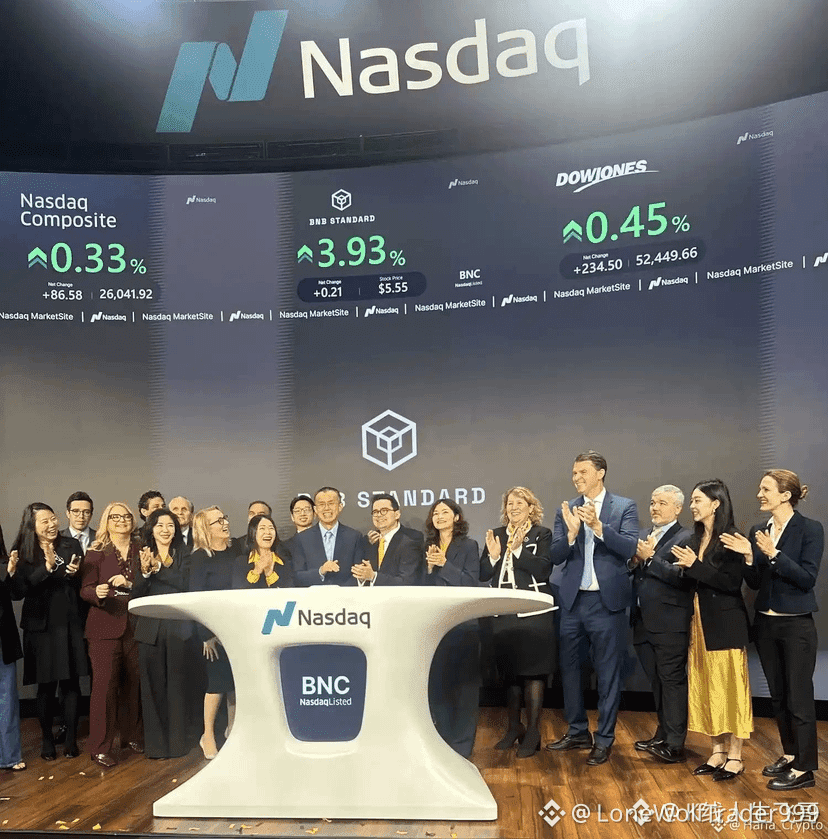
正直に言うと、CZがナスダックで鐘を鳴らすあの場面を見て、最初に頭に浮かんだのは興奮ではなく、10年前のことだった。当時、時価総額が数千万しかなかった小さなコインが、その後どうやって急騰したかを思い出したんだ。
今のBNCBはまさにそんな状態だ。時価総額は信じられないほど小さい。でも、まさにその非現実的な小ささの中に、本当のチャンスが隠れている。明日いきなり2倍になると言っているわけじゃない。こういう規模のプロジェクトは、いったん市場に見つかると、想像もつかない速さで資金が流れ込んでくるということだ。今はまだ様子見している人が多くて、よく分からない、リスクが怖いと思っている。それは当然だ。当時、ビットコインが数ドルだった頃だって、先を見通せた人は多くなかった。でも、トレンドが分からなくても問題ない。大事なのは、みんなが理解するまで動かないことだ。その頃には、おいしいところはもう誰かに食べられてしまっている。自分は資金の一部を使って仕込むつもりだ。全額を賭けるんじゃない。自分のために参加する切符を一枚残しておくんだ。時価総額が小さく、ストーリーに説得力があり、背後にはバイナンスという大樹もある。こういう組み合わせは、強気相場では火薬庫のようなもの。あとは火種を待つだけだ。
信じなくてもいい。でも、価格が上がってから「どうしてあのとき買わなかったんだ」と悔しがるのはやめてほしい。チャンスは目の前にある。それを理解できるかは認識の問題、乗るかどうかは選択の問題だ。
#BNCB #bnb #BitMine增持10452枚ETH #Strategy未购比特币斥资2.05亿美元回购STRC #OCC敦促社区银行进军稳定币支付 $BNCB
{spot}(BNCBUSDT)
正直に言うと、CZがナスダックで鐘を鳴らすあの場面を見て、最初に頭に浮かんだのは興奮ではなく、10年前のことだった。当時、時価総額が数千万しかなかった小さなコインが、その後どうやって急騰したかを思い出したんだ。
今のBNCBはまさにそんな状態だ。時価総額は信じられないほど小さい。でも、まさにその非現実的な小ささの中に、本当のチャンスが隠れている。明日いきなり2倍になると言っているわけじゃない。こういう規模のプロジェクトは、いったん市場に見つかると、想像もつかない速さで資金が流れ込んでくるということだ。今はまだ様子見している人が多くて、よく分からない、リスクが怖いと思っている。それは当然だ。当時、ビットコインが数ドルだった頃だって、先を見通せた人は多くなかった。でも、トレンドが分からなくても問題ない。大事なのは、みんなが理解するまで動かないことだ。その頃には、おいしいところはもう誰かに食べられてしまっている。自分は資金の一部を使って仕込むつもりだ。全額を賭けるんじゃない。自分のために参加する切符を一枚残しておくんだ。時価総額が小さく、ストーリーに説得力があり、背後にはバイナンスという大樹もある。こういう組み合わせは、強気相場では火薬庫のようなもの。あとは火種を待つだけだ。
信じなくてもいい。でも、価格が上がってから「どうしてあのとき買わなかったんだ」と悔しがるのはやめてほしい。チャンスは目の前にある。それを理解できるかは認識の問題、乗るかどうかは選択の問題だ。
#BNCB #bnb #BitMine增持10452枚ETH #Strategy未购比特币斥资2.05亿美元回购STRC #OCC敦促社区银行进军稳定币支付 $BNCB
4
2.4k
·
--
翻訳参照
$BNCB +6.34% | $LUMIA +6.31% | $HFT +6.28%
#BNCB nudged up to $5.70, gaining +6.34% on $3.9 M of volume.
#LUMIA climbed to $0.0859, up +6.31% with $1.3 M traded.
#HFT ticked higher to $0.00711000, advancing +6.28% on $2.3 M of volume.
👀 The three tokens all posted similar percentage gains but volume varies, so the one with the strongest turnover—BNCB—might sustain its rally longer.
#Write2Earn #Binance
8

🔔 鐘を鳴らすのはセレモニー、評価額を決めるのは算数。CZがナスダックの開場ベルの隣に立った瞬間、市場が買ったのは実のところ「象徴」だ。しかし、BNCBの評価額を決めるのは別の問いだけだ。1株あたり、BNBが何枚増えたのか。
社名変更、経営陣の交代、開場ベルを鳴らすこと。この3つを同じ日に済ませた本質は、普通の上場企業をBNBの公開市場における受け皿へと変えることだ。こうした象徴的な機会は一生に一度しかないため、株価への限界的な寄与も今回限りだ。その後は四半期ごとに、経営陣は同じ問いに答えなければならない。保有量は増えたのか。答えられなければ、鐘の音は単なるPR素材にすぎない。
これを判断するなら、発表だけを追うのではなく、オンチェーンのアドレスを見るべきだ。財務資産保有型の企業は最終的に、BNBの保有分を確認可能なアドレスに記録する。株価は先にセンチメントで上がることがあっても、保有量は演技に付き合わない。私が注目するのは3つ。四半期ごとの買い増し数量、買い増しの平均価格、そして購入資金が新株発行によるものか、手元資金によるものかだ。増資を繰り返してコインに換えているなら、希薄化がmNAVプレミアムを直接食いつぶす。この種の銘柄がプレミアムを享受できる根本的な理由は、常に「経営陣が安い資金を使って、高値でコインに換えられると市場が信じている」ことにある。資金調達コストが上昇したり、株価がディスカウント価格での発行になったりすれば、この循環は逆回転する。
マーケットの動きについても触れておきたい。BNCBUSDTは無期限先物だ。つまり、このナラティブにはすでにレバレッジ資金が先回りしてポジションを取っている。無期限先物の利点は、資金調達率を通じて期待が明確に値付けされることだ。資金調達率が高止まりしていれば、ロングが混み合い、イベントを材料に高値を追うコストが上がっていることを示す。資金調達率がマイナスに転じても価格が下がらないなら、むしろポジションの入れ替わりであって、投げ売りではない可能性が高い。本当に警戒すべきなのは悪材料ではない。「日程も結果も確定している」イベントそのものに、二段目の期待を膨らませる余地がないことだ。鐘を鳴らす当日がセンチメントのピークで、その後のローソク足は一つひとつ、データで支えなければならない。
さらに一段上から見ると、BNB自体はデフレ構造にある。2億枚から始まり、設計上は最終的に1億枚までバーンされる。つまりBNB財務会社は、本質的に「デフレ資産+上場企業の器」という二重レバレッジだ。相場が順調なときはプレミアムが急速に拡大する一方、BNBが20%下落すると、株価はそれ以上に下落することが多い。保有資産の時価縮小とmNAVのディスカウントが同時に起きるからだ。この種の銘柄のリスクは、方向を読み違えることではない。ボラティリティが2倍に増幅されたとき、途中の清算に耐えられないかもしれないことだ。
見落とされがちなシグナルがもう一つある。注目度だ。広場に投稿された鐘を鳴らす話題の人気投稿は、107いいね、18コメントで止まっている。この規模は、今がまだ「ニュースの拡散」段階であり、「評価をめぐる意見の対立」段階ではないことを示している。意見の相違が本格的に生じるのは、初めての決算で保有量が明らかになってからだ。意見の相違がなければ売買も生まれず、売買のない価格は往々にして最も脆い。
私の見立てはシンプルだ。鐘を鳴らすことで解決するのは企業としての立場であって、保有ポジションの問題ではない。今後見るべきなのは一つだけ。次回の開示における、BNB保有量の前四半期比だ。保有量の推移が横ばいなら、この鐘は一度きりのブランド施策にすぎない。保有量が加速して増えるなら、BNCBは初めて、BNBの公開市場における代理銘柄として評価される資格を得る。価格が先に動くことはあっても、最後に物を言うのは帳簿だ。二重レバレッジの銘柄は、下落時に体裁のいい撤退価格を用意してくれない。方向よりもポジションの大きさが重要だ。
#Crypto #BNCB
43
·
--
ブリッシュ
本人確認中
🚨 今日、$BNB に関して信じられないことが起きました!🚨
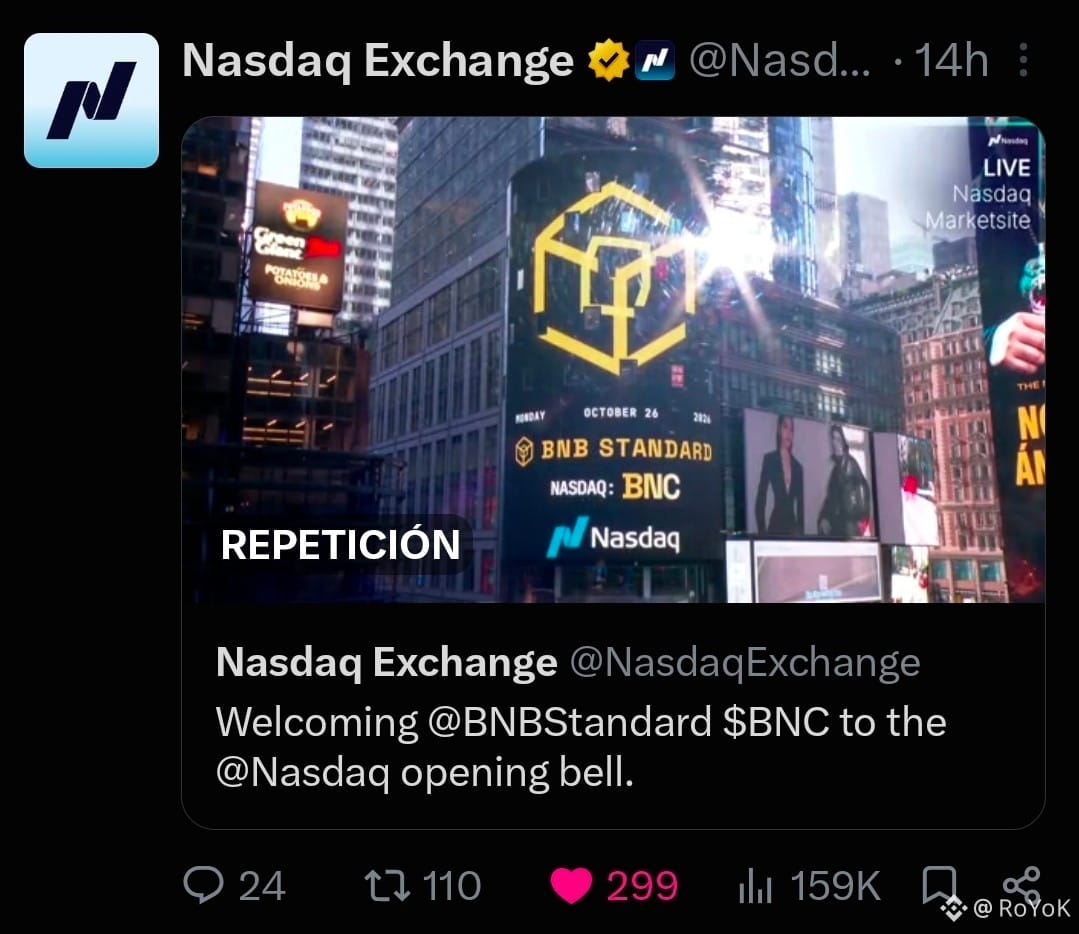
BNB Standard Corporation(旧CEA Industries)がNASDAQに上場しています!🇺🇸 でも、本当にすごいのは上場したことだけではありません。BNBのトークノミクスを根本から変える可能性があるのです。
これが大きなニュースである理由はこちら👇
🏦 問題:ウォール街は暗号資産を自由に買えない
大半の大手機関投資家やファンドは、暗号資産に気軽に投資できません。投資したくないのではなく、文字どおり投資が認められていないのです。📜
多くのファンドの規約や運用方針には、購入可能な資産が明記されており、暗号資産は通常その対象に含まれていません。規則を変更するには膨大な時間がかかり、社内で何百万もの承認が必要になります。
さらに、銀行や一部のファンドには、保有できる資産について厳しい規制があります。技術的には可能でも、コンプライアンス部門はグレーゾーンを嫌い、規制された枠組みに組み込まれたもの(上場株やETFなど)を好みます。🛡️
🚀 解決策:BNCというラッパー
ここからが驚きです。BNCの財務資産の90%以上は、文字どおりBNBです。(提出書類によると、総資産の約93~94%を占めています!🤯)
BNCはNASDAQ上場企業なので、ファンドや機関投資家は、手軽かつ完全にコンプライアンスに準拠した間接的な手段でBNBへのエクスポージャーを得られます。🏦🤝🪙
🧐 事実関係を確認:
正確を期すために補足すると、BNCは旧社名のCEA Industriesとして、すでにNASDAQで取引されていました。
最近のイベントは、新規IPOではなく、BNB Standard Corporationへの正式な社名変更を祝うオープニングベルセレモニーでした。🔔
ただし、実質的なポイントは変わりません。ウォール街がBNBを保有するための、規制に準拠した株式の代替手段を提供しているのです!🐂📈
この動きをどう思いますか?BNBにとって強気材料でしょうか?👇
$BNCB
{spot}(BNCBUSDT)
{future}(BNBUSDT)
#BNCB #NASDAQ
🚨 今日、$BNB に関して信じられないことが起きました!🚨
BNB Standard Corporation(旧CEA Industries)がNASDAQに上場しています!🇺🇸 でも、本当にすごいのは上場したことだけではありません。BNBのトークノミクスを根本から変える可能性があるのです。
これが大きなニュースである理由はこちら👇
🏦 問題:ウォール街は暗号資産を自由に買えない
大半の大手機関投資家やファンドは、暗号資産に気軽に投資できません。投資したくないのではなく、文字どおり投資が認められていないのです。📜
多くのファンドの規約や運用方針には、購入可能な資産が明記されており、暗号資産は通常その対象に含まれていません。規則を変更するには膨大な時間がかかり、社内で何百万もの承認が必要になります。
さらに、銀行や一部のファンドには、保有できる資産について厳しい規制があります。技術的には可能でも、コンプライアンス部門はグレーゾーンを嫌い、規制された枠組みに組み込まれたもの(上場株やETFなど)を好みます。🛡️
🚀 解決策:BNCというラッパー
ここからが驚きです。BNCの財務資産の90%以上は、文字どおりBNBです。(提出書類によると、総資産の約93~94%を占めています!🤯)
BNCはNASDAQ上場企業なので、ファンドや機関投資家は、手軽かつ完全にコンプライアンスに準拠した間接的な手段でBNBへのエクスポージャーを得られます。🏦🤝🪙
🧐 事実関係を確認:
正確を期すために補足すると、BNCは旧社名のCEA Industriesとして、すでにNASDAQで取引されていました。
最近のイベントは、新規IPOではなく、BNB Standard Corporationへの正式な社名変更を祝うオープニングベルセレモニーでした。🔔
ただし、実質的なポイントは変わりません。ウォール街がBNBを保有するための、規制に準拠した株式の代替手段を提供しているのです!🐂📈
この動きをどう思いますか?BNBにとって強気材料でしょうか?👇
$BNCB
#BNCB #NASDAQ
3
2.5k

🚀 $BNCB 次の強気相場でBNBを追い抜く準備は万端!🟢
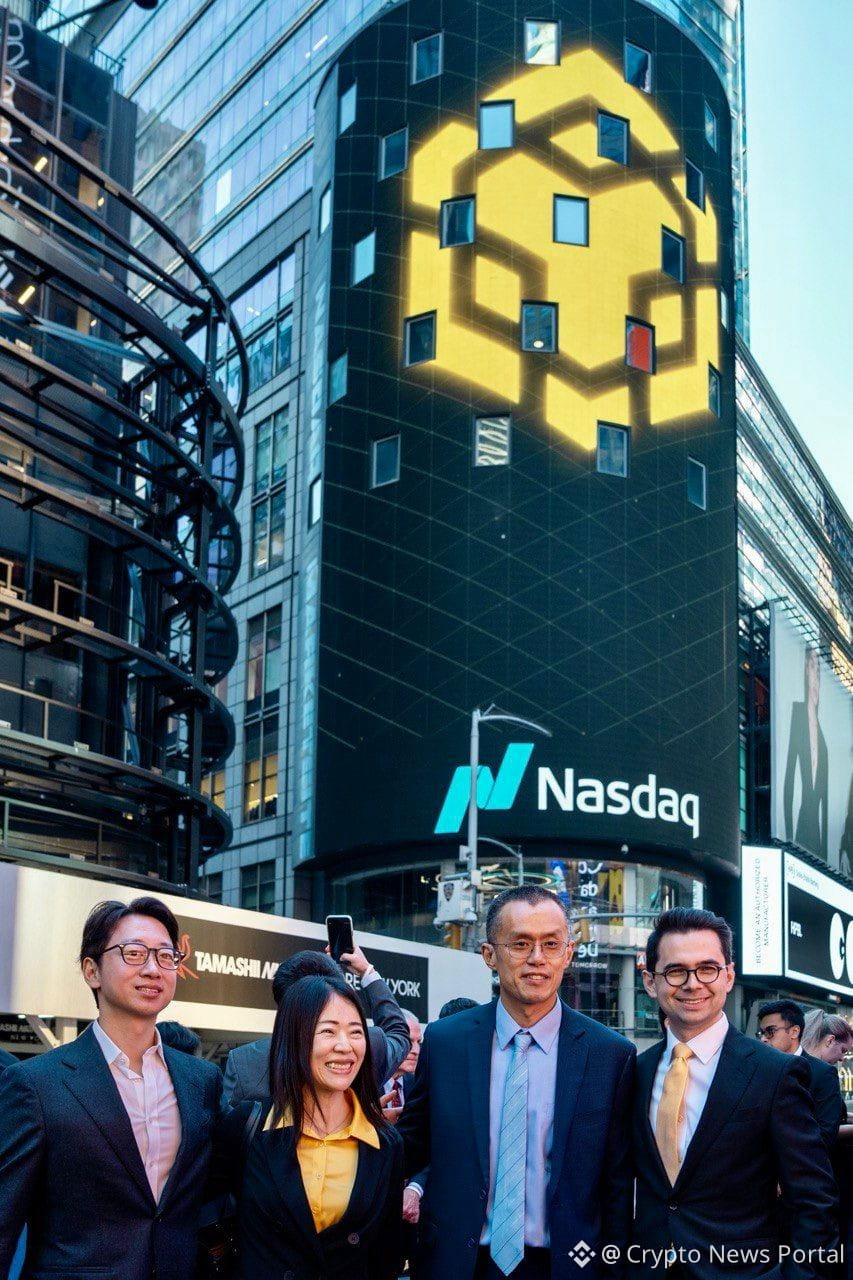
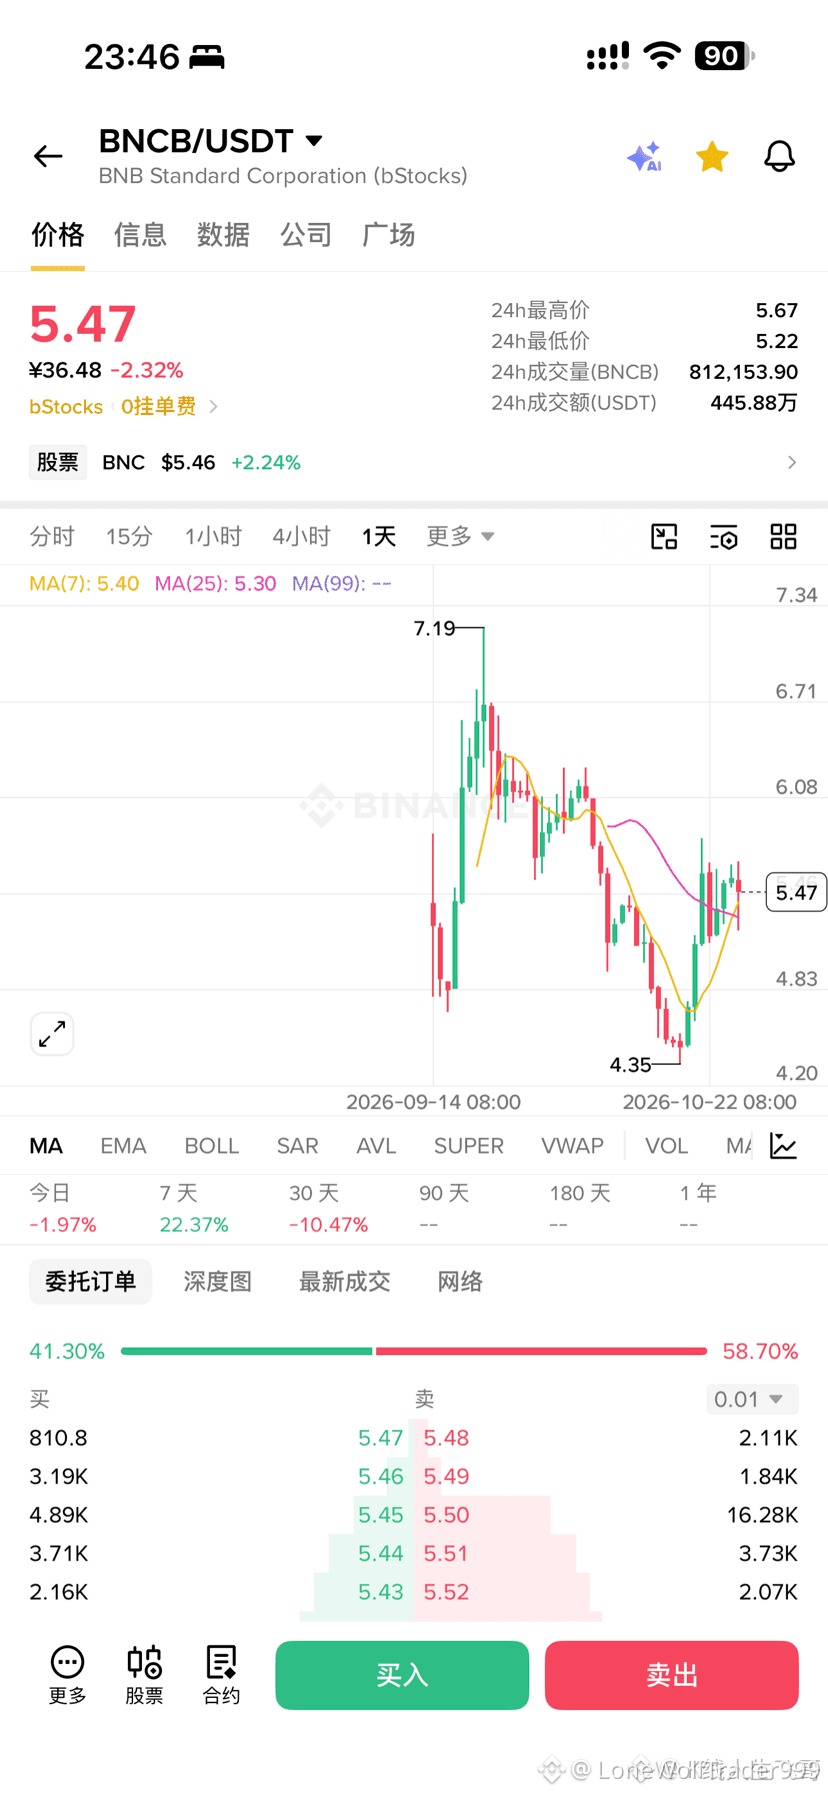
ナスダックの取引開始の鐘が、Binanceの新たなBNCBトレジャリー事業体のために鳴り響き、市場はすでに活気づいています。賢い投資家たちは、この低時価総額トークンを買い集め、暗号資産と株式をつなぐ次世代の架け橋として注目しています。📊
時価総額はまだ数百万ドル台。次の強気相場が来れば、BNCBはBNBやBSCの他のアルトコインを一気に追い抜く可能性があります。4時間足チャートでは出来高が急増し、上昇するオーダーブロックは、クジラたちが流動性スイープに向けてポジションを取っていることを示しています。🦈 ⚡
💬 みんなが気づく前に、BNCB列車に乗る準備はできていますか?👇
⚠️ これは金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #BNCB #LongSetup #Binance #Crypto #BullRun
🔥 💎
17

·
--
翻訳参照
🚨 $BNCB SET TO OUTPACE BNB IN NEXT BULL RUN! 🦈
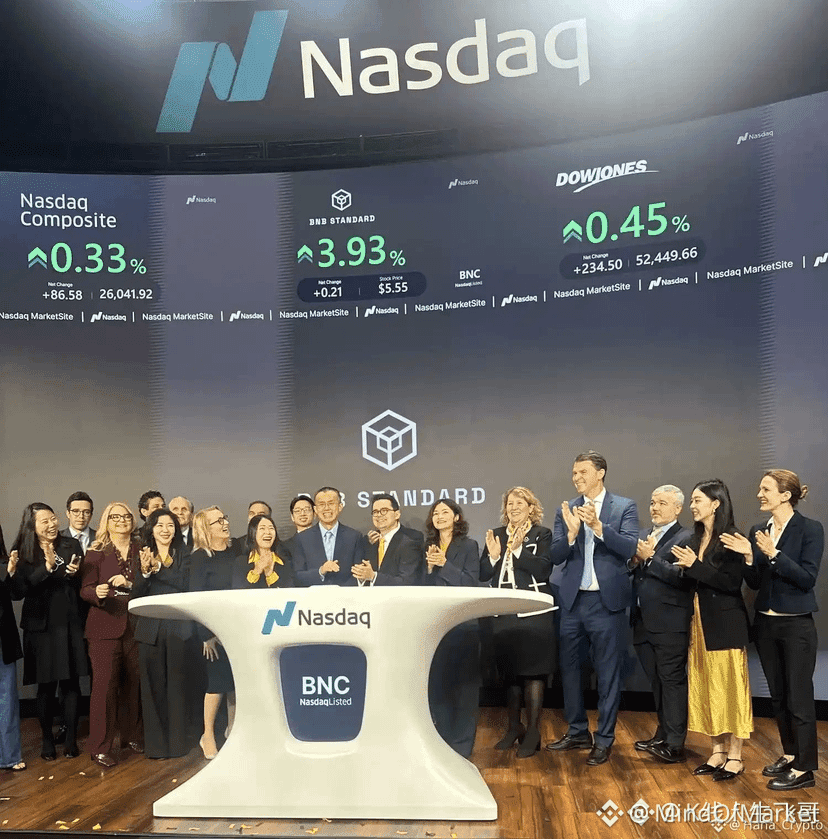
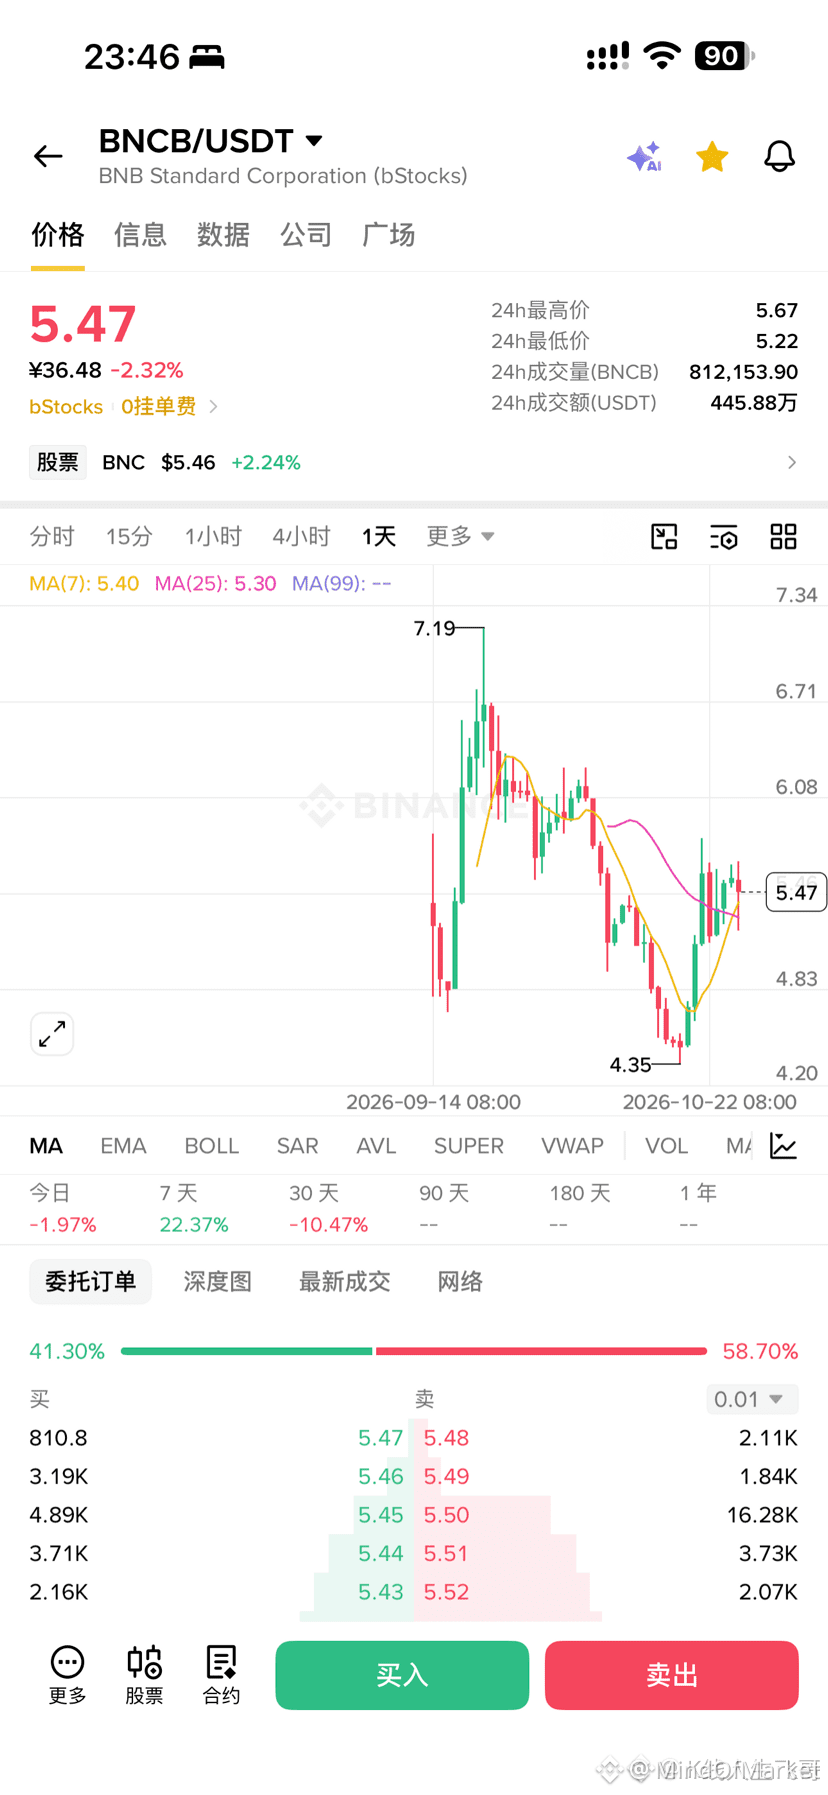
🦈 Binance’s flagship stock token is still a micro‑cap, yet smart‑money has already earmarked it as the next liquidity magnet. 📊 The recent Nasdaq opening bell cameo signals institutional confidence, and the influx of “coin‑stocks” across top‑tier exchanges is reshaping the supply curve. ⚡ With BNCB’s market cap lingering in the tens of millions, any bullish thrust could generate outsized R:R compared to legacy BSC projects.
📌 Expect a rapid reallocation from alt‑coins to BNCB as the broader bull narrative crystallizes; the order block is forming at current levels, and volume spikes are already whispering “accumulation”. 💬 Are you ready to load up on $BNCB before the smart money drives it higher? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BNCB #LongSetup #SmartMoney #Crypto
🦈 🚀
47

·
--
翻訳参照
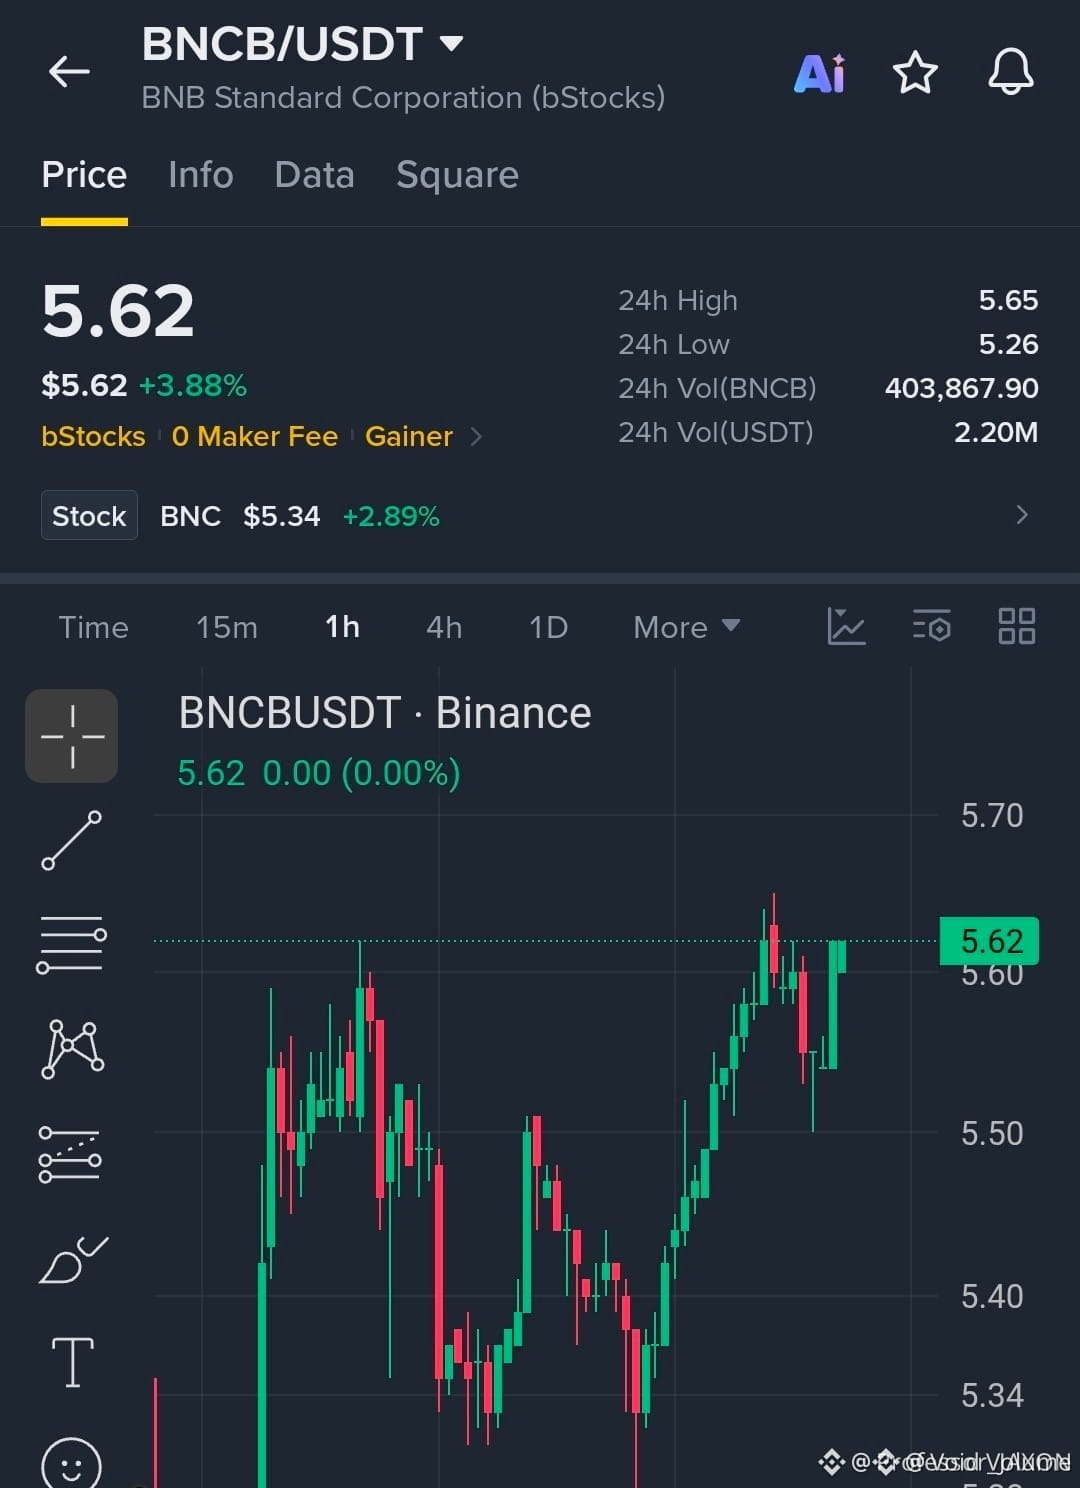
🚀 $BNCB RACES TOWARD BREAKOUT ABOVE 5.62 RESISTANCE! 📈
Entry: 5.60 ⚡
Target: 5.65 🚀
Stop Loss: 5.52 ⚠️
📊 After a decisive bounce from the 5.34 support zone, $BNCB is now probing the 5.62 ceiling where a historic liquidity pool resides. ⚡ Smart money has been re‑accumulating in the 5.58‑5.62 order block, and every test has been met with aggressive buying.
💡 A clean breach would unleash bullish thrust toward the TP ladder (5.65‑5.75), while a rejection likely triggers a short‑term pullback to the support band. 📌 Position with a tight stop at 5.52 to preserve a favorable risk‑reward edge. 🤔 What’s your stance on riding this breakout versus waiting for a retest?
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BNCB #LongSetup #Breakout #Crypto
🦈 💎
32

·
--
翻訳参照
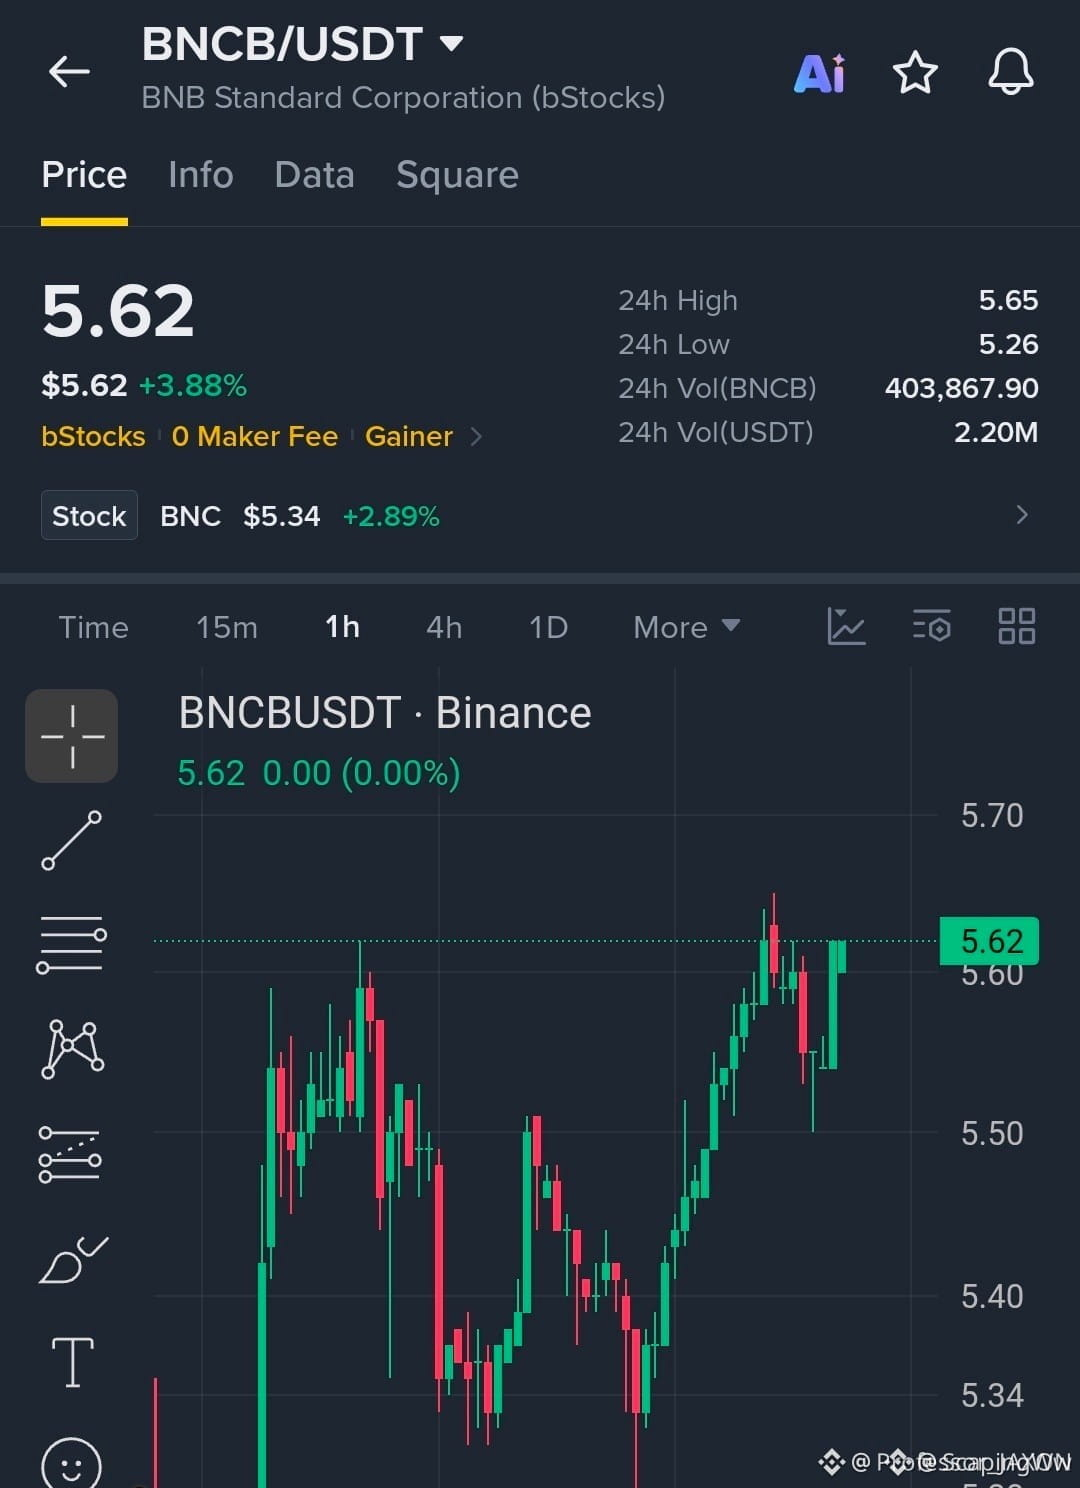
🚀 $BNCB CHARGING TOWARD BREAKOUT ABOVE 5.62 RESISTANCE! 🦈
Entry: 5.58-5.62 ⚡
Target: 5.65 🚀
Target: 5.70 🎯
Target: 5.75 💥
Stop Loss: 5.52 ⚠️
📊 After a fierce bounce off the 5.34 support cradle, bulls are hammering the 5.62 ceiling, carving a fresh order block that smart money can’t ignore. 🌊 Volume spikes on the 1H chart signal a liquidity sweep in progress, primed to catapult price higher if the breakout holds.
💡 The risk‑to‑reward stack now sits comfortably above 1:3, giving traders a clean edge on a short‑term swing. 💬 Are you loading up on the long side or waiting for a retest to confirm the breakout? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #BNCB #LongSetup #Breakout #Crypto
🔥 💎
20
·
--
翻訳参照
$BNCB +2.78% | $SOLV +2.73% | $RNDR +2.58%
#BNCB is holding at $5.55, up +2.78% on $2.2 M of volume. The modest rise suggests a steady interest rather than a flash move.
#SOLV trades around $0.00451000, gaining +2.73% with $1.1 M changing hands. Its low‑price niche could attract quick scalpers if the trend continues.
#RNDR sits at $7.03, up +2.58% on $1.6 M of volume. The price push is modest, but the volume indicates a decent level of participation.
👀 Keep an eye on whether the incremental volume growth can support further price lifts across these three.
#Write2Earn #Binance
15

·
--
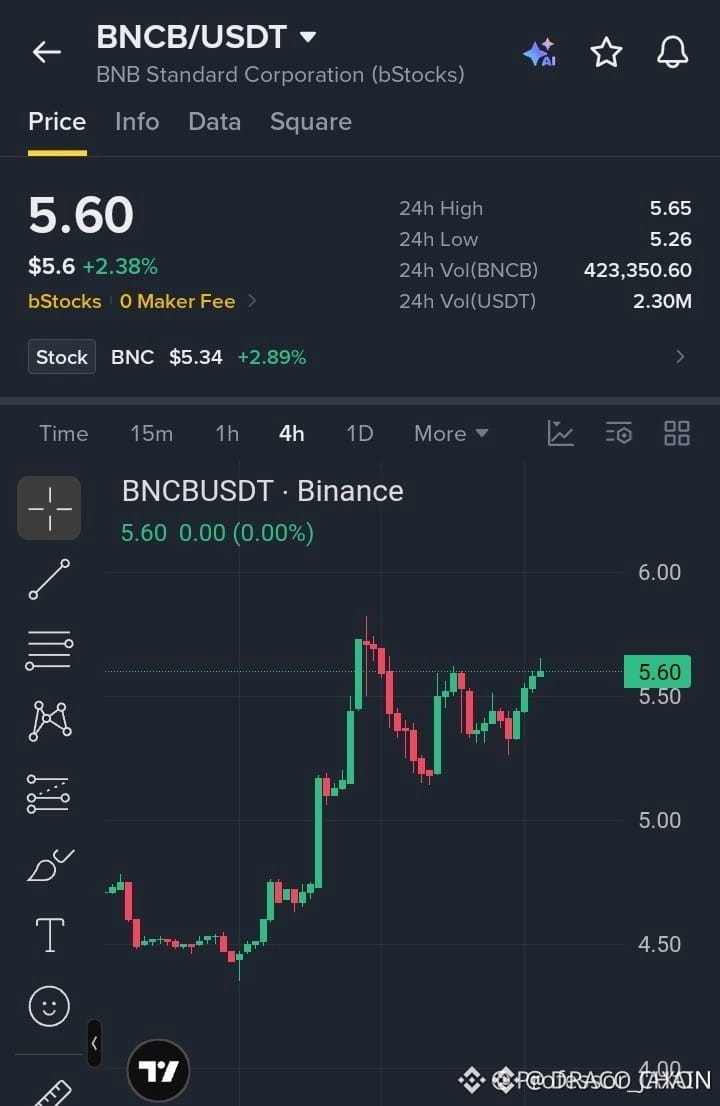
🚀 $BNCB 5.65のレジスタンス突破間近!📈
エントリー:5.55~5.60 ⚡
目標:5.70 🚀
損切り:5.42 ⚠️
📊 価格は5.30‑5.40の需要ゾーンを回復し、売り圧力を吸収して強気のオーダーブロックを再形成しました。⚡ 4時間足での出来高急増は、相場が5.65の上値抵抗に注目するなか、スマートマネーの買い集めを示しています。🌊 明確に上抜ければ、次の流動性プールである5.85‑6.00付近が視野に入ります。一方、5.42まで下落した場合は、このシナリオは無効となります。📌
💬 ブレイクアウトに備えていますか?それとも流動性の再テストを待ちますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #BNCB #LongSetup #Breakout #SmartMoney
🔥 💎
9
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#FedWatch
閲覧回数 16.3M
39,182人が討論中
2
#EarningsSeason
閲覧回数 6.4M
31,900人が討論中
3
#USMidtermElections
閲覧回数 25,925
524人が討論中
4
#BitcoinDropsBelow$80K
閲覧回数 18,892
84人が討論中
5
#比特币跌破8万美元
閲覧回数 169,693
97人が討論中
6
#BoEOpensConsultationOnTokenizedCollateralForClearing
閲覧回数 247
16人が討論中
7
#BrazilCryptoExchangesMustApplyForLicensesByFriday
閲覧回数 19,827
444人が討論中
8
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
閲覧回数 661
14人が討論中
9
#SolidusLabsReportsSuspected$170MSpoofingOnHyperliquidOilContracts
閲覧回数 1,428
24人が討論中
10
#StanDruckenmillerBecomesInvestorInTradeXYZ
閲覧回数 15,895
401人が討論中