
#aigensyn
aigensyn
閲覧回数 500,718
3,569人が討論中
注目
最新
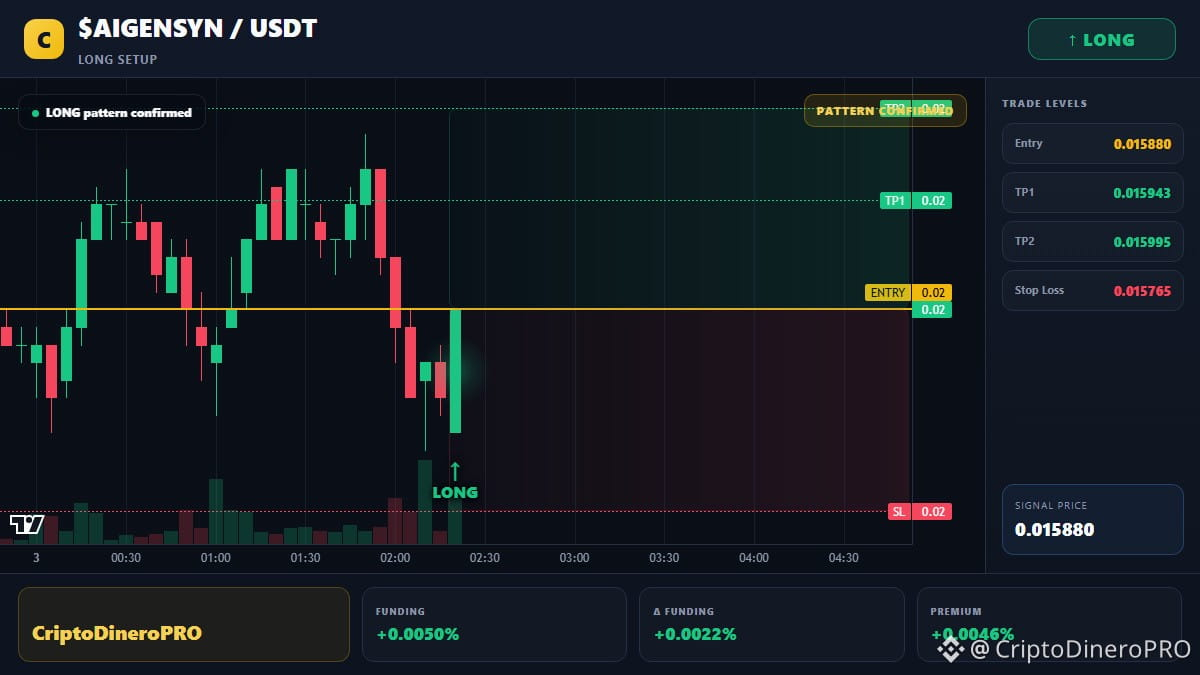
$AIGENSYN - ロングセットアップ準備完了 🎯
{future}(AIGENSYNUSDT)
📍 エントリー: 0.015880
🛑 損切り: 0.015765を下回った場合
🎯 目標:
• TP1: 0.015943
• TP2: 0.015995を上回った場合
ご自身で調査してください。
#AIGENSYN #AIGENSYNUSDT
$AIGENSYN - ロングセットアップ準備完了 🎯
📍 エントリー: 0.015880
🛑 損切り: 0.015765を下回った場合
🎯 目標:
• TP1: 0.015943
• TP2: 0.015995を上回った場合
ご自身で調査してください。
#AIGENSYN #AIGENSYNUSDT
📍 エントリー: 0.015880
🛑 損切り: 0.015765を下回った場合
🎯 目標:
• TP1: 0.015943
• TP2: 0.015995を上回った場合
ご自身で調査してください。
#AIGENSYN #AIGENSYNUSDT
22

300uで8倍ロングを建て、5か月耐えてからロスカットされた。この投稿で本当に注目すべきなのはロスカットではなく、この5か月間、資金調達率が一度もロング側に支払われなかったことです。0.0000%、4時間ごとの決済で、丸5か月間ずっと変化なし。無期限先物でロングを保有しても、プレミアムは1円も受け取れませんでした。
まず、この0.0000%について。無期限先物の本来の役割は、資金調達率によって先物価格を現物価格にできるだけ近づけることです。強気相場では、ロング勢はポジションを取りに行くために年率数十%のコストを払うことも厭いません。資金調達率がプラスに転じること自体が、市場心理をリアルタイムで示す指標です。AIGENSYNのこの先物は最初から最後までゼロのままでした。これは2つのことを意味します。どちらの側にも、方向性に賭けるために資金を払う意思がなく、市場には「見解を示す」意欲すらなかったということです。長期保有のロング勢にとっては、さらに直接的な話です。5か月にわたる時間とロスカットのリスクを背負ったのに、帳簿上、期待できる唯一の収益源は価格そのもの。キャリー収益も、ロールオーバー収益もありません。現物を持つのと大差ない性質なのに、清算価格というリスクをもう一つ背負うことになります。
2つ目の矛盾点は、口座構成と資金調達率が一致していないことです。ロング口座の割合は59.0%で、半数以上が上昇に賭けています。それでも資金調達率はきちんと0.0000%のままです。通常なら、ロング口座が優勢になれば資金調達率はプラスに押し上げられるはずです。そうならなかったということは、ロング口座は多くても、資金量では優勢ではないということです。増えているのはおそらく300uのような小口口座で、資金調達率を実際に左右する資金量は反対側にあり、規模の大きいショート勢やヘッジポジションが支えているのでしょう。言い換えれば、口座数では個人投資家がロングに傾いていても、市場全体はロングに傾いていません。ロング口座の割合を「市場は強気」と読み取ると、こうした薄い先物では判断を誤りやすくなります。
3つ目は板の構造です。未決済建玉は129万USDT、24時間の出来高は170万USDTで、出来高と未決済建玉はほぼ同じ規模です。これはかなり薄いプールです。薄いプールの特徴は、大きな出来高がなくても価格が動いてしまうことです。24時間で5.57%下落した一方、出来高はわずか170万。これは売買注文がまばらで、数百uの注文でも価格を一段押し下げられる状況に見えます。誰かが集中的に売り抜けたとは限りません。8倍レバレッジのロスカットまでの余裕はおよそ12%強ですが、手数料と維持証拠金を差し引けばさらに小さくなります。つまり、24時間でのこの5.57%の下落だけで、余裕のほぼ半分が削られたということです。5か月間ロスカットされなかったのは、ポジションが安全だったからではなく、それまでの数か月間、たまたま値動きがそこまで達しなかっただけです。薄い板と高いレバレッジの組み合わせは、本質的に、清算の主導権を相場ではなく流動性に委ねることになります。
リスクについては、もう一つはっきりさせておく必要があります。資金調達率が長期間、正確に0.0000%に張り付いているのは、市場で自然に形成された結果ではなく、先物の仕組みに上下限が設定されているためかもしれません。そうであれば、後に実際に方向性のある相場が生じても、資金調達率は先行シグナルを出しません。これを市場心理の先行指標として使うことはできません。同様に、プラスの資金調達率がなければロングポジションが過度に積み上がることもなく、ショートを踏み上げる燃料もありません。方向性を確認するには、現物の売買構造、大口送金、そしてOIの連動した変化を見に戻るしかなく、資金調達率だけを見てはいけません。
私の見方では、この銘柄は今、長期保有のロングに構造的な見返りを何も与えていない一方で、薄いプールがもたらす清算リスクを負わせています。方向性に賭けるなら、高レバレッジで長期保有するという最も割に合わない方法は避けるべきです。出来高と未決済建玉がともに増え、資金調達率が実際にゼロから離れてから、ポジションを検討すればいいでしょう。暗号資産市場のレバレッジコストは、資金調達率を通じて確実に差し引かれます。資金調達率に表れないコストは、最後にはロスカット記録に表れることになります。
#AIGENSYN #Crypto
300uで8倍ロングを建て、5か月耐えてからロスカットされた。この投稿で本当に注目すべきなのはロスカットではなく、この5か月間、資金調達率が一度もロング側に支払われなかったことです。0.0000%、4時間ごとの決済で、丸5か月間ずっと変化なし。無期限先物でロングを保有しても、プレミアムは1円も受け取れませんでした。
まず、この0.0000%について。無期限先物の本来の役割は、資金調達率によって先物価格を現物価格にできるだけ近づけることです。強気相場では、ロング勢はポジションを取りに行くために年率数十%のコストを払うことも厭いません。資金調達率がプラスに転じること自体が、市場心理をリアルタイムで示す指標です。AIGENSYNのこの先物は最初から最後までゼロのままでした。これは2つのことを意味します。どちらの側にも、方向性に賭けるために資金を払う意思がなく、市場には「見解を示す」意欲すらなかったということです。長期保有のロング勢にとっては、さらに直接的な話です。5か月にわたる時間とロスカットのリスクを背負ったのに、帳簿上、期待できる唯一の収益源は価格そのもの。キャリー収益も、ロールオーバー収益もありません。現物を持つのと大差ない性質なのに、清算価格というリスクをもう一つ背負うことになります。
2つ目の矛盾点は、口座構成と資金調達率が一致していないことです。ロング口座の割合は59.0%で、半数以上が上昇に賭けています。それでも資金調達率はきちんと0.0000%のままです。通常なら、ロング口座が優勢になれば資金調達率はプラスに押し上げられるはずです。そうならなかったということは、ロング口座は多くても、資金量では優勢ではないということです。増えているのはおそらく300uのような小口口座で、資金調達率を実際に左右する資金量は反対側にあり、規模の大きいショート勢やヘッジポジションが支えているのでしょう。言い換えれば、口座数では個人投資家がロングに傾いていても、市場全体はロングに傾いていません。ロング口座の割合を「市場は強気」と読み取ると、こうした薄い先物では判断を誤りやすくなります。
3つ目は板の構造です。未決済建玉は129万USDT、24時間の出来高は170万USDTで、出来高と未決済建玉はほぼ同じ規模です。これはかなり薄いプールです。薄いプールの特徴は、大きな出来高がなくても価格が動いてしまうことです。24時間で5.57%下落した一方、出来高はわずか170万。これは売買注文がまばらで、数百uの注文でも価格を一段押し下げられる状況に見えます。誰かが集中的に売り抜けたとは限りません。8倍レバレッジのロスカットまでの余裕はおよそ12%強ですが、手数料と維持証拠金を差し引けばさらに小さくなります。つまり、24時間でのこの5.57%の下落だけで、余裕のほぼ半分が削られたということです。5か月間ロスカットされなかったのは、ポジションが安全だったからではなく、それまでの数か月間、たまたま値動きがそこまで達しなかっただけです。薄い板と高いレバレッジの組み合わせは、本質的に、清算の主導権を相場ではなく流動性に委ねることになります。
リスクについては、もう一つはっきりさせておく必要があります。資金調達率が長期間、正確に0.0000%に張り付いているのは、市場で自然に形成された結果ではなく、先物の仕組みに上下限が設定されているためかもしれません。そうであれば、後に実際に方向性のある相場が生じても、資金調達率は先行シグナルを出しません。これを市場心理の先行指標として使うことはできません。同様に、プラスの資金調達率がなければロングポジションが過度に積み上がることもなく、ショートを踏み上げる燃料もありません。方向性を確認するには、現物の売買構造、大口送金、そしてOIの連動した変化を見に戻るしかなく、資金調達率だけを見てはいけません。
私の見方では、この銘柄は今、長期保有のロングに構造的な見返りを何も与えていない一方で、薄いプールがもたらす清算リスクを負わせています。方向性に賭けるなら、高レバレッジで長期保有するという最も割に合わない方法は避けるべきです。出来高と未決済建玉がともに増え、資金調達率が実際にゼロから離れてから、ポジションを検討すればいいでしょう。暗号資産市場のレバレッジコストは、資金調達率を通じて確実に差し引かれます。資金調達率に表れないコストは、最後にはロスカット記録に表れることになります。
#AIGENSYN #Crypto
まず、この0.0000%について。無期限先物の本来の役割は、資金調達率によって先物価格を現物価格にできるだけ近づけることです。強気相場では、ロング勢はポジションを取りに行くために年率数十%のコストを払うことも厭いません。資金調達率がプラスに転じること自体が、市場心理をリアルタイムで示す指標です。AIGENSYNのこの先物は最初から最後までゼロのままでした。これは2つのことを意味します。どちらの側にも、方向性に賭けるために資金を払う意思がなく、市場には「見解を示す」意欲すらなかったということです。長期保有のロング勢にとっては、さらに直接的な話です。5か月にわたる時間とロスカットのリスクを背負ったのに、帳簿上、期待できる唯一の収益源は価格そのもの。キャリー収益も、ロールオーバー収益もありません。現物を持つのと大差ない性質なのに、清算価格というリスクをもう一つ背負うことになります。
2つ目の矛盾点は、口座構成と資金調達率が一致していないことです。ロング口座の割合は59.0%で、半数以上が上昇に賭けています。それでも資金調達率はきちんと0.0000%のままです。通常なら、ロング口座が優勢になれば資金調達率はプラスに押し上げられるはずです。そうならなかったということは、ロング口座は多くても、資金量では優勢ではないということです。増えているのはおそらく300uのような小口口座で、資金調達率を実際に左右する資金量は反対側にあり、規模の大きいショート勢やヘッジポジションが支えているのでしょう。言い換えれば、口座数では個人投資家がロングに傾いていても、市場全体はロングに傾いていません。ロング口座の割合を「市場は強気」と読み取ると、こうした薄い先物では判断を誤りやすくなります。
3つ目は板の構造です。未決済建玉は129万USDT、24時間の出来高は170万USDTで、出来高と未決済建玉はほぼ同じ規模です。これはかなり薄いプールです。薄いプールの特徴は、大きな出来高がなくても価格が動いてしまうことです。24時間で5.57%下落した一方、出来高はわずか170万。これは売買注文がまばらで、数百uの注文でも価格を一段押し下げられる状況に見えます。誰かが集中的に売り抜けたとは限りません。8倍レバレッジのロスカットまでの余裕はおよそ12%強ですが、手数料と維持証拠金を差し引けばさらに小さくなります。つまり、24時間でのこの5.57%の下落だけで、余裕のほぼ半分が削られたということです。5か月間ロスカットされなかったのは、ポジションが安全だったからではなく、それまでの数か月間、たまたま値動きがそこまで達しなかっただけです。薄い板と高いレバレッジの組み合わせは、本質的に、清算の主導権を相場ではなく流動性に委ねることになります。
リスクについては、もう一つはっきりさせておく必要があります。資金調達率が長期間、正確に0.0000%に張り付いているのは、市場で自然に形成された結果ではなく、先物の仕組みに上下限が設定されているためかもしれません。そうであれば、後に実際に方向性のある相場が生じても、資金調達率は先行シグナルを出しません。これを市場心理の先行指標として使うことはできません。同様に、プラスの資金調達率がなければロングポジションが過度に積み上がることもなく、ショートを踏み上げる燃料もありません。方向性を確認するには、現物の売買構造、大口送金、そしてOIの連動した変化を見に戻るしかなく、資金調達率だけを見てはいけません。
私の見方では、この銘柄は今、長期保有のロングに構造的な見返りを何も与えていない一方で、薄いプールがもたらす清算リスクを負わせています。方向性に賭けるなら、高レバレッジで長期保有するという最も割に合わない方法は避けるべきです。出来高と未決済建玉がともに増え、資金調達率が実際にゼロから離れてから、ポジションを検討すればいいでしょう。暗号資産市場のレバレッジコストは、資金調達率を通じて確実に差し引かれます。資金調達率に表れないコストは、最後にはロスカット記録に表れることになります。
#AIGENSYN #Crypto
42

·
--
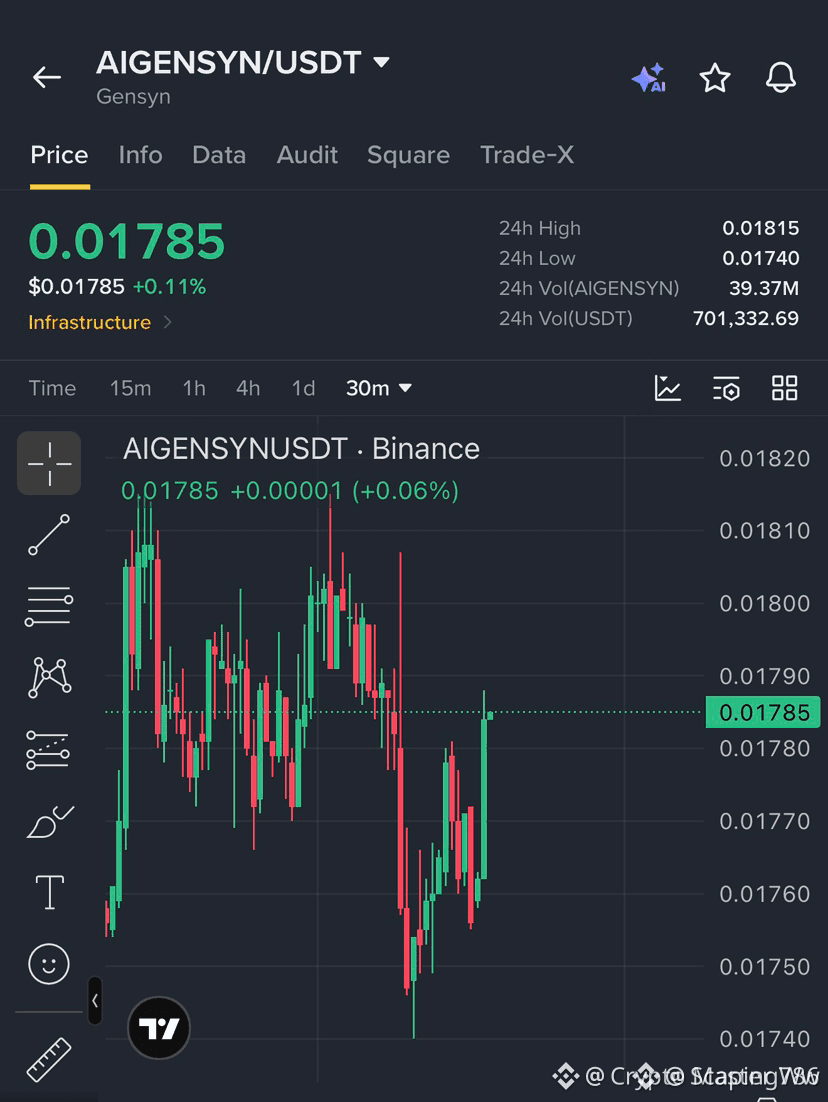
🚀💥 $AIGENSYN サポートを奪還、$0.01790突破の準備完了
エントリー:0.01775-0.01785 ⚡
目標:0.01795/0.01805/0.01815 🚀
損切り:0.01745 ⚠️
📊 サポートゾーンはしっかり持ちこたえ、クジラの大きな口のように売り圧力を飲み込みました 🦈。1時間足の出来高急増は、賢い資金が再び参入していることを示しています。RSIは売られ過ぎ水準に近づいており、力強い上昇への舞台が整いつつあります。⚡ $0.01790を上抜ければ、オーダーブロックが新たな需要帯へと変わり、目標価格が集中する水準まで上昇する道が開けます。📌
💬 ブレイクアウトに向けて買い注文を準備していますか?それとも次の流動性スイープを待っていますか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #AIGENSYN #LongSetup #Breakout #Crypto
🔥💎
🚀💥 $AIGENSYN サポートを奪還、$0.01790突破の準備完了
エントリー:0.01775-0.01785 ⚡
目標:0.01795/0.01805/0.01815 🚀
損切り:0.01745 ⚠️
📊 サポートゾーンはしっかり持ちこたえ、クジラの大きな口のように売り圧力を飲み込みました 🦈。1時間足の出来高急増は、賢い資金が再び参入していることを示しています。RSIは売られ過ぎ水準に近づいており、力強い上昇への舞台が整いつつあります。⚡ $0.01790を上抜ければ、オーダーブロックが新たな需要帯へと変わり、目標価格が集中する水準まで上昇する道が開けます。📌
💬 ブレイクアウトに向けて買い注文を準備していますか?それとも次の流動性スイープを待っていますか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #AIGENSYN #LongSetup #Breakout #Crypto
🔥💎
エントリー:0.01775-0.01785 ⚡
目標:0.01795/0.01805/0.01815 🚀
損切り:0.01745 ⚠️
📊 サポートゾーンはしっかり持ちこたえ、クジラの大きな口のように売り圧力を飲み込みました 🦈。1時間足の出来高急増は、賢い資金が再び参入していることを示しています。RSIは売られ過ぎ水準に近づいており、力強い上昇への舞台が整いつつあります。⚡ $0.01790を上抜ければ、オーダーブロックが新たな需要帯へと変わり、目標価格が集中する水準まで上昇する道が開けます。📌
💬 ブレイクアウトに向けて買い注文を準備していますか?それとも次の流動性スイープを待っていますか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #AIGENSYN #LongSetup #Breakout #Crypto
🔥💎
56

·
--
🚀 $AIGENSYN ブレイクアウトゾーンに向けて反発中 – 流動性スイープに注目! 📈
エントリー:0.01775-0.01785 ⚡
目標価格:0.01795、0.01805、0.01815 🚀
損切り:0.01745 ⚠️
📊 0.01775のすぐ上にある需要ブロックは、3度の売り圧力を吸収しました。オーダーブロックへのリテストが完了し、スマートマネーによる上昇に向けて準備が整っています。🌊 4時間足の出来高は拡大しており、0.01800の上値抵抗付近に機関投資家の流動性が集まっていることを示しています。
⚡ リスクリワード比が1:3以上の明確なセットアップで、典型的な流動性狩りの動きと一致しています。抵抗線を突破すれば、買い手が相場を反転させる準備ができています。💬 0.01790を上抜けてブレイクアウトすると思いますか?それともサポートを下回って、もう一度流動性スイープが起きるでしょうか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。 🛡️
🏷️ #AIGENSYN #LongSetup #Breakout #Crypto
🦈 🔥
🚀 $AIGENSYN ブレイクアウトゾーンに向けて反発中 – 流動性スイープに注目! 📈
エントリー:0.01775-0.01785 ⚡
目標価格:0.01795、0.01805、0.01815 🚀
損切り:0.01745 ⚠️
📊 0.01775のすぐ上にある需要ブロックは、3度の売り圧力を吸収しました。オーダーブロックへのリテストが完了し、スマートマネーによる上昇に向けて準備が整っています。🌊 4時間足の出来高は拡大しており、0.01800の上値抵抗付近に機関投資家の流動性が集まっていることを示しています。
⚡ リスクリワード比が1:3以上の明確なセットアップで、典型的な流動性狩りの動きと一致しています。抵抗線を突破すれば、買い手が相場を反転させる準備ができています。💬 0.01790を上抜けてブレイクアウトすると思いますか?それともサポートを下回って、もう一度流動性スイープが起きるでしょうか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。 🛡️
🏷️ #AIGENSYN #LongSetup #Breakout #Crypto
🦈 🔥
エントリー:0.01775-0.01785 ⚡
目標価格:0.01795、0.01805、0.01815 🚀
損切り:0.01745 ⚠️
📊 0.01775のすぐ上にある需要ブロックは、3度の売り圧力を吸収しました。オーダーブロックへのリテストが完了し、スマートマネーによる上昇に向けて準備が整っています。🌊 4時間足の出来高は拡大しており、0.01800の上値抵抗付近に機関投資家の流動性が集まっていることを示しています。
⚡ リスクリワード比が1:3以上の明確なセットアップで、典型的な流動性狩りの動きと一致しています。抵抗線を突破すれば、買い手が相場を反転させる準備ができています。💬 0.01790を上抜けてブレイクアウトすると思いますか?それともサポートを下回って、もう一度流動性スイープが起きるでしょうか? 👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。 🛡️
🏷️ #AIGENSYN #LongSetup #Breakout #Crypto
🦈 🔥

#AIGENSYN 反発の兆しが見え始めている? 🤖
AIGENSYNは0.01748ドル付近で取引されており、サポートは0.01650ドル、レジスタンスは0.01820ドルです。現物の買い集めが一定の支えとなっていますが、先物市場での弱気ポジションと月間14.1%の下落を踏まえると、慎重さが必要です。
{future}(AIGENSYNUSDT)
0.01820ドルを上回るブレイクアウトが確認されれば、0.01950ドルを目指す展開となる可能性があります。より力強い回復の兆候を見極めるため、取引量と価格の確認に注目してください。
$AIGENSYN #CoinVahini #AI #CryptoTrading #Altcoins
#AIGENSYN 反発の兆しが見え始めている? 🤖
AIGENSYNは0.01748ドル付近で取引されており、サポートは0.01650ドル、レジスタンスは0.01820ドルです。現物の買い集めが一定の支えとなっていますが、先物市場での弱気ポジションと月間14.1%の下落を踏まえると、慎重さが必要です。
0.01820ドルを上回るブレイクアウトが確認されれば、0.01950ドルを目指す展開となる可能性があります。より力強い回復の兆候を見極めるため、取引量と価格の確認に注目してください。
$AIGENSYN #CoinVahini #AI #CryptoTrading #Altcoins
AIGENSYNは0.01748ドル付近で取引されており、サポートは0.01650ドル、レジスタンスは0.01820ドルです。現物の買い集めが一定の支えとなっていますが、先物市場での弱気ポジションと月間14.1%の下落を踏まえると、慎重さが必要です。
0.01820ドルを上回るブレイクアウトが確認されれば、0.01950ドルを目指す展開となる可能性があります。より力強い回復の兆候を見極めるため、取引量と価格の確認に注目してください。
$AIGENSYN #CoinVahini #AI #CryptoTrading #Altcoins
91
·
--
$AIGENSYN か$XRP 、次の上昇局面に向けてどちらを選ぶ?一つだけ。
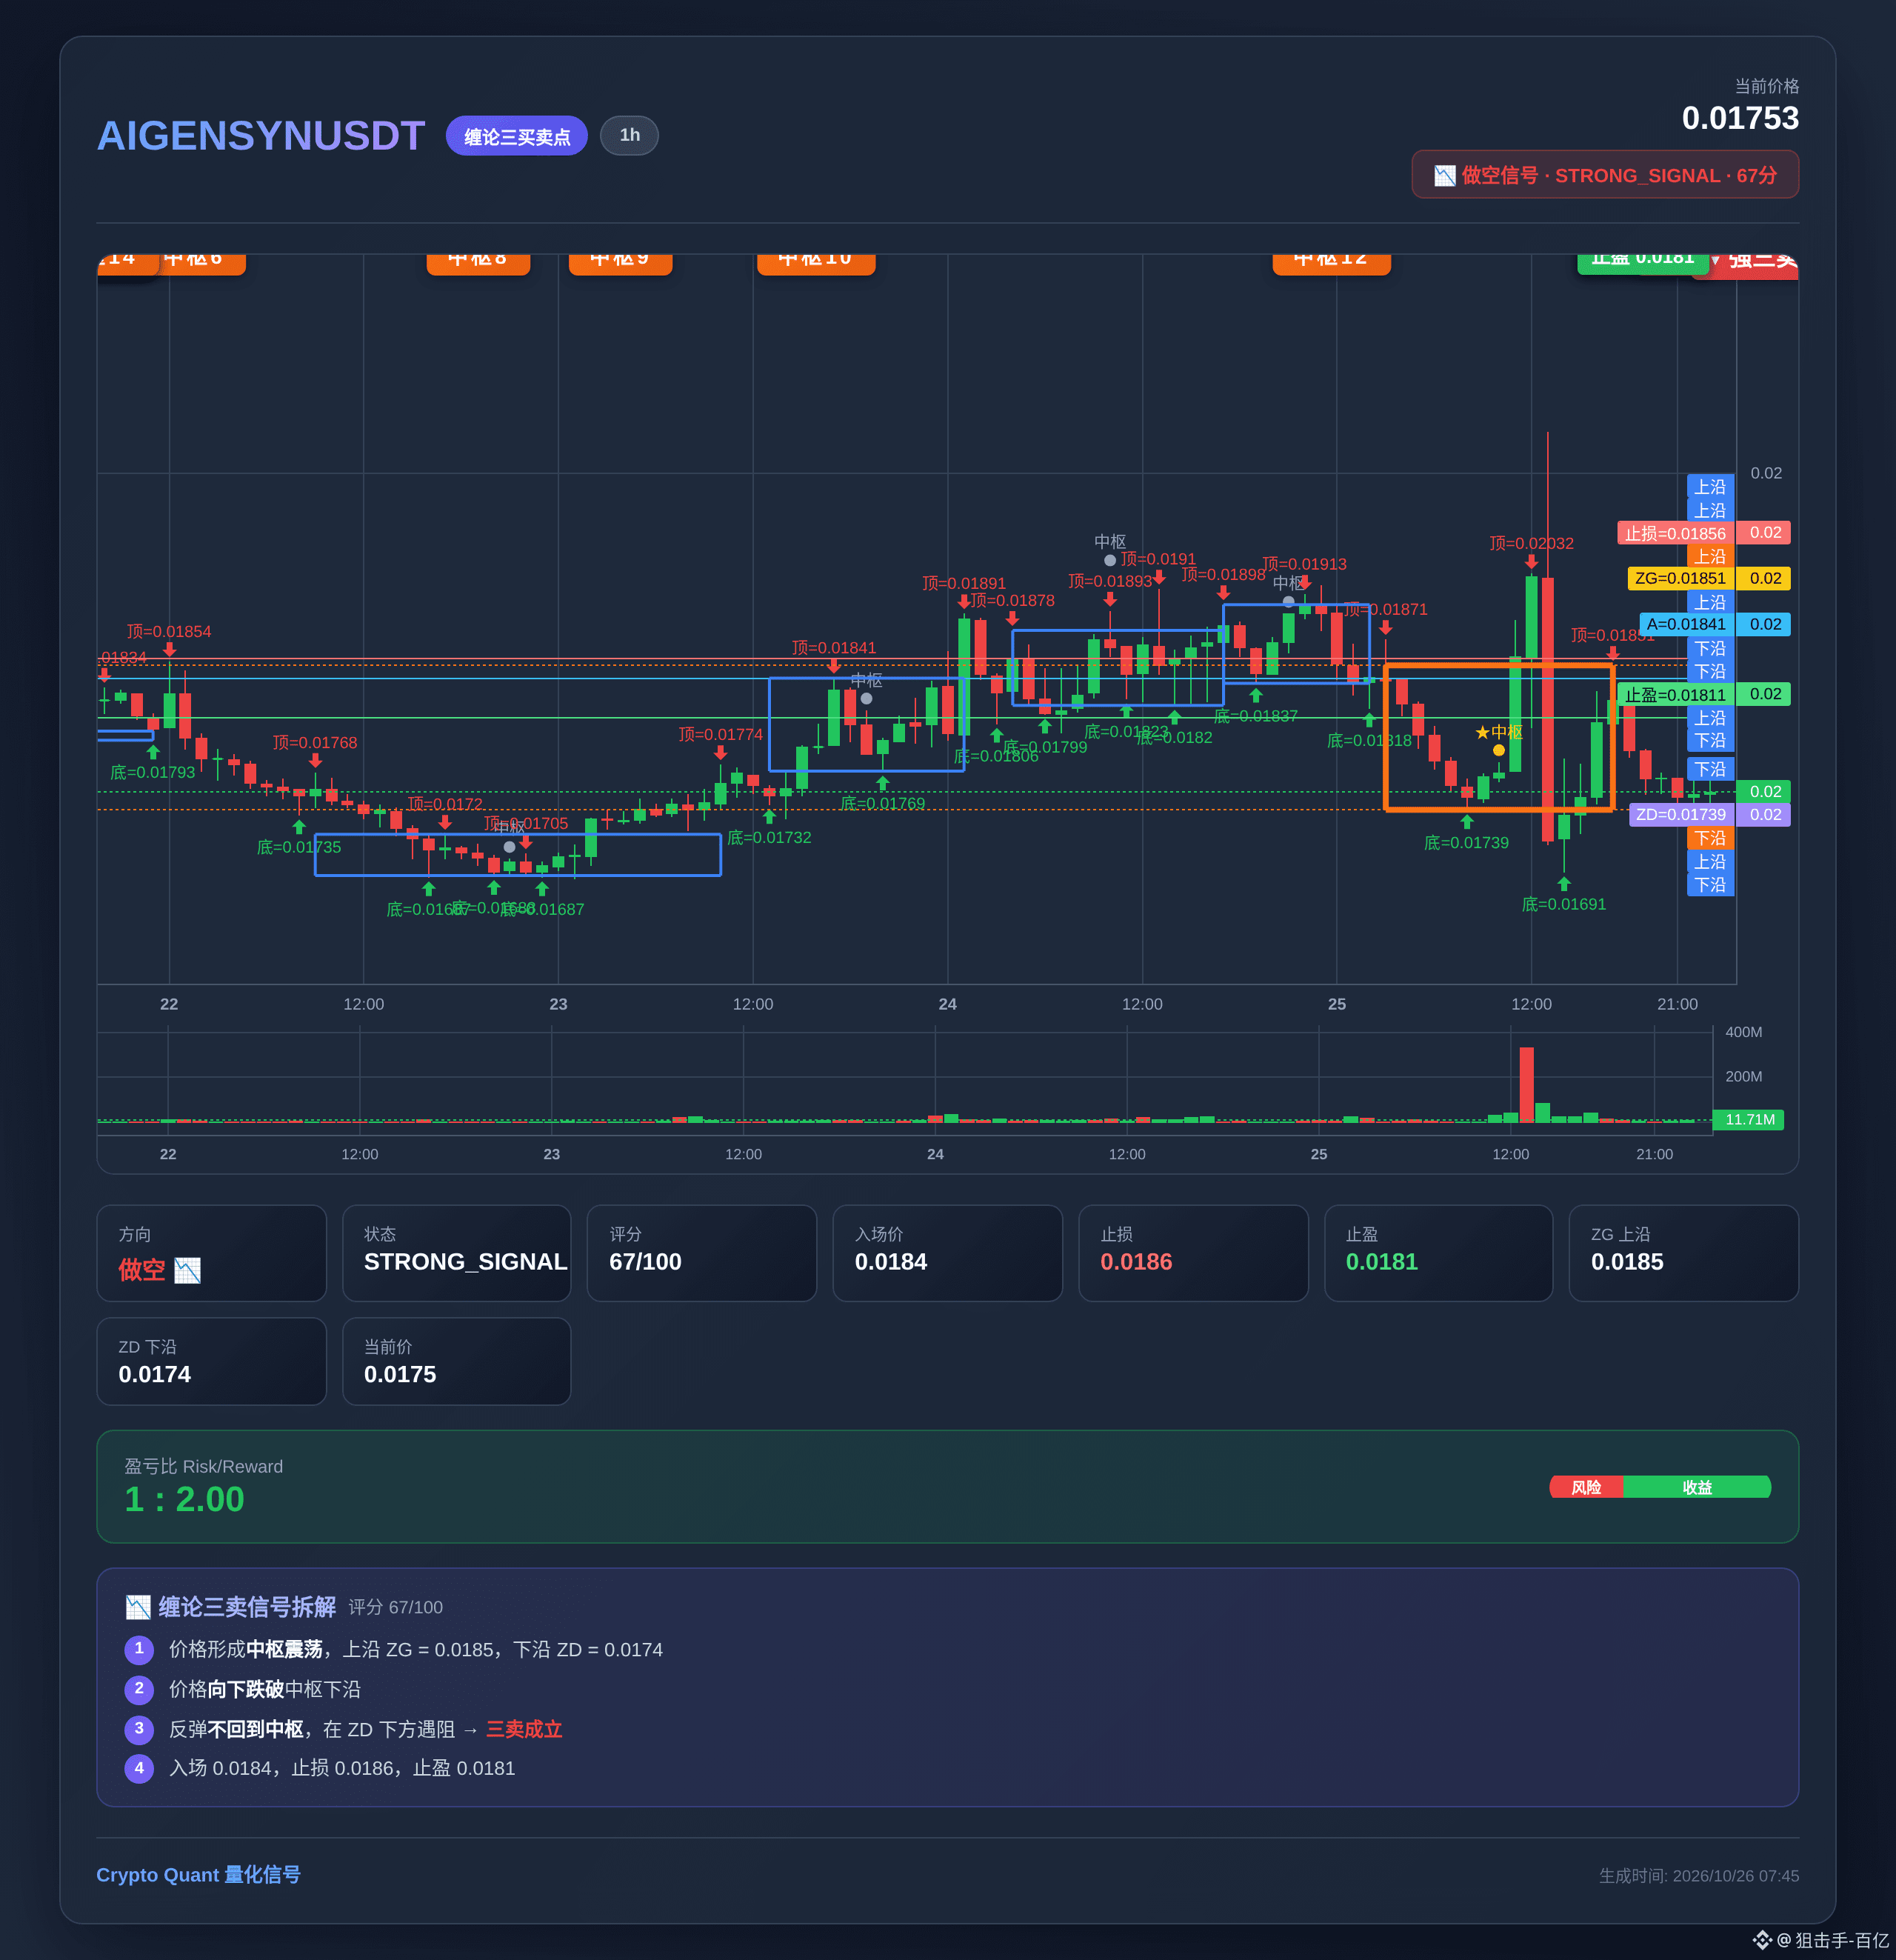
AIGENSYNは現在0.0175ドルで、今日は3.10%下落。取引高は149万ドルです。価格はまだ20日移動平均線と50日移動平均線を下回っています。厳しい状況です。
取引高は20日平均のわずか0.2倍。一方、資金調達率は0.005%で、モメンタムが弱いなか、ロング勢が支払いを続けています。0.0175ドル付近は注意深く見守りたいところ。ここでの反発を追いかけるのは避けたいです。🥶📉
どちらを選ぶ?ここでエントリーする?それとも再テストを待つ?
#AIGENSYN #Binance
$AIGENSYN か$XRP 、次の上昇局面に向けてどちらを選ぶ?一つだけ。
AIGENSYNは現在0.0175ドルで、今日は3.10%下落。取引高は149万ドルです。価格はまだ20日移動平均線と50日移動平均線を下回っています。厳しい状況です。
取引高は20日平均のわずか0.2倍。一方、資金調達率は0.005%で、モメンタムが弱いなか、ロング勢が支払いを続けています。0.0175ドル付近は注意深く見守りたいところ。ここでの反発を追いかけるのは避けたいです。🥶📉
どちらを選ぶ?ここでエントリーする?それとも再テストを待つ?
#AIGENSYN #Binance
AIGENSYNは現在0.0175ドルで、今日は3.10%下落。取引高は149万ドルです。価格はまだ20日移動平均線と50日移動平均線を下回っています。厳しい状況です。
取引高は20日平均のわずか0.2倍。一方、資金調達率は0.005%で、モメンタムが弱いなか、ロング勢が支払いを続けています。0.0175ドル付近は注意深く見守りたいところ。ここでの反発を追いかけるのは避けたいです。🥶📉
どちらを選ぶ?ここでエントリーする?それとも再テストを待つ?
#AIGENSYN #Binance
55

·
--
AIGENSYNは現在0.0181、24時間で0.28%上昇、7日間の上昇率は6.73%。日中レンジは0.0169–0.0208、値幅は23.1%です。
【相場動向】
ここ数日はボラティリティが高まり、AIGENSYNの日中の値幅も大きく広がっています。
ただ、こういうときこそ、振り落としには注意が必要です。短期的なセンチメントは過熱しやすくなります。
AIGENSYNの値動きは比較的小さく、市場全体に連動した穏やかな上昇です。
0.0169付近は今回の上昇の起点であり、ここまで押し戻されれば、リスクに対するリターンの面で悪くありません。
BTCの-0.62%に対し、AIGENSYNは0.28%と小幅に上回っています。強さは際立っていませんが、方向性は一致しています。
【マクロ動向】 前夜の米国株は、ナスダックが-1.88%、S&P 500が-1.11%(2026-10-14終値)。BTC ETFは今月、約452億ドルの純流出。米CPIは前年比3.7%と予想を上回り、2026-10-27/28の会合での利上げ確率は約47%です。
短期的には強気寄りです。
【強気の理由】
AIGENSYNは0.0169から0.0208まで上昇し、日足で0.28%上昇したことで、高値追いの熱気に火がつきました。
0.0169から0.0181付近まで一貫して上昇しており、短期的な重心は依然として上向きです。
足りないのは相場ではなく、冷静さです。
市場全体が反落に転じた場合、AIGENSYNの高値圏の保有ポジションがいつ崩れてもおかしくない点には注意が必要です。
$AIGENSYN #AIGENSYN
AIGENSYNは現在0.0181、24時間で0.28%上昇、7日間の上昇率は6.73%。日中レンジは0.0169–0.0208、値幅は23.1%です。
【相場動向】
ここ数日はボラティリティが高まり、AIGENSYNの日中の値幅も大きく広がっています。
ただ、こういうときこそ、振り落としには注意が必要です。短期的なセンチメントは過熱しやすくなります。
AIGENSYNの値動きは比較的小さく、市場全体に連動した穏やかな上昇です。
0.0169付近は今回の上昇の起点であり、ここまで押し戻されれば、リスクに対するリターンの面で悪くありません。
BTCの-0.62%に対し、AIGENSYNは0.28%と小幅に上回っています。強さは際立っていませんが、方向性は一致しています。
【マクロ動向】 前夜の米国株は、ナスダックが-1.88%、S&P 500が-1.11%(2026-10-14終値)。BTC ETFは今月、約452億ドルの純流出。米CPIは前年比3.7%と予想を上回り、2026-10-27/28の会合での利上げ確率は約47%です。
短期的には強気寄りです。
【強気の理由】
AIGENSYNは0.0169から0.0208まで上昇し、日足で0.28%上昇したことで、高値追いの熱気に火がつきました。
0.0169から0.0181付近まで一貫して上昇しており、短期的な重心は依然として上向きです。
足りないのは相場ではなく、冷静さです。
市場全体が反落に転じた場合、AIGENSYNの高値圏の保有ポジションがいつ崩れてもおかしくない点には注意が必要です。
$AIGENSYN #AIGENSYN
【相場動向】
ここ数日はボラティリティが高まり、AIGENSYNの日中の値幅も大きく広がっています。
ただ、こういうときこそ、振り落としには注意が必要です。短期的なセンチメントは過熱しやすくなります。
AIGENSYNの値動きは比較的小さく、市場全体に連動した穏やかな上昇です。
0.0169付近は今回の上昇の起点であり、ここまで押し戻されれば、リスクに対するリターンの面で悪くありません。
BTCの-0.62%に対し、AIGENSYNは0.28%と小幅に上回っています。強さは際立っていませんが、方向性は一致しています。
【マクロ動向】 前夜の米国株は、ナスダックが-1.88%、S&P 500が-1.11%(2026-10-14終値)。BTC ETFは今月、約452億ドルの純流出。米CPIは前年比3.7%と予想を上回り、2026-10-27/28の会合での利上げ確率は約47%です。
短期的には強気寄りです。
【強気の理由】
AIGENSYNは0.0169から0.0208まで上昇し、日足で0.28%上昇したことで、高値追いの熱気に火がつきました。
0.0169から0.0181付近まで一貫して上昇しており、短期的な重心は依然として上向きです。
足りないのは相場ではなく、冷静さです。
市場全体が反落に転じた場合、AIGENSYNの高値圏の保有ポジションがいつ崩れてもおかしくない点には注意が必要です。
$AIGENSYN #AIGENSYN
233

·
--
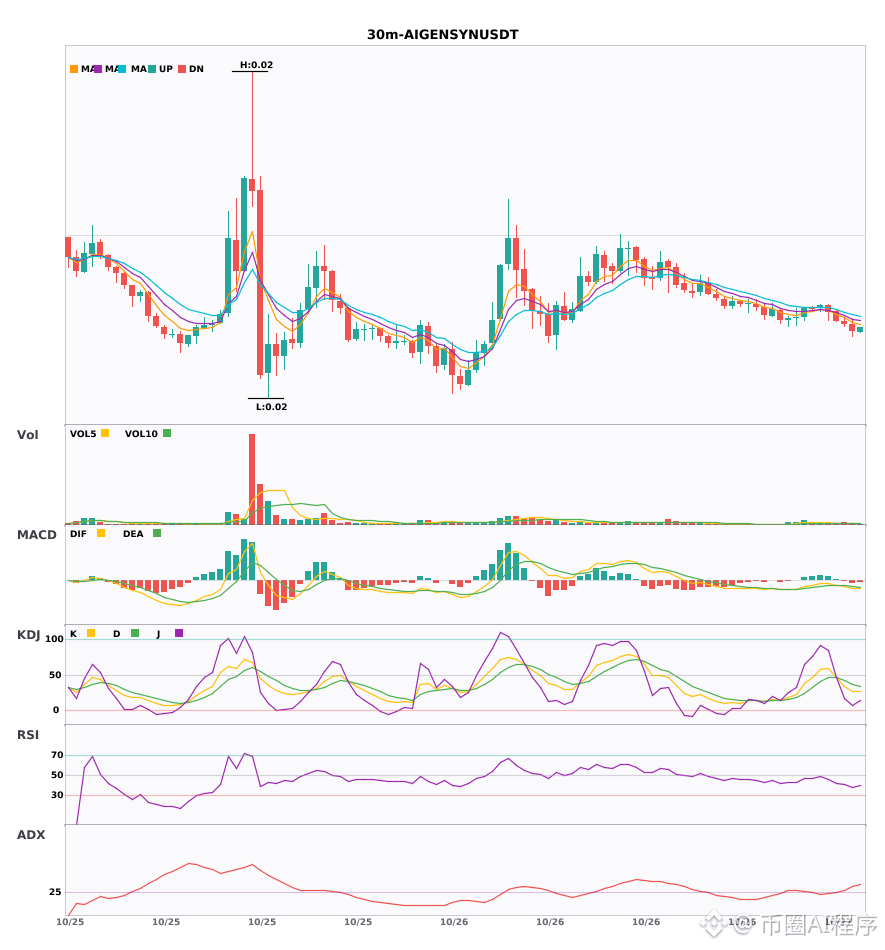
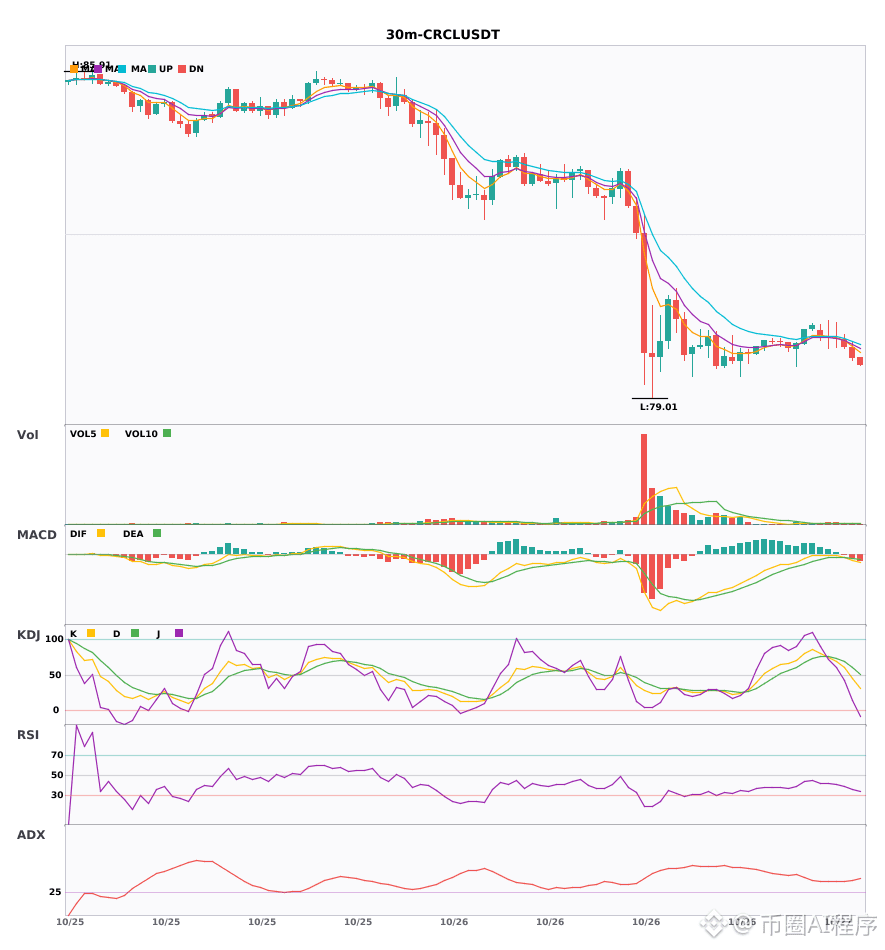
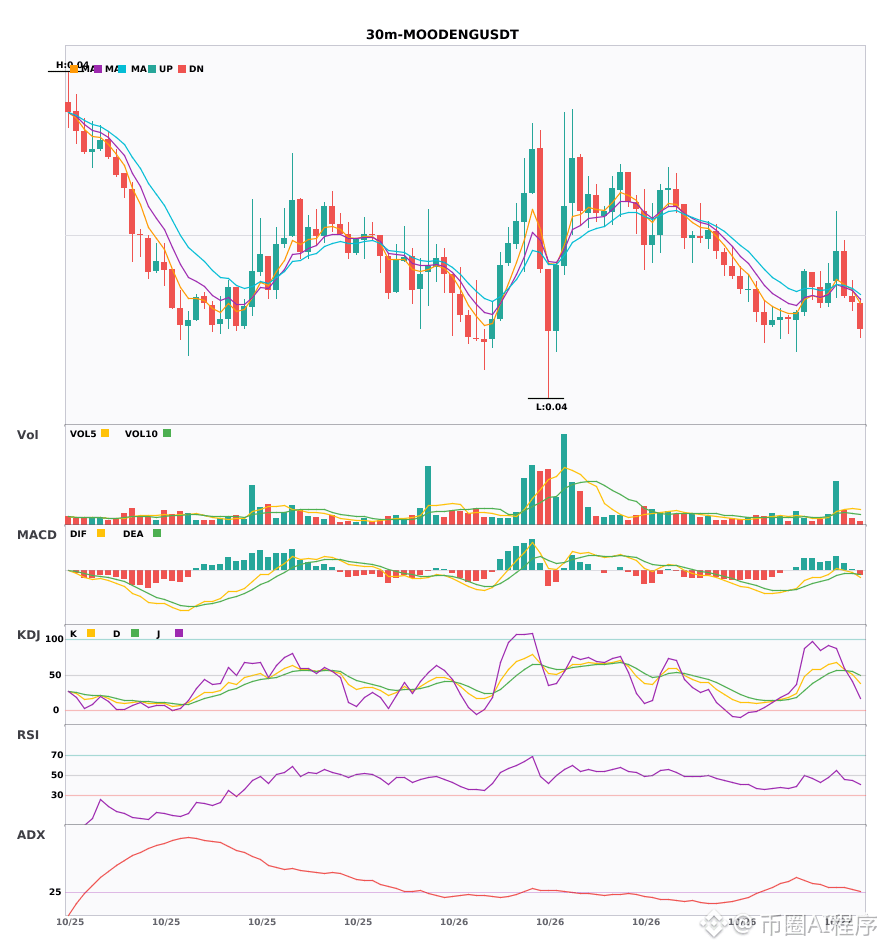
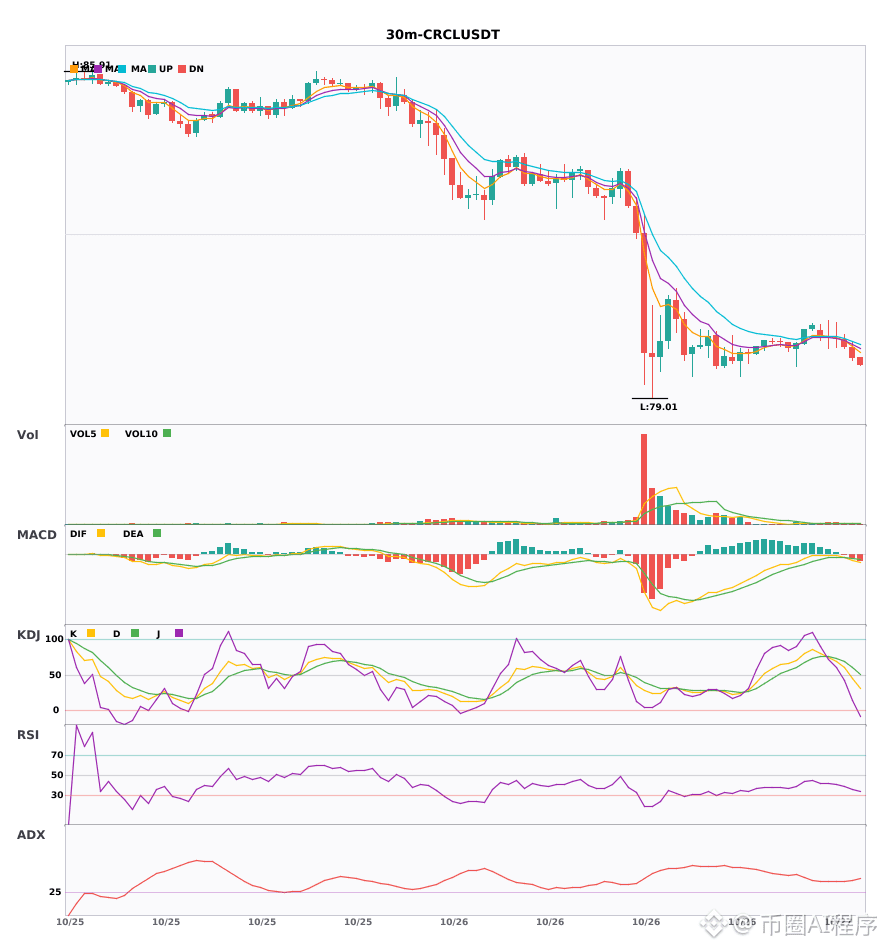
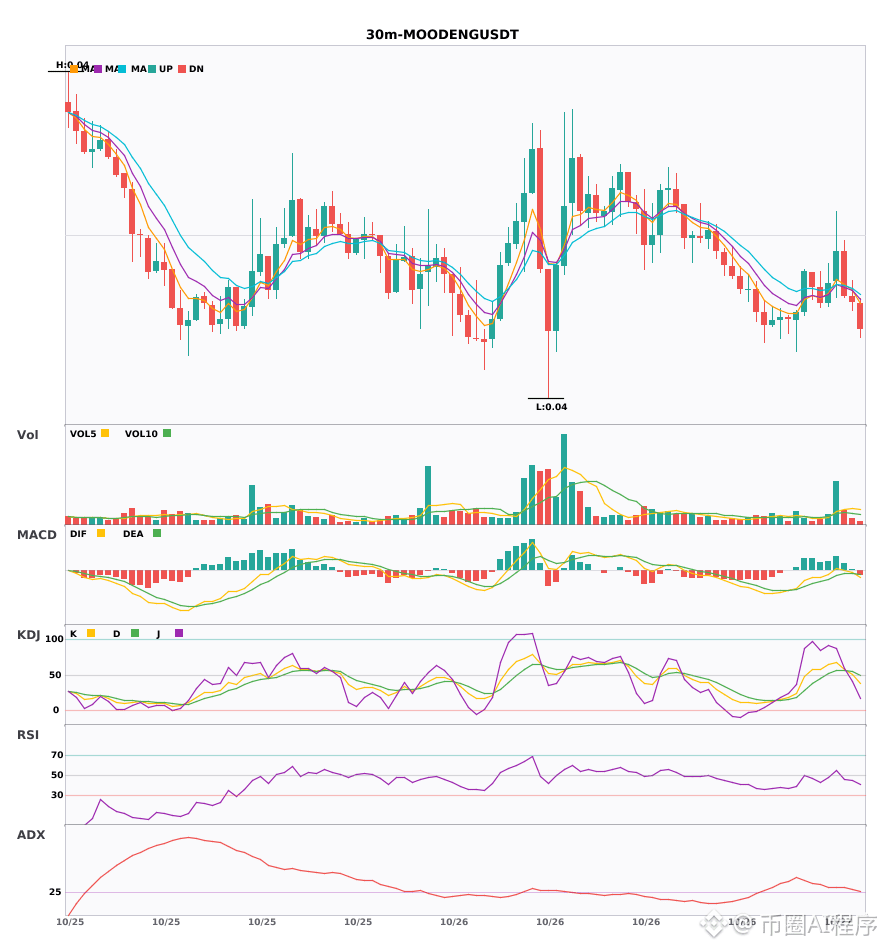
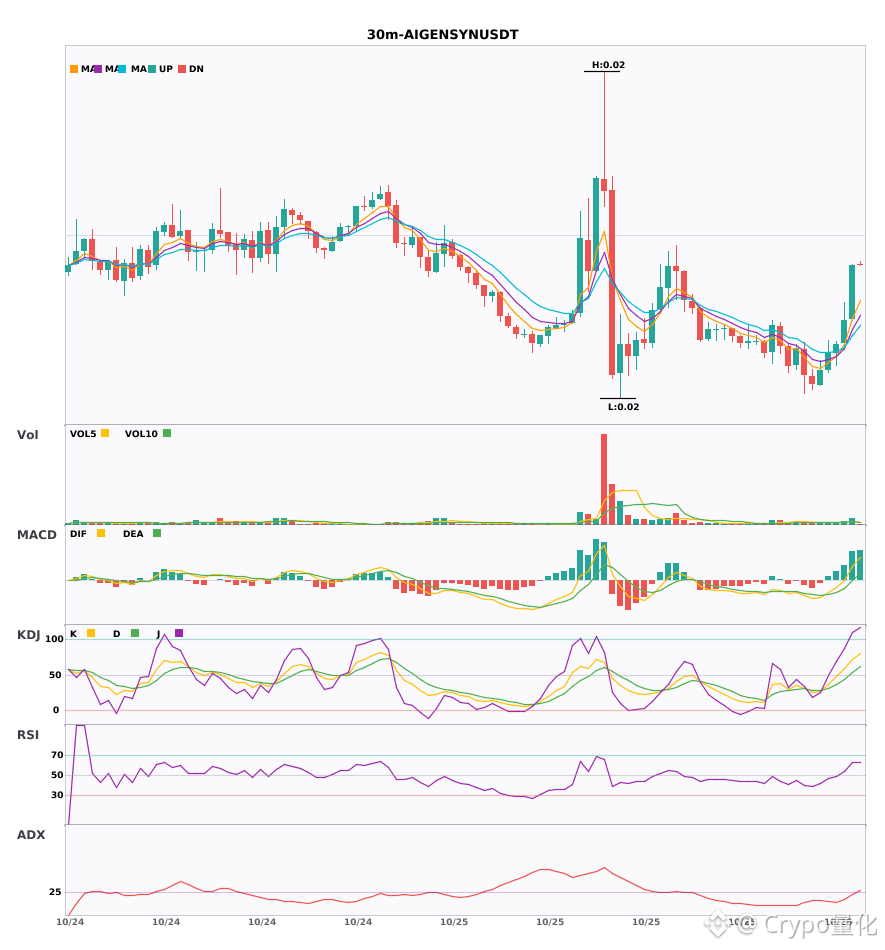
$AIGENSYN / $CRCL / $MOODENG 30分足の売りシグナル、4時間足の下降トレンドを確認🔥
════════════════════
🟢 $AIGENSYN 30分足の売りシグナル
⚠️テクニカル:4時間足で下降トレンドの共鳴を確認 | 30分足のエントリー:MACDがゼロライン下でデッドクロス、売り加速 | EMA5<EMA8<EMA13の売り配列 | KDJは弱含みで推移し、売り優勢 (Kは33.8、Dは42.3) | 出来高増加(1.7倍)
════════════════════
🟢 $CRCL 30分足の売りシグナル
⚠️テクニカル:4時間足で下降トレンドの共鳴を確認 | 30分足のエントリー:MACDがゼロライン下でデッドクロス、売り加速 | EMA5がEMA8を下抜け、短期的に下落へ転換 | KDJは強含みで推移し、買い優勢 (Kは60.1、Dは68.8) | 出来高増加(1.9倍)
════════════════════
🟢 $MOODENG 30分足の売りシグナル
⚠️テクニカル:4時間足で下降トレンドの共鳴を確認 | 30分足のエントリー:EMA5がEMA8を下抜け、短期的に下落へ転換 | KDJがデッドクロスし、短期的に弱気 (Kは50.1、Dは54.7) | 出来高は通常(1.2倍)
════════════════════
🔔 最新の相場変動情報を受け取るにはフォロー 🔔
#多周期共振 #AIGENSYN #CRCL #MOODENG
📌 取引の際は、ローソク足の形状が条件に合致しているかご確認ください
$AIGENSYN / $CRCL / $MOODENG 30分足の売りシグナル、4時間足の下降トレンドを確認🔥
════════════════════
🟢 $AIGENSYN 30分足の売りシグナル
⚠️テクニカル:4時間足で下降トレンドの共鳴を確認 | 30分足のエントリー:MACDがゼロライン下でデッドクロス、売り加速 | EMA5<EMA8<EMA13の売り配列 | KDJは弱含みで推移し、売り優勢 (Kは33.8、Dは42.3) | 出来高増加(1.7倍)
════════════════════
🟢 $CRCL 30分足の売りシグナル
⚠️テクニカル:4時間足で下降トレンドの共鳴を確認 | 30分足のエントリー:MACDがゼロライン下でデッドクロス、売り加速 | EMA5がEMA8を下抜け、短期的に下落へ転換 | KDJは強含みで推移し、買い優勢 (Kは60.1、Dは68.8) | 出来高増加(1.9倍)
════════════════════
🟢 $MOODENG 30分足の売りシグナル
⚠️テクニカル:4時間足で下降トレンドの共鳴を確認 | 30分足のエントリー:EMA5がEMA8を下抜け、短期的に下落へ転換 | KDJがデッドクロスし、短期的に弱気 (Kは50.1、Dは54.7) | 出来高は通常(1.2倍)
════════════════════
🔔 最新の相場変動情報を受け取るにはフォロー 🔔
#多周期共振 #AIGENSYN #CRCL #MOODENG
📌 取引の際は、ローソク足の形状が条件に合致しているかご確認ください
════════════════════
🟢 $AIGENSYN 30分足の売りシグナル
⚠️テクニカル:4時間足で下降トレンドの共鳴を確認 | 30分足のエントリー:MACDがゼロライン下でデッドクロス、売り加速 | EMA5<EMA8<EMA13の売り配列 | KDJは弱含みで推移し、売り優勢 (Kは33.8、Dは42.3) | 出来高増加(1.7倍)
════════════════════
🟢 $CRCL 30分足の売りシグナル
⚠️テクニカル:4時間足で下降トレンドの共鳴を確認 | 30分足のエントリー:MACDがゼロライン下でデッドクロス、売り加速 | EMA5がEMA8を下抜け、短期的に下落へ転換 | KDJは強含みで推移し、買い優勢 (Kは60.1、Dは68.8) | 出来高増加(1.9倍)
════════════════════
🟢 $MOODENG 30分足の売りシグナル
⚠️テクニカル:4時間足で下降トレンドの共鳴を確認 | 30分足のエントリー:EMA5がEMA8を下抜け、短期的に下落へ転換 | KDJがデッドクロスし、短期的に弱気 (Kは50.1、Dは54.7) | 出来高は通常(1.2倍)
════════════════════
🔔 最新の相場変動情報を受け取るにはフォロー 🔔
#多周期共振 #AIGENSYN #CRCL #MOODENG
📌 取引の際は、ローソク足の形状が条件に合致しているかご確認ください
15

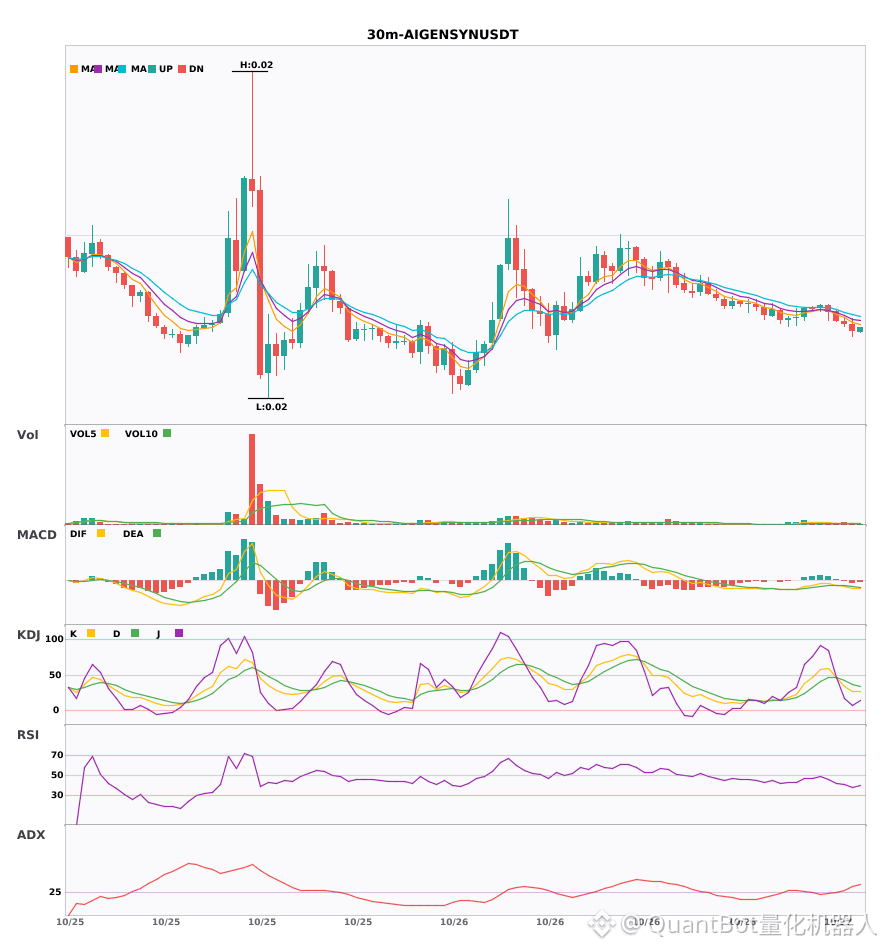
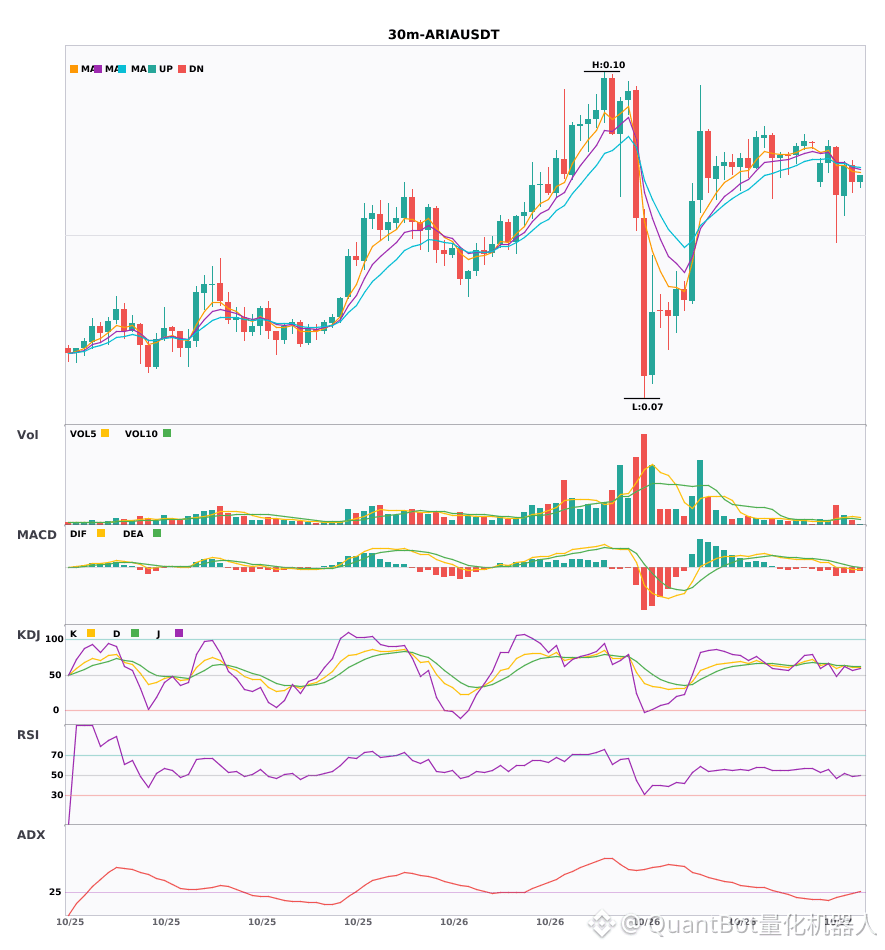
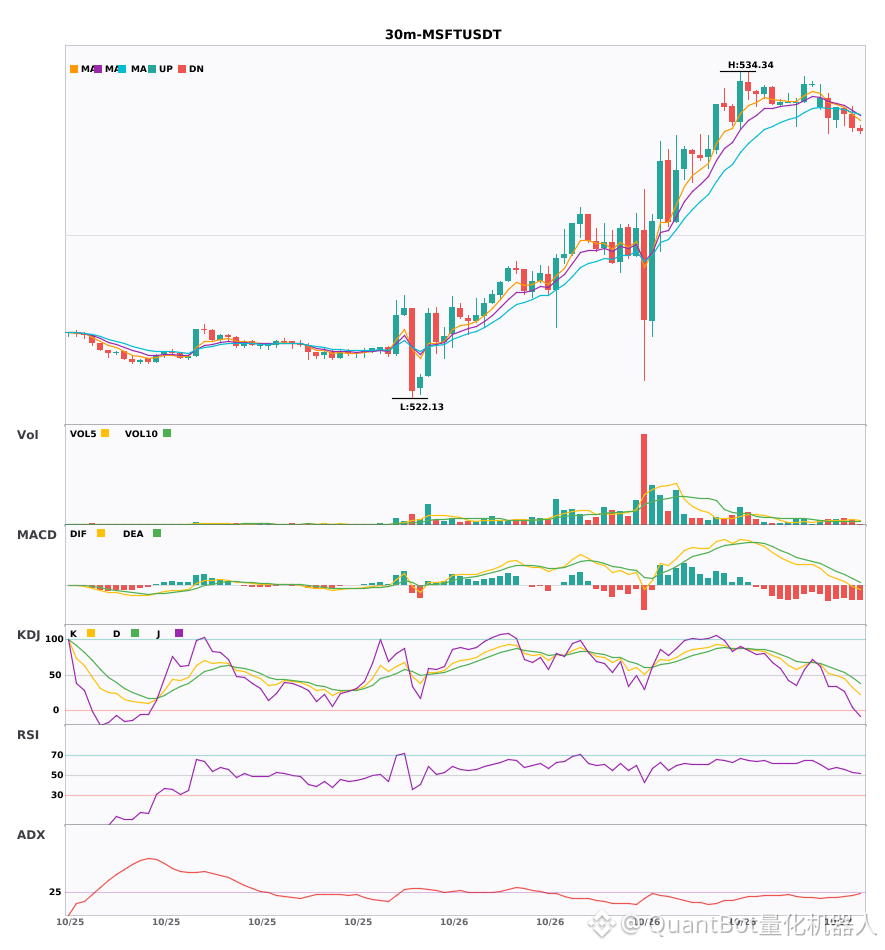
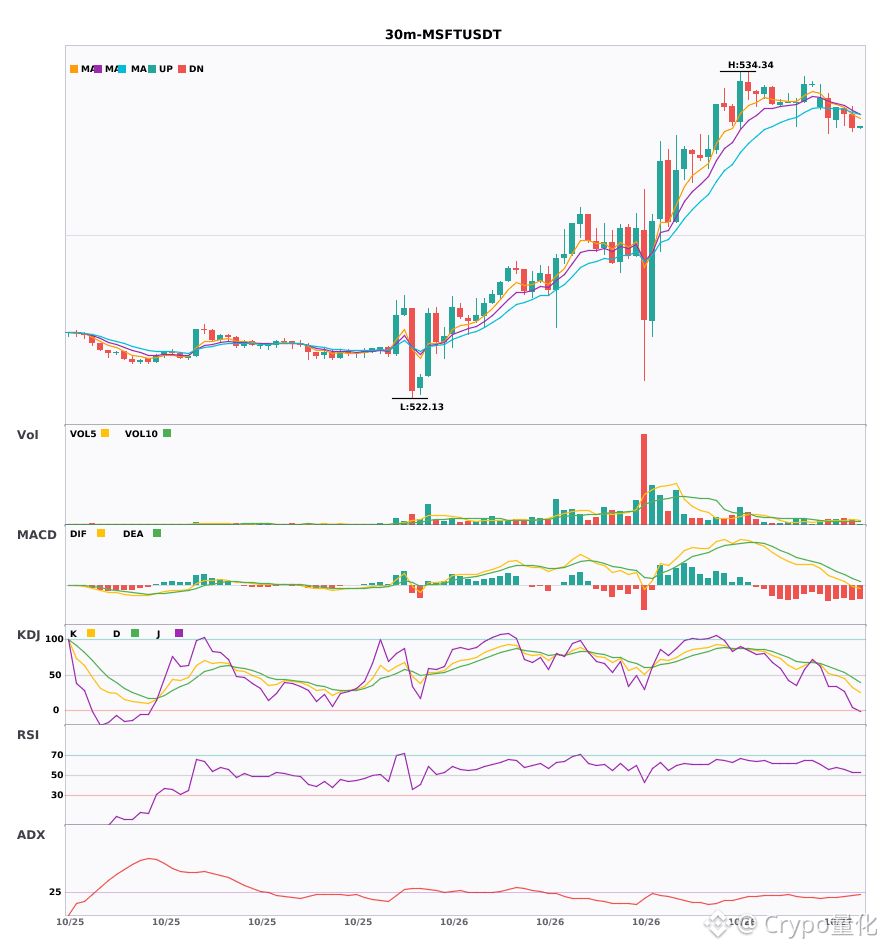
$AIGENSYN / $ARIA / $MSFT 30分足で共鳴して弱気転換、売りシグナルが同時に出現
📉 $AIGENSYN | 30分足 売りシグナル
━━━━━━━━━━━━━━━━━━
テクニカル分析:ADX(31) 明確なトレンド相場 | MACDがゼロライン下でデッドクロス、売り圧力が加速 | EMA5<EMA8<EMA13の弱気配列 | KDJは弱含みで、売り方優勢(Kは33.8、Dは42.3) | 出来高増加(1.7倍)
価格変動:-0.1700%
📉 $ARIA | 30分足 売りシグナル
━━━━━━━━━━━━━━━━━━
テクニカル分析:ADX(27) トレンド形成中、取引に参加可能 | MACDは弱気推移、トレンドは弱含みで、モメンタムが強まっている | EMA5<EMA8<EMA13の弱気配列 | KDJは強気推移で、買い方優勢(Kは60.3、Dは62.4) | 出来高増加(1.5倍)
価格変動:-1.8100%
📉 $MSFT | 30分足 売りシグナル
━━━━━━━━━━━━━━━━━━
テクニカル分析:ADX(25) トレンド形成中、取引に参加可能 | MACDのDIFがゼロラインを下抜け、トレンドが弱気に転換 | 移動平均線が収束してエネルギーを蓄積、まもなく方向を選択 | KDJは弱含みで、売り方優勢(Kは32.8、Dは46.6) | 出来高増加(1.7倍)
価格変動:-0.1000%
━━━━━━━━━━━━━━━━━━
#技术分析 #AIGENSYN #ARIA #MSFT
📌 上記の内容は参考情報であり、投資助言を構成するものではありません
$AIGENSYN / $ARIA / $MSFT 30分足で共鳴して弱気転換、売りシグナルが同時に出現
📉 $AIGENSYN | 30分足 売りシグナル
━━━━━━━━━━━━━━━━━━
テクニカル分析:ADX(31) 明確なトレンド相場 | MACDがゼロライン下でデッドクロス、売り圧力が加速 | EMA5<EMA8<EMA13の弱気配列 | KDJは弱含みで、売り方優勢(Kは33.8、Dは42.3) | 出来高増加(1.7倍)
価格変動:-0.1700%
📉 $ARIA | 30分足 売りシグナル
━━━━━━━━━━━━━━━━━━
テクニカル分析:ADX(27) トレンド形成中、取引に参加可能 | MACDは弱気推移、トレンドは弱含みで、モメンタムが強まっている | EMA5<EMA8<EMA13の弱気配列 | KDJは強気推移で、買い方優勢(Kは60.3、Dは62.4) | 出来高増加(1.5倍)
価格変動:-1.8100%
📉 $MSFT | 30分足 売りシグナル
━━━━━━━━━━━━━━━━━━
テクニカル分析:ADX(25) トレンド形成中、取引に参加可能 | MACDのDIFがゼロラインを下抜け、トレンドが弱気に転換 | 移動平均線が収束してエネルギーを蓄積、まもなく方向を選択 | KDJは弱含みで、売り方優勢(Kは32.8、Dは46.6) | 出来高増加(1.7倍)
価格変動:-0.1000%
━━━━━━━━━━━━━━━━━━
#技术分析 #AIGENSYN #ARIA #MSFT
📌 上記の内容は参考情報であり、投資助言を構成するものではありません
📉 $AIGENSYN | 30分足 売りシグナル
━━━━━━━━━━━━━━━━━━
テクニカル分析:ADX(31) 明確なトレンド相場 | MACDがゼロライン下でデッドクロス、売り圧力が加速 | EMA5<EMA8<EMA13の弱気配列 | KDJは弱含みで、売り方優勢(Kは33.8、Dは42.3) | 出来高増加(1.7倍)
価格変動:-0.1700%
📉 $ARIA | 30分足 売りシグナル
━━━━━━━━━━━━━━━━━━
テクニカル分析:ADX(27) トレンド形成中、取引に参加可能 | MACDは弱気推移、トレンドは弱含みで、モメンタムが強まっている | EMA5<EMA8<EMA13の弱気配列 | KDJは強気推移で、買い方優勢(Kは60.3、Dは62.4) | 出来高増加(1.5倍)
価格変動:-1.8100%
📉 $MSFT | 30分足 売りシグナル
━━━━━━━━━━━━━━━━━━
テクニカル分析:ADX(25) トレンド形成中、取引に参加可能 | MACDのDIFがゼロラインを下抜け、トレンドが弱気に転換 | 移動平均線が収束してエネルギーを蓄積、まもなく方向を選択 | KDJは弱含みで、売り方優勢(Kは32.8、Dは46.6) | 出来高増加(1.7倍)
価格変動:-0.1000%
━━━━━━━━━━━━━━━━━━
#技术分析 #AIGENSYN #ARIA #MSFT
📌 上記の内容は参考情報であり、投資助言を構成するものではありません
8
·
--
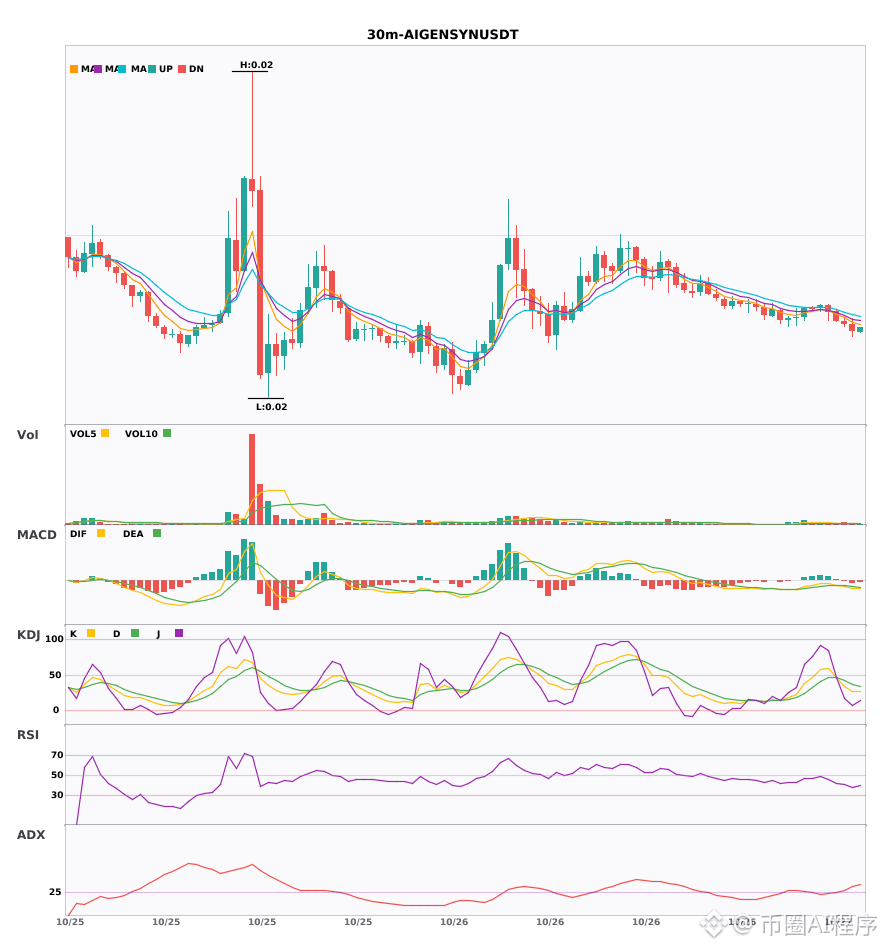
$AIGENSYN / $CRCL / $MOODENG 30分足の空売りシグナル、4時間足の下降トレンドを確認🔥
════════════════════
🟢 $AIGENSYN 30分足の空売りシグナル
⚠️テクニカル分析:4時間足で下降トレンドの合流を確認 | 30分足のエントリー:MACDがゼロライン下でデッドクロスし、下落が加速 | EMA5<EMA8<EMA13の下降配列 | KDJは弱含みで推移し、売り優勢(Kは33.8、Dは42.3) | 出来高増加(1.7倍)
════════════════════
🟢 $CRCL 30分足の空売りシグナル
⚠️テクニカル分析:4時間足で下降トレンドの合流を確認 | 30分足のエントリー:MACDがゼロライン下でデッドクロスし、下落が加速 | EMA5がEMA8を下抜け、短期的に下落へ転換 | KDJは強含みで推移し、買い優勢(Kは60.1、Dは68.8) | 出来高増加(1.9倍)
════════════════════
🟢 $MOODENG 30分足の空売りシグナル
⚠️テクニカル分析:4時間足で下降トレンドの合流を確認 | 30分足のエントリー:EMA5がEMA8を下抜け、短期的に下落へ転換 | KDJがデッドクロスし、短期的に弱気(Kは50.1、Dは54.7) | 出来高は通常(1.2倍)
════════════════════
🔔 最新の相場変動をいち早く入手するにはフォロー 🔔
#多周期共振 #AIGENSYN #CRCL #MOODENG
📌 取引の際は、ローソク足の形状が条件に合っているかご確認ください
$AIGENSYN / $CRCL / $MOODENG 30分足の空売りシグナル、4時間足の下降トレンドを確認🔥
════════════════════
🟢 $AIGENSYN 30分足の空売りシグナル
⚠️テクニカル分析:4時間足で下降トレンドの合流を確認 | 30分足のエントリー:MACDがゼロライン下でデッドクロスし、下落が加速 | EMA5<EMA8<EMA13の下降配列 | KDJは弱含みで推移し、売り優勢(Kは33.8、Dは42.3) | 出来高増加(1.7倍)
════════════════════
🟢 $CRCL 30分足の空売りシグナル
⚠️テクニカル分析:4時間足で下降トレンドの合流を確認 | 30分足のエントリー:MACDがゼロライン下でデッドクロスし、下落が加速 | EMA5がEMA8を下抜け、短期的に下落へ転換 | KDJは強含みで推移し、買い優勢(Kは60.1、Dは68.8) | 出来高増加(1.9倍)
════════════════════
🟢 $MOODENG 30分足の空売りシグナル
⚠️テクニカル分析:4時間足で下降トレンドの合流を確認 | 30分足のエントリー:EMA5がEMA8を下抜け、短期的に下落へ転換 | KDJがデッドクロスし、短期的に弱気(Kは50.1、Dは54.7) | 出来高は通常(1.2倍)
════════════════════
🔔 最新の相場変動をいち早く入手するにはフォロー 🔔
#多周期共振 #AIGENSYN #CRCL #MOODENG
📌 取引の際は、ローソク足の形状が条件に合っているかご確認ください
════════════════════
🟢 $AIGENSYN 30分足の空売りシグナル
⚠️テクニカル分析:4時間足で下降トレンドの合流を確認 | 30分足のエントリー:MACDがゼロライン下でデッドクロスし、下落が加速 | EMA5<EMA8<EMA13の下降配列 | KDJは弱含みで推移し、売り優勢(Kは33.8、Dは42.3) | 出来高増加(1.7倍)
════════════════════
🟢 $CRCL 30分足の空売りシグナル
⚠️テクニカル分析:4時間足で下降トレンドの合流を確認 | 30分足のエントリー:MACDがゼロライン下でデッドクロスし、下落が加速 | EMA5がEMA8を下抜け、短期的に下落へ転換 | KDJは強含みで推移し、買い優勢(Kは60.1、Dは68.8) | 出来高増加(1.9倍)
════════════════════
🟢 $MOODENG 30分足の空売りシグナル
⚠️テクニカル分析:4時間足で下降トレンドの合流を確認 | 30分足のエントリー:EMA5がEMA8を下抜け、短期的に下落へ転換 | KDJがデッドクロスし、短期的に弱気(Kは50.1、Dは54.7) | 出来高は通常(1.2倍)
════════════════════
🔔 最新の相場変動をいち早く入手するにはフォロー 🔔
#多周期共振 #AIGENSYN #CRCL #MOODENG
📌 取引の際は、ローソク足の形状が条件に合っているかご確認ください
15

·
--
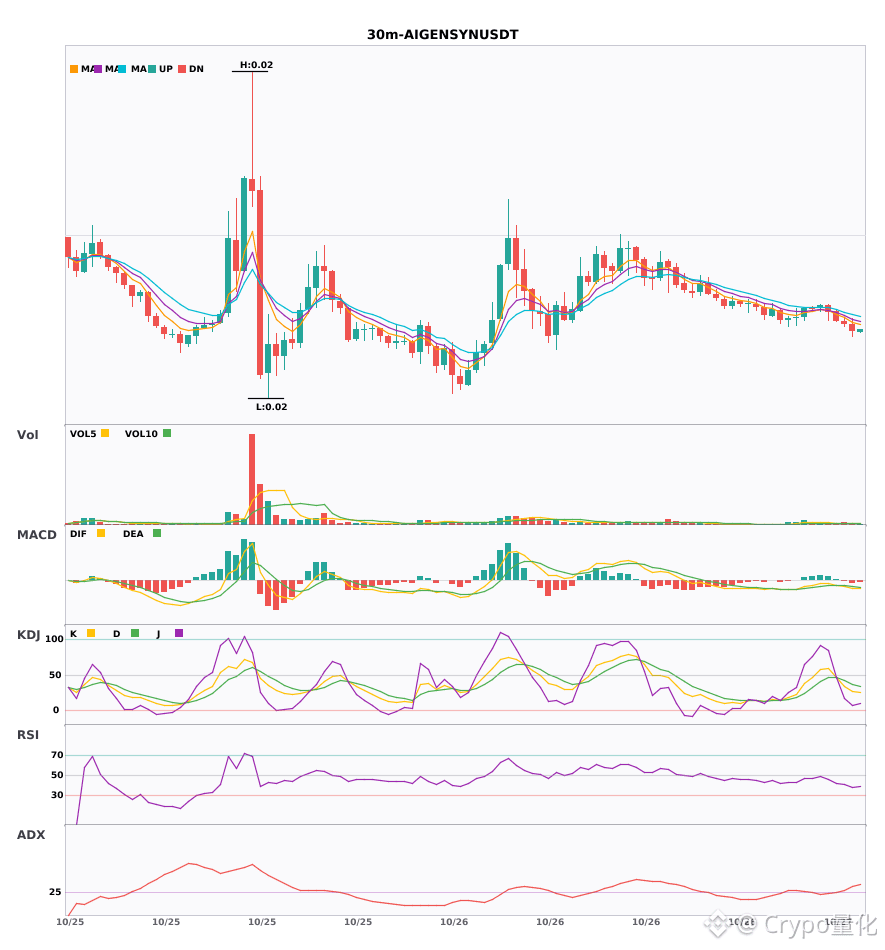
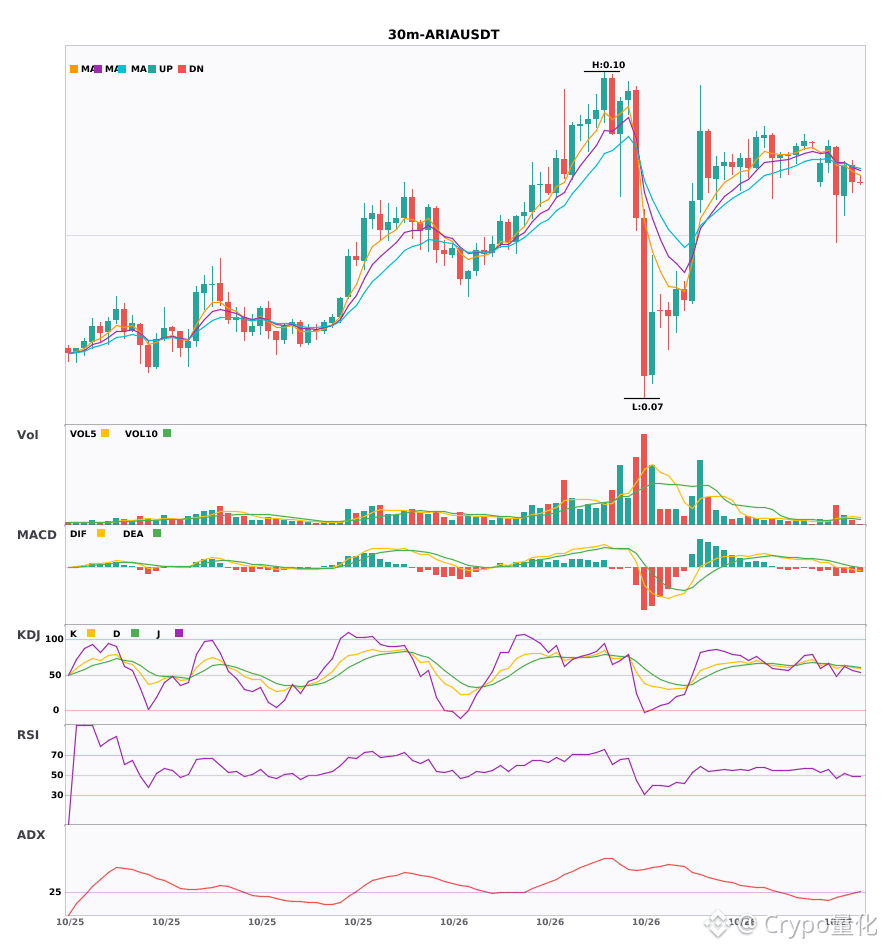
$AIGENSYN / $ARIA / $MSFT 30分足のテクニカル指標がそろって弱含み、リスクに注意🔥
════════════════════
🟢 $AIGENSYN 30分足 空売りシグナル
⚠️テクニカル:ADX(31) 明確なトレンド相場 | MACDがゼロライン下でデッドクロス、売り圧力が加速 | EMA5<EMA8<EMA13の弱気配列 | KDJは弱含みで推移、売り優勢 (Kは33.8、Dは42.3) | 出来高増加(1.7倍)
════════════════════
🟢 $ARIA 30分足 空売りシグナル
⚠️テクニカル:ADX(27) トレンド形成中、参入可能 | MACDは弱気推移、トレンドは軟調でモメンタム強まる | EMA5<EMA8<EMA13の弱気配列 | KDJは強含みで推移、買い優勢 (Kは60.3、Dは62.4) | 出来高増加(1.5倍)
════════════════════
🟢 $MSFT 30分足 空売りシグナル
⚠️テクニカル:ADX(25) トレンド形成中、参入可能 | MACDのDIFがゼロラインを下抜け、トレンドが弱気に転換 | 移動平均線が収束して力を蓄え、方向選択が間近 | KDJは弱含みで推移、売り優勢 (Kは32.8、Dは46.6) | 出来高増加(1.7倍)
════════════════════
🔔 最新の相場変動情報を受け取るにはフォロー 🔔
#技术分析 #AIGENSYN #ARIA #MSFT
📌 取引の際は、ローソク足の形状が条件に合っているかご確認ください
$AIGENSYN / $ARIA / $MSFT 30分足のテクニカル指標がそろって弱含み、リスクに注意🔥
════════════════════
🟢 $AIGENSYN 30分足 空売りシグナル
⚠️テクニカル:ADX(31) 明確なトレンド相場 | MACDがゼロライン下でデッドクロス、売り圧力が加速 | EMA5<EMA8<EMA13の弱気配列 | KDJは弱含みで推移、売り優勢 (Kは33.8、Dは42.3) | 出来高増加(1.7倍)
════════════════════
🟢 $ARIA 30分足 空売りシグナル
⚠️テクニカル:ADX(27) トレンド形成中、参入可能 | MACDは弱気推移、トレンドは軟調でモメンタム強まる | EMA5<EMA8<EMA13の弱気配列 | KDJは強含みで推移、買い優勢 (Kは60.3、Dは62.4) | 出来高増加(1.5倍)
════════════════════
🟢 $MSFT 30分足 空売りシグナル
⚠️テクニカル:ADX(25) トレンド形成中、参入可能 | MACDのDIFがゼロラインを下抜け、トレンドが弱気に転換 | 移動平均線が収束して力を蓄え、方向選択が間近 | KDJは弱含みで推移、売り優勢 (Kは32.8、Dは46.6) | 出来高増加(1.7倍)
════════════════════
🔔 最新の相場変動情報を受け取るにはフォロー 🔔
#技术分析 #AIGENSYN #ARIA #MSFT
📌 取引の際は、ローソク足の形状が条件に合っているかご確認ください
════════════════════
🟢 $AIGENSYN 30分足 空売りシグナル
⚠️テクニカル:ADX(31) 明確なトレンド相場 | MACDがゼロライン下でデッドクロス、売り圧力が加速 | EMA5<EMA8<EMA13の弱気配列 | KDJは弱含みで推移、売り優勢 (Kは33.8、Dは42.3) | 出来高増加(1.7倍)
════════════════════
🟢 $ARIA 30分足 空売りシグナル
⚠️テクニカル:ADX(27) トレンド形成中、参入可能 | MACDは弱気推移、トレンドは軟調でモメンタム強まる | EMA5<EMA8<EMA13の弱気配列 | KDJは強含みで推移、買い優勢 (Kは60.3、Dは62.4) | 出来高増加(1.5倍)
════════════════════
🟢 $MSFT 30分足 空売りシグナル
⚠️テクニカル:ADX(25) トレンド形成中、参入可能 | MACDのDIFがゼロラインを下抜け、トレンドが弱気に転換 | 移動平均線が収束して力を蓄え、方向選択が間近 | KDJは弱含みで推移、売り優勢 (Kは32.8、Dは46.6) | 出来高増加(1.7倍)
════════════════════
🔔 最新の相場変動情報を受け取るにはフォロー 🔔
#技术分析 #AIGENSYN #ARIA #MSFT
📌 取引の際は、ローソク足の形状が条件に合っているかご確認ください
35

·
--
$AIGENSYN +4.00% | $ONDO +3.90% | $STX +3.81%
#AIGENSYN は$0.0182で取引され、$3.2Mの取引高で+4.00%上昇。
#ONDO は$0.4161で、$9.7Mの取引高を記録して+3.90%上昇。その非営利財団に由来する背景も興味深い。
#STX は$0.3048で、$1.5Mの取引高を記録して+3.81%上昇。ビットコインを基盤とするスマートコントラクトの推進に取り組んでいる。
取引高の規模の違いが、この3銘柄の短期的な値動きにどう影響するか注目しましょう。
#Write2Earn #Binance
$AIGENSYN +4.00% | $ONDO +3.90% | $STX +3.81%
#AIGENSYN は$0.0182で取引され、$3.2Mの取引高で+4.00%上昇。
#ONDO は$0.4161で、$9.7Mの取引高を記録して+3.90%上昇。その非営利財団に由来する背景も興味深い。
#STX は$0.3048で、$1.5Mの取引高を記録して+3.81%上昇。ビットコインを基盤とするスマートコントラクトの推進に取り組んでいる。
取引高の規模の違いが、この3銘柄の短期的な値動きにどう影響するか注目しましょう。
#Write2Earn #Binance
#AIGENSYN は$0.0182で取引され、$3.2Mの取引高で+4.00%上昇。
#ONDO は$0.4161で、$9.7Mの取引高を記録して+3.90%上昇。その非営利財団に由来する背景も興味深い。
#STX は$0.3048で、$1.5Mの取引高を記録して+3.81%上昇。ビットコインを基盤とするスマートコントラクトの推進に取り組んでいる。
取引高の規模の違いが、この3銘柄の短期的な値動きにどう影響するか注目しましょう。
#Write2Earn #Binance
14
·
--
AIGENSYN:有力なストーリーだが、市場はまだ方向性を決めていない。
市場の状況
0.01792 | 24時間 +1.93%
4時間足の構造:レンジ
1時間足の確認:弱気
相対出来高:1.88倍
ストーリー
AIGENSYNのストーリーは、独自のネットワーク、製品、エコシステムのファンダメンタルズに結びついています。現時点では、プロジェクトのメタデータを確認できませんでした。
私の見解 — 中立
中立。ストーリーが注目を集める可能性はありますが、価格構造からは、どちらが主導権を握っているのかまだ判断できません。
確認に必要なこと
テクニカル面での確認は不十分です。確かな結論を出す前に、より明確な構造と、より強い市場参加を待ちましょう。
これはストーリー分析であり、売買シグナルではありません。行動を起こす前に、最新の市場データとプロジェクトの主張を確認してください。
#AIGENSYN #Crypto #MarketStructure
AIGENSYN:有力なストーリーだが、市場はまだ方向性を決めていない。
市場の状況
0.01792 | 24時間 +1.93%
4時間足の構造:レンジ
1時間足の確認:弱気
相対出来高:1.88倍
ストーリー
AIGENSYNのストーリーは、独自のネットワーク、製品、エコシステムのファンダメンタルズに結びついています。現時点では、プロジェクトのメタデータを確認できませんでした。
私の見解 — 中立
中立。ストーリーが注目を集める可能性はありますが、価格構造からは、どちらが主導権を握っているのかまだ判断できません。
確認に必要なこと
テクニカル面での確認は不十分です。確かな結論を出す前に、より明確な構造と、より強い市場参加を待ちましょう。
これはストーリー分析であり、売買シグナルではありません。行動を起こす前に、最新の市場データとプロジェクトの主張を確認してください。
#AIGENSYN #Crypto #MarketStructure
市場の状況
0.01792 | 24時間 +1.93%
4時間足の構造:レンジ
1時間足の確認:弱気
相対出来高:1.88倍
ストーリー
AIGENSYNのストーリーは、独自のネットワーク、製品、エコシステムのファンダメンタルズに結びついています。現時点では、プロジェクトのメタデータを確認できませんでした。
私の見解 — 中立
中立。ストーリーが注目を集める可能性はありますが、価格構造からは、どちらが主導権を握っているのかまだ判断できません。
確認に必要なこと
テクニカル面での確認は不十分です。確かな結論を出す前に、より明確な構造と、より強い市場参加を待ちましょう。
これはストーリー分析であり、売買シグナルではありません。行動を起こす前に、最新の市場データとプロジェクトの主張を確認してください。
#AIGENSYN #Crypto #MarketStructure
14

·
--
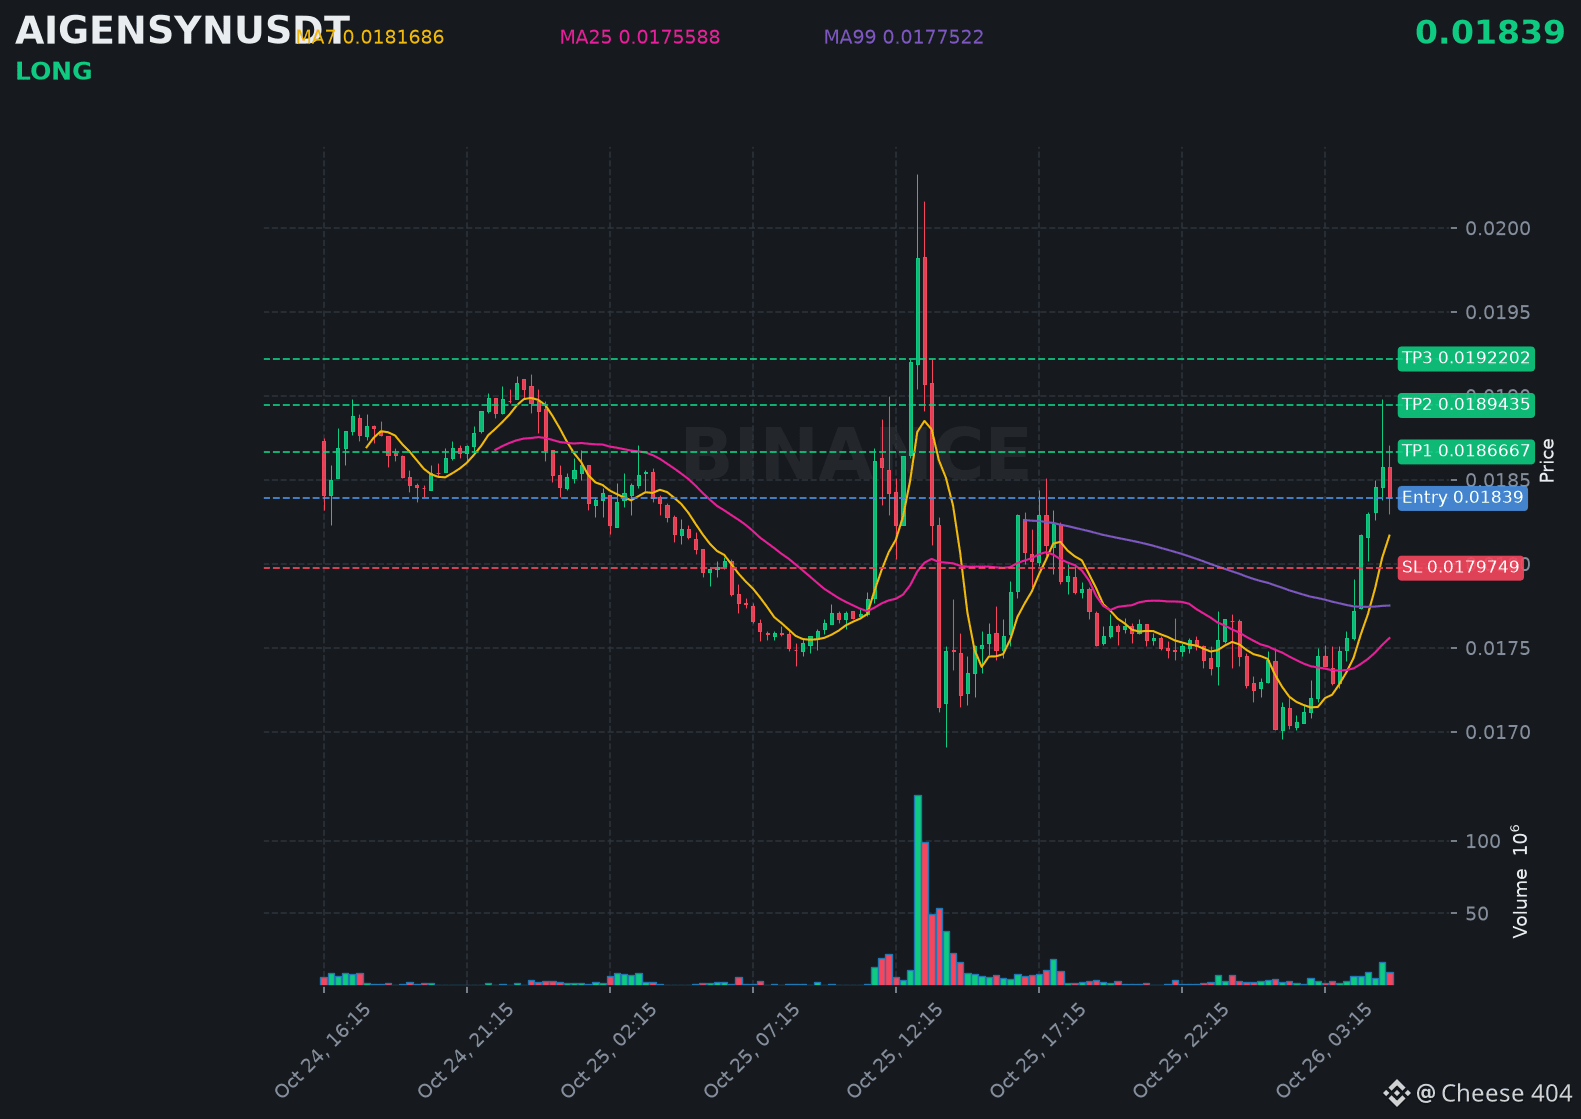
$AIGENSYN は力強い上昇トレンド。買い手が押し目ごとにしっかり支えています。
📍 @ 0.01839 | 出来高:0.17M USD
RSI 68 | EMA20:0.0177919 USD
📈 トレードプラン:
📈 エントリー:0.018307 – 0.018473
🛑 損切り:0.0179749
🎯 TP1:0.0186667
🎯 TP2:0.0189435
🎯 TP3:0.0192202
再テストを待ってから、上昇トレンドに乗りましょう。
👉 $AIGENSYN 👈 チャンスを逃さずに
#AIGENSYN
$AIGENSYN は力強い上昇トレンド。買い手が押し目ごとにしっかり支えています。
📍 @ 0.01839 | 出来高:0.17M USD
RSI 68 | EMA20:0.0177919 USD
📈 トレードプラン:
📈 エントリー:0.018307 – 0.018473
🛑 損切り:0.0179749
🎯 TP1:0.0186667
🎯 TP2:0.0189435
🎯 TP3:0.0192202
再テストを待ってから、上昇トレンドに乗りましょう。
👉 $AIGENSYN 👈 チャンスを逃さずに
#AIGENSYN
📍 @ 0.01839 | 出来高:0.17M USD
RSI 68 | EMA20:0.0177919 USD
📈 トレードプラン:
📈 エントリー:0.018307 – 0.018473
🛑 損切り:0.0179749
🎯 TP1:0.0186667
🎯 TP2:0.0189435
🎯 TP3:0.0192202
再テストを待ってから、上昇トレンドに乗りましょう。
👉 $AIGENSYN 👈 チャンスを逃さずに
#AIGENSYN
58
·
--
ブリッシュ
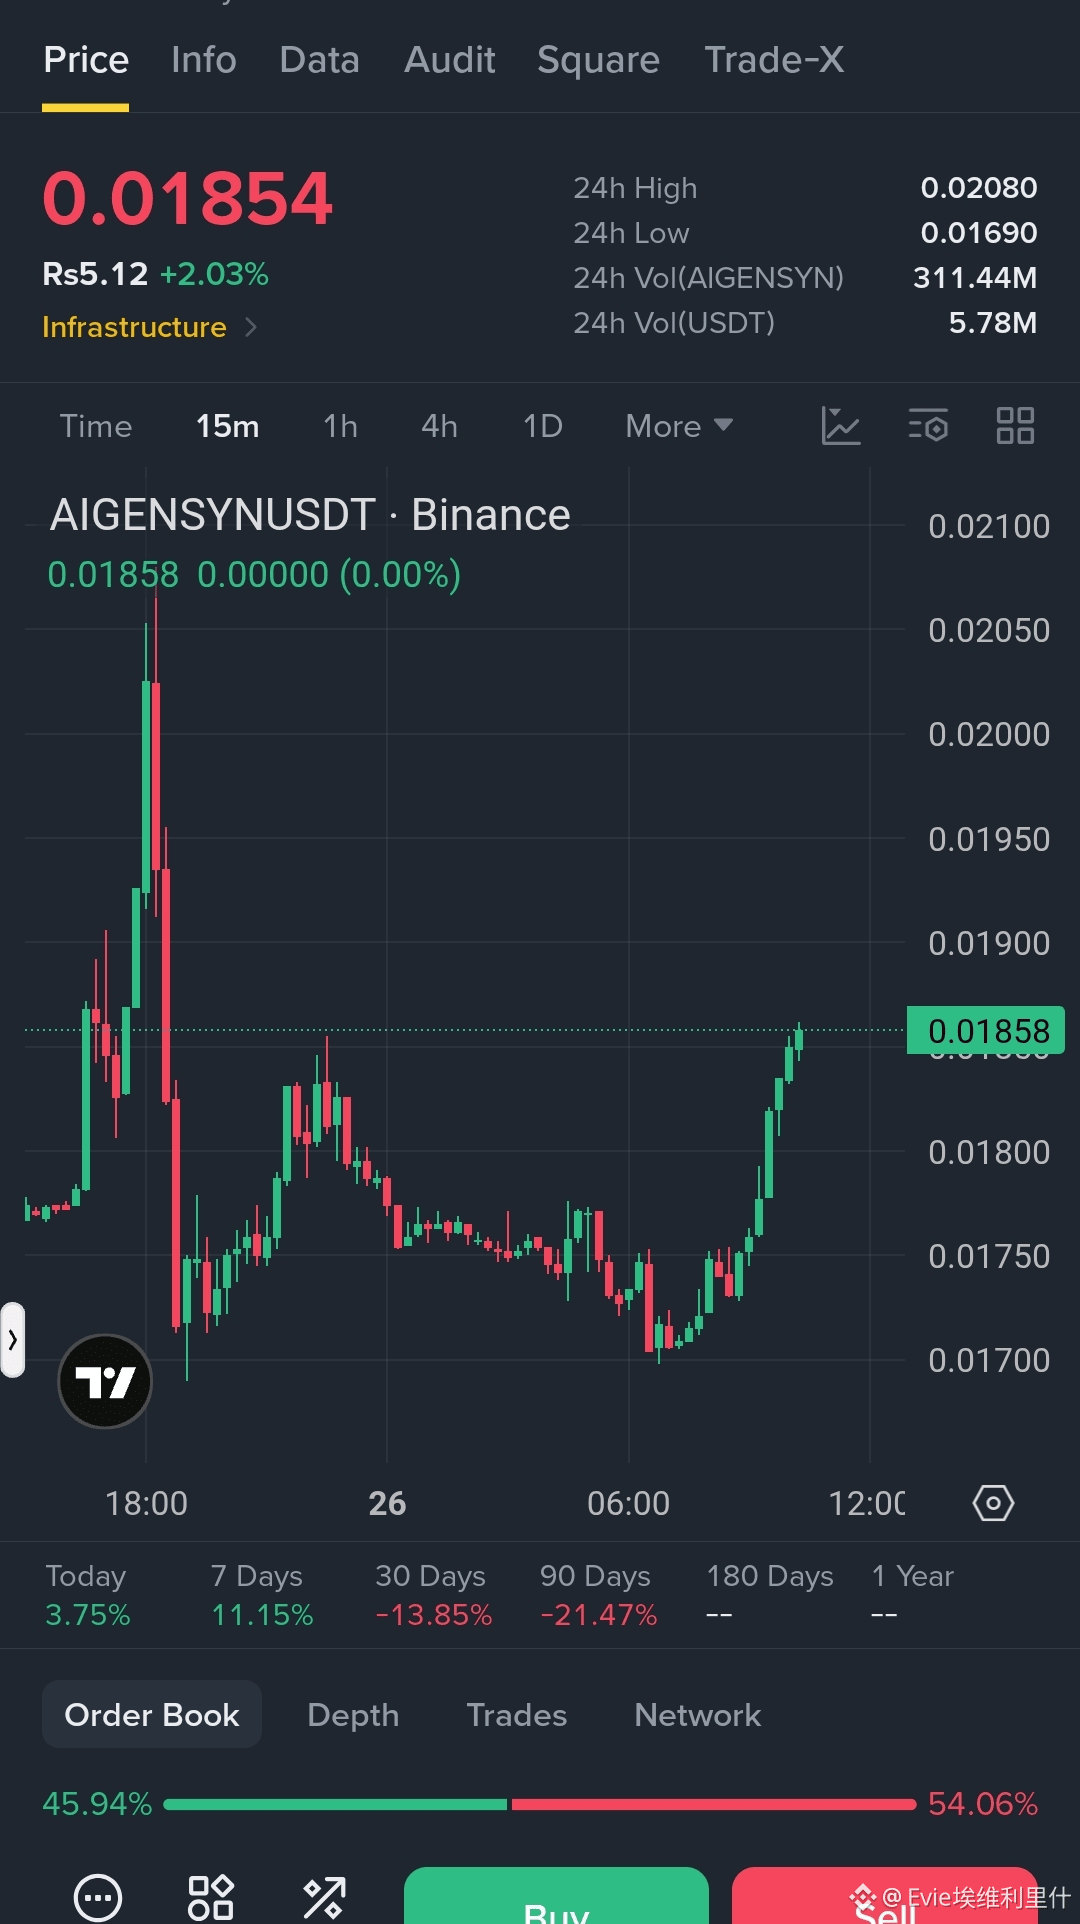
$AIGENSYN 強気の回復に注目!
AIGENSYNが$0.01690から反発 — 強気派は$0.02080を奪還できるか?
💰 価格:$0.01854(+2.03%)
🎯 目標:$0.01900 → $0.02000 → $0.02080
🛡️ サポート:$0.01800 → $0.01750 → $0.01690
🔥 回復の動きが強まっていますが、売り手が54.06%で優勢です。上昇継続を確認するには、強気派によるさらなる買い圧力が必要です。
ブレイクアウトか、それとも強気の罠か?$0.02080を注視!👀
#AIGENSYN
{spot}(AIGENSYNUSDT)
$CAP
{future}(CAPUSDT)
$IRYS
{future}(IRYSUSDT)
$AIGENSYN 強気の回復に注目!
AIGENSYNが$0.01690から反発 — 強気派は$0.02080を奪還できるか?
💰 価格:$0.01854(+2.03%)
🎯 目標:$0.01900 → $0.02000 → $0.02080
🛡️ サポート:$0.01800 → $0.01750 → $0.01690
🔥 回復の動きが強まっていますが、売り手が54.06%で優勢です。上昇継続を確認するには、強気派によるさらなる買い圧力が必要です。
ブレイクアウトか、それとも強気の罠か?$0.02080を注視!👀
#AIGENSYN
$CAP
$IRYS
AIGENSYNが$0.01690から反発 — 強気派は$0.02080を奪還できるか?
💰 価格:$0.01854(+2.03%)
🎯 目標:$0.01900 → $0.02000 → $0.02080
🛡️ サポート:$0.01800 → $0.01750 → $0.01690
🔥 回復の動きが強まっていますが、売り手が54.06%で優勢です。上昇継続を確認するには、強気派によるさらなる買い圧力が必要です。
ブレイクアウトか、それとも強気の罠か?$0.02080を注視!👀
#AIGENSYN
$CAP
$IRYS
60
·
--
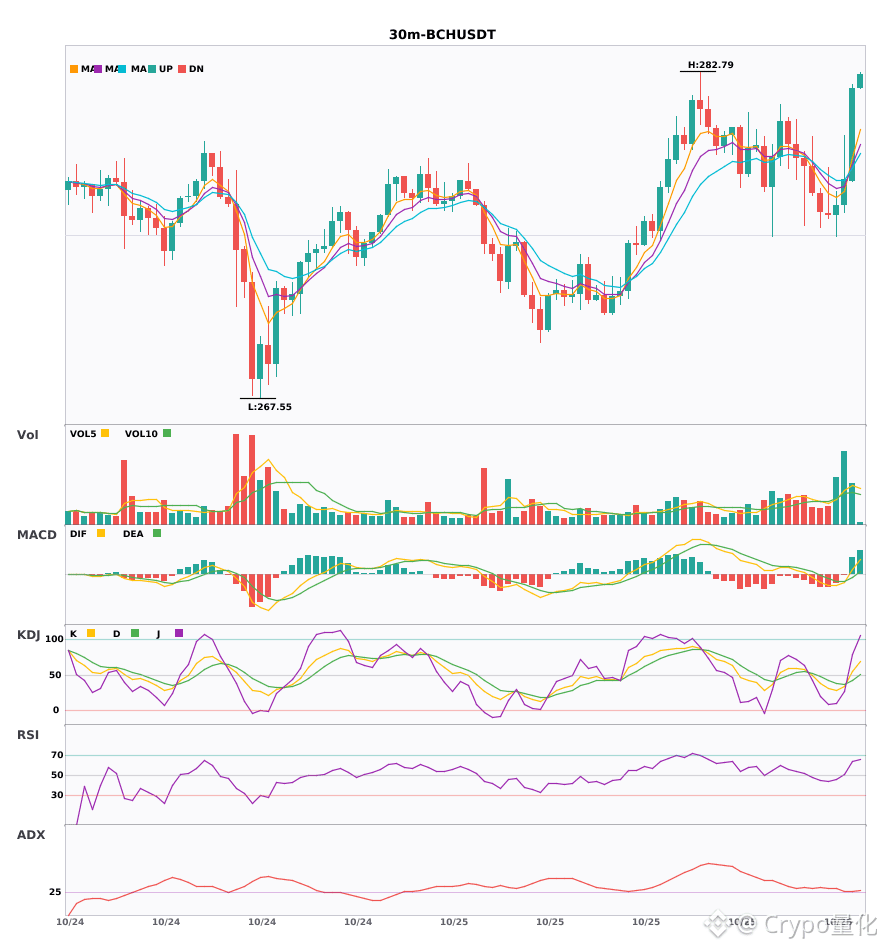
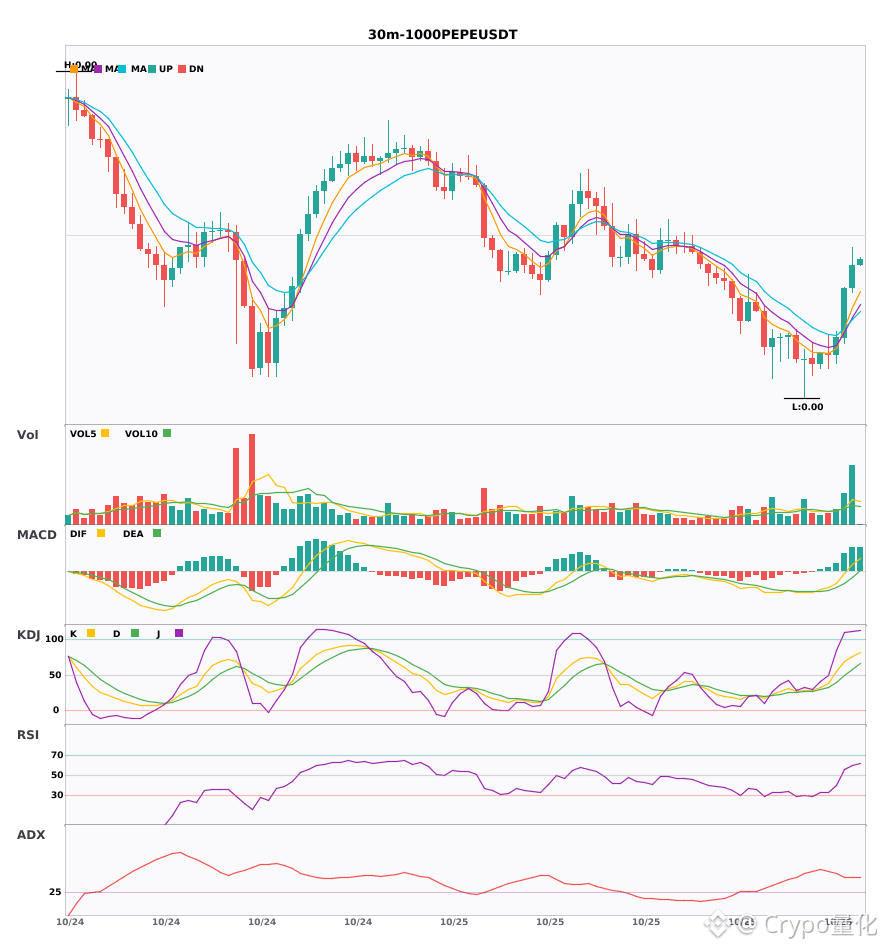
$BCH / $1000PEPE / $AIGENSYN 30分足は強気、短期の複数指標が共鳴するチャンス🔥
════════════════════
🔴 $BCH 30分足 強気シグナル
⚠️テクニカル:ADX(28) トレンド形成中、エントリー可能 | MACDがゼロライン上でゴールデンクロス、買いの勢いが放出 | EMA5がEMA8を上抜け、短期的に強気へ | KDJゴールデンクロス、短期的に強気 (Kは54.6、Dは42.3) | 出来高増加(2.3倍)
════════════════════
🔴 $1000PEPE 30分足 強気シグナル
⚠️テクニカル:ADX(44) 明確なトレンド相場 | MACD DIFがゼロラインを突破、トレンドが強気へ転換 | EMA5 > EMA8 > EMA13の強気配列 | KDJは強気で推移、買い方優勢 (Kは75.5、Dは58.1) | 出来高急増(3.0倍)
════════════════════
🔴 $AIGENSYN 30分足 強気シグナル
⚠️テクニカル:ADX(27) トレンド形成中、エントリー可能 | MACDは強気で推移、トレンドは強めで、勢いも増加 | EMA5 > EMA8 > EMA13の強気配列 | KDJは強気で推移、買い方優勢 (Kは72.0、Dは53.3) | 出来高増加(2.1倍)
════════════════════
🔔 フォローして相場の急変情報をいち早く入手 🔔
#技术分析 #BCH #1000PEPE #AIGENSYN
📌 取引の際は、ローソク足の形状が条件に合っているかご確認ください
$BCH / $1000PEPE / $AIGENSYN 30分足は強気、短期の複数指標が共鳴するチャンス🔥
════════════════════
🔴 $BCH 30分足 強気シグナル
⚠️テクニカル:ADX(28) トレンド形成中、エントリー可能 | MACDがゼロライン上でゴールデンクロス、買いの勢いが放出 | EMA5がEMA8を上抜け、短期的に強気へ | KDJゴールデンクロス、短期的に強気 (Kは54.6、Dは42.3) | 出来高増加(2.3倍)
════════════════════
🔴 $1000PEPE 30分足 強気シグナル
⚠️テクニカル:ADX(44) 明確なトレンド相場 | MACD DIFがゼロラインを突破、トレンドが強気へ転換 | EMA5 > EMA8 > EMA13の強気配列 | KDJは強気で推移、買い方優勢 (Kは75.5、Dは58.1) | 出来高急増(3.0倍)
════════════════════
🔴 $AIGENSYN 30分足 強気シグナル
⚠️テクニカル:ADX(27) トレンド形成中、エントリー可能 | MACDは強気で推移、トレンドは強めで、勢いも増加 | EMA5 > EMA8 > EMA13の強気配列 | KDJは強気で推移、買い方優勢 (Kは72.0、Dは53.3) | 出来高増加(2.1倍)
════════════════════
🔔 フォローして相場の急変情報をいち早く入手 🔔
#技术分析 #BCH #1000PEPE #AIGENSYN
📌 取引の際は、ローソク足の形状が条件に合っているかご確認ください
════════════════════
🔴 $BCH 30分足 強気シグナル
⚠️テクニカル:ADX(28) トレンド形成中、エントリー可能 | MACDがゼロライン上でゴールデンクロス、買いの勢いが放出 | EMA5がEMA8を上抜け、短期的に強気へ | KDJゴールデンクロス、短期的に強気 (Kは54.6、Dは42.3) | 出来高増加(2.3倍)
════════════════════
🔴 $1000PEPE 30分足 強気シグナル
⚠️テクニカル:ADX(44) 明確なトレンド相場 | MACD DIFがゼロラインを突破、トレンドが強気へ転換 | EMA5 > EMA8 > EMA13の強気配列 | KDJは強気で推移、買い方優勢 (Kは75.5、Dは58.1) | 出来高急増(3.0倍)
════════════════════
🔴 $AIGENSYN 30分足 強気シグナル
⚠️テクニカル:ADX(27) トレンド形成中、エントリー可能 | MACDは強気で推移、トレンドは強めで、勢いも増加 | EMA5 > EMA8 > EMA13の強気配列 | KDJは強気で推移、買い方優勢 (Kは72.0、Dは53.3) | 出来高増加(2.1倍)
════════════════════
🔔 フォローして相場の急変情報をいち早く入手 🔔
#技术分析 #BCH #1000PEPE #AIGENSYN
📌 取引の際は、ローソク足の形状が条件に合っているかご確認ください
14
·
--
🔍 $AIGENSYN 下落幅度の分析
5分:+0.06%
1時間:-1.24%
4時間:-1.24%
24時間:-5.67%
現在価格 0.01748、24時間の取引高 $558万
下落の大部分は1時間以内に発生しており、突発的な急落です。
これは投資家心理による売り逃げだと思いますか?それともトレンドの悪化でしょうか? 👇
(データ分析であり、投資助言ではありません。DYOR)
#AIGENSYN
🔍 $AIGENSYN 下落幅度の分析
5分:+0.06%
1時間:-1.24%
4時間:-1.24%
24時間:-5.67%
現在価格 0.01748、24時間の取引高 $558万
下落の大部分は1時間以内に発生しており、突発的な急落です。
これは投資家心理による売り逃げだと思いますか?それともトレンドの悪化でしょうか? 👇
(データ分析であり、投資助言ではありません。DYOR)
#AIGENSYN
5分:+0.06%
1時間:-1.24%
4時間:-1.24%
24時間:-5.67%
現在価格 0.01748、24時間の取引高 $558万
下落の大部分は1時間以内に発生しており、突発的な急落です。
これは投資家心理による売り逃げだと思いますか?それともトレンドの悪化でしょうか? 👇
(データ分析であり、投資助言ではありません。DYOR)
#AIGENSYN
1
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinanceIncidentReport
閲覧回数 72,261
730人が討論中
2
#BinanceReopensWithdrawalsForMoreAssets
閲覧回数 200,026
1,884人が討論中
3
#BinanceHourlyDepositsExceedWithdrawals
閲覧回数 92,368
890人が討論中
4
#USMidtermElections
閲覧回数 959,373
4,757人が討論中
5
#AnthropicIPOPricedDownasInvestorsEye$1.5T
閲覧回数 5,371
63人が討論中
6
#USOctoberNFP-AreRateCutsStillPossible
閲覧回数 180,260
1,367人が討論中
7
#AppleReportsMixedResults
閲覧回数 80,515
1,011人が討論中
8
#PalantirSlides3PercentOn$2BRevenue
閲覧回数 7,214
49人が討論中
9
#FrenchAssemblyRejectsTwoCryptoExitTaxProposals
閲覧回数 17,068
203人が討論中
10
#Nasdaq100EntersCorrection
閲覧回数 19,726
214人が討論中