
#uniswp
uniswp
閲覧回数 487,290
507人が討論中
注目
最新
·
--
ブリッシュ
翻訳参照
🚀 $UNI /USDT Spot Trading Signal
Timeframe: 4H
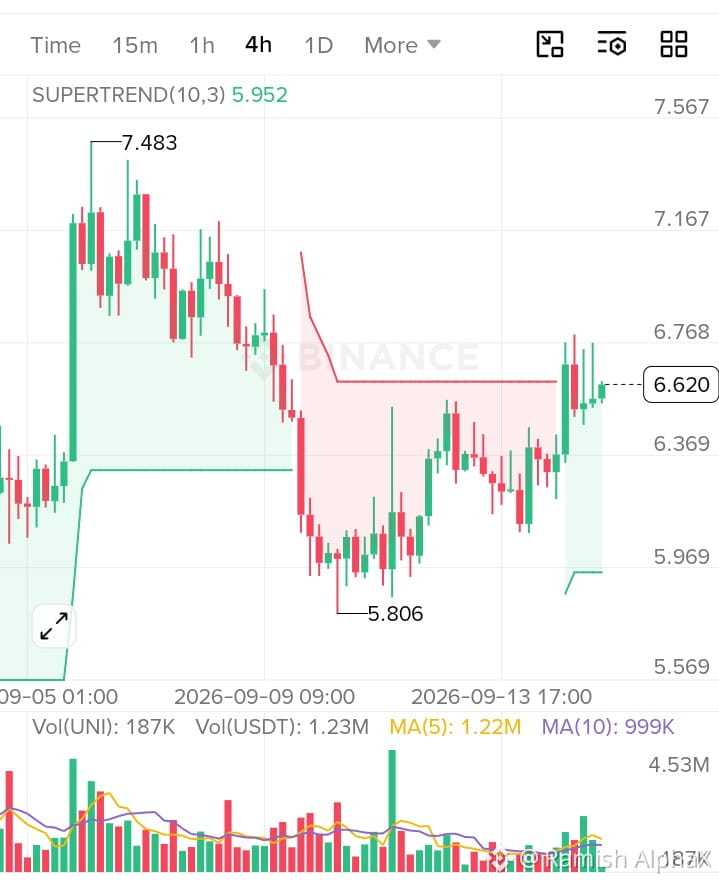
Entry Point: $6.55 - $6.65
TP 1: $6.95
TP 2: $7.25
TP 3: $7.48
Stop Loss: $5.90
Chart Analysis:
Price has executed a bullish trend reversal after establishing a solid local bottom around $5.806, successfully flipping the Supertrend line green on the 4-hour chart. The current green candlestick consolidation near $6.62 shows steady accumulation, signaling upside potential toward the major $7.48 resistance zone.
#UNI #Uniswp #UNIUSDT #Uniswp #UNI📈
{spot}(UNIUSDT)
🚀 $UNI /USDT Spot Trading Signal
Timeframe: 4H
Entry Point: $6.55 - $6.65
TP 1: $6.95
TP 2: $7.25
TP 3: $7.48
Stop Loss: $5.90
Chart Analysis:
Price has executed a bullish trend reversal after establishing a solid local bottom around $5.806, successfully flipping the Supertrend line green on the 4-hour chart. The current green candlestick consolidation near $6.62 shows steady accumulation, signaling upside potential toward the major $7.48 resistance zone.
#UNI #Uniswp #UNIUSDT #Uniswp #UNI📈
Timeframe: 4H
Entry Point: $6.55 - $6.65
TP 1: $6.95
TP 2: $7.25
TP 3: $7.48
Stop Loss: $5.90
Chart Analysis:
Price has executed a bullish trend reversal after establishing a solid local bottom around $5.806, successfully flipping the Supertrend line green on the 4-hour chart. The current green candlestick consolidation near $6.62 shows steady accumulation, signaling upside potential toward the major $7.48 resistance zone.
#UNI #Uniswp #UNIUSDT #Uniswp #UNI📈
197

$UNI
{spot}(UNIUSDT)
UNI/USDT — 最新分析(2026年9月15日)
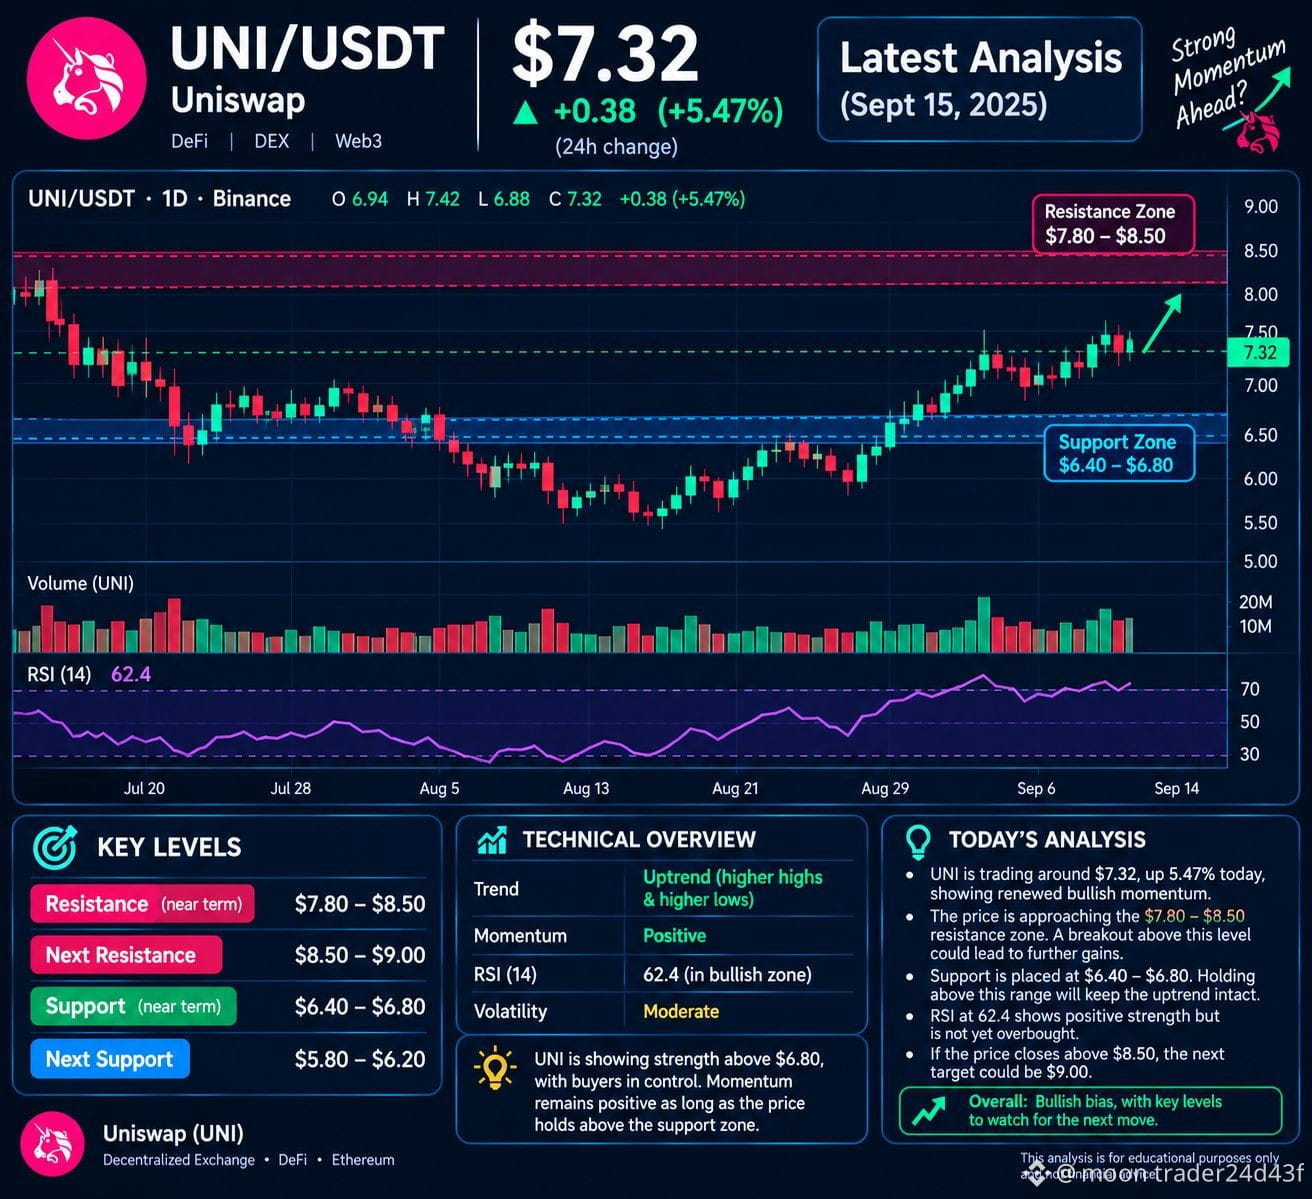
UNIは短期的に強気の勢いを示しており、現在の価格は約$6.69、日中の値動きはおよそ$6.22〜$6.79です。 �
CoinMarketCap
重要な水準:
🟢 サポート:$6.20〜$6.40
🔴 レジスタンス:$6.80〜$7.10
📈 $7.10以上:勢いが強まる可能性
📉 $6.20未満:弱さが増す可能性
また、最近の市場コメントでは、Uniswapの手数料/バーン(焼却)メカニズムを受けてUNIのトークン経済が改善しているとも指摘されていますが、これは価格上昇を保証するものではありません。 �
Phemex
投稿用キャプション案:
🚀 UNI/USDT 最新の市場分析
UNIは再び強気の勢いを見せており、直近のレンジ上限を試しています。トレーダーは$6.80〜$7.10のレジスタンス帯を注視しています。確定したブレイクアウトは強気の構造を強める可能性がある一方、$6.20を割り込むと下方向への圧力が増していることを示唆します。
トレンド:強気の勢い 📈
レジスタンス:$6.80〜$7.10
サポート:$6.20〜$6.40
注目点:ブレイクアウトか、拒否(リジェクト)か。
#Uniswp
#UNIUSDT #UNI📈 #BinanceSquare
$UNI
UNI/USDT — 最新分析(2026年9月15日)
UNIは短期的に強気の勢いを示しており、現在の価格は約$6.69、日中の値動きはおよそ$6.22〜$6.79です。 �
CoinMarketCap
重要な水準:
🟢 サポート:$6.20〜$6.40
🔴 レジスタンス:$6.80〜$7.10
📈 $7.10以上:勢いが強まる可能性
📉 $6.20未満:弱さが増す可能性
また、最近の市場コメントでは、Uniswapの手数料/バーン(焼却)メカニズムを受けてUNIのトークン経済が改善しているとも指摘されていますが、これは価格上昇を保証するものではありません。 �
Phemex
投稿用キャプション案:
🚀 UNI/USDT 最新の市場分析
UNIは再び強気の勢いを見せており、直近のレンジ上限を試しています。トレーダーは$6.80〜$7.10のレジスタンス帯を注視しています。確定したブレイクアウトは強気の構造を強める可能性がある一方、$6.20を割り込むと下方向への圧力が増していることを示唆します。
トレンド:強気の勢い 📈
レジスタンス:$6.80〜$7.10
サポート:$6.20〜$6.40
注目点:ブレイクアウトか、拒否(リジェクト)か。
#Uniswp
#UNIUSDT #UNI📈 #BinanceSquare
UNI/USDT — 最新分析(2026年9月15日)
UNIは短期的に強気の勢いを示しており、現在の価格は約$6.69、日中の値動きはおよそ$6.22〜$6.79です。 �
CoinMarketCap
重要な水準:
🟢 サポート:$6.20〜$6.40
🔴 レジスタンス:$6.80〜$7.10
📈 $7.10以上:勢いが強まる可能性
📉 $6.20未満:弱さが増す可能性
また、最近の市場コメントでは、Uniswapの手数料/バーン(焼却)メカニズムを受けてUNIのトークン経済が改善しているとも指摘されていますが、これは価格上昇を保証するものではありません。 �
Phemex
投稿用キャプション案:
🚀 UNI/USDT 最新の市場分析
UNIは再び強気の勢いを見せており、直近のレンジ上限を試しています。トレーダーは$6.80〜$7.10のレジスタンス帯を注視しています。確定したブレイクアウトは強気の構造を強める可能性がある一方、$6.20を割り込むと下方向への圧力が増していることを示唆します。
トレンド:強気の勢い 📈
レジスタンス:$6.80〜$7.10
サポート:$6.20〜$6.40
注目点:ブレイクアウトか、拒否(リジェクト)か。
#Uniswp
#UNIUSDT #UNI📈 #BinanceSquare
114
·
--
弱気相場
#BTC は現在78,000近辺に位置している一方で、ほとんどの代替トークンはさらに弱いように見えます。流動性は引き続き枯れており、市場は今のところ「純粋な物語性」にはあまり食いつきません。
それでも物語はまだ生きています。トレーダーの間で最も人気のあるテーマは、「取引手数料を使って &!destroyトークンを買い戻す(破壊する)」という考え方です。提案はシンプルで魅力的です。つまり、プロトコルが手数料を集め、その収益を公開市場で自社トークンの買い戻しに回し、その後、そのトークンを流通から除外する。供給が減り、価格が上がる――紙の上では実に美しいクローズドループです。
しかし、DeFiアナリストのIgnasはこの案に強く反対しています。彼は、モデル全体が、いかなる深いファンダメンタルな強さではなく、継続的な活発な取引活動の上に成り立っていると主張します。取引量が縮めば手数料も減り、買い戻しのスピードは鈍り、バーンは薄れ、確信は弱まり、売り圧はほぼ即座に戻ってきます。
その批判は妥当ですが、不十分です。
「手数料で資金調達して買い戻し・バーンする」という道をたどるプロジェクトがすべて同じではありません。収益の質、活動の源泉、メカニズムの耐久性は、劇的に異なります。あるものは本物の外部のキャッシュフローでトークンを破壊しています。別のものは、投機的な熱狂を単に循環させているだけです。
同じラベル――買い戻し(buyback)――でも、プロジェクトは大きく3つのカテゴリーに分かれており、それぞれ異なる結末へ向かっています。
カテゴリー1:#UNI は暗号通貨の外からの実際の資本で満たされる。最も堅実な例から始めましょう。#Uniswp は、進行中の「手数料→バーン」プロセスによって、今年すでに一定の量の#uniを流通から除去しています。その資本の出どころは、プロトコル・レベルの取引手数料です。手数料スイッチが有効化され、さらに主要なプールやチェーンへと拡張されたことで、定められた割合のスワップ手数料が、最終的に#UNI および#kennel を流通供給から取り除く専用コントラクトへ流れ始めます。
大きな新しい推進要因はRobinhood Chainです。
7月にローンチされ、トークン化された株式に焦点を当てたこのネットワークでは、日次の取引量が急増し、ある9月のセッションでは10億ドルの水準をはるかに超え、更新された最高値を記録しました。
#BTC は現在78,000近辺に位置している一方で、ほとんどの代替トークンはさらに弱いように見えます。流動性は引き続き枯れており、市場は今のところ「純粋な物語性」にはあまり食いつきません。
それでも物語はまだ生きています。トレーダーの間で最も人気のあるテーマは、「取引手数料を使って &!destroyトークンを買い戻す(破壊する)」という考え方です。提案はシンプルで魅力的です。つまり、プロトコルが手数料を集め、その収益を公開市場で自社トークンの買い戻しに回し、その後、そのトークンを流通から除外する。供給が減り、価格が上がる――紙の上では実に美しいクローズドループです。
しかし、DeFiアナリストのIgnasはこの案に強く反対しています。彼は、モデル全体が、いかなる深いファンダメンタルな強さではなく、継続的な活発な取引活動の上に成り立っていると主張します。取引量が縮めば手数料も減り、買い戻しのスピードは鈍り、バーンは薄れ、確信は弱まり、売り圧はほぼ即座に戻ってきます。
その批判は妥当ですが、不十分です。
「手数料で資金調達して買い戻し・バーンする」という道をたどるプロジェクトがすべて同じではありません。収益の質、活動の源泉、メカニズムの耐久性は、劇的に異なります。あるものは本物の外部のキャッシュフローでトークンを破壊しています。別のものは、投機的な熱狂を単に循環させているだけです。
同じラベル――買い戻し(buyback)――でも、プロジェクトは大きく3つのカテゴリーに分かれており、それぞれ異なる結末へ向かっています。
カテゴリー1:#UNI は暗号通貨の外からの実際の資本で満たされる。最も堅実な例から始めましょう。#Uniswp は、進行中の「手数料→バーン」プロセスによって、今年すでに一定の量の#uniを流通から除去しています。その資本の出どころは、プロトコル・レベルの取引手数料です。手数料スイッチが有効化され、さらに主要なプールやチェーンへと拡張されたことで、定められた割合のスワップ手数料が、最終的に#UNI および#kennel を流通供給から取り除く専用コントラクトへ流れ始めます。
大きな新しい推進要因はRobinhood Chainです。
7月にローンチされ、トークン化された株式に焦点を当てたこのネットワークでは、日次の取引量が急増し、ある9月のセッションでは10億ドルの水準をはるかに超え、更新された最高値を記録しました。
それでも物語はまだ生きています。トレーダーの間で最も人気のあるテーマは、「取引手数料を使って &!destroyトークンを買い戻す(破壊する)」という考え方です。提案はシンプルで魅力的です。つまり、プロトコルが手数料を集め、その収益を公開市場で自社トークンの買い戻しに回し、その後、そのトークンを流通から除外する。供給が減り、価格が上がる――紙の上では実に美しいクローズドループです。
しかし、DeFiアナリストのIgnasはこの案に強く反対しています。彼は、モデル全体が、いかなる深いファンダメンタルな強さではなく、継続的な活発な取引活動の上に成り立っていると主張します。取引量が縮めば手数料も減り、買い戻しのスピードは鈍り、バーンは薄れ、確信は弱まり、売り圧はほぼ即座に戻ってきます。
その批判は妥当ですが、不十分です。
「手数料で資金調達して買い戻し・バーンする」という道をたどるプロジェクトがすべて同じではありません。収益の質、活動の源泉、メカニズムの耐久性は、劇的に異なります。あるものは本物の外部のキャッシュフローでトークンを破壊しています。別のものは、投機的な熱狂を単に循環させているだけです。
同じラベル――買い戻し(buyback)――でも、プロジェクトは大きく3つのカテゴリーに分かれており、それぞれ異なる結末へ向かっています。
カテゴリー1:#UNI は暗号通貨の外からの実際の資本で満たされる。最も堅実な例から始めましょう。#Uniswp は、進行中の「手数料→バーン」プロセスによって、今年すでに一定の量の#uniを流通から除去しています。その資本の出どころは、プロトコル・レベルの取引手数料です。手数料スイッチが有効化され、さらに主要なプールやチェーンへと拡張されたことで、定められた割合のスワップ手数料が、最終的に#UNI および#kennel を流通供給から取り除く専用コントラクトへ流れ始めます。
大きな新しい推進要因はRobinhood Chainです。
7月にローンチされ、トークン化された株式に焦点を当てたこのネットワークでは、日次の取引量が急増し、ある9月のセッションでは10億ドルの水準をはるかに超え、更新された最高値を記録しました。
140
$UNI 🚨 UNISWAP(UNI) — 最新のマーケットアップデート
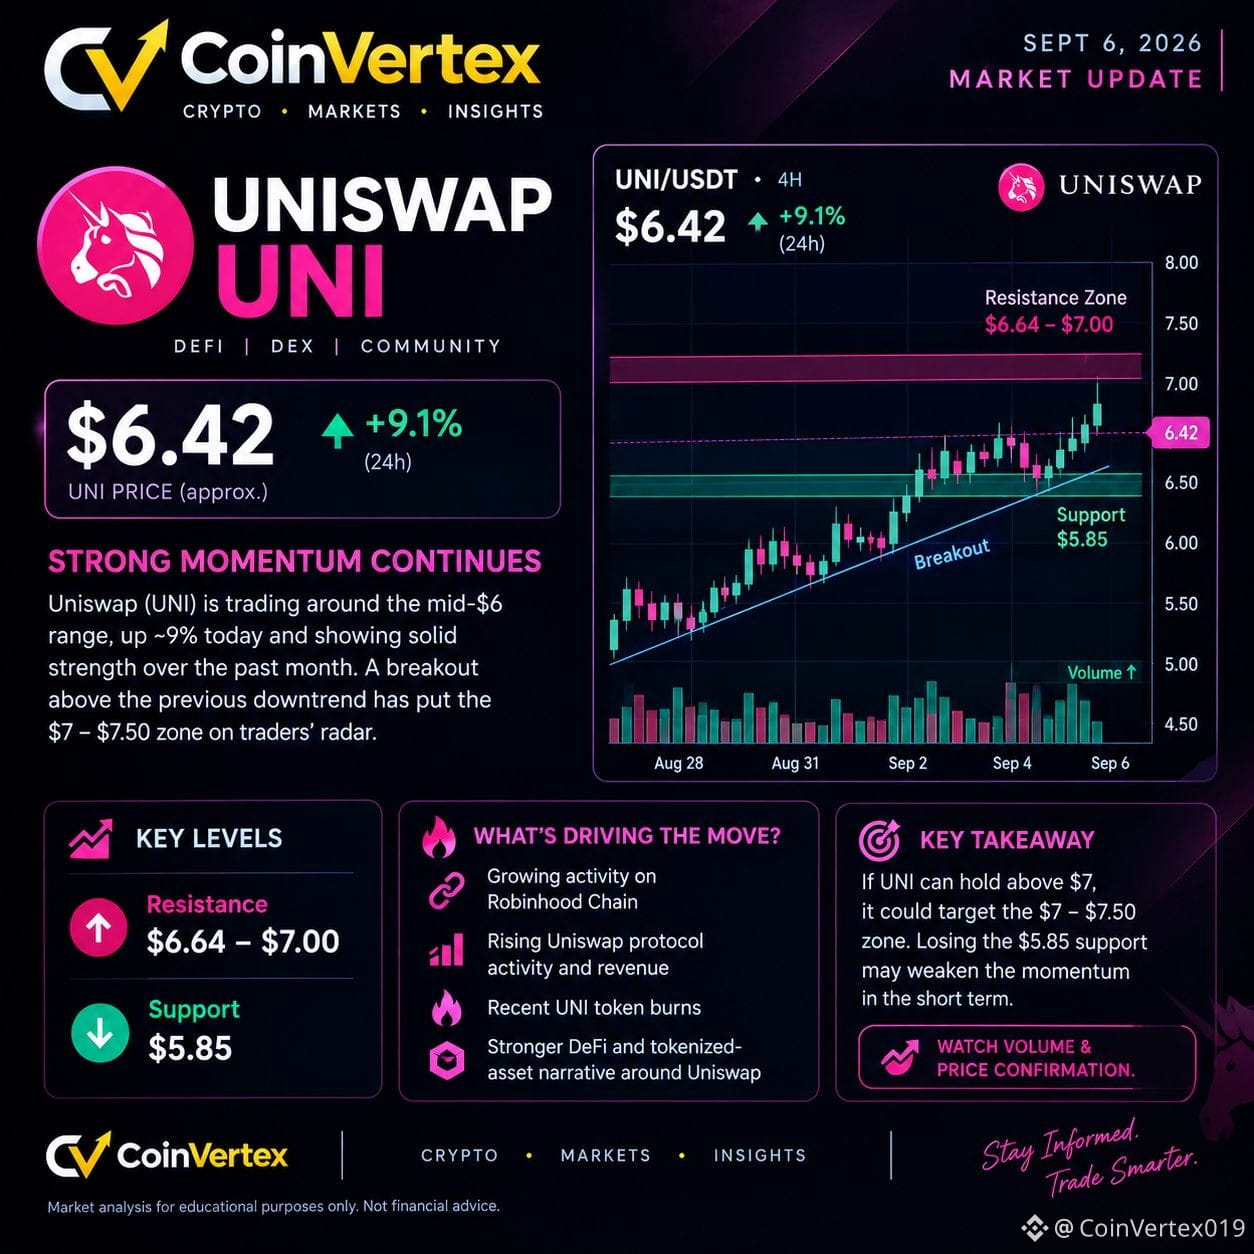
$UNI は強い勢いを見せており、トークンは最近ミドル$6前後で取引されているほか、本日およそ9%上昇しています。UNIは過去1か月でも大きく上昇しており、これまでの下降トレンドを上抜けたことで、$7〜$7.50のゾーンがトレーダーの注目をしっかり集めています。
🔥 注目を集めている要因は?
• Robinhood Chainでの活動の増加
• Uniswapのプロトコル活動と収益の上昇
• 最近のUNIトークンバーン
• Uniswap周辺のDeFiおよびトークン化された資産というテーマがより強まっていること
📊 注目すべき重要水準:
サポート: 約$5.85
レジスタンス: 約$6.64〜$7.00
$7を上回る動きが継続すれば強気のシナリオが補強される一方で、$5.85のエリアを失うと勢いが弱まります。
CoinVertex | クリプト • マーケット • インサイト
教育目的のマーケット分析 — 金融助言ではありません。
#LululemonTumbles20%OnWeakGuidance #Uniswp #BitcoinEthereumHitMultiMonthHighs
{spot}(UNIUSDT)
$UNI 🚨 UNISWAP(UNI) — 最新のマーケットアップデート
$UNI は強い勢いを見せており、トークンは最近ミドル$6前後で取引されているほか、本日およそ9%上昇しています。UNIは過去1か月でも大きく上昇しており、これまでの下降トレンドを上抜けたことで、$7〜$7.50のゾーンがトレーダーの注目をしっかり集めています。
🔥 注目を集めている要因は?
• Robinhood Chainでの活動の増加
• Uniswapのプロトコル活動と収益の上昇
• 最近のUNIトークンバーン
• Uniswap周辺のDeFiおよびトークン化された資産というテーマがより強まっていること
📊 注目すべき重要水準:
サポート: 約$5.85
レジスタンス: 約$6.64〜$7.00
$7を上回る動きが継続すれば強気のシナリオが補強される一方で、$5.85のエリアを失うと勢いが弱まります。
CoinVertex | クリプト • マーケット • インサイト
教育目的のマーケット分析 — 金融助言ではありません。
#LululemonTumbles20%OnWeakGuidance #Uniswp #BitcoinEthereumHitMultiMonthHighs
$UNI は強い勢いを見せており、トークンは最近ミドル$6前後で取引されているほか、本日およそ9%上昇しています。UNIは過去1か月でも大きく上昇しており、これまでの下降トレンドを上抜けたことで、$7〜$7.50のゾーンがトレーダーの注目をしっかり集めています。
🔥 注目を集めている要因は?
• Robinhood Chainでの活動の増加
• Uniswapのプロトコル活動と収益の上昇
• 最近のUNIトークンバーン
• Uniswap周辺のDeFiおよびトークン化された資産というテーマがより強まっていること
📊 注目すべき重要水準:
サポート: 約$5.85
レジスタンス: 約$6.64〜$7.00
$7を上回る動きが継続すれば強気のシナリオが補強される一方で、$5.85のエリアを失うと勢いが弱まります。
CoinVertex | クリプト • マーケット • インサイト
教育目的のマーケット分析 — 金融助言ではありません。
#LululemonTumbles20%OnWeakGuidance #Uniswp #BitcoinEthereumHitMultiMonthHighs
1
75
·
--
ブリッシュ
$UNI は、主要なDeFi DEXトークンの一つとして強い基礎を持っています。
プロトコル手数料、UNIバーン、そして拡大するDeFiの普及が、長期的な価格成長を支える可能性があります。
市場の勢いと取引量が増加すれば、UNIには強い上昇の可能性があります。
ただし、価格の急騰は決して保証されていません。常にリスク管理を行ってください。 #Write2Earn! #Uniswp #crptonews
{future}(UNIUSDT)
$UNI は、主要なDeFi DEXトークンの一つとして強い基礎を持っています。
プロトコル手数料、UNIバーン、そして拡大するDeFiの普及が、長期的な価格成長を支える可能性があります。
市場の勢いと取引量が増加すれば、UNIには強い上昇の可能性があります。
ただし、価格の急騰は決して保証されていません。常にリスク管理を行ってください。 #Write2Earn! #Uniswp #crptonews
プロトコル手数料、UNIバーン、そして拡大するDeFiの普及が、長期的な価格成長を支える可能性があります。
市場の勢いと取引量が増加すれば、UNIには強い上昇の可能性があります。
ただし、価格の急騰は決して保証されていません。常にリスク管理を行ってください。 #Write2Earn! #Uniswp #crptonews
88
$UNI 7.5 USDTを保有
$UNI UNI/USDT — ファンダメンタル分析
UNIは、主要な分散型取引所(DEX)の1つであるUniswapのガバナンストークンです。UNI保有者は、プロトコル手数料やアップグレードを含むガバナンスの意思決定に参加できます。
強いユースケース: Uniswapは、複数のブロックチェーンネットワークにわたってトークンスワップと流動性インフラを提供しています。開発者エコシステムは、スワップ、流動性管理、UniswapXもサポートしています。
ポジティブな材料: Uniswapのプロトコル手数料システムは現在、11チェーン上のv2/v3プール全体で有効になっており、プロトコルの利用はUNIのバーンに寄与する可能性があります。
主なリスク: UNIは依然として非常にボラティリティの高い暗号資産であり、他のDEXとの競争や暗号資産市場全体の動向がその価格に大きく影響する可能性があります。
総合評価: ファンダメンタルズ = 良好/強い、ただしそれがUNI価格の上昇を保証するわけではありません。
簡単な結論: 🟢 Uniswapは、実用性のある強力なDeFiプロジェクトです。手数料/バーンの仕組みはUNIにとって前向きな進展ですが、購入前には必ずファンダメンタル分析とテクニカル分析、そしてリスク管理を組み合わせるべきです。 #Uniswp $UNI
{future}(UNIUSDT)
$UNI UNI/USDT — ファンダメンタル分析
UNIは、主要な分散型取引所(DEX)の1つであるUniswapのガバナンストークンです。UNI保有者は、プロトコル手数料やアップグレードを含むガバナンスの意思決定に参加できます。
強いユースケース: Uniswapは、複数のブロックチェーンネットワークにわたってトークンスワップと流動性インフラを提供しています。開発者エコシステムは、スワップ、流動性管理、UniswapXもサポートしています。
ポジティブな材料: Uniswapのプロトコル手数料システムは現在、11チェーン上のv2/v3プール全体で有効になっており、プロトコルの利用はUNIのバーンに寄与する可能性があります。
主なリスク: UNIは依然として非常にボラティリティの高い暗号資産であり、他のDEXとの競争や暗号資産市場全体の動向がその価格に大きく影響する可能性があります。
総合評価: ファンダメンタルズ = 良好/強い、ただしそれがUNI価格の上昇を保証するわけではありません。
簡単な結論: 🟢 Uniswapは、実用性のある強力なDeFiプロジェクトです。手数料/バーンの仕組みはUNIにとって前向きな進展ですが、購入前には必ずファンダメンタル分析とテクニカル分析、そしてリスク管理を組み合わせるべきです。 #Uniswp $UNI
UNIは、主要な分散型取引所(DEX)の1つであるUniswapのガバナンストークンです。UNI保有者は、プロトコル手数料やアップグレードを含むガバナンスの意思決定に参加できます。
強いユースケース: Uniswapは、複数のブロックチェーンネットワークにわたってトークンスワップと流動性インフラを提供しています。開発者エコシステムは、スワップ、流動性管理、UniswapXもサポートしています。
ポジティブな材料: Uniswapのプロトコル手数料システムは現在、11チェーン上のv2/v3プール全体で有効になっており、プロトコルの利用はUNIのバーンに寄与する可能性があります。
主なリスク: UNIは依然として非常にボラティリティの高い暗号資産であり、他のDEXとの競争や暗号資産市場全体の動向がその価格に大きく影響する可能性があります。
総合評価: ファンダメンタルズ = 良好/強い、ただしそれがUNI価格の上昇を保証するわけではありません。
簡単な結論: 🟢 Uniswapは、実用性のある強力なDeFiプロジェクトです。手数料/バーンの仕組みはUNIにとって前向きな進展ですが、購入前には必ずファンダメンタル分析とテクニカル分析、そしてリスク管理を組み合わせるべきです。 #Uniswp $UNI
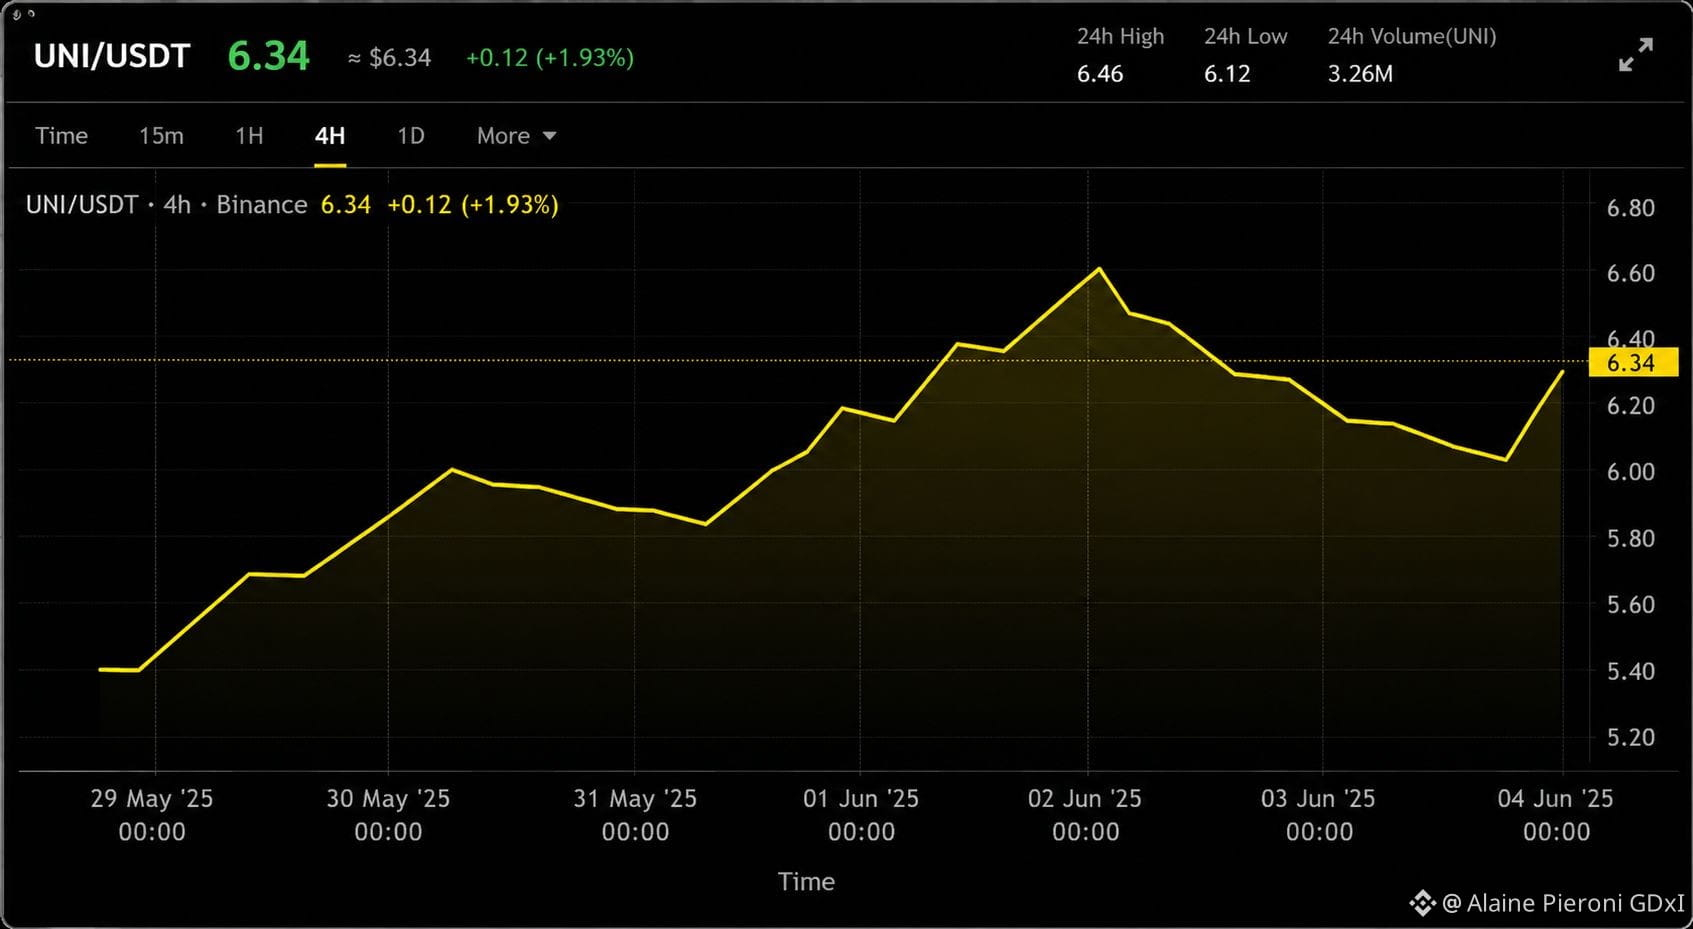
116
·
--
UNI → 100ドル?
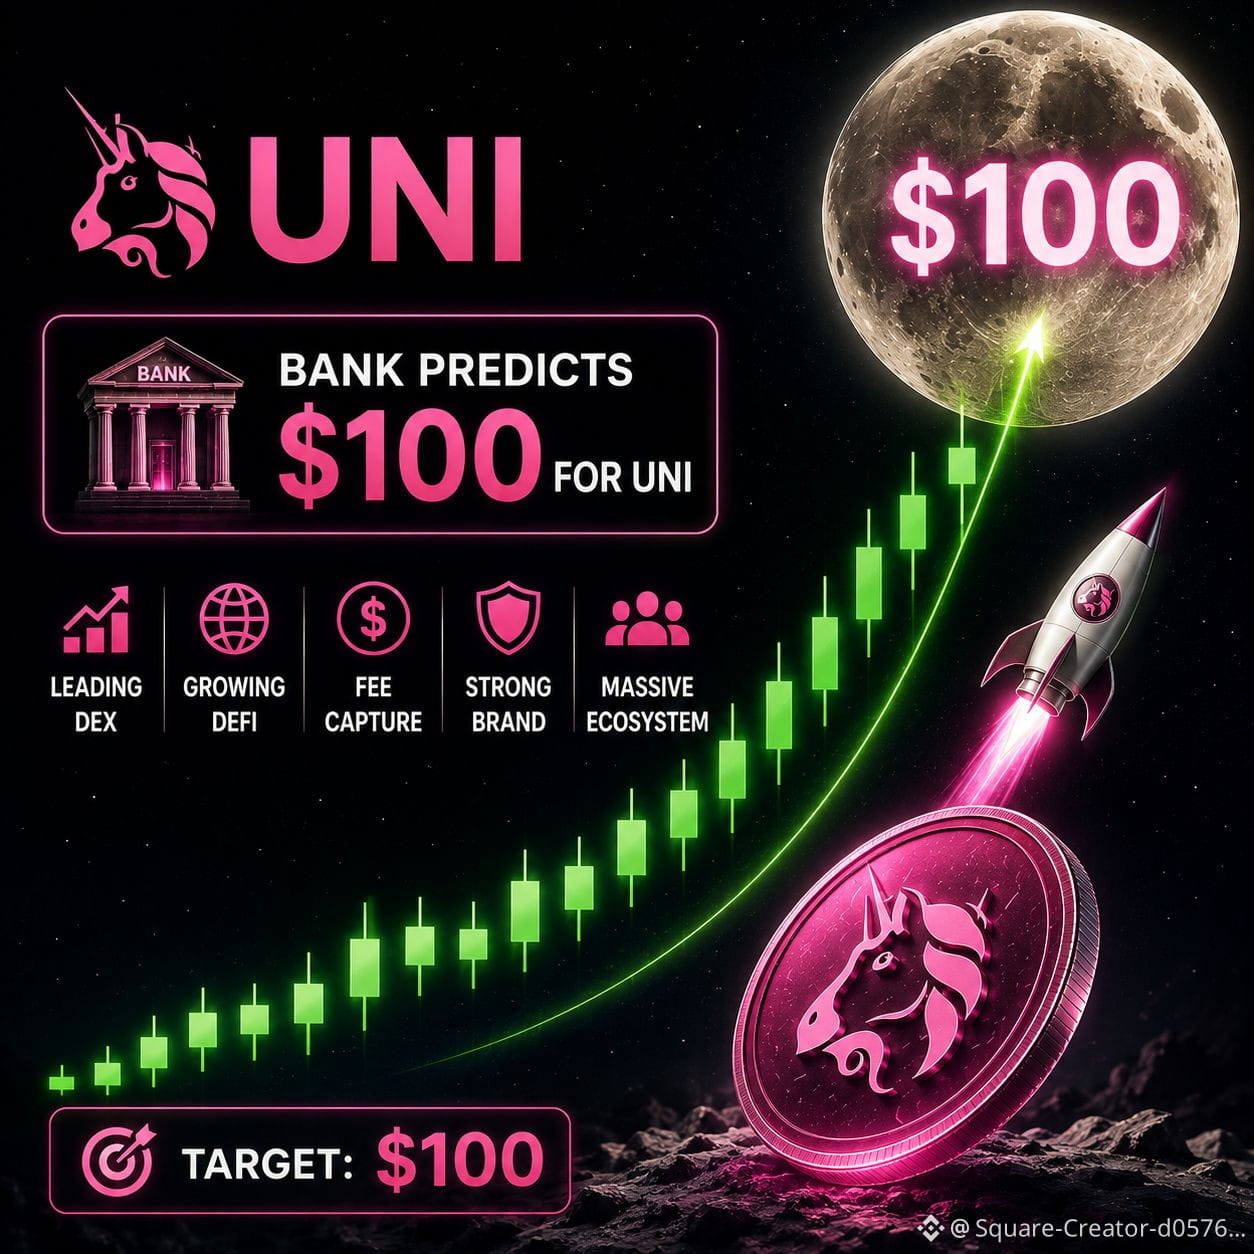
🚀 UNI → 100ドル? UNIは100ドルのトークンになれるのか? 📈 強気の根拠は? • 🔥 ユニスワップは依然として主要なDEX • 🏦 スタンダード・チャータード銀行が長期の機関投資家向け見通しでカバーを開始し、2030年までに100ドルを目標 • 🌐 DeFiの成長とオンチェーン導入の拡大 • 💰 プロトコル手数料による価値の取り込みの可能性 • 🦄 ユニスワップの強いブランド&エコシステム • 📊 これまでのサイクルでのバリュエーション水準への回帰が、100ドルのUNIを注目の的にする可能性 • 🌕 100ドルという目標は野心的だが、今は主要な機関の予測で裏付けられている。UNI — DeFiのリーダーから100ドルへ? 🚀🌕
⚠️ 免責事項:これは投資助言ではありません。
$UNI $CAKE $SOL #UNIUSDT #Uniswp #UNI📈
UNI → 100ドル?
🚀 UNI → 100ドル? UNIは100ドルのトークンになれるのか? 📈 強気の根拠は? • 🔥 ユニスワップは依然として主要なDEX • 🏦 スタンダード・チャータード銀行が長期の機関投資家向け見通しでカバーを開始し、2030年までに100ドルを目標 • 🌐 DeFiの成長とオンチェーン導入の拡大 • 💰 プロトコル手数料による価値の取り込みの可能性 • 🦄 ユニスワップの強いブランド&エコシステム • 📊 これまでのサイクルでのバリュエーション水準への回帰が、100ドルのUNIを注目の的にする可能性 • 🌕 100ドルという目標は野心的だが、今は主要な機関の予測で裏付けられている。UNI — DeFiのリーダーから100ドルへ? 🚀🌕
⚠️ 免責事項:これは投資助言ではありません。
$UNI $CAKE $SOL #UNIUSDT #Uniswp #UNI📈
🚀 UNI → 100ドル? UNIは100ドルのトークンになれるのか? 📈 強気の根拠は? • 🔥 ユニスワップは依然として主要なDEX • 🏦 スタンダード・チャータード銀行が長期の機関投資家向け見通しでカバーを開始し、2030年までに100ドルを目標 • 🌐 DeFiの成長とオンチェーン導入の拡大 • 💰 プロトコル手数料による価値の取り込みの可能性 • 🦄 ユニスワップの強いブランド&エコシステム • 📊 これまでのサイクルでのバリュエーション水準への回帰が、100ドルのUNIを注目の的にする可能性 • 🌕 100ドルという目標は野心的だが、今は主要な機関の予測で裏付けられている。UNI — DeFiのリーダーから100ドルへ? 🚀🌕
⚠️ 免責事項:これは投資助言ではありません。
$UNI $CAKE $SOL #UNIUSDT #Uniswp #UNI📈
2
1
674

·
--
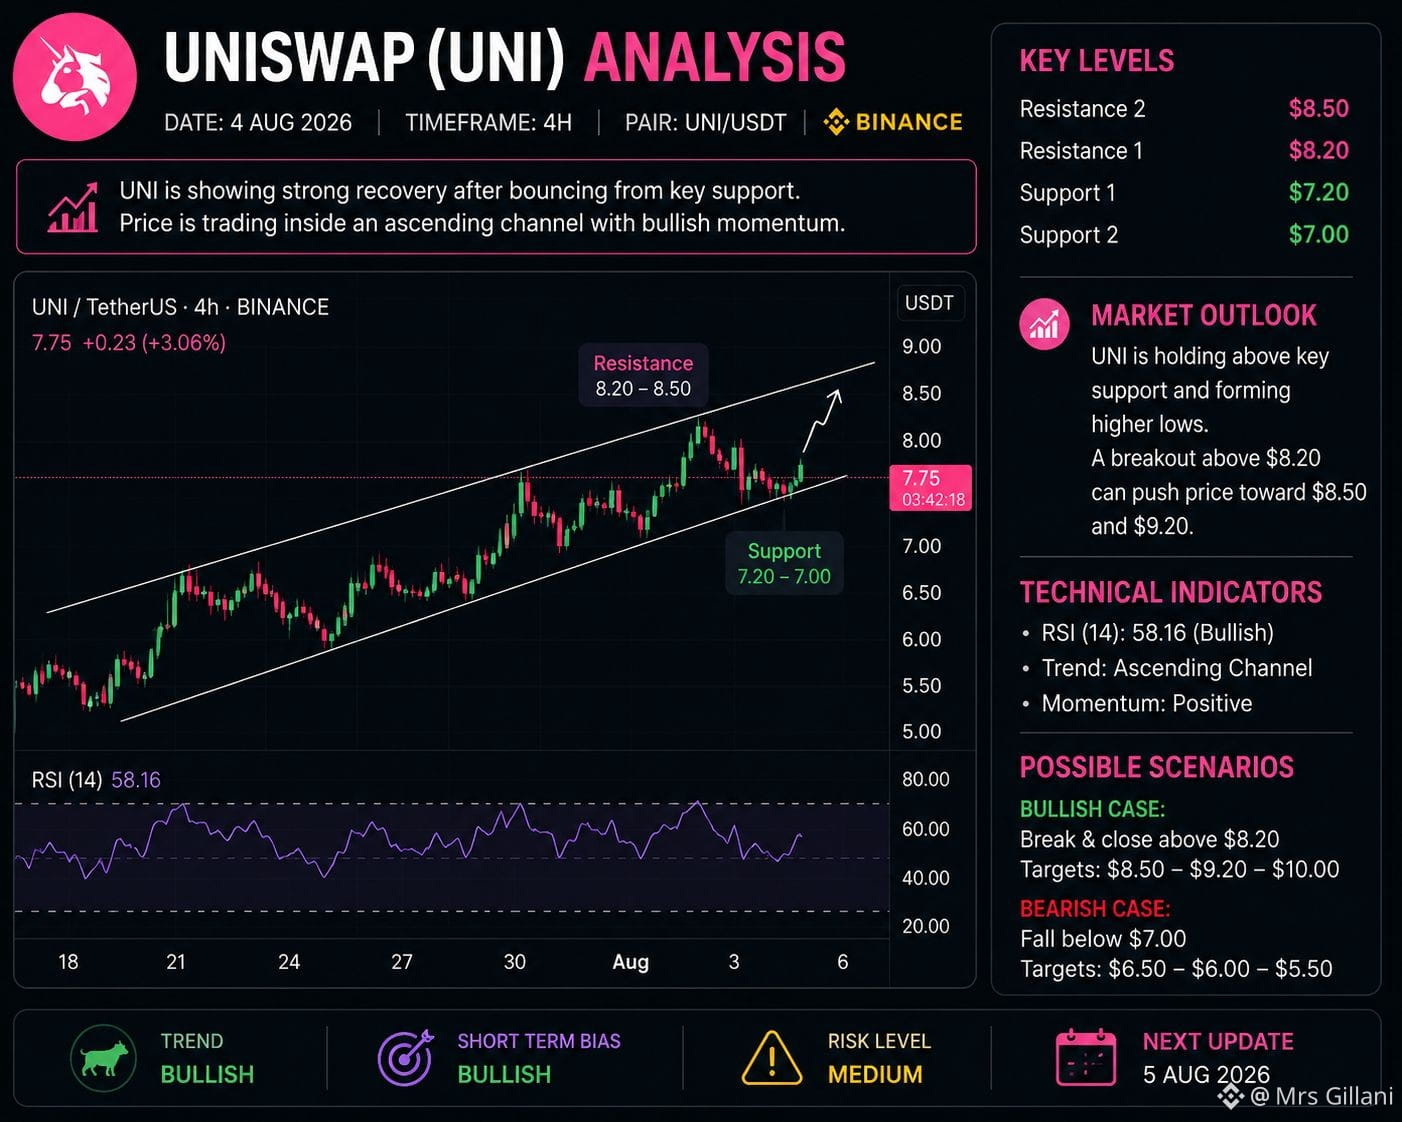
🦄 ユニスワップ($UNI )— 簡易分析
$UNI は強い上昇モメンタムを示しており、今日$5.7前後で取引されています。
🟢 サポート:$5.49
🔴 レジスタンス:$5.92〜$6.00
🚀 強気のブレイクアウト:$6.00超え → 次の目標候補 $6.80〜$7.00
⚠️ 弱気:$5.49未満 → 可能な押し戻しは $5.25 付近
見通し:🟢 強気 — $6のブレイクアウトを注視。
#Uniswp #BinanceSquareBTC #ARBRises30%OnRobinhoodChainRevenue #WTIOilRisesAsOpenInterestShrinks #XRPRises40%InTwoWeeksAsOpenInterestFalls
{spot}(UNIUSDT)
🦄 ユニスワップ($UNI )— 簡易分析
$UNI は強い上昇モメンタムを示しており、今日$5.7前後で取引されています。
🟢 サポート:$5.49
🔴 レジスタンス:$5.92〜$6.00
🚀 強気のブレイクアウト:$6.00超え → 次の目標候補 $6.80〜$7.00
⚠️ 弱気:$5.49未満 → 可能な押し戻しは $5.25 付近
見通し:🟢 強気 — $6のブレイクアウトを注視。
#Uniswp #BinanceSquareBTC #ARBRises30%OnRobinhoodChainRevenue #WTIOilRisesAsOpenInterestShrinks #XRPRises40%InTwoWeeksAsOpenInterestFalls
$UNI は強い上昇モメンタムを示しており、今日$5.7前後で取引されています。
🟢 サポート:$5.49
🔴 レジスタンス:$5.92〜$6.00
🚀 強気のブレイクアウト:$6.00超え → 次の目標候補 $6.80〜$7.00
⚠️ 弱気:$5.49未満 → 可能な押し戻しは $5.25 付近
見通し:🟢 強気 — $6のブレイクアウトを注視。
#Uniswp #BinanceSquareBTC #ARBRises30%OnRobinhoodChainRevenue #WTIOilRisesAsOpenInterestShrinks #XRPRises40%InTwoWeeksAsOpenInterestFalls
79
·
--
ブリッシュ
$UNI
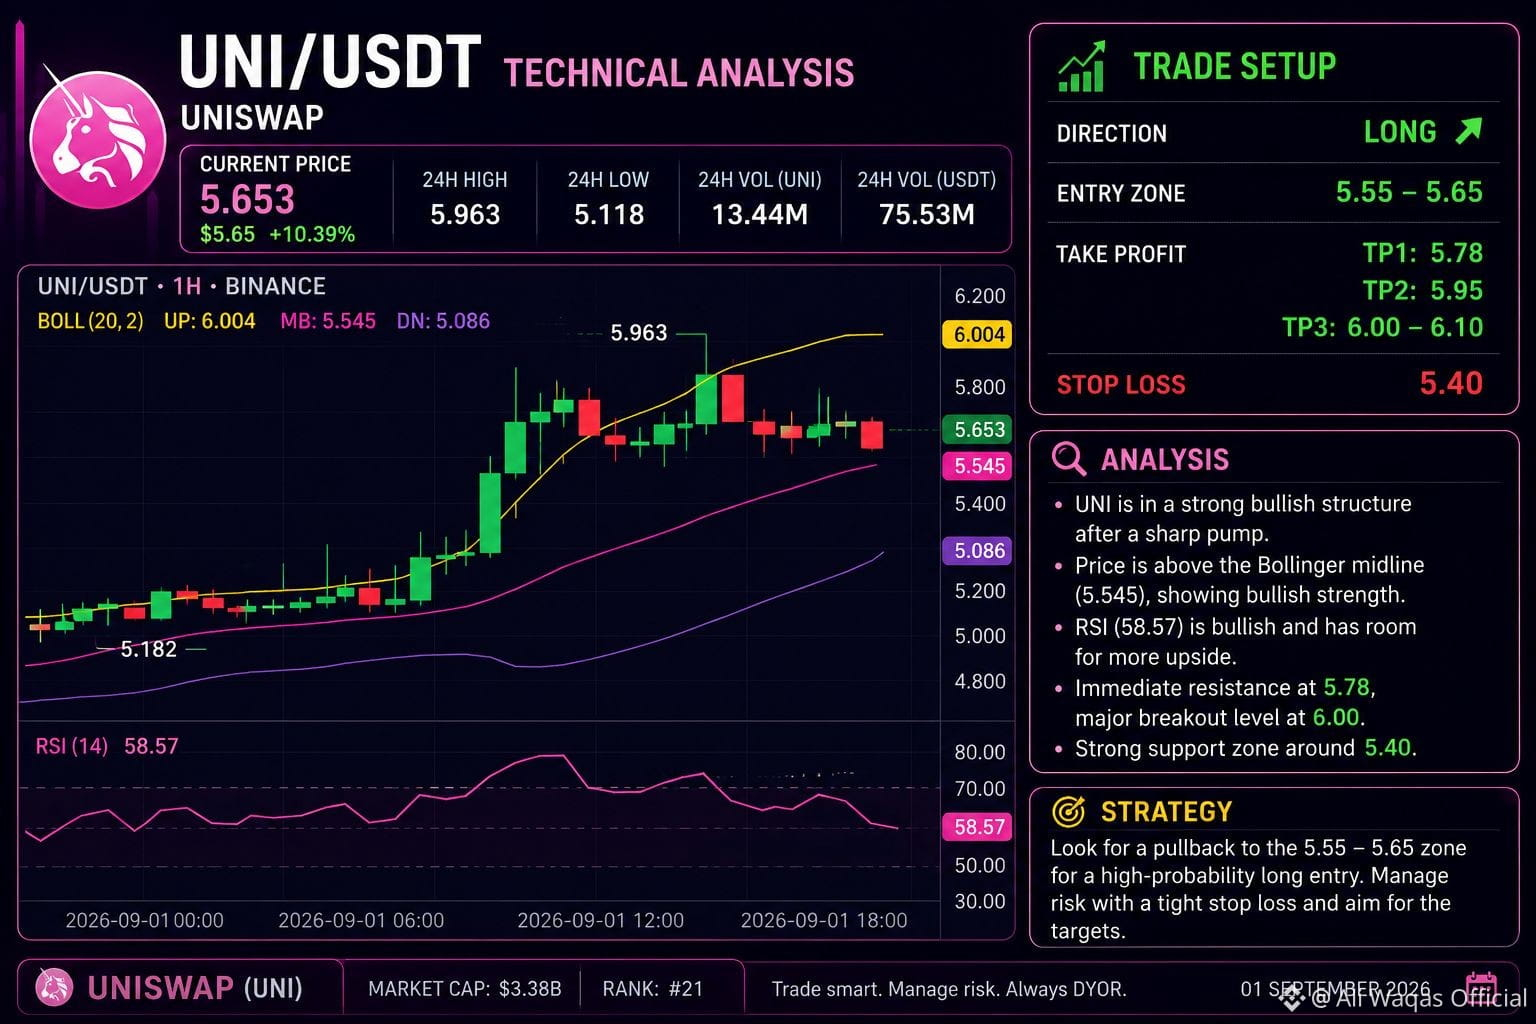
取引セットアップ
エントリー: 5.55 – 5.65
TP1: 5.78
TP2: 5.95
TP3: 6.00 – 6.10
損切り: 5.40
確認: 1H足で5.78を上回って終値が確定すると、5.95–6.10への動きが強まります。
⚠️ 弱気の無効条件: UNIが5.40を下回って終値となった場合、ロングのセットアップは中止してください。さらに深い押し目として5.20–5.10方向への調整が起こる可能性があります。
最適戦略: いまの急騰(ポンプ)を追いかけないでください。5.55–5.65のエントリーゾーンへの押し目を優先しましょう。
{future}(UNIUSDT)
#Uniswp
#UnicornChannel
#UNIUSDT
$UNI
取引セットアップ
エントリー: 5.55 – 5.65
TP1: 5.78
TP2: 5.95
TP3: 6.00 – 6.10
損切り: 5.40
確認: 1H足で5.78を上回って終値が確定すると、5.95–6.10への動きが強まります。
⚠️ 弱気の無効条件: UNIが5.40を下回って終値となった場合、ロングのセットアップは中止してください。さらに深い押し目として5.20–5.10方向への調整が起こる可能性があります。
最適戦略: いまの急騰(ポンプ)を追いかけないでください。5.55–5.65のエントリーゾーンへの押し目を優先しましょう。
#Uniswp
#UnicornChannel
#UNIUSDT
取引セットアップ
エントリー: 5.55 – 5.65
TP1: 5.78
TP2: 5.95
TP3: 6.00 – 6.10
損切り: 5.40
確認: 1H足で5.78を上回って終値が確定すると、5.95–6.10への動きが強まります。
⚠️ 弱気の無効条件: UNIが5.40を下回って終値となった場合、ロングのセットアップは中止してください。さらに深い押し目として5.20–5.10方向への調整が起こる可能性があります。
最適戦略: いまの急騰(ポンプ)を追いかけないでください。5.55–5.65のエントリーゾーンへの押し目を優先しましょう。
#Uniswp
#UnicornChannel
#UNIUSDT
65
·
--
$UNI ロビンフッド・チェーン統合で急騰 🚀📈
UNI価格は5.4ドルに到達し、2026年1月の高値を更新。ロビンフッド・チェーン統合により日次の手数料が429万ドル発生している。プロトコルは、総額6.3億ドル相当のUNIで1億1000万UNIをバーンしており、日次のバーンは40万ドル超。これにより、デフレ的なトークノミクスのフライホイールが加速している。$BTR
#Uniswp
$UNI ロビンフッド・チェーン統合で急騰 🚀📈
UNI価格は5.4ドルに到達し、2026年1月の高値を更新。ロビンフッド・チェーン統合により日次の手数料が429万ドル発生している。プロトコルは、総額6.3億ドル相当のUNIで1億1000万UNIをバーンしており、日次のバーンは40万ドル超。これにより、デフレ的なトークノミクスのフライホイールが加速している。$BTR
#Uniswp
UNI価格は5.4ドルに到達し、2026年1月の高値を更新。ロビンフッド・チェーン統合により日次の手数料が429万ドル発生している。プロトコルは、総額6.3億ドル相当のUNIで1億1000万UNIをバーンしており、日次のバーンは40万ドル超。これにより、デフレ的なトークノミクスのフライホイールが加速している。$BTR
#Uniswp
1
223
·
--
ブリッシュ
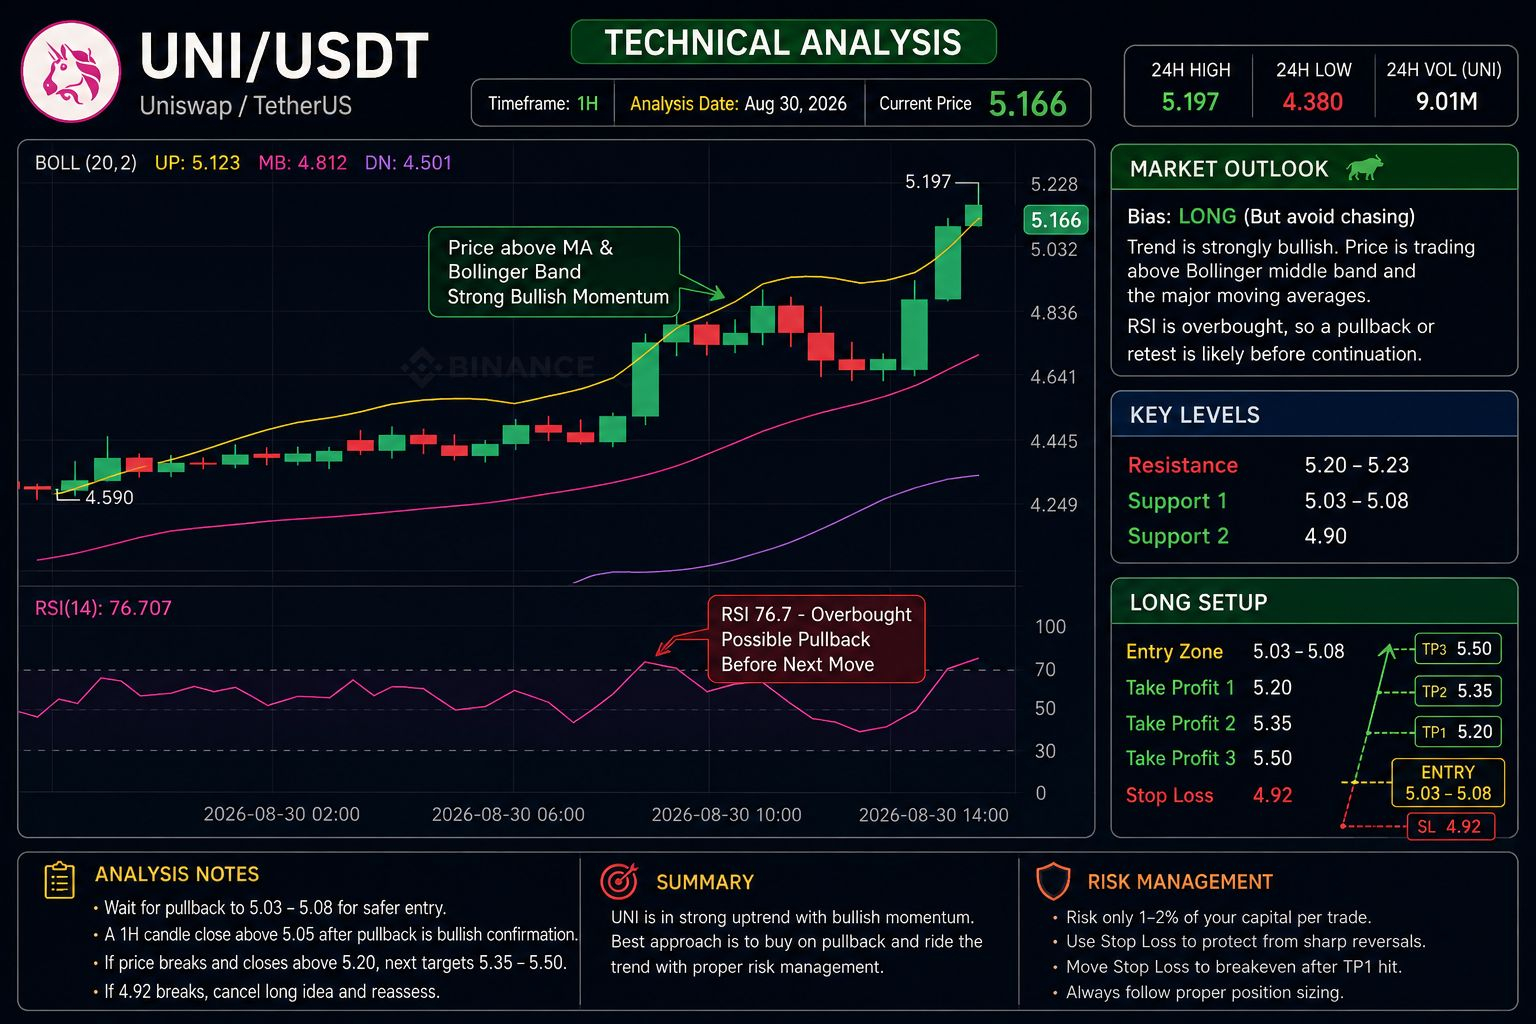
$UNI
ロング向け推奨セットアップ
エントリー: $5.03–$5.08
TP1: $5.20
TP2: $5.35
TP3: $5.50
損切り(Stop Loss): $4.92
確認: レンジからの押し目後に、1時間足が$5.05を上回って維持されることを優先します。UNIが$5.20を強く上抜けて終値で確定した場合、$5.35〜$5.50へ向かう継続がより起こりやすくなります。
⚠️ RSIがすでに買われ過ぎのため、$5.16以上で強引に(アグレッシブに)エントリーしないでください。もし$4.92を割り込んだら、ロングのセットアップは無効にして、ショートの再評価を行ってください。
*これはテクニカルのセットアップであり、確実な予測ではありません。暗号資産はポジションに対して急激に逆行することがあります。*
{future}(UNIUSDT)
#UNI
#Uniswp
#UnicornChannel
#UNIUSDT
$UNI
ロング向け推奨セットアップ
エントリー: $5.03–$5.08
TP1: $5.20
TP2: $5.35
TP3: $5.50
損切り(Stop Loss): $4.92
確認: レンジからの押し目後に、1時間足が$5.05を上回って維持されることを優先します。UNIが$5.20を強く上抜けて終値で確定した場合、$5.35〜$5.50へ向かう継続がより起こりやすくなります。
⚠️ RSIがすでに買われ過ぎのため、$5.16以上で強引に(アグレッシブに)エントリーしないでください。もし$4.92を割り込んだら、ロングのセットアップは無効にして、ショートの再評価を行ってください。
*これはテクニカルのセットアップであり、確実な予測ではありません。暗号資産はポジションに対して急激に逆行することがあります。*
#UNI
#Uniswp
#UnicornChannel
#UNIUSDT
ロング向け推奨セットアップ
エントリー: $5.03–$5.08
TP1: $5.20
TP2: $5.35
TP3: $5.50
損切り(Stop Loss): $4.92
確認: レンジからの押し目後に、1時間足が$5.05を上回って維持されることを優先します。UNIが$5.20を強く上抜けて終値で確定した場合、$5.35〜$5.50へ向かう継続がより起こりやすくなります。
⚠️ RSIがすでに買われ過ぎのため、$5.16以上で強引に(アグレッシブに)エントリーしないでください。もし$4.92を割り込んだら、ロングのセットアップは無効にして、ショートの再評価を行ってください。
*これはテクニカルのセットアップであり、確実な予測ではありません。暗号資産はポジションに対して急激に逆行することがあります。*
#UNI
#Uniswp
#UnicornChannel
#UNIUSDT
100
·
--
$UNI
{spot}(UNIUSDT)
前提:スポットAPIは完全なネイティブ48時間のローソク足サマリーではなく、ライブの24時間統計を提供するため、最新のライブ・スポットデータを使用し、それを短い直近の取引アップデートとしてまとめています。
UNIUSDT 取引アップデート
現在価格:$3.311
24時間の始値:$3.312
24時間の高値:$3.340
24時間の安値:$3.236
24時間の出来高:1,866,524.51 UNI
24時間の取引代金(クオート):$6.14M
市場の見立て
直近の取引セッションでは、UNIUSDTはほぼ横ばいで推移し、24時間の始値と比べて価格はほとんど変わっていません。$3.236〜$3.340の比較的狭いレンジで取引されており、これは強いブレイクアウトというより短期的な調整(コンソリデーション)を示唆します。
48時間風アップデートの短い要約
ここ数日、UNIUSDTは緩やかな値動きとともに横方向の動きが見られます。買い手は$3.24付近の下値を守った一方で、市場には$3.34付近で抵抗がかかっていました。取引が活発になれば、次の値動きは、価格が直近の高値レンジを上抜けできるか、あるいは直近の日中のサポートを下回って滑り戻るかに左右されそうです。
#UNIUSDT #Uniswp #UNI📈
#Uniswap.
$UNI
前提:スポットAPIは完全なネイティブ48時間のローソク足サマリーではなく、ライブの24時間統計を提供するため、最新のライブ・スポットデータを使用し、それを短い直近の取引アップデートとしてまとめています。
UNIUSDT 取引アップデート
現在価格:$3.311
24時間の始値:$3.312
24時間の高値:$3.340
24時間の安値:$3.236
24時間の出来高:1,866,524.51 UNI
24時間の取引代金(クオート):$6.14M
市場の見立て
直近の取引セッションでは、UNIUSDTはほぼ横ばいで推移し、24時間の始値と比べて価格はほとんど変わっていません。$3.236〜$3.340の比較的狭いレンジで取引されており、これは強いブレイクアウトというより短期的な調整(コンソリデーション)を示唆します。
48時間風アップデートの短い要約
ここ数日、UNIUSDTは緩やかな値動きとともに横方向の動きが見られます。買い手は$3.24付近の下値を守った一方で、市場には$3.34付近で抵抗がかかっていました。取引が活発になれば、次の値動きは、価格が直近の高値レンジを上抜けできるか、あるいは直近の日中のサポートを下回って滑り戻るかに左右されそうです。
#UNIUSDT #Uniswp #UNI📈
#Uniswap.
前提:スポットAPIは完全なネイティブ48時間のローソク足サマリーではなく、ライブの24時間統計を提供するため、最新のライブ・スポットデータを使用し、それを短い直近の取引アップデートとしてまとめています。
UNIUSDT 取引アップデート
現在価格:$3.311
24時間の始値:$3.312
24時間の高値:$3.340
24時間の安値:$3.236
24時間の出来高:1,866,524.51 UNI
24時間の取引代金(クオート):$6.14M
市場の見立て
直近の取引セッションでは、UNIUSDTはほぼ横ばいで推移し、24時間の始値と比べて価格はほとんど変わっていません。$3.236〜$3.340の比較的狭いレンジで取引されており、これは強いブレイクアウトというより短期的な調整(コンソリデーション)を示唆します。
48時間風アップデートの短い要約
ここ数日、UNIUSDTは緩やかな値動きとともに横方向の動きが見られます。買い手は$3.24付近の下値を守った一方で、市場には$3.34付近で抵抗がかかっていました。取引が活発になれば、次の値動きは、価格が直近の高値レンジを上抜けできるか、あるいは直近の日中のサポートを下回って滑り戻るかに左右されそうです。
#UNIUSDT #Uniswp #UNI📈
#Uniswap.
1
59
·
--
確認済み
Uniswap 2026:DEXからオンチェーン金融のハブへの飛躍、低迷か黄金のトラップか?Uniswap 2026 深層分析:DEXからオンチェーン金融のハブへの飛躍
マクロの霧の中で、唯一疑う必要がないのは、ファンダメンタル自体が変化しているということだ。
著者:Justin11086 | 2026年6月2日
イントロダクション
2026年初、ビットコインが重要なサポートを割った時、第一四半期にはほぼすべてのアセットクラスが圧迫されている中、DEXのマーケットシェアは静かに拡大していた——2024年初めの6.9%から2026年初めの13.6%に上昇し、Q1には現物市場の27.4%のシェアに達した。この構造的変革の中で、Uniswapは常に欠かせない存在だった。2026年Q1、2310億ドルの現物取引量でDEXの首位に返り咲き、PancakeSwapの1380億ドルを超え、このDeFiブルーチップの成長軌跡に再び市場の注目が集まった。
Uniswap 2026:DEXからオンチェーン金融のハブへの飛躍、低迷か黄金のトラップか?
Uniswap 2026 深層分析:DEXからオンチェーン金融のハブへの飛躍
マクロの霧の中で、唯一疑う必要がないのは、ファンダメンタル自体が変化しているということだ。
著者:Justin11086 | 2026年6月2日
イントロダクション
2026年初、ビットコインが重要なサポートを割った時、第一四半期にはほぼすべてのアセットクラスが圧迫されている中、DEXのマーケットシェアは静かに拡大していた——2024年初めの6.9%から2026年初めの13.6%に上昇し、Q1には現物市場の27.4%のシェアに達した。この構造的変革の中で、Uniswapは常に欠かせない存在だった。2026年Q1、2310億ドルの現物取引量でDEXの首位に返り咲き、PancakeSwapの1380億ドルを超え、このDeFiブルーチップの成長軌跡に再び市場の注目が集まった。
マクロの霧の中で、唯一疑う必要がないのは、ファンダメンタル自体が変化しているということだ。
著者:Justin11086 | 2026年6月2日
イントロダクション
2026年初、ビットコインが重要なサポートを割った時、第一四半期にはほぼすべてのアセットクラスが圧迫されている中、DEXのマーケットシェアは静かに拡大していた——2024年初めの6.9%から2026年初めの13.6%に上昇し、Q1には現物市場の27.4%のシェアに達した。この構造的変革の中で、Uniswapは常に欠かせない存在だった。2026年Q1、2310億ドルの現物取引量でDEXの首位に返り咲き、PancakeSwapの1380億ドルを超え、このDeFiブルーチップの成長軌跡に再び市場の注目が集まった。
2
918
·
--
$UNI マーケットアップデート
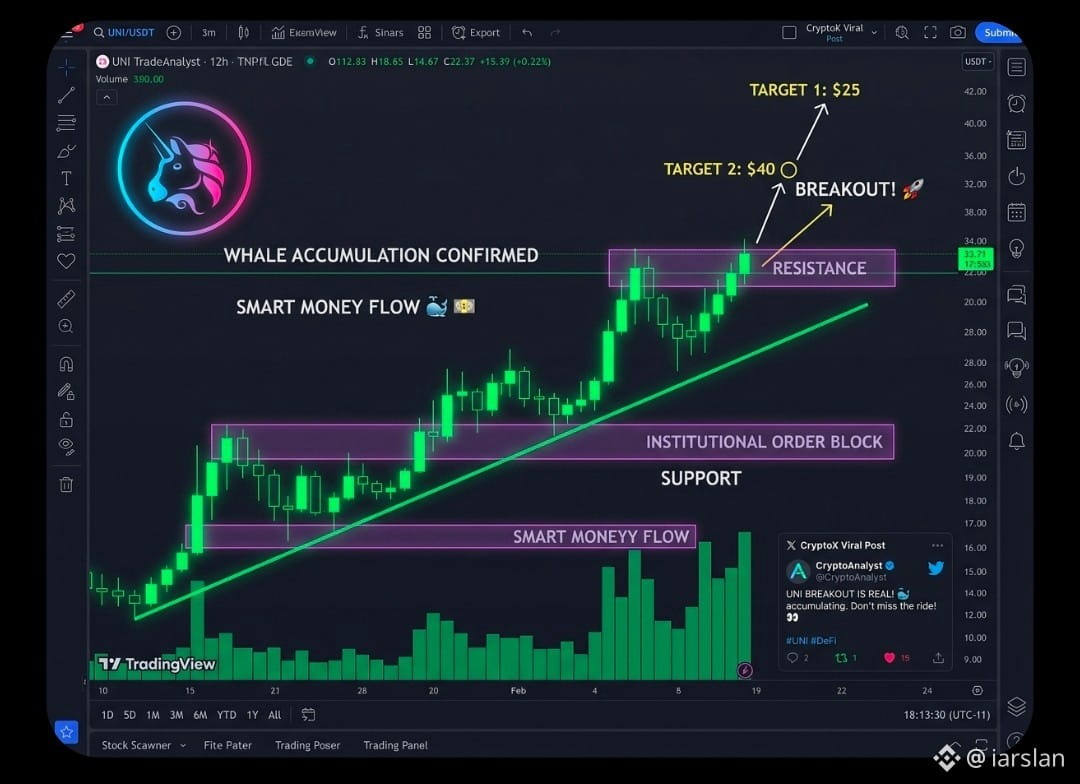
$UNI はDeFi活動が活発化し、バイザーが重要なサポートレベルを守り続ける中で、新たな強さを見せています。チャート構造は建設的で、ブレイクアウトのセットアップが形成されています。
📈 ブルシグナル: ✅ DeFiエコシステム活動の増加 ✅ 強力なサポートが維持 ✅ 取引量の増加
🎯 キーレベル: • サポート: $7.00–$8.00 • レジスタンス: $10.00–$12.00
レジスタンスを超えるブレイクアウトは新たなモメンタムを引き起こし、DeFiセクター全体に再び関心を集める可能性があります。サポートが維持される限り、ブル構造はそのままです。
#Uniswp #EthereumRebounds22%FromJuneLow #USStockRallyPausesBeforeWarshFed #TAORises31.9%
{spot}(UNIUSDT)
$UNI マーケットアップデート
$UNI はDeFi活動が活発化し、バイザーが重要なサポートレベルを守り続ける中で、新たな強さを見せています。チャート構造は建設的で、ブレイクアウトのセットアップが形成されています。
📈 ブルシグナル: ✅ DeFiエコシステム活動の増加 ✅ 強力なサポートが維持 ✅ 取引量の増加
🎯 キーレベル: • サポート: $7.00–$8.00 • レジスタンス: $10.00–$12.00
レジスタンスを超えるブレイクアウトは新たなモメンタムを引き起こし、DeFiセクター全体に再び関心を集める可能性があります。サポートが維持される限り、ブル構造はそのままです。
#Uniswp #EthereumRebounds22%FromJuneLow #USStockRallyPausesBeforeWarshFed #TAORises31.9%
$UNI はDeFi活動が活発化し、バイザーが重要なサポートレベルを守り続ける中で、新たな強さを見せています。チャート構造は建設的で、ブレイクアウトのセットアップが形成されています。
📈 ブルシグナル: ✅ DeFiエコシステム活動の増加 ✅ 強力なサポートが維持 ✅ 取引量の増加
🎯 キーレベル: • サポート: $7.00–$8.00 • レジスタンス: $10.00–$12.00
レジスタンスを超えるブレイクアウトは新たなモメンタムを引き起こし、DeFiセクター全体に再び関心を集める可能性があります。サポートが維持される限り、ブル構造はそのままです。
#Uniswp #EthereumRebounds22%FromJuneLow #USStockRallyPausesBeforeWarshFed #TAORises31.9%
86

·
--
$UNI は、スタンダードチャータードが2030年のUNIの価格目標を100ドルに設定した後に急騰しました。この予測は、プロトコルのDEX市場シェアと未開発の手数料収益を主要な要因として挙げています。
#Trdingcrypto #Uniswp
$UNI は、スタンダードチャータードが2030年のUNIの価格目標を100ドルに設定した後に急騰しました。この予測は、プロトコルのDEX市場シェアと未開発の手数料収益を主要な要因として挙げています。
#Trdingcrypto #Uniswp
#Trdingcrypto #Uniswp
6
230
翻訳参照
$UNI vocês estão comprando essa belizinha, com toda certeza um dos melhores projetos para quem acredita nesse mercado. #Uniswp
{spot}(UNIUSDT)
$UNI vocês estão comprando essa belizinha, com toda certeza um dos melhores projetos para quem acredita nesse mercado. #Uniswp


Binance News
·
--
ユニスワップ、過去1か月の取引高が700億ドル超
ユニスワップは、過去1か月の取引高が700億ドルを超え、次に大きいDEX3社の合計取引高を上回ったと発表した。Foresight Newsによると、この数字は、直後に続く3つの分散型取引所よりもユニスワップを先行させるものだ。
4
1.4k
·
--
ブリッシュ
翻訳参照
COLSE $UNI TP 6.235$ JUST HIT 💹 Big Congratulations Everyone Take This Call....
#Uniswp Stll On Fire 🔥 BUT COLSED NOW Wait For Next Setup...
COLSE $UNI TP 6.235$ JUST HIT 💹 Big Congratulations Everyone Take This Call....
#Uniswp Stll On Fire 🔥 BUT COLSED NOW Wait For Next Setup...
#Uniswp Stll On Fire 🔥 BUT COLSED NOW Wait For Next Setup...
Money Exchanger
·
--
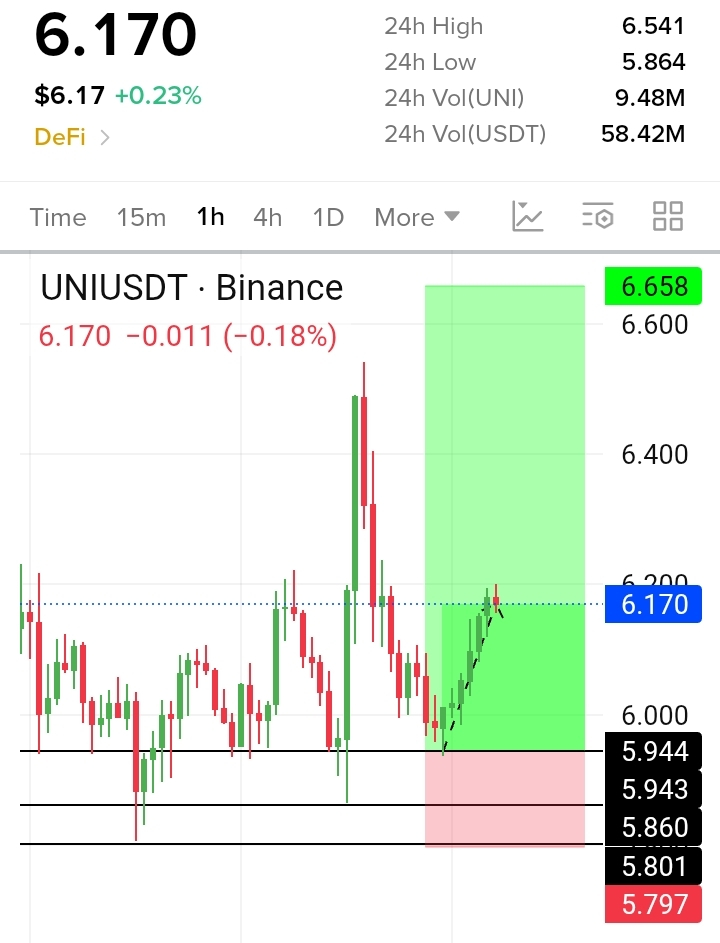
ブリッシュ$UNI Brekout Already Start.... BUY SET-UP 🚨
CURRENT PRICE 6.16$
TARGETS 🎯 6.238$ And 6.367$ And 6.520$
STOP LOSE 6.020$
CLICK 👇
CURRENT PRICE 6.16$
TARGETS 🎯 6.238$ And 6.367$ And 6.520$
STOP LOSE 6.020$
CLICK 👇
114
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#FedRateWatch
閲覧回数 613,985
2,855人が討論中
2
#EthereumFallsBelow$2400
閲覧回数 4
20人が討論中
3
#USSenateBlocksClarityAct
閲覧回数 0
3人が討論中
4
#BitcoinSlidesTo$76000
閲覧回数 24,666
122人が討論中
5
#BitcoinReboundsTo$79K
閲覧回数 63,053
403人が討論中
6
#StrategyMarketCapPassesFord
閲覧回数 42,827
688人が討論中
7
#ClarityActOddsHalveOnPolymarket
閲覧回数 68,359
580人が討論中
8
#US30YTreasuryYieldTops5.40%
閲覧回数 37,551
392人が討論中
9
#BessentEndorsesFinalClarityActDraft
閲覧回数 59,483
767人が討論中
10
#ZamaOpens16ConfidentialMorphoVaults
閲覧回数 20,701
375人が討論中