

#lseg
lseg
閲覧回数 2,499
18人が討論中
注目
最新
·
--
弱気相場
#lseg
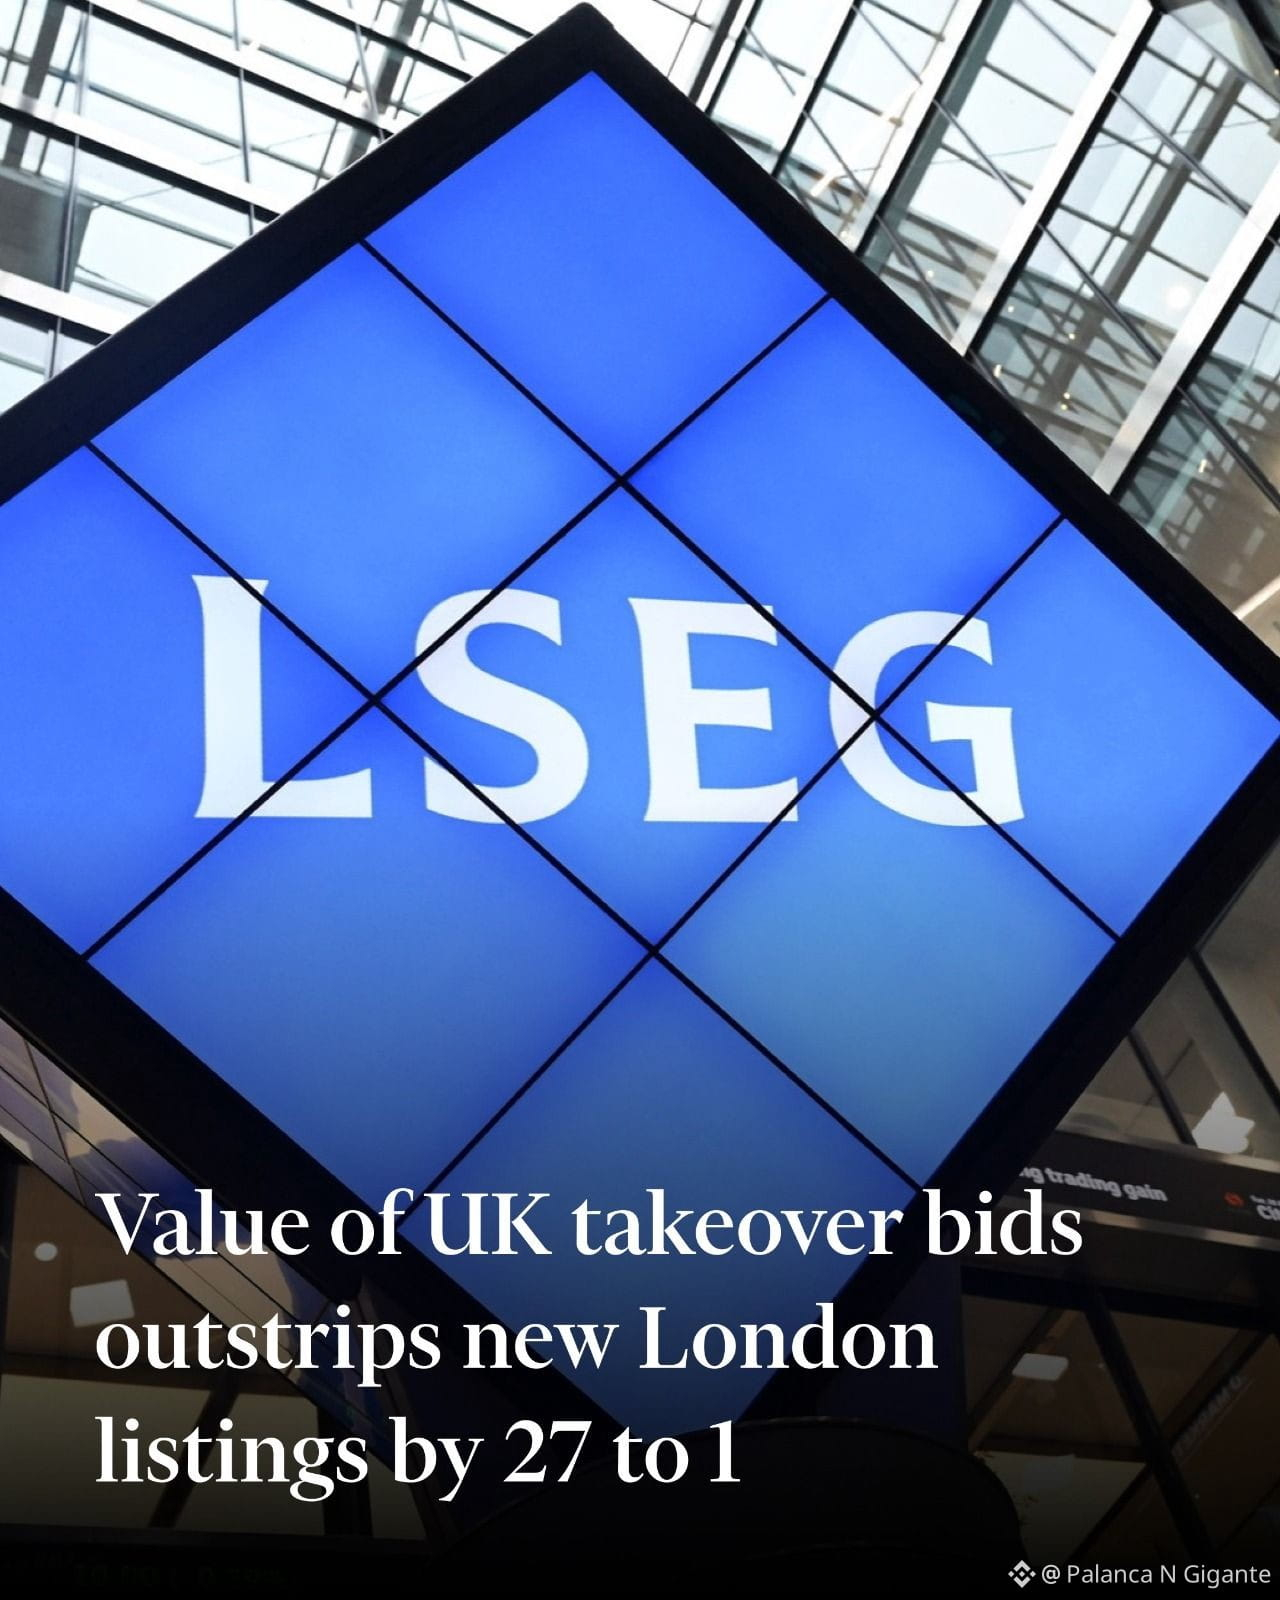
LSEGは、ここ数年、機能する市場への投資よりもデータ商品の販売による収益により強い関心を持ってきた、と同氏は述べた。小売価格の流通コストが引き下げられたことは役に立つ面があるが、それでも参加を促すほどにはならない、と同氏は付け加えた。
英国の取引時間を延長する提案については、サンダース氏は、その効果は新たな流動性を生むというより、既存の流動性を引き延ばすことになると主張した。
同氏はその仕組みを、流動性密度の低下だと説明した。つまり、同じ数の株が売買される一方で、注文がより長い期間に分散されるため、どの時点でも注文板が薄くなる。
「マーケットメイカーや機関投資家は、時計がそう言っているからといって、リスク資本を倍増させはしない」と同氏は述べた。「彼らは、同じリスク予算をより長い一日へ振り分けるだけだ」。
その結果、同氏は、マーケットメイカーが注文を埋める際に、カウンターパーティーを見つけるまでの在庫保有期間が長くなり、価格がポジションに不利な方向へ動くリスクが高まると考えている。マーケットメイカーは、スプレッドを拡大することで補い、取引の平均的な実効コストを引き上げる。
さらに、執行の質は注文タイプによって分岐すると同氏は感じている。成行注文は悪化し、約定させるためにより多くの価格ティアを走査することになり、約定価格がタッチ価格(提示価格)を大きく下回る形で実現される。
指値注文はわずかに改善する可能性がある。より広いスプレッドの中で待機している注文が少なくなり、より少ない競合相手と対比して優位になるためだ。しかし、約定される確率は低くなり、数時間執行されないまま残ったり、引けで失効したりすることもあり得る。
サンダース氏は、英国株へのより長いアクセスに対する需要は確かに存在するが、十分な流動性が利用可能であることが条件だと指摘した。非流動性の時間帯における取引コストが上昇すれば、いずれその需要は抑制されるだろう。
オークションに流動性を集中させれば、その影響を相殺できるかもしれない、と同氏は述べた。一方で、延長された時間帯にわたって連続的な注文板を維持することは、流動性への脅威であり、ひいては取引所の存続可能性への脅威になり得る。
1
2

·
--
LSEGがCantonのSuper Validatorに昇格:取引所グループが下場してネットを守るロンドン証券取引所グループ(LSEG)は、Canton上で通常のバリデーターからSuper Validatorへ格上げされた。
9月28日の公式リリースは実にストレートに書いている。LSEGはもともとDigital Settlement House(DiSH)のcashアプリをCantonでバリデーターとして利用していた;格上げ後はネットワークのガバナンスに参加し、インフラを強化するとともに、機関投資家向けのこのプライベート・チェーンにより多くのLSEGサービスを取り込む意向だ。
私が注目しているのは「また一つ大きな機関がチェーンに乗る」というスローガンではなく、決済層でのポジション取りだ——DiSHはPoCの中でDiSH cashを使い、日中レポの決済を行っており、商業銀行の資金ルートを通している。もう一枚ステーブルコインを発行する話ではない。
LSEGがCantonのSuper Validatorに昇格:取引所グループが下場してネットを守る
ロンドン証券取引所グループ(LSEG)は、Canton上で通常のバリデーターからSuper Validatorへ格上げされた。
9月28日の公式リリースは実にストレートに書いている。LSEGはもともとDigital Settlement House(DiSH)のcashアプリをCantonでバリデーターとして利用していた;格上げ後はネットワークのガバナンスに参加し、インフラを強化するとともに、機関投資家向けのこのプライベート・チェーンにより多くのLSEGサービスを取り込む意向だ。
私が注目しているのは「また一つ大きな機関がチェーンに乗る」というスローガンではなく、決済層でのポジション取りだ——DiSHはPoCの中でDiSH cashを使い、日中レポの決済を行っており、商業銀行の資金ルートを通している。もう一枚ステーブルコインを発行する話ではない。
26
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#EarningsSeason
閲覧回数 54,386
506人が討論中
2
#JapanFSABacksFourthStablecoinTradeSettlementPilot
閲覧回数 840
80人が討論中
3
#BitgetHackerFailsToMoveStolenFunds
閲覧回数 5,640
217人が討論中
4
#BitMineETHHoldingsTop6Million
閲覧回数 9,101
384人が討論中
5
#StrategyAdds1666BTCHoldingsReach847666
閲覧回数 8,193
274人が討論中
6
#NvidiaApproves$150BBuyback
閲覧回数 3,104
60人が討論中
7
#OpenAIDelaysGPT6.1OverSafetyIssues
閲覧回数 20,362
594人が討論中
8
#AMDToAcquireWorldLabsFor$8.2B
閲覧回数 1,561
50人が討論中
9
#AnthropicIPOProspectusCouldValueItOver$2T
閲覧回数 5,150
74人が討論中
10
#HackersDrainOver12.4MXRPFromDCENTWallets
閲覧回数 37,208
673人が討論中