

#euri
euri
閲覧回数 429,885
720人が討論中
注目
最新

翻訳参照
Eurite ($EURI ) is trading around $1.12 USD (approximately Rs. 310.20 PKR), maintaining a tight stability range tied directly to EUR/USD foreign exchange movements rather than speculative crypto volatility.
Key Technical Levels & Market Metrics
Support Zones: Immediate technical support holds firm near $1.10 to $1.11, acting as a local price floor. A structural breach below this band points toward deeper range support near $1.08 to $1.09.
Resistance Barriers: Overhead supply and selling pressure are clustered tightly between $1.14 and $1.16. A sustained macro move in the underlying EUR/USD exchange rate is required to push spot valuations higher past this ceiling.
Peg & Macro Context: As a Euro-denominated stablecoin asset, fluctuations against the US Dollar primarily reflect currency market trends rather than independent crypto momentum, providing a defensive alternative during broader digital asset risk-off phases.
$EURI
#EURI #BinancePick #EarningsSeason #DowDrops653Points #MarketsPriceJust10%ChanceOfFedHikeNextWeek
{spot}(EURIUSDT)
Eurite ($EURI ) is trading around $1.12 USD (approximately Rs. 310.20 PKR), maintaining a tight stability range tied directly to EUR/USD foreign exchange movements rather than speculative crypto volatility.
Key Technical Levels & Market Metrics
Support Zones: Immediate technical support holds firm near $1.10 to $1.11, acting as a local price floor. A structural breach below this band points toward deeper range support near $1.08 to $1.09.
Resistance Barriers: Overhead supply and selling pressure are clustered tightly between $1.14 and $1.16. A sustained macro move in the underlying EUR/USD exchange rate is required to push spot valuations higher past this ceiling.
Peg & Macro Context: As a Euro-denominated stablecoin asset, fluctuations against the US Dollar primarily reflect currency market trends rather than independent crypto momentum, providing a defensive alternative during broader digital asset risk-off phases.
$EURI
#EURI #BinancePick #EarningsSeason #DowDrops653Points #MarketsPriceJust10%ChanceOfFedHikeNextWeek
3

EURIは105ドル付近で3ヶ月間レンジ相場を続けていますが、ユーロのステーブルコインの取引量は2023年第1四半期の20億ユーロから2024年第2四半期には250億ユーロに急増し、12倍の成長を見せています。価格は動かず、これは市場の失敗ではなく、価格設定のロジックが根本的にシフトしていることを示しています——ステーブルコインが投機ツールから支払いインフラへと変貌を遂げており、評価体系を再構築しています。
オンチェーンデータは構造的な分化を明らかにしています:ユーロのステーブルコインの取引量の急増は主にCircleのEURCとCoinbaseのEURTから来ており、EURIのオンチェーンアクティブアドレス数は同期間にわずか14%増加しただけで、取引量の増加速度には遠く及びません。これは資金の流動が少数の高頻度決済シーンに集中しており、散発的な投機ではないことを意味します。資金レートを見てみると、EURIの永久契約の過去90日間の平均資金レートは-0.003%で、ほとんどロングの過剰な兆候は見られず、2021年のUSDCのブルマーケット時の+0.01%の正のレートとは対照的です。ポジションサイズはピークの1800万ユーロから現在の600万ユーロに減少し、機関投資家の資金は撤退していることが分かります。
マクロなストーリーの面では、2021年のUSDCの爆発はDeFiマイニングの熱潮と準拠資金の流入の恩恵を受けており、市場価値と価格が正のフィードバックを形成していました。現在のユーロのステーブルコインの成長の核心的なドライバーは、クロスボーダーB2B決済とユーロ圏の準拠DeFiプロトコル(例えばAave V3のGHO)であり、これらのシーンは価格の感度が非常に低いです——企業ユーザーはEURIの価値上昇を必要とせず、為替レートの安定性と決済の効率性を求めています。これが、取引量の急増が価格に波及しない理由を説明しています。
リスクポイントとしては:EURIの流通量は2023年第1四半期の2800万枚から現在の1.2億枚に成長しており、供給の増加率(328%)は取引量の増加率(12倍)を大きく上回っています。インフレ圧力が蓄積されています。もし今後、ユーロのステーブルコイン市場で規制が厳しくなる(例えばMiCAの詳細が実施される)場合、供給過剰が価格を0.95ユーロに傾ける可能性があります。
締めの一言:EURIは現在、支払いツールであり、投機資産ではありません——評価の錨が流動性プレミアムから決済効率に移行しており、レンジ相場自体が価格設定の結果です。ユーロのステーブルコインのストーリーに賭けたいのであれば、価格の変動ではなく、オンチェーンの活発さの転換点に注目すべきです。
#EURI #Stablecoin #Crypto
13

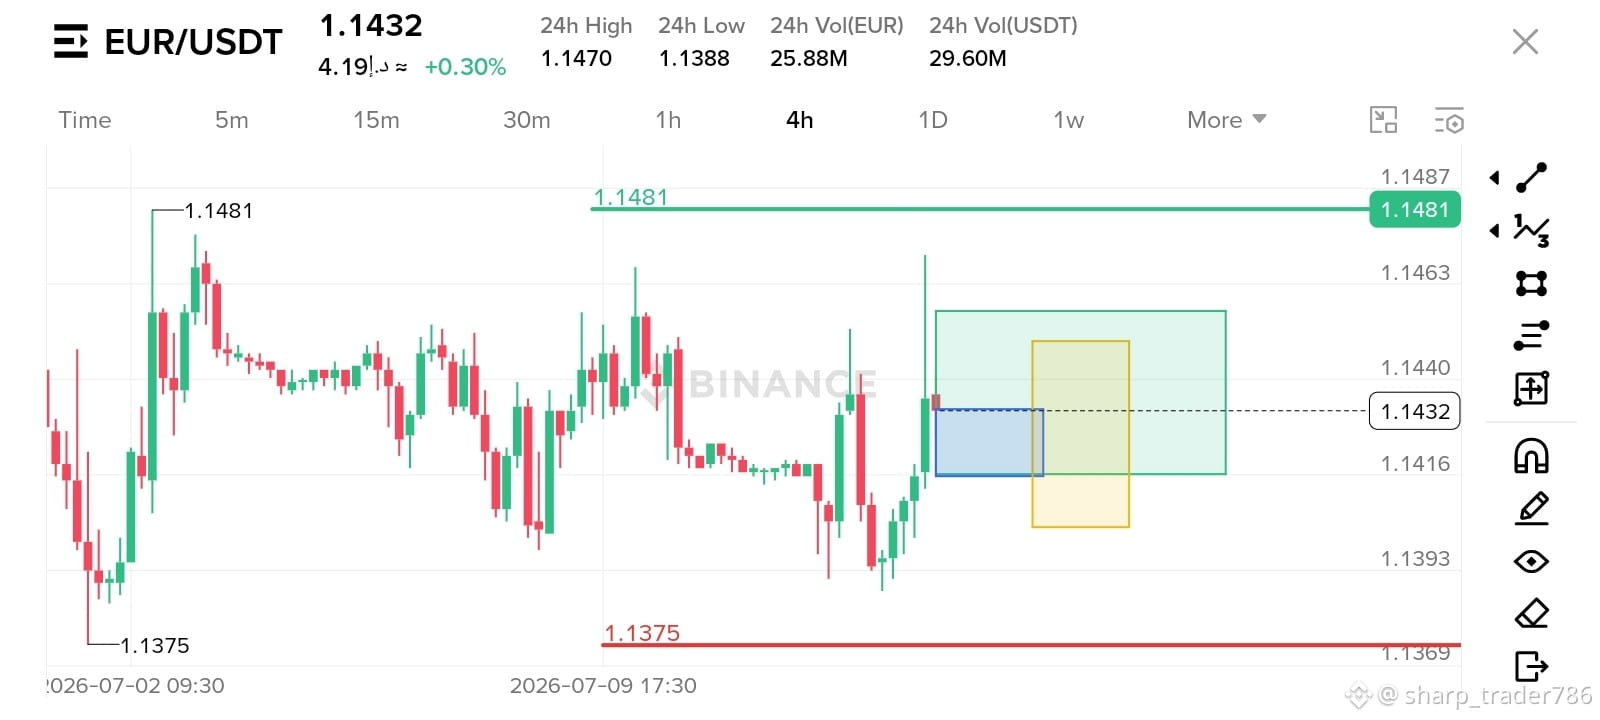
$EURI 1H 市場見通し:依然として弱気が優勢
現在の市場構造は弱気のままです。価格は主要なレジスタンス水準の下で取引が続いています。1.1448を明確に下抜けすれば、次の下落局面が始まり、1.1413のサポートゾーンへの動きが見えてきます。
ただし、トレーダーは潜在的な流動性の刈り取り(ストップ狩り)に備えるべきです。価格が1.1448を下回ってスイープした後、強い強気のピンバーまたは包み足でその水準を素早く取り返すなら、1.1477に向けたリリーフラリー、さらに1.1493の均衡ゾーンへと進む可能性が高まります。
取引シナリオ:
弱気セットアップ:• エントリー:1.1458〜1.1477の間での拒否(1.1448の確定的なブレイクダウン後) • ターゲット:1.1413 • ストップロス:リテスト中に形成されたスイングハイの上
強気の反転セットアップ:• エントリー:1.1448以下の流動性スイープ後、1.1450を上回って強く取り返す • TP1:1.1477 • TP2:1.1493 • ストップロス:新たに形成されたスイングローの下
重要な確認シグナル:• 強気または弱気の包み足 • 強いリジェクションのウィック • 下位足の市場構造が切り替わること
市場バイアスの更新:
価格が1.1493を強く取り返し、さらに1.1538の上でうまく維持できない限り、弱気見通しは維持されます。これは、強気側にとってのトレンド反転の可能性を示唆します。
忍耐と確認こそが、高確率のエントリーの鍵です。
#EURI #CryptoTrading #NasdaqEndsSessionUp2% #TradingSignals #TechnicalAnalysis $EURI
{spot}(EURIUSDT)
$EURI 1H 市場見通し:依然として弱気が優勢
現在の市場構造は弱気のままです。価格は主要なレジスタンス水準の下で取引が続いています。1.1448を明確に下抜けすれば、次の下落局面が始まり、1.1413のサポートゾーンへの動きが見えてきます。
ただし、トレーダーは潜在的な流動性の刈り取り(ストップ狩り)に備えるべきです。価格が1.1448を下回ってスイープした後、強い強気のピンバーまたは包み足でその水準を素早く取り返すなら、1.1477に向けたリリーフラリー、さらに1.1493の均衡ゾーンへと進む可能性が高まります。
取引シナリオ:
弱気セットアップ:• エントリー:1.1458〜1.1477の間での拒否(1.1448の確定的なブレイクダウン後) • ターゲット:1.1413 • ストップロス:リテスト中に形成されたスイングハイの上
強気の反転セットアップ:• エントリー:1.1448以下の流動性スイープ後、1.1450を上回って強く取り返す • TP1:1.1477 • TP2:1.1493 • ストップロス:新たに形成されたスイングローの下
重要な確認シグナル:• 強気または弱気の包み足 • 強いリジェクションのウィック • 下位足の市場構造が切り替わること
市場バイアスの更新:
価格が1.1493を強く取り返し、さらに1.1538の上でうまく維持できない限り、弱気見通しは維持されます。これは、強気側にとってのトレンド反転の可能性を示唆します。
忍耐と確認こそが、高確率のエントリーの鍵です。
#EURI #CryptoTrading #NasdaqEndsSessionUp2% #TradingSignals #TechnicalAnalysis $EURI
62
·
--
ブリッシュ
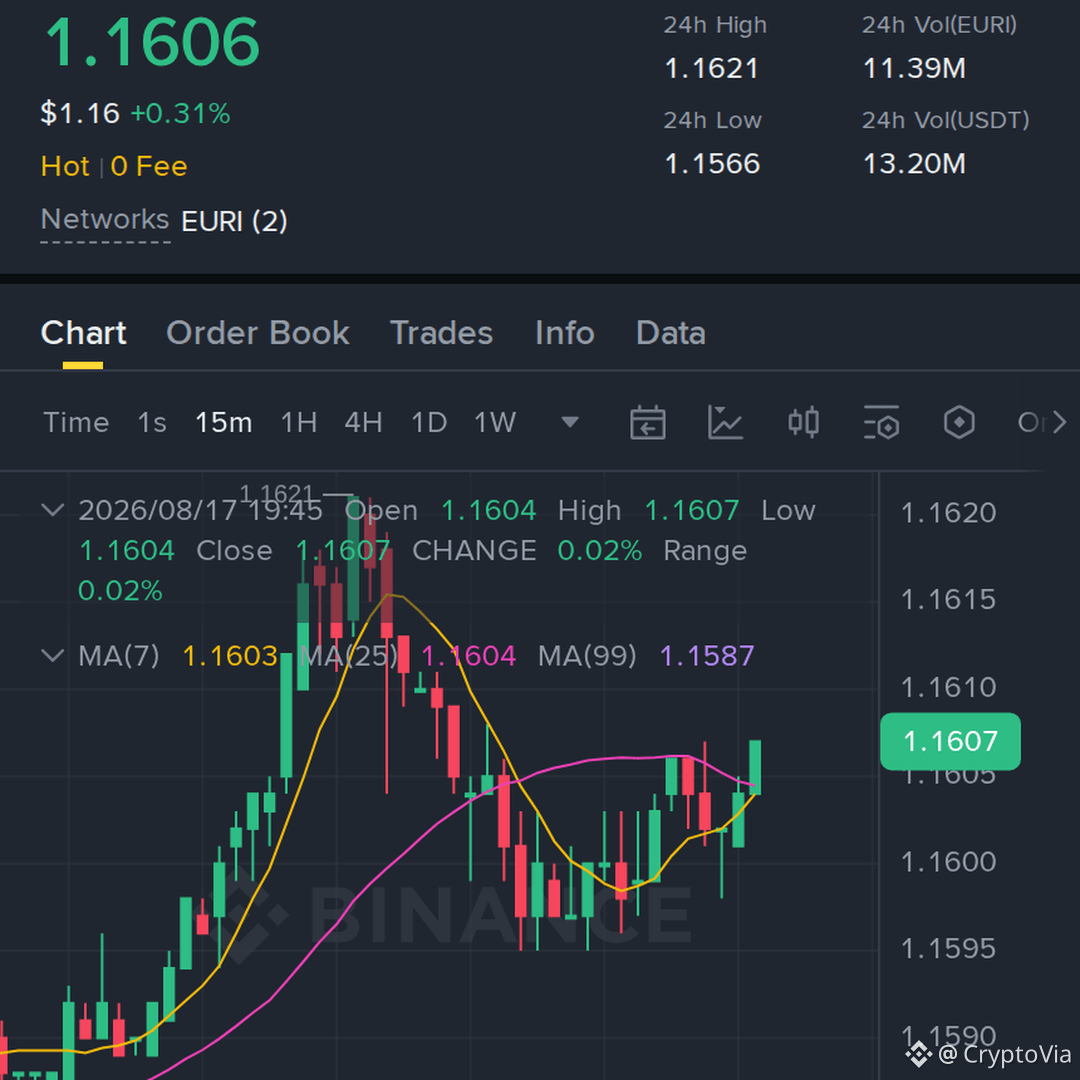
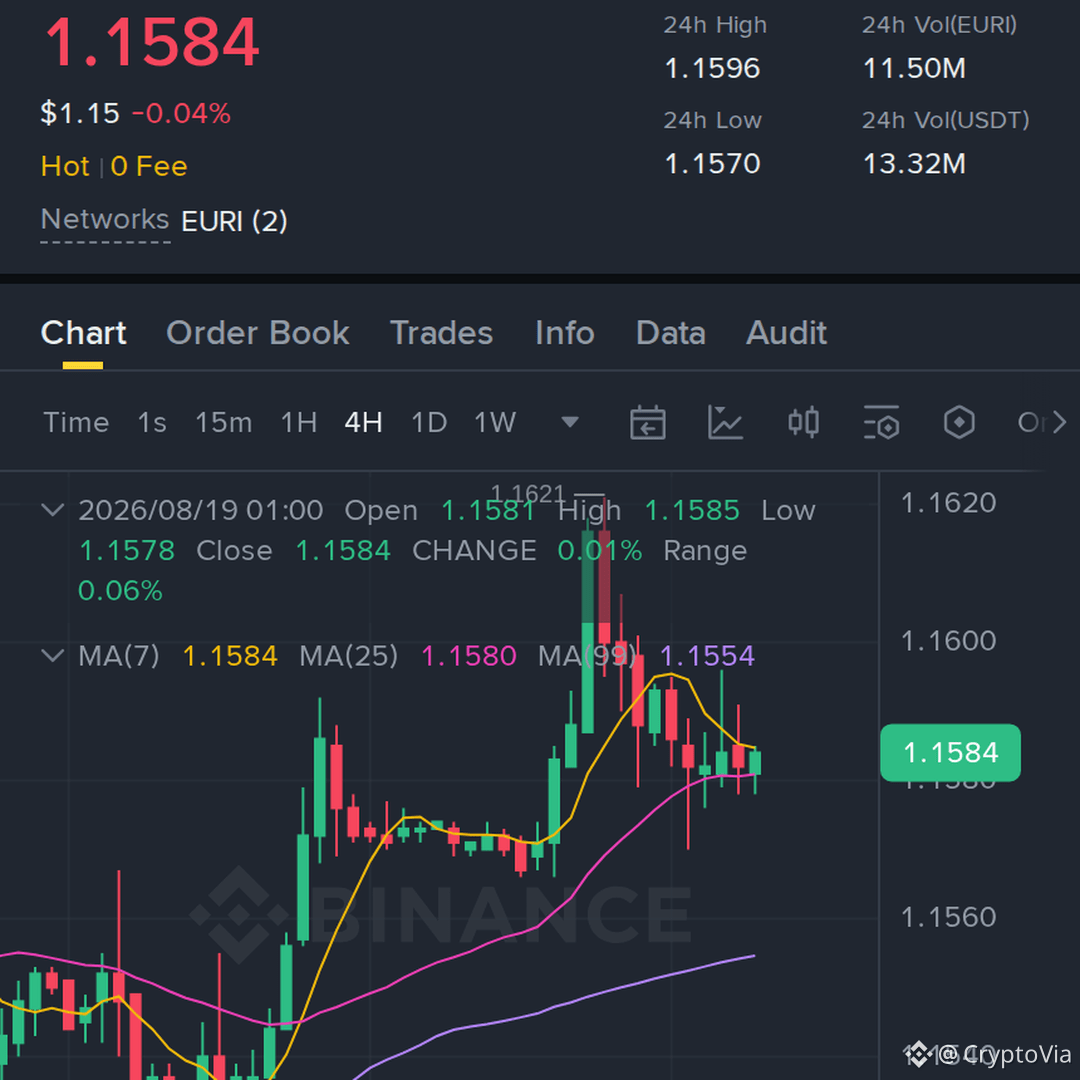
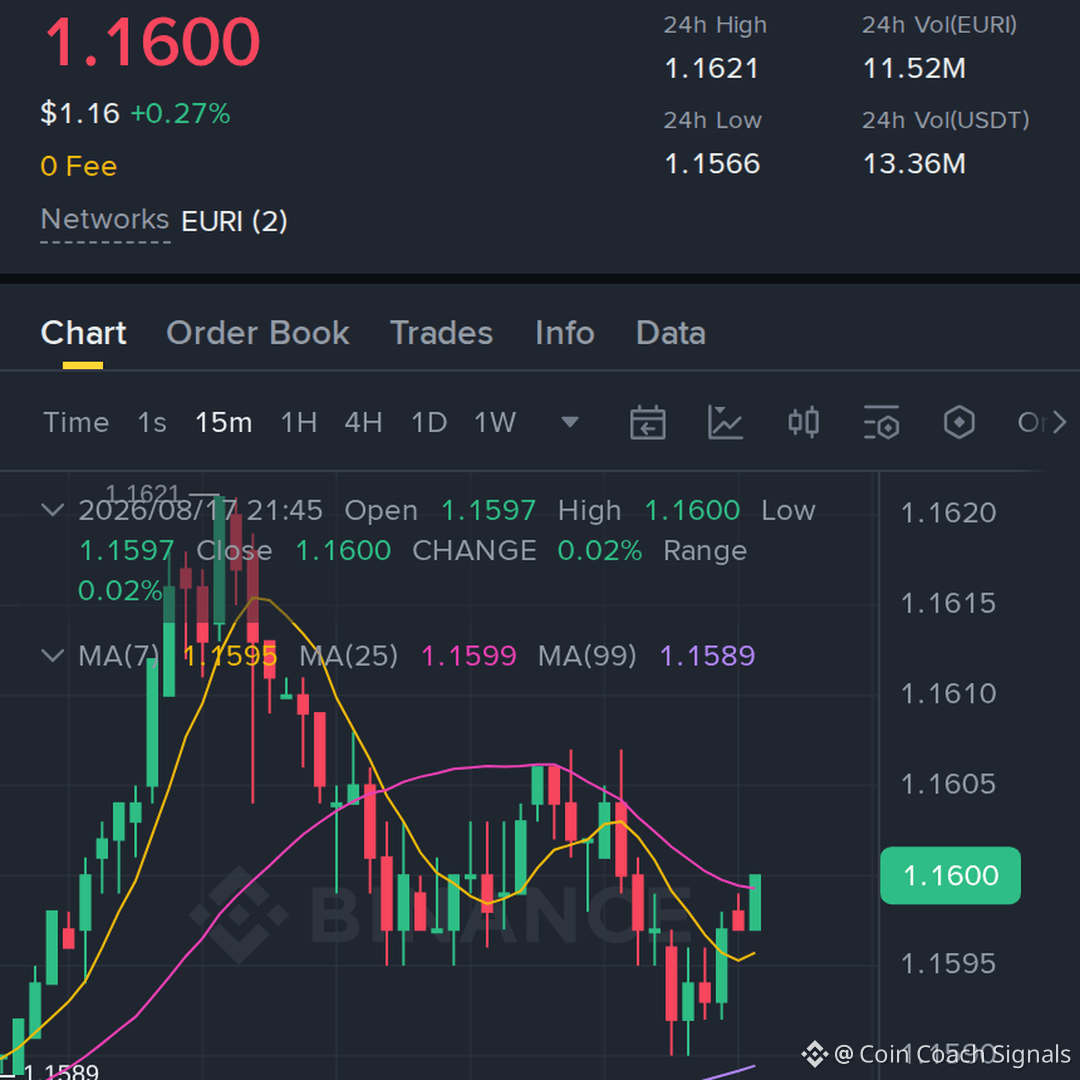
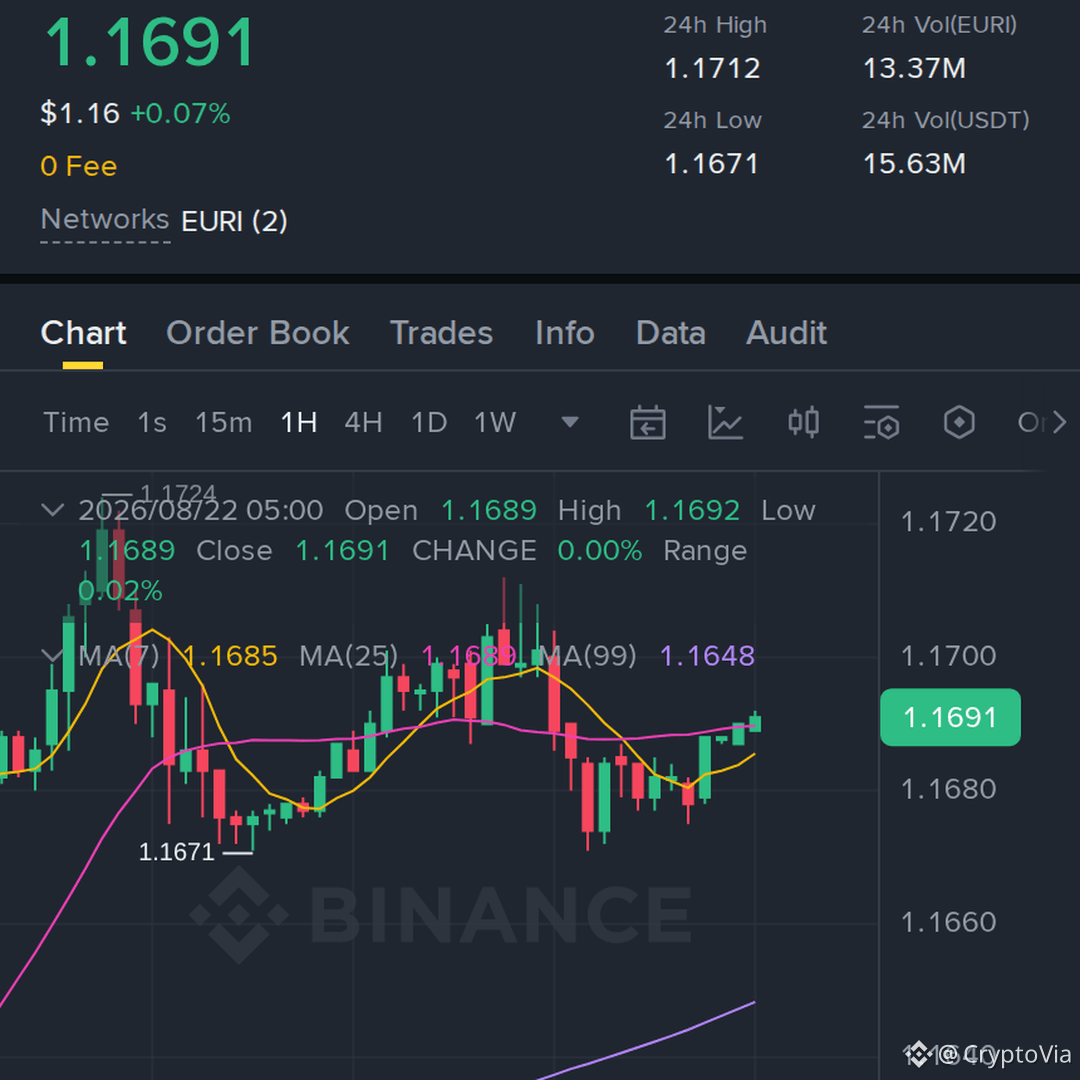
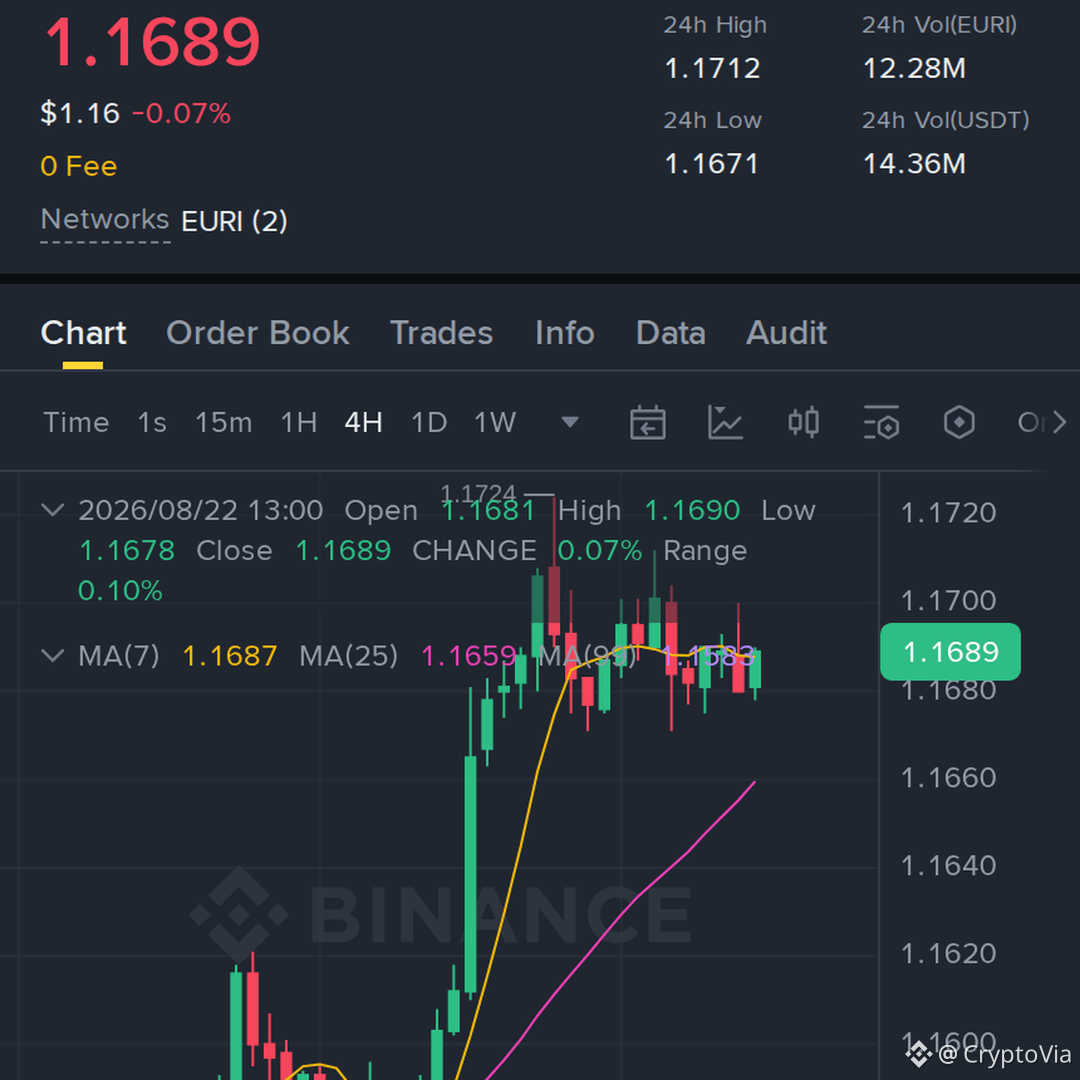
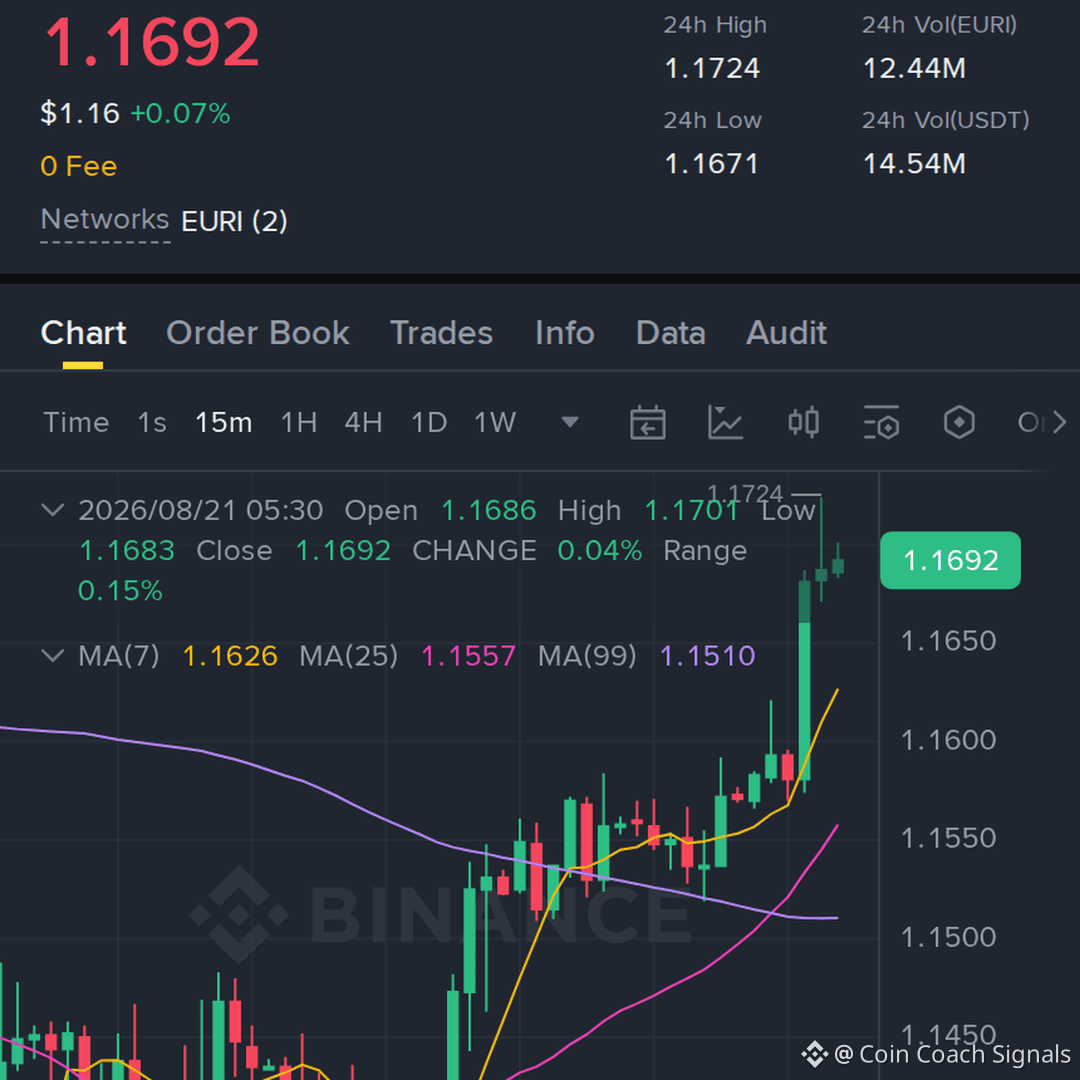
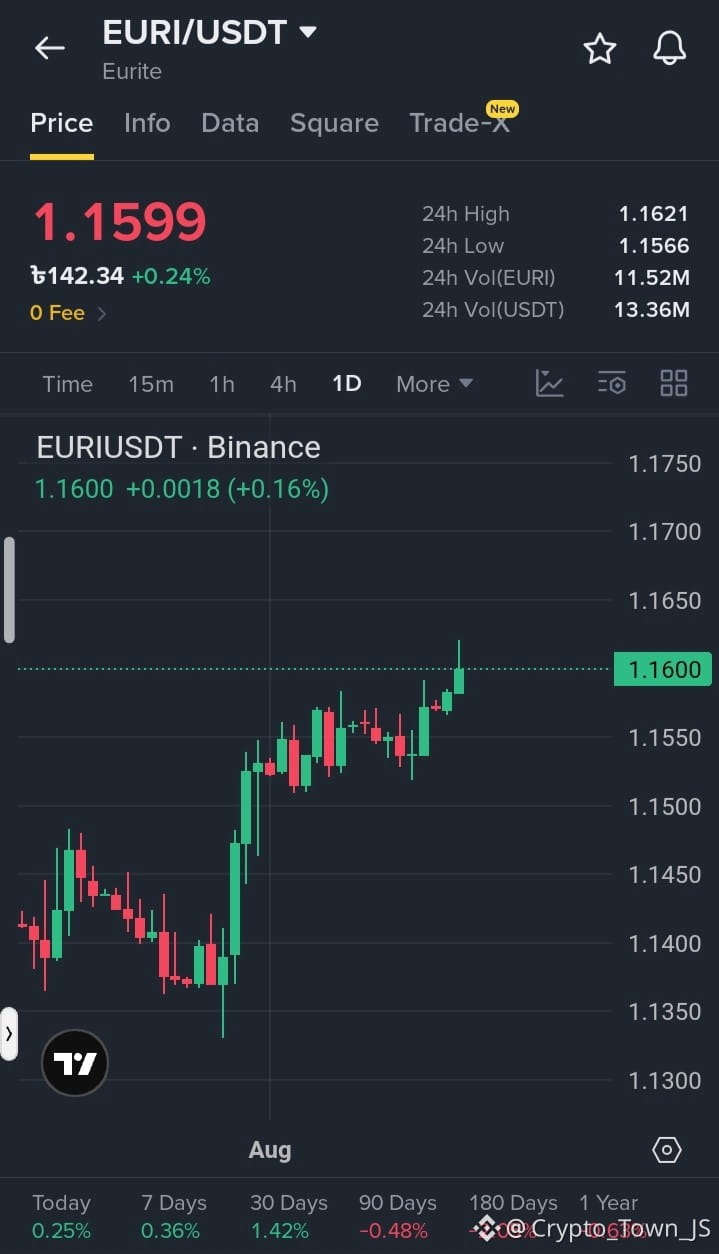
$EURI USDT 永久先物 — ロング・セットアップ
市場がついに氷を割った!買い手が戻ってきて、停滞期のあと勢いが改善しています。新しい動きが発展しているかもしれません!
エントリー:$1.1580 - $1.1620
TP:$1.1650 - $1.1680 - $1.1720 - $1.1760
SL:$1.1540
#cryptotrading #BinanceSquare #FutureTarding #CryptoAnalysis #EURI
$GPS $TUT
{future}(TUTUSDT)
{future}(GPSUSDT)
{spot}(EURIUSDT)
$EURI USDT 永久先物 — ロング・セットアップ
市場がついに氷を割った!買い手が戻ってきて、停滞期のあと勢いが改善しています。新しい動きが発展しているかもしれません!
エントリー:$1.1580 - $1.1620
TP:$1.1650 - $1.1680 - $1.1720 - $1.1760
SL:$1.1540
#cryptotrading #BinanceSquare #FutureTarding #CryptoAnalysis #EURI
$GPS $TUT
市場がついに氷を割った!買い手が戻ってきて、停滞期のあと勢いが改善しています。新しい動きが発展しているかもしれません!
エントリー:$1.1580 - $1.1620
TP:$1.1650 - $1.1680 - $1.1720 - $1.1760
SL:$1.1540
#cryptotrading #BinanceSquare #FutureTarding #CryptoAnalysis #EURI
$GPS $TUT
195
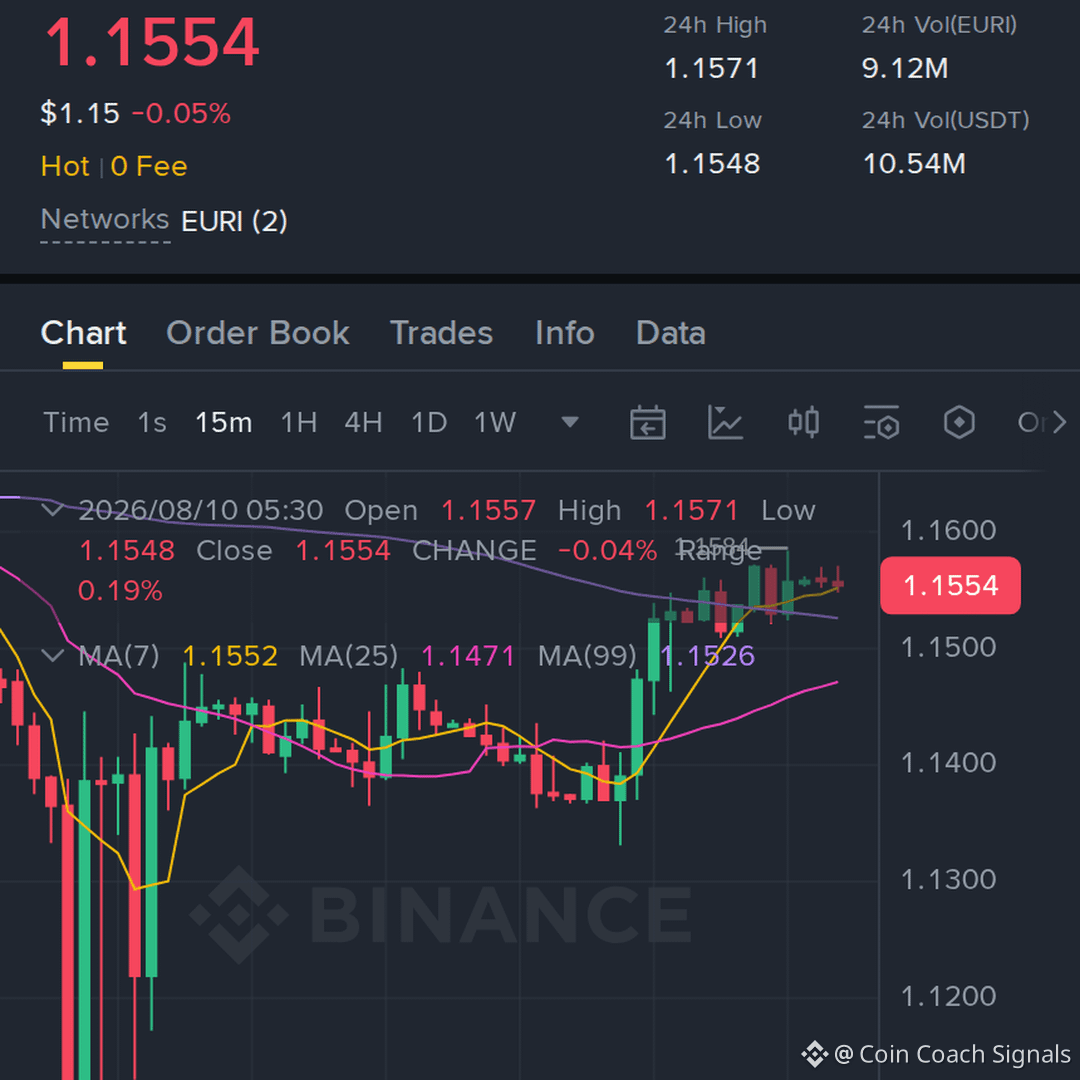
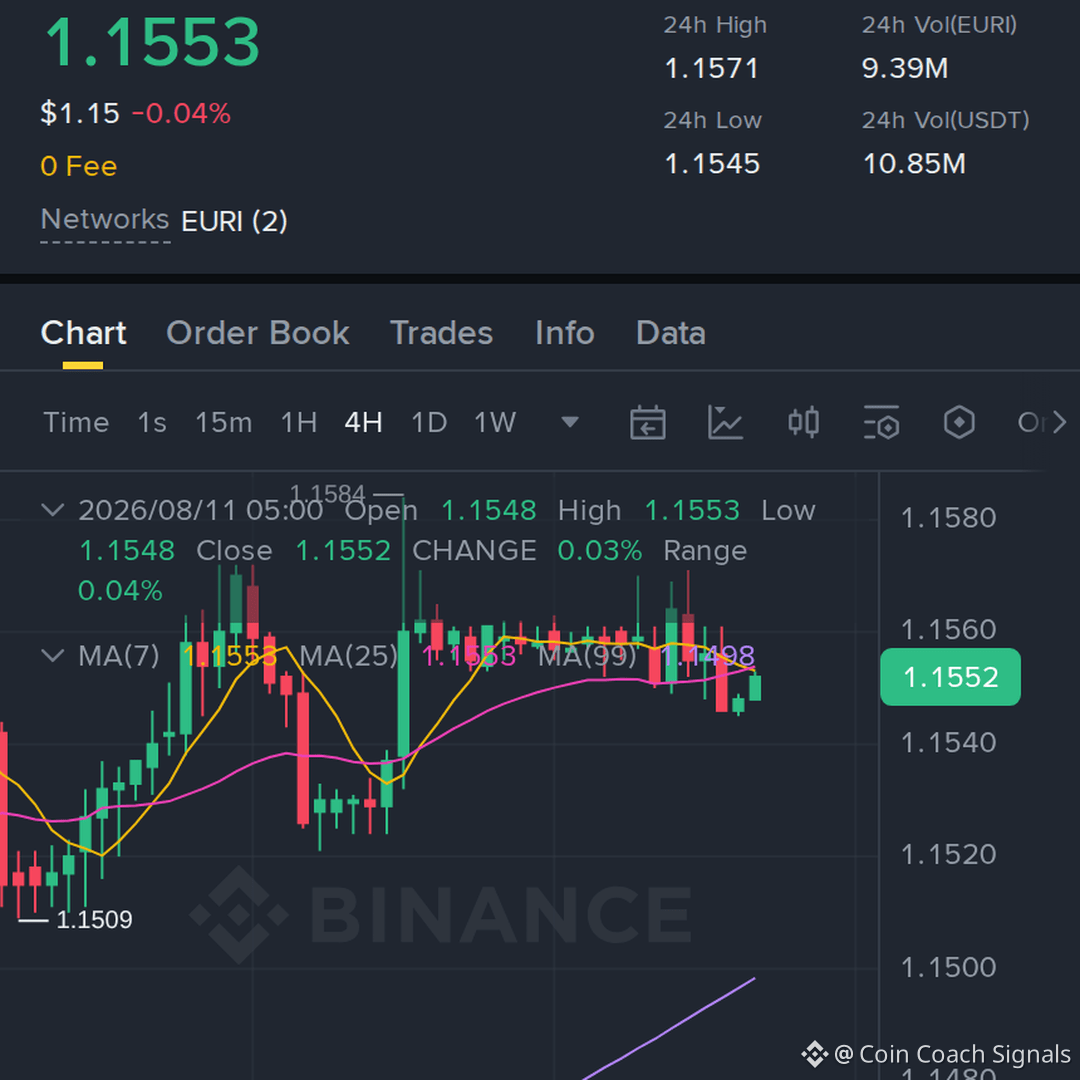
面白くなってきました。$EURI 構造を崩すことなく押し戻され、買い手が再び参入しています
エントリー:1.1549–1.1553 | 損切り:1.1366
利確1:1.1828 / 利確2:1.2053 / 利確3:1.2341
#EURI #Crypto #Write2Earn #binance
面白くなってきました。$EURI 構造を崩すことなく押し戻され、買い手が再び参入しています
エントリー:1.1549–1.1553 | 損切り:1.1366
利確1:1.1828 / 利確2:1.2053 / 利確3:1.2341
#EURI #Crypto #Write2Earn #binance
エントリー:1.1549–1.1553 | 損切り:1.1366
利確1:1.1828 / 利確2:1.2053 / 利確3:1.2341
#EURI #Crypto #Write2Earn #binance
158
·
--
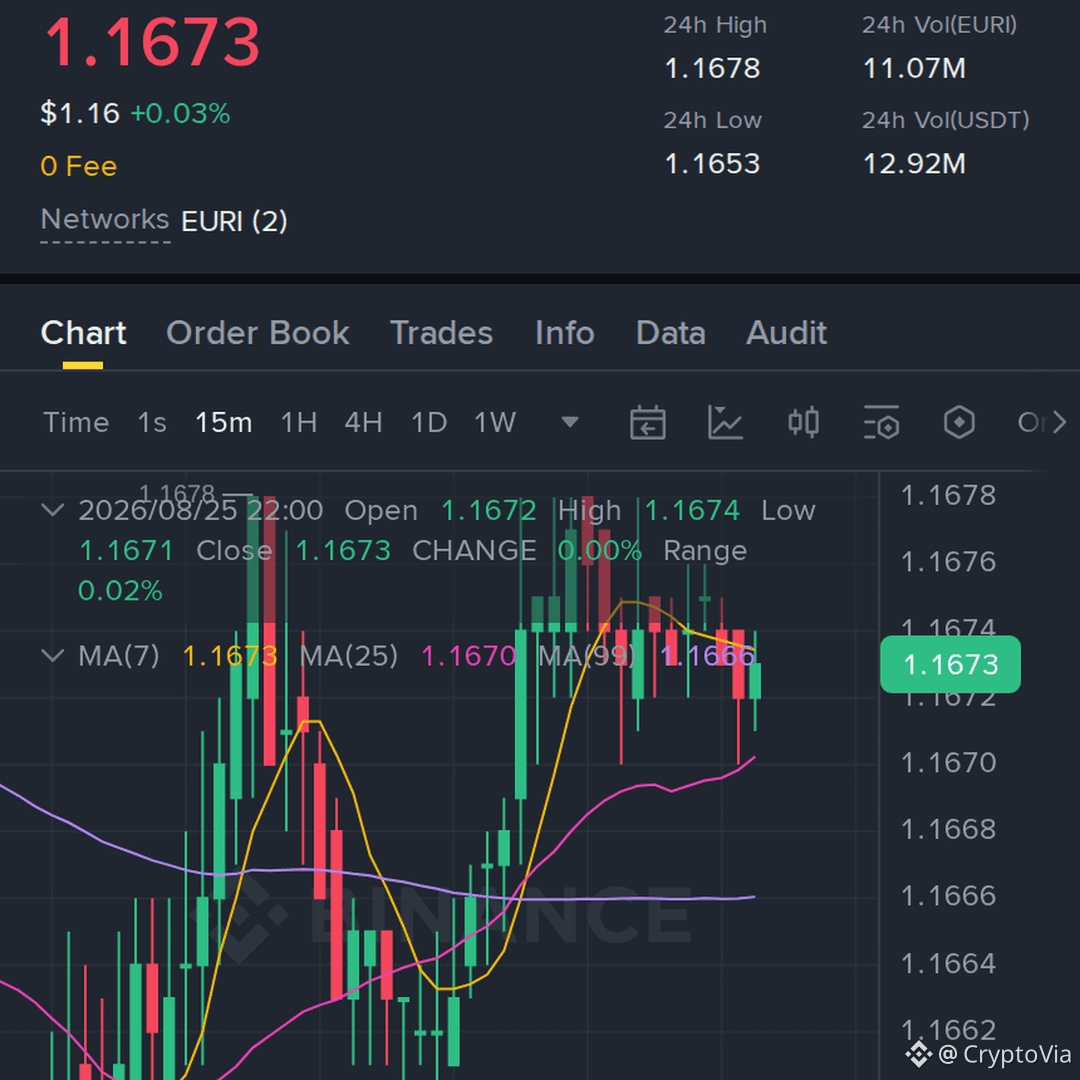
$EURI を監視し、レバレッジ70倍のプランで、コントロールされた押し戻しが起きており、トレンドは継続しようとしている
エントリー: 1.1672–1.1673
TP1: 1.194 → TP2: 1.2144 → TP3: 1.245
ストップロス: 1.1486
#EURI #Write2Earn #Binance #Crypto
$EURI を監視し、レバレッジ70倍のプランで、コントロールされた押し戻しが起きており、トレンドは継続しようとしている
エントリー: 1.1672–1.1673
TP1: 1.194 → TP2: 1.2144 → TP3: 1.245
ストップロス: 1.1486
#EURI #Write2Earn #Binance #Crypto
エントリー: 1.1672–1.1673
TP1: 1.194 → TP2: 1.2144 → TP3: 1.245
ストップロス: 1.1486
#EURI #Write2Earn #Binance #Crypto
66
·
--
翻訳参照
🔴 توصية وتحليل | $EURI/USDT
📉 الاتجاه: هبوط (SHORT)
💰 السعر: 1.1626
⏱️ الفريم: 30m
📊 MACD Bearish Crossover
🔎 التحليل: تقاطع MACD هابط على فريم 30 دقيقة يشير إلى ضعف الزخم واحتمالية تحرك السعر نحو مستويات دعم أدنى.
📍 الدخول: 1.1615 – 1.1635
🎯 الأهداف:
1️⃣ 1.1595
2️⃣ 1.1575
3️⃣ 1.1550
🛑 وقف الخسارة: 1.1660
⚠️ الإشارة الفنية لا تضمن استمرار الهبوط؛ إدارة رأس المال مهمة.
❤️ دعمك يفرق معايا
#EURI $EURI
🔴 توصية وتحليل | $EURI /USDT
📉 الاتجاه: هبوط (SHORT)
💰 السعر: 1.1626
⏱️ الفريم: 30m
📊 MACD Bearish Crossover
🔎 التحليل: تقاطع MACD هابط على فريم 30 دقيقة يشير إلى ضعف الزخم واحتمالية تحرك السعر نحو مستويات دعم أدنى.
📍 الدخول: 1.1615 – 1.1635
🎯 الأهداف:
1️⃣ 1.1595
2️⃣ 1.1575
3️⃣ 1.1550
🛑 وقف الخسارة: 1.1660
⚠️ الإشارة الفنية لا تضمن استمرار الهبوط؛ إدارة رأس المال مهمة.
❤️ دعمك يفرق معايا
#EURI $EURI
182
·
--
🟢 今この時間のコイン:$EURI
EURIUSDTは24時間安値1.147付近で推移しており注目を集めています。現在価格は1.1475です。📉 -0.63%の24時間変化にもかかわらず、取引高が6,107,661 USDTと非常に高く、活発な動きが示されています。1時間RSIは8.25と極めて低く、しばしば売られ過ぎのサインになります。価格はSMA20(1.153790)とSMA50(1.154186)の両方を下回っており、現在の下向きの勢いを裏付けています。⚡
なぜこのコイン?
価格の動きと取引量の目立つ組み合わせ。
小幅な下落にもかかわらずこの強い出来高は、関心が集まっている可能性を示唆します。これらの水準からすぐに反発するのでしょうか?📈
クイック事実:
追跡している65のUSDTペアのうち、現在24時間で38が下落取引中です。
EURIの次の動きについて、どう思いますか?🤔
#EURI #Crypto #BinanceSquare #Altcoin #Trading
※投資助言ではありません。自己判断で調べてください(DYOR)。
1
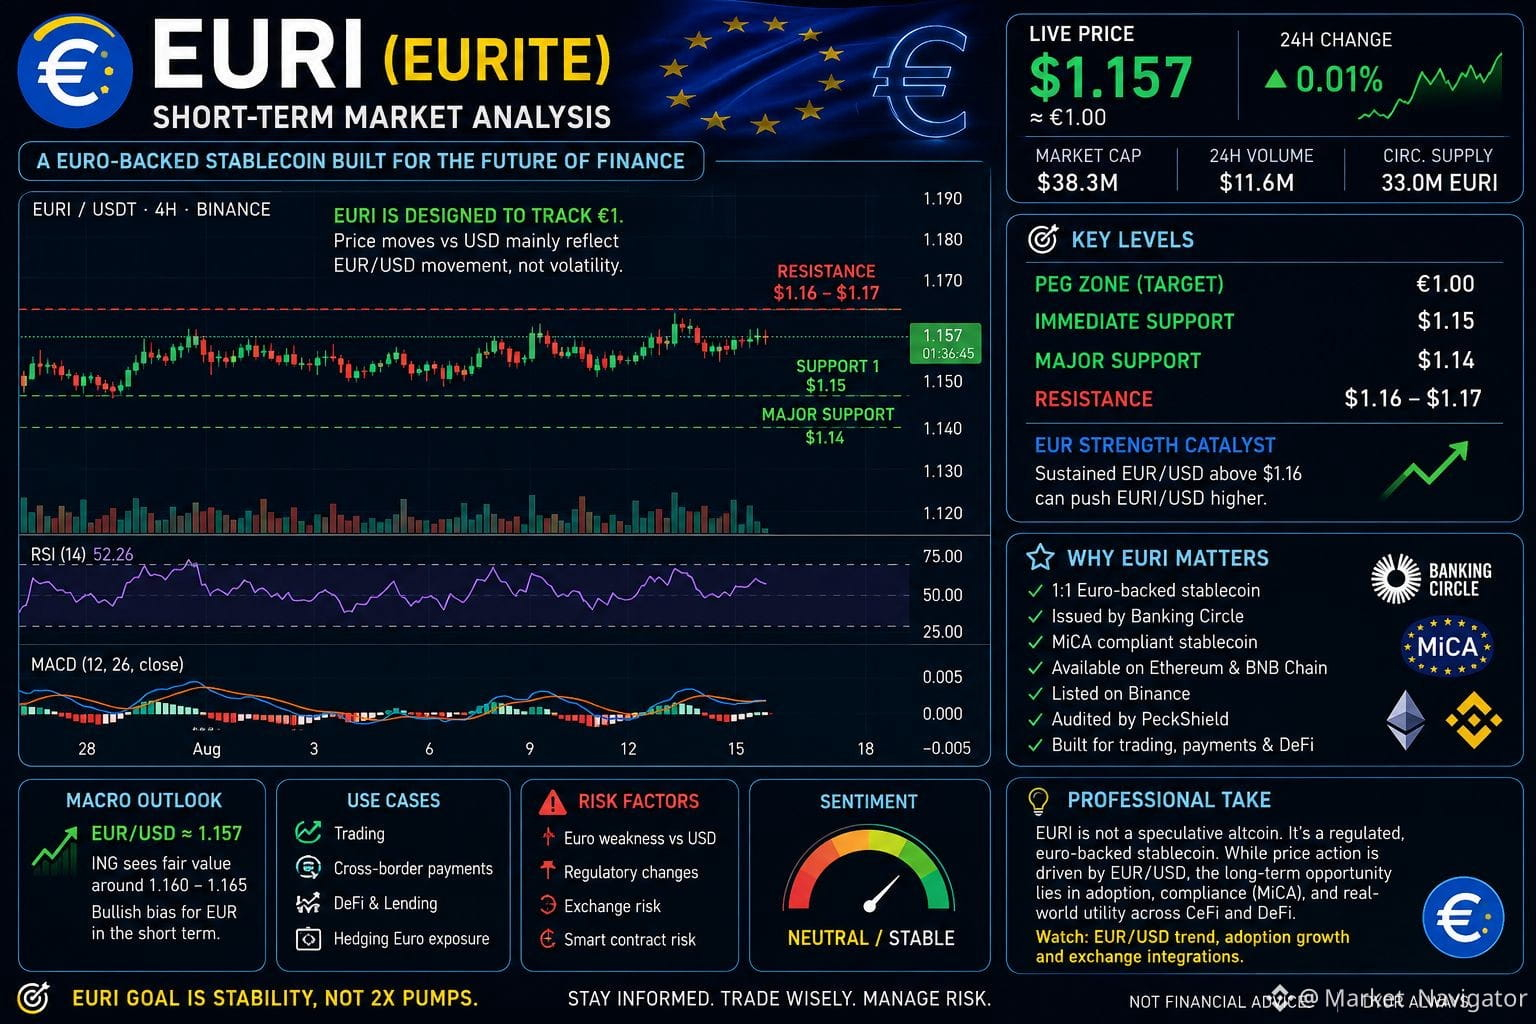
EURI(EURITE)— 市場分析 🇪🇺💶
$EURI は典型的なアルトコインではありません――それはユーロ建てのステーブルコインであり、ゲームの性質が変わります。
現在の価格: 約$1.157
24H: ほぼ横ばい
時価総額: 約$38.3M
24H出来高: 約$11.6M
流通供給量: 約33M EURI
バイアス: 🟢 安定 / ニュートラル〜強気寄り
主なドライバー: 投機的なポンプではなく、EUR/USDと採用の拡大。
📊 重要レベル
🟢 ペグ(連動)ゾーン: €1.00
🟢 直近のサポート: 約$1.15
🟢 主要サポート: 約$1.14
🔴 レジスタンス: 約$1.16〜1.17
🚀 EURの強さ: 約$1.16を上回る持続的なEUR/USDの動きは、EURI/USDを押し上げる可能性があります。
重要なのは、EURIは€1に連動するよう設計されているため、USDに対する変動は独立した暗号の急騰というより、ユーロとドルの為替レート変化を主に反映する、という点です。
🔥 なぜEURIが注目されているのか
• 1:1のユーロ担保型ステーブルコイン
• Banking Circleによって発行
• MiCAの規制枠組みに基づいて設計
• Ethereum + BNB Smart Chainで利用可能
• Binanceに上場
• PeckShieldによりスマートコントラクトを監査済み
• 取引、決済、DeFiユースケース向けに構築。
また、BinanceはEURIをより深く統合しており、VIPローンの担保としての利用も含まれているため、取引所エコシステム内での有用性が高まっています。
🧠 注視すべきマクロ要因
EUR/USDは現在約1.157で、INGは短期の公正価値を約1.160〜1.165と見ており、ユーロ高寄りの強気バイアスを維持しています。これにより、ユーロが強まる局面では、EURIのUSD建て価格に上方向の圧力がかかる可能性があります。
🎯 プロの見立て
強気シナリオ:
EUR/USDが強化 → EURI/USDは$1.16〜1.17+へ動く可能性。
ニュートラルシナリオ:
EUR/USDがレンジ内で推移 → EURIは現在のUSD価値に近いまま。
リスクシナリオ:
ユーロの弱さ → €1ペグが維持されていても、EURI/USDは下落。
⚠️ 最大の誤りは、EURIをSOL、XRP、BTCのように扱うことです。EURIの目的は安定であり、2倍や5倍の投機的ムーブではありません。
EURIのようなユーロ建てステーブルコインを保有したいですか?それとも、ドル建てステーブルコインを保有したいですか?
#EURI #Eurite #Crypto #Stablecoin #MiCA
{spot}(EURIUSDT)
EURI(EURITE)— 市場分析 🇪🇺💶
$EURI は典型的なアルトコインではありません――それはユーロ建てのステーブルコインであり、ゲームの性質が変わります。
現在の価格: 約$1.157
24H: ほぼ横ばい
時価総額: 約$38.3M
24H出来高: 約$11.6M
流通供給量: 約33M EURI
バイアス: 🟢 安定 / ニュートラル〜強気寄り
主なドライバー: 投機的なポンプではなく、EUR/USDと採用の拡大。
📊 重要レベル
🟢 ペグ(連動)ゾーン: €1.00
🟢 直近のサポート: 約$1.15
🟢 主要サポート: 約$1.14
🔴 レジスタンス: 約$1.16〜1.17
🚀 EURの強さ: 約$1.16を上回る持続的なEUR/USDの動きは、EURI/USDを押し上げる可能性があります。
重要なのは、EURIは€1に連動するよう設計されているため、USDに対する変動は独立した暗号の急騰というより、ユーロとドルの為替レート変化を主に反映する、という点です。
🔥 なぜEURIが注目されているのか
• 1:1のユーロ担保型ステーブルコイン
• Banking Circleによって発行
• MiCAの規制枠組みに基づいて設計
• Ethereum + BNB Smart Chainで利用可能
• Binanceに上場
• PeckShieldによりスマートコントラクトを監査済み
• 取引、決済、DeFiユースケース向けに構築。
また、BinanceはEURIをより深く統合しており、VIPローンの担保としての利用も含まれているため、取引所エコシステム内での有用性が高まっています。
🧠 注視すべきマクロ要因
EUR/USDは現在約1.157で、INGは短期の公正価値を約1.160〜1.165と見ており、ユーロ高寄りの強気バイアスを維持しています。これにより、ユーロが強まる局面では、EURIのUSD建て価格に上方向の圧力がかかる可能性があります。
🎯 プロの見立て
強気シナリオ:
EUR/USDが強化 → EURI/USDは$1.16〜1.17+へ動く可能性。
ニュートラルシナリオ:
EUR/USDがレンジ内で推移 → EURIは現在のUSD価値に近いまま。
リスクシナリオ:
ユーロの弱さ → €1ペグが維持されていても、EURI/USDは下落。
⚠️ 最大の誤りは、EURIをSOL、XRP、BTCのように扱うことです。EURIの目的は安定であり、2倍や5倍の投機的ムーブではありません。
EURIのようなユーロ建てステーブルコインを保有したいですか?それとも、ドル建てステーブルコインを保有したいですか?
#EURI #Eurite #Crypto #Stablecoin #MiCA
72
ユーロステーブルコインの四半期取引量が20億ユーロから250億ユーロに急増し、12倍の成長を遂げたが、EURIの価格は1.05ドル付近で3ヶ月間動かず。この乖離は市場が見逃しているわけではなく、価格設定のロジックが変わったということだ——2021年のUSDCは規制によって市場価値と価格が同時に急上昇したが、その時市場はステーブルコインの成長を投機需要に直接結びつけていた;今、マーケットはユーロステーブルコインの急成長を支払いインフラの拡張と見なしており、投機ツールの回帰とは考えていない。
1️⃣ オンチェーンデータ:取引量の増加≠投機的流動性の流入
ユーロステーブルコインの取引量12倍増加の核心的なドライバーは、クロスボーダー決済と機関決済から来ており、DeFiの投機からではない。2021年のUSDCと比較すると、その時市価は40億から550億に急上昇し、同時期にオンチェーンDEX取引量も急増、価格に正のフィードバックをもたらした。しかしEURIのオンチェーンアクティブアドレス数は同時に増加しておらず、送金は少数の機関ウォレット間に集中している。これは取引量の増加が「パイプラインの拡張」であり、「プールの水を入れる」ものではない——流動性は取引市場にあふれ出しておらず、価格は自然と横ばいになっている。
2️⃣ ファンディングレートとポジション:投機的ポジションの不在による「ゾンビ横ばい」
EURIの永続的契約の資金費率は8週間連続で0.01%以下で推移しており、2021年のUSDCの同時期の0.05%-0.1%の費率を大きく下回っている。ポジション量は6月以降わずか15%の増加にとどまり、その間にユーロステーブルコインの総市場価値は約80%増加している。これはトレーダーがEURIの価格設定権をほとんど持っていないことを示しており——レバレッジのロングも、ショートのゲームもなく、価格は純粋に現物の需給によって決まっている。そして現物側では、保有者は決済を行う機関が多く、取引もアービトラージも行わない。
3️⃣ マクロナラティブ:ユーロステーブルコインの「決済プレミアム」はまだ価格に織り込まれていない
2021年のUSDCの規制ナラティブ(サークルがニューヨークの信託ライセンスを取得)が直接投機的な感情を引き起こしたが、市場は規制=主流採用=価格上昇と考えていた。しかし、2024年のユーロステーブルコインは、規制フレームワーク(MiCA)が実施され、市場はこれを「規制インフラの完成」と見なしており、投機的触媒とは考えていない。現在のEURIの基礎的需要——ユーロ圏のクロスボーダー決済(毎日約1.5兆ユーロ)、DeFi貸出におけるユーロ担保——は市場に価格に織り込まれていない。もし将来、DeFiプロトコルがEURIをネイティブ担保として使用したり、ユーロ圏の銀行がEURI決済ネットワークに接続することがあれば、この「決済プレミアム」は再評価されることになる。
4️⃣ リスクポイント:流動性トラップと規制の分化
EURIの流動性深度はUSDCの1/50であり、大規模な機関が売却を行うと価格が瞬時に脱線する可能性がある。また、欧州中央銀行のステーブルコインに対する規制姿勢はアメリカよりも慎重であり、MiCAが今後、準備資産を100%ユーロ圏の銀行に保管することを要求する場合、運営コストが増加し、供給量の成長が抑制される可能性がある。
一言で締めると:EURIの横ばいは市場の誤りではなく、市場が「決済インフラ→投機ツール」の切り替えスイッチを待っているということ——このスイッチはあるDeFiプロトコルの統合アナウンスの中に隠れているか、ユーロ圏の銀行の決済テスト結果の中に隠れている可能性がある。それまでは、価格の横ばい自体がファンダメンタルに対する最も誠実な価格設定である。
#EURI #Stablecoin #Crypto
17
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinancePick
閲覧回数 2.6M
141,164人が討論中
2
#EarningsSeason
閲覧回数 5M
24,304人が討論中
3
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
閲覧回数 1,200
75人が討論中
4
#StrategyMSTRSurpassesNasdaqInMarketCap
閲覧回数 1,522
77人が討論中
5
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
閲覧回数 90
12人が討論中
6
#ElectrumWalletBugLetRogueServersStealFunds
閲覧回数 8,012
224人が討論中
7
#ArgentineCourtDismissesLIBRACaseAgainstMilei
閲覧回数 17,858
305人が討論中
8
#SKHynixReportedlyPlansSpecialDividendFromKioxiaStakeSale
閲覧回数 3,094
48人が討論中
9
#KeystoneWebsiteBreachExposesBuyersShippingAddresses
閲覧回数 1,641
40人が討論中
10
#USQ3GDPAndSeptemberPCEDueNextWeek
閲覧回数 95,039
1,123人が討論中