

SKATS
876 Posting
SKATS
Laporkan
Blokir Pengguna
Perdagangan Terbuka

Pemilik AUCTION
Pedagang Rutin
1.7 Tahun
4 Mengikuti
359 Pengikut
1.3K+ Disukai
Posting
Portofolio
Semua
Kuotasi
Video
Live
PINNED
·
--
2021Ini lebih dari sekadar portofolio. Ini adalah sebuah perjalanan yang dibangun dengan riset, kesabaran, dan pembelajaran berkelanjutan. 📊
2021
Ini lebih dari sekadar portofolio. Ini adalah sebuah perjalanan yang dibangun dengan riset, kesabaran, dan pembelajaran berkelanjutan. 📊
1
9
3.3k
·
--
Bullish
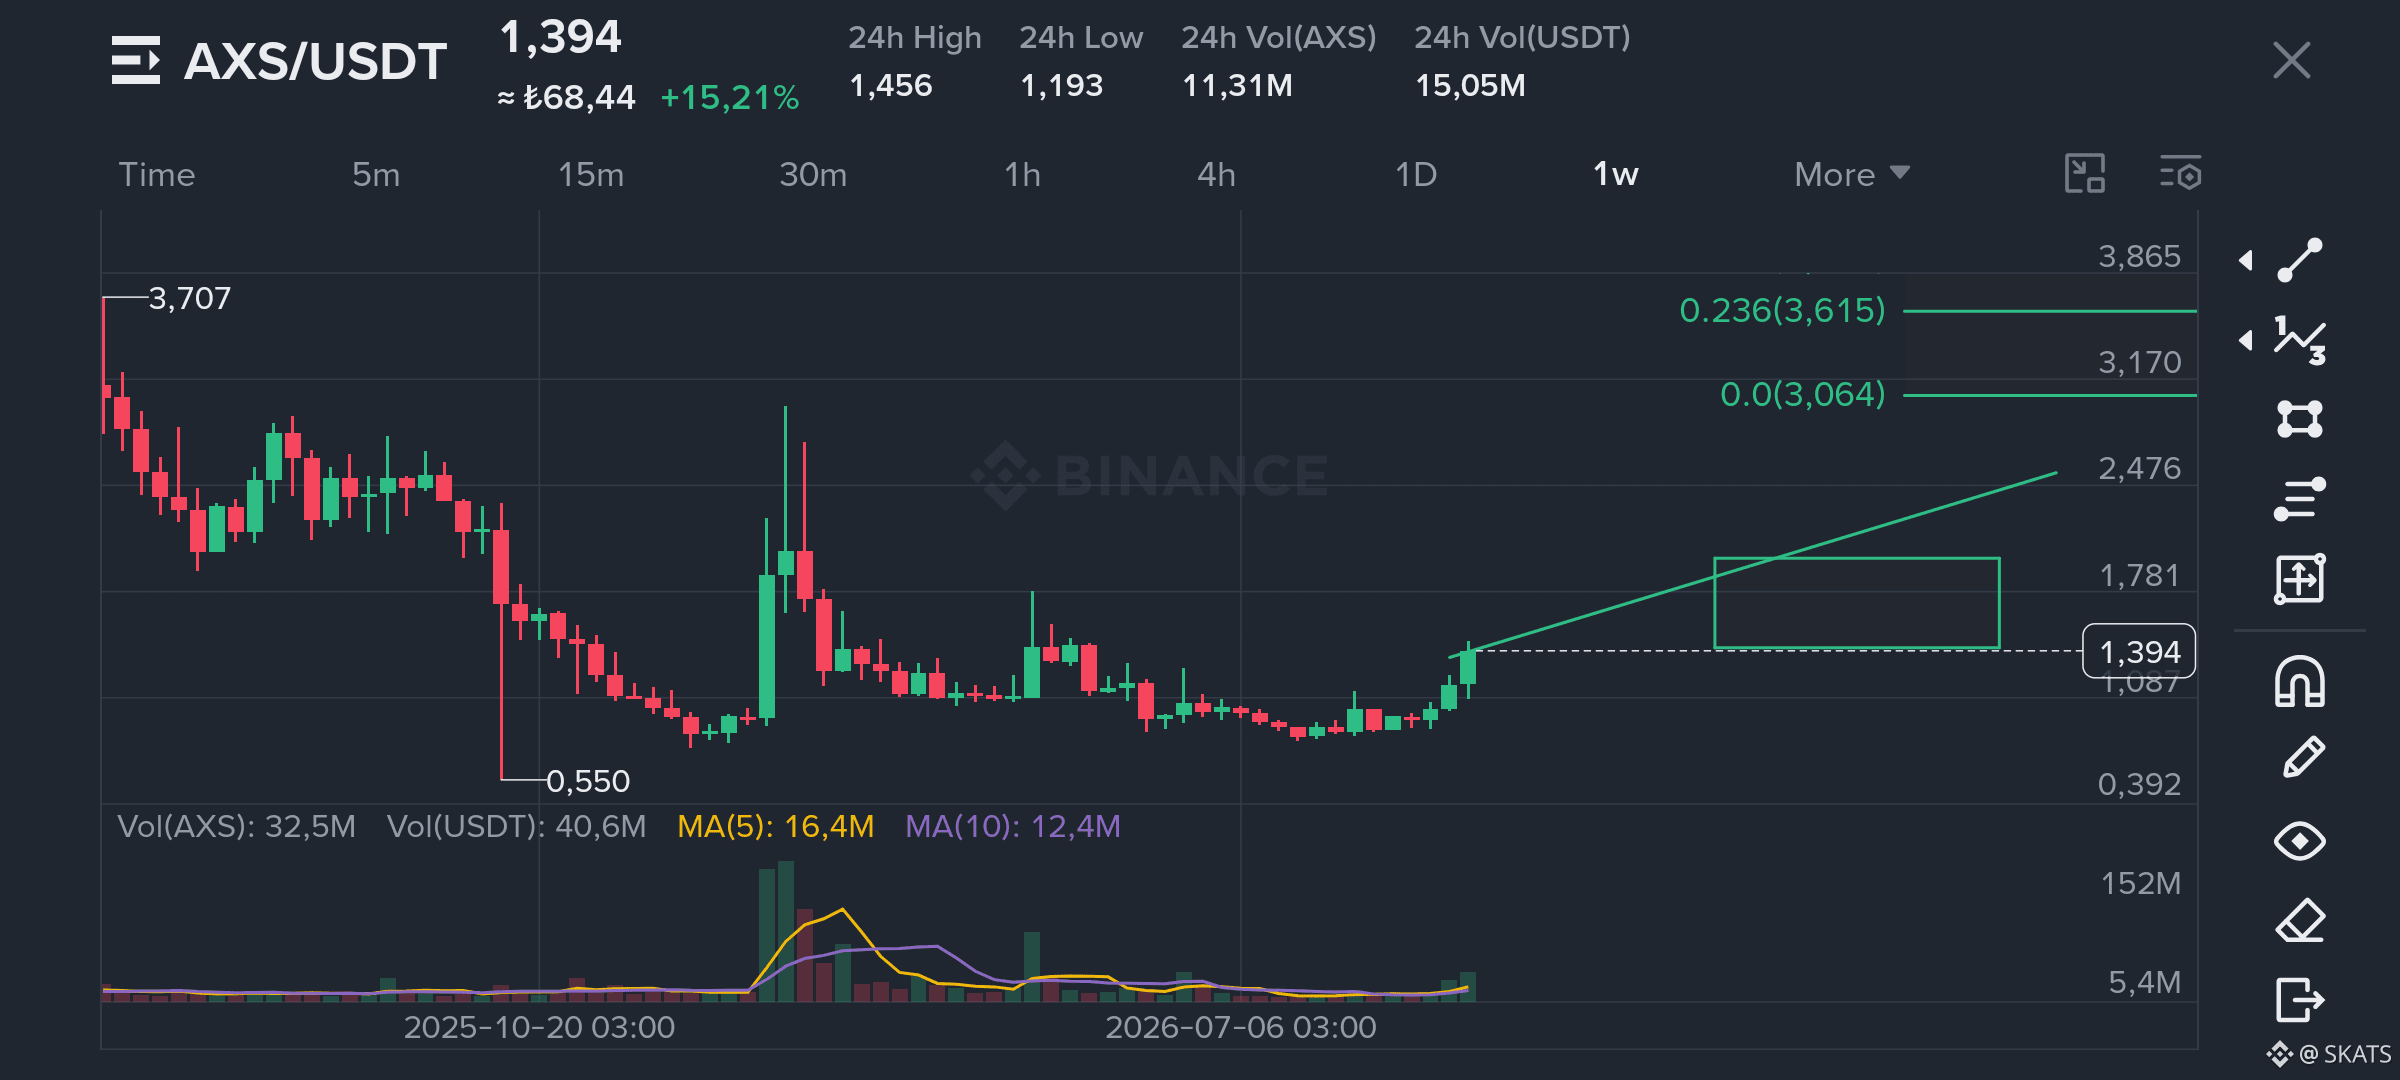
Yang paling penting bagi saya di AXS bukanlah breakout itu sendiri. Yang terpenting adalah fakta bahwa tekanan negatif yang sama tidak lagi menghasilkan ekstensi sisi bawah yang sama
Untuk waktu yang lama, struktur tersebut bekerja dalam satu arah. Kelemahan terus mendorong harga ke area yang lebih rendah. Sekarang responsnya mulai kehilangan efisiensi. Pullback menjadi lebih terkendali sementara impuls positif menempuh jarak yang lebih jauh
Saya menyebutnya asimetri respons
Ketika pasar berhenti bereaksi terhadap tekanan yang sama dengan cara yang sama, perubahan nyata mungkin sudah terjadi di dalam struktur, bukan hanya terlihat pada candle
Itulah mengapa saya tidak membaca pergerakan sekitar 1.40–1.50 sebagai sekadar dorongan kuat lain. Yang penting bagi saya adalah mekanisme yang terus memaksa harga turun tidak lagi menghasilkan hasil yang sama
Jika penerimaan di atas 1.50 terus berlanjut, area 1.70–1.80 menjadi uji kritis. Jika zona itu berubah menjadi area referensi baru, 2 dolar tidak lagi sekadar target bagi saya. Itu menjadi area alami berikutnya dalam proses penetapan ulang harga
Itulah yang sedang saya pantau di AXS sekarang
Tren tidak selalu berubah saat harga mulai bergerak lebih tinggi
Kadang tren berubah ketika tekanan lama berhenti menghasilkan hasil yang lama
#AXS #TufanSalur #CryptoMarket #Binance
1
329
·
--
Bullish
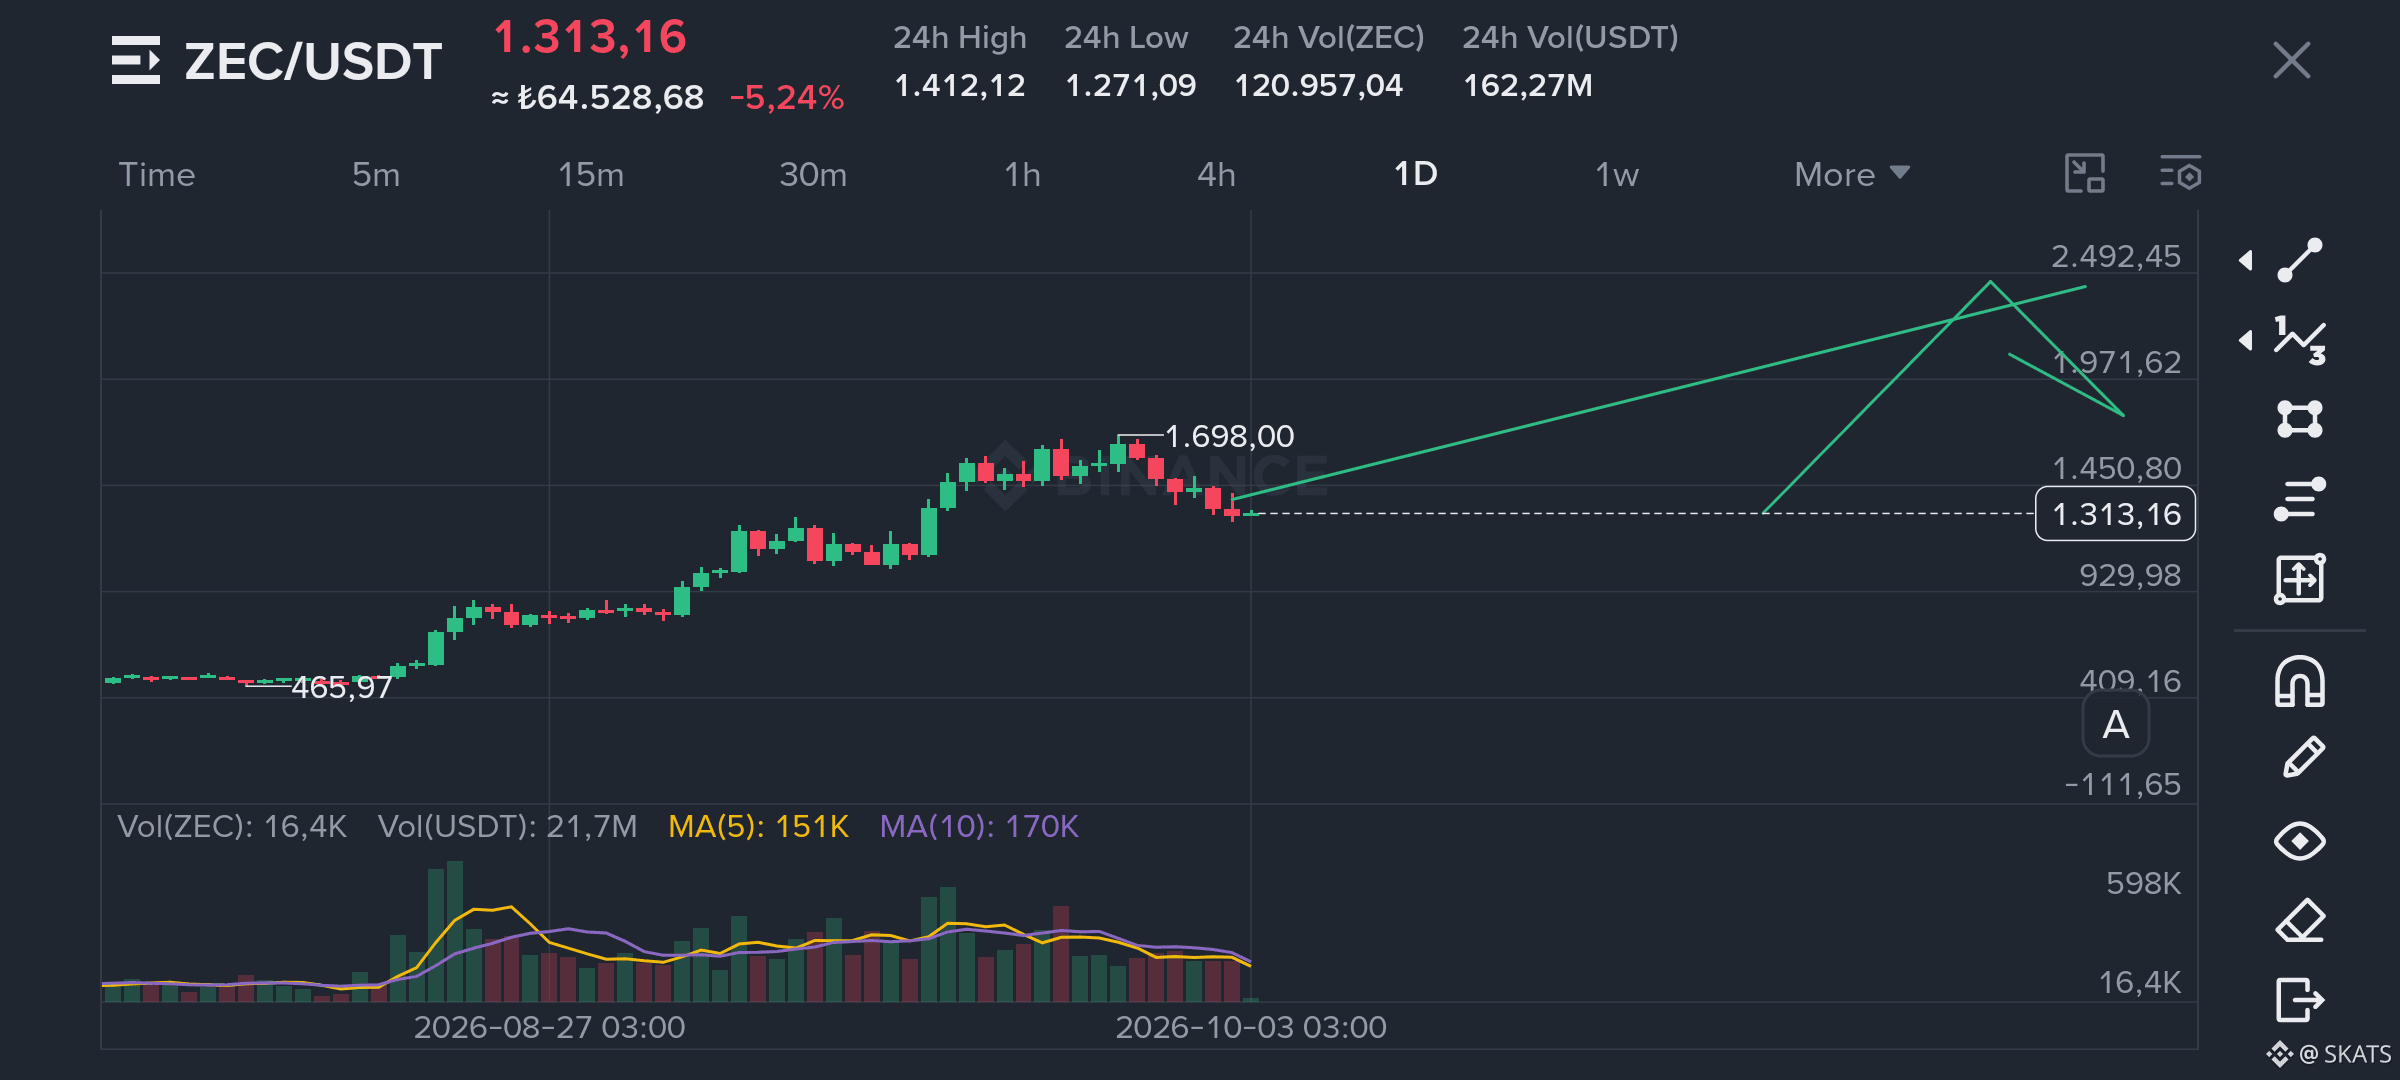
Hal yang penting bagi saya dalam ZEC bukanlah angka high 1,698. Yang penting adalah apa yang dilakukan waktu terhadap harga setelah pergerakan tersebut
Ekspansi dari area 465 berlangsung kuat. Terjadi pullback, tetapi harga tidak sepenuhnya kembali ke struktur lama. Kompresi di sekitar 1,300 menunjukkan bahwa pasar belum sepenuhnya menolak rezim harga yang lebih tinggi
Saya tidak melihat resistance sebagai garis yang tetap. Saya melihatnya sebagai lapisan pasokan yang bisa melemah dari waktu ke waktu. Jika harga terus bertahan di bawah area yang sama sambil menolak untuk membangun keseimbangan baru yang lebih rendah, pertanyaan sebenarnya bukan lagi apakah 1,700 bisa ditembus. Pertanyaannya adalah seberapa banyak pasokan yang benar-benar tersisa di sana
Itulah mengapa saya tidak membaca kompresi saat ini di ZEC sebagai kelemahan yang sederhana. Waktu mungkin sedang mengikis pasokan yang berada di atas dengan lebih pelan dan diam-diam daripada yang disarankan oleh pergerakan harga. Bagi saya, kuncinya bukan hanya area 1,450–1,700 harus ditembus, tetapi pasar juga harus menerimanya sebagai zona referensi baru
Jika itu terjadi, 2,000 tidak lagi sekadar menjadi target. Itu menjadi area alami pertama dari fase penetapan ulang harga (repricing) berikutnya
Untuk saat ini, saya tetap mempertahankan tesis sisi atas untuk ZEC
Kadang resistance tidak pecah dengan satu candle besar. Resistance hanya melemah saat pasokan di baliknya terkuras
#ZEC #CryptoMarket #MarketStructure
3
2
354
·
--
Saya pikir AI dapat membuat pasar menjadi lebih tersinkronisasi sebelum membuatnya lebih cerdas.
Kebanyakan orang fokus pada kecepatan, kemampuan analitis, dan otomasi. Saya melihat risiko yang berbeda.
Dulu, dibutuhkan waktu bagi ribuan investor untuk mencapai kesimpulan yang sama. Bahkan ketika mereka melihat data yang sama, jeda antara interpretasi dan eksekusi berbeda.
Jarak itu semakin mengecil.
Kini ribuan mesin pengambil keputusan dapat membaca informasi yang sama dan mencapai kesimpulan yang mirip dalam hitungan detik. Masalah yang sesungguhnya bukan bahwa semua orang memegang aset yang sama.
Melainkan bahwa semua orang bisa mencapai gagasan yang sama pada saat yang sama.
Saya menyebutnya kompresi keputusan (decision compression).
Jika sinyal yang sama berubah menjadi posisi yang mirip hampir secara instan, pasar mungkin tidak perlu modal atau leverage yang lebih besar untuk menjadi lebih ganas.
Kadang siklus keputusan yang lebih singkat sudah cukup.
Risiko tidak selalu datang dari besarnya posisi. Risiko juga bisa berasal dari ribuan keputusan independen yang runtuh menjadi perilaku yang sama pada momen yang sama.
Saya tidak berpikir perdagangan yang penuh sesak di masa depan akan berisi jutaan orang yang memikirkan hal yang sama.
Mungkin itu berisi jutaan mesin pengambilan keputusan yang berpikir hal yang sama pada detik yang sama.
AI mungkin tidak mengubah pasar paling besar lewat prediksi yang lebih baik.
Perubahan nyata mungkin dimulai ketika AI menghilangkan jeda waktu antara keputusan-keputusan independen.
#ArtificialIntelligence #MarketStructure
#TufanSalur
1
89
·
--
Bearish
Dengan MUBARAK, saya sedang menonton sesuatu yang lebih spesifik daripada sekadar perlawanan
Saya pikir pasar sedang membangun sesuatu yang bisa saya sebut sebagai acceptance debt (utang penerimaan)
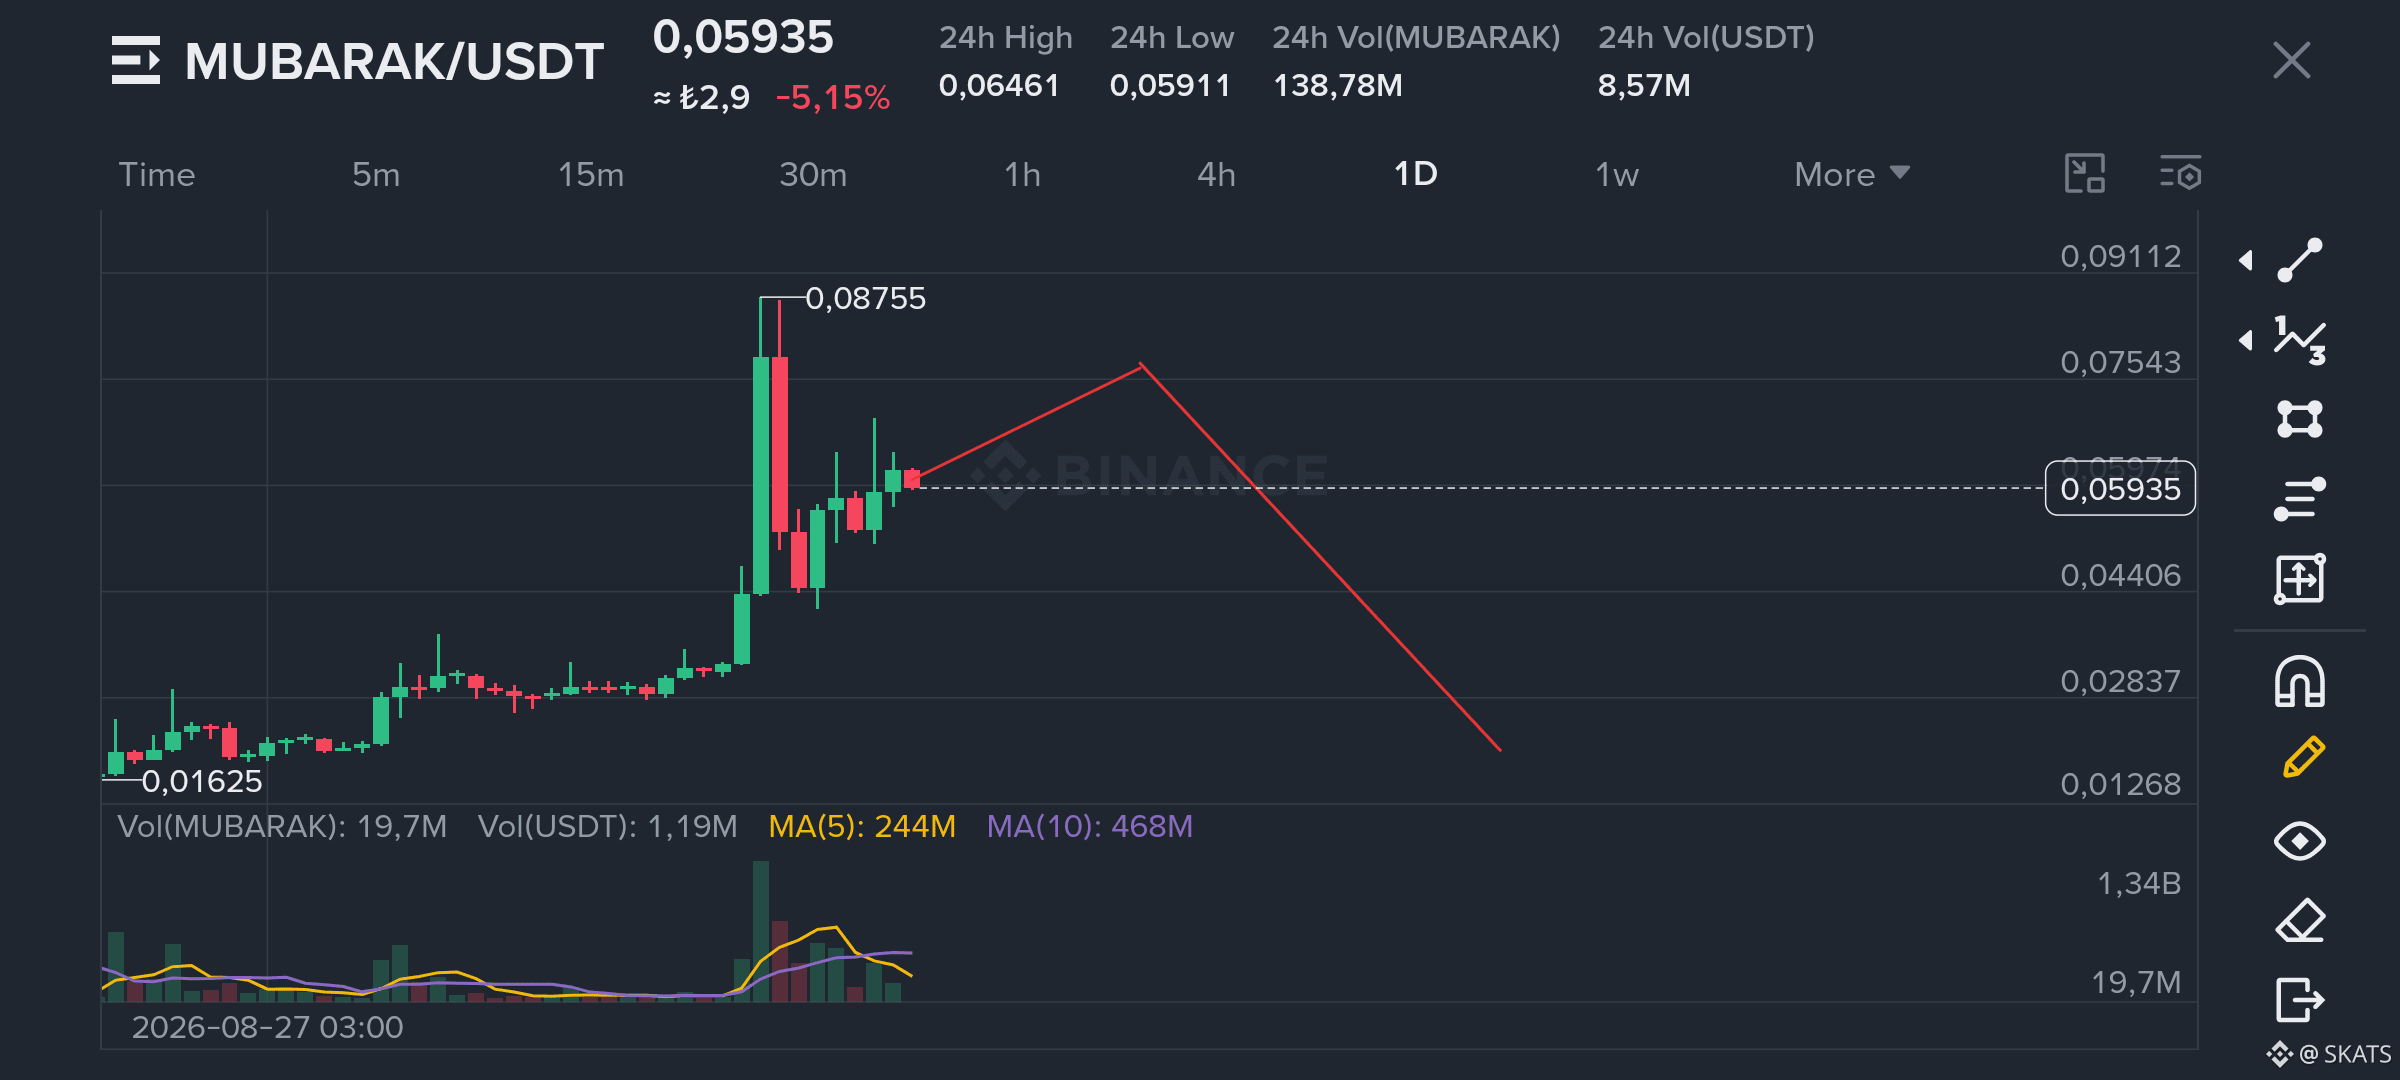
Pergerakan menuju 0.08755 terjadi begitu cepat sehingga harga menembus beberapa area tanpa sempat menghabiskan cukup waktu di sana untuk membangun keseimbangan yang benar
Bagi saya, kecepatan tidak selalu berarti kekuatan. Kadang, kecepatan hanya menyisakan zona harga yang tidak pernah benar-benar diuji sepenuhnya
Itulah sebabnya, bahkan jika MUBARAK meluas ke area 0.07–0.075, saya tidak akan otomatis membacanya sebagai kelanjutan
Volume sudah menyempit setelah dorongan pertama. Jika harga bergerak lebih tinggi tanpa partisipasi yang lebih luas, strukturnya mungkin menjadi lebih tipis, bukan lebih kuat
Itulah alasan di balik garis merah pada bagan
Saya tidak berusaha memprediksi puncak yang persis
Saya mencoba mengidentifikasi level-level mana yang tidak pernah benar-benar diterima oleh pasar
Jika area 0.05–0.06 gagal menjadi zona referensi yang bertahan, maka harga saat ini masih terlihat belum lengkap bagi saya, dan penarikan yang lebih dalam tidak akan mengejutkan
Reli cepat tidak selalu memberi tahu Anda ke mana kekuatan sedang mengarah
Kadang mereka hanya meninggalkan area yang mungkin harus kembali didatangi pasar untuk menjawabnya nanti $MUBARAK
#TufanSalur #Binance #MUBARAK
2
12.8k
·
--
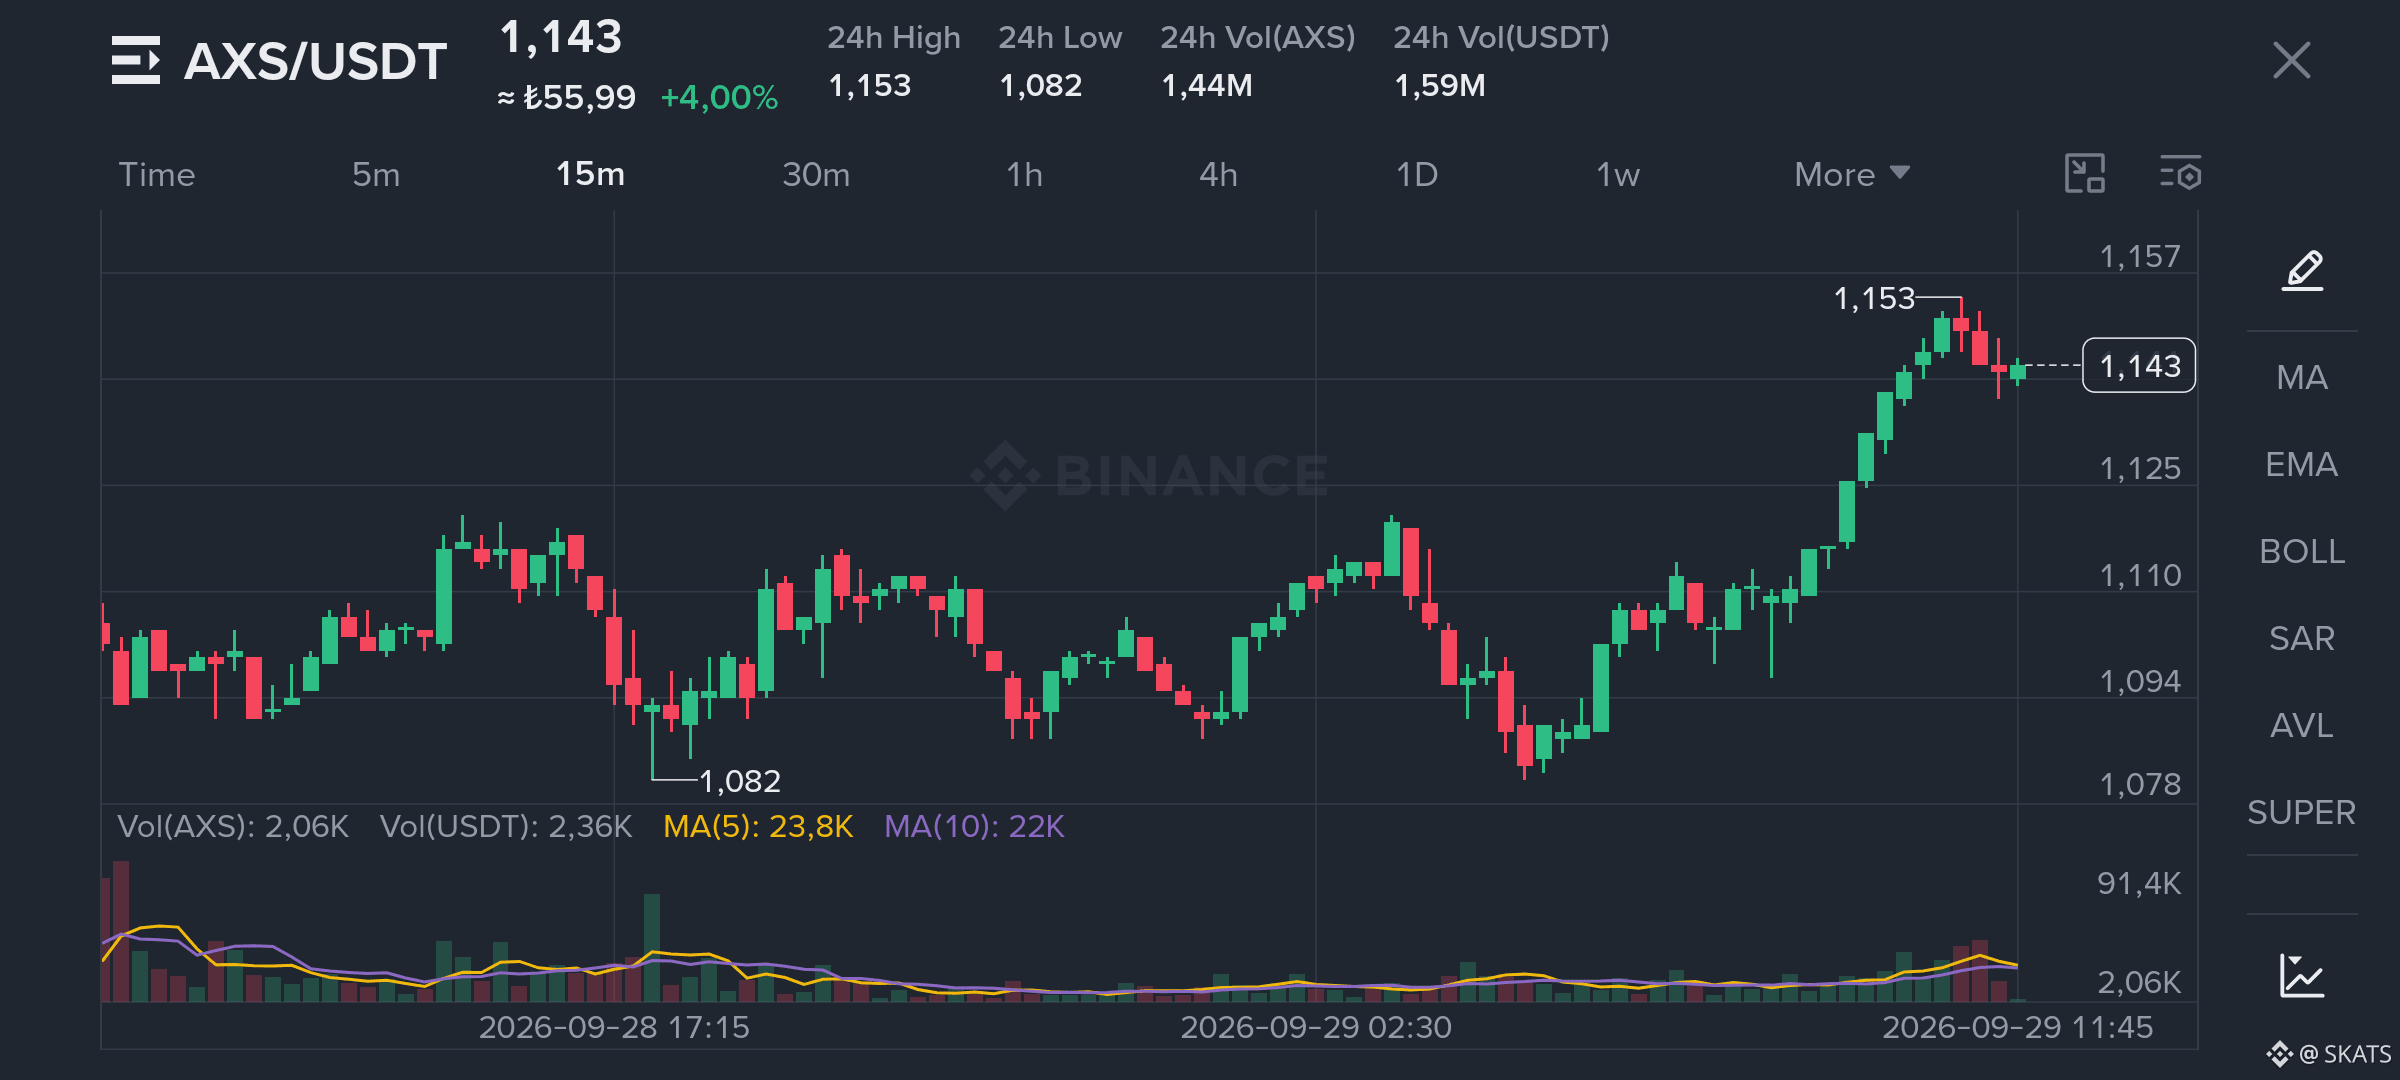
Saya sedang melihat AXS sekarang dan saya memiliki chart 15 menit terbuka. Setelah 1.236, penjualan mendorongnya masuk ke area 1.154 dan sekarang sedang berusaha bertahan di sekitar 1.16. Ada sedikit tekanan jangka pendek, tapi saya tidak hanya terpaku pada candle.
Saya pikir pasar mungkin masih membaca AXS melalui siklus imbal hasil tinggi dengan tekanan jual yang tinggi. Namun struktur hari ini tidak sama.
Yang saya pedulikan bukan sekadar seberapa besar jumlah AXS yang ada. Yang saya pedulikan adalah seberapa cepat AXS bergerak dari sisi imbal hasil menjadi tekanan jual yang nyata.
Perbedaan itu penting. Bahkan jika jumlah token tetap sama, konversi yang lebih lambat menjadi tekanan jual dapat mengubah keseimbangan yang sudah biasa ditoleransi oleh pasar.
Terlepas dari pullback pada chart, untuk saat ini saya masih memantau sisi upside. Jika permintaan menguat sementara pasokan berubah menjadi tekanan jual lebih lambat daripada yang biasanya terjadi, respons pasar bisa terlihat sangat berbeda dari yang diperkirakan orang.
Saya pikir itulah blind spot pada AXS.
Terkadang sebuah pergerakan tidak dimulai karena pasokannya berkurang. Pergerakan dimulai karena pasokan yang sama mencapai pasar lebih lambat.
#AXS #CryptoMarket #Tokenomics
1
8.3k
·
--
Bullish
$AUCTION tetap di atas meja.
Saya sudah mencatat $TRB dan $MUBARAK juga.
Mari kembali ke postingan ini pada tahun 2030
#SKATS
$AUCTION tetap di atas meja.
Saya sudah mencatat $TRB dan $MUBARAK juga.
Mari kembali ke postingan ini pada tahun 2030
#SKATS
Saya sudah mencatat $TRB dan $MUBARAK juga.
Mari kembali ke postingan ini pada tahun 2030
#SKATS
Portofolio Spot Saya
2 / 300
Minimum 10 USDT
Publik
PNL 7H
(USDT)
-91.54
ROI 7H
-1.16%
AUM
$9158.06
Tingkat Untung
65.28%
2
284
·
--
Saya pikir kita mungkin mengukur keamanan oracle dengan metrik yang salah
Kebanyakan orang berfokus pada kecepatan, jumlah sumber data, atau seberapa cepat sebuah pembaruan mencapai rantai
Yang menarik bagi saya tentang Tellor adalah pertanyaan yang berbeda
Seberapa mahal untuk menjaga data palsu tetap hidup cukup lama hingga menimbulkan konsekuensi ekonomi yang nyata
Penyerang tidak perlu kebohongan untuk bisa bertahan selamanya. Kadang-kadang hanya beberapa blok, satu likuidasi, atau satu transaksi kritis yang cukup
Itulah mengapa saya tidak memandang Tellor hanya sebagai sistem yang menyampaikan data
Saya lebih tertarik pada apakah desainnya dapat membuat jawaban yang salah menjadi terlalu mahal untuk dipertahankan hidup cukup lama hingga benar-benar berdampak
Bagi saya, ini adalah pengujian yang jauh lebih penting daripada sekadar kecepatan
Karena oracle terkuat mungkin bukan yang memberi jawaban benar lebih dulu
Mungkin oracle yang membuat jawaban yang salah menjadi tidak berkelanjutan secara ekonomi
Itulah tesis Tellor yang menurut saya lebih menarik
$TRB
#BinanceSquareFamily #TradingTales #TellorTributes
2
7.5k
·
--
Pada 19 Agustus, Bitcoin diperdagangkan sekitar $64.000 dan pada 25 Agustus nilainya telah bergerak melewati $81.000
Sekarang, kita melihat pengaturan yang serupa lagi, ketika harga bergerak dari kisaran $75.000 menuju di atas $86.000
Sekilas, dua reli ini terlihat mirip. Saya tidak berpikir keduanya sama
Kali ini, sebagian dari pasar altcoin juga ikut berakselerasi, sementara permintaan ETF yang kuat dan penutupan posisi short yang signifikan menambah lapisan lain pada pergerakan tersebut
Yang menarik perhatian saya bukanlah level $86.000 itu sendiri
Pertanyaan sesungguhnya adalah seberapa jauh modal dapat menyebar melampaui Bitcoin dari sini
Dua reli bisa menghasilkan grafik yang mirip tanpa menciptakan struktur pasar yang sama
Pada satu kondisi, likuiditas tetap terkonsentrasi pada aset utama
Pada kondisi lainnya, selera risiko mulai berotasi ke pasar yang lebih luas
Bagi saya, konfirmasi yang paling nyata adalah keterlibatan altcoin yang lebih luas, melemahnya dominasi BTC, dan volume spot yang mengembang di seluruh pasar
Di situlah saya akan mulai membaca ini sebagai rotasi modal yang benar-benar terjadi, bukan sekadar reaksi harga lainnya
Mungkin kisah sebenarnya bukan terletak pada sampai di mana reli ini berhenti, melainkan ke mana arus modal mengalir berikutnya
#Bitcoin #Altcoins #CryptoMarket
#TufanSalur
2
19.5k
·
--
Bullish
Terverifikasi
Semua orang memperdebatkan hal yang sama seputar saham AI
Berapa lama pertumbuhan ini bisa berlanjut
Saya justru melihat ke tempat lain
Saat teknologi berkembang, apa yang dihasilkannya secara melimpah dan apa yang membuatnya semakin bernilai
Nvidia menghasilkan pendapatan $96,2 miliar pada kuartal lalu, dengan $89 miliar berasal dari Data Center—ini sudah menunjukkan betapa kuatnya permintaan. Broadcom mencapai $16,7 miliar dalam pendapatan semikonduktor AI, mengarah ke hal yang sama
Namun saya tidak lagi hanya berfokus pada produknya sendiri
Saya melihat jalur-jalur sempit yang harus dilalui pertumbuhan ini
Perangkat lunak bisa diskalakan. Kode bisa disalin. Model bisa ditingkatkan
Kapasitas listrik, akses ke jaringan, memori tingkat lanjut, packaging, dan pendinginan tidak bisa berkembang secepat itu
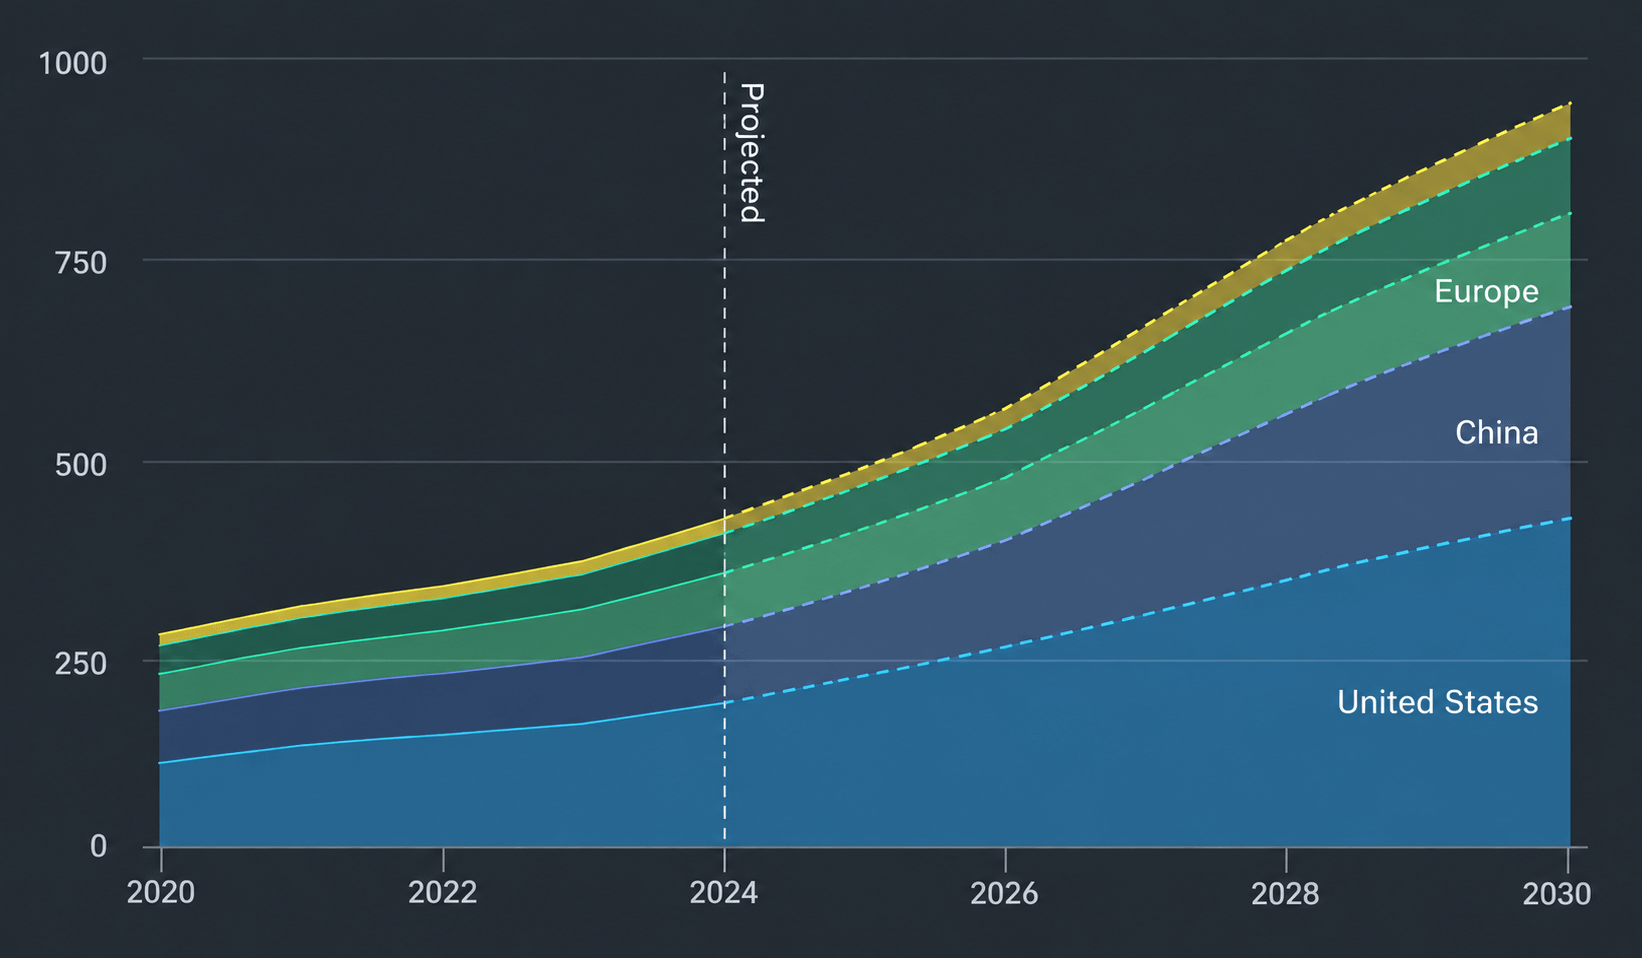
IEA memperkirakan konsumsi listrik pusat data akan naik dari sekitar 485 TWh pada 2025 menjadi mendekati 950 TWh pada 2030
Itulah sebabnya saya optimistis di ruang ini, tetapi saya tidak melihat setiap perusahaan dengan label AI dengan cara yang sama
Saya lebih tertarik pada hal-hal yang tidak mudah untuk diduplikasi oleh teknologi ini
Karena semakin cepat pertumbuhannya, semakin terlihat pula batas-batas fisiknya
Dan kadang-kadang kekuatan penetapan harga yang paling kuat tidak berada pada produk yang semua orang bicarakan
Melainkan berada pada titik sempit yang harus dilewati seluruh ekspansi
Saya pikir tahap pertama adalah perlombaan untuk menciptakan kecerdasan
Tahap berikutnya mungkin tentang siapa yang mengendalikan sumber daya yang dibutuhkan kecerdasan, dan yang tidak bisa dijalankan tanpanya
Jadi bagi saya, peluang berikutnya bukanlah soal menemukan kisah AI yang lain
Melainkan soal menemukan kelangkaan yang tidak lenyap seiring pertumbuhan berlanjut
Karena semakin teknologi itu diskalakan, semakin berharga pula hal-hal yang tidak mampu mengejar perkembangannya dapat menjadi @Binance_Square_Official
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
Semua orang memperdebatkan hal yang sama seputar saham AI
Berapa lama pertumbuhan ini bisa berlanjut
Saya justru melihat ke tempat lain
Saat teknologi berkembang, apa yang dihasilkannya secara melimpah dan apa yang membuatnya semakin bernilai
Nvidia menghasilkan pendapatan $96,2 miliar pada kuartal lalu, dengan $89 miliar berasal dari Data Center—ini sudah menunjukkan betapa kuatnya permintaan. Broadcom mencapai $16,7 miliar dalam pendapatan semikonduktor AI, mengarah ke hal yang sama
Namun saya tidak lagi hanya berfokus pada produknya sendiri
Saya melihat jalur-jalur sempit yang harus dilalui pertumbuhan ini
Perangkat lunak bisa diskalakan. Kode bisa disalin. Model bisa ditingkatkan
Kapasitas listrik, akses ke jaringan, memori tingkat lanjut, packaging, dan pendinginan tidak bisa berkembang secepat itu
IEA memperkirakan konsumsi listrik pusat data akan naik dari sekitar 485 TWh pada 2025 menjadi mendekati 950 TWh pada 2030
Itulah sebabnya saya optimistis di ruang ini, tetapi saya tidak melihat setiap perusahaan dengan label AI dengan cara yang sama
Saya lebih tertarik pada hal-hal yang tidak mudah untuk diduplikasi oleh teknologi ini
Karena semakin cepat pertumbuhannya, semakin terlihat pula batas-batas fisiknya
Dan kadang-kadang kekuatan penetapan harga yang paling kuat tidak berada pada produk yang semua orang bicarakan
Melainkan berada pada titik sempit yang harus dilewati seluruh ekspansi
Saya pikir tahap pertama adalah perlombaan untuk menciptakan kecerdasan
Tahap berikutnya mungkin tentang siapa yang mengendalikan sumber daya yang dibutuhkan kecerdasan, dan yang tidak bisa dijalankan tanpanya
Jadi bagi saya, peluang berikutnya bukanlah soal menemukan kisah AI yang lain
Melainkan soal menemukan kelangkaan yang tidak lenyap seiring pertumbuhan berlanjut
Karena semakin teknologi itu diskalakan, semakin berharga pula hal-hal yang tidak mampu mengejar perkembangannya dapat menjadi @Binance Square Official
#AIStocksWhatNext #AIInfrastructure #Nvidia #Binance #TufanSalur
2
16k
·
--
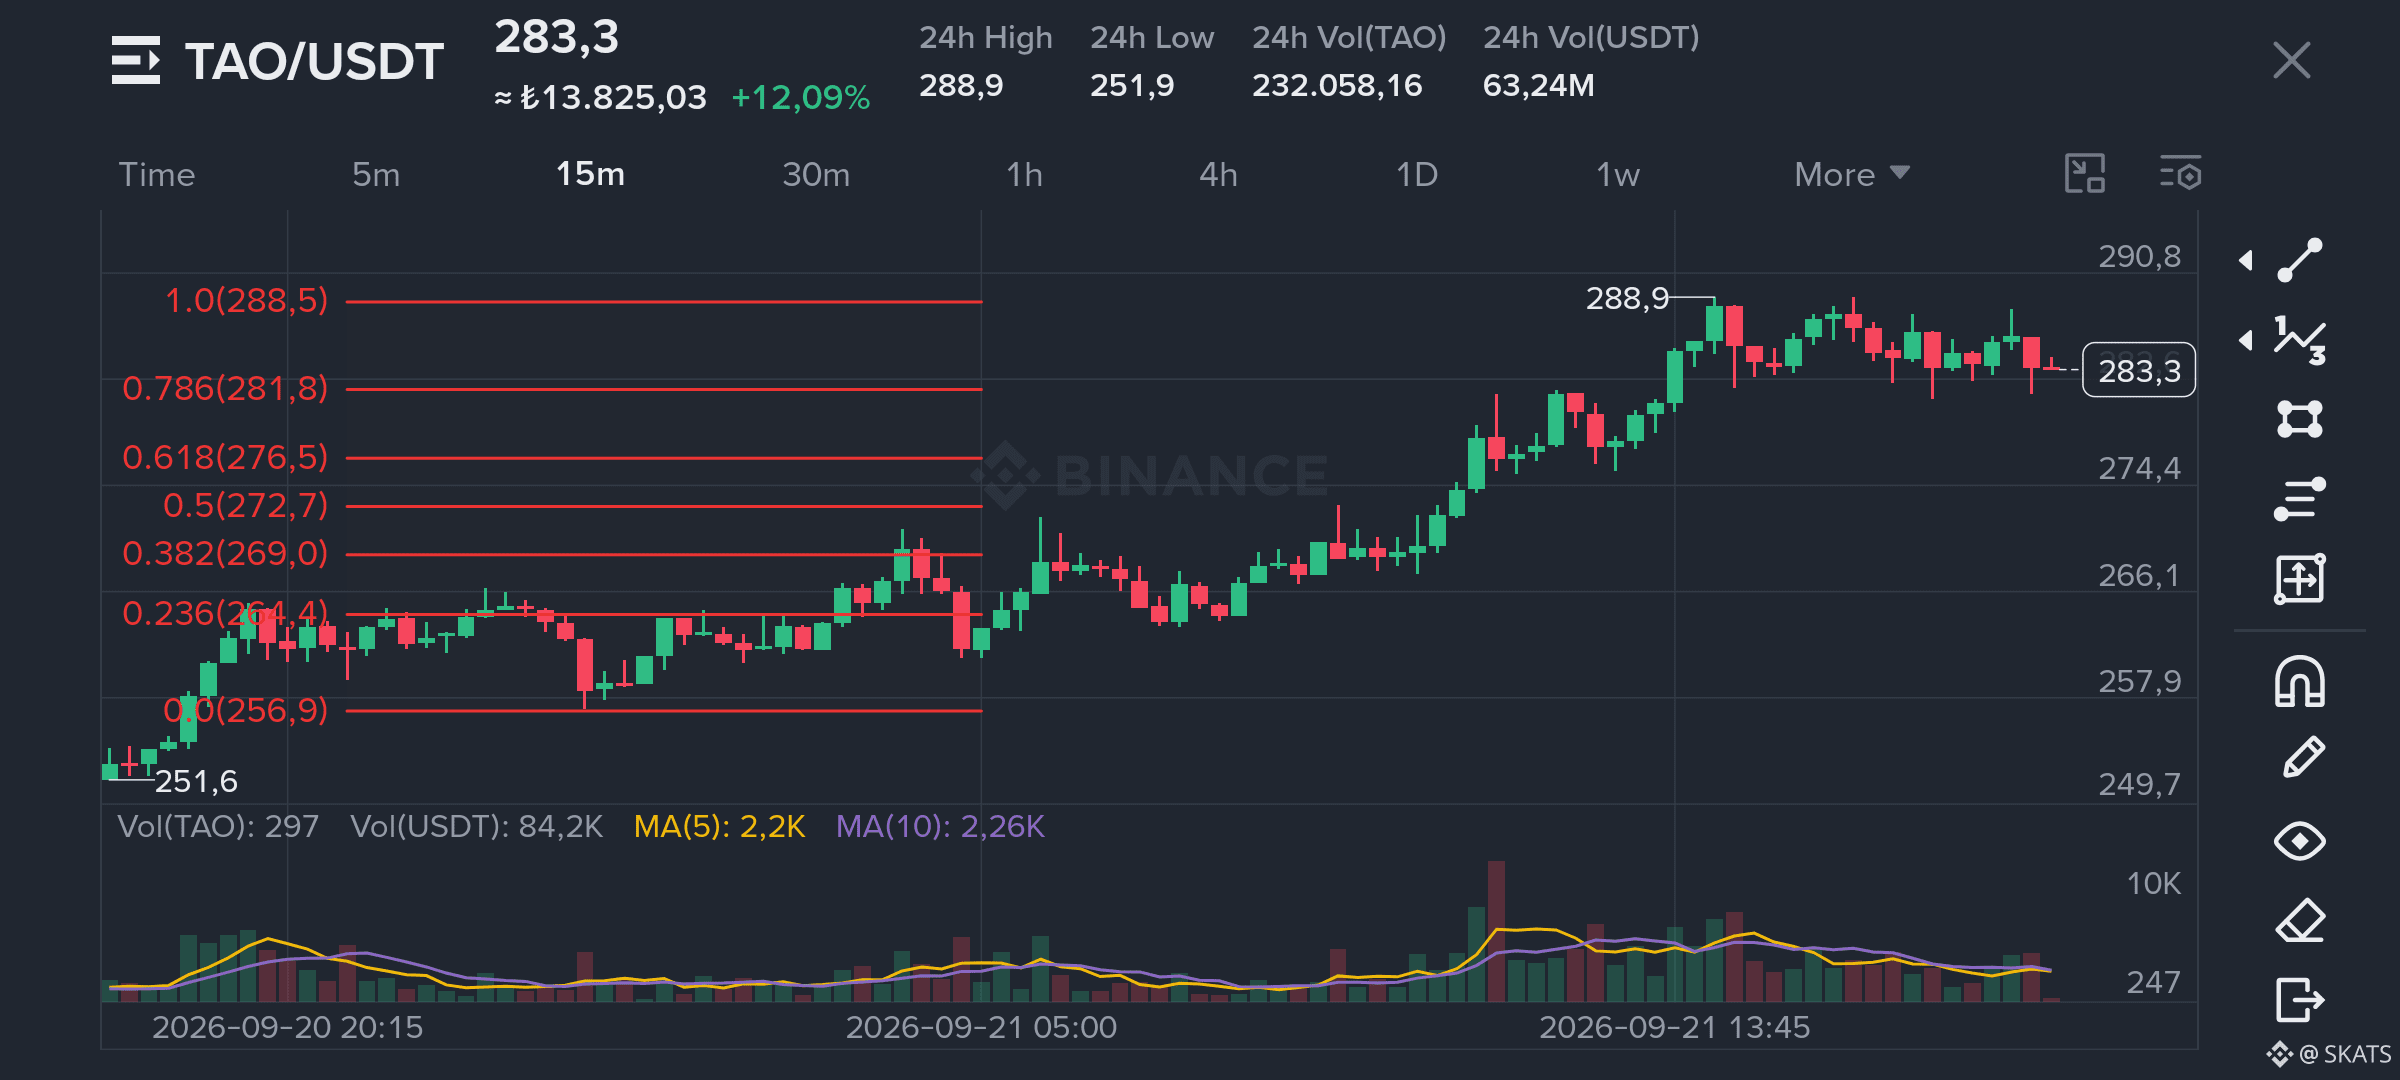
Saat saya melihat grafik TAO, saya tidak tertarik untuk menjelaskan harganya. Semua orang sudah bisa melihat itu.
Yang terus saya pikirkan adalah bagaimana modal bisa mulai membuat keputusan di dalam Bittensor seiring waktu.
Membangun teknologi yang kuat mungkin tidak cukup. Berbagai subnet juga bersaing untuk perhatian dan modal, dan itu menciptakan masalah yang lebih menarik bagi saya.
Jika sebuah sistem terus memberi penghargaan pada apa yang terlihat paling kuat, ia bisa berakhir kehilangan sesuatu yang sebenarnya belum sempat cukup waktu untuk membuktikan dirinya.
Modal secara alami mengalir ke apa yang sudah menunjukkan hasil. Namun ketika preferensi yang sama terus berulang, para pemenang menarik lebih banyak modal, mendapatkan lebih banyak visibilitas, lalu menarik bahkan lebih banyak modal.
Pada suatu titik, Bittensor mungkin tidak hanya memilih apa yang terbaik. Ia juga bisa membuat apa yang sudah dipercaya orang-orang sebagai yang terbaik menjadi semakin kuat.
Keseimbangan itulah yang saya pantau melalui TAO.
Kualitas jaringan dalam jangka panjang mungkin tidak hanya bergantung pada seberapa baik ia memberi penghargaan kepada subnet-subnet terkuat. Kualitas itu juga mungkin bergantung pada seberapa banyak ruang yang ia sisakan untuk ide-ide yang masih awal, belum pasti, atau sekadar berbeda.
Jika modal sampai pada kesimpulan yang sama terlalu cepat, sistem bisa terlihat efisien sambil perlahan kehilangan kemampuannya untuk menemukan sesuatu yang baru.
Konsensus dapat membuat modal merasa lebih aman, tetapi nilai baru sering kali ditemukan sebelum konsensus itu ada.
Jadi ketika saya melihat TAO, saya tidak hanya memikirkan bagian mana dari jaringan yang sedang mendapatkan perhatian.
Saya memikirkan seberapa lama Bittensor bisa membiarkan sebuah ide yang berbeda tetap bertahan sebelum pasar sepenuhnya memahami apakah itu benar atau salah.
Karena mungkin kualitas sebuah jaringan tidak diukur dari seberapa cepat semua orang mencapai kesimpulan yang sama.
Mungkin kualitasnya diukur dari seberapa besar ruang yang diberikan untuk sebuah ide yang belum terbukti agar bisa membuktikan dirinya.$TAO
#TAO #Bittensor #Crypto #Binance
#TufanSalur
3
10.5k
·
--
Kebanyakan orang mungkin akan melihat langkah S&P Global untuk mengakuisisi OpenZeppelin sebagai tanda lain bahwa keuangan tradisional semakin mendekat ke kripto
Saya melihatnya dari sudut pandang yang berbeda
Ketika produk keuangan menjadi bisa diprogram, saya pikir cara kita mengukur risiko mungkin perlu ikut berubah
Dalam keuangan tradisional, biasanya kita melihat penerbit, laporan neraca, jaminan, dan siapa yang memegang kustodi. Keuangan on-chain menambahkan lapisan lain dari semuanya itu: kode itu sendiri
Obligasi yang ditokenisasi bisa memiliki penerbit yang kuat, imbal hasil yang menarik, dan jaminan yang solid, tetapi jika kontrak pintar yang mengatur kepemilikan, transfer, atau akses memiliki kelemahan kritis, sebagian risiko mungkin berada di tempat yang tidak sepenuhnya tertangkap oleh analisis tradisional
Itulah yang membuat kesepakatan S&P Global untuk mengakuisisi OpenZeppelin menarik bagi saya. Bukan hanya karena perusahaan keuangan besar lain bergerak lebih dekat ke kripto, melainkan karena ini mengarah pada sesuatu yang lebih mendasar
Saat keuangan menjadi bisa diprogram, kualitas kode mungkin tidak lagi menjadi detail teknis, melainkan menjadi bagian dari produk keuangan itu sendiri
Hal itu juga bisa mengubah pertanyaan yang diajukan institusi sebelum menanamkan modal. Mungkin tidak lagi hanya soal siapa yang menerbitkan aset, tetapi juga siapa yang memverifikasi kode di baliknya
Tokenisasi sering digambarkan sebagai pemindahan saham, obligasi, dana, dan aset lain ke infrastruktur blockchain. Namun, menaruh aset di on-chain tidak otomatis membuat risikonya lebih mudah dipahami
Mungkin justru menciptakan jenis risiko baru yang masih perlu dipelajari oleh modal untuk cara mengukurnya
Jadi mungkin tahap berikutnya dari keuangan on-chain bukan sekadar tentang memindahkan lebih banyak aset ke blockchain
Melainkan tentang membuat risiko di dalam kode menjadi cukup terukur agar modal besar bisa mempercayainya
Jika itu terjadi, infrastruktur yang memverifikasi kode keuangan pada akhirnya bisa menjadi sama pentingnya dengan infrastruktur yang mengeksekusinya
#Tokenization #DigitalAssets #SmartContracts #Binance
2
23.1k
·
--
Bullish
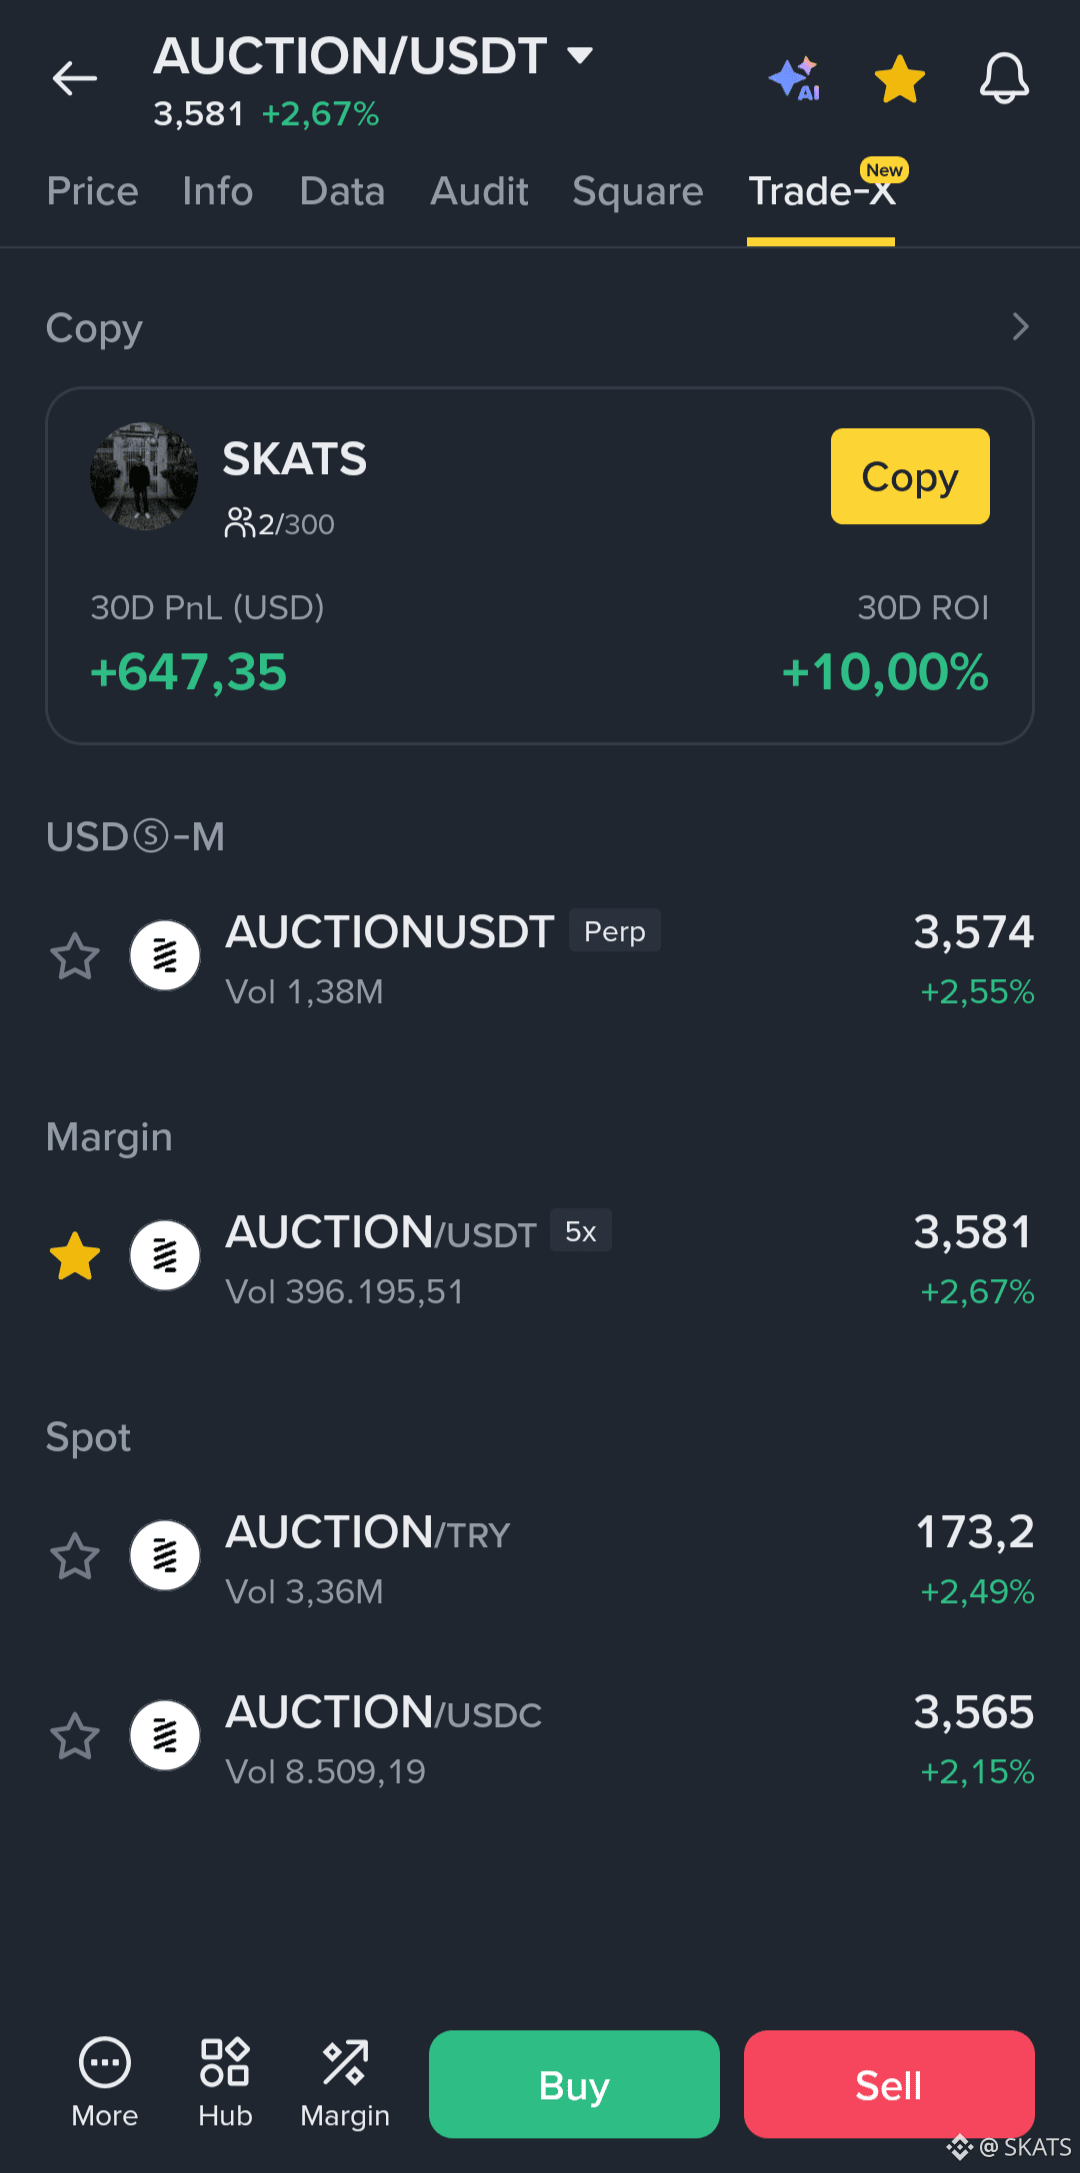
Strategi Lelang AU saya sekarang aktif di bagian Copy.
Angkanya sudah ada di layar, jadi saya tidak akan menulis sesuatu yang epik di atasnya. Pasar sudah cukup dramatis 😄
$AUCTION #Binance
Strategi Lelang AU saya sekarang aktif di bagian Copy.
Angkanya sudah ada di layar, jadi saya tidak akan menulis sesuatu yang epik di atasnya. Pasar sudah cukup dramatis 😄
$AUCTION #Binance
Angkanya sudah ada di layar, jadi saya tidak akan menulis sesuatu yang epik di atasnya. Pasar sudah cukup dramatis 😄
$AUCTION #Binance
2
18.2k
·
--
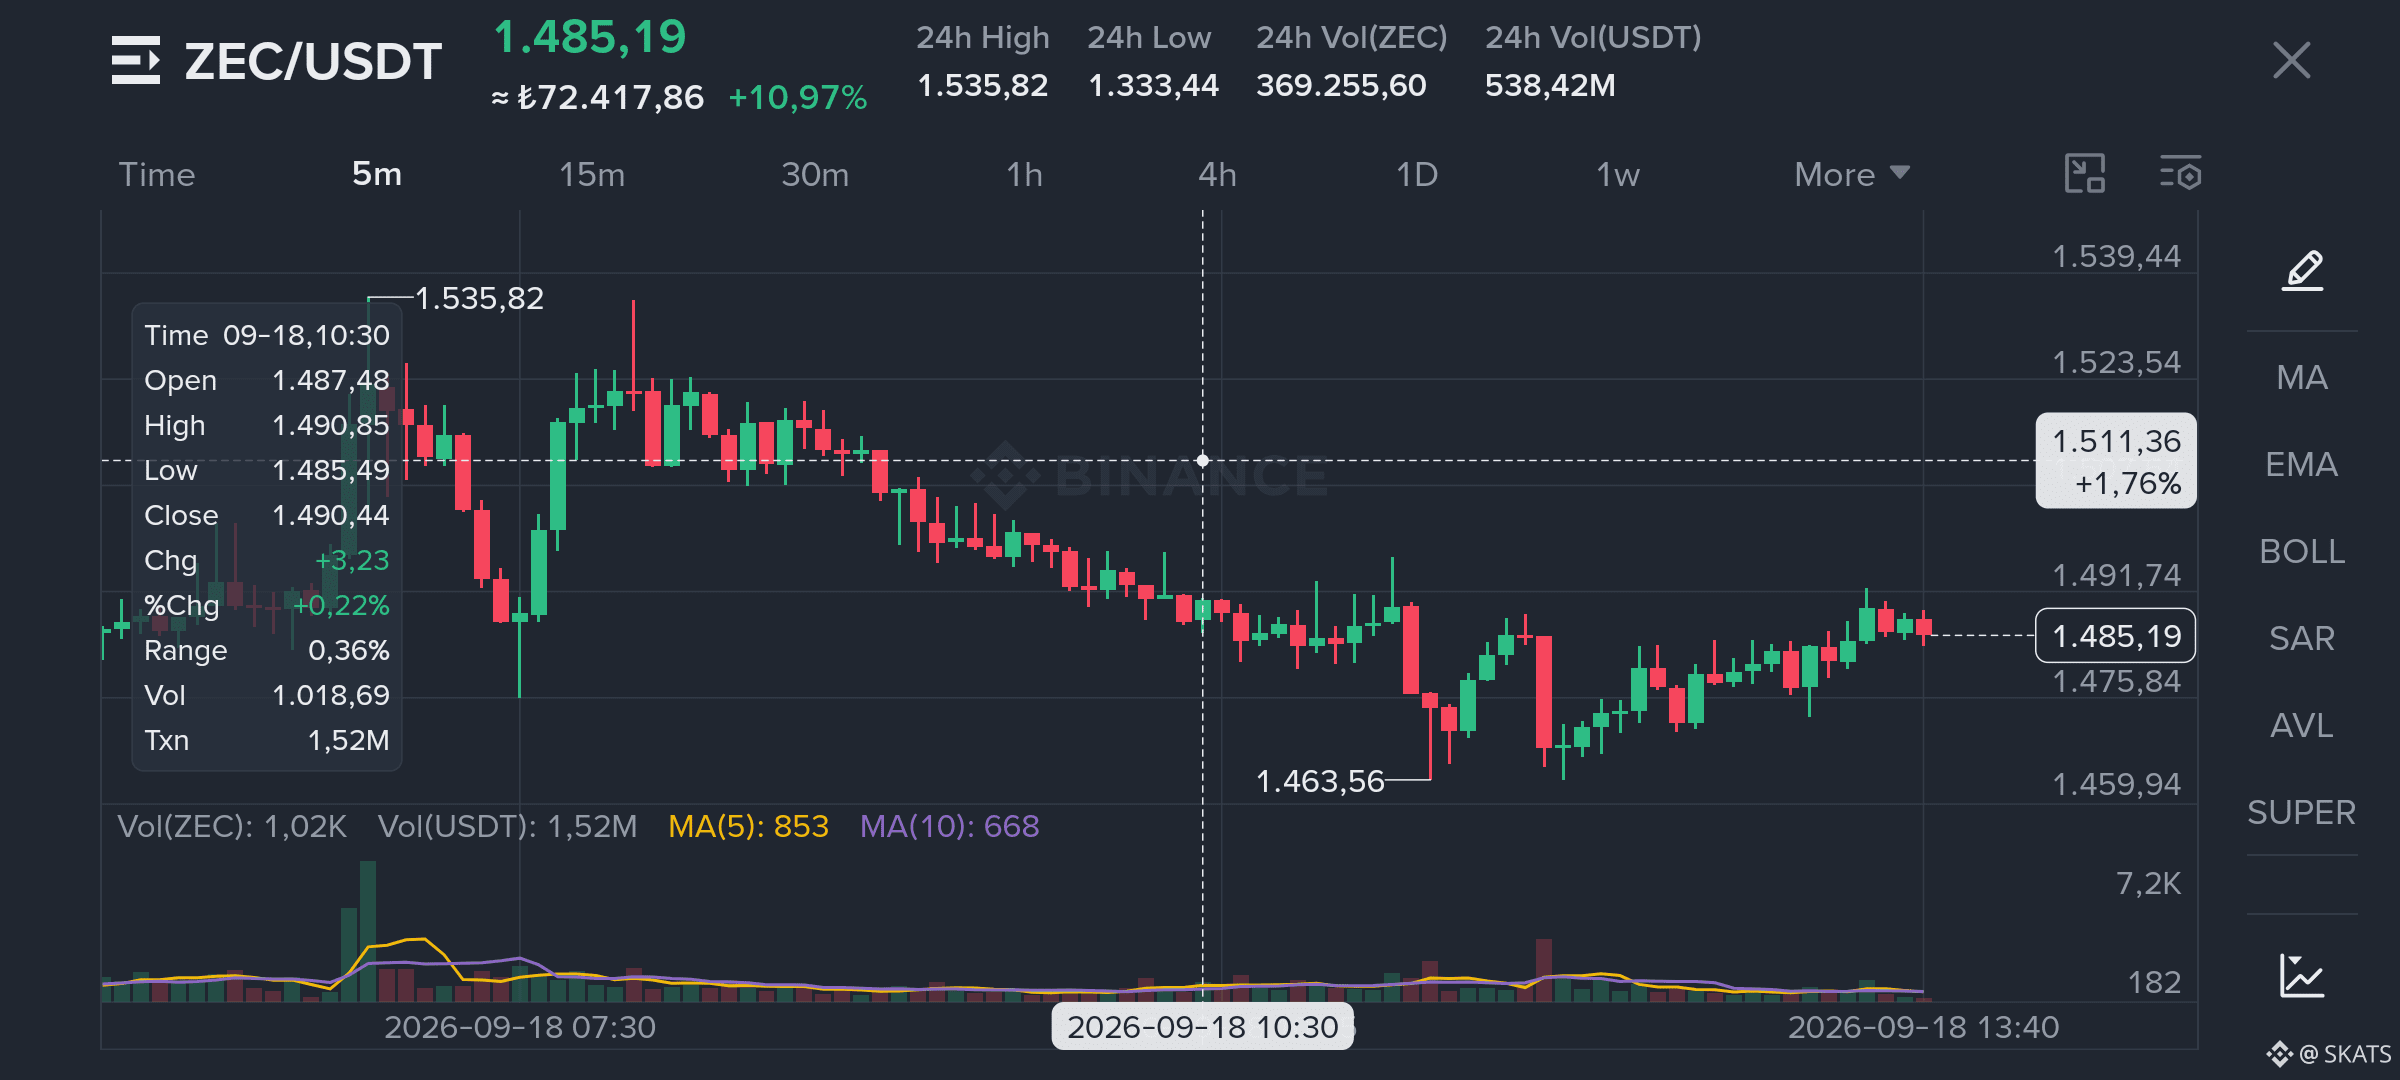
Dengan ZEC, saya kurang tertarik pada seberapa cepat harga bergerak dan lebih tertarik pada bagaimana pergerakan ini telah mendistribusikan ulang posisi di seluruh pasar.
Kami telah melihat pergerakan dua digit dalam 24 jam, ekspansi volume yang jelas, dan harga menguji area 1.535 sebelum akhirnya menetap di sekitar 1.485.
Likuidasi short mungkin telah mempercepat sebagian dari pergerakan itu.
Tapi saya tidak akan menyederhanakan seluruh pergerakan hanya karena itu.
Karena beberapa hal berubah pada waktu yang bersamaan.
Kapital yang posisinya lebih rendah kini sedang duduk di atas keuntungan yang berarti.
Uang baru yang tidak ingin ketinggalan pergerakan masuk pada basis biaya yang jauh lebih tinggi.
Dan di sisi short, beberapa posisi mungkin telah dipaksa keluar atau mengurangi risiko mereka.
Jadi sementara harga berubah, sesuatu yang lain juga ikut berubah:
Tingkat di mana peserta yang berbeda mulai merasa tidak nyaman.
Hal itu sekarang jauh lebih penting bagi saya.
Setelah pergerakan yang kuat, harga tidak selalu membutuhkan lebih banyak uang untuk terus bergerak.
Kadang-kadang yang dibutuhkan hanya posisi yang sudah ada untuk mulai berperilaku berbeda.
Jika pembeli awal tidak terburu-buru mengambil profit, pembeli yang lebih baru bisa bertahan terhadap pullback pertama, dan short tidak langsung membangun kembali eksposur agresif, pasar mungkin mulai menerima kisaran harga yang lebih tinggi.
Tapi hal sebaliknya bisa terjadi juga secepat itu.
Jika pembeli terlambat menjadi kelompok pertama yang kehilangan keyakinan, apa yang tampak kuat hari ini bisa menjadi rapuh sangat cepat.
Jadi saya tidak melihat ZEC dan berpikir:
“Short dilikuidasi, jadi naik lebih tinggi.”
Saya justru mengajukan pertanyaan yang berbeda.
Siapa yang paling mungkin dipaksa untuk mengubah keputusannya terlebih dahulu?
Kapital yang lebih awal berada dan sedang berada dalam profit?
Kapital yang lebih baru yang masuk pada harga lebih tinggi?
Atau sisi short yang mencoba membangun kembali eksposur?
Karena kadang pergerakan berikutnya tidak ditentukan oleh pihak yang paling kuat.
Pergerakan berikutnya diputuskan oleh pihak yang menjadi tidak nyaman terlebih dahulu.
#ZEC #MarketStructure #Binance
2
5.3k
·
--
Terverifikasi
Salah satu gagasan kripto paling awal itu sederhana:
Jika Anda memegang kuncinya, Anda benar-benar memegang asetnya.
Gagasan itu menggeser tanggung jawab finansial dari institusi ke individu.
Bertahun-tahun kemudian, ada sesuatu yang menarik terjadi ke arah sebaliknya.
Deutsche Bank sedang menyiapkan layanan kustodi aset digital untuk klien institusional. Dalam rencana tersebut, pengelolaan wallet dan private key untuk Bitcoin, Ether, serta stablecoin tertentu akan menjadi bagian dari layanan yang mereka berikan.
Namun Bitcoin bukanlah hal yang menarik perhatian saya.
Yang menarik adalah kenyataan bahwa sebuah bank bersiap mengambil tanggung jawab atas kuncinya.
Bagi individu, mengendalikan kunci bisa berarti kemandirian. Bagi institusi, itu berarti tanggung jawab.
Siapa yang mengendalikan akses, dan siapa yang memikul tanggung jawab ketika sesuatu berjalan salah?
Pada suatu titik, masalah itu berhenti hanya soal menyimpan aset.
Anda juga harus mengkustodi tanggung jawabnya.
Saya pikir ini adalah salah satu bagian kripto institusional yang sering luput diperhatikan.
Selama bertahun-tahun, kita bertanya apakah bank akan membeli Bitcoin, menaruhnya di neraca mereka, atau memberi klien akses ke aset tersebut.
Mungkin perubahan yang lebih besar sedang terjadi di tempat lain.
Bank mungkin tidak sekadar mengadopsi kripto. Mereka mungkin sedang mengubah jenis tanggung jawab baru yang diciptakan oleh kripto menjadi sebuah layanan keuangan.
Dan itu akan menjadi semakin menarik jika saham, obligasi, reksa dana, dan aset lainnya secara bertahap beralih ke infrastruktur on-chain.
Di dunia seperti itu, kustodi mungkin tidak lagi sekadar soal mengatakan:
“Aset Anda disimpan di sini.”
Janji yang lebih berharga bisa menjadi:
“Kami bertanggung jawab atas kuncinya.”
Jadi dengan langkah Deutsche Bank ini, saya tidak memantau seberapa banyak Bitcoin yang mungkin mereka kustodi nantinya.
Saya memantau sesuatu yang lain.
Saat kripto menjadi infrastruktur, apa yang mulai dijual perbankan?
Karena salah satu pertanyaan paling awal dalam kripto adalah:
“Kenapa saya perlu bank?”
Jika pada akhirnya pertanyaan institusionalnya menjadi:
“Institusi mana yang bisa saya percayai dengan tanggung jawab ini?”
#DigitalAssetCustody #Bitcoin #InstitutionalCrypto #Binance
3
12.7k
·
--
Artikel
Apa yang Dipercayai oleh Uang InstitusionalKetika minat institusional terhadap kripto dibahas, kebanyakan orang cenderung melihat hal yang sama: Berapa banyak uang yang mengalir masuk?
Belakangan ini, saya mulai melihat selangkah lebih jauh ke belakang.
Apa yang perlu diyakini oleh uang tersebut sebelum ia bisa mengambil keputusan?
Itulah mengapa saya tertarik dengan strategi investasi yang dilakukan oleh S&P Global yang memperpanjang pendanaan Seri B Kaiko hingga mencapai $110 juta. Kaiko menyediakan infrastruktur data untuk kripto dan pasar berbasis on-chain.
Dan ini bukanlah pengembangan yang terisolasi. S&P Dow Jones Indices dan Kaiko juga telah menyatukan indeks aset digital mereka di bawah sebuah kerangka kerja bersama.
Apa yang Dipercayai oleh Uang Institusional
Ketika minat institusional terhadap kripto dibahas, kebanyakan orang cenderung melihat hal yang sama: Berapa banyak uang yang mengalir masuk?
Belakangan ini, saya mulai melihat selangkah lebih jauh ke belakang.
Apa yang perlu diyakini oleh uang tersebut sebelum ia bisa mengambil keputusan?
Itulah mengapa saya tertarik dengan strategi investasi yang dilakukan oleh S&P Global yang memperpanjang pendanaan Seri B Kaiko hingga mencapai $110 juta. Kaiko menyediakan infrastruktur data untuk kripto dan pasar berbasis on-chain.
Dan ini bukanlah pengembangan yang terisolasi. S&P Dow Jones Indices dan Kaiko juga telah menyatukan indeks aset digital mereka di bawah sebuah kerangka kerja bersama.
2
5.1k
·
--
Terverifikasi
Seiring pertemuan The Fed yang semakin dekat, semua orang bersiap menghadapi pertanyaan yang sama: Apakah kita akan mendapatkan kenaikan suku bunga 25bp?
Kali ini, saya kurang melihat pada keputusan itu sendiri dan lebih pada apa yang terjadi sebelum The Fed bahkan mengumumkannya.
Karena pasar obligasi tidak menunggu The Fed.
Dengan imbal hasil Treasury AS tenor 10 tahun sekitar 5%, kenaikan 25bp sudah sebagian besar diperhitungkan.
Jadi jika The Fed menaikkan suku bunga besok, saya tidak serta-merta menganggapnya sebagai awal dari putaran pengetatan yang baru.
Ada kemungkinan lain.
The Fed mungkin saja hanya sedang memformalkan pengetatan yang sudah dimulai oleh pasar obligasi.
Saya pikir perbedaan itu penting.
Karena semuanya—mulai dari biaya pinjaman korporasi hingga kesediaan investor untuk mengambil risiko—bergantung pada lebih dari sekadar suku bunga yang ditetapkan oleh The Fed. Imbal hasil jangka panjang juga mengubah nilai alternatif yang tersedia bagi modal.
Itulah sebabnya saya merasa menilai hanya keputusan itu sendiri membuat gambaran yang tidak lengkap untuk BTC, saham teknologi, dan emas.
Bagi saya, informasi yang lebih menarik justru datang setelahnya.
Apa yang terjadi pada imbal hasil Treasury tenor 10 tahun setelah kenaikan 25bp?
Apakah imbal hasilnya surut?
Atau apakah ia tetap tinggi, menjaga kondisi keuangan tetap ketat terlepas dari The Fed?
Skenario kedua akan menciptakan sesuatu yang jauh lebih menarik.
The Fed bisa menaikkan suku bunga sekali, sementara pasar memberikan pengetatan yang jauh lebih besar terhadap perekonomian.
Jadi besok, saya tidak akan mencoba memprediksi reaksi pertama yang muncul di layar.
Saya kurang tertarik ke arah mana BTC bergerak dalam beberapa menit pertama, dan lebih tertarik pada level suku bunga yang diterima oleh modal setelah keputusan itu.
Karena bagi saya, pertanyaan yang paling penting besok bukanlah apakah The Fed menaikkan suku bunga.
Apakah The Fed masih memimpin kondisi keuangan?
Atau apakah The Fed hanya sekadar menyusul pasar obligasi yang sudah bergerak lebih dulu?
#FedRateWatch #BTC #Fed #Binance
2
2.4k
·
--
Apa yang paling membuat saya memikirkan stablecoin belakangan ini bukanlah kapitalisasi pasarnya.
Yang saya lihat adalah perilaku bank.
Di AS, industri perbankan semakin khawatir bahwa stablecoin bisa bersaing secara langsung dengan simpanan bank. Pembahasannya tidak lagi sekadar soal regulasi atau apakah kripto itu aman.
Ini mulai menjadi pertanyaan tentang di mana uang akan disimpan.
Itulah sebabnya bahkan imbal hasil dan hadiah yang ditawarkan kepada pemegang stablecoin pun menjadi bagian dari perdebatan serius.
Namun pada saat yang sama, ada hal lain yang sedang terjadi.
Sebuah kelompok yang beranggotakan 21 institusi keuangan besar, termasuk Bank of America, Citi, Goldman Sachs, dan Deutsche Bank, sedang mempersiapkan untuk meluncurkan solusi stablecoin berbasis dolar mereka sendiri pada paruh pertama 2027.
Saya melihat adanya kontradiksi yang menarik di sini.
Di satu sisi, kita punya sistem perbankan yang khawatir stablecoin akan bersaing dengan simpanan. Di sisi lain, beberapa pemain terbesar dalam sistem yang sama itu justru bersiap untuk masuk ke infrastruktur stablecoin.
Mungkin mengukur pentingnya stablecoin dalam keuangan hanya dari jumlah dolar yang beredar mengabaikan sesuatu yang lebih besar.
Saya sedang memperhatikan hal lain.
Apakah sistem yang sudah ada mulai mengubah perilakunya sendiri?
Karena persaingan nyata tidak selalu dimulai ketika produk baru menggantikan sistem lama.
Kadang persaingan dimulai saat sistem lama mulai mengubah posisinya karena adanya yang baru.
Jadi, di periode mendatang, saya tidak hanya akan memantau seberapa besar pasar stablecoin bertumbuh.
Saya juga akan memantau jarak antara apa yang bank katakan tentang stablecoin dan apa yang mereka bangun untuk pelanggan mereka sendiri.
Karena di situlah mungkin sinyal sebenarnya berada.
Terkadang tanda yang paling jelas tentang seberapa kuat sebuah inovasi keuangan tidak ditentukan oleh siapa yang berinvestasi di dalamnya, melainkan siapa yang dipaksa untuk mengubah perilaku mereka karena inovasi tersebut.
#Stablecoins #Crypto #Binance #TufanSalur
2
3
743
·
--
Akankah bel pembuka bursa saham masih menandai dimulainya penemuan harga di masa depan?
Sebagian besar pembahasan tentang tokenisasi belakangan ini berfokus pada kemampuan untuk melakukan perdagangan 24 jam sehari.
Yang menarik bagi saya adalah kemungkinan adanya sesuatu yang jauh lebih besar.
Karena jika penemuan harga tidak lagi terbatas pada jam ketika sebuah pasar sedang buka, pembukaan bursa tradisional pada akhirnya bisa kehilangan makna yang dimilikinya saat ini.
Kita bahkan sudah melihat contoh kecil namun sangat menarik dari hal ini.
Menurut Binance Research, harga yang terbentuk oleh bStocks pada akhir pekan mencerminkan median sebesar 92% dari selisih harga yang terjadi saat pasar dibuka pada hari Senin.
Lebih menarik lagi, pada seluruh 41 kasus yang diamati ketika gap pembukaan lebih besar dari 3%, arahnya tepat.
Bagian penting bagi saya bukanlah 92% atau 41 dari 41.
Melainkan bahwa harga mulai terbentuk bahkan sebelum pasar tradisional dibuka.
Karena ketika pasar ditutup pada hari Jumat, dunia tidak berhenti.
Berita terus datang.
Perusahaan terus membuat pengumuman.
Kondisi makroekonomi terus berubah.
Ekspektasi investor terus bergeser.
Dulu, semua hal ini harus menunggu hingga hari Senin untuk mendapatkan refleksi nyata dalam harga.
Jika tokenisasi mulai menghilangkan masa tunggu itu, saya tidak yakin satu-satunya yang berubah hanyalah jam perdagangan.
Tempat pertama kali harga ditemukan juga bisa berubah.
Dan itulah mengapa saya menganggap investasi Nasdaq sebesar $100 juta di Payward begitu menarik.
Karena pertanyaannya sekarang bukan lagi, “Bisakah kita menempatkan saham di blockchain?”
Melainkan apa yang terjadi pada struktur keuangan tradisional jika penemuan harga, perdagangan, dan penyelesaian (settlement) didesain ulang dengan berpusat pada infrastruktur blockchain.
Mungkin saja di masa depan, pembukaan hari Senin bukan lagi menjadi momen ketika harga baru ditemukan.
Melainkan, itu hanya menjadi momen ketika sebuah harga yang ditemukan selama akhir pekan mendapatkan tempatnya di pasar tradisional.
Saya pikir di situlah terobosan nyata dalam tokenisasi bisa terjadi.
#RWA #Tokenization #Crypto #bStocks
2
1.2k
·
--
Bullish
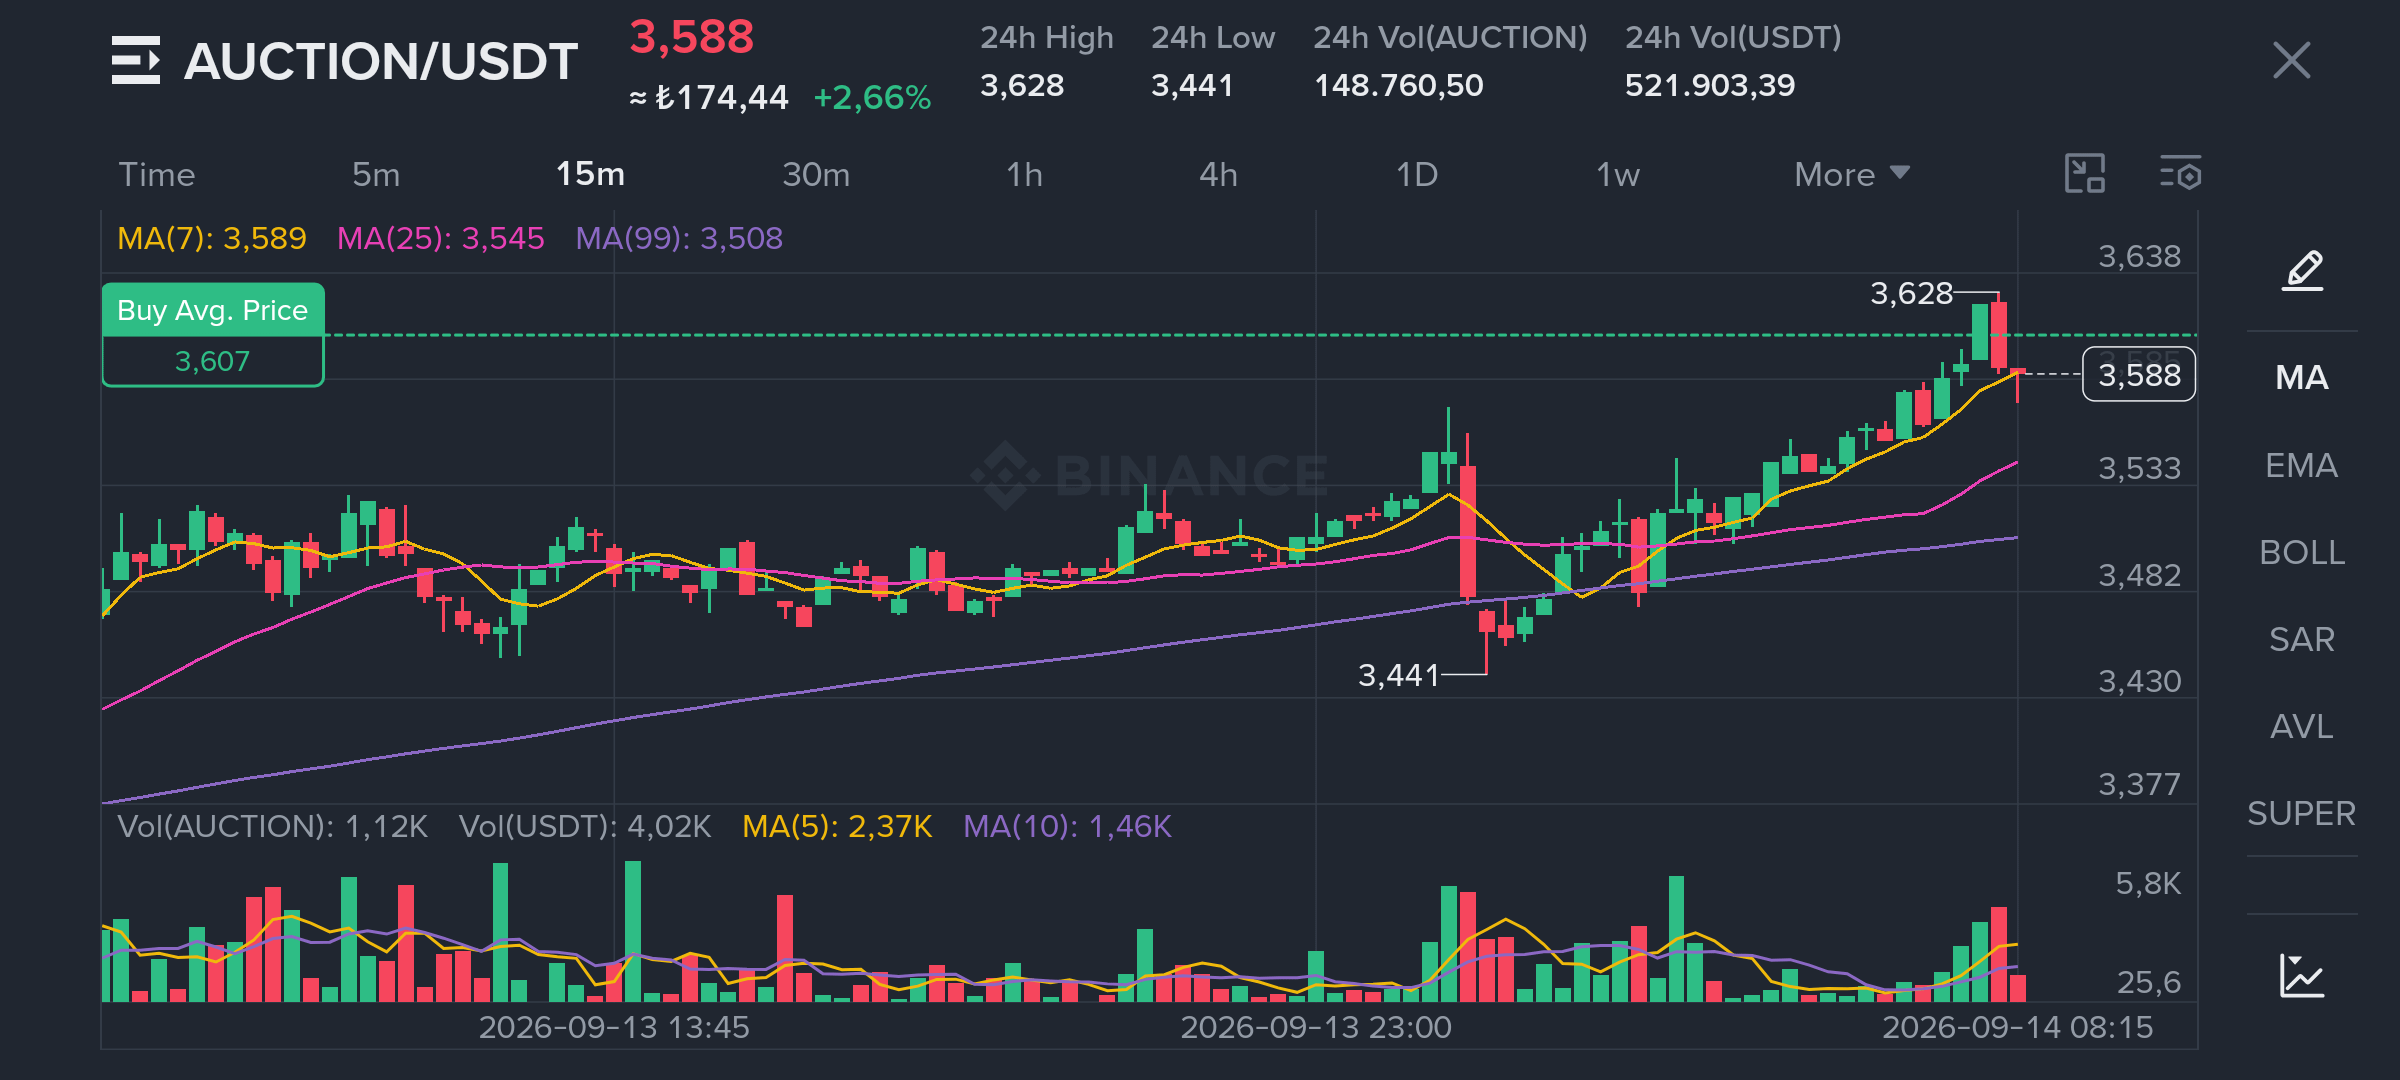
Hal yang menarik perhatian saya tentang AUCTION hari ini bukan hanya fakta bahwa harga telah kembali bergerak di atas $3.50.
Beberapa minggu lalu, sesuatu yang jauh lebih menarik terjadi.
Volume perdagangan harian AUCTION bergerak melewati $100 juta.
Lalu harga mundur, dan nilai kapitalisasi pasar kembali ke sekitar $26 juta.
Biasanya, setelah pergerakan seperti itu, saya akan lebih dulu melihat seberapa banyak dari pergerakan tersebut sudah dikembalikan.
Kali ini, saya melihatnya dengan cara yang berbeda.
Karena bukannya sepenuhnya kembali ke kisaran sebelumnya, harga mulai membangun kekuatan lagi di sekitar $3.50.
Dan sekarang ada hal lain yang mulai menonjol pada grafik.
Volume kembali berkembang, momentum menguat, dan harga sedang menguji resistance jangka pendek di sekitar $3.52.
Bagi saya, pertanyaan pentingnya bukan apakah $3.52 hanya sekadar tembus.
Melainkan apakah struktur yang terbentuk setelah lonjakan volume sebelumnya kini sedang menciptakan area harga baru.
Karena terkadang makna sesungguhnya dari pergerakan yang kuat tidak terlihat selama pergerakan itu terjadi.
Barulah terlihat setelahnya.
Jika AUCTION bisa membangun struktur yang bertahan di atas area ini, saya akan kesulitan memandang volume lebih dari $100 juta dari beberapa minggu lalu sebagai sekadar satu hari perdagangan besar yang datang dan pergi.
Lalu saya akan mengajukan pertanyaan yang berbeda:
Apakah volume itu adalah awal dari minat yang kembali, atau hanya ledakan aktivitas sementara?
Grafik belum memberi saya jawaban yang pasti.
Namun, grafik jelas sudah mulai mengajukan pertanyaan itu lagi.
#AUCTİON #Crypto #Binance
2
782
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BNBSurpasses$790
20,225 penayangan
149 Berdiskusi
$BNB strategic long plan -> FOKUS SEKARANG
BNB telah membentuk 2 low yang kuat setelah mengambil likuiditas internal
Saya mengharapkan pergerakan menuju swing high $815-$830 dan mencari posisi long pada retest kotak hijau
#BNBSurpasses$790 #bnb
Ghost Writer
·Disukai 6 Kali
·11.4k penayangan
ZamaRises15.99%ToIntradayHigh$0.09
18,342 penayangan
106 Berdiskusi
BitcoinSpotETFsDraw$6.34BInflowsInQ3
6,170 penayangan
91 Berdiskusi