

BIO Protoco去中心化科學的新金融層
6.5k Posting
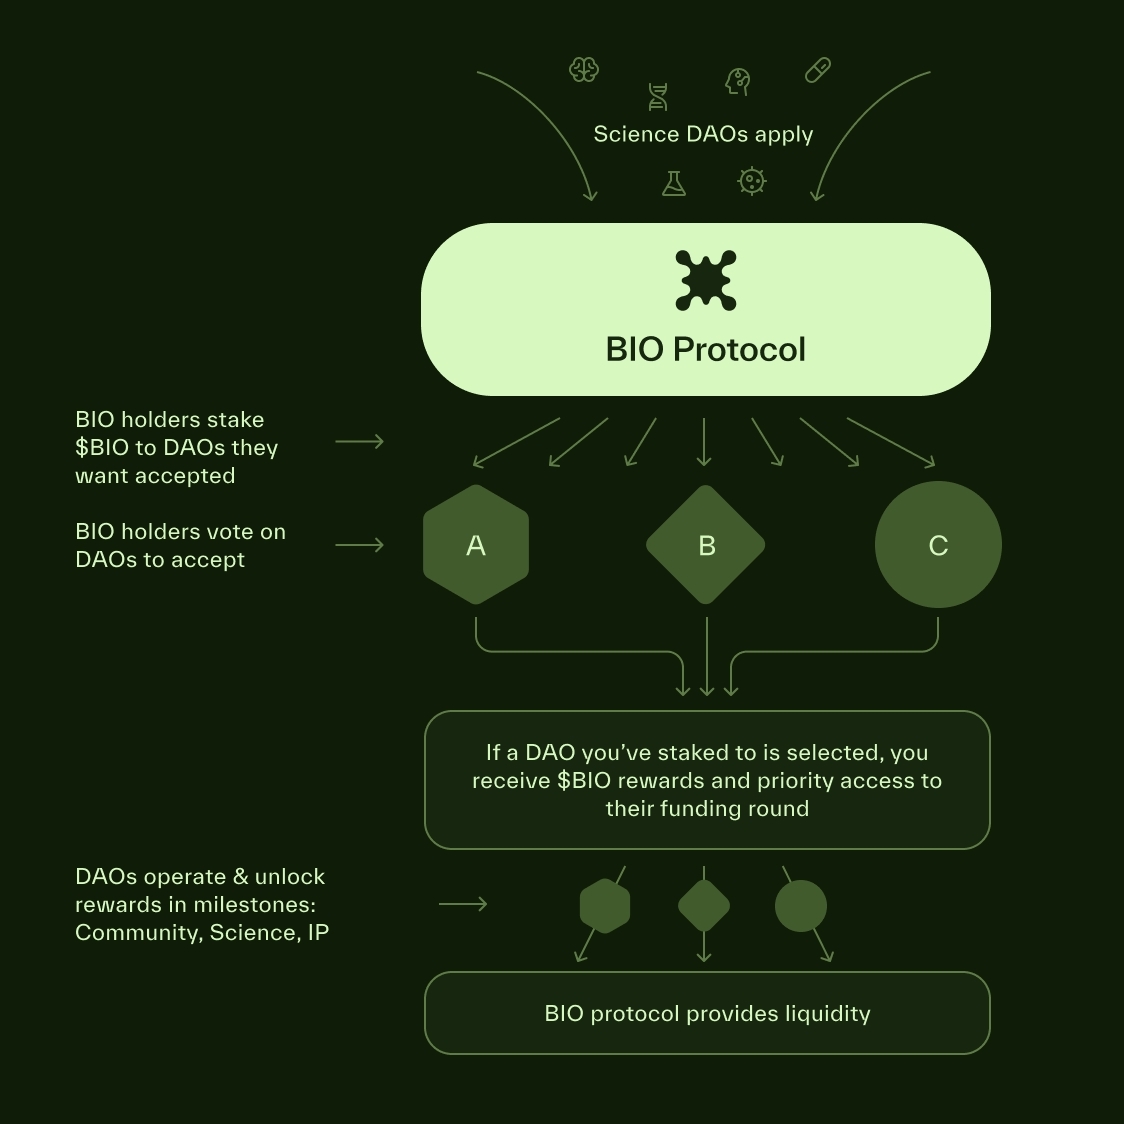
BIO Protoco去中心化科學的新金融層
Laporkan
Blokir Pengguna
Perdagangan Terbuka

Pemilik BIO
Pedagang Rutin
3.2 Tahun
18.7K+ Mengikuti
2.3K+ Pengikut
788 Disukai
Posting
Portofolio
Semua
Kuotasi
Live
Artikel
XAUt Emas XAUt Emas XAUt EmasLogika inti (mengapa sekarang cenderung bullish)
Emas jangka pendek ditekan oleh “suku bunga + dolar”, dan itu sebuah fakta.
Namun yang benar-benar menentukan arah jangka menengah-panjang, dari dulu bukanlah satu-dua kali obrolan The Fed, melainkan:
Bank sentral masih terus membeli emas
Kepanikan pembelian emas oleh bank sentral belum berakhir. Ekonomi utama Asia terus melakukan pembelian bersih selama berbulan-bulan, ini adalah order beli yang pelan namun kuat, bukan didorong oleh emosi.
Besarnya koreksi sudah tidak kecil lagi
Dari mendekati 5600 turun ke 4280–4300, koreksi lebih dari 20%. Secara historis, setelah emas mengalami penurunan dengan besaran seperti ini, jika tidak terjadi keruntuhan sistematis, biasanya akan memasuki fase akumulasi menengah atau fase pembalikan.
XAUt Emas XAUt Emas XAUt Emas
Logika inti (mengapa sekarang cenderung bullish)
Emas jangka pendek ditekan oleh “suku bunga + dolar”, dan itu sebuah fakta.
Namun yang benar-benar menentukan arah jangka menengah-panjang, dari dulu bukanlah satu-dua kali obrolan The Fed, melainkan:
Bank sentral masih terus membeli emas
Kepanikan pembelian emas oleh bank sentral belum berakhir. Ekonomi utama Asia terus melakukan pembelian bersih selama berbulan-bulan, ini adalah order beli yang pelan namun kuat, bukan didorong oleh emosi.
Besarnya koreksi sudah tidak kecil lagi
Dari mendekati 5600 turun ke 4280–4300, koreksi lebih dari 20%. Secara historis, setelah emas mengalami penurunan dengan besaran seperti ini, jika tidak terjadi keruntuhan sistematis, biasanya akan memasuki fase akumulasi menengah atau fase pembalikan.
Emas jangka pendek ditekan oleh “suku bunga + dolar”, dan itu sebuah fakta.
Namun yang benar-benar menentukan arah jangka menengah-panjang, dari dulu bukanlah satu-dua kali obrolan The Fed, melainkan:
Bank sentral masih terus membeli emas
Kepanikan pembelian emas oleh bank sentral belum berakhir. Ekonomi utama Asia terus melakukan pembelian bersih selama berbulan-bulan, ini adalah order beli yang pelan namun kuat, bukan didorong oleh emosi.
Besarnya koreksi sudah tidak kecil lagi
Dari mendekati 5600 turun ke 4280–4300, koreksi lebih dari 20%. Secara historis, setelah emas mengalami penurunan dengan besaran seperti ini, jika tidak terjadi keruntuhan sistematis, biasanya akan memasuki fase akumulasi menengah atau fase pembalikan.
1
336
Terverifikasi
Artikel
Lihat terjemahan
NEAR 如何用「激勵下單 + 隱私意圖」吸引機構大資金1. Solver 訂單流拍賣(Orderflow Auction, OFA)激勵
競價與滑點優化: 用戶下達 Intent 限價單後,全網的 Solver 必須公開競價。為了搶到該筆訂單執行權,Solver 必須提供比當前 AMM 現價更佳的執行價格(Price Improvement)。
返還與補貼機制: 協議對高成功率與高效能的 Solver 提供手續費折扣(Fee Rebates)與原生 $NEAR 獎勵,激勵 Solver 主動墊付跨鏈 Gas 費並為用戶進行最佳滑點撮合。
2. 機構與次級市場激勵計畫(以 NEAR@3.33 為例)
階段性條件激勵: NEAR 在推動 Confidential Intents(隱私意圖/隱私限價單) 與衍生品市場(如對接 Hyperliquid)時,導入了以 TVL 與成交量為指標的階段激勵。
解鎖綁定機制: 獎勵代幣不採取即時砸盤式發放,而是綁定代幣的 3 天成交量加權平均價(VWAP)指標。這激勵做市商與大戶不僅要下單提供流動性,還必須維持市場的深度與穩健度。
二、 NEAR 激勵性下單的三大競爭優勢
跨鏈零摩擦(Cross-Chain Liquidity Routing):
用戶在 NEAR 上發起激勵性下單,底層可自動引導並撮合來自 Solana、Arbitrum 甚至是 Hyperliquid 的深層流動性,投資者無需跨鏈即可獲取最佳報價。
防 MEV 與隱私保護(Confidential Trading):
傳統限價單簿在鏈上公開容易被搶先交易(Front-running)或夾心攻擊(Sandwich Attack)。NEAR 的隱私限價單(Private Limit Orders)防止下單資訊提前暴露,吸引機構資金安心放置大額掛單。
AI Agent 經濟架構融合:
NEAR 正在鋪陳 AI 網絡(NEAR DCML)。未來 AI Agent 可自動化根據市場差價發起激勵性下單與套利,下單與微型支付全數以 $NEAR 結算,為代幣帶來可預期的通縮與回購效益。
三、 潛在風險與挑戰
Solver 壟斷風險: 若競價系統被少數高效能的大型做市商壟斷,市場流動性可能過度集中,導致新進 Solver 無法生存。
傭兵資金(Mercenary Capital)波動: 階段性激勵計畫(如特定 TVL 達標獎勵)結束後,部分追求短期高收益的套利資金可能迅速撤單,考驗生態系統留存真實交易量的能力。
跨鏈橋與預言機漏洞: 意圖下單依賴多鏈狀態驗證與解算器墊資,若底層 cross-chain 通信或預言機遭攻擊,可能會引發合約套利漏洞。
四、 總結
NEAR 的激勵性下單脫離了傳統「單一鏈 AMM 流動性挖礦」的舊框架。它將「鏈抽象」與「Solver 競拍」相結合,讓下單者獲得更低的交易成本與隱私保障,同時透過 $NEAR 代幣手續費回購與鎖定機制,將流動性激勵轉化為生態長期價值的護城河。
$NEAR
{future}(NEARUSDT)
NEAR 如何用「激勵下單 + 隱私意圖」吸引機構大資金
1. Solver 訂單流拍賣(Orderflow Auction, OFA)激勵
競價與滑點優化: 用戶下達 Intent 限價單後,全網的 Solver 必須公開競價。為了搶到該筆訂單執行權,Solver 必須提供比當前 AMM 現價更佳的執行價格(Price Improvement)。
返還與補貼機制: 協議對高成功率與高效能的 Solver 提供手續費折扣(Fee Rebates)與原生 $NEAR 獎勵,激勵 Solver 主動墊付跨鏈 Gas 費並為用戶進行最佳滑點撮合。
2. 機構與次級市場激勵計畫(以 NEAR@3.33 為例)
階段性條件激勵: NEAR 在推動 Confidential Intents(隱私意圖/隱私限價單) 與衍生品市場(如對接 Hyperliquid)時,導入了以 TVL 與成交量為指標的階段激勵。
解鎖綁定機制: 獎勵代幣不採取即時砸盤式發放,而是綁定代幣的 3 天成交量加權平均價(VWAP)指標。這激勵做市商與大戶不僅要下單提供流動性,還必須維持市場的深度與穩健度。
二、 NEAR 激勵性下單的三大競爭優勢
跨鏈零摩擦(Cross-Chain Liquidity Routing):
用戶在 NEAR 上發起激勵性下單,底層可自動引導並撮合來自 Solana、Arbitrum 甚至是 Hyperliquid 的深層流動性,投資者無需跨鏈即可獲取最佳報價。
防 MEV 與隱私保護(Confidential Trading):
傳統限價單簿在鏈上公開容易被搶先交易(Front-running)或夾心攻擊(Sandwich Attack)。NEAR 的隱私限價單(Private Limit Orders)防止下單資訊提前暴露,吸引機構資金安心放置大額掛單。
AI Agent 經濟架構融合:
NEAR 正在鋪陳 AI 網絡(NEAR DCML)。未來 AI Agent 可自動化根據市場差價發起激勵性下單與套利,下單與微型支付全數以 $NEAR 結算,為代幣帶來可預期的通縮與回購效益。
三、 潛在風險與挑戰
Solver 壟斷風險: 若競價系統被少數高效能的大型做市商壟斷,市場流動性可能過度集中,導致新進 Solver 無法生存。
傭兵資金(Mercenary Capital)波動: 階段性激勵計畫(如特定 TVL 達標獎勵)結束後,部分追求短期高收益的套利資金可能迅速撤單,考驗生態系統留存真實交易量的能力。
跨鏈橋與預言機漏洞: 意圖下單依賴多鏈狀態驗證與解算器墊資,若底層 cross-chain 通信或預言機遭攻擊,可能會引發合約套利漏洞。
四、 總結
NEAR 的激勵性下單脫離了傳統「單一鏈 AMM 流動性挖礦」的舊框架。它將「鏈抽象」與「Solver 競拍」相結合,讓下單者獲得更低的交易成本與隱私保障,同時透過 $NEAR 代幣手續費回購與鎖定機制,將流動性激勵轉化為生態長期價值的護城河。
$NEAR
競價與滑點優化: 用戶下達 Intent 限價單後,全網的 Solver 必須公開競價。為了搶到該筆訂單執行權,Solver 必須提供比當前 AMM 現價更佳的執行價格(Price Improvement)。
返還與補貼機制: 協議對高成功率與高效能的 Solver 提供手續費折扣(Fee Rebates)與原生 $NEAR 獎勵,激勵 Solver 主動墊付跨鏈 Gas 費並為用戶進行最佳滑點撮合。
2. 機構與次級市場激勵計畫(以 NEAR@3.33 為例)
階段性條件激勵: NEAR 在推動 Confidential Intents(隱私意圖/隱私限價單) 與衍生品市場(如對接 Hyperliquid)時,導入了以 TVL 與成交量為指標的階段激勵。
解鎖綁定機制: 獎勵代幣不採取即時砸盤式發放,而是綁定代幣的 3 天成交量加權平均價(VWAP)指標。這激勵做市商與大戶不僅要下單提供流動性,還必須維持市場的深度與穩健度。
二、 NEAR 激勵性下單的三大競爭優勢
跨鏈零摩擦(Cross-Chain Liquidity Routing):
用戶在 NEAR 上發起激勵性下單,底層可自動引導並撮合來自 Solana、Arbitrum 甚至是 Hyperliquid 的深層流動性,投資者無需跨鏈即可獲取最佳報價。
防 MEV 與隱私保護(Confidential Trading):
傳統限價單簿在鏈上公開容易被搶先交易(Front-running)或夾心攻擊(Sandwich Attack)。NEAR 的隱私限價單(Private Limit Orders)防止下單資訊提前暴露,吸引機構資金安心放置大額掛單。
AI Agent 經濟架構融合:
NEAR 正在鋪陳 AI 網絡(NEAR DCML)。未來 AI Agent 可自動化根據市場差價發起激勵性下單與套利,下單與微型支付全數以 $NEAR 結算,為代幣帶來可預期的通縮與回購效益。
三、 潛在風險與挑戰
Solver 壟斷風險: 若競價系統被少數高效能的大型做市商壟斷,市場流動性可能過度集中,導致新進 Solver 無法生存。
傭兵資金(Mercenary Capital)波動: 階段性激勵計畫(如特定 TVL 達標獎勵)結束後,部分追求短期高收益的套利資金可能迅速撤單,考驗生態系統留存真實交易量的能力。
跨鏈橋與預言機漏洞: 意圖下單依賴多鏈狀態驗證與解算器墊資,若底層 cross-chain 通信或預言機遭攻擊,可能會引發合約套利漏洞。
四、 總結
NEAR 的激勵性下單脫離了傳統「單一鏈 AMM 流動性挖礦」的舊框架。它將「鏈抽象」與「Solver 競拍」相結合,讓下單者獲得更低的交易成本與隱私保障,同時透過 $NEAR 代幣手續費回購與鎖定機制,將流動性激勵轉化為生態長期價值的護城河。
$NEAR
5
1.2k
Artikel
Lihat terjemahan
ONDO 要爆炸往天衝飛1. 一級市場(Primary Market)的發行激勵
大額申購/贖回折扣(Tiered Incentives): Ondo 對於大型機構或造市商(Market Makers)在 mint(鑄造)USDY 或 OUSG 時,提供階梯式的管理費減免與優先掛單權力。
鎖定期收益補貼(Lockup Yield Bonus): 鼓勵機構下單並承諾長期持有(例如鎖定 30~90 天),以換取高於基礎美債收益率的額外獎勵(Bonus Yield)。
2. 次級市場(Secondary Market)與 DEX 流動性下單
AMM 流動性引導(Liquidity Bootstrapping): Ondo 與 DEX (如 Uniswap V3, Curve, Balancer) 合作,針對在指定價格區間(Concentrated Liquidity Range)掛單/提供流動性的用戶,發放 ONDO 代幣補貼。
掛單者(Maker)獎勵機制: 鼓勵做市商在 DEX 的限價單簿(Orderbook DEX,如 Dydx 或 Hyperliquid 上的 RWA 衍生品)中下達貼近現價(Tight Spread)的限價買單/賣單,提升 USDY 的錨定穩定度(Peg Stability)。
二、 激勵性下單的四大核心優勢
1. 強化美債代幣化錨定(Peg Stability)
透過激勵做市商在二次市場掛單,當 USDY 折價或溢價時,激勵機制會引導套利者下單買入/賣出,維護 1 USDY ≈ $1 美元價值。
2. 降低機構進場滑點(Slippage Reduction)
激勵性下單創造了極深度的流動性池,使數百萬至數千萬美元規模的資金進出時,不會造成顯著的市場價格波動。
3. 提升代幣 ONDO 的生態賦能
將 ONDO 代幣作為下單與提供流動性的獎勵,有效提升了 ONDO 的代幣流動速率(Velocity)與生態系治理價值。
4. 實現無縫 Cross-Chain 跨鏈流動性
Ondo 結合 LayerZero 與 Wormhole,對在特定新公鏈(如 Arbitrum, Mantle, Solana)上進行 USDY 下單與做市的行為提供額外 Incentive,快速擴張跨鏈版圖。
三、 潛在風險與挑戰
雖然激勵性下單能夠在短期內爆發性地拉升 TVL(總鎖倉量)與交易量,但仍面臨以下潛在問題:
傭兵資本(Mercenary Capital)流失風險:
若激勵補貼(Yield Farming Rewards)降低,部分追求高年化收益(APY)的次級市場流動性提供者可能會迅速撤單,導致次級市場流動性驟降。
監合規與 KYC 限制(Regulatory Friction):
Ondo 一級市場下單需經過嚴格的 KYC/AML 審查。次級市場的激勵性下單若吸引無許可(Permissionless)資金參與,可能面臨美國 SEC 或各國監管當局對「證券型代幣銷售」的審查壓力。
Smart Contract & Oracle 風險:
激勵性下單高度依賴預言機(Chainlink 等)與自動套利合約,若合約出現漏洞或預言機延遲,可能引發 MEV 搶先交易(Front-running)或激勵被閃電貸(Flash Loan)套利的風險。
四、 總結與未來展望
Ondo Finance 的激勵性下單策略是其能夠在 RWA 賽道中脫穎而出的關鍵之一。它不僅僅是簡單的「挖礦獎勵」,而是將真實世界資產(美債收益)與 Web3 的流動性激勵模型深度結合。
對一般投資者: 可透過在 DeFi 協議中提供 USDY/USDC 流動性獲得穩定的激勵收益。
對機構/做市商: 提供了低摩擦、低滑點的大額資金出入口與造市利潤空間。
未來隨著 Ondo 拓展更多 TradFi 資產(如企業債、股票指數),其激勵下單機制預計將進一步與 AI 算法做市及跨鏈意圖(Intent-based Architecture)結合,實現更精準、低成本的流動性引導。
$ONDO
{future}(ONDOUSDT)
ONDO 要爆炸往天衝飛
1. 一級市場(Primary Market)的發行激勵
大額申購/贖回折扣(Tiered Incentives): Ondo 對於大型機構或造市商(Market Makers)在 mint(鑄造)USDY 或 OUSG 時,提供階梯式的管理費減免與優先掛單權力。
鎖定期收益補貼(Lockup Yield Bonus): 鼓勵機構下單並承諾長期持有(例如鎖定 30~90 天),以換取高於基礎美債收益率的額外獎勵(Bonus Yield)。
2. 次級市場(Secondary Market)與 DEX 流動性下單
AMM 流動性引導(Liquidity Bootstrapping): Ondo 與 DEX (如 Uniswap V3, Curve, Balancer) 合作,針對在指定價格區間(Concentrated Liquidity Range)掛單/提供流動性的用戶,發放 ONDO 代幣補貼。
掛單者(Maker)獎勵機制: 鼓勵做市商在 DEX 的限價單簿(Orderbook DEX,如 Dydx 或 Hyperliquid 上的 RWA 衍生品)中下達貼近現價(Tight Spread)的限價買單/賣單,提升 USDY 的錨定穩定度(Peg Stability)。
二、 激勵性下單的四大核心優勢
1. 強化美債代幣化錨定(Peg Stability)
透過激勵做市商在二次市場掛單,當 USDY 折價或溢價時,激勵機制會引導套利者下單買入/賣出,維護 1 USDY ≈ $1 美元價值。
2. 降低機構進場滑點(Slippage Reduction)
激勵性下單創造了極深度的流動性池,使數百萬至數千萬美元規模的資金進出時,不會造成顯著的市場價格波動。
3. 提升代幣 ONDO 的生態賦能
將 ONDO 代幣作為下單與提供流動性的獎勵,有效提升了 ONDO 的代幣流動速率(Velocity)與生態系治理價值。
4. 實現無縫 Cross-Chain 跨鏈流動性
Ondo 結合 LayerZero 與 Wormhole,對在特定新公鏈(如 Arbitrum, Mantle, Solana)上進行 USDY 下單與做市的行為提供額外 Incentive,快速擴張跨鏈版圖。
三、 潛在風險與挑戰
雖然激勵性下單能夠在短期內爆發性地拉升 TVL(總鎖倉量)與交易量,但仍面臨以下潛在問題:
傭兵資本(Mercenary Capital)流失風險:
若激勵補貼(Yield Farming Rewards)降低,部分追求高年化收益(APY)的次級市場流動性提供者可能會迅速撤單,導致次級市場流動性驟降。
監合規與 KYC 限制(Regulatory Friction):
Ondo 一級市場下單需經過嚴格的 KYC/AML 審查。次級市場的激勵性下單若吸引無許可(Permissionless)資金參與,可能面臨美國 SEC 或各國監管當局對「證券型代幣銷售」的審查壓力。
Smart Contract & Oracle 風險:
激勵性下單高度依賴預言機(Chainlink 等)與自動套利合約,若合約出現漏洞或預言機延遲,可能引發 MEV 搶先交易(Front-running)或激勵被閃電貸(Flash Loan)套利的風險。
四、 總結與未來展望
Ondo Finance 的激勵性下單策略是其能夠在 RWA 賽道中脫穎而出的關鍵之一。它不僅僅是簡單的「挖礦獎勵」,而是將真實世界資產(美債收益)與 Web3 的流動性激勵模型深度結合。
對一般投資者: 可透過在 DeFi 協議中提供 USDY/USDC 流動性獲得穩定的激勵收益。
對機構/做市商: 提供了低摩擦、低滑點的大額資金出入口與造市利潤空間。
未來隨著 Ondo 拓展更多 TradFi 資產(如企業債、股票指數),其激勵下單機制預計將進一步與 AI 算法做市及跨鏈意圖(Intent-based Architecture)結合,實現更精準、低成本的流動性引導。
$ONDO
大額申購/贖回折扣(Tiered Incentives): Ondo 對於大型機構或造市商(Market Makers)在 mint(鑄造)USDY 或 OUSG 時,提供階梯式的管理費減免與優先掛單權力。
鎖定期收益補貼(Lockup Yield Bonus): 鼓勵機構下單並承諾長期持有(例如鎖定 30~90 天),以換取高於基礎美債收益率的額外獎勵(Bonus Yield)。
2. 次級市場(Secondary Market)與 DEX 流動性下單
AMM 流動性引導(Liquidity Bootstrapping): Ondo 與 DEX (如 Uniswap V3, Curve, Balancer) 合作,針對在指定價格區間(Concentrated Liquidity Range)掛單/提供流動性的用戶,發放 ONDO 代幣補貼。
掛單者(Maker)獎勵機制: 鼓勵做市商在 DEX 的限價單簿(Orderbook DEX,如 Dydx 或 Hyperliquid 上的 RWA 衍生品)中下達貼近現價(Tight Spread)的限價買單/賣單,提升 USDY 的錨定穩定度(Peg Stability)。
二、 激勵性下單的四大核心優勢
1. 強化美債代幣化錨定(Peg Stability)
透過激勵做市商在二次市場掛單,當 USDY 折價或溢價時,激勵機制會引導套利者下單買入/賣出,維護 1 USDY ≈ $1 美元價值。
2. 降低機構進場滑點(Slippage Reduction)
激勵性下單創造了極深度的流動性池,使數百萬至數千萬美元規模的資金進出時,不會造成顯著的市場價格波動。
3. 提升代幣 ONDO 的生態賦能
將 ONDO 代幣作為下單與提供流動性的獎勵,有效提升了 ONDO 的代幣流動速率(Velocity)與生態系治理價值。
4. 實現無縫 Cross-Chain 跨鏈流動性
Ondo 結合 LayerZero 與 Wormhole,對在特定新公鏈(如 Arbitrum, Mantle, Solana)上進行 USDY 下單與做市的行為提供額外 Incentive,快速擴張跨鏈版圖。
三、 潛在風險與挑戰
雖然激勵性下單能夠在短期內爆發性地拉升 TVL(總鎖倉量)與交易量,但仍面臨以下潛在問題:
傭兵資本(Mercenary Capital)流失風險:
若激勵補貼(Yield Farming Rewards)降低,部分追求高年化收益(APY)的次級市場流動性提供者可能會迅速撤單,導致次級市場流動性驟降。
監合規與 KYC 限制(Regulatory Friction):
Ondo 一級市場下單需經過嚴格的 KYC/AML 審查。次級市場的激勵性下單若吸引無許可(Permissionless)資金參與,可能面臨美國 SEC 或各國監管當局對「證券型代幣銷售」的審查壓力。
Smart Contract & Oracle 風險:
激勵性下單高度依賴預言機(Chainlink 等)與自動套利合約,若合約出現漏洞或預言機延遲,可能引發 MEV 搶先交易(Front-running)或激勵被閃電貸(Flash Loan)套利的風險。
四、 總結與未來展望
Ondo Finance 的激勵性下單策略是其能夠在 RWA 賽道中脫穎而出的關鍵之一。它不僅僅是簡單的「挖礦獎勵」,而是將真實世界資產(美債收益)與 Web3 的流動性激勵模型深度結合。
對一般投資者: 可透過在 DeFi 協議中提供 USDY/USDC 流動性獲得穩定的激勵收益。
對機構/做市商: 提供了低摩擦、低滑點的大額資金出入口與造市利潤空間。
未來隨著 Ondo 拓展更多 TradFi 資產(如企業債、股票指數),其激勵下單機制預計將進一步與 AI 算法做市及跨鏈意圖(Intent-based Architecture)結合,實現更精準、低成本的流動性引導。
$ONDO
4
366
Terverifikasi
Artikel
“Rantai publik efisien buatan tim Meta terdahulu: Sui sekarang golden pit atau jebakan nilai?”1. Ringkasan proyek
Sui dikembangkan oleh Mysten Labs, yang didirikan oleh mantan anggota tim Meta (Facebook) Diem.
Fitur utamanya adalah model data berpusat pada objek (Object-centric) + bahasa Move, yang dirancang khusus untuk skenario dengan konkurensi tinggi dan latensi rendah (game, DeFi, sosial, aplikasi konsumsi).
Berbeda dengan model akun tradisional, Sui memperlakukan aset sebagai “objek” yang terpisah, sehingga dapat meningkatkan efisiensi pemrosesan paralel secara signifikan; secara teori TPS sangat tinggi, dan kecepatan finalisasi pun cepat.
2. Saat ini di pasar dan data on-chain (sekitar September 2026)
Harga: Berfluktuasi di kisaran sekitar $0,9–1,1 (masih ada koreksi yang cukup terlihat meski jaraknya dari ATH $5,35)
“Rantai publik efisien buatan tim Meta terdahulu: Sui sekarang golden pit atau jebakan nilai?”
1. Ringkasan proyek
Sui dikembangkan oleh Mysten Labs, yang didirikan oleh mantan anggota tim Meta (Facebook) Diem.
Fitur utamanya adalah model data berpusat pada objek (Object-centric) + bahasa Move, yang dirancang khusus untuk skenario dengan konkurensi tinggi dan latensi rendah (game, DeFi, sosial, aplikasi konsumsi).
Berbeda dengan model akun tradisional, Sui memperlakukan aset sebagai “objek” yang terpisah, sehingga dapat meningkatkan efisiensi pemrosesan paralel secara signifikan; secara teori TPS sangat tinggi, dan kecepatan finalisasi pun cepat.
2. Saat ini di pasar dan data on-chain (sekitar September 2026)
Harga: Berfluktuasi di kisaran sekitar $0,9–1,1 (masih ada koreksi yang cukup terlihat meski jaraknya dari ATH $5,35)
Sui dikembangkan oleh Mysten Labs, yang didirikan oleh mantan anggota tim Meta (Facebook) Diem.
Fitur utamanya adalah model data berpusat pada objek (Object-centric) + bahasa Move, yang dirancang khusus untuk skenario dengan konkurensi tinggi dan latensi rendah (game, DeFi, sosial, aplikasi konsumsi).
Berbeda dengan model akun tradisional, Sui memperlakukan aset sebagai “objek” yang terpisah, sehingga dapat meningkatkan efisiensi pemrosesan paralel secara signifikan; secara teori TPS sangat tinggi, dan kecepatan finalisasi pun cepat.
2. Saat ini di pasar dan data on-chain (sekitar September 2026)
Harga: Berfluktuasi di kisaran sekitar $0,9–1,1 (masih ada koreksi yang cukup terlihat meski jaraknya dari ATH $5,35)
4
1k
Terverifikasi
Artikel
PYTH, yang benar-benar layak diperhatikan bukanlah “akan naik seberapa besar”, melainkan posisi apa yang sedang direbutnya?Banyak orang melihat PYTH dan hanya memikirkan Oracle.
Namun, yang benar-benar layak diteliti adalah:
Masa depan keuangan on-chain membutuhkan apa?
Harga.
Harga saham, ETF, valas, komoditas, aset kripto, RWA……
Selama aset keuangan dipasang di blockchain, dibutuhkan data pasar yang real-time dan andal.
Yang sedang dilakukan Pyth adalah mengirimkan data-data tersebut ke blockchain.
Yang lebih penting adalah, Pyth sudah mulai mengkomersialkan layanan datanya, dan membangun mekanisme PYTH Reserve.
Jadi, yang benar-benar patut dipantau selanjutnya adalah:
Penggunaan ↑
→ Pendapatan ↑
→ Pembelian Kembali ↑
→ Token Nilai yang Ditangkap ↑
PYTH, yang benar-benar layak diperhatikan bukanlah “akan naik seberapa besar”, melainkan posisi apa yang sedang direbutnya?
Banyak orang melihat PYTH dan hanya memikirkan Oracle.
Namun, yang benar-benar layak diteliti adalah:
Masa depan keuangan on-chain membutuhkan apa?
Harga.
Harga saham, ETF, valas, komoditas, aset kripto, RWA……
Selama aset keuangan dipasang di blockchain, dibutuhkan data pasar yang real-time dan andal.
Yang sedang dilakukan Pyth adalah mengirimkan data-data tersebut ke blockchain.
Yang lebih penting adalah, Pyth sudah mulai mengkomersialkan layanan datanya, dan membangun mekanisme PYTH Reserve.
Jadi, yang benar-benar patut dipantau selanjutnya adalah:
Penggunaan ↑
→ Pendapatan ↑
→ Pembelian Kembali ↑
→ Token Nilai yang Ditangkap ↑
Namun, yang benar-benar layak diteliti adalah:
Masa depan keuangan on-chain membutuhkan apa?
Harga.
Harga saham, ETF, valas, komoditas, aset kripto, RWA……
Selama aset keuangan dipasang di blockchain, dibutuhkan data pasar yang real-time dan andal.
Yang sedang dilakukan Pyth adalah mengirimkan data-data tersebut ke blockchain.
Yang lebih penting adalah, Pyth sudah mulai mengkomersialkan layanan datanya, dan membangun mekanisme PYTH Reserve.
Jadi, yang benar-benar patut dipantau selanjutnya adalah:
Penggunaan ↑
→ Pendapatan ↑
→ Pembelian Kembali ↑
→ Token Nilai yang Ditangkap ↑
4
6
901
Artikel
Lihat terjemahan
Meta Platforms(META)MUSEMeta Platforms(META)近期因全新個人AI代理人 Muse 的推出,股價強勢反彈。目前股價約744美元,市值約1.88–1.90兆美元。Muse於9月8日上線後迅速登上App Store免費榜冠軍,帶動市場重新評估Meta的AI變現潛力。
1. 公司與Muse概況
Meta是全球最大的社交媒體公司,旗下擁有Facebook、Instagram、WhatsApp、Threads等應用,日活躍用戶(DAP)約36億。核心業務仍是廣告,同時積極投入AI與元宇宙(Reality Labs)。
Muse 是Meta最新推出的個人AI代理人(Personal AI Agent),不只是聊天機器人,而是能主動執行任務的助手:
可連接郵件、日曆、購物、旅遊等App
能自主瀏覽網頁、填表、預訂、購物
提供免費版 + 付費訂閱(約20美元與100美元/月)
已整合至智慧眼鏡,並在Connect 2026進一步強化功能(即時虛擬形象、更強任務執行)
Muse被視為Meta從「AI燒錢」轉向「AI變現」的關鍵產品。
2. 最新財務表現(2026年Q2)
營收:608億美元(+28% YoY),廣告業務持續強勁(展示量+14%,平均單價+12%)
營運利益:約188億美元(-8% YoY)
淨利:約158億美元(-14% YoY),主要受高額AI資本支出、法律費用與裁員成本影響
自由現金流:僅7.84億美元(大幅下降),因資本支出暴增至約310億美元
2026全年指引:資本支出130–145億美元;總費用165–169億美元
廣告基本面依然健康,但AI基礎設施投入正嚴重壓縮短期利潤與現金流。
3. 核心成長驅動力
Muse AI代理人:上線後下載與活躍用戶快速成長,市場視為Meta在消費級AI的重大突破,有機會開創訂閱與電商新收入。
廣告AI優化:AI持續提升廣告精準度與變現效率。
生態整合:Muse可深度結合Instagram、WhatsApp、Facebook,形成強大數據與使用場景護城河。
長期願景:從社交平台邁向「個人超級智慧」與下一代計算介面(含智慧眼鏡)。
4. 優勢與風險
優勢:
龐大用戶基數與數據優勢,廣告業務現金牛穩固
Muse帶來新敘事,市場情緒明顯轉正
分析師多數給予「強力買入/買入」評級
技術與產品迭代速度快
主要風險:
高額AI投資:資本支出巨大,短期自由現金流承壓,若變現進度慢於預期,股價易回調
競爭激烈:需面對OpenAI、Google、Apple等AI巨頭
監管與法律:持續面臨隱私、青少年保護等訴訟與監管壓力
估值波動:近期漲幅已大,短線技術面存在整理需求
Reality Labs仍虧損
5. 激勵性總結與下單視角
Meta正站在「廣告現金牛 + AI新敘事」的交叉點。Muse的快速走紅,讓市場重新相信Meta有機會把龐大AI投資轉化為實質收入與護城河。雖然短期利潤與現金流被高資本支出拖累,但核心廣告業務依然強勁,用戶規模無可匹敵。
對於相信「AI代理人將成為下一代入口」與「Meta生態優勢」的投資人而言,現價仍具備中長期吸引力。分析師目標價多落在750–850美元區間,部分樂觀看法更高。
操作建議(非投資建議):
適合中長期持有、能承受AI投資波動的投資者
可考慮分批布局,或等待回檔後加碼
重點追蹤:Muse用戶成長與變現數據、下季廣告表現、資本支出實際落地情況、Connect後續產品進展
Meta從不缺野心,Muse或許是它把AI故事從「燒錢」變成「賺錢」的關鍵一役。研究清楚風險後再行動,遠比追高重要。請務必自行查閱最新財報與官方公告,並根據個人風險承受能力謹慎決策。
$METAB
{spot}(METABUSDT)
Meta Platforms(META)MUSE
Meta Platforms(META)近期因全新個人AI代理人 Muse 的推出,股價強勢反彈。目前股價約744美元,市值約1.88–1.90兆美元。Muse於9月8日上線後迅速登上App Store免費榜冠軍,帶動市場重新評估Meta的AI變現潛力。
1. 公司與Muse概況
Meta是全球最大的社交媒體公司,旗下擁有Facebook、Instagram、WhatsApp、Threads等應用,日活躍用戶(DAP)約36億。核心業務仍是廣告,同時積極投入AI與元宇宙(Reality Labs)。
Muse 是Meta最新推出的個人AI代理人(Personal AI Agent),不只是聊天機器人,而是能主動執行任務的助手:
可連接郵件、日曆、購物、旅遊等App
能自主瀏覽網頁、填表、預訂、購物
提供免費版 + 付費訂閱(約20美元與100美元/月)
已整合至智慧眼鏡,並在Connect 2026進一步強化功能(即時虛擬形象、更強任務執行)
Muse被視為Meta從「AI燒錢」轉向「AI變現」的關鍵產品。
2. 最新財務表現(2026年Q2)
營收:608億美元(+28% YoY),廣告業務持續強勁(展示量+14%,平均單價+12%)
營運利益:約188億美元(-8% YoY)
淨利:約158億美元(-14% YoY),主要受高額AI資本支出、法律費用與裁員成本影響
自由現金流:僅7.84億美元(大幅下降),因資本支出暴增至約310億美元
2026全年指引:資本支出130–145億美元;總費用165–169億美元
廣告基本面依然健康,但AI基礎設施投入正嚴重壓縮短期利潤與現金流。
3. 核心成長驅動力
Muse AI代理人:上線後下載與活躍用戶快速成長,市場視為Meta在消費級AI的重大突破,有機會開創訂閱與電商新收入。
廣告AI優化:AI持續提升廣告精準度與變現效率。
生態整合:Muse可深度結合Instagram、WhatsApp、Facebook,形成強大數據與使用場景護城河。
長期願景:從社交平台邁向「個人超級智慧」與下一代計算介面(含智慧眼鏡)。
4. 優勢與風險
優勢:
龐大用戶基數與數據優勢,廣告業務現金牛穩固
Muse帶來新敘事,市場情緒明顯轉正
分析師多數給予「強力買入/買入」評級
技術與產品迭代速度快
主要風險:
高額AI投資:資本支出巨大,短期自由現金流承壓,若變現進度慢於預期,股價易回調
競爭激烈:需面對OpenAI、Google、Apple等AI巨頭
監管與法律:持續面臨隱私、青少年保護等訴訟與監管壓力
估值波動:近期漲幅已大,短線技術面存在整理需求
Reality Labs仍虧損
5. 激勵性總結與下單視角
Meta正站在「廣告現金牛 + AI新敘事」的交叉點。Muse的快速走紅,讓市場重新相信Meta有機會把龐大AI投資轉化為實質收入與護城河。雖然短期利潤與現金流被高資本支出拖累,但核心廣告業務依然強勁,用戶規模無可匹敵。
對於相信「AI代理人將成為下一代入口」與「Meta生態優勢」的投資人而言,現價仍具備中長期吸引力。分析師目標價多落在750–850美元區間,部分樂觀看法更高。
操作建議(非投資建議):
適合中長期持有、能承受AI投資波動的投資者
可考慮分批布局,或等待回檔後加碼
重點追蹤:Muse用戶成長與變現數據、下季廣告表現、資本支出實際落地情況、Connect後續產品進展
Meta從不缺野心,Muse或許是它把AI故事從「燒錢」變成「賺錢」的關鍵一役。研究清楚風險後再行動,遠比追高重要。請務必自行查閱最新財報與官方公告,並根據個人風險承受能力謹慎決策。
$METAB
1. 公司與Muse概況
Meta是全球最大的社交媒體公司,旗下擁有Facebook、Instagram、WhatsApp、Threads等應用,日活躍用戶(DAP)約36億。核心業務仍是廣告,同時積極投入AI與元宇宙(Reality Labs)。
Muse 是Meta最新推出的個人AI代理人(Personal AI Agent),不只是聊天機器人,而是能主動執行任務的助手:
可連接郵件、日曆、購物、旅遊等App
能自主瀏覽網頁、填表、預訂、購物
提供免費版 + 付費訂閱(約20美元與100美元/月)
已整合至智慧眼鏡,並在Connect 2026進一步強化功能(即時虛擬形象、更強任務執行)
Muse被視為Meta從「AI燒錢」轉向「AI變現」的關鍵產品。
2. 最新財務表現(2026年Q2)
營收:608億美元(+28% YoY),廣告業務持續強勁(展示量+14%,平均單價+12%)
營運利益:約188億美元(-8% YoY)
淨利:約158億美元(-14% YoY),主要受高額AI資本支出、法律費用與裁員成本影響
自由現金流:僅7.84億美元(大幅下降),因資本支出暴增至約310億美元
2026全年指引:資本支出130–145億美元;總費用165–169億美元
廣告基本面依然健康,但AI基礎設施投入正嚴重壓縮短期利潤與現金流。
3. 核心成長驅動力
Muse AI代理人:上線後下載與活躍用戶快速成長,市場視為Meta在消費級AI的重大突破,有機會開創訂閱與電商新收入。
廣告AI優化:AI持續提升廣告精準度與變現效率。
生態整合:Muse可深度結合Instagram、WhatsApp、Facebook,形成強大數據與使用場景護城河。
長期願景:從社交平台邁向「個人超級智慧」與下一代計算介面(含智慧眼鏡)。
4. 優勢與風險
優勢:
龐大用戶基數與數據優勢,廣告業務現金牛穩固
Muse帶來新敘事,市場情緒明顯轉正
分析師多數給予「強力買入/買入」評級
技術與產品迭代速度快
主要風險:
高額AI投資:資本支出巨大,短期自由現金流承壓,若變現進度慢於預期,股價易回調
競爭激烈:需面對OpenAI、Google、Apple等AI巨頭
監管與法律:持續面臨隱私、青少年保護等訴訟與監管壓力
估值波動:近期漲幅已大,短線技術面存在整理需求
Reality Labs仍虧損
5. 激勵性總結與下單視角
Meta正站在「廣告現金牛 + AI新敘事」的交叉點。Muse的快速走紅,讓市場重新相信Meta有機會把龐大AI投資轉化為實質收入與護城河。雖然短期利潤與現金流被高資本支出拖累,但核心廣告業務依然強勁,用戶規模無可匹敵。
對於相信「AI代理人將成為下一代入口」與「Meta生態優勢」的投資人而言,現價仍具備中長期吸引力。分析師目標價多落在750–850美元區間,部分樂觀看法更高。
操作建議(非投資建議):
適合中長期持有、能承受AI投資波動的投資者
可考慮分批布局,或等待回檔後加碼
重點追蹤:Muse用戶成長與變現數據、下季廣告表現、資本支出實際落地情況、Connect後續產品進展
Meta從不缺野心,Muse或許是它把AI故事從「燒錢」變成「賺錢」的關鍵一役。研究清楚風險後再行動,遠比追高重要。請務必自行查閱最新財報與官方公告,並根據個人風險承受能力謹慎決策。
$METAB
6
75
Artikel
Posisi Penguasa GLP-1 Eli Lilly Kokoh, Target Harga Analis Langsung Mengarah ke Atas 1.300 Dolar ASEli Lilly saat ini merupakan salah satu perusahaan farmasi raksasa global dengan momentum pertumbuhan terkuat, dengan kapitalisasi pasar sekitar 1,03–1,10 triliun dolar AS, dan harga saham sekitar 1.151 dolar AS. Berkat lonjakan permintaan obat kelas GLP-1 (untuk penurunan berat badan dan diabetes), perusahaan telah menjadi pemimpin pasar; analis secara keseluruhan memberikan peringkat “beli”, dengan estimasi harga target rata-rata sekitar 1.325 dolar AS dan potensi kenaikan sekitar 15%. Beberapa target yang lebih optimistis bahkan melihat kisaran 1.400–1.600 dolar AS.
### 1. Gambaran Perusahaan dan Bisnis Inti
Eli Lilly adalah perusahaan farmasi asal Amerika yang memiliki sejarah hampir 150 tahun, dengan kantor pusat di negara bagian Indiana. Dalam beberapa tahun terakhir, perusahaan bertransformasi menjadi perusahaan bertipe growth yang berpusat pada obat-obatan inovatif, dengan fokus utama pada:
Posisi Penguasa GLP-1 Eli Lilly Kokoh, Target Harga Analis Langsung Mengarah ke Atas 1.300 Dolar AS
Eli Lilly saat ini merupakan salah satu perusahaan farmasi raksasa global dengan momentum pertumbuhan terkuat, dengan kapitalisasi pasar sekitar 1,03–1,10 triliun dolar AS, dan harga saham sekitar 1.151 dolar AS. Berkat lonjakan permintaan obat kelas GLP-1 (untuk penurunan berat badan dan diabetes), perusahaan telah menjadi pemimpin pasar; analis secara keseluruhan memberikan peringkat “beli”, dengan estimasi harga target rata-rata sekitar 1.325 dolar AS dan potensi kenaikan sekitar 15%. Beberapa target yang lebih optimistis bahkan melihat kisaran 1.400–1.600 dolar AS.
### 1. Gambaran Perusahaan dan Bisnis Inti
Eli Lilly adalah perusahaan farmasi asal Amerika yang memiliki sejarah hampir 150 tahun, dengan kantor pusat di negara bagian Indiana. Dalam beberapa tahun terakhir, perusahaan bertransformasi menjadi perusahaan bertipe growth yang berpusat pada obat-obatan inovatif, dengan fokus utama pada:
### 1. Gambaran Perusahaan dan Bisnis Inti
Eli Lilly adalah perusahaan farmasi asal Amerika yang memiliki sejarah hampir 150 tahun, dengan kantor pusat di negara bagian Indiana. Dalam beberapa tahun terakhir, perusahaan bertransformasi menjadi perusahaan bertipe growth yang berpusat pada obat-obatan inovatif, dengan fokus utama pada:
6
204
Terverifikasi
Artikel
Nillion memosisikan diri sebagai “komputer buta pertama untuk manusia” (Blind Computer)1. Gambaran proyek dan teknologi inti
Nillion adalah jaringan komputasi privasi terdesentralisasi, dengan teknologi inti berupa “Blind Computation” (Komputasi Buta). Teknologi ini menggabungkan Multi-Party Computation (MPC), Homomorphic Encryption (HE), dan Trusted Execution Environment (TEE), sehingga data dapat disimpan dan diproses dalam keadaan terenkripsi sepanjang prosesnya. Node tidak dapat melihat data asli.
Produk utama meliputi:
nilDB: basis data terenkripsi
nilAI: inferensi AI privasi dan alat terkait
Modul komputasi privasi lainnya
Solusi ini mengatasi masalah krusial pada blockchain tradisional yang mengharuskan data dipublikasikan dan cloud tersentralisasi yang mengharuskan data didekripsi agar dapat dihitung. Terutama cocok untuk skenario bernilai tinggi seperti AI privat, data medis, informasi sensitif keuangan, dan aplikasi terdesentralisasi.
Nillion memosisikan diri sebagai “komputer buta pertama untuk manusia” (Blind Computer)
1. Gambaran proyek dan teknologi inti
Nillion adalah jaringan komputasi privasi terdesentralisasi, dengan teknologi inti berupa “Blind Computation” (Komputasi Buta). Teknologi ini menggabungkan Multi-Party Computation (MPC), Homomorphic Encryption (HE), dan Trusted Execution Environment (TEE), sehingga data dapat disimpan dan diproses dalam keadaan terenkripsi sepanjang prosesnya. Node tidak dapat melihat data asli.
Produk utama meliputi:
nilDB: basis data terenkripsi
nilAI: inferensi AI privasi dan alat terkait
Modul komputasi privasi lainnya
Solusi ini mengatasi masalah krusial pada blockchain tradisional yang mengharuskan data dipublikasikan dan cloud tersentralisasi yang mengharuskan data didekripsi agar dapat dihitung. Terutama cocok untuk skenario bernilai tinggi seperti AI privat, data medis, informasi sensitif keuangan, dan aplikasi terdesentralisasi.
Nillion adalah jaringan komputasi privasi terdesentralisasi, dengan teknologi inti berupa “Blind Computation” (Komputasi Buta). Teknologi ini menggabungkan Multi-Party Computation (MPC), Homomorphic Encryption (HE), dan Trusted Execution Environment (TEE), sehingga data dapat disimpan dan diproses dalam keadaan terenkripsi sepanjang prosesnya. Node tidak dapat melihat data asli.
Produk utama meliputi:
nilDB: basis data terenkripsi
nilAI: inferensi AI privasi dan alat terkait
Modul komputasi privasi lainnya
Solusi ini mengatasi masalah krusial pada blockchain tradisional yang mengharuskan data dipublikasikan dan cloud tersentralisasi yang mengharuskan data didekripsi agar dapat dihitung. Terutama cocok untuk skenario bernilai tinggi seperti AI privat, data medis, informasi sensitif keuangan, dan aplikasi terdesentralisasi.
5
795
Artikel
Pinduoduo Beli-beli-beli, Borong sampai habis💃Saat ini PDD Holdings berada pada tahap “pertumbuhan yang stabil di situs utama domestik + penyesuaian dan optimalisasi bisnis internasional Temu”. Harga saham sekitar 79 dolar AS, dengan kapitalisasi pasar sekitar 1120–1140 miliar dolar AS, yang mengalami penurunan yang cukup jelas dibandingkan puncak 52 minggu terakhir. Secara keseluruhan, para analis cenderung “membeli”, dengan target harga rata-rata sekitar 114–115 dolar AS; potensi kenaikannya sekitar lebih dari 40%, yang menunjukkan bahwa pasar masih mengakui nilai jangka panjangnya.
1. Gambaran Umum Perusahaan dan Struktur Bisnis
PDD Holdings adalah induk dari Pinduoduo (Tiongkok) dan Temu (internasional). Model bisnis intinya adalah “harga rendah + social e-commerce + efisiensi rantai pasokan”.
Situs utama domestik (Pinduoduo): fokus pada pasar yang lebih ke bawah dan produk dengan value for money; layanan transaksi dan pemasaran online menjadi sumber pendapatan utama.
Pinduoduo Beli-beli-beli, Borong sampai habis💃
Saat ini PDD Holdings berada pada tahap “pertumbuhan yang stabil di situs utama domestik + penyesuaian dan optimalisasi bisnis internasional Temu”. Harga saham sekitar 79 dolar AS, dengan kapitalisasi pasar sekitar 1120–1140 miliar dolar AS, yang mengalami penurunan yang cukup jelas dibandingkan puncak 52 minggu terakhir. Secara keseluruhan, para analis cenderung “membeli”, dengan target harga rata-rata sekitar 114–115 dolar AS; potensi kenaikannya sekitar lebih dari 40%, yang menunjukkan bahwa pasar masih mengakui nilai jangka panjangnya.
1. Gambaran Umum Perusahaan dan Struktur Bisnis
PDD Holdings adalah induk dari Pinduoduo (Tiongkok) dan Temu (internasional). Model bisnis intinya adalah “harga rendah + social e-commerce + efisiensi rantai pasokan”.
Situs utama domestik (Pinduoduo): fokus pada pasar yang lebih ke bawah dan produk dengan value for money; layanan transaksi dan pemasaran online menjadi sumber pendapatan utama.
1. Gambaran Umum Perusahaan dan Struktur Bisnis
PDD Holdings adalah induk dari Pinduoduo (Tiongkok) dan Temu (internasional). Model bisnis intinya adalah “harga rendah + social e-commerce + efisiensi rantai pasokan”.
Situs utama domestik (Pinduoduo): fokus pada pasar yang lebih ke bawah dan produk dengan value for money; layanan transaksi dan pemasaran online menjadi sumber pendapatan utama.
PDDUS-0,81%
4
122
Artikel
Lihat terjemahan
理想汽車 開往全世界肇始理想汽車目前正處於產品大換代與純電轉型的陣痛期,股價自高點大幅回調後,美股約11.7美元、港股約46港元,市值約114–118億美元。儘管短期交付與利潤承壓,但公司仍穩居中國20萬元以上新能源汽車市場中國品牌銷量前列,現金儲備充足,並持續回購股份,分析師整體傾向「買入」,平均目標價顯示有約30%以上潛在上漲空間。
1. 公司概況與業務定位
理想汽車專注於中高端家庭用戶的智能電動汽車,以增程(EREV)起家,近年加速純電(BEV)佈局。核心產品包括L系列增程SUV(L6、L7、L8、L9)與i系列純電車型(i6為主力走量車型,i9為新旗艦)。公司強調「家庭用戶導向」的產品定義、智能座艙與輔助駕駛技術,並積極自研芯片(Mach M100)、電池與智駕模型。
截至2026年中,累計交付已超173–180萬輛,零售與服務網絡覆蓋廣泛,超充站建設持續推進。
2. 最新運營與財務表現(2026年Q2 / 上半年)
Q2交付量:98,330輛(同比-11.5%,環比+3.4%)
上半年交付量:約19.35萬輛
Q2營收:約257億元人民幣(同比-15.1%,環比+11.7%)
Q2淨虧損:約17億元(環比收窄)
上半年淨虧損:約40億元(由盈轉虧)
毛利率:Q2回升至11.0%(Q1為7.9%),車輛毛利率9.4%
現金狀況:約875億元人民幣,財務緩衝充足;已執行部分股份回購計劃
壓力主要來自產品結構下沉(i6佔比高推高銷量但拉低均價與毛利率)、新舊車型切換,以及行業競爭加劇。正面信號是Q2環比改善明顯,經營現金流轉正,自由現金流大幅收窄。
3. 核心成長驅動力
產品矩陣完善:全新L9、L8、L6陸續交付,i9旗艦純電SUV上市,進一步覆蓋高端與純電市場。i6持續熱銷,支撐整體銷量基本盤。
技術自研深化:自研芯片、電池與智駕系統逐步量產上車,有望中長期提升產品競爭力與成本控制。
市場地位穩固:在20萬元以上新能源市場中國品牌中保持領先市佔,品牌與用戶忠誠度較強。
海外拓展:已啟動中東等市場,未來有望成為增量。
管理層預期:下半年隨產品組合優化,毛利率有望進一步修復至更健康水平;長期車輛毛利率目標15–20%。
4. 競爭優勢與挑戰
優勢:
精準卡位家庭中大型SUV市場,產品定義與用戶體驗口碑佳。
增程+純電雙路線靈活應對不同用戶需求。
現金充裕,抗風險能力強於多數新勢力。
渠道與服務網絡成熟。
挑戰與風險:
短期銷量增速放緩,毛利率仍遠低於歷史高位。
行業價格戰與新車型密集競爭持續。
純電轉型過程中成本與供應鏈壓力。
宏觀消費與新能源補貼/政策變化可能影響需求。
股價波動大,估值已壓縮但需業績兌現支撐反彈。
5. 激勵性總結與下單視角
理想汽車當前股價,已較充分反映了交付下滑與虧損的悲觀預期。然而,公司並非基本面崩塌,而是處於「換代陣痛 + 結構調整」階段。Q2環比改善、現金充裕、新車(尤其是L9與i9)放量潛力,以及在高端市場的品牌護城河,都為後續修復提供基礎。
對於相信中國中高端新能源家庭市場仍有空間、並認同理想產品力與執行力的投資人而言,當前位置提供了較好的安全邊際。瑞銀等機構近期給予「買入」評級並指出估值接近歷史低位、具備盈利轉勢潛力,也呼應了這一觀點。公司持續回購更顯示管理層對自身價值的信心。
操作建議(非投資建議):
適合能承受波動、看好中長期修復的投資者。
可考慮分批布局,重點觀察下半年交付與毛利率修復進度。
追蹤重點:新車(L9、i9、i6改款)實際銷量與訂單、Q3/Q4毛利率變化、現金流改善情況、智駕與自研技術落地進展。
理想汽車過去以「懂家庭用戶」打出一片天,現在正用產品與技術迭代回應市場變化。股價低迷時往往是深入研究的好時機——風險與機會並存,關鍵在於公司能否如期實現毛利率與銷量的雙修復。請務必自行查閱最新財報、交付數據與公告,並根據個人風險承受能力謹慎決策。
$LI.US
{stock_us}(LI.US)
理想汽車 開往全世界肇始
理想汽車目前正處於產品大換代與純電轉型的陣痛期,股價自高點大幅回調後,美股約11.7美元、港股約46港元,市值約114–118億美元。儘管短期交付與利潤承壓,但公司仍穩居中國20萬元以上新能源汽車市場中國品牌銷量前列,現金儲備充足,並持續回購股份,分析師整體傾向「買入」,平均目標價顯示有約30%以上潛在上漲空間。
1. 公司概況與業務定位
理想汽車專注於中高端家庭用戶的智能電動汽車,以增程(EREV)起家,近年加速純電(BEV)佈局。核心產品包括L系列增程SUV(L6、L7、L8、L9)與i系列純電車型(i6為主力走量車型,i9為新旗艦)。公司強調「家庭用戶導向」的產品定義、智能座艙與輔助駕駛技術,並積極自研芯片(Mach M100)、電池與智駕模型。
截至2026年中,累計交付已超173–180萬輛,零售與服務網絡覆蓋廣泛,超充站建設持續推進。
2. 最新運營與財務表現(2026年Q2 / 上半年)
Q2交付量:98,330輛(同比-11.5%,環比+3.4%)
上半年交付量:約19.35萬輛
Q2營收:約257億元人民幣(同比-15.1%,環比+11.7%)
Q2淨虧損:約17億元(環比收窄)
上半年淨虧損:約40億元(由盈轉虧)
毛利率:Q2回升至11.0%(Q1為7.9%),車輛毛利率9.4%
現金狀況:約875億元人民幣,財務緩衝充足;已執行部分股份回購計劃
壓力主要來自產品結構下沉(i6佔比高推高銷量但拉低均價與毛利率)、新舊車型切換,以及行業競爭加劇。正面信號是Q2環比改善明顯,經營現金流轉正,自由現金流大幅收窄。
3. 核心成長驅動力
產品矩陣完善:全新L9、L8、L6陸續交付,i9旗艦純電SUV上市,進一步覆蓋高端與純電市場。i6持續熱銷,支撐整體銷量基本盤。
技術自研深化:自研芯片、電池與智駕系統逐步量產上車,有望中長期提升產品競爭力與成本控制。
市場地位穩固:在20萬元以上新能源市場中國品牌中保持領先市佔,品牌與用戶忠誠度較強。
海外拓展:已啟動中東等市場,未來有望成為增量。
管理層預期:下半年隨產品組合優化,毛利率有望進一步修復至更健康水平;長期車輛毛利率目標15–20%。
4. 競爭優勢與挑戰
優勢:
精準卡位家庭中大型SUV市場,產品定義與用戶體驗口碑佳。
增程+純電雙路線靈活應對不同用戶需求。
現金充裕,抗風險能力強於多數新勢力。
渠道與服務網絡成熟。
挑戰與風險:
短期銷量增速放緩,毛利率仍遠低於歷史高位。
行業價格戰與新車型密集競爭持續。
純電轉型過程中成本與供應鏈壓力。
宏觀消費與新能源補貼/政策變化可能影響需求。
股價波動大,估值已壓縮但需業績兌現支撐反彈。
5. 激勵性總結與下單視角
理想汽車當前股價,已較充分反映了交付下滑與虧損的悲觀預期。然而,公司並非基本面崩塌,而是處於「換代陣痛 + 結構調整」階段。Q2環比改善、現金充裕、新車(尤其是L9與i9)放量潛力,以及在高端市場的品牌護城河,都為後續修復提供基礎。
對於相信中國中高端新能源家庭市場仍有空間、並認同理想產品力與執行力的投資人而言,當前位置提供了較好的安全邊際。瑞銀等機構近期給予「買入」評級並指出估值接近歷史低位、具備盈利轉勢潛力,也呼應了這一觀點。公司持續回購更顯示管理層對自身價值的信心。
操作建議(非投資建議):
適合能承受波動、看好中長期修復的投資者。
可考慮分批布局,重點觀察下半年交付與毛利率修復進度。
追蹤重點:新車(L9、i9、i6改款)實際銷量與訂單、Q3/Q4毛利率變化、現金流改善情況、智駕與自研技術落地進展。
理想汽車過去以「懂家庭用戶」打出一片天,現在正用產品與技術迭代回應市場變化。股價低迷時往往是深入研究的好時機——風險與機會並存,關鍵在於公司能否如期實現毛利率與銷量的雙修復。請務必自行查閱最新財報、交付數據與公告,並根據個人風險承受能力謹慎決策。
$LI.US
1. 公司概況與業務定位
理想汽車專注於中高端家庭用戶的智能電動汽車,以增程(EREV)起家,近年加速純電(BEV)佈局。核心產品包括L系列增程SUV(L6、L7、L8、L9)與i系列純電車型(i6為主力走量車型,i9為新旗艦)。公司強調「家庭用戶導向」的產品定義、智能座艙與輔助駕駛技術,並積極自研芯片(Mach M100)、電池與智駕模型。
截至2026年中,累計交付已超173–180萬輛,零售與服務網絡覆蓋廣泛,超充站建設持續推進。
2. 最新運營與財務表現(2026年Q2 / 上半年)
Q2交付量:98,330輛(同比-11.5%,環比+3.4%)
上半年交付量:約19.35萬輛
Q2營收:約257億元人民幣(同比-15.1%,環比+11.7%)
Q2淨虧損:約17億元(環比收窄)
上半年淨虧損:約40億元(由盈轉虧)
毛利率:Q2回升至11.0%(Q1為7.9%),車輛毛利率9.4%
現金狀況:約875億元人民幣,財務緩衝充足;已執行部分股份回購計劃
壓力主要來自產品結構下沉(i6佔比高推高銷量但拉低均價與毛利率)、新舊車型切換,以及行業競爭加劇。正面信號是Q2環比改善明顯,經營現金流轉正,自由現金流大幅收窄。
3. 核心成長驅動力
產品矩陣完善:全新L9、L8、L6陸續交付,i9旗艦純電SUV上市,進一步覆蓋高端與純電市場。i6持續熱銷,支撐整體銷量基本盤。
技術自研深化:自研芯片、電池與智駕系統逐步量產上車,有望中長期提升產品競爭力與成本控制。
市場地位穩固:在20萬元以上新能源市場中國品牌中保持領先市佔,品牌與用戶忠誠度較強。
海外拓展:已啟動中東等市場,未來有望成為增量。
管理層預期:下半年隨產品組合優化,毛利率有望進一步修復至更健康水平;長期車輛毛利率目標15–20%。
4. 競爭優勢與挑戰
優勢:
精準卡位家庭中大型SUV市場,產品定義與用戶體驗口碑佳。
增程+純電雙路線靈活應對不同用戶需求。
現金充裕,抗風險能力強於多數新勢力。
渠道與服務網絡成熟。
挑戰與風險:
短期銷量增速放緩,毛利率仍遠低於歷史高位。
行業價格戰與新車型密集競爭持續。
純電轉型過程中成本與供應鏈壓力。
宏觀消費與新能源補貼/政策變化可能影響需求。
股價波動大,估值已壓縮但需業績兌現支撐反彈。
5. 激勵性總結與下單視角
理想汽車當前股價,已較充分反映了交付下滑與虧損的悲觀預期。然而,公司並非基本面崩塌,而是處於「換代陣痛 + 結構調整」階段。Q2環比改善、現金充裕、新車(尤其是L9與i9)放量潛力,以及在高端市場的品牌護城河,都為後續修復提供基礎。
對於相信中國中高端新能源家庭市場仍有空間、並認同理想產品力與執行力的投資人而言,當前位置提供了較好的安全邊際。瑞銀等機構近期給予「買入」評級並指出估值接近歷史低位、具備盈利轉勢潛力,也呼應了這一觀點。公司持續回購更顯示管理層對自身價值的信心。
操作建議(非投資建議):
適合能承受波動、看好中長期修復的投資者。
可考慮分批布局,重點觀察下半年交付與毛利率修復進度。
追蹤重點:新車(L9、i9、i6改款)實際銷量與訂單、Q3/Q4毛利率變化、現金流改善情況、智駕與自研技術落地進展。
理想汽車過去以「懂家庭用戶」打出一片天,現在正用產品與技術迭代回應市場變化。股價低迷時往往是深入研究的好時機——風險與機會並存,關鍵在於公司能否如期實現毛利率與銷量的雙修復。請務必自行查閱最新財報、交付數據與公告,並根據個人風險承受能力謹慎決策。
$LI.US
LIUS-2,25%
4
77
Artikel
Lihat terjemahan
阿里巴巴 芝麻開門阿里巴巴集團(BABA / 9988.HK)全面性分析
阿里巴巴正處於「電商基本盤穩健 + 雲與AI全速加速」的戰略轉型關鍵期。股價自高點明顯回調後,目前美股約110-116美元、港股約110港元附近,市值約2750-2900億美元。分析師普遍給予「強力買入」評級,平均目標價約185美元(潛在上漲空間約60%以上),顯示市場對其中長期AI變現潛力仍抱持樂觀。
1. 公司概況與業務結構
阿里巴巴以中國電商為根基,逐步打造「電商 + 雲智能 + 國際 + 本地生活 + 物流」生態。核心分部包括:
中國電商(淘寶、天貓等客戶管理收入)
雲智能集團(阿里雲 + AI相關產品)
國際數字商業、菜鳥、本地生活等
近年積極聚焦「AI + 雲」全棧能力(自研芯片、基礎模型Qwen、基礎設施、應用),並宣布大規模數據中心擴建計劃。
2. 最新財務表現(2026年6月季度)
營收:2689.5億元人民幣(同比+9%)
客戶管理收入:同比-7%(若剔除新營銷計劃影響,同口徑約+1%)
經營利潤:明顯下滑(受科技投入、商譽減值及準備金影響)
非GAAP淨利潤:約207億元(同比下降,但雲業務大幅貢獻)
亮點集中在雲與AI:
雲外部收入同比增長45%(創22個季度新高)
AI相關產品收入連續12個季度實現三位數增長,佔外部雲收入約35%,年化運行率已達數十億美元級別
雲業務經調整EBITA大幅改善,利潤率擴張
公司現金儲備依然雄厚,並持續進行資本回饋。
3. 核心成長驅動力
雲與AI加速變現:雲栖大會提出全球數據中心容量目標20GW(約2032年)、自研AI芯片、Qwen大模型持續迭代。管理層預期AI相關投入有望在較短時間內回本,並推動雲收入中長期達到更高規模。
電商結構優化:雖然短期客戶管理收入受影響,但高端化、內容電商與用戶體驗改善持續推進,國際業務與跨境電商亦是增量。
全棧生態協同:電商流量反哺雲與AI應用,AI反過來提升電商效率與用戶體驗,形成閉環。
資本配置:高額CapEx支持AI基礎設施,同時維持股東回報(股息等)。
4. 競爭優勢與市場地位
中國電商與雲計算雙龍頭地位穩固,具備規模、數據與生態優勢。
全棧AI能力(芯片 + 雲 + 模型 + 應用)在中國市場具領先性,有望在企業AI採用浪潮中受益。
國際化佈局與物流(菜鳥)提供長期想像空間。
分析師普遍認可其AI故事,目標價顯著高於現價。
5. 主要風險
短期利潤與現金流壓力:高額AI與雲基礎設施投入導致利潤率與自由現金流承壓,市場對執行進度敏感。
電商競爭:抖音、拼多多等持續分流,客戶管理收入復甦節奏存在不確定性。
地緣政治與監管:出口管制、國際關係、中國宏觀消費復甦進度均可能影響估值。
估值波動:股價已反映部分樂觀預期,若AI變現慢於預期或電商疲軟,可能出現回調。
執行風險:大規模數據中心與芯片研發投入巨大,回報週期需持續驗證。
6. 激勵性總結與下單視角
阿里巴巴目前的股價,已較充分計入短期利潤下滑與高投入期的擔憂。然而,雲業務45%的高速增長與AI連續三位數擴張,顯示公司正從「電商巨頭」切實轉向「AI基礎設施與應用重要玩家」。當市場過度聚焦短期EBITA與電商數字時,往往低估全棧AI能力長期變現的潛力。
對於相信中國AI基礎設施需求將持續爆發、並認同阿里在雲與模型領域具備競爭壁壘的投資人而言,當前估值提供了較具吸引力的安全邊際與上修空間。分析師目標價普遍指向顯著上漲潛力,雲栖大會釋出的長期願景也強化了這一敘事。
操作建議(非投資建議):
適合中長期持有、能承受波動的投資者。
可考慮分批布局,或等待雲業務利潤率進一步改善、電商數據企穩後加倉。
重點追蹤:後續季度雲/AI收入與利潤率、電商客戶管理收入同口徑增長、資本開支執行進度、Qwen模型商業化進展。
阿里巴巴從來不是一家「躺著賺錢」的公司,而是一家敢於在正確賽道持續重注、並具備強大執行力的平台型企業。股價回調後,風險與機會往往並存——現在深入研究與配置,可能比等到AI故事完全兌現後再追高更有優勢。請務必結合自身風險承受能力,自行查閱最新財報與公告後謹慎決策。
$BABAB
{spot}(BABABUSDT)
阿里巴巴 芝麻開門
阿里巴巴集團(BABA / 9988.HK)全面性分析
阿里巴巴正處於「電商基本盤穩健 + 雲與AI全速加速」的戰略轉型關鍵期。股價自高點明顯回調後,目前美股約110-116美元、港股約110港元附近,市值約2750-2900億美元。分析師普遍給予「強力買入」評級,平均目標價約185美元(潛在上漲空間約60%以上),顯示市場對其中長期AI變現潛力仍抱持樂觀。
1. 公司概況與業務結構
阿里巴巴以中國電商為根基,逐步打造「電商 + 雲智能 + 國際 + 本地生活 + 物流」生態。核心分部包括:
中國電商(淘寶、天貓等客戶管理收入)
雲智能集團(阿里雲 + AI相關產品)
國際數字商業、菜鳥、本地生活等
近年積極聚焦「AI + 雲」全棧能力(自研芯片、基礎模型Qwen、基礎設施、應用),並宣布大規模數據中心擴建計劃。
2. 最新財務表現(2026年6月季度)
營收:2689.5億元人民幣(同比+9%)
客戶管理收入:同比-7%(若剔除新營銷計劃影響,同口徑約+1%)
經營利潤:明顯下滑(受科技投入、商譽減值及準備金影響)
非GAAP淨利潤:約207億元(同比下降,但雲業務大幅貢獻)
亮點集中在雲與AI:
雲外部收入同比增長45%(創22個季度新高)
AI相關產品收入連續12個季度實現三位數增長,佔外部雲收入約35%,年化運行率已達數十億美元級別
雲業務經調整EBITA大幅改善,利潤率擴張
公司現金儲備依然雄厚,並持續進行資本回饋。
3. 核心成長驅動力
雲與AI加速變現:雲栖大會提出全球數據中心容量目標20GW(約2032年)、自研AI芯片、Qwen大模型持續迭代。管理層預期AI相關投入有望在較短時間內回本,並推動雲收入中長期達到更高規模。
電商結構優化:雖然短期客戶管理收入受影響,但高端化、內容電商與用戶體驗改善持續推進,國際業務與跨境電商亦是增量。
全棧生態協同:電商流量反哺雲與AI應用,AI反過來提升電商效率與用戶體驗,形成閉環。
資本配置:高額CapEx支持AI基礎設施,同時維持股東回報(股息等)。
4. 競爭優勢與市場地位
中國電商與雲計算雙龍頭地位穩固,具備規模、數據與生態優勢。
全棧AI能力(芯片 + 雲 + 模型 + 應用)在中國市場具領先性,有望在企業AI採用浪潮中受益。
國際化佈局與物流(菜鳥)提供長期想像空間。
分析師普遍認可其AI故事,目標價顯著高於現價。
5. 主要風險
短期利潤與現金流壓力:高額AI與雲基礎設施投入導致利潤率與自由現金流承壓,市場對執行進度敏感。
電商競爭:抖音、拼多多等持續分流,客戶管理收入復甦節奏存在不確定性。
地緣政治與監管:出口管制、國際關係、中國宏觀消費復甦進度均可能影響估值。
估值波動:股價已反映部分樂觀預期,若AI變現慢於預期或電商疲軟,可能出現回調。
執行風險:大規模數據中心與芯片研發投入巨大,回報週期需持續驗證。
6. 激勵性總結與下單視角
阿里巴巴目前的股價,已較充分計入短期利潤下滑與高投入期的擔憂。然而,雲業務45%的高速增長與AI連續三位數擴張,顯示公司正從「電商巨頭」切實轉向「AI基礎設施與應用重要玩家」。當市場過度聚焦短期EBITA與電商數字時,往往低估全棧AI能力長期變現的潛力。
對於相信中國AI基礎設施需求將持續爆發、並認同阿里在雲與模型領域具備競爭壁壘的投資人而言,當前估值提供了較具吸引力的安全邊際與上修空間。分析師目標價普遍指向顯著上漲潛力,雲栖大會釋出的長期願景也強化了這一敘事。
操作建議(非投資建議):
適合中長期持有、能承受波動的投資者。
可考慮分批布局,或等待雲業務利潤率進一步改善、電商數據企穩後加倉。
重點追蹤:後續季度雲/AI收入與利潤率、電商客戶管理收入同口徑增長、資本開支執行進度、Qwen模型商業化進展。
阿里巴巴從來不是一家「躺著賺錢」的公司,而是一家敢於在正確賽道持續重注、並具備強大執行力的平台型企業。股價回調後,風險與機會往往並存——現在深入研究與配置,可能比等到AI故事完全兌現後再追高更有優勢。請務必結合自身風險承受能力,自行查閱最新財報與公告後謹慎決策。
$BABAB
阿里巴巴正處於「電商基本盤穩健 + 雲與AI全速加速」的戰略轉型關鍵期。股價自高點明顯回調後,目前美股約110-116美元、港股約110港元附近,市值約2750-2900億美元。分析師普遍給予「強力買入」評級,平均目標價約185美元(潛在上漲空間約60%以上),顯示市場對其中長期AI變現潛力仍抱持樂觀。
1. 公司概況與業務結構
阿里巴巴以中國電商為根基,逐步打造「電商 + 雲智能 + 國際 + 本地生活 + 物流」生態。核心分部包括:
中國電商(淘寶、天貓等客戶管理收入)
雲智能集團(阿里雲 + AI相關產品)
國際數字商業、菜鳥、本地生活等
近年積極聚焦「AI + 雲」全棧能力(自研芯片、基礎模型Qwen、基礎設施、應用),並宣布大規模數據中心擴建計劃。
2. 最新財務表現(2026年6月季度)
營收:2689.5億元人民幣(同比+9%)
客戶管理收入:同比-7%(若剔除新營銷計劃影響,同口徑約+1%)
經營利潤:明顯下滑(受科技投入、商譽減值及準備金影響)
非GAAP淨利潤:約207億元(同比下降,但雲業務大幅貢獻)
亮點集中在雲與AI:
雲外部收入同比增長45%(創22個季度新高)
AI相關產品收入連續12個季度實現三位數增長,佔外部雲收入約35%,年化運行率已達數十億美元級別
雲業務經調整EBITA大幅改善,利潤率擴張
公司現金儲備依然雄厚,並持續進行資本回饋。
3. 核心成長驅動力
雲與AI加速變現:雲栖大會提出全球數據中心容量目標20GW(約2032年)、自研AI芯片、Qwen大模型持續迭代。管理層預期AI相關投入有望在較短時間內回本,並推動雲收入中長期達到更高規模。
電商結構優化:雖然短期客戶管理收入受影響,但高端化、內容電商與用戶體驗改善持續推進,國際業務與跨境電商亦是增量。
全棧生態協同:電商流量反哺雲與AI應用,AI反過來提升電商效率與用戶體驗,形成閉環。
資本配置:高額CapEx支持AI基礎設施,同時維持股東回報(股息等)。
4. 競爭優勢與市場地位
中國電商與雲計算雙龍頭地位穩固,具備規模、數據與生態優勢。
全棧AI能力(芯片 + 雲 + 模型 + 應用)在中國市場具領先性,有望在企業AI採用浪潮中受益。
國際化佈局與物流(菜鳥)提供長期想像空間。
分析師普遍認可其AI故事,目標價顯著高於現價。
5. 主要風險
短期利潤與現金流壓力:高額AI與雲基礎設施投入導致利潤率與自由現金流承壓,市場對執行進度敏感。
電商競爭:抖音、拼多多等持續分流,客戶管理收入復甦節奏存在不確定性。
地緣政治與監管:出口管制、國際關係、中國宏觀消費復甦進度均可能影響估值。
估值波動:股價已反映部分樂觀預期,若AI變現慢於預期或電商疲軟,可能出現回調。
執行風險:大規模數據中心與芯片研發投入巨大,回報週期需持續驗證。
6. 激勵性總結與下單視角
阿里巴巴目前的股價,已較充分計入短期利潤下滑與高投入期的擔憂。然而,雲業務45%的高速增長與AI連續三位數擴張,顯示公司正從「電商巨頭」切實轉向「AI基礎設施與應用重要玩家」。當市場過度聚焦短期EBITA與電商數字時,往往低估全棧AI能力長期變現的潛力。
對於相信中國AI基礎設施需求將持續爆發、並認同阿里在雲與模型領域具備競爭壁壘的投資人而言,當前估值提供了較具吸引力的安全邊際與上修空間。分析師目標價普遍指向顯著上漲潛力,雲栖大會釋出的長期願景也強化了這一敘事。
操作建議(非投資建議):
適合中長期持有、能承受波動的投資者。
可考慮分批布局,或等待雲業務利潤率進一步改善、電商數據企穩後加倉。
重點追蹤:後續季度雲/AI收入與利潤率、電商客戶管理收入同口徑增長、資本開支執行進度、Qwen模型商業化進展。
阿里巴巴從來不是一家「躺著賺錢」的公司,而是一家敢於在正確賽道持續重注、並具備強大執行力的平台型企業。股價回調後,風險與機會往往並存——現在深入研究與配置,可能比等到AI故事完全兌現後再追高更有優勢。請務必結合自身風險承受能力,自行查閱最新財報與公告後謹慎決策。
$BABAB
5
72
Artikel
Lihat terjemahan
AMD 已正式跨入市值1兆美元俱樂部AMD(NASDAQ: AMD)已正式跨入市值1兆美元俱樂部,成為AI與高效能運算浪潮中最受矚目的半導體股之一。在Lisa Su帶領下,公司從傳統PC/CPU挑戰者,成功轉型為資料中心與AI加速器的重要競爭者,並逐步縮小與NVIDIA的差距。
1. 公司概況與業務結構
AMD主要業務分為:
Data Center(資料中心):目前核心成長引擎,包括EPYC伺服器CPU與Instinct系列AI GPU(MI300/MI350/MI450等),以及Helios機架級AI系統。
Client(客戶端):Ryzen處理器(AI PC、筆記型與桌上型)。
Gaming(遊戲):顯示卡與遊戲主機晶片。
Embedded(嵌入式):工業、汽車、通訊等應用。
2026年Q2,Data Center營收佔比已達58%,成為絕對主力。
2. 最新財務表現(Q2 2026)
營收:115.4億美元(年增50%,創歷史新高)
Data Center營收:67.2億美元(年增107%)
毛利率:GAAP約54%,Non-GAAP約56%
營業利益與淨利大幅成長,Non-GAAP稀釋EPS 1.66美元
現金與短期投資約131億美元,財務體質穩健
Q3 2026指引:營收約130億美元(±3億),年增約41%,顯示成長動能持續。
3. AI與成長驅動力
AMD在AI基礎設施的能見度大幅提升:
OpenAI與Meta各自規劃部署最高6GW的AMD GPU
Anthropic規劃最高2GW
Microsoft Azure將大規模採用Helios系統
Helios機架級方案已進入量產,預計Q3開始出貨
管理層預期2027年Data Center營收將再翻倍以上
長期展望:資料中心AI加速器市場至2030年可達約1.4兆美元(年複合成長逾45%),伺服器CPU市場亦大幅上修
EPYC伺服器CPU在雲端與企業端持續搶佔市佔,供應鏈產能正積極擴充以因應需求。
4. 競爭優勢與市場地位
產品組合完整:CPU + GPU + 網路(Pensando)+ 軟體堆疊,能提供整機解決方案,降低客戶對單一供應商的依賴。
性價比與開放生態:相較NVIDIA,AMD在特定工作負載與總擁有成本上具競爭力,吸引希望分散供應鏈的大型客戶。
執行力:連續多季Data Center大幅成長,設計案與出貨能見度明顯提升。
分析師共識:多數給予Strong Buy評級,雖然股價已大幅上漲,仍有部分分析師上調目標價。
5. 風險因素
估值已不便宜:股價從年初以來大漲近190%,本益比與本銷比均處於高檔,對執行與指引容錯率降低。
NVIDIA主導地位:AI GPU市場仍由NVIDIA大幅領先,AMD需持續證明在軟體生態、效能與出貨規模上的競爭力。
供應鏈與產能:先進製程產能緊張,擴產進度與良率需密切關注。
客戶集中與週期性:大型雲端與AI公司資本支出波動,可能影響短期需求。
競爭加劇:Intel在伺服器與AI領域的反攻、其他加速器業者的加入。
宏觀與地緣政治:出口管制、半導體週期與整體科技股估值波動。
6. 激勵性總結與下單視角
AMD已從「NVIDIA的替代選項」升級為「AI基礎設施的實質第二供應商」,並在Helios與MI450世代開始獲得真實、大規模的部署承諾。資料中心營收翻倍成長、2027年展望強勁,以及市值突破1兆美元,都顯示市場正在重新定價其長期潛力。
目前股價約615美元附近,已反映相當程度的樂觀預期,但若公司能持續兌現Data Center加速成長與市佔提升,仍有進一步上修空間。對於相信AI資本支出將持續多年、並認同「多元供應商」趨勢的投資人而言,AMD仍是半導體與AI主題中最具代表性的標的之一。
操作建議(非投資建議):
適合中長期持有、能承受高波動的投資人。
可考慮分批布局或逢回檔加碼,避免追高。
重點追蹤:Helios與MI450實際出貨進度、Q3/Q4財報指引、大型客戶部署進度、毛利率走勢與產能擴充情況。
半導體產業變化快速,AI需求雖強,但股價已大幅反映樂觀預期。請務必自行研究最新財報、法說會內容與風險揭露,並依個人風險承受能力謹慎決策。AMD正處於從「挑戰者」邁向「主流AI供應商」的關鍵階段,機會與波動並存。
$AMDB
{spot}(AMDBUSDT)
AMD 已正式跨入市值1兆美元俱樂部
AMD(NASDAQ: AMD)已正式跨入市值1兆美元俱樂部,成為AI與高效能運算浪潮中最受矚目的半導體股之一。在Lisa Su帶領下,公司從傳統PC/CPU挑戰者,成功轉型為資料中心與AI加速器的重要競爭者,並逐步縮小與NVIDIA的差距。
1. 公司概況與業務結構
AMD主要業務分為:
Data Center(資料中心):目前核心成長引擎,包括EPYC伺服器CPU與Instinct系列AI GPU(MI300/MI350/MI450等),以及Helios機架級AI系統。
Client(客戶端):Ryzen處理器(AI PC、筆記型與桌上型)。
Gaming(遊戲):顯示卡與遊戲主機晶片。
Embedded(嵌入式):工業、汽車、通訊等應用。
2026年Q2,Data Center營收佔比已達58%,成為絕對主力。
2. 最新財務表現(Q2 2026)
營收:115.4億美元(年增50%,創歷史新高)
Data Center營收:67.2億美元(年增107%)
毛利率:GAAP約54%,Non-GAAP約56%
營業利益與淨利大幅成長,Non-GAAP稀釋EPS 1.66美元
現金與短期投資約131億美元,財務體質穩健
Q3 2026指引:營收約130億美元(±3億),年增約41%,顯示成長動能持續。
3. AI與成長驅動力
AMD在AI基礎設施的能見度大幅提升:
OpenAI與Meta各自規劃部署最高6GW的AMD GPU
Anthropic規劃最高2GW
Microsoft Azure將大規模採用Helios系統
Helios機架級方案已進入量產,預計Q3開始出貨
管理層預期2027年Data Center營收將再翻倍以上
長期展望:資料中心AI加速器市場至2030年可達約1.4兆美元(年複合成長逾45%),伺服器CPU市場亦大幅上修
EPYC伺服器CPU在雲端與企業端持續搶佔市佔,供應鏈產能正積極擴充以因應需求。
4. 競爭優勢與市場地位
產品組合完整:CPU + GPU + 網路(Pensando)+ 軟體堆疊,能提供整機解決方案,降低客戶對單一供應商的依賴。
性價比與開放生態:相較NVIDIA,AMD在特定工作負載與總擁有成本上具競爭力,吸引希望分散供應鏈的大型客戶。
執行力:連續多季Data Center大幅成長,設計案與出貨能見度明顯提升。
分析師共識:多數給予Strong Buy評級,雖然股價已大幅上漲,仍有部分分析師上調目標價。
5. 風險因素
估值已不便宜:股價從年初以來大漲近190%,本益比與本銷比均處於高檔,對執行與指引容錯率降低。
NVIDIA主導地位:AI GPU市場仍由NVIDIA大幅領先,AMD需持續證明在軟體生態、效能與出貨規模上的競爭力。
供應鏈與產能:先進製程產能緊張,擴產進度與良率需密切關注。
客戶集中與週期性:大型雲端與AI公司資本支出波動,可能影響短期需求。
競爭加劇:Intel在伺服器與AI領域的反攻、其他加速器業者的加入。
宏觀與地緣政治:出口管制、半導體週期與整體科技股估值波動。
6. 激勵性總結與下單視角
AMD已從「NVIDIA的替代選項」升級為「AI基礎設施的實質第二供應商」,並在Helios與MI450世代開始獲得真實、大規模的部署承諾。資料中心營收翻倍成長、2027年展望強勁,以及市值突破1兆美元,都顯示市場正在重新定價其長期潛力。
目前股價約615美元附近,已反映相當程度的樂觀預期,但若公司能持續兌現Data Center加速成長與市佔提升,仍有進一步上修空間。對於相信AI資本支出將持續多年、並認同「多元供應商」趨勢的投資人而言,AMD仍是半導體與AI主題中最具代表性的標的之一。
操作建議(非投資建議):
適合中長期持有、能承受高波動的投資人。
可考慮分批布局或逢回檔加碼,避免追高。
重點追蹤:Helios與MI450實際出貨進度、Q3/Q4財報指引、大型客戶部署進度、毛利率走勢與產能擴充情況。
半導體產業變化快速,AI需求雖強,但股價已大幅反映樂觀預期。請務必自行研究最新財報、法說會內容與風險揭露,並依個人風險承受能力謹慎決策。AMD正處於從「挑戰者」邁向「主流AI供應商」的關鍵階段,機會與波動並存。
$AMDB
1. 公司概況與業務結構
AMD主要業務分為:
Data Center(資料中心):目前核心成長引擎,包括EPYC伺服器CPU與Instinct系列AI GPU(MI300/MI350/MI450等),以及Helios機架級AI系統。
Client(客戶端):Ryzen處理器(AI PC、筆記型與桌上型)。
Gaming(遊戲):顯示卡與遊戲主機晶片。
Embedded(嵌入式):工業、汽車、通訊等應用。
2026年Q2,Data Center營收佔比已達58%,成為絕對主力。
2. 最新財務表現(Q2 2026)
營收:115.4億美元(年增50%,創歷史新高)
Data Center營收:67.2億美元(年增107%)
毛利率:GAAP約54%,Non-GAAP約56%
營業利益與淨利大幅成長,Non-GAAP稀釋EPS 1.66美元
現金與短期投資約131億美元,財務體質穩健
Q3 2026指引:營收約130億美元(±3億),年增約41%,顯示成長動能持續。
3. AI與成長驅動力
AMD在AI基礎設施的能見度大幅提升:
OpenAI與Meta各自規劃部署最高6GW的AMD GPU
Anthropic規劃最高2GW
Microsoft Azure將大規模採用Helios系統
Helios機架級方案已進入量產,預計Q3開始出貨
管理層預期2027年Data Center營收將再翻倍以上
長期展望:資料中心AI加速器市場至2030年可達約1.4兆美元(年複合成長逾45%),伺服器CPU市場亦大幅上修
EPYC伺服器CPU在雲端與企業端持續搶佔市佔,供應鏈產能正積極擴充以因應需求。
4. 競爭優勢與市場地位
產品組合完整:CPU + GPU + 網路(Pensando)+ 軟體堆疊,能提供整機解決方案,降低客戶對單一供應商的依賴。
性價比與開放生態:相較NVIDIA,AMD在特定工作負載與總擁有成本上具競爭力,吸引希望分散供應鏈的大型客戶。
執行力:連續多季Data Center大幅成長,設計案與出貨能見度明顯提升。
分析師共識:多數給予Strong Buy評級,雖然股價已大幅上漲,仍有部分分析師上調目標價。
5. 風險因素
估值已不便宜:股價從年初以來大漲近190%,本益比與本銷比均處於高檔,對執行與指引容錯率降低。
NVIDIA主導地位:AI GPU市場仍由NVIDIA大幅領先,AMD需持續證明在軟體生態、效能與出貨規模上的競爭力。
供應鏈與產能:先進製程產能緊張,擴產進度與良率需密切關注。
客戶集中與週期性:大型雲端與AI公司資本支出波動,可能影響短期需求。
競爭加劇:Intel在伺服器與AI領域的反攻、其他加速器業者的加入。
宏觀與地緣政治:出口管制、半導體週期與整體科技股估值波動。
6. 激勵性總結與下單視角
AMD已從「NVIDIA的替代選項」升級為「AI基礎設施的實質第二供應商」,並在Helios與MI450世代開始獲得真實、大規模的部署承諾。資料中心營收翻倍成長、2027年展望強勁,以及市值突破1兆美元,都顯示市場正在重新定價其長期潛力。
目前股價約615美元附近,已反映相當程度的樂觀預期,但若公司能持續兌現Data Center加速成長與市佔提升,仍有進一步上修空間。對於相信AI資本支出將持續多年、並認同「多元供應商」趨勢的投資人而言,AMD仍是半導體與AI主題中最具代表性的標的之一。
操作建議(非投資建議):
適合中長期持有、能承受高波動的投資人。
可考慮分批布局或逢回檔加碼,避免追高。
重點追蹤:Helios與MI450實際出貨進度、Q3/Q4財報指引、大型客戶部署進度、毛利率走勢與產能擴充情況。
半導體產業變化快速,AI需求雖強,但股價已大幅反映樂觀預期。請務必自行研究最新財報、法說會內容與風險揭露,並依個人風險承受能力謹慎決策。AMD正處於從「挑戰者」邁向「主流AI供應商」的關鍵階段,機會與波動並存。
$AMDB
5
90
Terverifikasi
Artikel
DRIFT Bangkit Kembali Setelah Kejatuhan Tajam
Mulai 10x“Dirft幣” haruslah token asli Drift Protocol, DRIFT (sebagian besar kini beroperasi dengan merek Velocity). Drift adalah platform kontrak perpetual terdesentralisasi dan bursa perdagangan spot yang dibangun di Solana; dulunya merupakan salah satu platform derivatif terdepan di ekosistem Solana. Setelah mengalami insiden keamanan besar pada April 2026, tim melakukan rekonstruksi menyeluruh dan pada bulan Juli melakukan rebranding menjadi Velocity DEX.
1. Gambaran proyek dan model bisnis
Drift Protocol (kini Velocity) menyediakan:
Perdagangan kontrak perpetual (maks. leverage pernah mencapai puluhan hingga ratusan kali)
Perdagangan spot dan margin
Pinjaman dan akun jaminan silang terintegrasi
DRIFT Bangkit Kembali Setelah Kejatuhan Tajam Mulai 10x
“Dirft幣” haruslah token asli Drift Protocol, DRIFT (sebagian besar kini beroperasi dengan merek Velocity). Drift adalah platform kontrak perpetual terdesentralisasi dan bursa perdagangan spot yang dibangun di Solana; dulunya merupakan salah satu platform derivatif terdepan di ekosistem Solana. Setelah mengalami insiden keamanan besar pada April 2026, tim melakukan rekonstruksi menyeluruh dan pada bulan Juli melakukan rebranding menjadi Velocity DEX.
1. Gambaran proyek dan model bisnis
Drift Protocol (kini Velocity) menyediakan:
Perdagangan kontrak perpetual (maks. leverage pernah mencapai puluhan hingga ratusan kali)
Perdagangan spot dan margin
Pinjaman dan akun jaminan silang terintegrasi
1. Gambaran proyek dan model bisnis
Drift Protocol (kini Velocity) menyediakan:
Perdagangan kontrak perpetual (maks. leverage pernah mencapai puluhan hingga ratusan kali)
Perdagangan spot dan margin
Pinjaman dan akun jaminan silang terintegrasi
5
377
Terverifikasi
Artikel
USDC USDC USDCCircle Internet Group(NYSE: CRCL)adalah penerbit stablecoin dan perusahaan infrastruktur keuangan internet yang terkemuka secara global, dengan produk utamanya USDC (stablecoin berbasis dolar), EURC (stablecoin berbasis euro), dan USYC (dana pasar uang tertokenisasi). Perusahaan ini didirikan pada 2013 oleh Jeremy Allaire dan lainnya, dan pada Juni 2025 resmi tercatat di NYSE (harga IPO sekitar 31 dolar). Saat ini harga saham berada di kisaran sekitar 94–95 dolar, dengan kapitalisasi pasar sekitar 24 miliar dolar. Jumlah USDC yang beredar sekitar 74–75 miliar dolar, sekaligus menjadi stablecoin terbesar kedua di dunia (hanya di belakang USDT), dengan aktivitas transaksi di blockchain yang sangat tinggi.
USDC USDC USDC
Circle Internet Group(NYSE: CRCL)adalah penerbit stablecoin dan perusahaan infrastruktur keuangan internet yang terkemuka secara global, dengan produk utamanya USDC (stablecoin berbasis dolar), EURC (stablecoin berbasis euro), dan USYC (dana pasar uang tertokenisasi). Perusahaan ini didirikan pada 2013 oleh Jeremy Allaire dan lainnya, dan pada Juni 2025 resmi tercatat di NYSE (harga IPO sekitar 31 dolar). Saat ini harga saham berada di kisaran sekitar 94–95 dolar, dengan kapitalisasi pasar sekitar 24 miliar dolar. Jumlah USDC yang beredar sekitar 74–75 miliar dolar, sekaligus menjadi stablecoin terbesar kedua di dunia (hanya di belakang USDT), dengan aktivitas transaksi di blockchain yang sangat tinggi.
5
640
Sebagian Benar
Artikel
BIO 1000x 1000x 1000x「CZ diam-diam sudah menimbun, kamu masih menunggu?」
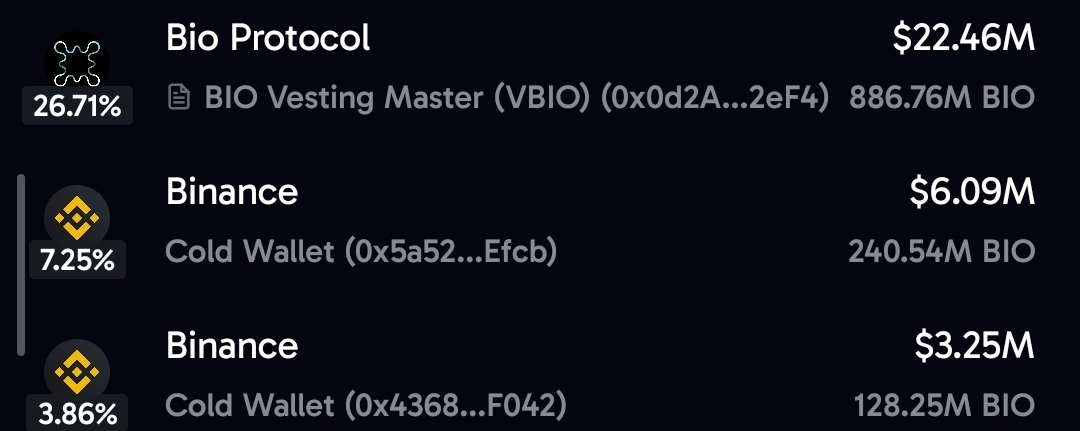
Pemegang terbesar adalah kontrak vesting milik Bio Protocol sendiri.
Berikutnya—deretan demi deretan dompet dingin Binance, dan dompet panas.
Bukan para trader kecil yang sedang bermain.
Ini ekosistem Binance yang benar-benar menaruh uangnya di atas.
Binance Labs sudah berinvestasi sejak awal, CZ sendiri juga pernah hadir langsung dalam acara DeSci.
Sekarang data on-chain langsung bicara: kepemilikan di bawah ekosistem Binance sudah bukan lagi “pengamatan”, melainkan “posisi terbesar”.
DeSci bukan sekadar konsep, ini masa depan.
Biotek tradisional dikuasai segelintir institusi, Bio Protocol langsung menyerahkan riset, pendanaan, dan kepemilikan kepada komunitas.
BIO 1000x 1000x 1000x
「CZ diam-diam sudah menimbun, kamu masih menunggu?」
Pemegang terbesar adalah kontrak vesting milik Bio Protocol sendiri.
Berikutnya—deretan demi deretan dompet dingin Binance, dan dompet panas.
Bukan para trader kecil yang sedang bermain.
Ini ekosistem Binance yang benar-benar menaruh uangnya di atas.
Binance Labs sudah berinvestasi sejak awal, CZ sendiri juga pernah hadir langsung dalam acara DeSci.
Sekarang data on-chain langsung bicara: kepemilikan di bawah ekosistem Binance sudah bukan lagi “pengamatan”, melainkan “posisi terbesar”.
DeSci bukan sekadar konsep, ini masa depan.
Biotek tradisional dikuasai segelintir institusi, Bio Protocol langsung menyerahkan riset, pendanaan, dan kepemilikan kepada komunitas.
Pemegang terbesar adalah kontrak vesting milik Bio Protocol sendiri.
Berikutnya—deretan demi deretan dompet dingin Binance, dan dompet panas.
Bukan para trader kecil yang sedang bermain.
Ini ekosistem Binance yang benar-benar menaruh uangnya di atas.
Binance Labs sudah berinvestasi sejak awal, CZ sendiri juga pernah hadir langsung dalam acara DeSci.
Sekarang data on-chain langsung bicara: kepemilikan di bawah ekosistem Binance sudah bukan lagi “pengamatan”, melainkan “posisi terbesar”.
DeSci bukan sekadar konsep, ini masa depan.
Biotek tradisional dikuasai segelintir institusi, Bio Protocol langsung menyerahkan riset, pendanaan, dan kepemilikan kepada komunitas.
3
5
1.3k
Artikel
Lapisan data AI: Coin C1. Fundamental: yang benar-benar dijual C adalah "lapisan data AI"
Posisi Chainbase adalah Hyperdata Network for AI.
Singkatnya:
Blockchain → data on-chain mentah → Chainbase merapikan/memverifikasi → AI Agent dapat langsung menggunakan → DataFi
Nilai dari arah ini adalah, jika semakin banyak AI Agent, mereka tidak hanya membutuhkan model dan komputasi, tetapi juga:
Data dompet
Data token
Data NFT
Label alamat
Transaksi on-chain
Data pasar real-time
Data lintas rantai
Chainbase saat ini mengklaim telah mengindeks 200+ blockchain, 500B+ data calls, dan melayani lebih dari 10.000 proyek.
Lapisan data AI: Coin C
1. Fundamental: yang benar-benar dijual C adalah "lapisan data AI"
Posisi Chainbase adalah Hyperdata Network for AI.
Singkatnya:
Blockchain → data on-chain mentah → Chainbase merapikan/memverifikasi → AI Agent dapat langsung menggunakan → DataFi
Nilai dari arah ini adalah, jika semakin banyak AI Agent, mereka tidak hanya membutuhkan model dan komputasi, tetapi juga:
Data dompet
Data token
Data NFT
Label alamat
Transaksi on-chain
Data pasar real-time
Data lintas rantai
Chainbase saat ini mengklaim telah mengindeks 200+ blockchain, 500B+ data calls, dan melayani lebih dari 10.000 proyek.
Posisi Chainbase adalah Hyperdata Network for AI.
Singkatnya:
Blockchain → data on-chain mentah → Chainbase merapikan/memverifikasi → AI Agent dapat langsung menggunakan → DataFi
Nilai dari arah ini adalah, jika semakin banyak AI Agent, mereka tidak hanya membutuhkan model dan komputasi, tetapi juga:
Data dompet
Data token
Data NFT
Label alamat
Transaksi on-chain
Data pasar real-time
Data lintas rantai
Chainbase saat ini mengklaim telah mengindeks 200+ blockchain, 500B+ data calls, dan melayani lebih dari 10.000 proyek.
9
431
Artikel
ESP ESP ESP cicilan bulanan, jadi kaya raya 🧧ESP Poin Utama Terintegrasi (Fundamental + Strategi Membuka Posisi)
1. Inti dari Proyek
ESP adalah token asli Espresso Network, yang berperan sebagai shared sequencer dan layer verifikasi untuk ekosistem Ethereum.
Masalah utama yang diselesaikan: sequencer terpusat pada Rollup, waktu settlement yang lambat, serta buruknya interoperabilitas lintas-chain.
Fokus teknisnya adalah konsensus HotShot BFT, yang menyediakan finalitas cepat (telah ditingkatkan hingga level sub-detik) dan ketersediaan data.
2. Sorotan Utama Fundamental
Tim & Pendanaan: CEO Ben Fisch dan lainnya berasal dari latar belakang kriptografi. Pendanaan sekitar 60 juta dolar AS, dengan investor termasuk a16z, Sequoia, Polygon Labs, Offchain Labs, dan institusi papan atas lainnya serta pihak-pihak dari ekosistem L2.
ESP ESP ESP cicilan bulanan, jadi kaya raya 🧧
ESP Poin Utama Terintegrasi (Fundamental + Strategi Membuka Posisi)
1. Inti dari Proyek
ESP adalah token asli Espresso Network, yang berperan sebagai shared sequencer dan layer verifikasi untuk ekosistem Ethereum.
Masalah utama yang diselesaikan: sequencer terpusat pada Rollup, waktu settlement yang lambat, serta buruknya interoperabilitas lintas-chain.
Fokus teknisnya adalah konsensus HotShot BFT, yang menyediakan finalitas cepat (telah ditingkatkan hingga level sub-detik) dan ketersediaan data.
2. Sorotan Utama Fundamental
Tim & Pendanaan: CEO Ben Fisch dan lainnya berasal dari latar belakang kriptografi. Pendanaan sekitar 60 juta dolar AS, dengan investor termasuk a16z, Sequoia, Polygon Labs, Offchain Labs, dan institusi papan atas lainnya serta pihak-pihak dari ekosistem L2.
1. Inti dari Proyek
ESP adalah token asli Espresso Network, yang berperan sebagai shared sequencer dan layer verifikasi untuk ekosistem Ethereum.
Masalah utama yang diselesaikan: sequencer terpusat pada Rollup, waktu settlement yang lambat, serta buruknya interoperabilitas lintas-chain.
Fokus teknisnya adalah konsensus HotShot BFT, yang menyediakan finalitas cepat (telah ditingkatkan hingga level sub-detik) dan ketersediaan data.
2. Sorotan Utama Fundamental
Tim & Pendanaan: CEO Ben Fisch dan lainnya berasal dari latar belakang kriptografi. Pendanaan sekitar 60 juta dolar AS, dengan investor termasuk a16z, Sequoia, Polygon Labs, Offchain Labs, dan institusi papan atas lainnya serta pihak-pihak dari ekosistem L2.
6
322
Artikel
MSTR di sekitar 156, apakah layak mulai membangun posisi inti yang bisa dipegang selama berbulan-bulan bahkan bertahun-tahun?Berdasarkan data yang ada saat ini, jawabannya perlu dipecah menjadi lima bagian: «aset BTC, struktur permodalan, pertumbuhan BTC per saham, valuasi, dan kemampuan pendanaan».
Pertama, lihat hal yang paling inti: berapa banyak BTC yang benar-benar dimiliki Strategy?
Per 13 September 2026, Strategy memiliki sekitar 845.050 BTC, dengan total biaya perolehan sekitar 6,373 miliar dolar AS, dan biaya rata-rata sekitar 75.412 dolar AS/BTC.
Komisi Sekuritas dan Bursa
Inilah lapisan pertama dalam memahami MSTR.
Sekarang, itu tidak lagi sekadar perusahaan perangkat lunak.
Pasar pada dasarnya sedang dalam fase perdagangan:
Platform perusahaan Strategy + 845.050 BTC + kemampuan pendanaan di pasar modal + kemampuan pertumbuhan BTC per saham di masa depan.
MSTR di sekitar 156, apakah layak mulai membangun posisi inti yang bisa dipegang selama berbulan-bulan bahkan bertahun-tahun?
Berdasarkan data yang ada saat ini, jawabannya perlu dipecah menjadi lima bagian: «aset BTC, struktur permodalan, pertumbuhan BTC per saham, valuasi, dan kemampuan pendanaan».
Pertama, lihat hal yang paling inti: berapa banyak BTC yang benar-benar dimiliki Strategy?
Per 13 September 2026, Strategy memiliki sekitar 845.050 BTC, dengan total biaya perolehan sekitar 6,373 miliar dolar AS, dan biaya rata-rata sekitar 75.412 dolar AS/BTC.
Komisi Sekuritas dan Bursa
Inilah lapisan pertama dalam memahami MSTR.
Sekarang, itu tidak lagi sekadar perusahaan perangkat lunak.
Pasar pada dasarnya sedang dalam fase perdagangan:
Platform perusahaan Strategy + 845.050 BTC + kemampuan pendanaan di pasar modal + kemampuan pertumbuhan BTC per saham di masa depan.
Pertama, lihat hal yang paling inti: berapa banyak BTC yang benar-benar dimiliki Strategy?
Per 13 September 2026, Strategy memiliki sekitar 845.050 BTC, dengan total biaya perolehan sekitar 6,373 miliar dolar AS, dan biaya rata-rata sekitar 75.412 dolar AS/BTC.
Komisi Sekuritas dan Bursa
Inilah lapisan pertama dalam memahami MSTR.
Sekarang, itu tidak lagi sekadar perusahaan perangkat lunak.
Pasar pada dasarnya sedang dalam fase perdagangan:
Platform perusahaan Strategy + 845.050 BTC + kemampuan pendanaan di pasar modal + kemampuan pertumbuhan BTC per saham di masa depan.
1
6
526
Artikel
Tekanan jual di area puncak pada Lobster (Lobster) mulai matang; panduan cepat untuk short di jangka pendekMeme coin populer Lobster setelah mengalami lonjakan ekstrem pada fase awal, struktur kepemilikan mulai menjadi longgar. Expert Pro menyebutkan, harga saat ini sudah turun menembus moving average jangka pendek, seiring terjadinya divergensi volume dan tekanan jual dari aksi ambil untung yang mengalir, harga menghadapi tekanan penurunan untuk kembali ke nilai rata-rata.
1. Tiga sinyal bearish utama dari Expert Pro (rujukan tangkapan layar)
Pelanggaran jangka pendek dan penahanan di area moving average: EMA(7) berada di 0,228789, sedangkan harga saat ini 0,22260 sudah turun di bawah EMA(7), sehingga momentum ekspansi bullish jangka pendek melemah.
Divergensi volume harga di area puncak: Saat menembus tertinggi historis 0,28736, tercipta sumbu atas panjang, lalu volume perdagangan (Vol) jelas menyusut, menandakan tenaga beli yang tidak cukup.
Tekanan jual di area puncak pada Lobster (Lobster) mulai matang; panduan cepat untuk short di jangka pendek
Meme coin populer Lobster setelah mengalami lonjakan ekstrem pada fase awal, struktur kepemilikan mulai menjadi longgar. Expert Pro menyebutkan, harga saat ini sudah turun menembus moving average jangka pendek, seiring terjadinya divergensi volume dan tekanan jual dari aksi ambil untung yang mengalir, harga menghadapi tekanan penurunan untuk kembali ke nilai rata-rata.
1. Tiga sinyal bearish utama dari Expert Pro (rujukan tangkapan layar)
Pelanggaran jangka pendek dan penahanan di area moving average: EMA(7) berada di 0,228789, sedangkan harga saat ini 0,22260 sudah turun di bawah EMA(7), sehingga momentum ekspansi bullish jangka pendek melemah.
Divergensi volume harga di area puncak: Saat menembus tertinggi historis 0,28736, tercipta sumbu atas panjang, lalu volume perdagangan (Vol) jelas menyusut, menandakan tenaga beli yang tidak cukup.
1. Tiga sinyal bearish utama dari Expert Pro (rujukan tangkapan layar)
Pelanggaran jangka pendek dan penahanan di area moving average: EMA(7) berada di 0,228789, sedangkan harga saat ini 0,22260 sudah turun di bawah EMA(7), sehingga momentum ekspansi bullish jangka pendek melemah.
Divergensi volume harga di area puncak: Saat menembus tertinggi historis 0,28736, tercipta sumbu atas panjang, lalu volume perdagangan (Vol) jelas menyusut, menandakan tenaga beli yang tidak cukup.
2
5
1.2k
Artikel
Gelombang besar di atas $1.000 untuk Micron (MU)! Di balik laporan Wall Street ada strategi order berbasis kuantitatif
Micron (MU) menguat dan menembus level $1.014,70, didukung oleh lonjakan permintaan yang meledak untuk memori berkecepatan tinggi HBM3E/HBM4 pada server AI. Kapasitas produksi tidak mencukupi dan margin kontrak jangka panjang terkunci, sehingga menjadi salah satu target rekomendasi beli utama dalam penilaian Wall Street.
1. Interpretasi sinyal teknikal dan kuantitatif (mengacu pada data tangkapan layar)
Susunan Moving Average: EMA(7) sebesar $971.31, EMA(25) sebesar $956.19. Harga saat ini jauh di atas moving average jangka pendek-menengah, menunjukkan formasi bullish (bullish alignment).
Pertahanan Tren: Support kunci jangka panjang berada di EMA(99) yaitu $860.21; jika diamati melalui rasio penyimpangan (deviation rate) secara kuantitatif, setelah menembus angka seribu, pasar berpotensi mengalami sedikit koreksi untuk menyesuaikan penyimpangan moving average.
Micron (MU) menguat dan menembus level $1.014,70, didukung oleh lonjakan permintaan yang meledak untuk memori berkecepatan tinggi HBM3E/HBM4 pada server AI. Kapasitas produksi tidak mencukupi dan margin kontrak jangka panjang terkunci, sehingga menjadi salah satu target rekomendasi beli utama dalam penilaian Wall Street.
1. Interpretasi sinyal teknikal dan kuantitatif (mengacu pada data tangkapan layar)
Susunan Moving Average: EMA(7) sebesar $971.31, EMA(25) sebesar $956.19. Harga saat ini jauh di atas moving average jangka pendek-menengah, menunjukkan formasi bullish (bullish alignment).
Pertahanan Tren: Support kunci jangka panjang berada di EMA(99) yaitu $860.21; jika diamati melalui rasio penyimpangan (deviation rate) secara kuantitatif, setelah menembus angka seribu, pasar berpotensi mengalami sedikit koreksi untuk menyesuaikan penyimpangan moving average.
Gelombang besar di atas $1.000 untuk Micron (MU)! Di balik laporan Wall Street ada strategi order berbasis kuantitatif
Micron (MU) menguat dan menembus level $1.014,70, didukung oleh lonjakan permintaan yang meledak untuk memori berkecepatan tinggi HBM3E/HBM4 pada server AI. Kapasitas produksi tidak mencukupi dan margin kontrak jangka panjang terkunci, sehingga menjadi salah satu target rekomendasi beli utama dalam penilaian Wall Street.
1. Interpretasi sinyal teknikal dan kuantitatif (mengacu pada data tangkapan layar)
Susunan Moving Average: EMA(7) sebesar $971.31, EMA(25) sebesar $956.19. Harga saat ini jauh di atas moving average jangka pendek-menengah, menunjukkan formasi bullish (bullish alignment).
Pertahanan Tren: Support kunci jangka panjang berada di EMA(99) yaitu $860.21; jika diamati melalui rasio penyimpangan (deviation rate) secara kuantitatif, setelah menembus angka seribu, pasar berpotensi mengalami sedikit koreksi untuk menyesuaikan penyimpangan moving average.
5
198
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
CircleMints500MUSDCOnSolana
60,189 penayangan
1,488 Berdiskusi
#CircleMints500MUSDCOnSolana
🚨 Circle Mints $500M USDC on Solana
Ini menarik, tapi jangan langsung menganggap $500M = $500M buy pressure.
Mint menunjukkan kapasitas likuiditas bertambah. Yang lebih penting adalah ke mana USDC tersebut bergerak setelah dicetak.
Jika masuk ke DEX, CEX, market maker & DeFi → potensi aktivitas pasar meningkat.
Pantau wallet flow, bukan hanya headline.
DYOR. NFA.
Thebeastooo
·Disukai 0 Kali
·68 penayangan
PolymarketBankFailureBetsDrawFDICConcern
71,560 penayangan
1,484 Berdiskusi
BlackRockBuildsTokenizedPortfoliosForOndo
59,640 penayangan
1,040 Berdiskusi