
深潮 TechFlow
127k Posting

深潮 TechFlow
 Square Terverifikasi+
Laporkan
Blokir Pengguna
最有态度的华语加密媒体,专注于热点与深度内容,Let's meme。
13 Mengikuti
26.9K+ Pengikut
217.0K+ Disukai
Posting
Semua
Video
·
--
Lihat terjemahan
深潮 TechFlow 消息,11 月 10 日,据官方公告,火币 HTX 将于 11 月 10 日 17:00(UTC+8)开放 MSTR/USDT 现货交易和网格交易,并将于 11 月 10 日 18:00 开放 TSLA/USDT 现货交易和网格交易。
日前,火币 HTX 宣布上线 SNDK、SOXL、SPCX、CRCL、MSTR、SKHY、MU、TSLA、NVDA 等 20 种股票代币及 ETF 相关资产,并启动挂单成交享 0 手续费等一系列福利活动。
深潮 TechFlow 消息,11 月 10 日,据官方公告,火币 HTX 将于 11 月 10 日 17:00(UTC+8)开放 MSTR/USDT 现货交易和网格交易,并将于 11 月 10 日 18:00 开放 TSLA/USDT 现货交易和网格交易。
日前,火币 HTX 宣布上线 SNDK、SOXL、SPCX、CRCL、MSTR、SKHY、MU、TSLA、NVDA 等 20 种股票代币及 ETF 相关资产,并启动挂单成交享 0 手续费等一系列福利活动。
日前,火币 HTX 宣布上线 SNDK、SOXL、SPCX、CRCL、MSTR、SKHY、MU、TSLA、NVDA 等 20 种股票代币及 ETF 相关资产,并启动挂单成交享 0 手续费等一系列福利活动。
28
·
--
Lihat terjemahan
Initia L1 多个 Rollup 跨链资产托管账户出现未经授权转账,主网已紧急暂停运行深潮 TechFlow 消息,11 月 10 日,Initia 官方表示,11 月 10 日 06:18 UTC,项目方在发现 L1 主网上多个 Rollup 跨链资产托管账户出现未经授权的转账后,与验证者协调暂停 L1 网络运行,以防止进一步损失。
初步调查显示,攻击者疑似利用遭泄露的 Rollup 基础设施密钥伪造 IBC 跨链转账。网络暂停前,约 60.5 万枚 USDC 通过 Noble 转出 Initia,另有约 1 万美元的其他代币流出,合计约 61.5 万美元。
Initia 表示,大部分从托管账户转出的剩余资产仍停留在已暂停的 L1 网络上。团队正联合安全机构、验证者及交易所调查事件影响范围,后续将公布更多信息。
Initia L1 多个 Rollup 跨链资产托管账户出现未经授权转账,主网已紧急暂停运行
深潮 TechFlow 消息,11 月 10 日,Initia 官方表示,11 月 10 日 06:18 UTC,项目方在发现 L1 主网上多个 Rollup 跨链资产托管账户出现未经授权的转账后,与验证者协调暂停 L1 网络运行,以防止进一步损失。
初步调查显示,攻击者疑似利用遭泄露的 Rollup 基础设施密钥伪造 IBC 跨链转账。网络暂停前,约 60.5 万枚 USDC 通过 Noble 转出 Initia,另有约 1 万美元的其他代币流出,合计约 61.5 万美元。
Initia 表示,大部分从托管账户转出的剩余资产仍停留在已暂停的 L1 网络上。团队正联合安全机构、验证者及交易所调查事件影响范围,后续将公布更多信息。
初步调查显示,攻击者疑似利用遭泄露的 Rollup 基础设施密钥伪造 IBC 跨链转账。网络暂停前,约 60.5 万枚 USDC 通过 Noble 转出 Initia,另有约 1 万美元的其他代币流出,合计约 61.5 万美元。
Initia 表示,大部分从托管账户转出的剩余资产仍停留在已暂停的 L1 网络上。团队正联合安全机构、验证者及交易所调查事件影响范围,后续将公布更多信息。
57
·
--
Artikel
Lihat terjemahan
数据中心争议怎么破?美国这个州想用算力代币化让居民共享红利作者:Emma Haidar,彭博社
编译:Chopper,Foresight News
长期以来,阿拉斯加一直与当地居民分享石油收益。如今,该州州长希望将这种模式推广到蓬勃发展的数据中心领域,利用区块链技术让居民获得经济收益。然而,由于数据中心巨大的能源需求,该行业正面临越来越多的反对声浪。
州政府将搭建平台,用于安排、追踪数据中心和能源项目的投资,计划向普通阿拉斯加居民开放直接投资渠道。该方案有望让居民分享数据中心开发带来的利润,不过投资的具体架构、条款目前还没有敲定。这类证券发行通常需要在美国证券交易委员会(SEC)完成注册,或是取得豁免资格。
阿拉斯加州和基础设施融资平台 Plural 合作,把投资合约上链,也就是代币化,交易记录可以数字化留存、追踪。长期目标是让普通阿拉斯加人直接投资本州的数据中心和能源项目。
阿拉斯加州长 Mike Dunleavy 表示:“我想找到一种全新方式,让普通人也能参与资源开发。我们阿拉斯加想做的就是让每个人都能成为小资本家,都有机会分到红利。”
图:阿拉斯加州州长 Mike Dunleavy 在 CERAWeek 活动发言
借鉴石油永久基金分红,数据中心却遭本地抵制
这套模式在阿拉斯加石油行业已经运转四十多年。多年来,阿拉斯加居民每年都能从永久基金分红计划拿到分红,这也是大部分居民持续支持本州石油勘探的原因。今年,每名符合资格的阿拉斯加居民能拿到 1200 美元分红。
阿拉斯加官员一直宣传,本地土地充足、气候凉爽,还有天然气、水电等自然资源,非常适合建设数据中心;缺点是电网较为分散。不过数据中心项目在该州尚属新兴赛道,相关提案已经遭到不少居民反对,和全美各地的抵制浪潮如出一辙。
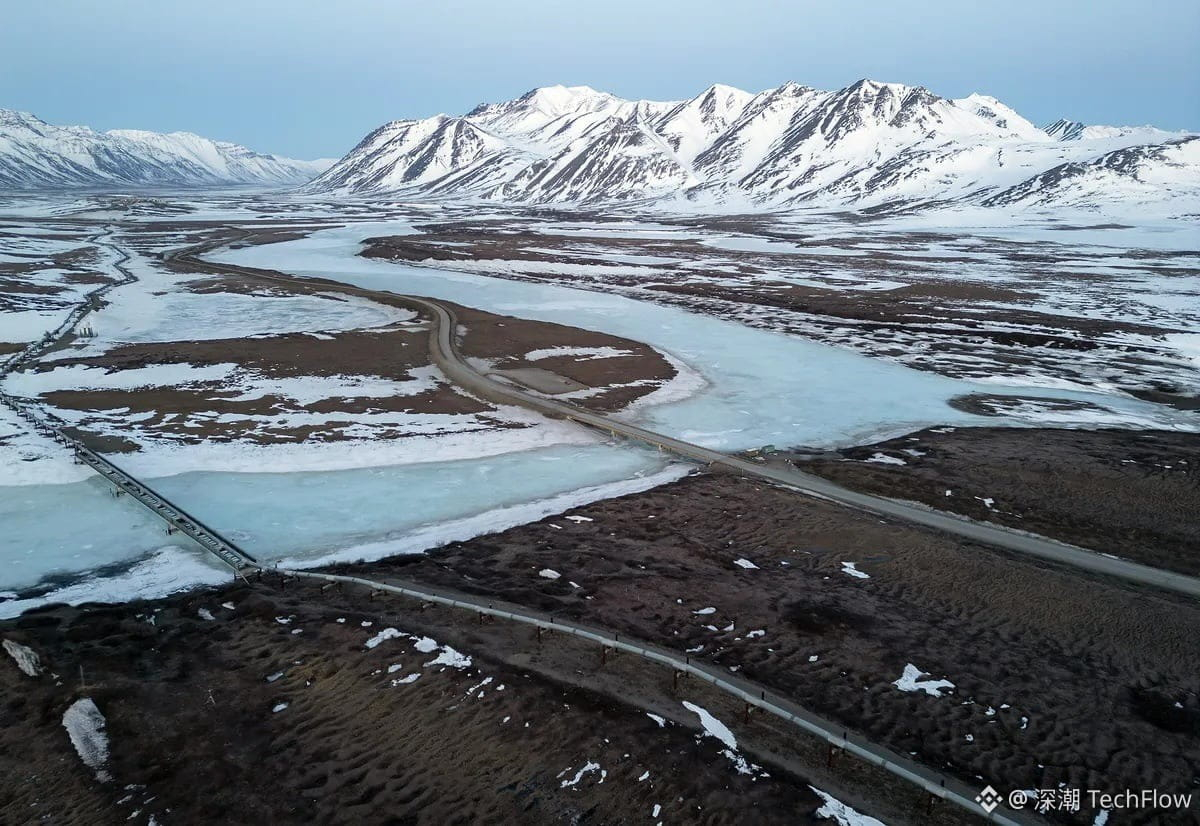
图:阿拉斯加北坡的跨阿拉斯加输油管道系统与道尔顿公路局部
阿拉斯加北坡曾规划一个 3 吉瓦规模的数据中心,耗电量相当于 240 万户家庭用电,该方案收到大量公众反对意见。
民主党候选人 Mary Peltola 在联邦参议员选举中票数领先,她专门搭建网站,抨击现任共和党议员 Dan Sullivan 支持数据中心项目。网站称,大规模建设这类基础设施会推高电价、占用公共休闲用地,还会威胁鱼类与驯鹿种群。
全美多地都出现类似抵制声音,本轮选举周期里,已有数十项地方法案出台,限制、叫停数据中心建设。得克萨斯、佐治亚、俄亥俄本是 AI 基建重点投资地区,新当选的民主党州长都在竞选时提出,要让地方社区拥有更大话语权。
图:联邦参议员民主党候选人 Mary Peltola
阿拉斯加大概率也会走上这条路。民主党候选人 Jonathan Kreiss-Tomkins 在州长竞选中大幅领先,将接替任期到期的 Dunleavy。Kreiss-Tomkins 提出,在州议会出台配套监管规则、落实地方审批权之前,暂停审批新的数据中心项目。
图:阿拉斯加州长民主党候选人 Jonathan Kreiss-Tomkins
Kreiss-Tomkins 竞选团队发言人没有回应关于数据中心建设的采访问题。阿拉斯加计划 11 月 25 日完成选票统计,新任州长 12 月 7 日宣誓就职。
链上代币化运作机制与州政府双重角色争议
代币化是面向更广投资者开放数据中心项目的一种方式。华尔街多家机构已经采用该方案,把股票、债券等各类资产登记在分布式账本上。支持者认为,代币化透明度更高、结算更快、支持全天候交易;目前链上现实资产的管理规模也已经大幅增长。
Dunleavy 政府同时宣布成立 Alaska Data 公司,隶属于州经济发展局,专门为本计划吸引私人开发资金。州政府计划通过新主体 InvestNorth 面向普通投资者发售投资产品。
尽管该方案旨在让普通人有机会投资 AI 相关基建,但它同样伴随新风险。方案尚未落地,流动性、投资者保护等诸多问题都悬而未决。
在批评者看来,这本质上是面向高风险 AI 基建项目的投机性产品。阿拉斯加州身兼双重角色:一边推广数据中心项目,一边发行相关投资产品,如果项目最终亏损,州政府将陷入尴尬境地。
但 Dunleavy 认为,居民持有项目股份,能够缓解大家对数据中心的抵触情绪。“如果本地人能成为数据中心的股东、拿到收益,社区和项目的利益就能统一。”
Plural 的 CEO Adam Silver 坦言,华尔街看好 AI 热潮,普通民众却对数据中心心存顾虑,二者之间的矛盾真实存在。“我们的方案正是直面这种矛盾。你既可以是在餐桌上表达担忧的居民,也可以是投资项目、从中获利的投资人。”
Alaska Data 公司总裁、州经济发展局副主任 Brandon Brefczynski 认为,阿拉斯加推进代币化,是石油永久基金分红模式的进阶版本。“相当于往前迈了一步,阿拉斯加居民可以直接投资这些项目。”
Silver 表示,代币化一大优势是阿拉斯加居民可以清晰看到州内资金的流向。“你可以实时查看项目履约情况,有没有违约、业绩不及预期或是超额完成,全部上链、公开可见。”
Silver 称,大约一年前,州长开始关注数据中心热潮,双方建立联系。开发者正在跳出北弗吉尼亚“数据中心走廊”这类传统集中区域,阿拉斯加希望借此承接一部分投资。
虽然任期即将结束,Dunleavy 仍然看好这套模式。“这套模式未来会在美国遍地开花。”
数据中心争议怎么破?美国这个州想用算力代币化让居民共享红利
作者:Emma Haidar,彭博社
编译:Chopper,Foresight News
长期以来,阿拉斯加一直与当地居民分享石油收益。如今,该州州长希望将这种模式推广到蓬勃发展的数据中心领域,利用区块链技术让居民获得经济收益。然而,由于数据中心巨大的能源需求,该行业正面临越来越多的反对声浪。
州政府将搭建平台,用于安排、追踪数据中心和能源项目的投资,计划向普通阿拉斯加居民开放直接投资渠道。该方案有望让居民分享数据中心开发带来的利润,不过投资的具体架构、条款目前还没有敲定。这类证券发行通常需要在美国证券交易委员会(SEC)完成注册,或是取得豁免资格。
阿拉斯加州和基础设施融资平台 Plural 合作,把投资合约上链,也就是代币化,交易记录可以数字化留存、追踪。长期目标是让普通阿拉斯加人直接投资本州的数据中心和能源项目。
阿拉斯加州长 Mike Dunleavy 表示:“我想找到一种全新方式,让普通人也能参与资源开发。我们阿拉斯加想做的就是让每个人都能成为小资本家,都有机会分到红利。”
图:阿拉斯加州州长 Mike Dunleavy 在 CERAWeek 活动发言
借鉴石油永久基金分红,数据中心却遭本地抵制
这套模式在阿拉斯加石油行业已经运转四十多年。多年来,阿拉斯加居民每年都能从永久基金分红计划拿到分红,这也是大部分居民持续支持本州石油勘探的原因。今年,每名符合资格的阿拉斯加居民能拿到 1200 美元分红。
阿拉斯加官员一直宣传,本地土地充足、气候凉爽,还有天然气、水电等自然资源,非常适合建设数据中心;缺点是电网较为分散。不过数据中心项目在该州尚属新兴赛道,相关提案已经遭到不少居民反对,和全美各地的抵制浪潮如出一辙。
图:阿拉斯加北坡的跨阿拉斯加输油管道系统与道尔顿公路局部
阿拉斯加北坡曾规划一个 3 吉瓦规模的数据中心,耗电量相当于 240 万户家庭用电,该方案收到大量公众反对意见。
民主党候选人 Mary Peltola 在联邦参议员选举中票数领先,她专门搭建网站,抨击现任共和党议员 Dan Sullivan 支持数据中心项目。网站称,大规模建设这类基础设施会推高电价、占用公共休闲用地,还会威胁鱼类与驯鹿种群。
全美多地都出现类似抵制声音,本轮选举周期里,已有数十项地方法案出台,限制、叫停数据中心建设。得克萨斯、佐治亚、俄亥俄本是 AI 基建重点投资地区,新当选的民主党州长都在竞选时提出,要让地方社区拥有更大话语权。
图:联邦参议员民主党候选人 Mary Peltola
阿拉斯加大概率也会走上这条路。民主党候选人 Jonathan Kreiss-Tomkins 在州长竞选中大幅领先,将接替任期到期的 Dunleavy。Kreiss-Tomkins 提出,在州议会出台配套监管规则、落实地方审批权之前,暂停审批新的数据中心项目。
图:阿拉斯加州长民主党候选人 Jonathan Kreiss-Tomkins
Kreiss-Tomkins 竞选团队发言人没有回应关于数据中心建设的采访问题。阿拉斯加计划 11 月 25 日完成选票统计,新任州长 12 月 7 日宣誓就职。
链上代币化运作机制与州政府双重角色争议
代币化是面向更广投资者开放数据中心项目的一种方式。华尔街多家机构已经采用该方案,把股票、债券等各类资产登记在分布式账本上。支持者认为,代币化透明度更高、结算更快、支持全天候交易;目前链上现实资产的管理规模也已经大幅增长。
Dunleavy 政府同时宣布成立 Alaska Data 公司,隶属于州经济发展局,专门为本计划吸引私人开发资金。州政府计划通过新主体 InvestNorth 面向普通投资者发售投资产品。
尽管该方案旨在让普通人有机会投资 AI 相关基建,但它同样伴随新风险。方案尚未落地,流动性、投资者保护等诸多问题都悬而未决。
在批评者看来,这本质上是面向高风险 AI 基建项目的投机性产品。阿拉斯加州身兼双重角色:一边推广数据中心项目,一边发行相关投资产品,如果项目最终亏损,州政府将陷入尴尬境地。
但 Dunleavy 认为,居民持有项目股份,能够缓解大家对数据中心的抵触情绪。“如果本地人能成为数据中心的股东、拿到收益,社区和项目的利益就能统一。”
Plural 的 CEO Adam Silver 坦言,华尔街看好 AI 热潮,普通民众却对数据中心心存顾虑,二者之间的矛盾真实存在。“我们的方案正是直面这种矛盾。你既可以是在餐桌上表达担忧的居民,也可以是投资项目、从中获利的投资人。”
Alaska Data 公司总裁、州经济发展局副主任 Brandon Brefczynski 认为,阿拉斯加推进代币化,是石油永久基金分红模式的进阶版本。“相当于往前迈了一步,阿拉斯加居民可以直接投资这些项目。”
Silver 表示,代币化一大优势是阿拉斯加居民可以清晰看到州内资金的流向。“你可以实时查看项目履约情况,有没有违约、业绩不及预期或是超额完成,全部上链、公开可见。”
Silver 称,大约一年前,州长开始关注数据中心热潮,双方建立联系。开发者正在跳出北弗吉尼亚“数据中心走廊”这类传统集中区域,阿拉斯加希望借此承接一部分投资。
虽然任期即将结束,Dunleavy 仍然看好这套模式。“这套模式未来会在美国遍地开花。”
编译:Chopper,Foresight News
长期以来,阿拉斯加一直与当地居民分享石油收益。如今,该州州长希望将这种模式推广到蓬勃发展的数据中心领域,利用区块链技术让居民获得经济收益。然而,由于数据中心巨大的能源需求,该行业正面临越来越多的反对声浪。
州政府将搭建平台,用于安排、追踪数据中心和能源项目的投资,计划向普通阿拉斯加居民开放直接投资渠道。该方案有望让居民分享数据中心开发带来的利润,不过投资的具体架构、条款目前还没有敲定。这类证券发行通常需要在美国证券交易委员会(SEC)完成注册,或是取得豁免资格。
阿拉斯加州和基础设施融资平台 Plural 合作,把投资合约上链,也就是代币化,交易记录可以数字化留存、追踪。长期目标是让普通阿拉斯加人直接投资本州的数据中心和能源项目。
阿拉斯加州长 Mike Dunleavy 表示:“我想找到一种全新方式,让普通人也能参与资源开发。我们阿拉斯加想做的就是让每个人都能成为小资本家,都有机会分到红利。”
图:阿拉斯加州州长 Mike Dunleavy 在 CERAWeek 活动发言
借鉴石油永久基金分红,数据中心却遭本地抵制
这套模式在阿拉斯加石油行业已经运转四十多年。多年来,阿拉斯加居民每年都能从永久基金分红计划拿到分红,这也是大部分居民持续支持本州石油勘探的原因。今年,每名符合资格的阿拉斯加居民能拿到 1200 美元分红。
阿拉斯加官员一直宣传,本地土地充足、气候凉爽,还有天然气、水电等自然资源,非常适合建设数据中心;缺点是电网较为分散。不过数据中心项目在该州尚属新兴赛道,相关提案已经遭到不少居民反对,和全美各地的抵制浪潮如出一辙。
图:阿拉斯加北坡的跨阿拉斯加输油管道系统与道尔顿公路局部
阿拉斯加北坡曾规划一个 3 吉瓦规模的数据中心,耗电量相当于 240 万户家庭用电,该方案收到大量公众反对意见。
民主党候选人 Mary Peltola 在联邦参议员选举中票数领先,她专门搭建网站,抨击现任共和党议员 Dan Sullivan 支持数据中心项目。网站称,大规模建设这类基础设施会推高电价、占用公共休闲用地,还会威胁鱼类与驯鹿种群。
全美多地都出现类似抵制声音,本轮选举周期里,已有数十项地方法案出台,限制、叫停数据中心建设。得克萨斯、佐治亚、俄亥俄本是 AI 基建重点投资地区,新当选的民主党州长都在竞选时提出,要让地方社区拥有更大话语权。
图:联邦参议员民主党候选人 Mary Peltola
阿拉斯加大概率也会走上这条路。民主党候选人 Jonathan Kreiss-Tomkins 在州长竞选中大幅领先,将接替任期到期的 Dunleavy。Kreiss-Tomkins 提出,在州议会出台配套监管规则、落实地方审批权之前,暂停审批新的数据中心项目。
图:阿拉斯加州长民主党候选人 Jonathan Kreiss-Tomkins
Kreiss-Tomkins 竞选团队发言人没有回应关于数据中心建设的采访问题。阿拉斯加计划 11 月 25 日完成选票统计,新任州长 12 月 7 日宣誓就职。
链上代币化运作机制与州政府双重角色争议
代币化是面向更广投资者开放数据中心项目的一种方式。华尔街多家机构已经采用该方案,把股票、债券等各类资产登记在分布式账本上。支持者认为,代币化透明度更高、结算更快、支持全天候交易;目前链上现实资产的管理规模也已经大幅增长。
Dunleavy 政府同时宣布成立 Alaska Data 公司,隶属于州经济发展局,专门为本计划吸引私人开发资金。州政府计划通过新主体 InvestNorth 面向普通投资者发售投资产品。
尽管该方案旨在让普通人有机会投资 AI 相关基建,但它同样伴随新风险。方案尚未落地,流动性、投资者保护等诸多问题都悬而未决。
在批评者看来,这本质上是面向高风险 AI 基建项目的投机性产品。阿拉斯加州身兼双重角色:一边推广数据中心项目,一边发行相关投资产品,如果项目最终亏损,州政府将陷入尴尬境地。
但 Dunleavy 认为,居民持有项目股份,能够缓解大家对数据中心的抵触情绪。“如果本地人能成为数据中心的股东、拿到收益,社区和项目的利益就能统一。”
Plural 的 CEO Adam Silver 坦言,华尔街看好 AI 热潮,普通民众却对数据中心心存顾虑,二者之间的矛盾真实存在。“我们的方案正是直面这种矛盾。你既可以是在餐桌上表达担忧的居民,也可以是投资项目、从中获利的投资人。”
Alaska Data 公司总裁、州经济发展局副主任 Brandon Brefczynski 认为,阿拉斯加推进代币化,是石油永久基金分红模式的进阶版本。“相当于往前迈了一步,阿拉斯加居民可以直接投资这些项目。”
Silver 表示,代币化一大优势是阿拉斯加居民可以清晰看到州内资金的流向。“你可以实时查看项目履约情况,有没有违约、业绩不及预期或是超额完成,全部上链、公开可见。”
Silver 称,大约一年前,州长开始关注数据中心热潮,双方建立联系。开发者正在跳出北弗吉尼亚“数据中心走廊”这类传统集中区域,阿拉斯加希望借此承接一部分投资。
虽然任期即将结束,Dunleavy 仍然看好这套模式。“这套模式未来会在美国遍地开花。”
54
·
--
Lihat terjemahan
深潮 TechFlow 消息,11 月 10 日,据 CryptoQuant 分析师 Darkfost 分析,Binance XRP 永续合约资金费率的 30 日累计值升至一年多以来的最高水平,达到正 0.18%。上一次达到类似水平是在 2025 年 10 月。
Darkfost 表示,XRP 已回调约 30%,但 Binance 上的 XRP 衍生品仓位仍偏向看涨;与此同时,现货 XRP ETF 单日净流出相当于 937 万枚 XRP,价值约 1040 万美元。他认为,资金费率累计值和 ETF 资金流值得作为判断潜在入场时机的参考。
深潮 TechFlow 消息,11 月 10 日,据 CryptoQuant 分析师 Darkfost 分析,Binance XRP 永续合约资金费率的 30 日累计值升至一年多以来的最高水平,达到正 0.18%。上一次达到类似水平是在 2025 年 10 月。
Darkfost 表示,XRP 已回调约 30%,但 Binance 上的 XRP 衍生品仓位仍偏向看涨;与此同时,现货 XRP ETF 单日净流出相当于 937 万枚 XRP,价值约 1040 万美元。他认为,资金费率累计值和 ETF 资金流值得作为判断潜在入场时机的参考。
Darkfost 表示,XRP 已回调约 30%,但 Binance 上的 XRP 衍生品仓位仍偏向看涨;与此同时,现货 XRP ETF 单日净流出相当于 937 万枚 XRP,价值约 1040 万美元。他认为,资金费率累计值和 ETF 资金流值得作为判断潜在入场时机的参考。
81
·
--
Lihat terjemahan
Anthropic Claude Fable 5.2 上线 B.AI,长上下文与 Agent 能力再升级深潮 TechFlow 消息,11 月 10 日,B.AI 平台宣布 Anthropic Claude Fable 5.2 正式上线,API 与 Web Chat 双端同步开放。该模型面向复杂推理、软件工程与长周期 Agent 工作流,始终启用自适应思考,配备 1M Token 超大上下文窗口与最高 128K 输出 Token。据 Artificial Analysis Intelligence Index v5 评分,Claude Fable 5.2 最高配置下以 65 分登顶榜单,远高于同类模型中位数 40 分。在性能与成本之间,该模型同样做了平衡:生成速度较 Fable 5.1 最高提升 30%,标准价格为每百万输入 Token $8.00、每百万输出 Token $40.00,并支持 Prompt 缓存,兼顾高强度推理与高频调用需求。欢迎登录 chat.b.ai/chat 即刻体验。
Anthropic Claude Fable 5.2 上线 B.AI,长上下文与 Agent 能力再升级
深潮 TechFlow 消息,11 月 10 日,B.AI 平台宣布 Anthropic Claude Fable 5.2 正式上线,API 与 Web Chat 双端同步开放。该模型面向复杂推理、软件工程与长周期 Agent 工作流,始终启用自适应思考,配备 1M Token 超大上下文窗口与最高 128K 输出 Token。据 Artificial Analysis Intelligence Index v5 评分,Claude Fable 5.2 最高配置下以 65 分登顶榜单,远高于同类模型中位数 40 分。在性能与成本之间,该模型同样做了平衡:生成速度较 Fable 5.1 最高提升 30%,标准价格为每百万输入 Token $8.00、每百万输出 Token $40.00,并支持 Prompt 缓存,兼顾高强度推理与高频调用需求。欢迎登录 chat.b.ai/chat 即刻体验。
97
·
--
Artikel
Lihat terjemahan
Solana 基金会大砍验证者扶持名额:337 个缩至 100 个,超七成节点面临淘汰作者:深潮 TechFlow
针对近期社区讨论的验证者扶持政策变动,Solana 基金会技术副总裁 Jacob Creech 于 11 月 10 日正式作出回应。官方明确了全新治理方向,旨在将原有普惠性质的扶助架构,全面转向以网络健康度为导向的实战筛选。
根据最新调整口径,Solana 基金会委托计划(SFDP)将参与周期严格限制在 12 个月内,名额上限压至 100 个,同时强制要求团队自行运维节点。同批落地的规定明确,外部质押达到 30 万枚 SOL 将触发自动退出机制。
规则调整砍掉七成门槛加速节点淘汰
根据 Crypto Briefing 报道,此前旧规设置的毕业门槛为外部质押 100 万枚 SOL,本次调整直接下调 70% 至 30 万枚 SOL。与此同时,基金会此前提供的投票成本补贴也已逐步停止,超规节点将按周分批清退。
根据 Solana Compass 链上分析数据,截至 11 月 4 日(Epoch 1077),全网活跃验证者共 693 个,总质押 4.343 亿枚 SOL,中本聪系数为 18。其中 337 个节点依赖该计划扶持,占比约 48.6%,累计吸收委托 2374 万枚 SOL。
在原本 337 个受扶持节点中,多达 237 个节点将失去原有保护席位,受影响比例达到 70.3%。早前机制通过 5000 枚 SOL 保底及质押配比化解启动困境,但也催生出大量依靠云厂商租用机器套取补贴的食利群体。
扶持重心转向关键客户端与生态建设
Jacob Creech 指出,该计划初期承担着扶持新节点、构建测试网和验证网络更新的三重职能。随着网络走向成熟,缺乏独立生存能力的机器挤占了扶持资金,机械式的定额配比难以应对高并发与底层弹性要求,必须倒逼运营者自主造血。
基金会并未彻底关停资源倾斜,转而将重心投向机制外部的灵活激励。官方此前已向生态开发者平台 Blueshift 实施定向委托,同时重点奖励协助测试新一代客户端架构的早期验证团队,推动底层基础设施加速演进。
相关测试重点涵盖了 Jump Crypto 开发的底层架构,在 Firedancer 客户端页面中呈现的模块化与 C 语言重写特性,已借由 Frankendancer 逐步推向实测,此类具备技术贡献的团队正获得优先倾斜。
质量置于规模之上与存量按周退坡
针对节点规模缩水是否损害去中心化指标的质疑,Jacob Creech 坦承缩减节点并非主观意图,但在缺乏足够高水准贡献者的情况下,验证者总数出现回落属于可接受的附带结果。网络策略正从追求节点数量的账面扩张,转向聚焦抗风险质量。
当前全网已有超 100 名验证者提交专项材料,申请在全新考核框架下继续获取基金会委托。针对超出 100 个名额上限的存量节点,基金会正遵循按周分批递减质押份额的执行方案有序退坡,全网验证者格局的洗牌进程已进入实质落地阶段。
Solana 基金会大砍验证者扶持名额:337 个缩至 100 个,超七成节点面临淘汰
作者:深潮 TechFlow
针对近期社区讨论的验证者扶持政策变动,Solana 基金会技术副总裁 Jacob Creech 于 11 月 10 日正式作出回应。官方明确了全新治理方向,旨在将原有普惠性质的扶助架构,全面转向以网络健康度为导向的实战筛选。
根据最新调整口径,Solana 基金会委托计划(SFDP)将参与周期严格限制在 12 个月内,名额上限压至 100 个,同时强制要求团队自行运维节点。同批落地的规定明确,外部质押达到 30 万枚 SOL 将触发自动退出机制。
规则调整砍掉七成门槛加速节点淘汰
根据 Crypto Briefing 报道,此前旧规设置的毕业门槛为外部质押 100 万枚 SOL,本次调整直接下调 70% 至 30 万枚 SOL。与此同时,基金会此前提供的投票成本补贴也已逐步停止,超规节点将按周分批清退。
根据 Solana Compass 链上分析数据,截至 11 月 4 日(Epoch 1077),全网活跃验证者共 693 个,总质押 4.343 亿枚 SOL,中本聪系数为 18。其中 337 个节点依赖该计划扶持,占比约 48.6%,累计吸收委托 2374 万枚 SOL。
在原本 337 个受扶持节点中,多达 237 个节点将失去原有保护席位,受影响比例达到 70.3%。早前机制通过 5000 枚 SOL 保底及质押配比化解启动困境,但也催生出大量依靠云厂商租用机器套取补贴的食利群体。
扶持重心转向关键客户端与生态建设
Jacob Creech 指出,该计划初期承担着扶持新节点、构建测试网和验证网络更新的三重职能。随着网络走向成熟,缺乏独立生存能力的机器挤占了扶持资金,机械式的定额配比难以应对高并发与底层弹性要求,必须倒逼运营者自主造血。
基金会并未彻底关停资源倾斜,转而将重心投向机制外部的灵活激励。官方此前已向生态开发者平台 Blueshift 实施定向委托,同时重点奖励协助测试新一代客户端架构的早期验证团队,推动底层基础设施加速演进。
相关测试重点涵盖了 Jump Crypto 开发的底层架构,在 Firedancer 客户端页面中呈现的模块化与 C 语言重写特性,已借由 Frankendancer 逐步推向实测,此类具备技术贡献的团队正获得优先倾斜。
质量置于规模之上与存量按周退坡
针对节点规模缩水是否损害去中心化指标的质疑,Jacob Creech 坦承缩减节点并非主观意图,但在缺乏足够高水准贡献者的情况下,验证者总数出现回落属于可接受的附带结果。网络策略正从追求节点数量的账面扩张,转向聚焦抗风险质量。
当前全网已有超 100 名验证者提交专项材料,申请在全新考核框架下继续获取基金会委托。针对超出 100 个名额上限的存量节点,基金会正遵循按周分批递减质押份额的执行方案有序退坡,全网验证者格局的洗牌进程已进入实质落地阶段。
针对近期社区讨论的验证者扶持政策变动,Solana 基金会技术副总裁 Jacob Creech 于 11 月 10 日正式作出回应。官方明确了全新治理方向,旨在将原有普惠性质的扶助架构,全面转向以网络健康度为导向的实战筛选。
根据最新调整口径,Solana 基金会委托计划(SFDP)将参与周期严格限制在 12 个月内,名额上限压至 100 个,同时强制要求团队自行运维节点。同批落地的规定明确,外部质押达到 30 万枚 SOL 将触发自动退出机制。
规则调整砍掉七成门槛加速节点淘汰
根据 Crypto Briefing 报道,此前旧规设置的毕业门槛为外部质押 100 万枚 SOL,本次调整直接下调 70% 至 30 万枚 SOL。与此同时,基金会此前提供的投票成本补贴也已逐步停止,超规节点将按周分批清退。
根据 Solana Compass 链上分析数据,截至 11 月 4 日(Epoch 1077),全网活跃验证者共 693 个,总质押 4.343 亿枚 SOL,中本聪系数为 18。其中 337 个节点依赖该计划扶持,占比约 48.6%,累计吸收委托 2374 万枚 SOL。
在原本 337 个受扶持节点中,多达 237 个节点将失去原有保护席位,受影响比例达到 70.3%。早前机制通过 5000 枚 SOL 保底及质押配比化解启动困境,但也催生出大量依靠云厂商租用机器套取补贴的食利群体。
扶持重心转向关键客户端与生态建设
Jacob Creech 指出,该计划初期承担着扶持新节点、构建测试网和验证网络更新的三重职能。随着网络走向成熟,缺乏独立生存能力的机器挤占了扶持资金,机械式的定额配比难以应对高并发与底层弹性要求,必须倒逼运营者自主造血。
基金会并未彻底关停资源倾斜,转而将重心投向机制外部的灵活激励。官方此前已向生态开发者平台 Blueshift 实施定向委托,同时重点奖励协助测试新一代客户端架构的早期验证团队,推动底层基础设施加速演进。
相关测试重点涵盖了 Jump Crypto 开发的底层架构,在 Firedancer 客户端页面中呈现的模块化与 C 语言重写特性,已借由 Frankendancer 逐步推向实测,此类具备技术贡献的团队正获得优先倾斜。
质量置于规模之上与存量按周退坡
针对节点规模缩水是否损害去中心化指标的质疑,Jacob Creech 坦承缩减节点并非主观意图,但在缺乏足够高水准贡献者的情况下,验证者总数出现回落属于可接受的附带结果。网络策略正从追求节点数量的账面扩张,转向聚焦抗风险质量。
当前全网已有超 100 名验证者提交专项材料,申请在全新考核框架下继续获取基金会委托。针对超出 100 个名额上限的存量节点,基金会正遵循按周分批递减质押份额的执行方案有序退坡,全网验证者格局的洗牌进程已进入实质落地阶段。
205
·
--
Lihat terjemahan
Quantinuum 与 RIKEN 扩大合作,推进日本量子-AI 混合超算商业化深潮 TechFlow 消息,11 月 10 日,据 Quantinuum 披露,公司与日本理化学研究所(RIKEN)扩大合作,在将部署于 RIKEN 的 Reimei 量子计算机升级至 System Model H2 后,进一步推进日本量子-AI 混合超算的研究与商业化。
此次升级使 RIKEN 的混合量子-超算平台成为同类中能力最强的系统,为电子、能源和生命科学等领域的研究拓展路径。双方将联合日本大学及本土供应商,开发容错型“Made with Japan”量子计算机,并与 SoftBank Corp. 合作,探索将量子计算机直接接入 AI 数据中心的基础设施,以支持商业应用。
合作基于 NEDO 支持的 JHPC-quantum 项目,结合 Reimei、ROQUO GPU 超算及 Fugaku 超算。相关研究已涉及材料模拟与生物分子模拟等方向,初步结果显示量子数据可提升 AI 模型预测效果。Quantinuum CEO Rajeeb Hazra 表示,升级后将扩大与 RIKEN 在相关领域的探索,并与 SoftBank 共同推进行业可及性。
Quantinuum 与 RIKEN 扩大合作,推进日本量子-AI 混合超算商业化
深潮 TechFlow 消息,11 月 10 日,据 Quantinuum 披露,公司与日本理化学研究所(RIKEN)扩大合作,在将部署于 RIKEN 的 Reimei 量子计算机升级至 System Model H2 后,进一步推进日本量子-AI 混合超算的研究与商业化。
此次升级使 RIKEN 的混合量子-超算平台成为同类中能力最强的系统,为电子、能源和生命科学等领域的研究拓展路径。双方将联合日本大学及本土供应商,开发容错型“Made with Japan”量子计算机,并与 SoftBank Corp. 合作,探索将量子计算机直接接入 AI 数据中心的基础设施,以支持商业应用。
合作基于 NEDO 支持的 JHPC-quantum 项目,结合 Reimei、ROQUO GPU 超算及 Fugaku 超算。相关研究已涉及材料模拟与生物分子模拟等方向,初步结果显示量子数据可提升 AI 模型预测效果。Quantinuum CEO Rajeeb Hazra 表示,升级后将扩大与 RIKEN 在相关领域的探索,并与 SoftBank 共同推进行业可及性。
此次升级使 RIKEN 的混合量子-超算平台成为同类中能力最强的系统,为电子、能源和生命科学等领域的研究拓展路径。双方将联合日本大学及本土供应商,开发容错型“Made with Japan”量子计算机,并与 SoftBank Corp. 合作,探索将量子计算机直接接入 AI 数据中心的基础设施,以支持商业应用。
合作基于 NEDO 支持的 JHPC-quantum 项目,结合 Reimei、ROQUO GPU 超算及 Fugaku 超算。相关研究已涉及材料模拟与生物分子模拟等方向,初步结果显示量子数据可提升 AI 模型预测效果。Quantinuum CEO Rajeeb Hazra 表示,升级后将扩大与 RIKEN 在相关领域的探索,并与 SoftBank 共同推进行业可及性。
83
·
--
Lihat terjemahan
深潮 TechFlow 消息,11 月 10 日,据 Lookonchain 监测,比特币矿企 MARA Holdings 转出 500 枚 BTC,价值约 3738 万美元。
深潮此前报道,MARA 在 9 月 30 日之后出售 13,597 枚比特币,所得约 11 亿美元,并用其中 7.5 亿美元偿还比特币抵押贷款。
深潮 TechFlow 消息,11 月 10 日,据 Lookonchain 监测,比特币矿企 MARA Holdings 转出 500 枚 BTC,价值约 3738 万美元。
深潮此前报道,MARA 在 9 月 30 日之后出售 13,597 枚比特币,所得约 11 亿美元,并用其中 7.5 亿美元偿还比特币抵押贷款。
深潮此前报道,MARA 在 9 月 30 日之后出售 13,597 枚比特币,所得约 11 亿美元,并用其中 7.5 亿美元偿还比特币抵押贷款。
76
·
--
Lihat terjemahan
AI 担忧冲击科技股,软银业绩近两年来首次录得净亏损深潮 TechFlow 消息,11 月 10 日,软银公布近两年来首次净亏损。此前,市场对人工智能领域支出及需求的担忧,对这家科技投资巨头的主要持仓资产造成了冲击。软银在第二财季录得 1.12 万亿日元(合 71 亿美元)亏损,较去年同期的盈利大幅反转。
芯片制造商 Arm 和英特尔,以及韩国电商巨头 Coupang 的股价下跌,拖累了软银的整体业绩。负责管理数百家科技初创企业股权的“愿景基金”部门,录得 816 亿日元的亏损。软银日益被视为对 OpenAI 及更广泛 AI 板块情绪的“风向标”。
自 6 月份创下历史新高以来,软银股价已大幅下挫超 50%。这既源于市场对其为大规模 AI 投资而举债的担忧,也与人们担心美国中期选举中民主党全面获胜,可能会导致孙正义旗下的许多项目陷入停滞有关。
AI 担忧冲击科技股,软银业绩近两年来首次录得净亏损
深潮 TechFlow 消息,11 月 10 日,软银公布近两年来首次净亏损。此前,市场对人工智能领域支出及需求的担忧,对这家科技投资巨头的主要持仓资产造成了冲击。软银在第二财季录得 1.12 万亿日元(合 71 亿美元)亏损,较去年同期的盈利大幅反转。
芯片制造商 Arm 和英特尔,以及韩国电商巨头 Coupang 的股价下跌,拖累了软银的整体业绩。负责管理数百家科技初创企业股权的“愿景基金”部门,录得 816 亿日元的亏损。软银日益被视为对 OpenAI 及更广泛 AI 板块情绪的“风向标”。
自 6 月份创下历史新高以来,软银股价已大幅下挫超 50%。这既源于市场对其为大规模 AI 投资而举债的担忧,也与人们担心美国中期选举中民主党全面获胜,可能会导致孙正义旗下的许多项目陷入停滞有关。
芯片制造商 Arm 和英特尔,以及韩国电商巨头 Coupang 的股价下跌,拖累了软银的整体业绩。负责管理数百家科技初创企业股权的“愿景基金”部门,录得 816 亿日元的亏损。软银日益被视为对 OpenAI 及更广泛 AI 板块情绪的“风向标”。
自 6 月份创下历史新高以来,软银股价已大幅下挫超 50%。这既源于市场对其为大规模 AI 投资而举债的担忧,也与人们担心美国中期选举中民主党全面获胜,可能会导致孙正义旗下的许多项目陷入停滞有关。
61
·
--
Lihat terjemahan
软银集团 2026 财年上半年归母净亏损 7680 亿日元深潮 TechFlow 消息,11 月 10 日,据 SoftBank Group 披露,集团 2026 财年上半年(截至 9 月 30 日)净销售额为 4.235 万亿日元,同比增长 13.3%;归属于母公司所有者的净利润亏损 7680 亿日元(上年同期盈利约 2.924 万亿日元);税前净亏损 4387 亿日元。
亏损主要受投资收益降至 1.726 万亿日元、销售及管理费用升至 2.369 万亿日元(主要因 AI Computing 与 Energy Global 板块股权激励费用增加)、衍生品亏损约 4333 亿日元,以及美国 AI 数据中心电力设备采购调整导致约 5972 亿日元损失等因素影响。
期内完成对 OpenAI 约 300 亿美元追加投资,累计投资约 646 亿美元,持股约 13%;并于 9 月 30 日完成对 DigitalBridge Group 的收购,对价约 31 亿美元。Arm 销售额约 3736 亿日元(日元口径增长 35.5%)。集团未提供合并业绩展望,期中股息为每股 22 日元(拆股前)。
软银集团 2026 财年上半年归母净亏损 7680 亿日元
深潮 TechFlow 消息,11 月 10 日,据 SoftBank Group 披露,集团 2026 财年上半年(截至 9 月 30 日)净销售额为 4.235 万亿日元,同比增长 13.3%;归属于母公司所有者的净利润亏损 7680 亿日元(上年同期盈利约 2.924 万亿日元);税前净亏损 4387 亿日元。
亏损主要受投资收益降至 1.726 万亿日元、销售及管理费用升至 2.369 万亿日元(主要因 AI Computing 与 Energy Global 板块股权激励费用增加)、衍生品亏损约 4333 亿日元,以及美国 AI 数据中心电力设备采购调整导致约 5972 亿日元损失等因素影响。
期内完成对 OpenAI 约 300 亿美元追加投资,累计投资约 646 亿美元,持股约 13%;并于 9 月 30 日完成对 DigitalBridge Group 的收购,对价约 31 亿美元。Arm 销售额约 3736 亿日元(日元口径增长 35.5%)。集团未提供合并业绩展望,期中股息为每股 22 日元(拆股前)。
亏损主要受投资收益降至 1.726 万亿日元、销售及管理费用升至 2.369 万亿日元(主要因 AI Computing 与 Energy Global 板块股权激励费用增加)、衍生品亏损约 4333 亿日元,以及美国 AI 数据中心电力设备采购调整导致约 5972 亿日元损失等因素影响。
期内完成对 OpenAI 约 300 亿美元追加投资,累计投资约 646 亿美元,持股约 13%;并于 9 月 30 日完成对 DigitalBridge Group 的收购,对价约 31 亿美元。Arm 销售额约 3736 亿日元(日元口径增长 35.5%)。集团未提供合并业绩展望,期中股息为每股 22 日元(拆股前)。
101
·
--
Lihat terjemahan
NEAR AI 披露安全事件细节:约 100 名用户账户信息被下载深潮 TechFlow 消息,11 月 10 日,据 NEAR AI 官方事件报告,攻击者利用其推理服务器所运行的开源引擎 SGLang 的远程代码执行漏洞,访问部分基础设施,并下载约 100 名用户的账户信息,包括电子邮件地址、姓名及部分账户的套餐和余额信息。
NEAR AI 表示,攻击者还访问了旧版部署中的 18 个智能体,获取聊天记录、设置和日志;两名 Cloud 客户的 API 密钥在日志中暴露,相关密钥已撤销。11 月 8 日,攻击者还可能观察到受影响服务器正在处理的用户请求,包括保密模式下的请求。
公司称已修复漏洞、更换凭证并通知确认受影响的用户。深潮此前报道,NEAR AI Cloud 已恢复上线。
NEAR AI 披露安全事件细节:约 100 名用户账户信息被下载
深潮 TechFlow 消息,11 月 10 日,据 NEAR AI 官方事件报告,攻击者利用其推理服务器所运行的开源引擎 SGLang 的远程代码执行漏洞,访问部分基础设施,并下载约 100 名用户的账户信息,包括电子邮件地址、姓名及部分账户的套餐和余额信息。
NEAR AI 表示,攻击者还访问了旧版部署中的 18 个智能体,获取聊天记录、设置和日志;两名 Cloud 客户的 API 密钥在日志中暴露,相关密钥已撤销。11 月 8 日,攻击者还可能观察到受影响服务器正在处理的用户请求,包括保密模式下的请求。
公司称已修复漏洞、更换凭证并通知确认受影响的用户。深潮此前报道,NEAR AI Cloud 已恢复上线。
NEAR AI 表示,攻击者还访问了旧版部署中的 18 个智能体,获取聊天记录、设置和日志;两名 Cloud 客户的 API 密钥在日志中暴露,相关密钥已撤销。11 月 8 日,攻击者还可能观察到受影响服务器正在处理的用户请求,包括保密模式下的请求。
公司称已修复漏洞、更换凭证并通知确认受影响的用户。深潮此前报道,NEAR AI Cloud 已恢复上线。
64
·
--
Lihat terjemahan
深潮 TechFlow 消息,11 月 10 日,摩根士丹利最新发表的研究报告指出,近期风险可能令北美半导体板块更趋区间波动,但随着股价接近区间低位则倾向买入。摩根士丹利将北美半导体行业评级列为“吸引”,继续首选英伟达,同时看好博通,而闪迪及美光科技的风险回报亦日趋吸引。大摩表示,按偏好排序子板块为 GPU/XPU 计算、记忆体、半导体生产设备、模拟芯片、网络芯片、CPU。
深潮 TechFlow 消息,11 月 10 日,摩根士丹利最新发表的研究报告指出,近期风险可能令北美半导体板块更趋区间波动,但随着股价接近区间低位则倾向买入。摩根士丹利将北美半导体行业评级列为“吸引”,继续首选英伟达,同时看好博通,而闪迪及美光科技的风险回报亦日趋吸引。大摩表示,按偏好排序子板块为 GPU/XPU 计算、记忆体、半导体生产设备、模拟芯片、网络芯片、CPU。
73
·
--
Artikel
Lihat terjemahan
走出加密“黑暗时代”:跳出市盈率思维,重估 $ETH 与 $fxUSD作者:rektdiomedes
编译:深潮 TechFlow
深潮导读:自 2022 年美联储加息及 Luna、FTX 接连暴雷后,加密行业在生存焦虑中转向强调现金流与“真实收益”,甚至用传统市盈率给以太坊估值。随着 Vitalik 近期重申 $ETH 应立足去中心化与“价值存储”核心叙事,市场开始重新审视被悲观情绪压缩的想象空间。
在具体落地上,作者从阿拉丁 DAO 打造的去中心化稳定币 $fxUSD 切入,对照 CROPS 五大准则拆解其抗审查、隐私零成本转账与零息杠杆架构。面向未来 AI 智能体高频交易时代,本文探讨了以太坊与去中心化稳定币究竟指向何种市值量级。
最近几天有两条推文真正触动了我,让我陷入了沉思。
第一条来自 Vitalik 关于 $ETH 的推文,他阐述了为什么市场应当进一步依托并强化以太坊的“价值存储(Store of Value)”叙事。
引用 @VitalikButerin(查看原推文):“展开谈谈为什么我认为聚焦‘$ETH 作为价值存储资产(SoV)’,比将其定位为‘手续费销毁型代币’合理得多。”
“核心有三点原因:第一,$ETH 作为手续费销毁代币的逻辑从未像表面看起来那么稳固;第二,一味追求手续费销毁,势必倒逼以太坊做出与去中心化、抗俘获相冲突的机制妥协。”
“第三,围绕 SoV 优化则完全顺应以太坊发挥自身最独特优势(去中心化与 CROPS)。”
“EIP-1559 及其销毁机制很好,应当保留,但即便手续费销毁长期低于盈亏平衡线的 10% 也无需沮丧,以太坊真正的核心护城河在于去中心化与 CROPS 所转化的确定性,在 AI 颠覆剧变的时代,这种稳定性将备受珍视。”
看到 Vitalik 发出这条推文我非常振奋,不仅因为我高度赞同其中的推理逻辑,更因为它促使我开始从更宏观的视角重新审视整个加密行业。
我的核心判断框架是:本质上,自 2022 年以来,我们一直身处一场漫长的加密“黑暗时代”。
正是在那一年,美联储主席鲍威尔开启了激进的加息周期(在我看来,迄今依然处于高位的利率仍是当前市场最大的变量);紧接着也是在那一年,Luna 与 FTX 接连崩盘。
整个加密行业一度被主流舆论宣告死亡,沦为众人嘲讽的笑柄,不断被贴上“空气概念”和“已被证伪一文不值”等标签。
正因如此,面对这片显得如此混沌又备受质疑的行业废墟,我们当时迫切地想要抓住任何看起来“实实在在”的东西。
图:网友恶搞 2022 年美联储主席鲍威尔(Jerome Powell)骑在核弹上的黑白电影梗图
“真实收益”叙事的登场
上述行业困境与生存焦虑,直接促使我们拥抱了“真实收益(RealYield)”这一叙事。
我们开始大肆追捧像 $GMX 和 $GNS 这样真正能产生有机协议收入、并将现金流分红回馈给持币者的代币(我必须补充一句,这两者都是我曾非常自豪持有的优质标的)。
突然之间,市场一头扎进了把 $ETH 看作“收益率最大化机器”的执念之中,并将这个新叙事捧为以太坊最核心的看涨依据。
平心而论,当年全行业转向聚焦“真实收益”总体上是一件好事,也是加密市场走向成熟过程中的重要一步。
但事实在于,加密货币蕴含的价值远远不止于此。随着这场“黑暗时代”不断拉长,我们反而遗忘了一个更高维度的价值主张,而如今围绕 $ETH 估值逻辑的争论,正是这种集体遗忘最鲜明的缩影。
图:2022 年底至 2023 年初的社区梗图,三名少女向画框内的 GMX 风格蓝色头像虔诚祈祷,折射当时市场像崇拜今日 Hyperliquid 一般膜拜“真实收益”,甚至将 $ETH 当作传统铁路股来估值
把想象力彻底放大
过去用“真实收益”框架去理解 $ETH 固然情有可原,但最根本的问题在于:
以太坊既不是连锁自助洗衣店,也不是害虫防治公司,更不是沃尔玛(Walmart)或家得宝(Home Depot)的竞争对手。
传统的“市盈率(P/E Ratio)”根本不是适用于以太坊的有效估值模型。
恰恰相反,$ETH 是互联网这个正在成型的人类“心灵感应蜂巢意识”背后,那个去中心化且无需许可的经济以太(economic aether)。
我们这个物种已经演化出了一个全新的意识层级,这正是互联网与 AI 共同塑造的时代图景。
在这套新架构中,以太坊正占据最底层经济基础设施的核心卡位,未来将服务于数十亿人类以及数十亿 AI 智能体完成价值交易、交换、创造与存储。
而 $ETH 既代表着驱动这片神奇穹宇高速运转的“燃料(fuel)”,同时也意味着持有这片庞大网络生态本身的“部分所有权(partial ownership)”。
这正是以太坊价值的底层根基,也是 Vitalik 在前文推文中极力捍卫的“价值存储(Store of Value)”叙事精髓。
图:身披蓝色法师长袍的佩佩蛙在藏书库中挥手催动发光魔典的梗图,喻指加密原住民手握改变金融格局的“魔法”
我们真正需要做的,只是把格局打开,跳出当下所处的“加密黑暗时代”思维定式。
顺着这个视角来看,$ETH 完完全全配得上与黄金比肩的市值体量,而且理应远远超越苹果($AAPL)或微软($MSFT)等任何一家单一科技巨头。
这样的判断放在眼下或许显得野心过大,可 30 年前人们第一次畅想互联网时、甚至 10 年前刚讨论通用 AI 时,当时外界又何尝不是觉得天方夜谭呢?
图:全球资产市值排行榜截图(黄金以 $28.52 万亿高居第一,苹果、英伟达、微软等巨头位列其后),作者认为 $ETH 终局市值应当跻身顶端比肩黄金
稳定币的入局与演进
第二条引起我强烈共鸣的推文,来自我的好友 @cyrille_briere(就职于 @protocol_fx),内容聚焦于他们团队打造的去中心化稳定币 $fxUSD。
这条推文与 Vitalik 的观点完美契合,因为稳定币的发展脉络本身就与 $ETH 以及前文提到的那片“经济以太”紧密交织、密不可分。
从这个意义上讲,稳定币堪称跨越数百年经济史长河、无数自由货币思潮汇聚而成的集大成者。
正如奥地利学派经济学家弗里德里希·哈耶克(Friedrich Hayek)曾经写道:“我相信,在把货币发行权从政府手中夺回来之前,我们永远不可能再拥有真正的好货币。”
“我们无法通过暴力手段把货币从政府手中强行夺走,唯一可行的方式,就是通过某种巧妙迂回的途径,引入一种他们无法阻止的事物。”
这种构建“无需许可、去中心化替代品以摆脱政府法币掌控”的思想火种,正是当年催生比特币诞生的核心动力。
然而单靠比特币本身,依然不足以独自支撑加密货币释放全部潜能所需的所有金融条件。
正如一位早期行业参与者曾在关于去中心化稳定币的早期探讨文章中所指出的:“许多企业利润率非常微薄,根本承受不起 BTC 剧烈的价格波动;低收入人群往往无力储蓄,也高度依赖现金在发薪日之间稳定购买力。”
“因此,具备抗审查特性的稳定币将成为极具价值的金融工具,不仅能够替代实体现金和银行账户,还能作为中短期储蓄资产,与充当长期储蓄的 BTC 形成互补。也许终有一天 BTC 会稳定到不再需要稳定币,但在此之前,由 BTC 支撑的去中心化稳定币完全占据正当且重要的地位。”
显然,当年这段论述主要是围绕 $BTC 展开的。
不过自那以来,我认为 $ETH 已经在诸多实际维度上取代了 $BTC 曾经承载的角色。
如今,以太坊已经成为持有和流转稳定币最主要的底层经济结算网络,同时也是支撑去中心化稳定币最核心的链上价值存储(SoV)抵押品。
正如我在下面这张“以太坊主厨”梗图下调侃的那样:比特币固然拥有极具神话色彩的“无瑕创世”起源,令人很难彻底背弃它;但面对现实吧,如今绝大多数真正的“加密活动”都发生在以太坊上,它也正在迅速成为更优越的价值存储载体。
当年若能在比特币上跑通“EVM”,大家或许也乐见其成;可事实是这条路始终没能走通,以太坊如今显然已经确立了“世界计算机”的地位。
图:黑白风格的硬汉形象戴着印有以太坊标志主厨高帽的梗图,隐喻以太坊已接棒成为链上经济与稳定币结算的“世界计算机”
与此同时,去中心化稳定币在演化路上也爆出过许多沉重教训,其中最令人记忆犹新的便是 Luna 及其 $UST 的惨烈崩盘。
那场灾难促使 Vitalik 在 2022 年 5 月专门撰写了一篇探讨去中心化稳定币原理的文章,他在文中这样评价:
“固然存在不少在底层机制上根本行不通、注定走向崩溃的自动化稳定币设计,也有许多理论可行却极度脆弱的高风险模式;但市场上同样不乏理论上极度稳健、且在现实极端行情中安然过关的稳定币。我们需要的既不是盲目狂热吹捧,也不是全盘悲观唱衰,而是回归基于第一性原理的严谨设计。”
几乎就在 Vitalik 写下这段话的同时,我自己也一头扎进了对稳定币的狂热研究之中,当时我就认定稳定币是整个加密行业最核心、最看涨的超级变量。
作者 2022 年旧帖回顾(@rektdiomedes):我早在 2022 年 8 月便发表过《稳定币市值终将突破 $10 万亿的十大理由》长推文,系统阐述了未来 5 至 10 年稳定币爆发式扩容背后的经济与社会结构动因。
当下格局:诞生于危机的 $fxUSD
自 Vitalik 写下上述判断以来的几年间,尽管整个加密市场仍在所谓“黑暗时代”中漫长熬底,但稳定币赛道自身从未停止迭代,技术与风控机制日益精密。截至 2026 年的今天,当年令业界头疼的绝大多数机制难题已然获得突破。
眼下行业自然也面临新的困扰(例如朝鲜黑客攻防、量子计算威胁以及近期闹得沸沸扬扬的间谍传闻),但仅就稳定币设计而言,我们已经具备成熟的工业级解法,并拥有了一系列出色产品。
这个产品谱系一端是更加中心化但体量惊人的巨头(如 $USDT 和 $USDC),它们的增长上限几乎只受制于底层持有的美国国债体量;另一端则是高度去中心化、无需许可的协议,它们直接依靠 $ETH 等原生加密价值存储资产实现足额抵押。
而在后一类去中心化阵营中,我认为综合表现最顶尖的代表,便是 @protocol_fx 推出的 $fxUSD。
$fxUSD 由阿拉丁 DAO(AladdinDAO)的顶尖技术团队倾力打造,从立项第一天起,它就立志成为所有追求真正去中心化与无需许可抗审查用户的终极选择。
正如团队在官方宣言中所描述的那样:“f(x) Protocol 诞生于 USDC 脱锚危机最深重之时,怀揣一个朴素而激进的初心:构建一种能在任何极端环境下照常运行的‘最后防线’稳定币。”
“fxUSD 不依赖任何商业银行,不依附于任何主权政府,也不需要人工干预运维。它完全由 ETH 与 BTC 抵押品足额支撑,协议的每一行运行逻辑都可在链上公开验证,哪怕整个中心化金融体系停摆,它依然能够永续运转。”
图:以 @protocol_fx 旋转徽标为核心图案的哥特式教堂彩绘玻璃艺术插画,$fxUSD 由 AladdinDAO 团队开发构建
为何 $fxUSD 是当今 DeFi 最好的稳定币
我笃信,$fxUSD 已经成为当今 DeFi 生态中最优秀的稳定币,而且正在蓄势准备在未来几年迎来体量上的全面爆发。
这也正是前文提到、来自 @protocol_fx 核心成员 @cyrille_briere 那条推文所聚焦的核心命题。
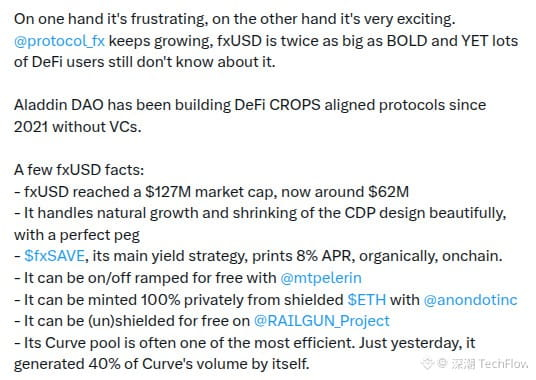
点击这里即可查看该推文全文,下方则是我对其中重点数据的简要截图呈现:
图:@cyrille_briere 推文截图,介绍 AladdinDAO 自 2021 年无风投参与从零深耕,以及 $fxUSD 触及 $1.27 亿峰值(当时市值约 $6200 万)、$fxSAVE 约 8% 有机年化及免手续费法币出入金等进展
正如他在推文中所强调的,AladdinDAO 作为长期建设者始终站在以太坊“CROPS”理念对齐的最核心地带,若套用这一评估体系去检验 $fxUSD,其得分堪称全面拉满。
简单回顾一下,“CROPS”五个字母分别代表以太坊最看重的五项原则:
图:CROPS 五大核心价值观清单截图,依次为抗审查、抗俘获、开源、隐私与安全性
抗审查(Censorship Resistance)与抗俘获(Capture Resistance):$fxUSD 没有像 $USDT 或 $USDC 那样拥有冻结账户或拉黑地址的中心化发行方。
其铸造与赎回全程依托 $ETH 与 $WBTC 抵押品以无需许可的方式运作,任何单一机构都无法单方面扣押资金或关闭系统。
开源(Open Source):它是彻头彻尾的开源工程典范,运行在以太坊主网与 Base 网络上的智能合约代码完全公开,配套技术文档透明详实,全部资产负债状况均实现链上实时可查。
隐私(Privacy):除了天然继承链上 DeFi 的免许可属性之外,$fxUSD 还通过与 @RAILGUN_Project 的深度合作(详见下方两条动态),跑在了“稳定币 × 隐私支付”新叙事的最前沿。
引用 @cyrille_briere(原推文):2026 年 5 月,DeFi 史上首次在以太坊上完成了隐私去中心化稳定币铸造,实现了抵押借贷全流程在链上不留关联痕迹(查看链上交易哈希)。
引用 @protocol_fx(原推文):许多人因成本太高而放弃以太坊隐私功能,而部署于 @RAILGUN_Project 上的 $fxUSD 每月由协议以 $FXN 全额补贴进出屏蔽池费用,成为以太坊上成本最低的无信任隐私转账工具。
安全性(Security):这或许是 $fxUSD 最坚实的一道防线。协议凭借 f(x) 恒定公式实现内生超额抵押,首创软清算/再平衡与“清算刹车”机制以规避连环踩踏爆仓,并配有硬性刚兑路径作为明确的偿付安全网。
更难能可贵的是,得益于 AladdinDAO 团队对工程安全的极端严苛要求,过去五年里他们先后构建并维护多个复杂协议,迄今依然保持着零安全漏洞被盗(一如既往先敲敲木头祈福)的辉煌纪录。
图:@cyrille_briere 转发 @protocol_fx 推文截图,强调五年三个协议零事故纪录,并披露合约升级与参数变更已引入 72 小时时间锁及多签防护
而且在稳定币最根本的立足之本上,$fxUSD 在汇率锚定表现上堪称统治级存在。
当市面上不少主打去中心化的稳定币伴随市场波动上下剧烈漂移时,即便在近期惊心动魄的剧烈震荡行情中,$fxUSD 的价格锚定依然稳如磐石(详见我好兄弟 @PhilMrlo 在下方的实盘贴图反馈,别忘了顺手关注他)。
图:用户 @PhilMrlo 晒出的实盘推文截图,称赞行情剧烈波动下 $fxUSD 依旧稳守 $1 锚定且保持零强平,Curve 平台 fxUSD/USDC 池 24 小时成交额突破 $1.45 亿
不仅抗压能力惊人,正如他贴文中呈现的,最近 $fxUSD 在 Curve 上的交易量更是呈现出爆发式井喷,fxUSD/USDC 流动性池近期频繁登顶这家老牌去中心化交易所的每日交易量榜首:
图:Curve 官方推特转发 @protocol_fx 的数据海报截图,显示 fxUSD/USDC 单池 24 小时交易量达 $5700 万并位列全平台第一,当时锚定汇率为 $1.001
更令人兴奋的是,@protocol_fx 精巧的协议架构与扎实的实用性,还在持续创造着当今加密市场最肥沃的收益策略土壤。
这一切收益的根源,来自于 fxSAVE 稳定的 6% 至 9% 有机基础年化收益(APY)。一旦通过循环贷策略加杠杆,这笔收益就能被显著放大;若是进一步联动 Pendle 做收益率拆分(Pendle-maxxing),天花板更是高得惊人。
下面这条 10 月初的推文清晰拆解了具体操作路径,而且在随后的数周直至今天,这样极具性价比的高息策略一直在持续稳健运行:
引用 @protocol_fx(原推文):教你如何拆解出超 43% 的稳定币年化收益。
在 Morpho 上以 4.13% 成本抵押 fxSAVE 借入 USDC 并回存 fxSAVE(基础收益 6.59%),10 倍循环放大可达 28%+,再切换至 Pendle 的 PT-fxSAVE 最高可触及 43% 以上年化回报。
除此之外,随着 @protocol_fx 被越来越多人熟知,更多 DeFi 交易者开始发现一个极其诱人的特性:他们可以在这里直接抵押 $ETH 或 $WBTC 享受 0% 借款利息(仅需极低开平仓手续费),这也推动 $fxUSD 的长期市值规模不断向上攀升。
引用 @protocol_fx(原推文):当前持有 $ETH 或 $BTC 杠杆多头的资金成本直观对比。
在 Aave 借入 USDC 的年化利息高达 10.4%,借入 $100 万每年需支付约 $10.4 万利息;而使用 f(x) xPOSITION 资金费率为 0%,年利息支出直接归零。
f(x) 生态的更多看涨催化剂
除了前面盘点的基本面之外,@protocol_fx 眼下还正在多个极具前景的新方向上同步推进建设。
首先,团队正高度聚焦于即将兴起的 AI 智能体经济(agentic economy),立志将 $fxUSD 打造为机器智能体之间自主交易的首选结算稳定币。
其实早在今年年初,团队就已经针对这一赛道专门撰写过一篇极具前瞻性的深度长文,非常值得精读:
引用 @protocol_fx X 长文(点击查看原贴):《大脱钩:为何 AI 智能体不会使用“人类”货币》,文章犀利指出当未来的核心商业与支付主体从人类转向高速自主运转的 AI 智能体时,传统人类金融体系将发生何种彻底颠覆。
其次,团队正在把 @protocol_fx 率先打磨成熟的独门清算保护技术(此前已在 CDP 架构中支持最高 7 倍低摩擦杠杆交易),完整移植到全新姊妹项目 @FX100Perp 上。
@FX100Perp 刚刚结束了一场口碑极佳的测试网实战期,目前正全力冲刺即将到来的主网发布。
它将继续依托这套反清算保护内核,在允许高达 100 倍极限杠杆交易的同时,为用户提供长达 15 分钟的黄金清算保护窗口,从根本上革除传统永续合约杠杆模型的插针爆仓痛点。
这套设计酷到没边,感兴趣的朋友可以通过下方推文或前往 fx100.club 深入探索:
引用 @FX100Perp(原推文):就像 F1 赛车一次精准进站能挽救整场正赛,FX100 独有的 15 分钟清算缓冲期让交易者从容自救仓位;目前团队已在 Guild 开启六周主网前实战任务积分赛季。
综合上述种种进展,我认为 $FXN 生态早已牢牢奠定了自己作为当前加密世界最令人振奋 DeFi 项目的地位,也完美示范了我们在评估行业未来时究竟应该把眼光放得多远。
摆在我们面前的庞大增量未来
容我再次重申:在我看来,过去这整整四年我们其实一直都困在加密行业的黑暗时代里。
至于这段暗淡时期具体什么时候才算真正翻篇(虽然我隐隐猜想一切根源还是系于美联储利率周期,等资金成本降下来自然迎来转折),我无法给出确切日期;但我对加密行业终局的长期信念,与眼下盘面呈现出的暮气截然不同。
我发自内心地笃信,未来的现实世界里,绝大多数体力与日常“实际工作”终将交由 AI 与机器人去完成,人类自身的经济活动重心也将因此产生一场结构性剧变。
诚然,线下依然会保留一部分基于人与人真实面对面互动的经济活动,但绝大部分价值创造与流通,都将不可逆地迁移至互联网这个覆盖全人类的“心灵感应蜂巢意识”网络之内。
其实这场迁徙早已拉开序幕:15 年前只有极少数人能纯粹依靠互联网赚取全部收入,而今天这群数字原住民已经成为一股不容小觑的力量。
再往后看 15 年,我相信全人类中的绝大多数都会主要依托线上世界来获得收入,而在他们身旁协同运转、每秒发起交易的,将是数以十亿计、无法计数的 AI 智能体。
当那个时代降临,以太坊将顺理成章地担任那整个线上庞大世界的基础经济结算层与动力燃料。
它将化作维系这套全球意识体经济顺畅流转的神奇“以太”血液,届时其所承载的对应市值完全有望向上跃升 100 倍乃至更多,甚至极有可能一举超越黄金。
而在同一条历史时间线上,稳定币也将彻底兑现它“吞噬传统金融世界”的宿命。
到那时,世界上绝大多数主权法定货币要么已经消亡,要么正处于加速衰退的边缘,取而代之的将是形态各异、高效流转的各类稳定币。
这片崭新的货币版图里,固然仍少不了由美国国债背书的 $USDC 与 $USDT 等庞然大物,但与此同时,依靠 $ETH 等优质加密资产足额抵押、完全对齐 CROPS 原则、去中心化且无需许可的原生稳定币同样将撑起半壁江山。
环顾整个 DeFi 赛道,我认为没有任何其他去中心化稳定币比 $fxUSD 更适合接过这面大旗。
沿着这一终局蓝图推演,$fxUSD 的市值完全有空间在现有基础上再实现 100 倍、1000 倍乃至更夸张的扩张;倘若果真如此,支撑 @protocol_fx 生态的治理代币 $FXN 以及你我心中看好的诸多优质加密资产,也同样将迎来难以想象的重估浪潮。
说到底,我们所有人目前的野心都放得太小、太保守了。
图:七彩霓虹云海笼罩下的金色帆船插画,寄语“把想象力放大”
利益披露与免责声明:本人重仓持有大量 $ETH 与 $FXN,并仍在持续积极增持这两项资产,同时我本人也深度参与 @protocol_fx 团队的协作工作!因此,我在本文中对前景的估测完全带有 100% 的立场倾向,这篇文章也是在全力为我看好的标的摇旗呐喊。
但话虽如此,我写下的每一字句都是发自肺腑的真心话:我确实就是这样一个彻头彻尾、毫无保留的超级死多头(permabull)。
图:作者自嘲“长期死多头”的梗图,佩佩蛙指着正态分布智商曲线最左侧尾部的“我在这里”
图:作者自嘲“长期死多头”的梗图,一头被套上紧身拘束衣关在软垫隔离室里的卡通公牛
图:作者自嘲“长期死多头”的配图,一头全身肌肉极度夸张隆起的比利时蓝牛实拍照片
结语
持续数年的“加密黑暗时代”已经在不知不觉中驯化了我们所有人,把大家的想象力牢牢锁进了极度狭隘的笼子里。
我们学会了每天只敢卑微地祈祷盘面稍微涨一点,学会了主动把对行业的宏大梦想与远大抱负越调越低,甚至潜意识里习惯了把“理想主义”直接等价于“小众体量”与“注定难登主流大雅之堂”。
可这一切明明从根子上就完全搞反了。
恰恰正是加密行业与生俱来的理想主义光芒,以及那种敢于重塑旧秩序的“大格局视角”,才构成了它最初令人着迷的灵魂所在。
人类骨子里始终渴望去信仰一种真正能够改变世界的事物,而这正是加密货币最本真的使命。
过去几年里,AI 无疑独占了全世界的聚光灯,但它本质上只是同一个更大时代真相的一个侧面:科技进步正在以光速向前狂奔,整个世界正经历前所未有的彻底重塑。
只是在短暂的迷茫期里,我们一度遗忘了加密货币原本也是这场科技巨变中同样耀眼的一环;不过用不了多久,一切就会再次变得不言自明,到那时我们都会觉得曾经动摇怀疑的自己有些好笑。
走出加密“黑暗时代”:跳出市盈率思维,重估 $ETH 与 $fxUSD
作者:rektdiomedes
编译:深潮 TechFlow
深潮导读:自 2022 年美联储加息及 Luna、FTX 接连暴雷后,加密行业在生存焦虑中转向强调现金流与“真实收益”,甚至用传统市盈率给以太坊估值。随着 Vitalik 近期重申 $ETH 应立足去中心化与“价值存储”核心叙事,市场开始重新审视被悲观情绪压缩的想象空间。
在具体落地上,作者从阿拉丁 DAO 打造的去中心化稳定币 $fxUSD 切入,对照 CROPS 五大准则拆解其抗审查、隐私零成本转账与零息杠杆架构。面向未来 AI 智能体高频交易时代,本文探讨了以太坊与去中心化稳定币究竟指向何种市值量级。
最近几天有两条推文真正触动了我,让我陷入了沉思。
第一条来自 Vitalik 关于 $ETH 的推文,他阐述了为什么市场应当进一步依托并强化以太坊的“价值存储(Store of Value)”叙事。
引用 @VitalikButerin(查看原推文):“展开谈谈为什么我认为聚焦‘$ETH 作为价值存储资产(SoV)’,比将其定位为‘手续费销毁型代币’合理得多。”
“核心有三点原因:第一,$ETH 作为手续费销毁代币的逻辑从未像表面看起来那么稳固;第二,一味追求手续费销毁,势必倒逼以太坊做出与去中心化、抗俘获相冲突的机制妥协。”
“第三,围绕 SoV 优化则完全顺应以太坊发挥自身最独特优势(去中心化与 CROPS)。”
“EIP-1559 及其销毁机制很好,应当保留,但即便手续费销毁长期低于盈亏平衡线的 10% 也无需沮丧,以太坊真正的核心护城河在于去中心化与 CROPS 所转化的确定性,在 AI 颠覆剧变的时代,这种稳定性将备受珍视。”
看到 Vitalik 发出这条推文我非常振奋,不仅因为我高度赞同其中的推理逻辑,更因为它促使我开始从更宏观的视角重新审视整个加密行业。
我的核心判断框架是:本质上,自 2022 年以来,我们一直身处一场漫长的加密“黑暗时代”。
正是在那一年,美联储主席鲍威尔开启了激进的加息周期(在我看来,迄今依然处于高位的利率仍是当前市场最大的变量);紧接着也是在那一年,Luna 与 FTX 接连崩盘。
整个加密行业一度被主流舆论宣告死亡,沦为众人嘲讽的笑柄,不断被贴上“空气概念”和“已被证伪一文不值”等标签。
正因如此,面对这片显得如此混沌又备受质疑的行业废墟,我们当时迫切地想要抓住任何看起来“实实在在”的东西。
图:网友恶搞 2022 年美联储主席鲍威尔(Jerome Powell)骑在核弹上的黑白电影梗图
“真实收益”叙事的登场
上述行业困境与生存焦虑,直接促使我们拥抱了“真实收益(RealYield)”这一叙事。
我们开始大肆追捧像 $GMX 和 $GNS 这样真正能产生有机协议收入、并将现金流分红回馈给持币者的代币(我必须补充一句,这两者都是我曾非常自豪持有的优质标的)。
突然之间,市场一头扎进了把 $ETH 看作“收益率最大化机器”的执念之中,并将这个新叙事捧为以太坊最核心的看涨依据。
平心而论,当年全行业转向聚焦“真实收益”总体上是一件好事,也是加密市场走向成熟过程中的重要一步。
但事实在于,加密货币蕴含的价值远远不止于此。随着这场“黑暗时代”不断拉长,我们反而遗忘了一个更高维度的价值主张,而如今围绕 $ETH 估值逻辑的争论,正是这种集体遗忘最鲜明的缩影。
图:2022 年底至 2023 年初的社区梗图,三名少女向画框内的 GMX 风格蓝色头像虔诚祈祷,折射当时市场像崇拜今日 Hyperliquid 一般膜拜“真实收益”,甚至将 $ETH 当作传统铁路股来估值
把想象力彻底放大
过去用“真实收益”框架去理解 $ETH 固然情有可原,但最根本的问题在于:
以太坊既不是连锁自助洗衣店,也不是害虫防治公司,更不是沃尔玛(Walmart)或家得宝(Home Depot)的竞争对手。
传统的“市盈率(P/E Ratio)”根本不是适用于以太坊的有效估值模型。
恰恰相反,$ETH 是互联网这个正在成型的人类“心灵感应蜂巢意识”背后,那个去中心化且无需许可的经济以太(economic aether)。
我们这个物种已经演化出了一个全新的意识层级,这正是互联网与 AI 共同塑造的时代图景。
在这套新架构中,以太坊正占据最底层经济基础设施的核心卡位,未来将服务于数十亿人类以及数十亿 AI 智能体完成价值交易、交换、创造与存储。
而 $ETH 既代表着驱动这片神奇穹宇高速运转的“燃料(fuel)”,同时也意味着持有这片庞大网络生态本身的“部分所有权(partial ownership)”。
这正是以太坊价值的底层根基,也是 Vitalik 在前文推文中极力捍卫的“价值存储(Store of Value)”叙事精髓。
图:身披蓝色法师长袍的佩佩蛙在藏书库中挥手催动发光魔典的梗图,喻指加密原住民手握改变金融格局的“魔法”
我们真正需要做的,只是把格局打开,跳出当下所处的“加密黑暗时代”思维定式。
顺着这个视角来看,$ETH 完完全全配得上与黄金比肩的市值体量,而且理应远远超越苹果($AAPL)或微软($MSFT)等任何一家单一科技巨头。
这样的判断放在眼下或许显得野心过大,可 30 年前人们第一次畅想互联网时、甚至 10 年前刚讨论通用 AI 时,当时外界又何尝不是觉得天方夜谭呢?
图:全球资产市值排行榜截图(黄金以 $28.52 万亿高居第一,苹果、英伟达、微软等巨头位列其后),作者认为 $ETH 终局市值应当跻身顶端比肩黄金
稳定币的入局与演进
第二条引起我强烈共鸣的推文,来自我的好友 @cyrille_briere(就职于 @protocol_fx),内容聚焦于他们团队打造的去中心化稳定币 $fxUSD。
这条推文与 Vitalik 的观点完美契合,因为稳定币的发展脉络本身就与 $ETH 以及前文提到的那片“经济以太”紧密交织、密不可分。
从这个意义上讲,稳定币堪称跨越数百年经济史长河、无数自由货币思潮汇聚而成的集大成者。
正如奥地利学派经济学家弗里德里希·哈耶克(Friedrich Hayek)曾经写道:“我相信,在把货币发行权从政府手中夺回来之前,我们永远不可能再拥有真正的好货币。”
“我们无法通过暴力手段把货币从政府手中强行夺走,唯一可行的方式,就是通过某种巧妙迂回的途径,引入一种他们无法阻止的事物。”
这种构建“无需许可、去中心化替代品以摆脱政府法币掌控”的思想火种,正是当年催生比特币诞生的核心动力。
然而单靠比特币本身,依然不足以独自支撑加密货币释放全部潜能所需的所有金融条件。
正如一位早期行业参与者曾在关于去中心化稳定币的早期探讨文章中所指出的:“许多企业利润率非常微薄,根本承受不起 BTC 剧烈的价格波动;低收入人群往往无力储蓄,也高度依赖现金在发薪日之间稳定购买力。”
“因此,具备抗审查特性的稳定币将成为极具价值的金融工具,不仅能够替代实体现金和银行账户,还能作为中短期储蓄资产,与充当长期储蓄的 BTC 形成互补。也许终有一天 BTC 会稳定到不再需要稳定币,但在此之前,由 BTC 支撑的去中心化稳定币完全占据正当且重要的地位。”
显然,当年这段论述主要是围绕 $BTC 展开的。
不过自那以来,我认为 $ETH 已经在诸多实际维度上取代了 $BTC 曾经承载的角色。
如今,以太坊已经成为持有和流转稳定币最主要的底层经济结算网络,同时也是支撑去中心化稳定币最核心的链上价值存储(SoV)抵押品。
正如我在下面这张“以太坊主厨”梗图下调侃的那样:比特币固然拥有极具神话色彩的“无瑕创世”起源,令人很难彻底背弃它;但面对现实吧,如今绝大多数真正的“加密活动”都发生在以太坊上,它也正在迅速成为更优越的价值存储载体。
当年若能在比特币上跑通“EVM”,大家或许也乐见其成;可事实是这条路始终没能走通,以太坊如今显然已经确立了“世界计算机”的地位。
图:黑白风格的硬汉形象戴着印有以太坊标志主厨高帽的梗图,隐喻以太坊已接棒成为链上经济与稳定币结算的“世界计算机”
与此同时,去中心化稳定币在演化路上也爆出过许多沉重教训,其中最令人记忆犹新的便是 Luna 及其 $UST 的惨烈崩盘。
那场灾难促使 Vitalik 在 2022 年 5 月专门撰写了一篇探讨去中心化稳定币原理的文章,他在文中这样评价:
“固然存在不少在底层机制上根本行不通、注定走向崩溃的自动化稳定币设计,也有许多理论可行却极度脆弱的高风险模式;但市场上同样不乏理论上极度稳健、且在现实极端行情中安然过关的稳定币。我们需要的既不是盲目狂热吹捧,也不是全盘悲观唱衰,而是回归基于第一性原理的严谨设计。”
几乎就在 Vitalik 写下这段话的同时,我自己也一头扎进了对稳定币的狂热研究之中,当时我就认定稳定币是整个加密行业最核心、最看涨的超级变量。
作者 2022 年旧帖回顾(@rektdiomedes):我早在 2022 年 8 月便发表过《稳定币市值终将突破 $10 万亿的十大理由》长推文,系统阐述了未来 5 至 10 年稳定币爆发式扩容背后的经济与社会结构动因。
当下格局:诞生于危机的 $fxUSD
自 Vitalik 写下上述判断以来的几年间,尽管整个加密市场仍在所谓“黑暗时代”中漫长熬底,但稳定币赛道自身从未停止迭代,技术与风控机制日益精密。截至 2026 年的今天,当年令业界头疼的绝大多数机制难题已然获得突破。
眼下行业自然也面临新的困扰(例如朝鲜黑客攻防、量子计算威胁以及近期闹得沸沸扬扬的间谍传闻),但仅就稳定币设计而言,我们已经具备成熟的工业级解法,并拥有了一系列出色产品。
这个产品谱系一端是更加中心化但体量惊人的巨头(如 $USDT 和 $USDC),它们的增长上限几乎只受制于底层持有的美国国债体量;另一端则是高度去中心化、无需许可的协议,它们直接依靠 $ETH 等原生加密价值存储资产实现足额抵押。
而在后一类去中心化阵营中,我认为综合表现最顶尖的代表,便是 @protocol_fx 推出的 $fxUSD。
$fxUSD 由阿拉丁 DAO(AladdinDAO)的顶尖技术团队倾力打造,从立项第一天起,它就立志成为所有追求真正去中心化与无需许可抗审查用户的终极选择。
正如团队在官方宣言中所描述的那样:“f(x) Protocol 诞生于 USDC 脱锚危机最深重之时,怀揣一个朴素而激进的初心:构建一种能在任何极端环境下照常运行的‘最后防线’稳定币。”
“fxUSD 不依赖任何商业银行,不依附于任何主权政府,也不需要人工干预运维。它完全由 ETH 与 BTC 抵押品足额支撑,协议的每一行运行逻辑都可在链上公开验证,哪怕整个中心化金融体系停摆,它依然能够永续运转。”
图:以 @protocol_fx 旋转徽标为核心图案的哥特式教堂彩绘玻璃艺术插画,$fxUSD 由 AladdinDAO 团队开发构建
为何 $fxUSD 是当今 DeFi 最好的稳定币
我笃信,$fxUSD 已经成为当今 DeFi 生态中最优秀的稳定币,而且正在蓄势准备在未来几年迎来体量上的全面爆发。
这也正是前文提到、来自 @protocol_fx 核心成员 @cyrille_briere 那条推文所聚焦的核心命题。
点击这里即可查看该推文全文,下方则是我对其中重点数据的简要截图呈现:
图:@cyrille_briere 推文截图,介绍 AladdinDAO 自 2021 年无风投参与从零深耕,以及 $fxUSD 触及 $1.27 亿峰值(当时市值约 $6200 万)、$fxSAVE 约 8% 有机年化及免手续费法币出入金等进展
正如他在推文中所强调的,AladdinDAO 作为长期建设者始终站在以太坊“CROPS”理念对齐的最核心地带,若套用这一评估体系去检验 $fxUSD,其得分堪称全面拉满。
简单回顾一下,“CROPS”五个字母分别代表以太坊最看重的五项原则:
图:CROPS 五大核心价值观清单截图,依次为抗审查、抗俘获、开源、隐私与安全性
抗审查(Censorship Resistance)与抗俘获(Capture Resistance):$fxUSD 没有像 $USDT 或 $USDC 那样拥有冻结账户或拉黑地址的中心化发行方。
其铸造与赎回全程依托 $ETH 与 $WBTC 抵押品以无需许可的方式运作,任何单一机构都无法单方面扣押资金或关闭系统。
开源(Open Source):它是彻头彻尾的开源工程典范,运行在以太坊主网与 Base 网络上的智能合约代码完全公开,配套技术文档透明详实,全部资产负债状况均实现链上实时可查。
隐私(Privacy):除了天然继承链上 DeFi 的免许可属性之外,$fxUSD 还通过与 @RAILGUN_Project 的深度合作(详见下方两条动态),跑在了“稳定币 × 隐私支付”新叙事的最前沿。
引用 @cyrille_briere(原推文):2026 年 5 月,DeFi 史上首次在以太坊上完成了隐私去中心化稳定币铸造,实现了抵押借贷全流程在链上不留关联痕迹(查看链上交易哈希)。
引用 @protocol_fx(原推文):许多人因成本太高而放弃以太坊隐私功能,而部署于 @RAILGUN_Project 上的 $fxUSD 每月由协议以 $FXN 全额补贴进出屏蔽池费用,成为以太坊上成本最低的无信任隐私转账工具。
安全性(Security):这或许是 $fxUSD 最坚实的一道防线。协议凭借 f(x) 恒定公式实现内生超额抵押,首创软清算/再平衡与“清算刹车”机制以规避连环踩踏爆仓,并配有硬性刚兑路径作为明确的偿付安全网。
更难能可贵的是,得益于 AladdinDAO 团队对工程安全的极端严苛要求,过去五年里他们先后构建并维护多个复杂协议,迄今依然保持着零安全漏洞被盗(一如既往先敲敲木头祈福)的辉煌纪录。
图:@cyrille_briere 转发 @protocol_fx 推文截图,强调五年三个协议零事故纪录,并披露合约升级与参数变更已引入 72 小时时间锁及多签防护
而且在稳定币最根本的立足之本上,$fxUSD 在汇率锚定表现上堪称统治级存在。
当市面上不少主打去中心化的稳定币伴随市场波动上下剧烈漂移时,即便在近期惊心动魄的剧烈震荡行情中,$fxUSD 的价格锚定依然稳如磐石(详见我好兄弟 @PhilMrlo 在下方的实盘贴图反馈,别忘了顺手关注他)。
图:用户 @PhilMrlo 晒出的实盘推文截图,称赞行情剧烈波动下 $fxUSD 依旧稳守 $1 锚定且保持零强平,Curve 平台 fxUSD/USDC 池 24 小时成交额突破 $1.45 亿
不仅抗压能力惊人,正如他贴文中呈现的,最近 $fxUSD 在 Curve 上的交易量更是呈现出爆发式井喷,fxUSD/USDC 流动性池近期频繁登顶这家老牌去中心化交易所的每日交易量榜首:
图:Curve 官方推特转发 @protocol_fx 的数据海报截图,显示 fxUSD/USDC 单池 24 小时交易量达 $5700 万并位列全平台第一,当时锚定汇率为 $1.001
更令人兴奋的是,@protocol_fx 精巧的协议架构与扎实的实用性,还在持续创造着当今加密市场最肥沃的收益策略土壤。
这一切收益的根源,来自于 fxSAVE 稳定的 6% 至 9% 有机基础年化收益(APY)。一旦通过循环贷策略加杠杆,这笔收益就能被显著放大;若是进一步联动 Pendle 做收益率拆分(Pendle-maxxing),天花板更是高得惊人。
下面这条 10 月初的推文清晰拆解了具体操作路径,而且在随后的数周直至今天,这样极具性价比的高息策略一直在持续稳健运行:
引用 @protocol_fx(原推文):教你如何拆解出超 43% 的稳定币年化收益。
在 Morpho 上以 4.13% 成本抵押 fxSAVE 借入 USDC 并回存 fxSAVE(基础收益 6.59%),10 倍循环放大可达 28%+,再切换至 Pendle 的 PT-fxSAVE 最高可触及 43% 以上年化回报。
除此之外,随着 @protocol_fx 被越来越多人熟知,更多 DeFi 交易者开始发现一个极其诱人的特性:他们可以在这里直接抵押 $ETH 或 $WBTC 享受 0% 借款利息(仅需极低开平仓手续费),这也推动 $fxUSD 的长期市值规模不断向上攀升。
引用 @protocol_fx(原推文):当前持有 $ETH 或 $BTC 杠杆多头的资金成本直观对比。
在 Aave 借入 USDC 的年化利息高达 10.4%,借入 $100 万每年需支付约 $10.4 万利息;而使用 f(x) xPOSITION 资金费率为 0%,年利息支出直接归零。
f(x) 生态的更多看涨催化剂
除了前面盘点的基本面之外,@protocol_fx 眼下还正在多个极具前景的新方向上同步推进建设。
首先,团队正高度聚焦于即将兴起的 AI 智能体经济(agentic economy),立志将 $fxUSD 打造为机器智能体之间自主交易的首选结算稳定币。
其实早在今年年初,团队就已经针对这一赛道专门撰写过一篇极具前瞻性的深度长文,非常值得精读:
引用 @protocol_fx X 长文(点击查看原贴):《大脱钩:为何 AI 智能体不会使用“人类”货币》,文章犀利指出当未来的核心商业与支付主体从人类转向高速自主运转的 AI 智能体时,传统人类金融体系将发生何种彻底颠覆。
其次,团队正在把 @protocol_fx 率先打磨成熟的独门清算保护技术(此前已在 CDP 架构中支持最高 7 倍低摩擦杠杆交易),完整移植到全新姊妹项目 @FX100Perp 上。
@FX100Perp 刚刚结束了一场口碑极佳的测试网实战期,目前正全力冲刺即将到来的主网发布。
它将继续依托这套反清算保护内核,在允许高达 100 倍极限杠杆交易的同时,为用户提供长达 15 分钟的黄金清算保护窗口,从根本上革除传统永续合约杠杆模型的插针爆仓痛点。
这套设计酷到没边,感兴趣的朋友可以通过下方推文或前往 fx100.club 深入探索:
引用 @FX100Perp(原推文):就像 F1 赛车一次精准进站能挽救整场正赛,FX100 独有的 15 分钟清算缓冲期让交易者从容自救仓位;目前团队已在 Guild 开启六周主网前实战任务积分赛季。
综合上述种种进展,我认为 $FXN 生态早已牢牢奠定了自己作为当前加密世界最令人振奋 DeFi 项目的地位,也完美示范了我们在评估行业未来时究竟应该把眼光放得多远。
摆在我们面前的庞大增量未来
容我再次重申:在我看来,过去这整整四年我们其实一直都困在加密行业的黑暗时代里。
至于这段暗淡时期具体什么时候才算真正翻篇(虽然我隐隐猜想一切根源还是系于美联储利率周期,等资金成本降下来自然迎来转折),我无法给出确切日期;但我对加密行业终局的长期信念,与眼下盘面呈现出的暮气截然不同。
我发自内心地笃信,未来的现实世界里,绝大多数体力与日常“实际工作”终将交由 AI 与机器人去完成,人类自身的经济活动重心也将因此产生一场结构性剧变。
诚然,线下依然会保留一部分基于人与人真实面对面互动的经济活动,但绝大部分价值创造与流通,都将不可逆地迁移至互联网这个覆盖全人类的“心灵感应蜂巢意识”网络之内。
其实这场迁徙早已拉开序幕:15 年前只有极少数人能纯粹依靠互联网赚取全部收入,而今天这群数字原住民已经成为一股不容小觑的力量。
再往后看 15 年,我相信全人类中的绝大多数都会主要依托线上世界来获得收入,而在他们身旁协同运转、每秒发起交易的,将是数以十亿计、无法计数的 AI 智能体。
当那个时代降临,以太坊将顺理成章地担任那整个线上庞大世界的基础经济结算层与动力燃料。
它将化作维系这套全球意识体经济顺畅流转的神奇“以太”血液,届时其所承载的对应市值完全有望向上跃升 100 倍乃至更多,甚至极有可能一举超越黄金。
而在同一条历史时间线上,稳定币也将彻底兑现它“吞噬传统金融世界”的宿命。
到那时,世界上绝大多数主权法定货币要么已经消亡,要么正处于加速衰退的边缘,取而代之的将是形态各异、高效流转的各类稳定币。
这片崭新的货币版图里,固然仍少不了由美国国债背书的 $USDC 与 $USDT 等庞然大物,但与此同时,依靠 $ETH 等优质加密资产足额抵押、完全对齐 CROPS 原则、去中心化且无需许可的原生稳定币同样将撑起半壁江山。
环顾整个 DeFi 赛道,我认为没有任何其他去中心化稳定币比 $fxUSD 更适合接过这面大旗。
沿着这一终局蓝图推演,$fxUSD 的市值完全有空间在现有基础上再实现 100 倍、1000 倍乃至更夸张的扩张;倘若果真如此,支撑 @protocol_fx 生态的治理代币 $FXN 以及你我心中看好的诸多优质加密资产,也同样将迎来难以想象的重估浪潮。
说到底,我们所有人目前的野心都放得太小、太保守了。
图:七彩霓虹云海笼罩下的金色帆船插画,寄语“把想象力放大”
利益披露与免责声明:本人重仓持有大量 $ETH 与 $FXN,并仍在持续积极增持这两项资产,同时我本人也深度参与 @protocol_fx 团队的协作工作!因此,我在本文中对前景的估测完全带有 100% 的立场倾向,这篇文章也是在全力为我看好的标的摇旗呐喊。
但话虽如此,我写下的每一字句都是发自肺腑的真心话:我确实就是这样一个彻头彻尾、毫无保留的超级死多头(permabull)。
图:作者自嘲“长期死多头”的梗图,佩佩蛙指着正态分布智商曲线最左侧尾部的“我在这里”
图:作者自嘲“长期死多头”的梗图,一头被套上紧身拘束衣关在软垫隔离室里的卡通公牛
图:作者自嘲“长期死多头”的配图,一头全身肌肉极度夸张隆起的比利时蓝牛实拍照片
结语
持续数年的“加密黑暗时代”已经在不知不觉中驯化了我们所有人,把大家的想象力牢牢锁进了极度狭隘的笼子里。
我们学会了每天只敢卑微地祈祷盘面稍微涨一点,学会了主动把对行业的宏大梦想与远大抱负越调越低,甚至潜意识里习惯了把“理想主义”直接等价于“小众体量”与“注定难登主流大雅之堂”。
可这一切明明从根子上就完全搞反了。
恰恰正是加密行业与生俱来的理想主义光芒,以及那种敢于重塑旧秩序的“大格局视角”,才构成了它最初令人着迷的灵魂所在。
人类骨子里始终渴望去信仰一种真正能够改变世界的事物,而这正是加密货币最本真的使命。
过去几年里,AI 无疑独占了全世界的聚光灯,但它本质上只是同一个更大时代真相的一个侧面:科技进步正在以光速向前狂奔,整个世界正经历前所未有的彻底重塑。
只是在短暂的迷茫期里,我们一度遗忘了加密货币原本也是这场科技巨变中同样耀眼的一环;不过用不了多久,一切就会再次变得不言自明,到那时我们都会觉得曾经动摇怀疑的自己有些好笑。
编译:深潮 TechFlow
深潮导读:自 2022 年美联储加息及 Luna、FTX 接连暴雷后,加密行业在生存焦虑中转向强调现金流与“真实收益”,甚至用传统市盈率给以太坊估值。随着 Vitalik 近期重申 $ETH 应立足去中心化与“价值存储”核心叙事,市场开始重新审视被悲观情绪压缩的想象空间。
在具体落地上,作者从阿拉丁 DAO 打造的去中心化稳定币 $fxUSD 切入,对照 CROPS 五大准则拆解其抗审查、隐私零成本转账与零息杠杆架构。面向未来 AI 智能体高频交易时代,本文探讨了以太坊与去中心化稳定币究竟指向何种市值量级。
最近几天有两条推文真正触动了我,让我陷入了沉思。
第一条来自 Vitalik 关于 $ETH 的推文,他阐述了为什么市场应当进一步依托并强化以太坊的“价值存储(Store of Value)”叙事。
引用 @VitalikButerin(查看原推文):“展开谈谈为什么我认为聚焦‘$ETH 作为价值存储资产(SoV)’,比将其定位为‘手续费销毁型代币’合理得多。”
“核心有三点原因:第一,$ETH 作为手续费销毁代币的逻辑从未像表面看起来那么稳固;第二,一味追求手续费销毁,势必倒逼以太坊做出与去中心化、抗俘获相冲突的机制妥协。”
“第三,围绕 SoV 优化则完全顺应以太坊发挥自身最独特优势(去中心化与 CROPS)。”
“EIP-1559 及其销毁机制很好,应当保留,但即便手续费销毁长期低于盈亏平衡线的 10% 也无需沮丧,以太坊真正的核心护城河在于去中心化与 CROPS 所转化的确定性,在 AI 颠覆剧变的时代,这种稳定性将备受珍视。”
看到 Vitalik 发出这条推文我非常振奋,不仅因为我高度赞同其中的推理逻辑,更因为它促使我开始从更宏观的视角重新审视整个加密行业。
我的核心判断框架是:本质上,自 2022 年以来,我们一直身处一场漫长的加密“黑暗时代”。
正是在那一年,美联储主席鲍威尔开启了激进的加息周期(在我看来,迄今依然处于高位的利率仍是当前市场最大的变量);紧接着也是在那一年,Luna 与 FTX 接连崩盘。
整个加密行业一度被主流舆论宣告死亡,沦为众人嘲讽的笑柄,不断被贴上“空气概念”和“已被证伪一文不值”等标签。
正因如此,面对这片显得如此混沌又备受质疑的行业废墟,我们当时迫切地想要抓住任何看起来“实实在在”的东西。
图:网友恶搞 2022 年美联储主席鲍威尔(Jerome Powell)骑在核弹上的黑白电影梗图
“真实收益”叙事的登场
上述行业困境与生存焦虑,直接促使我们拥抱了“真实收益(RealYield)”这一叙事。
我们开始大肆追捧像 $GMX 和 $GNS 这样真正能产生有机协议收入、并将现金流分红回馈给持币者的代币(我必须补充一句,这两者都是我曾非常自豪持有的优质标的)。
突然之间,市场一头扎进了把 $ETH 看作“收益率最大化机器”的执念之中,并将这个新叙事捧为以太坊最核心的看涨依据。
平心而论,当年全行业转向聚焦“真实收益”总体上是一件好事,也是加密市场走向成熟过程中的重要一步。
但事实在于,加密货币蕴含的价值远远不止于此。随着这场“黑暗时代”不断拉长,我们反而遗忘了一个更高维度的价值主张,而如今围绕 $ETH 估值逻辑的争论,正是这种集体遗忘最鲜明的缩影。
图:2022 年底至 2023 年初的社区梗图,三名少女向画框内的 GMX 风格蓝色头像虔诚祈祷,折射当时市场像崇拜今日 Hyperliquid 一般膜拜“真实收益”,甚至将 $ETH 当作传统铁路股来估值
把想象力彻底放大
过去用“真实收益”框架去理解 $ETH 固然情有可原,但最根本的问题在于:
以太坊既不是连锁自助洗衣店,也不是害虫防治公司,更不是沃尔玛(Walmart)或家得宝(Home Depot)的竞争对手。
传统的“市盈率(P/E Ratio)”根本不是适用于以太坊的有效估值模型。
恰恰相反,$ETH 是互联网这个正在成型的人类“心灵感应蜂巢意识”背后,那个去中心化且无需许可的经济以太(economic aether)。
我们这个物种已经演化出了一个全新的意识层级,这正是互联网与 AI 共同塑造的时代图景。
在这套新架构中,以太坊正占据最底层经济基础设施的核心卡位,未来将服务于数十亿人类以及数十亿 AI 智能体完成价值交易、交换、创造与存储。
而 $ETH 既代表着驱动这片神奇穹宇高速运转的“燃料(fuel)”,同时也意味着持有这片庞大网络生态本身的“部分所有权(partial ownership)”。
这正是以太坊价值的底层根基,也是 Vitalik 在前文推文中极力捍卫的“价值存储(Store of Value)”叙事精髓。
图:身披蓝色法师长袍的佩佩蛙在藏书库中挥手催动发光魔典的梗图,喻指加密原住民手握改变金融格局的“魔法”
我们真正需要做的,只是把格局打开,跳出当下所处的“加密黑暗时代”思维定式。
顺着这个视角来看,$ETH 完完全全配得上与黄金比肩的市值体量,而且理应远远超越苹果($AAPL)或微软($MSFT)等任何一家单一科技巨头。
这样的判断放在眼下或许显得野心过大,可 30 年前人们第一次畅想互联网时、甚至 10 年前刚讨论通用 AI 时,当时外界又何尝不是觉得天方夜谭呢?
图:全球资产市值排行榜截图(黄金以 $28.52 万亿高居第一,苹果、英伟达、微软等巨头位列其后),作者认为 $ETH 终局市值应当跻身顶端比肩黄金
稳定币的入局与演进
第二条引起我强烈共鸣的推文,来自我的好友 @cyrille_briere(就职于 @protocol_fx),内容聚焦于他们团队打造的去中心化稳定币 $fxUSD。
这条推文与 Vitalik 的观点完美契合,因为稳定币的发展脉络本身就与 $ETH 以及前文提到的那片“经济以太”紧密交织、密不可分。
从这个意义上讲,稳定币堪称跨越数百年经济史长河、无数自由货币思潮汇聚而成的集大成者。
正如奥地利学派经济学家弗里德里希·哈耶克(Friedrich Hayek)曾经写道:“我相信,在把货币发行权从政府手中夺回来之前,我们永远不可能再拥有真正的好货币。”
“我们无法通过暴力手段把货币从政府手中强行夺走,唯一可行的方式,就是通过某种巧妙迂回的途径,引入一种他们无法阻止的事物。”
这种构建“无需许可、去中心化替代品以摆脱政府法币掌控”的思想火种,正是当年催生比特币诞生的核心动力。
然而单靠比特币本身,依然不足以独自支撑加密货币释放全部潜能所需的所有金融条件。
正如一位早期行业参与者曾在关于去中心化稳定币的早期探讨文章中所指出的:“许多企业利润率非常微薄,根本承受不起 BTC 剧烈的价格波动;低收入人群往往无力储蓄,也高度依赖现金在发薪日之间稳定购买力。”
“因此,具备抗审查特性的稳定币将成为极具价值的金融工具,不仅能够替代实体现金和银行账户,还能作为中短期储蓄资产,与充当长期储蓄的 BTC 形成互补。也许终有一天 BTC 会稳定到不再需要稳定币,但在此之前,由 BTC 支撑的去中心化稳定币完全占据正当且重要的地位。”
显然,当年这段论述主要是围绕 $BTC 展开的。
不过自那以来,我认为 $ETH 已经在诸多实际维度上取代了 $BTC 曾经承载的角色。
如今,以太坊已经成为持有和流转稳定币最主要的底层经济结算网络,同时也是支撑去中心化稳定币最核心的链上价值存储(SoV)抵押品。
正如我在下面这张“以太坊主厨”梗图下调侃的那样:比特币固然拥有极具神话色彩的“无瑕创世”起源,令人很难彻底背弃它;但面对现实吧,如今绝大多数真正的“加密活动”都发生在以太坊上,它也正在迅速成为更优越的价值存储载体。
当年若能在比特币上跑通“EVM”,大家或许也乐见其成;可事实是这条路始终没能走通,以太坊如今显然已经确立了“世界计算机”的地位。
图:黑白风格的硬汉形象戴着印有以太坊标志主厨高帽的梗图,隐喻以太坊已接棒成为链上经济与稳定币结算的“世界计算机”
与此同时,去中心化稳定币在演化路上也爆出过许多沉重教训,其中最令人记忆犹新的便是 Luna 及其 $UST 的惨烈崩盘。
那场灾难促使 Vitalik 在 2022 年 5 月专门撰写了一篇探讨去中心化稳定币原理的文章,他在文中这样评价:
“固然存在不少在底层机制上根本行不通、注定走向崩溃的自动化稳定币设计,也有许多理论可行却极度脆弱的高风险模式;但市场上同样不乏理论上极度稳健、且在现实极端行情中安然过关的稳定币。我们需要的既不是盲目狂热吹捧,也不是全盘悲观唱衰,而是回归基于第一性原理的严谨设计。”
几乎就在 Vitalik 写下这段话的同时,我自己也一头扎进了对稳定币的狂热研究之中,当时我就认定稳定币是整个加密行业最核心、最看涨的超级变量。
作者 2022 年旧帖回顾(@rektdiomedes):我早在 2022 年 8 月便发表过《稳定币市值终将突破 $10 万亿的十大理由》长推文,系统阐述了未来 5 至 10 年稳定币爆发式扩容背后的经济与社会结构动因。
当下格局:诞生于危机的 $fxUSD
自 Vitalik 写下上述判断以来的几年间,尽管整个加密市场仍在所谓“黑暗时代”中漫长熬底,但稳定币赛道自身从未停止迭代,技术与风控机制日益精密。截至 2026 年的今天,当年令业界头疼的绝大多数机制难题已然获得突破。
眼下行业自然也面临新的困扰(例如朝鲜黑客攻防、量子计算威胁以及近期闹得沸沸扬扬的间谍传闻),但仅就稳定币设计而言,我们已经具备成熟的工业级解法,并拥有了一系列出色产品。
这个产品谱系一端是更加中心化但体量惊人的巨头(如 $USDT 和 $USDC),它们的增长上限几乎只受制于底层持有的美国国债体量;另一端则是高度去中心化、无需许可的协议,它们直接依靠 $ETH 等原生加密价值存储资产实现足额抵押。
而在后一类去中心化阵营中,我认为综合表现最顶尖的代表,便是 @protocol_fx 推出的 $fxUSD。
$fxUSD 由阿拉丁 DAO(AladdinDAO)的顶尖技术团队倾力打造,从立项第一天起,它就立志成为所有追求真正去中心化与无需许可抗审查用户的终极选择。
正如团队在官方宣言中所描述的那样:“f(x) Protocol 诞生于 USDC 脱锚危机最深重之时,怀揣一个朴素而激进的初心:构建一种能在任何极端环境下照常运行的‘最后防线’稳定币。”
“fxUSD 不依赖任何商业银行,不依附于任何主权政府,也不需要人工干预运维。它完全由 ETH 与 BTC 抵押品足额支撑,协议的每一行运行逻辑都可在链上公开验证,哪怕整个中心化金融体系停摆,它依然能够永续运转。”
图:以 @protocol_fx 旋转徽标为核心图案的哥特式教堂彩绘玻璃艺术插画,$fxUSD 由 AladdinDAO 团队开发构建
为何 $fxUSD 是当今 DeFi 最好的稳定币
我笃信,$fxUSD 已经成为当今 DeFi 生态中最优秀的稳定币,而且正在蓄势准备在未来几年迎来体量上的全面爆发。
这也正是前文提到、来自 @protocol_fx 核心成员 @cyrille_briere 那条推文所聚焦的核心命题。
点击这里即可查看该推文全文,下方则是我对其中重点数据的简要截图呈现:
图:@cyrille_briere 推文截图,介绍 AladdinDAO 自 2021 年无风投参与从零深耕,以及 $fxUSD 触及 $1.27 亿峰值(当时市值约 $6200 万)、$fxSAVE 约 8% 有机年化及免手续费法币出入金等进展
正如他在推文中所强调的,AladdinDAO 作为长期建设者始终站在以太坊“CROPS”理念对齐的最核心地带,若套用这一评估体系去检验 $fxUSD,其得分堪称全面拉满。
简单回顾一下,“CROPS”五个字母分别代表以太坊最看重的五项原则:
图:CROPS 五大核心价值观清单截图,依次为抗审查、抗俘获、开源、隐私与安全性
抗审查(Censorship Resistance)与抗俘获(Capture Resistance):$fxUSD 没有像 $USDT 或 $USDC 那样拥有冻结账户或拉黑地址的中心化发行方。
其铸造与赎回全程依托 $ETH 与 $WBTC 抵押品以无需许可的方式运作,任何单一机构都无法单方面扣押资金或关闭系统。
开源(Open Source):它是彻头彻尾的开源工程典范,运行在以太坊主网与 Base 网络上的智能合约代码完全公开,配套技术文档透明详实,全部资产负债状况均实现链上实时可查。
隐私(Privacy):除了天然继承链上 DeFi 的免许可属性之外,$fxUSD 还通过与 @RAILGUN_Project 的深度合作(详见下方两条动态),跑在了“稳定币 × 隐私支付”新叙事的最前沿。
引用 @cyrille_briere(原推文):2026 年 5 月,DeFi 史上首次在以太坊上完成了隐私去中心化稳定币铸造,实现了抵押借贷全流程在链上不留关联痕迹(查看链上交易哈希)。
引用 @protocol_fx(原推文):许多人因成本太高而放弃以太坊隐私功能,而部署于 @RAILGUN_Project 上的 $fxUSD 每月由协议以 $FXN 全额补贴进出屏蔽池费用,成为以太坊上成本最低的无信任隐私转账工具。
安全性(Security):这或许是 $fxUSD 最坚实的一道防线。协议凭借 f(x) 恒定公式实现内生超额抵押,首创软清算/再平衡与“清算刹车”机制以规避连环踩踏爆仓,并配有硬性刚兑路径作为明确的偿付安全网。
更难能可贵的是,得益于 AladdinDAO 团队对工程安全的极端严苛要求,过去五年里他们先后构建并维护多个复杂协议,迄今依然保持着零安全漏洞被盗(一如既往先敲敲木头祈福)的辉煌纪录。
图:@cyrille_briere 转发 @protocol_fx 推文截图,强调五年三个协议零事故纪录,并披露合约升级与参数变更已引入 72 小时时间锁及多签防护
而且在稳定币最根本的立足之本上,$fxUSD 在汇率锚定表现上堪称统治级存在。
当市面上不少主打去中心化的稳定币伴随市场波动上下剧烈漂移时,即便在近期惊心动魄的剧烈震荡行情中,$fxUSD 的价格锚定依然稳如磐石(详见我好兄弟 @PhilMrlo 在下方的实盘贴图反馈,别忘了顺手关注他)。
图:用户 @PhilMrlo 晒出的实盘推文截图,称赞行情剧烈波动下 $fxUSD 依旧稳守 $1 锚定且保持零强平,Curve 平台 fxUSD/USDC 池 24 小时成交额突破 $1.45 亿
不仅抗压能力惊人,正如他贴文中呈现的,最近 $fxUSD 在 Curve 上的交易量更是呈现出爆发式井喷,fxUSD/USDC 流动性池近期频繁登顶这家老牌去中心化交易所的每日交易量榜首:
图:Curve 官方推特转发 @protocol_fx 的数据海报截图,显示 fxUSD/USDC 单池 24 小时交易量达 $5700 万并位列全平台第一,当时锚定汇率为 $1.001
更令人兴奋的是,@protocol_fx 精巧的协议架构与扎实的实用性,还在持续创造着当今加密市场最肥沃的收益策略土壤。
这一切收益的根源,来自于 fxSAVE 稳定的 6% 至 9% 有机基础年化收益(APY)。一旦通过循环贷策略加杠杆,这笔收益就能被显著放大;若是进一步联动 Pendle 做收益率拆分(Pendle-maxxing),天花板更是高得惊人。
下面这条 10 月初的推文清晰拆解了具体操作路径,而且在随后的数周直至今天,这样极具性价比的高息策略一直在持续稳健运行:
引用 @protocol_fx(原推文):教你如何拆解出超 43% 的稳定币年化收益。
在 Morpho 上以 4.13% 成本抵押 fxSAVE 借入 USDC 并回存 fxSAVE(基础收益 6.59%),10 倍循环放大可达 28%+,再切换至 Pendle 的 PT-fxSAVE 最高可触及 43% 以上年化回报。
除此之外,随着 @protocol_fx 被越来越多人熟知,更多 DeFi 交易者开始发现一个极其诱人的特性:他们可以在这里直接抵押 $ETH 或 $WBTC 享受 0% 借款利息(仅需极低开平仓手续费),这也推动 $fxUSD 的长期市值规模不断向上攀升。
引用 @protocol_fx(原推文):当前持有 $ETH 或 $BTC 杠杆多头的资金成本直观对比。
在 Aave 借入 USDC 的年化利息高达 10.4%,借入 $100 万每年需支付约 $10.4 万利息;而使用 f(x) xPOSITION 资金费率为 0%,年利息支出直接归零。
f(x) 生态的更多看涨催化剂
除了前面盘点的基本面之外,@protocol_fx 眼下还正在多个极具前景的新方向上同步推进建设。
首先,团队正高度聚焦于即将兴起的 AI 智能体经济(agentic economy),立志将 $fxUSD 打造为机器智能体之间自主交易的首选结算稳定币。
其实早在今年年初,团队就已经针对这一赛道专门撰写过一篇极具前瞻性的深度长文,非常值得精读:
引用 @protocol_fx X 长文(点击查看原贴):《大脱钩:为何 AI 智能体不会使用“人类”货币》,文章犀利指出当未来的核心商业与支付主体从人类转向高速自主运转的 AI 智能体时,传统人类金融体系将发生何种彻底颠覆。
其次,团队正在把 @protocol_fx 率先打磨成熟的独门清算保护技术(此前已在 CDP 架构中支持最高 7 倍低摩擦杠杆交易),完整移植到全新姊妹项目 @FX100Perp 上。
@FX100Perp 刚刚结束了一场口碑极佳的测试网实战期,目前正全力冲刺即将到来的主网发布。
它将继续依托这套反清算保护内核,在允许高达 100 倍极限杠杆交易的同时,为用户提供长达 15 分钟的黄金清算保护窗口,从根本上革除传统永续合约杠杆模型的插针爆仓痛点。
这套设计酷到没边,感兴趣的朋友可以通过下方推文或前往 fx100.club 深入探索:
引用 @FX100Perp(原推文):就像 F1 赛车一次精准进站能挽救整场正赛,FX100 独有的 15 分钟清算缓冲期让交易者从容自救仓位;目前团队已在 Guild 开启六周主网前实战任务积分赛季。
综合上述种种进展,我认为 $FXN 生态早已牢牢奠定了自己作为当前加密世界最令人振奋 DeFi 项目的地位,也完美示范了我们在评估行业未来时究竟应该把眼光放得多远。
摆在我们面前的庞大增量未来
容我再次重申:在我看来,过去这整整四年我们其实一直都困在加密行业的黑暗时代里。
至于这段暗淡时期具体什么时候才算真正翻篇(虽然我隐隐猜想一切根源还是系于美联储利率周期,等资金成本降下来自然迎来转折),我无法给出确切日期;但我对加密行业终局的长期信念,与眼下盘面呈现出的暮气截然不同。
我发自内心地笃信,未来的现实世界里,绝大多数体力与日常“实际工作”终将交由 AI 与机器人去完成,人类自身的经济活动重心也将因此产生一场结构性剧变。
诚然,线下依然会保留一部分基于人与人真实面对面互动的经济活动,但绝大部分价值创造与流通,都将不可逆地迁移至互联网这个覆盖全人类的“心灵感应蜂巢意识”网络之内。
其实这场迁徙早已拉开序幕:15 年前只有极少数人能纯粹依靠互联网赚取全部收入,而今天这群数字原住民已经成为一股不容小觑的力量。
再往后看 15 年,我相信全人类中的绝大多数都会主要依托线上世界来获得收入,而在他们身旁协同运转、每秒发起交易的,将是数以十亿计、无法计数的 AI 智能体。
当那个时代降临,以太坊将顺理成章地担任那整个线上庞大世界的基础经济结算层与动力燃料。
它将化作维系这套全球意识体经济顺畅流转的神奇“以太”血液,届时其所承载的对应市值完全有望向上跃升 100 倍乃至更多,甚至极有可能一举超越黄金。
而在同一条历史时间线上,稳定币也将彻底兑现它“吞噬传统金融世界”的宿命。
到那时,世界上绝大多数主权法定货币要么已经消亡,要么正处于加速衰退的边缘,取而代之的将是形态各异、高效流转的各类稳定币。
这片崭新的货币版图里,固然仍少不了由美国国债背书的 $USDC 与 $USDT 等庞然大物,但与此同时,依靠 $ETH 等优质加密资产足额抵押、完全对齐 CROPS 原则、去中心化且无需许可的原生稳定币同样将撑起半壁江山。
环顾整个 DeFi 赛道,我认为没有任何其他去中心化稳定币比 $fxUSD 更适合接过这面大旗。
沿着这一终局蓝图推演,$fxUSD 的市值完全有空间在现有基础上再实现 100 倍、1000 倍乃至更夸张的扩张;倘若果真如此,支撑 @protocol_fx 生态的治理代币 $FXN 以及你我心中看好的诸多优质加密资产,也同样将迎来难以想象的重估浪潮。
说到底,我们所有人目前的野心都放得太小、太保守了。
图:七彩霓虹云海笼罩下的金色帆船插画,寄语“把想象力放大”
利益披露与免责声明:本人重仓持有大量 $ETH 与 $FXN,并仍在持续积极增持这两项资产,同时我本人也深度参与 @protocol_fx 团队的协作工作!因此,我在本文中对前景的估测完全带有 100% 的立场倾向,这篇文章也是在全力为我看好的标的摇旗呐喊。
但话虽如此,我写下的每一字句都是发自肺腑的真心话:我确实就是这样一个彻头彻尾、毫无保留的超级死多头(permabull)。
图:作者自嘲“长期死多头”的梗图,佩佩蛙指着正态分布智商曲线最左侧尾部的“我在这里”
图:作者自嘲“长期死多头”的梗图,一头被套上紧身拘束衣关在软垫隔离室里的卡通公牛
图:作者自嘲“长期死多头”的配图,一头全身肌肉极度夸张隆起的比利时蓝牛实拍照片
结语
持续数年的“加密黑暗时代”已经在不知不觉中驯化了我们所有人,把大家的想象力牢牢锁进了极度狭隘的笼子里。
我们学会了每天只敢卑微地祈祷盘面稍微涨一点,学会了主动把对行业的宏大梦想与远大抱负越调越低,甚至潜意识里习惯了把“理想主义”直接等价于“小众体量”与“注定难登主流大雅之堂”。
可这一切明明从根子上就完全搞反了。
恰恰正是加密行业与生俱来的理想主义光芒,以及那种敢于重塑旧秩序的“大格局视角”,才构成了它最初令人着迷的灵魂所在。
人类骨子里始终渴望去信仰一种真正能够改变世界的事物,而这正是加密货币最本真的使命。
过去几年里,AI 无疑独占了全世界的聚光灯,但它本质上只是同一个更大时代真相的一个侧面:科技进步正在以光速向前狂奔,整个世界正经历前所未有的彻底重塑。
只是在短暂的迷茫期里,我们一度遗忘了加密货币原本也是这场科技巨变中同样耀眼的一环;不过用不了多久,一切就会再次变得不言自明,到那时我们都会觉得曾经动摇怀疑的自己有些好笑。
101
·
--
Lihat terjemahan
深潮 TechFlow 消息,11 月 10 日,韩国 KOSPI 指数收盘上涨 220.28 点,涨幅 4.39%,报 5239.13 点。
日经 225 指数收盘上涨 1684.08 点,涨幅 2.87%,报 60459.58 点。
深潮 TechFlow 消息,11 月 10 日,韩国 KOSPI 指数收盘上涨 220.28 点,涨幅 4.39%,报 5239.13 点。
日经 225 指数收盘上涨 1684.08 点,涨幅 2.87%,报 60459.58 点。
日经 225 指数收盘上涨 1684.08 点,涨幅 2.87%,报 60459.58 点。
EWY+7,00%
EWJETF-0,51%
95
·
--
Artikel
Lihat terjemahan
ICE 入股、L2 上线、千倍杠杆机制:Hyperliquid 链上金融迭代之路作者:Owen,Go2Mars Labs
引言:一条交易所链,开始出现 L2
提到 Hyperliquid,大多数人想到的是最大的去中心化永续合约交易所。2025 年它全年交易量约 2.9 万亿美元,占链上永续交易量约八成,交易量超过 Coinbase。
但 Hyperliquid 同时也是一条公链。它的订单簿直接跑在自己的 L1 上,HyperEVM 上还聚集了借贷、DEX、质押等一批应用。
现在,这条公链有了第一条 L2:11 月 9 日,Hyperliquid 上最大的质押协议 Kinetiq 将上线 Elysium,处理能力目标约为 HyperEVM 的 100 倍,还能读取 Hyperliquid 的整本订单簿。
Elysium 并不是孤立的事件。过去一个月,Hyperliquid 的角色正在发生变化,它不再只是一家交易所,越来越多的团队开始把它当作基础设施,在上面搭建自己的产品:
Papertrade 只借用 Hyperliquid 的价格,10 月 10 日推出了“1000 倍杠杆、亏损即挖矿”的产品,上线一周名义交易量就突破 1 万亿美元;
华尔街看中了它的撮合引擎,10 月 29 日纽交所母公司 ICE 宣布入股 Trade[XYZ],计划基于 Hyperliquid 的技术,为美国用户开设受监管的永续合约市场;
一个币圈赌场,一家华尔街证券交易所,一条新链,看上去毫不相干,其实都在分层使用 Hyperliquid。本文就沿着这条线索,讲清楚这条交易所链正在发生的变化,以及它会把 Hyperliquid 带向哪里。
Hyperliquid 的架构:先有交易所,后有链
Hyperliquid 的起点和大多数公链相反:团队先想做一个交易所,发现现有的链跑不动,才自己造了一条链,把订单簿、撮合和清算直接写进链里。
这条路现在有不少公司在走。Robinhood 推出了自己的链来发行股票代币,Circle 在做稳定币支付链 Arc,Ondo 也在建自己的资产链。但它们大多只把资产放上链,交易仍在自家系统里完成。
Hyperliquid 的交易引擎就跑在链上,订单簿可以被链上的其他程序直接调用,后面的故事都从这一点展开。
Hyperliquid 由两部分组成:HyperCore 和 HyperEVM,其中:HyperCore 是 Hyperliquid 自建的交易系统,只能调用预设功能;HyperEVM 是以太坊兼容环境,专门给外部协议部署合约。(架构如下图所示)
图:Papertrade、Trade[XYZ] 与 Elysium 接入 Hyperliquid 的架构层级对比
从图中可以看出以下几点:
第一,HyperCore 上有三类市场:官方原生市场、HIP-3 下第三方部署的永续市场、HIP-4 下第三方部署的预测市场。它们共用同一套撮合引擎和保证金账户,第三方开的美股、原油合约和官方的 BTC、ETH 合约跑在同一个交易系统里,用户一个账户就能交易。
第二,HyperEVM 上的合约可以实时读取 HyperCore 的订单簿价格、仓位和余额,也能向 HyperCore 发送下单指令。别的链上的合约要拿交易所价格,只能靠外部预言机转发;在 Hyperliquid 上,合约和交易所在同一条链里,可以直接调用。
第三,这些功能自 2025 年以来逐步开放,生态逐步完善。(时间线如下表)
时间事件意味着什么2023 年Hyperliquid 主网上线交易所自建链2025 年 2 月HyperEVM 上线外部程序可以读取价格和最优报价2025 年 7 月CoreWriter 升级,Kinetiq 推出 kHYPE外部程序可以向 HyperCore 发指令2025 年 10 月HIP-3 上线第三方可以开永续市场2026 年 5 月HIP-4 上线Hyperliquid 推出预测市场2026 年 8 月HIP-4 对第三方开放第三方可以开预测市场2026 年 9 月Payward(Kraken 母公司)宣布将通过旗下 Bitnomial 部署 HIP-3 市场美国持牌机构首次计划接入 HIP-32026 年 10 月 10 日Papertrade 上线外部产品只借用 Hyperliquid 的价格2026 年 10 月 26 日Hyperliquid 公布 HIP-3 白名单,Payward 定为首个受 CFTC 监管的部署者HIP-3 可以设准入白名单,合规市场有了接口2026 年 10 月 29 日ICE 入股 Trade[XYZ],计划推出美国市场 ICE[XYZ]华尔街交易所接入 Hyperliquid 的撮合2026 年 11 月 5 日Hyperliquid Strategies(PURR)申请成为期货经纪商补上美国用户进入 HIP-3 的入口2026 年 11 月 9 日Elysium 主网上线首条结算到 HyperEVM 的 L2,后续升级将支持读取整本订单簿
第四,最近一个月的三个案例很有代表性,标志着 Hyperliquid 的基础设施已基本搭好,生态开始进入应用拓展阶段:
Papertrade 部署在 HyperEVM 上,只读取 HyperCore 的中间价,交易由自己的资金池承接;
Trade[XYZ] 通过 HIP-3 直接在 HyperCore 开市场,ICE 计划中的美国市场也基于 HIP-3,用的是 Hyperliquid 的撮合引擎;
Elysium 是结算到 HyperEVM 的 L2,通过自己的节点读取 HyperCore 的整本订单簿,之后还将支持直接下单。
这三个案例对应外部接入 Hyperliquid 的三种深度:借价格、借撮合、为订单簿单独建链。后文三章按这个顺序展开。
价格层接入:Papertrade
Papertrade 在 10 月 10 日上线,部署在 HyperEVM 上,只有 BTC 和 ETH 两个市场。它不在 Hyperliquid 下单,只在开仓和平仓时各读一次 Hyperliquid 的中间价,盈亏全部和一个 USDC 资金池结算,说白了就是用户和池子对赌。
图:Papertrade 平台与最高 1000 倍杠杆交易界面示意
它的卖点有两个:一是最高 1000 倍杠杆;二是亏损即挖矿,PAPER 代币没有预挖,也不分给团队和投资人,只有亏钱平仓或被清算时才会铸出来,质押 PAPER 可以分到资金池的收益。按照设计,亏钱的人会慢慢变成庄家的股东。
公平启动下的规则与筹码分配
Papertrade 号称公平启动,但细看规则和数据,普通用户很难占到便宜。
第一,规则对散户不友好。仓位最低 1 万美元,开仓后不能补保证金,开平仓都要排队且大单优先,赚到的钱还要打折。研究员 @xizhe_chan 统计了 13.4 万笔赚钱的订单,价格动得越小,被扣得越多:
图:Papertrade 上价格波动幅度与盈利实际到手金额对比
第二,筹码被早进场的大户拿走。越早亏钱,拿到的 PAPER 越多:开盘时亏 1 美元能铸 100 枚,十小时后只剩 40 枚,10 月 17 日只剩约 12 枚。大户普遍用两个账户同时开多和开空,一边亏钱挖币,一边拿回本金,成本只有直接爆仓的三成左右,再靠分红迅速回本:
持币排名开盘 12 小时,分红 / 成本30 天推算第 30 名257%371%第 100 名224%328%第 300 名178%269%第 500 名59%130%
到 10 月 20 日,持币最多的 1000 个钱包拿着 88% 的 PAPER,分走了 91% 的分红。
第三,上线十天就改了规则。Paragon、Aster 先后上线 PAPER 盘前合约后,Papertrade 宣布 PAPER 只能质押分红,不能转出,也不能卖。团队的理由是,如果外部能做空 PAPER,攻击者就能一边操纵价格抽干资金池,一边做空 PAPER 获利。
但不少人正是冲着 PAPER 日后能卖,才故意亏钱挖币,规则一改,这部分预期全部落空。
市场反应很直接。Papertrade 的日收入从上线首周最高约 2500 万美元,跌到 10 月 22 日的 17.8 万美元,TVL 下滑超过七成:
图:Papertrade 锁仓量(TVL)变化趋势
启示:HyperEVM 生态的第一个原生应用
Papertrade 热度虽短,但对 Hyperliquid 生态有三点启示。
第一,HyperEVM 有了真正原生的应用。此前 HyperEVM 上的借贷、DEX 大多是其他链协议的分叉,Papertrade 则完全建立在 HyperCore 的价格之上,离开 Hyperliquid 就不成立。
第二,在 Hyperliquid 上做交易产品的门槛大大降低。Papertrade 没有做市商和订单簿,只靠读取 Hyperliquid 的价格,上线一周名义交易量就突破 1 万亿美元。外部团队不必自建流动性,也能推出新的交易品类。
第三,Hyperliquid 的价格本身成了核心资源。过去大家认为一条链的核心资产是区块空间,Papertrade 让人看到,HyperEVM 上的合约可以直接读取 Hyperliquid 订单簿的实时价格,不必再依赖外部预言机转发,这是一种更原生的链上价格来源:
图:一般公链预言机喂价与 Hyperliquid 链上原生读取价格对比
当然,价格被依赖得越多,守护它的压力也越大。Papertrade 上线当晚,就有人在 Hyperliquid 上用大单推动 ETH 价格,同时在 Papertrade 开大仓获利,这类价格操纵现象是后续 HyperEVM 的应用需要重点考虑的问题。
撮合层接入:Trade[XYZ] 与华尔街
Papertrade 借的是价格,华尔街(ICE)想借的是整套交易系统。
Trade[XYZ] 是 HIP-3 上最大的部署者,直接在 HyperCore 里开设美股、指数、原油、外汇等永续市场,用的是 Hyperliquid 的撮合引擎和保证金系统,价格从外部引入,其中 S&P 500 合约拿到了标普道琼斯的正式授权。
HIP-3 上线一周年:规模扩张与市场集中
HIP-3 是 Hyperliquid 于 2025 年 10 月推出的开放机制,任何团队只要质押 50 万枚 HYPE,就能在 HyperCore 上开设自己的永续合约市场。
上线一年,HIP-3 累计成交约 6650 亿美元,占 Hyperliquid 永续交易量的比例从 0.2% 涨到今年 7 月的 51.3%。推动它增长的是几轮行情:年初的金银,3 月伊朗冲突时周末无处交易的原油,以及 6、7 月的 SpaceX 上市和存储芯片股。
图:HIP-3 占 Hyperliquid 永续交易量比例走势
交易的内容也在不断轮动:3 月,大宗商品占 HIP-3 交易量的 64%;到 7 月,个股和 Pre-IPO 合约已占到 62%,SPCX 上市当天,合约成交了 14 亿美元,相当于当天 HIP-3 总量的三成。
7 月之后,HIP-3 的占比回落到三成左右,七成以上的交易仍来自官方原生市场。
集中度则几乎没有变化。作为 HIP-3 上线的首个第三方市场,Trade[XYZ] 的份额长期在九成左右,10 月已升至约 97%。它的优势主要体现在上新速度和流动性两方面:
上新快,能抢到热点。HIP-3 的新市场名额由所有部署者共用,每 31 小时拍卖一个,拍到后由部署者自己决定上什么资产。Trade[XYZ] 资金充足,8 月拍出的 23 个名额里它一家就拿下 8 个,拿到后部署也很快:从链上注册新市场到第一笔成交,中位数只要 3.3 天,65% 的市场在一周内上线,47% 在三天内上线。
流动性好,一上线就能交易。HIP-3 市场和 Hyperliquid 官方市场的流动性并不共享,每个市场都有独立的订单簿,深度要靠部署者自己拉做市商来建。Trade[XYZ] 能拉来做市商、投入资金,让新市场一开始就有窄价差和深订单簿。流动性好,交易者就来;交易者多,做市商更愿意来,这个循环一旦形成,后来者很难打破。
除此之外,Trade[XYZ] 还有很强的品牌优势和产品可信度。它由当年为 Hyperliquid 搭建现货资产基础设施的 Hyperunit 团队打造,并拿到了标普道琼斯指数公司的正式授权,推出了首个持牌的 S&P 500 永续合约。
因此,Trade[XYZ] 虽然是第三方部署者,却被市场视为与 Hyperliquid 关系最紧密的一家,某种程度上已经成为 HIP-3 生态的代名词。
从防范到接入:华尔街的三条路
Trade[XYZ] 最大的卖点,是传统交易所给不了的 7×24 小时交易。美股和 CME 原油期货周末休市时,Hyperliquid 是少数还能交易这些资产的地方。3 月伊朗冲突期间,JPMorgan 分析师就注意到,有传统交易者转到 Hyperliquid 交易原油。
华尔街的应对也在变。从 3 月到 11 月,围绕 Hyperliquid 出现了三条路,一条比一条离它更近:
图:华尔街接入链上永续合约的三条路径示意
第一条路:借助中心化交易所,绕开 Hyperliquid,自己补上 7×24 交易。ICE 在 2026 年 3 月入股 OKX,先在 OKX 上推出原油永续合约,又与 OKX 成立合资公司,准备把纽交所代币化股票和 ICE 期货带给 OKX 的用户。
与此同时,ICE 和 CME 向国会议员表达了对 Hyperliquid 可能操纵油价的担忧,推动它接受 CFTC 监管。这时的 Hyperliquid,还是需要防范的对手。
第二条路:直接接入 Hyperliquid。月底,CFTC 允许永续合约作为期货在美国上市,合规路径打通,ICE 的态度也随之转变。ICE CEO 公开称这家只有 11 个人的交易所“比 Nasdaq 还大”,还说双方已经谈过多次。
10 月 29 日,ICE 入股 Trade[XYZ],计划推出美国市场 ICE[XYZ]:Hyperliquid 提供撮合技术,Trade[XYZ] 设计市场,ICE 运营交易所并负责清算,方案尚待 CFTC 批准。
Hyperliquid 由此从对手变成了 ICE 的交易服务提供商。
第三条路:持币加经纪商通道。华尔街接入 Hyperliquid 的方式,除了交易所下场,也有持币方往前走一步。
持有约 3890 万枚 HYPE 的上市公司 Hyperliquid Strategies(NASDAQ: PURR)原本只是一家 $HYPE 财库公司,靠股市融资买币、质押。11 月 5 日,它申请成为期货经纪商,想把美国用户带进 HIP-3 市场。
这样一来,PURR 既持有 HYPE,又能为 Hyperliquid 导入交易量:用户交易越多,手续费回购越多,它持有的 $HYPE 也随之受益。
图:ICE 在中心化与链上永续交易体系中的合作版图
从图中可以看出,ICE 始终站在中心,牢牢握住基准价格、清算和合规,其余环节交给合作方:OKX 负责中心化撮合,Trade[XYZ] 设计和运营 HIP-3 市场,Hyperliquid 提供链上撮合引擎,Hyperliquid Strategies 则补上美国用户的入口。
在这张版图里,Hyperliquid 和 OKX 的位置相同,都是 ICE 接入的交易场所,只是一个在链下、一个在链上。Hyperliquid 也由此从被防范的对手,变成了华尔街主动接入的交易基础设施。
分工格局:持牌机构负责清算,链上负责撮合
在 ICE 之前,已经有持牌机构找上了 Hyperliquid。
9 月 16 日,Kraken 母公司 Payward 宣布将通过旗下的 Bitnomial(CFTC 持牌交易所兼清算所)部署 HIP-3 市场,并在后续获得 Hyperliquid 的 HIP-3 准入白名单,成为首个受 CFTC 监管的部署者。
不过相比出身加密行业的 Payward,ICE 则是纽交所的母公司,它入股 Trade[XYZ],再加上此前对 OKX 的布局,才真正标志着华尔街的主流交易所正式下场。
把这几次合作放在一起,分工逻辑很清楚:
ICE × OKXICE × Trade[XYZ]Payward × HIP-3在哪里撮合OKX 的中心化系统Hyperliquid 链上Hyperliquid 链上持牌方负责什么入股、提供原油基准价格入股、运营交易所、清算与合规部署市场、清算与结算面向谁OKX 的全球用户美国合规用户(经纪商接入)美国合规用户(经纪商接入)进展5 月宣布推出原油永续等待 CFTC 批准等待监管批准
可以看到,持牌机构守住的都是自己最有优势的环节。和 OKX 合作时,ICE 握住的是原油基准价格。到了美国市场,ICE 和 Payward 都把清算与合规留在自己手里。
清算是传统交易所里监管最重、门槛最高的一环:清算所要管理客户保证金、承担违约风险,需要雄厚的资本、成熟的风控和监管牌照,新进入者很难涉足。ICE 旗下本就运营着多家清算所,Bitnomial 也同时持有交易所和清算所牌照。
撮合则越来越像一项标准化服务,谁的引擎快、流动性好,就用谁的。ICE CEO 在财报电话会上也把这些永续市场定位为期货业务的补充。
对 Hyperliquid 来说,这意味着链上撮合开始被持牌机构当作基础设施采用,之后很可能还有更多机构沿着同样的路径接入。
问题也出在这里。受监管的美国市场必须做 KYC、设准入门槛,HIP-3 的白名单就是为此设计的。这样的市场即使跑在 Hyperliquid 的撮合引擎上,能进来交易的也只有通过准入的美国客户和做市商,Hyperliquid 现有的大量离岸交易者进不来,深度只能重新积累。
也就是说,华尔街带走的是 Hyperliquid 的撮合技术,它最有价值的流动性网络未必能跟着一起过去。
订单簿层接入:Elysium
Papertrade 借的是价格,华尔街借的是撮合,Kinetiq 则更进一步:在 Hyperliquid 旁边另建一条链 Elysium,专门用来接入它的订单簿。
Elysium 项目概况与市场预期
Elysium 由 Hyperliquid 上最大的质押协议 Kinetiq 打造,8 月 24 日在 X 上首次公布,9 月 22 日开放测试网,计划 11 月 9 日上线主网。
它基于 Arbitrum 的技术栈搭建,结算到 HyperEVM,用 $HYPE 支付手续费,出块目标约 100 毫秒。
围绕它的讨论大致分成三种声音:
看多的人押注 $KNTQ。Elysium 手续费收入的一半将用于回购并销毁 Kinetiq 的代币 $KNTQ。公布当天 $KNTQ 上涨约三成,10 月 28 日又在两周涨近 48% 后创下 0.4547 美元的历史新高。
注:Elysium 目前没有自己的代币,相关交易主要围绕开发方 Kinetiq 的代币 $KNTQ。
主要在 Hyperliquid 现货上交易(除 Kraken、MEXC 外,主流中心化交易所尚未上线),另有一个通过 Chainlink 跨链到 Base 的版本可在 EVM 链上交易。
图:Hyperliquid 现货市场 KNTQ/USDC 日线走势
生态视角看重它的试验意义。有社区观点认为,HyperEVM 一直缺少 Hyperliquid 官方的大力推动,生态略显沉寂;Elysium 是生态内团队自发补位的一次尝试,Kinetiq 有资金也有拓展能力,拉来一批头部应用首日接入,能为 HyperEVM 生态带来一波新的关注。
怀疑的人盯着真实数据。有社区用户统计,测试网上线约三周累计 3000 万笔交易,30 天手续费合计只有约 269 枚 HYPE,按同样活跃度换算,主网每月能用于回购 $KNTQ 的资金约 1.1 万美元,与 KNTQ 约 3.5 亿美元的完全稀释估值相去甚远,更让人怀疑 Kinetiq 声称的“Elysium 每年为 Hyperliquid 带来上亿美元收入”。更有趣的是,KNTQ 团队和投资人代币的锁定期将在 11 月 27 日到期,就在主网上线后不久,这又将带来新的一轮抛压。
三种声音指向同一件事:市场现在押注的是预期,而不是收入,这些预期要等主网上线后的真实交易来检验。
Hyperliquid 现货交易的短板:新币上不了 HyperCore,HyperEVM 跑不快
Elysium 要补的,是 Hyperliquid 长期存在的现货短板。Hyperliquid 的永续合约做到了全球前列,现货交易量却一直落后,问题出在两层:
新币只能在 HyperEVM 上起步。HyperCore 的现货订单簿适合交易成熟资产,新币要上去,得先竞拍上币名额,还要有专业做市商持续挂单。刚发行的代币做不到这些,只能先在发币平台和 AMM 交易池里交易,而这些应用都只能部署在 HyperEVM 上。
HyperEVM 又被刻意限速。HyperEVM 和 HyperCore 跑在同一条链上、由同一组验证者处理。为了不让应用的运算挤占交易的计算资源,Hyperliquid 限制了 HyperEVM 的处理能力:小区块约 1 秒一个,应用也只能读到订单簿最优一档的报价。这对借贷、质押够用,却承载不了每秒要多次刷新报价的专业做市池。
结果是,新资产很难在 Hyperliquid 生态里成长起来。Kinetiq 就指出,Solana 上专业做市池承接的现货交易量,远超 Hyperliquid 的现货市场。
Elysium 的解法:给应用提速,为新资产铺路
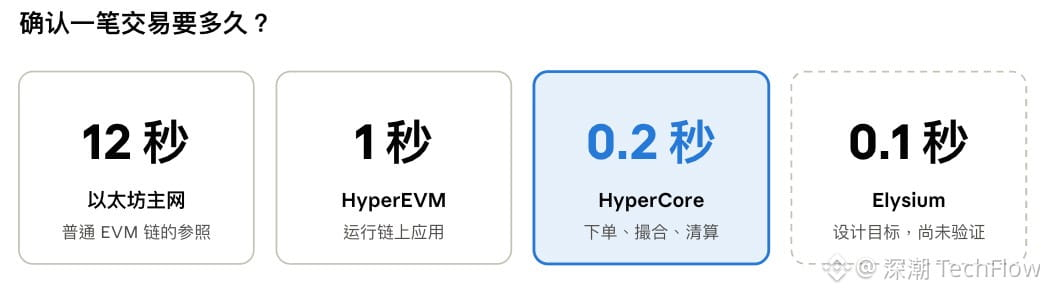
第一步,补上速度。Elysium 主打高速,处理能力目标约为 HyperEVM 的 100 倍,但要看清快在哪里:它比的是 HyperEVM,而不是 HyperCore。
Elysium 的出块目标约 0.1 秒,而 HyperCore 下单到确认的中位延迟本就只有约 0.2 秒,交易引擎从来不慢。
图:以太坊主网、HyperEVM、HyperCore 与 Elysium 交易确认延迟对比
提速并非没有代价。和 HyperEVM 相比,Elysium 能读到更完整的订单簿,但数据的可信度要打折。
HyperEVMElysium出块时间小区块约 1 秒,大区块约 1 分钟目标约 100 毫秒能读到的订单簿最优一档报价全部深度可读订单簿数据由谁保证Hyperliquid 共识,与 HyperCore 同步Elysium 自建节点提供,由排序器担保向 HyperCore 下单支持,经共识同步提交支持,经专用通道转交安全模型与 HyperCore 共用验证者初期由单一排序器出块,验证者需经许可
也就是说,Elysium 用信任换来了速度和数据:HyperEVM 读到的价格由 Hyperliquid 共识保证;Elysium 读到的整本订单簿来自它自己运行的节点,没有经过链上验证。
Hyperliquid 官方也把提升 HyperEVM 吞吐量列为后续方向,Elysium 押注的是官方的升级不会来得那么快。
第二步,打通新资产的回流路径。有了更快的环境,Elysium 设计了一条新资产从诞生到回流 Hyperliquid 的路线:
图:新资产在 Elysium 孵化并回流 Hyperliquid 的路径示意
具体来说:
新币先在 Elysium 的发币平台和普通 AMM 交易池里发行,承接最早期的交易;
交易活跃、形成一定规模后,进入 Elysium 的专业做市池,由做市商提供更深的报价;
之后,满足条件的资产升级到 HyperCore 的现货订单簿,最后上架 HIP-3 永续合约。
上述路径下,Elysium 负责孵化,Hyperliquid 负责承接成熟资产,交易量最终回到 HyperCore。如果这条路走得通,Hyperliquid 就实际上多了一条稳定的新资产来源。
这同样是 Kinetiq 自己的出路。它的质押业务已经见顶,TVL 比 2025 年 10 月的高点低了六成以上,所以做 Elysium,让 Kinetiq 从一个质押协议变成一条链的运营方,也为 $KNTQ 找到了新的收入来源。
总的来看,Elysium 对 Hyperliquid 来说是在补现货和新资产的缺口,对 Kinetiq 来说则是在质押之外开辟第二条增长线,两者的利益在这里暂时是一致的。
Elysium 的本质:把订单簿接入权做成一条链
Elysium 虽然是一条新链,它真正卖的不是区块空间,而是接入 Hyperliquid 订单簿的能力。和 Papertrade 放在一起看就很清楚:
PapertradeElysium部署在哪里HyperEVM 上的应用结算到 HyperEVM 的独立 L2读取 Hyperliquid 的什么最优一档的中间价整本订单簿是否向 Hyperliquid 下单否,交易由自己的资金池承接计划支持直接下单给 $HYPE 带来什么几乎没有gas 需求,以及可能回流的交易量
从只借一档报价,到要读整本订单簿、还能直接下单,外部对 Hyperliquid 订单簿的依赖正在加深。
不过这一切仍是承诺:性能尚未经过主网验证,流动性能否聚集也要看 Hyperliquid 官方是否接纳,而链上收入的大头归 $KNTQ,并不归 $HYPE,Elysium 的落地情况还需要继续观察。
Hyperliquid 角色转变:由交易所到交易基础设施
综合前三步来看,外部团队接入 Hyperliquid 的方式各不相同,但有一个共同点:它们已不再把 Hyperliquid 仅仅视为一个交易平台。Hyperliquid 的角色正在发生转变,在交易基础设施中逐渐承担起三种功能:
角色含义代表案例价格来源外部产品直接调用其实时价格,覆盖传统市场休市时段Papertrade,周末的美股、原油合约撮合服务商持牌机构使用其撮合系统,自行承担清算与合规ICE、Hyperliquid Strategies、Payward上市目的地新资产在外部孵化,成熟后迁移至其订单簿交易Elysium、HIP-3 部署者
作为价格来源,它在为休市的市场报价。Papertrade 敢只靠 Hyperliquid 的价格搭起一个交易平台,前提是这个价格足够活跃、可信。
这种可信度已经延伸到加密资产之外:周末美股和原油休市时,Hyperliquid 是少数还在报价的地方;SpaceX 等公司上市前,Pre-IPO 合约就已开始交易,事后看与开盘表现相当接近,Trade[XYZ] 还以此向美国 SEC 提交了意见。
作为撮合服务商,它把合规留给了持牌机构。ICE 的方案里,撮合留在 Hyperliquid,清算和客户准入交给 ICE 和期货经纪商。
Hyperliquid Strategies 申请期货经纪商资格,要做的正是把美国客户合规地带进来;官方也在准备带准入门槛的 HIP-3 市场,由独立运营方负责合规。链本身不做合规,由持牌机构在上面一层对接监管,一个离岸的链上交易所因此不用改变自己,也能进入美国市场。
作为上市目的地,它承接在外部成长起来的新资产。Elysium 设计的新资产路径,终点是 HyperCore 的现货和 HIP-3 永续合约;HIP-3 部署者每 31 小时竞拍一个上架名额,争的也是在 Hyperliquid 订单簿上开市场的机会。
外围团队负责搭建入口、孵化资产,成熟之后再迁移到 Hyperliquid 交易。
这三种功能建立在同一个前提之上:Hyperliquid 订单簿的深度与活跃度。外部团队愿意围绕它开展业务,看重的正是这一点;一旦订单簿失去优势,这三种功能也将随之动摇。
这也是 Hyperliquid 与其他交易所自建链的根本区别。Robinhood、Circle 等公司的链主要承载上链资产,撮合仍在各自系统内完成,外部团队无从调用;Hyperliquid 则将订单簿本身置于链上,使其价格、撮合与流动性都能被外部使用。
这也与 Jeff Yan 的设想一致:他在 10 月的 TOKEN2049 上表示,Hyperliquid 希望成为各类金融产品接入的开放基础设施,而非与前端平台竞争,开发者无需自建撮合和清算系统,即可直接使用其市场与流动性。
$HYPE 的价值:生态扩张,谁在受益?
接入 Hyperliquid 的团队越来越多,生态在快速扩张,但扩张带来的收益并不会自动流向 HYPE。要看清这一点,先要弄清 $HYPE 的支撑从何而来,再看新业务和中间层各自分到了什么。
$HYPE 的价格支撑:手续费、回购与 DAT 财库
$HYPE 不对应任何公司的股权,协议收入也不会直接分给持有者。它的价格支撑建立在 Hyperliquid 的业务之上:平台能赚多少钱,这些收入又如何转化为对 $HYPE 的需求。目前来看,这种支撑主要来自三个方面:
手续费收入是根本。用户在 Hyperliquid 上交易产生的手续费,是它最主要的收入。2025 年 Hyperliquid 全年永续合约交易量约 2.9 万亿美元,截至今年 10 月 28 日的 30 天里,归属于 HYPE 持有者的收入约 6394 万美元,在所有协议中排名第一。10 月起,用户存入的 USDC 所产生的利息也成为新的收入来源,而且与交易量无关。
回购把收入变成买盘。Hyperliquid 约 97% 至 99% 的净手续费会进入援助基金,在市场上持续回购 HYPE;而生态内的 USDC 利息 90% 也用于回购。在这个模式下,收入越高,回购越多,交易活跃度由此直接转化为对 $HYPE 的买盘。
需要指出的是:$HYPE 回购的规模相当可观。今年 6 月以来,Hyperliquid 每月投入回购的资金在 3800 万到 7400 万美元之间,援助基金截至 10 月 13 日已累计买入超过 4800 万枚 HYPE,花费约 13.65 亿美元。
图:Hyperliquid 每月用于回购 HYPE 的资金规模
DAT 财库是协议之外的大买家。纳斯达克上市公司 Hyperliquid Strategies(NASDAQ: PURR)是专门持有 $HYPE 的数字资产财库公司,通过股票市场融资买入 $HYPE,持仓从 2025 年 12 月上市时的 1250 万枚增至 10 月 28 日的约 3890 万枚,平均成本约 56 美元,全部用于质押。这部分买盘与协议收入无关,取决于它能在股票市场融到多少钱。
图:Hyperliquid Strategies 的 HYPE 持仓增长曲线
新业务的价值分配:中间层分流与 HyperCore 回流
$HYPE 的回购资金来自 HyperCore 上的手续费,只有在 HyperCore 成交的交易,才会转化为对 $HYPE 的买盘。因此,新业务能为 $HYPE 捕获多少价值,取决于两点:交易在哪里成交,收入又如何分配。
按这个标准看,新业务创造的价值有两个去向,一部分随交易量回到 HyperCore,一部分留在搭建这些业务的中间层,而目前后者占了不小的比重:
接入方式交易在哪里成交收入主要归谁HIP-3 市场HyperCore与部署者五五分成,且多数市场费率打了一折Papertrade自己的资金池$PAPER 质押者ElysiumElysium 链上,资产成熟后进入 HyperCore一半回购 $KNTQ,其余归开发者和 Kinetiq;$HYPE 只获得 gas 需求ICE[XYZ]Hyperliquid 撮合,可能使用独立订单簿尚待批准,分成方式未公布
HIP-3 是唯一已经把大量交易带回 HyperCore 的业务,但收入并未同步回来。为了吸引部署者和用户,多数市场处于增长模式,费率大幅下调,剩下的手续费还要与部署者对半分,因此交易量占比远高于手续费占比:
图:HIP-3 占 Hyperliquid 交易量比例与手续费收入比例对比
此外,新业务的交易量高度集中在少数团队手中,由此产生的收入也随之集中。Trade[XYZ] 一家就占据了 HIP-3 超 90% 的份额,并拿走其中一半的手续费。这在一定程度上是 Hyperliquid 扩张期的阶段性结果:官方以降费和分成鼓励第三方入场,先把市场做大。
总的来看,Hyperliquid 是在用让利换扩张。新业务短期内对 $HYPE 的贡献有限,最终能带来多少,取决于中间层能把多少交易量带回 HyperCore。
结语:订单簿是 Hyperliquid 最核心的资产
Papertrade、ICE 和 Elysium 接入 Hyperliquid 的方式各不相同,要的却是同一样东西:它的订单簿。Papertrade 读取订单簿的价格,ICE 使用订单簿背后的撮合引擎,Elysium 想读到整本订单簿并直接下单。
即使是 Elysium 这条 L2,用途也和以太坊上的 L2 不同。以太坊的 L2 用来分担主网的交易,Elysium 用来更快、更完整地接入 Hyperliquid 的订单簿。大多数公链的价值在于区块空间,Hyperliquid 被外部争抢的则是订单簿。
订单簿能被这样使用,需要满足两个条件:
第一,它在链上,外部程序可以直接调用。Robinhood、Circle 的链只承载资产,撮合仍在自家系统里完成,外部无从调用。
第二,它足够深、7×24 小时开放,任何人都能参与,所以周末的原油、上市前的 SpaceX,都是先在这里形成价格。华尔街正是因为第二点注意到 Hyperliquid。CFTC 在 5 月放开永续合约后,ICE 从推动监管 Hyperliquid,转为入股在它上面开设市场的 Trade[XYZ]。
但订单簿被外部依赖,并不意味着 Hyperliquid 会自动受益。目前至少有两个问题还没有解决。
首先,它的风险和收益不对称。外部产品读取 Hyperliquid 的价格不需要付费,可一旦大量资金按这个价格结算,操纵价格就有利可图,Papertrade 上线当晚已经出现过这种情况。外部引用的规模越大,Hyperliquid 订单簿面临的操纵压力越大,收入却归外部产品所有。
其次,合规会把流动性切开。ICE 和 Payward 用的是 Hyperliquid 的撮合技术,但合规市场必须设准入门槛,离岸的交易者和做市商进不去。Hyperliquid 最有价值的是统一的流动性,这恰恰是合规市场最难继承的部分。撮合技术可以输出,流动性未必能一起带过去。
这两个问题最终都会体现在 $HYPE 的价值上。$HYPE 的价值来自 HyperCore 的手续费和回购,只有在 HyperCore 成交的交易才算数。
眼下 Hyperliquid 对外降费、分成、开放价格读取,用让利换来了更多接入方,相当一部分收入留在了 Trade[XYZ]、Kinetiq 和 PAPER 质押者手里。这是先扩张、后回收的打法,能不能回收,要看这些接入方最终能把多少交易量带回 HyperCore。
所以 Hyperliquid 下一阶段的关键有两点:能否为订单簿的使用定价并收费,能否在合规市场和离岸市场之间保持统一的流动性。两点都做到,开放出去的订单簿会成为它最难被替代的优势。做不到,它就可能只是为别人提供价格和撮合的底层引擎,生态越热闹,价值流失得越多。
ICE 入股、L2 上线、千倍杠杆机制:Hyperliquid 链上金融迭代之路
作者:Owen,Go2Mars Labs
引言:一条交易所链,开始出现 L2
提到 Hyperliquid,大多数人想到的是最大的去中心化永续合约交易所。2025 年它全年交易量约 2.9 万亿美元,占链上永续交易量约八成,交易量超过 Coinbase。
但 Hyperliquid 同时也是一条公链。它的订单簿直接跑在自己的 L1 上,HyperEVM 上还聚集了借贷、DEX、质押等一批应用。
现在,这条公链有了第一条 L2:11 月 9 日,Hyperliquid 上最大的质押协议 Kinetiq 将上线 Elysium,处理能力目标约为 HyperEVM 的 100 倍,还能读取 Hyperliquid 的整本订单簿。
Elysium 并不是孤立的事件。过去一个月,Hyperliquid 的角色正在发生变化,它不再只是一家交易所,越来越多的团队开始把它当作基础设施,在上面搭建自己的产品:
Papertrade 只借用 Hyperliquid 的价格,10 月 10 日推出了“1000 倍杠杆、亏损即挖矿”的产品,上线一周名义交易量就突破 1 万亿美元;
华尔街看中了它的撮合引擎,10 月 29 日纽交所母公司 ICE 宣布入股 Trade[XYZ],计划基于 Hyperliquid 的技术,为美国用户开设受监管的永续合约市场;
一个币圈赌场,一家华尔街证券交易所,一条新链,看上去毫不相干,其实都在分层使用 Hyperliquid。本文就沿着这条线索,讲清楚这条交易所链正在发生的变化,以及它会把 Hyperliquid 带向哪里。
Hyperliquid 的架构:先有交易所,后有链
Hyperliquid 的起点和大多数公链相反:团队先想做一个交易所,发现现有的链跑不动,才自己造了一条链,把订单簿、撮合和清算直接写进链里。
这条路现在有不少公司在走。Robinhood 推出了自己的链来发行股票代币,Circle 在做稳定币支付链 Arc,Ondo 也在建自己的资产链。但它们大多只把资产放上链,交易仍在自家系统里完成。
Hyperliquid 的交易引擎就跑在链上,订单簿可以被链上的其他程序直接调用,后面的故事都从这一点展开。
Hyperliquid 由两部分组成:HyperCore 和 HyperEVM,其中:HyperCore 是 Hyperliquid 自建的交易系统,只能调用预设功能;HyperEVM 是以太坊兼容环境,专门给外部协议部署合约。(架构如下图所示)
图:Papertrade、Trade[XYZ] 与 Elysium 接入 Hyperliquid 的架构层级对比
从图中可以看出以下几点:
第一,HyperCore 上有三类市场:官方原生市场、HIP-3 下第三方部署的永续市场、HIP-4 下第三方部署的预测市场。它们共用同一套撮合引擎和保证金账户,第三方开的美股、原油合约和官方的 BTC、ETH 合约跑在同一个交易系统里,用户一个账户就能交易。
第二,HyperEVM 上的合约可以实时读取 HyperCore 的订单簿价格、仓位和余额,也能向 HyperCore 发送下单指令。别的链上的合约要拿交易所价格,只能靠外部预言机转发;在 Hyperliquid 上,合约和交易所在同一条链里,可以直接调用。
第三,这些功能自 2025 年以来逐步开放,生态逐步完善。(时间线如下表)
时间事件意味着什么2023 年Hyperliquid 主网上线交易所自建链2025 年 2 月HyperEVM 上线外部程序可以读取价格和最优报价2025 年 7 月CoreWriter 升级,Kinetiq 推出 kHYPE外部程序可以向 HyperCore 发指令2025 年 10 月HIP-3 上线第三方可以开永续市场2026 年 5 月HIP-4 上线Hyperliquid 推出预测市场2026 年 8 月HIP-4 对第三方开放第三方可以开预测市场2026 年 9 月Payward(Kraken 母公司)宣布将通过旗下 Bitnomial 部署 HIP-3 市场美国持牌机构首次计划接入 HIP-32026 年 10 月 10 日Papertrade 上线外部产品只借用 Hyperliquid 的价格2026 年 10 月 26 日Hyperliquid 公布 HIP-3 白名单,Payward 定为首个受 CFTC 监管的部署者HIP-3 可以设准入白名单,合规市场有了接口2026 年 10 月 29 日ICE 入股 Trade[XYZ],计划推出美国市场 ICE[XYZ]华尔街交易所接入 Hyperliquid 的撮合2026 年 11 月 5 日Hyperliquid Strategies(PURR)申请成为期货经纪商补上美国用户进入 HIP-3 的入口2026 年 11 月 9 日Elysium 主网上线首条结算到 HyperEVM 的 L2,后续升级将支持读取整本订单簿
第四,最近一个月的三个案例很有代表性,标志着 Hyperliquid 的基础设施已基本搭好,生态开始进入应用拓展阶段:
Papertrade 部署在 HyperEVM 上,只读取 HyperCore 的中间价,交易由自己的资金池承接;
Trade[XYZ] 通过 HIP-3 直接在 HyperCore 开市场,ICE 计划中的美国市场也基于 HIP-3,用的是 Hyperliquid 的撮合引擎;
Elysium 是结算到 HyperEVM 的 L2,通过自己的节点读取 HyperCore 的整本订单簿,之后还将支持直接下单。
这三个案例对应外部接入 Hyperliquid 的三种深度:借价格、借撮合、为订单簿单独建链。后文三章按这个顺序展开。
价格层接入:Papertrade
Papertrade 在 10 月 10 日上线,部署在 HyperEVM 上,只有 BTC 和 ETH 两个市场。它不在 Hyperliquid 下单,只在开仓和平仓时各读一次 Hyperliquid 的中间价,盈亏全部和一个 USDC 资金池结算,说白了就是用户和池子对赌。
图:Papertrade 平台与最高 1000 倍杠杆交易界面示意
它的卖点有两个:一是最高 1000 倍杠杆;二是亏损即挖矿,PAPER 代币没有预挖,也不分给团队和投资人,只有亏钱平仓或被清算时才会铸出来,质押 PAPER 可以分到资金池的收益。按照设计,亏钱的人会慢慢变成庄家的股东。
公平启动下的规则与筹码分配
Papertrade 号称公平启动,但细看规则和数据,普通用户很难占到便宜。
第一,规则对散户不友好。仓位最低 1 万美元,开仓后不能补保证金,开平仓都要排队且大单优先,赚到的钱还要打折。研究员 @xizhe_chan 统计了 13.4 万笔赚钱的订单,价格动得越小,被扣得越多:
图:Papertrade 上价格波动幅度与盈利实际到手金额对比
第二,筹码被早进场的大户拿走。越早亏钱,拿到的 PAPER 越多:开盘时亏 1 美元能铸 100 枚,十小时后只剩 40 枚,10 月 17 日只剩约 12 枚。大户普遍用两个账户同时开多和开空,一边亏钱挖币,一边拿回本金,成本只有直接爆仓的三成左右,再靠分红迅速回本:
持币排名开盘 12 小时,分红 / 成本30 天推算第 30 名257%371%第 100 名224%328%第 300 名178%269%第 500 名59%130%
到 10 月 20 日,持币最多的 1000 个钱包拿着 88% 的 PAPER,分走了 91% 的分红。
第三,上线十天就改了规则。Paragon、Aster 先后上线 PAPER 盘前合约后,Papertrade 宣布 PAPER 只能质押分红,不能转出,也不能卖。团队的理由是,如果外部能做空 PAPER,攻击者就能一边操纵价格抽干资金池,一边做空 PAPER 获利。
但不少人正是冲着 PAPER 日后能卖,才故意亏钱挖币,规则一改,这部分预期全部落空。
市场反应很直接。Papertrade 的日收入从上线首周最高约 2500 万美元,跌到 10 月 22 日的 17.8 万美元,TVL 下滑超过七成:
图:Papertrade 锁仓量(TVL)变化趋势
启示:HyperEVM 生态的第一个原生应用
Papertrade 热度虽短,但对 Hyperliquid 生态有三点启示。
第一,HyperEVM 有了真正原生的应用。此前 HyperEVM 上的借贷、DEX 大多是其他链协议的分叉,Papertrade 则完全建立在 HyperCore 的价格之上,离开 Hyperliquid 就不成立。
第二,在 Hyperliquid 上做交易产品的门槛大大降低。Papertrade 没有做市商和订单簿,只靠读取 Hyperliquid 的价格,上线一周名义交易量就突破 1 万亿美元。外部团队不必自建流动性,也能推出新的交易品类。
第三,Hyperliquid 的价格本身成了核心资源。过去大家认为一条链的核心资产是区块空间,Papertrade 让人看到,HyperEVM 上的合约可以直接读取 Hyperliquid 订单簿的实时价格,不必再依赖外部预言机转发,这是一种更原生的链上价格来源:
图:一般公链预言机喂价与 Hyperliquid 链上原生读取价格对比
当然,价格被依赖得越多,守护它的压力也越大。Papertrade 上线当晚,就有人在 Hyperliquid 上用大单推动 ETH 价格,同时在 Papertrade 开大仓获利,这类价格操纵现象是后续 HyperEVM 的应用需要重点考虑的问题。
撮合层接入:Trade[XYZ] 与华尔街
Papertrade 借的是价格,华尔街(ICE)想借的是整套交易系统。
Trade[XYZ] 是 HIP-3 上最大的部署者,直接在 HyperCore 里开设美股、指数、原油、外汇等永续市场,用的是 Hyperliquid 的撮合引擎和保证金系统,价格从外部引入,其中 S&P 500 合约拿到了标普道琼斯的正式授权。
HIP-3 上线一周年:规模扩张与市场集中
HIP-3 是 Hyperliquid 于 2025 年 10 月推出的开放机制,任何团队只要质押 50 万枚 HYPE,就能在 HyperCore 上开设自己的永续合约市场。
上线一年,HIP-3 累计成交约 6650 亿美元,占 Hyperliquid 永续交易量的比例从 0.2% 涨到今年 7 月的 51.3%。推动它增长的是几轮行情:年初的金银,3 月伊朗冲突时周末无处交易的原油,以及 6、7 月的 SpaceX 上市和存储芯片股。
图:HIP-3 占 Hyperliquid 永续交易量比例走势
交易的内容也在不断轮动:3 月,大宗商品占 HIP-3 交易量的 64%;到 7 月,个股和 Pre-IPO 合约已占到 62%,SPCX 上市当天,合约成交了 14 亿美元,相当于当天 HIP-3 总量的三成。
7 月之后,HIP-3 的占比回落到三成左右,七成以上的交易仍来自官方原生市场。
集中度则几乎没有变化。作为 HIP-3 上线的首个第三方市场,Trade[XYZ] 的份额长期在九成左右,10 月已升至约 97%。它的优势主要体现在上新速度和流动性两方面:
上新快,能抢到热点。HIP-3 的新市场名额由所有部署者共用,每 31 小时拍卖一个,拍到后由部署者自己决定上什么资产。Trade[XYZ] 资金充足,8 月拍出的 23 个名额里它一家就拿下 8 个,拿到后部署也很快:从链上注册新市场到第一笔成交,中位数只要 3.3 天,65% 的市场在一周内上线,47% 在三天内上线。
流动性好,一上线就能交易。HIP-3 市场和 Hyperliquid 官方市场的流动性并不共享,每个市场都有独立的订单簿,深度要靠部署者自己拉做市商来建。Trade[XYZ] 能拉来做市商、投入资金,让新市场一开始就有窄价差和深订单簿。流动性好,交易者就来;交易者多,做市商更愿意来,这个循环一旦形成,后来者很难打破。
除此之外,Trade[XYZ] 还有很强的品牌优势和产品可信度。它由当年为 Hyperliquid 搭建现货资产基础设施的 Hyperunit 团队打造,并拿到了标普道琼斯指数公司的正式授权,推出了首个持牌的 S&P 500 永续合约。
因此,Trade[XYZ] 虽然是第三方部署者,却被市场视为与 Hyperliquid 关系最紧密的一家,某种程度上已经成为 HIP-3 生态的代名词。
从防范到接入:华尔街的三条路
Trade[XYZ] 最大的卖点,是传统交易所给不了的 7×24 小时交易。美股和 CME 原油期货周末休市时,Hyperliquid 是少数还能交易这些资产的地方。3 月伊朗冲突期间,JPMorgan 分析师就注意到,有传统交易者转到 Hyperliquid 交易原油。
华尔街的应对也在变。从 3 月到 11 月,围绕 Hyperliquid 出现了三条路,一条比一条离它更近:
图:华尔街接入链上永续合约的三条路径示意
第一条路:借助中心化交易所,绕开 Hyperliquid,自己补上 7×24 交易。ICE 在 2026 年 3 月入股 OKX,先在 OKX 上推出原油永续合约,又与 OKX 成立合资公司,准备把纽交所代币化股票和 ICE 期货带给 OKX 的用户。
与此同时,ICE 和 CME 向国会议员表达了对 Hyperliquid 可能操纵油价的担忧,推动它接受 CFTC 监管。这时的 Hyperliquid,还是需要防范的对手。
第二条路:直接接入 Hyperliquid。月底,CFTC 允许永续合约作为期货在美国上市,合规路径打通,ICE 的态度也随之转变。ICE CEO 公开称这家只有 11 个人的交易所“比 Nasdaq 还大”,还说双方已经谈过多次。
10 月 29 日,ICE 入股 Trade[XYZ],计划推出美国市场 ICE[XYZ]:Hyperliquid 提供撮合技术,Trade[XYZ] 设计市场,ICE 运营交易所并负责清算,方案尚待 CFTC 批准。
Hyperliquid 由此从对手变成了 ICE 的交易服务提供商。
第三条路:持币加经纪商通道。华尔街接入 Hyperliquid 的方式,除了交易所下场,也有持币方往前走一步。
持有约 3890 万枚 HYPE 的上市公司 Hyperliquid Strategies(NASDAQ: PURR)原本只是一家 $HYPE 财库公司,靠股市融资买币、质押。11 月 5 日,它申请成为期货经纪商,想把美国用户带进 HIP-3 市场。
这样一来,PURR 既持有 HYPE,又能为 Hyperliquid 导入交易量:用户交易越多,手续费回购越多,它持有的 $HYPE 也随之受益。
图:ICE 在中心化与链上永续交易体系中的合作版图
从图中可以看出,ICE 始终站在中心,牢牢握住基准价格、清算和合规,其余环节交给合作方:OKX 负责中心化撮合,Trade[XYZ] 设计和运营 HIP-3 市场,Hyperliquid 提供链上撮合引擎,Hyperliquid Strategies 则补上美国用户的入口。
在这张版图里,Hyperliquid 和 OKX 的位置相同,都是 ICE 接入的交易场所,只是一个在链下、一个在链上。Hyperliquid 也由此从被防范的对手,变成了华尔街主动接入的交易基础设施。
分工格局:持牌机构负责清算,链上负责撮合
在 ICE 之前,已经有持牌机构找上了 Hyperliquid。
9 月 16 日,Kraken 母公司 Payward 宣布将通过旗下的 Bitnomial(CFTC 持牌交易所兼清算所)部署 HIP-3 市场,并在后续获得 Hyperliquid 的 HIP-3 准入白名单,成为首个受 CFTC 监管的部署者。
不过相比出身加密行业的 Payward,ICE 则是纽交所的母公司,它入股 Trade[XYZ],再加上此前对 OKX 的布局,才真正标志着华尔街的主流交易所正式下场。
把这几次合作放在一起,分工逻辑很清楚:
ICE × OKXICE × Trade[XYZ]Payward × HIP-3在哪里撮合OKX 的中心化系统Hyperliquid 链上Hyperliquid 链上持牌方负责什么入股、提供原油基准价格入股、运营交易所、清算与合规部署市场、清算与结算面向谁OKX 的全球用户美国合规用户(经纪商接入)美国合规用户(经纪商接入)进展5 月宣布推出原油永续等待 CFTC 批准等待监管批准
可以看到,持牌机构守住的都是自己最有优势的环节。和 OKX 合作时,ICE 握住的是原油基准价格。到了美国市场,ICE 和 Payward 都把清算与合规留在自己手里。
清算是传统交易所里监管最重、门槛最高的一环:清算所要管理客户保证金、承担违约风险,需要雄厚的资本、成熟的风控和监管牌照,新进入者很难涉足。ICE 旗下本就运营着多家清算所,Bitnomial 也同时持有交易所和清算所牌照。
撮合则越来越像一项标准化服务,谁的引擎快、流动性好,就用谁的。ICE CEO 在财报电话会上也把这些永续市场定位为期货业务的补充。
对 Hyperliquid 来说,这意味着链上撮合开始被持牌机构当作基础设施采用,之后很可能还有更多机构沿着同样的路径接入。
问题也出在这里。受监管的美国市场必须做 KYC、设准入门槛,HIP-3 的白名单就是为此设计的。这样的市场即使跑在 Hyperliquid 的撮合引擎上,能进来交易的也只有通过准入的美国客户和做市商,Hyperliquid 现有的大量离岸交易者进不来,深度只能重新积累。
也就是说,华尔街带走的是 Hyperliquid 的撮合技术,它最有价值的流动性网络未必能跟着一起过去。
订单簿层接入:Elysium
Papertrade 借的是价格,华尔街借的是撮合,Kinetiq 则更进一步:在 Hyperliquid 旁边另建一条链 Elysium,专门用来接入它的订单簿。
Elysium 项目概况与市场预期
Elysium 由 Hyperliquid 上最大的质押协议 Kinetiq 打造,8 月 24 日在 X 上首次公布,9 月 22 日开放测试网,计划 11 月 9 日上线主网。
它基于 Arbitrum 的技术栈搭建,结算到 HyperEVM,用 $HYPE 支付手续费,出块目标约 100 毫秒。
围绕它的讨论大致分成三种声音:
看多的人押注 $KNTQ。Elysium 手续费收入的一半将用于回购并销毁 Kinetiq 的代币 $KNTQ。公布当天 $KNTQ 上涨约三成,10 月 28 日又在两周涨近 48% 后创下 0.4547 美元的历史新高。
注:Elysium 目前没有自己的代币,相关交易主要围绕开发方 Kinetiq 的代币 $KNTQ。
主要在 Hyperliquid 现货上交易(除 Kraken、MEXC 外,主流中心化交易所尚未上线),另有一个通过 Chainlink 跨链到 Base 的版本可在 EVM 链上交易。
图:Hyperliquid 现货市场 KNTQ/USDC 日线走势
生态视角看重它的试验意义。有社区观点认为,HyperEVM 一直缺少 Hyperliquid 官方的大力推动,生态略显沉寂;Elysium 是生态内团队自发补位的一次尝试,Kinetiq 有资金也有拓展能力,拉来一批头部应用首日接入,能为 HyperEVM 生态带来一波新的关注。
怀疑的人盯着真实数据。有社区用户统计,测试网上线约三周累计 3000 万笔交易,30 天手续费合计只有约 269 枚 HYPE,按同样活跃度换算,主网每月能用于回购 $KNTQ 的资金约 1.1 万美元,与 KNTQ 约 3.5 亿美元的完全稀释估值相去甚远,更让人怀疑 Kinetiq 声称的“Elysium 每年为 Hyperliquid 带来上亿美元收入”。更有趣的是,KNTQ 团队和投资人代币的锁定期将在 11 月 27 日到期,就在主网上线后不久,这又将带来新的一轮抛压。
三种声音指向同一件事:市场现在押注的是预期,而不是收入,这些预期要等主网上线后的真实交易来检验。
Hyperliquid 现货交易的短板:新币上不了 HyperCore,HyperEVM 跑不快
Elysium 要补的,是 Hyperliquid 长期存在的现货短板。Hyperliquid 的永续合约做到了全球前列,现货交易量却一直落后,问题出在两层:
新币只能在 HyperEVM 上起步。HyperCore 的现货订单簿适合交易成熟资产,新币要上去,得先竞拍上币名额,还要有专业做市商持续挂单。刚发行的代币做不到这些,只能先在发币平台和 AMM 交易池里交易,而这些应用都只能部署在 HyperEVM 上。
HyperEVM 又被刻意限速。HyperEVM 和 HyperCore 跑在同一条链上、由同一组验证者处理。为了不让应用的运算挤占交易的计算资源,Hyperliquid 限制了 HyperEVM 的处理能力:小区块约 1 秒一个,应用也只能读到订单簿最优一档的报价。这对借贷、质押够用,却承载不了每秒要多次刷新报价的专业做市池。
结果是,新资产很难在 Hyperliquid 生态里成长起来。Kinetiq 就指出,Solana 上专业做市池承接的现货交易量,远超 Hyperliquid 的现货市场。
Elysium 的解法:给应用提速,为新资产铺路
第一步,补上速度。Elysium 主打高速,处理能力目标约为 HyperEVM 的 100 倍,但要看清快在哪里:它比的是 HyperEVM,而不是 HyperCore。
Elysium 的出块目标约 0.1 秒,而 HyperCore 下单到确认的中位延迟本就只有约 0.2 秒,交易引擎从来不慢。
图:以太坊主网、HyperEVM、HyperCore 与 Elysium 交易确认延迟对比
提速并非没有代价。和 HyperEVM 相比,Elysium 能读到更完整的订单簿,但数据的可信度要打折。
HyperEVMElysium出块时间小区块约 1 秒,大区块约 1 分钟目标约 100 毫秒能读到的订单簿最优一档报价全部深度可读订单簿数据由谁保证Hyperliquid 共识,与 HyperCore 同步Elysium 自建节点提供,由排序器担保向 HyperCore 下单支持,经共识同步提交支持,经专用通道转交安全模型与 HyperCore 共用验证者初期由单一排序器出块,验证者需经许可
也就是说,Elysium 用信任换来了速度和数据:HyperEVM 读到的价格由 Hyperliquid 共识保证;Elysium 读到的整本订单簿来自它自己运行的节点,没有经过链上验证。
Hyperliquid 官方也把提升 HyperEVM 吞吐量列为后续方向,Elysium 押注的是官方的升级不会来得那么快。
第二步,打通新资产的回流路径。有了更快的环境,Elysium 设计了一条新资产从诞生到回流 Hyperliquid 的路线:
图:新资产在 Elysium 孵化并回流 Hyperliquid 的路径示意
具体来说:
新币先在 Elysium 的发币平台和普通 AMM 交易池里发行,承接最早期的交易;
交易活跃、形成一定规模后,进入 Elysium 的专业做市池,由做市商提供更深的报价;
之后,满足条件的资产升级到 HyperCore 的现货订单簿,最后上架 HIP-3 永续合约。
上述路径下,Elysium 负责孵化,Hyperliquid 负责承接成熟资产,交易量最终回到 HyperCore。如果这条路走得通,Hyperliquid 就实际上多了一条稳定的新资产来源。
这同样是 Kinetiq 自己的出路。它的质押业务已经见顶,TVL 比 2025 年 10 月的高点低了六成以上,所以做 Elysium,让 Kinetiq 从一个质押协议变成一条链的运营方,也为 $KNTQ 找到了新的收入来源。
总的来看,Elysium 对 Hyperliquid 来说是在补现货和新资产的缺口,对 Kinetiq 来说则是在质押之外开辟第二条增长线,两者的利益在这里暂时是一致的。
Elysium 的本质:把订单簿接入权做成一条链
Elysium 虽然是一条新链,它真正卖的不是区块空间,而是接入 Hyperliquid 订单簿的能力。和 Papertrade 放在一起看就很清楚:
PapertradeElysium部署在哪里HyperEVM 上的应用结算到 HyperEVM 的独立 L2读取 Hyperliquid 的什么最优一档的中间价整本订单簿是否向 Hyperliquid 下单否,交易由自己的资金池承接计划支持直接下单给 $HYPE 带来什么几乎没有gas 需求,以及可能回流的交易量
从只借一档报价,到要读整本订单簿、还能直接下单,外部对 Hyperliquid 订单簿的依赖正在加深。
不过这一切仍是承诺:性能尚未经过主网验证,流动性能否聚集也要看 Hyperliquid 官方是否接纳,而链上收入的大头归 $KNTQ,并不归 $HYPE,Elysium 的落地情况还需要继续观察。
Hyperliquid 角色转变:由交易所到交易基础设施
综合前三步来看,外部团队接入 Hyperliquid 的方式各不相同,但有一个共同点:它们已不再把 Hyperliquid 仅仅视为一个交易平台。Hyperliquid 的角色正在发生转变,在交易基础设施中逐渐承担起三种功能:
角色含义代表案例价格来源外部产品直接调用其实时价格,覆盖传统市场休市时段Papertrade,周末的美股、原油合约撮合服务商持牌机构使用其撮合系统,自行承担清算与合规ICE、Hyperliquid Strategies、Payward上市目的地新资产在外部孵化,成熟后迁移至其订单簿交易Elysium、HIP-3 部署者
作为价格来源,它在为休市的市场报价。Papertrade 敢只靠 Hyperliquid 的价格搭起一个交易平台,前提是这个价格足够活跃、可信。
这种可信度已经延伸到加密资产之外:周末美股和原油休市时,Hyperliquid 是少数还在报价的地方;SpaceX 等公司上市前,Pre-IPO 合约就已开始交易,事后看与开盘表现相当接近,Trade[XYZ] 还以此向美国 SEC 提交了意见。
作为撮合服务商,它把合规留给了持牌机构。ICE 的方案里,撮合留在 Hyperliquid,清算和客户准入交给 ICE 和期货经纪商。
Hyperliquid Strategies 申请期货经纪商资格,要做的正是把美国客户合规地带进来;官方也在准备带准入门槛的 HIP-3 市场,由独立运营方负责合规。链本身不做合规,由持牌机构在上面一层对接监管,一个离岸的链上交易所因此不用改变自己,也能进入美国市场。
作为上市目的地,它承接在外部成长起来的新资产。Elysium 设计的新资产路径,终点是 HyperCore 的现货和 HIP-3 永续合约;HIP-3 部署者每 31 小时竞拍一个上架名额,争的也是在 Hyperliquid 订单簿上开市场的机会。
外围团队负责搭建入口、孵化资产,成熟之后再迁移到 Hyperliquid 交易。
这三种功能建立在同一个前提之上:Hyperliquid 订单簿的深度与活跃度。外部团队愿意围绕它开展业务,看重的正是这一点;一旦订单簿失去优势,这三种功能也将随之动摇。
这也是 Hyperliquid 与其他交易所自建链的根本区别。Robinhood、Circle 等公司的链主要承载上链资产,撮合仍在各自系统内完成,外部团队无从调用;Hyperliquid 则将订单簿本身置于链上,使其价格、撮合与流动性都能被外部使用。
这也与 Jeff Yan 的设想一致:他在 10 月的 TOKEN2049 上表示,Hyperliquid 希望成为各类金融产品接入的开放基础设施,而非与前端平台竞争,开发者无需自建撮合和清算系统,即可直接使用其市场与流动性。
$HYPE 的价值:生态扩张,谁在受益?
接入 Hyperliquid 的团队越来越多,生态在快速扩张,但扩张带来的收益并不会自动流向 HYPE。要看清这一点,先要弄清 $HYPE 的支撑从何而来,再看新业务和中间层各自分到了什么。
$HYPE 的价格支撑:手续费、回购与 DAT 财库
$HYPE 不对应任何公司的股权,协议收入也不会直接分给持有者。它的价格支撑建立在 Hyperliquid 的业务之上:平台能赚多少钱,这些收入又如何转化为对 $HYPE 的需求。目前来看,这种支撑主要来自三个方面:
手续费收入是根本。用户在 Hyperliquid 上交易产生的手续费,是它最主要的收入。2025 年 Hyperliquid 全年永续合约交易量约 2.9 万亿美元,截至今年 10 月 28 日的 30 天里,归属于 HYPE 持有者的收入约 6394 万美元,在所有协议中排名第一。10 月起,用户存入的 USDC 所产生的利息也成为新的收入来源,而且与交易量无关。
回购把收入变成买盘。Hyperliquid 约 97% 至 99% 的净手续费会进入援助基金,在市场上持续回购 HYPE;而生态内的 USDC 利息 90% 也用于回购。在这个模式下,收入越高,回购越多,交易活跃度由此直接转化为对 $HYPE 的买盘。
需要指出的是:$HYPE 回购的规模相当可观。今年 6 月以来,Hyperliquid 每月投入回购的资金在 3800 万到 7400 万美元之间,援助基金截至 10 月 13 日已累计买入超过 4800 万枚 HYPE,花费约 13.65 亿美元。
图:Hyperliquid 每月用于回购 HYPE 的资金规模
DAT 财库是协议之外的大买家。纳斯达克上市公司 Hyperliquid Strategies(NASDAQ: PURR)是专门持有 $HYPE 的数字资产财库公司,通过股票市场融资买入 $HYPE,持仓从 2025 年 12 月上市时的 1250 万枚增至 10 月 28 日的约 3890 万枚,平均成本约 56 美元,全部用于质押。这部分买盘与协议收入无关,取决于它能在股票市场融到多少钱。
图:Hyperliquid Strategies 的 HYPE 持仓增长曲线
新业务的价值分配:中间层分流与 HyperCore 回流
$HYPE 的回购资金来自 HyperCore 上的手续费,只有在 HyperCore 成交的交易,才会转化为对 $HYPE 的买盘。因此,新业务能为 $HYPE 捕获多少价值,取决于两点:交易在哪里成交,收入又如何分配。
按这个标准看,新业务创造的价值有两个去向,一部分随交易量回到 HyperCore,一部分留在搭建这些业务的中间层,而目前后者占了不小的比重:
接入方式交易在哪里成交收入主要归谁HIP-3 市场HyperCore与部署者五五分成,且多数市场费率打了一折Papertrade自己的资金池$PAPER 质押者ElysiumElysium 链上,资产成熟后进入 HyperCore一半回购 $KNTQ,其余归开发者和 Kinetiq;$HYPE 只获得 gas 需求ICE[XYZ]Hyperliquid 撮合,可能使用独立订单簿尚待批准,分成方式未公布
HIP-3 是唯一已经把大量交易带回 HyperCore 的业务,但收入并未同步回来。为了吸引部署者和用户,多数市场处于增长模式,费率大幅下调,剩下的手续费还要与部署者对半分,因此交易量占比远高于手续费占比:
图:HIP-3 占 Hyperliquid 交易量比例与手续费收入比例对比
此外,新业务的交易量高度集中在少数团队手中,由此产生的收入也随之集中。Trade[XYZ] 一家就占据了 HIP-3 超 90% 的份额,并拿走其中一半的手续费。这在一定程度上是 Hyperliquid 扩张期的阶段性结果:官方以降费和分成鼓励第三方入场,先把市场做大。
总的来看,Hyperliquid 是在用让利换扩张。新业务短期内对 $HYPE 的贡献有限,最终能带来多少,取决于中间层能把多少交易量带回 HyperCore。
结语:订单簿是 Hyperliquid 最核心的资产
Papertrade、ICE 和 Elysium 接入 Hyperliquid 的方式各不相同,要的却是同一样东西:它的订单簿。Papertrade 读取订单簿的价格,ICE 使用订单簿背后的撮合引擎,Elysium 想读到整本订单簿并直接下单。
即使是 Elysium 这条 L2,用途也和以太坊上的 L2 不同。以太坊的 L2 用来分担主网的交易,Elysium 用来更快、更完整地接入 Hyperliquid 的订单簿。大多数公链的价值在于区块空间,Hyperliquid 被外部争抢的则是订单簿。
订单簿能被这样使用,需要满足两个条件:
第一,它在链上,外部程序可以直接调用。Robinhood、Circle 的链只承载资产,撮合仍在自家系统里完成,外部无从调用。
第二,它足够深、7×24 小时开放,任何人都能参与,所以周末的原油、上市前的 SpaceX,都是先在这里形成价格。华尔街正是因为第二点注意到 Hyperliquid。CFTC 在 5 月放开永续合约后,ICE 从推动监管 Hyperliquid,转为入股在它上面开设市场的 Trade[XYZ]。
但订单簿被外部依赖,并不意味着 Hyperliquid 会自动受益。目前至少有两个问题还没有解决。
首先,它的风险和收益不对称。外部产品读取 Hyperliquid 的价格不需要付费,可一旦大量资金按这个价格结算,操纵价格就有利可图,Papertrade 上线当晚已经出现过这种情况。外部引用的规模越大,Hyperliquid 订单簿面临的操纵压力越大,收入却归外部产品所有。
其次,合规会把流动性切开。ICE 和 Payward 用的是 Hyperliquid 的撮合技术,但合规市场必须设准入门槛,离岸的交易者和做市商进不去。Hyperliquid 最有价值的是统一的流动性,这恰恰是合规市场最难继承的部分。撮合技术可以输出,流动性未必能一起带过去。
这两个问题最终都会体现在 $HYPE 的价值上。$HYPE 的价值来自 HyperCore 的手续费和回购,只有在 HyperCore 成交的交易才算数。
眼下 Hyperliquid 对外降费、分成、开放价格读取,用让利换来了更多接入方,相当一部分收入留在了 Trade[XYZ]、Kinetiq 和 PAPER 质押者手里。这是先扩张、后回收的打法,能不能回收,要看这些接入方最终能把多少交易量带回 HyperCore。
所以 Hyperliquid 下一阶段的关键有两点:能否为订单簿的使用定价并收费,能否在合规市场和离岸市场之间保持统一的流动性。两点都做到,开放出去的订单簿会成为它最难被替代的优势。做不到,它就可能只是为别人提供价格和撮合的底层引擎,生态越热闹,价值流失得越多。
引言:一条交易所链,开始出现 L2
提到 Hyperliquid,大多数人想到的是最大的去中心化永续合约交易所。2025 年它全年交易量约 2.9 万亿美元,占链上永续交易量约八成,交易量超过 Coinbase。
但 Hyperliquid 同时也是一条公链。它的订单簿直接跑在自己的 L1 上,HyperEVM 上还聚集了借贷、DEX、质押等一批应用。
现在,这条公链有了第一条 L2:11 月 9 日,Hyperliquid 上最大的质押协议 Kinetiq 将上线 Elysium,处理能力目标约为 HyperEVM 的 100 倍,还能读取 Hyperliquid 的整本订单簿。
Elysium 并不是孤立的事件。过去一个月,Hyperliquid 的角色正在发生变化,它不再只是一家交易所,越来越多的团队开始把它当作基础设施,在上面搭建自己的产品:
Papertrade 只借用 Hyperliquid 的价格,10 月 10 日推出了“1000 倍杠杆、亏损即挖矿”的产品,上线一周名义交易量就突破 1 万亿美元;
华尔街看中了它的撮合引擎,10 月 29 日纽交所母公司 ICE 宣布入股 Trade[XYZ],计划基于 Hyperliquid 的技术,为美国用户开设受监管的永续合约市场;
一个币圈赌场,一家华尔街证券交易所,一条新链,看上去毫不相干,其实都在分层使用 Hyperliquid。本文就沿着这条线索,讲清楚这条交易所链正在发生的变化,以及它会把 Hyperliquid 带向哪里。
Hyperliquid 的架构:先有交易所,后有链
Hyperliquid 的起点和大多数公链相反:团队先想做一个交易所,发现现有的链跑不动,才自己造了一条链,把订单簿、撮合和清算直接写进链里。
这条路现在有不少公司在走。Robinhood 推出了自己的链来发行股票代币,Circle 在做稳定币支付链 Arc,Ondo 也在建自己的资产链。但它们大多只把资产放上链,交易仍在自家系统里完成。
Hyperliquid 的交易引擎就跑在链上,订单簿可以被链上的其他程序直接调用,后面的故事都从这一点展开。
Hyperliquid 由两部分组成:HyperCore 和 HyperEVM,其中:HyperCore 是 Hyperliquid 自建的交易系统,只能调用预设功能;HyperEVM 是以太坊兼容环境,专门给外部协议部署合约。(架构如下图所示)
图:Papertrade、Trade[XYZ] 与 Elysium 接入 Hyperliquid 的架构层级对比
从图中可以看出以下几点:
第一,HyperCore 上有三类市场:官方原生市场、HIP-3 下第三方部署的永续市场、HIP-4 下第三方部署的预测市场。它们共用同一套撮合引擎和保证金账户,第三方开的美股、原油合约和官方的 BTC、ETH 合约跑在同一个交易系统里,用户一个账户就能交易。
第二,HyperEVM 上的合约可以实时读取 HyperCore 的订单簿价格、仓位和余额,也能向 HyperCore 发送下单指令。别的链上的合约要拿交易所价格,只能靠外部预言机转发;在 Hyperliquid 上,合约和交易所在同一条链里,可以直接调用。
第三,这些功能自 2025 年以来逐步开放,生态逐步完善。(时间线如下表)
时间事件意味着什么2023 年Hyperliquid 主网上线交易所自建链2025 年 2 月HyperEVM 上线外部程序可以读取价格和最优报价2025 年 7 月CoreWriter 升级,Kinetiq 推出 kHYPE外部程序可以向 HyperCore 发指令2025 年 10 月HIP-3 上线第三方可以开永续市场2026 年 5 月HIP-4 上线Hyperliquid 推出预测市场2026 年 8 月HIP-4 对第三方开放第三方可以开预测市场2026 年 9 月Payward(Kraken 母公司)宣布将通过旗下 Bitnomial 部署 HIP-3 市场美国持牌机构首次计划接入 HIP-32026 年 10 月 10 日Papertrade 上线外部产品只借用 Hyperliquid 的价格2026 年 10 月 26 日Hyperliquid 公布 HIP-3 白名单,Payward 定为首个受 CFTC 监管的部署者HIP-3 可以设准入白名单,合规市场有了接口2026 年 10 月 29 日ICE 入股 Trade[XYZ],计划推出美国市场 ICE[XYZ]华尔街交易所接入 Hyperliquid 的撮合2026 年 11 月 5 日Hyperliquid Strategies(PURR)申请成为期货经纪商补上美国用户进入 HIP-3 的入口2026 年 11 月 9 日Elysium 主网上线首条结算到 HyperEVM 的 L2,后续升级将支持读取整本订单簿
第四,最近一个月的三个案例很有代表性,标志着 Hyperliquid 的基础设施已基本搭好,生态开始进入应用拓展阶段:
Papertrade 部署在 HyperEVM 上,只读取 HyperCore 的中间价,交易由自己的资金池承接;
Trade[XYZ] 通过 HIP-3 直接在 HyperCore 开市场,ICE 计划中的美国市场也基于 HIP-3,用的是 Hyperliquid 的撮合引擎;
Elysium 是结算到 HyperEVM 的 L2,通过自己的节点读取 HyperCore 的整本订单簿,之后还将支持直接下单。
这三个案例对应外部接入 Hyperliquid 的三种深度:借价格、借撮合、为订单簿单独建链。后文三章按这个顺序展开。
价格层接入:Papertrade
Papertrade 在 10 月 10 日上线,部署在 HyperEVM 上,只有 BTC 和 ETH 两个市场。它不在 Hyperliquid 下单,只在开仓和平仓时各读一次 Hyperliquid 的中间价,盈亏全部和一个 USDC 资金池结算,说白了就是用户和池子对赌。
图:Papertrade 平台与最高 1000 倍杠杆交易界面示意
它的卖点有两个:一是最高 1000 倍杠杆;二是亏损即挖矿,PAPER 代币没有预挖,也不分给团队和投资人,只有亏钱平仓或被清算时才会铸出来,质押 PAPER 可以分到资金池的收益。按照设计,亏钱的人会慢慢变成庄家的股东。
公平启动下的规则与筹码分配
Papertrade 号称公平启动,但细看规则和数据,普通用户很难占到便宜。
第一,规则对散户不友好。仓位最低 1 万美元,开仓后不能补保证金,开平仓都要排队且大单优先,赚到的钱还要打折。研究员 @xizhe_chan 统计了 13.4 万笔赚钱的订单,价格动得越小,被扣得越多:
图:Papertrade 上价格波动幅度与盈利实际到手金额对比
第二,筹码被早进场的大户拿走。越早亏钱,拿到的 PAPER 越多:开盘时亏 1 美元能铸 100 枚,十小时后只剩 40 枚,10 月 17 日只剩约 12 枚。大户普遍用两个账户同时开多和开空,一边亏钱挖币,一边拿回本金,成本只有直接爆仓的三成左右,再靠分红迅速回本:
持币排名开盘 12 小时,分红 / 成本30 天推算第 30 名257%371%第 100 名224%328%第 300 名178%269%第 500 名59%130%
到 10 月 20 日,持币最多的 1000 个钱包拿着 88% 的 PAPER,分走了 91% 的分红。
第三,上线十天就改了规则。Paragon、Aster 先后上线 PAPER 盘前合约后,Papertrade 宣布 PAPER 只能质押分红,不能转出,也不能卖。团队的理由是,如果外部能做空 PAPER,攻击者就能一边操纵价格抽干资金池,一边做空 PAPER 获利。
但不少人正是冲着 PAPER 日后能卖,才故意亏钱挖币,规则一改,这部分预期全部落空。
市场反应很直接。Papertrade 的日收入从上线首周最高约 2500 万美元,跌到 10 月 22 日的 17.8 万美元,TVL 下滑超过七成:
图:Papertrade 锁仓量(TVL)变化趋势
启示:HyperEVM 生态的第一个原生应用
Papertrade 热度虽短,但对 Hyperliquid 生态有三点启示。
第一,HyperEVM 有了真正原生的应用。此前 HyperEVM 上的借贷、DEX 大多是其他链协议的分叉,Papertrade 则完全建立在 HyperCore 的价格之上,离开 Hyperliquid 就不成立。
第二,在 Hyperliquid 上做交易产品的门槛大大降低。Papertrade 没有做市商和订单簿,只靠读取 Hyperliquid 的价格,上线一周名义交易量就突破 1 万亿美元。外部团队不必自建流动性,也能推出新的交易品类。
第三,Hyperliquid 的价格本身成了核心资源。过去大家认为一条链的核心资产是区块空间,Papertrade 让人看到,HyperEVM 上的合约可以直接读取 Hyperliquid 订单簿的实时价格,不必再依赖外部预言机转发,这是一种更原生的链上价格来源:
图:一般公链预言机喂价与 Hyperliquid 链上原生读取价格对比
当然,价格被依赖得越多,守护它的压力也越大。Papertrade 上线当晚,就有人在 Hyperliquid 上用大单推动 ETH 价格,同时在 Papertrade 开大仓获利,这类价格操纵现象是后续 HyperEVM 的应用需要重点考虑的问题。
撮合层接入:Trade[XYZ] 与华尔街
Papertrade 借的是价格,华尔街(ICE)想借的是整套交易系统。
Trade[XYZ] 是 HIP-3 上最大的部署者,直接在 HyperCore 里开设美股、指数、原油、外汇等永续市场,用的是 Hyperliquid 的撮合引擎和保证金系统,价格从外部引入,其中 S&P 500 合约拿到了标普道琼斯的正式授权。
HIP-3 上线一周年:规模扩张与市场集中
HIP-3 是 Hyperliquid 于 2025 年 10 月推出的开放机制,任何团队只要质押 50 万枚 HYPE,就能在 HyperCore 上开设自己的永续合约市场。
上线一年,HIP-3 累计成交约 6650 亿美元,占 Hyperliquid 永续交易量的比例从 0.2% 涨到今年 7 月的 51.3%。推动它增长的是几轮行情:年初的金银,3 月伊朗冲突时周末无处交易的原油,以及 6、7 月的 SpaceX 上市和存储芯片股。
图:HIP-3 占 Hyperliquid 永续交易量比例走势
交易的内容也在不断轮动:3 月,大宗商品占 HIP-3 交易量的 64%;到 7 月,个股和 Pre-IPO 合约已占到 62%,SPCX 上市当天,合约成交了 14 亿美元,相当于当天 HIP-3 总量的三成。
7 月之后,HIP-3 的占比回落到三成左右,七成以上的交易仍来自官方原生市场。
集中度则几乎没有变化。作为 HIP-3 上线的首个第三方市场,Trade[XYZ] 的份额长期在九成左右,10 月已升至约 97%。它的优势主要体现在上新速度和流动性两方面:
上新快,能抢到热点。HIP-3 的新市场名额由所有部署者共用,每 31 小时拍卖一个,拍到后由部署者自己决定上什么资产。Trade[XYZ] 资金充足,8 月拍出的 23 个名额里它一家就拿下 8 个,拿到后部署也很快:从链上注册新市场到第一笔成交,中位数只要 3.3 天,65% 的市场在一周内上线,47% 在三天内上线。
流动性好,一上线就能交易。HIP-3 市场和 Hyperliquid 官方市场的流动性并不共享,每个市场都有独立的订单簿,深度要靠部署者自己拉做市商来建。Trade[XYZ] 能拉来做市商、投入资金,让新市场一开始就有窄价差和深订单簿。流动性好,交易者就来;交易者多,做市商更愿意来,这个循环一旦形成,后来者很难打破。
除此之外,Trade[XYZ] 还有很强的品牌优势和产品可信度。它由当年为 Hyperliquid 搭建现货资产基础设施的 Hyperunit 团队打造,并拿到了标普道琼斯指数公司的正式授权,推出了首个持牌的 S&P 500 永续合约。
因此,Trade[XYZ] 虽然是第三方部署者,却被市场视为与 Hyperliquid 关系最紧密的一家,某种程度上已经成为 HIP-3 生态的代名词。
从防范到接入:华尔街的三条路
Trade[XYZ] 最大的卖点,是传统交易所给不了的 7×24 小时交易。美股和 CME 原油期货周末休市时,Hyperliquid 是少数还能交易这些资产的地方。3 月伊朗冲突期间,JPMorgan 分析师就注意到,有传统交易者转到 Hyperliquid 交易原油。
华尔街的应对也在变。从 3 月到 11 月,围绕 Hyperliquid 出现了三条路,一条比一条离它更近:
图:华尔街接入链上永续合约的三条路径示意
第一条路:借助中心化交易所,绕开 Hyperliquid,自己补上 7×24 交易。ICE 在 2026 年 3 月入股 OKX,先在 OKX 上推出原油永续合约,又与 OKX 成立合资公司,准备把纽交所代币化股票和 ICE 期货带给 OKX 的用户。
与此同时,ICE 和 CME 向国会议员表达了对 Hyperliquid 可能操纵油价的担忧,推动它接受 CFTC 监管。这时的 Hyperliquid,还是需要防范的对手。
第二条路:直接接入 Hyperliquid。月底,CFTC 允许永续合约作为期货在美国上市,合规路径打通,ICE 的态度也随之转变。ICE CEO 公开称这家只有 11 个人的交易所“比 Nasdaq 还大”,还说双方已经谈过多次。
10 月 29 日,ICE 入股 Trade[XYZ],计划推出美国市场 ICE[XYZ]:Hyperliquid 提供撮合技术,Trade[XYZ] 设计市场,ICE 运营交易所并负责清算,方案尚待 CFTC 批准。
Hyperliquid 由此从对手变成了 ICE 的交易服务提供商。
第三条路:持币加经纪商通道。华尔街接入 Hyperliquid 的方式,除了交易所下场,也有持币方往前走一步。
持有约 3890 万枚 HYPE 的上市公司 Hyperliquid Strategies(NASDAQ: PURR)原本只是一家 $HYPE 财库公司,靠股市融资买币、质押。11 月 5 日,它申请成为期货经纪商,想把美国用户带进 HIP-3 市场。
这样一来,PURR 既持有 HYPE,又能为 Hyperliquid 导入交易量:用户交易越多,手续费回购越多,它持有的 $HYPE 也随之受益。
图:ICE 在中心化与链上永续交易体系中的合作版图
从图中可以看出,ICE 始终站在中心,牢牢握住基准价格、清算和合规,其余环节交给合作方:OKX 负责中心化撮合,Trade[XYZ] 设计和运营 HIP-3 市场,Hyperliquid 提供链上撮合引擎,Hyperliquid Strategies 则补上美国用户的入口。
在这张版图里,Hyperliquid 和 OKX 的位置相同,都是 ICE 接入的交易场所,只是一个在链下、一个在链上。Hyperliquid 也由此从被防范的对手,变成了华尔街主动接入的交易基础设施。
分工格局:持牌机构负责清算,链上负责撮合
在 ICE 之前,已经有持牌机构找上了 Hyperliquid。
9 月 16 日,Kraken 母公司 Payward 宣布将通过旗下的 Bitnomial(CFTC 持牌交易所兼清算所)部署 HIP-3 市场,并在后续获得 Hyperliquid 的 HIP-3 准入白名单,成为首个受 CFTC 监管的部署者。
不过相比出身加密行业的 Payward,ICE 则是纽交所的母公司,它入股 Trade[XYZ],再加上此前对 OKX 的布局,才真正标志着华尔街的主流交易所正式下场。
把这几次合作放在一起,分工逻辑很清楚:
ICE × OKXICE × Trade[XYZ]Payward × HIP-3在哪里撮合OKX 的中心化系统Hyperliquid 链上Hyperliquid 链上持牌方负责什么入股、提供原油基准价格入股、运营交易所、清算与合规部署市场、清算与结算面向谁OKX 的全球用户美国合规用户(经纪商接入)美国合规用户(经纪商接入)进展5 月宣布推出原油永续等待 CFTC 批准等待监管批准
可以看到,持牌机构守住的都是自己最有优势的环节。和 OKX 合作时,ICE 握住的是原油基准价格。到了美国市场,ICE 和 Payward 都把清算与合规留在自己手里。
清算是传统交易所里监管最重、门槛最高的一环:清算所要管理客户保证金、承担违约风险,需要雄厚的资本、成熟的风控和监管牌照,新进入者很难涉足。ICE 旗下本就运营着多家清算所,Bitnomial 也同时持有交易所和清算所牌照。
撮合则越来越像一项标准化服务,谁的引擎快、流动性好,就用谁的。ICE CEO 在财报电话会上也把这些永续市场定位为期货业务的补充。
对 Hyperliquid 来说,这意味着链上撮合开始被持牌机构当作基础设施采用,之后很可能还有更多机构沿着同样的路径接入。
问题也出在这里。受监管的美国市场必须做 KYC、设准入门槛,HIP-3 的白名单就是为此设计的。这样的市场即使跑在 Hyperliquid 的撮合引擎上,能进来交易的也只有通过准入的美国客户和做市商,Hyperliquid 现有的大量离岸交易者进不来,深度只能重新积累。
也就是说,华尔街带走的是 Hyperliquid 的撮合技术,它最有价值的流动性网络未必能跟着一起过去。
订单簿层接入:Elysium
Papertrade 借的是价格,华尔街借的是撮合,Kinetiq 则更进一步:在 Hyperliquid 旁边另建一条链 Elysium,专门用来接入它的订单簿。
Elysium 项目概况与市场预期
Elysium 由 Hyperliquid 上最大的质押协议 Kinetiq 打造,8 月 24 日在 X 上首次公布,9 月 22 日开放测试网,计划 11 月 9 日上线主网。
它基于 Arbitrum 的技术栈搭建,结算到 HyperEVM,用 $HYPE 支付手续费,出块目标约 100 毫秒。
围绕它的讨论大致分成三种声音:
看多的人押注 $KNTQ。Elysium 手续费收入的一半将用于回购并销毁 Kinetiq 的代币 $KNTQ。公布当天 $KNTQ 上涨约三成,10 月 28 日又在两周涨近 48% 后创下 0.4547 美元的历史新高。
注:Elysium 目前没有自己的代币,相关交易主要围绕开发方 Kinetiq 的代币 $KNTQ。
主要在 Hyperliquid 现货上交易(除 Kraken、MEXC 外,主流中心化交易所尚未上线),另有一个通过 Chainlink 跨链到 Base 的版本可在 EVM 链上交易。
图:Hyperliquid 现货市场 KNTQ/USDC 日线走势
生态视角看重它的试验意义。有社区观点认为,HyperEVM 一直缺少 Hyperliquid 官方的大力推动,生态略显沉寂;Elysium 是生态内团队自发补位的一次尝试,Kinetiq 有资金也有拓展能力,拉来一批头部应用首日接入,能为 HyperEVM 生态带来一波新的关注。
怀疑的人盯着真实数据。有社区用户统计,测试网上线约三周累计 3000 万笔交易,30 天手续费合计只有约 269 枚 HYPE,按同样活跃度换算,主网每月能用于回购 $KNTQ 的资金约 1.1 万美元,与 KNTQ 约 3.5 亿美元的完全稀释估值相去甚远,更让人怀疑 Kinetiq 声称的“Elysium 每年为 Hyperliquid 带来上亿美元收入”。更有趣的是,KNTQ 团队和投资人代币的锁定期将在 11 月 27 日到期,就在主网上线后不久,这又将带来新的一轮抛压。
三种声音指向同一件事:市场现在押注的是预期,而不是收入,这些预期要等主网上线后的真实交易来检验。
Hyperliquid 现货交易的短板:新币上不了 HyperCore,HyperEVM 跑不快
Elysium 要补的,是 Hyperliquid 长期存在的现货短板。Hyperliquid 的永续合约做到了全球前列,现货交易量却一直落后,问题出在两层:
新币只能在 HyperEVM 上起步。HyperCore 的现货订单簿适合交易成熟资产,新币要上去,得先竞拍上币名额,还要有专业做市商持续挂单。刚发行的代币做不到这些,只能先在发币平台和 AMM 交易池里交易,而这些应用都只能部署在 HyperEVM 上。
HyperEVM 又被刻意限速。HyperEVM 和 HyperCore 跑在同一条链上、由同一组验证者处理。为了不让应用的运算挤占交易的计算资源,Hyperliquid 限制了 HyperEVM 的处理能力:小区块约 1 秒一个,应用也只能读到订单簿最优一档的报价。这对借贷、质押够用,却承载不了每秒要多次刷新报价的专业做市池。
结果是,新资产很难在 Hyperliquid 生态里成长起来。Kinetiq 就指出,Solana 上专业做市池承接的现货交易量,远超 Hyperliquid 的现货市场。
Elysium 的解法:给应用提速,为新资产铺路
第一步,补上速度。Elysium 主打高速,处理能力目标约为 HyperEVM 的 100 倍,但要看清快在哪里:它比的是 HyperEVM,而不是 HyperCore。
Elysium 的出块目标约 0.1 秒,而 HyperCore 下单到确认的中位延迟本就只有约 0.2 秒,交易引擎从来不慢。
图:以太坊主网、HyperEVM、HyperCore 与 Elysium 交易确认延迟对比
提速并非没有代价。和 HyperEVM 相比,Elysium 能读到更完整的订单簿,但数据的可信度要打折。
HyperEVMElysium出块时间小区块约 1 秒,大区块约 1 分钟目标约 100 毫秒能读到的订单簿最优一档报价全部深度可读订单簿数据由谁保证Hyperliquid 共识,与 HyperCore 同步Elysium 自建节点提供,由排序器担保向 HyperCore 下单支持,经共识同步提交支持,经专用通道转交安全模型与 HyperCore 共用验证者初期由单一排序器出块,验证者需经许可
也就是说,Elysium 用信任换来了速度和数据:HyperEVM 读到的价格由 Hyperliquid 共识保证;Elysium 读到的整本订单簿来自它自己运行的节点,没有经过链上验证。
Hyperliquid 官方也把提升 HyperEVM 吞吐量列为后续方向,Elysium 押注的是官方的升级不会来得那么快。
第二步,打通新资产的回流路径。有了更快的环境,Elysium 设计了一条新资产从诞生到回流 Hyperliquid 的路线:
图:新资产在 Elysium 孵化并回流 Hyperliquid 的路径示意
具体来说:
新币先在 Elysium 的发币平台和普通 AMM 交易池里发行,承接最早期的交易;
交易活跃、形成一定规模后,进入 Elysium 的专业做市池,由做市商提供更深的报价;
之后,满足条件的资产升级到 HyperCore 的现货订单簿,最后上架 HIP-3 永续合约。
上述路径下,Elysium 负责孵化,Hyperliquid 负责承接成熟资产,交易量最终回到 HyperCore。如果这条路走得通,Hyperliquid 就实际上多了一条稳定的新资产来源。
这同样是 Kinetiq 自己的出路。它的质押业务已经见顶,TVL 比 2025 年 10 月的高点低了六成以上,所以做 Elysium,让 Kinetiq 从一个质押协议变成一条链的运营方,也为 $KNTQ 找到了新的收入来源。
总的来看,Elysium 对 Hyperliquid 来说是在补现货和新资产的缺口,对 Kinetiq 来说则是在质押之外开辟第二条增长线,两者的利益在这里暂时是一致的。
Elysium 的本质:把订单簿接入权做成一条链
Elysium 虽然是一条新链,它真正卖的不是区块空间,而是接入 Hyperliquid 订单簿的能力。和 Papertrade 放在一起看就很清楚:
PapertradeElysium部署在哪里HyperEVM 上的应用结算到 HyperEVM 的独立 L2读取 Hyperliquid 的什么最优一档的中间价整本订单簿是否向 Hyperliquid 下单否,交易由自己的资金池承接计划支持直接下单给 $HYPE 带来什么几乎没有gas 需求,以及可能回流的交易量
从只借一档报价,到要读整本订单簿、还能直接下单,外部对 Hyperliquid 订单簿的依赖正在加深。
不过这一切仍是承诺:性能尚未经过主网验证,流动性能否聚集也要看 Hyperliquid 官方是否接纳,而链上收入的大头归 $KNTQ,并不归 $HYPE,Elysium 的落地情况还需要继续观察。
Hyperliquid 角色转变:由交易所到交易基础设施
综合前三步来看,外部团队接入 Hyperliquid 的方式各不相同,但有一个共同点:它们已不再把 Hyperliquid 仅仅视为一个交易平台。Hyperliquid 的角色正在发生转变,在交易基础设施中逐渐承担起三种功能:
角色含义代表案例价格来源外部产品直接调用其实时价格,覆盖传统市场休市时段Papertrade,周末的美股、原油合约撮合服务商持牌机构使用其撮合系统,自行承担清算与合规ICE、Hyperliquid Strategies、Payward上市目的地新资产在外部孵化,成熟后迁移至其订单簿交易Elysium、HIP-3 部署者
作为价格来源,它在为休市的市场报价。Papertrade 敢只靠 Hyperliquid 的价格搭起一个交易平台,前提是这个价格足够活跃、可信。
这种可信度已经延伸到加密资产之外:周末美股和原油休市时,Hyperliquid 是少数还在报价的地方;SpaceX 等公司上市前,Pre-IPO 合约就已开始交易,事后看与开盘表现相当接近,Trade[XYZ] 还以此向美国 SEC 提交了意见。
作为撮合服务商,它把合规留给了持牌机构。ICE 的方案里,撮合留在 Hyperliquid,清算和客户准入交给 ICE 和期货经纪商。
Hyperliquid Strategies 申请期货经纪商资格,要做的正是把美国客户合规地带进来;官方也在准备带准入门槛的 HIP-3 市场,由独立运营方负责合规。链本身不做合规,由持牌机构在上面一层对接监管,一个离岸的链上交易所因此不用改变自己,也能进入美国市场。
作为上市目的地,它承接在外部成长起来的新资产。Elysium 设计的新资产路径,终点是 HyperCore 的现货和 HIP-3 永续合约;HIP-3 部署者每 31 小时竞拍一个上架名额,争的也是在 Hyperliquid 订单簿上开市场的机会。
外围团队负责搭建入口、孵化资产,成熟之后再迁移到 Hyperliquid 交易。
这三种功能建立在同一个前提之上:Hyperliquid 订单簿的深度与活跃度。外部团队愿意围绕它开展业务,看重的正是这一点;一旦订单簿失去优势,这三种功能也将随之动摇。
这也是 Hyperliquid 与其他交易所自建链的根本区别。Robinhood、Circle 等公司的链主要承载上链资产,撮合仍在各自系统内完成,外部团队无从调用;Hyperliquid 则将订单簿本身置于链上,使其价格、撮合与流动性都能被外部使用。
这也与 Jeff Yan 的设想一致:他在 10 月的 TOKEN2049 上表示,Hyperliquid 希望成为各类金融产品接入的开放基础设施,而非与前端平台竞争,开发者无需自建撮合和清算系统,即可直接使用其市场与流动性。
$HYPE 的价值:生态扩张,谁在受益?
接入 Hyperliquid 的团队越来越多,生态在快速扩张,但扩张带来的收益并不会自动流向 HYPE。要看清这一点,先要弄清 $HYPE 的支撑从何而来,再看新业务和中间层各自分到了什么。
$HYPE 的价格支撑:手续费、回购与 DAT 财库
$HYPE 不对应任何公司的股权,协议收入也不会直接分给持有者。它的价格支撑建立在 Hyperliquid 的业务之上:平台能赚多少钱,这些收入又如何转化为对 $HYPE 的需求。目前来看,这种支撑主要来自三个方面:
手续费收入是根本。用户在 Hyperliquid 上交易产生的手续费,是它最主要的收入。2025 年 Hyperliquid 全年永续合约交易量约 2.9 万亿美元,截至今年 10 月 28 日的 30 天里,归属于 HYPE 持有者的收入约 6394 万美元,在所有协议中排名第一。10 月起,用户存入的 USDC 所产生的利息也成为新的收入来源,而且与交易量无关。
回购把收入变成买盘。Hyperliquid 约 97% 至 99% 的净手续费会进入援助基金,在市场上持续回购 HYPE;而生态内的 USDC 利息 90% 也用于回购。在这个模式下,收入越高,回购越多,交易活跃度由此直接转化为对 $HYPE 的买盘。
需要指出的是:$HYPE 回购的规模相当可观。今年 6 月以来,Hyperliquid 每月投入回购的资金在 3800 万到 7400 万美元之间,援助基金截至 10 月 13 日已累计买入超过 4800 万枚 HYPE,花费约 13.65 亿美元。
图:Hyperliquid 每月用于回购 HYPE 的资金规模
DAT 财库是协议之外的大买家。纳斯达克上市公司 Hyperliquid Strategies(NASDAQ: PURR)是专门持有 $HYPE 的数字资产财库公司,通过股票市场融资买入 $HYPE,持仓从 2025 年 12 月上市时的 1250 万枚增至 10 月 28 日的约 3890 万枚,平均成本约 56 美元,全部用于质押。这部分买盘与协议收入无关,取决于它能在股票市场融到多少钱。
图:Hyperliquid Strategies 的 HYPE 持仓增长曲线
新业务的价值分配:中间层分流与 HyperCore 回流
$HYPE 的回购资金来自 HyperCore 上的手续费,只有在 HyperCore 成交的交易,才会转化为对 $HYPE 的买盘。因此,新业务能为 $HYPE 捕获多少价值,取决于两点:交易在哪里成交,收入又如何分配。
按这个标准看,新业务创造的价值有两个去向,一部分随交易量回到 HyperCore,一部分留在搭建这些业务的中间层,而目前后者占了不小的比重:
接入方式交易在哪里成交收入主要归谁HIP-3 市场HyperCore与部署者五五分成,且多数市场费率打了一折Papertrade自己的资金池$PAPER 质押者ElysiumElysium 链上,资产成熟后进入 HyperCore一半回购 $KNTQ,其余归开发者和 Kinetiq;$HYPE 只获得 gas 需求ICE[XYZ]Hyperliquid 撮合,可能使用独立订单簿尚待批准,分成方式未公布
HIP-3 是唯一已经把大量交易带回 HyperCore 的业务,但收入并未同步回来。为了吸引部署者和用户,多数市场处于增长模式,费率大幅下调,剩下的手续费还要与部署者对半分,因此交易量占比远高于手续费占比:
图:HIP-3 占 Hyperliquid 交易量比例与手续费收入比例对比
此外,新业务的交易量高度集中在少数团队手中,由此产生的收入也随之集中。Trade[XYZ] 一家就占据了 HIP-3 超 90% 的份额,并拿走其中一半的手续费。这在一定程度上是 Hyperliquid 扩张期的阶段性结果:官方以降费和分成鼓励第三方入场,先把市场做大。
总的来看,Hyperliquid 是在用让利换扩张。新业务短期内对 $HYPE 的贡献有限,最终能带来多少,取决于中间层能把多少交易量带回 HyperCore。
结语:订单簿是 Hyperliquid 最核心的资产
Papertrade、ICE 和 Elysium 接入 Hyperliquid 的方式各不相同,要的却是同一样东西:它的订单簿。Papertrade 读取订单簿的价格,ICE 使用订单簿背后的撮合引擎,Elysium 想读到整本订单簿并直接下单。
即使是 Elysium 这条 L2,用途也和以太坊上的 L2 不同。以太坊的 L2 用来分担主网的交易,Elysium 用来更快、更完整地接入 Hyperliquid 的订单簿。大多数公链的价值在于区块空间,Hyperliquid 被外部争抢的则是订单簿。
订单簿能被这样使用,需要满足两个条件:
第一,它在链上,外部程序可以直接调用。Robinhood、Circle 的链只承载资产,撮合仍在自家系统里完成,外部无从调用。
第二,它足够深、7×24 小时开放,任何人都能参与,所以周末的原油、上市前的 SpaceX,都是先在这里形成价格。华尔街正是因为第二点注意到 Hyperliquid。CFTC 在 5 月放开永续合约后,ICE 从推动监管 Hyperliquid,转为入股在它上面开设市场的 Trade[XYZ]。
但订单簿被外部依赖,并不意味着 Hyperliquid 会自动受益。目前至少有两个问题还没有解决。
首先,它的风险和收益不对称。外部产品读取 Hyperliquid 的价格不需要付费,可一旦大量资金按这个价格结算,操纵价格就有利可图,Papertrade 上线当晚已经出现过这种情况。外部引用的规模越大,Hyperliquid 订单簿面临的操纵压力越大,收入却归外部产品所有。
其次,合规会把流动性切开。ICE 和 Payward 用的是 Hyperliquid 的撮合技术,但合规市场必须设准入门槛,离岸的交易者和做市商进不去。Hyperliquid 最有价值的是统一的流动性,这恰恰是合规市场最难继承的部分。撮合技术可以输出,流动性未必能一起带过去。
这两个问题最终都会体现在 $HYPE 的价值上。$HYPE 的价值来自 HyperCore 的手续费和回购,只有在 HyperCore 成交的交易才算数。
眼下 Hyperliquid 对外降费、分成、开放价格读取,用让利换来了更多接入方,相当一部分收入留在了 Trade[XYZ]、Kinetiq 和 PAPER 质押者手里。这是先扩张、后回收的打法,能不能回收,要看这些接入方最终能把多少交易量带回 HyperCore。
所以 Hyperliquid 下一阶段的关键有两点:能否为订单簿的使用定价并收费,能否在合规市场和离岸市场之间保持统一的流动性。两点都做到,开放出去的订单簿会成为它最难被替代的优势。做不到,它就可能只是为别人提供价格和撮合的底层引擎,生态越热闹,价值流失得越多。
58
·
--
Lihat terjemahan
深潮 TechFlow 消息,11 月 10 日,据 The Block 报道,Coinbase、Kalshi、Kraken 母公司 Payward、DRW Holdings、Jump Trading 和 Paradigm 已向联邦法院申请许可,提交法庭之友意见,支持美国商品期货交易委员会(CFTC)监管个股永续期货的权限。
该意见针对资本市场联盟提起的诉讼,后者寻求推翻 CFTC 对相关产品的批准,并认为个股永续合约应被视为证券类掉期,而非期货。六家机构则表示,美国证券交易委员会从监管流程开始便参与其中,两家监管机构曾联合就产品分类征求公众意见。
深潮 TechFlow 消息,11 月 10 日,据 The Block 报道,Coinbase、Kalshi、Kraken 母公司 Payward、DRW Holdings、Jump Trading 和 Paradigm 已向联邦法院申请许可,提交法庭之友意见,支持美国商品期货交易委员会(CFTC)监管个股永续期货的权限。
该意见针对资本市场联盟提起的诉讼,后者寻求推翻 CFTC 对相关产品的批准,并认为个股永续合约应被视为证券类掉期,而非期货。六家机构则表示,美国证券交易委员会从监管流程开始便参与其中,两家监管机构曾联合就产品分类征求公众意见。
该意见针对资本市场联盟提起的诉讼,后者寻求推翻 CFTC 对相关产品的批准,并认为个股永续合约应被视为证券类掉期,而非期货。六家机构则表示,美国证券交易委员会从监管流程开始便参与其中,两家监管机构曾联合就产品分类征求公众意见。
COIN+4,58%
KRUS-0,01%
62
·
--
Lihat terjemahan
Coinbase、Kalshi 等六家公司支持 CFTC,反对推翻美国个股永续期货交易审批深潮 TechFlow 消息,11 月 10 日,据 The Block 报道,Coinbase、Kalshi、Kraken 母公司 Payward、DRW Holdings、Jump Trading 及 Paradigm 已向美国联邦法院申请提交法庭之友意见书,支持美国商品期货交易委员会(CFTC)对个股永续期货的监管权限。
此前,成员包括 Cboe 和 Citadel Securities 的行业协会 Capital Markets Alliance(CMA)提起诉讼,要求撤销 CFTC 对相关产品的批准。CMA 认为,个股永续合约应被归类为证券类互换产品,属于美国证券交易委员会(SEC)的监管范围。
Coinbase 等公司则主张,相关产品属于证券期货,且 SEC 从监管程序初期便已参与。根据法院文件,Coinbase、Kalshi 和 Payward 提交的个股永续期货上市申请已于 11 月 2 日获视为批准。目前相关监管争议仍待法院裁决。
Coinbase、Kalshi 等六家公司支持 CFTC,反对推翻美国个股永续期货交易审批
深潮 TechFlow 消息,11 月 10 日,据 The Block 报道,Coinbase、Kalshi、Kraken 母公司 Payward、DRW Holdings、Jump Trading 及 Paradigm 已向美国联邦法院申请提交法庭之友意见书,支持美国商品期货交易委员会(CFTC)对个股永续期货的监管权限。
此前,成员包括 Cboe 和 Citadel Securities 的行业协会 Capital Markets Alliance(CMA)提起诉讼,要求撤销 CFTC 对相关产品的批准。CMA 认为,个股永续合约应被归类为证券类互换产品,属于美国证券交易委员会(SEC)的监管范围。
Coinbase 等公司则主张,相关产品属于证券期货,且 SEC 从监管程序初期便已参与。根据法院文件,Coinbase、Kalshi 和 Payward 提交的个股永续期货上市申请已于 11 月 2 日获视为批准。目前相关监管争议仍待法院裁决。
此前,成员包括 Cboe 和 Citadel Securities 的行业协会 Capital Markets Alliance(CMA)提起诉讼,要求撤销 CFTC 对相关产品的批准。CMA 认为,个股永续合约应被归类为证券类互换产品,属于美国证券交易委员会(SEC)的监管范围。
Coinbase 等公司则主张,相关产品属于证券期货,且 SEC 从监管程序初期便已参与。根据法院文件,Coinbase、Kalshi 和 Payward 提交的个股永续期货上市申请已于 11 月 2 日获视为批准。目前相关监管争议仍待法院裁决。
81
·
--
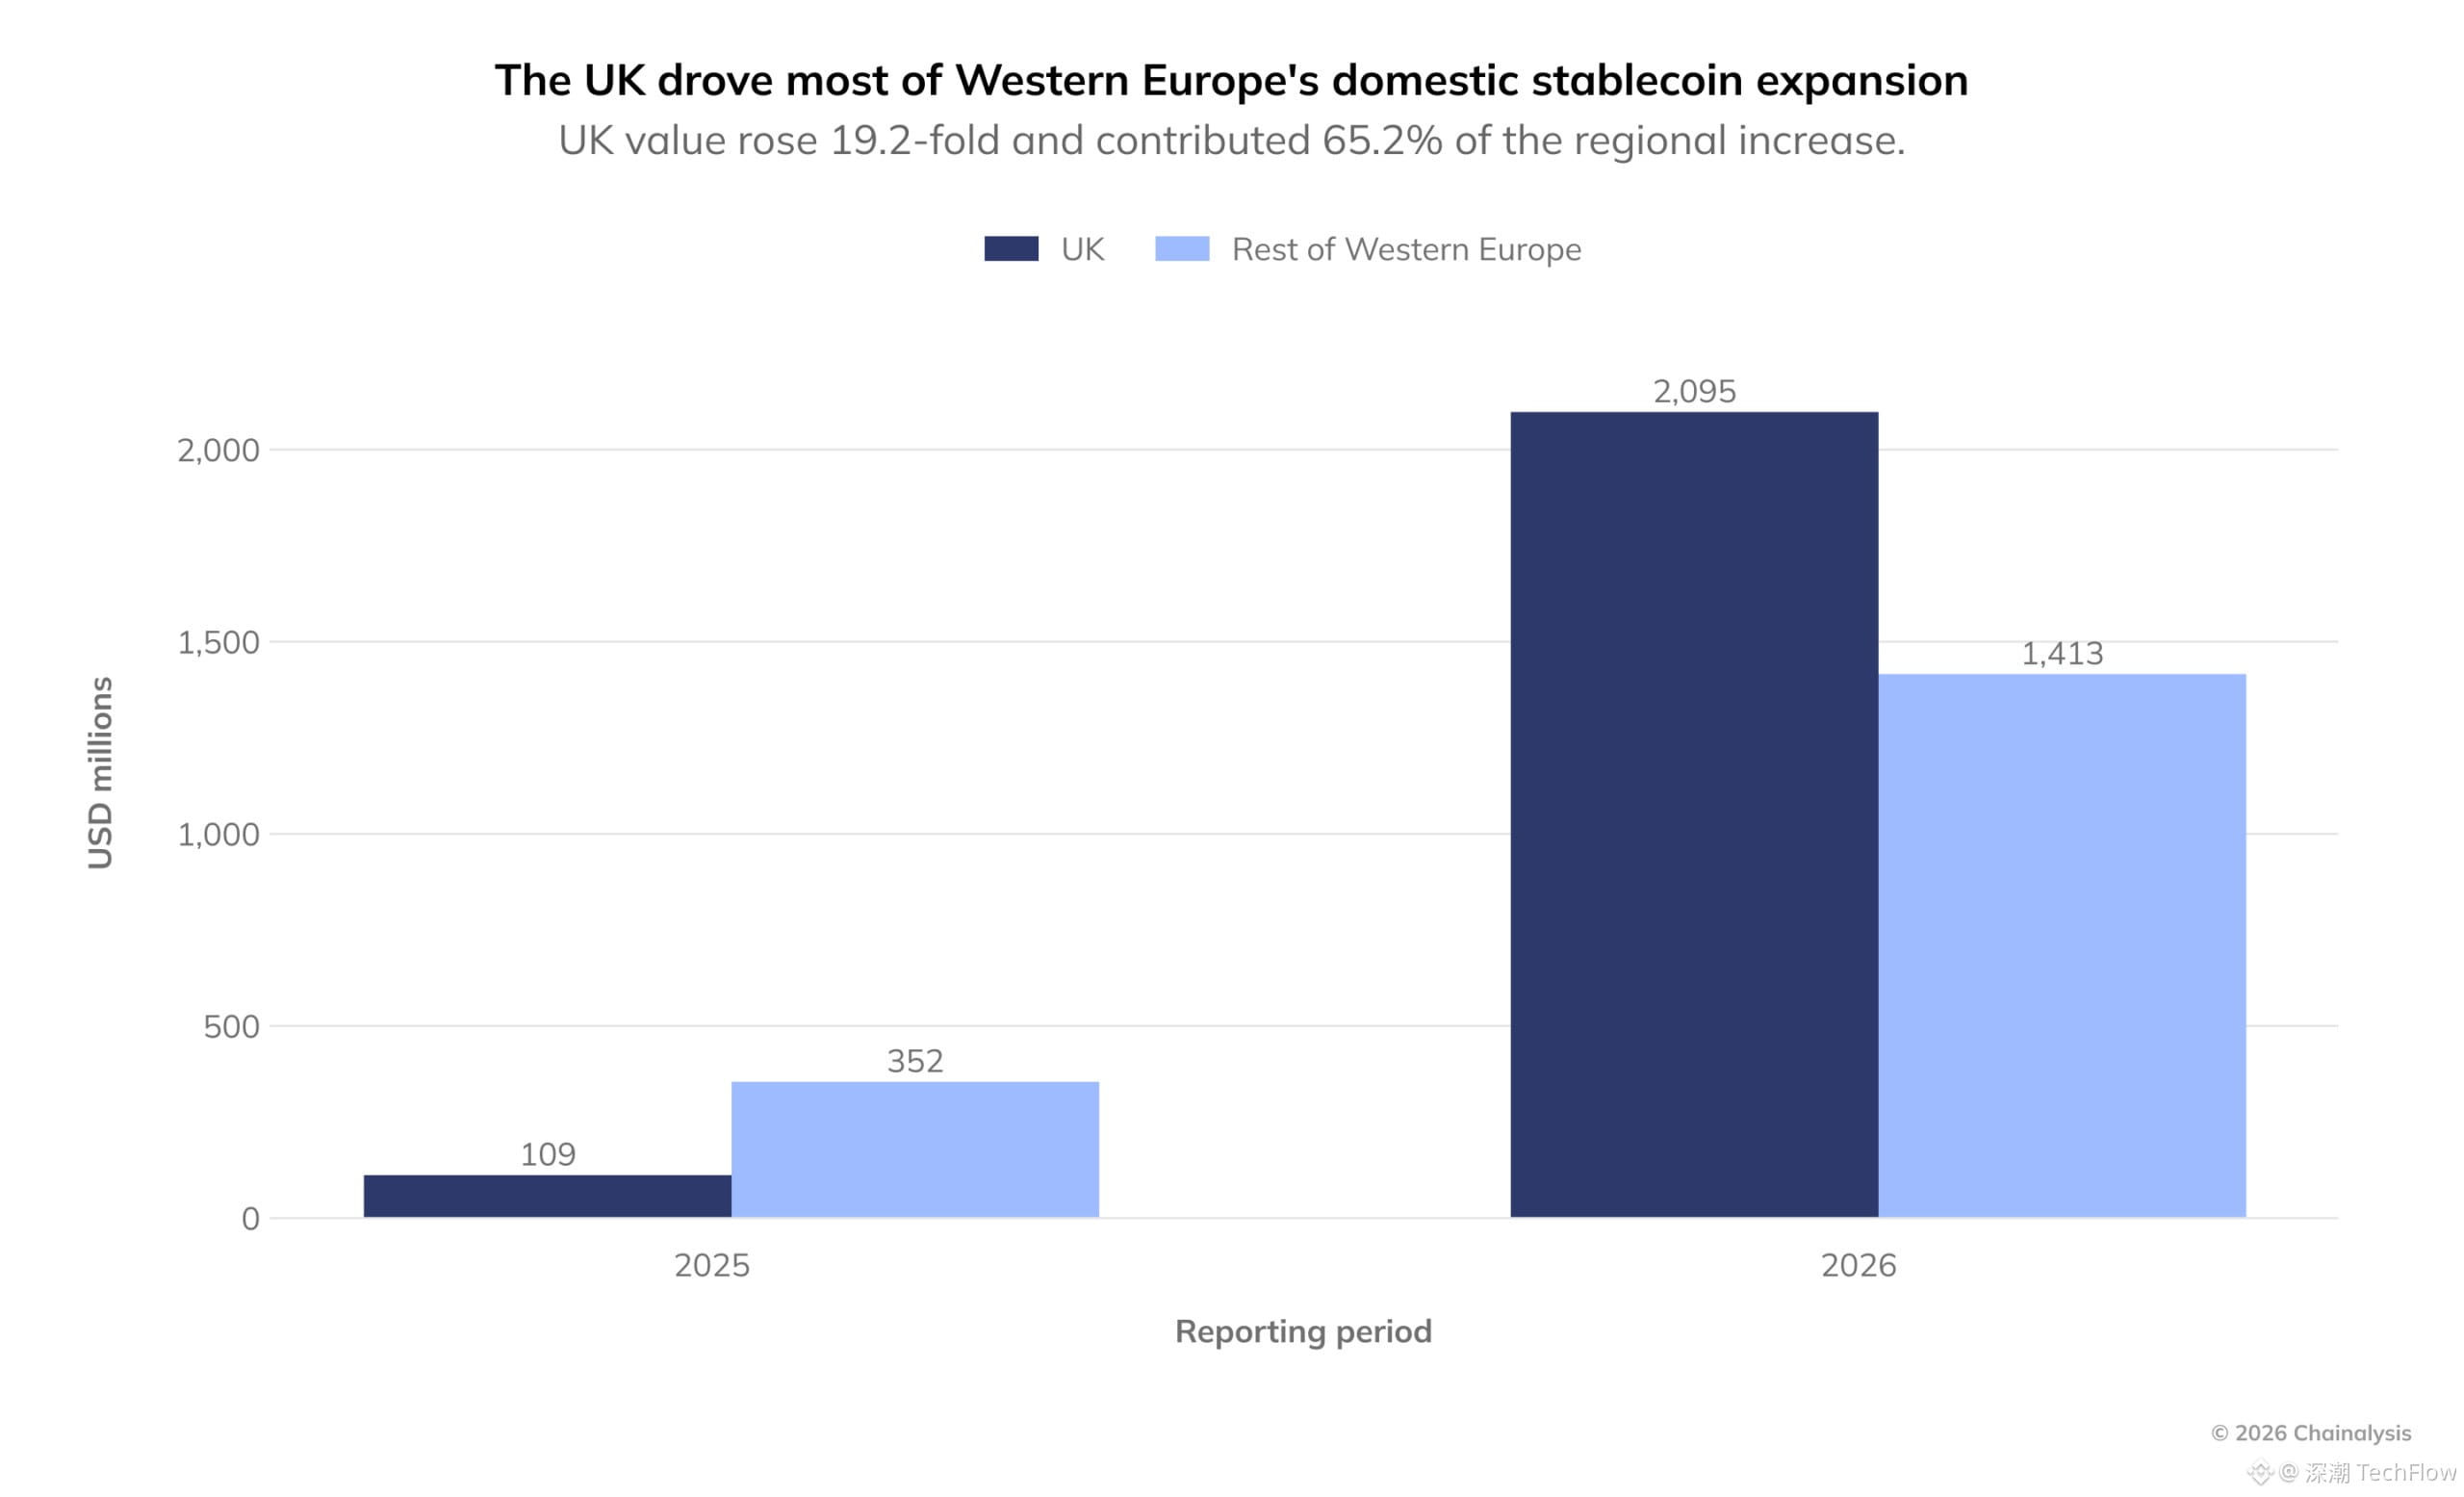
Artikel
Lihat terjemahan
Chainalysis 报告:全球加密市场遇冷,西欧为什么扛住了?作者:Chainalysis
编译:Luffy,Foresight News
加密领域数据研究机构 Chainalysis 发布了 2026 全球加密采用报告。该报告西欧篇提到,即便全球加密市场陷入下行,西欧 2.08 万亿美元加密经济体仍保持韧性,实现小幅正增长。
该区域内部格局明显分化:英国市场收缩;法国因财政压力,用户转向自托管稳定币;西班牙交易所则吸引大量欧洲跨境资金入场。西欧市场稳定币持有量大幅飙升,欧元在加密交易中的占比提升,行业正从投机走向机构化。以下为该报告西欧篇的中文编译:
全球加密市场进入下行周期时,西欧展现出较强抗跌能力。统计周期(2025 年 7 月至 2026 年 6 月)内,西欧加密经济总规模 2.08 万亿美元,位列全球第二,实现 1.2% 的小幅增长。全球范围内,只有撒哈拉以南非洲、拉美和西欧三个地区录得正向增长。
新监管政策、机构资金持续入场、和传统金融不断深度绑定,正在改造这片区域内加密市场。不过各个国家的发展路径差异明显:稳定币普及、欧元在加密交易里地位提升、交易所跨区域发展,成为共同趋势。
欧洲头部加密基础设施服务商 BS Digital 联席 CEO Christopher Beck 这样评价这一轮变化:“机构采用速度正在加快,加密资产已经从一类新兴投机资产慢慢变成主流金融产品。”
但这一切发生的背景是欧洲整体经济前景不明、用户偏好持续转变,这些直接决定了加密资金流向和市场重心。
六个市场撑起西欧加密经济三分之二体量
英国依旧是西欧第一大加密市场,规模 4245 亿美元,占西欧总量 20%。作为老牌全球金融中心,资本市场与银行业成熟,英国加密市场更像是本土金融服务业的自然延伸。不过统计期内该市场规模下滑 8%,主要原因是去中心化交易所(DEX)交易量缩水。
德国以 2888 亿美元排在第二,法国 2158 亿美元位居第三。德国市场小幅收缩,同样是 DEX 交易减少导致;法国市场基本持平。西班牙(1561 亿美元)、瑞士(1328 亿美元)实现增长,核心来自中心化交易所(CEX)交易活跃度提升。
再加上荷兰(2078 亿美元),这六个国家合计占到西欧加密经济总量的约三分之二,西欧加密业务高度集中在头部国家。
图:西欧加密经济体规模地图
受访行业专家普遍认为,欧洲加密行业已经告别野蛮增长,进入成熟发展新阶段。去中心化信贷基础设施 Morpho 全球公共事务负责人 Faustine Fleuret 指出了这一变化:
“我们能清晰看到一个转变:大家不再只是拿加密货币做实验,而是把区块链嵌入主流金融业务。银行、资管机构、金融科技公司慢慢意识到,链上金融不是和传统金融抢生意的平行系统,而是一套可以依托它搭建业务的全新底层技术。”
欧元在加密市场话语权变强
欧元地位提升是西欧加密市场成熟的标志之一,和它在传统外汇市场里的角色一脉相承。
国际清算银行(BIS)数据显示,2025 年 4 月全球外汇交易中,欧元参与了 28.9% 的交易。加密订单簿统计是单边交易对(欧元兑代币),和外汇双边统计口径不同,文章取一半也就是 14.5% 作为参照基准。
Chainalysis 的数据显示,欧元正越来越多成为普通人进入加密市场的兑换通道。统计期末,在全球 33 种主流法币计价的加密交易里,欧元交易占比达到 11.8%,相比过去明显提升,正在靠近外汇市场的基准占比。
图:欧元计价加密交易量占加密总交易量比例
这个上升周期刚好撞上欧盟 MiCA 法规落地执行。MiCA 为欧盟境内所有加密资产发行方、服务商搭建统一监管框架,降低了投资者的不确定性,服务商拿到牌照就可以在全部欧盟国家开展业务。
虽然数据无法直接证明二者存在因果关系,但欧元交易占比上涨,大概率受益于统一监管带来的市场稳定,以及欧盟加密市场整体扩容。
Robinhood 欧洲区总经理 Laurynas Spangevičius 评价 MiCA 的影响:“对欧洲加密行业冲击最大的监管变革,就是 MiCA 全面落地执行。监管不确定性被清晰规则取代,长期主流投资者才有信心入场。”
西欧稳定币持有增速远超全球其他区域
调研发现,稳定币在西欧居民数字资产配置里的权重越来越高,所有被统计国家的个人钱包稳定币余额全部上涨。
这个变化意义重大。稳定币普及之后,欧洲必须回答一个核心问题:这类数字美元 / 数字欧元,该怎么纳入现有金融体系。
图:西欧个人钱包稳定币持有量增速
西欧区域内个人钱包稳定币总持有量暴涨 131%,远高于全球 52% 的增速,奥地利、法国涨幅最为突出。这一波增长,把西欧稳定币全球份额从 3.4% 拉高至 5.1%。
背后有多重推手:欧洲民众想要更多元的储值、转账工具;MiCA 给欧元稳定币发行商设立了明确准入规则,带动欧元稳定币赛道发展。稳定币在欧洲快速普及,它对金融体系的潜在影响,已经无法被忽视。
相关争论已经开始。2026 年 9 月,欧洲央行和欧盟各国央行公开反对 MiCA 里一条稳定币储备规则:按照现有规则,普通稳定币发行方至少 30% 储备放在欧洲银行存款里,大型重要稳定币是 60%。央行方面担心,一旦出现大规模赎回挤兑,会造成银行存款突然流失,诱发金融风险。
传统金融机构也下场布局。受联盟支持、符合 MiCA 监管要求的稳定币项目 Qivalis CEO Jan-Oliver Sell 提到,合规欧元稳定币已经出现明确落地场景:作为代币化资产的链上现金结算工具、支持企业之间货到付款这类条件可编程支付。
西班牙跨国银行 CaixaBank 的发言人表示,布局这类业务,也是欧洲希望避免在稳定币赛道上完全依赖美元稳定币。
综合来看,欧元稳定币有望成为欧洲数字金融基础设施里重要一环,但监管和银行也一直在权衡它对金融稳定、货币主权带来的风险。
欧元债券收益率变化,左右欧盟比特币、代币化黄金交易
研究还发现一个规律:当欧元区国债收益率相对美债走高时,欧元计价的比特币、代币化黄金交易占比同步上升。
这个现象出现的大背景,是市场对欧洲公共财政的担忧持续升温,主权债务风险引发讨论。多年高负债、接连遭遇经济冲击、经济增长乏力,财政隐患逐步暴露。
法国是市场焦点,债务高企加上政坛僵持,扰动债市。2026 年 10 月法国 10 年期国债收益率突破 5.14%,创 20 年新高,反映投资人对法国财政和政局的担忧。
Chainalysis 基于 2025 年 7 月至 2026 年 6 月的周度数据,对比高评级欧元区国债、美债收益率,以及比特币、代币化黄金的交易情况,得出清晰规律。
欧元收益率相对美债走高,欧元计价的比特币、代币化黄金交易,对比美元交易的占比就会提升;利差收窄时,欧元交易热度回落。
图:欧元区价值储存类加密交易与欧元区高评级国债及美债利差的联动关系
幅度上也有相关性。欧元收益率相对美债上行约 2 个基点,欧元计价交易相比美元交易高出约 7.5%;上行 7 个基点,高出约 12%;欧元收益率相对下跌时,欧元交易规模会低 8% 至 10%。
一种解读是,在欧元区财政前景受到质疑时,交易者会把比特币、代币化黄金放进组合,作为另类避险资产。后面法国的数据也侧面印证这个趋势,当然数据只能看到相关性,无法证明是直接因果。
预测市场:欧洲用户押注地缘事件,偏好赌负面结果
预测市场让加密资产不再只用于炒币,用户可以对地缘冲突、经济结果下注。Chainalysis 分析了欧洲钱包在地缘事件合约上的交易行为。
这份分析数据采集时间早于欧洲证券和市场管理局(ESMA)2026 年 7 月新规:新规认定这类事件合约属于零售二元期权,在欧盟范围内基本禁止预测市场;英国本身也有相关禁令,分析已经把持续变化的监管环境纳入考量。
数据显示,统计周期内,欧洲钱包在美伊相关二元预测市场里,74% 资金押负面结局(全球平均 49%)。但平均来看,押负面的仓位收益反而不如押正面。
图:西欧资金普遍押注美伊局势的负面走向
图:在美伊相关预测市场中,西欧资金在全部分类赛道都出现亏损
这说明预测市场不只是用来预判事件走向,也成了用户表达地缘观点的渠道。但资金流向和盈利结果脱节:大家心里预判会出事,却很难靠这个判断赚到钱。
英国市场由增转跌,欧盟持续扩张
过去好几年英国加密市场增速领跑西欧,但形势已经反转。英国依旧是西欧第一大市场,但规模下滑 8%;西欧其余地区整体增长 3.8%,欧盟地区单独统计增长 2.2%。
这种分化引出两个问题:英国之前为什么涨得快?现在欧盟为什么更抗跌?
图:自 2022 年起,英国加密经济体增速跑赢西欧其他地区
MiCA 的影响是重要线索。2024 年 12 月 MiCA 进入落地初期,合规成本增加、规则不确定,短期压制增长。等到 2026 年 7 月服务商完成过渡、拿到牌照之后,MiCA 的红利释放,持牌服务商可以在所有欧盟国家直接开展业务,不用逐个申请牌照。
所以 MiCA 先抑制、后助推欧盟市场扩张。这一轮扩张,发生在全球加密市值腰斩的熊市里。
而英国没有这套统一法规对冲下行周期。市场降温也和英国金融行为监管局(FCA)在 9 月落地加密监管准入通道有关,很多参与者选择观望。
当然数据不能证明这完全是监管造成,市场因素同样复杂,没办法单独剥离 MiCA 的影响,只是时间节点高度吻合。
英国稳定币新变化:从跨境工具变成境内转账主力
稳定币在英国的用法正在改变:英国境内钱包对钱包的稳定币转账规模大幅上涨,稳定币不再只用来跨境汇款,本土资金流转需求快速起来。
图:英国主导西欧本土稳定币规模扩张
统计周期内,英国境内稳定币点对点转账达到 20.9 亿美元,上一年同期只有 1.09 亿美元。英国本土境内稳定币增量,占到西欧区域总增量的 65.2%,总交易金额占西欧境内转账 60%。
和欧洲其他地方对比差异明显。英国境内转账金额是跨境 P2P、服务商转账的 1.32 倍;西欧其他地区,跨境交易规模是境内的 4.38 倍。
英国监管层也把稳定币支付列为 2026 年重点工作。2026 年 6 月,英国央行发布系统性稳定币监管政策草案,为大规模稳定币支付制定规则。
英国央行还设置了个人持有限额。单个系统性英镑稳定币,每人最多持有 2 万英镑,这条规则会决定稳定币在居民理财里扮演什么角色。链上数据已经提前显现趋势:越来越多英国普通用户,把稳定币当成存放资金的工具,而不只是交易中转筹码。
图:英国散户钱包把绝大多数加密资产换成稳定币的比例,高于其他西欧主要市场
统计期内,1.03% 符合条件的英国散户钱包,把至少 80% 加密资产换成稳定币;上一年这个比例是 0.66%,在西欧六大核心市场里最高。荷兰 0.54%、意大利 0.52%、芬兰 0.46%、瑞典 0.38%、德国 0.20%。
六个国家该比例全部上涨,意大利、德国涨幅倍数更高(意大利 2.5 倍、德国 2.3 倍,英国 1.6 倍),但英国的绝对领先优势还在拉大。
另外有一个关键点:换币潮的高点出现在 2025 年 7 至 9 月,早于比特币 10 月高点。说明这不是单纯熊市避险操作,而是用户使用习惯长期、渐进的转变。团队持续追踪这批钱包发现,后续行情下跌时,很多用户选择继续持有稳定币。
法国财政压力下,用户涌向自托管稳定币
法国是欧洲财政矛盾的焦点。高债务、议会分裂,削减开支、控制赤字的政策推进艰难,紧缩政策引发抗议,预算法案多次闯关,市场对法国公共财政信心走弱。
在经济和政局不确定性上升的背景下,链上数据观察到三个明显信号,法国用户开始大量使用自托管稳定币管理资产:从中心化交易所提币的占比上升、持有稳定币的个人钱包数量变多、钱包内余额持续增长,用户想要自己掌控资产。
三年时间,法国在西欧主要市场里,稳定币相关提币占比从第 10 名冲到第 1 名。统计周期内,稳定币提币占到法国用户从交易所提现总量的 54.2%,超过德国。资金从交易所转出到法国钱包的总量上涨 12%,西欧其余地区平均 7%,意味着更多资产链上自托管。
图:三年间法国在交易所提现份额排名,从第 10 位升至西欧第一
持有稳定币的法国个人钱包数量持续走高:2025 年 6 月一共 3577 个,2026 年 6 月达到 12255 个,翻了 3.4 倍;西欧其他地区平均仅 1.7 倍。
图:法国稳定币钱包数量翻三倍,12 个月中有 11 个月稳定币净流入交易所
钱包增长节奏和债市压力同步。2025 年年中每月增速约 6%,秋季债市动荡之后,年底单月增速冲到 18%;市场情绪平复后,到 2026 年 6 月回落至 5%。这份报告统计截止到 6 月,10 月新一轮债市冲击不在统计范围内,暂时看不到后续进一步传导的效果。
法国用户自托管稳定币余额统计期内大涨 192%;同期法国银行存款仅增长 2%。虽然稳定币体量和传统储蓄比依然很小,但增速非常突出。
图:法国自托管稳定币余额大涨 192%,同期银行存款仅增长 2%
这一系列趋势,代表法国居民在不确定性下寻找另类资产存放渠道,并不等于大家失去对欧元的信心,更多是资产配置多元化的选择。
西班牙交易所吸引全欧洲的用户
西班牙加密交易所的资金流入已经不再以本国用户为主,欧洲其他国家用户贡献的资金规模超过本土,西班牙正在成为泛欧加密交易聚集地。
2024 年以来,本土、跨境流入西班牙交易所的资金都在上涨,但跨境资金增速明显更快。统计周期,来自欧洲其他国家的资金流入超过西班牙本土用户。
图:西班牙交易所的资金来源,境外西欧用户已超过本土西班牙用户
跨境流入的增长覆盖面很广:上一年向西班牙交易所转账超过 10 万美元的国家,统计期内平均增幅 198%,之前一年是 100%;中位数增速从 82% 涨到 162%。意大利、葡萄牙是最大资金来源国:意大利资金增速从 22% 暴涨至 329%,葡萄牙从 36% 飙升至 751%。
欧洲其他国家流入西班牙交易所的资金增长 79.1%,而西班牙本土加密经济整体增速只有 24.6%。2023 年 7 月至今,西欧用户一共向西班牙交易所转入 9.84 亿美元,其中 5.21 亿美元是在本次统计周期内流入。
图:西班牙交易所资金流入增速几乎翻倍,从 100% 提升至 198%
西班牙头部交易所 Bit2Me 的 API 与银行业务总监 Gabriel Ayala 解释背后原因:部分邻国缺少本土头部平台。“葡萄牙市场体量、语言特点,很难跑出大规模本土平台;意大利监管复杂、市场分散,很难形成大型本土交易所。”
西班牙平台抓住这个机会,依托合规能力、规模优势面向全欧洲竞争。MiCA 统一监管框架,也进一步降低跨欧盟运营门槛。西班牙交易所的崛起是欧洲各国市场融合的缩影。
欧洲加密行业翻开新篇章
稳定币普及、部分市场 DEX 交易降温、交易所跨国家吸纳用户,用户习惯、资金偏好、外部宏观因素一起重塑西欧加密市场。Robinhood 的 Spangevičius 总结,欧洲加密行业已经从各地零散投机走向结构性成熟。
金融风险、地缘事件、监管变革正在改变全球数字资产交易,欧洲是观察这些变化最清晰的样本。行业能不能继续往前走,不仅看机构资金是否持续入场,也取决于从业者如何适应持续变化的金融环境和监管规则。
随着机构参与越来越深,消费者保护、监管规则统一、加密市场和传统银行体系的联动,会成为决定行业长期走向的核心议题。
Chainalysis 报告:全球加密市场遇冷,西欧为什么扛住了?
作者:Chainalysis
编译:Luffy,Foresight News
加密领域数据研究机构 Chainalysis 发布了 2026 全球加密采用报告。该报告西欧篇提到,即便全球加密市场陷入下行,西欧 2.08 万亿美元加密经济体仍保持韧性,实现小幅正增长。
该区域内部格局明显分化:英国市场收缩;法国因财政压力,用户转向自托管稳定币;西班牙交易所则吸引大量欧洲跨境资金入场。西欧市场稳定币持有量大幅飙升,欧元在加密交易中的占比提升,行业正从投机走向机构化。以下为该报告西欧篇的中文编译:
全球加密市场进入下行周期时,西欧展现出较强抗跌能力。统计周期(2025 年 7 月至 2026 年 6 月)内,西欧加密经济总规模 2.08 万亿美元,位列全球第二,实现 1.2% 的小幅增长。全球范围内,只有撒哈拉以南非洲、拉美和西欧三个地区录得正向增长。
新监管政策、机构资金持续入场、和传统金融不断深度绑定,正在改造这片区域内加密市场。不过各个国家的发展路径差异明显:稳定币普及、欧元在加密交易里地位提升、交易所跨区域发展,成为共同趋势。
欧洲头部加密基础设施服务商 BS Digital 联席 CEO Christopher Beck 这样评价这一轮变化:“机构采用速度正在加快,加密资产已经从一类新兴投机资产慢慢变成主流金融产品。”
但这一切发生的背景是欧洲整体经济前景不明、用户偏好持续转变,这些直接决定了加密资金流向和市场重心。
六个市场撑起西欧加密经济三分之二体量
英国依旧是西欧第一大加密市场,规模 4245 亿美元,占西欧总量 20%。作为老牌全球金融中心,资本市场与银行业成熟,英国加密市场更像是本土金融服务业的自然延伸。不过统计期内该市场规模下滑 8%,主要原因是去中心化交易所(DEX)交易量缩水。
德国以 2888 亿美元排在第二,法国 2158 亿美元位居第三。德国市场小幅收缩,同样是 DEX 交易减少导致;法国市场基本持平。西班牙(1561 亿美元)、瑞士(1328 亿美元)实现增长,核心来自中心化交易所(CEX)交易活跃度提升。
再加上荷兰(2078 亿美元),这六个国家合计占到西欧加密经济总量的约三分之二,西欧加密业务高度集中在头部国家。
图:西欧加密经济体规模地图
受访行业专家普遍认为,欧洲加密行业已经告别野蛮增长,进入成熟发展新阶段。去中心化信贷基础设施 Morpho 全球公共事务负责人 Faustine Fleuret 指出了这一变化:
“我们能清晰看到一个转变:大家不再只是拿加密货币做实验,而是把区块链嵌入主流金融业务。银行、资管机构、金融科技公司慢慢意识到,链上金融不是和传统金融抢生意的平行系统,而是一套可以依托它搭建业务的全新底层技术。”
欧元在加密市场话语权变强
欧元地位提升是西欧加密市场成熟的标志之一,和它在传统外汇市场里的角色一脉相承。
国际清算银行(BIS)数据显示,2025 年 4 月全球外汇交易中,欧元参与了 28.9% 的交易。加密订单簿统计是单边交易对(欧元兑代币),和外汇双边统计口径不同,文章取一半也就是 14.5% 作为参照基准。
Chainalysis 的数据显示,欧元正越来越多成为普通人进入加密市场的兑换通道。统计期末,在全球 33 种主流法币计价的加密交易里,欧元交易占比达到 11.8%,相比过去明显提升,正在靠近外汇市场的基准占比。
图:欧元计价加密交易量占加密总交易量比例
这个上升周期刚好撞上欧盟 MiCA 法规落地执行。MiCA 为欧盟境内所有加密资产发行方、服务商搭建统一监管框架,降低了投资者的不确定性,服务商拿到牌照就可以在全部欧盟国家开展业务。
虽然数据无法直接证明二者存在因果关系,但欧元交易占比上涨,大概率受益于统一监管带来的市场稳定,以及欧盟加密市场整体扩容。
Robinhood 欧洲区总经理 Laurynas Spangevičius 评价 MiCA 的影响:“对欧洲加密行业冲击最大的监管变革,就是 MiCA 全面落地执行。监管不确定性被清晰规则取代,长期主流投资者才有信心入场。”
西欧稳定币持有增速远超全球其他区域
调研发现,稳定币在西欧居民数字资产配置里的权重越来越高,所有被统计国家的个人钱包稳定币余额全部上涨。
这个变化意义重大。稳定币普及之后,欧洲必须回答一个核心问题:这类数字美元 / 数字欧元,该怎么纳入现有金融体系。
图:西欧个人钱包稳定币持有量增速
西欧区域内个人钱包稳定币总持有量暴涨 131%,远高于全球 52% 的增速,奥地利、法国涨幅最为突出。这一波增长,把西欧稳定币全球份额从 3.4% 拉高至 5.1%。
背后有多重推手:欧洲民众想要更多元的储值、转账工具;MiCA 给欧元稳定币发行商设立了明确准入规则,带动欧元稳定币赛道发展。稳定币在欧洲快速普及,它对金融体系的潜在影响,已经无法被忽视。
相关争论已经开始。2026 年 9 月,欧洲央行和欧盟各国央行公开反对 MiCA 里一条稳定币储备规则:按照现有规则,普通稳定币发行方至少 30% 储备放在欧洲银行存款里,大型重要稳定币是 60%。央行方面担心,一旦出现大规模赎回挤兑,会造成银行存款突然流失,诱发金融风险。
传统金融机构也下场布局。受联盟支持、符合 MiCA 监管要求的稳定币项目 Qivalis CEO Jan-Oliver Sell 提到,合规欧元稳定币已经出现明确落地场景:作为代币化资产的链上现金结算工具、支持企业之间货到付款这类条件可编程支付。
西班牙跨国银行 CaixaBank 的发言人表示,布局这类业务,也是欧洲希望避免在稳定币赛道上完全依赖美元稳定币。
综合来看,欧元稳定币有望成为欧洲数字金融基础设施里重要一环,但监管和银行也一直在权衡它对金融稳定、货币主权带来的风险。
欧元债券收益率变化,左右欧盟比特币、代币化黄金交易
研究还发现一个规律:当欧元区国债收益率相对美债走高时,欧元计价的比特币、代币化黄金交易占比同步上升。
这个现象出现的大背景,是市场对欧洲公共财政的担忧持续升温,主权债务风险引发讨论。多年高负债、接连遭遇经济冲击、经济增长乏力,财政隐患逐步暴露。
法国是市场焦点,债务高企加上政坛僵持,扰动债市。2026 年 10 月法国 10 年期国债收益率突破 5.14%,创 20 年新高,反映投资人对法国财政和政局的担忧。
Chainalysis 基于 2025 年 7 月至 2026 年 6 月的周度数据,对比高评级欧元区国债、美债收益率,以及比特币、代币化黄金的交易情况,得出清晰规律。
欧元收益率相对美债走高,欧元计价的比特币、代币化黄金交易,对比美元交易的占比就会提升;利差收窄时,欧元交易热度回落。
图:欧元区价值储存类加密交易与欧元区高评级国债及美债利差的联动关系
幅度上也有相关性。欧元收益率相对美债上行约 2 个基点,欧元计价交易相比美元交易高出约 7.5%;上行 7 个基点,高出约 12%;欧元收益率相对下跌时,欧元交易规模会低 8% 至 10%。
一种解读是,在欧元区财政前景受到质疑时,交易者会把比特币、代币化黄金放进组合,作为另类避险资产。后面法国的数据也侧面印证这个趋势,当然数据只能看到相关性,无法证明是直接因果。
预测市场:欧洲用户押注地缘事件,偏好赌负面结果
预测市场让加密资产不再只用于炒币,用户可以对地缘冲突、经济结果下注。Chainalysis 分析了欧洲钱包在地缘事件合约上的交易行为。
这份分析数据采集时间早于欧洲证券和市场管理局(ESMA)2026 年 7 月新规:新规认定这类事件合约属于零售二元期权,在欧盟范围内基本禁止预测市场;英国本身也有相关禁令,分析已经把持续变化的监管环境纳入考量。
数据显示,统计周期内,欧洲钱包在美伊相关二元预测市场里,74% 资金押负面结局(全球平均 49%)。但平均来看,押负面的仓位收益反而不如押正面。
图:西欧资金普遍押注美伊局势的负面走向
图:在美伊相关预测市场中,西欧资金在全部分类赛道都出现亏损
这说明预测市场不只是用来预判事件走向,也成了用户表达地缘观点的渠道。但资金流向和盈利结果脱节:大家心里预判会出事,却很难靠这个判断赚到钱。
英国市场由增转跌,欧盟持续扩张
过去好几年英国加密市场增速领跑西欧,但形势已经反转。英国依旧是西欧第一大市场,但规模下滑 8%;西欧其余地区整体增长 3.8%,欧盟地区单独统计增长 2.2%。
这种分化引出两个问题:英国之前为什么涨得快?现在欧盟为什么更抗跌?
图:自 2022 年起,英国加密经济体增速跑赢西欧其他地区
MiCA 的影响是重要线索。2024 年 12 月 MiCA 进入落地初期,合规成本增加、规则不确定,短期压制增长。等到 2026 年 7 月服务商完成过渡、拿到牌照之后,MiCA 的红利释放,持牌服务商可以在所有欧盟国家直接开展业务,不用逐个申请牌照。
所以 MiCA 先抑制、后助推欧盟市场扩张。这一轮扩张,发生在全球加密市值腰斩的熊市里。
而英国没有这套统一法规对冲下行周期。市场降温也和英国金融行为监管局(FCA)在 9 月落地加密监管准入通道有关,很多参与者选择观望。
当然数据不能证明这完全是监管造成,市场因素同样复杂,没办法单独剥离 MiCA 的影响,只是时间节点高度吻合。
英国稳定币新变化:从跨境工具变成境内转账主力
稳定币在英国的用法正在改变:英国境内钱包对钱包的稳定币转账规模大幅上涨,稳定币不再只用来跨境汇款,本土资金流转需求快速起来。
图:英国主导西欧本土稳定币规模扩张
统计周期内,英国境内稳定币点对点转账达到 20.9 亿美元,上一年同期只有 1.09 亿美元。英国本土境内稳定币增量,占到西欧区域总增量的 65.2%,总交易金额占西欧境内转账 60%。
和欧洲其他地方对比差异明显。英国境内转账金额是跨境 P2P、服务商转账的 1.32 倍;西欧其他地区,跨境交易规模是境内的 4.38 倍。
英国监管层也把稳定币支付列为 2026 年重点工作。2026 年 6 月,英国央行发布系统性稳定币监管政策草案,为大规模稳定币支付制定规则。
英国央行还设置了个人持有限额。单个系统性英镑稳定币,每人最多持有 2 万英镑,这条规则会决定稳定币在居民理财里扮演什么角色。链上数据已经提前显现趋势:越来越多英国普通用户,把稳定币当成存放资金的工具,而不只是交易中转筹码。
图:英国散户钱包把绝大多数加密资产换成稳定币的比例,高于其他西欧主要市场
统计期内,1.03% 符合条件的英国散户钱包,把至少 80% 加密资产换成稳定币;上一年这个比例是 0.66%,在西欧六大核心市场里最高。荷兰 0.54%、意大利 0.52%、芬兰 0.46%、瑞典 0.38%、德国 0.20%。
六个国家该比例全部上涨,意大利、德国涨幅倍数更高(意大利 2.5 倍、德国 2.3 倍,英国 1.6 倍),但英国的绝对领先优势还在拉大。
另外有一个关键点:换币潮的高点出现在 2025 年 7 至 9 月,早于比特币 10 月高点。说明这不是单纯熊市避险操作,而是用户使用习惯长期、渐进的转变。团队持续追踪这批钱包发现,后续行情下跌时,很多用户选择继续持有稳定币。
法国财政压力下,用户涌向自托管稳定币
法国是欧洲财政矛盾的焦点。高债务、议会分裂,削减开支、控制赤字的政策推进艰难,紧缩政策引发抗议,预算法案多次闯关,市场对法国公共财政信心走弱。
在经济和政局不确定性上升的背景下,链上数据观察到三个明显信号,法国用户开始大量使用自托管稳定币管理资产:从中心化交易所提币的占比上升、持有稳定币的个人钱包数量变多、钱包内余额持续增长,用户想要自己掌控资产。
三年时间,法国在西欧主要市场里,稳定币相关提币占比从第 10 名冲到第 1 名。统计周期内,稳定币提币占到法国用户从交易所提现总量的 54.2%,超过德国。资金从交易所转出到法国钱包的总量上涨 12%,西欧其余地区平均 7%,意味着更多资产链上自托管。
图:三年间法国在交易所提现份额排名,从第 10 位升至西欧第一
持有稳定币的法国个人钱包数量持续走高:2025 年 6 月一共 3577 个,2026 年 6 月达到 12255 个,翻了 3.4 倍;西欧其他地区平均仅 1.7 倍。
图:法国稳定币钱包数量翻三倍,12 个月中有 11 个月稳定币净流入交易所
钱包增长节奏和债市压力同步。2025 年年中每月增速约 6%,秋季债市动荡之后,年底单月增速冲到 18%;市场情绪平复后,到 2026 年 6 月回落至 5%。这份报告统计截止到 6 月,10 月新一轮债市冲击不在统计范围内,暂时看不到后续进一步传导的效果。
法国用户自托管稳定币余额统计期内大涨 192%;同期法国银行存款仅增长 2%。虽然稳定币体量和传统储蓄比依然很小,但增速非常突出。
图:法国自托管稳定币余额大涨 192%,同期银行存款仅增长 2%
这一系列趋势,代表法国居民在不确定性下寻找另类资产存放渠道,并不等于大家失去对欧元的信心,更多是资产配置多元化的选择。
西班牙交易所吸引全欧洲的用户
西班牙加密交易所的资金流入已经不再以本国用户为主,欧洲其他国家用户贡献的资金规模超过本土,西班牙正在成为泛欧加密交易聚集地。
2024 年以来,本土、跨境流入西班牙交易所的资金都在上涨,但跨境资金增速明显更快。统计周期,来自欧洲其他国家的资金流入超过西班牙本土用户。
图:西班牙交易所的资金来源,境外西欧用户已超过本土西班牙用户
跨境流入的增长覆盖面很广:上一年向西班牙交易所转账超过 10 万美元的国家,统计期内平均增幅 198%,之前一年是 100%;中位数增速从 82% 涨到 162%。意大利、葡萄牙是最大资金来源国:意大利资金增速从 22% 暴涨至 329%,葡萄牙从 36% 飙升至 751%。
欧洲其他国家流入西班牙交易所的资金增长 79.1%,而西班牙本土加密经济整体增速只有 24.6%。2023 年 7 月至今,西欧用户一共向西班牙交易所转入 9.84 亿美元,其中 5.21 亿美元是在本次统计周期内流入。
图:西班牙交易所资金流入增速几乎翻倍,从 100% 提升至 198%
西班牙头部交易所 Bit2Me 的 API 与银行业务总监 Gabriel Ayala 解释背后原因:部分邻国缺少本土头部平台。“葡萄牙市场体量、语言特点,很难跑出大规模本土平台;意大利监管复杂、市场分散,很难形成大型本土交易所。”
西班牙平台抓住这个机会,依托合规能力、规模优势面向全欧洲竞争。MiCA 统一监管框架,也进一步降低跨欧盟运营门槛。西班牙交易所的崛起是欧洲各国市场融合的缩影。
欧洲加密行业翻开新篇章
稳定币普及、部分市场 DEX 交易降温、交易所跨国家吸纳用户,用户习惯、资金偏好、外部宏观因素一起重塑西欧加密市场。Robinhood 的 Spangevičius 总结,欧洲加密行业已经从各地零散投机走向结构性成熟。
金融风险、地缘事件、监管变革正在改变全球数字资产交易,欧洲是观察这些变化最清晰的样本。行业能不能继续往前走,不仅看机构资金是否持续入场,也取决于从业者如何适应持续变化的金融环境和监管规则。
随着机构参与越来越深,消费者保护、监管规则统一、加密市场和传统银行体系的联动,会成为决定行业长期走向的核心议题。
编译:Luffy,Foresight News
加密领域数据研究机构 Chainalysis 发布了 2026 全球加密采用报告。该报告西欧篇提到,即便全球加密市场陷入下行,西欧 2.08 万亿美元加密经济体仍保持韧性,实现小幅正增长。
该区域内部格局明显分化:英国市场收缩;法国因财政压力,用户转向自托管稳定币;西班牙交易所则吸引大量欧洲跨境资金入场。西欧市场稳定币持有量大幅飙升,欧元在加密交易中的占比提升,行业正从投机走向机构化。以下为该报告西欧篇的中文编译:
全球加密市场进入下行周期时,西欧展现出较强抗跌能力。统计周期(2025 年 7 月至 2026 年 6 月)内,西欧加密经济总规模 2.08 万亿美元,位列全球第二,实现 1.2% 的小幅增长。全球范围内,只有撒哈拉以南非洲、拉美和西欧三个地区录得正向增长。
新监管政策、机构资金持续入场、和传统金融不断深度绑定,正在改造这片区域内加密市场。不过各个国家的发展路径差异明显:稳定币普及、欧元在加密交易里地位提升、交易所跨区域发展,成为共同趋势。
欧洲头部加密基础设施服务商 BS Digital 联席 CEO Christopher Beck 这样评价这一轮变化:“机构采用速度正在加快,加密资产已经从一类新兴投机资产慢慢变成主流金融产品。”
但这一切发生的背景是欧洲整体经济前景不明、用户偏好持续转变,这些直接决定了加密资金流向和市场重心。
六个市场撑起西欧加密经济三分之二体量
英国依旧是西欧第一大加密市场,规模 4245 亿美元,占西欧总量 20%。作为老牌全球金融中心,资本市场与银行业成熟,英国加密市场更像是本土金融服务业的自然延伸。不过统计期内该市场规模下滑 8%,主要原因是去中心化交易所(DEX)交易量缩水。
德国以 2888 亿美元排在第二,法国 2158 亿美元位居第三。德国市场小幅收缩,同样是 DEX 交易减少导致;法国市场基本持平。西班牙(1561 亿美元)、瑞士(1328 亿美元)实现增长,核心来自中心化交易所(CEX)交易活跃度提升。
再加上荷兰(2078 亿美元),这六个国家合计占到西欧加密经济总量的约三分之二,西欧加密业务高度集中在头部国家。
图:西欧加密经济体规模地图
受访行业专家普遍认为,欧洲加密行业已经告别野蛮增长,进入成熟发展新阶段。去中心化信贷基础设施 Morpho 全球公共事务负责人 Faustine Fleuret 指出了这一变化:
“我们能清晰看到一个转变:大家不再只是拿加密货币做实验,而是把区块链嵌入主流金融业务。银行、资管机构、金融科技公司慢慢意识到,链上金融不是和传统金融抢生意的平行系统,而是一套可以依托它搭建业务的全新底层技术。”
欧元在加密市场话语权变强
欧元地位提升是西欧加密市场成熟的标志之一,和它在传统外汇市场里的角色一脉相承。
国际清算银行(BIS)数据显示,2025 年 4 月全球外汇交易中,欧元参与了 28.9% 的交易。加密订单簿统计是单边交易对(欧元兑代币),和外汇双边统计口径不同,文章取一半也就是 14.5% 作为参照基准。
Chainalysis 的数据显示,欧元正越来越多成为普通人进入加密市场的兑换通道。统计期末,在全球 33 种主流法币计价的加密交易里,欧元交易占比达到 11.8%,相比过去明显提升,正在靠近外汇市场的基准占比。
图:欧元计价加密交易量占加密总交易量比例
这个上升周期刚好撞上欧盟 MiCA 法规落地执行。MiCA 为欧盟境内所有加密资产发行方、服务商搭建统一监管框架,降低了投资者的不确定性,服务商拿到牌照就可以在全部欧盟国家开展业务。
虽然数据无法直接证明二者存在因果关系,但欧元交易占比上涨,大概率受益于统一监管带来的市场稳定,以及欧盟加密市场整体扩容。
Robinhood 欧洲区总经理 Laurynas Spangevičius 评价 MiCA 的影响:“对欧洲加密行业冲击最大的监管变革,就是 MiCA 全面落地执行。监管不确定性被清晰规则取代,长期主流投资者才有信心入场。”
西欧稳定币持有增速远超全球其他区域
调研发现,稳定币在西欧居民数字资产配置里的权重越来越高,所有被统计国家的个人钱包稳定币余额全部上涨。
这个变化意义重大。稳定币普及之后,欧洲必须回答一个核心问题:这类数字美元 / 数字欧元,该怎么纳入现有金融体系。
图:西欧个人钱包稳定币持有量增速
西欧区域内个人钱包稳定币总持有量暴涨 131%,远高于全球 52% 的增速,奥地利、法国涨幅最为突出。这一波增长,把西欧稳定币全球份额从 3.4% 拉高至 5.1%。
背后有多重推手:欧洲民众想要更多元的储值、转账工具;MiCA 给欧元稳定币发行商设立了明确准入规则,带动欧元稳定币赛道发展。稳定币在欧洲快速普及,它对金融体系的潜在影响,已经无法被忽视。
相关争论已经开始。2026 年 9 月,欧洲央行和欧盟各国央行公开反对 MiCA 里一条稳定币储备规则:按照现有规则,普通稳定币发行方至少 30% 储备放在欧洲银行存款里,大型重要稳定币是 60%。央行方面担心,一旦出现大规模赎回挤兑,会造成银行存款突然流失,诱发金融风险。
传统金融机构也下场布局。受联盟支持、符合 MiCA 监管要求的稳定币项目 Qivalis CEO Jan-Oliver Sell 提到,合规欧元稳定币已经出现明确落地场景:作为代币化资产的链上现金结算工具、支持企业之间货到付款这类条件可编程支付。
西班牙跨国银行 CaixaBank 的发言人表示,布局这类业务,也是欧洲希望避免在稳定币赛道上完全依赖美元稳定币。
综合来看,欧元稳定币有望成为欧洲数字金融基础设施里重要一环,但监管和银行也一直在权衡它对金融稳定、货币主权带来的风险。
欧元债券收益率变化,左右欧盟比特币、代币化黄金交易
研究还发现一个规律:当欧元区国债收益率相对美债走高时,欧元计价的比特币、代币化黄金交易占比同步上升。
这个现象出现的大背景,是市场对欧洲公共财政的担忧持续升温,主权债务风险引发讨论。多年高负债、接连遭遇经济冲击、经济增长乏力,财政隐患逐步暴露。
法国是市场焦点,债务高企加上政坛僵持,扰动债市。2026 年 10 月法国 10 年期国债收益率突破 5.14%,创 20 年新高,反映投资人对法国财政和政局的担忧。
Chainalysis 基于 2025 年 7 月至 2026 年 6 月的周度数据,对比高评级欧元区国债、美债收益率,以及比特币、代币化黄金的交易情况,得出清晰规律。
欧元收益率相对美债走高,欧元计价的比特币、代币化黄金交易,对比美元交易的占比就会提升;利差收窄时,欧元交易热度回落。
图:欧元区价值储存类加密交易与欧元区高评级国债及美债利差的联动关系
幅度上也有相关性。欧元收益率相对美债上行约 2 个基点,欧元计价交易相比美元交易高出约 7.5%;上行 7 个基点,高出约 12%;欧元收益率相对下跌时,欧元交易规模会低 8% 至 10%。
一种解读是,在欧元区财政前景受到质疑时,交易者会把比特币、代币化黄金放进组合,作为另类避险资产。后面法国的数据也侧面印证这个趋势,当然数据只能看到相关性,无法证明是直接因果。
预测市场:欧洲用户押注地缘事件,偏好赌负面结果
预测市场让加密资产不再只用于炒币,用户可以对地缘冲突、经济结果下注。Chainalysis 分析了欧洲钱包在地缘事件合约上的交易行为。
这份分析数据采集时间早于欧洲证券和市场管理局(ESMA)2026 年 7 月新规:新规认定这类事件合约属于零售二元期权,在欧盟范围内基本禁止预测市场;英国本身也有相关禁令,分析已经把持续变化的监管环境纳入考量。
数据显示,统计周期内,欧洲钱包在美伊相关二元预测市场里,74% 资金押负面结局(全球平均 49%)。但平均来看,押负面的仓位收益反而不如押正面。
图:西欧资金普遍押注美伊局势的负面走向
图:在美伊相关预测市场中,西欧资金在全部分类赛道都出现亏损
这说明预测市场不只是用来预判事件走向,也成了用户表达地缘观点的渠道。但资金流向和盈利结果脱节:大家心里预判会出事,却很难靠这个判断赚到钱。
英国市场由增转跌,欧盟持续扩张
过去好几年英国加密市场增速领跑西欧,但形势已经反转。英国依旧是西欧第一大市场,但规模下滑 8%;西欧其余地区整体增长 3.8%,欧盟地区单独统计增长 2.2%。
这种分化引出两个问题:英国之前为什么涨得快?现在欧盟为什么更抗跌?
图:自 2022 年起,英国加密经济体增速跑赢西欧其他地区
MiCA 的影响是重要线索。2024 年 12 月 MiCA 进入落地初期,合规成本增加、规则不确定,短期压制增长。等到 2026 年 7 月服务商完成过渡、拿到牌照之后,MiCA 的红利释放,持牌服务商可以在所有欧盟国家直接开展业务,不用逐个申请牌照。
所以 MiCA 先抑制、后助推欧盟市场扩张。这一轮扩张,发生在全球加密市值腰斩的熊市里。
而英国没有这套统一法规对冲下行周期。市场降温也和英国金融行为监管局(FCA)在 9 月落地加密监管准入通道有关,很多参与者选择观望。
当然数据不能证明这完全是监管造成,市场因素同样复杂,没办法单独剥离 MiCA 的影响,只是时间节点高度吻合。
英国稳定币新变化:从跨境工具变成境内转账主力
稳定币在英国的用法正在改变:英国境内钱包对钱包的稳定币转账规模大幅上涨,稳定币不再只用来跨境汇款,本土资金流转需求快速起来。
图:英国主导西欧本土稳定币规模扩张
统计周期内,英国境内稳定币点对点转账达到 20.9 亿美元,上一年同期只有 1.09 亿美元。英国本土境内稳定币增量,占到西欧区域总增量的 65.2%,总交易金额占西欧境内转账 60%。
和欧洲其他地方对比差异明显。英国境内转账金额是跨境 P2P、服务商转账的 1.32 倍;西欧其他地区,跨境交易规模是境内的 4.38 倍。
英国监管层也把稳定币支付列为 2026 年重点工作。2026 年 6 月,英国央行发布系统性稳定币监管政策草案,为大规模稳定币支付制定规则。
英国央行还设置了个人持有限额。单个系统性英镑稳定币,每人最多持有 2 万英镑,这条规则会决定稳定币在居民理财里扮演什么角色。链上数据已经提前显现趋势:越来越多英国普通用户,把稳定币当成存放资金的工具,而不只是交易中转筹码。
图:英国散户钱包把绝大多数加密资产换成稳定币的比例,高于其他西欧主要市场
统计期内,1.03% 符合条件的英国散户钱包,把至少 80% 加密资产换成稳定币;上一年这个比例是 0.66%,在西欧六大核心市场里最高。荷兰 0.54%、意大利 0.52%、芬兰 0.46%、瑞典 0.38%、德国 0.20%。
六个国家该比例全部上涨,意大利、德国涨幅倍数更高(意大利 2.5 倍、德国 2.3 倍,英国 1.6 倍),但英国的绝对领先优势还在拉大。
另外有一个关键点:换币潮的高点出现在 2025 年 7 至 9 月,早于比特币 10 月高点。说明这不是单纯熊市避险操作,而是用户使用习惯长期、渐进的转变。团队持续追踪这批钱包发现,后续行情下跌时,很多用户选择继续持有稳定币。
法国财政压力下,用户涌向自托管稳定币
法国是欧洲财政矛盾的焦点。高债务、议会分裂,削减开支、控制赤字的政策推进艰难,紧缩政策引发抗议,预算法案多次闯关,市场对法国公共财政信心走弱。
在经济和政局不确定性上升的背景下,链上数据观察到三个明显信号,法国用户开始大量使用自托管稳定币管理资产:从中心化交易所提币的占比上升、持有稳定币的个人钱包数量变多、钱包内余额持续增长,用户想要自己掌控资产。
三年时间,法国在西欧主要市场里,稳定币相关提币占比从第 10 名冲到第 1 名。统计周期内,稳定币提币占到法国用户从交易所提现总量的 54.2%,超过德国。资金从交易所转出到法国钱包的总量上涨 12%,西欧其余地区平均 7%,意味着更多资产链上自托管。
图:三年间法国在交易所提现份额排名,从第 10 位升至西欧第一
持有稳定币的法国个人钱包数量持续走高:2025 年 6 月一共 3577 个,2026 年 6 月达到 12255 个,翻了 3.4 倍;西欧其他地区平均仅 1.7 倍。
图:法国稳定币钱包数量翻三倍,12 个月中有 11 个月稳定币净流入交易所
钱包增长节奏和债市压力同步。2025 年年中每月增速约 6%,秋季债市动荡之后,年底单月增速冲到 18%;市场情绪平复后,到 2026 年 6 月回落至 5%。这份报告统计截止到 6 月,10 月新一轮债市冲击不在统计范围内,暂时看不到后续进一步传导的效果。
法国用户自托管稳定币余额统计期内大涨 192%;同期法国银行存款仅增长 2%。虽然稳定币体量和传统储蓄比依然很小,但增速非常突出。
图:法国自托管稳定币余额大涨 192%,同期银行存款仅增长 2%
这一系列趋势,代表法国居民在不确定性下寻找另类资产存放渠道,并不等于大家失去对欧元的信心,更多是资产配置多元化的选择。
西班牙交易所吸引全欧洲的用户
西班牙加密交易所的资金流入已经不再以本国用户为主,欧洲其他国家用户贡献的资金规模超过本土,西班牙正在成为泛欧加密交易聚集地。
2024 年以来,本土、跨境流入西班牙交易所的资金都在上涨,但跨境资金增速明显更快。统计周期,来自欧洲其他国家的资金流入超过西班牙本土用户。
图:西班牙交易所的资金来源,境外西欧用户已超过本土西班牙用户
跨境流入的增长覆盖面很广:上一年向西班牙交易所转账超过 10 万美元的国家,统计期内平均增幅 198%,之前一年是 100%;中位数增速从 82% 涨到 162%。意大利、葡萄牙是最大资金来源国:意大利资金增速从 22% 暴涨至 329%,葡萄牙从 36% 飙升至 751%。
欧洲其他国家流入西班牙交易所的资金增长 79.1%,而西班牙本土加密经济整体增速只有 24.6%。2023 年 7 月至今,西欧用户一共向西班牙交易所转入 9.84 亿美元,其中 5.21 亿美元是在本次统计周期内流入。
图:西班牙交易所资金流入增速几乎翻倍,从 100% 提升至 198%
西班牙头部交易所 Bit2Me 的 API 与银行业务总监 Gabriel Ayala 解释背后原因:部分邻国缺少本土头部平台。“葡萄牙市场体量、语言特点,很难跑出大规模本土平台;意大利监管复杂、市场分散,很难形成大型本土交易所。”
西班牙平台抓住这个机会,依托合规能力、规模优势面向全欧洲竞争。MiCA 统一监管框架,也进一步降低跨欧盟运营门槛。西班牙交易所的崛起是欧洲各国市场融合的缩影。
欧洲加密行业翻开新篇章
稳定币普及、部分市场 DEX 交易降温、交易所跨国家吸纳用户,用户习惯、资金偏好、外部宏观因素一起重塑西欧加密市场。Robinhood 的 Spangevičius 总结,欧洲加密行业已经从各地零散投机走向结构性成熟。
金融风险、地缘事件、监管变革正在改变全球数字资产交易,欧洲是观察这些变化最清晰的样本。行业能不能继续往前走,不仅看机构资金是否持续入场,也取决于从业者如何适应持续变化的金融环境和监管规则。
随着机构参与越来越深,消费者保护、监管规则统一、加密市场和传统银行体系的联动,会成为决定行业长期走向的核心议题。
77
·
--
Lihat terjemahan
深潮 TechFlow 消息,11 月 10 日,据 Lookonchain 监测,一个新创建的钱包从 BitGo 转出 1489 枚 BTC,价值约 1.1134 亿美元。
另外,三个新创建的钱包在过去 24 小时从 Binance 累计转出约 1002.86 枚 BTC,价值约 7500 万美元。
深潮 TechFlow 消息,11 月 10 日,据 Lookonchain 监测,一个新创建的钱包从 BitGo 转出 1489 枚 BTC,价值约 1.1134 亿美元。
另外,三个新创建的钱包在过去 24 小时从 Binance 累计转出约 1002.86 枚 BTC,价值约 7500 万美元。
另外,三个新创建的钱包在过去 24 小时从 Binance 累计转出约 1002.86 枚 BTC,价值约 7500 万美元。
60
·
--
Lihat terjemahan
深潮 TechFlow 消息,11 月 10 日,据官方消息,立冬时节,HTX DAO 慈善大使路遥与社区志愿者走进昆明市儿童医院,联合希漫天使、北京新阳光病房学校及支付宝公益等公益伙伴,为正在住院治疗的孩子们开展节气主题公益活动。活动中,志愿者陪孩子们画饺子、包饺子,开展趣味互动,并组织爱心物资兑换。HTX DAO 表示,未来将继续与各地公益伙伴及志愿者合作,推动社区公益在更多城市落地。
深潮 TechFlow 消息,11 月 10 日,据官方消息,立冬时节,HTX DAO 慈善大使路遥与社区志愿者走进昆明市儿童医院,联合希漫天使、北京新阳光病房学校及支付宝公益等公益伙伴,为正在住院治疗的孩子们开展节气主题公益活动。活动中,志愿者陪孩子们画饺子、包饺子,开展趣味互动,并组织爱心物资兑换。HTX DAO 表示,未来将继续与各地公益伙伴及志愿者合作,推动社区公益在更多城市落地。
43
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
CPITestsDecemberRateOutlook
724,118 penayangan
3,448 Berdiskusi
IHK Oktober Diperkirakan Naik 0,3%, Menjaga Fed Tetap di Jalur Kenaikan Suku Bunga pada Desember
Binance News
·Disukai 8 Kali
·8.2k penayangan
NvidiaInvestigatesAfterHuang’sAffairApology
282,785 penayangan
2,213 Berdiskusi
AnthropicRejectsIPODelayValuationinQuestion
73,239 penayangan
692 Berdiskusi