
lilanl
568 Posting

lilanl
Laporkan
Blokir Pengguna
清风徐徐
11 Mengikuti
1.5K Pengikut
772 Disukai
Posting
Semua
Kuotasi
Live
·
--
181
·
--
Investor Tiongkok yang menerima “siraman” oleh Big A, berinvestasi di saham AS, jelas seperti menjatuhkan dengan level yang lebih rendah—apakah kalian setuju? $AEHR.US
Investor Tiongkok yang menerima “siraman” oleh Big A, berinvestasi di saham AS, jelas seperti menjatuhkan dengan level yang lebih rendah—apakah kalian setuju? $AEHR.US
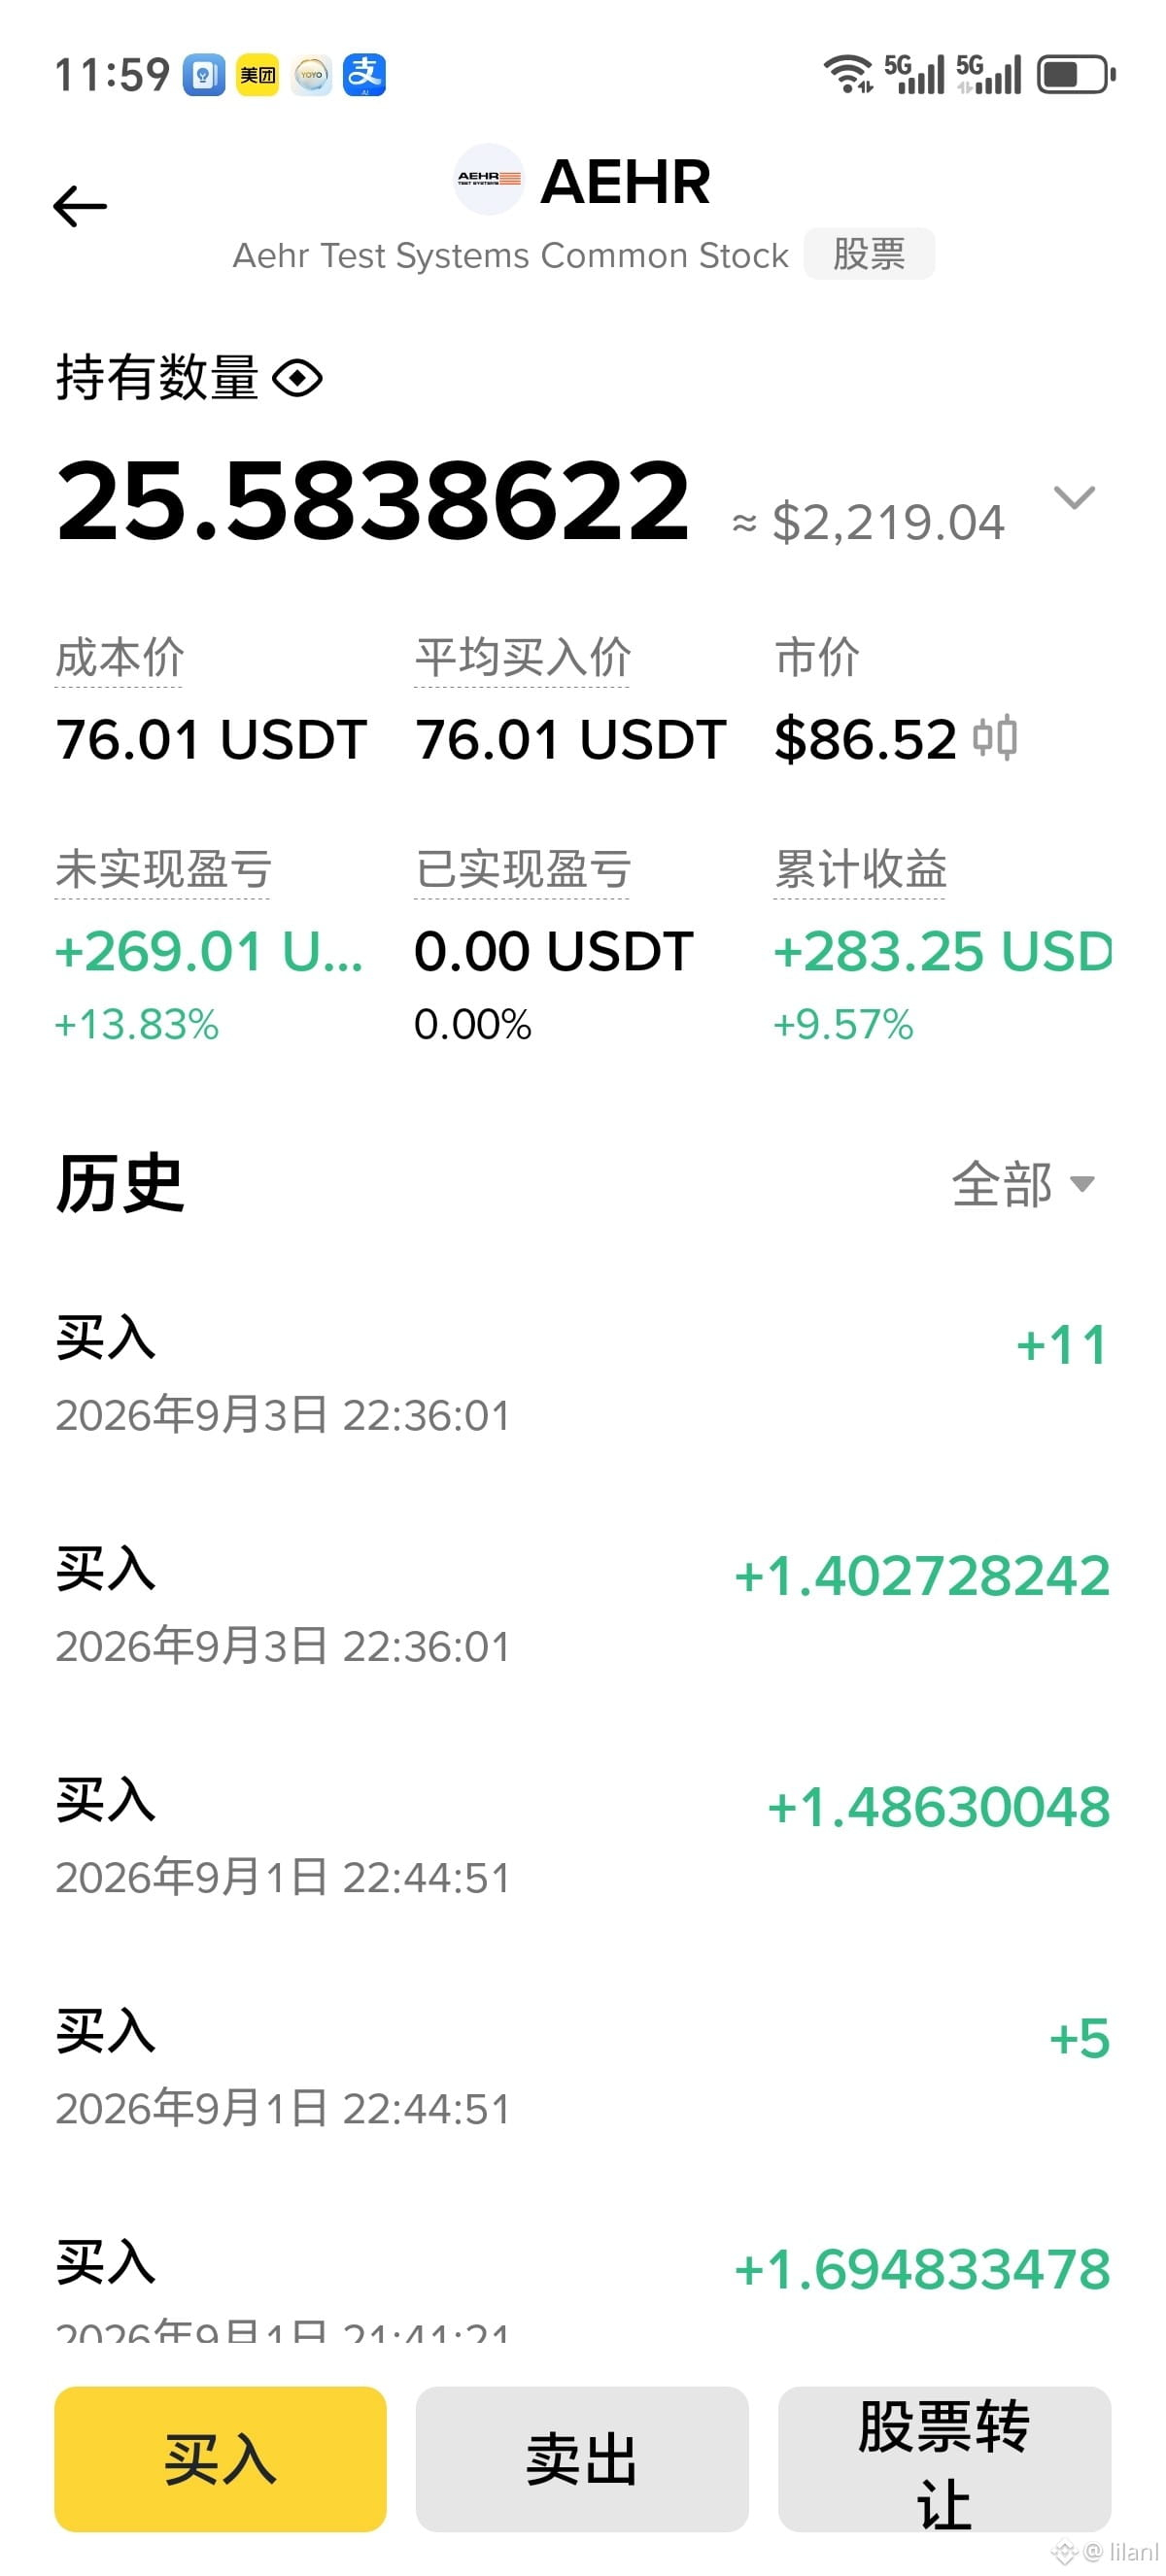
AEHRUS+9,39%
285
·
--
Malam ini aku menumpahkan log node dan menyisirkannya, tiba-tiba aku teringat soal pertengkaranku dengan teman yang bekerja di bidang audit minggu lalu.
Rencana (bullish) sedikit turun, tapi tren kenaikan BTC tetap!
Dia bertanya, “Kalian pakai Dusk, yakin benar benar melempar logika validasi ke luar WASM?” Aku waktu itu nggak sempat menangkap—mulutku keras bilang, “Dokumen whitepaper mereka sudah mengaudit,” tapi dalam hati sebenarnya gelisah.
Sampai malam ini aku buka GitHub mereka, dan menemukan set pengujian Piecrust untuk host function, baru kerasa ada titik terang.
Begini—cara lama “mengunci semua di sandbox sepenuhnya” ibarat kamu beli sebungkus rokok di minimarket: harus dulu lewat gerbang pemeriksaan keamanan, dicek identitas, dibongkar cek isi tas, baru boleh bayar. Aman, memang aman, tapi orang yang antre di belakang bakal menggerutu.
Dusk memilih jalur lain: aksi berfrekuensi tinggi lewat jalur khusus, sedangkan aksi berfrekuensi rendah baru lewat gerbang.
Data pihak ketiga yang mereka sebut, aku sengaja cek naskah aslinya. Paper itu mengukur penurunan performa WASM dibanding native pada berbagai set instruksi. Kasus paling ekstrem untuk skenario kriptografi bisa mencapai 255% overhead. Coba hitung: tiap hari Dusk berapa transaksi yang harus melewati verifikasi tanda tangan BLS, dan berapa yang harus melewati bukti ZK—kalau setiap transaksi tetap membuat WASM menginterpretasikan semuanya, sama saja seperti setiap lari satu kilometer harus bayar “bensin” tambahan dua setengah kilometer. Siapa yang sanggup menanggung?
Maka mereka mengubah beberapa hal itu menjadi level system call, lalu memanggil implementasi native langsung. Biayanya apa? Radius kepercayaan menyempit dari “kotak besi sandbox WASM” menjadi “beberapa baris kode C di host function itu—ditulis tanpa cacat atau tidak.” Risiko keduanya bukan skala yang sama: yang pertama isolasi fisik, yang kedua kualitas kode.
Aku baca laporan audit Q3 2024 mereka (terkubur jauh di salah satu sudut situs resmi). Setidaknya saat itu, kasus batas yang diuji belum menimbulkan masalah besar. Tapi jujur saja, surface serangan seperti ini bukan “diuji sampai ketahuan”, melainkan “dipakai untuk menyerang.” Suatu hari kalau ada yang menyuapkan data pembuktian yang dirancang dengan rapi, lalu memicu integer overflow di host function yang tidak diperhatikan siapa pun—bayangannya terlalu indah untuk dibayangkan.
Tapi ngomong-ngomong lagi, kalau kamu benar-benar mengejar “keamanan absolut,” jangan pakai public chain. Balik saja, tulis program single-player paling aman. Orang-orang di Dusk bertaruh: bottleneck performa dulu yang bikin mental, lalu masalah keamanan masih bisa ditambal. @Dusk_Foundation $DUSK #dusk
Malam ini aku menumpahkan log node dan menyisirkannya, tiba-tiba aku teringat soal pertengkaranku dengan teman yang bekerja di bidang audit minggu lalu.
Rencana (bullish) sedikit turun, tapi tren kenaikan BTC tetap!
Dia bertanya, “Kalian pakai Dusk, yakin benar benar melempar logika validasi ke luar WASM?” Aku waktu itu nggak sempat menangkap—mulutku keras bilang, “Dokumen whitepaper mereka sudah mengaudit,” tapi dalam hati sebenarnya gelisah.
Sampai malam ini aku buka GitHub mereka, dan menemukan set pengujian Piecrust untuk host function, baru kerasa ada titik terang.
Begini—cara lama “mengunci semua di sandbox sepenuhnya” ibarat kamu beli sebungkus rokok di minimarket: harus dulu lewat gerbang pemeriksaan keamanan, dicek identitas, dibongkar cek isi tas, baru boleh bayar. Aman, memang aman, tapi orang yang antre di belakang bakal menggerutu.
Dusk memilih jalur lain: aksi berfrekuensi tinggi lewat jalur khusus, sedangkan aksi berfrekuensi rendah baru lewat gerbang.
Data pihak ketiga yang mereka sebut, aku sengaja cek naskah aslinya. Paper itu mengukur penurunan performa WASM dibanding native pada berbagai set instruksi. Kasus paling ekstrem untuk skenario kriptografi bisa mencapai 255% overhead. Coba hitung: tiap hari Dusk berapa transaksi yang harus melewati verifikasi tanda tangan BLS, dan berapa yang harus melewati bukti ZK—kalau setiap transaksi tetap membuat WASM menginterpretasikan semuanya, sama saja seperti setiap lari satu kilometer harus bayar “bensin” tambahan dua setengah kilometer. Siapa yang sanggup menanggung?
Maka mereka mengubah beberapa hal itu menjadi level system call, lalu memanggil implementasi native langsung. Biayanya apa? Radius kepercayaan menyempit dari “kotak besi sandbox WASM” menjadi “beberapa baris kode C di host function itu—ditulis tanpa cacat atau tidak.” Risiko keduanya bukan skala yang sama: yang pertama isolasi fisik, yang kedua kualitas kode.
Aku baca laporan audit Q3 2024 mereka (terkubur jauh di salah satu sudut situs resmi). Setidaknya saat itu, kasus batas yang diuji belum menimbulkan masalah besar. Tapi jujur saja, surface serangan seperti ini bukan “diuji sampai ketahuan”, melainkan “dipakai untuk menyerang.” Suatu hari kalau ada yang menyuapkan data pembuktian yang dirancang dengan rapi, lalu memicu integer overflow di host function yang tidak diperhatikan siapa pun—bayangannya terlalu indah untuk dibayangkan.
Tapi ngomong-ngomong lagi, kalau kamu benar-benar mengejar “keamanan absolut,” jangan pakai public chain. Balik saja, tulis program single-player paling aman. Orang-orang di Dusk bertaruh: bottleneck performa dulu yang bikin mental, lalu masalah keamanan masih bisa ditambal. @Dusk $DUSK #dusk
Rencana (bullish) sedikit turun, tapi tren kenaikan BTC tetap!
Dia bertanya, “Kalian pakai Dusk, yakin benar benar melempar logika validasi ke luar WASM?” Aku waktu itu nggak sempat menangkap—mulutku keras bilang, “Dokumen whitepaper mereka sudah mengaudit,” tapi dalam hati sebenarnya gelisah.
Sampai malam ini aku buka GitHub mereka, dan menemukan set pengujian Piecrust untuk host function, baru kerasa ada titik terang.
Begini—cara lama “mengunci semua di sandbox sepenuhnya” ibarat kamu beli sebungkus rokok di minimarket: harus dulu lewat gerbang pemeriksaan keamanan, dicek identitas, dibongkar cek isi tas, baru boleh bayar. Aman, memang aman, tapi orang yang antre di belakang bakal menggerutu.
Dusk memilih jalur lain: aksi berfrekuensi tinggi lewat jalur khusus, sedangkan aksi berfrekuensi rendah baru lewat gerbang.
Data pihak ketiga yang mereka sebut, aku sengaja cek naskah aslinya. Paper itu mengukur penurunan performa WASM dibanding native pada berbagai set instruksi. Kasus paling ekstrem untuk skenario kriptografi bisa mencapai 255% overhead. Coba hitung: tiap hari Dusk berapa transaksi yang harus melewati verifikasi tanda tangan BLS, dan berapa yang harus melewati bukti ZK—kalau setiap transaksi tetap membuat WASM menginterpretasikan semuanya, sama saja seperti setiap lari satu kilometer harus bayar “bensin” tambahan dua setengah kilometer. Siapa yang sanggup menanggung?
Maka mereka mengubah beberapa hal itu menjadi level system call, lalu memanggil implementasi native langsung. Biayanya apa? Radius kepercayaan menyempit dari “kotak besi sandbox WASM” menjadi “beberapa baris kode C di host function itu—ditulis tanpa cacat atau tidak.” Risiko keduanya bukan skala yang sama: yang pertama isolasi fisik, yang kedua kualitas kode.
Aku baca laporan audit Q3 2024 mereka (terkubur jauh di salah satu sudut situs resmi). Setidaknya saat itu, kasus batas yang diuji belum menimbulkan masalah besar. Tapi jujur saja, surface serangan seperti ini bukan “diuji sampai ketahuan”, melainkan “dipakai untuk menyerang.” Suatu hari kalau ada yang menyuapkan data pembuktian yang dirancang dengan rapi, lalu memicu integer overflow di host function yang tidak diperhatikan siapa pun—bayangannya terlalu indah untuk dibayangkan.
Tapi ngomong-ngomong lagi, kalau kamu benar-benar mengejar “keamanan absolut,” jangan pakai public chain. Balik saja, tulis program single-player paling aman. Orang-orang di Dusk bertaruh: bottleneck performa dulu yang bikin mental, lalu masalah keamanan masih bisa ditambal. @Dusk $DUSK #dusk
104
·
--
先说句实在话,Dusk 这套 WASM 合约流程,我在 Chrome 里打开编辑器、连钱包、点编译,前后没装任何本地依赖——这一把体验确实顺滑。#[contract] 宏把导出和序列化给包圆了,Contract Drivers 那层桥接也省了不少查 ABI 的功夫。你要是只跑 Moonlight 的公开转账,从零到上线,可能比你泡杯手冲咖啡还快。
大饼又开始涨了,BTC还是很强
但真让我坐下来多想了半小时的,是我把一笔 Phoenix 的屏蔽转账塞进 Moonlight 的查询逻辑里调试的时候。
Dusk 的玩法是两条腿走路:Moonlight 是透明账本,余额直接怼在账户上;Phoenix 是 UTXO 套了层隐身地址,余额藏在 note 里。这俩之间的资金流转得靠 Transfer Contract 当翻译官——公开转屏蔽,先扣余额再铸 note;屏蔽转公开,先烧 note 再增余额。听着逻辑清晰对吧?可一旦你写查询接口,想一次性把两边的余额总和展示出来,就得同时处理账户状态和 note 密文两组完全不同格式的数据。我团队里的新人第一反应是把 note 的 value 当余额直接累加——那笔交易广播出去直接废了,因为 Phoenix 的 note 得先验证所有权证明才能解出数值,这跟 Moonlight 的余额读取压根不是一个时序。
Gas 这块更是个隐形坑。公开交易你照常规逻辑估算,基本八九不离十;但屏蔽交易得走 ZK 证明生成和验证,证明电路的复杂度跟你这笔交易里 note 的数量、约束条件直接挂钩。我试过一笔 2 个输入 note 加 3 个输出 note 的 Phoenix 转账,Gas 消耗比同数量级的公开交易高出接近两个数量级。文档里给的 Gas 常量只能当底价参考,真上线前你不在测试网用真实参数跑几轮模拟,那个 Gas 上限你根本不敢填——填少了交易被 revert,填多了又白白烧钱。
我没完全搞懂的是,Dusk 官方教程里对这类“混合查询 + 跨模型调用”的边缘场景,边界说明实在稀薄。 @Dusk_Foundation $DUSK #dusk
先说句实在话,Dusk 这套 WASM 合约流程,我在 Chrome 里打开编辑器、连钱包、点编译,前后没装任何本地依赖——这一把体验确实顺滑。#[contract] 宏把导出和序列化给包圆了,Contract Drivers 那层桥接也省了不少查 ABI 的功夫。你要是只跑 Moonlight 的公开转账,从零到上线,可能比你泡杯手冲咖啡还快。
大饼又开始涨了,BTC还是很强
但真让我坐下来多想了半小时的,是我把一笔 Phoenix 的屏蔽转账塞进 Moonlight 的查询逻辑里调试的时候。
Dusk 的玩法是两条腿走路:Moonlight 是透明账本,余额直接怼在账户上;Phoenix 是 UTXO 套了层隐身地址,余额藏在 note 里。这俩之间的资金流转得靠 Transfer Contract 当翻译官——公开转屏蔽,先扣余额再铸 note;屏蔽转公开,先烧 note 再增余额。听着逻辑清晰对吧?可一旦你写查询接口,想一次性把两边的余额总和展示出来,就得同时处理账户状态和 note 密文两组完全不同格式的数据。我团队里的新人第一反应是把 note 的 value 当余额直接累加——那笔交易广播出去直接废了,因为 Phoenix 的 note 得先验证所有权证明才能解出数值,这跟 Moonlight 的余额读取压根不是一个时序。
Gas 这块更是个隐形坑。公开交易你照常规逻辑估算,基本八九不离十;但屏蔽交易得走 ZK 证明生成和验证,证明电路的复杂度跟你这笔交易里 note 的数量、约束条件直接挂钩。我试过一笔 2 个输入 note 加 3 个输出 note 的 Phoenix 转账,Gas 消耗比同数量级的公开交易高出接近两个数量级。文档里给的 Gas 常量只能当底价参考,真上线前你不在测试网用真实参数跑几轮模拟,那个 Gas 上限你根本不敢填——填少了交易被 revert,填多了又白白烧钱。
我没完全搞懂的是,Dusk 官方教程里对这类“混合查询 + 跨模型调用”的边缘场景,边界说明实在稀薄。 @Dusk $DUSK #dusk
大饼又开始涨了,BTC还是很强
但真让我坐下来多想了半小时的,是我把一笔 Phoenix 的屏蔽转账塞进 Moonlight 的查询逻辑里调试的时候。
Dusk 的玩法是两条腿走路:Moonlight 是透明账本,余额直接怼在账户上;Phoenix 是 UTXO 套了层隐身地址,余额藏在 note 里。这俩之间的资金流转得靠 Transfer Contract 当翻译官——公开转屏蔽,先扣余额再铸 note;屏蔽转公开,先烧 note 再增余额。听着逻辑清晰对吧?可一旦你写查询接口,想一次性把两边的余额总和展示出来,就得同时处理账户状态和 note 密文两组完全不同格式的数据。我团队里的新人第一反应是把 note 的 value 当余额直接累加——那笔交易广播出去直接废了,因为 Phoenix 的 note 得先验证所有权证明才能解出数值,这跟 Moonlight 的余额读取压根不是一个时序。
Gas 这块更是个隐形坑。公开交易你照常规逻辑估算,基本八九不离十;但屏蔽交易得走 ZK 证明生成和验证,证明电路的复杂度跟你这笔交易里 note 的数量、约束条件直接挂钩。我试过一笔 2 个输入 note 加 3 个输出 note 的 Phoenix 转账,Gas 消耗比同数量级的公开交易高出接近两个数量级。文档里给的 Gas 常量只能当底价参考,真上线前你不在测试网用真实参数跑几轮模拟,那个 Gas 上限你根本不敢填——填少了交易被 revert,填多了又白白烧钱。
我没完全搞懂的是,Dusk 官方教程里对这类“混合查询 + 跨模型调用”的边缘场景,边界说明实在稀薄。 @Dusk $DUSK #dusk
201
·
--
Jangan terus-terusan terpaku pada jumlah candle. Tarik rasio funding kontrak perpetual DUSK, sejajarkan dengan BTC dan ETH. Kamu akan menemukan masalah yang lebih nyata daripada sekadar naik-turun—pasar ini sedang membuat para long membayar untuk membeli suatu “jalur likuiditas” yang sebenarnya tidak ada.
Baba (BTC) lagi turun sedikit, dan BTC sedang pullback!
Aku sudah menghitung sekelompok angka. Rata-rata rasio funding kontrak perpetual DUSK selama 30 hari terakhir, jika dikonversi tahunan, dengan skema settlement tiap 8 jam bisa mencapai 42%–67%, sementara pada periode yang sama BTC hanya 2%–5%. Kamu kira ini cuma karena sentimen long yang lagi ramai? Coba lihat lagi struktur transaksi di balik rasio itu: setiap menghasilkan pendapatan positive funding sebesar 1 dolar, pasar spot pada arah yang sama hanya sanggup menyediakan kedalaman effective order yang setara, bahkan tidak sampai 0,3 dolar.
Artinya, banyak posisi sedang “memainkan” penetapan harga di dalam kontrak tanpa adanya lawan di pasar spot—lalu secara paksa funding ditinggikan sampai level seperti semacam “pajak untuk posisi”.
Ada yang bilang: funding tinggi berarti minat long kuat, dan tren masih jalan. Tapi kamu perlu memikirkan ini: setelah pasangan spot DUSK/USDT milik BITGP di bulan Juli 2026 dihapus, tempat yang bisa memberi acuan harga final untuk settlement tinggal wilayah USDT di Binance. Sementara volume transaksi spot harian di sana, di kontrak itu bahkan tidak sanggup menopang pergantian posisi (turnover) hingga 3%. Dengan memelihara rasio jaminan 25x, itu setara dengan margin ratio sekitar 3,5%; untuk main coin, volatilitas harian rata-rata sekitar 1% lebih. Ini berarti posisi kamu tidak tahan terhadap satu kali saja fluktuasi normal sebesar 4% harian—apalagi ketika harga mark price terganggu oleh sumber satu indeks sebesar 1,5%, maka selisih antara harga pemicu stop-loss dan harga yang kamu perkirakan itu tambahan sekitar dua poin persentase lagi—itu bukan sekadar slippage, itu “tiket” yang kamu bayar agar kamu masih bisa membuka posisi.
Aku tidak bilang fundamental DUSK ada masalah. Narasi privasi L1 + RWA juga sedang berjalan, dan jalur tokenization SME pun sedang bergerak. Tapi sisi trading saat ini sedang berada di situasi yang cukup canggung: volume open interest kontrak sedang berjalan, funding rate sedang dipungut, sedangkan pihak penyangga (承接盘) di spot justru sedang menyusut. Seperti kolam renang: kedalamannya ditandai 2 meter, kamu lompati—baru sadar ternyata di bawah cuma ada satu lapisan alas tipis.
Lihat DUSK, jangan cuma perhatikan sampai level mana candle naik. Coba cek riwayat settlement funding rate: lihat berapa banyak transaksi benar-benar terjadi selama periode positive funding; lalu lihat juga seberapa cepat order di chart kedalaman ditarik saat funding rate beralih ke negative. #dusk $DUSK @Dusk_Foundation
Jangan terus-terusan terpaku pada jumlah candle. Tarik rasio funding kontrak perpetual DUSK, sejajarkan dengan BTC dan ETH. Kamu akan menemukan masalah yang lebih nyata daripada sekadar naik-turun—pasar ini sedang membuat para long membayar untuk membeli suatu “jalur likuiditas” yang sebenarnya tidak ada.
Baba (BTC) lagi turun sedikit, dan BTC sedang pullback!
Aku sudah menghitung sekelompok angka. Rata-rata rasio funding kontrak perpetual DUSK selama 30 hari terakhir, jika dikonversi tahunan, dengan skema settlement tiap 8 jam bisa mencapai 42%–67%, sementara pada periode yang sama BTC hanya 2%–5%. Kamu kira ini cuma karena sentimen long yang lagi ramai? Coba lihat lagi struktur transaksi di balik rasio itu: setiap menghasilkan pendapatan positive funding sebesar 1 dolar, pasar spot pada arah yang sama hanya sanggup menyediakan kedalaman effective order yang setara, bahkan tidak sampai 0,3 dolar.
Artinya, banyak posisi sedang “memainkan” penetapan harga di dalam kontrak tanpa adanya lawan di pasar spot—lalu secara paksa funding ditinggikan sampai level seperti semacam “pajak untuk posisi”.
Ada yang bilang: funding tinggi berarti minat long kuat, dan tren masih jalan. Tapi kamu perlu memikirkan ini: setelah pasangan spot DUSK/USDT milik BITGP di bulan Juli 2026 dihapus, tempat yang bisa memberi acuan harga final untuk settlement tinggal wilayah USDT di Binance. Sementara volume transaksi spot harian di sana, di kontrak itu bahkan tidak sanggup menopang pergantian posisi (turnover) hingga 3%. Dengan memelihara rasio jaminan 25x, itu setara dengan margin ratio sekitar 3,5%; untuk main coin, volatilitas harian rata-rata sekitar 1% lebih. Ini berarti posisi kamu tidak tahan terhadap satu kali saja fluktuasi normal sebesar 4% harian—apalagi ketika harga mark price terganggu oleh sumber satu indeks sebesar 1,5%, maka selisih antara harga pemicu stop-loss dan harga yang kamu perkirakan itu tambahan sekitar dua poin persentase lagi—itu bukan sekadar slippage, itu “tiket” yang kamu bayar agar kamu masih bisa membuka posisi.
Aku tidak bilang fundamental DUSK ada masalah. Narasi privasi L1 + RWA juga sedang berjalan, dan jalur tokenization SME pun sedang bergerak. Tapi sisi trading saat ini sedang berada di situasi yang cukup canggung: volume open interest kontrak sedang berjalan, funding rate sedang dipungut, sedangkan pihak penyangga (承接盘) di spot justru sedang menyusut. Seperti kolam renang: kedalamannya ditandai 2 meter, kamu lompati—baru sadar ternyata di bawah cuma ada satu lapisan alas tipis.
Lihat DUSK, jangan cuma perhatikan sampai level mana candle naik. Coba cek riwayat settlement funding rate: lihat berapa banyak transaksi benar-benar terjadi selama periode positive funding; lalu lihat juga seberapa cepat order di chart kedalaman ditarik saat funding rate beralih ke negative. #dusk $DUSK @Dusk
Baba (BTC) lagi turun sedikit, dan BTC sedang pullback!
Aku sudah menghitung sekelompok angka. Rata-rata rasio funding kontrak perpetual DUSK selama 30 hari terakhir, jika dikonversi tahunan, dengan skema settlement tiap 8 jam bisa mencapai 42%–67%, sementara pada periode yang sama BTC hanya 2%–5%. Kamu kira ini cuma karena sentimen long yang lagi ramai? Coba lihat lagi struktur transaksi di balik rasio itu: setiap menghasilkan pendapatan positive funding sebesar 1 dolar, pasar spot pada arah yang sama hanya sanggup menyediakan kedalaman effective order yang setara, bahkan tidak sampai 0,3 dolar.
Artinya, banyak posisi sedang “memainkan” penetapan harga di dalam kontrak tanpa adanya lawan di pasar spot—lalu secara paksa funding ditinggikan sampai level seperti semacam “pajak untuk posisi”.
Ada yang bilang: funding tinggi berarti minat long kuat, dan tren masih jalan. Tapi kamu perlu memikirkan ini: setelah pasangan spot DUSK/USDT milik BITGP di bulan Juli 2026 dihapus, tempat yang bisa memberi acuan harga final untuk settlement tinggal wilayah USDT di Binance. Sementara volume transaksi spot harian di sana, di kontrak itu bahkan tidak sanggup menopang pergantian posisi (turnover) hingga 3%. Dengan memelihara rasio jaminan 25x, itu setara dengan margin ratio sekitar 3,5%; untuk main coin, volatilitas harian rata-rata sekitar 1% lebih. Ini berarti posisi kamu tidak tahan terhadap satu kali saja fluktuasi normal sebesar 4% harian—apalagi ketika harga mark price terganggu oleh sumber satu indeks sebesar 1,5%, maka selisih antara harga pemicu stop-loss dan harga yang kamu perkirakan itu tambahan sekitar dua poin persentase lagi—itu bukan sekadar slippage, itu “tiket” yang kamu bayar agar kamu masih bisa membuka posisi.
Aku tidak bilang fundamental DUSK ada masalah. Narasi privasi L1 + RWA juga sedang berjalan, dan jalur tokenization SME pun sedang bergerak. Tapi sisi trading saat ini sedang berada di situasi yang cukup canggung: volume open interest kontrak sedang berjalan, funding rate sedang dipungut, sedangkan pihak penyangga (承接盘) di spot justru sedang menyusut. Seperti kolam renang: kedalamannya ditandai 2 meter, kamu lompati—baru sadar ternyata di bawah cuma ada satu lapisan alas tipis.
Lihat DUSK, jangan cuma perhatikan sampai level mana candle naik. Coba cek riwayat settlement funding rate: lihat berapa banyak transaksi benar-benar terjadi selama periode positive funding; lalu lihat juga seberapa cepat order di chart kedalaman ditarik saat funding rate beralih ke negative. #dusk $DUSK @Dusk
208
·
--
Saudara-saudaraku, semalam aku hampir kalah fokus sampai terbaca postingan di forum.
Harga meme/boll (baking) turun sedikit, tapi BTC masih sedang mengisi tenaga!
Di sebuah postingan lama, sekelompok orang masih mengulang kalimat, “koin privasi, asetmu yang pegang, tidak ada yang bisa mengutak-atik.” Semakin dibaca, semakin aku merasa ada yang janggal—akhirnya aku benar-benar tersadar. Ucapan itu memang terdengar garang dalam narasi yang benar-benar anonim. Tapi kalau logika ini kamu pakai untuk menempel ke Dusk, kamu bakal sadar kalau mereka bahkan tidak berniat bermain game yang sama denganmu.
Dusk punya sesuatu bernama Zedger—khusus mengurus sekuritas dan aset RWA seperti aset-aset yang memang “resmi”. Di dalamnya, fitur “cessie paksa/pengalihan paksa” tertulis terang benderang. Dalam kondisi kepatuhan, pihak penerbit bisa memindahkan aset dari tanganmu. Kedengarannya memang seperti “pintu belakang” yang paling ditakuti oleh koin privasi, kan?
Tapi kalau dipikir lagi, hukum sekuritas memang sejak awal mengharuskan kemampuan seperti itu. Pembekuan oleh pengadilan, penebusan paksa, penanganan aksi korporasi—kalau saham A yang kamu pegang harus dibekukan, ya dibekukan. Ini bukan bug, tapi tuntutan regulasi yang keras. Koin privasi murni tidak bisa melakukan ini; justru lubang mautnya adalah—bukan karena teknologinya tidak mampu, tapi karena dari awal tidak disediakan “interface” untuk siapa yang secara legal boleh menggerakkan asetmu.
Peralihan cara berpikir Dusk ada di sini: mereka tidak berniat berseberangan dengan regulasi, melainkan mengode kontrol kepatuhan langsung ke infrastruktur aset. Paket Zedger ini mendukung casting/minting, pencabutan/burning, pembagian dividen, transfer dengan batasan, sekaligus menyembunyikan detail transaksi pakai bukti pengetahuan nol, namun tetap menyediakan jalur verifikasi yang bisa dikontrol untuk auditor.
Nah, pertanyaannya muncul: privasi yang dirasakan pengguna biasa di Dusk sudah bukan lagi “tidak ada yang bisa mengutak-atik asetku.” Perubahannya menjadi “tidak ada yang bisa mengintip asetku sembarangan, tapi pihak berlisensi masih bisa menggerakkannya dalam kerangka yang legal.” Batasnya ditentukan di mana, siapa yang berhak memulai pengalihan paksa—detailnya memang tidak dijelaskan secara rinci di materi, jadi aku juga merasa gelisah.
Tapi desain “privasi yang bisa dipaksa” seperti ini—apakah itu kemajuan atau kompromi? Jujur saja, sistem keuangan tradisional sudah pakai aturan itu selama ratusan tahun: kalau sahammu harus dibekukan, ya dibekukan. Dusk seperti memindahkan seluruh aturan itu ke blockchain, sambil menjaga privasi transaksi dengan kriptografi.
Kalau kamu bilang itu “pintu belakang”, sistem broker juga penuh pintu belakang. Kalau kamu bilang itu tidak murni, justru itulah tiket bagi institusi untuk masuk. #dusk $DUSK @Dusk_Foundation
Saudara-saudaraku, semalam aku hampir kalah fokus sampai terbaca postingan di forum.
Harga meme/boll (baking) turun sedikit, tapi BTC masih sedang mengisi tenaga!
Di sebuah postingan lama, sekelompok orang masih mengulang kalimat, “koin privasi, asetmu yang pegang, tidak ada yang bisa mengutak-atik.” Semakin dibaca, semakin aku merasa ada yang janggal—akhirnya aku benar-benar tersadar. Ucapan itu memang terdengar garang dalam narasi yang benar-benar anonim. Tapi kalau logika ini kamu pakai untuk menempel ke Dusk, kamu bakal sadar kalau mereka bahkan tidak berniat bermain game yang sama denganmu.
Dusk punya sesuatu bernama Zedger—khusus mengurus sekuritas dan aset RWA seperti aset-aset yang memang “resmi”. Di dalamnya, fitur “cessie paksa/pengalihan paksa” tertulis terang benderang. Dalam kondisi kepatuhan, pihak penerbit bisa memindahkan aset dari tanganmu. Kedengarannya memang seperti “pintu belakang” yang paling ditakuti oleh koin privasi, kan?
Tapi kalau dipikir lagi, hukum sekuritas memang sejak awal mengharuskan kemampuan seperti itu. Pembekuan oleh pengadilan, penebusan paksa, penanganan aksi korporasi—kalau saham A yang kamu pegang harus dibekukan, ya dibekukan. Ini bukan bug, tapi tuntutan regulasi yang keras. Koin privasi murni tidak bisa melakukan ini; justru lubang mautnya adalah—bukan karena teknologinya tidak mampu, tapi karena dari awal tidak disediakan “interface” untuk siapa yang secara legal boleh menggerakkan asetmu.
Peralihan cara berpikir Dusk ada di sini: mereka tidak berniat berseberangan dengan regulasi, melainkan mengode kontrol kepatuhan langsung ke infrastruktur aset. Paket Zedger ini mendukung casting/minting, pencabutan/burning, pembagian dividen, transfer dengan batasan, sekaligus menyembunyikan detail transaksi pakai bukti pengetahuan nol, namun tetap menyediakan jalur verifikasi yang bisa dikontrol untuk auditor.
Nah, pertanyaannya muncul: privasi yang dirasakan pengguna biasa di Dusk sudah bukan lagi “tidak ada yang bisa mengutak-atik asetku.” Perubahannya menjadi “tidak ada yang bisa mengintip asetku sembarangan, tapi pihak berlisensi masih bisa menggerakkannya dalam kerangka yang legal.” Batasnya ditentukan di mana, siapa yang berhak memulai pengalihan paksa—detailnya memang tidak dijelaskan secara rinci di materi, jadi aku juga merasa gelisah.
Tapi desain “privasi yang bisa dipaksa” seperti ini—apakah itu kemajuan atau kompromi? Jujur saja, sistem keuangan tradisional sudah pakai aturan itu selama ratusan tahun: kalau sahammu harus dibekukan, ya dibekukan. Dusk seperti memindahkan seluruh aturan itu ke blockchain, sambil menjaga privasi transaksi dengan kriptografi.
Kalau kamu bilang itu “pintu belakang”, sistem broker juga penuh pintu belakang. Kalau kamu bilang itu tidak murni, justru itulah tiket bagi institusi untuk masuk. #dusk $DUSK @Dusk
Harga meme/boll (baking) turun sedikit, tapi BTC masih sedang mengisi tenaga!
Di sebuah postingan lama, sekelompok orang masih mengulang kalimat, “koin privasi, asetmu yang pegang, tidak ada yang bisa mengutak-atik.” Semakin dibaca, semakin aku merasa ada yang janggal—akhirnya aku benar-benar tersadar. Ucapan itu memang terdengar garang dalam narasi yang benar-benar anonim. Tapi kalau logika ini kamu pakai untuk menempel ke Dusk, kamu bakal sadar kalau mereka bahkan tidak berniat bermain game yang sama denganmu.
Dusk punya sesuatu bernama Zedger—khusus mengurus sekuritas dan aset RWA seperti aset-aset yang memang “resmi”. Di dalamnya, fitur “cessie paksa/pengalihan paksa” tertulis terang benderang. Dalam kondisi kepatuhan, pihak penerbit bisa memindahkan aset dari tanganmu. Kedengarannya memang seperti “pintu belakang” yang paling ditakuti oleh koin privasi, kan?
Tapi kalau dipikir lagi, hukum sekuritas memang sejak awal mengharuskan kemampuan seperti itu. Pembekuan oleh pengadilan, penebusan paksa, penanganan aksi korporasi—kalau saham A yang kamu pegang harus dibekukan, ya dibekukan. Ini bukan bug, tapi tuntutan regulasi yang keras. Koin privasi murni tidak bisa melakukan ini; justru lubang mautnya adalah—bukan karena teknologinya tidak mampu, tapi karena dari awal tidak disediakan “interface” untuk siapa yang secara legal boleh menggerakkan asetmu.
Peralihan cara berpikir Dusk ada di sini: mereka tidak berniat berseberangan dengan regulasi, melainkan mengode kontrol kepatuhan langsung ke infrastruktur aset. Paket Zedger ini mendukung casting/minting, pencabutan/burning, pembagian dividen, transfer dengan batasan, sekaligus menyembunyikan detail transaksi pakai bukti pengetahuan nol, namun tetap menyediakan jalur verifikasi yang bisa dikontrol untuk auditor.
Nah, pertanyaannya muncul: privasi yang dirasakan pengguna biasa di Dusk sudah bukan lagi “tidak ada yang bisa mengutak-atik asetku.” Perubahannya menjadi “tidak ada yang bisa mengintip asetku sembarangan, tapi pihak berlisensi masih bisa menggerakkannya dalam kerangka yang legal.” Batasnya ditentukan di mana, siapa yang berhak memulai pengalihan paksa—detailnya memang tidak dijelaskan secara rinci di materi, jadi aku juga merasa gelisah.
Tapi desain “privasi yang bisa dipaksa” seperti ini—apakah itu kemajuan atau kompromi? Jujur saja, sistem keuangan tradisional sudah pakai aturan itu selama ratusan tahun: kalau sahammu harus dibekukan, ya dibekukan. Dusk seperti memindahkan seluruh aturan itu ke blockchain, sambil menjaga privasi transaksi dengan kriptografi.
Kalau kamu bilang itu “pintu belakang”, sistem broker juga penuh pintu belakang. Kalau kamu bilang itu tidak murni, justru itulah tiket bagi institusi untuk masuk. #dusk $DUSK @Dusk
71
·
--
Jangan ngobrol dengan orang-orang Dusk soal KYC, ngomong sekali bikin pusing sekali
Kueh yang naik itu bagus banget. BTC masih bisa naik sampai berapa sih?
Waktu pengujian sudah selesai di malam yang sama saat Citadel berlari, aku menatap string hash akar Merkle di terminal dan tiba-tiba merasa semua omong-omong kulit yang dulu kubawa dengan vendor kepatuhan—semuanya jadi sia-sia.
Dusk itu ganas di mana? Mereka menggantung lisensi di pohon—kalau kamu bisa membuktikan itu kamu, beres. Nomor identitasmu selamanya dikunci di hard disk lokalmu. XSC bahkan lebih jahat: batasan transfer dan kunci untuk tampilan audit semua ditanam ke dalam kontrak aset. Siapa yang boleh lihat dan siapa yang tidak bisa transfer—semuanya sudah ditetapkan. Di rantai juga ada “pagar akses” bawaan. Aku menjalankan data uji belasan putaran; latensi verifikasi yang kena whitelist stabil di level milidetik. Cuma dari kerangka kriptografinya saja, proyek ini adalah jalur kompetitif kelas institusi yang paling tidak “berminyak” yang pernah kulihat.
Tapi jangan buru-buru memuji.
Aku buang script pembuat bukti yang sama ke MacBook model lama. Modul WASM jalan untuk PLONK, CPU langsung mentok, kipas berputar kayak mau lepas landas. Dari pembuatan bukti sampai transaksi tertulis di blok, butuh hampir empat detik. Empat detik cukup buat harga on-chain bergerak tiga kali—cukup buat slippage trader ritel dimakan dua putaran. Kalau institusi punya kartu akselerasi FPGA, bagaimana dengan auditor biasa? Cuma dengan mengetuk memakai laptop, tunggu tiga detik. Sehari dua ratus transaksi—sekadar nunggu saja menghabiskan sepuluh menit. Kemurnian kriptografi di sisi engineering memang sesuram ini.
Yang lebih memalukan lagi adalah ekosistem on-chain. Aku sempat potret screenshot DAU DuskEVM: lama-lama masih dua digit, garis TVL yang ditarik keluar mirip banget dengan EKG yang berhenti loncat. NPEX gaungnya keras, tapi secondary market tidak melakukan penawaran berkelanjutan oleh market maker. Token sekuritas yang diterbitkan juga tidak bisa ditukar jadi pegangan, jadinya sama saja seperti kertas rongsok di rantai. Regulasi di sana juga makin lambat: sekadar pengganti ZK untuk menyamarkan jejak teks—aturan lintas yurisdiksi bagaimana melakukan upgrade panas di kontrak—semuanya variabel lambat, tidak bisa buru-buru.
Jadi penilaianku cuma satu: seleraku untuk Dusk aku terima, tapi siapa pun yang mengasosiasikan “kelas institusi” otomatis jadi “segera bisa dipakai”, kita taruhan satu bungkus rokok putih.
Indikator yang kuperhatikan sendiri ada tiga: seberapa lama satu bukti Citadel mentok kalau dijalankan di laptop biasa, apakah switch untuk selective disclosure punya range back-echo, dan apakah di luar testnet ada tingkat perputaran tangan yang benar-benar terjadi. Kalau tiga hal ini tidak membaik, sebersih apa pun XSC ditulis—tetap saja itu surat cinta insinyur untuk regulator, bukan pintu masuk uang. #dusk $DUSK @Dusk_Foundation
Jangan ngobrol dengan orang-orang Dusk soal KYC, ngomong sekali bikin pusing sekali
Kueh yang naik itu bagus banget. BTC masih bisa naik sampai berapa sih?
Waktu pengujian sudah selesai di malam yang sama saat Citadel berlari, aku menatap string hash akar Merkle di terminal dan tiba-tiba merasa semua omong-omong kulit yang dulu kubawa dengan vendor kepatuhan—semuanya jadi sia-sia.
Dusk itu ganas di mana? Mereka menggantung lisensi di pohon—kalau kamu bisa membuktikan itu kamu, beres. Nomor identitasmu selamanya dikunci di hard disk lokalmu. XSC bahkan lebih jahat: batasan transfer dan kunci untuk tampilan audit semua ditanam ke dalam kontrak aset. Siapa yang boleh lihat dan siapa yang tidak bisa transfer—semuanya sudah ditetapkan. Di rantai juga ada “pagar akses” bawaan. Aku menjalankan data uji belasan putaran; latensi verifikasi yang kena whitelist stabil di level milidetik. Cuma dari kerangka kriptografinya saja, proyek ini adalah jalur kompetitif kelas institusi yang paling tidak “berminyak” yang pernah kulihat.
Tapi jangan buru-buru memuji.
Aku buang script pembuat bukti yang sama ke MacBook model lama. Modul WASM jalan untuk PLONK, CPU langsung mentok, kipas berputar kayak mau lepas landas. Dari pembuatan bukti sampai transaksi tertulis di blok, butuh hampir empat detik. Empat detik cukup buat harga on-chain bergerak tiga kali—cukup buat slippage trader ritel dimakan dua putaran. Kalau institusi punya kartu akselerasi FPGA, bagaimana dengan auditor biasa? Cuma dengan mengetuk memakai laptop, tunggu tiga detik. Sehari dua ratus transaksi—sekadar nunggu saja menghabiskan sepuluh menit. Kemurnian kriptografi di sisi engineering memang sesuram ini.
Yang lebih memalukan lagi adalah ekosistem on-chain. Aku sempat potret screenshot DAU DuskEVM: lama-lama masih dua digit, garis TVL yang ditarik keluar mirip banget dengan EKG yang berhenti loncat. NPEX gaungnya keras, tapi secondary market tidak melakukan penawaran berkelanjutan oleh market maker. Token sekuritas yang diterbitkan juga tidak bisa ditukar jadi pegangan, jadinya sama saja seperti kertas rongsok di rantai. Regulasi di sana juga makin lambat: sekadar pengganti ZK untuk menyamarkan jejak teks—aturan lintas yurisdiksi bagaimana melakukan upgrade panas di kontrak—semuanya variabel lambat, tidak bisa buru-buru.
Jadi penilaianku cuma satu: seleraku untuk Dusk aku terima, tapi siapa pun yang mengasosiasikan “kelas institusi” otomatis jadi “segera bisa dipakai”, kita taruhan satu bungkus rokok putih.
Indikator yang kuperhatikan sendiri ada tiga: seberapa lama satu bukti Citadel mentok kalau dijalankan di laptop biasa, apakah switch untuk selective disclosure punya range back-echo, dan apakah di luar testnet ada tingkat perputaran tangan yang benar-benar terjadi. Kalau tiga hal ini tidak membaik, sebersih apa pun XSC ditulis—tetap saja itu surat cinta insinyur untuk regulator, bukan pintu masuk uang. #dusk $DUSK @Dusk
Kueh yang naik itu bagus banget. BTC masih bisa naik sampai berapa sih?
Waktu pengujian sudah selesai di malam yang sama saat Citadel berlari, aku menatap string hash akar Merkle di terminal dan tiba-tiba merasa semua omong-omong kulit yang dulu kubawa dengan vendor kepatuhan—semuanya jadi sia-sia.
Dusk itu ganas di mana? Mereka menggantung lisensi di pohon—kalau kamu bisa membuktikan itu kamu, beres. Nomor identitasmu selamanya dikunci di hard disk lokalmu. XSC bahkan lebih jahat: batasan transfer dan kunci untuk tampilan audit semua ditanam ke dalam kontrak aset. Siapa yang boleh lihat dan siapa yang tidak bisa transfer—semuanya sudah ditetapkan. Di rantai juga ada “pagar akses” bawaan. Aku menjalankan data uji belasan putaran; latensi verifikasi yang kena whitelist stabil di level milidetik. Cuma dari kerangka kriptografinya saja, proyek ini adalah jalur kompetitif kelas institusi yang paling tidak “berminyak” yang pernah kulihat.
Tapi jangan buru-buru memuji.
Aku buang script pembuat bukti yang sama ke MacBook model lama. Modul WASM jalan untuk PLONK, CPU langsung mentok, kipas berputar kayak mau lepas landas. Dari pembuatan bukti sampai transaksi tertulis di blok, butuh hampir empat detik. Empat detik cukup buat harga on-chain bergerak tiga kali—cukup buat slippage trader ritel dimakan dua putaran. Kalau institusi punya kartu akselerasi FPGA, bagaimana dengan auditor biasa? Cuma dengan mengetuk memakai laptop, tunggu tiga detik. Sehari dua ratus transaksi—sekadar nunggu saja menghabiskan sepuluh menit. Kemurnian kriptografi di sisi engineering memang sesuram ini.
Yang lebih memalukan lagi adalah ekosistem on-chain. Aku sempat potret screenshot DAU DuskEVM: lama-lama masih dua digit, garis TVL yang ditarik keluar mirip banget dengan EKG yang berhenti loncat. NPEX gaungnya keras, tapi secondary market tidak melakukan penawaran berkelanjutan oleh market maker. Token sekuritas yang diterbitkan juga tidak bisa ditukar jadi pegangan, jadinya sama saja seperti kertas rongsok di rantai. Regulasi di sana juga makin lambat: sekadar pengganti ZK untuk menyamarkan jejak teks—aturan lintas yurisdiksi bagaimana melakukan upgrade panas di kontrak—semuanya variabel lambat, tidak bisa buru-buru.
Jadi penilaianku cuma satu: seleraku untuk Dusk aku terima, tapi siapa pun yang mengasosiasikan “kelas institusi” otomatis jadi “segera bisa dipakai”, kita taruhan satu bungkus rokok putih.
Indikator yang kuperhatikan sendiri ada tiga: seberapa lama satu bukti Citadel mentok kalau dijalankan di laptop biasa, apakah switch untuk selective disclosure punya range back-echo, dan apakah di luar testnet ada tingkat perputaran tangan yang benar-benar terjadi. Kalau tiga hal ini tidak membaik, sebersih apa pun XSC ditulis—tetap saja itu surat cinta insinyur untuk regulator, bukan pintu masuk uang. #dusk $DUSK @Dusk
193
·
--
Saya membaca ulang dokumentasi TermMax dan langsung mentok—bukan karena tidak paham, tapi justru terlalu paham, jadi rasanya malah ada yang janggal.
Kue besar ini kebut banget, BTC hampir tembus 80 ribu!
Pertama kali baca whitepaper, kata yang langsung muncul di kepala adalah “ini kan cuma mengisi tokenisasi saham Ondo ke dalam liquidity pool (pool pinjaman)”, hampir saja saya klik tanda silang di pojok kanan atas. Tapi setelah menatap bagian 3.2 tentang Rate Lock selama dua puluh menit, saya sadar penilaian saya ternyata konyol banget.
Yang TermMax lakukan sama sekali bukan membuat token saham menghasilkan bunga, melainkan memangkas mentah-mentah alur “pinjaman dengan jaminan saham” dari keuangan tradisional—yang harus melalui proses persetujuan, harus dimonitor harga pasar (mark-to-market), harus melakukan margin call/pengejaran jaminan—menjadi sebuah kontrak kepastian dengan fixed rate di blockchain.
Coba bayangkan skenarionya begini: saya punya saham tokenisasi AAPL, tidak mau jual rugi (cut loss), tapi sedang butuh uang cepat. Dulu kalau pakai pinjaman DeFi, setiap hari hal pertama yang saya lakukan saat membuka mata adalah cek suku bunga dan lihat sudah melayang sejauh mana—panik, tidak tahu apakah nominal pembayaran utang bulan depan tiba-tiba melonjak. Logika TermMax: saat Anda meminjam, suku bunga itu langsung dikunci di kontrak; jumlah pengembalian tidak ikut bergejolak mengikuti pasar. Garis likuidasi juga digambar sejak pinjaman dibuat, bukan ada kotak hitam yang kemudian “ngurus” semuanya.
Sampai di sini, saya berhenti sejenak. Dalam 10-an tahun DeFi, kondisi “floating” sudah dianggap sebagai bawaan; fixed rate justru butuh mekanisme tambahan untuk menjadi penyangga. TermMax ibarat melawan asumsi dasar itu.
AMM di sini bukan menyediakan pendapatan mengambang, melainkan mencocokkan dana lawan untuk setiap pinjaman fixed rate, sehingga suku bunga terkunci pada momen transaksi.
Tapi titik yang paling membuat saya khawatir sekarang: bagaimana kalau aset tokenisasi di lapisan bawah mengalami deviasi ekstrem (脱锚), semacam kehancuran LUNA dulu—apakah kontrak fixed rate justru berubah menjadi lubang likuiditas? Nanti, likuidasi yang seharusnya terjadi tidak bisa terjadi, pembayaran utang yang seharusnya bisa—bisa jadi juga tidak mampu. Dan “kepastian” itu berubah jadi pedang bermata dua.
Namun, kalau dipikir lagi: memindahkan alur pinjaman berbasis jaminan saham ke rantai dan menghapus ketidakpastian memang layak untuk dicermati lebih dalam. @termmax #TermMax
Saya membaca ulang dokumentasi TermMax dan langsung mentok—bukan karena tidak paham, tapi justru terlalu paham, jadi rasanya malah ada yang janggal.
Kue besar ini kebut banget, BTC hampir tembus 80 ribu!
Pertama kali baca whitepaper, kata yang langsung muncul di kepala adalah “ini kan cuma mengisi tokenisasi saham Ondo ke dalam liquidity pool (pool pinjaman)”, hampir saja saya klik tanda silang di pojok kanan atas. Tapi setelah menatap bagian 3.2 tentang Rate Lock selama dua puluh menit, saya sadar penilaian saya ternyata konyol banget.
Yang TermMax lakukan sama sekali bukan membuat token saham menghasilkan bunga, melainkan memangkas mentah-mentah alur “pinjaman dengan jaminan saham” dari keuangan tradisional—yang harus melalui proses persetujuan, harus dimonitor harga pasar (mark-to-market), harus melakukan margin call/pengejaran jaminan—menjadi sebuah kontrak kepastian dengan fixed rate di blockchain.
Coba bayangkan skenarionya begini: saya punya saham tokenisasi AAPL, tidak mau jual rugi (cut loss), tapi sedang butuh uang cepat. Dulu kalau pakai pinjaman DeFi, setiap hari hal pertama yang saya lakukan saat membuka mata adalah cek suku bunga dan lihat sudah melayang sejauh mana—panik, tidak tahu apakah nominal pembayaran utang bulan depan tiba-tiba melonjak. Logika TermMax: saat Anda meminjam, suku bunga itu langsung dikunci di kontrak; jumlah pengembalian tidak ikut bergejolak mengikuti pasar. Garis likuidasi juga digambar sejak pinjaman dibuat, bukan ada kotak hitam yang kemudian “ngurus” semuanya.
Sampai di sini, saya berhenti sejenak. Dalam 10-an tahun DeFi, kondisi “floating” sudah dianggap sebagai bawaan; fixed rate justru butuh mekanisme tambahan untuk menjadi penyangga. TermMax ibarat melawan asumsi dasar itu.
AMM di sini bukan menyediakan pendapatan mengambang, melainkan mencocokkan dana lawan untuk setiap pinjaman fixed rate, sehingga suku bunga terkunci pada momen transaksi.
Tapi titik yang paling membuat saya khawatir sekarang: bagaimana kalau aset tokenisasi di lapisan bawah mengalami deviasi ekstrem (脱锚), semacam kehancuran LUNA dulu—apakah kontrak fixed rate justru berubah menjadi lubang likuiditas? Nanti, likuidasi yang seharusnya terjadi tidak bisa terjadi, pembayaran utang yang seharusnya bisa—bisa jadi juga tidak mampu. Dan “kepastian” itu berubah jadi pedang bermata dua.
Namun, kalau dipikir lagi: memindahkan alur pinjaman berbasis jaminan saham ke rantai dan menghapus ketidakpastian memang layak untuk dicermati lebih dalam. @TermMax #TermMax
Kue besar ini kebut banget, BTC hampir tembus 80 ribu!
Pertama kali baca whitepaper, kata yang langsung muncul di kepala adalah “ini kan cuma mengisi tokenisasi saham Ondo ke dalam liquidity pool (pool pinjaman)”, hampir saja saya klik tanda silang di pojok kanan atas. Tapi setelah menatap bagian 3.2 tentang Rate Lock selama dua puluh menit, saya sadar penilaian saya ternyata konyol banget.
Yang TermMax lakukan sama sekali bukan membuat token saham menghasilkan bunga, melainkan memangkas mentah-mentah alur “pinjaman dengan jaminan saham” dari keuangan tradisional—yang harus melalui proses persetujuan, harus dimonitor harga pasar (mark-to-market), harus melakukan margin call/pengejaran jaminan—menjadi sebuah kontrak kepastian dengan fixed rate di blockchain.
Coba bayangkan skenarionya begini: saya punya saham tokenisasi AAPL, tidak mau jual rugi (cut loss), tapi sedang butuh uang cepat. Dulu kalau pakai pinjaman DeFi, setiap hari hal pertama yang saya lakukan saat membuka mata adalah cek suku bunga dan lihat sudah melayang sejauh mana—panik, tidak tahu apakah nominal pembayaran utang bulan depan tiba-tiba melonjak. Logika TermMax: saat Anda meminjam, suku bunga itu langsung dikunci di kontrak; jumlah pengembalian tidak ikut bergejolak mengikuti pasar. Garis likuidasi juga digambar sejak pinjaman dibuat, bukan ada kotak hitam yang kemudian “ngurus” semuanya.
Sampai di sini, saya berhenti sejenak. Dalam 10-an tahun DeFi, kondisi “floating” sudah dianggap sebagai bawaan; fixed rate justru butuh mekanisme tambahan untuk menjadi penyangga. TermMax ibarat melawan asumsi dasar itu.
AMM di sini bukan menyediakan pendapatan mengambang, melainkan mencocokkan dana lawan untuk setiap pinjaman fixed rate, sehingga suku bunga terkunci pada momen transaksi.
Tapi titik yang paling membuat saya khawatir sekarang: bagaimana kalau aset tokenisasi di lapisan bawah mengalami deviasi ekstrem (脱锚), semacam kehancuran LUNA dulu—apakah kontrak fixed rate justru berubah menjadi lubang likuiditas? Nanti, likuidasi yang seharusnya terjadi tidak bisa terjadi, pembayaran utang yang seharusnya bisa—bisa jadi juga tidak mampu. Dan “kepastian” itu berubah jadi pedang bermata dua.
Namun, kalau dipikir lagi: memindahkan alur pinjaman berbasis jaminan saham ke rantai dan menghapus ketidakpastian memang layak untuk dicermati lebih dalam. @TermMax #TermMax
289
·
--
Orang-orang di Wall Street itu bukan takut untuk ditulis di blockchain, tapi takut celana dalamnya dicari sampai bersih.
Kenaikan “big bet” bikin mata pusing, tapi BTC tetap kuat!
Ini sedikit prediksi yang mungkin bikin orang tidak setuju—saya sudah mengamati DUSK ini selama tiga bulan, tapi tidak langsung menulis. Bukan karena tidak paham, melainkan takut nulis terlalu cepat lalu kena “dibantah”. Tapi belakangan setelah saya mengunyah whitepaper-nya sampai tiga kali, justru saya jadi makin mantap.
Kenapa? Karena ini jelas bukan untuk Anda yang mau trading.
Di pasaran, apa pun koin yang sedikit saja nyentuh privasi, semuanya membicarakan, “sudah disamarkan, jangan sampai bisa dilacak siapa pun.” DUSK malah sebaliknya: dari awal mereka membahas siklus hidup sekuritas, aturan kepatuhan yang ditulis ke dalam kontrak, dan KYC serta AML—langsung dikunci di rantai. Kedengarannya tidak begitu “terenkripsi”, ya? Tidak “Web3”, ya? Betul. Itu memang sengaja.
Saya sempat memikirkan logika “selective disclosure” versi mereka, dan tiba-tiba saya teringat makan malam beberapa waktu lalu dengan teman yang mengerjakan kliring tradisional. Kata dia (persisnya): “Kami bukan tidak mau naik public chain, tapi setelah naik, lawan mainannya tiap hari memantau perubahan posisi kami. Kalau begitu, buat apa repot?” Nah, di situlah titik sakitnya.
Yang dibutuhkan institusi adalah: “Anda bisa lihat saya sedang bergerak, tapi jangan sampai Anda bisa melihat saya lari di jalur yang mana.” DUSK justru memberi opsi itu.
Tapi ngomong-ngomong, sekarang saya taruh ini di ruang observasi barisan depan—bukan berarti saya menyuruh kalian untuk langsung gas.
Sektor RWA sekarang seperti jalan tol yang baru dibangun: mobilnya belum banyak, tapi gerbang tol kelihatan sudah mewah.
Saya akui fondasi teknis DUSK kuat; mekanisme konsensus dan tingkat penyelesaian layer settlement-nya masuk kategori bagus untuk keseluruhan kompetisi public chain privasi. Namun kalau benar-benar ingin menjalankan di blockchain aset berukuran besar seperti surat utang pemerintah dan ekuitas private—jujur saja, masih kurang satu “figur pemecah kebekuan” yang bisa menyeret para pemodal tua dari keuangan tradisional masuk.
Orang itu kapan muncul? Baru kapan rantai ini benar-benar hidup.
Jadi sikap saya jelas: logika dasarnya saya terima, sementara eksekusi bisnisnya saya tunggu dulu.
Soal Wall Street pada akhirnya memilih chain yang sepenuhnya transparan atau chain dengan privasi bertingkat—saya bertaruh yang kedua. Coba pikir: kapan orang-orang yang pakai jas pernah mau menyingkap “kartu rahasia” mereka ke lawan? #dusk $DUSK @Dusk_Foundation
Orang-orang di Wall Street itu bukan takut untuk ditulis di blockchain, tapi takut celana dalamnya dicari sampai bersih.
Kenaikan “big bet” bikin mata pusing, tapi BTC tetap kuat!
Ini sedikit prediksi yang mungkin bikin orang tidak setuju—saya sudah mengamati DUSK ini selama tiga bulan, tapi tidak langsung menulis. Bukan karena tidak paham, melainkan takut nulis terlalu cepat lalu kena “dibantah”. Tapi belakangan setelah saya mengunyah whitepaper-nya sampai tiga kali, justru saya jadi makin mantap.
Kenapa? Karena ini jelas bukan untuk Anda yang mau trading.
Di pasaran, apa pun koin yang sedikit saja nyentuh privasi, semuanya membicarakan, “sudah disamarkan, jangan sampai bisa dilacak siapa pun.” DUSK malah sebaliknya: dari awal mereka membahas siklus hidup sekuritas, aturan kepatuhan yang ditulis ke dalam kontrak, dan KYC serta AML—langsung dikunci di rantai. Kedengarannya tidak begitu “terenkripsi”, ya? Tidak “Web3”, ya? Betul. Itu memang sengaja.
Saya sempat memikirkan logika “selective disclosure” versi mereka, dan tiba-tiba saya teringat makan malam beberapa waktu lalu dengan teman yang mengerjakan kliring tradisional. Kata dia (persisnya): “Kami bukan tidak mau naik public chain, tapi setelah naik, lawan mainannya tiap hari memantau perubahan posisi kami. Kalau begitu, buat apa repot?” Nah, di situlah titik sakitnya.
Yang dibutuhkan institusi adalah: “Anda bisa lihat saya sedang bergerak, tapi jangan sampai Anda bisa melihat saya lari di jalur yang mana.” DUSK justru memberi opsi itu.
Tapi ngomong-ngomong, sekarang saya taruh ini di ruang observasi barisan depan—bukan berarti saya menyuruh kalian untuk langsung gas.
Sektor RWA sekarang seperti jalan tol yang baru dibangun: mobilnya belum banyak, tapi gerbang tol kelihatan sudah mewah.
Saya akui fondasi teknis DUSK kuat; mekanisme konsensus dan tingkat penyelesaian layer settlement-nya masuk kategori bagus untuk keseluruhan kompetisi public chain privasi. Namun kalau benar-benar ingin menjalankan di blockchain aset berukuran besar seperti surat utang pemerintah dan ekuitas private—jujur saja, masih kurang satu “figur pemecah kebekuan” yang bisa menyeret para pemodal tua dari keuangan tradisional masuk.
Orang itu kapan muncul? Baru kapan rantai ini benar-benar hidup.
Jadi sikap saya jelas: logika dasarnya saya terima, sementara eksekusi bisnisnya saya tunggu dulu.
Soal Wall Street pada akhirnya memilih chain yang sepenuhnya transparan atau chain dengan privasi bertingkat—saya bertaruh yang kedua. Coba pikir: kapan orang-orang yang pakai jas pernah mau menyingkap “kartu rahasia” mereka ke lawan? #dusk $DUSK @Dusk
Kenaikan “big bet” bikin mata pusing, tapi BTC tetap kuat!
Ini sedikit prediksi yang mungkin bikin orang tidak setuju—saya sudah mengamati DUSK ini selama tiga bulan, tapi tidak langsung menulis. Bukan karena tidak paham, melainkan takut nulis terlalu cepat lalu kena “dibantah”. Tapi belakangan setelah saya mengunyah whitepaper-nya sampai tiga kali, justru saya jadi makin mantap.
Kenapa? Karena ini jelas bukan untuk Anda yang mau trading.
Di pasaran, apa pun koin yang sedikit saja nyentuh privasi, semuanya membicarakan, “sudah disamarkan, jangan sampai bisa dilacak siapa pun.” DUSK malah sebaliknya: dari awal mereka membahas siklus hidup sekuritas, aturan kepatuhan yang ditulis ke dalam kontrak, dan KYC serta AML—langsung dikunci di rantai. Kedengarannya tidak begitu “terenkripsi”, ya? Tidak “Web3”, ya? Betul. Itu memang sengaja.
Saya sempat memikirkan logika “selective disclosure” versi mereka, dan tiba-tiba saya teringat makan malam beberapa waktu lalu dengan teman yang mengerjakan kliring tradisional. Kata dia (persisnya): “Kami bukan tidak mau naik public chain, tapi setelah naik, lawan mainannya tiap hari memantau perubahan posisi kami. Kalau begitu, buat apa repot?” Nah, di situlah titik sakitnya.
Yang dibutuhkan institusi adalah: “Anda bisa lihat saya sedang bergerak, tapi jangan sampai Anda bisa melihat saya lari di jalur yang mana.” DUSK justru memberi opsi itu.
Tapi ngomong-ngomong, sekarang saya taruh ini di ruang observasi barisan depan—bukan berarti saya menyuruh kalian untuk langsung gas.
Sektor RWA sekarang seperti jalan tol yang baru dibangun: mobilnya belum banyak, tapi gerbang tol kelihatan sudah mewah.
Saya akui fondasi teknis DUSK kuat; mekanisme konsensus dan tingkat penyelesaian layer settlement-nya masuk kategori bagus untuk keseluruhan kompetisi public chain privasi. Namun kalau benar-benar ingin menjalankan di blockchain aset berukuran besar seperti surat utang pemerintah dan ekuitas private—jujur saja, masih kurang satu “figur pemecah kebekuan” yang bisa menyeret para pemodal tua dari keuangan tradisional masuk.
Orang itu kapan muncul? Baru kapan rantai ini benar-benar hidup.
Jadi sikap saya jelas: logika dasarnya saya terima, sementara eksekusi bisnisnya saya tunggu dulu.
Soal Wall Street pada akhirnya memilih chain yang sepenuhnya transparan atau chain dengan privasi bertingkat—saya bertaruh yang kedua. Coba pikir: kapan orang-orang yang pakai jas pernah mau menyingkap “kartu rahasia” mereka ke lawan? #dusk $DUSK @Dusk
1
1
379
·
--
Saya dulu juga berpikir, TermMax itu cuma dibuat supaya obligasi berbunga tetap punya pasar sekunder—FT jadi instrumen untuk “perdagangan obligasi”, XT dipecah menjadi kupon. Rapi dan canggih, tapi belum sampai tingkat “tepuk tangan sampai berdebar-debar”.
Sampai aku menelusuri logika Curator di V2, lalu tiba-tiba ada satu kalimat yang muncul di kepalaku: ini bukan protokol peminjaman, ini sedang menaruh umpan untuk menjebak market maker.
Lihat saja. Langkah V2 itu sangat licik. Limit Order langsung memenuhi seluruh order book: peminjam memasang tingkat bunga terima tertinggi, pemberi pinjaman memasang tingkat bunga terima terendah. Secara tampilan, itu mengembalikan kuasa penetapan harga kepada pengguna. Tapi intinya: pekerjaan yang sebelumnya dikerjakan oleh LP secara grosir, dipecah jadi serpihan dan “dihidangkan” ke pasar.
Dulu LP mengandalkan asimetri informasi dan skala modal untuk mengeruk spread. Sekarang Range Order muncul, Curator membawa algoritma untuk mencari kombinasi optimal di seluruh pasar. Kalau harga yang kamu tebar sedikit lebih serakah, ordermu langsung dirutekan ke pesanan si orang tua bernama Tombe yang di sebelah.
Aku sengaja mengecek data dari testnet: ada detail yang cukup menggugah. Untuk pinjaman USDC tenor 7 hari yang sama, tingkat bunga rata-rata tertimbang yang dibentuk lewat Range Order—lebih rendah sekitar 8–12 basis poin dibandingkan kalau langsung lewat pool AMM. Delapan hingga dua belas basis poin itu kelihatannya kecil, tapi bagi para “bajak laut frekuensi tinggi” yang biasa mengeksekusi pinjam-meminjam, ini adalah akar dari profit yang dicabut paksa lapis demi lapis.
Tentu ada yang membantah: sekarang pool-nya masih dangkal. Cuma beberapa puluh ribu dolar bisa membuat lubang besar. Jadi “tingkat bunga optimal” yang kamu sebut—mungkin saja di tengah padang pasir likuiditas, itulah satu-satunya pohon bengkok yang berdiri.
Aku setuju setengah.
Jadi sekarang aku tidak melihat TVL ataupun volume. Aku cuma mengamati tiga hal: pertama, apakah tingkat diskonto FT untuk berbagai tenor bisa dirangkai menjadi kurva yang halus; kedua, apakah ketebalan order yang dipasang di bid dan ask terus bertambah secara proaktif; ketiga, apakah imbal hasil tersirat XT terhadap basis terapung di luar sana tetap menyempit secara stabil. Kalau tiga hal ini tumbuh kuat dan konsisten, barulah terlihat bahwa pasar benar-benar memperlakukan suku bunga sebagai sesuatu yang serius—bukan sekelompok orang yang saling bolak-balik di kiri tangan kanan tangan hanya untuk menyikat poin.
TermMax saat ini belum cukup untuk menyandang label “bursa suku bunga”, tapi operasi bedah V2 ini setidaknya sudah mengiris area yang bermasalah. Sisanya, tinggal lihat bagaimana pasar akan “tumbuh daging” sendiri. #termmax @termmax
Saya dulu juga berpikir, TermMax itu cuma dibuat supaya obligasi berbunga tetap punya pasar sekunder—FT jadi instrumen untuk “perdagangan obligasi”, XT dipecah menjadi kupon. Rapi dan canggih, tapi belum sampai tingkat “tepuk tangan sampai berdebar-debar”.
Sampai aku menelusuri logika Curator di V2, lalu tiba-tiba ada satu kalimat yang muncul di kepalaku: ini bukan protokol peminjaman, ini sedang menaruh umpan untuk menjebak market maker.
Lihat saja. Langkah V2 itu sangat licik. Limit Order langsung memenuhi seluruh order book: peminjam memasang tingkat bunga terima tertinggi, pemberi pinjaman memasang tingkat bunga terima terendah. Secara tampilan, itu mengembalikan kuasa penetapan harga kepada pengguna. Tapi intinya: pekerjaan yang sebelumnya dikerjakan oleh LP secara grosir, dipecah jadi serpihan dan “dihidangkan” ke pasar.
Dulu LP mengandalkan asimetri informasi dan skala modal untuk mengeruk spread. Sekarang Range Order muncul, Curator membawa algoritma untuk mencari kombinasi optimal di seluruh pasar. Kalau harga yang kamu tebar sedikit lebih serakah, ordermu langsung dirutekan ke pesanan si orang tua bernama Tombe yang di sebelah.
Aku sengaja mengecek data dari testnet: ada detail yang cukup menggugah. Untuk pinjaman USDC tenor 7 hari yang sama, tingkat bunga rata-rata tertimbang yang dibentuk lewat Range Order—lebih rendah sekitar 8–12 basis poin dibandingkan kalau langsung lewat pool AMM. Delapan hingga dua belas basis poin itu kelihatannya kecil, tapi bagi para “bajak laut frekuensi tinggi” yang biasa mengeksekusi pinjam-meminjam, ini adalah akar dari profit yang dicabut paksa lapis demi lapis.
Tentu ada yang membantah: sekarang pool-nya masih dangkal. Cuma beberapa puluh ribu dolar bisa membuat lubang besar. Jadi “tingkat bunga optimal” yang kamu sebut—mungkin saja di tengah padang pasir likuiditas, itulah satu-satunya pohon bengkok yang berdiri.
Aku setuju setengah.
Jadi sekarang aku tidak melihat TVL ataupun volume. Aku cuma mengamati tiga hal: pertama, apakah tingkat diskonto FT untuk berbagai tenor bisa dirangkai menjadi kurva yang halus; kedua, apakah ketebalan order yang dipasang di bid dan ask terus bertambah secara proaktif; ketiga, apakah imbal hasil tersirat XT terhadap basis terapung di luar sana tetap menyempit secara stabil. Kalau tiga hal ini tumbuh kuat dan konsisten, barulah terlihat bahwa pasar benar-benar memperlakukan suku bunga sebagai sesuatu yang serius—bukan sekelompok orang yang saling bolak-balik di kiri tangan kanan tangan hanya untuk menyikat poin.
TermMax saat ini belum cukup untuk menyandang label “bursa suku bunga”, tapi operasi bedah V2 ini setidaknya sudah mengiris area yang bermasalah. Sisanya, tinggal lihat bagaimana pasar akan “tumbuh daging” sendiri. #termmax @TermMax
Sampai aku menelusuri logika Curator di V2, lalu tiba-tiba ada satu kalimat yang muncul di kepalaku: ini bukan protokol peminjaman, ini sedang menaruh umpan untuk menjebak market maker.
Lihat saja. Langkah V2 itu sangat licik. Limit Order langsung memenuhi seluruh order book: peminjam memasang tingkat bunga terima tertinggi, pemberi pinjaman memasang tingkat bunga terima terendah. Secara tampilan, itu mengembalikan kuasa penetapan harga kepada pengguna. Tapi intinya: pekerjaan yang sebelumnya dikerjakan oleh LP secara grosir, dipecah jadi serpihan dan “dihidangkan” ke pasar.
Dulu LP mengandalkan asimetri informasi dan skala modal untuk mengeruk spread. Sekarang Range Order muncul, Curator membawa algoritma untuk mencari kombinasi optimal di seluruh pasar. Kalau harga yang kamu tebar sedikit lebih serakah, ordermu langsung dirutekan ke pesanan si orang tua bernama Tombe yang di sebelah.
Aku sengaja mengecek data dari testnet: ada detail yang cukup menggugah. Untuk pinjaman USDC tenor 7 hari yang sama, tingkat bunga rata-rata tertimbang yang dibentuk lewat Range Order—lebih rendah sekitar 8–12 basis poin dibandingkan kalau langsung lewat pool AMM. Delapan hingga dua belas basis poin itu kelihatannya kecil, tapi bagi para “bajak laut frekuensi tinggi” yang biasa mengeksekusi pinjam-meminjam, ini adalah akar dari profit yang dicabut paksa lapis demi lapis.
Tentu ada yang membantah: sekarang pool-nya masih dangkal. Cuma beberapa puluh ribu dolar bisa membuat lubang besar. Jadi “tingkat bunga optimal” yang kamu sebut—mungkin saja di tengah padang pasir likuiditas, itulah satu-satunya pohon bengkok yang berdiri.
Aku setuju setengah.
Jadi sekarang aku tidak melihat TVL ataupun volume. Aku cuma mengamati tiga hal: pertama, apakah tingkat diskonto FT untuk berbagai tenor bisa dirangkai menjadi kurva yang halus; kedua, apakah ketebalan order yang dipasang di bid dan ask terus bertambah secara proaktif; ketiga, apakah imbal hasil tersirat XT terhadap basis terapung di luar sana tetap menyempit secara stabil. Kalau tiga hal ini tumbuh kuat dan konsisten, barulah terlihat bahwa pasar benar-benar memperlakukan suku bunga sebagai sesuatu yang serius—bukan sekelompok orang yang saling bolak-balik di kiri tangan kanan tangan hanya untuk menyikat poin.
TermMax saat ini belum cukup untuk menyandang label “bursa suku bunga”, tapi operasi bedah V2 ini setidaknya sudah mengiris area yang bermasalah. Sisanya, tinggal lihat bagaimana pasar akan “tumbuh daging” sendiri. #termmax @TermMax
62
·
--
650 miliar dolar total, Ethereum menggerogoti 33%, Provenance mengantongi 27%, Solana dan BNB serta XRP masing-masing menggenggam 6% dagingnya. DUSK bahkan tidak sampai ikut kebagian kursi. Ini bukan bias pasar—ini garis yang digambar institusi dengan uang sungguhan: pihak penerbit yang memilih rantai untuk obligasi negara tokenisasi dan kredit swasta pada dasarnya pakai logika yang sangat sederhana—siapa yang punya likuiditas mendalam, siapa yang sudah punya sistem kustodi siap pakai, siapa yang bisa membuat audit kepatuhan berkurang beberapa helai rambut, uang mengalir ke situ. L1 yang harus menulis konsensus dari nol sendiri dan EVM sempat beberapa kali mangkir, di daftar kontrol risiko institusi bahkan tidak masuk kategori “cadangan”. Polymesh menancapkan urusan kepatuhan sekuritas sampai ke akar, Monero dan Zcash punya bekal di jalur privasi, tapi DUSK—kepatuhan tidak sedalam Polymesh, privasi juga membawa beban urusan regulasi sehingga tidak bisa mengejar old-school anonim chain; yang dipilih justru celah paling sempit.
Keuntungan besar, roti sudah mau tembus 70.000 ya, BTC masih oke kan!
Yang bikin benar-benar canggung justru aktivitas on-chain. Mainnet sudah jalan lebih dari setahun, transaksi harian berkisar 800 hingga 1.000 dan seperti berayun-ayun. Alamat aktif harian dari dulu sudah 40 hingga 80. Puncak pada awal 2026 melonjak ke 300 sampai 870, lalu kemudian melunak lagi kembali ke kisaran ratusan. Dengan level seperti ini di sebuah L1, kalau mau dibikin terdengar bagus itu “institusi frekuensi rendah nilai besar”—tapi terus terang, kedengarannya lebih seperti suasana grup peserta tes. NPEX memang sempat menggantung sekuritas senilai beberapa ratus juta euro, EURQ juga menerbitkan—tapi asetnya diparkir secara kustodi yang diam di rantai; “tidak interaksi riil yang betul-betul terjadi on-chain” itu dua hal yang benar-benar berbeda. Jumlah pembukaan akun institusi dan jumlah alamat on-chain—yang pertama adalah materi PPT ekspansi bisnis, yang kedua adalah suhu tubuh nyata yang dipakai untuk dasar.
Akar ranjau sebenarnya tertanam di struktur tokennya. Lima alamat teratas menggenggam lebih dari 67% koin, alamat terbesar sendiri menjarah 21%, alamat kustodi Binance menyedot lagi lebih dari 12%, dan sepuluh besar mendekati 73%. Rantai yang mengklaim “keuangan kepatuhan level institusi” konsentrasi kepemilikan sahamnya lebih berlebihan daripada kebanyakan meme coin—pemandangan ini terlalu indah, saya nggak berani membayangkan detailnya. Begitu kontrol risiko institusi melihat data ini, pertanyaan pertama yang pasti muncul di kepala adalah—"saat exit, siapa yang akan menjemput?"
DuskEVM dari pratinjau sampai benar-benar terwujud menyeret sampai beberapa kuartal. Ritme submit GitHub terlihat jelas lebih lambat, upgrade protokol v23 yang dijadwalkan untuk Q1 2026 juga tertinggal dari roadmap. Narasi teknologinya mungkin tetap bagus, tapi kalau ritme pengiriman tidak mengikuti, institusi selesai bikin POC juga akhirnya berhenti begitu saja.
#dusk $DUSK @Dusk_Foundation
650 miliar dolar total, Ethereum menggerogoti 33%, Provenance mengantongi 27%, Solana dan BNB serta XRP masing-masing menggenggam 6% dagingnya. DUSK bahkan tidak sampai ikut kebagian kursi. Ini bukan bias pasar—ini garis yang digambar institusi dengan uang sungguhan: pihak penerbit yang memilih rantai untuk obligasi negara tokenisasi dan kredit swasta pada dasarnya pakai logika yang sangat sederhana—siapa yang punya likuiditas mendalam, siapa yang sudah punya sistem kustodi siap pakai, siapa yang bisa membuat audit kepatuhan berkurang beberapa helai rambut, uang mengalir ke situ. L1 yang harus menulis konsensus dari nol sendiri dan EVM sempat beberapa kali mangkir, di daftar kontrol risiko institusi bahkan tidak masuk kategori “cadangan”. Polymesh menancapkan urusan kepatuhan sekuritas sampai ke akar, Monero dan Zcash punya bekal di jalur privasi, tapi DUSK—kepatuhan tidak sedalam Polymesh, privasi juga membawa beban urusan regulasi sehingga tidak bisa mengejar old-school anonim chain; yang dipilih justru celah paling sempit.
Keuntungan besar, roti sudah mau tembus 70.000 ya, BTC masih oke kan!
Yang bikin benar-benar canggung justru aktivitas on-chain. Mainnet sudah jalan lebih dari setahun, transaksi harian berkisar 800 hingga 1.000 dan seperti berayun-ayun. Alamat aktif harian dari dulu sudah 40 hingga 80. Puncak pada awal 2026 melonjak ke 300 sampai 870, lalu kemudian melunak lagi kembali ke kisaran ratusan. Dengan level seperti ini di sebuah L1, kalau mau dibikin terdengar bagus itu “institusi frekuensi rendah nilai besar”—tapi terus terang, kedengarannya lebih seperti suasana grup peserta tes. NPEX memang sempat menggantung sekuritas senilai beberapa ratus juta euro, EURQ juga menerbitkan—tapi asetnya diparkir secara kustodi yang diam di rantai; “tidak interaksi riil yang betul-betul terjadi on-chain” itu dua hal yang benar-benar berbeda. Jumlah pembukaan akun institusi dan jumlah alamat on-chain—yang pertama adalah materi PPT ekspansi bisnis, yang kedua adalah suhu tubuh nyata yang dipakai untuk dasar.
Akar ranjau sebenarnya tertanam di struktur tokennya. Lima alamat teratas menggenggam lebih dari 67% koin, alamat terbesar sendiri menjarah 21%, alamat kustodi Binance menyedot lagi lebih dari 12%, dan sepuluh besar mendekati 73%. Rantai yang mengklaim “keuangan kepatuhan level institusi” konsentrasi kepemilikan sahamnya lebih berlebihan daripada kebanyakan meme coin—pemandangan ini terlalu indah, saya nggak berani membayangkan detailnya. Begitu kontrol risiko institusi melihat data ini, pertanyaan pertama yang pasti muncul di kepala adalah—"saat exit, siapa yang akan menjemput?"
DuskEVM dari pratinjau sampai benar-benar terwujud menyeret sampai beberapa kuartal. Ritme submit GitHub terlihat jelas lebih lambat, upgrade protokol v23 yang dijadwalkan untuk Q1 2026 juga tertinggal dari roadmap. Narasi teknologinya mungkin tetap bagus, tapi kalau ritme pengiriman tidak mengikuti, institusi selesai bikin POC juga akhirnya berhenti begitu saja.
#dusk $DUSK @Dusk
Keuntungan besar, roti sudah mau tembus 70.000 ya, BTC masih oke kan!
Yang bikin benar-benar canggung justru aktivitas on-chain. Mainnet sudah jalan lebih dari setahun, transaksi harian berkisar 800 hingga 1.000 dan seperti berayun-ayun. Alamat aktif harian dari dulu sudah 40 hingga 80. Puncak pada awal 2026 melonjak ke 300 sampai 870, lalu kemudian melunak lagi kembali ke kisaran ratusan. Dengan level seperti ini di sebuah L1, kalau mau dibikin terdengar bagus itu “institusi frekuensi rendah nilai besar”—tapi terus terang, kedengarannya lebih seperti suasana grup peserta tes. NPEX memang sempat menggantung sekuritas senilai beberapa ratus juta euro, EURQ juga menerbitkan—tapi asetnya diparkir secara kustodi yang diam di rantai; “tidak interaksi riil yang betul-betul terjadi on-chain” itu dua hal yang benar-benar berbeda. Jumlah pembukaan akun institusi dan jumlah alamat on-chain—yang pertama adalah materi PPT ekspansi bisnis, yang kedua adalah suhu tubuh nyata yang dipakai untuk dasar.
Akar ranjau sebenarnya tertanam di struktur tokennya. Lima alamat teratas menggenggam lebih dari 67% koin, alamat terbesar sendiri menjarah 21%, alamat kustodi Binance menyedot lagi lebih dari 12%, dan sepuluh besar mendekati 73%. Rantai yang mengklaim “keuangan kepatuhan level institusi” konsentrasi kepemilikan sahamnya lebih berlebihan daripada kebanyakan meme coin—pemandangan ini terlalu indah, saya nggak berani membayangkan detailnya. Begitu kontrol risiko institusi melihat data ini, pertanyaan pertama yang pasti muncul di kepala adalah—"saat exit, siapa yang akan menjemput?"
DuskEVM dari pratinjau sampai benar-benar terwujud menyeret sampai beberapa kuartal. Ritme submit GitHub terlihat jelas lebih lambat, upgrade protokol v23 yang dijadwalkan untuk Q1 2026 juga tertinggal dari roadmap. Narasi teknologinya mungkin tetap bagus, tapi kalau ritme pengiriman tidak mengikuti, institusi selesai bikin POC juga akhirnya berhenti begitu saja.
#dusk $DUSK @Dusk
192
·
--
Ngobrol dengan teman soal TermMax sampai tengah malam, dia sempat bilang sesuatu yang membuatku bengong
“Bukankah ini pinjaman berbunga tetap?”
Sisi bull market naik sedikit, BTC tetap oke!
Waktu itu aku tidak langsung membantah. Pulang, aku bolak-balik menelaah kode dan dokumentasi selama tiga hari—makin kupikir makin terasa: pernyataan itu memang benar, tapi seperti orang yang bilang “sudah benar” seolah-olah tanpa benar-benar menjelaskan.
Yang benar-benar bikin aku tak bisa duduk diam adalah bagian mekanisme kompensasi saat likuidasi.
Sederhananya, kalau pinjaman belum selesai dilunasi saat jatuh tempo lalu jendela likuidasi ditutup, pemegang FT bisa langsung mengambil aset dasar dan jaminan dari redemption pool secara proporsional. Apa yang menarik dari desain ini? Ia mengubah “likuidasi” dari permainan hukuman menjadi logika distribusi. Kalau platform lain saat blast/ruin adalah robot yang berebut daging, TermMax justru membuat pemegang piutang memutuskan sendiri mau menerima “meja” itu atau tidak. Kamu memegang FT—kamu punya pilihan: menerima, atau tidak menerima. Ini benar-benar pemikiran yang berbeda dari likuidasi tradisional.
Lalu soal penetapan harga.
Range Order—aku baru benar-benar paham setelah dua hari memikirkannya. Ini bukan sekadar menawarkan APR tetap lalu selesai, tapi dana dibagi menjadi beberapa segmen, dan tiap segmen dipasang pada suku bunga yang berbeda. Dana besar yang masuk mungkin mendapat suku bunga yang tidak sama dengan dana kecil; harga eksekusi bukan angka tunggal, melainkan jatuh di suatu rentang. Dengan kata lain, kedalaman pasar langsung “tumbuh” di kurva suku bunga. Siapa yang ukuran dan volumenya besar, dia harus membayar premi likuiditas yang lebih tinggi—ini adil dan juga lebih market-based.
Aku cek sekitar belasan catatan transaksi nyata, dan ternyata sebagian besar Range Order terkonsentrasi di 3–5 segmen, bukan desain yang berlapis-lapis puluhan segmen. Artinya orang-orang masih realistis: membagi terlalu banyak segmen itu tidak efisien dari sisi biaya pengelolaan.
Kembali ke cara memecah FT/XT/GT.
Saat jatuh tempo, FT dibayar dengan 1 debt token. XT mengikuti FT, sehingga 1+1=1 posisi utang yang lengkap. Sedangkan GT mengemas jaminan dan utang menjadi satu posisi yang bisa dipindahkan. Struktur ini mengingatkanku pada ABS (asset-backed securities)—aset dasar dipecah, risiko dipotong ulang, dan orang dengan preferensi berbeda mengambil lapisan yang berbeda.
Tapi TermMax melakukannya lebih tegas: bukan memotong risikonya, melainkan memotong waktunya. FT memegang kepastian saat jatuh tempo, XT mengambil selisih imbalan selama periode, GT memegang fleksibilitas dari posisi utuh. Tiga preferensi, satu fondasi aset—masing-masing mengambil yang dibutuhkan. @termmax #TermMax
Ngobrol dengan teman soal TermMax sampai tengah malam, dia sempat bilang sesuatu yang membuatku bengong
“Bukankah ini pinjaman berbunga tetap?”
Sisi bull market naik sedikit, BTC tetap oke!
Waktu itu aku tidak langsung membantah. Pulang, aku bolak-balik menelaah kode dan dokumentasi selama tiga hari—makin kupikir makin terasa: pernyataan itu memang benar, tapi seperti orang yang bilang “sudah benar” seolah-olah tanpa benar-benar menjelaskan.
Yang benar-benar bikin aku tak bisa duduk diam adalah bagian mekanisme kompensasi saat likuidasi.
Sederhananya, kalau pinjaman belum selesai dilunasi saat jatuh tempo lalu jendela likuidasi ditutup, pemegang FT bisa langsung mengambil aset dasar dan jaminan dari redemption pool secara proporsional. Apa yang menarik dari desain ini? Ia mengubah “likuidasi” dari permainan hukuman menjadi logika distribusi. Kalau platform lain saat blast/ruin adalah robot yang berebut daging, TermMax justru membuat pemegang piutang memutuskan sendiri mau menerima “meja” itu atau tidak. Kamu memegang FT—kamu punya pilihan: menerima, atau tidak menerima. Ini benar-benar pemikiran yang berbeda dari likuidasi tradisional.
Lalu soal penetapan harga.
Range Order—aku baru benar-benar paham setelah dua hari memikirkannya. Ini bukan sekadar menawarkan APR tetap lalu selesai, tapi dana dibagi menjadi beberapa segmen, dan tiap segmen dipasang pada suku bunga yang berbeda. Dana besar yang masuk mungkin mendapat suku bunga yang tidak sama dengan dana kecil; harga eksekusi bukan angka tunggal, melainkan jatuh di suatu rentang. Dengan kata lain, kedalaman pasar langsung “tumbuh” di kurva suku bunga. Siapa yang ukuran dan volumenya besar, dia harus membayar premi likuiditas yang lebih tinggi—ini adil dan juga lebih market-based.
Aku cek sekitar belasan catatan transaksi nyata, dan ternyata sebagian besar Range Order terkonsentrasi di 3–5 segmen, bukan desain yang berlapis-lapis puluhan segmen. Artinya orang-orang masih realistis: membagi terlalu banyak segmen itu tidak efisien dari sisi biaya pengelolaan.
Kembali ke cara memecah FT/XT/GT.
Saat jatuh tempo, FT dibayar dengan 1 debt token. XT mengikuti FT, sehingga 1+1=1 posisi utang yang lengkap. Sedangkan GT mengemas jaminan dan utang menjadi satu posisi yang bisa dipindahkan. Struktur ini mengingatkanku pada ABS (asset-backed securities)—aset dasar dipecah, risiko dipotong ulang, dan orang dengan preferensi berbeda mengambil lapisan yang berbeda.
Tapi TermMax melakukannya lebih tegas: bukan memotong risikonya, melainkan memotong waktunya. FT memegang kepastian saat jatuh tempo, XT mengambil selisih imbalan selama periode, GT memegang fleksibilitas dari posisi utuh. Tiga preferensi, satu fondasi aset—masing-masing mengambil yang dibutuhkan. @TermMax #TermMax
“Bukankah ini pinjaman berbunga tetap?”
Sisi bull market naik sedikit, BTC tetap oke!
Waktu itu aku tidak langsung membantah. Pulang, aku bolak-balik menelaah kode dan dokumentasi selama tiga hari—makin kupikir makin terasa: pernyataan itu memang benar, tapi seperti orang yang bilang “sudah benar” seolah-olah tanpa benar-benar menjelaskan.
Yang benar-benar bikin aku tak bisa duduk diam adalah bagian mekanisme kompensasi saat likuidasi.
Sederhananya, kalau pinjaman belum selesai dilunasi saat jatuh tempo lalu jendela likuidasi ditutup, pemegang FT bisa langsung mengambil aset dasar dan jaminan dari redemption pool secara proporsional. Apa yang menarik dari desain ini? Ia mengubah “likuidasi” dari permainan hukuman menjadi logika distribusi. Kalau platform lain saat blast/ruin adalah robot yang berebut daging, TermMax justru membuat pemegang piutang memutuskan sendiri mau menerima “meja” itu atau tidak. Kamu memegang FT—kamu punya pilihan: menerima, atau tidak menerima. Ini benar-benar pemikiran yang berbeda dari likuidasi tradisional.
Lalu soal penetapan harga.
Range Order—aku baru benar-benar paham setelah dua hari memikirkannya. Ini bukan sekadar menawarkan APR tetap lalu selesai, tapi dana dibagi menjadi beberapa segmen, dan tiap segmen dipasang pada suku bunga yang berbeda. Dana besar yang masuk mungkin mendapat suku bunga yang tidak sama dengan dana kecil; harga eksekusi bukan angka tunggal, melainkan jatuh di suatu rentang. Dengan kata lain, kedalaman pasar langsung “tumbuh” di kurva suku bunga. Siapa yang ukuran dan volumenya besar, dia harus membayar premi likuiditas yang lebih tinggi—ini adil dan juga lebih market-based.
Aku cek sekitar belasan catatan transaksi nyata, dan ternyata sebagian besar Range Order terkonsentrasi di 3–5 segmen, bukan desain yang berlapis-lapis puluhan segmen. Artinya orang-orang masih realistis: membagi terlalu banyak segmen itu tidak efisien dari sisi biaya pengelolaan.
Kembali ke cara memecah FT/XT/GT.
Saat jatuh tempo, FT dibayar dengan 1 debt token. XT mengikuti FT, sehingga 1+1=1 posisi utang yang lengkap. Sedangkan GT mengemas jaminan dan utang menjadi satu posisi yang bisa dipindahkan. Struktur ini mengingatkanku pada ABS (asset-backed securities)—aset dasar dipecah, risiko dipotong ulang, dan orang dengan preferensi berbeda mengambil lapisan yang berbeda.
Tapi TermMax melakukannya lebih tegas: bukan memotong risikonya, melainkan memotong waktunya. FT memegang kepastian saat jatuh tempo, XT mengambil selisih imbalan selama periode, GT memegang fleksibilitas dari posisi utuh. Tiga preferensi, satu fondasi aset—masing-masing mengambil yang dibutuhkan. @TermMax #TermMax
71
·
--
Semua orang menunggu datangnya angin, namun ada yang justru mengunci pasar di titik puncak: mari bahas kepatuhan privasi dan “jalan buntu” dalam penyelesaian (clearing) Dusk
Harga kue naik sedikit—dan BTC tetap bagus!
Beberapa hari ini saya melihat depth book dari berbagai CEX, sampai terasa sunyi dan bikin merinding. Banyak teman yang berkecimpung di privasi (privacy) mulai lagi mengkhawatirkan hal yang sama: katanya ketika regulator mengayunkan “tongkat”, token anonim pasti harus nol total. Tapi jujur, mengadu “privasi” dan “kepatuhan” secara mati-matian adalah salah satu kekeliruan kognitif terbesar di ekosistem kripto.
Kalau Anda cermati kerja keras Dusk yang tersembunyi di balik layar, Anda akan sadar bahwa ini bukanlah logika anonimitas yang dibuat untuk transaksi di dark web. Institusi keuangan tradisional selama ini menjauh dari public chain bukan semata-mata karena takut volatilitas, melainkan karena mereka terikat oleh aturan privasi GDPR yang ketat serta ketentuan anti pencucian uang (anti-money laundering)—mereka tidak bisa mempublikasikan seluruh rincian aset nasabah ke seluruh jaringan, dan juga tidak bisa membiarkan dana anonim mengalir tanpa jejak. Kontradiksi ini seperti berusaha menjalankan layanan brankas pribadi di dalam rumah kaca yang transparan—bagaimanapun caranya, tetap salah.
Dusk justru masuk pada tulang paling keras itu. Ia menggunakan bukti Zero-Knowledge untuk menyelesaikan privasi pada tingkat dasar penyelesaian aset, lalu melalui arsitektur pembuktian yang unik memungkinkan node audit kepatuhan untuk setiap saat menarik bukti (credential) yang memenuhi persyaratan. Sederhananya: “arus aset dirahasiakan di luar,” sementara “pemeriksaan kepatuhan bisa diuji kapan saja.” Beberapa waktu lalu, kerangka kerja MICA di Eropa resmi diterapkan. Banyak proyek yang memilih jalur anonimitas yang sangat minimal berturut-turut diturunkan (delisted) dari bursa, sementara Dusk—yang sejak awal dirancang untuk “fondasi penyelesaian yang patuh”—malah menjadi salah satu jalur yang paling mungkin untuk bisa masuk secara patuh menurut pandangan institusi tradisional.
Namun, ngomong-ngomong, betapapun indahnya rancangan arsitektur teknis, “throughput” penyelesaian dengan uang sungguhanlah yang jadi ujian akhir. Perhitungan frekuensi tinggi dari bukti nol-pengetahuan ini, apakah benar akan macet dalam konkurensi level keuangan yang nyata, pada akhirnya bergantung pada hasil uji tekanan jaringan ke depan.
Musim dingin pasar pada akhirnya akan berlalu, tetapi aturan untuk fondasi penyelesaian sudah berubah. Ketika pintu kepatuhan benar-benar menutup rapat skema spekulatif, menurut Anda masih ada rantai mana di pasar yang sanggup menampung volume tradisional yang sedang buru-buru untuk on-chain ini? $DUSK #dusk @Dusk_Foundation
Semua orang menunggu datangnya angin, namun ada yang justru mengunci pasar di titik puncak: mari bahas kepatuhan privasi dan “jalan buntu” dalam penyelesaian (clearing) Dusk
Harga kue naik sedikit—dan BTC tetap bagus!
Beberapa hari ini saya melihat depth book dari berbagai CEX, sampai terasa sunyi dan bikin merinding. Banyak teman yang berkecimpung di privasi (privacy) mulai lagi mengkhawatirkan hal yang sama: katanya ketika regulator mengayunkan “tongkat”, token anonim pasti harus nol total. Tapi jujur, mengadu “privasi” dan “kepatuhan” secara mati-matian adalah salah satu kekeliruan kognitif terbesar di ekosistem kripto.
Kalau Anda cermati kerja keras Dusk yang tersembunyi di balik layar, Anda akan sadar bahwa ini bukanlah logika anonimitas yang dibuat untuk transaksi di dark web. Institusi keuangan tradisional selama ini menjauh dari public chain bukan semata-mata karena takut volatilitas, melainkan karena mereka terikat oleh aturan privasi GDPR yang ketat serta ketentuan anti pencucian uang (anti-money laundering)—mereka tidak bisa mempublikasikan seluruh rincian aset nasabah ke seluruh jaringan, dan juga tidak bisa membiarkan dana anonim mengalir tanpa jejak. Kontradiksi ini seperti berusaha menjalankan layanan brankas pribadi di dalam rumah kaca yang transparan—bagaimanapun caranya, tetap salah.
Dusk justru masuk pada tulang paling keras itu. Ia menggunakan bukti Zero-Knowledge untuk menyelesaikan privasi pada tingkat dasar penyelesaian aset, lalu melalui arsitektur pembuktian yang unik memungkinkan node audit kepatuhan untuk setiap saat menarik bukti (credential) yang memenuhi persyaratan. Sederhananya: “arus aset dirahasiakan di luar,” sementara “pemeriksaan kepatuhan bisa diuji kapan saja.” Beberapa waktu lalu, kerangka kerja MICA di Eropa resmi diterapkan. Banyak proyek yang memilih jalur anonimitas yang sangat minimal berturut-turut diturunkan (delisted) dari bursa, sementara Dusk—yang sejak awal dirancang untuk “fondasi penyelesaian yang patuh”—malah menjadi salah satu jalur yang paling mungkin untuk bisa masuk secara patuh menurut pandangan institusi tradisional.
Namun, ngomong-ngomong, betapapun indahnya rancangan arsitektur teknis, “throughput” penyelesaian dengan uang sungguhanlah yang jadi ujian akhir. Perhitungan frekuensi tinggi dari bukti nol-pengetahuan ini, apakah benar akan macet dalam konkurensi level keuangan yang nyata, pada akhirnya bergantung pada hasil uji tekanan jaringan ke depan.
Musim dingin pasar pada akhirnya akan berlalu, tetapi aturan untuk fondasi penyelesaian sudah berubah. Ketika pintu kepatuhan benar-benar menutup rapat skema spekulatif, menurut Anda masih ada rantai mana di pasar yang sanggup menampung volume tradisional yang sedang buru-buru untuk on-chain ini? $DUSK #dusk @Dusk
Harga kue naik sedikit—dan BTC tetap bagus!
Beberapa hari ini saya melihat depth book dari berbagai CEX, sampai terasa sunyi dan bikin merinding. Banyak teman yang berkecimpung di privasi (privacy) mulai lagi mengkhawatirkan hal yang sama: katanya ketika regulator mengayunkan “tongkat”, token anonim pasti harus nol total. Tapi jujur, mengadu “privasi” dan “kepatuhan” secara mati-matian adalah salah satu kekeliruan kognitif terbesar di ekosistem kripto.
Kalau Anda cermati kerja keras Dusk yang tersembunyi di balik layar, Anda akan sadar bahwa ini bukanlah logika anonimitas yang dibuat untuk transaksi di dark web. Institusi keuangan tradisional selama ini menjauh dari public chain bukan semata-mata karena takut volatilitas, melainkan karena mereka terikat oleh aturan privasi GDPR yang ketat serta ketentuan anti pencucian uang (anti-money laundering)—mereka tidak bisa mempublikasikan seluruh rincian aset nasabah ke seluruh jaringan, dan juga tidak bisa membiarkan dana anonim mengalir tanpa jejak. Kontradiksi ini seperti berusaha menjalankan layanan brankas pribadi di dalam rumah kaca yang transparan—bagaimanapun caranya, tetap salah.
Dusk justru masuk pada tulang paling keras itu. Ia menggunakan bukti Zero-Knowledge untuk menyelesaikan privasi pada tingkat dasar penyelesaian aset, lalu melalui arsitektur pembuktian yang unik memungkinkan node audit kepatuhan untuk setiap saat menarik bukti (credential) yang memenuhi persyaratan. Sederhananya: “arus aset dirahasiakan di luar,” sementara “pemeriksaan kepatuhan bisa diuji kapan saja.” Beberapa waktu lalu, kerangka kerja MICA di Eropa resmi diterapkan. Banyak proyek yang memilih jalur anonimitas yang sangat minimal berturut-turut diturunkan (delisted) dari bursa, sementara Dusk—yang sejak awal dirancang untuk “fondasi penyelesaian yang patuh”—malah menjadi salah satu jalur yang paling mungkin untuk bisa masuk secara patuh menurut pandangan institusi tradisional.
Namun, ngomong-ngomong, betapapun indahnya rancangan arsitektur teknis, “throughput” penyelesaian dengan uang sungguhanlah yang jadi ujian akhir. Perhitungan frekuensi tinggi dari bukti nol-pengetahuan ini, apakah benar akan macet dalam konkurensi level keuangan yang nyata, pada akhirnya bergantung pada hasil uji tekanan jaringan ke depan.
Musim dingin pasar pada akhirnya akan berlalu, tetapi aturan untuk fondasi penyelesaian sudah berubah. Ketika pintu kepatuhan benar-benar menutup rapat skema spekulatif, menurut Anda masih ada rantai mana di pasar yang sanggup menampung volume tradisional yang sedang buru-buru untuk on-chain ini? $DUSK #dusk @Dusk
2
80
·
--
Saat meneliti TermMax, mula-mula saya mengira ini hanya memberi pilihan yang lebih pasti bagi pasar pendapatan tetap. Baru setelah saya menelusuri sepenuhnya jalur pergerakan token dan mekanisme penyelesaiannya, saya baru sadar bahwa bagian yang benar-benar hebat dari perangkat ini adalah menstandarkan perdagangan spread di DeFi yang selama ini “tercerai-berai” secara permanen.
Kenaikan besar terjadi pada BNB, dan BTC tetap kuat!
Kalau orang melakukan arbitrase pinjaman berputar di Aave atau Compound, pada dasarnya itu bertaruh pada permainan antara suku bunga mengambang. Biaya selalu berubah, efisiensi modal untuk mengejar imbal hasil menjadi sangat rendah, dan risiko terbuka bisa langsung membesar saat menghadapi volatilitas ekstrem. Keistimewaan TermMax terletak pada pemisahan FT dan GT—memotong kebutuhan “pinjaman” dan kebutuhan “pertempuran suku bunga” menjadi dua pasar yang sepenuhnya independen.
Peminjam bisa mengunci biaya dana di muka dengan mencetak FT, sementara GT pada praktiknya berubah menjadi eksposur turunan suku bunga yang secara alami. Artinya, trader yang ingin berspekulasi pada kenaikan atau penurunan suku bunga di masa depan tidak lagi perlu sering melakukan penyesuaian posisi atau menanggung slippage likuidasi; cukup memperdagangkan GT di pasar sekunder untuk membuat taruhan atas kurva suku bunga masa depan.
Awalnya saya mengira Pricing Curve dengan Range Order hanya untuk mencocokkan tenor (jatuh tempo). Namun belakangan saya paham bahwa desain ini justru memberi kewenangan penetapan harga kepada penyedia likuiditas (LP) layaknya market maker. Pasar pendapatan tetap tradisional paling mengandalkan kontinuitas kurva imbal hasil; sementara Pricing Curve secara tepat menggunakan algoritma untuk menutup “lubang likuiditas” akibat mismatch tenor di rantai (on-chain).
Kalau dipikir lagi, bahkan bila terjadi situasi ekstrem di rantai seperti black swan atau oracle down, physical delivery langsung mengambil alih—meninggalkan rantai lelang likuidasi tradisional. Aset spot kemudian diserahkan secara proporsional dengan potongan harga. Logika cadangan ini mengubah risiko sistemik yang semula tidak terkendali menjadi pemindahan aset dengan batas yang bisa diprediksi. Itu memang menghindarkan banyak mimpi buruk berantai likuidasi yang paling menyebalkan bagi banyak protokol pinjaman.
Seiring alur logika ini, kesan saya tentang TermMax bukan lagi sekadar “protokol pinjaman”. Ia lebih seperti membangun mesin penetapan harga berpresisi tinggi untuk pasar turunan suku bunga di DeFi. @termmax #TermMax
Saat meneliti TermMax, mula-mula saya mengira ini hanya memberi pilihan yang lebih pasti bagi pasar pendapatan tetap. Baru setelah saya menelusuri sepenuhnya jalur pergerakan token dan mekanisme penyelesaiannya, saya baru sadar bahwa bagian yang benar-benar hebat dari perangkat ini adalah menstandarkan perdagangan spread di DeFi yang selama ini “tercerai-berai” secara permanen.
Kenaikan besar terjadi pada BNB, dan BTC tetap kuat!
Kalau orang melakukan arbitrase pinjaman berputar di Aave atau Compound, pada dasarnya itu bertaruh pada permainan antara suku bunga mengambang. Biaya selalu berubah, efisiensi modal untuk mengejar imbal hasil menjadi sangat rendah, dan risiko terbuka bisa langsung membesar saat menghadapi volatilitas ekstrem. Keistimewaan TermMax terletak pada pemisahan FT dan GT—memotong kebutuhan “pinjaman” dan kebutuhan “pertempuran suku bunga” menjadi dua pasar yang sepenuhnya independen.
Peminjam bisa mengunci biaya dana di muka dengan mencetak FT, sementara GT pada praktiknya berubah menjadi eksposur turunan suku bunga yang secara alami. Artinya, trader yang ingin berspekulasi pada kenaikan atau penurunan suku bunga di masa depan tidak lagi perlu sering melakukan penyesuaian posisi atau menanggung slippage likuidasi; cukup memperdagangkan GT di pasar sekunder untuk membuat taruhan atas kurva suku bunga masa depan.
Awalnya saya mengira Pricing Curve dengan Range Order hanya untuk mencocokkan tenor (jatuh tempo). Namun belakangan saya paham bahwa desain ini justru memberi kewenangan penetapan harga kepada penyedia likuiditas (LP) layaknya market maker. Pasar pendapatan tetap tradisional paling mengandalkan kontinuitas kurva imbal hasil; sementara Pricing Curve secara tepat menggunakan algoritma untuk menutup “lubang likuiditas” akibat mismatch tenor di rantai (on-chain).
Kalau dipikir lagi, bahkan bila terjadi situasi ekstrem di rantai seperti black swan atau oracle down, physical delivery langsung mengambil alih—meninggalkan rantai lelang likuidasi tradisional. Aset spot kemudian diserahkan secara proporsional dengan potongan harga. Logika cadangan ini mengubah risiko sistemik yang semula tidak terkendali menjadi pemindahan aset dengan batas yang bisa diprediksi. Itu memang menghindarkan banyak mimpi buruk berantai likuidasi yang paling menyebalkan bagi banyak protokol pinjaman.
Seiring alur logika ini, kesan saya tentang TermMax bukan lagi sekadar “protokol pinjaman”. Ia lebih seperti membangun mesin penetapan harga berpresisi tinggi untuk pasar turunan suku bunga di DeFi. @TermMax #TermMax
Kenaikan besar terjadi pada BNB, dan BTC tetap kuat!
Kalau orang melakukan arbitrase pinjaman berputar di Aave atau Compound, pada dasarnya itu bertaruh pada permainan antara suku bunga mengambang. Biaya selalu berubah, efisiensi modal untuk mengejar imbal hasil menjadi sangat rendah, dan risiko terbuka bisa langsung membesar saat menghadapi volatilitas ekstrem. Keistimewaan TermMax terletak pada pemisahan FT dan GT—memotong kebutuhan “pinjaman” dan kebutuhan “pertempuran suku bunga” menjadi dua pasar yang sepenuhnya independen.
Peminjam bisa mengunci biaya dana di muka dengan mencetak FT, sementara GT pada praktiknya berubah menjadi eksposur turunan suku bunga yang secara alami. Artinya, trader yang ingin berspekulasi pada kenaikan atau penurunan suku bunga di masa depan tidak lagi perlu sering melakukan penyesuaian posisi atau menanggung slippage likuidasi; cukup memperdagangkan GT di pasar sekunder untuk membuat taruhan atas kurva suku bunga masa depan.
Awalnya saya mengira Pricing Curve dengan Range Order hanya untuk mencocokkan tenor (jatuh tempo). Namun belakangan saya paham bahwa desain ini justru memberi kewenangan penetapan harga kepada penyedia likuiditas (LP) layaknya market maker. Pasar pendapatan tetap tradisional paling mengandalkan kontinuitas kurva imbal hasil; sementara Pricing Curve secara tepat menggunakan algoritma untuk menutup “lubang likuiditas” akibat mismatch tenor di rantai (on-chain).
Kalau dipikir lagi, bahkan bila terjadi situasi ekstrem di rantai seperti black swan atau oracle down, physical delivery langsung mengambil alih—meninggalkan rantai lelang likuidasi tradisional. Aset spot kemudian diserahkan secara proporsional dengan potongan harga. Logika cadangan ini mengubah risiko sistemik yang semula tidak terkendali menjadi pemindahan aset dengan batas yang bisa diprediksi. Itu memang menghindarkan banyak mimpi buruk berantai likuidasi yang paling menyebalkan bagi banyak protokol pinjaman.
Seiring alur logika ini, kesan saya tentang TermMax bukan lagi sekadar “protokol pinjaman”. Ia lebih seperti membangun mesin penetapan harga berpresisi tinggi untuk pasar turunan suku bunga di DeFi. @TermMax #TermMax
93
·
--
Berhenti berpetualang sendirian: mengapa dana besar sedang meninggalkan “black box” demi desentralisasi?
Koin besar naik 64000, BTC memang luar biasa!
Baru saja ngobrol dengan beberapa senior yang menangani settlement skala besar, dan satu kata terus berputar di kepala saya: hambatan likuiditas. Semua orang merasa bottleneck DeFi lama sekarang adalah performa yang kurang atau GAS terlalu mahal, tapi dari pengamatan saya selama beberapa tahun ini, ternyata bukan itu masalah utamanya. Yang benar-benar menghambat masuknya dana legal berskala seratus miliar adalah “buku besar transparan” yang justru selama ini menjadi kebanggaan kita.
Bayangkan sebuah institusi papan atas tradisional yang ingin melakukan settlement aset RWA senilai lebih dari ratusan juta dolar di-chain. Jika memakai blockchain tradisional, mulai dari order, penyesuaian posisi, sampai settlement akhir, semua pihak besar dan market maker di rantai bisa melihat semuanya sampai ke detail. Dalam persaingan bisnis nyata, ini sama saja seperti telanjang bulat; tetapi jika beralih ke blockchain black box yang benar-benar anonim, pertahanan anti pencucian uang bisa langsung ambruk, dan audit laporan keuangan pun pasti tidak lolos. Jadi ini dilematis: di satu sisi risiko kebocoran, di sisi lain tuntutan kepatuhan regulasi—dana besar akhirnya hanya bisa menunggu di luar pagar.
Karena itulah saya belakangan terus mengamati proyek seperti Dusk, yang fokus pada infrastruktur lapisan dasar. Mereka tidak bermain pada “romantisme kriptografi” semata, melainkan menyatukan perlindungan privasi dengan audit kepatuhan langsung pada level L1. Ambil contoh Piecrust VM—pada tingkat terbawah, ia mendukung zero-knowledge proof secara native, sekaligus memungkinkan logika bisnis yang kompleks untuk ditulis langsung ke dalam smart contract. Dengan kata lain, transaksi itu sendiri tetap terenkripsi, tetapi bukti kepatuhan bisa dipublikasikan dan ditulis on-chain secara real-time.
Arsitektur “bisa dibuktikan tapi tidak terlihat” ini, pada praktiknya membangun terowongan khusus yang aman bagi dana institusi agar bisa melintas. Dulu kita sering mengira desentralisasi berarti kebebasan yang mutlak tanpa batas, tapi jika benar-benar ingin menghasilkan gelombang besar di dunia nyata, solusi kompromi yang menggabungkan kebutuhan privasi dan tuntutan kepatuhan regulasi seperti ini mungkin justru kunci untuk benar-benar membuka arus masuk likuiditas dalam jumlah sangat besar dari keuangan tradisional.
Arah angin di dunia on-chain tidak pernah ditiup hanya lewat slogan. Ketika rasa aman dan kepatuhan regulasi sama-sama terpenuhi, barulah air mengalir dengan sendirinya. @Dusk_Foundation $DUSK #dusk
Berhenti berpetualang sendirian: mengapa dana besar sedang meninggalkan “black box” demi desentralisasi?
Koin besar naik 64000, BTC memang luar biasa!
Baru saja ngobrol dengan beberapa senior yang menangani settlement skala besar, dan satu kata terus berputar di kepala saya: hambatan likuiditas. Semua orang merasa bottleneck DeFi lama sekarang adalah performa yang kurang atau GAS terlalu mahal, tapi dari pengamatan saya selama beberapa tahun ini, ternyata bukan itu masalah utamanya. Yang benar-benar menghambat masuknya dana legal berskala seratus miliar adalah “buku besar transparan” yang justru selama ini menjadi kebanggaan kita.
Bayangkan sebuah institusi papan atas tradisional yang ingin melakukan settlement aset RWA senilai lebih dari ratusan juta dolar di-chain. Jika memakai blockchain tradisional, mulai dari order, penyesuaian posisi, sampai settlement akhir, semua pihak besar dan market maker di rantai bisa melihat semuanya sampai ke detail. Dalam persaingan bisnis nyata, ini sama saja seperti telanjang bulat; tetapi jika beralih ke blockchain black box yang benar-benar anonim, pertahanan anti pencucian uang bisa langsung ambruk, dan audit laporan keuangan pun pasti tidak lolos. Jadi ini dilematis: di satu sisi risiko kebocoran, di sisi lain tuntutan kepatuhan regulasi—dana besar akhirnya hanya bisa menunggu di luar pagar.
Karena itulah saya belakangan terus mengamati proyek seperti Dusk, yang fokus pada infrastruktur lapisan dasar. Mereka tidak bermain pada “romantisme kriptografi” semata, melainkan menyatukan perlindungan privasi dengan audit kepatuhan langsung pada level L1. Ambil contoh Piecrust VM—pada tingkat terbawah, ia mendukung zero-knowledge proof secara native, sekaligus memungkinkan logika bisnis yang kompleks untuk ditulis langsung ke dalam smart contract. Dengan kata lain, transaksi itu sendiri tetap terenkripsi, tetapi bukti kepatuhan bisa dipublikasikan dan ditulis on-chain secara real-time.
Arsitektur “bisa dibuktikan tapi tidak terlihat” ini, pada praktiknya membangun terowongan khusus yang aman bagi dana institusi agar bisa melintas. Dulu kita sering mengira desentralisasi berarti kebebasan yang mutlak tanpa batas, tapi jika benar-benar ingin menghasilkan gelombang besar di dunia nyata, solusi kompromi yang menggabungkan kebutuhan privasi dan tuntutan kepatuhan regulasi seperti ini mungkin justru kunci untuk benar-benar membuka arus masuk likuiditas dalam jumlah sangat besar dari keuangan tradisional.
Arah angin di dunia on-chain tidak pernah ditiup hanya lewat slogan. Ketika rasa aman dan kepatuhan regulasi sama-sama terpenuhi, barulah air mengalir dengan sendirinya. @Dusk $DUSK #dusk
Koin besar naik 64000, BTC memang luar biasa!
Baru saja ngobrol dengan beberapa senior yang menangani settlement skala besar, dan satu kata terus berputar di kepala saya: hambatan likuiditas. Semua orang merasa bottleneck DeFi lama sekarang adalah performa yang kurang atau GAS terlalu mahal, tapi dari pengamatan saya selama beberapa tahun ini, ternyata bukan itu masalah utamanya. Yang benar-benar menghambat masuknya dana legal berskala seratus miliar adalah “buku besar transparan” yang justru selama ini menjadi kebanggaan kita.
Bayangkan sebuah institusi papan atas tradisional yang ingin melakukan settlement aset RWA senilai lebih dari ratusan juta dolar di-chain. Jika memakai blockchain tradisional, mulai dari order, penyesuaian posisi, sampai settlement akhir, semua pihak besar dan market maker di rantai bisa melihat semuanya sampai ke detail. Dalam persaingan bisnis nyata, ini sama saja seperti telanjang bulat; tetapi jika beralih ke blockchain black box yang benar-benar anonim, pertahanan anti pencucian uang bisa langsung ambruk, dan audit laporan keuangan pun pasti tidak lolos. Jadi ini dilematis: di satu sisi risiko kebocoran, di sisi lain tuntutan kepatuhan regulasi—dana besar akhirnya hanya bisa menunggu di luar pagar.
Karena itulah saya belakangan terus mengamati proyek seperti Dusk, yang fokus pada infrastruktur lapisan dasar. Mereka tidak bermain pada “romantisme kriptografi” semata, melainkan menyatukan perlindungan privasi dengan audit kepatuhan langsung pada level L1. Ambil contoh Piecrust VM—pada tingkat terbawah, ia mendukung zero-knowledge proof secara native, sekaligus memungkinkan logika bisnis yang kompleks untuk ditulis langsung ke dalam smart contract. Dengan kata lain, transaksi itu sendiri tetap terenkripsi, tetapi bukti kepatuhan bisa dipublikasikan dan ditulis on-chain secara real-time.
Arsitektur “bisa dibuktikan tapi tidak terlihat” ini, pada praktiknya membangun terowongan khusus yang aman bagi dana institusi agar bisa melintas. Dulu kita sering mengira desentralisasi berarti kebebasan yang mutlak tanpa batas, tapi jika benar-benar ingin menghasilkan gelombang besar di dunia nyata, solusi kompromi yang menggabungkan kebutuhan privasi dan tuntutan kepatuhan regulasi seperti ini mungkin justru kunci untuk benar-benar membuka arus masuk likuiditas dalam jumlah sangat besar dari keuangan tradisional.
Arah angin di dunia on-chain tidak pernah ditiup hanya lewat slogan. Ketika rasa aman dan kepatuhan regulasi sama-sama terpenuhi, barulah air mengalir dengan sendirinya. @Dusk $DUSK #dusk
138
·
--
Inti bunga dalam perjanjian pinjam-meminjam, kalah oleh satu pukulan telak saat likuidasi
Ngobrol soal sesuatu yang kebanyakan orang malas pikirkan.
Bollanya masih di 63000, BTC benar-benar sulit naik!
Kamu menyimpan aset di perjanjian pinjaman untuk makan bunga, menatap fluktuasi APY sampai dua angka di belakang koma, merasa sudah aman. Tapi yang seharusnya kamu pantau adalah momen likuidasi: bagaimana protokol menangani pihak lawanmu.
Garis TermMax untuk physical delivery itu sempat kupelajari. Versi tradisionalnya masuk akal: aset jaminan dilikuidasi lalu dijual di pasar oleh pihak pelikuidasi, kemudian hasilnya dipakai untuk melunasi utang dalam bentuk stablecoin, sisanya dikembalikan padamu. Kedengarannya wajar, kan? Masalahnya muncul saat kondisi ekstrem—semua posisi di jaringan bersamaan memicu likuidasi. Banyak aset sekaligus menghantam kolam likuiditas yang sudah tegang, harga berputar spiral ke bawah, dan situlah terjadinya penindasan (trampling).
Physical delivery memotong mata rantai itu. Aset jaminan langsung dialihkan ke pihak pemberi pinjaman, tanpa melalui “tangan pasar” tersebut. Di chain jadi berkurang satu ronde tekanan jual terpusat, sehingga likuiditas tidak langsung kering seketika. Tapi ongkosnya harus kamu pikirkan: yang mungkin kamu terima bukan stablecoin, melainkan tumpukan aset jaminan yang volatilitasnya belum sepenuhnya “terlepaskan”.
Nah, ini membawa kita ke cara main tiga token di TermMax. GT adalah posisi NFT peminjam; jaminan dan utang dicatat di sana. Begitu jatuh melewati ambang batas, otomatis masuk ke proses penanganan. FT adalah utang tanpa bunga yang dipegang pemberi pinjaman; dibeli dengan diskon, ditebus 1 saat jatuh tempo—pembayaran bergantung pada aset yang menopang GT. XT dipisahkan terpisah nilai waktunya; semakin dekat ke jatuh tempo, nilainya makin mendekati nol.
Jadi logika pemberian pinjamannya berubah total. Jangan langsung tanya “berapa persen setahun”. Pertama tanya diri sendiri: kalau pihak lawan meledak, aku yang terima ini isinya apa? Apakah ETH, BTC semacam itu yang bisa “tidur satu malam lalu balik lagi”, atau token tata kelola dari mainnet baru yang begitu turun tak bisa lagi naik?
Aturanku sendiri cukup “kolot”—aset jaminan bukan aset arus utama, dan kolam dengan rasio jaminan di bawah 150%. Walaupun rate yang terlihat sangat tinggi, tetap kukenakan untuk menghindar. Imbal hasil ekstra yang kamu lihat, kemungkinan besar bukan bonus, melainkan premium risiko yang harus dibayar dengan uang sungguhan.
Jangan lupa juga ada keterlambatan oracle, harga meloncat saat kondisi ekstrem (price gap), dan celah di lapisan dasar kontrak. Cukup salah satu saja meledak, physical delivery yang sesih pun tetap tak bisa menanggungnya. Mekanisme hanya bisa mengubah seperti apa rupa risikonya, bukan menghilangkan risikonya.
Terakhir, pertanyaan yang jujur: setelah likuidasi, di depanmu itu tumpukan token, bukan U. Kamu jual, atau kamu simpan (hold)? Jangan terburu-buru menjawab; pikirkan lagi sebelum berkata. @termmax #TermMax
Inti bunga dalam perjanjian pinjam-meminjam, kalah oleh satu pukulan telak saat likuidasi
Ngobrol soal sesuatu yang kebanyakan orang malas pikirkan.
Bollanya masih di 63000, BTC benar-benar sulit naik!
Kamu menyimpan aset di perjanjian pinjaman untuk makan bunga, menatap fluktuasi APY sampai dua angka di belakang koma, merasa sudah aman. Tapi yang seharusnya kamu pantau adalah momen likuidasi: bagaimana protokol menangani pihak lawanmu.
Garis TermMax untuk physical delivery itu sempat kupelajari. Versi tradisionalnya masuk akal: aset jaminan dilikuidasi lalu dijual di pasar oleh pihak pelikuidasi, kemudian hasilnya dipakai untuk melunasi utang dalam bentuk stablecoin, sisanya dikembalikan padamu. Kedengarannya wajar, kan? Masalahnya muncul saat kondisi ekstrem—semua posisi di jaringan bersamaan memicu likuidasi. Banyak aset sekaligus menghantam kolam likuiditas yang sudah tegang, harga berputar spiral ke bawah, dan situlah terjadinya penindasan (trampling).
Physical delivery memotong mata rantai itu. Aset jaminan langsung dialihkan ke pihak pemberi pinjaman, tanpa melalui “tangan pasar” tersebut. Di chain jadi berkurang satu ronde tekanan jual terpusat, sehingga likuiditas tidak langsung kering seketika. Tapi ongkosnya harus kamu pikirkan: yang mungkin kamu terima bukan stablecoin, melainkan tumpukan aset jaminan yang volatilitasnya belum sepenuhnya “terlepaskan”.
Nah, ini membawa kita ke cara main tiga token di TermMax. GT adalah posisi NFT peminjam; jaminan dan utang dicatat di sana. Begitu jatuh melewati ambang batas, otomatis masuk ke proses penanganan. FT adalah utang tanpa bunga yang dipegang pemberi pinjaman; dibeli dengan diskon, ditebus 1 saat jatuh tempo—pembayaran bergantung pada aset yang menopang GT. XT dipisahkan terpisah nilai waktunya; semakin dekat ke jatuh tempo, nilainya makin mendekati nol.
Jadi logika pemberian pinjamannya berubah total. Jangan langsung tanya “berapa persen setahun”. Pertama tanya diri sendiri: kalau pihak lawan meledak, aku yang terima ini isinya apa? Apakah ETH, BTC semacam itu yang bisa “tidur satu malam lalu balik lagi”, atau token tata kelola dari mainnet baru yang begitu turun tak bisa lagi naik?
Aturanku sendiri cukup “kolot”—aset jaminan bukan aset arus utama, dan kolam dengan rasio jaminan di bawah 150%. Walaupun rate yang terlihat sangat tinggi, tetap kukenakan untuk menghindar. Imbal hasil ekstra yang kamu lihat, kemungkinan besar bukan bonus, melainkan premium risiko yang harus dibayar dengan uang sungguhan.
Jangan lupa juga ada keterlambatan oracle, harga meloncat saat kondisi ekstrem (price gap), dan celah di lapisan dasar kontrak. Cukup salah satu saja meledak, physical delivery yang sesih pun tetap tak bisa menanggungnya. Mekanisme hanya bisa mengubah seperti apa rupa risikonya, bukan menghilangkan risikonya.
Terakhir, pertanyaan yang jujur: setelah likuidasi, di depanmu itu tumpukan token, bukan U. Kamu jual, atau kamu simpan (hold)? Jangan terburu-buru menjawab; pikirkan lagi sebelum berkata. @TermMax #TermMax
Ngobrol soal sesuatu yang kebanyakan orang malas pikirkan.
Bollanya masih di 63000, BTC benar-benar sulit naik!
Kamu menyimpan aset di perjanjian pinjaman untuk makan bunga, menatap fluktuasi APY sampai dua angka di belakang koma, merasa sudah aman. Tapi yang seharusnya kamu pantau adalah momen likuidasi: bagaimana protokol menangani pihak lawanmu.
Garis TermMax untuk physical delivery itu sempat kupelajari. Versi tradisionalnya masuk akal: aset jaminan dilikuidasi lalu dijual di pasar oleh pihak pelikuidasi, kemudian hasilnya dipakai untuk melunasi utang dalam bentuk stablecoin, sisanya dikembalikan padamu. Kedengarannya wajar, kan? Masalahnya muncul saat kondisi ekstrem—semua posisi di jaringan bersamaan memicu likuidasi. Banyak aset sekaligus menghantam kolam likuiditas yang sudah tegang, harga berputar spiral ke bawah, dan situlah terjadinya penindasan (trampling).
Physical delivery memotong mata rantai itu. Aset jaminan langsung dialihkan ke pihak pemberi pinjaman, tanpa melalui “tangan pasar” tersebut. Di chain jadi berkurang satu ronde tekanan jual terpusat, sehingga likuiditas tidak langsung kering seketika. Tapi ongkosnya harus kamu pikirkan: yang mungkin kamu terima bukan stablecoin, melainkan tumpukan aset jaminan yang volatilitasnya belum sepenuhnya “terlepaskan”.
Nah, ini membawa kita ke cara main tiga token di TermMax. GT adalah posisi NFT peminjam; jaminan dan utang dicatat di sana. Begitu jatuh melewati ambang batas, otomatis masuk ke proses penanganan. FT adalah utang tanpa bunga yang dipegang pemberi pinjaman; dibeli dengan diskon, ditebus 1 saat jatuh tempo—pembayaran bergantung pada aset yang menopang GT. XT dipisahkan terpisah nilai waktunya; semakin dekat ke jatuh tempo, nilainya makin mendekati nol.
Jadi logika pemberian pinjamannya berubah total. Jangan langsung tanya “berapa persen setahun”. Pertama tanya diri sendiri: kalau pihak lawan meledak, aku yang terima ini isinya apa? Apakah ETH, BTC semacam itu yang bisa “tidur satu malam lalu balik lagi”, atau token tata kelola dari mainnet baru yang begitu turun tak bisa lagi naik?
Aturanku sendiri cukup “kolot”—aset jaminan bukan aset arus utama, dan kolam dengan rasio jaminan di bawah 150%. Walaupun rate yang terlihat sangat tinggi, tetap kukenakan untuk menghindar. Imbal hasil ekstra yang kamu lihat, kemungkinan besar bukan bonus, melainkan premium risiko yang harus dibayar dengan uang sungguhan.
Jangan lupa juga ada keterlambatan oracle, harga meloncat saat kondisi ekstrem (price gap), dan celah di lapisan dasar kontrak. Cukup salah satu saja meledak, physical delivery yang sesih pun tetap tak bisa menanggungnya. Mekanisme hanya bisa mengubah seperti apa rupa risikonya, bukan menghilangkan risikonya.
Terakhir, pertanyaan yang jujur: setelah likuidasi, di depanmu itu tumpukan token, bukan U. Kamu jual, atau kamu simpan (hold)? Jangan terburu-buru menjawab; pikirkan lagi sebelum berkata. @TermMax #TermMax
176
·
--
Jangan cuma mengincar privasi ZK—desain “dua kubu” Dusk untuk audit kepatuhan justru kuncinya
Apakah kenaikan besar tidak akan terjadi, dan masih ada harapan untuk BTC!
Minggu lalu, saya ribut dengan teman yang mengerjakan kepatuhan untuk institusi tradisional seharian. Dia terus merasa kalau public chain yang mengusung privasi itu sama saja memberi lampu hijau untuk pencucian uang. Saat itu saya tidak buru-buru membantah; saya saja sekalian melemparkan screenshot beberapa halaman dari whitepaper Dusk tentang audit kepatuhan.
Semua orang biasanya membahas Dusk dengan menempelkan ke Zero-Knowledge Proof (bukti tanpa pengetahuan), mengira menyembunyikan nominal transaksi dan alamat sudah berarti privacy public chain. Tapi kalau benar-benar mau ditempatkan di aset yang level institusi, “hanya menyembunyikan” tidak akan cukup jauh. Pasar keuangan mengutamakan pengawasan yang tembus (transparan secara regulasi). Kalau Anda membuat divisi kepatuhan tidak bisa melihat data, mereka bahkan tidak bisa menuliskan laporan usulan masuknya.
Bagian yang paling cerdik ada pada cara mereka menangani izin “membuka kotak” (open box). Mereka tidak memilih ekstrem—sepenuhnya terbuka atau sepenuhnya tertutup—melainkan memperkenalkan mekanisme “pandangan kunci” yang bisa dikonfigurasi (View Keys). Secara sederhana, perubahan aset dan rincian transaksi Anda berada dalam status rahasia bagi seluruh node jaringan, dengan jaminan privasi pada lapisan matematis; tetapi ketika berhadapan dengan pihak audit kepatuhan tertentu atau node regulator, trader bisa secara aktif menunjukkan “kunci” ini, sehingga pihak ketiga tertentu dapat melakukan verifikasi kepatuhan tanpa merusak status jaringan secara keseluruhan.
Desain “rahasia untuk pihak publik, bisa diaudit untuk pihak pribadi” ini langsung menyelaraskan kepatuhan dan privasi yang sebelumnya saling bertentangan. Ketika aset keuangan tradisional mencari wadah Web3, yang dibutuhkan tidak selalu absolutisme anarkisme yang sembunyi-sembunyi, melainkan logika izin yang bisa beroperasi aman dalam kerangka regulasi.
Tentu saja, mekanisme ganda seperti ini sangat menguji desain arsitektur saat diimplementasikan. Bagaimana menjamin efisiensi dekripsi kunci view dan biaya verifikasi tidak akan membebani performa node dalam komputasi privasi berdaya tinggi (high concurrency); dan daya dukung nyata setelah mainnet diluncurkan masih perlu dibuktikan. Namun dibanding proyek-proyek yang mengusung bendera kepatuhan untuk permissioned chain, atau yang murni menjadi kolam pencucian uang anonim, cara yang “mengelas” antarmuka audit langsung ke fondasi kriptografi ini memang benar-benar membuka jalur baru untuk pelapisan aset RWA kepatuhan ke blockchain. @Dusk_Foundation $DUSK #dusk
Jangan cuma mengincar privasi ZK—desain “dua kubu” Dusk untuk audit kepatuhan justru kuncinya
Apakah kenaikan besar tidak akan terjadi, dan masih ada harapan untuk BTC!
Minggu lalu, saya ribut dengan teman yang mengerjakan kepatuhan untuk institusi tradisional seharian. Dia terus merasa kalau public chain yang mengusung privasi itu sama saja memberi lampu hijau untuk pencucian uang. Saat itu saya tidak buru-buru membantah; saya saja sekalian melemparkan screenshot beberapa halaman dari whitepaper Dusk tentang audit kepatuhan.
Semua orang biasanya membahas Dusk dengan menempelkan ke Zero-Knowledge Proof (bukti tanpa pengetahuan), mengira menyembunyikan nominal transaksi dan alamat sudah berarti privacy public chain. Tapi kalau benar-benar mau ditempatkan di aset yang level institusi, “hanya menyembunyikan” tidak akan cukup jauh. Pasar keuangan mengutamakan pengawasan yang tembus (transparan secara regulasi). Kalau Anda membuat divisi kepatuhan tidak bisa melihat data, mereka bahkan tidak bisa menuliskan laporan usulan masuknya.
Bagian yang paling cerdik ada pada cara mereka menangani izin “membuka kotak” (open box). Mereka tidak memilih ekstrem—sepenuhnya terbuka atau sepenuhnya tertutup—melainkan memperkenalkan mekanisme “pandangan kunci” yang bisa dikonfigurasi (View Keys). Secara sederhana, perubahan aset dan rincian transaksi Anda berada dalam status rahasia bagi seluruh node jaringan, dengan jaminan privasi pada lapisan matematis; tetapi ketika berhadapan dengan pihak audit kepatuhan tertentu atau node regulator, trader bisa secara aktif menunjukkan “kunci” ini, sehingga pihak ketiga tertentu dapat melakukan verifikasi kepatuhan tanpa merusak status jaringan secara keseluruhan.
Desain “rahasia untuk pihak publik, bisa diaudit untuk pihak pribadi” ini langsung menyelaraskan kepatuhan dan privasi yang sebelumnya saling bertentangan. Ketika aset keuangan tradisional mencari wadah Web3, yang dibutuhkan tidak selalu absolutisme anarkisme yang sembunyi-sembunyi, melainkan logika izin yang bisa beroperasi aman dalam kerangka regulasi.
Tentu saja, mekanisme ganda seperti ini sangat menguji desain arsitektur saat diimplementasikan. Bagaimana menjamin efisiensi dekripsi kunci view dan biaya verifikasi tidak akan membebani performa node dalam komputasi privasi berdaya tinggi (high concurrency); dan daya dukung nyata setelah mainnet diluncurkan masih perlu dibuktikan. Namun dibanding proyek-proyek yang mengusung bendera kepatuhan untuk permissioned chain, atau yang murni menjadi kolam pencucian uang anonim, cara yang “mengelas” antarmuka audit langsung ke fondasi kriptografi ini memang benar-benar membuka jalur baru untuk pelapisan aset RWA kepatuhan ke blockchain. @Dusk $DUSK #dusk
Apakah kenaikan besar tidak akan terjadi, dan masih ada harapan untuk BTC!
Minggu lalu, saya ribut dengan teman yang mengerjakan kepatuhan untuk institusi tradisional seharian. Dia terus merasa kalau public chain yang mengusung privasi itu sama saja memberi lampu hijau untuk pencucian uang. Saat itu saya tidak buru-buru membantah; saya saja sekalian melemparkan screenshot beberapa halaman dari whitepaper Dusk tentang audit kepatuhan.
Semua orang biasanya membahas Dusk dengan menempelkan ke Zero-Knowledge Proof (bukti tanpa pengetahuan), mengira menyembunyikan nominal transaksi dan alamat sudah berarti privacy public chain. Tapi kalau benar-benar mau ditempatkan di aset yang level institusi, “hanya menyembunyikan” tidak akan cukup jauh. Pasar keuangan mengutamakan pengawasan yang tembus (transparan secara regulasi). Kalau Anda membuat divisi kepatuhan tidak bisa melihat data, mereka bahkan tidak bisa menuliskan laporan usulan masuknya.
Bagian yang paling cerdik ada pada cara mereka menangani izin “membuka kotak” (open box). Mereka tidak memilih ekstrem—sepenuhnya terbuka atau sepenuhnya tertutup—melainkan memperkenalkan mekanisme “pandangan kunci” yang bisa dikonfigurasi (View Keys). Secara sederhana, perubahan aset dan rincian transaksi Anda berada dalam status rahasia bagi seluruh node jaringan, dengan jaminan privasi pada lapisan matematis; tetapi ketika berhadapan dengan pihak audit kepatuhan tertentu atau node regulator, trader bisa secara aktif menunjukkan “kunci” ini, sehingga pihak ketiga tertentu dapat melakukan verifikasi kepatuhan tanpa merusak status jaringan secara keseluruhan.
Desain “rahasia untuk pihak publik, bisa diaudit untuk pihak pribadi” ini langsung menyelaraskan kepatuhan dan privasi yang sebelumnya saling bertentangan. Ketika aset keuangan tradisional mencari wadah Web3, yang dibutuhkan tidak selalu absolutisme anarkisme yang sembunyi-sembunyi, melainkan logika izin yang bisa beroperasi aman dalam kerangka regulasi.
Tentu saja, mekanisme ganda seperti ini sangat menguji desain arsitektur saat diimplementasikan. Bagaimana menjamin efisiensi dekripsi kunci view dan biaya verifikasi tidak akan membebani performa node dalam komputasi privasi berdaya tinggi (high concurrency); dan daya dukung nyata setelah mainnet diluncurkan masih perlu dibuktikan. Namun dibanding proyek-proyek yang mengusung bendera kepatuhan untuk permissioned chain, atau yang murni menjadi kolam pencucian uang anonim, cara yang “mengelas” antarmuka audit langsung ke fondasi kriptografi ini memang benar-benar membuka jalur baru untuk pelapisan aset RWA kepatuhan ke blockchain. @Dusk $DUSK #dusk
112
·
--
Itu “panduan penolakan”, barulah komponen paling berharga di NPEX
Kue bolanya gimana? BTC memang susah banget!
Aku sudah terlalu sering melihat pihak proyek—saat demo, mereka hanya menempuh satu jalur yang dipenuhi bunga dan sinar matahari. Dompet tersambung, tombol ditekan, posisi berubah, dan semua orang bertepuk tangan. Tapi aku tetap ingin menanyakan satu hal: tunjukkan padaku jalur yang tertulis “Anda belum memenuhi syarat” itu—kamu lewati sampai mana.
Tidak ada. Kebanyakan tidak ada. Kalau tidak ada, itu artinya mereka sedang bilang: ayo, semua orang bisa masuk.
Ucapan ini sudah sepuluh tahun diteriakkan di dunia kripto, sampai menjadi politik yang benar. Tapi kalau kamu benar-benar menyamakan sebuah alat di NPEX dengan “semua orang boleh ikut”, rekan kerja yang urusan kepatuhannya pasti harus mengubah CV semalaman. $DUSK sebagai token asli jaringan—siapa pun bisa memegangnya dan berkeliaran di mana-mana, tidak masalah. Tapi begitu token ini masuk ke laci NPEX, naik ke basis dari alat itu—maaf, daftar pun berganti buku. Kewarganegaraan dilihat dulu, kartu identitas “investor profesional” dikeluarkan dan ditunjukkan, masa lock-up digambar lingkaran pakai kalender, dan pada akhirnya masih harus dilihat apakah alat ini hari ini “beroperasi” untukmu—empat saringan lagi dilewati; yang bisa bertahan tidak banyak.
Ada yang menganggap itu merepotkan. Tapi aku bicara terus terang: penolakan datang lebih awal adalah supaya kamu menghemat waktu. Uang sudah dibayar, lalu muncul kotak merah—itu namanya insiden, bukan “inklusif”. Yang lebih menakutkan lagi adalah kalau yang dilempar cuma “gagal”, tanpa menjelaskan alasannya—reaksi pertama pengguna selalu “situsnya ngadat”, reaksi kedua langsung angkat telepon minta dukungan manual agar客服 membuka akses. Begitu bantuan manual masuk, tembok verifikasi yang dibangun oleh semua kode di depan—langsung ambruk, bam! Kelayakan jadi tidak ada artinya.
Jadi sekarang aku menilai sebuah produk berbasis sekuritas, dan secara khusus memilih jalur penolakannya. Yang bisa ditempuh dan terdengar seperti bahasa manusia, barulah aku menganggap itu serius memasukkan kesesuaian/kelayakan ke dalam “struktur” produk, bukan sembunyi sakelar di dapur belakang. Permainan bilang semua orang bisa lulus—pasar berlisensi bicara daftar. Daftar terdengar tidak seksi, tapi justru lebih dekat ke “urat nadi” bisnis ini daripada berita trending. $DUSK berlari di blockchain untuk efisiensi, NPEX memegang daftar untuk batas—semakin jelas batasnya, semakin berharga huruf “bisa”.
Laci itu lebih keren daripada yang lagi hot. Yang berani menampilkan halaman penolakan, lebih tangguh daripada yang teriak “lulus” satu arena. @Dusk_Foundation $DUSK #dusk
Itu “panduan penolakan”, barulah komponen paling berharga di NPEX
Kue bolanya gimana? BTC memang susah banget!
Aku sudah terlalu sering melihat pihak proyek—saat demo, mereka hanya menempuh satu jalur yang dipenuhi bunga dan sinar matahari. Dompet tersambung, tombol ditekan, posisi berubah, dan semua orang bertepuk tangan. Tapi aku tetap ingin menanyakan satu hal: tunjukkan padaku jalur yang tertulis “Anda belum memenuhi syarat” itu—kamu lewati sampai mana.
Tidak ada. Kebanyakan tidak ada. Kalau tidak ada, itu artinya mereka sedang bilang: ayo, semua orang bisa masuk.
Ucapan ini sudah sepuluh tahun diteriakkan di dunia kripto, sampai menjadi politik yang benar. Tapi kalau kamu benar-benar menyamakan sebuah alat di NPEX dengan “semua orang boleh ikut”, rekan kerja yang urusan kepatuhannya pasti harus mengubah CV semalaman. $DUSK sebagai token asli jaringan—siapa pun bisa memegangnya dan berkeliaran di mana-mana, tidak masalah. Tapi begitu token ini masuk ke laci NPEX, naik ke basis dari alat itu—maaf, daftar pun berganti buku. Kewarganegaraan dilihat dulu, kartu identitas “investor profesional” dikeluarkan dan ditunjukkan, masa lock-up digambar lingkaran pakai kalender, dan pada akhirnya masih harus dilihat apakah alat ini hari ini “beroperasi” untukmu—empat saringan lagi dilewati; yang bisa bertahan tidak banyak.
Ada yang menganggap itu merepotkan. Tapi aku bicara terus terang: penolakan datang lebih awal adalah supaya kamu menghemat waktu. Uang sudah dibayar, lalu muncul kotak merah—itu namanya insiden, bukan “inklusif”. Yang lebih menakutkan lagi adalah kalau yang dilempar cuma “gagal”, tanpa menjelaskan alasannya—reaksi pertama pengguna selalu “situsnya ngadat”, reaksi kedua langsung angkat telepon minta dukungan manual agar客服 membuka akses. Begitu bantuan manual masuk, tembok verifikasi yang dibangun oleh semua kode di depan—langsung ambruk, bam! Kelayakan jadi tidak ada artinya.
Jadi sekarang aku menilai sebuah produk berbasis sekuritas, dan secara khusus memilih jalur penolakannya. Yang bisa ditempuh dan terdengar seperti bahasa manusia, barulah aku menganggap itu serius memasukkan kesesuaian/kelayakan ke dalam “struktur” produk, bukan sembunyi sakelar di dapur belakang. Permainan bilang semua orang bisa lulus—pasar berlisensi bicara daftar. Daftar terdengar tidak seksi, tapi justru lebih dekat ke “urat nadi” bisnis ini daripada berita trending. $DUSK berlari di blockchain untuk efisiensi, NPEX memegang daftar untuk batas—semakin jelas batasnya, semakin berharga huruf “bisa”.
Laci itu lebih keren daripada yang lagi hot. Yang berani menampilkan halaman penolakan, lebih tangguh daripada yang teriak “lulus” satu arena. @Dusk $DUSK #dusk
Kue bolanya gimana? BTC memang susah banget!
Aku sudah terlalu sering melihat pihak proyek—saat demo, mereka hanya menempuh satu jalur yang dipenuhi bunga dan sinar matahari. Dompet tersambung, tombol ditekan, posisi berubah, dan semua orang bertepuk tangan. Tapi aku tetap ingin menanyakan satu hal: tunjukkan padaku jalur yang tertulis “Anda belum memenuhi syarat” itu—kamu lewati sampai mana.
Tidak ada. Kebanyakan tidak ada. Kalau tidak ada, itu artinya mereka sedang bilang: ayo, semua orang bisa masuk.
Ucapan ini sudah sepuluh tahun diteriakkan di dunia kripto, sampai menjadi politik yang benar. Tapi kalau kamu benar-benar menyamakan sebuah alat di NPEX dengan “semua orang boleh ikut”, rekan kerja yang urusan kepatuhannya pasti harus mengubah CV semalaman. $DUSK sebagai token asli jaringan—siapa pun bisa memegangnya dan berkeliaran di mana-mana, tidak masalah. Tapi begitu token ini masuk ke laci NPEX, naik ke basis dari alat itu—maaf, daftar pun berganti buku. Kewarganegaraan dilihat dulu, kartu identitas “investor profesional” dikeluarkan dan ditunjukkan, masa lock-up digambar lingkaran pakai kalender, dan pada akhirnya masih harus dilihat apakah alat ini hari ini “beroperasi” untukmu—empat saringan lagi dilewati; yang bisa bertahan tidak banyak.
Ada yang menganggap itu merepotkan. Tapi aku bicara terus terang: penolakan datang lebih awal adalah supaya kamu menghemat waktu. Uang sudah dibayar, lalu muncul kotak merah—itu namanya insiden, bukan “inklusif”. Yang lebih menakutkan lagi adalah kalau yang dilempar cuma “gagal”, tanpa menjelaskan alasannya—reaksi pertama pengguna selalu “situsnya ngadat”, reaksi kedua langsung angkat telepon minta dukungan manual agar客服 membuka akses. Begitu bantuan manual masuk, tembok verifikasi yang dibangun oleh semua kode di depan—langsung ambruk, bam! Kelayakan jadi tidak ada artinya.
Jadi sekarang aku menilai sebuah produk berbasis sekuritas, dan secara khusus memilih jalur penolakannya. Yang bisa ditempuh dan terdengar seperti bahasa manusia, barulah aku menganggap itu serius memasukkan kesesuaian/kelayakan ke dalam “struktur” produk, bukan sembunyi sakelar di dapur belakang. Permainan bilang semua orang bisa lulus—pasar berlisensi bicara daftar. Daftar terdengar tidak seksi, tapi justru lebih dekat ke “urat nadi” bisnis ini daripada berita trending. $DUSK berlari di blockchain untuk efisiensi, NPEX memegang daftar untuk batas—semakin jelas batasnya, semakin berharga huruf “bisa”.
Laci itu lebih keren daripada yang lagi hot. Yang berani menampilkan halaman penolakan, lebih tangguh daripada yang teriak “lulus” satu arena. @Dusk $DUSK #dusk
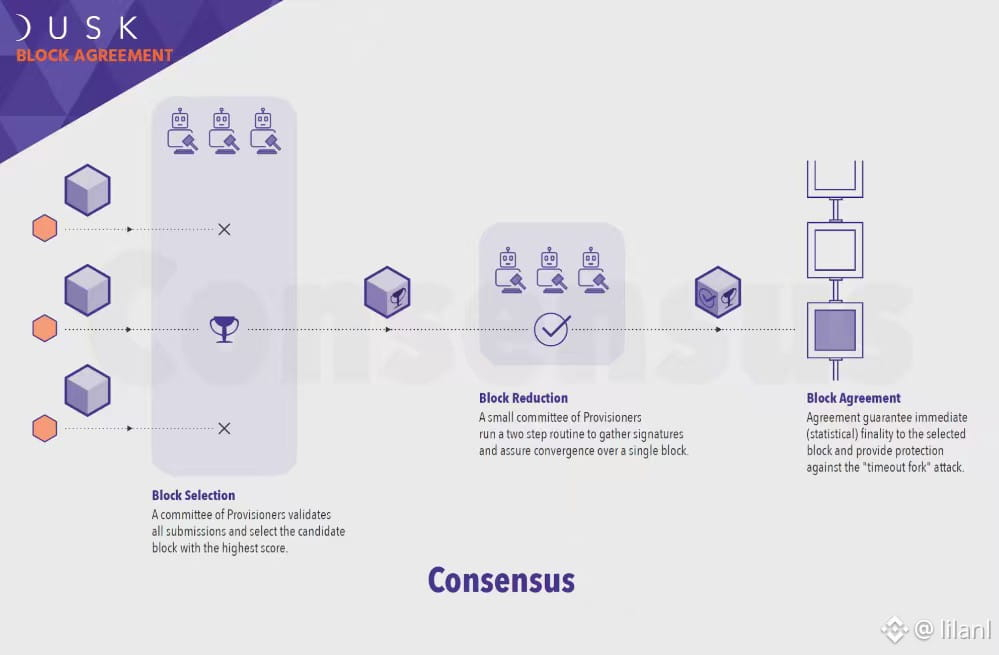
104
·
--
Serius, pada awalnya aku juga mengira “pemindahan antar dua akun” itu cuma pergantian tab di UI—sampai aku menjalankan bot market-making semalaman. Baru lihat kedalaman order book di Moonlight dan Phoenix masing-masing jalan sendiri-sendiri, baru aku sadar ini tidak sesederhana itu.
Kue-apakah semuanya baik-baik saja? BTC kok nggak bisa naik terus!
Dua pembukuan di bawah satu alamat—kedengarannya seperti memberi pilihan kepada pengguna, tapi pada praktiknya itu memasang dua pasang borgol untuk strategi market-making. Kamu pasang order limit bernilai besar di Moonlight, berniat makan lonjakan premi likuiditas dari ekspektasi ETF, tapi di Phoenix, nullifier UTXO diperbarui—bot-nya langsung blank. Bot itu tidak tahu harus mengincar sisi mana untuk menghitung kuotasi yang efektif berdasarkan mempool. Aku sempat memaksa menyatukan pool status kedua sisi untuk pemodelan, tapi akhirnya kurva selisih harganya bentuknya seperti roller coaster—model settlement sama sekali tidak sanggup menutupnya.
Yang paling bikin kaget: desain token sekuritas NPEX. Aku ngobrol diam-diam dengan beberapa rekan, mereka semua di mulut memuji “inovasi yang patuh,” tapi begitu balik ke kantor, mereka mengubah kode sampai prioritasnya benar-benar dikunci ke Moonlight. Kenapa? Para regulator MiCA yang dibutuhkan bukan seindah apa pembuktian zero-knowledge. Mereka mau, kalau suatu hari terjadi masalah, kamu bisa mengeluarkan Excel dan mencocokkan transaksi per transaksi. “Disclousure selektif” Phoenix memang elegan di chain, tapi di hadapan surat kuasa dari pengacara itu jadinya, “Kenapa kamu nggak bilang dari awal.”
LP institusional lebih realistis: kamu minta dia melemparkan stablecoin bernilai jutaan euro ke sebuah pool yang bahkan auditor pun belum tentu bisa membaca dengan jelas, dia lebih memilih biaya lebih mahal, tapi tetap lewat jalur transparan—setiap transaksi bisa ditelusuri sampai KYC.
Sekarang di chain Dusk tingkat staking-nya 36% memang tidak rendah, tapi kalau kamu cek entitas di balik node-node itu, delapan dari sepuluh ternyata kelompok yang sama—para penganut keyakinan teknologi yang saling mengunci. Yang aku khawatirkan bukan kombinasi UTXO+ZK-nya kurang “keras”; justru terlalu “keras,” sampai market-maker biasa tidak berani memindahkan strategi inti dengan gampang. Kalau produk tidak memberi jalur default, komunitas developer hanya bisa menebak berdasarkan nurani—hari ini kamu merasa privasi lebih penting, besok ketika pasar ambruk dan pengguna datang tanya, “Transaksiku yang itu masuk sisi yang mana?” apakah kamu bisa menjelaskannya dengan jelas?
Habis sampai jam tiga dini hari, aku selesai mengubah strateginya. Di Moonlight aku jalankan order hedge tipe yang lebih defensif; Phoenix hanya menjalankan grid kecil untuk pengujian. Dua sisi jalan masing-masing, tidak saling ganggu. @Dusk_Foundation $DUSK #dusk
Serius, pada awalnya aku juga mengira “pemindahan antar dua akun” itu cuma pergantian tab di UI—sampai aku menjalankan bot market-making semalaman. Baru lihat kedalaman order book di Moonlight dan Phoenix masing-masing jalan sendiri-sendiri, baru aku sadar ini tidak sesederhana itu.
Kue-apakah semuanya baik-baik saja? BTC kok nggak bisa naik terus!
Dua pembukuan di bawah satu alamat—kedengarannya seperti memberi pilihan kepada pengguna, tapi pada praktiknya itu memasang dua pasang borgol untuk strategi market-making. Kamu pasang order limit bernilai besar di Moonlight, berniat makan lonjakan premi likuiditas dari ekspektasi ETF, tapi di Phoenix, nullifier UTXO diperbarui—bot-nya langsung blank. Bot itu tidak tahu harus mengincar sisi mana untuk menghitung kuotasi yang efektif berdasarkan mempool. Aku sempat memaksa menyatukan pool status kedua sisi untuk pemodelan, tapi akhirnya kurva selisih harganya bentuknya seperti roller coaster—model settlement sama sekali tidak sanggup menutupnya.
Yang paling bikin kaget: desain token sekuritas NPEX. Aku ngobrol diam-diam dengan beberapa rekan, mereka semua di mulut memuji “inovasi yang patuh,” tapi begitu balik ke kantor, mereka mengubah kode sampai prioritasnya benar-benar dikunci ke Moonlight. Kenapa? Para regulator MiCA yang dibutuhkan bukan seindah apa pembuktian zero-knowledge. Mereka mau, kalau suatu hari terjadi masalah, kamu bisa mengeluarkan Excel dan mencocokkan transaksi per transaksi. “Disclousure selektif” Phoenix memang elegan di chain, tapi di hadapan surat kuasa dari pengacara itu jadinya, “Kenapa kamu nggak bilang dari awal.”
LP institusional lebih realistis: kamu minta dia melemparkan stablecoin bernilai jutaan euro ke sebuah pool yang bahkan auditor pun belum tentu bisa membaca dengan jelas, dia lebih memilih biaya lebih mahal, tapi tetap lewat jalur transparan—setiap transaksi bisa ditelusuri sampai KYC.
Sekarang di chain Dusk tingkat staking-nya 36% memang tidak rendah, tapi kalau kamu cek entitas di balik node-node itu, delapan dari sepuluh ternyata kelompok yang sama—para penganut keyakinan teknologi yang saling mengunci. Yang aku khawatirkan bukan kombinasi UTXO+ZK-nya kurang “keras”; justru terlalu “keras,” sampai market-maker biasa tidak berani memindahkan strategi inti dengan gampang. Kalau produk tidak memberi jalur default, komunitas developer hanya bisa menebak berdasarkan nurani—hari ini kamu merasa privasi lebih penting, besok ketika pasar ambruk dan pengguna datang tanya, “Transaksiku yang itu masuk sisi yang mana?” apakah kamu bisa menjelaskannya dengan jelas?
Habis sampai jam tiga dini hari, aku selesai mengubah strateginya. Di Moonlight aku jalankan order hedge tipe yang lebih defensif; Phoenix hanya menjalankan grid kecil untuk pengujian. Dua sisi jalan masing-masing, tidak saling ganggu. @Dusk $DUSK #dusk
Kue-apakah semuanya baik-baik saja? BTC kok nggak bisa naik terus!
Dua pembukuan di bawah satu alamat—kedengarannya seperti memberi pilihan kepada pengguna, tapi pada praktiknya itu memasang dua pasang borgol untuk strategi market-making. Kamu pasang order limit bernilai besar di Moonlight, berniat makan lonjakan premi likuiditas dari ekspektasi ETF, tapi di Phoenix, nullifier UTXO diperbarui—bot-nya langsung blank. Bot itu tidak tahu harus mengincar sisi mana untuk menghitung kuotasi yang efektif berdasarkan mempool. Aku sempat memaksa menyatukan pool status kedua sisi untuk pemodelan, tapi akhirnya kurva selisih harganya bentuknya seperti roller coaster—model settlement sama sekali tidak sanggup menutupnya.
Yang paling bikin kaget: desain token sekuritas NPEX. Aku ngobrol diam-diam dengan beberapa rekan, mereka semua di mulut memuji “inovasi yang patuh,” tapi begitu balik ke kantor, mereka mengubah kode sampai prioritasnya benar-benar dikunci ke Moonlight. Kenapa? Para regulator MiCA yang dibutuhkan bukan seindah apa pembuktian zero-knowledge. Mereka mau, kalau suatu hari terjadi masalah, kamu bisa mengeluarkan Excel dan mencocokkan transaksi per transaksi. “Disclousure selektif” Phoenix memang elegan di chain, tapi di hadapan surat kuasa dari pengacara itu jadinya, “Kenapa kamu nggak bilang dari awal.”
LP institusional lebih realistis: kamu minta dia melemparkan stablecoin bernilai jutaan euro ke sebuah pool yang bahkan auditor pun belum tentu bisa membaca dengan jelas, dia lebih memilih biaya lebih mahal, tapi tetap lewat jalur transparan—setiap transaksi bisa ditelusuri sampai KYC.
Sekarang di chain Dusk tingkat staking-nya 36% memang tidak rendah, tapi kalau kamu cek entitas di balik node-node itu, delapan dari sepuluh ternyata kelompok yang sama—para penganut keyakinan teknologi yang saling mengunci. Yang aku khawatirkan bukan kombinasi UTXO+ZK-nya kurang “keras”; justru terlalu “keras,” sampai market-maker biasa tidak berani memindahkan strategi inti dengan gampang. Kalau produk tidak memberi jalur default, komunitas developer hanya bisa menebak berdasarkan nurani—hari ini kamu merasa privasi lebih penting, besok ketika pasar ambruk dan pengguna datang tanya, “Transaksiku yang itu masuk sisi yang mana?” apakah kamu bisa menjelaskannya dengan jelas?
Habis sampai jam tiga dini hari, aku selesai mengubah strateginya. Di Moonlight aku jalankan order hedge tipe yang lebih defensif; Phoenix hanya menjalankan grid kecil untuk pengujian. Dua sisi jalan masing-masing, tidak saling ganggu. @Dusk $DUSK #dusk
106
·
--
Ketika orang-orang membahas bukti pengetahuan-nol (zero-knowledge proof) Dusk, mereka biasanya menyamakannya dengan mata uang anonimitas tradisional—mengira bahwa privasi di blockchain tak lain adalah sekadar membuang data transaksi ke dalam kotak gelap. Namun, di jalur RWA yang berfokus pada kepatuhan (compliance), pemahaman seperti itu pada dasarnya justru membelokkan arah. Bagian paling hardcore dari Dusk—dan juga yang paling mudah membuat orang terjebak—bukanlah “bagaimana cara menyembunyikan data di rantai (on-chain)”, melainkan “bagaimana perangkat lokalmu yang membantumu membuat bukti.”
Masih bisakah harapan bull terus naik? BTC juga nggak mau lagi!
Dalam arsitektur Dusk, khususnya saat menjalankan virtual machine Piecrust, verifikasi kepatuhan tidak diserahkan kepada node untuk menghitung, melainkan dilakukan langsung di sisi klien pengguna sendiri (misalnya browser atau wallet kamu) melalui pembuatan Zero Knowledge Proof (ZK Proof). Trik ini memang cerdas—node yang diterima selalu berupa “hasil kepatuhan yang telah diverifikasi secara kriptografi”, tanpa membocorkan privasi personal, sekaligus menghemat beban komputasi pengulangan oleh node-node di seluruh jaringan. Namun, celah pengalaman di dunia nyata sering muncul di sini: banyak orang yang memakai perangkat kelas bawah saat berinteraksi akan mentok di tampilan pengajuan transaksi, lalu menyangka itu karena jaringan macet atau node sedang ngadat.
Sebenarnya node-nya tidak bermasalah; yang terjadi murni karena komputasi lokalmu langsung “dipaksa” untuk menghasilkan ZK Proof hingga mentok penggunaan CPU. Berdasarkan umpan balik aktual dari node jaringan testnet, bahkan untuk transfer aset yang hanya menyertakan satu syarat kepatuhan berbasis identitas, waktu pembuatan bukti lokal akan sangat bergantung pada performa perangkatmu. Ini sama sekali berbeda dengan logika Ethereum yang “memungut biaya Gas dan membuang semua komputasi ke seluruh penambang di jaringan”. Kalau kamu tidak memahami seluk-beluk ini, sangat mudah untuk melakukan retry berulang saat operasi terasa macet—dan pada akhirnya menghasilkan banyak komputasi yang tidak berguna.
Jadi, menilai apakah wallet atau klien ekosistem Dusk itu “bagus” atau tidak, intinya bukan pada seberapa keren tampilan antarmukanya. Kuncinya adalah apakah ia bisa memvisualisasikan “kemajuan pembuatan bukti di sisi lokal”. Jika yang ditampilkan hanya ikon Loading berputar, pengguna sama sekali tidak akan tahu apakah mereka sedang menghitung bukti atau sedang tidak bisa terhubung ke node. Selanjutnya tinggal melihat bagaimana tim pengembang menurunkan ambang batas untuk Client-side Proving pada klien—karena kalau tujuannya ingin institusi keuangan tradisional memindahkan aset ke blockchain, tentu tidak mungkin membuat komputer trader mereka duluan nge-hang. @Dusk_Foundation $DUSK #dusk
Ketika orang-orang membahas bukti pengetahuan-nol (zero-knowledge proof) Dusk, mereka biasanya menyamakannya dengan mata uang anonimitas tradisional—mengira bahwa privasi di blockchain tak lain adalah sekadar membuang data transaksi ke dalam kotak gelap. Namun, di jalur RWA yang berfokus pada kepatuhan (compliance), pemahaman seperti itu pada dasarnya justru membelokkan arah. Bagian paling hardcore dari Dusk—dan juga yang paling mudah membuat orang terjebak—bukanlah “bagaimana cara menyembunyikan data di rantai (on-chain)”, melainkan “bagaimana perangkat lokalmu yang membantumu membuat bukti.”
Masih bisakah harapan bull terus naik? BTC juga nggak mau lagi!
Dalam arsitektur Dusk, khususnya saat menjalankan virtual machine Piecrust, verifikasi kepatuhan tidak diserahkan kepada node untuk menghitung, melainkan dilakukan langsung di sisi klien pengguna sendiri (misalnya browser atau wallet kamu) melalui pembuatan Zero Knowledge Proof (ZK Proof). Trik ini memang cerdas—node yang diterima selalu berupa “hasil kepatuhan yang telah diverifikasi secara kriptografi”, tanpa membocorkan privasi personal, sekaligus menghemat beban komputasi pengulangan oleh node-node di seluruh jaringan. Namun, celah pengalaman di dunia nyata sering muncul di sini: banyak orang yang memakai perangkat kelas bawah saat berinteraksi akan mentok di tampilan pengajuan transaksi, lalu menyangka itu karena jaringan macet atau node sedang ngadat.
Sebenarnya node-nya tidak bermasalah; yang terjadi murni karena komputasi lokalmu langsung “dipaksa” untuk menghasilkan ZK Proof hingga mentok penggunaan CPU. Berdasarkan umpan balik aktual dari node jaringan testnet, bahkan untuk transfer aset yang hanya menyertakan satu syarat kepatuhan berbasis identitas, waktu pembuatan bukti lokal akan sangat bergantung pada performa perangkatmu. Ini sama sekali berbeda dengan logika Ethereum yang “memungut biaya Gas dan membuang semua komputasi ke seluruh penambang di jaringan”. Kalau kamu tidak memahami seluk-beluk ini, sangat mudah untuk melakukan retry berulang saat operasi terasa macet—dan pada akhirnya menghasilkan banyak komputasi yang tidak berguna.
Jadi, menilai apakah wallet atau klien ekosistem Dusk itu “bagus” atau tidak, intinya bukan pada seberapa keren tampilan antarmukanya. Kuncinya adalah apakah ia bisa memvisualisasikan “kemajuan pembuatan bukti di sisi lokal”. Jika yang ditampilkan hanya ikon Loading berputar, pengguna sama sekali tidak akan tahu apakah mereka sedang menghitung bukti atau sedang tidak bisa terhubung ke node. Selanjutnya tinggal melihat bagaimana tim pengembang menurunkan ambang batas untuk Client-side Proving pada klien—karena kalau tujuannya ingin institusi keuangan tradisional memindahkan aset ke blockchain, tentu tidak mungkin membuat komputer trader mereka duluan nge-hang. @Dusk $DUSK #dusk
Masih bisakah harapan bull terus naik? BTC juga nggak mau lagi!
Dalam arsitektur Dusk, khususnya saat menjalankan virtual machine Piecrust, verifikasi kepatuhan tidak diserahkan kepada node untuk menghitung, melainkan dilakukan langsung di sisi klien pengguna sendiri (misalnya browser atau wallet kamu) melalui pembuatan Zero Knowledge Proof (ZK Proof). Trik ini memang cerdas—node yang diterima selalu berupa “hasil kepatuhan yang telah diverifikasi secara kriptografi”, tanpa membocorkan privasi personal, sekaligus menghemat beban komputasi pengulangan oleh node-node di seluruh jaringan. Namun, celah pengalaman di dunia nyata sering muncul di sini: banyak orang yang memakai perangkat kelas bawah saat berinteraksi akan mentok di tampilan pengajuan transaksi, lalu menyangka itu karena jaringan macet atau node sedang ngadat.
Sebenarnya node-nya tidak bermasalah; yang terjadi murni karena komputasi lokalmu langsung “dipaksa” untuk menghasilkan ZK Proof hingga mentok penggunaan CPU. Berdasarkan umpan balik aktual dari node jaringan testnet, bahkan untuk transfer aset yang hanya menyertakan satu syarat kepatuhan berbasis identitas, waktu pembuatan bukti lokal akan sangat bergantung pada performa perangkatmu. Ini sama sekali berbeda dengan logika Ethereum yang “memungut biaya Gas dan membuang semua komputasi ke seluruh penambang di jaringan”. Kalau kamu tidak memahami seluk-beluk ini, sangat mudah untuk melakukan retry berulang saat operasi terasa macet—dan pada akhirnya menghasilkan banyak komputasi yang tidak berguna.
Jadi, menilai apakah wallet atau klien ekosistem Dusk itu “bagus” atau tidak, intinya bukan pada seberapa keren tampilan antarmukanya. Kuncinya adalah apakah ia bisa memvisualisasikan “kemajuan pembuatan bukti di sisi lokal”. Jika yang ditampilkan hanya ikon Loading berputar, pengguna sama sekali tidak akan tahu apakah mereka sedang menghitung bukti atau sedang tidak bisa terhubung ke node. Selanjutnya tinggal melihat bagaimana tim pengembang menurunkan ambang batas untuk Client-side Proving pada klien—karena kalau tujuannya ingin institusi keuangan tradisional memindahkan aset ke blockchain, tentu tidak mungkin membuat komputer trader mereka duluan nge-hang. @Dusk $DUSK #dusk
111
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceReopensWithdrawalsForHYPE&APT
42,800 penayangan
658 Berdiskusi
Binance Mengaktifkan Kembali Penarikan HYPE dan APT serta Memperluas Daftar Aset yang Dipulihkan
Binance News
·Disukai 26 Kali
·16k penayangan
SouthKoreaDraftLawTargets15To20%ShareholderCap
46,832 penayangan
441 Berdiskusi
TradFiForBeginners
152,509 penayangan
1,610 Berdiskusi